
Marktgröße und Marktanteil urbaner/Straßenmöbel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 12.17 Milliarden US-Dollar |
| Marktgröße (2031) | 16.95 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.85 % |
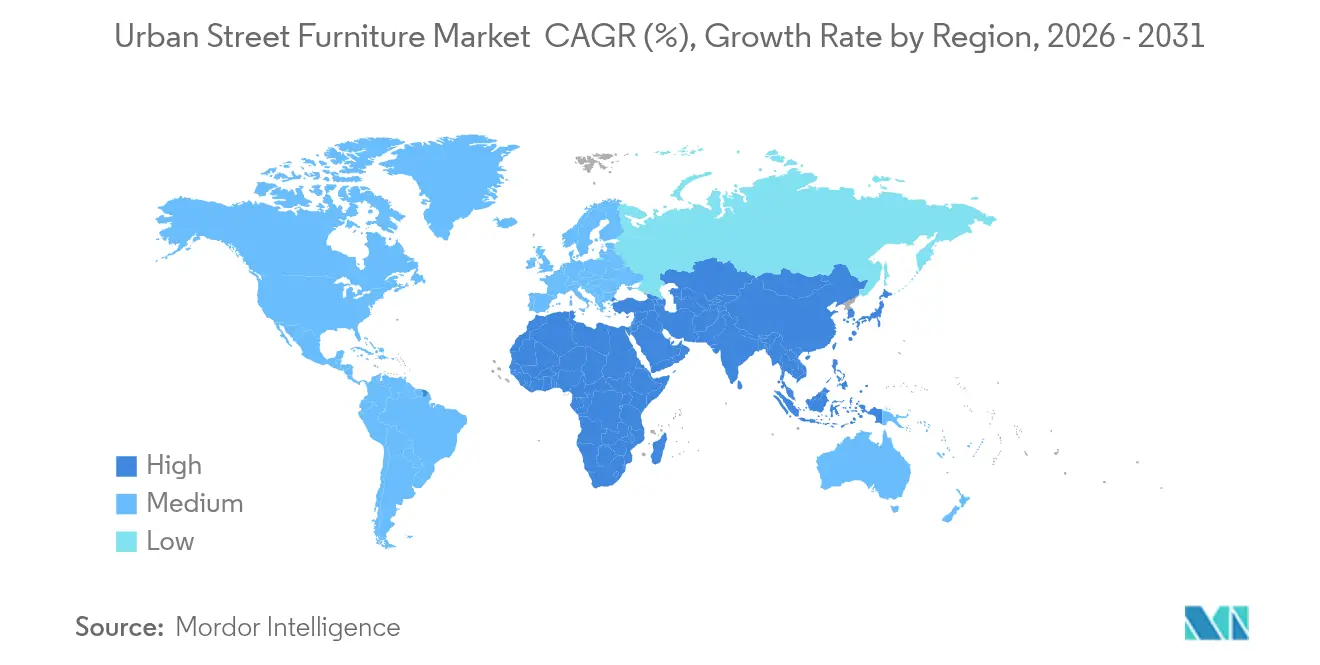
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
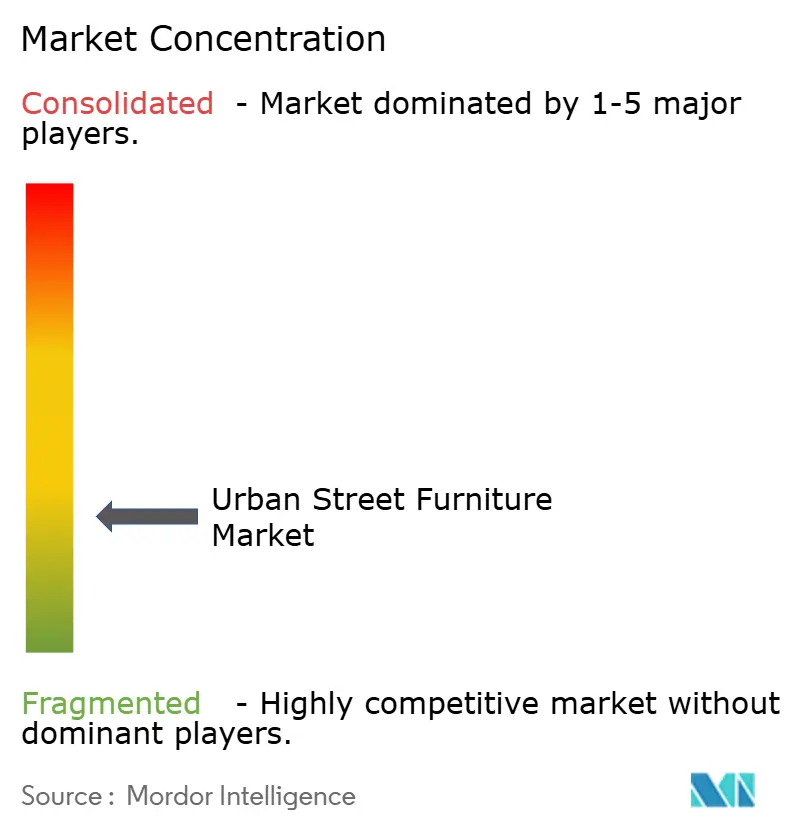
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse urbaner/Straßenmöbel von Mordor Intelligence
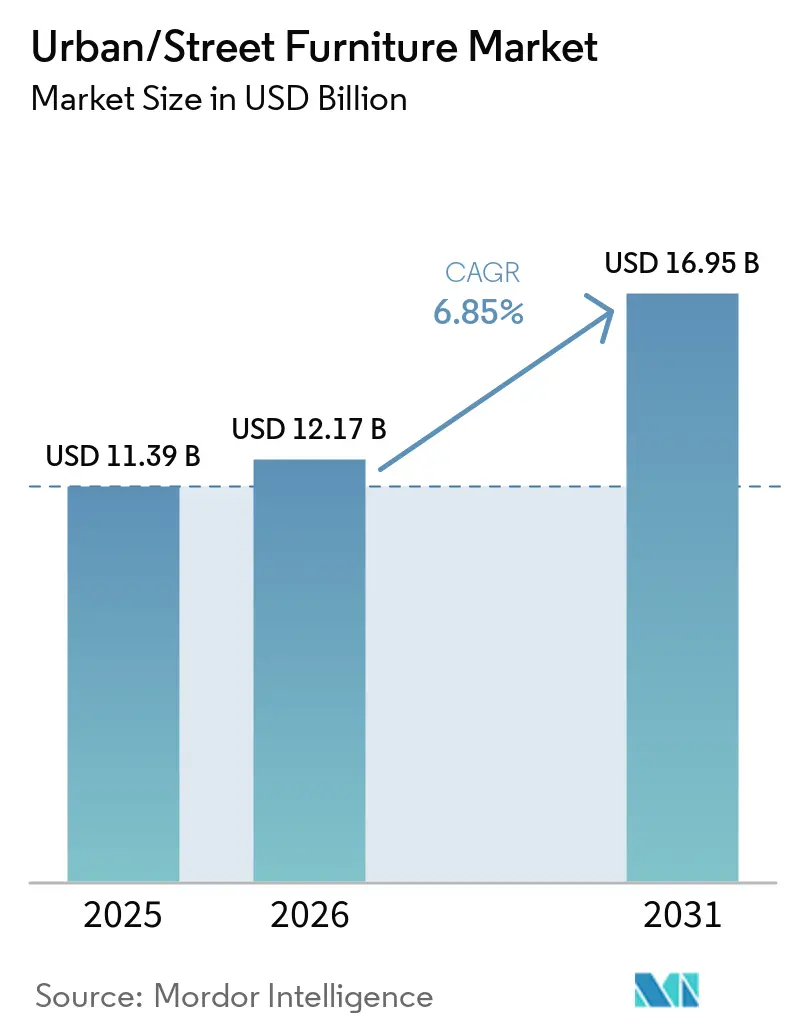
Die Marktgröße für urbane/Straßenmöbel wird voraussichtlich von 11,39 Milliarden USD im Jahr 2025 auf 12,17 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,85 % über den Zeitraum 2026–2031 einen Wert von 16,95 Milliarden USD erreichen. Die Expansion spiegelt ein Zusammenspiel aus rascher Urbanisierung, staatlich finanzierten Smart-City-Mandaten und Nachhaltigkeitspolitiken wider, die Ausstattungselemente im öffentlichen Raum von einfachen Versorgungseinrichtungen zu digital vernetzter Infrastruktur aufwerten [1]. Die Nachfrage wird durch kommunale Programme gestärkt, die IoT-Sensoren einbetten, Einnahmen aus Außenwerbung unterstützen und klimaresistente Designs ermöglichen, die intensiveren Nutzungszyklen standhalten. Die Wettbewerbsintensität bleibt moderat, da Beschaffungszyklen lang sind und Projektumfänge stark zwischen Regionen variieren, sodass sowohl globale Konzerne als auch lokale Spezialisten die Möglichkeit haben, Aufträge zu gewinnen. Europa dominiert derzeit aufgrund ausgereifter Beschaffungsstandards, während Asien-Pazifik das stärkste Wachstum verzeichnet, da umfangreiche Infrastrukturausgaben standardisierte Ausschreibungen für vernetzte Unterstände, Bänke und Kioske erschließen. Kommunen honorieren zudem Lieferanten, die nachprüfbare Recyclinginhalte offenlegen, was einen Wandel hin zu Kreislaufwirtschaftsmaterialien im Markt für urbane/Straßenmöbel vorantreibt.
Wesentliche Erkenntnisse des Berichts
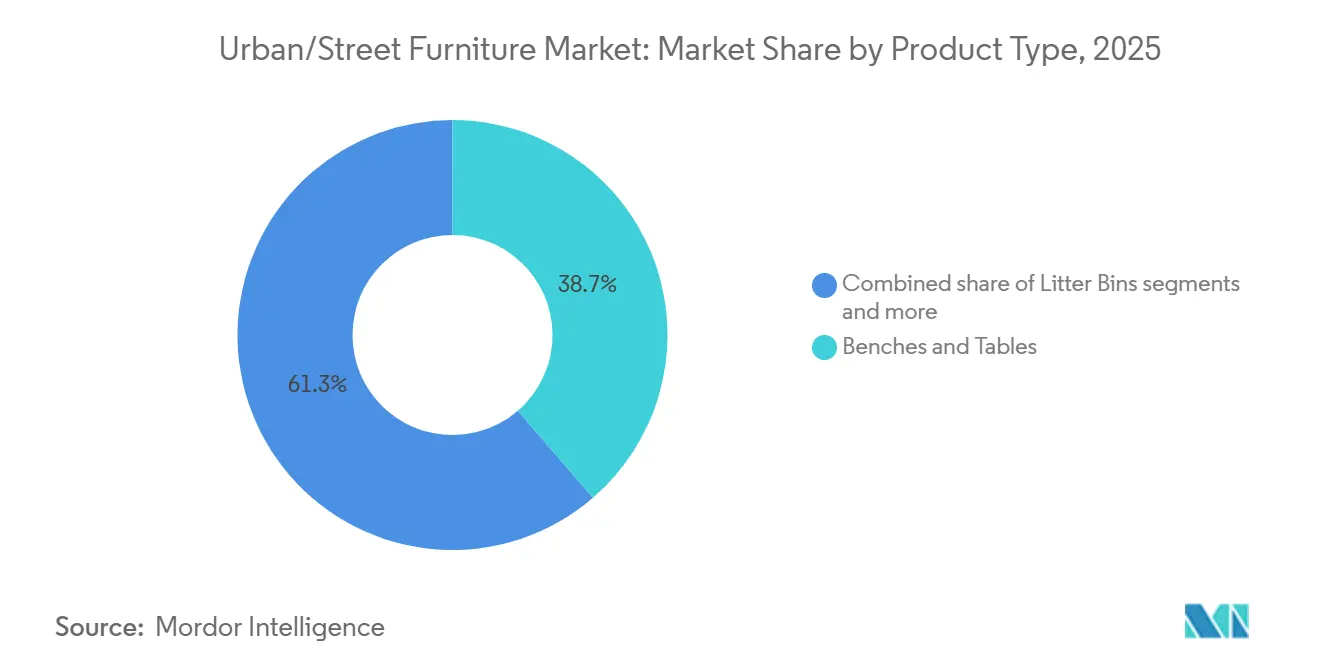
- Nach Produktkategorie führten Bänke und Tische mit einem Marktanteil von 38,67 % am Markt für urbane/Straßenmöbel im Jahr 2025; Transitunterstände und Kioske sollen bis 2031 mit einer CAGR von 8,02 % wachsen.
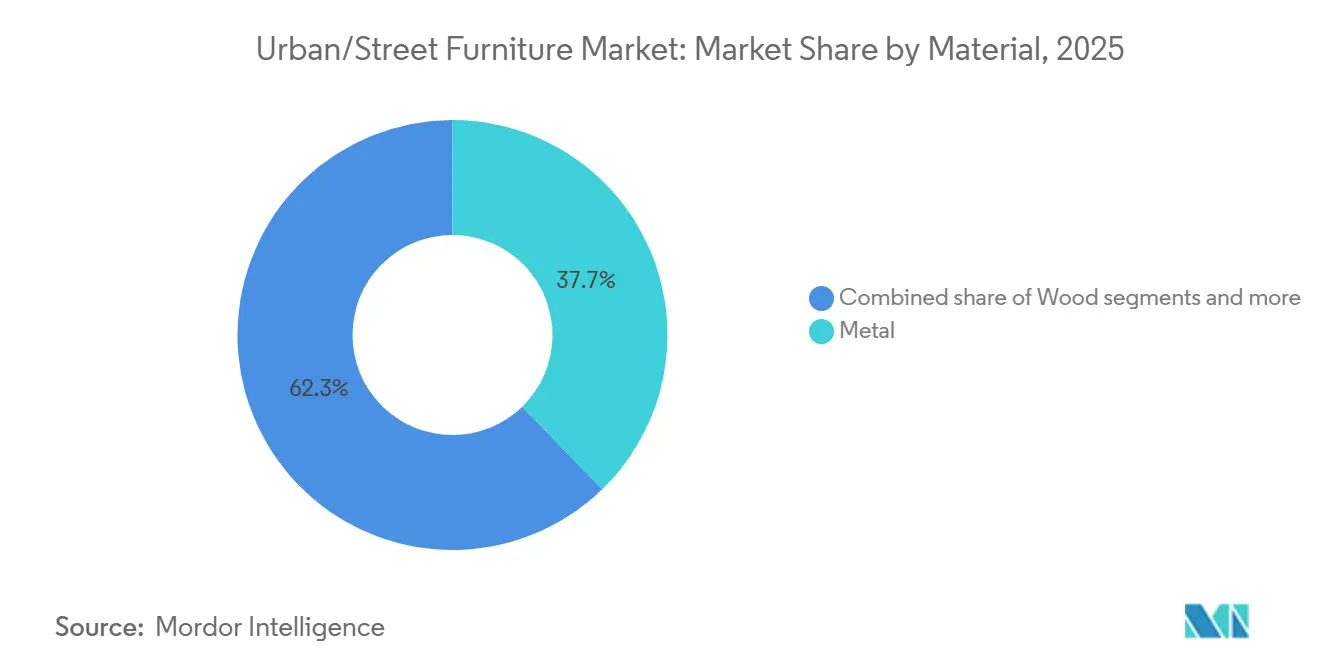
- Nach Material entfiel auf Metall ein Anteil von 37,74 % an der Marktgröße für urbane/Straßenmöbel im Jahr 2025, während recycelte und aufgewertete Materialien voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 7,68 % zulegen werden.
- Nach Installationsstandort hielten Straßen und Gehwege im Jahr 2025 einen Marktanteil von 32,02 % an urbanen/Straßenmöbeln; Parks und Erholungsgebiete sollen bis 2031 mit einer CAGR von 7,55 % wachsen.
- Nach Geografie erzielte Europa im Jahr 2025 einen Umsatzanteil von 39,88 %; Asien-Pazifik soll über denselben Zeitraum die höchste CAGR von 8,14 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bevölkerungswachstum in Städten & Verdichtung | 1.8% | Global, mit den stärksten Auswirkungen in Asien-Pazifik und Afrika | Langfristig (≥ 4 Jahre) |
| Staatlich geführte Smart-City-Programme | 1.2% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau der öffentlichen Verkehrsinfrastruktur | 1.5% | Europa und Asien-Pazifik, ausgewählte Ballungsräume in Nordamerika | Mittelfristig (2–4 Jahre) |
| Außenwerbeerlösmodelle (IoT-Möbel) | 1.1% | Nordamerika & Europa, Expansion auf städtische Zentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| ESG-orientierte modulare & recyclingfähige Designs | 0.9% | Europa und Nordamerika, politikgetriebene Übernahme | Mittelfristig (2–4 Jahre) |
| Solarbetriebene Mikromobilitäts-Ladebänke | 0.6% | Global, mit früher Einführung in nordischen Ländern und Kalifornien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bevölkerungswachstum in Städten & Verdichtung
Städte, die wachsende Bevölkerungen aufnehmen, rüsten Stadtbilder mit multifunktionalen Ausstattungselementen nach, die Bodenfläche sparsam einsetzen und gleichzeitig mehr Nutzer bedienen. Vernetzte Bänke mit Belegungssensoren ermöglichen eine Echtzeitüberwachung, die es Planern erlaubt, Einheiten in unterversorgte Stadtblöcke zu verlagern und Wartungsmaßnahmen vor dem Auftreten von Schäden einzuplanen. Die Nachfrage konzentriert sich auf vandalismusresistente Metalle und recycelte Verbundwerkstoffe, die intensiverer Beanspruchung standhalten und damit die Lebensdauerkosten für überlastete kommunale Haushalte begrenzen. Projekte, die Sitzmöbel, Schattendächer und Geräteladestationen kombinieren, reagieren auf den Bedarf an Ruhepunkten in dichten Fußgängerkorridoren. Von IoT-Modulen gesammelte Daten fließen in Mobilitäts-Dashboards ein und unterstützen eine gerechte Verteilung von Ausstattungsleistungen, was die Anlagenverwaltung von reaktiv auf prädiktiv umstellt. Folglich ist die Verdichtung ein struktureller Rückenwind für den Markt für urbane/Straßenmöbel.
Staatlich geführte Smart-City-Programme
Nationale Smart-City-Konzepte gestalten Straßenmöbel als Frontknoten in umfassenderen städtischen Datennetzwerken um. Chinas Leitlinie zur "neuen städtischen Infrastruktur" aus dem Jahr 2024 schreibt IoT-Sensoren, Konnektivität und Umweltmonitoring in über 500 Städten vor, standardisiert Ausschreibungsvorgaben und erschließt Skaleneffekte für regelkonforme Lieferanten [2]. Südkoreas strategischer Smart-City-Fonds reservierte 5,6 Milliarden KRW (4,2 Millionen USD) für klimatisierte Unterstände, die Fahrgästen Fahrzeitaktualisierungen übermitteln. Solche Mandate begünstigen Anbieter, die vorintegrierte Hardware-Software-Pakete liefern, und beschleunigen Aufträge für solarbetriebene Smart-Sitzbänke, Luftqualitätskioske und 5G-fähige Masten. Die Einhaltung von Cybersicherheits- und Datenschutzvorschriften, insbesondere der DSGVO in Europa, verleiht etablierten Unternehmen mit zertifizierten Plattformen einen Aufschlag, was die Wettbewerbsdifferenzierung im Markt für urbane/Straßenmöbel verstärkt.
Ausbau der öffentlichen Verkehrsinfrastruktur
Stadtbahnkorridore, Busspurschnellverkehrslinien und multimodale Knotenpunkte erfordern eigens entwickelte Unterstände, die Barrierefreiheit, Fahrgastinformationen und Erlöse aus digitalen Werbedisplays zusammenführen. Das Projekt der Los Angeles Metro im East San Fernando Valley veranschaulicht, wie vollständiges Building Information Modeling die Möbelplatzierung, Lastberechnungen und künftige Nachrüstungen steuert. Verträge bündeln oft Werberechte, sodass Betreiber wie Clear Channel Outdoor Kapitalaufwendungen durch gezielte Kampagnen amortisieren und Amortisationszeiträume für kommunale Partner verkürzen können. Aufgerüstete Unterstände verfügen nun über Induktionsschleifen-Hörsysteme, integrierte CCTV und E-Paper-Fahrpläne, die neue Basisanforderungen setzen. Die Ausbauwelle steigert die Nachfrage nach Kiosken, Fahrradverleihstationen und Echtzeit-Wegweisermodulen und treibt Volumenwachstum an, das Bänke und Abfallbehälter im Markt für urbane/Straßenmöbel übertrifft.
Außenwerbeerlösmodelle (IoT-Möbel)
In Bänke, Abfallbehälter und Unterstände eingebettete digitale Netzwerke verwandeln passive Ausstattungselemente in Medien-Assets, die kontextbewusste Inhalte streamen. Die erneuerten Konzessionen von JCDecaux in London und Rom zeigen, wie analysefähige Bildschirme den Werbeertrag je Standort steigern und gleichzeitig öffentliche Einrichtungen finanzieren. Sensorarrays zählen Fußgängerströme und ermöglichen dynamische Preisgestaltung sowie evidenzbasierte Platzierungsstrategien. Datenschutz-by-Design-Ansätze, wie die kryptografisch anonymisierte Geräteerkennung von Soofa, entsprechen zunehmend strengeren Vorschriften und erweitern die kommunale Akzeptanz. Einnahmebeteiligungsverträge diversifizieren städtische Einkommensströme und finanzieren laufende Konnektivitätsgebühren, wodurch kontinuierliche Erneuerungszyklen sichergestellt werden, von denen der Markt für urbane/Straßenmöbel profitiert.
Analyse der Hemmfaktorwirkungen*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen & kommunale Budgetgrenzen | 0.8% | Global, mit den stärksten Auswirkungen in Entwicklungsländern | Kurzfristig (≤ 2 Jahre) |
| Vandalismus & Wartungskosten | 0.7% | Städtische Zentren weltweit, insbesondere in dicht besiedelten Gebieten | Mittelfristig (2–4 Jahre) |
| Verzögerungen durch mehrstufige Designgenehmigungen | -0.6% | Global, mit höherer Prävalenz in Städten mit komplexen Verwaltungsstrukturen | Mittelfristig (2–4 Jahre) |
| Datenschutzbedenken bei sensorbestückten Einheiten | -0.9% | Entwickelte Märkte mit strengen Datenschutzvorschriften (z. B. EU, Nordamerika) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen & kommunale Budgetgrenzen
Finanzschwache Städte haben Schwierigkeiten, vernetzte Möbel zu finanzieren, die gegenüber älteren Modellen einen Aufschlag von 15–25 % aufweisen. Öffentlich-private Partnerschaften mildern den Preisschock, erfordern jedoch komplexe Erlösbeteiligungsformeln und langfristige Leistungsgarantien, die von multilateralen Kreditgebern geprüft werden [3]. Fehlerhafte Risikoaufteilungen, wie das Parkuhren-Leasinggeschäft in Chicago verdeutlicht, unterstreichen die Fallstricke außerbilanzieller Vereinbarungen, die Kommunen über Jahrzehnte binden. Wenn Budgets knapper werden, verschieben Entscheidungsträger unkritische ästhetische Modernisierungen, was den kurzfristigen Auftragsfluss im Markt für urbane/Straßenmöbel dämpft.
Vandalismus & Wartungskosten
Antivandalismus-Technologien und das Management von Wartungskosten stellen kritische Herausforderungen für den Einsatz intelligenter Straßenmöbel dar, insbesondere in stark frequentierten städtischen Umgebungen. Die Entwicklung von IK10+-schlagfesten polymeren Materialien durch ATP Lighting demonstriert die verfügbaren technischen Lösungen für vandalismussichere Konstruktionen, obwohl diese Materialien typischerweise Kostenaufschläge von 15–20 % gegenüber Standardalternativen aufweisen. Die Integration von Strukturgesundheitsüberwachungssystemen mithilfe von IoT-Sensoren kann frühzeitig vor Beschädigungen oder Manipulationen warnen, eine proaktive Wartungsplanung ermöglichen und die Gesamtbetriebskosten senken. Die Komplexität der Wartung vernetzter Geräte in Außenumgebungen schafft jedoch anhaltende betriebliche Herausforderungen, für deren technische Bewältigung vielen Kommunen die notwendige Fachkompetenz fehlt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Transitintegration treibt die digitale Entwicklung voranTransitunterstände und Kioske erzielten die schnellste CAGR-Prognose von 8,02 %, während Bänke und Tische im Jahr 2025 den größten Anteil von 38,67 % am Marktanteil für urbane Straßenmöbel behielten. Mit Echtzeit-Fahrgastdisplays und Werbetafeln ausgestattete Kioske profitieren von steigendem Fahrgastaufkommen und kommunalen Erlöszielen. Clear Channel Outdoor, dessen Möbelsparte 3 % des Umsatzes in Amerika ausmacht, veranschaulicht, wie etablierte Außenwerbetreibende Unterstandsaufrüstungen mit digitalen Werbenetzwerken bündeln.
Aufkommende Mobilitätsmodelle fördern die Nachfrage nach Fahrradständern und hybriden Mikromobilitätshubs, die Dockingschienen mit Ladeanschlüssen und E-Scooter-Abstellbereichen kombinieren. Behälterhersteller wie Bigbelly fügen Füllstandssensoren hinzu, die Leerungsfahrten reduzieren und Emissionen verringern. Standardisierte Poller und Abfallbehälter verteidigen ihre Margen durch korrosionsbeständige Legierungen und Designpatente, die auf architektonische Themen abgestimmt sind. Lokale Handwerker gewinnen zudem Denkmalpflegeprojekte, indem sie Gusseisen-Repliken liefern, die historische Stadtbilder erhalten, und so die Vielfalt auf dem Markt für urbane Straßenmöbel sicherstellen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Material:
Nachhaltigkeitsmandate gestalten Lieferketten umDas Segment recycelter und aufgewerteter Materialien weist mit einer CAGR von 7,68 % für 2026–2031 das höchste Wachstumspotenzial auf, während Metall mit einem Marktanteil von 37,74 % im Jahr 2025 seine Dominanz beibehält. Diese Divergenz spiegelt die Spannung zwischen etablierten Lieferketten und aufkommenden Nachhaltigkeitsmandaten wider, die Prinzipien der Kreislaufwirtschaft priorisieren. Das Buy-Recycled-Verzeichnis der Regierung von Victoria und ähnliche Beschaffungsrichtlinien in Europa schaffen eine gesicherte Nachfrage nach Möbeln, die aus recyceltem Material hergestellt werden. Unternehmen wie Replas und Benito demonstrieren die kommerzielle Tragfähigkeit von recyceltem Kunststoffholz und Verbundwerkstoffen, die gegenüber herkömmlichen Holzalternativen eine überlegene Witterungsbeständigkeit bieten.
Holz- und Betonsegmente stehen unter dem Druck von Wartungskosten und Nachhaltigkeitsbedenken, obwohl Ingenieurholzprodukte und kohlenstoffarme Betonformulierungen ihre Marktrelevanz aufrechterhalten. Kunststoff- und Verbundwerkstoffe profitieren von Designflexibilität und Farbechtheitseigenschaften, die Lebenszykluskosten senken, insbesondere in Küstenumgebungen, wo Salzkorrosion Metallkomponenten beeinträchtigt. Der EU-Aktionsplan für die Kreislaufwirtschaft und die Ökodesign-Verordnung für nachhaltige Produkte legen verbindliche Anforderungen an Recyclinggehalte fest, die die Materialauswahlkriterien in europäischen Beschaffungsprozessen umgestalten werden. Hersteller, die in geschlossene Recyclingkapazitäten und Materialrückverfolgbarkeitssysteme investieren, positionieren sich für die Einhaltung regulatorischer Vorgaben und eine Premium-Marktpositionierung.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Installationsstandort:
Parks treiben gemeinschaftsorientierte Investitionen voranParks und Erholungsgebiete stellen das am schnellsten wachsende Installationssegment mit einer CAGR von 7,55 % für 2026–2031 dar, was die kommunalen Prioritäten für Gemeinschaftsbeteiligung und Outdoor-Programmierung widerspiegelt. Obwohl Straßen und Gehwege im Jahr 2025 mit 32,02 % den größten Anteil behalten, deutet das Wachstumsgefälle auf eine veränderte Budgetzuweisung hin – hin zu Freiflächen mit hohem Ausstattungsangebot, die die Lebensqualität und Immobilienwerte steigern. Die ChillOUT-Hub-Installationen von Street Furniture Australia verdeutlichen, wie Parkmöbel Beschattung, Sitzmöglichkeiten und Lademöglichkeiten integrieren können, um Ziel-Ausstattungselemente zu schaffen, die Nutzungszeiten verlängern und die Barrierefreiheit verbessern. Die Integration solarbetriebener Ladestationen und WLAN-Konnektivität verwandelt traditionelle Parkbänke in gemeindliche Technologiehubs, die verschiedene demografische Gruppen bedienen.
Öffentliche Verkehrsknotenpunkte erfordern ausgefeilte Möbelsysteme, die Fahrgastflussmanagement, Barrierefreiheitskonformität und Erlösgenerierung durch Werbeintegration ausbalancieren. Geschäftsbezirke und Campusanlagen verlangen Möbellösungen, die Markenidentität widerspiegeln und gleichzeitig funktionale Vorteile wie Geräteladung und Umgebungskomfort bieten. Die Konvergenz von Mikromobilitätsinfrastruktur und traditionellen Straßenmöbeln schafft neue Hybridkategorien, die mehrere Verkehrsträger gleichzeitig bedienen. Die Partnerschaft von oOh!media mit Bikeep für intelligente Parklösungen zeigt, wie traditionelle Außenwerbetreibende in integrierte Mobilitätsdienste expandieren. Die Auswahl des Installationsstandorts hängt zunehmend von Datenanalysen ab, die Nutzungsmuster vorhersagen und die Platzierung für maximalen öffentlichen Nutzen und kommerziellen Ertrag optimieren.
Geografische Analyse
Europäischer Markt für urbanes/städtisches Straßenmobiliar
Europa hielt im Jahr 2025 einen Umsatzanteil von 39,88 %, gestützt durch strenge Barrierefreiheitsvorschriften und Datenschutzgesetze, die etablierte Anbieter mit zertifizierten Lösungen begünstigen. Das regionale Wachstum verlangsamt sich auf einen CAGR von 5,55 %, da der Bestand an Straßenmobiliar bereits umfangreich ist; der Großteil der Ausgaben fließt nun in Nachrüstungen, bei denen veraltete Einheiten durch Modelle mit Recyclingmaterialien und DSGVO-konformen Sensoren ersetzt werden. Nördliche Länder beschleunigen zudem die Einführung solarbetriebener Bänke, die die langen Sommertage nutzen.
APAC-Markt für urbanes/städtisches Straßenmobiliar
Asien-Pazifik führt mit einem prognostizierten CAGR von 8,14 %, da die Megastadtentwicklung – insbesondere in China – urbanes Mobiliar im großen Maßstab im Rahmen standardisierter Smart-City-Beschaffungsrahmen einsetzt. Südkoreas klimatisierte Wartehallen und Japans katastrophenresistente Kioske setzen hohe technische Maßstäbe. Australiens Kommunen bündeln Werbekonzessionen mit Nachhaltigkeitsklauseln und steigern so die Nachfrage nach lokal beschafften Recyclingverbundwerkstoffen, während ASEAN-Städte kostengünstige modulare Sortimente verfolgen, um Infrastrukturbudgets zu strecken.
Nordamerikanischer Markt für urbanes/städtisches Straßenmobiliar
Nordamerika verzeichnet einen CAGR von 6,05 %, angetrieben durch staatliche Infrastrukturförderungen und robuste Außenwerbungsökosysteme, die Haltestellenaufrüstungen subventionieren. Das BIM-gestützte Korridorprojekt der Los Angeles Metro steht exemplarisch für anspruchsvolle Ausschreibungsanforderungen, die die Markteintrittsbarrieren erhöhen. Kanadas Smart Cities Challenge finanziert datenreiche Pilotprojekte für Straßenmobiliar, und Mexikos Stadterneuerungsprogramme eröffnen Chancen für langlebige, dennoch erschwingliche Metall-Holz-Hybride, was die Anbietervielfalt im Markt für urbanes/städtisches Straßenmobiliar verbreitert.
Wertschöpfungskettenanalyse
Vorgelagert kombiniert die Wertschöpfungskette für urbanes Stadtmobiliar Metalle, Kunststoffe, Holz, Beton und Verbundwerkstoffe mit recycelten und upgecycelten Vorprodukten, die über lokale Verarbeitungszentren geleitet werden, um die Rückverfolgbarkeit für die öffentliche Beschaffung zu gewährleisten. Auf mittlerer Wertschöpfungsstufe fertigen Akteure Metallverarbeitung, Gussteile und Verbundprofile und integrieren anschließend digitale Hardware für intelligente Bänke, Kioske und Unterstände. Nachgelagert wird die Beschaffung von Kommunalbehörden und Verkehrsbetrieben über Ausschreibungen und Rahmenverträge dominiert, oft gebündelt mit Installations-, Wartungs- und Asset-Management-Verpflichtungen. Anbieter von Außenwerbung wie JCDecaux und Clear Channel Outdoor treten als Lösungsintegratoren auf, indem sie Unterstände und Kioske über mehrjährige Konzessionen finanzieren und dabei Daten-, Analyse- und Lebenszyklusdienste anbieten, die die Gesamtbetriebskosten über Erneuerungen und Nachrüstungen hinweg beeinflussen.
Wettbewerbslandschaft
Der Markt für urbane/Straßenmöbel ist stark fragmentiert, was auf erhebliche Chancen für regionale Spezialisten und technologieorientierte Neueinsteiger hindeutet. Die führenden Akteure halten einen relativ kleinen Anteil am Gesamtmarkt, wobei JCDecaux SA durch seinen integrierten Ansatz, der Werbung mit intelligenten Möbellösungen kombiniert, die Führungsposition innehat. Diese Fragmentierung entsteht durch vielfältige regionale Anforderungen, einzigartige Installationsumgebungen und unterschiedliche kommunale Beschaffungsprozesse, die häufig maßgeschneiderte Angebote gegenüber standardisierten Produkten priorisieren. Clear Channel Outdoor Holdings Inc. nutzt seine starken Außenwerbebeziehungen, um intelligente Möbelinstallationen durch Erlösbeteiligungsmodelle zu unterstützen. Diese Faktoren schaffen sowohl Herausforderungen als auch Chancen für Unternehmen, die ihre Präsenz in verschiedenen Regionen ausbauen wollen.
Wettbewerbsvorteile in diesem Markt werden zunehmend durch technologische Integration, Nachhaltigkeitspraktiken und die Fähigkeit geprägt, komplexe öffentliche Beschaffungsprozesse zu managen. Unternehmen wie Metalco Srl zeichnen sich dadurch aus, dass sie modulare Designfähigkeiten mit Expertise in traditionellen Materialien kombinieren, um architektonisch geprägte Projekte anzusprechen. Neuere Marktteilnehmer konzentrieren sich unterdessen auf die Einbettung von IoT-Technologie und die Entwicklung von Datenanalyseplattformen zur Verbesserung der städtischen Infrastruktur. Der Erfolg im Sektor hängt von der Fähigkeit eines Unternehmens ab, Produkte an unterschiedliche regulatorische und kulturelle Kontexte anzupassen und gleichzeitig Smart-City-Ziele zu erfüllen. Diese Nachfrage nach Individualisierung verstärkt die geringe Marktkonzentration und eröffnet Raum für Nischeninnovationen.
Die Einhaltung internationaler Standards ist inzwischen eine kritische Anforderung, insbesondere für Lieferanten, die auf Industrieländer abzielen. Hersteller müssen Barrierefreiheitsvorschriften wie ISO 21542, Umweltkriterien wie ISO 14001 und Datenschutzgesetze einschließlich der DSGVO erfüllen. Infolgedessen werden Partnerschaften zwischen traditionellen Möbelherstellern und Technologieunternehmen immer häufiger mit dem Ziel, End-to-End-Lösungen für intelligente städtische Umgebungen zu liefern. Diese Allianzen ermöglichen die Verbindung von ästhetischer Langlebigkeit mit fortschrittlichen digitalen Funktionen wie Konnektivität, Datenerhebung und Fernüberwachung. Die Fähigkeit, integrierte, konforme und stadtspezifische Lösungen anzubieten, wird zum entscheidenden Merkmal erfolgreicher Akteure in der sich entwickelnden Landschaft der urbanen/Straßenmöbel.
Marktführer im Bereich urbane/Straßenmöbel
-
JCDecaux SA
-
Clear Channel Outdoor Holdings Inc.
-
Metalco Srl
-
Landscape Forms Inc
-
Street Furniture Australia Pty Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für städtisches/Straßenmobiliar Unternehmen in diesem Bericht
- JCDecaux SA
- Clear Channel Outdoor Holdings Inc.
- Metalco Srl
- Landscape Forms Inc.
- Street Furniture Australia Pty Ltd
- Furnitubes International Ltd
- Astra Street Furniture
- Site Furniture Ltd (UK)
- Victor Stanley Inc.
- Bench Depot
- KELOX (Oaklands Group)
- Driade Srl
- mmcité 1 a.s.
- Maglin Site Furniture
- Forms+Surfaces Inc.
- Hauser Site Furnishings
- Broxap Ltd
- Smith Steel & Fabrication Inc.
- Bigbelly Solar Inc.
- oOh!media Ltd
- Lamar Advertising Company
Lesen Sie die Analyse der städtisches/Straßenmobiliar-Unternehmen
Marktchancen und Zukunftsaussichten
Intelligentes Stadtmobiliar, das Fahrgastinformationen, Sensoren, Konnektivität und digitale Displays kombiniert, schafft Weißräume an Verkehrsknotenpunkten, Bahnhöfen, Flughäfen und dicht besiedelten Geschäftsvierteln. Der 10-jährige Exklusivvertrag von JCDecaux zum Betrieb von Werbeflächen für die Luxemburgische Staatsbahn (CFL) ab dem 1. Juni 2026 mit einem 100-prozentig digitalen Angebot veranschaulicht, wie Anbieter integrierte Hardware und digitale Netzwerke in Mobilitätskorridoren bereitstellen können. Die Metro-Konzession in Helsinki und Espoo, die im Juli 2026 beginnt, zeigt zudem den Trend zu digital gestützten Modernisierungen in stark frequentierten Verkehrsumgebungen.
Materialien der Kreislaufwirtschaft und lokalisierte Netzwerke für recycelte Vorprodukte prägen zunehmend die Beschaffungssprache, insbesondere dort, wo Recyclinganteil und Rückverfolgbarkeit priorisiert werden. Der EU-Aktionsplan für die Kreislaufwirtschaft und die Verordnung über Ökodesign-Anforderungen für nachhaltige Produkte setzen Erwartungen an den Recyclinganteil, während das „Buy Recycled Directory“ des Bundesstaates Victoria die Präferenz des öffentlichen Sektors für Mobiliar mit Recyclinganteil in Australien signalisiert. Modulare und anpassungsfähige Designs, gekoppelt mit standardisierten Lieferketten in Europa, dem Vereinigten Königreich und den USA, ermöglichen einen schnelleren Einsatz in den Bereichen Mikromobilität, Bordsteinmanagement und öffentliche Räume mit erweiterter Nutzung.
Neueste Industrielle Entwicklungen in Markt für städtisches/Straßenmobiliar
- April 2026: Erhalt eines langfristigen Vertrags für ein digitales Out-of-Home-Werbenetzwerk am Western Sydney International Airport, wobei der Betrieb ab Oktober 2026 aufgenommen werden soll. Der Start erweitert das digitale Werbeinventar von JCDecaux im Zusammenhang mit einem wichtigen internationalen Verkehrsknotenpunkt und stärkt seine Rolle in der Konvergenz von Stadtmobiliar und Medien im Stadtmaßstab. Der Vertrag stärkt die Präsenz von JCDecaux an wichtigen Verkehrsknotenpunkten, ermöglicht breitere kanalübergreifende Monetarisierungsmöglichkeiten und verbessert die Sichtbarkeit im Flughafenbereich für Werbetreibende.
- April 2026: JCDecaux SE - Erhalt eines langfristigen Vertrags für ein digitales Out-of-Home-Werbenetzwerk am Western Sydney International Airport, betriebsbereit ab Oktober 2026. Die Vereinbarung erweitert die Reichweite bei Reisenden und Flughafenpersonal und vergrößert die Netzwerkreichweite des Unternehmens in stark frequentierten Korridoren. Diese Entwicklung stärkt die Positionierung von JCDecaux in verkehrsorientierten Medien und unterstützt datengetriebene Monetarisierung und erweiterte Umsatzströme.
- Februar 2026: JCDecaux SE - Erwarteter Start von Retail-Media-OOH/DOOH-Werbung in Carrefour- und Carmila-Einkaufszentren in Frankreich und Spanien. Die Erweiterung des werbenahen digitalen Inventars an Einzelhandelsstandorten erhöht die Netzwerkreichweite unter Käufern. Sie vergrößert die digitale Netzwerkreichweite von JCDecaux in Einkaufszentrumsumgebungen und kann datengetriebene Monetarisierung und kanalübergreifende Angebote verbessern.
Markt für städtisches/Straßenmobiliar Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt für urbane Straßenmöbel als Verkaufswert zweckgebundener Einrichtungsgegenstände für öffentliche Räume erfasst, die den Komfort, die Sicherheit und grundlegende Dienstleistungen in städtischen Außenbereichen verbessern und für die Installation in Straßen, Parks, Verkehrsbereichen und ähnlichen öffentlichen Standorten beschafft werden.
Ausschlüsse aus dem Umfang: Wir schließen Möbel für Gebäudeinnenräume sowie temporäre, ausschließlich für Veranstaltungen bestimmte Einrichtungsgegenstände aus, die nicht für eine dauerhafte oder halbdauerhafte öffentliche Außeninstallation vorgesehen sind.
Segmentierungsübersicht
- Nach Produkttyp
- Bänke & Tische
- Abfallbehälter
- Poller & Barrieren
- Transitunterstände & Kioske
- Fahrradständer & Mikromobilitätshubs
- Sonstige (Pflanzgefäße, Beschilderung, Baumroste, Liegestühle, Aschenbecher usw.)
- Nach Material
- Metall
- Holz
- Beton
- Kunststoff & Verbundwerkstoffe
- Sonstige (Recycelte/aufgewertete Materialien, Glas, Stein)
- Nach Installationsstandort
- Parks & Erholungsgebiete
- Straßen & Gehwege
- Öffentliche Verkehrsknotenpunkte
- Geschäftsbezirke & Campusanlagen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Südostasien
- Rest von Asien-Pazifik
- Naher Osten & Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten & Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um das Nachfrageumfeld und die gängigsten Beschaffungsmuster für städtische Infrastrukturmöbel zu erfassen, bevor wir mit der primären Validierung begannen. Wir stützten uns auf öffentliche Quellen wie die Bauausgabenreihe des US Census Bureau, Eurostat-Indikatoren für Bau und öffentlichen Sektor sowie UN-Comtrade-Handelsströme für relevante Metall- und Kunststoffartikel, die häufig mit Straßenmöbelkomponenten in Zusammenhang stehen.
Um die Ausgaben mit straßenbezogenen Anwendungsfällen zu verknüpfen, haben wir außerdem Materialien und Beschaffungssignale aus Quellen wie Publikationen der Weltbank zur Stadtentwicklung, OECD-Stadtstatistiken sowie Normen und Sicherheitsreferenzen ausgewertet, die Designentscheidungen und Ersatzzyklen beeinflussen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden genutzt, um Preisentwicklungen, Auftragsbestandskommentare und geografische Exposition zu verstehen; diese wurden anschließend mit einem kostenpflichtigen Abonnement für Unternehmensfinanzdaten und einem weiteren kostenpflichtigen Abonnement zur Patentrecherche für intelligente und vernetzte Straßenmöbelfunktionen abgeglichen. Diese Desk-Research-Quellen sind illustrativ; während der Datenerhebung, Querprüfung und Klärung wurden viele weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu bestätigen, was Kommunen und Projektträger tatsächlich beschaffen, wie häufig Anlagen ersetzt werden und wie sich die Preisgestaltung mit Materialien, Vandalismusschutzmerkmalen und Installationskomplexität verändert. Wir sprachen mit einer Mischung aus Herstellern, Händlern, Auftragnehmern sowie Käufern und Planern in den wichtigsten Regionen, damit Annahmen aus der Desk Research angepasst werden konnten, wo das lokale Beschaffungsverhalten abweicht.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 21 % | APAC: 45 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 24 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 55 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Unser Marktmodell beginnt mit einer Top-down-Rekonstruktion der adressierbaren Ausgaben im Zusammenhang mit der Aufwertung städtischer öffentlicher Räume und filtert diese anschließend durch typische Straßenmöbel-Zuteilungsanteile, die in Ausschreibungen, Projektplänen und Käuferinterviews beobachtet wurden. Nachdem der Ausgabenpool festgelegt ist, wird er anhand von Urbanisierungstempo, öffentlichen Infrastrukturbudgets sowie Straßen- und Parkverbesserungsaktivitäten auf die Regionen verteilt, und die endgültige Größenbestimmung wird abschließend vorgenommen.
Um die Ergebnisse realistisch zu halten, haben wir selektive Bottom-up-Prüfungen durchgeführt, um die Gesamtwerte zu validieren, beispielsweise durch Stichprobenpreise für gängige Möbelartikel, Kanalaufschläge und Lieferantenumsatzaufteilungen aus Interviews oder öffentlichen Einreichungen. Zu den im Modell erfassten Schlüsselinputs zählen die Intensität der öffentlichen Auftragsvergabe, Ersatzzyklen für stark beanspruchte Anlagen, Materialkostenentwicklung für Stahl, Aluminium, Beton und Kunststoffe, die Einführung intelligenter Zusatzfunktionen (Beleuchtung, Sensoren, Konnektivität) sowie Bau- und Renovierungsaktivitäten, die neue Installationen antreiben. Für die Prognose haben wir in erster Linie Szenarioanalysen eingesetzt, die durch Expertenmeinungen zu Budgetzeitplänen und Projektverschiebungen gestützt werden; anschließend wurden die Szenarien kalibriert, damit die endgültige Kurve mit der beobachteten Preisentwicklung und den Nachfrageindikatoren konsistent bleibt. Wo in kleineren Ländern Datenlücken bestehen, haben wir regionale Quoten und Installationsdichtekennzahlen verwendet und diese nach primärem Feedback angepasst, damit das Modell die fragmentierte Nachfrage nicht überschätzt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, damit kein einzelner Datenpunkt die endgültige Zahl bestimmt. Modellergebnisse werden mit unabhängigen Signalen wie öffentlichen Ausschreibungsvolumina, Bauindikatoren und Handelsbewegungen für verwandte Materialien verglichen; größere Abweichungen werden vor der Freigabe erneut geprüft.
Wenn eine Annahme instabil erscheint – etwa eine abrupte Preisverschiebung bei einem Schlüsselmaterial oder eine plötzliche Änderung der öffentlichen Investitionsleitlinien – nehmen wir erneut Kontakt zu den relevanten Befragten auf, um Richtung und Zeitpunkt zu bestätigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen; vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße für urbane Straßenmöbel von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für urbane Straßenmöbel können selbst dann voneinander abweichen, wenn das Thema ähnlich erscheint, da die einbezogene Produktgrenze und der Zeitpunkt der Preisannahmen nicht über alle Quellen hinweg einheitlich sind. Abweichungen entstehen auch dadurch, ob Schätzungen auf ein Beschaffungsjahr, ein Versandjahr oder ein Installationsjahr ausgerichtet sind, was beeinflusst, was erfasst wird.
In dieser Studie werden der Aktualisierungsrhythmus und der Zeitpunkt der Währungsumrechnung über das gesamte Prognosefenster hinweg konsistent gehalten, und die durchschnittlichen Verkaufspreise werden vor der Finalisierung der Gesamtwerte anhand aktueller Ausschreibungsergebnisse und Interview-Feedback erneut überprüft. Dies ist der Hauptgrund, warum der Wert für 2026 bei Mordor Intelligence dort landet, wo er liegt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,17 Mrd. USD (2026) | |
| Branchenpublikation A | 10,60 Mrd. USD (2024) | Verwendet eine Basis von 2024 und scheint sich auf historische Aggregation zu stützen, ohne die Nachfrage nach Neuinstallationen klar von der Ersatznachfrage zu trennen, was Märkte mit aktiven Sanierungszyklen unterschätzen kann. |
| Handelsmitteilung B | 9,86 Mrd. USD (2024) | Die Zahl wird in einer pressemitteilungsartigen Zusammenfassung kommuniziert, mit begrenzter Klarheit über Umfangsgrenzen und Preisbasis; die Jahresausrichtung weicht von einer auf die Beschaffung im Jahr 2026 ausgerichteten Perspektive ab, was die Größe komprimieren kann. |
Die Tabelle zeigt, dass ein Großteil der Streuung durch die Wahl des Basisjahres sowie durch den Umgang mit Preisgestaltung und Ersatzaktivitäten innerhalb des Nachfragepools bedingt ist. Wenn der Umfang an die öffentliche Raumbeschaffung geknüpft und die Annahmen durch wiederholte Prüfungen von Preisgestaltung und Beschaffungsrhythmus revalidiert werden, wird die resultierende Marktgröße leichter nachvollziehbar und mit denselben Schritten reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für urbane Straßenmöbel im Jahr 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 16,95 Milliarden USD erreichen, was eine CAGR von 6,85 % über 2026–2031 widerspiegelt.
Welche Region wird voraussichtlich bis 2031 das stärkste Wachstum verzeichnen?
Asien-Pazifik soll die höchste CAGR von 8,14 % erzielen, angetrieben durch umfangreiche Investitionen in Smart Cities.
Welche Produktkategorie wächst am schnellsten?
Transitunterstände und Kioske führen das Wachstum mit einer erwarteten CAGR von 8,02 % bis 2031 an.
Welches Materialsegment gewinnt aufgrund von Nachhaltigkeitspolitiken an Bedeutung?
Recycelte und aufgewertete Materialien sollen mit einer CAGR von 7,68 % wachsen, da Kreislaufwirtschaftsmandate in Kraft treten.
Wie finanzieren Städte Modernisierungen mit Hochtechtechnologie-Möbeln?
Viele Kommunen setzen auf werbebasierte Modelle oder öffentlich-private Partnerschaften, die Erlöse teilen und Investitionskosten ausgleichen.