
Analyse des Heimmöbelmarkts der Vereinigten Staaten durch Mordor Intelligence
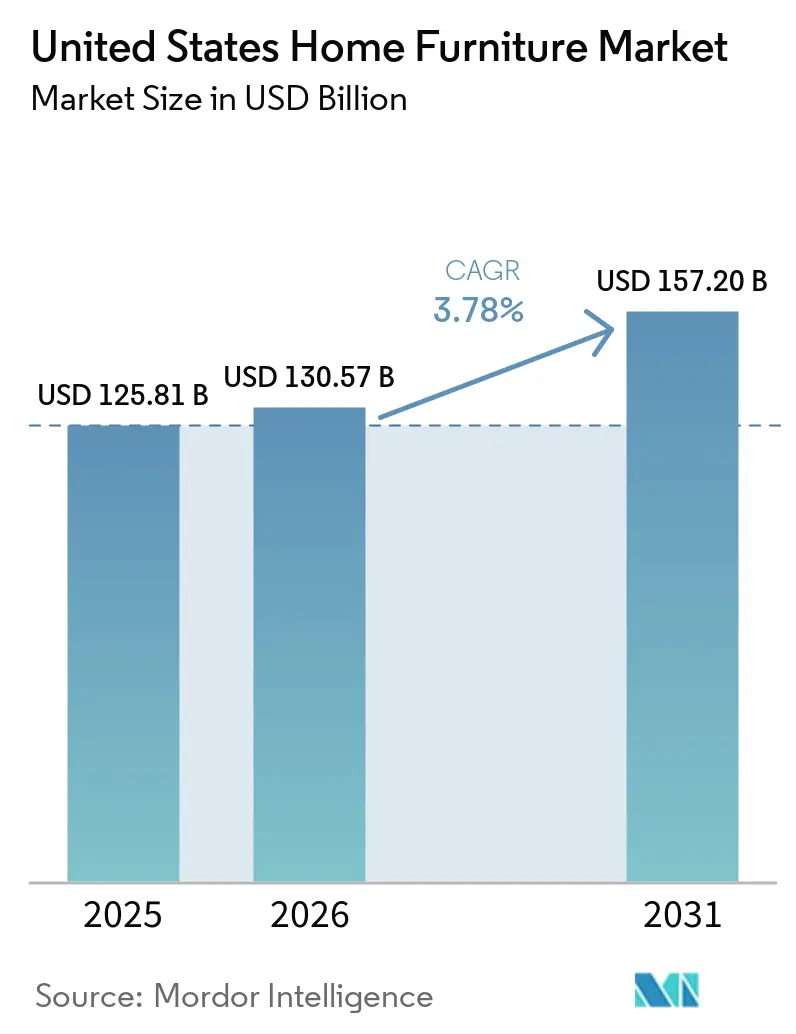
Die Marktgröße für Heimmöbel in den Vereinigten Staaten wurde im Jahr 2026 auf 130,6 Milliarden USD geschätzt und soll von 135,5 Milliarden USD im Jahr 2027 auf 160,2 Milliarden USD bis 2032 wachsen, bei einem CAGR von 3,41 % während des Prognosezeitraums (2027–2032).
In den Vereinigten Staaten bieten renovierungsbedingte Einrichtungsbedürfnisse sowie die Kombination aus stationären und digitalen Vertriebskanälen Wachstumspotenzial. Die im April 2025 angekündigten US-Zolländerungen schufen Beschaffungsrisiken, gefolgt von ausgewählten Holzproduktzöllen, die im Oktober 2025 eingeführt wurden, um erklärten nationalen Sicherheitsbedenken zu begegnen. Hohe Wohnkosten und Finanzierungshürden schränken die umzugsbedingte Nachfrage ein, sodass das Wachstum davon abhängt, Haushalte mit einem spezifischen Einrichtungsbedarf zu erreichen. Einzelhändler, die Polstermöbelauswahl mit Bestellung und Lieferung kombinieren, konkurrieren um diesen engeren Kreis von Haushalten, während Zölle auf betroffene gepolsterte Holzmöbelimporte die Beschaffungskosten für diese Produkte erhöhen.
Wesentliche Erkenntnisse des Berichts
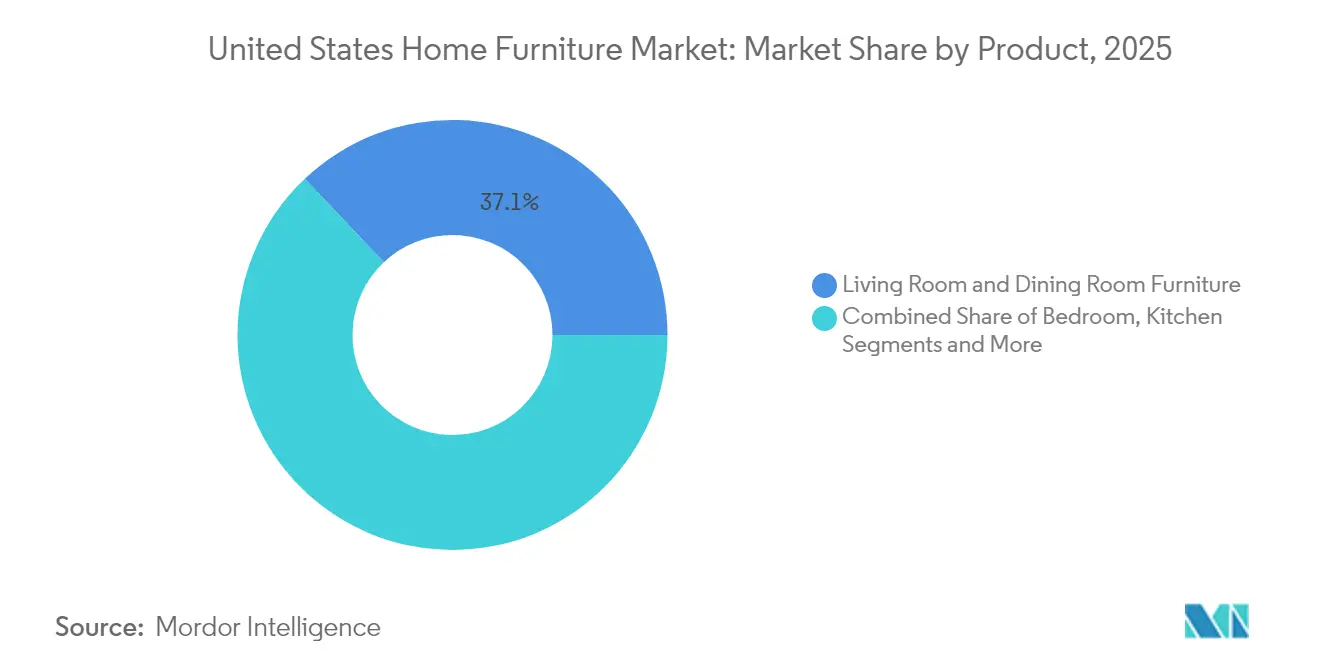
- Nach Produkt führten Wohnzimmer- und Esszimmermöbel mit einem Anteil von 36,95 % an der Marktgröße für Heimmöbel in den Vereinigten Staaten im Jahr 2026, während Schlafzimmermöbel mit einem CAGR von 3,8 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
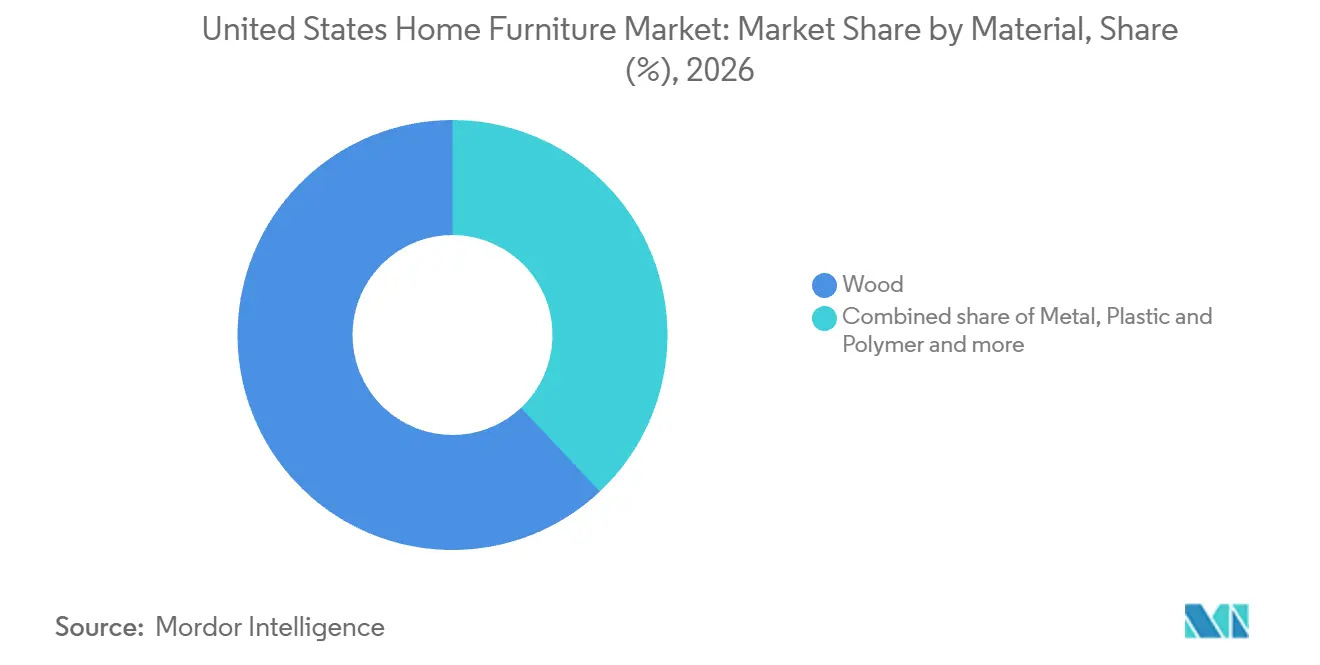
- Nach Material hielt Holz im Jahr 2026 den führenden Marktanteil von 62,02 % am Markt für Heimmöbel in den Vereinigten Staaten, und Kunststoff- und Polymermöbel sollen mit einem CAGR von 4,3 % im Zeitraum 2027–2032 das stärkste Wachstum erzielen.
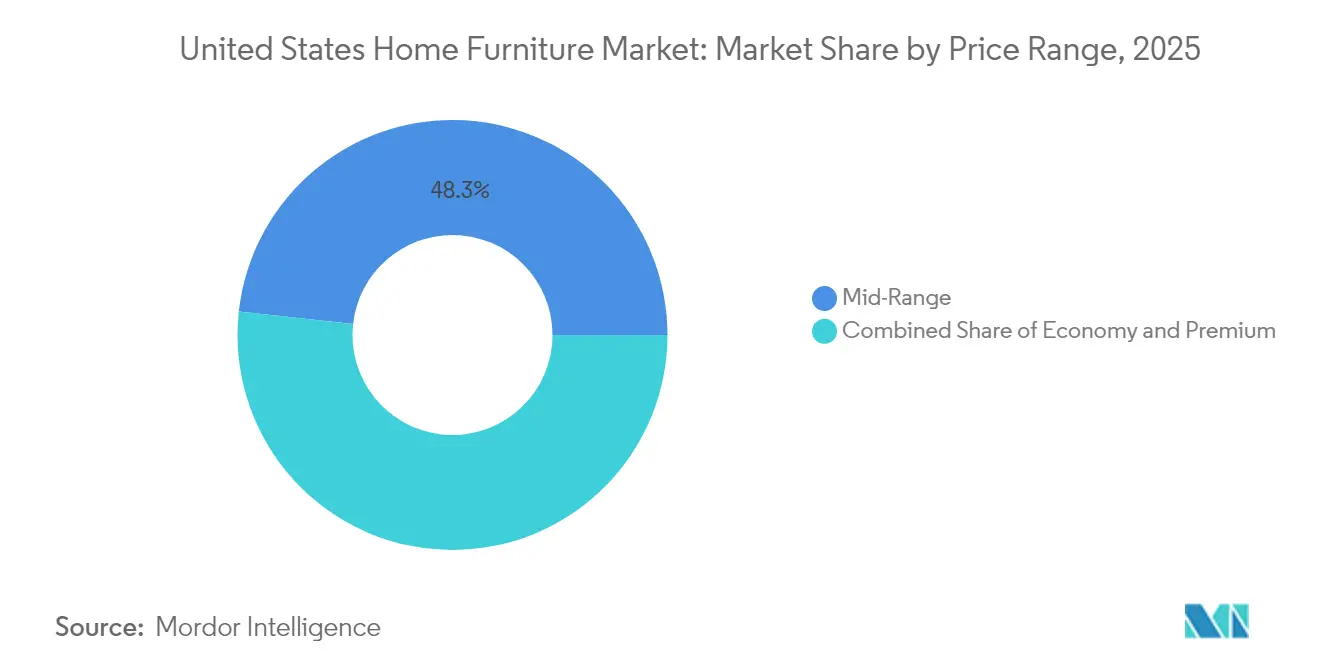
- Über alle Preisklassen hinweg führten Möbel im mittleren Preissegment mit 48,14 % des Marktwerts im Jahr 2026, wobei Premiummöbel mit einem CAGR von 4,65 % im Zeitraum 2027–2032 das stärkste Wachstum prognostiziert wird.
- Möbelfachgeschäfte, einschließlich exklusiver Markengeschäfte, führten den Vertrieb mit 74,6 % des Marktwerts im Jahr 2026 an, während der Online-Kanal mit einem CAGR von 6 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
- Geografisch führte der Westen mit 27 % des Marktwerts im Jahr 2026, und der Südwesten soll mit einem CAGR von 4,85 % im Zeitraum 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbesserte Erschwinglichkeit von Eigentumswohnungen fördert die Nachfrage nach modularen, multifunktionalen Möbeln | +0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigende Ausgaben für Hausrenovierungen | +2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Rasantes Wachstum von D2C-Online-Möbel-Start-ups mit kostenloser Rückgabelogistik | +0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Einwanderungsbedingte Haushaltsgründungen erhöhen Erstanschaffungen von Möbeln | +0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Staatliche Nachhaltigkeitsförderungen beschleunigen die Akzeptanz von ökozertifizierten Holzprodukten | +0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| KI-gestützte AR/VR-Visualisierungstools steigern die Konversionsrate | +0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbesserte Erschwinglichkeit von Eigentumswohnungen fördert die Nachfrage nach modularen, multifunktionalen Möbeln
Ein Käufer einer Eigentumswohnung, der eine neu erworbene Einheit einrichtet, kann von modularen Möbeln profitieren, wenn einzelne Komponenten das Raumlayout berücksichtigen. Eine verbesserte Kauferschwinglichkeit würde die Möglichkeit für diese erste Einrichtungsentscheidung erweitern. Multifunktionale Designs können zudem mehr als einen Verwendungszweck auf derselben Grundfläche erfüllen und verknüpfen so die Attraktivität des Produkts mit dem Raum, den es einnimmt. In einer kleineren Einheit kann die Kombination von Sitzgelegenheit und Stauraum in einem Möbelstück einen gemeinsamen Wohnbereich ausstatten, ohne jedem Zweck eine separate Bodenfläche zuzuweisen. Der Erstkäufer einer Eigentumswohnung kann dann mehrere Nutzungszwecke auf einer kleineren Grundfläche in einem einzigen Kauf abdecken, was ein multifunktionales Möbelstück zur Alternative gegenüber einem teilweise unausgestatteten Raum macht.
Steigende Ausgaben für Hausrenovierungen
Renovierungen schaffen eine Gelegenheit zur Neueinrichtung bestehender Häuser, wenn Projekte die Nutzung von Räumen verändern. Der Nationale Verband der Hausbauer berichtete, dass die inflationsbereinigten Renovierungsausgaben in den Vereinigten Staaten von 2023 bis 2025 um mehr als 10 % gestiegen sind.[1] Dieser Anstieg wurde mit einem alternden Wohnungsbestand und rekordhohen Eigenkapitalgewinnen für bestehende Hauseigentümer in Verbindung gebracht. Projekte, die das Layout eines Raums verändern, können einen neuen Bedarf an fertigen Möbeln schaffen, selbst wenn der Haushalt dieselbe Adresse behält. Für Anbieter bietet eine Raumumgestaltung einen verlässlicheren Einrichtungsanlass als eine kosmetische Reparatur, da die neue Nutzung Sitzgelegenheiten, Stauraum oder Arbeitsflächen erfordern kann.
Rasantes Wachstum von D2C-Online-Möbel-Start-ups mit kostenloser Rückgabelogistik
Direktplattformen zu Herstellern bieten Käufern von Maßmöbeln eine weitere Möglichkeit, eine fertige Bestellung mit der Produktion zu verbinden. NoLogo startete am 23. Juni 2025 eine US-E-Commerce-Plattform für hochwertige Maßmöbel, die eine digital native Lieferkette und Direktproduktion beim Hersteller nutzt. Ein solches Modell kann Produktkonfiguration und Auftragsabwicklung in einer einzigen Online-Kaufreise vereinen. Für einen Käufer, der ein hochwertiges Maßstück in Betracht zieht, ohne es persönlich zu sehen, kann eine kostenlose Rückgabe, sofern angeboten, das finanzielle Risiko einer Online-Bestellung senken. Die Kombination aus Direktbestellung und diesem Schutz kann Maßmöbel für Käufer erschwinglich machen, die sich nicht auf einen unwiderruflichen Fernkauf einlassen möchten.
Einwanderungsbedingte Haushaltsgründungen erhöhen Erstanschaffungen von Möbeln
Einwanderung kann eine Einrichtungsgelegenheit schaffen, wenn neu ankommende Bewohner einen eigenständig bewohnten Haushalt gründen. Im Jahr 2025 schätzte das US-Volkszählungsamt eine bestehende Basis von 12,13 Millionen Ehepaarhaushalten mit einem im Ausland geborenen Haushaltsvorstand, mit einer Fehlerquote von 287.400. Der Möbelbedarf innerhalb dieser etablierten Haushaltsbasis kann den Ersatz abgenutzter Stücke oder das Hinzufügen einer Funktion zu einem bereits ausgestatteten Raum umfassen. Wenn Neuankömmlinge einen zusätzlichen eigenständigen Haushalt gründen, kann eine Erstausstattung stattdessen Sitz-, Schlaf- und Stauraumbedarfe kombinieren. Einzelhändler, die diese Erstausstattung bedienen, können ein koordiniertes Raumset anbieten und den Bedarf, mehrere Funktionen gleichzeitig auszustatten, für einen Mehrstückkauf nutzen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zinssatzbedingte Verlangsamung des Wohnungsmarkts dämpft den Verkauf hochpreisiger Möbel | -0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Fracht- und Hafenverzögerungen verlängern die Liefervorlaufzeiten | -0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| US-Importpreiskonkurrenz im Rahmen des USMCA drückt die inländischen Margen | -0.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Steigende Importdurchdringung trotz Section-301-Zöllen | -0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zinssatzbedingte Verlangsamung des Wohnungsmarkts dämpft den Verkauf hochpreisiger Möbel
Für den Zeitraum bis zum 29. August 2026 verknüpfte Bassett Furniture eine unterdurchschnittliche Wohnungsmarktaktivität mit einer rückläufigen Nachfrage nach Möbeln und Wohneinrichtungen.[2] Die Einschätzung des Unternehmens nannte höhere Immobilienpreise, Hypothekenzinsen, die Bindung an Niedrigzinshypotheken und wirtschaftliche Unsicherheit als gemeinsamen Kontext. Vorabschätzungen des Volkszählungsamts zeigten, dass die Umsätze von Möbel- und Wohneinrichtungsgeschäften im Zeitraum Januar bis September 2026 um 1,5 % unter dem Niveau des gleichen Zeitraums 2025 lagen. Die Einzelmonatsschätzung für September derselben Geschftskategorie stieg im Jahresvergleich. Das bisherige Jahresdefizit bei den Ladenverkäufen wurde durch den Anstieg im September nicht ausgeglichen, was die Grundlage für eine breite Erholung der Möbelnachfrage einschränkt.
Anhaltende Fracht- und Hafenverzögerungen verlängern die Liefervorlaufzeiten
RH, ein globaler Einzelhändler für Wohneinrichtungen, führte Störungen seiner Lieferungen und Beschaffung auf die am 2. April 2025 angekündigten US-Zölle zurück. Das Unternehmen berichtete, dass Versandstörungen im April und Mai 2025, die auf rasche Änderungen der US-Zollpolitik zurückzuführen waren, Lieferungen von Gartenmöbeln verzögerten und zu Umsatzverlusten während der US-Verkaufssaison führten. Im zweiten Quartal 2025 meldete das Unternehmen eine Lücke von rund 5,4 Prozentpunkten zwischen seinen globalen Auftragsbedarfs- und Umsatzwachstumsraten aufgrund von Zollstörungen. Im vierten Quartal 2025 beeinträchtigten zollbedingte Neubeschaffungen sowie höher als erwartete Rückstands- und Sonderbestellungsbestände die unternehmensweiten Nettoumsätze um rund 30 Millionen USD. Zollbedingte Versand- und Beschaffungsstörungen können saisonalen Möbelverkäufern ihr Verkaufsfenster kosten und andere Bestellungen auf die Umsatzrealisierung warten lassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Wohnzimmer und Esszimmer skalieren mit SchlafzimmerintegrationWohnzimmer- und Esszimmermöbel machten im Jahr 2026 einen Anteil von 36,95 % an der Marktgröße für Heimmöbel in den Vereinigten Staaten aus und bildeten damit das größte Segment. Haverty Furniture Companies meldete zweistellige Umsatzsteigerungen in seinen Polstermöbel- und Esszimmerkategorien im gesamten US-Einzelhandelsgeschäft im zweiten Quartal 2026. Ein Polstermöbelkauf und ein Esszimmerkauf können separate Haushaltsaktivitäten abdecken und geben dem kombinierten Segment mehrere Zugangswege zu einer Wohneinrichtungsentscheidung. Havertys Wachstum sowohl bei Polstermöbeln als auch im Esszimmerbereich gibt Einzelhändlern einen Grund, die Breite des kombinierten Segments beizubehalten, anstatt sich auf eine Kategorie zu verlassen.
Schlafzimmermöbel sollen mit einem CAGR von 3,8 % im Zeitraum 2027–2032 wachsen und damit das am schnellsten wachsende Segment darstellen. Somnigroup International übernahm Mattress Firm am 5. Februar 2025 und fügte damit US-Einzelhandelsgeschäfte und Vertriebszentren hinzu. Das Einzelhandelssegment von Mattress Firm erzielte von dieser Übernahme bis zum 31. Dezember 2025 einen US-Nettoumsatz von 3,51 Milliarden USD. Ein Bettenher- und -vertreiber verfügt damit über ein substanzielles Einzelhandelsgeschäft, das Schlafproduktekäufer bedient und Schlafzimmerkäufe mit Produktion und Vertrieb innerhalb derselben Unternehmensgruppe verbindet.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Material:
Holzvertriebskapazität und Polymer-EinzelhandelsreichweiteHolz repräsentierte im Jahr 2026 einen Marktanteil von 62,02 % am Markt für Heimmöbel in den Vereinigten Staaten und bildete damit das größte Segment. Im Jahr 2025 schloss Woodbridge Furniture einen rund 50.000 Quadratfuß großen Anbau an sein Lager- und Vertriebsgelände in Thomasville, North Carolina, ab und schuf damit mehr Platz für seine Holzmöbel- und Polstermöbellinien. Das Projekt brachte das Gebäude auf 114.000 Quadratfuß und konsolidierte den Versand von 2 Standorten auf einen. Das Holzmöbelsortiment umfasst Betten, Esstische, Schränke und Schreibtische. Die Bündelung dieses Sortiments hinter einem einzigen Versandbetrieb macht den zusätzlichen Lagerraum über alle Raumkategorien hinweg nutzbar, anstatt die Erweiterung an eine einzelne Produktlinie zu knüpfen.
Kunststoff- und Polymermöbel sollen mit einem CAGR von 4,3 % im Zeitraum 2027–2032 wachsen und damit das am schnellsten wachsende Segment darstellen. POLYWOOD stellt Möbel aus Holz her, das aus recyceltem Polyethylen hoher Dichte extrudiert wird. Bis September 2026 stammten rund 75 % der Umsätze von POLYWOOD als Gartenmöbeleinzelhändler aus dem E-Commerce. Diese Unternehmensverkaufsmischung verbindet ein spezifisches Recyclingmaterial mit einem Online-Fertigproduktangebot. Für Polymerhersteller kann der Verkauf von Marken-Gartenmöbeln den Einzelhandelswert des fertigen Stücks neben dem Wert der Verarbeitung von Recyclingmaterial erfassen.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Preisklasse:
Positionierung im mittleren Segment und PremiumnachfrageMöbel im mittleren Preissegment bildeten das größte Segment und machten 2026 48,14 % des Marktwerts aus. Für einen Mainstream-Haushalt kann der Aufstieg über ein Einstiegspreisprodukt durch nützliche Verbesserungen bei Sitzkomfort, Stauraum oder Verarbeitung gerechtfertigt werden. Der Anbieter im mittleren Segment kann diese Aufwertung auf alltägliche Funktionen konzentrieren, anstatt auf Premium-Designoptionen, die den Preis in Richtung Luxus treiben. Dies schafft einen Kompromiss zwischen einem Basiskauf und einer höherpreisigen Ausstattung, wobei der primäre Verwendungszweck des Raums bestimmt, welche Verbesserungen die Kosten rechtfertigen. Die kommerzielle Stärke des Segments hängt davon ab, die Aufwertung greifbar zu machen und gleichzeitig eine bedeutsame Preislücke unterhalb von Premiummöbeln zu bewahren.
Premiummöbel sollen mit einem CAGR von 4,65 % im Zeitraum 2027–2032 wachsen und damit das am schnellsten wachsende Segment darstellen. Arhaus, ein Einzelhändler für hochwertige Wohneinrichtungen, meldete im zweiten Quartal 2026 ein vergleichbares Wachstum der schriftlichen Verkäufe von 12,5 % im Jahresvergleich. Die Unternehmenskennzahl kombiniert vergleichbare Ausstellungsräume und E-Commerce, einschließlich Kataloge und andere Mailings, und verwendet eine 13-monatige Definition für vergleichbare Ausstellungsräume. Günstige Möbel können ebenfalls um einkommensstärkere Käufer konkurrieren, wobei der wertorientierte Einzelhändler Bob's Discount Furniture im zweiten Quartal 2026 wachsende Dynamik bei Kunden mit Haushaltseinkommen über 100.000 USD meldete. Premiumanbieter benötigen einen Produktunterschied jenseits der Einkommensausrichtung, da die Dynamik bei einkommensstärkeren Kunden von Bob's zeigt, dass Wohlstand ein Wertangebot nicht ausschließt.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Vertriebskanal:
Fachgeschäftsnetzwerke und wachsende Online-VerkäufeMöbelfachgeschäfte, einschließlich exklusiver Markengeschäfte, hielten mit 74,6 % des Marktwerts im Jahr 2026 den größten Segmentanteil. Arhaus betrieb zum 30. Juni 2026 109 Wohneinrichtungsausstellungsräume in 31 US-Bundesstaaten. Diese Standorte verkaufen Möbel zusammen mit anderen Wohneinrichtungsgegenständen als Teil eines integrierten Ausstellungsraum- und E-Commerce-Modells. Fachhändler mit diesem Modell können Online-Wachstum innerhalb desselben Unternehmens verfolgen und ihre Websites zu einer Wettbewerbsquelle gegenüber reinen Online-Verkäufern machen.
Der Online-Vertrieb soll mit einem CAGR von 6 % im Zeitraum 2027–2032 wachsen und damit das am schnellsten wachsende Segment darstellen. Die schriftlichen Web-Verkaufsbestellungen von Bassett Furniture stiegen in den 9 Monaten bis zum 29. August 2026 um 39 % gegenüber dem gleichen Vorjahreszeitraum. Die gelieferten Web-Verkäufe stiegen im gleichen 9-Monats-Vergleich um 34 %. E-Commerce-Umsätze waren im Vergleich zu Bassetts stationären Verkäufen gering, sodass der Anstieg der Web-Bestellungen einen sekundären Kanal innerhalb eines etablierten Ladengeschäfts entwickelte. Die geringere Wachstumsrate bei gelieferten Verkäufen macht die Konversion von Bestellung zu Lieferung zu einer separaten kommerziellen Überlegung gegenüber der Gewinnung zusätzlicher Web-Bestellungen.
Geografische Analyse
Markt für Heimmöbel im Westen
Der Westen hielt im Jahr 2026 einen Marktanteil von 27 % am Markt für Heimmöbel in den Vereinigten Staaten und war damit die größte Region. Arhaus eröffnete am 19. Dezember 2025 einen rund 19.900 Quadratfuß großen Ausstellungsraum in San Diego, Kalifornien, und fügte damit einen zweiten Standort in der Stadt hinzu. Der Einzelhändler für hochwertige Wohneinrichtungen betrieb zum 30. Juni 2026 17 Ausstellungsräume in Kalifornien. Diese Kombination aus einer Stadterweiterung und einem staatlichen Fußabdruck veranschaulicht, wie ein Einzelhändler die physische Präsenz innerhalb eines etablierten Weststandorts vertiefen kann. Der Westen hatte am 1. Juli 2025 80.146.154 Einwohner, eine große ansässige Käuferbasis für Ausstellungsraumeinzelhändler wie Arhaus.
Markt für Heimmöbel im Südwesten
Der Südwesten soll mit einem CAGR von 4,85 % im Zeitraum 2027–2032 wachsen und damit die am schnellsten wachsende Region darstellen. IKEA U.S. kündigte im Juni 2026 sein 93.000 Quadratfuß großes Webster-Geschäft im Großraum Houston an und fügte damit ein kleinformatiges Wohneinrichtungsziel hinzu. Das Betriebsgeschäft bietet Möbelbestellung und -lieferung in einem Format ohne Selbstbedienungsmöbellager und ermöglicht lokalen Einzelhandelszugang für Webster, Clear Lake, Friendswood und andere nahegelegene Gemeinden im Großraum Houston. Webster war IKEAs dritte Texas-Eröffnung im Jahr 2026 und sein zehnter Standort im Bundesstaat, was die Expansion innerhalb eines etablierten Einzelhandelsnetzwerks demonstriert.
Die aggregierten Kredit- und Debitkartendaten des Bank of America Institute zeigten, dass der Nordosten im Juni 2026 das Wachstum der gesamten Haushaltskartenausgaben nach Volkszählungsregion anführte, während das Wachstum im Mittleren Westen dem des Westens ähnlich war. Wayfair meldete über 720.000 Besucher in seinem Geschäft in Wilmette, Illinois, in seinem ersten Jahr bis zum 15. Mai 2025, was die physische Einzelhandelsreichweite im Mittleren Westen demonstriert. Im Südosten trat Bob's Discount Furniture mit einem Möbelgeschäft in Fayetteville, North Carolina, ein. Bob's Eintritt in den Südosten fügt einen lokalen Wettbewerber bei Esszimmersets, Sofas und Schlafzimmersets hinzu und erweitert die verfügbaren Möbeloptionen für nahegelegene Haushalte in North Carolina.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive von Herstellern verglichen, die betroffene Wohnpolstermöbel und Verbundholzmöbel verkaufen. Bundesvorschriften verlangen, dass betroffene Innenpolstermöbel, die ab dem 25. Juni 2021 hergestellt, importiert oder neu gepolstert werden, den Schwelbrands-Widerstandsstandards des California Technical Bulletin 117-2013 entsprechen. Hersteller müssen dauerhafte Produktkonformitätsetiketten an betroffenen Produkten anbringen, die ab dem 25. Juni 2022 hergestellt, importiert oder neu gepolstert werden. Kaliforniens Verbundholzregel gilt für Fertigwaren, die bestimmtes Hartholzsperrholz, Spanplatten oder mitteldichte Faserplatten für den Verkauf oder die Verwendung in Kalifornien enthalten.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Kalifornien |
|---|---|---|
| Zuständige Behörde | US-Verbraucherschutzbehörde für Produktsicherheit | Kalifornisches Luftressourcenamt |
| Wesentliche Instrumente oder Ausrichtung | 16 CFR Teil 1640 und California Technical Bulletin 117-2013 | Maßnahme zur Kontrolle luftgetragener Giftstoffe aus Verbundholz |
| Kommerzielle Auswirkung | Schwelbrands-Widerstandskonformität für betroffene Innenpolstermöbel und dauerhafte Produktetiketten der Hersteller | Formaldehydkonformität für betroffene Materialien; Hersteller kennzeichnen Fertigwaren oder Versandkartons |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die Bundesbewertungen „Mittel” und „Keine Änderung” spiegeln eine definierte Produkt- und Etikettierungsgrundlage sowie eine vorläufige Überprüfung additiver organischer Halogenflammschutzmittel im Jahr 2026 wider. Kaliforniens Bewertungen „Mittel” und „Keine Änderung” spiegeln definierte Material- und Etikettierungspflichten wider, wobei der Emissionsstandard Kontinuität bei der geforderten Produktleistung bietet. Der Kalender des California Office of Administrative Law für März 2026 prognostizierte die Übernahme von Verwaltungsänderungen der Verbundholz-Maßnahme zur Kontrolle luftgetragener Giftstoffe durch das Kalifornische Luftressourcenamt am 25. Dezember 2026, die Barcode- und Frachtbrief-Konformitätsoptionen entfernen und englischsprachige Konformitätssprache vorschreiben. Die kommerzielle Konsequenz wäre eine präzisere Dokumentation für betroffene Hersteller, wobei der Emissionsstandard weiterhin als Grundlage für die Produktleistung gilt.
Wertschöpfungskettenstufen
Der Wertschöpfungskettenvergleich folgt Design und Engineering, Fertigung, Vertrieb und Einzelhandel bis zum Fertigmöbelverkauf. Ashley Furniture Industries fertigt Wohnbettwaren, Kastenmöbel und Polstermöbel in US-Werken in Wisconsin, Mississippi, North Carolina und Pennsylvania. Seine integrierten Design-, Engineering-, Lager- und Versandaktivitäten veranschaulichen, wie ein Anbieter mehrere Stufen koordiniert, bevor Produkte Einzelhandelspartner erreichen. Die Integration platziert die kommerzielle Rendite im Möbelverkauf über verbundene Aktivitäten, während Produktions- und Versandkoordination zu einer internen Betriebsaufgabe wird.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Design und Produktentwicklung | Möbeldesigner wie Ashley Furniture Industries und Arhaus | Im Möbelverkauf eingebetteter Designwert | Übersetzung von Designs in produzierbare Fertigsortimente | Design- und Fertigungsüberprüfungen verknüpfen |
| Fertigung | Wohnmöbelhersteller wie Ashley Furniture Industries; Polstermöbelhersteller wie Arhaus | Fertigmöbelverkäufe | Koordination von Bettwaren-, Kastenmöbel- und Polstermöbelabläufen | Produktion nach jeder Fertigungsdisziplin organisieren |
| Lagerung und Vertrieb | Anbieter mit Lagern wie Ashley Furniture Industries; Einzelhändler mit Vertriebszentren wie Arhaus | An Einzelhandelspartner gelieferte Möbel und Einzelhandelsmöbelverkäufe | Abstimmung eingehender Sortimente mit dem Einzelhandelsversand | Beschaffungs- und Vertriebspläne koordinieren |
| Einzelhandel | Wohneinrichtungseinzelhändler wie Arhaus und RH | Einzelhandelsverkäufe von Fertigmöbeln | Umwandlung von Laden- und Direktkanalbestellungen in abgeschlossene Verkäufe | Produktauswahl, Bestellung und Übergabe verknüpfen |
| Quelle: Mordor Intelligence | ||||
Im Jahr 2025 übernahm Arhaus sein rund 800.700 Quadratfuß großes Vertriebszentrum in Dallas, Texas, in Eigenregie, nachdem es von einem Drittlogistikanbieter verwaltet worden war.[3] Arhaus bezieht auch von unabhängigen Handwerkern und Fertigungslieferanten weltweit und produziert Polstermöbel in North Carolina. Die Übernahme des Vertriebs in Eigenregie macht Arhaus direkt verantwortlich für den Betrieb des Dallas-Standorts und fügt das Vertriebsmanagement zu seinen eigenen Beschaffungs- und Polstermöbelproduktionsverantwortlichkeiten hinzu.
Wettbewerbslandschaft
Marktkonzentration
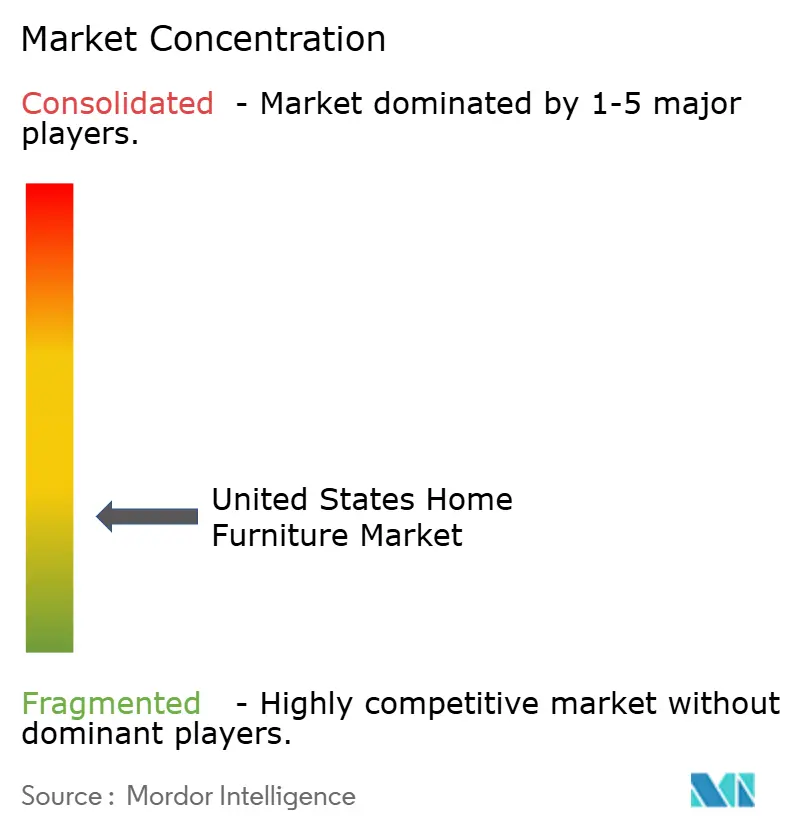
Der Wettbewerb ist über mehrere Betriebsmodelle verteilt, darunter das IKEA-Einzelhandelsgeschäft von Ingka Holding B.V. und Williams-Sonoma Inc. (Pottery Barn, West Elm) als Markeninhaber. Wayfair Inc. ist ein Online-Wohneinrichtungshändler, Ashley Furniture Industries ist ein Hersteller, und La-Z-Boy Inc. kombiniert die Herstellung von Wohnmöbeln mit Einzelhandelsoperationen. Wayfair meldete im zweiten Quartal 2026 einen US-Nettoumsatz von 3,1 Milliarden USD, ein Anstieg von 8,7 % im Jahresvergleich über sein breites Wohneinzelhandelsgeschäft. Wayfairs Wachstum zeigt, dass ein Online-Wohneinrichtungshändler neben den Filialnetzwerken von IKEA und Williams-Sonoma skaliert, sodass kein einzelnes Modell die Wettbewerbsbedingungen bestimmt.
IKEA U.S. eröffnete im Geschäftsjahr 2025, das vom 1. September 2024 bis zum 31. August 2025 lief, 14 neue Einzelhandelsstandorte. Dazu gehörten 2 kleinformatige Geschäfte, und das Unternehmen startete separat 9 Plan- und Bestellpunkte mit integrierten Abholservices. Die Formatauswahl ermöglicht es einem Einzelhändler zu entscheiden, wie lokales Einkaufen, Bestellen und Abholen an jedem Zugangspunkt kombiniert werden. Zum 1. Februar 2026 umfasste der Kanalmix von Williams-Sonoma E-Commerce, Katalog-, Einzelhandels- und Business-to-Business-Verkäufe. Für einen Herausforderer bedeutet die Angleichung an IKEAs Reichweite Servicestandorte ebenso wie Geschäfte, während der Wettbewerb mit Williams-Sonoma bedeutet, etablierten Marken über mehrere Vertriebskanäle hinweg zu begegnen.
Im Januar 2026 kündigte Wayfair seine Rolle als grundlegender Mitentwickler des Universal Commerce Protocol von Google an, einem offenen Standard für Interaktionen zwischen KI-Agenten und Einzelhandelsplattformen. Die strategische Öffnung ist die Konnektivität mit einem neuen Weg in Wohnkaufentscheidungen, wobei der kommerzielle Wert davon abhängt, ob Einzelhändler den Standard tatsächlich nutzen. Am 17. April 2025 berichtete das Unternehmen, dass seine Katalogplattform Produktoptionen oder Verkaufsmärkte aus Compliance- und anderen geschäftlichen Gründen einschränken kann. Ein illustratives Sofa-Polstermöbel-Szenario zeigte, wie die Kontrollen Stoffoptionen für die Brandschutzeinhaltung unterscheiden könnten. Die Mitentwicklung des Protokolls gibt Wayfair eine Rolle bei der Gestaltung potenzieller KI-Einkaufsverbindungen, während Katalogbeschränkungen Compliance-Entscheidungen spezifisch für einzelne Möbeloptionen machen können.
Marktführer der Heimmöbelindustrie der Vereinigten Staaten
-
Ingka Holding B.V.
-
Williams-Sonoma Inc. (Pottery Barn, West Elm)
-
Wayfair Inc.
-
Ashley Furniture Industries
-
La-Z-Boy Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Heimmöbelmarkt der Vereinigten Staaten Unternehmen in diesem Bericht
- Ashley Furniture Industries
- Ingka Holding B.V.
- Williams-Sonoma Inc. (Pottery Barn, West Elm)
- Wayfair Inc.
- La-Z-Boy Inc.
- American Signature Inc. (Value City)
- RH (Restoration Hardware)
- Ethan Allen Interiors
- Bassett Furniture Industries
- Flexsteel Industries
- Haverty Furniture Companies
- Hooker Furnishings Corp.
- Sauder Woodworking Co.
- American Woodmark Corp.
- Sleep Number Corp.
- Somnigroup International
- Casper Sleep Inc.
- Rooms To Go Inc.
- Crate & Barrel Holdings
- Amazon.com Inc. (Furniture category)
- Walmart Inc.
- Bed Bath & Beyond Inc.
Lesen Sie die Analyse der heimmöbelmarkt der vereinigten staaten-Unternehmen
Wesentliche Chancen für Marktteilnehmer
Diese bedingten Beschaffungschancen vergleichen betroffene gepolsterte Holzmöbel, Holzküchenunterschränke und Holzbadezimmerwaschtische für Wohnkäufer. Die Vereinigten Staaten erhoben ab dem 14. Oktober 2025 zusätzliche Zölle von 25 % auf diese betroffenen Holzprodukte, um einer erklärten nationalen Sicherheitsbedrohung zu begegnen. Eine am 31. Dezember 2025 unterzeichnete Proklamation verzögerte die geplanten Erhöhungen um ein Jahr und setzte Zölle von 30 % auf betroffene gepolsterte Holzmöbel und 50 % auf betroffene Küchenunterschränke und Waschtische ab dem 1. Januar 2027 fest. Länder, die Vereinbarungen zur Behebung der erklärten nationalen Sicherheitsbedrohung erreichen, sind von den geplanten Erhöhungen ausgenommen, und die zugrunde liegenden Zölle umfassen produktspezifische Ausnahmen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Alternative Beschaffung für gepolsterte Holzmöbel | Geplante Zollsatzänderungen verändern den Importzollvergleich für betroffene Produkte | Möbeleinzelhändler und Wohnpolstermöbelkäufer | Geeignete Fertigsortimente nach geliefertem Einzelhandelspreis und Produkteignung vergleichen | Wettbewerbsfähigkeit des gelieferten Preises nach Angleichung des Fertigangebots | Anbieter qualifizierter alternativer gepolsterter Holzmöbel |
| Vollständige Küchenunterschrankangebote | Betroffene Holzunterschrankimporte sehen eine geplante Zollsatzänderung | Haushalte, die Küchenmöbel kaufen | Projektspezifische Angebote für fertige Holzunterschranksysteme einholen | Angleichung von Layout- und Installationsanforderungen | Unterschranklieferanten, die die Beschaffungs- und Produktanforderungen des Projekts erfüllen |
| Badezimmerwaschtisch-Ersatzangebote | Betroffene Holzwaschtischimporte teilen den geplanten politischen Auslöser | Haushalte, die Badezimmermöbel ersetzen | Vollständige Waschtischkonfigurationen mit klaren gelieferten Einzelhandelsangeboten vergleichen | Angleichung von Abmessungen und enthaltenen Komponenten | Waschtischlieferanten, die der erforderlichen Fertigkonfiguration entsprechen |
| Quelle: Mordor Intelligence | |||||
American Woodmark bietet Küchenunterschränke und Badezimmerwaschtische an und schloss sich MasterBrand in einer am 28. Mai 2026 abgeschlossenen Fusion an, wodurch das fusionierte Unternehmen ein Teilnehmer in den im Zollplan genannten Produktkategorien wurde. Für Käufer hängt der Zollvergleich von der Produktabdeckung und der Länderbehandlung ab, da qualifizierende Vereinbarungen Ausnahmen von den geplanten Erhöhungen vorsehen. Die Erhöhungen zum 1. Januar 2027 geben Haushalten und Einzelhändlern einen datierten Anlass, Angebote für Unterschränke, Waschtische und gepolsterte Holzmöbel anzufordern, die die anwendbaren Zölle im gelieferten Preis ausweisen.
Neueste Industrielle Entwicklungen in Heimmöbelmarkt der Vereinigten Staaten
- Juni 2026: IKEA U.S. kündigte sein 93.000 Quadratfuß großes Webster-Geschäft im Großraum Houston und eine Großeröffnung am 26. Juni an, mit 4.800 Artikeln, die bei der Eröffnung sofort mitgenommen werden können.
- Mai 2026: American Woodmark schloss seine Fusion mit MasterBrand am 28. Mai ab, und seine Marken bieten Küchenunterschränke und Badezimmerwaschtische an.
Heimmöbelmarkt der Vereinigten Staaten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Heimmöbel in den Vereinigten Staaten misst die jährlichen Ausgaben für Fertigmöbel zur Wohnnutzung in den Vereinigten Staaten. Er erfasst Verkäufe an private Endnutzer über Einzelhandelskanäle.
Ausschlüsse aus dem Geltungsbereich: Große Haushaltsgeräte, Heimelektronik, Wohndekorationszubehör, das keine Möbel sind, sowie Gewerbemöbel sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Wohnzimmer- und Esszimmermöbel
- Schlafzimmermöbel
- Küchenmöbel
- Heimbüromöbel
- Badezimmermöbel
- Außenmöbel
- Sonstige Möbel
- Nach Material
- Holz
- Metall
- Kunststoff & Polymer
- Sonstige
- Nach Preisklasse
- Einstiegsklasse
- Mittelklasse
- Premium
- Nach Vertriebskanal
- Baumärkte
- Fachmöbelgeschäfte (einschließlich exklusiver Markenoutlets)
- Online
- Sonstige Vertriebskanäle (einschließlich Verbrauchermärkte, Supermärkte, Teleshopping, Großhandelsmärkte, Warenhäuser usw.)
- Nach Geografie
- Nordosten
- Südosten
- Mittlerer Westen
- Südwesten
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Möbel- und Wohneinrichtungsgeschäftsreihe des US-Volkszählungsamts hilft dabei, die Dynamik des Einzelhandelskanals zu verfolgen, während seine Schätzungen zu neuen Wohngebäuden und der Bevölkerung Wohnungs- und Haushaltskontext liefern. Der Renovierungsausblick des Nationalen Verbands der Hausbauer hilft dabei, die Ersatz- und Renovierungsnachfrage einzurahmen. Diese Indikatoren werden neben öffentlichen Unternehmenseinreichungen und Möbelverkaufsinformationen, wie Jahresberichten von Einzelhändlern und Investorenmaterialien, berücksichtigt, um die Kategorienachfrage von breiteren Ladenverkäufen zu unterscheiden und Produkt-, Kanal- und Preissignale gegenzuprüfen.
Unternehmens-10-Ks, Investorenpräsentationen, Verbandspublikationen sowie seriöse Wirtschafts- und Fachpresse können Produkteinführungen, Kanaländerungen, Beschaffungsbedingungen und erklärte Nachfragetreiber klären. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit US-amerikanischen Möbelherstellern, Einzelhändlern, Händlern und Kategorienspezialisten können Sekundärnachweise zu Wohnendnutzerverkäufen, Produktmixen, Kanalanteilen, Preisstufen und regionaler Nachfrage testen. Wenn Quellen nicht übereinstimmen oder Lücken hinterlassen, können Analysten Befragte bitten, Definitionen und aktuelle Änderungen zu klären, und diese Erklärungen dann gegen Einreichungen, öffentliche Indikatoren sowie selektive Lieferanten- oder Kanalprüfungen triangulieren. Erst nachdem eine Kandidatenreihe auf Wohnumfang und Bewertungsgrundlage geprüft wurde, wird sie zur Information der Schätzung verwendet.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Stufe: 30 % | Führungskräfte (CXO): 20 % | |
| Mittlere Stufe: 50 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Top-down-Schätzung beginnt mit den jährlichen US-Einzelhandelsausgaben für fertige Wohnmöbel und überprüft ausgewählte Komponenten durch Lieferantenumsatz-Rollups, Einzelhandelskanal-Checks und stichprobenartige durchschnittliche Verkaufspreise multipliziert mit verkauften Einheiten. Wohnungsneubauten und der Umsatz bestehender Häuser zeigen potenzielle umzugsbedingte Einrichtungsanlässe an. Haushaltszahlen und Migration informieren die Nachfrage nach Neueinrichtungen, während Renovierungsaktivitäten Ersatz- und Raumaufwertungssignale liefern. Möbelgeschäfts- und Online-Verkäufe verfolgen die Kanaldynamik, und durchschnittliche Verkaufspreise sowie Produktmix trennen Änderungen im Transaktionswert von Änderungen in den Einheiten. Historische Indikatoren können mit multivariater Regression getestet werden, wo Beziehungen stabil sind, mit Szenarioanalyse, wenn Zinssätze, Wohnungsumschlag, Zölle oder Verbraucherausgaben materiell unterschiedliche Pfade schaffen. Produkt-, Material-, Preisklassen-, Kanal- und Fünf-Regionen-Anteile werden aus gemeldeten Unternehmens- und Branchenmixdaten aufgebaut und dann auf kohärente Gesamtwerte und gegen die relevanten Endmarktsignale geprüft.
Für jede ausgewählte Bottom-up-Prüfung vergleichen Analysten den implizierten Möbelwert mit dem entsprechenden Top-down-Anteil und untersuchen Unterschiede in Abdeckung, Timing sowie Einzel- gegenüber Großhandelsbasis. Fehlende Eingaben werden mit vergleichbaren öffentlichen Reihen begrenzt und klar dokumentierten Annahmen versehen. Wertprognosen kombinieren erwartete Einheitennachfrage und Einzelhandelspreise oder Mixänderungen, sodass realisierte Preise, Produktmix oder Lieferservices den Wert von den verkauften Einheiten abweichen lassen können. Primärbefragte können erklären, ob Kandidatentreiber und Mixänderungen dazu passen, wie Wohnmöbel in den Vereinigten Staaten gekauft und verkauft werden, und ihre Erklärungen werden gegen unabhängige öffentliche Nachweise getestet, bevor Prognosenannahmen überarbeitet werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Einzelhandelsverkäufe, Wohnungs- und Renovierungsindikatoren, Bevölkerungstrends, Unternehmensoffenlegungen sowie Handels- oder Preissignale und prüfen, ob jede Quelle dieselbe US-amerikanische Wohneinzelhandelsgrenze misst. Sie untersuchen Ausreißer, Quellenrevisionen, unerklärliche Änderungen in Segmentanteilen und wesentliche Lücken zwischen Top-down-Gesamtwerten und selektiven Lieferanten- oder Kanalprüfungen, überprüfen dann Definitionen, Berechnungen und zitierte Nachweise in aufeinanderfolgenden Analytikerdurchläufen vor der Freigabe. Eine erneute Kontaktaufnahme wird ausgelöst, wenn die Definition eines Befragten unklar ist, eine wesentliche Schätzung mit einer späteren Offenlegung in Konflikt steht oder sich ein wichtiger Input ändert. Die Nachweisbasis wird jährlich aufgefrischt, nach wesentlichen politischen oder Marktereignissen überprüft und in einem neuen Durchlauf vor der Lieferung geprüft.
Marktgröße für Heimmöbel in den USA von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Der Markt für Heimmöbel in den Vereinigten Staaten misst die jährlichen Ausgaben für Fertigmöbel zur Wohnnutzung in den Vereinigten Staaten. Historische Indikatoren können mit multivariater Regression getestet werden, wo Beziehungen stabil sind, mit Szenarioanalyse, wenn Zinssätze, Wohnungsumschlag, Zölle oder Verbraucherausgaben materiell unterschiedliche Pfade schaffen.
Wesentliche Lückenursachen werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Querprüfungen in der gesamten Studie adressiert. Analysten triangulieren Einzelhandelsverkäufe, Wohnungs- und Renovierungsindikatoren, Bevölkerungstrends, Unternehmensoffenlegungen sowie Handels- oder Preissignale und prüfen, ob jede Quelle dieselbe US-amerikanische Wohneinzelhandelsgrenze misst.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 135,5 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 180,55 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 33,2 % über dem Wert dieses Berichts für 2027 von 135,5 Milliarden USD, 2 Jahre später. Sein US-Möbelgesamtwert umfasst gewerbliche Anwendungen sowie Wohnmöbel. |
| Marktforschungsverlag B | 274 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 102,2 % über dem Wert dieses Berichts für 2027 von 135,5 Milliarden USD, 2 Jahre später. Sein inländischer Endmarktgesamtwert umfasst Büro-, Gastronomie-, Gesundheits- und Bildungsmöbel sowie Wohnmöbel. |
Mordor Intelligence knüpft die Schätzung an die definierte Abdeckung und das Nachfragemodell der Studie. Analysten triangulieren Einzelhandelsverkäufe, Wohnungs- und Renovierungsindikatoren, Bevölkerungstrends, Unternehmensoffenlegungen sowie Handels- oder Preissignale und prüfen, ob jede Quelle dieselbe US-amerikanische Wohneinzelhandelsgrenze misst.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Heimmöbel in den Vereinigten Staaten und wie ist der Wachstumsausblick?
Der Markt wird für 2027 auf 135,5 Milliarden USD geschätzt und soll bis 2032 einen Wert von 160,2 Milliarden USD erreichen, bei einem CAGR von 3,41 % im Zeitraum 2027–2032.
Was stützt die Nachfrage nach Wohnmöbeln in den USA?
Renovierungen bieten eine Gelegenheit, wenn Arbeiten die Funktion eines Raums verändern. Die inflationsbereinigten US-Renovierungsausgaben stiegen von 2023 bis 2025 um mehr als 10 %.
Welches US-Wohnmöbelprodukt-Segment hat den größten Anteil?
Wohnzimmer- und Esszimmermöbel hielten im Jahr 2026 36,95 % des Marktwerts. Schlafzimmermöbel sollen mit einem CAGR von 3,8 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im US-Wohnmöbeleinzelhandel und in der Fertigung?
Ingka Holding B.V., Williams-Sonoma Inc. (Pottery Barn, West Elm), Wayfair Inc., Ashley Furniture Industries und La-Z-Boy Inc. gehören zu den Wettbewerbern der Branche.
Was ist eine wesentliche Einschränkung für den US-Wohnmöbelverkauf?
Bassett Furniture verknüpfte eine verlangsamte Wohnungsmarktaktivität mit einer rückläufigen Nachfrage nach Möbeln und Wohneinrichtungen im Zeitraum bis zum 29. August 2026. Höhere Immobilienpreise, Hypothekenzinsen, die Bindung an Niedrigzinshypotheken und wirtschaftliche Unsicherheit bildeten den gemeinsamen Kontext.
Welche US-Region führt beim Wohnmöbelverkauf, und welche soll am schnellsten wachsen?
Der Westen hielt im Jahr 2026 27 % des Marktwerts. Der Südwesten soll mit einem CAGR von 4,85 % im Zeitraum 2027–2032 am schnellsten wachsen.