
Fruchtpulvermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
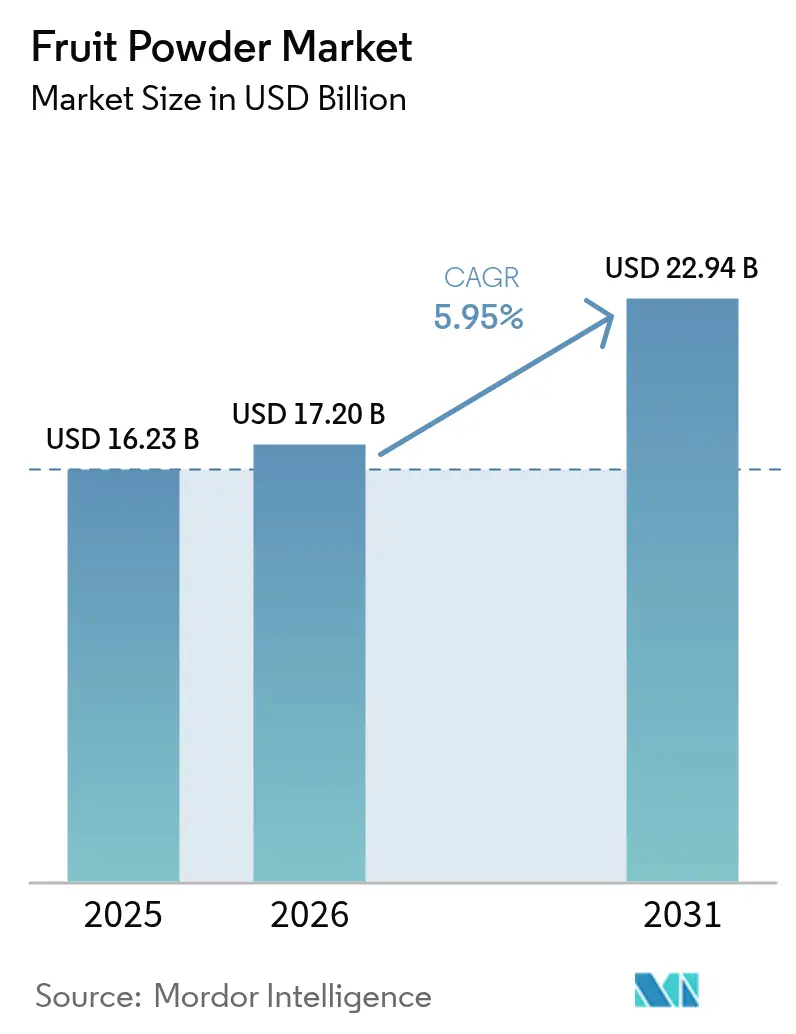
| Marktgröße (2026) | 17.2 Milliarden US-Dollar |
| Marktgröße (2031) | 22.94 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.95 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
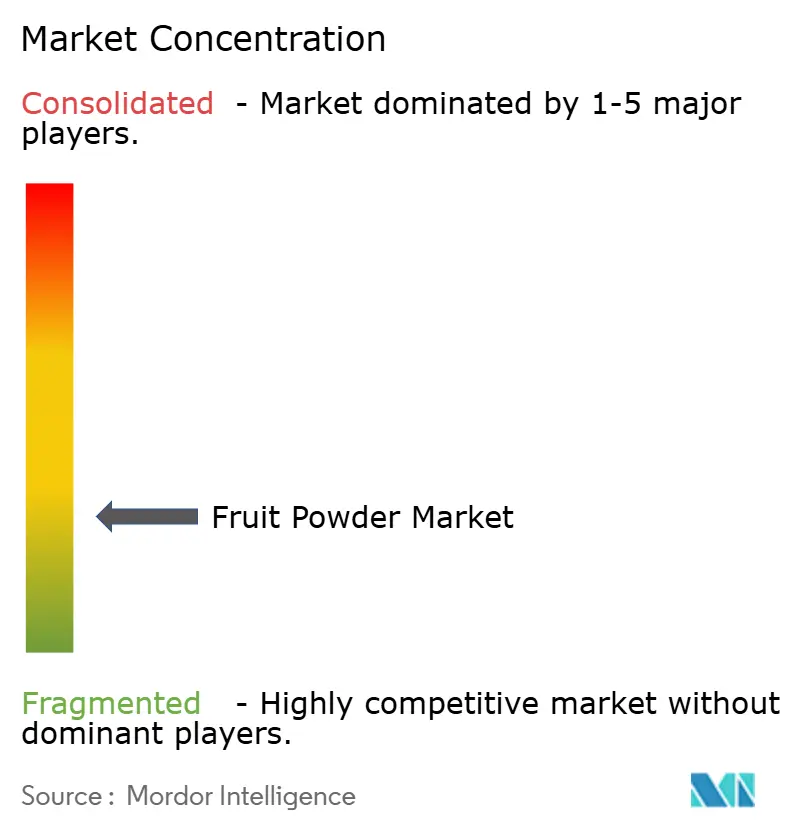
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fruchtpulvermarkt Analyse von Mordor Intelligence
Die Größe des Fruchtpulvermarkts wird im Jahr 2026 auf 17,2 Milliarden USD geschätzt, ausgehend von einem Wert von 16,23 Milliarden USD im Jahr 2025, mit Prognosen von 22,94 Milliarden USD bis 2031, was einem Wachstum von 5,95 % CAGR im Zeitraum 2026–2031 entspricht. Dieses Wachstum wird maßgeblich durch die zunehmende Präferenz der Verbraucher für Clean-Label-Zutaten mit langer Haltbarkeit angetrieben. Diese Zutaten vereinfachen nicht nur Formulierungsprozesse, sondern verbessern auch die Effizienz des Bestandsmanagements für Hersteller von Lebensmitteln und Getränken. Die Nachfrage ist breit aufgestellt und wird durch die wachsende Verwendung von Fruchtpulvern in Getränken, Snacks und Nahrungsergänzungsmitteln aufgrund ihrer Vielseitigkeit und gesundheitlichen Vorteile gestützt. Darüber hinaus haben technologische Fortschritte, insbesondere bei der Sprühtrocknung bei Umgebungstemperatur, die Produktionskosten erheblich gesenkt und gleichzeitig wesentliche Nährstoffe erhalten, wodurch der Produktionsprozess effizienter gestaltet wurde. Regulatorische Änderungen, insbesondere die USDA-Regel zur Stärkung der Bio-Durchsetzung aus dem Jahr 2024, beschleunigen die Durchdringung zertifizierter Bio-Produkte auf dem Markt. Diese regulatorischen Veränderungen begünstigen Verarbeiter mit gut etablierten Compliance-Systemen und ermöglichen ihnen eine effektivere Anpassung. Das Wettbewerbsumfeld bleibt intensiv und ist durch eine fragmentierte Marktstruktur sowie erhebliche Innovationsmöglichkeiten gekennzeichnet, darunter exotische Fruchttypen, Bio-Varianten und funktionelle Mischungen.
Wichtigste Erkenntnisse des Berichts
- Nach Fruchttyp führten Bananenpulver mit einem Marktanteil von 22,45 % am Fruchtpulvermarkt im Jahr 2025; Drachenfrucht verzeichnet mit einer CAGR von 6,45 % bis 2031 das stärkste Wachstum.
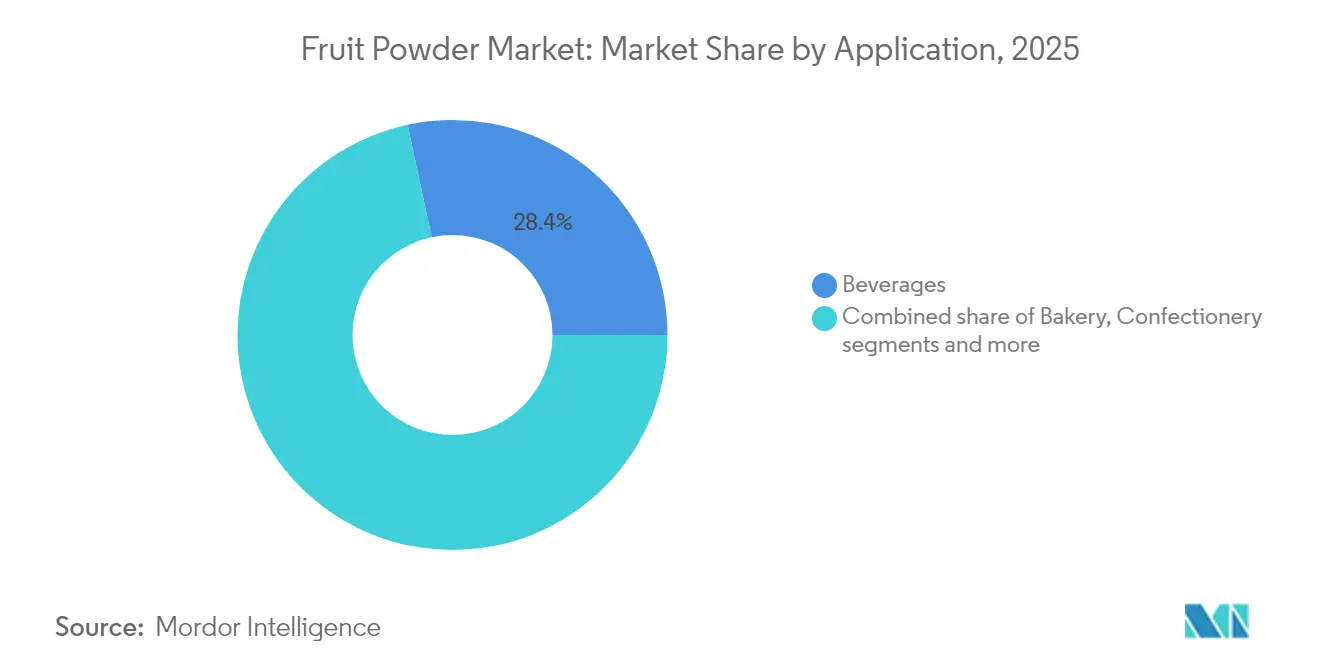
- Nach Anwendung entfielen auf Getränke 28,35 % der Marktgröße des Fruchtpulvermarkts im Jahr 2025, während Snacks und Fertigprodukte mit einer CAGR von 6,88 % bis 2031 am schnellsten wachsen.
- Nach Kategorie kontrollierte das konventionelle Segment 87,60 % des Umsatzes im Jahr 2025; das Bio-Segment verzeichnet mit 7,85 % CAGR die höchste Rate unter allen Kategorien.
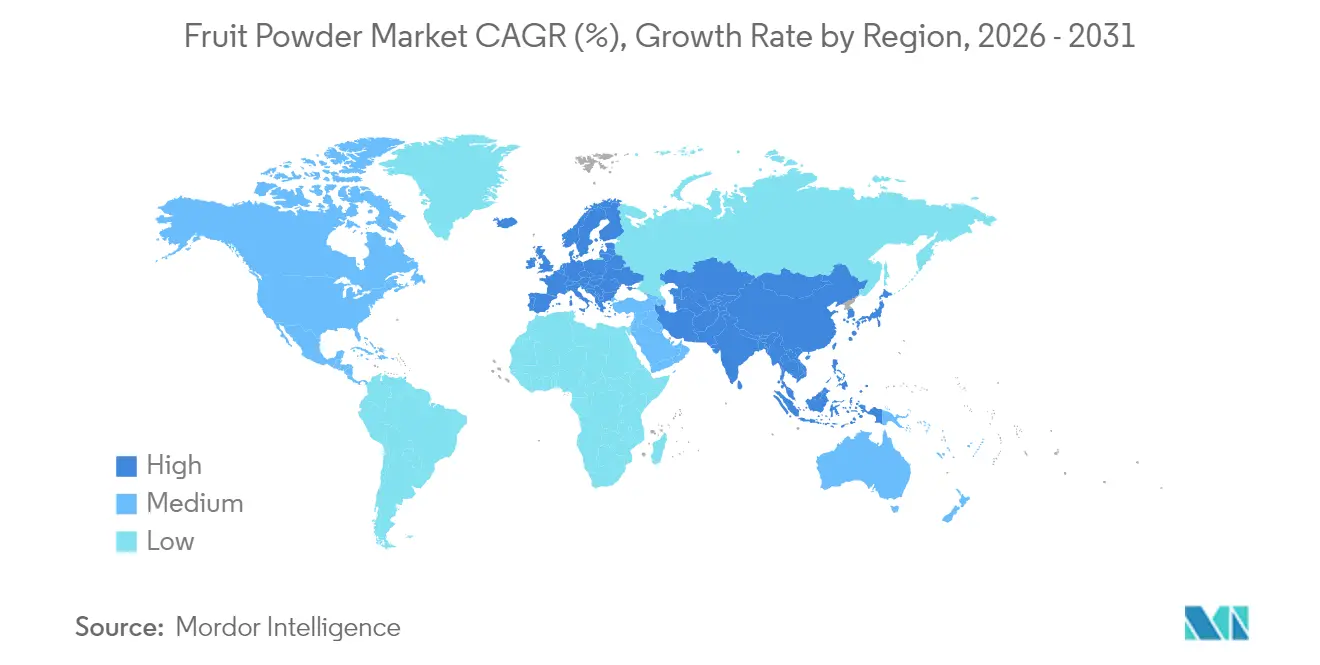
- Nach Geografie hatte Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 34,90 %; Europa verzeichnet mit 6,90 % bis 2031 die stärkste regionale CAGR.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Convenience-Lebensmitteln treibt die Nutzung von Fruchtpulver an | +1.2% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Beliebtheit von Smoothies und Gesundheitsgetränken steigert die Nachfrage | +0.9% | Nordamerika, Europa, städtische Zentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Clean-Label-Trends steigert die Nachfrage nach natürlichen Zutaten | +1.5% | Europa, Nordamerika, Ausstrahlungseffekte auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Längere Haltbarkeit fördert die Verwendung von Fruchtpulver gegenüber frischen Produkten | +0.8% | Global, insbesondere in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage von Backwaren- und Getränkeherstellern weltweit | +1.1% | Global, angeführt von Produktionszentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anpassbare Formulierungen ziehen Hersteller an, die funktionelle Zutaten suchen | +0.7% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Convenience-Lebensmitteln treibt die Nutzung von Fruchtpulver an
Urbanisierung und eine wachsende Mittelschicht treiben weltweit einen Anstieg der Nachfrage nach verarbeiteten und verpackten Lebensmitteln an und verändern die Rolle von Fruchtpulvern von bloßen Aromastoffen zu unverzichtbaren Zutaten. Innovationen im Produktangebot haben Artikel wie Backwaren, Süßwaren und Getränke attraktiver gemacht und zu einem erhöhten Konsum geführt. Junge Verbraucher und Berufstätige tendieren zu verarbeiteten Getränken, einschließlich kalter und Energiegetränke. Dieser Wandel bietet Fruchtpulverherstellern eine hervorragende Gelegenheit, authentische Geschmacksprofile zu entwickeln und dabei Clean-Label-Anforderungen zu erfüllen, insbesondere da Verbraucher bei Zutatenlisten anspruchsvoller werden. Gemäß den Bio-Kennzeichnungsrichtlinien des USDA müssen Produkte mindestens 95 % Bio-Zutaten enthalten, um das Etikett „Bio” tragen zu dürfen, was zertifizierten Fruchtpulverlieferanten eine lukrative Möglichkeit eröffnet [1]Quelle: U.S. Department of Agriculture, "Bio – Über die Bio-Standards", www.ams.usda.gov. Der Schwung wird weiter durch die Nachfrage der Gastronomie nach lagerstabilen Zutaten angetrieben, die konsistente Geschmacksprofile über alle Jahreszeiten hinweg gewährleisten, die Beschaffung vereinfachen und die Kosten des Bestandsmanagements senken.
Wachsende Beliebtheit von Smoothies und Gesundheitsgetränken steigert die Nachfrage
Fruchtpulver werden zu einem festen Bestandteil in der Formulierung funktioneller Getränke und erhöhen die Nährstoffdichte, ohne Geschmack oder Textur zu beeinträchtigen. Diese Pulver werden besonders für ihre Fähigkeit geschätzt, essentielle Vitamine, Mineralien und Antioxidantien bereitzustellen, was sie zu einer idealen Zutat für gesundheitsbewusste Verbraucher macht. Da die Branche sich auf pflanzliche Mahlzeitenersatzprodukte ausrichtet, steigt die Nachfrage nach Fruchtpulvern, die sowohl reichhaltige Aromen als auch Nährwertvorteile in pulverförmigen Getränken bieten. Dieser Trend beschränkt sich nicht auf die üblichen Smoothie-Bars; er macht auch in institutionellen Verpflegungsdiensten und Einzelhandels-Mahlzeitenersatzprodukten Wellen. Hier spielen Fruchtpulver eine entscheidende Rolle bei der Sicherstellung konsistenter Nährwertprofile, auch bei der Großproduktion, und bedienen gleichzeitig die wachsende Verbraucherpräferenz für Clean-Label-Produkte. Darüber hinaus bevorzugt die Getränkebranche im Zuge nachhaltiger Verpackungen konzentrierte Fruchtpulver gegenüber ihren flüssigen Pendants. Diese Wahl senkt nicht nur Transport- und CO₂-Emissionskosten, sondern verlängert auch die Haltbarkeit des Produkts und steht damit im Einklang mit den Nachhaltigkeitszielen und betrieblichen Effizienzanforderungen der Branche.
Wachstum der Clean-Label-Trends steigert die Nachfrage nach natürlichen Zutaten
Regulatorischer Druck und Verbraucherinteressen treiben einen deutlichen Anstieg der Nachfrage nach transparenter Zutatenkennzeichnung an. Da Verbraucher saubere und natürliche Produkte bevorzugen, treten Fruchtpulver als wesentliche Ersatzstoffe für synthetische Aromasysteme in den Vordergrund. Der Bund Ökologische Lebensmittelwirtschaft (BÖLW) berichtete, dass der Umsatz mit Bio-Lebensmitteln in Deutschland im Jahr 2024 16,99 Milliarden EUR erreichte [2]Quelle: Bund Ökologische Lebensmittelwirtschaft (BÖLW), " Ökologische Lebensmittelwirtschaft - Branchenreport 2024", www.boelw.de. Die verschärfte Kontrolle der FDA gegenüber künstlichen Zusatzstoffen in standardisierten Lebensmittelprodukten ebnet den Weg für natürliche Fruchtpulver-Alternativen. Diese Clean-Label-Bewegung beschränkt sich nicht auf verpackte Konsumgüter; sie macht auch im Gastronomiesektor Wellen. Betreiber in der Gastronomie suchen nach Zutaten, die mit gesundheitsbewusstem Branding übereinstimmen, und bemühen sich, die Erwartungen der Verbraucher zu erfüllen, während sie gleichzeitig betriebliche Effizienz und Kostenmanagement im Blick behalten.
Längere Haltbarkeit fördert die Verwendung von Fruchtpulver gegenüber frischen Produkten
Die längere Haltbarkeit von Fruchtpulver im Vergleich zu frischen Produkten ist ein wesentlicher Treiber im Fruchtpulvermarkt. Laut dem Landwirtschaftsministerium der Vereinigten Staaten (USDA) können Fruchtpulver bei sachgemäßer Lagerung bis zu 12–18 Monate haltbar sein, während frische Früchte typischerweise innerhalb weniger Tage bis Wochen verderben. Darüber hinaus hebt die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) hervor, dass Fruchtpulver Nachernteverluste reduzieren und damit eine nachhaltige Alternative darstellen. Diese Faktoren ermutigen Hersteller und Verbraucher, Fruchtpulver gegenüber frischen Produkten zu bevorzugen. Ferner hat die Europäische Behörde für Lebensmittelsicherheit (EFSA) die Rolle von Fruchtpulvern bei der Erhaltung essentieller Nährstoffe betont, die in frischen Früchten während Transport und Lagerung häufig abgebaut werden. Der Indische Rat für Agrarforschung (ICAR) berichtet ebenfalls, dass Fruchtpulver aufgrund ihrer Bequemlichkeit und verlängerten Verwendbarkeit zunehmend in Lebensmittel- und Getränkeanwendungen eingesetzt werden, wie z. B. in Smoothies, Backwaren und Säuglingsnahrung. Dieser Trend wird durch staatliche Initiativen zur Förderung der Lebensmittelverarbeitung und Wertschöpfung weiter unterstützt, wie etwa Indiens Pradhan Mantri Kisan Sampada Yojana, die darauf abzielt, landwirtschaftliche Abfälle zu reduzieren und die Haltbarkeit verderblicher Waren zu verlängern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwankende Rohstoffpreise belasten die Gewinnmargen erheblich | -0.8% | Global, insbesondere in Produktionsregionen in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit synthetischer Aromen hemmt die Nachfrage nach natürlichen Produkten | -0.6% | Global, stärker in preissensiblen Märkten | Mittelfristig (2–4 Jahre) |
| Qualitätsschwankungen bei Lieferanten beeinträchtigen den Markenruf | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von der saisonalen Verfügbarkeit von Früchten erschwert die kontinuierliche Produktion | -0.7% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankende Rohstoffpreise belasten die Gewinnmargen erheblich
Die Volatilität der Rohstoffpreise belastet die Margen in der gesamten Fruchtpulver-Lieferkette erheblich, wobei kleinere Verarbeiter aufgrund begrenzter Absicherungsmöglichkeiten am stärksten betroffen sind. Saisonale Verfügbarkeitsmuster von Früchten, wie die ausgeprägten Höchst- und Tiefstwerte bei Erdbeerpreisen, zwingen Verarbeiter dazu, entweder komplexe Lagerstrategien zu verwalten oder Margeneinbußen hinzunehmen. Diese Herausforderung wird bei Spezialfruchtpulvern, wie Drachenfrucht, noch ausgeprägter, da begrenzte Anbaugebiete, Wetterabhängigkeiten und eine geringe globale Produktion erhebliche Versorgungsengpässe verursachen. Verarbeitungsunternehmen setzen zunehmend auf vertikale Integration und langfristige Lieferverträge, um die Preisvolatilität zu mindern. Diese Strategien erfordern jedoch erhebliche Kapitalinvestitionen, verringern die betriebliche Flexibilität und sind für kleinere Marktteilnehmer oft nicht realisierbar.
Verfügbarkeit synthetischer Aromen hemmt die Nachfrage nach natürlichen Produkten
Kostenbewusste Hersteller verlassen sich aktiv auf synthetische Aromasysteme, auch wenn Clean-Label-Trends an Dynamik gewinnen. Diese Abhängigkeit ist besonders in Produktkategorien ausgeprägt, in denen Verbraucher Erschwinglichkeit über natürliche Zutaten stellen. Die FDA hat vielen synthetischen Aromaverbindungen den Status „Allgemein als sicher anerkannt” (GRAS) verliehen, was Herstellern regulatorische Sicherheit bietet, die natürliche Alternativen oft nicht bieten können [3]Quelle: U.S. Food and Drug Administration, "Lebensmittelzusatzstoffe und GRAS-Zutaten – Informationen für Verbraucher", www.fda.gov. Dieser regulatorische Rahmen ermöglicht es synthetischen Aromen, ihren Marktanteil in Anwendungen zu behalten, bei denen die Aufrechterhaltung der Geschmackskonsistenz und die Kostenkontrolle die Vorteile von Clean Labels überwiegen. Schwellenmärkte sind von dieser Herausforderung stärker betroffen, da eine erhöhte Preissensibilität die Einführung hochwertiger natürlicher Zutaten einschränkt. Infolgedessen entwickeln diese Märkte eine zweigliedrige Struktur, die ihr Gesamtwachstumspotenzial begrenzt, indem sie die Durchdringung höherwertiger natürlicher Produkte einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fruchttyp:
Premium-Exotische Sorten gewinnen an DynamikBananenpulver beherrschten im Jahr 2025 mit einem Anteil von 22,45 % den Markt, gestützt durch zuverlässige tropische Lieferketten und eine breite Verbraucherbekanntheit. Der globale Fruchtpulvermarkt zeichnet sich durch vielfältige Anwendungen in der Lebensmittel- und Getränkeindustrie aus, darunter Backwaren, Süßwaren, Getränke und Nahrungsergänzungsmittel. Während Apfel-, Zitrus- und Traubenpulver ihre Stellung in Backwarenglasuren, Süßwarenfüllungen und weinbezogenen Mischungen behaupten, tendiert der Markt zunehmend zu exotischen Sorten. An der Spitze steht Drachenfrucht mit einer Premium-Wachstumsrate von 6,45 % CAGR, gefeiert für ihre antioxidativen Eigenschaften und lebendige Farbe, die die visuelle Attraktivität von Clean-Label-Snacks steigert.
Mit einem globalen Fokus auf Wohlbefinden gewinnen Beerenpulver, insbesondere Blaubeere und Himbeere, an Bedeutung und erzielen Premiumpreise aufgrund ihrer assoziierten Polyphenolvorteile. Die steigende Nachfrage nach natürlichen und Clean-Label-Zutaten treibt die Verwendung von Fruchtpulvern in funktionellen Lebensmittel- und Getränkeformulierungen weiter voran. In diesen Nischensegmenten haben Verarbeiter, die eine konsistente kernfreie Vermahlung und Farberhaltung gewährleisten, eine erhebliche Preissetzungsmacht. Darüber hinaus ermöglichen Fortschritte in der Trocknungstechnologie, wie Gefriertrocknung und Sprühtrocknung, Herstellern, die ernährungsphysiologischen und sensorischen Eigenschaften von Fruchtpulvern zu erhalten und damit das Marktwachstum weiter anzukurbeln.


Nach Kategorie:
Zertifizierter Bio-Aufstieg erhöht MarkteintrittsbarrierenIm Jahr 2025 beherrschen konventionelle Pulver mit einem Umsatzanteil von 87,60 % den globalen Fruchtpulvermarkt, angetrieben durch kosteneffiziente Lieferketten und die breitere Verfügbarkeit von Rohstoffen in verschiedenen Regionen. Diese Pulver bleiben aufgrund ihrer Erschwinglichkeit, langen Haltbarkeit und einfachen Integration in verschiedene Anwendungen wie Getränke, Backwaren, Süßwaren, Milchprodukte und Nahrungsergänzungsmittel eine bevorzugte Wahl für Hersteller. Die weit verbreitete Nutzung konventioneller Pulver wird auch durch ihre gleichbleibende Qualität und Verfügbarkeit unterstützt, was sie zu einer zuverlässigen Option für die Großproduktion macht.
Gleichzeitig gewinnen Bio-Varianten erheblich an Bedeutung und verzeichnen eine CAGR von 7,85 %. Dieses Wachstum wird durch die steigende Verbrauchernachfrage nach Clean-Label-, chemiefreien und nachhaltig beschafften Produkten angetrieben, die mit dem wachsenden Bewusstsein für Gesundheits- und Umweltbelange übereinstimmen. Einzelhändler reagieren auf diesen Trend, indem sie das Angebot an zertifizierten Artikeln erweitern und so eine größere Vielfalt an Bio-Fruchtpulvern bereitstellen, um den unterschiedlichen Verbraucherpräferenzen gerecht zu werden. Darüber hinaus unterstützt eine strengere regulatorische Kontrolle synthetischer Zusatzstoffe, Pestizide und anderer schädlicher Chemikalien die Einführung von Bio-Fruchtpulvern auf dem Markt. Das Bio-Segment profitiert auch von Fortschritten in der Verarbeitungstechnologie, die dazu beitragen, den Nährwert und das natürliche Aroma der Früchte zu erhalten und damit ihre Attraktivität für gesundheitsbewusste Verbraucher zu steigern.
Nach Anwendung:
Snacks erweitern das Wachstum über den Kernbereich Getränke hinausIm Jahr 2025 dominierten Getränke den Markt und erfassten 28,35 % des Marktanteils. Dies war maßgeblich auf die steigende Nachfrage von Smoothie-Ketten, Sportnahrungsmischungen und trinkfertigen Beuteln zurückzuführen, die alle lösliche, natürlich aromatisierte Zutaten priorisieren. Die Convenience- und gesundheitsorientierten Trends in der Getränkeindustrie haben diese Nachfrage weiter angekurbelt und Fruchtpulver zu einer bevorzugten Zutat für Hersteller gemacht, die auf sich verändernde Verbraucherpräferenzen eingehen möchten. Snacks und Fertigprodukte entwickeln sich jedoch zu Hochsegmenten mit starkem Wachstum und verzeichnen im Prognosezeitraum eine robuste CAGR von 6,88 %. Diese Sektoren nutzen Fruchtpulver effektiv, um authentische Fruchtaromen in extrudierten Cerealien, Riegeln und Trailmixes zu liefern und gleichzeitig das Risiko feuchtigkeitsbedingten Verderbs zu mindern.
Die wachsende Neigung der Verbraucher zu Snacks für unterwegs und Clean-Label-Produkten hat die Verwendung von Fruchtpulvern in diesen Anwendungen verstärkt. Der Backwarensektor profitiert ebenfalls von der Vielseitigkeit der Fruchtpulver. Diese Pulver werden zunehmend eingesetzt, um die Farb- und Aromastabilität in Füllungen zu verbessern und gleichzeitig die Teigrheologie aufrechtzuerhalten. Dies gewährleistet eine gleichbleibende Produktqualität und spricht Verbraucher an, die optisch ansprechende und aromatische Backwaren suchen. In der Milchwirtschaft gewinnen Fruchtpulver als Schlüsselzutat in gefrorenen Joghurts an Bedeutung. Im Gegensatz zu frischen Fruchtstücken, die beim Härtungsprozess Zellstrukturen beschädigen können, bieten Fruchtpulver eine stabile Alternative, die Textur und Integrität des Endprodukts bewahrt. Dies macht sie zur idealen Wahl für Milchverarbeiter, die hochwertige Tiefkühldesserts anbieten möchten.
Geografische Analyse
APAC Fruchtpulver-Markt
Im Jahr 2025 hält der asiatisch-pazifische Raum einen dominanten Marktanteil von 34,90 %, was von jahrzehntelangen strategischen Investitionen in die Fruchtverarbeitung und einem Fokus auf exportorientierte Produktion für globale Lebensmittelhersteller zeugt. Die Region profitiert von Wettbewerbsvorteilen wie niedrigeren Arbeitskosten, einer reichen Rohstoffversorgung und gut etablierten Handelsbeziehungen mit wichtigen Verbrauchermärkten. Darüber hinaus hat die Fähigkeit der Region, die Produktion effizient zu skalieren und sich an die sich wandelnde globale Nachfrage anzupassen, ihre Führungsposition auf dem Markt gefestigt.
Europa Fruchtpulver-Markt
Europa befindet sich auf einem Wachstumskurs mit einer CAGR von 6,90 % bis 2031. Dieser Schwung wird durch regulatorische Rahmenbedingungen angetrieben, die natürliche Zutaten und Premium-Positionierungsstrategien fördern und Margen ermöglichen, die die traditionelle Rohstoffproduktion übertreffen. Der Fokus der Region auf Nachhaltigkeit und Innovation in der Produktentwicklung stärkt ihre Wettbewerbsposition zusätzlich, da Verbraucher zunehmend hochwertige, ethisch beschaffte Produkte bevorzugen.
Fruchtpulver-Markt in Amerika und MEA
Nordamerika steht an der Spitze der Innovation mit einem starken Fokus auf die Einhaltung regulatorischer Vorschriften. Dies zeigt sich besonders in Bereichen wie der Bio-Zertifizierung und Clean-Label-Formulierungen, die der heutigen Verbrauchernachfrage nach Transparenz entsprechen. Obwohl Nordamerika über eine robuste Lebensmittelverarbeitungsinfrastruktur verfügt und sich in unmittelbarer Nähe zu wichtigen Verbrauchermärkten befindet, ist zu beachten, dass die Produktionskosten höher sind als in asiatischen Fertigungszentren. Südamerika nutzt derweil seine reiche Produktion tropischer Früchte, während sowohl der Nahe Osten als auch Afrika als vielversprechende Märkte hervortreten, angetrieben durch Wirtschaftswachstum und eine steigende Nachfrage nach verarbeiteten Lebensmitteln. Diese globale Landschaft unterstreicht eine Wertschöpfungskette, in der das Zusammenspiel von Rohstoffproduktion, Verarbeitungskapazitäten und Marktnähe einzigartige Wettbewerbsvorteile für jede Region schafft.

Regulatorisches Umfeld
Fruchtpulver, die als Lebensmittelzutaten verkauft werden, unterliegen in erster Linie Anforderungen an Lebensmittelsicherheit, Kennzeichnung und Rückverfolgbarkeit, wobei die Dokumentationsanforderungen im Hinblick auf die Bio-Konformität und Zusatzstoffregeln zunehmend strenger werden. In den Vereinigten Staaten hebt die 2024 in Kraft getretene USDA Strengthening Organic Enforcement (SOE)-Regel die Anforderungen an die Lieferkettenaufzeichnungen für zertifiziert biologische Pulver an. Im Februar 2026 formalisierte die FDA die Aufsichtserwartungen für Programme zur Sicherheit von Frischerzeugnissen und stärkte damit die vorgelagerte Kontrolle und Verifizierung von aus Früchten gewonnenen Inputs, die von Lebensmittel- und Getränkeherstellern verwendet werden.
International unterstützen die Codex-Alimentarius-Normen die Harmonisierung des grenzüberschreitenden Handels mit Trockenfrüchten und aus Früchten gewonnenen Zutaten, einschließlich Spezifikationen zu Zusammensetzung und zulässiger Verwendung von Zusatzstoffen (zum Beispiel Codex CXS 360-2020 für Trockenfrüchte und CXS 358-2024 für Gewürze, die aus getrockneten oder dehydrierten Früchten und Beeren gewonnen werden). Im Juli 2026 schloss die FAO/WHO-Codex-Alimentarius-Kommission ihre 49. Sitzung mit der Verabschiedung neuer Normen ab und schuf damit einen weiteren Bezugspunkt für Exporteure, die ihre Unterlagen an die Erwartungen von Kunden und Regulierungsbehörden anpassen. In der EU prägen die EFSA-Leitlinien und die EU-Zusatzstoffvorschriften, einschließlich der Verordnung (EG) 1333/2008, wie Verarbeiter Verarbeitungshilfsstoffe sowie den Einsatz von Trennmitteln oder Konservierungsstoffen dokumentieren, wenn Pulver in standardisierte Lebensmittelkategorien verkauft werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit dem Anbau und der Bündelung von Früchten, was saisonabhängig und wetterbedingten Einflüssen ausgesetzt sein kann, bevor sie in primäre Verarbeitungsschritte wie Waschen, Pürieren oder Entsaften und Konzentrierung vor der Trocknung übergeht. Für kostensensible Anwendungen mit hohem Volumen in Getränken, Backwaren und Snacks bleibt die Sprühtrocknung der dominierende Weg. Gefriertrocknung wird häufiger für höherwertige Nutrazeutika- und Premium-Clean-Label-Anwendungen eingesetzt, bei denen Farbe, Aromastoffe und der Erhalt bioaktiver Stoffe im Vordergrund stehen.
Verpackung und Lagerung, insbesondere die Kontrolle von Feuchtigkeit und Sauerstoff, sowie das Spezifikationsmanagement (einschließlich Partikelgröße, Löslichkeit und mikrobiologischer Grenzwerte) sind zentral, um eine gleichbleibende Leistung in nachgelagerten Formulierungen zu gewährleisten. Im Juni 2026 nahm eine große Fruchtkonzentratanlage in Makurdi, Nigeria, den Betrieb auf und verbesserte damit den Zugang zu inländischen Rohstoffen und verkürzte die Lieferketten für regionale Akteure. Die Vermarktung erfolgt über Zutatenhändler und den Direktvertrieb an Lebensmittel-, Getränke- und Nahrungsergänzungsmittelhersteller, wobei zunehmend Wert auf Rückverfolgbarkeit, Dokumentation der Bio-Zertifizierung und gleichbleibende Qualitätsmerkmale über Chargen hinweg gelegt wird. Wesentliche Engpässe betreffen die Volatilität der Rohstoffpreise, die Abhängigkeit von engen Anbauzonen für Spezialfrüchte und Schwankungen in der Erntequalität, die Ausbeute und sensorische Ergebnisse beeinträchtigen können. Verarbeiter reagieren mit langfristigen Beschaffungsverträgen, selektiver vertikaler Integration und Prozessverbesserungen, die die Zykluszeit verkürzen und die Energieeffizienz verbessern, einschließlich aufkommender Arbeiten zu kontrollierter Atmosphäre und mikrowellenunterstützten Trocknungsansätzen, die darauf abzielen, die primäre Trocknungszeit im Vergleich zur traditionellen Gefriertrocknung zu verkürzen.
Wettbewerbslandschaft
Der Fruchtpulvermarkt weist eine fragmentierte Wettbewerbslandschaft auf. Diese Fragmentierung öffnet nicht nur Türen für Konsolidierungen, sondern ebnet auch den Weg für Nischenspezialisierungsstrategien. Spezialisierte Verarbeiter nutzen die Chance, Premium-Segmente anzusprechen, während größere Lebensmittelkonzerne strategische Akquisitionen tätigen, um ihre integrierten Lieferketten zu stärken. In einem Markt, der zur Rohstoffisierung neigt, schaffen sich führende Akteure ihre Nischen durch vertikale Integration, den Erwerb von Bio-Zertifizierungen und die Nutzung technologischer Innovationen. Unternehmen mit starker regulatorischer Compliance, insbesondere im Hinblick auf die USDA-Regel zur Stärkung der Bio-Durchsetzung, befinden sich im Vorteil. Diese Regel stellt kleinere Akteure vor Herausforderungen, die möglicherweise nicht über die erforderlichen Dokumentationssysteme verfügen.
Die Wettbewerbslandschaft wird weiter durch die steigende Nachfrage nach Clean-Label- und Bio-Produkten geprägt, was Unternehmen dazu veranlasst hat, Transparenz und Nachhaltigkeit in ihren Betrieben zu priorisieren. Größere Akteure nutzen Skaleneffekte, um Kosten zu senken und ihre Marktpräsenz zu stärken, während kleinere Unternehmen auf Agilität und Innovation setzen, um den sich verändernden Verbraucherpräferenzen gerecht zu werden. Darüber hinaus hat die wachsende Beliebtheit von funktionellen Lebensmitteln und Getränken Unternehmen dazu ermutigt, ihre Produktportfolios zu diversifizieren und Fruchtpulver mit zusätzlichem gesundheitlichem Nutzen einzubeziehen, um der Verbrauchernachfrage gerecht zu werden.
Führende Unternehmen legen großen Wert auf die Einführung von Technologien und die Überwachung der Lieferkette. Sie investieren in modernste Verarbeitungstechnologien, wie die Sprühtrocknung bei Umgebungstemperatur. Diese Technologie senkt nicht nur den Energieverbrauch, sondern stellt auch sicher, dass der Nährwert der Produkte erhalten bleibt. Darüber hinaus ermöglichen Fortschritte in Verpackungs- und Lagerlösungen Unternehmen, die Haltbarkeit von Fruchtpulvern zu verlängern, die Produktqualität zu sichern und Abfall zu reduzieren. Diese strategischen Initiativen helfen den Akteuren, in einem sich schnell entwickelnden Markt einen Wettbewerbsvorteil zu behalten.
Marktführer in der Fruchtpulverbranche
European Freeze Dry Ltd
Döhler Group SE
Milne MicroDried Inc.
Kanegrade Ltd
Thrive Freeze Dry
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Fruchtpulver-Markt
- Döhler Group SE
- Kanegrade Ltd
- Milne MicroDried Inc.
- European Freeze Dry Ltd
- Thrive Freeze Dry
- Nutradry
- Saipro Biotech Pvt Ltd
- The Green Labs LLC
- Nikken Foods Co., Ltd
- YAAX International Inc
- Batory Foods, Inc.
- Drytech Industries
- Alaspure Lifesciences Private Limited
- Van Drunen Farms.
- LemonConcentrate
- Iprona SpA
- Olam Food Ingredients
- Watershed Foods LLC
- Sensient Technologies
- International Flavors & Fragrances Inc.

Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen und Lokalisierungsinitiativen schaffen Raum für Lieferanten, die industrielle, zertifizierte Spezifikationen erfüllen können, während sie gleichzeitig eine Clean-Label-Positionierung beibehalten. Im Januar 2026 begann IFF mit einer 47.000 Quadratfuß großen Erweiterung seiner Anlage in Cedar Rapids, Iowa, einer Investition von 70 Millionen USD zur Unterstützung der TAURA-Fruchtzutatenherstellung. Dies signalisiert eine fortgesetzte Skalierung von fruchtbasierten Zutatenplattformen, die sich mit Pulver- und Fruchtkonzentratsystemen überschneiden, die von globalen Formulierern verwendet werden. In Europa startete Siroperie Meurens eine Verarbeitungserweiterung im Wert von 2 Millionen EUR in Aubel, Belgien (April 2026), bei der neue Verarbeitungstanks hinzugefügt wurden, um die Kapazität zu steigern und eine flexiblere Chargenproduktion für Kunden von Fruchtzutaten zu ermöglichen.
Verarbeitungsinvestitionen in Ursprungs- und nahegelegenen Ursprungsregionen deuten ebenfalls auf Chancen bei exportorientierten Konzentraten und Trockenfruchtformaten hin, die Pulverlieferketten speisen, insbesondere dort, wo staatliche oder programmbasierte Unterstützung auf die Reduzierung von Nachernteverlusten und Wertschöpfung abzielt. Dazu gehören die im Juli 2026 erfolgte Inbetriebnahme der Anlage von Milly Fruit EPZ Ltd in Kilifi, Kenia, die sich auf Fruchtkonzentrate und getrocknete Snacks für den Export konzentriert, sowie die im Juni 2026 erfolgte Inbetriebnahme einer großen Fruchtkonzentratanlage in Makurdi, Nigeria, die sowohl für den Inlands- als auch für den Exportmarkt positioniert ist. Über die Kapazität hinaus bleibt Prozessinnovation ein Unterscheidungsmerkmal, wobei 2026 veröffentlichte Forschungsergebnisse zur Schaummatten-Mikrowellentrocknung und verbesserten Sprühtrocknungsformulierungen Bemühungen hervorheben, die Energieintensität zu senken, die Fließeigenschaften zu verbessern und Vitamine sowie bioaktive Stoffe zu erhalten, im Einklang mit der Nachfrage der Käufer nach stabilen, verzehrfertigen, funktionellen Fruchtzutaten, die in Getränken, Snacks und Nutrazeutika-Mischungen verwendet werden.
Recent Industry Developments in Fruchtpulver-Markt
- Juli 2026: MicroDried hob Banane als neues Produkt in seinem Angebot für 2026 hervor und erweiterte damit seine Fruchtpulver-Produktlinie für Zutatenkäufer. Die Erweiterung des Kernfruchtportfolios unterstützt die Formulierungsflexibilität für Kunden aus den Bereichen Getränke, Snacks und Nutrazeutika, die Clean-Label- und lagerstabile Inputs suchen.
- Juli 2025: EnWave gab bekannt, dass MicroDried seine Lizenz mit EnWave erweitert hat und die Produktion auf Milchanwendungen wie Mochi, griechischen Joghurt, geriebenen Käse und Käsekuchen ausdehnt. Dieser Schritt erhöht den Durchsatz und die Fähigkeitsbreite für die REV-basierte Dehydrierung und stärkt die Position von MicroDried bei CPG-Kunden, die konsistente getrocknete Einschlüsse und Pulver über verschiedene Kategorien hinweg wünschen.
- Oktober 2024: Dohler Group SE ging ein Joint Venture mit FGF Trapani ein, um Zitrusfaserlösungen für die Lebensmittel- und Getränkeindustrie herzustellen und zu vermarkten. Die Partnerschaft unterstützt ein breiteres Toolkit an aus Früchten gewonnenen Zutaten, das Fruchtpulver in Bezug auf Textur, Stabilität und Clean-Label-Neuformulierungsprogramme ergänzen kann.


Fruchtpulver-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz mit kommerziell hergestellten Fruchtpulvern, die durch Dehydrierung von Fruchtinputs (Saft, Fruchtfleisch oder ganze Frucht) zu einem stabilen Pulver hergestellt werden, das für die Verwendung in Lebensmittel-, Getränke-, Nutrazeutika- und Kosmetikformulierungen verkauft wird.
Ausschlüsse des Anwendungsbereichs: Ausgeschlossen sind selbstgemachte dehydrierte Fruchtflocken und gemischte Superfood-Mischungen, bei denen der Fruchtanteil unter 50 % liegt.
Übersicht der Segmentierung
- Nach Fruchttyp
- Apfel
- Banane
- Beere
- Erdbeere
- Blaubeere
- Himbeere
- Zitrus
- Mango
- Ananas
- Drachenfrucht
- Traube
- Andere Früchte
- Nach Kategorie
- Konventionell
- Bio
- Nach Anwendung
- Backwaren
- Süßwaren
- Milchprodukte und Tiefkühldesserts
- Snacks und Fertigprodukte
- Getränke
- Suppen, Soßen und herzhafte Mischungen
- Andere Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Schweden
- Polen
- Belgien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um eine konsistente Faktenbasis darüber aufzubauen, wie Fruchtpulver in verpackten Lebensmittel- und Zutatenlieferketten hergestellt, gehandelt und verwendet werden. Wir bezogen uns auf öffentliche und offizielle Quellen wie FAOSTAT für den Kontext der Fruchtproduktion, UN Comtrade für harmonisierte Handelsströme und die Zoll- und Importstatistiken der U.S. International Trade Commission zur Überprüfung von Warenbewegungen sowie USDA-Referenzen, die für die Verfolgung von Rohstoffen und Zutaten verwendet wurden.
Um den Marktumfang auf realen Definitionen zu verankern, haben wir auch die Codex-Alimentarius-Normen und relevante FDA-Kennzeichnungsrichtlinien sowie fachbegutachtete Lebensmittelwissenschaftsjournale geprüft, die Trocknungsmethoden und typische Spezifikationen für Fruchtpulver behandeln. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte wurden anschließend verwendet, um Kapazitätserweiterungen, Produkteinführungen und Anwendungsverschiebungen in den Bereichen Getränke, Backwaren und Ernährung zu verfolgen. Kostenpflichtige Abonnements wurden selektiv für Unternehmensfinanzdaten und für Import-Export-Prüfungen auf Sendungsebene verwendet, wenn öffentliche Datenreihen nicht granular genug waren. Diese Beispiele sind nicht erschöpfend, und es wurden auch viele andere öffentliche und glaubwürdige Quellen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Zutatenherstellern, Händlern und nachgelagerten Formulierern, die Fruchtpulver für Fertigprodukte kaufen. Da es sich um einen globalen Markt handelt, wurden die Eingabeprüfungen über APAC, EMEA und Amerika verteilt, und wir nutzten diese Gespräche, um die Grenzen des Produktumfangs, typische Preisbewegungen und das Adoptionstempo nach Anwendung zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 13 % | APAC: 48 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 35 % | EMEA: 33 % |
| Kleinere Akteure: 15 % | Manager: 52 % | Amerika: 19 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, der die Nachfrage aus dem adressierbaren Pool an verarbeiteten Lebensmitteln und Zutaten rekonstruiert und diese dann anhand der Durchdringungsraten für pulverförmige Fruchtzutaten in den wichtigsten Endanwendungen eingrenzt. Um eine Doppelzählung zu vermeiden, trennt das Modell reine Fruchtpulver von angrenzenden Zutatenformaten und gemischten Mischungen und wendet eine Umrechnungslogik an, die widerspiegelt, wie Pulver flüssige oder pürierte Inputs in Formulierungen ersetzen.
Die wichtigsten im Modell verwendeten Inputs umfassen beobachtete Handelsströme von fruchtbasierten Pulvern, Trends bei der Produktion verpackter Lebensmittel in stark genutzten Kategorien (wie Getränkemischungen, Backvormischungen und Nahrungsergänzungsprodukten), Verschiebungen im Trocknungstechnologie-Mix, die Kostenkurven beeinflussen, Signale zur Bio- und Clean-Label-Adoption sowie typische Preisspannen nach Fruchtart und Qualitätsstufe. Die Prognose wird mittels multivariater Regression mit Szenarioprüfungen erstellt, wobei das Wachstum mit den Mengen verarbeiteter Lebensmittel und dem Tempo der Neuformulierung hin zu natürlichen Farb- und Aromastoffen verknüpft ist. Bottom-up-Näherungen werden als Bestätigungsschritt durch selektive Lieferanten-Zusammenfassungen und stichprobenartige ASP-mal-Volumen-Schätzungen verwendet. Wo Datenlücken auftreten, verwendet das Modell konservative Bandbreiten und testet diese während der primären Rückrufe erneut.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden vor der endgültigen Freigabe anhand unabhängiger Signale überprüft, einschließlich der Handelsrichtung, sichtbarer Kapazitätsänderungen und Preisbewegungen, die von Marktteilnehmern diskutiert werden. Wenn eine Region einen ungewöhnlichen Sprung zeigt, der nicht durch Nachfrageindikatoren erklärt werden kann, werden die Annahmen überprüft und bestimmte Befragte erneut kontaktiert, um zu bestätigen, was sich geändert hat.
Es wird eine mehrstufige Überprüfung durchgeführt, damit die Berechnungslogik, Währungsumrechnungen und Jahreszuordnungen im gesamten Modell und in der Darstellung konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden durchgeführt, wenn wesentliche Ereignisse eintreten, wie eine bedeutende Kapazitätserweiterung, eine regulatorische Änderung oder eine starke Verschiebung der Preise für Eingangsfrüchte. Vor der Auslieferung wird eine erneute Analystenprüfung durchgeführt, damit die Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der Marktgröße für Fruchtpulver von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, dass unterschiedliche Marktwerte für Fruchtpulver zu sehen sind, da Herausgeber nicht immer dieselben Produktgrenzen, Basisjahre und Umsatzströme nach Endverwendung zählen. Einige Studien verwenden zudem breitere Zutatendefinitionen und wenden dann stärkere Wachstumsannahmen an, was die Gesamtsummen schnell erhöhen kann.
Handelsrichtung, Ankündigungen zu Trocknungskapazitäten und Preisprüfungen bei Formulierern werden als Beleg herangezogen, um Mordor Intelligence auf kommerziell hergestellte Fruchtpulver auszurichten und von selbstgemachten Flocken und Mischungen mit einem Fruchtanteil unter 50 % zu trennen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,2 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 28,00 Mrd. USD (2025) | Verwendet eine breitere Marktrahmung mit mehreren Segmentperspektiven und gibt in der öffentlichen Zusammenfassung keine klaren Ausschlüsse für Mischungen oder angrenzende Trockenfrucht-Zutatenformate an, was den erfassten Umsatzpool erweitern kann. Das frühere Basisjahr kann das Niveau ebenfalls verschieben, wenn es an ein späteres Vergleichsjahr angepasst wird. |
| Branchenverleger B | 16,08 Mrd. USD (2024) | Verankert die Schätzung an einem früheren Jahr und bietet in dem öffentlichen Auszug nur begrenzte Klarheit über die Regeln zur Produktabgrenzung, sodass reine Fruchtpulver und gemischte Pulver je nach Interpretation vermischt werden können. Lange Prognosezeiträume enthalten oft unterschiedliche Preis- und Durchdringungsannahmen, die den Ausgangswert verändern. |
Zusammen betrachtet spiegelt die Spanne hauptsächlich Unterschiede darin wider, was als Fruchtpulver gezählt wird, welches Verkaufspreisniveau verwendet wird und wie das Basisjahr ausgewählt wird. Unsere Methode bleibt nachvollziehbar, da jeder Schritt an beobachtbare Nachfragesignale, praktische Preislogik und wiederholbare Überprüfungen gebunden ist, die im Zuge der Marktentwicklung erneut getestet werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Fruchtpulvermarkt derzeit?
Der Fruchtpulvermarkt wird im Jahr 2026 auf 17,2 Milliarden USD geschätzt und soll bis 2031 einen Wert von 22,94 Milliarden USD erreichen.
Welche Region führt beim globalen Umsatz?
Asien-Pazifik hält im Jahr 2025 mit 34,90 % den größten regionalen Anteil, gestützt durch eine dichte Verarbeitungsinfrastruktur und eine starke Exportorientierung.
Welches Anwendungssegment wächst am schnellsten?
Snacks und Fertigprodukte verzeichnen mit einer CAGR von 6,88 % bis 2031 das höchste Wachstum, da Verbraucher gesündere Convenience-Optionen suchen.
Was treibt den Aufschwung bei exotischen Fruchtpulvern an?
Premiumisierungstrends und das Verbraucherinteresse an Antioxidantien treiben Drachenfrucht-, Beeren- und andere exotische Pulver voran, die visuelle Attraktivität mit funktioneller Ernährung verbinden.
Seite zuletzt aktualisiert am:



