
Marktgröße und Marktanteil für Metallveredelungschemikalien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
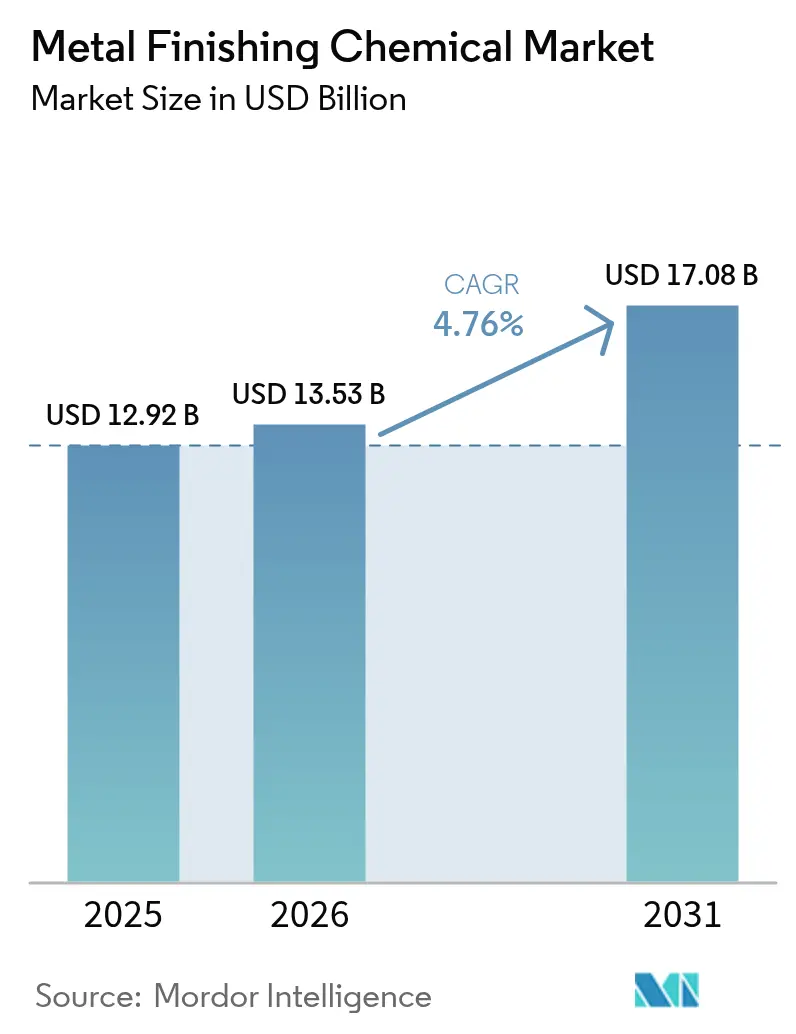
| Marktgröße (2026) | 13.53 Milliarden US-Dollar |
| Marktgröße (2031) | 17.08 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.76 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Metallveredelungschemikalien durch Mordor Intelligence
Die Marktgröße für Metallveredelungschemikalien wird im Jahr 2026 auf USD 13,53 Milliarden geschätzt und wächst gegenüber dem Wert von 2025 von USD 12,92 Milliarden, wobei die Prognosen für 2031 USD 17,08 Milliarden ausweisen und der Markt mit einer CAGR von 4,76 % im Zeitraum 2026–2031 wächst. Der Markt für Metallveredelungschemikalien expandiert, weil fortschrittliche Galvanisierungs-, Anodisierungs- und Konversionsschichtchemien eine Präzision ermöglichen, die mechanische Veredelung nicht erreichen kann. Das Wachstum stützt sich auf vier Themen: die Leichtbauanforderungen von Elektrofahrzeugen, die aluminiumintensive Architekturen begünstigen, die Miniaturisierung der Elektronik, die eine Abscheidegenauigkeit im Submikrometerbereich erfordert, Luftfahrt-OEM-Mandate, die Chemien von PFAS und sechswertigem Chrom wegbewegen, sowie Reshoring-Programme, die Lieferketten für Oberflächenbehandlungsverbrauchsgüter verkürzen.
Wichtigste Erkenntnisse des Berichts
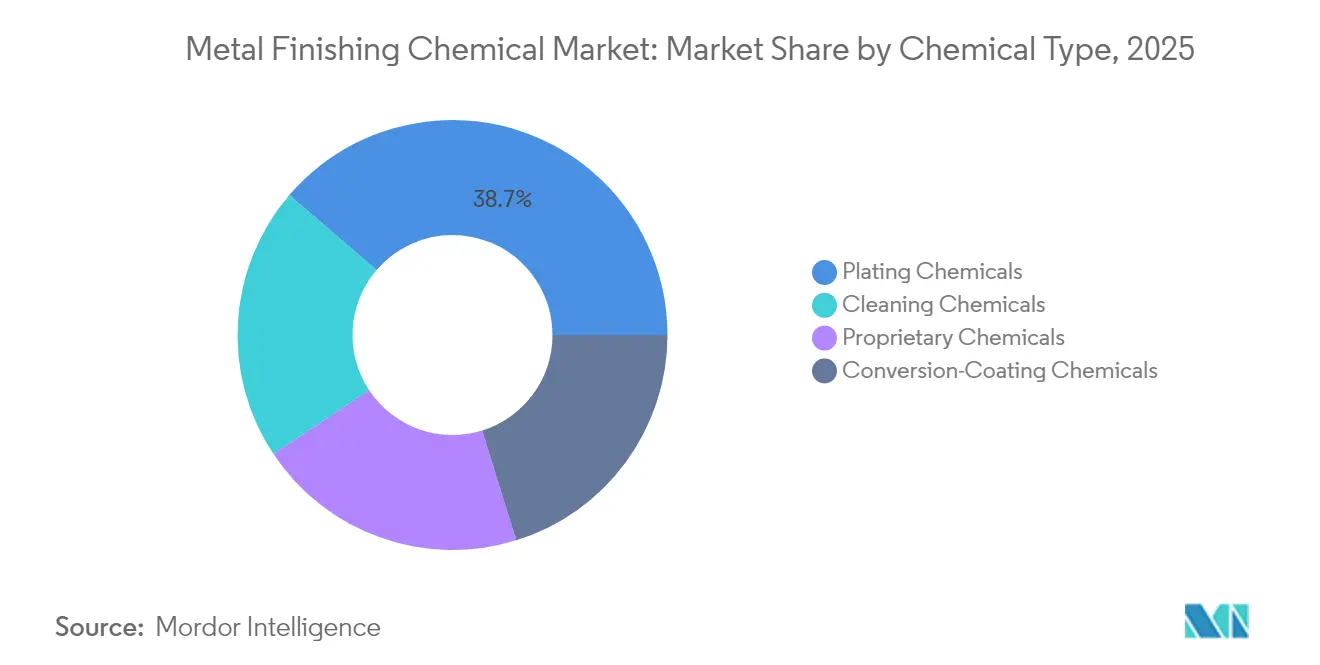
- Nach Chemikalientyp führten Galvanisierungschemikalien im Jahr 2025 mit einem Marktanteil von 38,72 % am Markt für Metallveredelungschemikalien; Reinigungschemikalien sollen bis 2031 mit einer CAGR von 5,93 % wachsen.
- Nach Material entfielen im Jahr 2025 30,86 % der Marktgröße für Metallveredelungschemikalien auf die Aluminiumverarbeitung, während Nickel zwischen 2026 und 2031 mit 6,09 % wachsen soll.
- Nach Prozess hielt Galvanisieren im Jahr 2025 einen Anteil von 41,59 % am Markt für Metallveredelungschemikalien und soll bis 2031 mit einer CAGR von 6,74 % steigen.
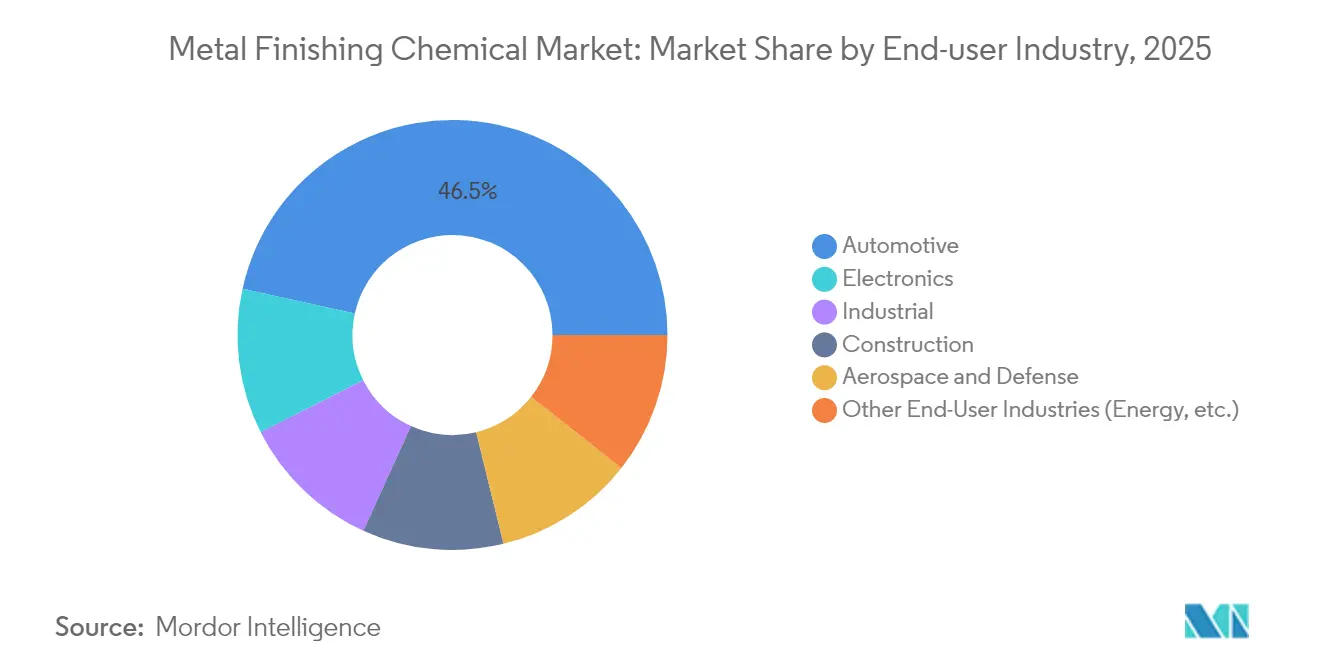
- Nach Endverbraucher dominierte die Automobilindustrie im Jahr 2025 mit einem Umsatzanteil von 46,54 %; Elektronik ist das am schnellsten wachsende Segment mit einer CAGR von 6,45 %.
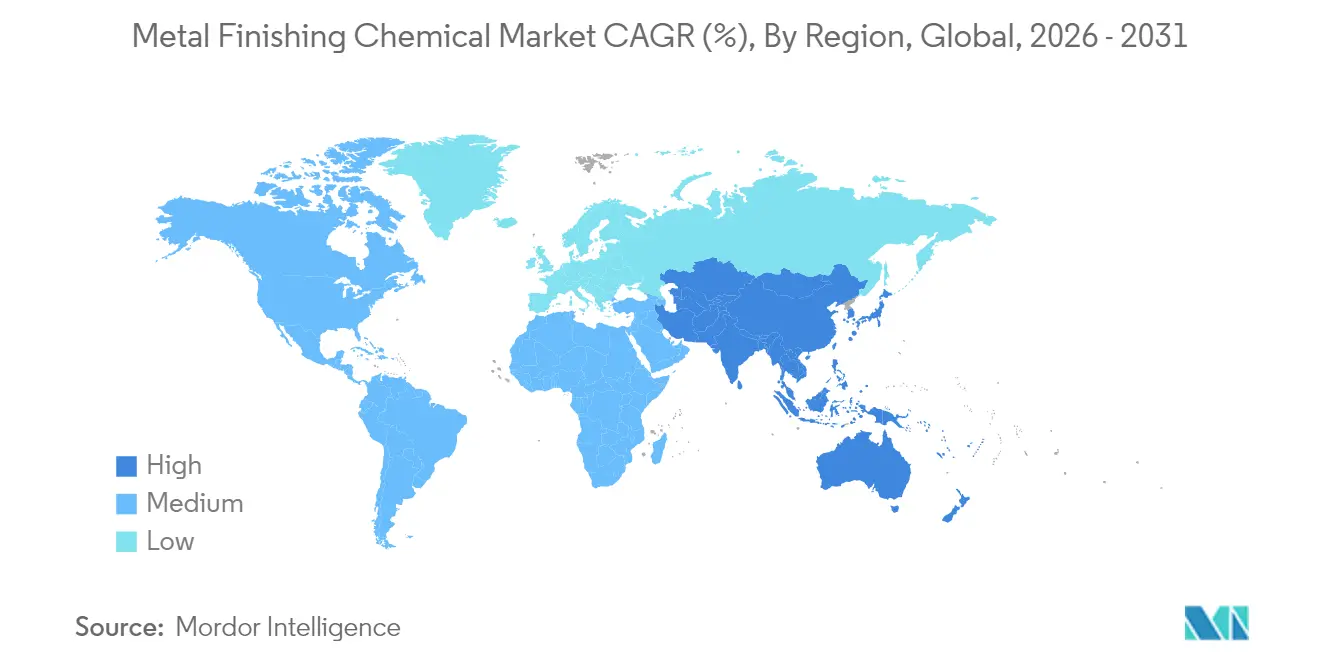
- Nach Geografie erfasste Asien-Pazifik im Jahr 2025 53,08 % des Marktes für Metallveredelungschemikalien und schreitet bis 2031 mit einer CAGR von 6,78 % voran.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Leichtbauanforderungen von Elektrofahrzeugen erfordern leistungsfähigere Galvanisierungschemien | +1.2% | Global, mit Schwerpunkt in China, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Miniaturisierung der Elektronik erfordert äußerst präzise Dünnschichtabscheidung | +0.9% | Kernregion Asien-Pazifik, Ausweitung auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Luftfahrt-OEM-PFAS-freie Mandate beschleunigen die Nachfrage nach Konversionsschichten | +0.7% | Nordamerika und die EU, Ausweitung auf globale Luftfahrtzentren | Langfristig (≥ 4 Jahre) |
| Reshoring von Metallteilen steigert den lokalen Chemikalienbedarf | +0.5% | Nordamerika, mit ausgewählten europäischen Märkten | Mittelfristig (2–4 Jahre) |
| Aufbau von Grüner-Wasserstoff-Elektrolyseuren erfordert Spezial-Nickelbäder | +0.4% | EU führend, gefolgt von Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbauanforderungen von Elektrofahrzeugen erfordern leistungsfähigere Galvanisierungschemien
Elektrofahrzeugplattformen sind auf Aluminium- und Mischmetallarchitekturen angewiesen, die korrosionsbeständige Konversionsschichten erfordern, die in der Lage sind, an recycelten Legierungen zu haften. Hondas EV-Komplex im Wert von USD 15 Milliarden in Kanada und die Batterieerweiterung von BMW in Mexiko veranschaulichen die Produktionsverlagerung, die den regionalen Chemikalienbedarf erhöht. Spezialisierte Anodisierungssysteme erhalten die Schichtintegrität bei Sekundäraluminium und erfüllen gleichzeitig die Ziele zur Gewichtsreduzierung. Gleichzeitig verdrängen Verbundgehäuse wie die Kohlefaser-Getriebegehäuse der ARRK Group einige Metallteile, dennoch erfordern hybride Metall-Verbundwerkstoff-Schnittstellen weiterhin Nischen-Galvanisierungschemien, um galvanische Risiken zu mindern. Kontinuierliche Modellaktualisierungszyklen bis 2030 unterstützen die nachhaltige Nachfrage nach Premium-Galvanisierungsformulierungen und positionieren den Markt für Metallveredelungschemikalien für eine stetige Volumen- und Margenexpansion.
Miniaturisierung der Elektronik erfordert äußerst präzise Dünnschichtabscheidung
Schrumpfende Halbleiterknoten haben die Verbindungsleitungsabstände unter 10 µm gesenkt und zwingen Galvanisierungsbäder dazu, eine Gleichmäßigkeit unter 100 nm über Wafer hinweg zu liefern. Horizontale Wafer-Level-Systeme verbessern die Füllung von Through-Silicon-Vias, während Impulsgalvanisierung die Hohlraumbildung reduziert. Kobalt ersetzt in einigen Schichten Kupfer für eine bessere Widerstandsfähigkeit gegen Elektromigration, was neue Additive erfordert, die die Badchemie stabilisieren. KI-gestützte Sensoren speisen Modelle des maschinellen Lernens, um Schichtdickenabweichungen in Echtzeit vorherzusagen, was Ausschuss und Reagenzienverbrauch reduziert. Kapitalaufwendungen für Halbleiterfabriken verfolgen Knotenmigrationstransitionen, sodass jeder Lithografiewechsel den Markt für Metallveredelungschemikalien mit neuer Nachfrage nach hochreinen Additiven und Echtzeit-Steuerungspaketen versorgt.
Luftfahrt-OEM-PFAS-freie Mandate beschleunigen die Nachfrage nach Konversionsschichten
Luftfahrt-OEMs haben begonnen, sechswertiges Chrom und PFAS in Flugzeugzellen zu eliminieren. Der Wechsel des F-35-Programms zu chromfreien Grundierungen hat einen Präzedenzfall für andere Flotten geschaffen. Die Balinit C PVD-Beschichtung von Oerlikon erhielt die Airbus-Zulassung als Hartchromalternative und demonstriert, dass mehrschichtige Dampfbeschichtungen Haftungs- und Ermüdungsanforderungen erfüllen können. Anodisierung auf Fluorozirkonat-Basis besteht 3.000-Stunden-Salzsprühtests und validiert die Leistung bei gleichzeitiger Senkung der Sonderabfallkosten. Zertifizierungszyklen sind langwierig, aber nach der Zulassung verdrängen die Chemien flottenweit die Altbäder und fügen dem Markt für Metallveredelungschemikalien dauerhaft Einnahmen hinzu.
Reshoring von Metallteilen steigert den lokalen Chemikalienbedarf
Das nordamerikanische Reshoring beschleunigt sich, da OEMs Kosten gegen Resilienz eintauschen; Metal Solutions Holdings bündelt 2.000 Fertigungsbetriebe, um lokale Luft- und Rüstungsprogramme zu beliefern. Das US-amerikanische Verteidigungsministerium finanziert die Weiterbildung im Veredelungssektor und signalisiert damit politische Unterstützung für inländische Kapazitäten. Kürzere Logistikketten verschaffen regionalen Chemikalienlieferanten durch schnellen Vor-Ort-Service einen Vorteil – ein Faktor, der die Preissetzungsmacht im Markt für Metallveredelungschemikalien stärkt. Konsolidierte Lohnfertigungsbetriebe bündeln auch Kapital, um automatisierte Linien zu installieren, die konsistente, hochreine Chemikalien erfordern, was den durchschnittlichen Aufwand pro Linie erhöht.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Schnelle Verbreitung von Hochleistungskunststoffen in der Elektromobilität | -0.8% | Global, mit früher Verbreitung in europäischen und nordamerikanischen Elektrofahrzeugmärkten | Kurzfristig (≤ 2 Jahre) |
| 3D-gedruckte nettoformnahe Metalle reduzieren das Nachbearbeitungsvolumen von Chemikalien | -0.6% | Asien-Pazifik-Fertigungszentren, Ausweitung auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Strenge PFAS- und Cr-VI-Verbote erhöhen die Reformulierungs-Compliance-Kosten | -0.4% | EU führend, Nordamerika folgend, schrittweise Verbreitung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Verbreitung von Hochleistungskunststoffen in der Elektromobilität
Ingenieure ersetzen Aluminiumbügel und -gehäuse durch Kohlefaser- und Glasfaserverbundwerkstoffe und reduzieren so das Gewicht um 30 % ohne Nachgalvanisierungsschritte. Kunststoffe können dekorative Texturen während des Formens integrieren und machen chemische Ätzungen oder stromloses Galvanisieren überflüssig. Covestros kohlenstoffarmes Polycarbonat reduziert VOC und erfüllt Thermoschock-Standards, was die Akzeptanz von Nichtmetallen stärkt. Mit zunehmender Kunststoffdurchdringung schrumpft der adressierbare Anteil des Marktes für Metallveredelungschemikalien, der mit Außenverkleidungen und Untermotorenhalterungen verbunden ist, was den Druck auf Legacy-Chemien erhöht.
3D-gedruckte nettoformnahe Metalle reduzieren das Nachbearbeitungsvolumen von Chemikalien
Laserstrahlschmelzen liefert Titan- und Inconel-Teile mit einer Oberflächenrauheit unter 6 µm; Kavitations-Schleifbearbeitung entfernt Alphaphasenschichten mechanisch und umgeht damit Säurebäder. Lichtbogen-Drahtauftragschweißen erzeugt nettoformnahe Komponenten, die nur leichtes Polieren benötigen. Algorithmen des maschinellen Lernens verfeinern Scanpfade, reduzieren Porosität und eliminieren den Bedarf an schweren Korrosionsschutzschichten nach der Galvanisierung. Da Luft- und Raumfahrt- sowie medizinische Abnehmer gedruckte Teile qualifizieren, sinkt der chemische Verbrauch pro Einheit, was das Aufwärtspotenzial einiger Segmente des Marktes für Metallveredelungschemikalien begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Chemikalientyp:
Nachfrage diversifiziert sich über die traditionelle Galvanisierung hinausGalvanisierungschemikalien hielten im Jahr 2025 einen Anteil von 38,72 % am Markt für Metallveredelungschemikalien, angetrieben durch ihre unverzichtbare Rolle bei der Elektroabscheidung für Automobilverkleidungen, Halbleiterbumps und Luft- und Raumfahrtbefestiger. Reinigungschemikalien, obwohl kleiner, sind mit einer CAGR von 5,93 % am schnellsten wachsend, weil Chip-Halbleiterfabriken partikelfreie Substrate vor Kupfer-Damascene-Schritten vorschreiben. Entfetter, die biobasierte Tenside verwenden, erfüllen strenge Widerstandsschwellenwerte, und Wasserstoffperoxidmischungen ersetzen Lösungsmittelreiniger, um den Treibhausgasfußabdruck zu reduzieren. Proprietäre Mischungen umfassen jetzt mehrschichtige Additivpakete, die Abscheideglanz und Zugspannung für Nischen-Legierungssysteme fein abstimmen. Chromfreie Konversionsschichtlösungen gewinnen Anteile in der Luft- und Raumfahrt, da Qualifizierungsprogramme abgeschlossen werden, und lenken Einnahmen von veralteten sechswertigen Produkten auf sicherere Alternativen um.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Materialien:
Nickel gewinnt an Dynamik bei anhaltender AluminiumdominanzAluminiumveredelungsprodukte machten im Jahr 2025 30,86 % des Marktes für Metallveredelungschemikalien aus, gestützt durch die Produktion von Elektrofahrzeug-Batteriewannen und die Nachfrage nach Architekturverkleidungen. Mehrstufige Anodisierungsbäder erzeugen Porenstrukturen, die für die Farbstoffaufnahme geeignet sind und dekorative Optionen erweitern. Dennoch schreiten Nickelbäder mit der höchsten Geschwindigkeit von 6,09 % CAGR voran, da Elektrolyseplatten und Batteriestromkollektoren zunehmen. Hochalkalische Sulfamatsysteme ermöglichen dicke Nickelabscheidungen mit geringer Eigenspannung, was für die Effizienz der Wasserstoffentwicklung entscheidend ist. Kupfergalvanisierung bleibt in der Leiterplattenfertigung konstant, während Zink-Nickel-Legierungen Cadmium in Luft- und Raumfahrtbauteilen verdrängen.
Nach Prozess:
Galvanisieren behauptet seine doppelte FührungsrolleGalvanisieren beanspruchte im Jahr 2025 41,59 % des Marktanteils für Metallveredelungschemikalien und weist eine Wachstumsprognose von 6,74 % auf, was seine Anpassungsfähigkeit von Mikro-Bump-Kupferpfeilern bis hin zu schweren Hartchromaufbauten widerspiegelt. Automatisierte Gestelle mit sehgeführtem Beladen verkürzen die Taktzeiten und erhöhen den Baddurchsatz. KI-basierte prädiktive Dosierung halbiert den übermäßigen Additivverbrauch und stärkt die Umweltkonformität. Anodisieren wächst moderat, da Architekturprojekte farbige Oberflächen bevorzugen, während Thermisch-Spritz-Systeme verschleißfeste Nischen mit Keramik-Metall-Mischungen füllen.
Impuls-Umkehr-Netzgeräte beim Galvanisieren reduzieren die Porosität in Gräben mit hohem Aspektverhältnis und ermöglichen die Halbleitermetallisierung bis zu 5-nm-Knoten. Digitale Zwillingsmodelle simulieren den Ionentransport und optimieren die Streuungsleistung vor Betriebsversuchen. Diese Technologie-Upgrades untermauern die Führungsposition des Prozesssegments und vertiefen die Abhängigkeit der Kunden von fortschrittlichen Formulierungen, was die Einnahmen im gesamten Markt für Metallveredelungschemikalien zementiert.
Nach Endverbraucherbranche:
Elektronik fordert die Dominanz der Automobilindustrie herausAutomobilanwendungen erzielten im Jahr 2025 46,54 % des Umsatzes, da dekorative Chrom- und Zink-Nickel-Korrosionsschutzbarrieren Standard blieben. Dennoch verlagern Elektroantriebe die Nachfrage hin zur Kupferbusbar-Galvanisierung und Aluminiumbatteriegehäusen, was die Chemiemischungen verändert. Elektronik beschleunigt sich mit einer CAGR von 6,45 %, da KI-Chips und fortschrittliche Verpackung Volumina hochfahren, die ultrareine Kupfer- und Kobalt-Elektrolyte benötigen. Luft- und Raumfahrt behält Premium-Preise, da flugkritische Hardware hochzuverlässige Beschichtungen erfordert, die von OEMs geprüft werden.
Industriemaschinen und Bauwesen tragen eine stetige Grundnachfrage nach verzinkten und phosphatierten Oberflächen bei, während erneuerbare Energieinfrastruktur, Windturbinen-Getriebegehäuse und Wasserstoff-Elektrolyseure hochwertige Nischen eröffnen. Da die Anforderungen jedes Sektors divergieren, segmentieren Lieferanten ihre Portfolios und unterstützen so das branchenübergreifende Wachstum im Markt für Metallveredelungschemikalien.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Metallveredelungschemikalien
Der asiatisch-pazifische Raum dominierte 2025 mit einem Umsatzanteil von 53,08 %, und die Marktgröße für Metallveredelungschemikalien wächst hier jährlich um 6,78 %. Chinas Ausbau der Elektrofahrzeugproduktion, Indiens Expansion im Bereich Spezialchemikalien und Südkoreas Investitionen in Chip-Foundries treiben Volumenzuwächse an. Staatliche Anreize für lokalisierte Halbleiter-Lieferketten fördern die Nachfrage nach hochreinen Galvanikchemikalien und verschaffen regionalen Anbietern Skalenvorteile.
Nordamerika-Markt für Metallveredelungschemikalien
Nordamerika profitiert von der Finanzierung durch den Infrastructure Investment and Jobs Act sowie von der Rückverlagerung der Produktion. Die US-amerikanische Nachfrage nach Gussmetallen wird bis 2032 auf 37,5 Milliarden USD prognostiziert, was den nachgelagerten Veredelungsbedarf stützt. Kanadas Elektrofahrzeugprojekte und Mexikos Auftragsfertiger-Standorte vervielfachen die grenzüberschreitenden Chemikalienströme. Kürzere Transportwege und technischer Vor-Ort-Support stärken die Lieferantenbeziehungen und erhöhen die Margen im Markt für Metallveredelungschemikalien.
Europa-Markt für Metallveredelungschemikalien
Europa sieht sich mit strengen REACH-Überarbeitungen konfrontiert, die PFAS verbieten und die Grenzwerte für Chrom VI verschärfen. Der Compliance-Druck erhöht die Kosten, regt jedoch auch Innovationen an. DuPonts chromfreie Ätzmittel und ammoniakfreie Kunststoffmetallisierungslinien gewinnen an Bedeutung, während deutsche Tier-1-Zulieferer Zirkonat-Versiegelungssysteme erproben. Osteuropa gewinnt Kapazitäten, die aus kostenintensiveren westlichen Werken abwandern, und vergrößert so seine Verbrauchsbasis für Veredelungschemikalien. Da Regulierungsbehörden nachhaltige Chemikalien bevorzugen, sichern sich Premiumangebote Marktanteile im Markt für Metallveredelungschemikalien.

Regulatorisches Umfeld
Die Regulierung von Substanzen und Emissionen, die für die Metallveredelung relevant sind, wird verschärft, wobei PFAS und Chromchemie im Mittelpunkt der Compliance-Planung stehen. In der Europäischen Union steuert REACH (EG) Nr. 1907/2006 weiterhin die Stoffkontrolle, und im März 2026 haben die ECHA-Ausschüsse einen umfassenden Prozess zur PFAS-Beschränkung vorangetrieben, wobei SEAC ein öffentliches Konsultationsfenster durchführt, das am 25. Mai 2026 endet. Diese Dynamik beschleunigt die Neuformulierung durch Lieferanten und die Kundenqualifizierung für PFAS-freie Reiniger sowie chromfreie oder trivalente Konversions- und Beschichtungsalternativen.
In den Vereinigten Staaten unterliegen Metallveredelungsbetriebe weiterhin Anforderungen an Abwassergrenzwerte wie 40 CFR Part 433, und die US-EPA hat einen konkreten regulatorischen Schritt zu PFAS im Abwasser aus Veredelungsbetrieben signalisiert. Die EPA hat angekündigt, im Juli 2026 eine Notice of Proposed Rulemaking zu veröffentlichen, um die Metal Finishing Effluent Limitation Guidelines zur Behandlung von PFAS-Einleitungen zu überarbeiten, was den Fokus auf Abwasserbehandelbarkeit, analytische Dokumentation und die Kontrolle von Spurenverunreinigungen entlang der Galvanotechnik-Lieferketten erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Inputs (anorganische Salze, Säuren und Laugen, Tenside, Chelat- und Komplexbildner sowie speziellen organischen Additiven) und geht dann in die Formulierung und Mischung von Beschichtungs-, Reinigungs- und Konversionsbeschichtungschemien über, die von multinationalen Chemieunternehmen und spezialisierten Oberflächenbehandlungsanbietern bereitgestellt werden. Von dort erreichen die Produkte die Kunden über eine Mischung aus direkter OEM-Belieferung und regionaler Distribution, unterstützt durch technischen Service vor Ort, Badanalytik und Compliance-Dokumentation, die für die Lieferantenauswahl zunehmend zentral werden, da Kunden auf engere Schichtdickenkontrolle, geringeren Ausschuss und prüfbare Chemikalienbestände drängen.
Nachgelagert konzentriert sich der Verbrauch auf Lohnbetriebe und werksinterne Veredelungslinien für die Automobil-, Elektronik-, Luft- und Raumfahrt-, Industriemaschinen- und Baubranche, wo Prozessstabilität und Abfallhandhabung oft die Gesamtkosten bestimmen. Der Compliance-Druck ist inzwischen ein wesentlicher Faktor für die Wertschöpfungskette, insbesondere in Bezug auf PFAS und Chrom, und treibt die Neuformulierung hin zu Chrom(III)-, Zirkon- und Titan-Konversionsbeschichtungen sowie anderen chromfreien Systemen. Produktinnovationen ziehen die Kette auch zu hochreinen und anwendungsspezifischen Additiven, einschließlich der Einführung von Gardolene D durch Chemetall im Oktober 2025, das als chrom- und fluoridfreie Passivierung für Kupferfolien positioniert ist, die von EV-Batterieherstellern verwendet werden.
Wettbewerbslandschaft
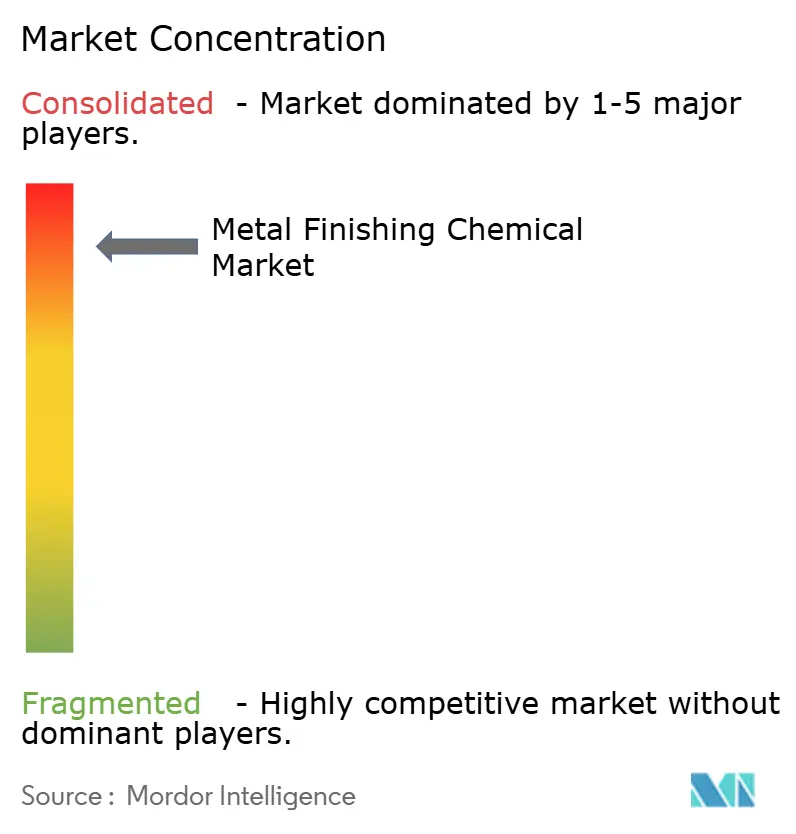
Der Markt bleibt hochkonsolidiert. Die Technologieführerschaft hängt von der Entwicklung PFAS-freier Reiniger und chromfreier Konversionsschichten ab, die die Leistung von Altprodukten erreichen. KI-gestütztes Badüberwachungssystem differenziert Lieferanten, die in der Lage sind, Daten-Dashboards an OEM-Qualitätsteams zu liefern. Start-ups konzentrieren sich auf Nickel-Bäder für Wasserstoff-Elektrolyseure und zielen auf eine Premium-Nische ab, die von multinationalen Unternehmen unterversorgt wird.
Branchenführer im Bereich Metallveredelungschemikalien
BASF
Dow
Henkel AG & Co. KGaA
MacDermid Alpha Electronics Solutions
MKS Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Metallveredelungschemikalien
- Asterion LLC
- BASF
- Dow
- Elementis PLC
- Henkel AG & Co. KGaA
- Honeywell International Inc.
- JCU INTERNATIONAL, INC
- Kemia Pte Ltd
- MacDermid Alpha Electronics Solutions
- McGean-Rohco Inc.
- MKS Inc.
- Nihon Parkerizing Co.
- NOF Corporation
- Quaker Chemical Corporation
- Transene Company, Inc.
Lesen Sie die Analyse der Metallveredelungschemikalien-Unternehmen

Marktchancen und Zukunftsaussichten
Eine zentrale Marktlücke ist der beschleunigte Ersatzzyklus von veralteten, PFAS-haltigen und mit sechswertigem Chrom assoziierten Chemien durch konforme Alternativen, die weiterhin Korrosionsschutz-, Haftungs- und Durchsatzziele erfüllen. Regulatorische Meilensteine schaffen kurzfristige Entscheidungspunkte: ECHA-Ausschussgutachten im März 2026 haben einen EU-weiten PFAS-Beschränkungspfad im Rahmen von REACH vorangetrieben, und die US-EPA hat einen Rechtsetzungsschritt für Juli 2026 angekündigt, um die Metal Finishing Effluent Limitation Guidelines (40 CFR Part 433) zur Behandlung von PFAS-Einleitungen zu überarbeiten. Diese Maßnahmen erhöhen die Nachfrage nach PFAS-freien Reinigern, chromfreien Konversionsbeschichtungen und Chemien mit verbesserter Abwasserbehandelbarkeit und Dokumentation, während sie zugleich den Wert von Lieferanten steigern, die Badüberwachung, Analytik und compliance-fertige technische Unterlagen bieten können.
Chancen konzentrieren sich auch dort, wo Leistungsanforderungen die Chemikalienintensität hoch halten, einschließlich der Miniaturisierung in der Elektronik (hochreine Beschichtungsadditive und engere Badkontrolle) und aluminiumintensiver EV-Architekturen (Konversions- und Eloxierchemien, die auf recycelte Legierungen und energieärmere Prozesse abgestimmt sind). Der Ausbau von Portfolio und Vertriebswegen ist rund um diese Bedürfnisse erkennbar, einschließlich der Aktivitäten im März 2026 mit CHEMEON Surface Technology und SurTec sowie Azelis und Chemetall in Kanada, die auf die Skalierung umweltkonformer Oberflächenbehandlungslösungen und technischer Abdeckung abzielen. Gleichzeitig zeigen sich angrenzende Formulierungsentwicklungen hin zu VOC-ärmeren und biobasierten Modifikatoren in Produkteinführungen, darunter Lubrizols Einführung eines zu 100 % biobasierten, mikroplastikfreien Oberflächenmodifikators für wasserbasierte Beschichtungen im Juli 2026, was breitere Kundenbemühungen zur Reduzierung gefährlicher Bestandteile in veredelungsbezogenen Chemien unterstützt.
Recent Industry Developments in Markt für Metallveredelungschemikalien
- April 2026: Henkel führte Bonderite M-ED 11204 ein, eine Mitteltemperatur-Versiegelungslösung bei 85 °C für die Aluminiumeloxierung, die auf die Senkung von Energieverbrauch, CO2-Emissionen und Wasserverbrauch abzielt. Das Produkt richtet sich an einen volumenstarken Veredelungsschritt, bei dem Senkungen der Betriebstemperatur die Linienwirtschaftlichkeit und Nachhaltigkeitsberichterstattung für Automobil- und Industrie-Eloxierer wesentlich verändern können.
- Mai 2025: MKS Inc. (Atotech) eröffnete eine Anlage in Derio, Spanien, und erweiterte damit die Kapazität für allgemeine Metallveredelung sowie den lokalen technischen Support in Iberien und Südeuropa. Der Schritt stärkt die regionale Servicereaktionsfähigkeit für Lohnbetriebe und OEM-Veredler und unterstützt strengere Prozesskontrollanforderungen im Zusammenhang mit modernen Beschichtungs- und Konversionsbeschichtungschemien.
- Januar 2024: MacDermid Enthone Industrial Solutions übernahm das Geschäft mit Oberflächenveredelungs- und Reinigungschemikalienlösungen von All-Star Chemical Company. Die Übernahme erweiterte das Portfolio und den Kundenzugang von MacDermid Enthone im Bereich Oberflächenvorbereitung und Veredelungschemie und verstärkte damit die Konsolidierungstrends in einem Markt, in dem Formulierungsbreite und technische Unterstützungsfähigkeit den Marktanteil bestimmen.


Markt für Metallveredelungschemikalien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst chemische Formulierungen, die zur Vorbereitung, Behandlung und zum Schutz von Metalloberflächen während der Veredelungsschritte verwendet werden, einschließlich Reinigung, Beizen, Beschichtungsbäder und Konversionsbeschichtungen. Wir erfassen den Wert dieser Chemien, die von industriellen Nutzern verbraucht werden, bei denen Metallteile zur Korrosionsbeständigkeit, Haltbarkeit, Leitfähigkeit oder Optik behandelt werden.
Umfangsausschlüsse: Wir schließen Anlagen und Systeme zur Metallveredelung (wie Beschichtungslinien, Spritzkabinen oder Vibrationsveredler) aus und konzentrieren uns ausschließlich auf Chemikalien.
Übersicht der Segmentierung
- Nach Chemikalientyp
- Galvanisierungschemikalien
- Proprietäre Chemikalien
- Reinigungschemikalien
- Konversionsschichtchemikalien
- Nach Materialien
- Aluminium
- Kupfer
- Zink
- Nickel
- Chrom
- Sonstige Materialien
- Nach Prozess
- Anodisieren
- Karbonisieren
- Galvanisieren
- Polieren
- Plattieren
- Thermisches oder Plasma-Spritzschichtverfahren
- Sonstige Prozesse (Laser, Magnetisch-Schleifend usw.)
- Nach Endverbraucherbranche
- Automobilindustrie
- Industrie
- Elektronik
- Luft- und Raumfahrt sowie Verteidigung
- Bauwesen
- Sonstige Endverbraucherbranchen (Energie usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit der Kartierung, wo Metallveredelungschemikalien eingesetzt werden und wie sich die Nachfrage mit der Fertigungsleistung verändert. Wir stützten uns auf öffentliche Statistiken und technische Referenzen, um die Richtung der Beschichtungs- und Oberflächenbehandlungsaktivität zu verstehen, und übersetzten diese Signale dann in ein praktisches Nachfragebild.
Zu den Quellen zählten frei zugängliche Materialien wie USGS und andere staatliche Veröffentlichungen zur Industrieproduktion, UN-Comtrade-Handelsstatistiken für relevante Chemikalienkategorien, EPA- und ECHA-Regulierungsupdates zu Chrom und PFAS sowie technische Gremien wie ASTM und ISO, die Prozessanforderungen klären. Wir haben auch Unternehmensmeldungen, Investorenpräsentationen, Veröffentlichungen von Branchenverbänden und die Fachpresse überprüft, um die Endverbrauchsdynamik in Automobil, Elektronik und Maschinenbau zu bestätigen. Zusätzlich haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen sowie eine Import-Export-Sendungsdatenbank herangezogen, um Handelsströme und Lieferanten-Fußabdrücke plausibel zu prüfen. Diese Beispiele sind nicht erschöpfend, und weitere Quellen wurden zur Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden verwendet, um chemische Nachfragetreiber zu testen, die in öffentlichen Daten nicht vollständig sichtbar sind, insbesondere die Häufigkeit von Badwechseln, den durchschnittlichen Verbrauch pro Linie und das Preisverhalten während Schwankungen der Rohstoffpreise. Wir sprachen mit einer Mischung aus Formulierern, Distributoren, Lohnmischern und industriellen Nutzern und überprüften zudem Rückmeldungen aus Engineering- und EHS-Funktionen, damit Annahmen zu regulierten Chemien in den wichtigsten Regionen nicht überbewertet wurden.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 12% | APAC: 48% |
| Mid-Tier: 52% | Funktions-/Bereichsleiter: 41% | EMEA: 31% |
| Kleinere Akteure: 19% | Manager: 47% | Amerika: 21% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem Signale zur Fertigungs- und Oberflächenbehandlungsaktivität in einen Chemikalienverbrauchspool umgewandelt und dann anhand repräsentativer Preisbänder je Chemieklasse bewertet werden. Um Doppelzählungen zu vermeiden, trennt das Modell den Chemikalienverbrauch, der mit Beschichtungs- und Konversionslinien verbunden ist, von angrenzenden Ausgaben wie Ausrüstung, Wartung und Dienstleistungen, und die Summen werden anschließend mit ausgewählten Bottom-up-Eingaben (stichprobenartige Lieferantenumsätze, Kanalprüfungen und ASP-mal-Volumen-Berechnungen) überprüft, bevor sie finalisiert werden.
Zu den wichtigsten Eingaben zählten Indikatoren wie Produktionstrends bei Fahrzeugen und Industriemaschinen, Elektronikproduktion und Exportdynamik, der Übergang von sechswertigem Chrom zu alternativen Systemen, die Durchdringung von Konversionsbeschichtungs- und stromlosen Prozessen in Schlüsselindustrien sowie rohstoffgebundene Preisbewegungen, die die Kosten der Badchemie beeinflussen. Wo Bottom-up-Näherungen Lücken aufwiesen, wurde die Abdeckung mittels Proxy-Durchdringungsraten erweitert und mit Handelsbewegungen und Interview-Feedback kreuzgeprüft, sodass die endgültigen Summen realistisch bleiben.
Für die Prognose wurde eine Szenarioanalyse rund um Fertigungszyklen und regulierungsgetriebene Chemiesubstitution angewendet. Die Variablen wurden basierend auf den Erwartungen von Branchenexperten hinsichtlich Compliance-Zeitplänen und Übernahmegeschwindigkeit angepasst. Das Ergebnis ist eine jährliche Wertprognose, die auf dieselben Nachfrageindikatoren und die im Basisjahr verwendete Preislogik zurückführbar ist.
Datenvalidierung & Aktualisierungszyklus
Die Validierung verwendet mehrere Prüfungen, die die Modellergebnisse mit unabhängigen Signalen vergleichen, wie etwa die Richtung der Industrieproduktion, die Konsistenz der Handelsbewegungen und erwartete Preisspannen für Kernchemien. Wenn die Ergebnisse außerhalb dessen liegen, was diese Signale nahelegen, überprüfen wir die Annahmen erneut, kontrollieren die Quellenangaben und nehmen erneut Kontakt mit ausgewählten Interviewpartnern auf, um festzustellen, ob eine Veränderung struktureller oder vorübergehender Natur ist.
Vor der Freigabe wird die Arbeit in Schritten überprüft, damit Berechnungen, Definitionen und Jahresabgleiche über alle Abschnitte und Darstellungen hinweg konsistent bleiben. Die Berichte werden jährlich aktualisiert, und zwischenzeitliche Updates werden ausgelöst, wenn ein wesentliches Ereignis eintritt, zum Beispiel eine bedeutende regulatorische Maßnahme oder eine starke Verschiebung der Fertigungsleistung. Ein letzter Durchgang wird unmittelbar vor der Auslieferung durchgeführt, damit die Kunden den aktuellsten verfügbaren Stand erhalten.
Marktgröße für Metallveredelungschemikalien von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Metallveredelungschemikalien können sich unterscheiden, selbst wenn sie scheinbar dieselbe Branche abbilden, da Abgrenzungen und Preisannahmen nicht immer übereinstimmen. Die meisten Abweichungen ergeben sich daraus, ob angrenzende Posten enthalten sind, welches Jahr für Währung und Preiszeitpunkt verwendet wird, und wie viel Primärprüfung zur Bestätigung der Verbrauchsannahmen angewendet wird.
Die Vergleichstabelle zeigt eine Spannbreite, die größtenteils durch Umfangs- und Bewertungsentscheidungen erklärt wird. Im Ansatz von Mordor Intelligence ist der Markt auf chemische Formulierungen beschränkt, die in Veredelungsschritten verwendet werden, und schließt Ausgaben für Veredelungsanlagen aus, die einige Schätzungen einbeziehen. Abweichungen entstehen auch, wenn eine Quelle eine schnellere Substitution durch neuere Chemien annimmt, während eine andere Quelle die Anteile älterer Chemien länger beibehält, was sowohl das Volumen als auch die Entwicklung des durchschnittlichen Verkaufspreises im Jahresverlauf verändert.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,92 Mrd. USD (2025) | |
| Branchenberichts-Verlag A | 12,88 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und behandelt den Markt oft als breiteren Prozess-Sammelposten, was zusätzliche Ausgaben über Chemikalien hinaus einbeziehen und den Wert verändern kann, wenn sich die Preise von Jahr zu Jahr ändern. |
| Pressemitteilungs-Digest B | 11,50 Mrd. USD (2026) | Verankert den Wert an einem späteren Jahr und wendet möglicherweise einen einzelnen Wachstumspfad aus früheren historischen Datenpunkten an, was kurzfristige Preissteigerungen und regionale Verschiebungen der Chemiemischung unterschätzen kann. |
Zusammengefasst deutet die Tabelle darauf hin, dass die Lücke weniger mit der Nachfragerichtung als mit dem zu tun hat, was gezählt wird und zu welchem Zeitpunkt es bepreist wird. Unser Ansatz bleibt nachvollziehbar, indem der Wert an einen definierten Chemikalienverbrauchspool gebunden wird und die Summen anschließend anhand von Handelsbewegungen und interviewgestützten Realitätsprüfungen erneut überprüft werden, sodass Entscheidungsträger die Logik mit klaren Eingaben nachvollziehen können.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Marktes für Metallveredelungschemikalien?
Die Marktgröße für Metallveredelungschemikalien beträgt im Jahr 2026 USD 13,53 Milliarden, mit einer CAGR von 4,76 % bis 2031.
Welcher Chemikalientyp führt den Markt an?
Galvanisierungschemikalien halten den größten Anteil von 38,72 % und spiegeln ihre entscheidende Rolle bei der Elektroabscheidung in verschiedenen Branchen wider.
Warum ist Asien-Pazifik im Bereich Metallveredelungschemikalien dominant?
Asien-Pazifik beherbergt den Großteil der globalen Elektronik- und EV-Produktion und erfasste im Jahr 2025 53,08 % des Umsatzes mit einem jährlichen Wachstum von 6,78 %.
Wie beeinflussen Vorschriften die Produktentwicklung?
Strengere PFAS- und Chrom-VI-Verbote in Europa und Nordamerika drängen Lieferanten dazu, chromfreie Konversionsschichten und fluorfreie Reiniger zu entwickeln, ohne Leistungseinbußen in Kauf zu nehmen.
Welches Materialsegment wächst am schnellsten?
Nickeloberflächen schreiten mit einer CAGR von 6,09 % voran, aufgrund von Wasserstoff-Elektrolyseplatten und Batteriestromkollektoren, die hochintegre Nickelabscheidungen benötigen.
Seite zuletzt aktualisiert am:



