
Marktgröße und Marktanteil – Elektrofahrzeuge in Frankreich
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 30.56 Milliarden US-Dollar |
| Marktgröße (2027) | 34.17 Milliarden US-Dollar |
| Marktgröße (2032) | 59.77 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.83 % |
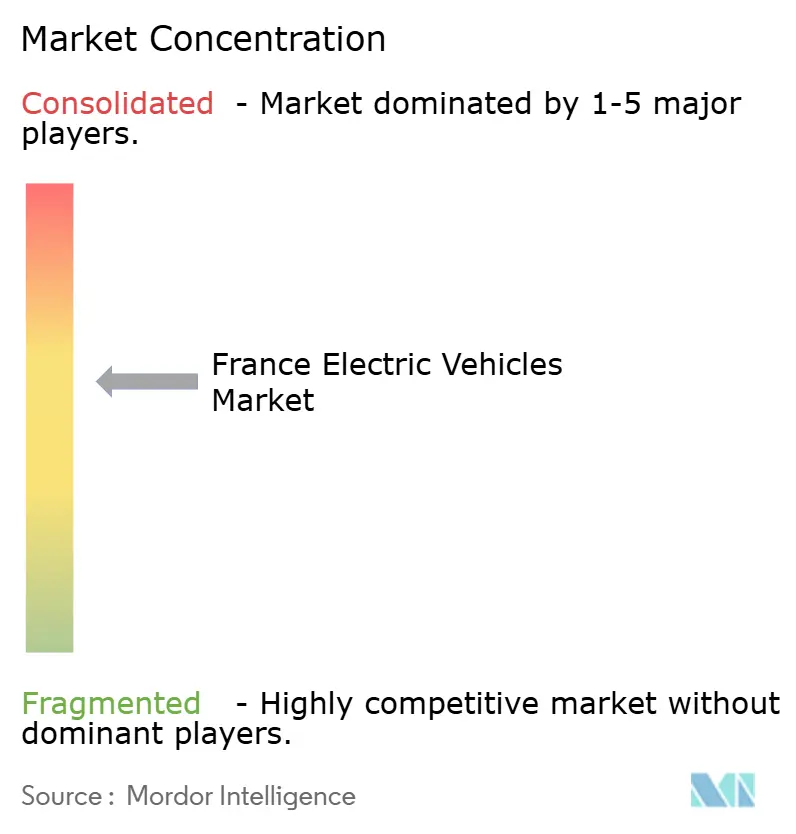
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Elektrofahrzeuge in Frankreich von Mordor Intelligence
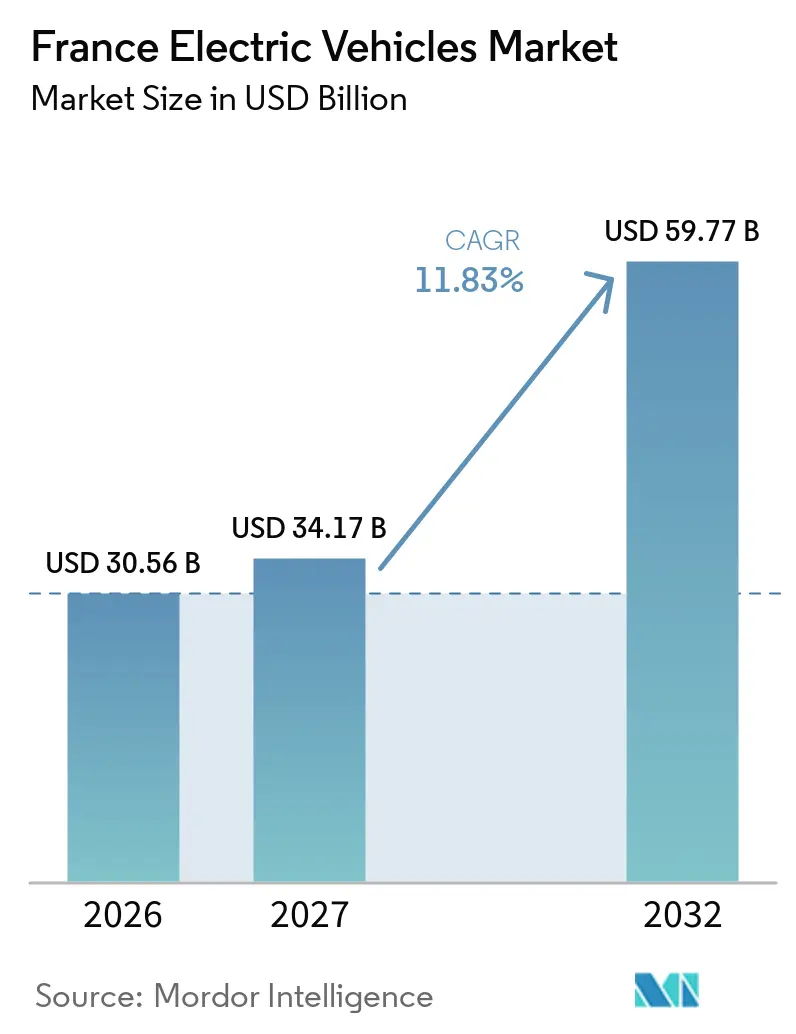
Die Größe des Frankreich Elektrofahrzeuge Marktes wird im Jahr 2026 auf 30,56 Milliarden USD geschätzt und soll von 34,17 Milliarden USD im Jahr 2027 auf 59,77 Milliarden USD bis 2032 wachsen, bei einer CAGR von 11,83 % während des Prognosezeitraums (2027–2032). Anreize wie der Ökobonus, ein Zuschlag für in Europa produzierte Batteriezellen und reduzierte Kraftfahrzeugsteuerbänder verringern die Kaufpreislücken und steigern die Nachfrage. Die Installation von Schnellladegeräten, die großangelegte Batteriezellenproduktion und Unternehmensflottenvorgaben haben Skaleneffekte geschaffen und die Gesamtbetriebskosten gesenkt. Batteriepakete, die nun unter einem bestimmten Schwellenwert bepreist sind, beschleunigen den Wandel hin zur Preisparität mit herkömmlichen Fahrzeugen. Darüber hinaus bieten inländische Gigafabriken in Hauts-de-France und Nouvelle-Aquitaine den Fahrzeugherstellern einen Puffer gegen Versorgungsschocks. Partnerschaften zwischen Automobilherstellern, Versorgungsunternehmen und Mobilitätsplattformen beschleunigen nicht nur die Elektrifizierung gemeinsamer Flotten, sondern erschließen auch neue Einnahmequellen, einschließlich Fahrzeug-zu-Netz-Diensten.
Wichtigste Erkenntnisse des Berichts
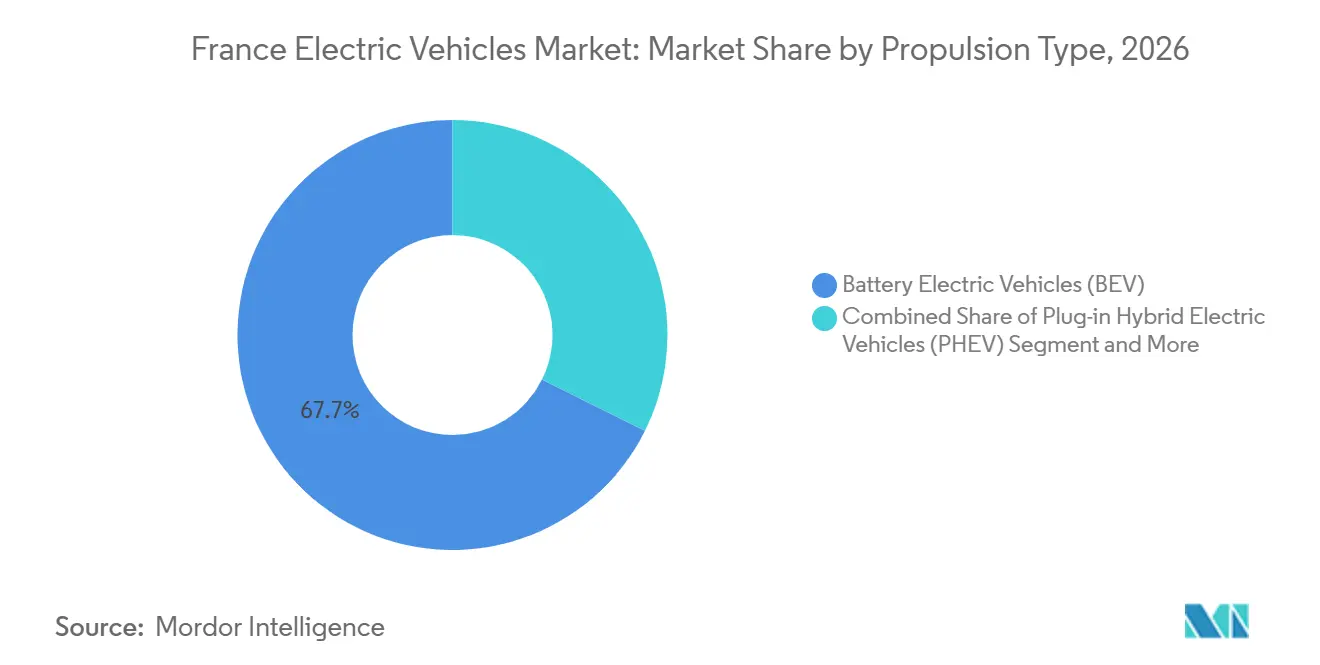
- Nach Antriebsart entfallen im Jahr 2026 67,65 % des französischen Elektrofahrzeuge-Marktanteils auf batterieelektrische Fahrzeuge; Brennstoffzellenfahrzeuge werden bis 2032 voraussichtlich mit einer CAGR von 12,37 % wachsen.
- Nach Fahrzeugtyp entfielen im Jahr 2026 95,26 % des französischen Elektrofahrzeuge-Marktes auf Personenkraftwagen, während schwere Lkw voraussichtlich die höchste prognostizierte CAGR von 12,03 % von 2027 bis 2032 verzeichnen werden.
- Nach Ladetyp hielten Wechselstromeinheiten mit einer Kapazität von 22 kW oder mehr im Jahr 2026 einen Anteil von 73,92 %; Gleichstrom-Ultraschnellladegeräte mit einer Kapazität über 150 kW werden voraussichtlich bis 2032 mit einer CAGR von 12,62 % wachsen.
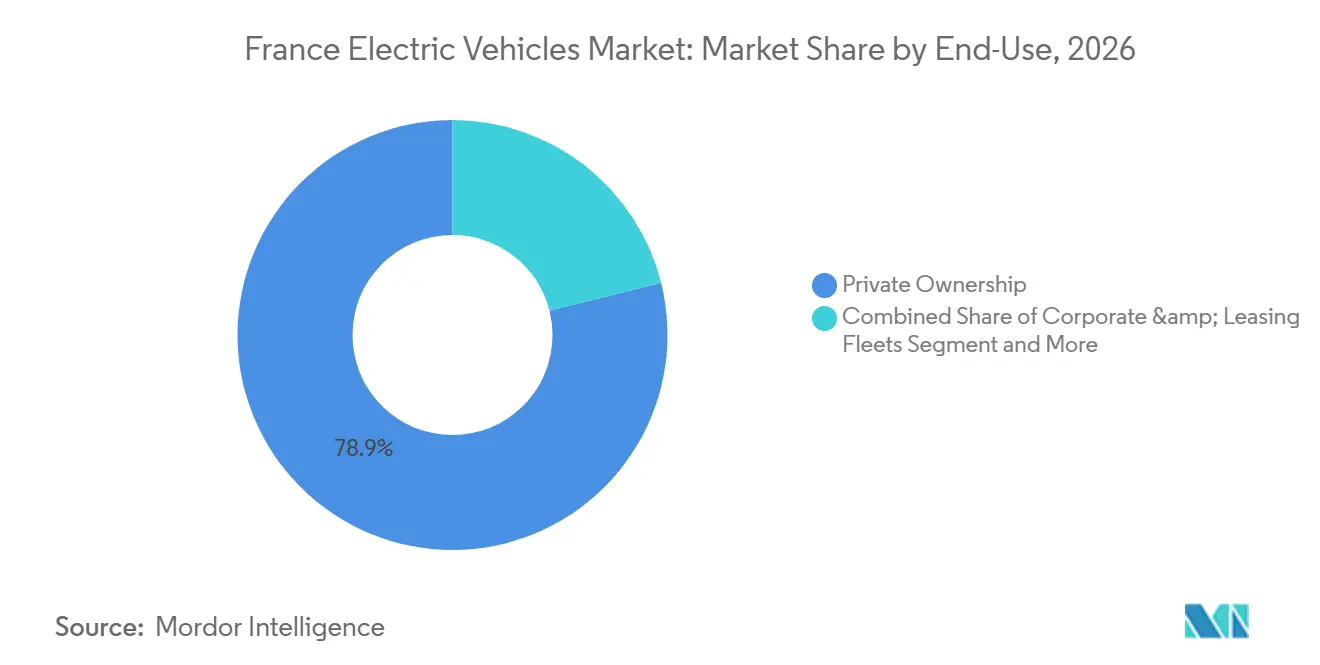
- Nach Endverwendung entfielen im Jahr 2026 78,88 % des Volumens auf Privatbesitz, während die gemeinsame Mobilität voraussichtlich bis 2032 mit einer CAGR von 13,56 % wachsen wird.
- Nach Batteriekapazität kontrollierten 50–75-kWh-Pakete im Jahr 2026 einen Anteil von 49,04 %; Pakete über 75 kWh werden voraussichtlich bis 2032 eine CAGR von 13,61 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im Markt für Elektrofahrzeuge in Frankreich
Analyse der Auswirkungen von Treibern*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Robuste Kauf- und Steueranreize | +2.8% | Île-de-France, Auvergne-Rhône-Alpes, Provence-Alpes-Côte d'Azur, Hauts-de-France | Kurzfristig (≤ 2 Jahre) |
| Ausbau des Schnellladenetzes | +2.3% | Nouvelle-Aquitaine, Okzitanien, Grand Est, Pays de la Loire, Bretagne | Mittelfristig (2–4 Jahre) |
| Kosten für Lithium-Ionen-Batterien | +2.0% | Hauts-de-France, Nouvelle-Aquitaine, Auvergne-Rhône-Alpes | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Unternehmensflotten | +1.5% | Île-de-France, Auvergne-Rhône-Alpes, Provence-Alpes-Côte d'Azur | Kurzfristig (≤ 2 Jahre) |
| Wiederverkauf von Altbatterien | +0.9% | Centre-Val de Loire, Hauts-de-France, Nouvelle-Aquitaine | Langfristig (≥ 4 Jahre) |
| Fahrzeug-zu-Netz-Einnahmequellen | +0.7% | Île-de-France, Auvergne-Rhône-Alpes, Provence-Alpes-Côte d'Azur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Robuste Kauf- und Steueranreize
Im Jahr 2025 senkten staatliche Rückerstattungen für qualifizierte batterieelektrische Fahrzeuge die Vorabkosten effektiv und steigerten die Zulassungen. Eine Sozialleasing-Initiative zum Preis von 100 EUR (117,87 USD) pro Monat ermöglichte es 50.000 einkommensschwachen Haushalten, Zugang zu Elektrofahrzeugen zu erhalten, insbesondere in städtischen Gebieten. Die lokalisierte Zellenproduktion in den Stellantis ACC- und Verkor-Werken erfüllt nicht nur die Herkunftsanforderung des Anreizes, sondern stärkt auch die Lieferketten. Obwohl die Bonusbeträge nach 2026 sinken werden, wird erwartet, dass sinkende Batteriepreise die abnehmenden Subventionen ausgleichen werden. Dieser politische Rahmen treibt nicht nur den unmittelbaren Absatz voran, sondern lenkt den Markt auch langfristig in Richtung nachhaltiger Kostenwettbewerbsfähigkeit.
Landesweiter Ausbau des Schnellladenetzes
Öffentlich-private Zuschüsse unterstützen das Laden an Korridoren und Arbeitsplätzen; Stand August 2026 gibt es 2.00.926 Ladepunkte. Gleichstrom-Ultraschnellladehubs von Mobilize und anderen Netzwerken verdreifachen die Ladegeschwindigkeit für 75-kWh-Pakete und verbessern den Komfort für Langstreckenreisen. Regionale Unterschiede bestehen weiterhin, doch die geplanten 25.000 Ultraschnellladepunkte bis 2030 werden die Lücken entlang der Atlantik- und Mittelmeerautobahnen verringern. Dynamische drahtlose Ladepiloten auf der A10 nahe Paris validieren Lösungen für schwere Lkw bei Autobahngeschwindigkeit. Eine nachhaltige Expansion verhindert, dass Ladewarteschlangen das Flottenwachstum in Zonen mit hoher Durchdringung einschränken.
Komprimierung der Kostenkurve für Lithium-Ionen-Batterien
Die Paketpreise sanken im Jahr 2025 erheblich, unterschritten 115 USD/kWh und brachten die Gesamtkostenparität für Massenmarktfahrzeuge bis 2027 in Sichtweite. Automobilhersteller wechseln zu Lithium-Eisenphosphat-Chemien, die Energiedichte gegen Erschwinglichkeit in Modellen wie dem Scenic E-Tech eintauschen. Inländische Gigafabriken, die von 13 GWh auf 40 GWh skalieren, mindern Währungs- und Frachtrisiken. Lieferketteniniativen, darunter eine für 2028 geplante Nickel-Kobalt-Raffinerie, zielen darauf ab, den vorgelagerten Wert zu lokalisieren und gegen Rohstoffvolatilität abzupuffern. Das Ergebnis ist eine stetige Erosion der Aufpreise gegenüber Fahrzeugen mit Verbrennungsmotor.
Vorgaben zur Elektrifizierung von Unternehmensflotten
Das Mobilitätsorientierungsgesetz verpflichtet Flotten mit mehr als 100 Fahrzeugen, bis 2027 einen Anteil von 40 % emissionsarmer Fahrzeuge und bis 2030 einen Anteil von 70 % zu erreichen[1]. Die Einhaltung der Vorschriften treibt den Masseneinkauf von Transportern und Lkw voran, fördert das OEM-Volumen und stabilisiert die Restwerte. Die Einführung schwerer Lkw beschleunigt sich in Niedrigemissionszonen wie Paris, Lyon und Marseille, wo die Dieselbeschränkungen verschärft werden. Dedizierte Lkw-Rastplatzladung und 400-Kilometer-Batteriereichweiten ermöglichen regionale Logistik ohne Routenunterbrechung. Nicht konforme Flotten riskieren Bußgelder und Reputationsschäden, was den Trend zur Umrüstung verstärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höherer Listenpreis von Elektrofahrzeugen gegenüber Fahrzeugen mit Verbrennungsmotor | -1.8% | Hauts-de-France, Nouvelle-Aquitaine, Bretagne, Normandie | Kurzfristig (≤ 2 Jahre) |
| Ungleichmäßige Ladeabdeckung im ländlichen Raum | -1.2% | Bretagne, Normandie, Centre-Val de Loire, Bourgogne-Franche-Comté | Mittelfristig (2–4 Jahre) |
| Versorgungsengpässe | -0.8% | Hauts-de-France, Nouvelle-Aquitaine, Auvergne-Rhône-Alpes | Langfristig (≥ 4 Jahre) |
| Kompetenzlücke im Handel | -0.5% | Okzitanien, Grand Est, Pays de la Loire | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Höherer Anschaffungslistenpreis von Elektrofahrzeugen gegenüber Fahrzeugen mit Verbrennungsmotor
Durchschnittliche batterieelektrische Fahrzeuge wurden zu einem erheblichen Preisaufschlag gegenüber Verbrennungsäquivalenten verkauft. Anreize schließen nur einen Teil der Lücke für Haushalte in Regionen, in denen das Medianeinkommen mehr als 10 % unter dem nationalen Durchschnitt liegt. Einstiegsmodelle mit einem Preis unter 25.000 EUR (29.467 USD) erzielen einen begrenzten Marktanteil, sodass die meisten Käufer in höheren Preissegmenten verbleiben. Preissenkungen der Automobilhersteller signalisieren Wettbewerbsdruck, gefährden jedoch die Margen. Bis die Batteriepreise nahe an 100 USD/kWh fallen, werden preissensible Verbraucher, insbesondere in ländlichen Departements, Käufe aufschieben.
Ungleichmäßige Ladeabdeckung im ländlichen Raum
Die Ladedichte auf Departementsebene variiert stark, wobei mehrere bevölkerungsarme Gebiete weniger als 150 Ladepunkte aufweisen. Förderungsprogramme für Autobahnen und Arbeitsplätze bevorzugen städtische Korridore und lassen Nebenstraßen unterversorgt. Reichweitenangst schreckt ländliche Haushalte ab, die auf öffentliche Infrastruktur statt auf Heimladung angewiesen sind. Die hohen Kapitalkosten für Ultraschnell-DC-Einheiten begrenzen private Investitionen in dünn besiedelten Gebieten. Sofern kommunale Budgets oder Genossenschaftsmodelle die Lücke nicht schließen, wird die regionale Akzeptanz zurückbleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart: Wasserstoff gewinnt an Bedeutung, während batterieelektrische Fahrzeuge ein Plateau erreichen
Batterieelektrische Fahrzeuge hielten im Jahr 2026 einen Anteil von 67,65 %, gestützt auf dichte Ladenetze in Ballungsräumen. Brennstoffzellenfahrzeuge skalieren mit einer CAGR von 12,37 %, unterstützt durch 9 Milliarden EUR an Wasserstoffförderung und einem Ziel von 1.000 Tankstellen bis 2030. Die inländische Produktion von Brennstoffzellen-Transporter-Modellen in Hordain bietet eine Reichweite von 400 Kilometern mit fünfminütigem Betanken, was es für Logistikbetreiber geeignet macht. Plug-in-Hybride gehen zurück, da Käufer auf reine Batterieformate umsteigen, sobald die Infrastrukturbedenken nachlassen.
Die Einführung von Brennstoffzellen konzentriert sich auf schwere und hochausgelastete Flotten, bei denen die Nutzlasterhaltung die Wasserstoffkosten überwiegt. Brennstoffzellen-Personenfahrzeuge bleiben selten, doch die Lieferantenkapazität für Stacks und Tanks ist gereift. Staatliche Stationsziele implizieren Investitionen von 3–5 Millionen EUR (3,54–5,89 Millionen USD) pro Standort, was anspruchsvoll, aber erreichbar ist, wenn Elektrolyseurprojekte mit überschüssiger erneuerbarer Erzeugung übereinstimmen. Wasserstoff ergänzt daher das dominante Batteriesegment im französischen Elektrofahrzeuge-Markt, anstatt es zu verdrängen.

Nach Fahrzeugtyp: Schwere Lkw übertreffen den Anstieg bei Personenkraftwagen
Personenkraftwagen machten im Jahr 2026 95,26 % des Marktes aus, angetrieben durch eine breite Modellvielfalt, sinkende Batteriepreise und die Vertrautheit der Verbraucher mit dem Laden zu Hause. Schwere Lkw, ausgehend von einer niedrigen Basis von 2.000 Einheiten, verzeichnen eine CAGR von 12,03 %, da Frachtunternehmen Niedrigemissionszonen in Paris, Lyon und Marseille navigieren, was obligatorische Diesel-Ausstiegsphasen auslöst. Hochleistungsladegeräte, die alle 60–80 Kilometer entlang der A7- und A10-Korridore aufgestellt sind, reduzieren die Standzeiten auf 45 Minuten und machen 400-Kilometer-Elektro-Nahverkehrsfahrten wirtschaftlich rentabel. Kommunale Subventionen für elektrische Müllfahrzeuge, Baufahrzeuge und Lieferfahrzeuge erweitern den adressierbaren Markt weiter. Infolgedessen verringert die Frachteletrifizierung die historische Volumenlücke zwischen gewerblichem und privatem Bedarf im französischen Elektrofahrzeuge-Markt.
Leichte Nutzfahrzeuge, darunter der Renault Kangoo E-Tech und der Citroën ë-Berlingo, sprechen Handwerker an, die Transporter über Nacht an Depots in Hauts-de-France und Nouvelle-Aquitaine laden können. Stadt- und Überlandbusse, angetrieben von Alstoms Aptis- und Ivecos E-Way-Plattformen, erreichten einen Anteil von 0,8 %, da Kommunen Null-Emissions-Ziele für den öffentlichen Nahverkehr durchsetzten. Die rasche Lkw-Einführung zieht Batterieleasing-Modelle an, die Investitionsausgaben von den Bilanzen der Spediteure verlagern und die Werterhaltung am Ende der Nutzungsdauer garantieren. Scania hat erfolgreich eine der weltweit ersten Fahrzeug-zu-Netz-Implementierungen (V2G) für schwere Nutzfahrzeuge unter Verwendung des Megawatt-Ladesystems (MCS) demonstriert. Diese Leistung markiert einen wichtigen Schritt zur Integration des schweren Elektrotransports in das breitere Energiesystem[2].
Nach Ladetyp: Ultraschnelle Infrastruktur entwickelt sich zum Wachstumsführer
Wechselstromladen über 22 kW machte im Jahr 2026 73,92 % des Marktes aus, da die durchschnittlichen Hardwarekosten in Wohn-, Arbeitsplatz- und Straßenrandbudgets passen. Gleichstrom-Ultraschnellladepunkte über 150 kW liefern eine CAGR von 12,62 % und ermöglichen es 75-kWh-Paketen, in unter 20 Minuten einen Ladezustand von ca. 80 % zu erreichen, und unterstützen umsatzstarke Geschäftsmodelle wie Fahrdienstvermittlung. Autobahncluster entlang des Paris-Lyon-Marseille-Korridors reduzieren die Reisezeiten zwischen Städten und unterstützen den Einsatz von Elektro-Lkw. Das expandierende Netz verankert auch Touristenströme in Richtung Provence-Alpes-Côte d'Azur und Nouvelle-Aquitaine, wo saisonale Spitzen einst langsamere öffentliche Ladegeräte belasteten. Folglich erweitert die Vielfalt der Ladeinfrastruktur die demografische Reichweite des Marktes und erhält gleichzeitig ein ausgewogenes Wachstum.
Dynamische drahtlose Ladepiloten auf der A10 bestätigen die technische Machbarkeit des kontinuierlichen Ladens bei Autobahngeschwindigkeiten, obwohl die Kapitalintensität eine großangelegte Einführung verzögert. Wechselstrom bleibt der Standard für tägliche Wohn- und Arbeitsplatzzyklen und profitiert von niedrigeren Tarifen und ausreichend Standzeit. Gleichzeitig bedient Gleichstrom-Ultraschnellladen zeitkritische Reisesegmente, die schnelle Umschlagszeiten erfordern. Neue Tarifstrukturen, die das Laden außerhalb der Spitzenzeiten belohnen, ermutigen Nutzer, die Energieaufnahme zwischen langsamen nächtlichen Aufladungen und schnellen Tagesboosts aufzuteilen. Der anhaltende Ausbau beider Technologien wird eine nahtlose landesweite Abdeckung für den französischen Elektrofahrzeuge-Markt unterstützen.
Nach Endverwendung: Geteilte Mobilität wächst am schnellsten
Privatbesitz behielt im Jahr 2026 einen Anteil von 78,88 %, gestützt durch eine starke Haushaltsnachfrage in Île-de-France und Auvergne-Rhône-Alpes, wo die öffentliche Ladedichte erheblich hoch ist. Unternehmensleasing-Flotten sehen sich Quoten gegenüber, die bis 2030 auf einen emissionsarmen Anteil von 70 % steigen, was Massenbestellungen für Transporter und Poolfahrzeuge antreibt. Regierungs- und Kommunalflotten machten 4,5 % des Marktes aus, angetrieben durch Sauberluftvorgaben für Taxis, Müllfahrzeuge und Fahrzeuge des öffentlichen Dienstes. Die gemeinsame Mobilität wird voraussichtlich am schnellsten wachsen, da App-basierte Betreiber elektrische Flotten erweitern, um Betriebskosten zu senken und sich für Stadteinfahrtsprivilegien zu qualifizieren. Diese Mischung zeigt den Wandel des Marktes von frühen Adopterhaushalten hin zu diversifizierteren, nutzungsintensiven Kundengruppen.
Die gemeinsame Mobilität wird voraussichtlich bis 2032 mit einer CAGR von 13,56 % wachsen. Carsharing-Programme nutzen vergünstigte Wohnparklizenzen und Befreiungen von der Staugebühr, sodass Flotten in dicht besiedelten Bezirken profitabel skalieren können. Peer-to-Peer-Miet-Apps fügen dem Angebotspool inaktive, privat genutzte Elektrofahrzeuge hinzu, steigern die Auslastungsraten und absorbieren Restkapazitäten. Staatliche Flottenengagements garantieren einen robusten Sekundärmarkt für drei bis fünf Jahre alte Elektrofahrzeuge, stützen die Restwerte und senken die Leasingpreise für nachfolgende Eigentümer. Zusammen beschleunigen diese Faktoren den Übergang zu dienstleistungsbasierten Mobilitätsmodellen innerhalb der Marktanteilslandschaft des Frankreich Elektrofahrzeuge Marktes.
Nach Batteriekapazität: Größere Pakete gewinnen Marktanteile
Batteriepakete von 50–75 kWh hielten im Jahr 2026 einen Anteil von 49,04 % und balancierten eine Reichweite von 350–450 Kilometern mit Preispunkten nahe 35.000 EUR (41.254 USD) für Mainstream-Käufer. Modelle unter 30.000 EUR (35.360 USD) wie der kommende Renault 5 nutzen Lithium-Eisenphosphat-Zellen, um sich in diesem Sweet Spot zu positionieren. Pakete über 75 kWh verzeichnen eine CAGR von 13,61 %, da Premium-SUVs und Oberklasse-Limousinen Reichweiten von 550 Kilometern und schnelle 250-kW-Ladekapazität erfordern. Städte mit dichter Ultraschnellladeinfrastruktur, insbesondere Paris und Marseille, weisen eine höhere Akzeptanz dieser Fahrzeuge mit größerer Kapazität auf. Die gestaffelte Batterielandschaft richtet sich daher eng an regionalen Einkommensgefällen und der Reife des Ladenetzes aus.
Bis 2027 werden laufende Innovationen in der Zellchemie die Kosten für mittelgroße kWh-Pakete voraussichtlich unter 100 EUR (117,87 USD) pro kWh senken und ihre zentrale Rolle im französischen Elektrofahrzeuge-Markt festigen. OEMs erforschen Hochmangan- und halbfeste Elektrolytformate und streben erhebliche Energiedichtegewinne ohne Kobalt an. In Île-de-France entscheiden sich Premium-Käufer für größere kWh-Pakete, ideal für Langstreckenfahrten und Fahrten zu Zweitwohnsitzen in der Provence oder der Bretagne. Unterdessen bedienen Mikro-Stadtautos mit kleineren kWh-Paketen einkommensschwache, stadtorientierte Nutzer, die den Listenpreis über die Reichweite stellen. Diese Mikro-Autos gewinnen zusätzlichen Auftrieb durch das monatliche Sozialleasing-Programm von 100 EUR (117,87 USD). Diese Dynamik hat eine dreistufige Kapazitätsstruktur hervorgebracht, die sich geschickt an Frankreichs vielfältige Mobilitätsmuster anpasst.
Geografische Analyse
Île-de-France wird voraussichtlich den größten Anteil an Elektrofahrzeugzulassungen ausmachen, unterstützt durch Einkommen deutlich über dem nationalen Median und einem umfangreichen öffentlichen Ladenetz. Die Null-Emissions-Zonen-Vorgaben von Paris und die Konzentration von Unternehmenszentralen in der Region schaffen einen positiven Kreislauf aus privater und Flottenachfrage. Eine hohe Dichte an Ultraschnellladegeräten unterstützt eine starke Auslastung durch Fahrdienstvermittler, während Fahrzeug-zu-Netz-Piloten regionale Tarifunterschiede nutzen. Auvergne-Rhône-Alpes profitiert von Fertigungsclustern für elektrische Antriebsstränge in Lyon und der frühen Einführung durch lokale Logistikflotten. Hochgelegene Straßennetze in den Alpen unterstreichen die Bedeutung der Reichweitenerhaltung bei Kälte und treiben die weitverbreitete Installation von Hochleistungsladegeräten entlang wichtiger Autobahnen voran.
Provinzstädte wie Grenoble fördern das Laden an der Bordsteinkante mit Wechselstrom durch vergünstigte Parkgebühren und erweiterten Wohnzugang. Der Anteil von Provence-Alpes-Côte d'Azur wird durch Touristenverkehr und sonnenreiche Netze gestützt, die mit der Wirtschaftlichkeit des Tagesladens übereinstimmen. Küstenautobahn-Korridore verfügen über dichte Ultraschnellladehubs, die Langstreckenreisen in das benachbarte Spanien und Italien erleichtern. Die Elektrifizierung kommunaler Flotten in Marseille und Nizza unterstützt die Nachfrage des öffentlichen Sektors, während eine hohe Solarstromerzeugung intraday-Preisvolatilität schafft und die Fahrzeug-zu-Netz-Einnahmen maximiert.
Hauts-de-France, Nouvelle-Aquitaine und Okzitanien werden voraussichtlich gemeinsam einen erheblichen Volumenanteil ausmachen, unterstützt durch ADVENIR-finanzierte Autobahnkorridore, aber eingeschränkt durch Lücken in der ländlichen Ladeinfrastruktur. Bretagne und Normandie werden voraussichtlich einen vergleichsweise begrenzten kombinierten Anteil halten, was die begrenzte Ladegeräteinstallation in dünn besiedelten Kantonen widerspiegelt. Gezielte öffentliche Förderprogramme und kommunale Energiegenossenschaften zielen darauf ab, diese regionalen Unterschiede zu verringern und ein konsistentes landesweites Wachstum im französischen Elektrofahrzeuge-Markt zu unterstützen.
Wettbewerbslandschaft
Der französische Elektrofahrzeuge-Markt ist mäßig konzentriert; das Oligopol wird jedoch zunehmend von chinesischen Marktteilnehmern wie BYD und MG Motor (SAIC) herausgefordert, für die Frankreich ein wichtiger Zielmarkt ist. Inländische Marktführer behalten starke Positionen, sehen sich jedoch zunehmendem Importwettbewerb ausgesetzt. Die Renault Group wird voraussichtlich starke inländische Elektrofahrzeugverkäufe verzeichnen, unterstützt durch die Modelllinien Renault 5 und Megane E-Tech. Stellantis wird voraussichtlich ein erhebliches Volumen elektrifizierter Modelle unter seinen Marken Peugeot, Citroën und DS verkaufen und hat eine bedeutende Investition in Leapmotor International getätigt, um die Entwicklung kostengünstiger Plattformen zu beschleunigen.
Tesla behält eine starke Markenstärke, hat jedoch aufgrund von Preissenkungen zur Verteidigung seines Marktanteils sinkende Margen verzeichnet. Volkswagen und Hyundai liegen hinter den inländischen Platzhirschen zurück, da ihre frankreichspezifische Produktion begrenzt ist, was Chancen für Herausforderer schafft. Chinesische Marken, darunter BYD und MG Motor, prüfen inländische Montagestandorte und nutzen kosteneffiziente Modelle, um den durch Importzölle geschaffenen Preisaufschlag zu untergraben.
Chancen in unbesetzten Marktsegmenten konzentrieren sich auf das Segment der erschwinglichen Fahrzeuge, in dem nur wenige hochvolumige Modelle konkurrieren, sowie auf Brennstoffzellen-Personenfahrzeuge, für die keine Mainstream-Modelle verfügbar sind. Die technologische Differenzierung konzentriert sich zunehmend auf bidirektionales Laden. Renaults Mobilize bietet zertifizierte Fahrzeug-zu-Netz-Dienste an, eine Funktion, die in Teslas französischem Angebot fehlt. Die Einhaltung des relevanten ISO-Standards in den kommenden Jahren wird das technische Spielfeld ebnen und OEMs begünstigen, die die Integration in ihren Modellreihen beschleunigen.
Branchenführer im Markt für Elektrofahrzeuge in Frankreich
-
Volkswagen AG
-
Renault S.A.
-
Tesla Inc.
-
Hyundai Motor Group
-
Stellantis N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Umfang und Methodik
Die französische Wertschöpfungskette für Elektrofahrzeuge umfasst Fahrzeugdesign und -montage, Batteriezellen und -packs, Ladehardware und -dienste sowie Wiederverwendung und Recycling am Ende der Lebensdauer. Die Lokalisierung entlang der Upstream- und Midstream-Stufen wird durch den nordfranzösischen Batteriekorridor gestärkt, der von der Gigafactory von ACC in Douvrin und der Industrialisierung der Batteriezellenfertigung von Verkor in Dunkerque getragen wird, ergänzt durch AESC-Aktivitäten im weiteren Ökosystem. Dies unterstützt OEMs und Tier-1-Zulieferer bei der Steuerung von Lieferrisiken im Zuge der Produktionsausweitung.
Auch die Materialverarbeitung rückt durch das Neomat-Projekt (Orano und XTC New Energy) in Dunkerque näher an die Fahrzeug- und Zellcluster heran, mit Fokus auf Kathodenaktivmaterialien (CAM) und Precursoren (PCAM). Die Koordination der Branche und der Kompetenzaufbau werden von Organisationen wie PFA, CCFA, FIEV, CSIAM und Avere-France unterstützt, während die Ausbildung der Fachkräfte durch Initiativen wie das Battery Training Center in Douvrin und die ReKnow University der Renault Group adressiert wird, um Qualifikationslücken im Kundendienst und im Hochvoltbereich zu verringern.
Frankreich Elektrofahrzeuge Branchenführer
Der französische Markt für Elektrofahrzeuge weist eine moderate Konzentration auf, doch dieses Oligopol sieht sich einer Erosion durch die chinesischen Marktteilnehmer BYD und MG Motor (SAIC) ausgesetzt, die Frankreich als ihr drittgrößtes Ziel einstufen. Inländische Marktführer sind stark positioniert, sehen sich jedoch einem schärferen Importwettbewerb gegenüber. Die Renault Group verkaufte 2024 277.297 Elektroeinheiten im Inland auf der Grundlage der Renault 5- und Megane E-Tech-Linien. Stellantis platzierte 452.900 elektrifizierte Modelle unter Peugeot, Citroën und DS und investierte EUR 1,5 Milliarden (~USD 1,7 Milliarden) in Leapmotor International, um die Entwicklung kostengünstiger Plattformen zu beschleunigen.
Tesla erhält den Markenwert aufrecht, kürzt jedoch die Margen durch Preissenkungen, um den Marktanteil zu verteidigen. Volkswagen und Hyundai liegen hinter den inländischen Platzhirschen zurück, da die frankreichspezifische Produktion begrenzt ist, was Raum für Herausforderer schafft. Die chinesischen Marken BYD und MG Motor prüfen inländische Montagestandorte und nutzen kostenkonkurrenzfähige Modelle, um am durch Importzölle definierten Premium zu nagen.
Chancen in weißen Flecken konzentrieren sich unterhalb von EUR 25.000 (USD 29.467), wo nur zwei hochvolumige Modelle konkurrieren, sowie bei Brennstoffzellen-Personenwagen, wo keine Mainstream-Einträge existieren. Die technologische Differenzierung konzentriert sich nun auf bidirektionales Laden; Renaults Mobilize bietet zertifizierte Fahrzeug-zu-Netz-Dienste an, eine Funktion, die in Teslas französischem Angebot fehlt. Die Einhaltung von ISO 15118-20 ab 2027 wird das technische Spielfeld ebnen und Fahrzeughersteller belohnen, die die Integration über Modellreihen hinweg beschleunigen.
Marktchancen und Zukunftsaussichten
Nachfragepotenziale im Bereich der Erschwinglichkeit bleiben ein zentraler Weißraum, während Frankreich seine Verbraucherförderinstrumente und Förderfähigkeitsregeln weiterentwickelt. Ein konkreter Ankerpunkt ist die Erneuerung des Programms für soziales Leasing ab dem 16. Juli 2026 für Haushalte unterhalb eines festgelegten Referenzsteuereinkommens pro Anteil (16.880 EUR). Das Programm belohnt OEMs und Leasinggeber, die wettbewerbsfähige Monatsraten mit konformen Konfigurationen kombinieren können, und unterstreicht die Bedeutung der Beschaffung aus dem Inland und aus Europa für die Sicherung subventionierter Volumina.
Die industrielle Clusterbildung in Hauts-de-France eröffnet Chancen entlang der lokalisierten Batterieversorgung, der Materialien und der Fahrzeugproduktion, insbesondere dort, wo Kapazitätserweiterungen die Lieferketten verkürzen und die herkunftskonforme Stückliste verbessern. Marktsignale sind der Hochlauf von ACC in Douvrin mit einer Anfangskapazität von 13 GWh und einem angegebenen Ziel von 40 GWh bis 2030, die Eröffnung der Zellfabrik von Verkor mit 16 GWh in Dunkerque (Dezember 2025) zur Versorgung der Renault Group sowie die für 2028 geplante Inbetriebnahme der Neomat-CAM-Anlage in Dunkerque.
Aktuelle Branchenentwicklungen
- Juli 2026: Die Volkswagen Group bringt den ID Polo Trend in Frankreich zu einem Einstiegspreis von rund 24.995 € auf den Markt, mit von EDF unterstützter Coup-de-pouce-Förderung und begleitender Ökosystem-Initiative. Die preislich wettbewerbsfähige Erweiterung im Segment der Stadt-Elektrofahrzeuge stärkt die Nachfragedynamik im französischen Markt. Die Initiative verschärft den Wettbewerb mit Renault im Massenmarkt für Elektrofahrzeuge und verbindet lokale Produktion mit dem Lade-Ökosystem.
- Juli 2026: Produktionsmeilenstein von Renault S.A.: eine Million in Frankreich hergestellte Elektrofahrzeuge seit 2010. Der Meilenstein spiegelt die heimische EV-Kapazität wider und verbessert die Markenparität. Er stärkt die Führungsposition von Renault bei der französischen EV-Produktion und unterstützt Investitionen in die heimische Lieferkette sowie die politische Ausrichtung.
- Juni 2026: Stellantis N.V. investiert über 1 Milliarde € in Frankreich zur Produktion von drei neuen Peugeot-Modellen im Werk Mulhouse, Produktionsstart 2029. Die Investition signalisiert eine bedeutende Kapazitätserweiterung für elektrifizierte und konventionelle Modelle in Frankreich. Sie stärkt die Präsenz von Stellantis in Frankreich und die Portfoliodiversifizierung in neue EV-/Crossover-Plattformen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik wird der Frankreich Elektrofahrzeuge Markt als der Verkaufswert neuer Straßenfahrzeuge definiert, die in Frankreich verkauft werden und einen elektrischen Antriebsstrang verwenden, gezählt auf Fahrzeugebene in USD.
Ausschlüsse aus dem Umfang: Gebrauchtfahrzeugtransaktionen und der Wert von Ladeausrüstung und Installationsdienstleistungen sind von dieser Marktgröße ausgeschlossen.
Segmentierungsübersicht
- Nach Antriebsart
- Batterieelektrische Fahrzeuge (BEV)
- Plug-in-Hybridfahrzeuge (PHEV)
- Brennstoffzellenelektrische Fahrzeuge (FCEV)
- Nach Fahrzeugtyp
- Personenkraftwagen
- Schrägheck
- Limousine
- SUV (Sport Utility Vehicle)
- MUV (Multi Utility Vehicle)
- Nutzfahrzeuge
- Leichte Nutzfahrzeuge (LNF)
- Schwere Lkw
- Stadt- und Überlandbusse
- Personenkraftwagen
- Nach Ladetyp
- AC (größer als oder gleich) 22 kW (Normal)
- DC 22–150 kW (Schnell)
- DC unter 150 kW (Ultraschnell)
- Nach Endverwendung
- Privatbesitz
- Unternehmens- und Leasingflotten
- Staatliche und kommunale Flotten
- Geteilte Mobilität (Carsharing/Fahrdienstvermittlung)
- Nach Batteriekapazität
- Weniger als 50 kWh
- 50–75 kWh
- Über 75 kWh
Datenquellen, Marktgröße und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit dem Aufbau eines klaren Überblicks über die Angebots- und Nachfragesignale für Elektrofahrzeuge in Frankreich, was später hilft, Doppelzählungen und unrealistische Preisschritte zu vermeiden. Wir beziehen uns in der Regel auf offizielle Zulassungen und Bestandsindikatoren und stimmen diese dann mit dem politischen Timing ab, da Anreize und Anspruchsregeln den Mix schnell verändern können.
Für öffentliche Quellen stützen wir uns auf Elemente wie nationale und EU-Fahrzeugzulassungs- und Flottenstatistiken, Veröffentlichungen der französischen Verkehrs- und Energieministerien, Dashboards des Europäischen Observatoriums für alternative Kraftstoffe sowie Branchenverbände, die Ladepunkte und den elektrifizierten Fahrzeugbestand verfolgen. Wir verwenden auch Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen, um Modelleinführungen, Preisbewegungen und Kapazitätspläne zu verstehen, und gleichen diese dann mit kostenpflichtigen Abonnements ab, die sich auf Unternehmensfinanzen, Patentanmeldungen und Import-Export-Daten auf Versandebene konzentrieren, wenn dies für Plausibilitätsprüfungen relevant ist. Die hier genannten Quellen sind nur illustrativ, und viele andere Referenzen werden überprüft, um Daten zu sammeln, Zahlen zu validieren und Annahmen zu klären.
Primärinterviews und Umfragen
Primäre Eingaben stammen aus strukturierten Experteninterviews und Umfragen im gesamten französischen Elektrofahrzeuge-Ökosystem, einschließlich Fahrzeugvertriebskanälen, Flottenbetreibern und unterstützenden Dienstleistern, sodass Lücken, die öffentliche Daten hinterlassen, durch praktische Überprüfungen geschlossen werden können. Wir nutzen diese Gespräche, um Adoptionsfaktoren, typische Rabattierungen, Modellmixverschiebungen und den Zeitpunkt von Anreizänderungen zu bestätigen, und überprüfen Ausreißer erneut, wenn Befragte unterschiedliche Dynamiken nach Kundentyp beschreiben.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Führungskräfte (CXOs): 15 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Akteure: 17 % | Manager: 44 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die französischen Zulassungsvolumina nach elektrischer Antriebsstrangkategorie rekonstruiert und dann mithilfe beobachteter durchschnittlicher Verkaufspreise (ASPs), die Anreize und reale Rabattierungen widerspiegeln, in Werte umgerechnet werden. Um die Gesamtsummen zu verankern, wird das Ergebnis dann mit selektiven Bottom-up-Annäherungen überprüft, wie z. B. stichprobenartige ASPs multipliziert mit Stückvolumina für wichtige Fahrzeugklassen und Kanalüberprüfungen bei vierteljährlichen Verkäufen und Flottenkauffzyklen.
Das Modell verwendet praktische Eingaben, die diesen Markt tendenziell bewegen, wie jährliche Batterieelektrische-Fahrzeuge-Zulassungen, den Mix aus Personenkraftwagen und leichten Nutzfahrzeugen, die förderfähigen Anreizbeträge und Schwellenwerte, die durchschnittliche Batteriegröße und ihre Auswirkungen auf die Fahrzeugpreisgestaltung sowie das Ausbautempo der öffentlichen Ladeinfrastruktur, das das Nutzungsvertrauen unterstützt. Für die Prognose wird eine Szenarioanalyse verwendet, damit wir alternative Pfade für Anreizgestaltung, Zinssätze und Verfügbarkeit des Angebots abbilden können, und diese Szenarien werden dann durch das gefiltert, was Experten für Frankreich im Prognosezeitraum als realistisch erachten. Wenn ein Datenpunkt für eine kleine Nische fehlt, wird er durch Referenzbereiche aus Vergleichsländern gefüllt und dann mithilfe von Interviewfeedback verfeinert, bevor die Gesamtsummen finalisiert werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, bei denen der modellierte Marktwert mit unabhängigen Signalen wie Zulassungstrends, Preisleiterbewegungen und politischem Timing verglichen wird, sodass ungewöhnliche Sprünge erklärt und korrigiert werden können. Wenn eine Abweichung nicht durch Mix- oder ASP-Änderungen erklärt werden kann, überprüfen wir die Quellenausrichtung und nehmen bei Bedarf erneut Kontakt mit Experten auf, um zu bestätigen, was sich auf dem Markt verändert hat.
Vor der Freigabe durchlaufen das Modell und die Annahmen Analystenüberprüfungsschritte, die auf Konsistenz der Währungsumrechnung, Kontinuität von Jahr zu Jahr und logische Beziehungen zwischen Volumina und Preisgestaltung achten. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. Neugestaltungen von Anreizen oder größere Versorgungsengpässe. Kurz vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Vergleich der Marktgröße des Frankreich Elektrofahrzeuge Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Frankreich Elektrofahrzeuge können weit auseinanderliegen, selbst wenn alle über dasselbe Land sprechen, da die gezählten Elemente und die Preislogik nicht immer dieselben sind. Unterschiede treten in der Regel auf, wenn eine Studie Fahrzeuge mit angrenzenden Einnahmepools vermischt oder wenn Listenpreise verwendet werden, obwohl sich die tatsächlichen Transaktionspreise mit Anreizen und Rabatten bewegen.
Die Hauptlücke ergibt sich daraus, ob Ladehard- und -software und Installation oder sogar elektrifizierte Zweiräder in denselben Wertpool aufgenommen werden, und diese Umfangsentscheidung kann die Gesamtsumme schnell erhöhen. Ein weiterer Treiber ist die Handhabung von Preisen, da die Verwendung von Listenpreisen ohne Normalisierung für den Ökobonus und typische Händlerrabatte dazu neigt, den Wert zu überschätzen, und Mordor Intelligence behandelt dies, indem es Fahrzeug-ASPs netto der Anreizeffekte modelliert, bevor sie mit Zulassungen multipliziert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 34,17 Milliarden USD (2026) | |
| Globale Unternehmensberatung A | 40,03 Milliarden USD (2024) | Verwendet einen breiteren Wertpool, der Ladeausrüstung und andere elektrifizierte Mobilität umfassen kann, und stützt sich stärker auf Listenpreise als auf eine netto-ASP-Logik, die an Anreize gebunden ist. |
| Branchen-Datenbuch B | 14,20 Milliarden USD (2023) | Zählt eine engere Fahrzeuggruppe, oft begrenzt auf Personenkraftwagen, und kann frühere Umsatzdefinitionen berichten, die nicht dem Fahrzeugtransaktionswert am Endmarkt entsprechen. |
Der Vergleich zeigt, dass der größte Teil der Streuung dadurch erklärt wird, was in den Wertpool einbezogen wird und wie ASPs aus realen Kaufbedingungen konstruiert werden. Indem der Umfang auf der Fahrzeugverkaufsebene gehalten und wiederholbare Überprüfungen anhand von Zulassungen und Anreiztiming angewendet werden, bleibt die endgültige Zahl auf klare Schritte zurückführbar, die überprüft und aktualisiert werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß war der französische Elektrofahrzeuge-Markt im Jahr 2026?
Im Jahr 2026 wird der französische Elektrofahrzeuge-Markt auf 34,17 Milliarden USD geschätzt.
Welcher Fahrzeugtyp wird in Frankreich das schnellste Wachstum verzeichnen?
Schwere Lkw werden voraussichtlich mit einer CAGR von 12,03 % wachsen, da Frachtbetreiber auf Niedrigemissionszonen-Vorschriften reagieren.
Welchen Anteil haben batterieelektrische Fahrzeuge im Jahr 2026?
Batterieelektrische Fahrzeuge machten im Jahr 2026 67,65 % der Zulassungen aus und lagen damit weit vor Plug-in-Hybriden und Brennstoffzellenmodellen.
Wie viele öffentliche Ladepunkte hat Frankreich?
Das Netz verfügte im August 2026 über 2.00.926 Ladepunkte, wobei Ultraschnelleinheiten über 150 kW entlang wichtiger Autobahnen rasch expandieren.