
Vereinigtes Königreich Öl- und Gasmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
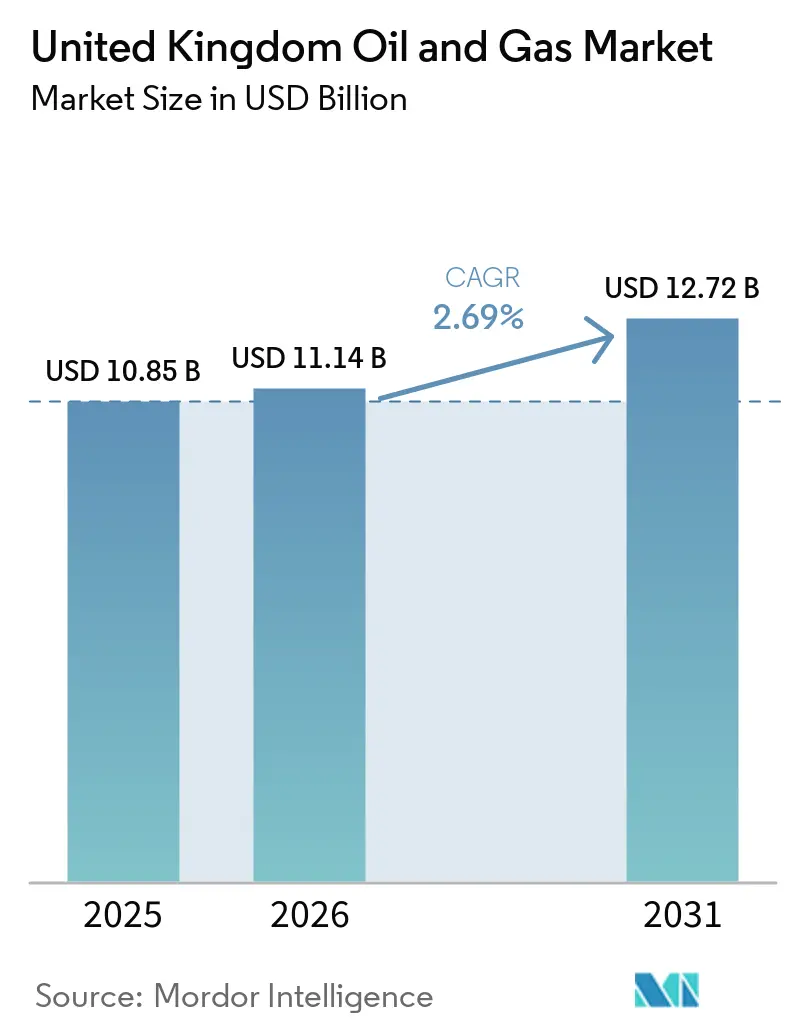
| Marktgröße im Basisjahr (2025) | 10.85 Milliarden US-Dollar |
| Marktgröße (2026) | 11.14 Milliarden US-Dollar |
| Marktgröße (2031) | 12.72 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.69 % |
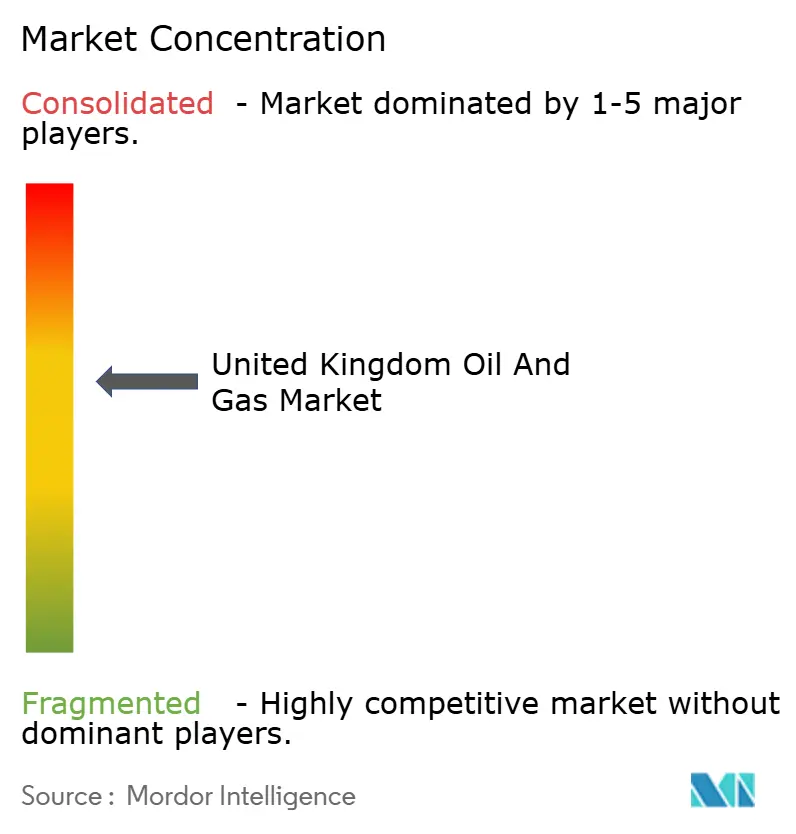
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vereinigtes Königreich Öl- und Gasmarkt Analyse von Mordor Intelligence
Es wird erwartet, dass der Öl- und Gasmarkt des Vereinigten Königreichs von 10,85 Milliarden USD im Jahr 2025 auf 11,14 Milliarden USD im Jahr 2026 wächst und bis 2031 einen Wert von 12,72 Milliarden USD bei einem CAGR von 2,69 % über den Zeitraum 2026–2031 erreicht.
Eine strategische Ausrichtung auf die Maximierung des Wertes aus gereiften Nordsee-Reservoirs, gepaart mit einer bewussten Verlangsamung der Greenfield-Exploration, bildet die Grundlage für diese maßvolle Expansion. Betreiber haben die Förderkosten seit 2020 um 15–20 % gesenkt und damit die Rentabilität selbst bei steigenden fiskalischen Belastungen gesichert.(1) Das Investitionsvolumen 2024 von mehr als 6 Milliarden GBP – eineinhalb Mal höher als die Erwartungen der Regulierungsbehörde – floss hauptsächlich in Lebensverlängerungsprogramme und Midstream-Aufrüstungen, die die Kohlenstoffabscheidungsinfrastruktur unterstützen.(2) Die Konsolidierung unter unabhängigen Unternehmen beschleunigte sich, wobei zwei bedeutende Übernahmen im Wert von mehr als 2 Milliarden USD Kostensynergien und Stilllegungseffizienzen erschlossen.(3) Gleichzeitig reduzierten Pilotprojekte mit schwimmender Windkraft und die Elektrifizierung auf Plattformen den Dieselverbrauch und bewiesen, dass Emissionskonformität und Produktionsstabilität koexistieren können.
Wichtigste Erkenntnisse des Berichts
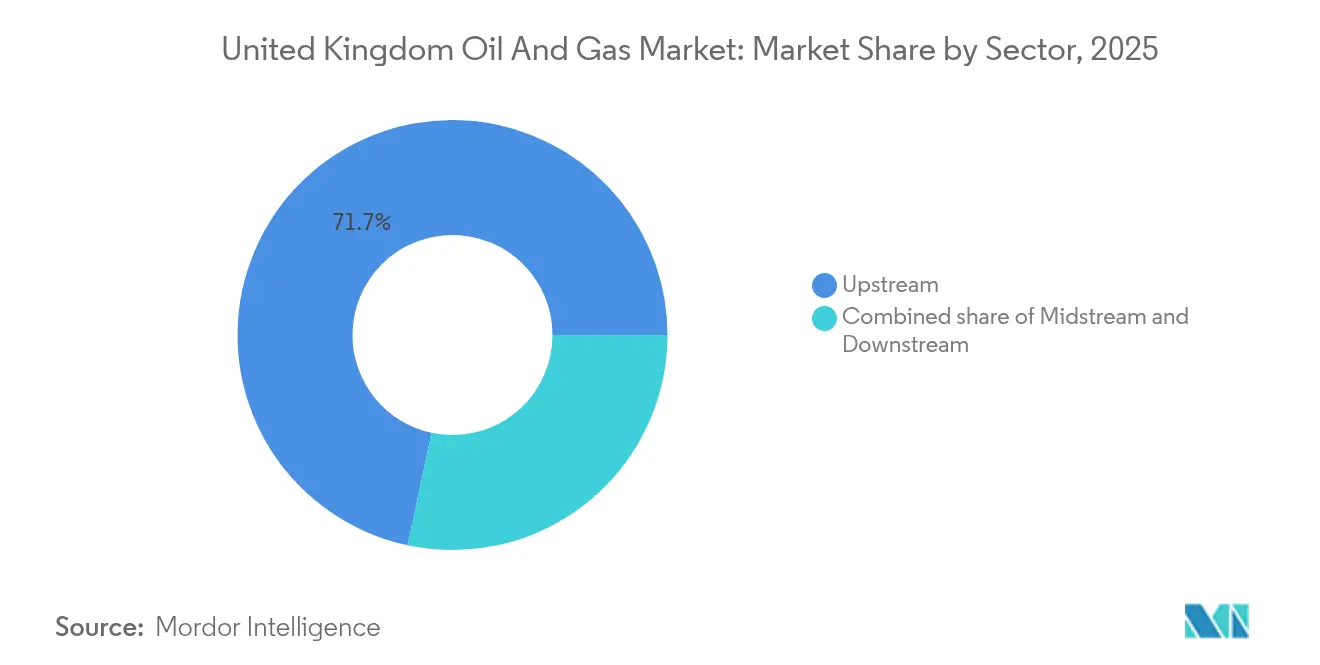
- Nach Sektor dominierte der Upstream-Bereich mit einem Marktanteil von 71,65 % im Jahr 2025, während der Midstream-Bereich mit einer CAGR von 4,18 % bis 2031 das am schnellsten wachsende Segment darstellte.
- Nach Standort entfielen 88,35 % der Marktgröße des britischen Öl- und Gasmarktes im Jahr 2025 auf Offshore-Aktivitäten, die voraussichtlich mit einer CAGR von 3,02 % bis 2031 weiterhin das Wachstum anführen werden.
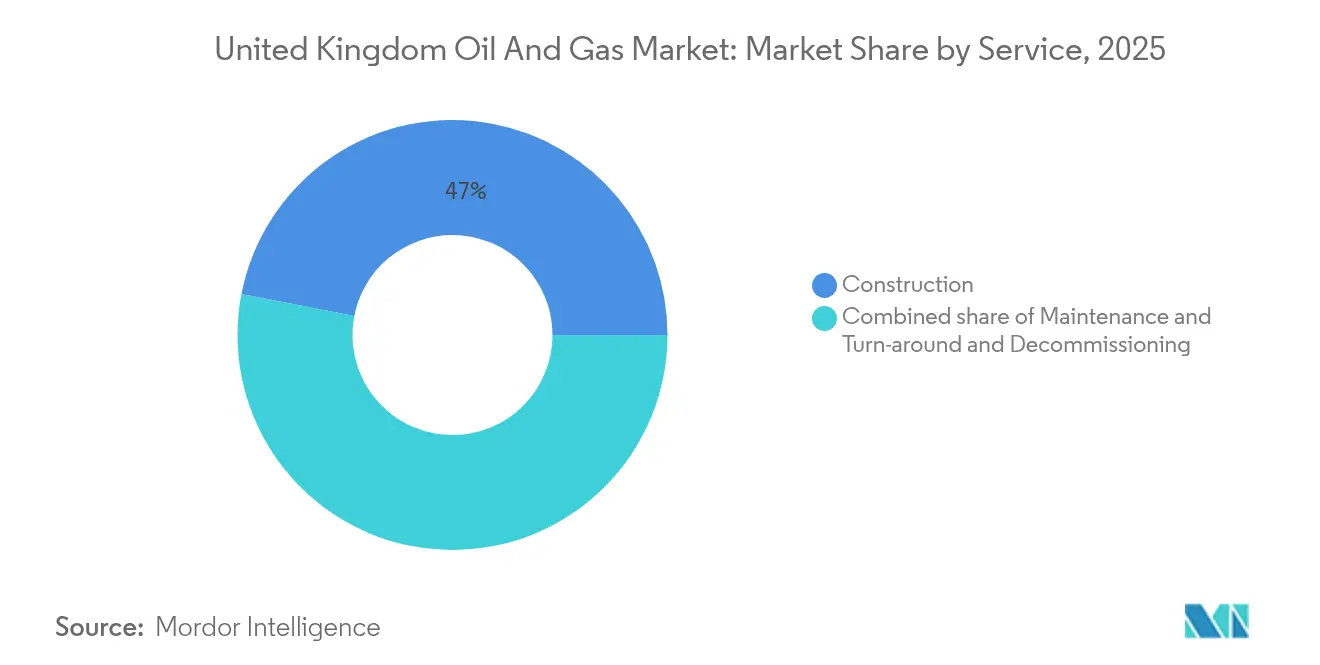
- Nach Dienstleistungsart hielten Bautätigkeiten im Jahr 2025 einen Anteil von 46,95 % am britischen Öl- und Gassektor; Stilllegungsdienstleistungen verzeichneten jedoch mit einer CAGR von 6,05 % das stärkste Wachstum, was die Reife des Beckens widerspiegelt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Vereinigtes Königreich Öl- und Gasmarkt Trends und Erkenntnisse
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sinkende Nordsee-Förderkosten | +0.8% | Nordsee-Becken, konzentriert im zentralen und südlichen Sektor | Mittelfristig (2–4 Jahre) |
| Anreize des UK North Sea Transition Deal | +0.6% | Britischer Festlandsockel, insbesondere neue Erschließungsgebiete | Langfristig (≥ 4 Jahre) |
| Anstieg schwimmender windkraftbetriebener Plattformen | +0.4% | Offshore-Installationen in der Nordsee, Pilotprojekte in schottischen Gewässern | Langfristig (≥ 4 Jahre) |
| Reindustrialisierung von Teesside und Humber | +0.3% | Nordostengländische Industriecluster, ausgedehnt nach Yorkshire | Mittelfristig (2–4 Jahre) |
| KI-gestützte Erfolgsquoten bei der seismischen Bildgebung | +0.2% | Globale Anwendung mit Schwerpunkt auf britischen Nordsee-Gebieten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende Nordsee-Förderkosten steigern die betriebliche Effizienz
Die Förderkosten in der Nordsee sind erheblich gesunken und verschaffen britischen Betreibern inmitten globaler Energiemarktherausforderungen Wettbewerbsvorteile. Technologische Durchbrüche bei Untersee-Systemen und verbesserten Bohrtechniken haben die Extraktionskosten pro Barrel seit 2020 um 15–20 % gesenkt und die Produktionsfähigkeit trotz erhöhter fiskalischer Belastungen aufrechterhalten. Dieser Kostensenkungstrend positioniert britische Felder günstig gegenüber internationalen Alternativen, insbesondere da Energiesicherheitsbedenken den Wert der heimischen Produktion steigern. Die Effizienzgewinne resultieren aus fortschrittlichen Lagerstättenmanagement-Systemen und optimierter Produktionsplanung, die die Förderraten maximieren und gleichzeitig die Betriebskosten minimieren. Betreiber in der britischen Öl- und Gasindustrie nutzen diese Kostenverbesserungen, um die Lebensdauer von Feldern zu verlängern und weitere Investitionen in reife Anlagen zu rechtfertigen, die andernfalls einer vorzeitigen Stilllegung entgegensehen könnten.
UK North Sea Transition Deal-Anreize gestalten Investitionsprioritäten um
Der UK North Sea Transition Deal bietet Betreibern, die messbare Fortschritte bei der Erreichung von Netto-Null-Emissionszielen nachweisen, strukturierte steuerliche Anreize und verändert dadurch grundlegend die Kapitalallokationsentscheidungen im gesamten Sektor. Investitionszulagen und erhöhte Abschreibungssätze belohnen Unternehmen, die Technologien zur Kohlenstoffabscheidung, -nutzung und -speicherung in ihren Betrieb integrieren, wobei förderfähige Projekte eine beschleunigte Steuererleichterung von bis zu 40 % der förderfähigen Ausgaben erhalten.(4) Dieser politische Rahmen hat seit 2024 über 2 Milliarden GBP an zugesagten Investitionen in die Kohlenstoffabscheidung und -speicherung ausgelöst und zuvor unwirtschaftliche Projekte in rentable Entwicklungsmöglichkeiten verwandelt. Der Deal verschafft Betreibern, die technologische Führerschaft bei der Emissionsreduzierung demonstrieren, Wettbewerbsvorteile und subventioniert effektiv den Übergang zu einer kohlenstoffärmeren Kohlenwasserstoffproduktion. Die ISO-14001-Zertifizierung für Umweltmanagementsysteme ist für den Zugang zu diesen Anreizen zunehmend entscheidend geworden, wobei Betreiber stark in Compliance-Prozesse investieren.
Integration schwimmender Windplattformen reduziert die betriebliche Kohlenstoffintensität
Schwimmende windkraftbetriebene Plattformen stellen einen technologischen Durchbruch dar, der gleichzeitig Betriebskosten und Emissionskonformität adressiert. Das Culzean-Pilotprojekt von TotalEnergies demonstriert die Machbarkeit dieses Ansatzes: Eine schwimmende 3-MW-Windturbine liefert etwa 20 % des Plattformstrombedarfs, was zu einer geschätzten jährlichen Reduzierung des Dieselverbrauchs um 2.000 Tonnen führt. Die Innovationsrunde des Crown Estate Scotland für Öl- und Gas sowie gezielte Vergabe von Pachtverträgen hat direkte Stromabnahmeverträge zwischen Windentwicklern und Plattformbetreibern ermöglicht und ein neues Erlösmodell geschaffen, von dem beide Sektoren profitieren. Diese Integrationsstrategie ermöglicht es Betreibern, das Produktionsniveau aufrechtzuerhalten, während erhebliche Reduzierungen der Scope-1-Emissionen erzielt werden, was regulatorische Anforderungen erfüllt, ohne die Produktion zu beeinträchtigen. Die Skalierbarkeit der Technologie deutet auf eine potenzielle Anwendung bei 40–50 Nordsee-Plattformen bis 2030 hin, was einen grundlegenden Wandel im Design der Offshore-Energieinfrastruktur darstellt.
Industriecluster in Teesside und Humber schaffen Nachfrage nach blauem Wasserstoff
Die Reindustrialisierung der Regionen Teesside und Humber hat eine beispiellose Nachfrage nach blauem Wasserstoff erzeugt und neue Marktchancen für Erdgas-Rohstofflieferanten geschaffen. BPs H2Teesside-Projekt zielt darauf ab, eine Wasserstoffproduktionskapazität von bis zu 2 GW zu erreichen, was mehr als 10 % des britischen Wasserstoffproduktionsziels für 2030 entspricht, und wird jährlich rund 1,5 Milliarden Kubikmeter Erdgas benötigen. Die staatliche Finanzierungszusage von 21,7 Milliarden GBP über 25 Jahre für Kohlenstoffabscheidungs- und -speichercluster hat diese industriellen Entwicklungen risikoärmer gemacht und langfristige Abnahmeverträge für Gaslieferanten gesichert. Die CO2-Abscheidungskapazität von Net Zero Teesside mit 10 Millionen Tonnen pro Jahr, die bis 2028 in Betrieb gehen soll, wird die Transformation der Region in einen kohlenstoffarmen Industrieknotenpunkt verankern. Dieser industrielle Aufschwung kehrt jahrzehntelangen Fertigungsrückgang um und schafft gleichzeitig eine stabile, langfristige Nachfrage nach Gasproduktion vom britischen Festlandsockel.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte CCS-Abgabe auf Upstream-Betreiber | -0.4% | Britischer Festlandsockel, betrifft alle Produktionslizenzen | Kurzfristig (≤ 2 Jahre) |
| Netzgebundene Offshore-Windkraft verdrängt Gas-Spitzennachfrage | -0.3% | Britisches Stromnetz, konzentrierte Auswirkung bei hohen Windperioden | Mittelfristig (2–4 Jahre) |
| Erhöhte Anforderungen an Stilllegungsbürgschaften | -0.2% | Nordsee-Installationen, die sich dem Ende ihrer Lebensdauer nähern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte CCS-Abgabe belastet die Liquidität der Betreiber
Die Einführung beschleunigter Abgaben auf Kohlenstoffabscheidung und -speicherung für vorgelagerte Betreiber hat unmittelbaren finanziellen Druck auf dem gesamten britischen Kontinentalschelf erzeugt, wobei die Compliance-Kosten für große Produzenten auf jährlich 150–200 Millionen GBP geschätzt werden. Dieser regulatorische Rahmen verpflichtet Betreiber, unabhängig von ihrer individuellen Projektbeteiligung zur Entwicklung der nationalen Infrastruktur für Kohlenstoffabscheidung und -speicherung beizutragen und subventioniert so übergeordnete Energiewende-Ziele durch sektorspezifische Besteuerung. Die Abgabenstruktur belastet kleinere unabhängige Unternehmen überproportional, denen die Größe fehlt, um diese zusätzlichen Kosten zu absorbieren, was möglicherweise die Konsolidierung beschleunigt, da marginale Betreiber größere Partner suchen oder den Markt gänzlich verlassen. Die Einhaltung der Abgabenanforderungen erfordert verbesserte Überwachungs- und Berichterstattungskapazitäten, die die betriebliche Komplexität erhöhen und die Ressourcen in der gesamten britischen Öl- und Gasindustrie weiter belasten.
Integration von Offshore-Wind in das Stromnetz reduziert Gas-Spitzennachfrage
Die netzgebundene Offshore-Windkapazität hat ein Niveau erreicht, bei dem Spitzenerzeugungsperioden die Erdgasnachfrage für die Stromerzeugung erheblich reduzieren und Einnahmeschwankungen für gasbefeuerte Kraftwerke und Upstream-Lieferanten erzeugen. Die Winderzeugung trug 2023 35 % zur britischen Stromversorgung bei, wobei Spitzenproduktionsperioden die gasbefeuerte Erzeugung verdrängten, die traditionell Netzausgleichsdienste bereitstellte. Diese Nachfrageverdängung ist in Perioden mit starkem Wind am ausgeprägtesten, wenn die Erneuerbare-Energien-Produktion den Grundlastbedarf übersteigt und Gaskraftwerke in zunehmend intermittierende Betriebsmuster zwingt, die ihre wirtschaftliche Rentabilität verringern. Die wachsende erneuerbare Durchdringung des Netzes schafft eine strukturelle Nachfragezerstörung für Erdgas, die insbesondere langfristige Lieferverträge betrifft, die von einem gleichmäßigen Grundlastverbrauch ausgehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor: Upstream-Dominanz steht dem Midstream-Wachstumsschub gegenüber
Der beherrschende Marktanteil des Upstream-Segments von 71,65 % im Jahr 2025 spiegelt die anhaltende Zentralität der Förderaktivitäten für den britischen Öl- und Gasbetrieb wider, doch das CAGR von 4,18 % des Midstream-Segments bis 2031 signalisiert eine grundlegende Verschiebung hin zu Infrastruktur- und Verarbeitungsinvestitionen. Upstream-Aktivitäten profitieren von verbesserten Rückgewinnungstechniken und Programmen zur Verlängerung der Feldlebensdauer, die den Wert bestehender Nordsee-Vermögenswerte maximieren. Betreiber wie Harbour Energy haben im Jahr 2024 über 1,3 Milliarden USD in Vermögensübernahmen investiert, um Produktionskapazitäten zu konsolidieren. Das beschleunigte Wachstum des Midstream-Segments resultiert aus kritischen Infrastrukturanforderungen für Kohlenstoffabscheidungs-, -nutzungs- und -speicherungsprojekte, wobei Pipelinenetze und Verarbeitungsanlagen erhebliche Upgrades benötigen, um CO2-Transport und Wasserstoffproduktion zu bewältigen. Downstream-Betriebe halten durch die Nachfrage nach raffinierten Produkten eine stabile Leistung aufrecht, obwohl das Segment langfristigem Gegenwind durch Elektrifizierungstrends und Mandate für erneuerbare Kraftstoffe ausgesetzt ist.
Midstream-Infrastrukturinvestitionen konzentrieren sich besonders im East Coast Cluster, wo die H2NorthEast-Anlage von Kellas Midstream eine blaue Wasserstoffproduktionskapazität von 1 GW darstellt, die umfangreiche Pipeline-Modifikationen und die Installation neuer Verdichterstationen erfordert. Die Marktgröße des britischen Öl- und Gasmarkts für Midstream-Betriebe erreichte 2025 2,19 Milliarden USD, wobei die jährlichen Wachstumsraten den Sektordurchschnitt um 1,5 Prozentpunkte übertreffen. Das britische Gastransportsystem umfasst über 7.600 km Hochdruckpipelines, wobei National Grid jährlich 2,5 Milliarden GBP in Netzwartungs- und -erweiterungsprojekte investiert, die sowohl den traditionellen Gastransport als auch aufkommende Wasserstoffanwendungen unterstützen. Die Verarbeitungskapazitäten werden durch den Einsatz von schwimmenden Produktions-, Lager- und Verladeschiffen erweitert, die die Erschließung bisher unerschlossener Reserven ermöglichen. Unterdessen profitiert die Speicherinfrastruktur von strategischen Erdölreserveanforderungen und saisonalen Bedarfsausgleichsbedürfnissen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Standort: Offshore-Vorherrschaft treibt technologische Innovation an
Offshore-Aktivitäten dominieren die britische Öl- und Gasindustrie im Jahr 2025 mit einem überwältigenden Anteil von 88,35 %, wobei dasselbe Segment mit einer CAGR von 3,02 % bis 2031 weiterhin das Wachstum anführt – was die unersetzliche Rolle der Nordsee bei der britischen Kohlenwasserstoffproduktion unterstreicht. Die Dominanz des Offshore-Segments spiegelt geologische Vorteile und etablierte Infrastrukturnetzwerke wider, die erhebliche Eintrittsbarrieren für die Onshore-Entwicklung schaffen, insbesondere angesichts der begrenzten unkonventionellen Ressourcenbasis des Vereinigten Königreichs und der restriktiven Richtlinien zur hydraulischen Frakturierung. Technologische Innovationen bei Subsea-Systemen und schwimmenden Produktionsplattformen ermöglichen die Erschließung bisher unzugänglicher Reserven, wobei Wassertiefen von mehr als 200 Metern durch den Einsatz fortschrittlicher Bohrtechniken wirtschaftlich rentabel werden. Onshore-Aktivitäten unterliegen regulatorischen Einschränkungen und öffentlichem Widerstand, die Expansionsmöglichkeiten begrenzen und das Wachstum hauptsächlich auf bestehende konventionelle Felder und zugehörige Gasverarbeitungsanlagen beschränken.
Das Offshore-Segment profitiert von Skaleneffekten im Plattformbetrieb und der Nutzung gemeinsamer Infrastruktur, was die Entwicklungskosten pro Barrel senkt. Hub-and-Spoke-Produktionssysteme ermöglichen Tie-back-Entwicklungen, die die Feldlebensdauer bei minimalen Kapitalinvestitionen verlängern. Die Marktgröße des britischen Öl- und Gasmarktes für Offshore-Aktivitäten erreichte im Jahr 2025 9,58 Milliarden USD und repräsentierte damit nahezu 90 % des gesamten Sektorwerts. Die vom Offshore Petroleum Regulator for Environment and Decommissioning eingerichteten Rahmenbedingungen für die Einhaltung von Umweltvorschriften schaffen standardisierte Betriebsprotokolle, die den Technologietransfer und den Austausch bewährter Verfahren zwischen Betreibern erleichtern. Projekte zur Integration von Floating-Wind-Anlagen demonstrieren die Anpassungsfähigkeit des Offshore-Segments an die Anforderungen der Energiewende, wobei Hybridplattformen die Kohlenwasserstoffproduktion und die Erzeugung erneuerbarer Energien in einer einzigen Anlage kombinieren, die die Infrastrukturnutzung optimiert und den ökologischen Fußabdruck reduziert.
Nach Dienstleistung: Reife des Bausegments kontrastiert mit dem Stilllegungsboom
Bauleistungen halten im Jahr 2025 mit 46,95 % den größten Marktanteil, was auf laufende Plattformmodifikationen und Infrastruktur-Upgrades zurückzuführen ist, die für den erweiterten Feldbetrieb erforderlich sind, während Stilllegungsdienstleistungen bis 2031 ein explosives CAGR-Wachstum von 6,05 % verzeichnen, da Nordseefelder das Ende ihrer Lebensdauer erreichen. Das Bausegment profitiert von komplexen Brownfield-Projekten, die spezialisierte Ingenieurkapazitäten und Schwerlasthebeschiffoperationen erfordern, wobei Betreiber stark in Programme zur Verlängerung der Plattformlebensdauer investieren, die die Produktionskapazität um 10 bis 15 Jahre verlängern können. Wartungs- und Turnaround-Dienstleistungen bieten durch vorhersehbare Inspektions- und Reparaturzyklen stetige Einnahmequellen, obwohl digitale Überwachungssysteme den Interventionsbedarf reduzieren und die Serviceintervalle verlängern. Die rasche Expansion des Stilllegungssegments spiegelt das bevorstehende Lebensende von Feldern wider, die während des Nordsee-Booms der 1970er und 1980er Jahre erschlossen wurden, wobei über 2.200 Bohrlöcher zwischen 2025 und 2029 potenziell inaktiv werden könnten.
Stilllegungsaktivitäten erfordern spezialisierte Kapazitäten bei der Plattformentfernung, der Verfüllung und Aufgabe von Bohrlöchern sowie der Umweltsanierung, die aufgrund ihrer technischen Komplexität und strengen regulatorischen Anforderungen Premiumpreise erzielen. Der Anteil der britischen Öl- und Gasindustrie für Stilllegungsdienstleistungen erreichte im Jahr 2025 18,75 %, mit jährlichen Wachstumsraten, die den Sektordurchschnitt um 3,4 Prozentpunkte übertrafen. Die gesamte Stilllegungsverbindlichkeit des Vereinigten Königreichs beläuft sich auf rund 40 Milliarden GBP, wobei die North Sea Transition Authority anstrebt, diese bis 2028 durch verbesserte Planung und gesteigerte Lieferketteneffizienz auf 33,3 Milliarden GBP zu reduzieren. Lieferkettenanalysen zeigen, dass britische Unternehmen rund 70 % der inländischen Stilllegungsarbeiten übernehmen können, was erhebliche Chancen für Dienstleister schafft, die geeignete technische Kapazitäten und regulatorische Compliance-Rahmen entwickeln. Die Einhaltung der ISO-45001-Standards für Arbeitssicherheit und Gesundheitsschutz ist für Stilllegungsauftragnehmer obligatorisch geworden, was Investitionen in spezialisierte Schulungen und Ausrüstungen antreibt, die die Premiumpreisstruktur des Segments stützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die geologischen Provinzen der Nordsee weisen unterschiedliche Produktionscharakteristika und Entwicklungsverläufe auf, die regionale Investitionsmuster und Betriebsstrategien prägen. Die Zentrale Nordsee weist die höchste Produktionsdichte auf, mit etablierten Infrastrukturnetzwerken, die effiziente Tie-back-Entwicklungen und gemeinsame Verarbeitungsanlagen unterstützen. Im Gegensatz dazu profitiert die Südliche Nordsee von der Nähe zu britischen Gasbedarfszentren und bestehenden Pipeline-Verbindungen, die Transportkosten reduzieren. Die Nördliche Nordsee stellt die anspruchsvollste Betriebsumgebung dar, enthält aber die größten verbleibenden Reserven, wobei Wassertiefen von mehr als 150 Metern fortschrittliche Unterwassertechnologien und schwimmende Produktionssysteme erfordern, die höhere Entwicklungskosten befehlen, aber erhebliches Ressourcenpotenzial bieten.
Die regionale Emissionsleistung variiert erheblich zwischen den Nordsee-Sektoren, wobei die Südliche Nordsee 2023 eine Reduzierung der Feldemissionen um 11,1 % erzielte, während die Zentrale Nordsee einen Rückgang von 6,8 % verzeichnete und die Nördliche Nordsee eine Abnahme von 2,9 % schaffte. Die Marktgröße des britischen Öl- und Gasmarkts in diesen Regionen spiegelt sowohl Produktionsvolumen als auch betriebliche Komplexität wider, wobei die Zentrale Nordsee mit 42,05 % den größten Anteil am gesamten Marktwert ausmacht. Die Östliche Irische See verzeichnete einen Anstieg der Emissionen um 8,6 %, was auf alternde Infrastruktur und sinkende Produktionseffizienz hinweist, die die Stilllegungszeitpläne für Randfelder beschleunigen könnten. Diese regionalen Unterschiede in der Umweltleistung beeinflussen zunehmend Investitionsentscheidungen, da Betreiber Vermögenswerte priorisieren, die die Einhaltung strengerer Emissionsvorschriften gewährleisten können und gleichzeitig wirtschaftlich rentabel bleiben.
Onshore-Aktivitäten bleiben geografisch auf etablierte Produktionsgebiete konzentriert, hauptsächlich in Südengland und den East Midlands, wo konventionelle Felder stabile, aber sinkende Produktion liefern, die im zweiten Quartal 2024 mit 7,7 Millionen Tonnen einen rekordniedrigen Quartalswert erreichte. Das Onshore-Segment steht vor strukturellen Herausforderungen durch regulatorische Einschränkungen bei der hydraulischen Frakturierung und öffentlichen Widerstand gegen neue Entwicklungen, die Expansionsmöglichkeiten begrenzen und das Wachstum auf bestehende lizenzierte Gebiete beschränken. Schottlands Offshore-Gewässer enthalten den Großteil der verbleibenden britischen Kohlenwasserstoffreserven, wobei die Region westlich der Shetland-Inseln als wichtiges Wachstumsgebiet für schwimmende Produktionssysteme hervortritt, die bisher unerschlossene Tiefwasserressourcen durch technologische Innovationen in der Unterwasserinfrastruktur und dem Betrieb in rauen Umgebungen erschließen können.
Regulatorisches Umfeld
Der britische Öl- und Gassektor operiert im Rahmen eines Multi-Agentur-Systems, das von der North Sea Transition Authority (NSTA) für Lizenzierung und Genehmigungen geleitet wird, wobei der Offshore Petroleum Regulator for Environment and Decommissioning (OPRED) für Umweltgenehmigungen und die Aufsicht über die Stilllegung zuständig ist. Der North Sea Future Plan der britischen Regierung (veröffentlicht im November 2025) stellt die bemerkenswerteste Verschiebung dar, da er das Beckenmanagement auf die Maximierung des Werts bestehender Felder ausrichtet und die Vergabe neuer Explorationslizenzen für neue Öl- und Gasfelder stoppt, wobei die Aktivität stattdessen auf Tie-backs, Lebensdauerverlängerung und die Wiederentwicklung von Brownfields gelenkt wird.
Regulatorische Anforderungen verknüpfen die Kohlenwasserstoffaktivität zunehmend mit der Übergangsinfrastruktur, einschließlich CO2-Speicherung und Emissionsmanagement. Im Jahr 2026 aktualisierten die Oil and Gas Authority (Carbon Storage and Offshore Petroleum) (Specified Periods for Disclosure of Protected Material) Regulations 2026 die Vertraulichkeits- und Offenlegungsfristen für geschützte CO2-Speicherinformationen und bestimmte Offshore-Erdölmaterialien, was den Datenzugang und die Projektentwicklungsabläufe für CCUS- und Upstream-Betreiber beeinflusst. Onshore-Aktivitäten (soweit zutreffend) unterliegen weiterhin der Umweltregulierung und Genehmigungswege wie den von der Environment Agency festgelegten, neben dem breiteren, von der NSTA verwalteten Lizenzierungsrahmen.
Wettbewerbslandschaft
Der britische Öl- und Gasmarkt weist eine moderate Konsolidierung mit zunehmender Konzentration unter großen unabhängigen Unternehmen nach dem strategischen Rückzug internationaler Ölgesellschaften aus dem Nordsee-Betrieb auf. Die Marktstruktur hat sich entschieden hin zu spezialisierten regionalen Betreibern verschoben, die über die technische Expertise und Kostenstrukturen verfügen, die für die Entwicklung reifer Becken notwendig sind. Die drei größten unabhängigen Unternehmen – Harbour Energy, Energean und Ithaca Energy – machen 68 % der gesamten Marktkapitalisierung unter den auf das Vereinigte Königreich ausgerichteten Produzenten aus. Dieser Konsolidierungstrend beschleunigte sich im Jahr 2024 durch Harbour Energys Übernahme der britischen Vermögenswerte von Wintershall Dea für 1,3 Milliarden USD und Ithaca Energys Kauf des Nordsee-Portfolios von Eni für 754 Millionen USD, was größere und effizientere Betreiber schafft, die komplexe, mehrfeldige Entwicklungen verwalten können. Technologieadoptionsmuster zeigen Wettbewerbsvorteile für Betreiber, die künstliche Intelligenz im Reservoirmanagement und in der vorausschauenden Wartung erfolgreich integrieren, wobei Unternehmen wie BP die Zeitspanne für die seismische Interpretation durch Anwendungen des maschinellen Lernens von 6–12 Monaten auf 8–12 Wochen reduziert haben.
Die strategische Positionierung konzentriert sich zunehmend auf Energiewandelkompetenzen, wobei Betreiber duale Strategien verfolgen, die die Cashgenerierung aus bestehenden Kohlenwasserstoffvermögenswerten maximieren und gleichzeitig Kompetenzen in Kohlenstoffabscheidungs-, -nutzungs- und -speicherungstechnologien entwickeln. Die Marktanteilsverteilung im britischen Öl- und Gasmarkt unter Dienstleistungsanbietern spiegelt Spezialisierungstrends wider, wobei Ingenieursunternehmen wie Wood plc durch technische Differenzierung und digitale Fähigkeiten Premium-Segmente erschließen. White-Space-Möglichkeiten bestehen im Bereich Stilllegungsdienstleistungen, wo spezialisierte Auftragnehmer durch technische Expertise bei der Plattformentfernung und Umweltsanierung Premium-Margen erzielen können, sowie bei der Entwicklung von Midstream-Infrastruktur, die Wasserstoffproduktion und CO2-Transportnetzwerke unterstützt. Aufkommende Störer umfassen Technologieunternehmen, die digitale Lösungen für die Betriebsoptimierung und Emissionsüberwachung bereitstellen, während traditionelle Dienstleistungsanbieter unter Druck stehen, Kompetenzen in der Integration erneuerbarer Energien und der Umweltkonformität zu entwickeln. Die regulatorische Konformität mit den Standards der Behörde für Offshore-Erdölregulierung für Umwelt und Stilllegung schafft Markteintrittsbarrieren, die etablierte Betreiber schützen und gleichzeitig kontinuierliche Investitionen in Umweltmanagementsysteme und Sicherheitsprotokolle erfordern.
Vereinigtes Königreich Öl- und Gas Branchenführer
-
TotalEnergies SE
-
Shell PLC
-
BP PLC
-
Harbour Energy plc
-
Equinor ASA (UK-Betrieb)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Der North Sea Future Plan (November 2025) verlagert die Chancen weg von der Grenzexploration hin zur Monetarisierung reifer Infrastruktur durch Tie-backs, inkrementelle Projekte rund um bestehende Hubs und die Dienstleistungsnachfrage im Zusammenhang mit Betrieb in der Spätlebensphase. Dies entspricht den Investitionsmustern, einschließlich Ausgaben von über 6 Milliarden GBP im Jahr 2024, die für Lebensdauerverlängerungsprogramme und Midstream-Upgrades vorgesehen sind, und unterstützt zudem die Stilllegung als schnell wachsenden Dienstleistungsbereich angesichts des Umfangs der Ende-der-Lebensdauer-Aktivitäten in der Nordsee und der Stilllegungsverpflichtungen des Beckens. In diesem Umfeld wird die Lieferkettenkapazität, die dazu beiträgt, die Stückkosten für Brownfield-Engineering, Bohrlocheingriffe und Integritätsarbeiten in der Spätlebensphase zu senken, zu einem praktischen Hebel, um Anlagen unter strengeren Compliance- und Steuerlasten wirtschaftlich zu halten.
Der Ausbau von Midstream- und integrierten Energie-Hubs rund um Industriecluster an der Ostküste schafft zudem Freiräume, in denen sich Öl- und Gasinfrastruktur, CO2-Transport und -Speicherung sowie Wasserstoffprojekte überschneiden. Die Nachfrage wird durch die langfristige Finanzierungszusage der britischen Regierung für CCUS-Cluster und Projektpipelines wie BPs H2Teesside und Net Zero Teesside gestützt, die den Erdgasrohstoffbedarf mit der Dekarbonisierungsinfrastruktur verbinden. Regulatorische Anforderungen, die die Entwicklung neuer Gasprojekte mit der Dekarbonisierungsbereitschaft verknüpfen, einschließlich der 2026 umgesetzten Gesetzgebung, die verlangt, dass neue ungeminderte Gasanlagen für die CO2-Abscheidung oder Wasserstoffumwandlung zukunftssicher gemacht werden, konzentrieren die Chancen weiter auf Anlagen und Auftragnehmer, die in der Lage sind, Elektrifizierung, Emissionsüberwachung und CCUS-Ermöglichungs-Upgrades durchzuführen, neben Betreibern, die NSTA-Genehmigungen für Tie-backs und infrastrukturgeführte Entwicklungen durchlaufen.
Aktuelle Branchenentwicklungen
- Juli 2026: Adura (ein Joint Venture von Shell und Equinor) veröffentlichte aktualisierte Umweltverträglichkeitsprüfungen für das Gasfeld Jackdaw und das Ölfeld Rosebank, wobei OPRED die Einreichungen nach rechtlicher und regulatorischer Prüfung der Klimaauswirkungen bewertete. Die Aktualisierungen verdeutlichen, wie zentral Genehmigungszeitpläne und der Inhalt der Umweltverträglichkeitsprüfungen für den Fortschritt großer britischer Upstream-Projekte und der damit verbundenen Lieferkettenaktivitäten geworden sind.
- März 2026: TotalEnergies schloss die Fusion seiner britischen Nordsee-Upstream-Vermögenswerte mit NEO NEXT zu NEO NEXT+ ab, wobei TotalEnergies einen Anteil von 47,5% hält. Die Transaktion konsolidiert Positionen im reifen Becken und bündelt Kapital und operative Fähigkeiten rund um die Wertschöpfung in der Spätlebensphase und infrastrukturgeführte Entwicklung auf dem britischen Festlandsockel.
- Oktober 2024: Harbour Energy schloss die Übernahme der britischen Nordsee-Vermögenswerte von Wintershall Dea im Wert von 1,3 Milliarden USD ab, wodurch sich der Fußabdruck des Unternehmens auf weitere Felder ausdehnte und wesentliche Produktionskapazität hinzukam. Der Deal verstärkte die Konsolidierung unter auf Großbritannien fokussierten unabhängigen Unternehmen und stärkte die Plattform für Ausgaben zur Lebensdauerverlängerung sowie die Stilllegungsplanung über eine größere Vermögensbasis hinweg.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als der Wert der Öl- und Gasaktivitäten im Vereinigten Königreich in den Bereichen Upstream, Midstream und Downstream definiert, wie er durch Onshore- und Offshore-Aktivitäten sowie damit verbundene Dienstleistungen für Betreiber erfasst wird.
Ausschlüsse aus dem Umfang: Reine Stromerzeugung, Margen im Einzelhandel mit Kraftstoffen und ausschließlich auf erneuerbare Energien ausgerichtete Projekte werden nicht berücksichtigt, es sei denn, sie sind direkt mit Öl- und Gasanlagen verbunden (zum Beispiel Stilllegungs- oder Umrüstungsarbeiten).
Segmentierungsübersicht
- Nach Sektor
- Upstream
- Midstream
- Downstream
- Nach Einsatzstandort
- Onshore
- Offshore
- Nach Dienstleistung
- Bau
- Wartung und Revision
- Stilllegung
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Grundkarte des britischen Öl- und Gassystems zu erstellen und Leitplanken für Produktions-, Infrastruktur- und Ausgabenzyklen festzulegen. Wir stützten uns auf öffentliche Datensätze und offizielle Veröffentlichungen wie staatliche Energiestatistiken, den britischen Regulierer für Offshore-Lizenzen und Felddaten, Handels- und Zollstatistiken sowie Makroserien der Zentralbank für Inflation und Wechselkurse.
Um die Annahmen realistisch zu halten, wurde die Sekundärforschung durch Jahresberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen zu Projekten und seriöse Branchenmedienberichterstattung über Feldentwicklungen, Wartungspläne und Stilllegungszeitpläne ergänzt. Parallel dazu nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten sowie eine kostenpflichtige Patentdatenbank, um Signale zur Technologieadoption zu überprüfen. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere öffentliche Referenzen wurden während der Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, was im Vereinigten Königreich tatsächlich umgesetzt wird, und dann Annahmen zu präzisieren, die die Sekundärforschung nicht vollständig beantworten kann. Wir haben eine Mischung aus Anlagenbetreibern, EPC- und Dienstleistern, Logistik- und Midstream-Teilnehmern sowie Fachexperten aus den wichtigsten britischen Aktivitätszentren interviewt und befragt. Anschließend wurden Nachfolgegespräche genutzt, um Lücken bei Dienstleistungsaufteilungen, Offshore-Intensität und dem Timing von Projektphasen zu schließen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 32 % | CXOs: 16 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 31 % |
| Kleinere Akteure: 19 % | Manager: 53 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Neuaufbau des britischen Öl- und Gas-Nachfragepools anhand von Aktivitätssignalen, die von Jahr zu Jahr nachverfolgt werden können, und anschließend werden die Gesamtwerte durch selektive Bottom-up-Prüfungen einem Stresstest unterzogen. In der Praxis wurden Produktions- und Feldaktivitätstrends, die Intensität von Offshore- gegenüber Onshore-Aktivitäten sowie Nachfragezyklen bei Dienstleistungen mithilfe realistischer Kosten- und Preisannahmen in Werte umgerechnet. Anschließend haben wir die Ergebnisse anhand von Stichproben der Umsatzentwicklung von Lieferanten, Kanalprüfungen und Plausibilitätsprüfungen der impliziten Ausgaben pro aktivem Asset verifiziert.
Einige wichtige Eingangsgrößen in diesem Markt umfassen den Offshore-Projektzyklus (einschließlich Wartungs- und Turnaround-Fenster), Stilllegungspläne, den Upstream-Anteil gegenüber der Midstream-Expansion sowie das Gleichgewicht zwischen Bau und laufenden Dienstleistungen. Wo die Abdeckung für kleinere Verträge oder gebündelte Dienstleistungslinien dünn ist, haben wir Lücken mit Proxy-Verhältnissen aus primären Eingaben gefüllt und dann die implizite Aufteilung erneut überprüft, um sicherzustellen, dass sie mit den beobachtbaren britischen Aktivitäten konsistent bleibt.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit der Ausblick unterschiedliche Tempi der Feldentwicklung, Infrastruktur-Upgrades und politisch bedingte Änderungen des Projektzeitplans widerspiegeln kann. Die Vorausschau wurde dann an den Expertenerwartungen verankert, wie sich Offshore-Arbeiten, Midstream-Upgrades und Stilllegungen entwickeln, was dazu beitrug, die Wachstumsraten in einem plausiblen Bereich zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Triangulation wird in mehreren Schritten angewendet, damit keine einzelne Quelle oder Annahme das Gesamtergebnis bestimmt. Analysten vergleichen Modelloutputs mit unabhängigen Signalen wie der Produktionsentwicklung, angekündigten Projektpipelines und Indikatoren für die Dienstleistungsintensität und untersuchen dann Abweichungen vor der internen Freigabe.
Wenn ein Ausreißer auftritt, überprüfen wir die Umfangspassung, die verwendeten Stückkosten und den Zeitpunkt der Projektdurchführung und nehmen dann erneut Kontakt zu relevanten Interviewpartnern auf, wenn die Änderung wesentlich erscheint. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse die Ausgaben oder Aktivitäten verschieben können. Abschließend erfolgt eine Überprüfung vor der Auslieferung, um sicherzustellen, dass die neuesten öffentlichen Signale berücksichtigt werden.
Von Mordor Intelligence ermittelte Größe des britischen Öl- und Gasmarktes im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den britischen Öl- und Gasmarkt können weit auseinanderliegen, da die zugrunde liegenden Abgrenzungen nicht immer identisch sind, selbst wenn die Titel ähnlich klingen. Unterschiede entstehen in der Regel dadurch, welche Teile der Wertschöpfungskette berücksichtigt werden, ob die Zahlen den Branchenumsatz oder die Projekt- und Dienstleistungsausgaben darstellen und wie Währungszeitpunkt und Inflation behandelt werden.
Produktions- und Offshore-Aktivitätsprüfungen in Kombination mit aus Interviews entnommenen Dienstleistungslinienaufteilungen bilden die Beweiskette, die Mordor Intelligence auf den Wert von Bau, Wartung und Turnaround sowie Stilllegung im britischen Öl- und Gassektor ausrichtet, anstatt den vollständigen Durchlaufwert der geförderten Kohlenwasserstoffe zu erfassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,85 Milliarden USD (2025) | |
| Branchenpublisher A | 330,50 Milliarden USD (2024) | Diese Zahl scheint den Markt als den gesamten Branchenwert über Upstream, Midstream und Downstream hinweg zu behandeln, was Rohstoffwerte und breite Downstream-Umsatzpools einschließen kann, die nicht mit der britischen Projekt- und Dienstleistungsausführung verbunden sind. |
| Branchenpublisher B | 0,60 Milliarden USD (2025) | Diese Schätzung ist deutlich kleiner, was häufig vorkommt, wenn nur ein enger Ausschnitt bewertet wird, beispielsweise ausgewählte Midstream- und Upstream-Aktivitäten oder ein begrenztes Dienstleistungsangebot, mit konservativer Abdeckung von Offshore-lastigen Arbeiten. |
Die Streuung erklärt sich hauptsächlich dadurch, was gezählt wird, und nicht durch eine Meinungsverschiedenheit über die Richtung der britischen Aktivitäten. Indem die Marktgesamtsumme an beobachtbaren britischen Dienstleistungsnachfragesignalen ausgerichtet und dann die impliziten Ausgaben mit realen Ausführungsmustern abgeglichen werden, bleibt das Ergebnis transparent und für Planungs- und Benchmarking-Zwecke reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Öl- und Gassektor des Vereinigten Königreichs an?
Das Wachstum im Öl- und Gasmarkt des Vereinigten Königreichs wird in erster Linie durch sinkende Förderkosten in der Nordsee (15–20 % Rückgang seit 2020), Anreize aus dem North Sea Transition Deal mit einer Steuerentlastung von bis zu 40 % für qualifizierte Projekte sowie technologische Innovationen wie schwimmende windkraftbetriebene Plattformen, die die betriebliche Kohlenstoffintensität reduzieren, angetrieben.
Wie groß ist die Öl- und Gasindustrie des Vereinigten Königreichs?
Der Öl- und Gasmarkt des Vereinigten Königreichs erreichte im Jahr 2025 einen Wert von 10,85 Milliarden USD und soll mit einem CAGR von 2,69 % auf 12,72 Milliarden USD bis 2031 wachsen, wobei die Produktion im Jahr 2024 durchschnittlich 1,09 Millionen Barrel Öläquivalent pro Tag betrug.
Welches Segment dominiert den Öl- und Gasmarkt des Vereinigten Königreichs?
Das Upstream-Segment dominiert mit einem Marktanteil von 71,65 % im Jahr 2025, während Offshore-Betriebe 88,35 % des Marktes beanspruchen, was die zentrale Rolle der Nordsee bei der britischen Kohlenwasserstoffproduktion unterstreicht.
Was ist das am schnellsten wachsende Segment im Öl- und Gasmarkt des Vereinigten Königreichs?
Stilllegungsdienstleistungen verzeichnen die stärkste Expansion mit einem CAGR von 6,05 % bis 2031, was die Reifephase des Sektors widerspiegelt, da Felder, die in den 1970er und 1980er Jahren erschlossen wurden, sich dem Ende ihrer Lebensdauer nähern.
Wie wirkt sich der Energiewandel auf das Öl- und Gas des Vereinigten Königreichs aus?
Der Energiewandel gestaltet den Öl- und Gasmarkt des Vereinigten Königreichs durch beschleunigte CCS-Abgaben auf Betreiber, verstärkten Wettbewerb durch netzgebundene Offshore-Windkraft, die den Gas-Spitzenbedarf reduziert, sowie strategische Neuausrichtungen hin zur Produktion von blauem Wasserstoff und Kohlenstoffabscheidungsprojekten, die neue Marktchancen schaffen, um.
Wer sind die führenden Unternehmen im Öl- und Gassektor des Vereinigten Königreichs?
Der Markt konzentriert sich zunehmend auf spezialisierte regionale Betreiber, wobei Harbour Energy, Energean und Ithaca Energy nach strategischen Übernahmen im Gesamtwert von mehr als 2 Milliarden USD im Jahr 2024 zusammen 68 % der gesamten Marktkapitalisierung unter den auf das Vereinigte Königreich ausgerichteten Produzenten ausmachen.