
Marktgröße und Marktanteil für Immobilienverwaltungssoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.53 Milliarden US-Dollar |
| Marktgröße (2031) | 9.93 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Immobilienverwaltungssoftware von Mordor Intelligence
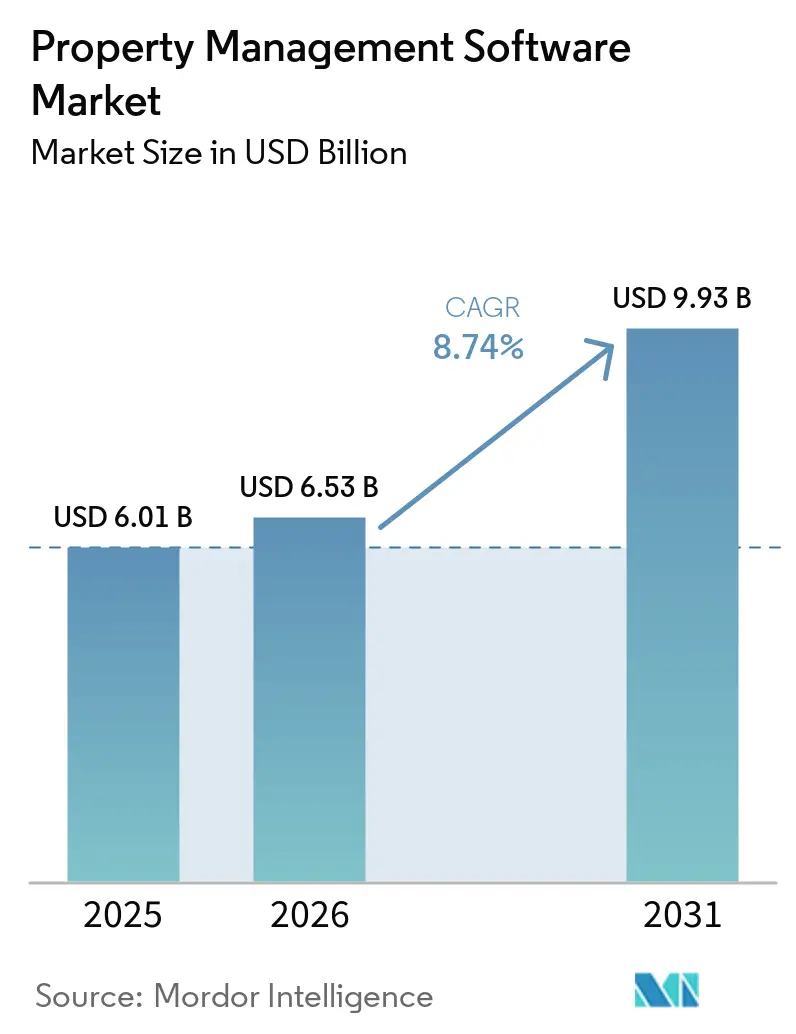
Die Marktgröße für Property-Management-Software wird voraussichtlich von 6,01 Milliarden USD im Jahr 2025 auf 6,53 Milliarden USD im Jahr 2026 steigen und bis 2031 9,93 Milliarden USD erreichen, mit einer CAGR von 8,74 % im Zeitraum 2026–2031.
Die robuste Nachfrage resultiert aus dem Bestreben institutioneller Investoren, fragmentierte On-Premises-Lösungen auf Cloud-Plattformen umzustellen, die Leasingbuchhaltung, vorausschauende Wartung und integrierte Zahlungsabwicklung automatisieren. In Nordamerika und Europa treibt die verpflichtende Einhaltung von ASC 842 und IFRS 16 die Akzeptanz weiterhin stark voran, während in Mieterportalen eingebettete Echtzeit-Zahlungsschienen die Debitorenlaufzeit verkürzen und neue Gebühreneinnahmen generieren. Kapitalzuflüsse aus dem asiatisch-pazifischen Raum in Build-to-Rent-, Studentenwohn- und Co-Living-Objekte schaffen eine weitere strukturelle Nachfrageschicht, insbesondere da regionale Vermieter Mobile-First-Anwendungen bevorzugen, die über Rechtssysteme hinweg skalierbar sind. Obwohl Datensicherheitsverletzungen und der Rückgang der Risikokapitalfinanzierung die Stimmung belasten, stützen messbare Betriebskostensenkungen und zusätzliche Umsatzmöglichkeiten das langfristige Wachstum.
Wichtigste Erkenntnisse des Berichts
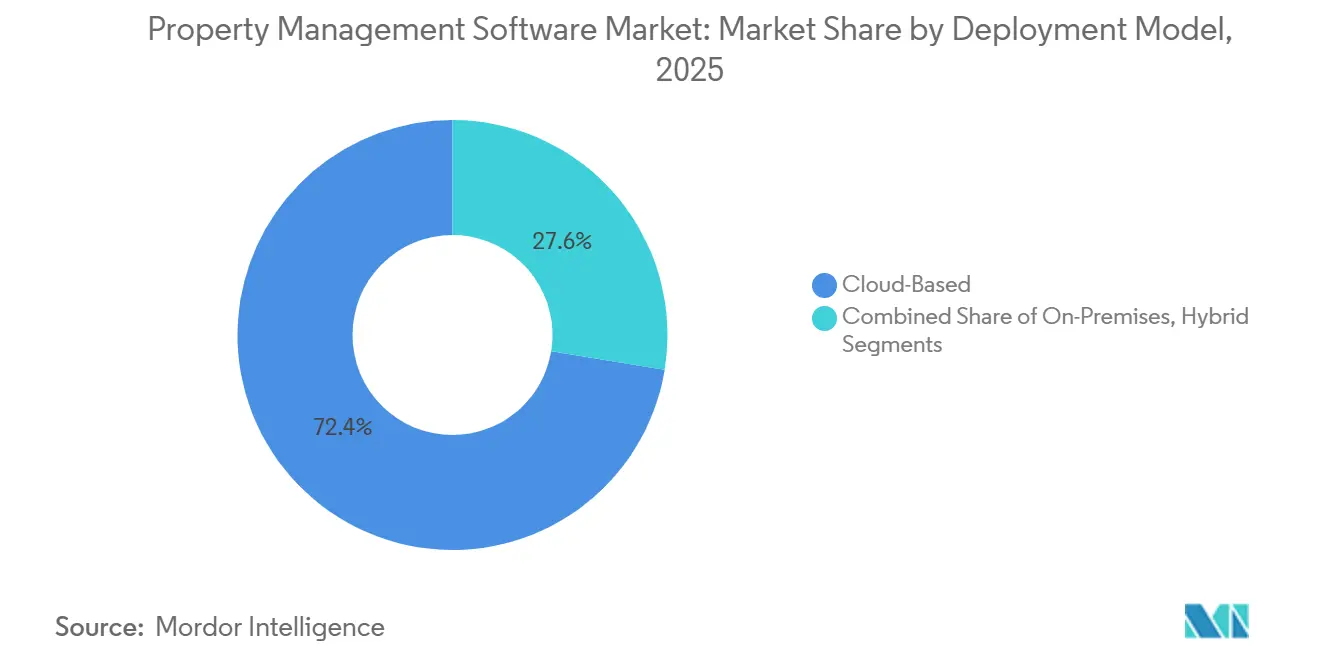
- Nach Bereitstellungsmodell erfassten Cloud-Lösungen 72,41 % des Umsatzes von 2025, während Hybrid-Architekturen bis 2031 mit einer CAGR von 9,12 % wachsen sollen.
- Nach Immobilientyp hielten Wohnimmobilien 58,19 % der Ausgaben von 2025, während Industrie- und Logistikeinheiten mit einer CAGR von 10,34 % voranschreiten.
- Nach Endnutzer entfielen auf Immobilienverwalter und -makler 42,73 % der Ausgaben von 2025, wobei Facility-Management-Unternehmen voraussichtlich mit einer CAGR von 11,12 % wachsen werden.
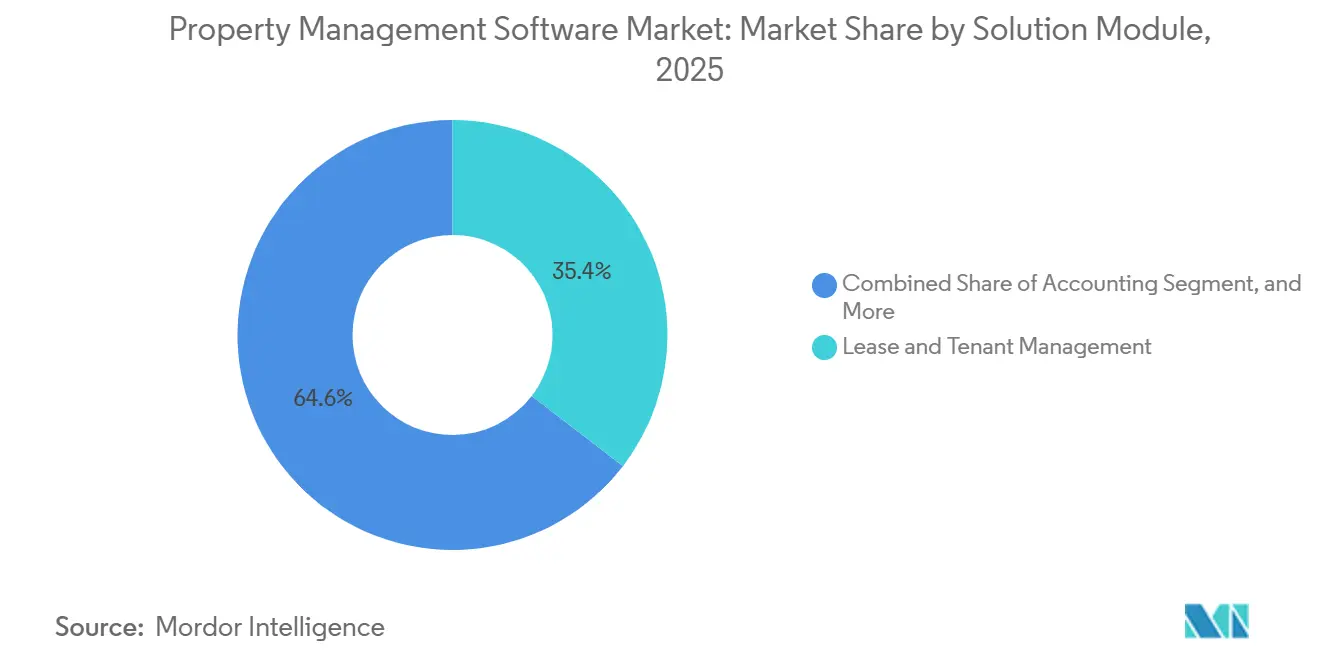
- Nach Lösungsmodul entfielen auf Miet- und Mieterverwaltung 35,44 % des Umsatzes von 2025, während integrierte Zahlungen mit einer CAGR von 10,77 % steigen.
- Nach Unternehmensgröße sicherten sich mittelgroße Portfolios (501–5.000 Einheiten) 46,93 % des Umsatzes von 2025, während kleine Betreiber (1–500 Einheiten) mit einer CAGR von 11,13 % digitalisieren.
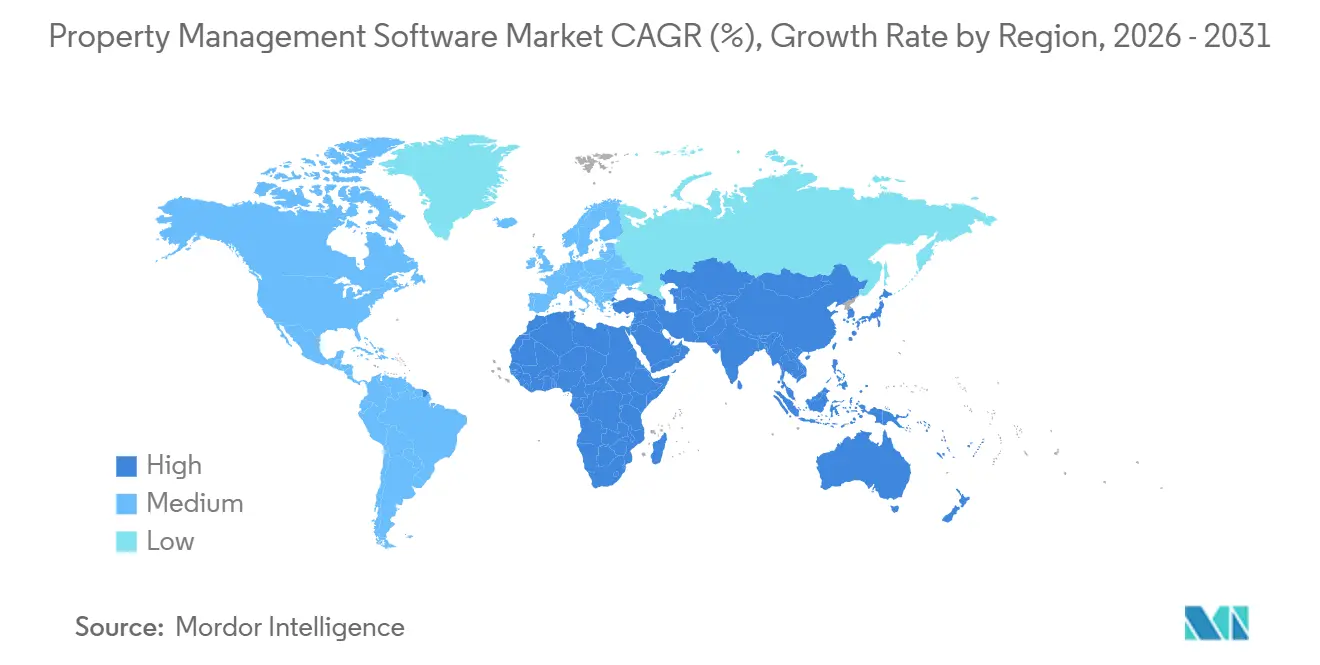
- Nach Geografie behielt Nordamerika 40,27 % des Umsatzes von 2025, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 13,44 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Wachsende Akzeptanz cloudbasierter Software-as-a-Service-Plattformen | +2.1% | Global, höchste Durchdringung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach integrierter Mieter- und Mietautomatisierung | +1.8% | Nordamerika und asiatisch-pazifischer Raum, Ausweitung nach Europa und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Erweiterung von Immobilienportfolios durch institutionelle Investoren | +1.5% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf Nahen Osten und Nordamerika | Langfristig (≥ 4 Jahre) |
| Compliance-Druck (ASC 842/IFRS 16) fördert die Softwareakzeptanz | +1.3% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Konvergenz von Immobilienverwaltung und eingebettetem Finanztechnologie | +1.2% | Global, angeführt von Nordamerika und ausgewählten asiatisch-pazifischen Märkten | Mittelfristig (2–4 Jahre) |
| KI-gestützte vorausschauende Wartung zur Reduzierung der Betriebskosten | +0.9% | Nordamerika und Europa, Pilotprojekte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Akzeptanz cloudbasierter Software-as-a-Service-Plattformen
Die Cloud-Bereitstellung eliminiert Server-Overhead, reduziert den IT-Personalbedarf und bietet kontinuierliche Funktionsaktualisierungen, die Portfolios aktuell halten. Mittelgroße Vermieter berichten von 30–40 % niedrigeren Gesamtbetriebskosten im Vergleich zu unbefristeten Lizenzmodellen, während mobiloptimierte Workflows es Vermietungsteams ermöglichen, von jedem Gerät aus zu arbeiten. Multi-Tenant-Architekturen beschleunigen zudem die geografische Expansion, da neue Immobilieninstanzen in Stunden hochgefahren werden können – ein entscheidender Vorteil für Investoren, die grenzüberschreitende Akquisitionen abschließen. Schließlich verwandeln offene APIs moderne Plattformen in Orchestrierungsschichten, die Buchhaltungssoftware, Zahlungsgateways und Internet-der-Dinge-Sensoren verbinden und ein einheitliches Datengefüge schaffen, das die Entscheidungsqualität verbessert.
Steigende Nachfrage nach integrierter Mieter- und Mietautomatisierung
Automatisierte Dokumentenerstellung, Verlängerungsbenachrichtigungen und Eskalationsberechnungen ersetzen nun manuelle Bürotätigkeiten, die früher bis zu 30 % der Arbeitsstunden eines Immobilienverwalters beanspruchten. Mieterportale, die Wartungsanfragen, digitale Mietzahlungen und Self-Service-Verlängerungen unterstützen, verbessern den Net Promoter Score und senken gleichzeitig die Verwaltungskosten. Die Sofortzahlungsfunktion, die voraussichtlich bis 2028 von 59 % der Immobilienverwalter genutzt wird, verwandelt monatliche Abrechnungszyklen in ein Echtzeit-Cash-Management, und automatisch ausgefüllte Mietauszüge reduzieren die Zeiträume für die Due Diligence bei Akquisitionen von Wochen auf Tage.
Compliance-Druck (ASC 842/IFRS 16) fördert die Softwareakzeptanz
Neue Leasingbuchhaltungsregeln erfordern eine granulare Verfolgung von Zahlungsplänen, Abzinsungssätzen und Änderungen – Aufgaben, die für Tabellenkalkulationen ungeeignet sind. Prüfungsfertige Buchungssätze, Daten-Governance-Kontrollen und integrierte Offenlegungsberichte, die in zweckgebauten Plattformen eingebettet sind, sind daher unverzichtbar geworden. Nachgelagerte Überprüfungen bestätigen, dass die Standards die Transparenz erhöht, aber auch die operative Komplexität gesteigert haben, was den Übergang zu automatisierter Software verstärkt, die Klassifizierungs- und Amortisierungsworkflows optimiert.[1]
KI-gestützte vorausschauende Wartung zur Reduzierung der Betriebskosten
Modelle des maschinellen Lernens, die Arbeitsauftragsdaten und Sensordatenströme verarbeiten, prognostizieren Geräteausfälle, bevor sie auftreten, und ermöglichen planmäßige Reparaturen, die Notfallzuschläge vermeiden. Fallstudien zeigen Energiekosteneinsparungen von 30–40 % und Reduzierungen der Gesamtbetriebskosten von 12–18 %, mit Kapitalrenditerelationen von über 4:1. Da Nachhaltigkeitsauflagen zunehmend strenger werden, unterstützt die vorausschauende Wartung dies weiter, indem sie den Wasserverbrauch und den CO₂-Fußabdruck optimiert und so die Anlagenleistung in übergeordnete Umwelt-, Sozial- und Governance-Kennzahlen integriert.
Analyse der Hemmniswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Datensicherheits- und Datenschutzbedenken bei Multi-Tenant-Software-as-a-Service | -1.4% | Global, erhöhte Aufmerksamkeit in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Wechselkosten von Legacy-Systemen | -1.1% | Nordamerika und Europa, wo die Legacy-Durchdringung am höchsten ist | Mittelfristig (2–4 Jahre) |
| Fragmentierte Immobiliendatenstandards behindern die Interoperabilität | -0.8% | Global, besonders ausgeprägt im asiatisch-pazifischen Raum und Nahen Osten | Langfristig (≥ 4 Jahre) |
| Verschärfung des PropTech-Risikokapitalfinanzierungszyklus nach 2022 | -0.6% | Global, ausgeprägte Auswirkungen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensicherheits- und Datenschutzbedenken bei Multi-Tenant-Software-as-a-Service
Jüngste Datenschutzverletzungen bei Essex Property Trust, TELACU Community Capital und Berkeley Rent Registry haben Zehntausende von Mieterdatensätzen offengelegt, regulatorische Untersuchungen ausgelöst und Käufer dazu veranlasst, SOC-2-Typ-II-Prüfungen, Penetrationstests und Cyber-Versicherungen von Anbietern zu fordern. Die Compliance-Kosten steigen parallel dazu, was die Verkaufszyklen verlängert und einige Vermieter dazu veranlasst, Hybrid-Bereitstellungen in Betracht zu ziehen, bei denen sensible Daten auf lokalen Servern verbleiben.[2]
Hohe Wechselkosten von Legacy-Systemen
Große Portfolios unterhalten häufig maßgeschneiderte Integrationen, die Immobiliendatenbanken mit Buchhaltungs-, Beschaffungs- und HR-Plattformen verbinden. Die Migration dieser spezifischen Workflows in neue Cloud-Architekturen erfordert umfangreiche Datenbereinigung, API-Zuordnung und Mitarbeiterschulungen. Infolgedessen verlängern sich Entscheidungszeiträume, und das wahrgenommene Risiko der Modernisierung verlangsamt sich trotz klarer langfristiger Effizienzgewinne.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodell:
Hybrid-Akzeptanz balanciert Datensouveränität und SkalierbarkeitHybrid-Architekturen expandieren mit einer CAGR von 9,12 % und übertreffen damit den gesamten Markt für Immobilienverwaltungssoftware. Betreiber mit multinationalen Portfolios nutzen lokale Server für personenbezogene Daten und gleichzeitig die Cloud für Analysen, wodurch die Einhaltung von Datenspeicherungsgesetzen ohne Einbußen bei der Elastizität gewährleistet wird. Im Gegensatz dazu dominieren Cloud-Lösungen weiterhin mit einem Marktanteil von 72,41 % bei Immobilienverwaltungssoftware im Jahr 2025, vor allem weil sie die anfänglichen Kapitalausgaben minimieren und kontinuierliche Aktualisierungen bieten. Im Laufe der Zeit priorisieren schrittweise Migrationsstrategien zunächst risikoarme Workflows, gefolgt von Finanzmodulen, sobald Sicherheitsüberprüfungen abgeschlossen sind, was das Wachstum des Marktes für Immobilienverwaltungssoftware für Hybrid-Tools beschleunigt, da die Vorschriften strenger werden.
Die Cloud-Wartungsautomatisierung reduziert zudem Notfallreparaturen um 40 % und Wartungskosten um 30 % – greifbare Belege, die risikoaverse Vermieter dazu bewegen, kritische Workloads zu verlagern. Regierungsbehörden, die früher On-Premises-Bereitstellungen vorgaben, veröffentlichen nun Best Practices für Hybridumgebungen und ermutigen Betreiber, Daten zu klassifizieren und Speicherorte entsprechend auszurichten. Da Modelle der künstlichen Intelligenz mehr Rechenleistung erfordern, ermöglicht diese Dual-Environment-Konfiguration Unternehmen, in der Cloud zu trainieren, aber Inferenz lokal auszuführen, um die Latenz zu reduzieren – was die langfristige Rolle von Hybrid innerhalb des Marktes für Immobilienverwaltungssoftware stärkt.



Nach Immobilientyp:
Industrie und Logistik beschleunigen durch NachfrageerfüllungWohnimmobilien führten die Ausgaben 2025 an und spiegelten einen Marktanteil von 58,19 % bei Immobilienverwaltungssoftware wider; Lagerhäuser und Verteilzentren wachsen jedoch am schnellsten mit einer CAGR von 10,34 %. E-Commerce-Betreiber verlassen sich auf spezialisierte Mietverwaltungsfunktionen, die komplexe Mietstrukturen, Cross-Docking-Planung und Raumnutzungsanalysen verarbeiten, was die Marktgröße für Immobilienverwaltungssoftware für Industrieanwendungen im Prognosezeitraum nach oben treibt. Studentenwohnungen, Seniorenwohnungen und Co-Living-Formate fügen jeweils einzigartige Workflow-Anforderungen hinzu und erweitern die adressierbaren Segmente der Anbieter.
Büro- und Einzelhandelsmanager integrieren unterdessen Besucherfrequenz- und Belegungsanalysen, um flexible Mietverträge neu zu verhandeln, während Gastgewerbeoperatoren nächtliche Reservierungen und monatliche Mietverhältnisse innerhalb einheitlicher Systeme verbinden. Gemischt genutzte Projekte erfordern konsolidierte Finanzabschlüsse, die Kosten über Anlageklassen hinweg zuweisen, was Investoren dazu veranlasst, sich auf Multi-Modul-Suiten zu standardisieren. Diese Vielfalt der Anforderungen ermutigt Anbieter, konfigurierbare Vorlagen beizubehalten und so Wachstum in jedem Immobiliensegment zu gewährleisten.
Nach Endnutzer:
Facility-Management-Unternehmen suchen IWMS-KonvergenzImmobilienverwalter und -makler kontrollierten 42,73 % der Ausgaben von 2025, aber Facility-Management-Unternehmen schreiten mit einer CAGR von 11,12 % voran, da Unternehmen Gebäudeoperationen auslagern. Diese Unternehmen suchen eine integrierte Gebäudemanagementsystem-Ansicht (IWMS), die Leasingverpflichtungen, Raumzuweisung und vorbeugende Wartung unter einer Plattform konsolidiert und dadurch den dem Markt für Immobilienverwaltungssoftware gewidmeten Bereich für komplexe Unternehmensimmobilien erweitert. Wohnungsbaugesellschaften konzentrieren sich auf Compliance-Automatisierung für Mietzuschüsse, während Investoren Dashboards verlangen, die Vermögenswerte benchmarken und potenzielle Akquisitionen modellieren.
Facility-Spezialisten, die Life-Science-Labore und Rechenzentren betreuen, benötigen Betriebszeitverfolgung und Anbieter-Zertifizierungsmanagement, um strenge regulatorische Prüfungen zu bestehen – eine Nische, die Premium-Software-Stufen antreibt. Hybrid-Arbeitstrends verstärken die Nachfrage nach Schreibtischreservierungsanalysen, die es Unternehmen ermöglichen, ihre Flächennutzung zu optimieren und Mietkosten zu senken – ein klares Kapitalrendite-Argument, das die weitere Akzeptanz vorantreibt.
Nach Lösungsmodul:
Integrierte Zahlungen monetarisieren MietströmeMiet- und Mieterverwaltung bleibt mit einem Umsatzanteil von 35,44 % im Jahr 2025 grundlegend, aber integrierte Zahlungen expandieren mit einer CAGR von 10,77 % – der schnellsten unter allen Modulen. Eingebettete Finanztechnologie ermöglicht es Managern, Interbankenentgelte zu erfassen und Floateinkommen zu generieren, wodurch Software innerhalb des Marktes für Immobilienverwaltungssoftware von einem Kostenfaktor zu einem Umsatztreiber wird. Die Automatisierung setzt zudem lokale Mietpreisbegrenzungsregeln durch und reduziert das rechtliche Risiko.
Analysen fügen eine weitere Schicht hinzu, indem sie Mietwachstum und Belegungsrisiken mit Modellen des maschinellen Lernens prognostizieren, die auf historischen Mustern trainiert wurden. Generative-KI-Assistenten erstellen Mietverträge und beantworten Mieterfragen und reduzieren den Verwaltungsaufwand um zweistellige Prozentzahlen. Mit der Konvergenz der Module steigern Plattformanbieter den Umsatz durch Up-Selling fortgeschrittener Funktionen, erhöhen den durchschnittlichen Umsatz pro Einheit und festigen langfristige Verträge.

Nach Unternehmensgröße:
Freemium-Stufen erschließen die Digitalisierung kleiner VermieterMittelgroße Portfolios machten 46,93 % der Ausgaben von 2025 aus, da sie eine Balance zwischen Skaleneffekten und agilen Entscheidungsprozessen herstellen. Im Gegensatz dazu verzeichneten Vermieter mit bis zu 500 Einheiten das schnellste Wachstum mit einer CAGR von 11,13 %. Kostengünstige oder kostenlose Einstiegspläne, mobile Benutzeroberflächen und transaktionsbasierte Monetarisierungsmodelle machen unternehmensgerechte Funktionen für nicht-professionelle Eigentümer zugänglich und erweitern die Nutzerbasis des Marktes für Immobilienverwaltungssoftware. Größere Portfolios, obwohl in geringerer Zahl, erfordern API-Ökosysteme, Multi-Entity-Konsolidierung und erweiterte Sicherheit, was eine lukrative Premium-Stufe aufrechterhält.
Aufstiegspfade führen dazu, dass kleine Eigentümer von Freemium-Tools zu kostenpflichtigen Abonnements migrieren, wenn ihre Portfolios wachsen, was eine Erweiterung des Customer Lifetime Value sicherstellt. Anbieter segmentieren ihre Produktlinien entsprechend und widmen Entwicklungsressourcen sowohl vereinfachten als auch Unternehmensversionen, ohne Codebases zu fragmentieren – eine Strategie, die den Marktanteil über alle Unternehmensgrößen maximiert.
Geografische Analyse
Markt für Immobilienverwaltungssoftware in Nordamerika
Nordamerika entfiel 2025 auf 40,27 % des Umsatzes und profitiert dabei von reifen Mehrfamilienmärkten, strengen Buchführungsvorschriften und einer weit verbreiteten Nutzung eingebetteter fintech-Lösungen. Mietpreisregulierungen in den USA und staatliche Datenschutzgesetze veranlassen Vermieter zudem, Software einzuführen, die die Einhaltung von Vorschriften und die Meldung von Datenschutzverletzungen automatisiert. Kanadas wachsender Bestand an eigens errichtetem Mietwohnraum und die aufstrebende Mittelschicht in Mexiko bieten schrittweise Wachstumspotenziale, trotz regulatorischer Komplexität und Währungsrisiken.
Markt für Immobilienverwaltungssoftware im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und wird bis 2031 eine CAGR von 13,44 % verzeichnen. Institutionelles Kapital, das für Build-to-Rent in Australien, Studentenwohnungen in China und Co-Living in Indien vorgesehen ist, treibt die Nachfrage nach Plattformen an, während die Expansion der Logistikbranche in Südostasien die Nachfrage nach Industriemodulen steigert. Die Wohnimmobilienallokationen unter ANREV-Mitgliedern stiegen zwischen 2020 und 2025 von 11 % auf 16 %, was einen strukturellen Wandel hin zu Technologien signalisiert, die das Asset-Management professionalisieren.[3] Die zunehmende Verbreitung von Smartphones und staatliche Digitalisierungsagenden beschleunigen die Akzeptanz zusätzlich.
Markt für Immobilienverwaltungssoftware in EMEA und Südamerika
Europa vereint reife Märkte im Vereinigten Königreich, in Deutschland und Frankreich mit sich entwickelnden Märkten in südlichen und östlichen Ländern, wo EU-Fördermittel das Immobilienmanagement modernisieren. Die Datenschutz-Grundverordnung begünstigt Anbieter mit lokalen Rechenzentren, und Energieeffizienzrichtlinien fördern die Einführung von Predictive-Maintenance-Funktionen. Der Nahe Osten erlebt eine rasche Diversifizierung des Immobiliensektors im Zusammenhang mit Großprojekten, während das Wachstum in Südamerika weiterhin anfällig für politische und währungsbedingte Volatilität ist. Afrika verzeichnet erste Fortschritte in Kenia und Nigeria, hinkt jedoch aufgrund von Infrastrukturlücken weiterhin hinterher.
Regulatorisches Umfeld
Die Regulierung von Immobilienverwaltungssoftware konzentriert sich zunehmend auf (i) die Einhaltung der Leasingbilanzierung, (ii) den Datenschutz und die Sicherheit von Mieterdaten sowie (iii) Einschränkungen bei der algorithmischen Entscheidungsfindung im Wohnungswesen. In Nordamerika und Europa halten die Einhaltung von ASC 842 und IFRS 16 die Prüfbarkeit, Kontrollen und Berichtsfunktionen im Zentrum der Anbieter-Roadmaps, während Datenschutzvorschriften wie die EU-Datenschutz-Grundverordnung (DSGVO) die Anforderungen an Data Governance, Reaktion auf Datenschutzverletzungen und regionale Hosting-Optionen erhöhen.
Von 2025 bis 2026 verschärfte sich die Prüfung der algorithmischen Mietpreisgestaltung durch kartellrechtliche Maßnahmen sowie staatliche und kommunale Vorschriften. Eine Vergleichsvereinbarung des US-Justizministeriums mit RealPage im November 2025 führte Einschränkungen im Zusammenhang mit Revenue-Management- und Wettbewerbsdatenpraktiken ein, und das kalifornische Gesetz AB 325 trat am 1. Januar 2026 in Kraft, das bestimmte Ansätze für Mietpreissoftware einschränkt, die auf nicht öffentlichen Wettbewerberdaten beruhen. In Europa legt das EU-KI-Gesetz (Verordnung 2024/1689) ab dem 2. August 2026 vollständige Compliance-Pflichten für Hochrisiko-KI-Systeme fest, was sich auf Immobilien-Workflows auswirkt, die KI für sensible Entscheidungen wie Mieterprüfung, Einstellung oder Sicherheit einsetzen, und Anbieter zu dokumentierten Kontrollen, Transparenz und Risikomanagementprozessen in KI-fähigen Modulen drängt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Daten- und Infrastruktur-Inputs (Cloud-Hosting, Cybersicherheit, Identitäts- und Zugriffsmanagement sowie Zahlungsverkehrssysteme) und fließt in die Kernsoftwareentwicklung für Module wie Leasing- und Mieterverwaltung, Buchhaltung und Berichterstattung, Wartung, Marketing und Angebotslisten sowie integrierte Zahlungen. Plattformanbieter sind dann auf Integrationsschichten (offene APIs, Konnektoren und Middleware) angewiesen, um Mieterportale, Hauptbuchsysteme, IoT-Sensoren und Gebäudesysteme zu verbinden, wobei Implementierungspartner Konfiguration, Datenmigration, Schulung und Change-Management bereitstellen. Die Wertschöpfung setzt sich fort durch Abonnementverlängerungen, Premium-Module (Analytik, KI-Tools) und Transaktionserlöse aus eingebetteten Zahlungen.
Interoperabilität und Standards beeinflussen, wie effizient sich Wert entlang der Kette bewegt. Von staatlichen Stellen geleitete Datenstandards wie der britische Government Property Data Standard (GovS004-PDS010) unterstützen konsistente Definitionen von Anlage- und Immobiliendaten über öffentliche Portfolios und Lieferantensysteme hinweg und prägen Beschaffungsanforderungen und Integrationserwartungen für Anbieter, die staatliche und angrenzende Unternehmenskunden betreuen. In China deckt GB/T 20299.3-2024 digitale Integrationspraktiken im Immobilienmanagement ab (einschließlich Datenbankmanagement, IoT sowie BIM-Betrieb und -Wartung), was die Nachfrage nach Produkten verstärkt, die strukturierte Daten mit Smart-Building- und Facility-Ökosystemen austauschen können, statt als eigenständige Verwaltungswerkzeuge zu fungieren.
Wettbewerbslandschaft
Marktkonzentration
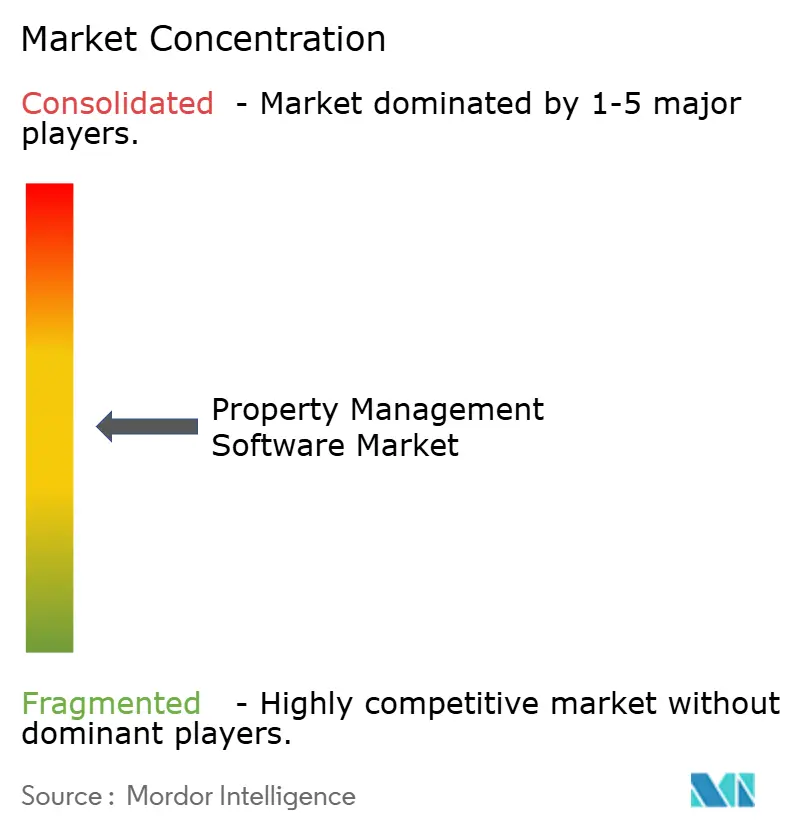
Der Markt für Immobilienverwaltungssoftware wird von einer Kerngruppe etablierter Plattformanbieter dominiert, darunter Yardi Systems, RealPage und MRI Software, die zusammen Millionen von Wohn- und Gewerbeeinheiten weltweit verwalten. Trotz ihrer Größe beträgt der kombinierte Anteil der fünf größten Anbieter nur etwa 45 %, was Raum für Spezialisten und Neueinsteiger lässt. Private Equity treibt weiterhin die Konsolidierung voran, was durch die von Thoma Bravo durchgeführte Übernahme von RealPage für 10,2 Milliarden USD im April 2024 unterstrichen wird. Käufer sehen diese Transaktion als Bestätigung der stabilen wiederkehrenden Einnahmen und des Upsell-Potenzials des Sektors. MRI Software reagierte mit der Übernahme von MRI Qube, um seine kommerzielle Immobilienfunktionalität zu verbessern und seine Reichweite in Europa und dem Nahen Osten auszubauen.
Produkt-Roadmaps konzentrieren sich auf künstliche Intelligenz, die Vermietung, Wartung und Mieterbindung automatisiert. AppFolio führte im Februar 2024 einen KI-Vermietungsassistenten ein, der Interessenten nachverfolgt und die Zeit bis zur Vermietung um 15 % reduziert. Entrata reagierte mit ResidentGPT, einem generativen Tool, das Mietverträge erstellt und Mieteranfragen löst, wodurch die Arbeitsbelastung von Vermietungsagenten um 25 % reduziert wird. RealPage hat On-Site Leasing hinzugefügt, eine Tablet-Anwendung, die es Agenten ermöglicht, Mietverträge vor Ort zu unterzeichnen, und Daten mit seinem KI-Wartungsmodul synchronisiert. Yardi Systems konzentrierte sich auf Analysen und lancierte Yardi Kube, um operative, buchhalterische und Internet-der-Dinge-Daten für Portfolios mit über 10.000 Einheiten zu vereinheitlichen.
Vertikale Spezialisten verfolgen Nischenmöglichkeiten wie Industrielogistik, Einfamilienhausvermietungen und Studentenwohnungen, wo maßgeschneiderte Workflows eine Differenzierung gegenüber breit aufgestellten Suiten ermöglichen. Offene-API-Strategien sind zur Grundvoraussetzung geworden, da Eigentümer zunehmend Best-of-Breed-Stacks zusammenstellen und eine mühelose Datenportabilität fordern. Anbieter, die Wert quantifizieren, gewinnen Ausschreibungen, wobei Fallstudien von Re-Leased Betriebskostenreduzierungen von 12–18 % und Kapitalrenditefaktoren über 4x für Immobilien mit vorausschauender Wartung zeigen. Umgekehrt sehen sich Anbieter, die keine messbaren Einsparungen nachweisen können, mit erhöhter Abwanderung konfrontiert, da Kunden zu Plattformen migrieren, die schnellere Amortisationszeiten versprechen.
Marktführer in der Immobilienverwaltungssoftware-Branche
-
Yardi Systems, Inc.
-
RealPage, Inc.
-
MRI Software LLC
-
AppFolio, Inc.
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Property-Management-Software Unternehmen in diesem Bericht
- Yardi Systems, Inc.
- RealPage, Inc.
- MRI Software LLC
- AppFolio, Inc.
- Oracle Corporation
- IBM Corporation
- CoreLogic, Inc.
- Entrata, Inc.
- Buildium, LLC (RealPage)
- TenantCloud LLC
- ResMan, LLC
- Propertyware, Inc. (RealPage)
- Console Australia Pty Ltd
- Lula
- Rentec Direct, Inc.
- Hemlane, Inc.
- HappyCo, Inc.
- Building Engines, Inc. (JLL)
- TurboTenant, Inc.
- AppRent, LLC
Lesen Sie die Analyse der Property-Management-Software-Unternehmen
Marktchancen und Zukunftsaussichten
Die durch Regulierung getriebene Neugestaltung von Produkten schafft Freiräume für Anbieter, die Compliance operativ in Workflows integrieren können, statt sie als reine Dokumentation zu behandeln. Der Durchsetzungszeitplan des EU-KI-Gesetzes, mit vollständigen Compliance-Pflichten für Hochrisiko-KI-Systeme ab dem 2. August 2026, erhöht die Nachfrage nach Governance-Funktionen in KI-fähigen Modulen, die in Leasing, Mieterprüfung und Personalmanagement eingesetzt werden, einschließlich Modelldokumentation, Nachverfolgbarkeit, Kontrollen und Audit-Unterstützung. In den Vereinigten Staaten unterstützen Einschränkungen bei algorithmischen Mietpreiswerkzeugen, verstärkt durch die Vergleichsvereinbarung des DOJ mit RealPage 2025 und das kalifornische Gesetz AB 325, das am 1. Januar 2026 in Kraft trat, Chancen für alternative Ansätze, die sich auf richtlinienbasierte Preisleitplanken, Erklärbarkeit und stärkere Datentrennungsmuster konzentrieren.
Eine zweite Chance liegt in der Datenstandardisierung und Interoperabilität, da Eigentümer und Verwalter daran arbeiten, fragmentierte Systeme zu konsolidieren. Programme wie der britische Government Property Data Standard (GovS004-PDS010) bieten einen konkreten Bezugspunkt für strukturierte Immobiliendaten und entsprechen der Käufernachfrage nach Portabilität über Buchhaltungs-, Wartungs- und Beschaffungssysteme hinweg. Anbieter, die Migrationswerkzeuge, API-first-Integration und standardisierte Datenmodelle bereitstellen, können die Wechselreibung für mittelgroße und große Portfolios verringern und dabei angrenzende Anwendungsfälle wie vorausschauende Wartung und Nachhaltigkeitsberichterstattung unterstützen, die zunehmend mit Unternehmens-ESG- und Facility-Management-Anforderungen verknüpft sind.
Neueste Industrielle Entwicklungen in Markt für Property-Management-Software
- Juli 2026: RealPage, Inc. schloss die Übernahme von Cherre, einem Unternehmen für Immobiliendatenintelligenz, ab. Die Übernahme konsolidiert die Datenfähigkeiten über Plattformen hinweg und verbessert die datengetriebene Entscheidungsfindung und portfolioweite Analytik.
- Juni 2026: MRI Software LLC brachte MRI Agora Intelligence und MRI Agora Orchestrator auf den Markt, um KI-gestützte Empfehlungen und automatisierte Workflow-Ausführung für Immobilien bereitzustellen. Das Update stärkt KI-gestützte Fähigkeiten und die Integration über die Property-Management-Suite von MRI hinweg.
- Juni 2026: Yardi Systems, Inc. führte erweiterte KI-Agenten-Fähigkeiten für den Mehrfamilienhausbetrieb über Yardi Virtuoso Enterprise ein. Der Fortschritt treibt die autonome Aufgabenausführung und Portfolio-Optimierung innerhalb des Yardi-Ökosystems voran.
Markt für Property-Management-Software Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie erfasst der Markt Umsätze aus Software, die für den täglichen Betrieb von Immobilien eingesetzt wird, einschließlich Vermietung, Mieterkommunikation, Mieteinkassierung, Wartungsabläufe, Buchhaltung und Berichterstattung, sowohl für Wohn- als auch für Gewerbeimmobilien. Umsätze werden erfasst, wenn die Software als Cloud-, On-Premises- oder Hybridlösung bereitgestellt wird.
Ausschlüsse aus dem Umfang: Reine Marktplatz-Listing-Umsätze, Makler-Transaktionssysteme sowie eigenständige Gebäudehardware und IoT-Geräteverkäufe werden ausgeschlossen, sofern sie nicht als Bestandteil des Property-Management-Software-Vertrags gebündelt sind.
Segmentierungsübersicht
- Nach Bereitstellungsmodell
- Cloud-basiert
- On-Premises
- Hybrid
- Nach Immobilientyp
- Wohnimmobilien
- Mehrfamilienhaus
- Einfamilienhaus
- Studentenwohnungen
- Hauseigentümergemeinschaft / Eigentumswohnungen
- Gewerbeimmobilien
- Büro
- Einzelhandel
- Industrie / Logistik
- Gastgewerbe
- Gemischt genutzt
- Wohnimmobilien
- Nach Endnutzer
- Immobilienverwalter und Makler
- Wohnungsbaugesellschaften
- Immobilieninvestoren
- Unternehmensinterne Immobilienabteilungen
- Facility-Management-Unternehmen
- Nach Lösungsmodul
- Miet- und Mieterverwaltung
- Buchhaltung und Berichterstattung
- Wartungsmanagement
- Marketing und Inserate
- Integrierte Zahlungen
- Erweiterte Analysen und KI-Tools
- Nach Unternehmensgröße
- Klein (1–500 Einheiten)
- Mittel (501–5.000 Einheiten)
- Groß (> 5.000 Einheiten)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Rest des asiatisch-pazifischen Raums
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Kenia
- Rest von Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erfassung dessen, was Käufer von Property-Management-Software verwalten und bezahlen müssen, und verknüpft diese Ausgaben anschließend mit öffentlichen Indikatoren, die sich mit der Anzahl der Immobilien und der Belegungsrate bewegen. Wir stützten uns auf frei zugängliche Quellen wie die Wohnungs- und Baudaten des US Census Bureau, Datenreihen des US Bureau of Labor Statistics zur Verfolgung von Immobilienbetriebskosten, Eurostat-Statistiken zu Bau und Wohnungsbestand, makroökonomische Indikatoren der Weltbank sowie OECD-Wohnungskennzahlen, um den Nachfragepool zu fundieren.
Anschließend haben wir Produkt- und Preishinweise aus öffentlichen Unternehmensberichten, Investorenpräsentationen, Produktdokumentationen und seriöser Wirtschaftspresse ausgewertet. Dies half uns, den Bereitstellungsmix und die typische Modulnutzung zu verstehen, beispielsweise Zahlungs- und Wartungs-Add-ons. Kostenpflichtige Abonnements wurden selektiv für Unternehmensfinanzdaten und Patentrecherchen genutzt, um den Innovationsfokus zu überprüfen, und die Zahlen wurden in eine einheitliche USD-Darstellung normiert. Die hier aufgeführten Quellen sind illustrativ; viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu bestätigen, wie Immobilienverwalter Software kaufen und verlängern und wie sich die Preisgestaltung verhält, wenn Portfolios wachsen oder neue Compliance-Anforderungen entstehen. Wir sprachen mit einer Mischung aus Softwareanbietern, Kanal- und Implementierungspartnern sowie Immobilienbetreibern aus den wichtigsten Regionen. Ziel war es, auf Desk-Research basierende Annahmen zu Adoptionsraten, durchschnittlichen Vertragswerten und Abwanderung zu korrigieren, wenn diese Eingaben dünn waren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 12 % | APAC: 50 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 37 % | EMEA: 29 % |
| Kleinere Anbieter: 14 % | Manager: 51 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down- und Bottom-up-Ansatzes durchgeführt. Zunächst haben wir einen Nachfragepool aus dem aktiven Immobilienuniversum und dem Anteil professionell verwalteter Einheiten rekonstruiert und diesen dann durch die Softwarepenetration und die typischen Ausgaben pro verwalteter Einheit gefiltert. Um dies praktikabel zu gestalten, verwendeten wir praxisnahe Eingaben wie die Anzahl verwalteter Einheiten nach Immobilientyp, den Cloud- versus On-Premises-Mix, die Modulakzeptanz (Buchhaltung, Vermietung, Wartung, Mieterportale), die durchschnittliche Nutzeranzahl pro Immobilie sowie beobachtete Preisbänder für KMU- versus Unternehmensportfolios.
Anschließend nutzten wir Bottom-up-Überprüfungen, um die Gesamtwerte realistisch zu halten, hauptsächlich durch Stichproben von Anbieterumsatzsignalen, den Vergleich gemeldeter ARR-Muster, sofern verfügbar, und die Durchführung von ASP-x-Kundenkohorten-Näherungen für wichtige Käufergruppen. Bei schwacher Datenlage wurden Lücken durch konservative Adoptionsannahmen für wenig erfasste Regionen und durch die Verankerung der Preisgestaltung an den häufigsten Vertragsstrukturen aus den Interviews geschlossen. Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine einfache multivariate Regressionsbetrachtung. Die von uns verfolgten Treiber waren Wohnungsfertigstellungen, Mehrfamilienbelegung, Portfoliokonsolidierung und das Tempo der Cloud-Migration; den Ausblick haben wir anhand des Expertenkonsenses zu Verlängerungszyklen und Budgetbereitschaft angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale gegengeprüft, darunter der implizite Softwareaufwand pro verwalteter Einheit, das regionale Wachstum des Immobilienbestands sowie die Frage, ob der Cloud-Mix-Trend mit den Angaben der Betreiber in Verlängerungsgesprächen übereinstimmte. Große Abweichungen wurden markiert, von einem zweiten Analysten überprüft und dann auf eine spezifische Annahme – wie Penetration, Preisgestaltung oder Definition des Immobilienuniversums – zurückgeführt, bevor sie akzeptiert wurden.
Das Modell wird jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, beispielsweise deutliche politische Veränderungen, die die Berichtspflichten ändern, oder ein plötzlicher Wandel in der IT-Ausgabenbereitschaft. Vor der Veröffentlichung wird ein abschließender Überprüfungsdurchlauf durchgeführt, damit die Zahlen die neuesten verfügbaren Daten und alle neu validierten Intervieweingaben widerspiegeln.
Marktgröße für Property-Management-Software von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Property-Management-Software stimmen häufig nicht überein, da die einbezogenen Umsatzströme und der erfasste Käuferpool zwischen den Studien variieren können. Unterschiede treten auch auf, wenn eine Schätzung auf von Anbietern genannten Gesamtwerten basiert, während eine andere die Nachfrage aus Immobilienzahlen und Ausgabenverhalten rekonstruiert.
Die Hauptlücke ergibt sich daraus, ob angrenzende Proptech-Kategorien in denselben Gesamtwert eingeflossen sind. Im Modell von Mordor Intelligence werden Zahlungsabwicklungswerte, Listing-Marktplatz-Umsätze und Nicht-Software-Gebäudesysteme nicht erfasst, sofern sie nicht als Bestandteil des Kernvertrags für Property-Management-Software verkauft und bepreist werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,53 Mrd. USD (2026) | |
| Fachzeitschrift A | 6,13 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und vermischt in einigen Auswertungen Software mit Dienstleistungen, was den Markt für spätere Jahre unterschätzen kann, wenn Cloud-Verlängerungen und Modulnutzung zunehmen. |
| Branchenpublikation B | 27,95 Mrd. USD (2025) | Scheint breitere Proptech- und Workflow-Software-Ausgaben über das reine Property-Management hinaus einzuschließen und bezieht möglicherweise angrenzende Kategorien wie Zahlungsabwicklung und andere Immobilien-Software-Module ein. |
Zusammengenommen erklärt sich die Streuung größtenteils durch Umfang und Jahreswahl, nicht durch einen kleinen rechnerischen Unterschied. Wenn die erfassten Umsätze an einen klar definierten Vertragstyp geknüpft und anhand realistischer Ausgaben pro verwalteter Einheit überprüft werden, ist das Ergebnis leichter reproduzierbar und leichter für die Planung nutzbar.
Wichtigste im Bericht beantwortete Fragen
Wie groß ist der Markt für Immobilienverwaltungssoftware im Jahr 2026?
Die Marktgröße für Property-Management-Software wird voraussichtlich von 6,01 Milliarden USD im Jahr 2025 auf 6,53 Milliarden USD im Jahr 2026 steigen und bis 2031 9,93 Milliarden USD erreichen, mit einer CAGR von 8,74 % im Zeitraum 2026–2031.
Was treibt das schnelle Wachstum im asiatisch-pazifischen Raum?
Institutionelle Investitionen in Build-to-Rent, Studentenwohnungen und Logistikeinrichtungen befeuern eine CAGR von 13,44 % bis 2031.
Welches Bereitstellungsmodell wächst am schnellsten?
Hybrid-Architekturen schreiten mit einer CAGR von 9,12 % voran, da Vermieter Datensouveränität und Cloud-Skalierbarkeit in Einklang bringen.
Warum sind integrierte Zahlungen für Betreiber wichtig?
Eingebettete Finanztechnologie ermöglicht es Managern, Interbankenentgelte zu erfassen, die Zahlungsverarbeitung zu beschleunigen und die Debitorenlaufzeit (Days Sales Outstanding) zu reduzieren.
Welche Sicherheitsbedenken beeinflussen die Akzeptanz?
Jüngste Datenschutzverletzungen bei Multi-Tenant-Software-as-a-Service haben die Nachfrage nach SOC-2-Prüfungen, Verschlüsselung und Hybrid-Optionen zum Schutz von Mieterdaten erhöht.
Welche Endnutzergruppe wächst am schnellsten?
Facility-Management-Unternehmen wachsen mit einer CAGR von 11,12 %, da unternehmensinterne Immobilienabteilungen einheitliche integrierte Gebäudemanagementsystem-Plattformen suchen.