
Marktgröße und Marktanteil für Kathodenmaterialien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 4.85 Millionen Tonnen |
| Marktvolumen (2031) | 14.32 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 24.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Kathodenmaterialien von Mordor Intelligence
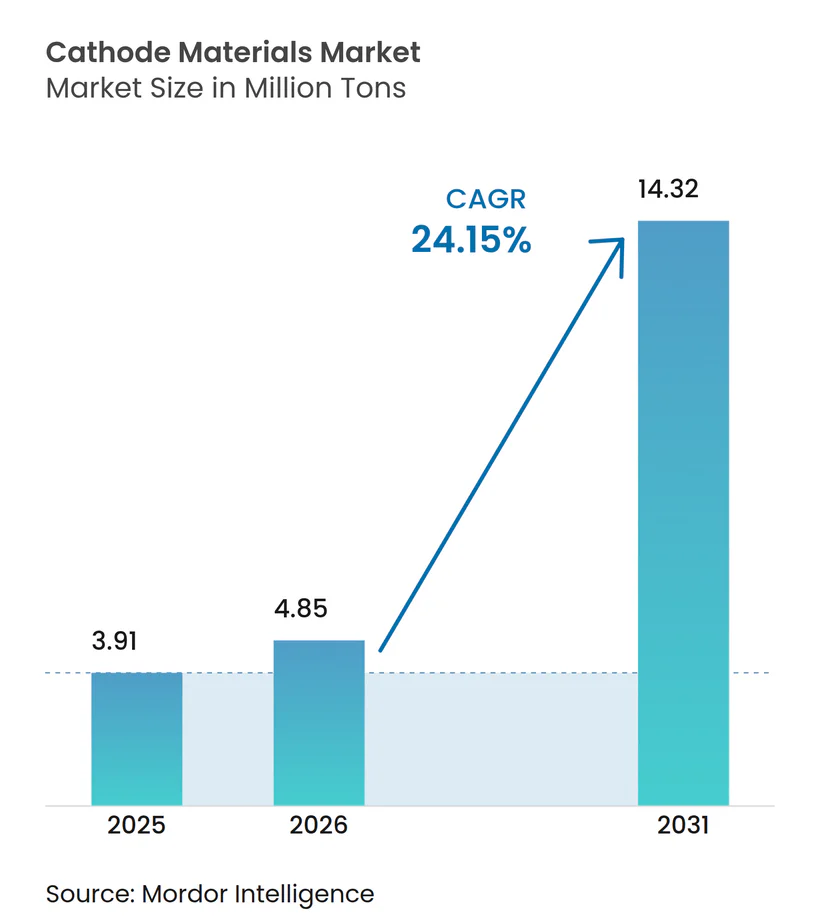
Die Marktgröße für Kathodenmaterialien wurde im Jahr 2025 auf 3,91 Millionen Tonnen geschätzt und wird voraussichtlich von 4,85 Millionen Tonnen im Jahr 2026 auf 14,32 Millionen Tonnen bis 2031 wachsen, bei einem CAGR von 24,15 % während des Prognosezeitraums (2026–2031). Automobilhersteller priorisieren Einsparungen bei den Stücklistenkosten gegenüber der Energiedichte, was eine Verlagerung hin zu Lithiumeisenphosphat (LFP)-Zellen bewirkt, während gleichzeitige Zuwächse bei der stationären Speicherung und der Elektrifizierung von Zweirädern überlappende Nachfrageströme erzeugen. Vorläufer-Gemeinschaftsunternehmen wie POSCO FUTURE M–GM und Ecopro BM–BMW verdeutlichen, wie die Sicherung der Rohstoffversorgung die bloße Skalierung als Wettbewerbshebel überholt hat. Regional wird Asien-Pazifik seine Dominanz behaupten, da Indonesiens Mandate zur nachgelagerten Nickelverarbeitung und Vietnams Montageförderungen die lokalen Tonnagemengen beschleunigen, während das Wachstum in Nordamerika von den Produktionsgutschriften des Inflation Reduction Act abhängt. Aufkommende Natrium-Ionen- und LMFP-Chemien erweitern die adressierbare Basis des Marktes für Kathodenmaterialien und stellen sicher, dass kostengünstigere Formulierungen die hochwertigen NMC- und NCA-Angebote ergänzen.
Wichtigste Erkenntnisse des Berichts
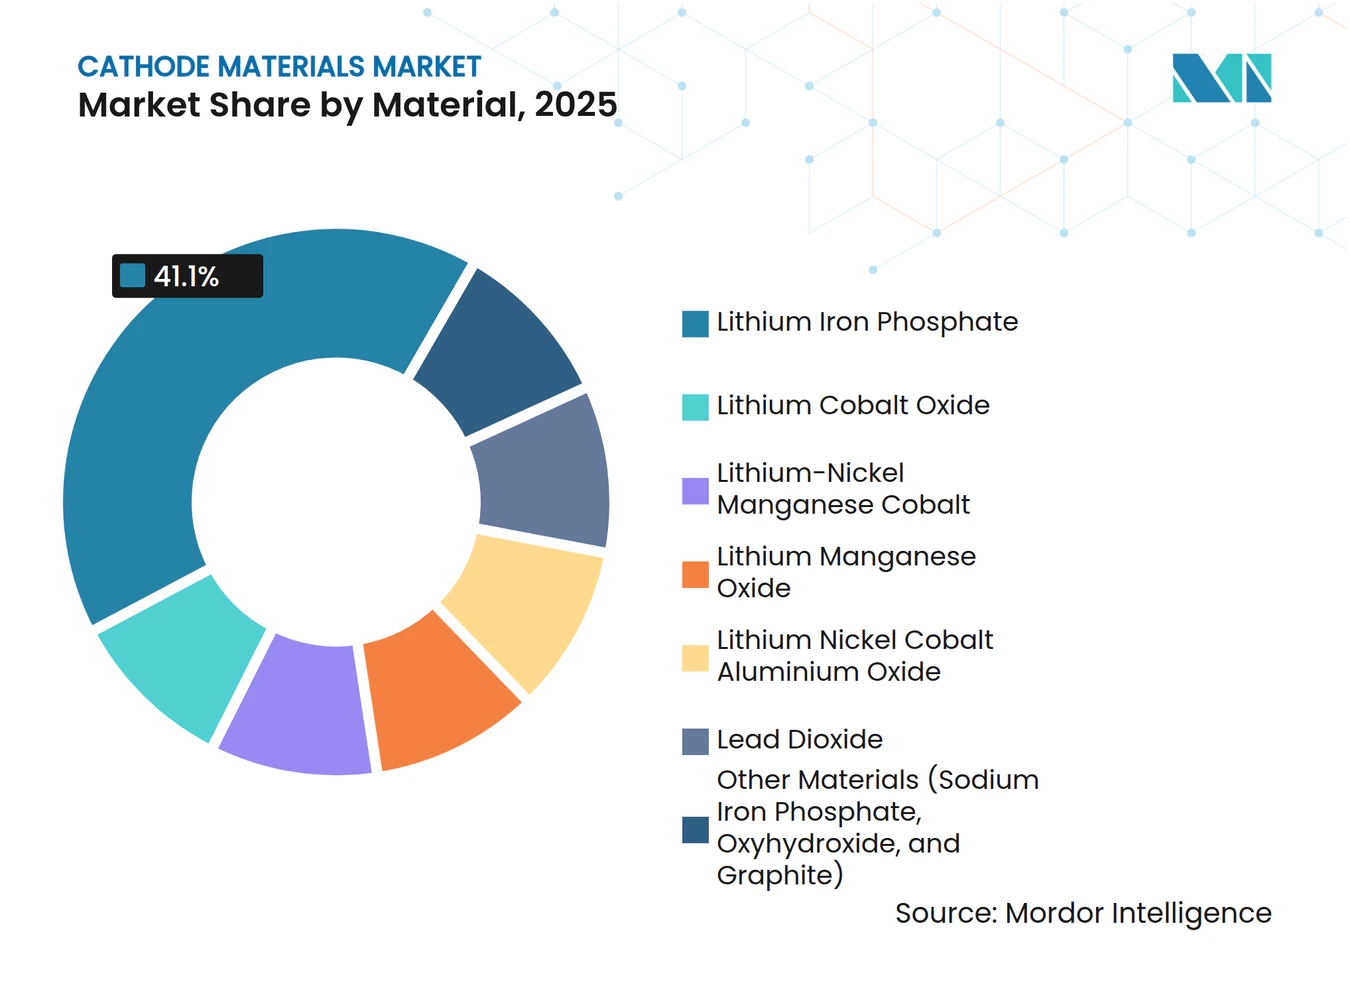
- Nach Material führte Lithiumeisenphosphat mit einem Marktanteil von 41,10 % im Markt für Kathodenmaterialien im Jahr 2025 und wird voraussichtlich bis 2031 den schnellsten CAGR von 24,97 % verzeichnen.
- Nach Batterietyp entfiel auf Lithium-Ionen im Jahr 2025 ein Anteil von 88,20 % der Nachfrage, mit einem CAGR von 25,62 % bis 2031.
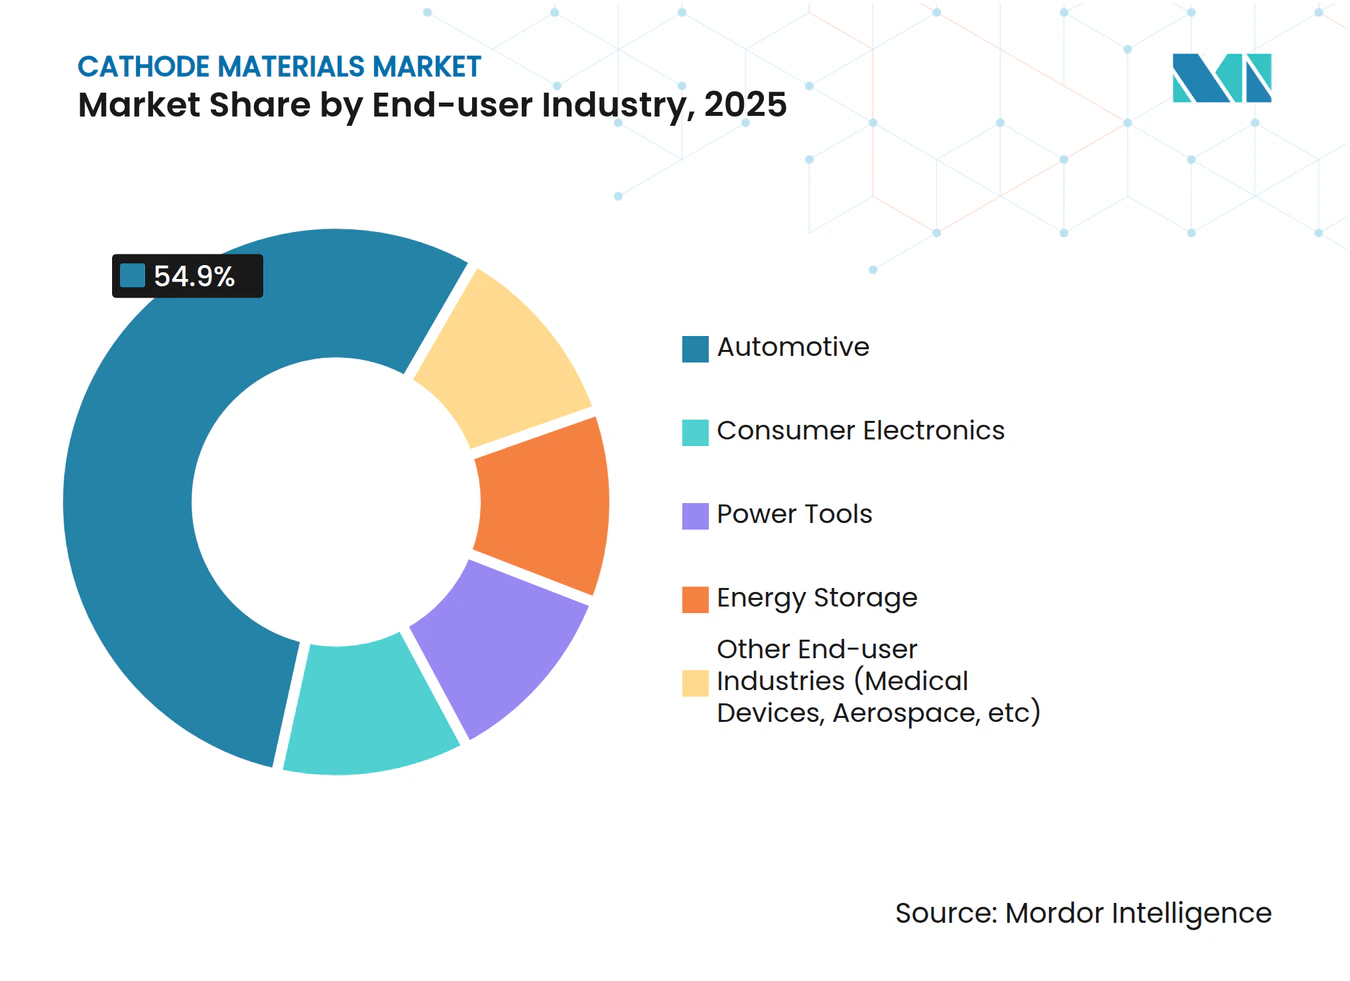
- Nach Endverbraucherbranche hielt die Automobilindustrie im Jahr 2025 einen Volumenanteil von 54,90 % und wächst mit einem CAGR von 25,18 % bis 2031.
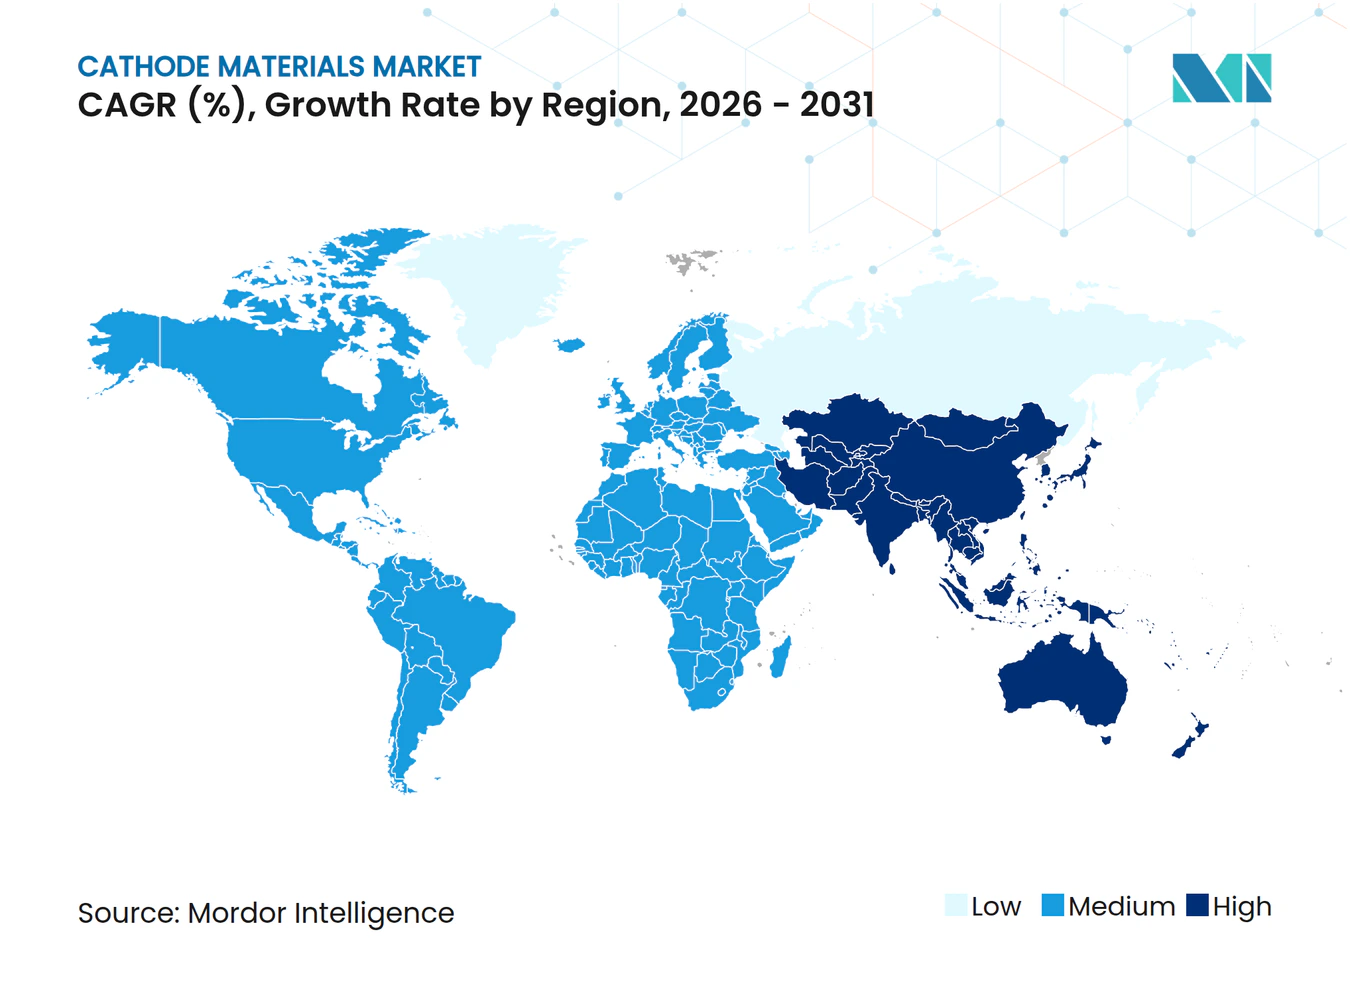
- Nach Geografie entfielen auf Asien-Pazifik 79,10 % der Tonnage im Jahr 2025, mit einem prognostizierten CAGR von 26,34 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes Produktionsvolumen von Elektrofahrzeugen | +6.8% | Global, mit Schwerpunkt in China, EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize und Emissionsvorschriften | +4.3% | Nordamerika, EU, China, Indien | Kurzfristig (≤ 2 Jahre) |
| Rückgang der Batteriepackkosten durch Skalenlernen | +3.6% | Global, angeführt von Fertigungszentren in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Lokalisierung der Kathodenmaterial-Lieferketten in den USA und der EU | +2.9% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung von Natrium-Ionen und LMFP erweitert die Nachfrage | +2.4% | Asien-Pazifik als Kern, Ausweitung auf Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Produktionsvolumen von Elektrofahrzeugen
Die weltweite Produktion von Elektrofahrzeugen stieg im Jahr 2025 auf 13,8 Millionen Einheiten und wird voraussichtlich bis 2028 22 Millionen überschreiten – eine Entwicklung, die die Kathodennachfrage steigert, da jedes 60-kWh-Paket 8–12 kg Aktivmaterial enthält. BYD plant, die Volumina von 2024 zu verdoppeln, indem im Jahr 2026 4 Millionen Plug-in-Fahrzeuge produziert werden, was die Skalierungsexpansion in ganz Asien unterstreicht. Der Wechsel zu größeren Zellformaten wie CATLs Qilin erhöht die Kathodenbeladung pro Fahrzeug durch dickere Elektrodenbeschichtungen. Die Elektrifizierung von Flotten fügt eine weitere Ebene hinzu, wie die Bestellung von 10.000 LFP-betriebenen Lieferwagen durch UPS im Jahr 2025 zeigt. Nutzfahrzeug-Betriebszyklen begünstigen die Langlebigkeit von LFP und bieten antizyklische Stabilität für den Markt für Kathodenmaterialien.
Staatliche Anreize und Emissionsvorschriften
Abschnitt 45X des US-amerikanischen Inflation Reduction Act gewährt 10 USD pro Kilowattstunde für inländische Zellen und 45 USD für Module, was 18 Ankündigungen von Gigafabriken in den USA mit einer Gesamtkapazität von 550 GWh ausgelöst hat[1]. In Europa schreibt die Batterieverordnung bis 2027 Erklärungen zum CO₂-Fußabdruck vor und verschärft die Schwellenwerte bis 2030, was Kathodenwerke begünstigt, die an erneuerbare Energien angebunden sind, wie Umicores Standort in Nysa, der zu 80 % Windenergie bezieht. China verlängerte die Befreiung von der Kaufsteuer für Fahrzeuge mit neuer Energie bis 2027 und stützt damit die Nachfrage im weltgrößten Elektrofahrzeugmarkt. Indiens Produktionsgebundener Anreiz in Höhe von 2,4 Milliarden USD für fortschrittliche Zellen lockt Reliance Industries und Rajesh Exports an und positioniert Südasien als neuen Pol des Kathodenmaterialverbrauchs.
Rückgang der Batteriepackkosten durch Skalenlernen
Die durchschnittlichen Lithium-Ionen-Packpreise sanken im Jahr 2024 auf 115 USD/kWh, was teilweise auf niedrigere Kathodenkosten zurückzuführen ist, die bis zu 40 % der Stückliste einer Zelle ausmachen. BASFs 42.000-t/Jahr-Anlage für Kathodenaktivmaterialien in Deutschland nutzt kontinuierliche Mitfällung, um die Kosten pro Kilogramm um 18 % zu senken. Logistikeffizienzen wie Sumitomo Metal Mining Co., Ltd.s dedizierte Nickelsulfat-Transporter reduzieren die Frachtkosten um 12 % und wirken sich auf Angebote für langfristige Verträge aus. Sobald die Gesamtbetriebskostenparität erreicht ist – für Europa im Jahr 2027 prognostiziert – müssen sich die Kathodenvolumina verdreifachen, um die Massenmarktakzeptanz zu befriedigen und den Marktfußabdruck für Kathodenmaterialien zu erweitern.
Lokalisierung der Kathodenmaterial-Lieferketten in den USA und der EU
Das US-Energieministerium vergab 3,5 Milliarden USD an 25 Batteriematerialprojekte, darunter Ascend Elements' Recyclingzentrum von Hydrometallurgie bis Kathode in Kentucky und Redwood Materials' Folienanlage in Nevada. Northvolts Ett-Werk in Schweden bezieht 60 % seiner NMC-Kathode von einer benachbarten BASF-Anlage, was die Vorlaufzeiten von 12 Wochen auf 3 Wochen verkürzt. Europa strebt bis 2030 eine Zellenkapazität von 550 GWh an, was 1,1 Millionen Tonnen Kathodenbedarf entspricht – dem Achtfachen der aktuellen regionalen Produktion. Südkorea klassifizierte Kathoden als nationale strategische Technologie und erschloss damit Steuergutschriften, die POSCO FUTURE M dazu veranlassten, eine 100.000-t/Jahr-Anlage in Gwangyang zu genehmigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Konzentration der Lieferkette in China | -1.9% | Global, akut in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Festkörperbatterien reduzieren die Kathodenmasse pro kWh | -1.4% | Japan, Nordamerika, ausgewählte EU-Märkte | Langfristig (≥ 4 Jahre) |
| Verarbeitungshürden für Hochmangan-Chemien | -1.2% | Globale Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Konzentration der Lieferkette in China
China raffinierte im Jahr 2024 78 % des weltweiten Lithiumhydroxids und 93 % des Mangansulfats, was westliche Automobilhersteller einem Lieferrisiko aussetzt, wenn inländische Lieferanten lokale Bedürfnisse priorisieren[2]. Ford verschob den Marktstart des F-150 Lightning mit erweiterter Reichweite im Jahr 2024 um vier Monate, nachdem ein chinesischer Vorläuferpartner während einer Lithiumknappheit Lieferungen umgeleitet hatte. US-Verteidigungsbewertungen warnen, dass ein Konflikt in der Taiwanstraße die Kathodenflüsse unterbrechen könnte, während europäische Akteure wie Volkswagens PowerCo für 82 % des NMC-Vorläufers auf China angewiesen sind. Der Bau einer 20-kt/Jahr-Vorläuferanlage kostet 150 Millionen USD und 30 Monate, was die Diversifizierung verlangsamt. Die Einhaltung des Gesetzes zur Verhinderung von Zwangsarbeit der Uiguren verpflichtet Automobilhersteller, mehrstufige Lieferanten zu verfolgen, was den Verwaltungsaufwand erhöht.
Festkörperbatterien reduzieren die Kathodenmasse pro kWh
QuantumScapes Keramikelektrolyt-Zelle toleriert einen Betrieb bei 4,5 V und reduziert die Kathodenmasse um 28 % pro kWh, was das zukünftige Tonnagevolumen potenziell begrenzen könnte, wenn die Akzeptanz zunimmt. Toyotas Prototyp liefert 1.200 km Reichweite mit nur 1,4 kg Kathode pro kWh, verglichen mit dem heutigen Basiswert von 2 kg. Selbst wenn Festkörperbatterien bis 2032 15 % der Elektrofahrzeugverkäufe ausmachen, würde die Kathodennachfrage im Vergleich zu einem Flüssigelektrolyt-Szenario sinken. Die Fertigungsskalierung steckt noch in den Kinderschuhen: Solid Power produzierte im Jahr 2024 nur 15 MWh, und der Grenzflächenwiderstand liegt noch beim Dreifachen der Zielwerte. Hohe Kapitalaufwendungen – 800 Millionen USD für 1 GWh/Jahr – verlangsamen die Marktdurchdringung weiter, aber die Technologie setzt eine Obergrenze für das langfristige Volumenwachstum im Markt für Kathodenmaterialien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
LFP gewinnt an Skalierung, NMC behält Premium-PositionLithiumeisenphosphat machte im Jahr 2025 41,10 % des Volumens aus und wird voraussichtlich bis 2031 mit 24,97 % wachsen, was die Übernahmen durch Tesla und BYD widerspiegelt, die Kobalt und Nickel aus Massenmarktmodellen eliminierten. BYDs Blade-Paket verringerte den Energiedichteunterschied zu NMC 622 auf 15 % und unterstützt eine breitere Akzeptanz. Premiummarken spezifizieren weiterhin hochnickeliges NMC: BMWs Neue Klasse verwendet NMC 811 bei 285 Wh/kg und positioniert die Chemie dort, wo eine Reichweite von 500 km unabdingbar ist. Lithium-Nickel-Kobalt-Aluminium hält eine Nischen-, aber profitable Position in Langstreckenpaketen, obwohl sinkende Kobaltpreise seinen Margenvorteil schmälern. Bleidioxid wird weiterhin in Starterbatterien verwendet, wird aber Marktanteile verlieren, wenn 12-V-Lithiumersatz skaliert. Der Anteil von Natriumeisenphosphat wird steigen, wenn Natrium-Ionen-Fahrzeuge in preissensiblen asiatischen Märkten auf den Markt kommen und die Palette des Marktes für Kathodenmaterialien erweitern.



Nach Batterietyp:
Dominanz von Lithium-Ionen, Beschleunigung von Natrium-IonenLithium-Ionen repräsentierten im Jahr 2025 88,20 % der Kathodennachfrage und wachsen mit einem CAGR von 25,62 %, da die Netzspeicherung die Automobilanwendungen ergänzt. Tesla installierte im Jahr 2024 3,9 GWh Megapacks und unterstrich damit die Rolle von LFP bei der Langzeitspeicherung. Blei-Säure behielt einen moderaten Anteil für Starter-, Beleuchtungs- und Zündanwendungen sowie Telekommunikation, steht aber vor einem Übergang zu Lithiumvarianten bei Mild-Hybrid-Fahrzeugen. Die Natrium-Ionen-Nachfrage wächst, da CATLs 160-Wh/kg-Zellen in Stadtautos und unterbrechungsfreien Stromversorgungen für Rechenzentren Verwendung finden. Durchflussbatterien nehmen einen Nischenanteil ein, sind aber für die Speicherung von mehr als 8 Stunden unerlässlich und entsprechen den Langzeitspeichermandaten in Kalifornien. Diese Diversifizierung macht den Markt für Kathodenmaterialien widerstandsfähig gegen Störungen durch eine einzelne Technologie.
Nach Endverbraucherbranche:
Transformation der Automobilindustrie treibt WachstumDie Automobilindustrie verbrauchte im Jahr 2025 54,90 % der Tonnage und wird mit 25,18 % wachsen, da Euro 7 Diesel-Pkw faktisch verbietet und die US-amerikanischen CAFE-Vorschriften verschärft werden. GMs Versprechen zur Emissionsfreiheit impliziert bei voller Skalierung 1,2 Millionen Tonnen jährlichen Kathodenbedarfs und verstärkt den Nachfragesog der Automobilhersteller. Die Energiespeicherung schreitet ebenfalls voran, da Versorgungsunternehmen Batterien einsetzen, um erneuerbare Energien zu stabilisieren und Spitzen-Nebenzeiten-Spreads zu nutzen. Die Unterhaltungselektronik hält einen moderaten Anteil bei größeren Smartphone-Batterien, während Elektrowerkzeuge und spezielle Medizinsegmente die Nachfrage abrunden. Diese diversifizierten Absatzmärkte schützen den Markt für Kathodenmaterialien vor einem Abschwung in einem einzelnen Sektor.

Geografische Analyse
APAC-Markt für Kathodenmaterialien
Asien-Pazifik dominierte 2025 mit einem Marktanteil von 79,10 % und befindet sich auf einem CAGR-Wachstumskurs von 26,34 % bis 2031, was die tiefe Integration in den Bereichen Bergbau, Verarbeitung und Zellproduktion widerspiegelt. China verankert dieses Ökosystem durch Kostenvorteile und proprietäres Prozess-Know-how und ermöglicht so eine nachhaltige Innovationsdynamik. Südkorea und Japan bieten komplementäre Hochpräzisionsfertigung und fortschrittliche Materialformulierungen und festigen damit die regionale Dominanz. Indonesiens Investitionen von 15 Milliarden USD in die Schmelzindustrie und Vietnams jahrzehntelange Steuerbefreiungen machen Südostasien sowohl zum Vorläufer- als auch zum Montagezentrum und verstärken die östliche Ausrichtung des Kathodenmaterialien-Marktes.
Nordamerika-Markt für Kathodenmaterialien
Die Nachfrage in Nordamerika wächst ebenfalls, gestützt durch Section-45X-Steuergutschriften, die das Risiko für inländische Produktionsanlagen reduzieren. Die Produktion in den Vereinigten Staaten wird durch BASF Ohio und Albemarle Kings Mountain unterstützt, während sich die kanadischen Kapazitäten verdreifachen, sobald POSCO FUTURE M und Talon Metals ihre Anlagen in Betrieb nehmen. Der Zufluss von 2 Milliarden USD aus Mexiko von Ganfeng und Tianqi schafft einen Near-Shoring-Korridor, der die USMCA-Schwellenwerte erfüllt. Diese Maßnahmen verkürzen die Lieferzeiten und diversifizieren die Lieferkette des Kathodenmaterialien-Marktes über Asien hinaus.
EMEA- und Südamerika-Markt für Kathodenmaterialien
Europa gewinnt ebenfalls an Bedeutung, da die Europäische Batteriealianz die lokale Produktion finanziert. Die Produktion in Deutschland stieg 2024 mit BASF Schwarzheide und Umicore Nysa an, während das Vereinigte Königreich durch das 40.000-t/Jahr-LFP-Projekt von Tata Chemicals zur Versorgung von JLR einen Neustart vollzog. Das lithiumreiche Chile und Argentinien in Südamerika exportieren Hydroxid, das 22.000 Tonnen Kathodenvorläufer speist, und die Bou-Azzer-Mine in Marokko liefert Kobaltsulfat an europäische Standorte. Der Nahe Osten und Afrika haben einen geringeren Marktanteil, verfügen jedoch über strategische Rohstoffe, die sie als Vorläuferexporteure neu positionieren könnten. Insgesamt schützt die geografische Diversifizierung den Kathodenmaterialien-Markt vor regionalen Schocks.
Regulatorisches Umfeld
Die Lieferketten für Kathodenmaterialien werden durch Sorgfaltspflichten, Rückverfolgbarkeit und Inhaltsanforderungen geprägt, die vorgelagert bis zu Kobalt, Naturgraphit, Lithium und Nickel reichen. In der Europäischen Union verschärfen die Batterieverordnung (Verordnung (EU) 2023/1542) und ihre Änderung durch die Verordnung (EU) 2025/1561 die Sorgfaltspflichten für Wirtschaftsakteure, die an der Beschaffung, Verarbeitung und dem Handel dieser Inputs beteiligt sind, und erhöhen damit den Compliance-Aufwand für Kathoden- und Precursor-Kathodenaktivmaterial (pCAM)-Hersteller, die in die EU verkaufen.
In den Vereinigten Staaten müssen Hersteller von Kathodenmaterialien sowohl Produktverantwortung als auch an Lokalisierung gekoppelte Anreizregeln bewältigen. Die EPA gab eine standardisierte Bewertung sowie ein Politik-Memorandum vom 13. März 2026 für Mixed-Metal-Oxide (MMO)-Kathodenaktivmaterialien gemäß TSCA Section 5 heraus, um eine konsistentere Bewertung von Lebenszyklusgefahren und Risikomanagement-Erwartungen für MMO-basierte Kathoden voranzutreiben. Zudem heben die IRA-Regeln für die Clean-Vehicle-Steuergutschrift die Schwelle für Batteriekomponenten 2026 auf 70% nordamerikanischen Fertigungs-/Montagewert an, wobei Steuerpflichtigen erlaubt wird, bis Ende 2026 weiterhin den bisherigen Wertschöpfungsansatz für kritische Minerale zu nutzen, was den kurzfristigen Fokus auf überprüfbare Beschaffung und regionale Inhaltsdokumentation für Kathoden- und Precursor-Inputs verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Kathodenmaterialien reicht von der Rohstoffgewinnung (Lithium, Nickel, Kobalt, Mangan, Eisen, Phosphat) über die chemische Raffination zu batterietauglichen Salzen (zum Beispiel Lithiumhydroxid/-carbonat und Metallsulfate) bis hin zu Precursor-Kathodenaktivmaterialien (pCAM) und schließlich zu fertigen Kathodenaktivmaterialien (CAM). Sie setzt sich fort mit der Elektrodenfertigung, dem Zellbau und der Pack-Integration für Automobil- und stationäre Speicheranwendungen. Ein zentraler Engpass liegt bei den midstream gelegenen Umwandlungs- und Reinigungsschritten, insbesondere der Lithiumumwandlung zwischen Carbonat und Hydroxid, die für Hochnickel-Chemien entscheidend ist, sowie den Kofällungs- und Kalzinierungsstufen, die Konsistenz, Ausbeute und Verunreinigungskontrolle des CAM bestimmen.
Die Wettbewerbsposition hängt zunehmend davon ab, die Verbindungen zwischen pCAM und CAM zu kontrollieren, Materialien bei OEMs und Zellherstellern zu qualifizieren und Redundanz außerhalb Chinas sowohl für LFP- als auch für nickelbasierte Versorgung aufzubauen. Der Markt zeigt eine starke Midstream-Konzentration in China, was nordamerikanische und europäische Akteure zu vertikal integrierten Projekten und langfristigen Abnahmestrukturen drängt, die Raffinerien, CAM-Hersteller und Automobilhersteller verbinden. Auch das Recycling gewinnt in der Kette als Rohstoffquelle an Bedeutung, wobei Schwarzmasse und zurückgewonnene Metallfraktionen in die pCAM/CAM-Produktion zurückfließen, um Kosten-, CO2-Fußabdruck- und Versorgungssicherheitsziele zu unterstützen.
Wettbewerbslandschaft
Marktkonzentration
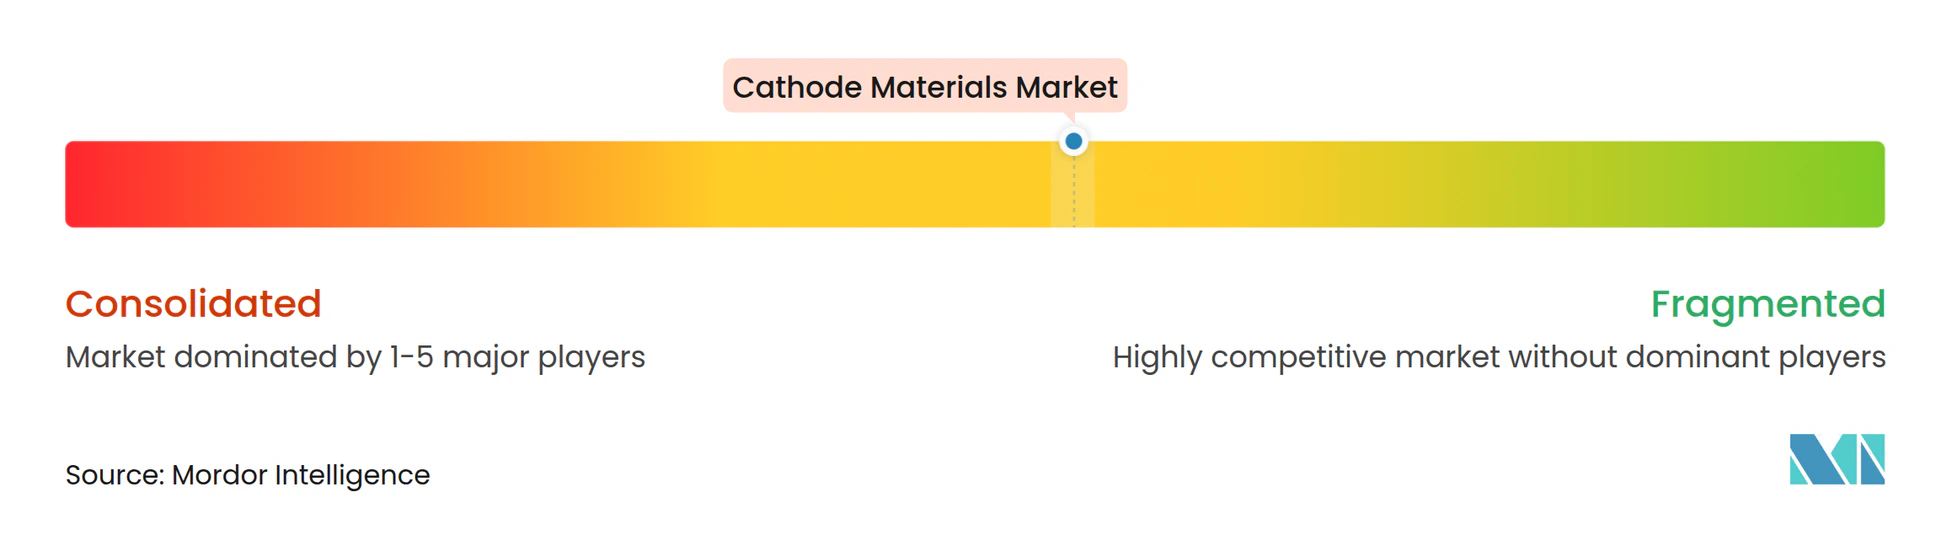
Der Markt für Kathodenmaterialien weist eine moderate Konzentration auf: CATL, LG Chem, POSCO FUTURE M, Umicore und BASF hielten im Jahr 2025 zusammen etwa 52 % der Kapazität, was Raum für mittelständische Herausforderer lässt. Die Wettbewerbsstrategie hat sich von Volumen zu vertikaler Integration verlagert, wie CATLs 10-jähriger LFP-Lizenz-plus-Liefervertrag mit Ford zeigt, der 120.000 t/Jahr sichert. LG Chems Beteiligung an Liontown sowie nachgelagerte Hydroxid- und Kathodenaktivmaterial-Erweiterungen erfassen den Wert über jeden Schritt hinweg. Recycling entwickelt sich zu einem kosteneffizienten Hebel; Redwood Materials gewinnt 95 % der kritischen Metalle zurück und verkauft Vorläufer 20 % unter den Preisen für Primärmaterial, was Zellherstellern ermöglicht, Anforderungen an einen niedrigen CO₂-Fußabdruck zu erfüllen und gleichzeitig die Margen zu erhalten.
Technologische Differenzierung ist ebenso wichtig. BASFs kobaltfreies NMC mit Aluminium-Titan-Dotierungen, Ecopro BMs radiales Einkristall-NMC und Mitra Chems Eisen-Mangan-Phosphat-Piloten veranschaulichen den Wettlauf zur Kobalt-Eliminierung, Hochspannungstoleranz und Kosteneffizienz. Standards wie die bevorstehenden IEC-62660-3-Reinheitsspezifikationen werden die Compliance-Kosten erhöhen und potenziell nicht konforme Lieferanten disqualifizieren. Insgesamt schützen etablierte Anbieter ihren Marktanteil durch Rohstoffsicherheit und Forschungs- und Entwicklungsgeschwindigkeit, während Start-ups chemische Nischen nutzen, um in den Markt für Kathodenmaterialien einzudringen.
Marktführer in der Kathodenmaterialbranche
-
BASF
-
LG Chem
-
Umicore
-
POSCO FUTURE M
-
Contemporary Amperex Technology Co., Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kathoden-Materialien-Markt Unternehmen in diesem Bericht
- BASF
- Contemporary Amperex Technology Co., Limited
- Ecopro BM
- Eramet (Sandouville)
- Guangxi CNGR Advanced Material
- Himadri Speciality Chemical Ltd
- Huayou Cobalt Co., Ltd.
- IBU-tec
- LANDF CORP
- LG Chem
- MITSUI MINING & SMELTING CO.,LTD.
- NICHIA CORPORATION
- Nippon Chemical Industrial Co., Ltd.
- POSCO FUTURE M
- Shenzhen Dynanonic Co., Ltd.
- Showa Denko Materials
- Sumitomo Metal Mining Co., Ltd.
- Targray
- Umicore
- XTC New Energy Materials
Marktchancen und Zukunftsaussichten
Ein primärer Freiraum ist das nicht-chinesische LFP-Kathodenangebot im Einklang mit Lokalisierungsanreizen und OEM-Qualifikationsanforderungen, da LFP in Einstiegs-EVs und stationärer Energiespeicherung expandiert, wo Stücklistenersparnisse und kobaltfreie Beschaffung priorisiert werden. Projektaktivitäten im Jahr 2026 unterstreichen diesen Ausbau: L&F schloss den Bau eines LFP-Kathodenwerks in Daegu, Südkorea, ab (genannte Kapazität von 60.000 Tonnen/Jahr), und EnergyX kündigte gemeinsam mit Wildcat Discovery Technologies eine LFP-Kathodenfertigungsanlage in Hooks, Texas, im Wert von 230 Millionen USD an. Diese Investitionen deuten auf Chancen für CAM-Lieferanten hin, die konsistente LFP-Leistung im großen Maßstab liefern können und dabei regionale Inhalts- und Rückverfolgbarkeitsanforderungen erfüllen.
Ein weiteres Chancenfeld ist die auf Europa und Indien ausgerichtete Stärkung der Lieferkette, angetrieben durch politische Instrumente, die lokale Komponentenfertigung und industriellen Hochlauf fördern. Die Europäische Kommission schuf die Battery Booster Facility per Beschluss (EU) 2026/1283, um den Ausbau entlang der gesamten Batterie-Wertschöpfungskette zu unterstützen, und ein Gemeinschaftsunternehmen von XTC New Energy und Orano (Neomat CAM) gab eine endgültige Investitionsentscheidung zum Bau eines CAM-Werks in Dünkirchen, Frankreich, bekannt. In Indien schlug die Regierung ein Anreizprogramm (rund 12.000 Crore Rs) vor, das auf die lokale Fertigung von Batteriekomponenten einschließlich Kathodenaktivmaterialien abzielt, was Raum für neue heimische CAM-Kapazitäten und Technologietransfer-Partnerschaften schafft, die Precursor-Verfügbarkeit, Prozess-Know-how und nachgelagerte Nachfragesichtbarkeit verbinden.
Neueste Industrielle Entwicklungen in Kathoden-Materialien-Markt
- April 2026: TSR Group und BASF vereinbarten eine Zusammenarbeit beim Recycling von Elektrofahrzeugbatterien in Europa, die die Demontage und Entladung von Altbatterien sowie die Verarbeitung verbrauchter Batterien zu Schwarzmasse umfasst. BASF verknüpfte die Initiative mit seinem Standort Schwarzheide, wo es Batterierecycling zur Schwarzmasseproduktion betreibt, und skizzierte zusätzliche Arbeiten an Metallfraktionen und Logistik. Die Zusammenarbeit stärkt die Verfügbarkeit recycelter Rohstoffe für die Batteriematerialproduktion in Europa und unterstützt die Widerstandsfähigkeit der Kathodenversorgung angesichts strengerer Anforderungen an Rückverfolgbarkeit und Kreislaufwirtschaft.
- September 2025: BASF Battery Materials erneuerte eine langfristige Liefervereinbarung für Kathodenaktivmaterialien im Zusammenhang mit seinem CAM-Werk in Schwarzheide. BASF positionierte Schwarzheide als vollautomatisierten Großproduktionsstandort für CAM in Europa, der Kundenqualifizierung und Lieferkontinuität unterstützt. Die Verlängerung stärkt die vertraglich gesicherte Abnahme europäischer CAM-Kapazität zu einer Zeit, in der regionale Käufer lokalisierte und überprüfbare Lieferketten betonen.
- März 2025: Umicore kündigte separate Liefervereinbarungen für Precursor-Kathodenaktivmaterialien (pCAM) mit CNGR und Eco&Dream (E&D) an, um EV-Batterie-Kundenverträge in Nordamerika und Asien zu unterstützen. Die Sicherung von pCAM-Inputs über mehrere Lieferanten hinweg adressiert einen zentralen Engpass, der die CAM-Produktion versorgt, und reduziert das Konzentrationsrisiko bei der Beschaffung. Die Vereinbarungen spiegeln auch die wachsende Rolle vorgelagerter Vertragsgestaltung wider, die den Ausbau von Kathodenmaterial im Einklang mit den Nachfrageverpflichtungen von OEMs und Zellherstellern ermöglicht.
Kathoden-Materialien-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Kathodenmaterialien, die zur Herstellung von wiederaufladbaren Batterien verwendet werden, wobei die Nachfrage anhand des Batterieproduktionsbedarfs über wichtige Endanwendungen verfolgt wird. Die Marktgröße wird in physischem Volumen ausgedrückt, damit Verschiebungen im Chemiemix erfasst werden können, ohne durch Metallpreisschwankungen verzerrt zu werden.
Ausschlüsse aus dem Umfang: Eigenständiger Bergbau, vorgelagerte Raffination von Basismetallen und die vollständige Batteriepackherstellung sind ausgeschlossen, sofern sie nicht direkt mit der Kathodenmaterialproduktion verbunden sind.
Segmentierungsübersicht
- Nach Material
- Lithiumeisenphosphat
- Lithiumkobaltoxid
- Lithium-Nickel-Mangan-Kobalt
- Lithiummanganoxid
- Lithium-Nickel-Kobalt-Aluminiumoxid
- Bleidioxid
- Andere Materialien (Natriumeisenphosphat, Oxyhydroxid und Graphit)
- Nach Batterietyp
- Lithium-Ionen
- Blei-Säure
- Natrium-Ionen
- Durchflussbatterien
- Nach Endverbraucherbranche
- Automobilindustrie
- Unterhaltungselektronik
- Elektrowerkzeuge
- Energiespeicherung
- Andere Endverbraucherbranchen (Medizinprodukte, Luft- und Raumfahrt usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Indonesien
- Vietnam
- Thailand
- Malaysia
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Kartierung des Nachfragepools und des Versorgungsabdrucks anhand öffentlicher Statistiken und technischer Referenzen. Zu den geprüften Quellen gehören Batterie- und Elektrofahrzeug-Datensätze der Internationalen Energieagentur (IEA), USGS-Mineralzusammenfassungen, UN-Comtrade-Handelsströme für relevante Chemikalien und Zwischenprodukte, makroökonomische Indikatoren der Weltbank sowie begutachtete Fachzeitschriften für Batteriematerialien, die Chemietrends und Leistungskompromisse verfolgen.
Wir verwenden außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und Werksankündigungen, um Kapazitätserweiterungen, Inbetriebnahmezeitpläne und Engpassbeseitigungsmaßnahmen zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Import-Export-Sendungsdaten auf Sendungsebene sowie Patentdatenbanken genutzt, um Produktionsangaben und Technologierichtungen gegenzuprüfen. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um die Desk-Research-Annahmen zu Chemiemix, Auslastung und kurzfristigen Versorgungsengpässen einem Stresstest zu unterziehen und anschließend zu bestätigen, was Käufer und Produzenten als realistische Änderungen der Laufrate betrachten. Beiträge wurden von Kathodenmaterialproduzenten, Vorläuferlieferanten, Batterieherstellern sowie nachgelagerten OEM- und Integrator-Stakeholdern aus dem asiatisch-pazifischen Raum, EMEA und Amerika eingeholt, um Lücken in öffentlich gemeldeten Volumina zu schließen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 14 % | Asiatisch-pazifischer Raum: 44 % |
| Mittlere Ebene: 51 % | Funktions-/Einheitsleiter: 32 % | EMEA: 33 % |
| Kleinere Akteure: 16 % | Manager: 54 % | Amerika: 23 % |
Marktgröße und Prognose
Das Kernmodell verwendet einen Top-down-Aufbau, bei dem Batterieproduktions- und Zellnachfragesignale mithilfe von Chemieanteilen und Intensitätsfaktoren (Tonnen pro GWh) in Kathodenmaterialanforderungen umgerechnet und anschließend um typische Ausschuss- und Ausbeuteverluste bereinigt werden. Um das Ergebnis zu verankern, werden die Gesamtwerte durch selektive Bottom-up-Näherungen plausibilisiert, wie z. B. Kapazitätszusammenführungen ausgewählter Produzenten, Auslastungsbandbreiten und indikative Produktion pro Linie, gefolgt von Durchschnittsverkaufspreis-Plausibilitätsprüfungen ausschließlich als Vernünftigkeitsschicht.
Zu den verwendeten Schlüsselinputs gehören regionale Kapazitätserweiterungen in der Batteriezellenproduktion, Einsatzraten für Elektrofahrzeuge und Energiespeicher, Verschiebungen im Kathodenchemie-Mix (LFP gegenüber NMC und anderen Mischungen), typische Kathodenbeladungsniveaus nach Chemie sowie Änderungen in der lokalen politischen Unterstützung, die die Fertigung in bestimmten Ländern vorziehen. Die Prognose erfolgt durch Szenarioanalysen, unterstützt durch einfache Zeitreihenglättung der Haupttreiber; anschließend wird das Ergebnis mit dem Interview-Feedback abgeglichen, damit kurzfristige Spitzen und Inbetriebnahmeverzögerungen nicht überschätzt werden. Wenn ein Volumen auf Akteurebene nicht direkt offengelegt wird, werden Lücken durch kapazitätsbasierte Bandbreiten geschlossen, die mithilfe von Handelsströmen und Werksanlaufprofilen eingegrenzt werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Abgleich der modellierten Tonnage mit unabhängigen Signalen wie Batterieproduktionsstatistiken, Handelsbewegungen von Kathodenvorläufern und angekündigten Inbetriebnahmemeilensteinen sowie durch Untersuchung größerer Abweichungen vor der endgültigen Freigabe. Unser Team führt Anomalieprüfungen bei Chemiemix-Anteilen, regionalen Aufteilungen und Jahresveränderungen durch, und eine zweite Analysten-Überprüfung wird abgeschlossen, um sicherzustellen, dass die Annahmen über alle Abschnitte hinweg konsistent sind.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse wie große Werkverzögerungen, bedeutende politische Änderungen oder sprunghafte Veränderungen in der Elektrofahrzeugnachfrage eintreten. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die neuesten öffentlichen Veröffentlichungen und etwaige erforderliche Nacharbeiten zur Lösung von Konflikten in den Zahlen berücksichtigt werden.
Marktgröße für Kathodenmaterialien von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößenzahlen für Kathodenmaterialien zu sehen, da einige Herausgeber die Größe in USD-Wert angeben, während andere die physische Produktion verfolgen, und die Ergebnisse sich unterschiedlich entwickeln, wenn sich Metallpreise und Chemiemix ändern. Unterschiede entstehen auch dadurch, was als Kathodenmaterialproduktion gegenüber vorgelagerten Vorläufern gezählt wird und ob kurzfristige Inbetriebnahmeverzögerungen in das Basisjahr eingebaut sind.
Wesentliche Lücken zeigen sich in der Regel bei der Maßeinheit, der Behandlung von Ausschuss und Ausbeuteverlusten sowie darin, wie schnell LFP- und hochnickelhaltige Mischungen angenommen werden, sich über Regionen hinweg zu verschieben. Einige Schätzungen wenden auch eine einzige globale Preiskurve an und rechnen dann Währungen mit Jahresdurchschnittskursen um, was die Spanne vergrößern kann, wenn es zu starken Rohstoffpreisbewegungen kommt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,91 Mio. Tonnen (2025) | |
| Globales Beratungsunternehmen A | 27,83 Milliarden USD (2023) | Ausgewiesen als Umsatz in USD, was die scheinbare Marktgröße in Perioden hoher Nickel- und Kobaltpreise aufblähen kann; zudem können breitere Wertschöpfungskettenelemente der Batterie über die Kathodenproduktion hinaus einbezogen sein. |
| Branchenpublikation B | 52,21 Milliarden USD (2026) | Verwendet ein späteres Basisjahr mit aggressiven Anlaufannahmen für neue Kapazitäten und wendet typischerweise Wert- und Volumenumrechnungen an, die stark von angenommenen Durchschnittsverkaufspreisen nach Chemie und Region abhängen. |
Die Tabelle zeigt, dass die größte Streuung aus der Vermischung wertbasierter Größenbestimmung mit volumenbasierter Größenbestimmung resultiert, zusammen mit unterschiedlichen Zeitannahmen rund um Werksanlaufphasen. Indem die Schätzung in Tonnen gehalten und explizite Verlustfaktoren angewendet werden, bevor Preisüberprüfungen herangezogen werden, bleibt der Nachfragepool an Batterieproduktionssignale gebunden – dies ist die bei Mordor Intelligence angewandte Modellierungsentscheidung.
Im Bericht beantwortete Schlüsselfragen
Welcher CAGR wird für die globale Kathodennachfrage zwischen 2026 und 2031 prognostiziert?
Der Markt für Kathodenmaterialien wird voraussichtlich mit einem CAGR von 24,15 % über den Zeitraum 2026–2031 wachsen und bis 2031 ausgehend von 4,85 Millionen Tonnen im Jahr 2026 14,32 Millionen Tonnen erreichen.
Welche Chemie wird das Volumenwachstum bis 2031 anführen?
Lithiumeisenphosphat wird voraussichtlich mit einem CAGR von 24,97 % wachsen – dem schnellsten unter allen Materialtypen.
Wie wird sich die regionale Versorgung über Asien hinaus diversifizieren?
Nordamerika und Europa bauen mehr als 500 GWh Zellenkapazität auf, unterstützt durch Abschnitt-45X- und EU-Batterieverordnungsanreize, die neue Kathodenwerke in den Vereinigten Staaten, Kanada, Schweden und Polen untermauern.
Wie konzentriert ist die Lieferantenmacht heute?
Die fünf größten Hersteller halten etwa 52 % der globalen Kapazität, was eine moderate Konzentration widerspiegelt und Raum für mittelständische und recyclingbasierte Marktteilnehmer lässt.