
Marktgröße und Marktanteil für Fill-Finish Pharmazeutische Auftragsherstellung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
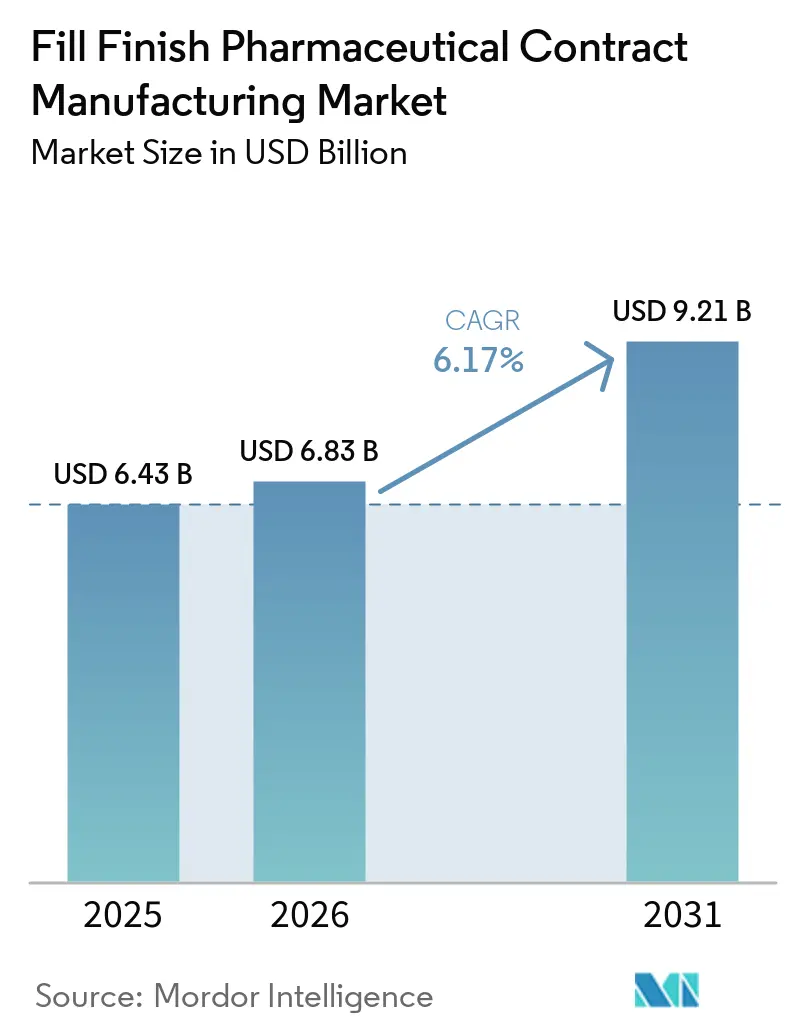
| Marktgröße (2026) | 6.83 Milliarden US-Dollar |
| Marktgröße (2031) | 9.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
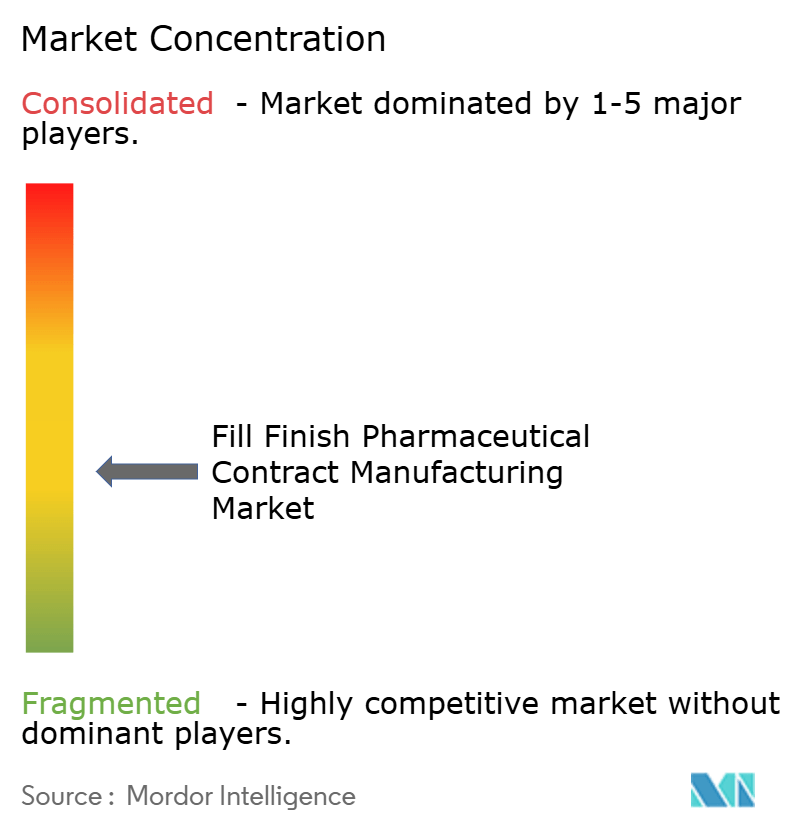
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fill-Finish Pharmazeutische Auftragsherstellung von Mordor Intelligence
Die Marktgröße für Fill-Finish Pharmazeutische Auftragsherstellung wird voraussichtlich von USD 6,43 Milliarden im Jahr 2025 auf USD 6,83 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 6,17 % über 2026–2031 USD 9,21 Milliarden erreichen. Diese Expansion unterstreicht, wie Arzneimittelsponsoren, insbesondere mittelgroße und große Innovatorunternehmen, Kapital von internen Aseptikanlagen hin zu Forschung und Entwicklung umschichten und dabei auf Partner setzen, die validierte Sterilkapazitäten auf Abruf bereitstellen können. Anhaltend starke Biologika-Pipelines, rasche Markteinführungen von Orphan-Arzneimitteln und eine Präferenz für patientenfreundliche Verabreichungsgeräte stärken gemeinsam die Kapazitätsauslastung in jeder Region des Marktes für Fill-Finish Pharmazeutische Auftragsherstellung. Anbieter, die Hochdurchsatz-Isolatorlinien mit flexiblen Einweglösungen kombinieren können, sichern sich die längsten Verträge, die häufig 10 Jahre überschreiten. Fusionen und Übernahmen, exemplarisch durch Novo Holdings' USD 16,5 Milliarden Übernahme von Catalent, haben den Wettbewerbsabstand verringert und zwingen zweitrangige CDMOs dazu, ihre Linien mit Robotik zu modernisieren, um ihren Marktanteil zu verteidigen.
Wichtigste Erkenntnisse des Berichts
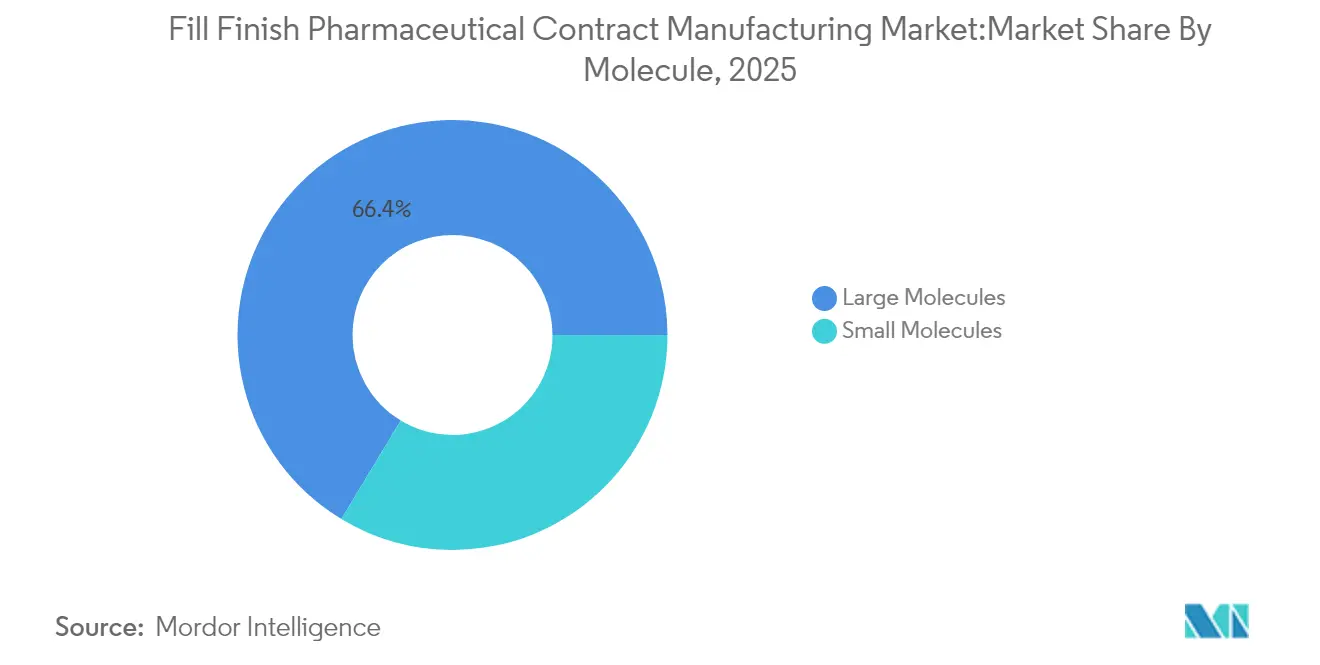
- Nach Molekül entfielen im Jahr 2025 66,35 % des Marktanteils für Fill-Finish Pharmazeutische Auftragsherstellung auf große Moleküle, während der CAGR des Segments von 14,12 % es bis 2031 zum am schnellsten wachsenden macht.
- Nach Verpackungsbehälter führten vorgefüllte Spritzen im Jahr 2025 mit einem Umsatzanteil von 48,15 %; Kartuschen sollen bis 2031 mit einem CAGR von 12,91 % zulegen.
- Nach Betriebsmaßstab hielten kommerzielle Chargen im Jahr 2025 71,80 % der Marktgröße für Fill-Finish Pharmazeutische Auftragsherstellung, während der klinische Maßstab mit einem CAGR von 14,72 % wachsen soll.
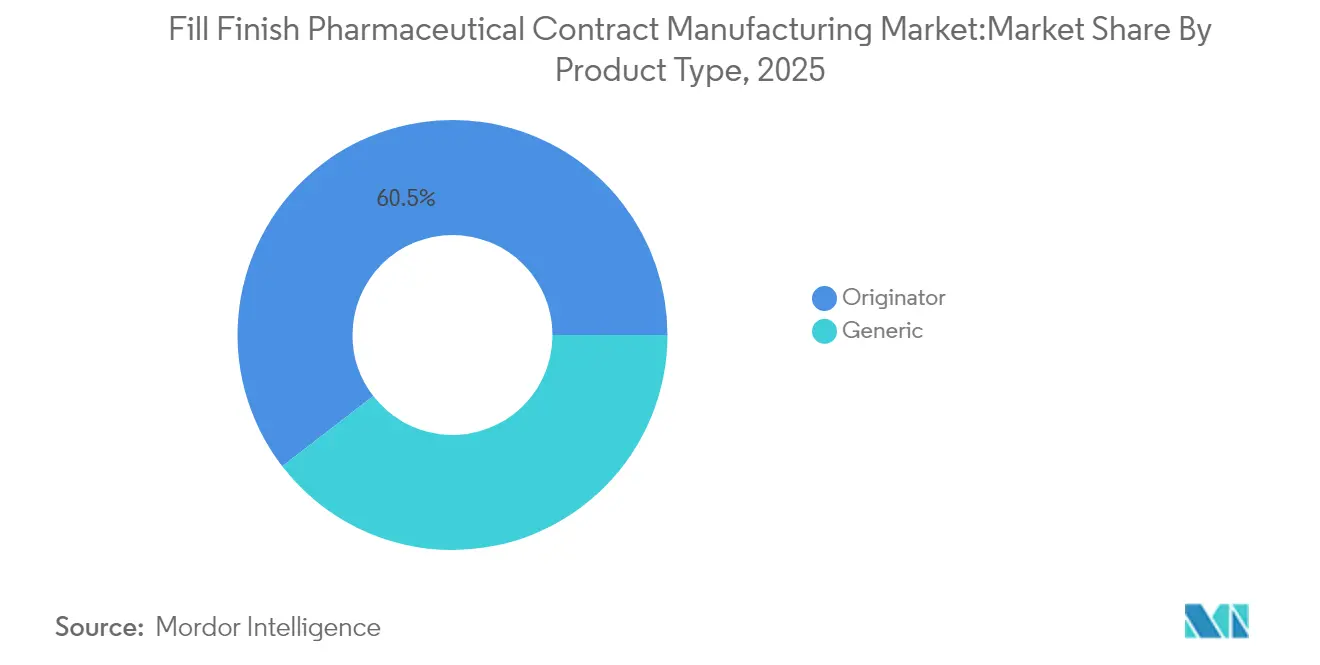
- Nach Produkttyp repräsentierten Originalpräparate im Jahr 2025 einen Anteil von 60,45 %, doch Generika sollen mit einem CAGR von 12,52 % zulegen.
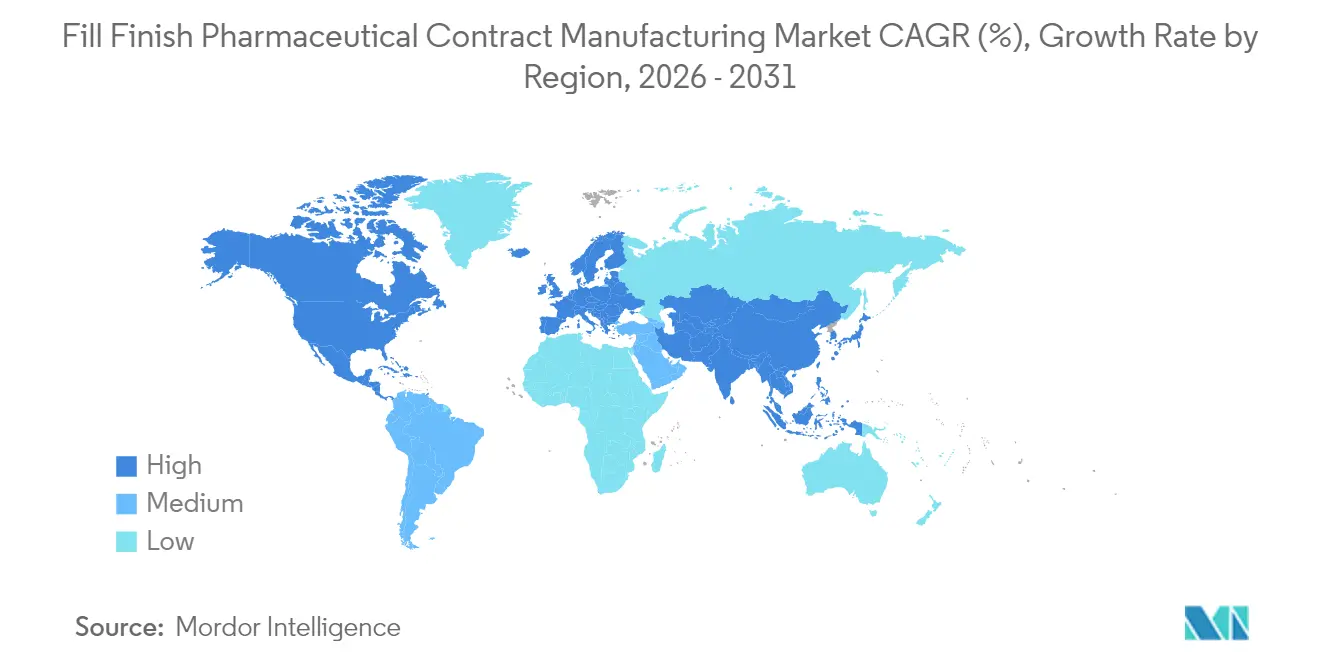
- Nach Geografie blieb Nordamerika mit einem Anteil von 37,95 % im Jahr 2025 dominant; der asiatisch-pazifische Raum ist positioniert, um mit einem CAGR von 11,08 % am schnellsten zu expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für pharmazeutische Lohnherstellung im Fill-Finish-Bereich*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Pipeline für Biologika und Biosimilars | +1.80% | Global, mit Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Post-COVID-Antrieb für redundante Versorgungsknoten | +1.20% | Global, insbesondere Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Beschleunigte FDA-Fast-Track-Zulassungen für Orphan-Arzneimittel | +0.90% | Nordamerika, mit Ausstrahlungseffekten auf die EU | Kurzfristig (≤ 2 Jahre) |
| Integrierte digitale Chargenfreigabeplattformen von CMOs | +0.70% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Risikokapitalfinanzierung für spezialisierte Sterillinien | +0.50% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Regionale Programme zur Impfstoff-Eigenversorgung | +0.40% | Asien-Pazifik, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Pipeline für Biologika und Biosimilars
Der globale Biologika-Umsatz wird bis 2030 voraussichtlich USD 679,56 Milliarden übersteigen, und die FDA genehmigte 2024 18 Biosimilars von insgesamt 50 Arzneimittelzulassungen. Dieser Schwung schlägt sich direkt in einer anhaltenden Nachfrage nach dedizierten Aseptiksuiten nieder, da die meisten Biologika keine Terminalsterilisation vertragen. Samsung Biologics unterzeichnete kürzlich einen europäischen Fertigungsvertrag über USD 1,4 Milliarden, der bis 2030 läuft, was unterstreicht, wie Sponsoren Kapazitäten frühzeitig sichern. Da die Pipelines antikörperlastig werden, stärkt der Markt für Fill-Finish Pharmazeutische Auftragsherstellung seine langfristige Umsatzsichtbarkeit.
Post-COVID-Antrieb für redundante Versorgungsknoten
Störungen während der Pandemie haben die Abhängigkeit von einer einzigen Region offengelegt. Das US-amerikanische Ministerium für Gesundheit und Soziale Dienste hat inländische Fill-Finish-Anlagen priorisiert, um Kapazitätsreserven aufzubauen.[1] Drei Viertel der leitenden Führungskräfte in den Biowissenschaften planen, im Jahr 2025 mindestens zwei geografisch getrennte Sterilknoten pro Produkt aufrechtzuerhalten. Novo Nordisks zweiter Standort in North Carolina im Wert von USD 4,1 Milliarden verdoppelt seine Injektionskapazität und veranschaulicht Redundanz in der Praxis. Der chinesische Anbieter WuXi Biologics nahm 2024 151 integrierte Projekte auf, da Unternehmen Kapazitäten über Kontinente hinweg absichern. Der Markt für Fill-Finish Pharmazeutische Auftragsherstellung profitiert daher von Multi-Regionen-Beschaffungsstrategien, die die Basisauslastung erhöhen.
Beschleunigte FDA-Fast-Track-Zulassungen für Orphan-Arzneimittel
Prioritätsprüfungsbezeichnungen verkürzen die Entwicklungszeit und verstärken die Abhängigkeit von spezialisierten CDMOs. Die FDA genehmigte 2024 mehrere Orphan-Therapien für seltene genetische, metabolische und onkologische Indikationen.[2] Solche Produkte werden in kleinen, hochwertigen Chargen geliefert und erfordern anspruchsvolle Dosiergeräte. Catalents zweckgebundene Linie für Sareptas Gentherapie Elevidys ermöglichte innerhalb von 12 Monaten nach der Zulassung einen Umsatz von USD 200 Millionen. Sponsoren belohnen CDMOs, die Validierungszeitpläne verkürzen können, und der Markt für Fill-Finish Pharmazeutische Auftragsherstellung sichert sich im Gegenzug Premiumpreise.
Integrierte digitale Chargenfreigabeplattformen von CMOs
Fortschrittliche digitale Zwillinge, PAT-Sensoren und cloudbasierte Chargenprotokolle können die Herstellungskosten um bis zu 70 % senken. Die FDA hat ihr Programm zur Bezeichnung fortschrittlicher Herstellungstechnologien im Februar 2025 formalisiert und bietet einen 180-Tage-Prüfpfad für qualifizierende Innovationen an.[3] Samsung Biologics setzt KI-gestützte Prozessoptimierung ein, um höhere Ausbeuten und eine schnellere Chargenfreigabe zu erzielen. CDMOs, die diese Plattformen einsetzen, verkürzen Freigabezyklen, gewinnen Vertrauen bei Audits und skalieren Kapazitäten ohne proportionalen Personalaufwand, was die Effizienzgrenze des Marktes für pharmazeutische Lohnherstellung im Bereich Fill-Finish stärkt. Biotech-Start-ups im Fill-Finish-Herstellungsmarkt lenken ihr Kapital häufig in entscheidende klinische Studien und lagern die Produktion an CDMOs aus.
Analyse der Hemmnisse-Auswirkungen auf den Markt für pharmazeutische Lohnherstellung im Fill-Finish-Bereich*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten durch Serialisierungsdivergenzen zwischen den USA und der EU | -1.10% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an erfahrenen Aseptikoperatoren | -0.80% | Global, akut in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Inflationsrisiko durch energieintensiven Isolatorbetrieb | -0.60% | Global, insbesondere Europa | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei der Versorgung mit Einwegkomponenten | -0.40% | Globale Lieferketten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten durch Serialisierungsdivergenzen zwischen den USA und der EU
Das US-amerikanische DSCSA und die einzigartigen Kodierungsregeln der EU erfordern separate Datenrepositorien, Aggregationshierarchien und Kennzeichnungslayouts. Doppelte Systeme zwingen CDMOs, in linienweise Upgrades und doppelte Datenbanken zu investieren, was die Stückkosten erhöht. Markteinführungen in mehreren Märkten erfordern nun eine anspruchsvolle IT-Architektur und Unterstützung durch Drittlogistiker, was die Margen kleiner Anbieter im Markt für Fill-Finish Pharmazeutische Auftragsherstellung schmälert.
Mangel an erfahrenen Aseptikoperatoren
Nur 42 % der Berufseinsteiger im Fertigungsbereich verfügen über einen Bachelorabschluss, und praktisches GMP-Know-how ist nach wie vor knapp. Die Ausbildung kann neun Monate dauern, doch in Europa und Nordamerika übersteigen Rentnereintritte die Neueinstellungen. Automatisierung erleichtert die Belastung, ersetzt jedoch manuelle Eingriffe wie die Umgebungsüberwachung nicht vollständig. Begrenzte Talenteverfügbarkeit schränkt den Durchsatz ein und verlangsamt Technologietransferzyklen im gesamten Markt für Fill-Finish Pharmazeutische Auftragsherstellung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für pharmazeutische Lohnherstellung im Fill-Finish-Bereich
Nach Produkttyp:
Diversifizierende Generika-Pipelines erhalten den Schwung aufrechtOriginalpräparate hielten im Jahr 2025 einen Anteil von 60,45 % am Markt für Fill-Finish Pharmazeutische Auftragsherstellung und unterstreichen damit den anhaltenden Umsatzbeitrag von Markentherapien. Dennoch übertreffen Generika mit einem CAGR von 12,52 %, angetrieben durch Kostenträgerdruck und auslaufende Patente. Mehrere indische Anlagen produzieren bereits mehr als 60 % der globalen Kleinmolekül-APIs und leiten eine erhebliche nachgelagerte Nachfrage an Sterilpartner weiter. Die Marktgröße für Fill-Finish Pharmazeutische Auftragsherstellung für Generika wird voraussichtlich stetig steigen, da Biosimilar-Markteinführungen an Fahrt gewinnen. Biosimilars machten 2024 18 von 50 FDA-Zulassungen aus, was den Fall für spezialisierte Abfülllinien stärkt, die in der Lage sind, Vergleichbarkeit mit Referenzprodukten nachzuweisen. CDMOs mit Plattformprozessen, Mehrformat-Abfüllköpfen und schnellen Umrüstungen erfassen dieses Volumen. Kleinere Biotech-Einsteiger, denen das Kapital für zweckgebundene Infrastruktur fehlt, lagern weiterhin aus und verstärken den Trend.
Bei Originalpräparaten konzentriert sich die Nachfrage auf neue Geräteformate und kleinere Chargengrößen. Hochwertige Orphan-Arzneimittel erfordern sorgfältige Umgebungskontrollen, und Sponsoren schätzen CDMOs, die Lebenszyklus-Variationen ohne größere Neuzulassungen verwalten. Folglich expandieren beide Teilsegmente, aber das überlegene Tempo der Generika verringert den Abstand im Markt für Fill-Finish Pharmazeutische Auftragsherstellung.

Nach Verpackungsbehälter:
Patientenzentrierte Formate geben das Tempo vorVorgefüllte Spritzen erzielten 2025 einen Umsatzanteil von 48,15 %, was die Akzeptanz bei Klinikern und Patienten für die gebrauchsfertige Injektionsbequemlichkeit widerspiegelt. BD hat kürzlich die Neopak XtraFlow-Produktion an seinem französischen Standort versiebenfacht und damit die Versorgungsstabilität für empfindliche Biologika sichergestellt. Fläschchen bleiben stabil, wo die Rekonstitution im Krankenhaus Standard ist, doch Kartuschen zeigen einen CAGR von 12,91 % dank des Wachstums bei Pen-Injektoren für Diabetes und Autoimmuntherapie. Die Marktgröße für Fill-Finish Pharmazeutische Auftragsherstellung für Kartuschenlinien wird sich voraussichtlich ausweiten, da Gerätehersteller RFID-Tags integrieren, die die Rückverfolgbarkeit vereinfachen.
Auftragsfertigungsunternehmen investieren in Mehrzwecklinien, die zwischen Stopfen, Kolbenstangen und Nadelanordnungen wechseln können. Zusatzleistungen wie die Konfektionierung von Autoinjektoren entwickeln sich zu Margenverstärkern. Doppelkammer- und lyophilisierte Geräteformate, die unter „Sonstige” erfasst werden, ziehen Nischennachfrage für Kombinationsprodukte an, erfordern jedoch eine komplexe Validierung. Flexibilität wird daher zu einem entscheidenden Beschaffungskriterium im gesamten Markt für Fill-Finish Pharmazeutische Auftragsherstellung.
Nach Molekül:
Dominanz großer Moleküle vertieft sichBiologika belegten 2025 66,35 % des Umsatzes und liefern weiterhin den stärksten CAGR von 14,12 %. Antikörper, rekombinante Proteine und Antikörper-Wirkstoff-Konjugate sind auf aseptische Protokolle mit geringer Biobürde und temperaturkontrollierte Abfüllsuiten angewiesen, was hohe Eintrittsbarrieren schafft. Samsung Biologics' fünfte Anlage brachte die globale Kapazität auf 784.000 L und signalisiert Vertrauen in die Biologika-Nachfrage. Der Marktanteil für Fill-Finish Pharmazeutische Auftragsherstellung verschob sich weiter in Richtung Biologika, da jede Charge im Vergleich zu kleinen Molekülen eine begrenzte Anzahl von Dosen ergibt, was die Fill-Finish-Volumina vergrößert.
Kleine Moleküle bleiben relevant, insbesondere bei onkologischen Injektabilia und generischen IV-Lösungen. Konventionelle fläschchenzentrierte Linien bleiben produktiv, und Upgrades wie Nachrüstrobotik halten sie konform. Doch die überlegene Wertdichte von Biologika bedeutet, dass CDMOs Investitionen in Isolatoren priorisieren, die auf Proteinintegrität kalibriert sind, und damit die Führung des Segments der großen Moleküle festigen.
Nach Betriebsmaßstab:
Klinische Chargen treiben flexible Kapazitäten voranKommerzielle Chargen repräsentierten 2025 71,80 % des Gesamtumsatzes und bilden weiterhin die Basisarbeitslast für jeden erstklassigen CDMO. Dennoch wird die klinische Fertigung voraussichtlich mit einem CAGR von 14,72 % wachsen, da sich Biotech-Pipelines ausweiten. Die dem Markt für Fill-Finish Pharmazeutische Auftragsherstellung zugewiesene Marktgröße für Phase-I-III-Chargen steigt, da Fast-Track-Pfade Zeitpläne verdichten und ein frühzeitiges Engagement mit GMP-Partnern erforderlich machen. Sponsoren setzen häufig mit demselben CDMO in die kommerzielle Versorgung fort, wodurch klinische Projekte zum Schlüssel für zukünftige Auftragsbestände werden.
Klinische Aufträge erfordern schnelle Umrüstungen und mehrere Dosisstärken. CDMOs investieren in kleinere Isolatoren, 5-bis-30-mL-Abfüllnadeln und vollständig wegwerfbare Flüssigkeitswege. Ein digitaler Qualitätsmanagementsystem-Stack ermöglicht die Echtzeit-Freigabe und unterstützt adaptive Studiendesigns. Anbieter, die beide Maßstäbe abdecken können, gewinnen Folgeaufträge und stärken integrierte Versorgungsmodelle im gesamten Markt für Fill-Finish Pharmazeutische Auftragsherstellung.
Geografische Analyse
Markt für pharmazeutische Lohnherstellung im Fill-Finish-Bereich in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 37,95 % am Gesamtumsatz, was auf das fortschrittliche regulatorische Umfeld und die Konzentration hochwertiger Biologika-Verträge zurückzuführen ist. Die Initiative der FDA für fortschrittliche Fertigungstechnologien fördert inländische Anlagen bei der Einführung von Robotik und kontinuierlichem Durchfluss, wodurch die Region technologisch führend bleibt. Investitionszusagen wie Novo Nordisks zweites Werk in Clayton belegen den anhaltenden Kapitalzufluss.
Markt für pharmazeutische Lohnherstellung im Fill-Finish-Bereich in Europa
Europa bleibt das zweitgrößte Cluster. Die Umsetzung der überarbeiteten EU-GMP-Anlage 1 verpflichtete die Hersteller zur Aufrüstung der HVAC-Zonierung und prozesssimulierter Medienbefüllungen, was eine solide Qualitätsbasis sicherstellt. Nachhaltigkeitsvorschriften begünstigen energiearme Isolatoren, und CDMOs, die mit grünen Referenzen werben, erhalten schnellere Genehmigungen von unternehmensinternen Beschaffungsteams.
Markt für pharmazeutische Lohnherstellung im Fill-Finish-Bereich in APAC, MEA und Südamerika
Der asiatisch-pazifische Raum verzeichnet bis 2031 die höchste CAGR von 11,08 %. Nationale Maßnahmen in Indien, Südkorea und Singapur sehen Steuerbefreiungen und Grundstückszuschüsse für Sterilbetriebe vor. Chinesische Provinzen subventionieren Bioreaktor-Installationen, während Australiens beschleunigte Visa für klinische Studien frühe Biologika-Phasen anziehen. Multinationale Auftraggeber diversifizieren ihr Risiko, indem sie asiatische Kapazitäten für Spitzennachfrage reservieren, was die Pipeline-Transparenz für regionale CDMOs aufrechterhält. Der Nahe Osten und Afrika sowie Südamerika liegen beim installierten Isolatorvolumen noch zurück, doch schrittweise politische Veränderungen hin zur lokalen Impfstoffabfüllung könnten inkrementelle Marktsegmente im Markt für pharmazeutische Lohnherstellung im Fill-Finish-Bereich erschließen. Entstehende Sonderwirtschaftszonen in den Staaten des Golfkooperationsrats und in Brasilien dienen als Testfelder für modulare, vorgefertigte Sterilkabinen.
Wettbewerbslandschaft
Die Branchenkonsolidierung beschleunigte sich, nachdem Novo Holdings Catalent übernahm und damit eine skalenstarke Plattform von der Entwicklung bis zur Distribution schuf. Samsung Biologics konterte, indem es Anlage 5 im April 2025 in Betrieb nahm, die Gesamtkapazität auf 784.000 L erhöhte und gleichzeitige Großmolekülverträge ermöglichte. Lonzas USD 1,2 Milliarden Kauf von Roches Vacaville-Anlage fügte 330.000 L Edelstahlkapazität in den Vereinigten Staaten hinzu, erweiterte die geografische Reichweite und reduzierte das Betriebsausfallrisiko.
Digitalisierung bildet das nächste Schlachtfeld. Betreiber integrieren MES, PAT und elektronische Chargenprotokolle, die Echtzeit-Dashboards speisen. Frühe Anwender demonstrieren zweistellige Reduzierungen bei Untersuchungszykluszeiten. Kontinuierliche Fläschckeninspektionssysteme mit automatisierter Bildanalyse senken Falschausschussraten und verbessern die Ausbeute. Strategisches Kapital konzentriert sich nun auf Antikörper-Wirkstoff-Konjugat-Suiten, Abfüllung viraler Vektoren für Zell- und Gentherapien sowie mikrobatch-personalisierte Onkologieprodukte. CDMOs, die End-to-End-Dienstleistungen von Plasmid bis zur fertigen Spritze vermarkten, erzielen Preisaufschläge und längere Take-or-Pay-Vereinbarungen im Markt für Fill-Finish Pharmazeutische Auftragsherstellung.
Der Preiswettbewerb setzt sich in Commodity-Segmenten wie Kleinmolekül-Fläschchen fort, wo regionale Anbieter in Indien und Osteuropa auf Kostenbasis konkurrieren. Umgekehrt weisen Hochbarriere-Produkte Vertragslaufzeiten von 8–12 Jahren auf, was die Auslastung effektiv sichert. Unternehmen, die nicht in Robotik oder Sterilitätssicherungs-Upgrades investieren können, riskieren die Abstufung in den Sekundärlieferantenstatus.
Branchenführer im Bereich Fill-Finish Pharmazeutische Auftragsherstellung
-
Catalent Inc.
-
Lonza Group
-
Vetter Pharma
-
Baxter BioPharma Solutions
-
Samsung Biologics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pharmazeutische Lohnherstellung im Bereich Fill-Finish Unternehmen in diesem Bericht
- Catalent
- Lonza Group
- Vetter Pharma
- Baxter BioPharma Solutions
- Samsung Group
- Fresenius
- Recipharm
- Pfizer CentreOne
- Piramal Group
- Alcami
- AbbVie Contract Manufacturing
- Thermo Fisher Scientific (Patheon)
- Ajinomoto Bio-Pharma Services
- Siegfried Holding
- Jubilant HollisterStier
- Symbiosis Pharmaceutical Services
- West Pharmaceutical Services
- Recro Pharma (Siegfried)
- Wuxi Sterile Fill-Finish
- Burrard Pharmaceuticals
Aktuelle Branchenentwicklungen im Markt für pharmazeutische Lohnherstellung im Fill-Finish-Bereich
- März 2025: LGM Pharma investierte USD 6 Millionen, um die Fill-Finish-Kapazität in den Vereinigten Staaten zu erweitern.
- März 2025: Lonza schloss die Übernahme von Roches Vacaville-Biologika-Anlage für USD 1,2 Milliarden ab und kündigte ein Expansionsprogramm über CHF 500 Millionen an.
- Januar 2025: Samsung Biologics nahm den Betrieb von Anlage 5 auf und fügte 180.000 L Kapazität hinzu, einschließlich KI-gesteuerter vorbeugender Wartung.
- Januar 2025: Purdue University, Eli Lilly und Merck gründeten ein Konsortium zur Beschleunigung der pharmazeutischen Fertigungswissenschaft.
- September 2024: Simtra Biopharma Solutions stellte eine sterile Fill-Finish-Erweiterung im Wert von USD 250 Millionen vor, um der steigenden Outsourcing-Nachfrage zu begegnen.
Markt für pharmazeutische Lohnherstellung im Bereich Fill-Finish Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckungsbereiche
Unsere Studie definiert den Markt für pharmazeutische Lohnherstellung im Bereich Fill-Finish als Umsatz, der von Drittanbieter-CMOs erwirtschaftet wird, die Wirkstoffe – kleine oder große Moleküle – aseptisch in finale Dosierbehälter wie Fläschchen, vorgefüllte Spritzen, Karpulen oder Ampullen abfüllen und diese anschließend versiegeln, etikettieren und für die kommerzielle oder klinische Versorgung verpacken.
Ausschluss aus dem Geltungsbereich: Eigenständige Fill-Finish-Operationen von Originalpräparate- oder Generikaherstellern werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkttyp
- Generikum
- Originalpräparat
- Nach primärem Verpackungsbehälter
- Vorgefüllte Spritzen
- Kartuschen
- Fläschchen
- Sonstige
- Nach Molekül
- Große Moleküle
- Kleine Moleküle
- Nach Betriebsmaßstab
- Klinisch
- Kommerziell
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten Interviews mit Beschaffungsleitern mittelgroßer Biotechnologieunternehmen, Werkleitern multinationaler CDMOs in Nordamerika, Europa und Asien sowie Regulierungsberatern durch, die mit den Überarbeitungen von Annex 1 vertraut sind. Diese Gespräche validierten Auslastungsraten, durchschnittliche Servicepreise und die wachsende Nachfrage nach hochkonzentrierten Biologika und schlossen mehrere Datenlücken, die bei der Schreibtischrecherche aufgetreten waren.
Schreibtischrecherche
Wir begannen damit, die weltweit installierte Basis an Sterilabfülllinien durch öffentliche FDA-Betriebsregistrierungen, EMA-EudraGMDP-Einträge und Branchenverbandslisten wie ISPE und PDA zu kartieren. Staatliche Handelsdaten zu pharmazeutischen Zubereitungen (HS 3004) und Exporteinheitswerte halfen uns, regionale Nachfragepools zu bemessen, während klinische Studienregister Pipeline-Volumina aufzeigten, die ausgelagerte Sterilkapazitäten erfordern. Jahresberichte (10-K) von Unternehmen, aktuelle Pressemitteilungen zu Werksausweitungen sowie Trends bei Form-483-Warnschreiben leiteten unser Verständnis von Kapazitätsengpässen. Kostenpflichtige Informationen von D&B Hoovers und Dow Jones Factiva lieferten uns Umsatzaufteilungen für private CMOs. Diese Liste ist illustrativ; viele weitere seriöse Quellen unterstützten die Datenerhebung und Plausibilitätsprüfungen.
Marktbemessung und Prognose
Wir verwendeten ein Top-down-Modell, das die Ausgaben rekonstruiert, indem es die Nachfrage nach injizierbaren Arzneimitteln, durchschnittliche Abfüllvolumina und die beobachtete Outsourcing-Durchdringung verknüpft. Anschließend haben wir die Gesamtwerte durch selektive Bottom-up-Aggregationen öffentlich gemeldeter CMO-Umsätze bestätigt. Schlüsselvariablen wie die Anzahl der IND-Anträge für Biologika, die Akzeptanz vorgefüllter Spritzen, die globale Impfstoffdosisproduktion, EU-Annex-1-Compliance-Investitionen und Schwankungen der Kapazitätsauslastung fließen in eine multivariate Regression zur Prognose bis 2030 ein. Lücken im Bottom-up-Ansatz, bei denen private CMOs nur begrenzte Angaben machen, wurden durch regionsspezifische Durchschnittsverkaufspreis-mal-Volumen-Stichproben überbrückt, die während der Interviews geteilt wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen eine dreistufige Prüfung: automatisierte Varianzmarkierungen, Peer-Review durch einen leitenden Analysten und einen vierteljährlichen Abgleich mit neuen Anlagenankündigungen oder Preisverschiebungen. Berichte werden alle zwölf Monate aktualisiert, mit schnellen Updates, wenn wesentliche Ereignisse die Basisannahmen verändern.
Warum unsere Ausgangsbasis für die pharmazeutische Lohnherstellung im Bereich Fill-Finish Verlässlichkeit bietet
Veröffentlichte Zahlen weichen häufig voneinander ab, weil Unternehmen Eigenproduktion, Verbrauchsmaterialien oder sogar vollständige Impfstoff-Wertschöpfungsketten mit reinen CMO-Umsätzen vermischen.
Zu den wesentlichen Ursachen für diese Abweichungen zählen die Ausweitung des Geltungsbereichs auf interne Linien, einmalige COVID-bedingte Spitzenvolumina, nicht validierte Methoden zur Durchschnittsverkaufspreisanpassung sowie die Umrechnung zu Kassakursen – während Mordor seinen Basisfall ausschließlich auf ausgelagerte Sterildienstleistungen beschränkt und gewichtete Fünfjahresdurchschnitte für Wechselkurse anwendet.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primäre Ursache der Abweichung |
|---|---|---|
| 6,43 Mrd. USD (2025) | Mordor Intelligence | |
| 19,51 Mrd. USD (2025) | Globale Unternehmensberatung A | Eigenständige Fill-Finish-Operationen und Verpackungsverbrauchsmaterialien eingeschlossen |
| 11,97 Mrd. USD (2024) | Branchenverband B | Basiert auf Versandwerten ohne Filter für Steril-Compliance |
Diese Gegenüberstellungen zeigen, dass Mordors disziplinierte Abgrenzung des Geltungsbereichs und das zweifach validierte Modell Führungskräften eine ausgewogene, transparente Ausgangsbasis liefern, die sich auf klar definierte Variablen und reproduzierbare Schritte zurückverfolgen lässt.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Fill-Finish Pharmazeutische Auftragsherstellung?
Die Marktgröße für Fill-Finish Pharmazeutische Auftragsherstellung beträgt im Jahr 2026 USD 6,83 Milliarden und soll bis 2031 bei einem CAGR von 6,17 % über 2026–2031 auf USD 9,21 Milliarden steigen.
Welche Molekülklasse treibt die stärkste Nachfrage nach Auftrags-Fill-Finish-Dienstleistungen an?
Große Moleküle führen mit einem Marktanteil von 66,35 % im Jahr 2025 und expandieren mit einem CAGR von 14,12 % über 2026–2031 aufgrund anhaltender Biologika- und Antikörper-Wirkstoff-Konjugat-Pipelines.
Warum werden vorgefüllte Spritzen gegenüber Fläschchen bevorzugt?
Vorgefüllte Spritzen erhöhen die Patientensicherheit, minimieren Dosierfehler und optimieren Krankenhausabläufe, was ihnen 2025 einen Umsatzanteil von 48,15 % am Markt sichert.
Welcher CAGR wird für das Outsourcing im klinischen Maßstab erwartet?
Klinische Chargen sollen über 2026–2031 mit einem CAGR von 14,72 % wachsen, da beschleunigte Zulassungspfade Entwicklungszyklen verkürzen und das Outsourcing in frühen Phasen erhöhen.
Wie beeinflusst die Digitalisierung den Wettbewerb unter CDMOs?
Integrierte elektronische Chargenprotokolle und PAT-Systeme verkürzen Freigabezeiten und stärken die regulatorische Compliance, sodass technologisch fortschrittliche CDMOs langfristige Premiumverträge gewinnen.
Welche Region wächst am schnellsten und warum?
Der asiatisch-pazifische Raum verzeichnet über 2026–2031 den höchsten CAGR von 11,08 %, unterstützt durch staatliche Anreize, wachsende Biologika-Pipelines und das Bestreben der Sponsoren, Kapazitätspuffer in mehreren Regionen aufzubauen.