
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 57.61 Milliarden US-Dollar |
| Marktgröße (2026) | 60.32 Milliarden US-Dollar |
| Marktgröße (2031) | 79.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.74 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Pharmamarkts von Mordor Intelligence
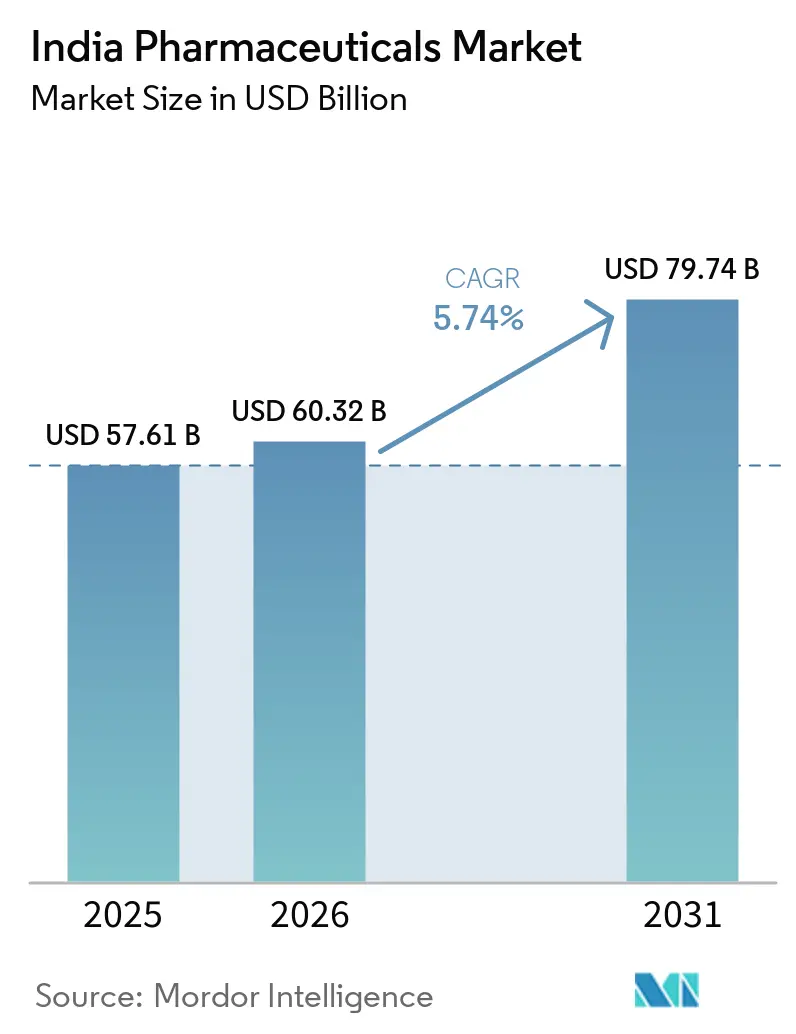
Die Größe des indischen Pharmamarkts wird für 2025 auf 57,61 Milliarden USD, für 2026 auf 60,32 Milliarden USD geschätzt und soll bis 2031 einen Wert von 79,74 Milliarden USD erreichen, was einer CAGR von 5,74 % von 2026 bis 2031 entspricht.
Der indische Pharmamarkt wird durch die hohe Belastung durch chronische Krankheiten, eine alternde Bevölkerung, steigende Gesundheitsausgaben, eine wachsende Krankenversicherungsabdeckung und einen verbesserten Zugang zu Gesundheitsdienstleistungen angetrieben. Staatliche Produktionsanreize stärken weiterhin die inländischen Fertigungsinvestitionen, den Absatz, die Exporte und die Beschäftigung. Diese Faktoren positionieren den Markt so, dass er eine große inländische Behandlungsbasis bedient und gleichzeitig die Fertigungskapazitäten ausbaut und die Produktverfügbarkeit verbessert. Patentabläufe schaffen Wachstumschancen für inländische Hersteller, um kostengünstigere Alternativen einzuführen. Jedoch bleiben die Markteinführungsgeschwindigkeit und etablierte Apothekenbeziehungen entscheidende Wettbewerbsfaktoren. Der indische Pharmamarkt bleibt hochgradig wettbewerbsintensiv, wobei inländische Generikahersteller, multinationale Tochtergesellschaften und auf Biosimilars ausgerichtete Unternehmen in mehreren der gleichen Therapiebereiche konkurrieren.
Wichtigste Erkenntnisse des Berichts
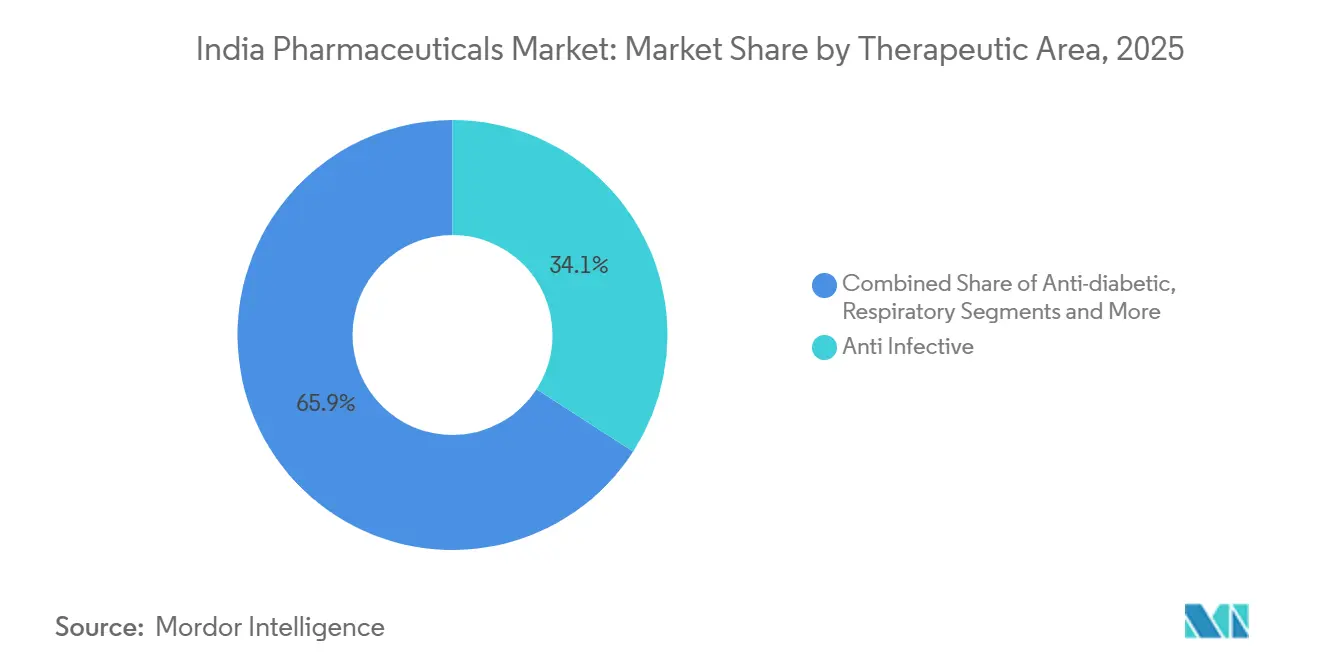
- Nach Therapiebereich hielten Antiinfektiva im Jahr 2025 einen Umsatzanteil von 34,11 %, während für die Onkologie bis 2031 ein CAGR von 8,22 % prognostiziert wird.
- Nach Arzneimitteltyp hielten verschreibungspflichtige Arzneimittel im Jahr 2025 einen Umsatzanteil von 61,26 %, während für rezeptfreie Arzneimittel bis 2031 ein CAGR von 7,24 % prognostiziert wird.
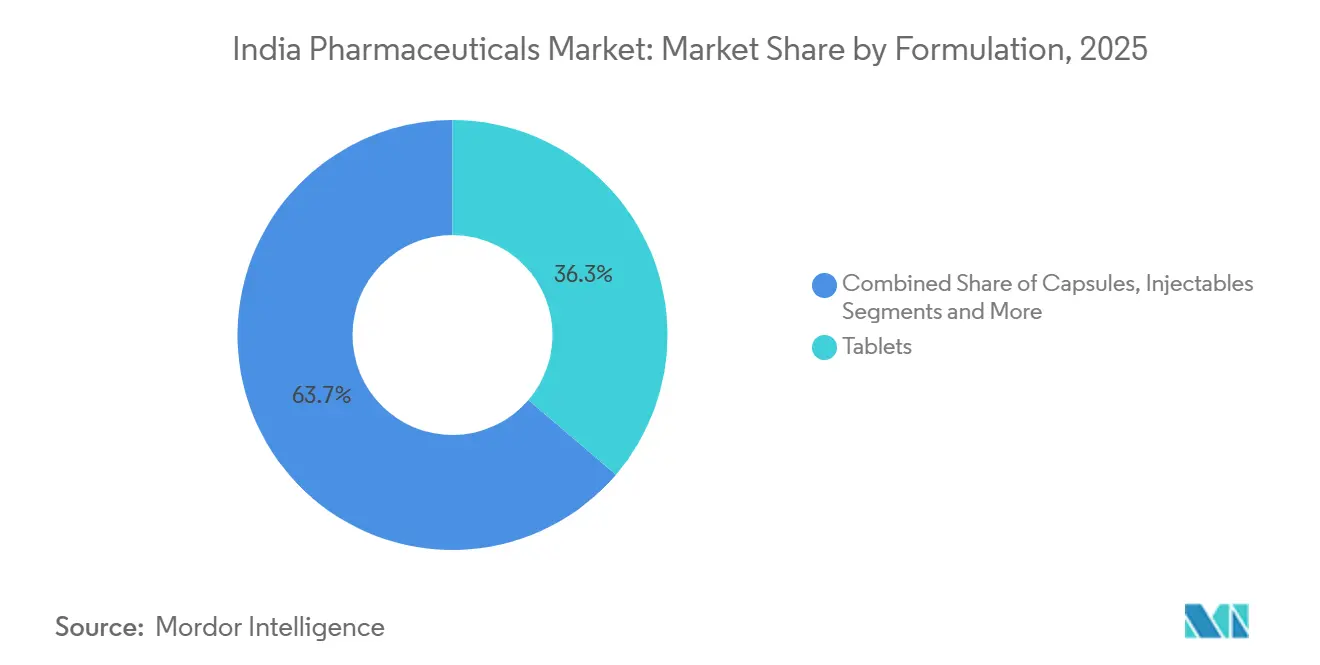
- Nach Darreichungsform hielten Tabletten im Jahr 2025 einen Umsatzanteil von 36,25 %, während für Injektionspräparate bis 2031 ein CAGR von 6,98 % prognostiziert wird.
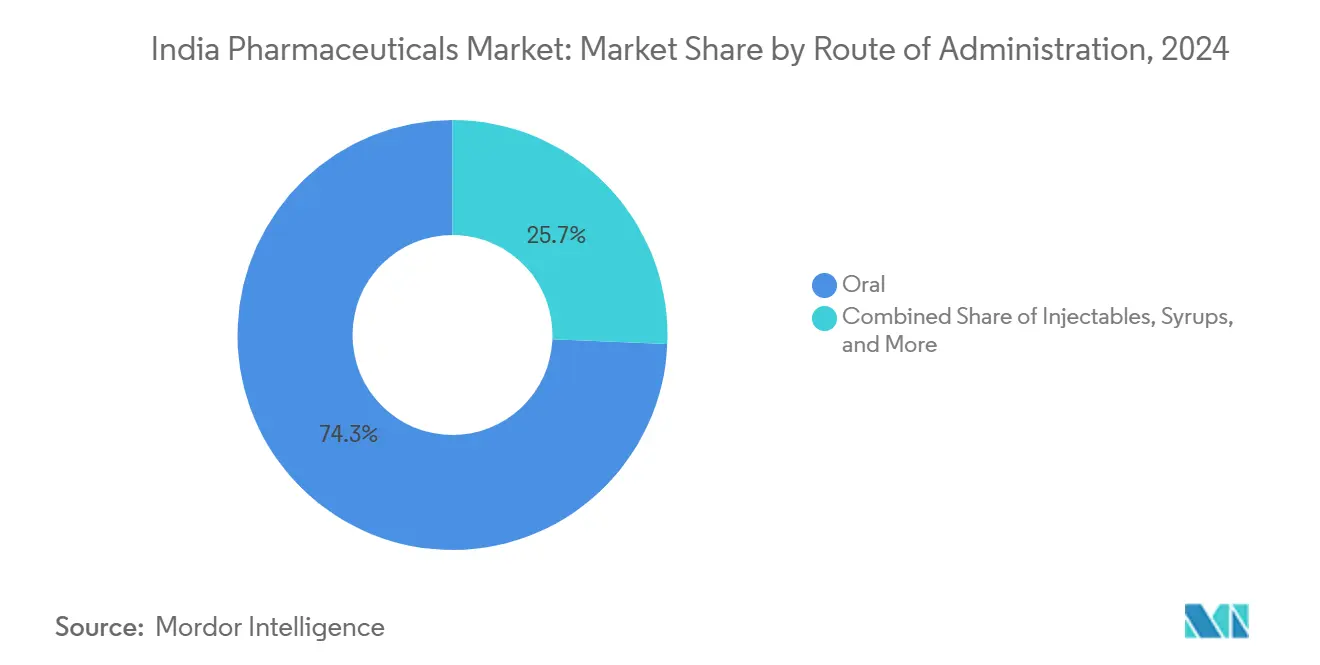
- Nach Verabreichungsweg hielten orale Produkte im Jahr 2025 einen Umsatzanteil von 74,33 %, während für inhalative Produkte bis 2031 ein CAGR von 9,13 % prognostiziert wird.
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2025 einen Umsatzanteil von 64,57 %, während für Online-Apotheken bis 2031 ein CAGR von 9,45 % prognostiziert wird.
- Nach Geografie hielt Westindien im Jahr 2025 einen Umsatzanteil von 32,24 %, während für Südindien bis 2031 ein CAGR von 7,27 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Patentablauf etablierter Blockbuster fördert die Durchdringung mit Generika | +1.10% | Global, mit überproportionalen Gewinnen in inländischen Generika-Zentren (Gujarat, Telangana, Andhra Pradesh) | Mittelfristig (2–4 Jahre) |
| Staatliche PLI-Programme beschleunigen die inländische API- und Formulierungskapazität | +0.80% | National, mit frühen Gewinnen konzentriert in Gujarat, Maharashtra, Andhra Pradesh und Himachal Pradesh | Langfristig (≥ 4 Jahre) |
| Rasch zunehmende Inzidenz chronischer Krankheiten (Diabetes, Herz-Kreislauf-Erkrankungen) weitet die langfristige Nachfrage aus | +1.00% | National; höchste Intensität in Südindien (Tamil Nadu, Kerala) und Westindien (Maharashtra) | Langfristig (≥ 4 Jahre) |
| Leistungsorientierte Ausschreibungen großer Krankenhausgruppen | +0.40% | Metropolen und Städte der Klasse 1 in Nord-, West- und Südindien | Mittelfristig (2–4 Jahre) |
| KI-gestützte Zentren zur Arzneimittelrepurposierung in Hyderabad und Bengaluru | +0.30% | Südindien (Telangana, Karnataka), mit Ausstrahlungseffekten auf den Korridor Mumbai-Pune | Langfristig (≥ 4 Jahre) |
| Aufstieg von phygitalen E-Apotheken-Arzt-Ökosystemen verbessert die Therapietreue | +0.50% | National, mit früher Durchdringung in städtischen Gebieten der Klassen 1 und 2 | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Patentablauf etablierter Blockbuster fördert die Durchdringung mit Generika
Der indische Pharmamarkt ist darauf vorbereitet, von dem Verlust des Patentschutzes etablierter Arzneimittel zu profitieren, was inländischen Unternehmen die Möglichkeit bietet, generische Alternativen einzuführen. Semaglutid wird voraussichtlich im März 2026 in Indien seinen Patentschutz verlieren, woraufhin mehrere inländische Unternehmen kurz darauf generische Versionen einführen wollen. Zydus Lifesciences plant laut Unternehmensangaben die Markteinführung eines einstellbaren, wiederverwendbaren Mehrfachdosis-Pens zum Preis von INR 2.200 pro Monat (USD 26). Das bereitgestellte Material identifiziert Zydus Lifesciences, Sun Pharma, Dr. Reddy's und Mankind Pharma als frühe Teilnehmer an dieser Chance. Unternehmen, die rechtzeitig behördliche Genehmigungen erhalten und zuverlässige Einzelhandelsvertriebsnetze aufbauen, werden wahrscheinlich eine frühe Marktposition einnehmen, bevor der Preiswettbewerb zunimmt. Diese Entwicklung soll den indischen Pharmamarkt unterstützen, indem der Patientenzugang zu generischem Semaglutid erweitert und das Volumenwachstum für lokale Hersteller gefördert wird.
Staatliche PLI-Programme beschleunigen die inländische API- und Formulierungskapazität
Das Produktionsgebundene Anreizprogramm (PLI) stärkt weiterhin die inländische Fertigungskapazität für kritische pharmazeutische Wirkstoffe und Formulierungen. Laut Regierungsinformationen sollen 39 Wirkstoffprojekte, die 28 kritische APIs abdecken, bis Juni 2026 in Betrieb genommen werden. Diese Projekte sind darauf ausgelegt, Kapazitäten für Penicillin-G, Clavulansäure, Rifampicin, Atorvastatin und andere wesentliche Zwischenprodukte aufzubauen. Die Penicillin-G-Anlage von Aurobindo Pharma in der Sonderwirtschaftszone Kakinada hat eine geplante Kapazität von 15.000 MT pro Jahr, unterstützt durch eine Investition von INR 2.270,1 Crore (USD 270 Millionen). Diese Kapazitätserweiterung könnte den indischen Pharmamarkt unterstützen, indem die Versorgungszuverlässigkeit verbessert, die Qualitätskonformität sichergestellt und die exportorientierte Produktion gestärkt wird. Die kommerzielle Rentabilität dieser Investitionen wird jedoch davon abhängen, ob neue Anlagen in der Lage sind, eine nachhaltige Nachfrage über den Ersatz einzelner Importe hinaus zu sichern.
Rasch zunehmende Inzidenz chronischer Krankheiten (Diabetes, Herz-Kreislauf-Erkrankungen) weitet die langfristige Nachfrage aus
Chronische Erkrankungen erzeugen eine anhaltende Nachfrage nach Arzneimitteln zur Behandlung von Diabetes, Herz-Kreislauf-Erkrankungen und damit verbundenen Komplikationen. Regierungsdaten zeigen, dass nicht übertragbare Krankheiten für 56,7 % der Todesfälle in Indien verantwortlich sind, während Herz-Kreislauf-Erkrankungen für fast 31 % verantwortlich sind. Die steigende Prävalenz von Diabetes erhöht weiter den Bedarf an Therapien, die mehrere damit verbundene Erkrankungen behandeln. Patienten mit Diabetes und Bluthochdruck benötigen in der Regel eine Langzeitbehandlung und wiederkehrende Rezepterneuerungen, was eine konsistente Nachfragebasis schafft. Online-Plattformen und Einzelhandelsapotheken unterstützen den Zugang zu diesen Therapien, indem sie rechtzeitige Rezepterneuerungen ermöglichen. Dieser anhaltende Bedarf an der Behandlung chronischer Krankheiten bietet dem indischen Pharmamarkt eine dauerhafte Nachfragebasis für Marken-Generika und Produkte zur Behandlung chronischer Erkrankungen.
Leistungsorientierte Ausschreibungen großer Krankenhausgruppen
Digitale Apothekendienste verbessern den Komfort bei der Nachbestellung für Patienten, die eine wiederkehrende Behandlung benötigen. Tata 1mg, PharmEasy und Apollo 24|7 gehören zu den im bereitgestellten Material identifizierten Betreibern, die integrierte digitale Gesundheits- und Arzneimittellieferökosysteme entwickeln. Ihre Plattformen bieten das Hochladen von Rezepten, Erinnerungen zur Nachbestellung und Lieferung nach Hause, wodurch der Aufwand für den Zugang zu chronischen Medikamenten reduziert wird. Diese Dienste sind besonders relevant in städtischen Gebieten, wo die Einführung digitaler Gesundheitslösungen und die Lieferinfrastruktur weiter fortgeschritten sind. Neben verschreibungspflichtigen Medikamenten unterstützen diese Plattformen auch den Kauf von rezeptfreien Wellness- und Selbstfürsorgeprodukten. Infolgedessen könnten Online-Kanäle im indischen Pharmamarkt schneller wachsen als traditionelle Abgabekanäle, während Einzelhandelsapotheken für die sofortige Erfüllung weiterhin entscheidend bleiben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Häufige Einzelhandelspreisdeckel im Rahmen von NLEM-Revisionen drücken die Margen | -0.70% | National, mit stärkerer Exposition in den umsatzstarken Kategorien Antiinfektiva, Herz-Kreislauf und Antidiabetika | Kurzfristig (≤ 2 Jahre) |
| Compliance-Lücken bei revidierten Schedule-M-cGMP-Audits | -0.50% | National, mit stärkerer Exposition für MSME-Cluster in Himachal Pradesh, Uttarakhand und Uttar Pradesh | Mittelfristig (2–4 Jahre) |
| Verzögerung beim Patentverknüpfungssystem behindert die Einführung innovativer Arzneimittel | -0.40% | National, mit dem stärksten Effekt auf Innovatorunternehmen, Spezialtherapien und Markteinführungen patentierter Arzneimittel | Mittelfristig (2–4 Jahre) |
| Reduzierte Optionalität bei chinesischen Zwischenprodukten nach COVID treibt Kostenschwankungen | -0.60% | National, mit höherer Exposition bei API-abhängigen Generikaherstellern und Formulierungsproduzenten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Häufige Einzelhandelspreisdeckel im Rahmen von NLEM-Revisionen drücken die Margen
Preisregulierungen schränken weiterhin die Margen bei geplanten Arzneimitteln ein, insbesondere in umsatzstarken Therapiebereichen. Mit Wirkung zum 1. April 2025 hat die Nationale Pharmazeutische Preisbehörde (NPPA) die Höchstpreise für 906 geplante Formulierungen und 14 intravenöse Formulierungen revidiert[1]. Regierungsinformationen hoben auch eine WPI-gebundene Anpassung von 1,7 % und Patienteneinsparungen im Zusammenhang mit der früheren NLEM-Revision 2022 hervor. Darüber hinaus können Höchstpreisentscheidungen Arzneimittel betreffen, die außerhalb des jährlichen Anpassungszyklus hinzugefügt oder revidiert wurden. Infolgedessen müssen Hersteller mit erheblicher Exposition gegenüber geplanten Produkten möglicherweise ihre Portfolios an nicht geplanten und differenzierten Formulierungen erweitern, um die Rentabilität zu sichern. Obwohl diese Maßnahmen die Erschwinglichkeit für Patienten verbessern, schränken sie weiterhin die Umsatzrealisierung im indischen Pharmamarkt ein.
Compliance-Lücken bei revidierten Schedule-M-cGMP-Audits
Revidierte Schedule-M-Anforderungen erhöhen die Qualitätsstandards, die pharmazeutische Fertigungsanlagen erfüllen müssen. Das Bundesministerium für Gesundheit und Familienfürsorge hat die revidierten Anforderungen im Dezember 2023 bekannt gegeben und separate Umsetzungszeitpläne für große Hersteller und förderfähige KMU festgelegt[2]. Die Einhaltung der Vorschriften ist besonders wichtig für Anlagen, die eine hohe Nachfrage nach Generika unterstützen. Hersteller, die Anlagenaufrüstungen benötigen, können zusätzliche Investitionsausgaben verursachen und während des Übergangs mit betrieblichen Herausforderungen konfrontiert sein. Risikobasierte Inspektionen betonen weiter die Notwendigkeit robuster dokumentierter Qualitätssysteme und rechtzeitiger Korrekturmaßnahmen zur Aufrechterhaltung des Betriebs. Der indische Pharmamarkt könnte mit lokalen Versorgungsengpässen konfrontiert sein, wenn nicht konforme Anlagen vorübergehend nicht in der Lage sind, wesentliche Produkte herzustellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Therapiebereich:
Antiinfektiva-Volumen und Onkologie-WachstumAntiinfektiva werden voraussichtlich im Jahr 2025 einen Anteil von 34,11 % am indischen Pharmamarkt ausmachen, unterstützt durch eine anhaltende Nachfrage nach häufig abgegebenen Arzneimitteln. Die anhaltende Belastung durch Infektionskrankheiten und das hohe Volumen an Rezepten, die über Gemeinschaftsapotheken eingelöst werden, untermauern die führende Position des Segments. Herz-Kreislauf- und Antidiabetika stellen ebenfalls wichtige Therapiebereiche dar, da chronische Erkrankungen eine kontinuierliche Behandlung erfordern. Gastrointestinale Arzneimittel und Schmerzmittel erzeugen häufige Käufe über Einzel- und Online-Kanäle. Atemwegsbehandlungen gewinnen an Relevanz, da Inhalationsprodukte zunehmend Aufmerksamkeit erhalten, was die Verschreibungsbasis des indischen Pharmamarkts weiter ausbaut.
Für die Onkologie wird bis 2031 ein CAGR von 8,22 % prognostiziert, was sie zum am schnellsten wachsenden Therapiebereich in der Analyse macht. Eine größere Verfügbarkeit von Biosimilars, Spezialbehandlungen und die zunehmende Einführung der Präzisionsmedizin sollen dieses Wachstum unterstützen. Dr. Reddy's wird voraussichtlich im September 2026 NIVORZ, ein vom DCGI für 12 Krebsindikationen zugelassenes Nivolumab-Biosimilar, einführen [3]. Cipla wird voraussichtlich auch im August 2026 eine Lizenz- und Liefervereinbarung für TQB2102, ein bispezifisches HER2-Antikörper-Wirkstoff-Konjugat, abschließen. Diese Entwicklungen unterstreichen die wachsende strategische Bedeutung von Biologika und Antikörper-Wirkstoff-Konjugaten im inländischen Onkologiewettbewerb und könnten Hersteller ohne Biologika-Fähigkeiten in einen Wettbewerbsnachteil bringen.



Nach Arzneimitteltyp:
Verschreibungsumfang und Expansion rezeptfreier ArzneimittelVerschreibungspflichtige Arzneimittel machten im Jahr 2025 61,26 % des Umsatzes nach Arzneimitteltyp aus, unterstützt durch eine breite Basis an Generika und ein kleineres Portfolio an patentierten und Spezialtherapien. Multinationale Unternehmen treiben die Nachfrage nach ausgewählten Markentherapien durch gezielte Zusammenarbeit mit medizinischen Fachleuten und Krankenhäusern an, während inländische Unternehmen etablierte Verschreibungsmarken nutzen, um die Bekanntheit bei Ärzten und Apotheken aufrechtzuerhalten. Behandlungen chronischer Erkrankungen unterstützen weiter die Rezeptabgabe, da regulierte Arzneimittel für die Patientenbehandlung im indischen Pharmamarkt wesentlich bleiben.
Für rezeptfreie Arzneimittel wird bis 2031 ein CAGR von 7,24 % prognostiziert, angetrieben durch wachsende Chancen in organisierten Einzelhandelsapotheken und digitalen Plattformen. Einzelhandelsapotheken können Wellness- und Selbstfürsorgeprodukte an bestehende Kunden verkaufen, während digitale Plattformen Pakete anbieten können, die Nahrungsergänzungsmittel und Produkte für Wiederholungskäufe kombinieren. Das bereitgestellte Material verknüpfte diesen Trend mit höheren durchschnittlichen Bestellwerten in ausgewählten Wellness-Kategorien. Der Patentablauf von Semaglutid soll auch eine Selbstzahler-Chance schaffen und die Konvergenz von verbrauchergesteuerten Käufen und traditionellen Apothekenverkäufen erhöhen.
Nach Darreichungsform:
Führungsposition von Tabletten und Wachstum bei InjektionspräparatenTabletten machten im Jahr 2025 36,25 % des Formulierungsumsatzes aus, unterstützt durch ihre Kosteneffizienz, Produktstabilität und weit verbreitete Bekanntheit bei Patienten und Apotheken. Sie bleiben die bevorzugte Darreichungsform für Antiinfektiva-, Herz-Kreislauf-, Antidiabetika- und Schmerztherapien. Kapseln bedienen ausgewählte Premium- und Nahrungsergänzungsmittelsegmente, während Sirupe und Suspensionen weiterhin eine wichtige Rolle bei der pädiatrischen Dosierung spielen. Andere Darreichungsformen umfassen neuere Verabreichungsformate, die auf spezifische Patientenbedürfnisse ausgerichtet sind; Tabletten behalten jedoch eine führende Position im indischen Pharmamarkt.
Für Injektionspräparate wird bis 2031 ein CAGR von 6,98 % prognostiziert, angetrieben durch die steigende Nachfrage nach onkologischen Biologika, Biosimilar-Infusionen und im Krankenhaus verabreichten Behandlungen. Dr. Reddy's Aurigene schloss eine langfristige Fertigungs- und Liefervereinbarung mit einem globalen Pharmaunternehmen für jährliche Volumina von 18 Millionen Einheiten ab, die sich hauptsächlich auf Injektionsprodukte konzentriert. Solche Vereinbarungen ermöglichen es Herstellern, komplexe Produktionsfähigkeiten zu stärken und gleichzeitig das kommerzielle Risiko zu teilen. Steigende Krankenhausauslastung und Biosimilar-Zulassungen sollen die Injektionskapazität erweitern und den Formulierungsmix in Richtung hochwertiger Therapien verschieben.

Nach Verabreichungsweg:
Führungsposition oraler Produkte und Nachfrage nach InhalationsproduktenOrale Produkte werden voraussichtlich im Jahr 2025 einen Umsatzanteil von 74,33 % ausmachen, unterstützt durch die weit verbreitete Verwendung von Tabletten und Kapseln zur Behandlung häufiger akuter und chronischer Erkrankungen. Die Bekanntheit bei Patienten und die Ausrichtung auf etablierte Abgabepraktiken in Einzelhandelsapotheken unterstützen ihre Einführung weiter. Antiinfektiva-, Antidiabetika- und Herz-Kreislauf-Therapien tragen erheblich zu den Volumina oraler Produkte bei. Obwohl parenterale Produkte für die stationäre Versorgung und komplexe Spezialtherapien wesentlich bleiben, bilden orale Arzneimittel weiterhin die Volumenbasis des indischen Pharmamarkts.
Für inhalative Produkte wird bis 2031 ein CAGR von 9,13 % prognostiziert, angetrieben durch den zunehmenden Fokus auf die Behandlung von Asthma und chronisch obstruktiver Lungenerkrankung (COPD). Ciplas Rotahaler-Plattform stärkt ihre etablierte Position im inländischen Inhalationstherapiesegment. Zydus wird voraussichtlich im August 2026 REVAHALE einführen, eine einmal täglich vernebelte Behandlung mit einem langwirksamen Muskarin-Antagonisten (LAMA) für COPD. Geräte-differenzierte Produkte können die Bedürfnisse von Patienten ansprechen, die Standard-Inhalatoren nicht effektiv nutzen können, während klinische Leitlinien die breitere Einführung von Inhalationstherapien unterstützen können.
Nach Vertriebskanal:
Reichweite des Einzelhandels und Online-WachstumEinzelhandelsapotheken werden voraussichtlich im Jahr 2025 einen Umsatzanteil von 64,57 % im Vertriebskanal ausmachen, unterstützt durch ihre Nähe zu Kliniken, Krankenhäusern und Wohngebieten. Diese Zugänglichkeit ermöglicht es Patienten, Rezepte einzulösen und rezeptfreie Produkte beim gleichen Besuch zu kaufen. Krankenhausapotheken spielen weiterhin eine entscheidende Rolle bei der stationären Versorgung, Onkologie und anderen Spezialtherapien. Einzelhandelsgeschäfte bleiben auch ein wichtiger Patientenzugangskanal, insbesondere für Verbraucher, die pharmazeutische Beratung suchen, was ihre Position als primären Vertriebsweg im indischen Pharmamarkt stärkt.
Für Online-Apotheken wird bis 2031 ein CAGR von 9,45 % prognostiziert, angetrieben durch digitale Rezeptverarbeitung und Lieferdienste an die Haustür, die den Arzneimittelzugang für Wiederholungsnutzer verbessern. Tata 1mg, PharmEasy und Apollo 24|7 haben integrierte Plattformen eingerichtet, die Beratungen, Rezeptverwaltung und Arzneimittelabgabe anbieten. Darüber hinaus können Quick-Commerce-Dienste bequeme Käufe von rezeptfreien und Wellness-Produkten ermöglichen. Vorbehaltlich regulatorischer Klarheit und sicherer Rezeptprozesse können diese Plattformen komfortgetriebene Verbraucherkäufe von der standardmäßigen Rezepterfüllung unterscheiden.
Geografische Analyse
Westindien machte im Jahr 2025 32,24 % des Marktanteils am indischen Pharmamarkt aus, unterstützt durch sein etabliertes Fertigungs- und Exportökosystem. Gujarat unterhält eine starke API- und chemische Synthesebasis an Standorten wie Ankleshwar und Vadodara, während der Korridor Mumbai-Pune in Maharashtra Forschungsaktivitäten, Unternehmenszentralen und Fertigungskapazitäten integriert. Staatliche Investitionsunterstützung hat pharmazeutische Projekte in diesen westlichen Bundesstaaten weiter gestärkt. Gut entwickelte Exportlogistik verbindet auch regionale Fertigungsanlagen mit Märkten in Afrika, Lateinamerika und ASEAN-Ländern und unterstützt sowohl die inländische Pharmaversorgung als auch Überseelieferungen.
Südindien wird voraussichtlich bis 2031 mit einem CAGR von 7,27 % wachsen, angetrieben durch den Ausbau der Fertigungskapazitäten und eine steigende Behandlungsnachfrage. Telangana unterstützt pharmazeutische Forschung und Fertigung durch das Hyderabad-Ökosystem, während Andhra Pradesh die Kapazität zur Herstellung von Wirkstoffen ausbaut und Karnataka weiterhin Biosimilar-Investitionen anzieht. Ein höherer Bedarf an chronischer Versorgung in bestimmten südlichen Bundesstaaten, wie im bereitgestellten Material identifiziert, könnte den Arzneimittelverbrauch weiter unterstützen. Die technische Belegschaft und das etablierte Life-Sciences-Ökosystem der Region ermöglichen es Unternehmen auch, komplexe Produkte zu entwickeln, was die Wachstumsaussichten stärkt.
Nordindien hielt laut dem bereitgestellten Entwurf im Jahr 2025 einen geschätzten Umsatzanteil von 26 %, unterstützt durch Pharmaausgaben, institutionelle Beschaffung und rezeptfreie Wellness-Nachfrage in Delhi-NCR. Uttarakhand und Himachal Pradesh unterhalten ebenfalls eine beträchtliche MSME-Formulierungsfertigungsbasis, obwohl die Bereitschaft zur Schedule-M-Compliance für diese Cluster wichtig bleibt. Ost- und Nordostindien repräsentierten den kleinsten regionalen Beitrag im bereitgestellten Material. Odisha und Westbengalen bauen jedoch die pharmazeutische MSME-Kapazität aus und stärken die Logistikanbindung. In allen Regionen regelt die nationale Regulierungsaufsicht weiterhin Produktzulassungen und Compliance.
Wettbewerbslandschaft
Marktkonzentration
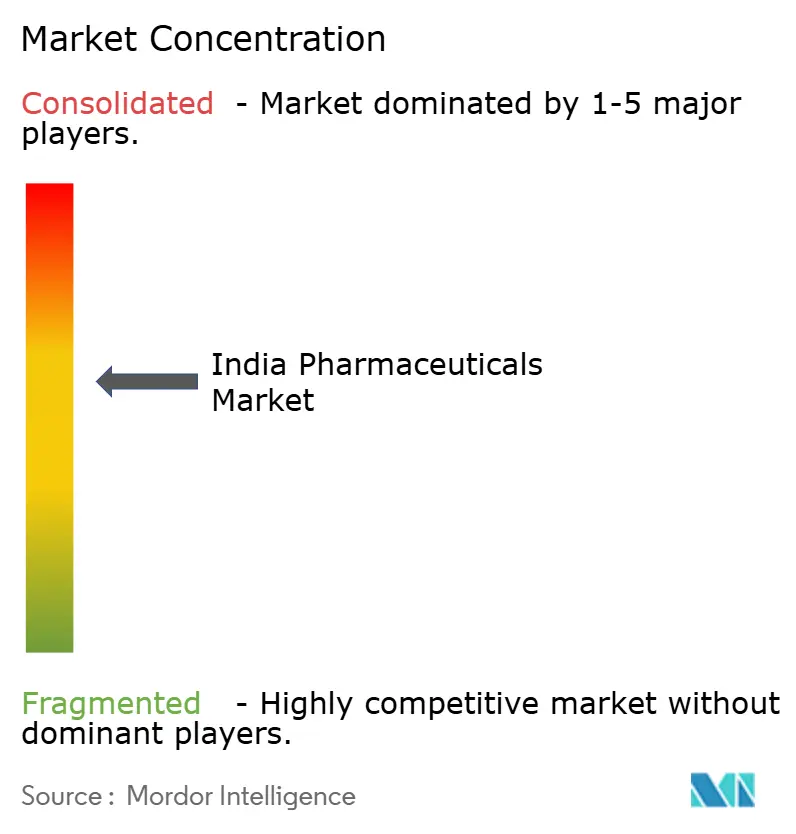
Der indische Pharmamarkt ist mäßig fragmentiert, wobei inländische Hersteller und multinationale Tochtergesellschaften in verschiedenen Therapiebereichen konkurrieren. Sun Pharma, Cipla, Dr. Reddy's, Lupin, Zydus Lifesciences und Aurobindo sind in inländischen Formulierungen, Generika und ausgewählten Spezialkategorien stark vertreten. Abbott, GSK India, Pfizer India, Sanofi India und Novartis India konkurrieren in Marken- und Spezialsegmenten. Diese Wettbewerbslandschaft hält den Preisdruck bei Generika aufrecht und schafft gleichzeitig Differenzierungsmöglichkeiten durch Produktportfolios und Fähigkeiten. Biosimilars, komplexe Injektionspräparate und Atemwegsgeräte sind Schlüsselbereiche, in denen klinisches Fachwissen und Fertigungskapazitäten die Wettbewerbspositionierung unterstützen können. Das bereitgestellte Material identifiziert kein einzelnes Unternehmen als marktbeherrschend.
Die geplante Übernahme von Organon durch Sun Pharma würde seine Präsenz in der Frauengesundheit und bei Biosimilars ausbauen. Der bereitgestellte Entwurf besagt, dass die Organon-Aktionäre der geplanten Fusion im Juli 2026 zugestimmt haben. Er gibt auch an, dass Innovative Medicines im Geschäftsjahr 2025–26 22 % des konsolidierten Umsatzes von Sun Pharma ausmachte. Diese Entwicklungen unterstreichen die Strategie von Sun Pharma, über volumengetriebene inländische Generika hinaus zu diversifizieren und ein breiteres Spezial- und globales Portfolio aufzubauen. Wettbewerber könnten durch gezielte Lizenzvereinbarungen, Einführungen von Spezialprodukten und erhöhte Investitionen in Biosimilars reagieren.
Biocon Biologics erweitert weiterhin sein Multi-Markt-Biosimilar-Portfolio durch behördliche Zulassungen. Das bereitgestellte Material besagt, dass das Unternehmen im September 2026 eine positive CHMP-Stellungnahme der Europäischen Arzneimittelagentur für Pebrilzo, sein Pertuzumab-Biosimilar, erhalten hat. Frühere Zulassungen für Denosumab-Biosimilars haben seine Fähigkeiten in regulierten Märkten weiter gestärkt. Parallel dazu haben Dr. Reddy's und Cipla Initiativen in der Immuno-Onkologie und bei Antikörper-Wirkstoff-Konjugaten vorangetrieben. Diese Entwicklungen deuten auf einen zunehmenden Wettbewerb in Biologika und der Spezialversorgung hin. Unternehmen, die sich hauptsächlich auf etablierte orale Generika stützen, könnten in schneller wachsenden Spezialkategorien begrenzte Wachstumschancen haben.
Marktführer der indischen Pharmaindustrie
-
Sun Pharmaceutical Industries Limited
-
Cipla Pharmaceuticals
-
Dr. Reddy's Laboratories
-
Torrent Pharmaceuticals
-
Cipla Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Pharmazeutischer Markt Unternehmen in diesem Bericht
- Abbott Laboratories
- Alkem Laboratories
- Aurobindo Pharma
- Biocon
- Cipla
- Dr. Reddy’s Laboratories
- Glenmark Pharmaceuticals
- GSK India
- Intas Pharmaceuticals
- Johnson & Johnson Pvt. Ltd. (Janssen)
- Lupin
- Mankind Pharma
- Novartis India
- Pfizer India
- Sanofi India
- Sun Pharmaceuticals Industries
- Torrent Pharmaceuticals
- Zydus Lifesciences
Lesen Sie die Analyse der Indischer Pharmazeutischer Markt-Unternehmen
Neueste Industrielle Entwicklungen in Indischer Pharmazeutischer Markt
- September 2026: Dr. Reddy's Laboratories führte NIVORZ® (Nivolumab-Biosimilar) ein, sein erstes Biosimilar-Immuno-Onkologie-Produkt in Indien, das vom DCGI für 12 Krebsindikationen zugelassen wurde. Das Arzneimittel wurde vollständig in Dr. Reddy's Biologika-Anlage in Bachupally, Hyderabad, hergestellt. Es zielte auf den inländischen Immuno-Onkologie-Markt ab, den das bereitgestellte Material auf INR 3.900 Crore oder USD 464 Millionen im Jahr 2025 schätzte. Die Markteinführung sollte die Erschwinglichkeit der Checkpoint-Inhibitor-Therapie verbessern.
- September 2026: Sun Pharma und LIB Therapeutics gaben eine exklusive globale Lizenzvereinbarung bekannt, die die Vereinigten Staaten und China ausschließt, für Lerodalcibep, einen einmal monatlich verabreichten PCSK9-Inhibitor. Das bereitgestellte Material besagte, dass das Produkt am 21. September 2026 die EU-Marktzulassung erhielt. Die Vereinbarung gibt Sun Pharma Zugang zum Produkt außerhalb der Vereinigten Staaten und Chinas. Sie unterstützt auch das Portfolio für Innovative Medicines des Unternehmens über die Dermatologie hinaus.
- September 2026: Biocon Biologics erhielt eine positive CHMP-Stellungnahme der Europäischen Arzneimittelagentur für Pebrilzo, sein Pertuzumab-Biosimilar für HER2-positiven Brustkrebs. Das bereitgestellte Material beschrieb diese Stellungnahme als Unterstützung für eine zukünftige Einreichung in Indien für das Molekül. Der regulatorische Schritt ergänzt die Arbeit von Biocon Biologics bei Onkologie-Biosimilars.
- August 2026: Cipla schloss eine exklusive Lizenz- und Liefervereinbarung mit der Tochtergesellschaft CTTQ von Sino Biopharmaceutical für TQB2102, auch bekannt als Rolditamig Deuderuxtecan. Die Vereinbarung umfasst Indien, Südafrika und 5 weitere Schwellenmärkte. Das bereitgestellte Material identifizierte HER2-niedrigen Brustkrebs als erste Indikation. Die Transaktion fördert Ciplas Arbeit bei Antikörper-Wirkstoff-Konjugaten und in der Onkologie.
Indischer Pharmazeutischer Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie betrachtet den indischen Pharmazeutischen Markt als alle Arzneimittel für den menschlichen Gebrauch, verschreibungspflichtig und rezeptfrei, ob niedermolekular, biologisch oder als Impfstoff, die in Fertigdarreichungsform in Indien hergestellt oder importiert und kommerziell vertrieben werden. Exporte von Wirkstoffen, Medizinprodukte, Tierarzneimittel und Nahrungsergänzungsmittel liegen außerhalb dieses Rahmens.
Ausschlüsse aus dem Geltungsbereich: Vorleistungen wie Bulk-Wirkstoffe, Diagnostika und Medizinprodukte werden nicht in den Marktwert einbezogen, um Doppelzählungen zu vermeiden.
Segmentierungsübersicht
- Nach Therapiebereich
- Antiinfektiva
- Herz-Kreislauf
- Antidiabetika
- Atemwege
- Onkologie
- Magen-Darm
- Schmerzmittel und Analgetika
- Sonstige
- Nach Arzneimitteltyp
- Verschreibungspflichtige Arzneimittel
- Patentierte Arzneimittel
- Generika
- Rezeptfreie Arzneimittel
- Verschreibungspflichtige Arzneimittel
- Nach Darreichungsform
- Tabletten
- Kapseln
- Injektionspräparate
- Sirupe und Suspensionen
- Sonstige
- Nach Verabreichungsweg
- Oral
- Inhalativ
- Parenteral
- Sonstige
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Nach Region
- Nordindien
- Westindien
- Südindien
- Ost- und Nordostindien
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten Interviews mit Beschaffungsleitern von Krankenhausgruppen, leitenden Marketingmanagern führender Generikahersteller, Kategorieverantwortlichen für E-Apotheken sowie Regulierungsbehörden in vier Regionen durch. Geführte Gespräche verifizierten Kanalaufschläge, Therapiedurchdringung und erwartete politische Entwicklungen, während kurze Umfragen bei Einzelhandelsapothekern die Lagerhaltungsmuster in Städten der Tier-2- und Tier-3-Kategorie erfassten. Erkenntnisse aus diesen Interaktionen schlossen Datenlücken und prägten die in unserem Prognosemodell verankerten Annahmen.
Schreibtischrecherche
Zunächst wurde der Nachfragepool anhand frei verfügbarer erstklassiger Quellen kartiert, darunter die jährlichen Produktionstabellen des Ministeriums für Chemikalien und Düngemittel, die Volkswirtschaftlichen Gesamtrechnungen des MOSPI, die Zulassungsprotokolle der CDSCO sowie die Exportstatistiken der Generaldirektion für Handels- und Gewerbeinformationen, ergänzt durch Verbandsjahrbücher von IDMA und Pharmexcil. Unternehmenseinreichungen, Investorenpräsentationen, seriöse Wirtschaftspresse und wissenschaftliche Fachzeitschriften lieferten Preisspannen, Therapiemix und Kanaleinblicke. Abonnementdatensätze, darunter D&B Hoovers für Herstellerfinanzdaten und Dow Jones Factiva für Transaktionsnachrichten, halfen bei der Gegenprüfung von Volumina und der Identifizierung ungewöhnlicher Schwankungen. Diese Referenzen sind illustrativ und nicht erschöpfend; viele weitere Unterlagen wurden zur Klärung und Validierung herangezogen.
Marktgrößenbestimmung und Prognose
Ein Top-down-Ansatz wandelt nationale Arzneimittelumsätze, Rechnungen und Handelsdaten in den Ab-Hersteller-Wert um, der anschließend durch selektive Bottom-up-Prüfungen abgesichert wird, beispielsweise durch den Stichproben-Durchschnittsverkaufspreis multipliziert mit den geprüften Werksversandmengen führender Unternehmen. Zu den wesentlichen Modellvariablen zählen die Anzahl der Verschreibungen für chronische Therapien, durchschnittliche Einzelhandelsaufschläge, Neueröffnungen von Jan-Aushadhi-Verkaufsstellen, der Importanteil hochwertiger Biologika, die Kapazitätsauslastung in Formulierungsanlagen sowie INR-USD-Wechselkursentwicklungen. Eine multivariate Regression verknüpft diese Variablen mit den Jahresumsätzen, während Szenarioanalysen politische Schocks wie Preisdeckelanpassungen berücksichtigen. Datenlücken bei kleineren privaten Marktteilnehmern werden durch Peer-Margenproxys und Kapazitätsheuristiken geschlossen, bevor die abschließende Triangulation erfolgt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen eine zweistufige Analysten-Überprüfung, die Anomalien gegenüber historischen Zeitreihen, IQVIA-Quartalspanels und Unternehmensausblicken kennzeichnet. Eine Aktualisierung erfolgt alle zwölf Monate; bei wesentlichen Ereignissen wie GST-Satzänderungen oder größeren Rückrufen werden Zwischenaktualisierungen ausgelöst. Vor der Veröffentlichung wird eine abschließende Plausibilitätsprüfung durchgeführt, um sicherzustellen, dass die Kunden die aktuellste Einschätzung erhalten.
Warum unsere Analyse des indischen Pharmazeutischen Marktes – Bericht zu Branchenwachstum, Marktgröße und Prognose – als zuverlässige Grundlage gilt
Veröffentlichte Schätzungen weichen häufig voneinander ab, da Herausgeber unterschiedliche Abgrenzungen, Preisannahmen und Aktualisierungsrhythmen wählen. Modellgrenzen – ob Tierarzneimittel, Bulk-Wirkstoffe oder Handelsspannen einbezogen werden – können die Gesamtwerte um mehrere Milliarden verschieben.
Wesentliche Treiber dieser Diskrepanzen sind (i) die Einbeziehung des verarbeitenden Mehrwerts gegenüber Ab-Werk-Umsätzen, (ii) die Behandlung von Krankenhausbeschaffungsrabatten, (iii) die Währungsumrechnungsdaten sowie (iv) der Aktualisierungsrhythmus, der aktuelle NLEM-Preisobergrenzen möglicherweise nicht berücksichtigt. Mordors klar definierter Fertigdarreichungsrahmen, die jährliche Aktualisierung und der duale Validierungsprozess begrenzen diese Verzerrungen.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Treiber der Diskrepanz |
|---|---|---|
| 57,61 Milliarden USD (2025) | Mordor Intelligence | - |
| 39,82 Milliarden USD (2024) | Globales Beratungsunternehmen A | Schließt OTC- und Impfstoffumsätze aus; verwendet den Wechselkurs des Geschäftsjahres 2022 |
| 53,29 Milliarden USD (2025) | Regionales Beratungsunternehmen B | Lässt Handelsspannen und nicht verrechnete Krankenhausrabatte außer Acht |
| 61,36 Milliarden USD (2024) | Branchenverband C | Vermischt Bulk-Wirkstoffexporte mit inländischen Formulierungen |
Kurz gesagt bieten unsere disziplinierte Abgrenzungswahl, variablenspezifische Gegenprüfungen und ein transparenter Aktualisierungszyklus Entscheidungsträgern eine ausgewogene, reproduzierbare Grundlage, auf die sie für die strategische Planung vertrauen können.
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den indischen Pharmamarkt?
Der indische Pharmamarkt wird voraussichtlich bis 2031 79,74 Milliarden USD erreichen und ab 2026 mit einem CAGR von 5,74 % wachsen.
Welcher Therapiebereich wächst in Indien am schnellsten?
Für die Onkologie wird bis 2031 ein CAGR von 8,22 % prognostiziert, unterstützt durch Biosimilars und die Einführung von Spezialbehandlungen.
Welcher Arzneimittelvertriebskanal wächst am schnellsten?
Für Online-Apotheken wird bis 2031 ein CAGR von 9,45 % prognostiziert, unterstützt durch Nachbestelldienste und Lieferung nach Hause.
Was ist der größte Verabreichungsweg für Arzneimittel in Indien?
Orale Produkte hielten im Jahr 2025 einen Umsatzanteil von 74,33 %, unterstützt durch die weit verbreitete Verwendung bei akuten und chronischen Erkrankungen.
Welche Region führt den Pharmaumsatz in Indien an?
Westindien hielt im Jahr 2025 einen Umsatzanteil von 32,24 %, unterstützt durch Fertigungscluster in Gujarat und Maharashtra.
Was ist die größte regulatorische Herausforderung für Hersteller?
Preiskontrollen im Rahmen des NLEM und die Einhaltung der revidierten Schedule-M-Anforderungen können die Margen unter Druck setzen und den Betriebsaufwand erhöhen.