
Größe und Marktanteil des Marktes für Auftragsforschungs- und Auftragsfertigungsorganisationen für Zell- und Gentherapie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
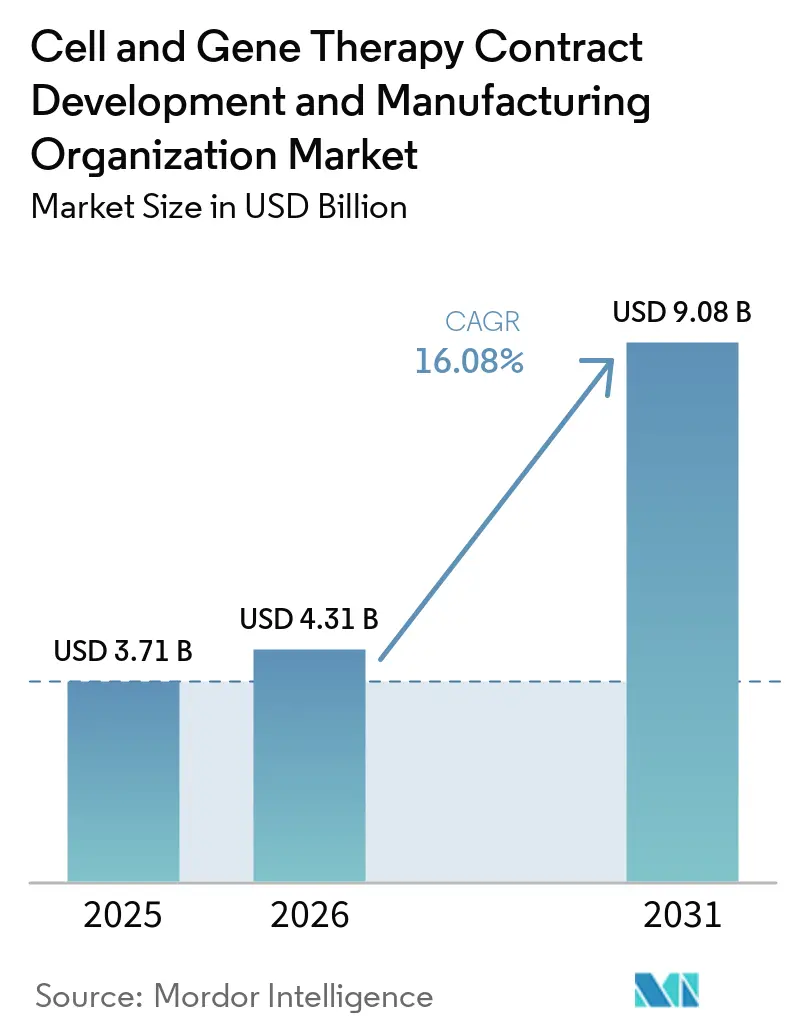
| Marktgröße (2026) | 4.31 Milliarden US-Dollar |
| Marktgröße (2031) | 9.08 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
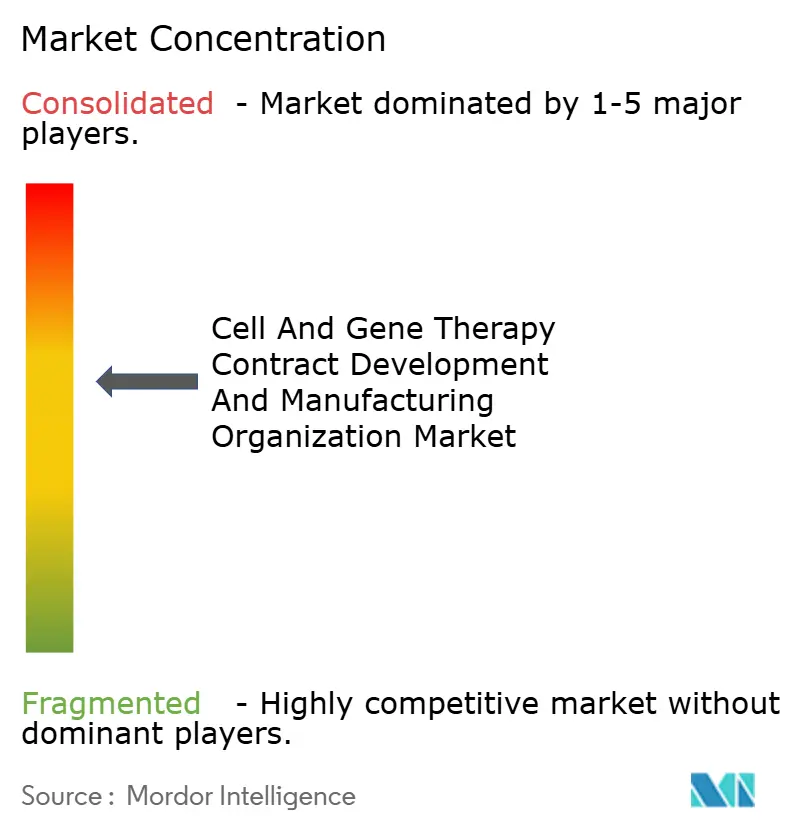
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Auftragsforschungs- und Auftragsfertigungsorganisationen für Zell- und Gentherapie von Mordor Intelligence
Die Marktgröße des Zell- und Gentherapie-Auftragsforschungs- und Auftragsfertigungsorganisations-Marktes wird im Jahr 2025 auf 3,71 Milliarden USD bewertet. Es wird erwartet, dass der Zell- und Gentherapie-Auftragsforschungs- und Auftragsfertigungsorganisations-Markt von 3,71 Milliarden USD im Jahr 2025 auf 4,31 Milliarden USD im Jahr 2026 wächst und bis 2031 einen Wert von 9,08 Milliarden USD bei einer CAGR von 16,08 % über den Zeitraum 2026–2031 erreichen wird. Diese steile Entwicklungstrajektorie resultiert aus einer robusten Pipeline von mehr als 2.000 klinischen und präklinischen Projekten, einem Umfeld, in dem die Zulassungsbehörden bis 2025 jährlich 10–20 Genehmigungen erwarten. CDMOs haben daher ein intensives Kapazitätswettrennen eingeschlagen, mit Ankündigungen von mehr als 10 Milliarden USD seit 2024, angeführt von Samsung Biologics' Ziel von 784.000 L bis 2025 und Lonzas Erwerb des Standorts Vacaville für 1,2 Milliarden USD, wodurch 330.000 L für virale Vektoren gesichert wurden. Die Konsolidierung nimmt zu, da Novo Holdings 16,5 Milliarden USD für Catalent ausgegeben hat, was die Attraktivität der vertikalen Integration unterstreicht und Spekulationen über weitere Fusionen auslöst. Trotz der Expansion hat eine COVID-bedingte Überkapazität die Auslastung in einigen Anlagen unter 70 % gedrückt, was die Anbieter dazu zwingt, Dienstleistungen mit höheren Margen in den Bereichen Analytik und Prozessentwicklung hinzuzufügen.
Wichtigste Erkenntnisse des Berichts
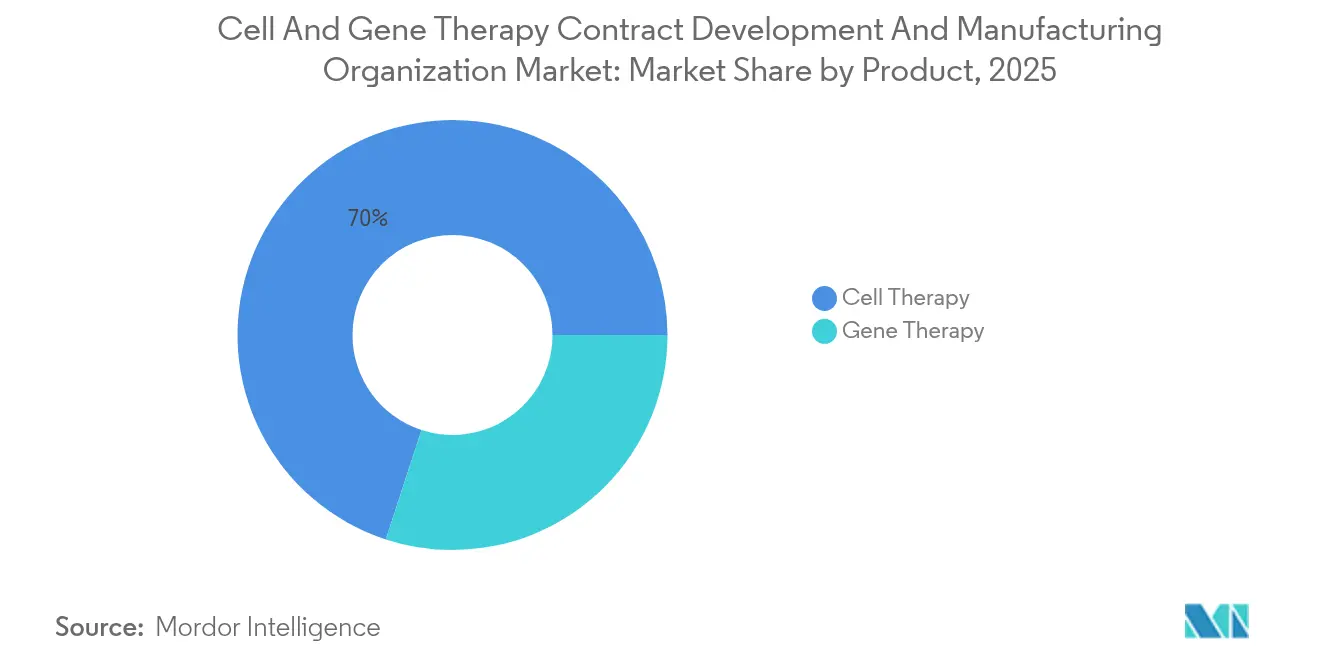
- Nach Produkt hielt die Zelltherapie im Jahr 2025 einen Marktanteil von 69,98 % am Zell- und Gentherapie-Auftragsforschungs- und Auftragsfertigungsorganisations-Markt, während die Gentherapie bis 2031 die schnellste CAGR von 16,85 % erzielen soll.
- Nach Phase repräsentierten präklinische und F&E-Aktivitäten im Jahr 2025 70,25 % des Umsatzes; die kommerzielle Fertigung wird mit einer CAGR von 14,92 % wachsen.
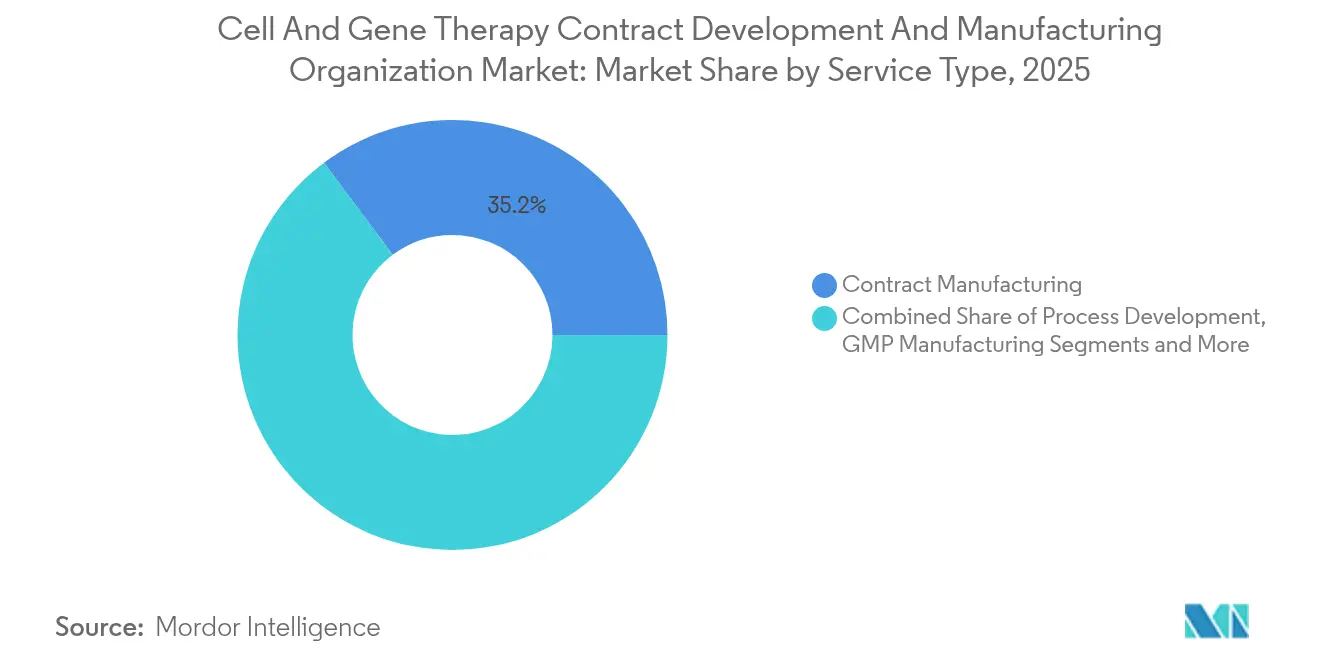
- Nach Dienstleistungsart entfiel im Jahr 2025 ein Anteil von 35,20 % auf die Auftragsherstellung, während die GMP-Fertigung bis 2031 voraussichtlich mit einer CAGR von 13,05 % wachsen wird.
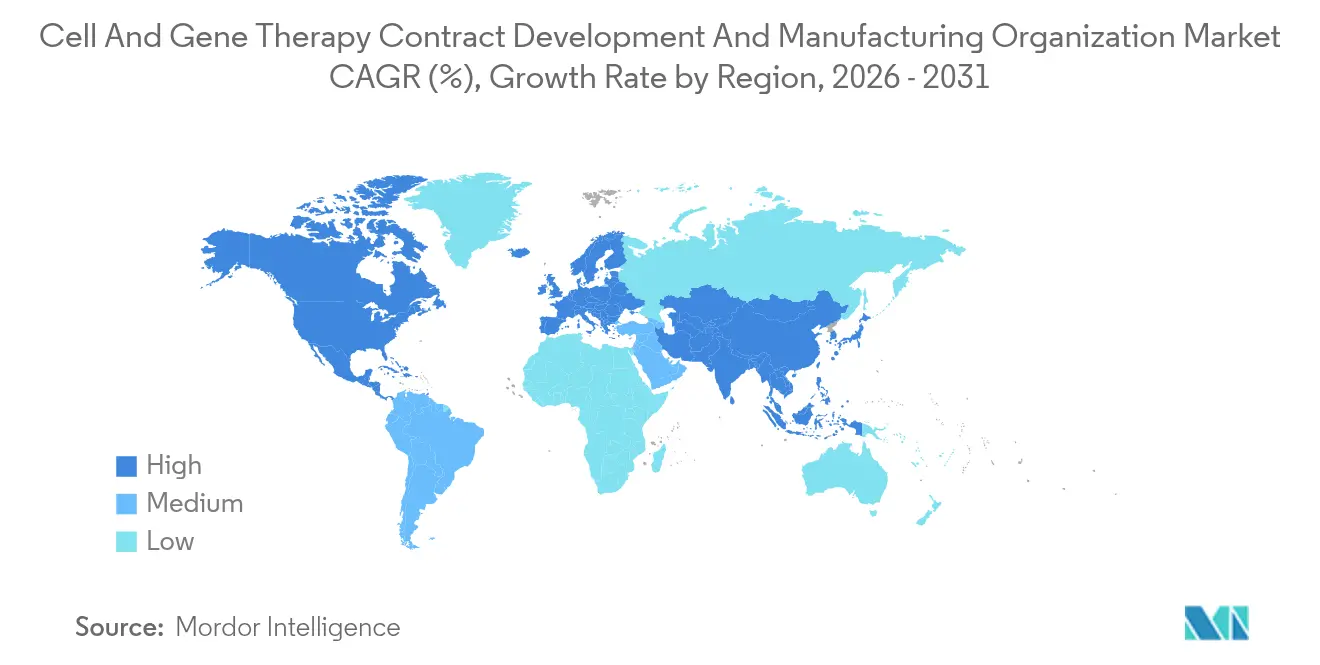
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 43,75 %; der asiatisch-pazifische Raum ist für die schnellste CAGR von 16,12 % positioniert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der CGT-Klinischen Pipeline | +4.20% | Global, mit Konzentration in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Steigende Prävalenz genetischer Erkrankungen und Krebs | +3.80% | Global, mit stärkerer Auswirkung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Anstieg der VC- und Großpharma-Finanzierung | +2.90% | Nordamerika und EU primär, Ausweitung auf APAC | Kurzfristig (≤ 2 Jahre) |
| Auslagerungspräferenz kleiner CGT-Entwickler | +2.10% | Global, mit früher Anwendung in Nordamerika | Mittelfristig (2–4 Jahre) |
| Allogene „Off-The-Shelf”-Plattformen mit Bedarf an CDMO-Kapazitäten für große Chargen | +1.80% | Nordamerika und EU als Kern, Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| Globale CMC-Dossier-Harmonisierung (FDA-EMA-PMDA) zur Verkürzung von Multi-Regions-Markteinführungen | +1.40% | Global, mit primärer Auswirkung auf regulatorisch abgestimmte Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der CGT-Klinischen Pipeline
Über 2.000 aktive Programme befinden sich in der Entwicklung – eine Zahl, die die vor 2024 in Auftrag gegebenen Kapazitäten bei Weitem übersteigt.[1]Science Translational Medicine, "Emerging Cell and Gene Therapies," sciencemag.org Die US-amerikanische FDA hat das Büro für therapeutische Produkte eingerichtet, um Prüfverfahren zu beschleunigen, und erwartet bis 2025 jährlich zweistellige Zulassungszahlen. Jeder Kandidat erfordert maßgeschneiderte Viralvektor- oder Zellexpansions-Workflows sowie Fachkenntnisse, die den meisten Sponsoren intern fehlen, was die Abhängigkeit von spezialisierten Auftragsfertigungsorganisationen für Zelltherapie erhöht. Kommerzielle Zulassungen wie Casgevy, Lyfgenia und Prademagene Zamikeracel bestätigen die Nachfrage und lösen Mehrchargen-Bestellungen für die klinische Versorgung aus. Nordamerika und Europa beherbergen 80 % der klinischen Studien, was lokale Einrichtungen belastet und Premiumpreise ermöglicht. Dieser Treiber bildet daher die Grundlage für ein anhaltendes zweistelliges Wachstum im Markt für Auftragsforschungs- und Auftragsfertigungsorganisationen für Zell- und Gentherapie.
Steigende Prävalenz genetischer Erkrankungen und Krebs
Etwa 400 Millionen Patienten leben mit einer genetischen Erkrankung, und die globale Krebsinzidenz steigt jährlich um 2–3 %.[2].Journal of Cellular and Molecular Medicine, "Belastung durch genetische Erkrankungen," onlinelibrary.wiley.comFortschritte in der Präzisionsmedizin haben mit vektorbasierten Ansätzen bisher unbehandelbare Ziele erschlossen. CAR-T-Therapien erzielen heute Listenpreise von 400.000–500.000 USD und demonstrieren die Bereitschaft der Kostenträger, einmalige Interventionen zu erstatten.[3]FDA, "Leitfaden des Büros für Therapeutische Produkte," fda.gov Die alternde Bevölkerungsstruktur in Hocheinkommensregionen vergrößert die anspruchsberechtigte Population, während bedingte Genehmigungen für Gentherapien bei Diabetes und Herz-Kreislauf-Erkrankungen auf eine breitere Anwendung hindeuten. CDMOs, die gut positioniert sind, um größere Chargengrößen zu liefern, werden am meisten profitieren, wenn die Indikationsgröße zunimmt.
Anstieg der VC- und Großpharma-Finanzierung
Biopharmazeutische Unternehmen und Risikokapitalfonds haben im Jahr 2024 mehr als 15 Milliarden USD in CGT-Transaktionen investiert. Novo Holdings' Übernahme von Catalent für 16,5 Milliarden USD unterstreicht die strategische Absicht, Kapazitäten zu sichern. Die Kapitalflüsse verkürzen die Zeit von der Entdeckung bis zur Phase I und führen zu einem wachsenden Auftragsbestand für Prozessentwicklung und GMP-Chargen. Der Zufluss ist regional ungleichmäßig verteilt: 74 % der gemeldeten Finanzierungen stammten aus den Vereinigten Staaten und Europa, was die Kapazitätsungleichgewichte gegenüber APAC verschärft. Der Trend fördert sowohl die Kapazitätserweiterung als auch die Nachfrageschaffung und beschleunigt die Umsatzentwicklung des Zell- und Gentherapie-Auftragsforschungs- und Auftragsfertigungsorganisations-Marktes.
Auslagerungspräferenz kleiner CGT-Entwickler
Der Aufbau einer dedizierten Vektor- oder Zellverarbeitungsanlage kostet 50–100 Millionen USD und kann 18–24 Monate in Anspruch nehmen. Start-ups lagern daher Aktivitäten wie Prozessoptimierung, Abfüllung und Verschließung sowie Analytikdienstleistungen aus – auch größere Unternehmen sichern sich durch die Reservierung externer Kapazitäten gegen das Risiko von Anlagenausfallzeiten ab. Robotersysteme wie das NeedleE™ von Cellular Origins und das Chronicle™ von Cytiva verbessern die Reproduzierbarkeit, sind jedoch kapitalintensiv, was Innovatoren weiter in Richtung CDMOs mit installierter Automatisierung lenkt. Das Muster ist in den Vereinigten Staaten am stärksten ausgeprägt, wo die Nachfrage nach Fachkräften das Angebot übersteigt und die Auftragsvorlaufzeiten auf 9–12 Monate ansteigen lässt.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Hochdurchsatz-Analytik für die großtechnische AAV-Produktion | -2.80% | Global, mit akuten Auswirkungen in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Komplexe, manuelle Fertigungsprozesse und regulatorische Hürden | -2.10% | Global, mit unterschiedlicher regulatorischer Komplexität je nach Region | Langfristig (≥ 4 Jahre) |
| Mangel an GMP-konformem Plasmid und viralen Rohmaterialien | -1.90% | Globale Lieferkettenauswirkungen, akut in APAC | Kurzfristig (≤ 2 Jahre) |
| Post-COVID-CDMO-Überkapazität als Margendruck | -1.60% | Nordamerika und EU primär, begrenzter APAC-Einfluss | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Hochdurchsatz-Analytik für die großtechnische AAV-Produktion
Die vollständige Freigabe einer AAV-Charge dauert heute bis zu vier Wochen, was hauptsächlich auf Kapsidverhältnis-Assays und Genomintegritätstests zurückzuführen ist. Langsame analytische Durchlaufzeiten schränken den Kampagnendurchsatz ein und erhöhen die Lagerkosten. Gerätehersteller führen Automatisierungsmodule ein, aber die regulatorische Validierung verlängert die Einführung. Der Engpass ist in US-amerikanischen und europäischen Anlagen besonders ausgeprägt, wo die Compliance-Anforderungen am höchsten sind. CDMOs, die in Inline-Analytik und durch maschinelles Lernen gesteuerte Freigabe investieren, werden einen Wettbewerbsvorteil erzielen.
Komplexe, manuelle Fertigungsprozesse und regulatorische Hürden
Die Reinigung viraler Vektoren und Zellhandhabungsschritte sind nach wie vor auf Bedienereingriffe angewiesen und tragen 40–60 % zu den Herstellungskosten bei. Manuelle Aktivitäten erhöhen das Chargenausfallrisiko und erschweren die Skalierung. Gleichzeitig erweiterte der FDA-Leitfaden 2024 die Dokumentationsanforderungen für Vergleichbarkeit und Wirksamkeitstests. Die kombinierte Komplexität verlängert die Technologietransferzeiträume und erhöht die Einstiegshürden für neue Marktteilnehmer. Schrittweise Automatisierung – robotergestützte Linienbeladung, geschlossene Systeme für die Ernte und KI-gestützte Planung – verspricht Abhilfe, erfordert jedoch Validierungsprogramme, die neu kapitalisierte CDMOs finanzieren müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Dominanz der Zelltherapie steht der Beschleunigung der Gentherapie gegenüberDie Zelltherapie hatte im Jahr 2025 einen Anteil von 69,98 % am Zell- und Gentherapie-Auftragsforschungs- und Auftragsfertigungsorganisations-Markt, gestützt durch sechs zugelassene CAR-T-Produkte und eine wachsende allogene Pipeline. Stammzellplattformen haben den größten Anteil in der Zelltherapie und werden aufgrund etablierter Expansions-, Kryokonservierungs- und QC-Workflows bevorzugt. Konstruierte Zellansätze wie CAR-NK und γδ-T-Zellen gewinnen an Bedeutung, da verbesserte Gen-Editierungswerkzeuge die Entwicklungszyklen verkürzen. Trotz ihrer kleineren Basis wird für die Gentherapie bis 2031 eine CAGR von 16,85 % prognostiziert, was den Abstand rasch verringert. Virale Vektoren – insbesondere AAV – behalten ihre Preissetzungsmacht aufgrund ihrer Sicherheits- und Gewebetropismus-Vorteile. Die erste von der FDA zugelassene europäisch hergestellte Charge von Iovance's AMTAGVI im Jahr 2024 unterstrich die kommerzielle Tragfähigkeit und eröffnete grenzüberschreitende Versorgungslinien. Nicht-virale Modalitäten, insbesondere Lipid-Nanopartikel und Minicircle-DNA, ziehen Kapital an, weil sie Immunogenitäts- und Skalierungsprobleme umgehen können, die viralen Systemen innewohnen.
Es wird prognostiziert, dass die Chargengrößen für allogene Zelltherapien um das Fünffache steigen werden, was die Nachfrage nach geschlossenen 2.000-L-Bioreaktoren und automatisierten Sterilverschweißungssystemen antreibt. Die Gentherapieherstellung, die früher auf 200-L-Chargen beschränkt war, migriert rasch zu 1.000-L–2.000-L-Einweg-Fermentern, was die Kosten pro Dosis reduziert. Es bestehen Synergien: CDMOs mit Dual-Capability-Anlagen können vorgelagerte Betriebe gemeinsam nutzen, was die Anlagenauslastungsraten erhöht und die Auswirkungen von Zyklen einzelner Modalitäten abfedert.


Nach Phase:
Präklinisches Volumen steht im Kontrast zum kommerziellen WertPräklinische und F&E-Projekte repräsentierten im Jahr 2025 70,25 % des Zell- und Gentherapie-Auftragsforschungs- und Auftragsfertigungsorganisations-Marktes, da die Mehrheit der Pipeline-Assets in der Entdeckungs- oder IND-ermöglichenden Phase verbleibt. Sponsoren kaufen kleine Chargen, oft unter 5 L, für Formulierungsscreening, Vektorkartierung und Machbarkeitsstudien. Obwohl die Volumina bescheiden sind, liegen die Margen aufgrund begrenzten Wettbewerbs und hoher Beratungsleistungen, die in Verträge eingebettet sind, über 40 %. Da die Pipeline reift, wächst die Anzahl der Phase-II- und Phase-III-Projekte, die GMP-klinische Versorgung erfordern, jährlich um 14 %, was die Nachfrage in eine systematisiertere, margenärmere Produktion verlagert.
Obwohl die kommerzielle Fertigung im Jahr 2025 nur 9,35 % der Volumina ausmacht, ist es das am schnellsten wachsende Segment mit einer CAGR von 14,92 % bis 2031. Die kommerzielle Produktion erfordert langfristige Premium-Verträge, oft fünfjährige „Take-or-Pay”-Strukturen, die CDMOs helfen, Kapitalaufwendungen zu amortisieren. Die Ertragsqualität aus kommerziellen Umsätzen wird jedoch durch erhöhte regulatorische Kontrolle und Gewährleistungsklauseln gemindert, die Anbieter einer Chargenverbindlichkeit aussetzen. CDMOs investieren in redundante saubere modulare Räume und SAP-integrierte MES-Plattformen, um FDA-Vorabgenehmigungsinspektionen ohne Verzögerungen zu bestehen.
Nach Dienstleistungsart:
GMP-Fertigung entwickelt sich zum WachstumsführerDie Auftragsherstellung hielt im Jahr 2025 einen Anteil von 35,20 % am Zell- und Gentherapie-Entwicklungs- und Fertigungsorganisations-Markt und umfasste sowohl klinische als auch kommerzielle Chargenproduktion. Die zugrunde liegende Nachfrage beruht auf der Knappheit von BSL-2/BSL-2+-konformen Anlagen, die viele Innovatoren als strukturelle Hürde betrachten. Die GMP-Fertigungsumsätze steigen nun mit einer CAGR von 13,05 % bis 2031 dank der wachsenden Zahl von Phase-III-Studien, die validierte, reproduzierbare Chargen erfordern; CDMOs mit globalen Qualitätssystemen profitieren am meisten. Prozessentwicklungsengagements bleiben beständig, dauern durchschnittlich 18–24 Monate und schaffen einen Trichter für zukünftige GMP-Verträge.
Analytische Dienstleistungen, einst ein ergänzender Einnahmestrom, werden zur unverzichtbaren Kernleistung. Der Marktanteil des Zell- und Gentherapie-Auftragsforschungs- und Auftragsfertigungsorganisations-Marktes für Analysetests wird voraussichtlich steigen, da CDMOs Vektorgenom-Titer-Assays, Wirksamkeitstests und Freigabeanalytik intern für Schnelligkeit ausbauen. Abfüllung, kryogene Verpackung und Logistik auf der letzten Meile decken die Kundennachfrage nach integrierten Angeboten ab. Ein Wandel hin zu nutzungsbasierter Prüfung und cloudbasierten Datenübergabeplattformen verbessert die Transparenz, erfordert jedoch Investitionen in Cybersicherheit und LIMS-Harmonisierung.
Geografische Analyse
Markt für Auftragsentwicklung und -herstellung von Zell- und Gentherapien in Nordamerika
Nordamerika erzielte im Jahr 2025 43,75 % des weltweiten Umsatzes, unterstützt durch klare Zulassungswege der FDA, eine dichte Konzentration von Start-ups und eine Investorenbasis, die bereit ist, frühe klinische Studien zu finanzieren. Die Vereinigten Staaten allein beherbergten mehr als 60 % der aktiven Studien, was Auftragsentwickler und -hersteller wie Thermo Fisher dazu veranlasste, 475 Millionen USD für eine Erweiterung in Princeton bereitzustellen, und Samsung Biologics dazu bewog, Kapazitäten über strategische Partnerschaften zu sichern. Allerdings treiben die hohe Kostenbasis der Region und ein sich verknappender Arbeitsmarkt die Lieferzeiten in die Höhe. Auftragsentwickler und -hersteller reagieren darauf, indem sie die Gebühren für die Prozessentwicklung anheben und Partnerschaften zur Mitarbeiterqualifizierung mit Gemeinschaftshochschulen anbieten, um die Personalgewinnung zu stabilisieren.
Markt für Auftragsentwicklung und -herstellung von Zell- und Gentherapien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 die höchste CAGR von 16,12 % erzielen und damit die historische Dominanz anderer Regionen herausfordern. Die Nationale Entwicklungs- und Reformkommission Chinas finanzierte mehrere Industrieparks, während WuXi Biologics Kapazitäten in Singapur und den Vereinigten Staaten aufbaut und gleichzeitig seinen Campus in Wuxi erweitert. Die japanische Behörde für Arzneimittel und Medizinprodukte schuf einen Fast-Track-Prozess ähnlich dem US-amerikanischen Breakthrough-Therapy-Status, wodurch die mittlere Prüfungsdauer um vier Monate verkürzt wurde. Lotte Biologics aus Südkorea hat 3,3 Milliarden USD für ein 400.000-Liter-Werk in Incheon eingeplant, was den Willen signalisiert, die regionale Nachfrage zu verankern. Wettbewerbsfähige Arbeitskosten und moderne Infrastruktur verschaffen der Region Preisvorteile, die westliche Innovatoren zu Joint Ventures verleiten.
Markt für Auftragsentwicklung und -herstellung von Zell- und Gentherapien in Europa und dem Nahen Osten
Europa weist ein reifes, aber langsamer wachsendes Profil auf. Das zentralisierte Zulassungssystem der EMA bietet Planungssicherheit, doch unterschiedliche nationale GMP-Inspektionen und höhere Energiekosten schränken die Agilität ein. Der Visp-Campus von Lonza und die Heidelberger Anlage von AGC Biologics ziehen weiterhin Projekte an, die Erfahrung über den Preis stellen. Grenzüberschreitende Lieferketten verbinden die europäische Chargenfreigabe mit klinischen Standorten im Nahen Osten und verdeutlichen die Rolle der Region als regulatorisches Drehkreuz. Unterdessen entstehen in Irland und Portugal neue Investitionsstandorte, angetrieben durch Fördermittel und die Verfügbarkeit qualifizierter Fachkräfte.

Regulatorisches Umfeld
CDMOs für Zell- und Gentherapien agieren innerhalb von Biologika- und ATMP-Rahmenwerken, die Identität, Reinheit, Wirksamkeit und Rückverfolgbarkeit über komplexe Herstellungsketten hinweg betonen. In den Vereinigten Staaten hat die FDA das Office of Therapeutic Products geschaffen, um Prüfverfahren zu straffen. Die Behörde hat zudem einen flexiblen Ansatz für Chemie, Herstellung und Kontrollen (CMC) bei CGTs weiter formalisiert, einschließlich einer im Mai 2026 finalisierten Leitlinie, die phasengerechte GMP- und risikobasierte Vergleichbarkeitserwartungen beschreibt und dabei die zugrunde liegenden gesetzlichen Anforderungen gemäß FDCA und PHSA bekräftigt.
In Europa bleibt die EMA zentral für die Aufsicht über ATMPs, und die politische Arbeit im Jahr 2026 im Rahmen des EU-Pharmapakets hat Governance-Änderungen und Verfeinerungen der Krankenhausausnahme (HE) in den Fokus gerückt. Dazu gehören Schritte hin zu einer zentraleren Berichterstattung und standardisierten Qualitäts- und Rückverfolgbarkeitserwartungen. Für globale Sponsoren und CDMOs erhöhen diese Verschiebungen den Stellenwert harmonisierter CMC-Dossiers (FDA-EMA-PMDA-Abstimmung), validierter Analytik sowie prüfbarer Chain-of-Identity- und Chain-of-Custody-Systeme während klinischer Lieferungen und kommerzieller Inspektionen über mehrere Regionen hinweg.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der CGT-CDMOs beginnt mit der Kundenentdeckung und IND-befähigenden Arbeiten, einschließlich Prozessentwicklung, analytischer Methodenentwicklung und Assay-Qualifizierung. Anschließend folgen Herstellungsinputs und -durchführung, bei denen kritische Materialien Plasmid-DNA, virale Vektoren (insbesondere AAV und Lentivirus), Einwegverbrauchsmaterialien und qualifizierte Zellbanken umfassen. Bei autologen Programmen fließen Patientenapherese und -sammlung in kontrollierte Eingangslogistik ein, und Sponsoren sowie CDMOs setzen zunehmend kryokonservierte Ausgangsmaterialien und standardisierte Handhabungsabläufe ein, um Sammelstellen von Herstellungsslots zu entkoppeln und die Terminplanung zu stabilisieren.
Zu den Kernaktivitäten der CDMOs zählen vorgelagerte Produktion, nachgelagerte Reinigung, Fill-Finish, Qualitätskontrolle und Chargenfreigabe sowie Distribution unter strengen Kühlketten-Anforderungen, wobei COI- und COC-Dokumentation jede Übergabe miteinander verknüpft. Unterstützende Ebenen, einschließlich digitaler Qualitäts- und ERP- sowie Datensysteme (etwa Veeva-ausgerichtete Qualitätsabläufe) und spezialisierter Logistikdienstleister, gewinnen an Bedeutung, da regulatorische Dokumentation zunimmt und Multi-Standort-Netzwerke sich ausbreiten. Anhaltende Versorgungsengpässe bei GMP-gerechten Plasmid- und Viralrohstoffen sowie die Beschaffungsabhängigkeit von importierten Bioprozessanlagen und Kühlkettenkomponenten machen Beschaffungsstrategie und Lieferantenqualifizierung zu zentralen Differenzierungsmerkmalen der Wertschöpfungskette für globale CDMOs.
Wettbewerbslandschaft
Die fünf größten Anbieter – Lonza, Samsung Biologics, Thermo Fisher, Catalent (nach der Transaktion) und Charles River – kontrollierten gemeinsam einen bedeutenden Anteil der Umsätze im Jahr 2024 und hinterließen einen langen Schwanz von Nischenanbietern. Diese Schwergewichte investieren in Einweg-Reaktorfarmen, digitale Zwillinge und KI-basierte Abweichungsvorhersage, um Margen trotz Auslastungsschwankungen aufrechtzuerhalten. Thermo Fishers 2-Milliarden-USD-Vierjahres-Investitionsprogramm und Charles Rivers lentiviraler Vertrag mit dem Gates-Institut veranschaulichen das Ausmaß der strategischen Ausgaben.
Mittelgroße Spezialisten besetzen Nischen: WuXi Advanced Therapies bietet End-to-End-Vektordienstleistungen an, AGC Biologics nutzt Yokohama und Heidelberg für die autologe Zellverarbeitung, und FUJIFILM Diosynth konzentriert sich auf strukturierte Plattformprozesse. Disruptoren wie Cellares (CellShuttle) und Ori Biotech (IRO) replizieren keine vollständigen CDMO-Portfolios; stattdessen lizenzieren sie modulare geschlossene Systemhardware, die Legacy-Anbieter installieren, um den Durchsatz zu erhöhen. Die Technologieadoption wirkt daher als entscheidender Wettbewerbsvorteil, wobei die Automatisierung die Durchlaufzeiten um bis zu 40 % verkürzt.
Geografische Herausforderungen erhöhen die Komplexität. Singapur gewährt Steuervergünstigungen für neue Vektoranlagen, und die Vereinigten Arabischen Emirate werben um europäische CDMOs, um Abfüll- und Verschließungslinien in der Nähe wachsender Patientenpopulationen anzusiedeln. Da der Wettbewerb zunimmt, sind bei großen, langfristigen Verträgen Preisnachlässe entstanden, insbesondere für autologe Programme mit unsicheren kommerziellen Volumina. Dennoch sind integrierte Anbieter, die regulatorische Beratung, Materialbeschaffung und Distribution kombinieren, am besten positioniert, um ihren Marktanteil auszubauen.
Marktführer im Bereich Auftragsforschungs- und Auftragsfertigungsorganisationen für Zell- und Gentherapie
-
Catalent Inc
-
Lonza Group
-
Recipharm AB
-
Charles River Laboratories International Inc
-
Wuxi Advanced Therapies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Auftragsentwicklung und -herstellung von Zell- und Gentherapien
- Lonza Group
- Catalent
- Thermo Fisher Scientific (Patheon)
- WuXi Advanced Therapies
- Samsung Group
- AGC Biologics
- Charles River Labs (Cognate)
- Recipharm
- FUJIFILM
- Minaris Regenerative Medicine
- PCI Pharma Services
- Almac Group
- Pfizer CentreOne
- KBI Biopharma
- BioCentriq
- ElevateBio
- Yposkesi
- Genezen
- 3P Biopharmaceuticals
- Oxford Biomedica

Marktchancen und Zukunftsaussichten
Eine große installierte Pipeline (mehr als 2.000 klinische und präklinische Projekte) treibt weiterhin die Nachfrage nach phasengerechter CMC-Umsetzung an. FDA-Maßnahmen im Jahr 2026, die CMC-Flexibilitäten kodifizieren, erhöhen den Wert von CDMOs, die risikobasierte Vergleichbarkeits- und Kontrollstrategien über Entwicklungsstadien hinweg dokumentieren können. Dies schafft Freiraum für Anbieter, die Prozessentwicklung, Analytik und regulatorisch aufbereitete Daten in standardisierte Plattformen verpacken, insbesondere für Programme mit viralen Vektoren, bei denen lange Chargenfreigabezeiten und Assay-Engpässe häufig sind.
Aus Sicht der Umsetzung bündeln sich Chancen um (i) Automatisierung und geschlossene Herstellungssysteme zur Reduzierung manueller Eingriffe, die zu Kosten- und Chargenausfallrisiken beitragen, und (ii) Fähigkeiten zur Orchestrierung der Lieferkette, die die COI/COC-Rückverfolgbarkeit über dezentrale Netzwerke hinweg stärken. Die Marktaktivität im Jahr 2026 spiegelt diese Themen wider: Cellares sicherte sich einen Standort im Leiden Bio Science Park für ein europäisches IDMO-Smart-Factory-Konzept, während Partnerschaften wie die von Andelyn Biosciences mit ENCell zeigen, wie Sponsoren und Dienstleister regionale Herstellungsnetzwerke aufbauen, um grenzüberschreitende Logistik zu vereinfachen und Kapazitäten zu erschließen. Modulare Reinraumerweiterungen (zum Beispiel der Ausbau von ISO-7-Suiten) unterstützen zudem eine schnellere Rekonfiguration über autologe, allogene und virale Vektor-Workflows hinweg, auch wenn die Auslastung in einigen älteren Einrichtungen weiterhin ungleichmäßig bleibt.
Recent Industry Developments in Markt für Auftragsentwicklung und -herstellung von Zell- und Gentherapien
- Juli 2026: Catalent und Nanoscope Therapeutics erweiterten eine Partnerschaft zur Unterstützung der klinischen Versorgung im Spätstadium und der kommerziellen Versorgung mit der optogenetischen Gentherapie MCO-010, einschließlich kommerziell konformer Verpackung und Distribution. Die direkte Beteiligung des CDMO an der Versorgung im Spätstadium der Gentherapie erweitert Catalents Kapazität zur Unterstützung komplexer viraler und zellbasierter Therapien im großen Maßstab.
- Mai 2026: Catalent und Elpida Therapeutics gaben eine strategische Partnerschaft für die Herstellung im Spätstadium einer AAV9-Gentherapie für Spastische Paraplegie Typ 50 (SPG50) bekannt. Die direkte Verbindung zur Herstellung viraler Vektoren im Spätstadium stärkt Catalents Präsenz bei ZNS-gerichteten Gentherapien.
- April 2026: Catalent und Cartherics Pty Ltd unterzeichneten eine geänderte kommerzielle Lizenzvereinbarung, die die Nutzung von cGMP-konformen iPSC-Linien von Catalent zur Herstellung von Cartherics CTH-401 CAR-NK-Zelltherapien ermöglicht. Dies ermöglicht eine skalierbare Produktion von CAR-NK-Therapien unter Nutzung von Catalents iPSC-Plattform.


Markt für Auftragsentwicklung und -herstellung von Zell- und Gentherapien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die von ausgelagerten Partnern erzielt werden, die Zelltherapien und Gentherapien für Sponsoren entwickeln und herstellen. Er schließt Entwicklungsarbeiten und GMP-Fertigungsunterstützung über den gesamten Produktlebenszyklus ein.
Ausschlüsse aus dem Umfang: Wir schließen die interne Fertigung durch Therapiesponsoren sowie rein akademische, nicht-kommerzielle Labortätigkeiten aus, die nicht in bezahlte CDMO-Dienstleistungserlöse umgewandelt werden.
Segmentierungsübersicht
-
Nach Produkt
-
Zelltherapie
- Stammzellbasiert
- Nicht-stammzellbasiert
- Sonstige Zelltherapien
-
Gentherapie
- Virale Vektoren
- Nicht-virale Vektoren
-
Zelltherapie
-
Nach Phase
- Präklinisch
- Klinisch
- Kommerziell
-
Nach Dienstleistungsart
- Prozessentwicklung
- GMP-Fertigung
- Analysetests / Qualitätskontrolle
- Abfüllung, Verschließung und Verpackung
-
Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest Europas
-
Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Rest des asiatisch-pazifischen Raums
-
Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Rest des Nahen Ostens und Afrikas
-
Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wird eingesetzt, um den Nachfragepool zu umreißen und praktische Betriebsannahmen festzulegen, bevor wir mit Marktteilnehmern sprechen. Wir stützen uns auf öffentliche Quellen wie die FDA-Datenbanken für Biologika-Zulassungen und zugehörige Leitlinien, klinische Studienregister für aktive CGT-Pipelines sowie die WHO und nationale Gesundheitsbehörden für einen breiteren Therapie- und Krankheitskontext.
Wir prüfen auch Quellen wie SEC-Einreichungen und Investorenpräsentationen für Kapazitätserweiterungen und Aktualisierungen des Fertigungsstandorts sowie Patentdatenbanken, um zu verstehen, wo Plattformänderungen stattfinden (beispielsweise bei Vektoren und Prozessanalytik). Wo Handelsströme für kritische Inputs relevant sind, werden Import- und Exportdaten auf Sendungsebene verwendet, um regionale Aktivitäten zu plausibilisieren. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen sowie interne Referenzdatensätze werden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Modellannahmen zu überprüfen, die durch Sekundärforschung nicht eindeutig bestätigt werden können, insbesondere hinsichtlich der Preislogik, der Auslastung und der Aufteilung der Arbeiten auf die Entwicklungsphasen. Wir haben mit Experten auf CDMO-Seite und Sponsorenseite gesprochen (einschließlich Rollen in den Bereichen Fertigung, Qualität, Lieferkette und Programmleitung) in Nord- und Südamerika, EMEA und APAC, sodass regionale Kapazitätsaufbauten und Auslagerungsverhalten konsistent abgebildet werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | CXOs: 12 % | APAC: 47 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 29 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 59 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die zentrale Größenlogik basiert auf einer Top-down-Nachfragerekonstruktion, bei der das Volumen der Therapiepipeline und die erwarteten Fertigungsberührungspunkte in ausgelagerte Dienstleistungswerte nach Phase umgerechnet werden. Anschließend werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise anhand von Stichproben der Programmanzahl nach Modalität und Phase, typischen Chargen pro Programm sowie Stichproben von Durchschnittsverkaufspreisbereichen für Entwicklungsdienstleistungen, GMP-Läufe und gegebenenfalls Abfüllung und Endverarbeitung.
Zu den wichtigsten Modellinputs zählen die Anzahl und der Mix klinischer Programme nach Modalität, der Anteil der Programme, die ausgelagert werden gegenüber intern verbleibenden Arbeiten, Kapazitätserweiterungen und Auslastungsbereiche, typische Chargengrößen und die Intensität der Freigabeprüfung sowie beobachtete Verschiebungen von autologen zu allogenen Plattformen, die den Durchsatz verändern können. Wo Daten für kleinere Regionen spärlich sind, werden Lücken mithilfe von Proxy-Indikatoren wie regionaler Studienaktivität und bekannten Zeitplänen für Anlagenerweiterungen geschlossen, gefolgt von einer Expertenvalidierung.
Prognosen werden mithilfe einer Szenarioanalyse erstellt, die auf dem Fortschritt der Pipeline und den Kapazitätshochlaufplänen basiert, und anschließend durch Expertenkonsens zur Normalisierung der Auslastung, zur Preisentwicklung und zum Tempo der kommerziellen Markteinführungen verfeinert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Prüfungen des Modells, der Annahmen und der Endergebnisse, sodass die Zahlen nicht auf einem einzigen Datenstrom beruhen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Studienstarts, Zulassungsrhythmus und bekannt gegebenen Anlagenhochläufen und untersuchen Ausreißer, wenn eine Region oder Phase von diesen Indikatoren abgekoppelt erscheint.
Vor der Freigabe wird die Arbeit in mehreren Analysedurchläufen geprüft, und Befragte werden erneut kontaktiert, wenn sich ein wichtiger Input wesentlich verändert. Dies kann eine erhebliche Verzögerung bei einer Kapazitätserweiterung oder eine deutliche Änderung der Auslagerungsabsicht umfassen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Auftragsforschungs- und Auftragsfertigungsorganisationen für Zell- und Gentherapie von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für CGT-CDMO-Dienstleistungen können variieren, da der erfasste Umsatzpool nicht immer derselbe ist, selbst wenn der Titel ähnlich aussieht. Unterschiede entstehen in der Regel dadurch, was als CDMO-Dienstleistung einbezogen wird, welche Entwicklungsphasen als abrechenbarer Marktwert behandelt werden und wie schnell Preise und Kapazitäten angenommen werden zu steigen.
Ein häufiger Treiber von Abweichungen ist, ob Viralvektor-Arbeiten, Plasmide, analytische Tests und Abfüllung und Endverarbeitung in einer Zahl gebündelt oder als angrenzende Märkte behandelt werden. Diese Entscheidung kann die Gesamtwerte erheblich beeinflussen, wenn die kommerzielle Versorgung noch begrenzt ist. Ein weiterer Treiber ist der Basisfall, da einige Zahlen auf einer aggressiven Auslastung und schnelleren Zulassungen basieren, während andere längere Technologietransferzeiten und konservativere Hochlaufkurven annehmen. Deshalb zeigt die Tabelle eine Bandbreite, wobei Mordor Intelligence einen engeren dienstleistungsbezogenen Umsatzumfang und jährliche Aktualisierungsprüfungen anwendet.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,71 Milliarden USD (2025) | |
| Branchenpublisher A | 4,80 Milliarden USD (2024) | Wird häufig als umfassendere CDMO-Dienstleistungen dargestellt, die angrenzende Bioproduktionsaktivitäten und verwandte Inputs bündeln können, und kann auch ein früheres Basisjahr mit begrenzter Anpassung für Phasenmix und Auslastungsnormalisierung verwenden. |
| Fachmedium B | 6,41 Milliarden USD (2024) | Spiegelt typischerweise eine breitere Definition wider, die Vektorherstellung und andere unterstützende Dienstleistungen als einen kombinierten Pool einschließen kann, und kann einen schnelleren Kapazitätshochlauf und Preisanstieg annehmen, ohne konsistente Gegenprüfungen mit Kapazitätshochlaufbeschränkungen. |
Insgesamt lässt sich die Bandbreite hauptsächlich durch Entscheidungen zum Dienstleistungsumfang und die Annahmen zur Skalierungsgeschwindigkeit von kommerziellen Kapazitäten und Preisen erklären. Indem wir die Annahmen an beobachtbaren Pipeline-Bewegungen, phasenspezifischem Auslagerungsverhalten und Signalen zum Anlagenhochlauf ausrichten, gelangen wir zu einer Zahl, die auf klare Treiber zurückgeführt und schrittweise nachvollzogen werden kann.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Zell- und Gentherapie-Auftragsforschungs- und Auftragsfertigungsorganisations-Marktes?
Der Markt hat im Jahr 2026 einen Wert von 4,31 Milliarden USD und ist auf dem Weg, bis 2031 bei einer CAGR von 16,08 % einen Wert von 9,08 Milliarden USD zu erreichen.
Welches Segment ist der größte Umsatzbeitrag?
Die Zelltherapie führt mit einem Anteil von 69,98 % im Jahr 2025, angetrieben durch zugelassene CAR-T-Produkte und eine umfangreiche allogene Pipeline.
Welche Region wächst am schnellsten?
Es wird prognostiziert, dass der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 16,12 % wächst, dank Kapazitätsinvestitionen in China, Japan und Südkorea.
Warum investieren CDMOs stark in Automatisierung?
Manuelle Schritte tragen bis zu 60 % zu den Kosten bei und erhöhen das Ausfallrisiko; die Automatisierung verbessert die Reproduzierbarkeit und verkürzt die Durchlaufzeiten.
Wie beeinflusst die Branchenkonsolidierung die Preisgestaltung?
Mega-Deals wie der Kauf von Catalent durch Novo Holdings verkleinern den Anbieterkreis, geben verbleibenden unabhängigen Anbietern eine größere Preissetzungsmacht und zwingen Sponsoren dazu, mehrjährige Kapazitätsreservierungen vorzunehmen.
Welche Fähigkeiten differenzieren führende CDMOs?
Integrierte Anlagen für virale Vektoren und Zellverarbeitung, fortschrittliche Analytik und globale Regulierungsexpertise ermöglichen es Anbietern, End-to-End-Programme von der IND-Einreichung bis zur kommerziellen Markteinführung zu betreuen.
Seite zuletzt aktualisiert am:



