
Größe und Marktanteil des australischen Pharmazeutikmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 14.04 Milliarden US-Dollar |
| Marktgröße (2026) | 14.86 Milliarden US-Dollar |
| Marktgröße (2031) | 19.78 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.88 % |
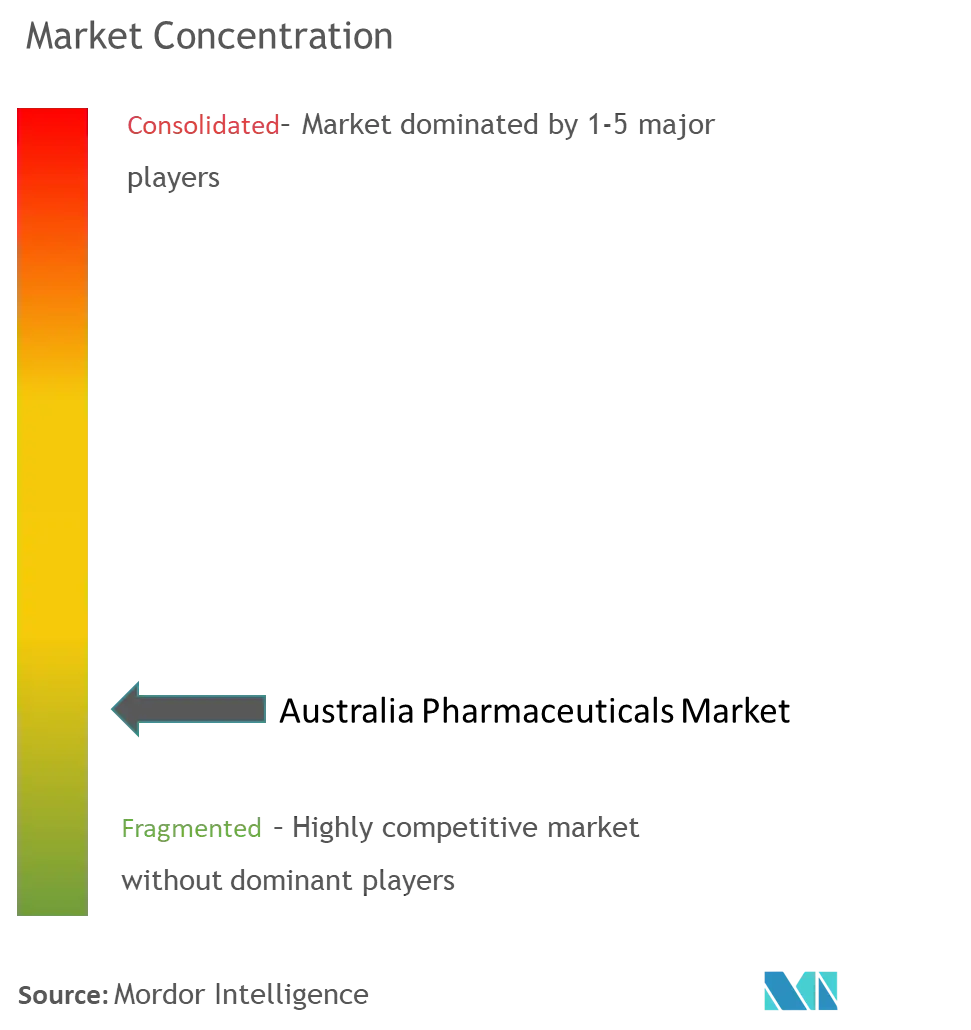
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Pharmazeutikmarkts durch Mordor Intelligence
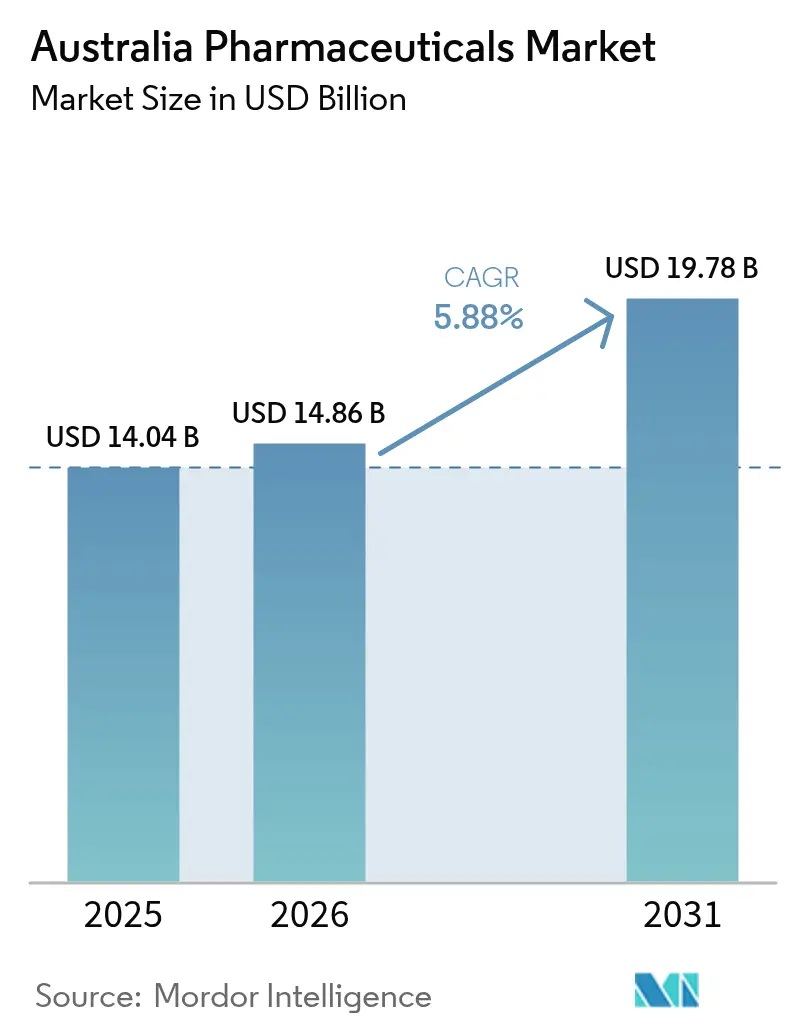
Die Größe des australischen Pharmazeutikmarkts wird im Jahr 2026 auf 14,86 Milliarden USD geschätzt, ausgehend von einem Wert von 14,04 Milliarden USD im Jahr 2025, mit Projektionen für 2031 von 19,78 Milliarden USD, was einer CAGR von 5,88 % über den Zeitraum 2026–2031 entspricht. Die robuste Nachfrage resultiert aus einer wachsenden geriatrischen Bevölkerungsgruppe, einer zunehmenden Prävalenz chronischer Erkrankungen und verstärkten öffentlichen Investitionen im Rahmen des Pharmaceutical Benefits Scheme (PBS). Gleichzeitig verkürzen Prioritätsprüfungsverfahren bei der Therapeutic Goods Administration (TGA) und fortlaufende Einreichungen für Therapien bei seltenen Erkrankungen die regulatorischen Vorlaufzeiten und ermöglichen eine schnellere Vermarktung hochwertiger Biologika. Die Widerstandsfähigkeit der Lieferkette verbessert sich ebenfalls, da staatliche Zuschüsse die inländische Herstellung von Antiinfektiva, Injektionspräparaten und mRNA-Impfstoffen fördern und Australiens 90-prozentige Importabhängigkeit bei aktiven pharmazeutischen Wirkstoffen (APIs) verringern. Die Einführung digitaler Gesundheitslösungen rundet das Wachstumsbild ab: Seit 2020 wurden mehr als 219 Millionen elektronische Rezepte ausgestellt, was den Wandel hin zu Online- und hybriden Abgabemodellen beschleunigt, die die Medikamentenadhärenz verbessern und die Abgabekosten senken.
Wichtigste Erkenntnisse des Berichts
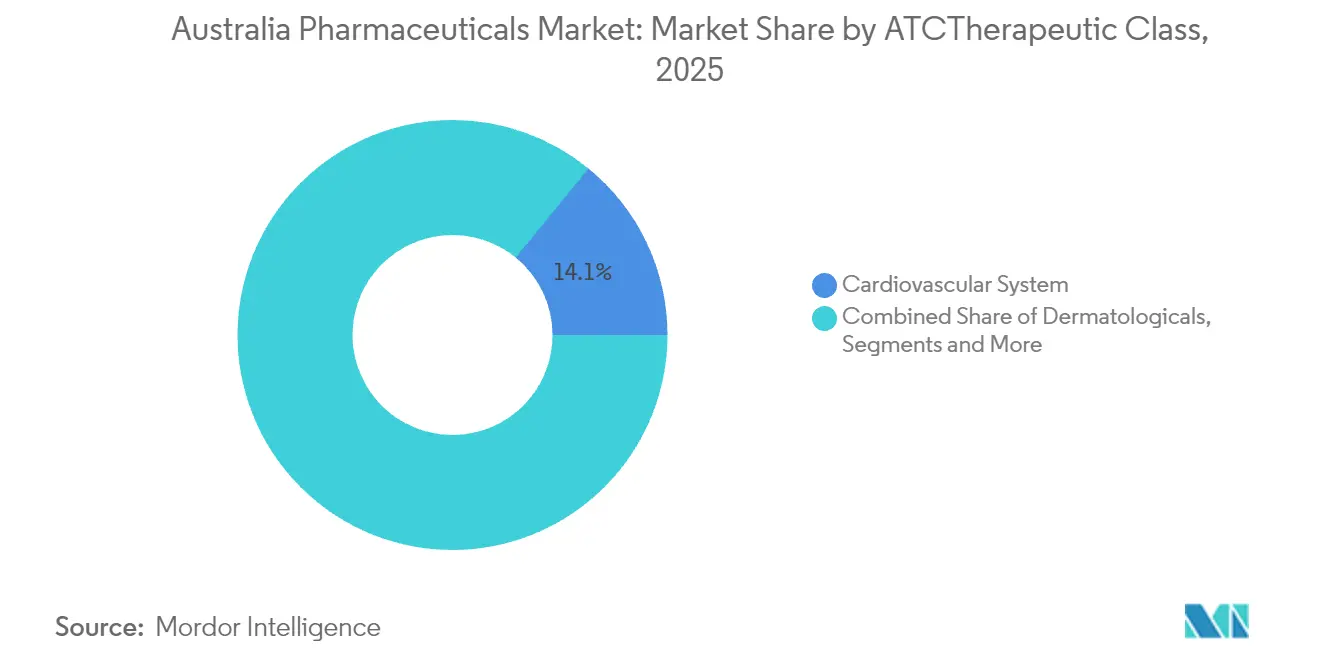
- Nach ATC/Therapeutischer Klasse entfielen im Jahr 2025 14,10 % des Marktanteils des australischen Pharmazeutikmarkts auf kardiovaskuläre Behandlungen, während onkologische Therapien bis 2031 mit einer CAGR von 7,02 % wachsen.
- Nach Arzneimitteltyp hielten verschreibungspflichtige Arzneimittel im Jahr 2025 einen Marktanteil von 86,10 % am australischen Pharmazeutikmarkt; rezeptfreie Produkte sind auf dem Weg zu einer CAGR von 6,62 % bis 2031.
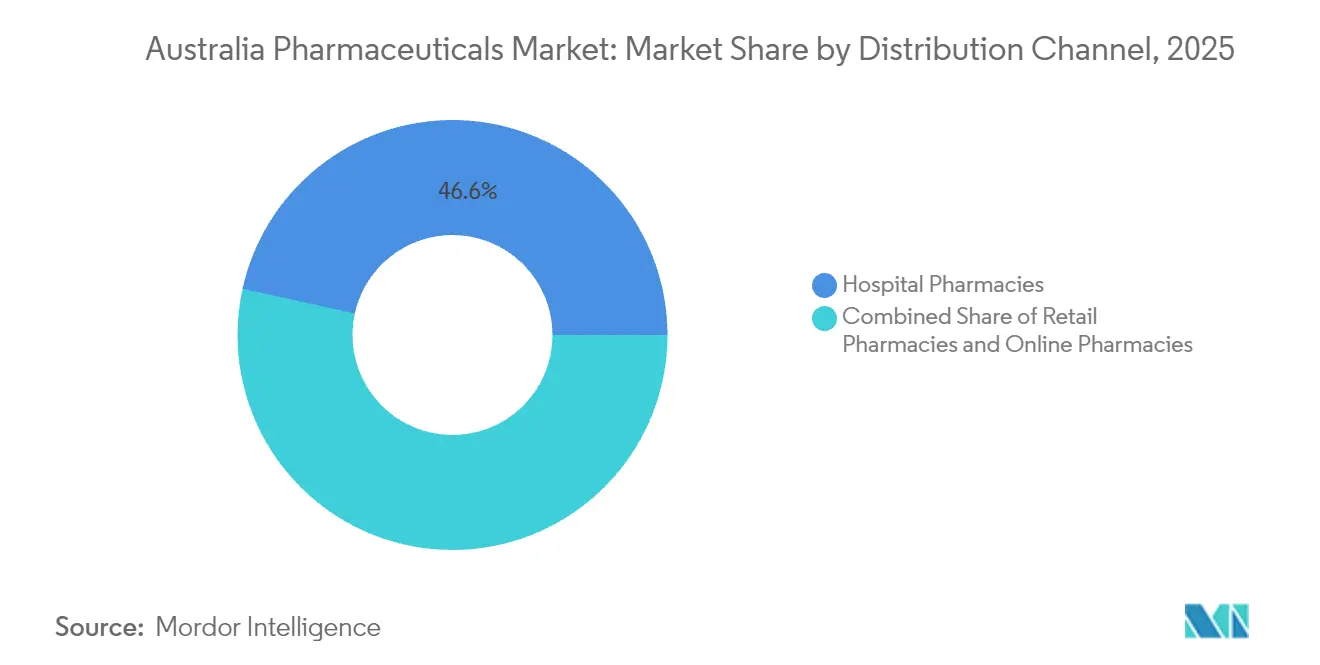
- Nach Vertriebskanal entfielen im Jahr 2025 46,55 % der Marktgröße des australischen Pharmazeutikmarkts auf Krankenhausapotheken, während Online-Apotheken mit einer CAGR von 6,92 % den am schnellsten wachsenden Kanal darstellen.
- Nach Darreichungsform dominierten Tabletten im Jahr 2025 mit einem Anteil von 51,40 % an der Marktgröße des australischen Pharmazeutikmarkts; Injektionspräparate sollen zwischen 2026 und 2031 mit einer CAGR von 6,74 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des australischen Pharmazeutikmarkts
Analyse der Auswirkungen von Treibern*
| Treiber | (~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende geriatrische Bevölkerung & Belastung durch chronische Erkrankungen | +1.8% | National – städtische Ballungsräume | Langfristig (≥ 4 Jahre) |
| Starke staatliche Förderung durch PBS-Erweiterungen | +1.2% | National – Verbesserung des Zugangs im ländlichen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Biologika & Biosimilars | +0.9% | National – frühe Einführung in städtischen Gebieten | Mittelfristig (2–4 Jahre) |
| Digitale Gesundheit & elektronische Rezepte verbessern die Adhärenz | +0.7% | National – Beschleunigung in städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Anreize zur Rückverlagerung der Produktion ins Inland | +0.5% | National – Industriezentren | Langfristig (≥ 4 Jahre) |
| Wachsendes Ökosystem klinischer Studien ermöglicht frühen Zugang | +0.4% | National – Forschungszentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende geriatrische Bevölkerung & Belastung durch chronische Erkrankungen
Die über 65-jährige Bevölkerungsgruppe Australiens übersteigt bereits 4,2 Millionen und soll die Gesundheitsausgaben bis 2063 um das Sechsfache steigern; allein Herz-Kreislauf-Erkrankungen betreffen 1,2 Millionen Menschen, während die Kosten für das Diabetesmanagement im Jahr 2024 1,2 Milliarden AUD erreichten. Die komplexe Polypharmazie im Zusammenhang mit Multimorbidität treibt wiederkehrende Verschreibungen an, was durch einen Anstieg der Immunglobulineinnahmen um 20 % im Jahr 2024 belegt wird. Die neu eingeführte 60-tägige Abgabe zielt darauf ab, Patientenbesuche zu reduzieren, doch die Akzeptanz liegt bei nur 30 % der berechtigten Rezepte, da die Trägheit der Kliniker anhält. Das Zusammenspiel von Alterung, chronischen Erkrankungen und vereinfachten Nachfüllungen erzeugt eine dauerhafte Nachfrage, die den australischen Pharmazeutikmarkt gegen makroökonomische Abschwächungen abpuffert.
Starke staatliche Förderung durch PBS-Erweiterungen
Die staatlichen Pharmaausgaben sollen bis 2031 von 13 Milliarden USD auf 21 Milliarden USD steigen, unterstützt durch 264 neue oder geänderte PBS-Aufnahmen, die seit Juli 2022 genehmigt wurden. Die jährlichen Patientenzuzahlungen sind bis 2029 auf 25 AUD begrenzt, was einen gleichberechtigten Zugang zu hochwertigen Onkologiepräparaten wie Trastuzumab Deruxtecan sicherstellt, dessen PBS-Preis von mehr als 160.000 USD auf 31,60 AUD pro Rezept gesunken ist. [1]Australisches Regierungsministerium für Gesundheit, "Lebensverlängerndes Brustkrebsmedikament erhält erweiterten Zugang im PBS," health.gov.au Geplante Reformen der Bewertung von Gesundheitstechnologien versprechen PBS-Aufnahmen innerhalb von sechs Monaten für überlegene Produkte und beschleunigen die Umsatzrealisierung für 90 % der qualifizierenden Einreichungen.
Zunehmende Nutzung von Biologika & Biosimilars
Vereinfachte TGA-Verfahren haben die Einführung von Biosimilars ausgeweitet: Trastuzumab- und Bevacizumab-Biosimilars im Wert von 80 Millionen AUD kamen im Rahmen einer Biocon-Sandoz-Allianz auf den Markt. Vorläufige Zulassungsverfahren zielen nun auf 220 Arbeitstage ab und erleichtern den Markteintritt für neuartige Immuntherapien wie Tislelizumab bei Lungen- und Speiseröhrenkrebs. Da kostensparende Biosimilars Formulierungspräferenz gewinnen, bleibt die biologische Innovation stark, wobei GLP-1-Rezeptoragonisten und Gentherapien die Prüfungspipelines durchlaufen.
Digitale Gesundheit & elektronische Rezepte verbessern die Adhärenz
Seit 2020 wurden mehr als 219 Millionen elektronische Rezepte ausgestellt, unterstützt durch Infrastrukturinvestitionen in Höhe von 111,8 Millionen AUD, die Verschreiber, Apotheken und Patienten im ganzen Land vernetzen. Die Funktion der aktiven Rezeptliste ermöglicht die kanalübergreifende Verwaltung mehrerer Rezepte, stärkt die Adhärenz und reduziert Transkriptionsfehler. Regulierungsbehörden warnen jedoch vor KI-gestützter asynchroner Verschreibung infolge eines Anstiegs von Telemedizinbeschwerden, was neue Leitlinien veranlasst hat, die eine Echtzeit-Überwachung durch Kliniker vorschreiben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge TGA-Regulierungsfristen & Compliance-Kosten | -0.8% | National | Mittelfristig (2–4 Jahre) |
| PBS-Preiskontrollen drücken die Margen | -0.6% | National | Langfristig (≥ 4 Jahre) |
| Lieferkettenanfälligkeit gegenüber importierten APIs | -0.5% | National | Mittelfristig (2–4 Jahre) |
| Erschwinglichkeitslücken bei jüngeren Bevölkerungsgruppen | -0.3% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge TGA-Regulierungsfristen & Compliance-Kosten
Standardmäßige Verschreibungsgenehmigungen erfordern 255 Arbeitstage, und selbst Prioritätsprüfungen dauern 150 Tage, was den Mittelabfluss für innovative Therapien verlängert [2]Therapeutic Goods Administration, "Beantragung eines verschreibungspflichtigen Arzneimittels über das Prioritätsprüfungsverfahren," tga.gov.au. Obligatorische eCTD-Einreichungen und Hochrisikoprüfungen erhöhen die Compliance-Ausgaben weiter, insbesondere für kleine und mittelgroße Sponsoren ohne interne Regulierungskapazitäten.
PBS-Preiskontrollen drücken die Margen
Preisoffenlegungsregeln verknüpfen PBS-Erstattungen mit tatsächlichen Marktpreisen und kürzen die Einnahmen der Originalhersteller, sobald generischer Wettbewerb eintritt. Die Statinausgaben beispielsweise sanken trotz stabiler Volumina von 1,1 Milliarden AUD im Jahr 2011 auf 167,7 Millionen AUD im Jahr 2022. Der einmalige Aufschlag im Rahmen der Medicines Supply Security Guarantee gleicht die geringen Margen teilweise aus, erfordert jedoch eine vier- bis sechsmonatige Lagerhaltung, die Betriebskapital bindet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach ATC/Therapeutischer Klasse: Onkologie überholt, Herz-Kreislauf verankert das Volumen
Das Segment Herz-Kreislauf-System erzielte im Jahr 2025 14,10 % der Marktgröße des australischen Pharmazeutikmarkts, gestützt durch 1,2 Millionen diagnostizierte Patienten und die PBS-Einführung von NEXLETOL, einer oralen LDL-senkenden Therapie, die im Rahmen eines exklusiven CSL Seqirus-Lizenzvertrags gesichert wurde. Die Onkologieeinnahmen wachsen unterdessen mit einer CAGR von 7,02 % bis 2031, angetrieben durch PBS-Erstattungen für Antikörper-Wirkstoff-Konjugate wie Trastuzumab Deruxtecan und Checkpoint-Inhibitoren wie Tislelizumab.
Die Wettbewerbsintensität ist in der Onkologie am höchsten, wo die lokale Dichte klinischer Studien und beschleunigte TGA-Verfahren den Zyklus von der Forschung bis zum Patienten verkürzen. Kardiovaskuläre Therapien setzen auf inkrementelle Innovation und die Prävalenz von Lebensstilerkrankungen und bieten stabile Cashflows, sind jedoch einem breiteren Preiserosionsrisiko ausgesetzt. Beide Segmente profitieren von der umfassenden Einführung von Biologika, aber die Onkologie erzielt Premiumpreise, die das Gesamtwachstum des australischen Pharmazeutikmarkts unterstützen.


Nach Arzneimitteltyp: Dominanz verschreibungspflichtiger Arzneimittel, Dynamik bei rezeptfreien Produkten
Verschreibungspflichtige Arzneimittel erzielten im Jahr 2025 einen Marktanteil von 86,10 % am australischen Pharmazeutikmarkt, was das PBS-Subventionsmodell widerspiegelt, das die Nachfrage über ärztliche Rezepte lenkt. Rezeptfreie Arzneimittel gewinnen mit einer CAGR von 6,62 % an Bedeutung, da die Herabstufung von Migräne- und Allergietherapien sowie Pilotprojekte zur Verschreibung durch Apotheker den Zugang erweitern.
Das verschreibungspflichtige Segment wächst parallel zu Biosimilar-Einführungen – jedes neue Biosimilar reduziert die durchschnittlichen PBS-Ausgaben in der betroffenen Klasse um etwa 25 % –, während das rezeptfreie Segment von Selbstfürsorgetrends bei digital vernetzten Verbrauchern profitiert. Zusammengenommen diversifizieren die beiden Kanäle die Einnahmen und mildern den PBS-Preisdruck, was die langfristige Widerstandsfähigkeit des australischen Pharmazeutikmarkts stärkt.
Nach Vertriebskanal: Krankenhäuser führen, Online-Apotheken wachsen rasant
Krankenhausapotheken hielten im Jahr 2025 46,55 % der Marktgröße des australischen Pharmazeutikmarkts aufgrund komplexer Krebsinfusionen, Biologika und intensivmedizinischer Arzneimittel. Online-Apotheken verzeichnen mit einer CAGR von 6,92 % das schnellste Wachstum, angetrieben durch die E-Rezept-Gesetzgebung, die es ermöglicht, Rezepte per E-Mail oder SMS an jede lizenzierte Apotheke im ganzen Land zu senden.
Während Krankenhäuser ihre starke Stellung in der Onkologie und bei Akutmedikamenten behalten, gewinnen E-Commerce-Anbieter Nachfüllungen bei chronischen Erkrankungen und Wellnesskategorien, was die Logistik auf der letzten Meile neu gestaltet. Hybride Abgabemodelle, die Krankenhaus-, Einzelhandels- und Online-Kanäle miteinander verbinden, werden die Komplexität der Lieferkette neu definieren und den Wettbewerb um die Patientenbindung im australischen Pharmazeutikmarkt intensivieren.
Nach Darreichungsform: Injektionspräparate gewinnen an Dynamik
Tabletten blieben mit einem Anteil von 51,40 % im Jahr 2025 das Rückgrat, doch Injektionspräparate wachsen mit einer CAGR von 6,74 %, da Biologika und Gentherapien zunehmen. Pfizers 150-Millionen-USD-Erweiterung in Melbourne fügt automatisierte Abfüll- und Verschlusslinien für Antiinfektiva hinzu, während Baxters Erweiterung der Infusionslösungen die nationale Produktion bis 2027 auf 80 Millionen Einheiten steigert.
Das Wachstum bei Injektionspräparaten unterstreicht den Wandel hin zur Präzisionsmedizin, wobei inländische Kapazitäten das Kühlkettenrisiko und Importengpässe mindern. Tabletten werden die Volumenführerschaft behalten, aber der Margengewinn verlagert sich zunehmend auf hochkomplexe Injektionspräparate, die den therapeutischen Wert pro Dosis im australischen Pharmazeutikmarkt steigern.
Geografische Analyse
Städtische Zentren – Sydney, Melbourne und Brisbane – treiben die Einführung von Innovationen voran, sind für den Großteil der klinischen Studienaktivitäten verantwortlich und beherbergen Vorzeigeprojekte in der Fertigung wie Modernas mRNA-Anlage, die jährlich 100 Millionen Dosen produzieren kann. Die regionale Diversifizierung nimmt Gestalt an, da Noumed's 100-Millionen-USD-Werk in Südaustralien und Baxters IV-Flüssigkeitsstandort in West-Sydney die Konzentration auf einen einzelnen Bundesstaat verringern.
Telemedizin und elektronische Rezepte schließen die Zugangsunterschiede zwischen städtischen und ländlichen Gebieten, aber anhaltende Defizite bei der Verfügbarkeit von Fachärzten halten die PBS-Inanspruchnahme in abgelegenen Gebieten niedriger. Bundesweite Programme zur Sicherung der Lieferkette schreiben sechsmonatige Lagerbestände kritischer PBS-Artikel vor und gewährleisten eine landesweite Versorgung bei Importschocks.
Mit Blick auf die Zukunft werden staatlich geführte Pilotprojekte zur Verschreibung durch Apotheker in Queensland und Victoria die Primärversorgung weiter dezentralisieren und den Kanalmix zugunsten von Gemeinschaftsapotheken verschieben – insbesondere für Medikamente zur Behandlung chronischer Erkrankungen –, was eine ausgewogene geografische Expansion im australischen Pharmazeutikmarkt unterstützt.
Regulatorisches Umfeld
Australien reguliert Arzneimittel hauptsächlich über die Therapeutic Goods Administration (TGA) im Rahmen des Therapeutic Goods Act 1989. Der Markteintritt erfordert die Aufnahme in das Australian Register of Therapeutic Goods (ARTG) und die Einhaltung der Australian Regulatory Guidelines for Prescription Medicines (ARGPM), einschließlich CTD-basierter Dossiers und GMP-Anforderungen für lizenzierte lokale Standorte oder zertifizierte ausländische Hersteller. Erstattung und breiter Patientenzugang werden über das Pharmaceutical Benefits Scheme (PBS) und die PBAC-Bewertung von Gesundheitstechnologien geregelt, die die kommerzielle Akzeptanz für die meisten verschreibungspflichtigen Arzneimittel im Rahmen des Subventionsmodells verankern.
Jüngste politische Aktualisierungen haben sowohl die Erschwinglichkeit als auch die Listungsmechanik verschärft. Ab Januar 2026 wurde der maximale allgemeine PBS-Patientenzuzahlungsbetrag auf 25 AUD gesenkt (von 31,60 AUD). Im April 2026 gab das Department of Health and Aged Care ein April-Update-Instrument heraus, um PBS-Listungen zu ändern (einschließlich Änderungen, die Produkte wie Aflibercept betreffen), zusammen mit einer öffentlichen Konsultation zum Entwurf des Cost Recovery Implementation Statement (CRIS) 2026-27 für die Kostenerstattung von PBS- und National Immunisation Program-Listungen. Diese Änderungen verstärken die zweigleisige Anforderung für Sponsoren, TGA-Registrierungszeitpläne mit der PBAC-Einreichungsstrategie und der PBS-Listungsverwaltung abzustimmen, während sich entwickelnde Gebühren- und Listungsaktualisierungsprozesse berücksichtigt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfung im australischen Pharmasektor verläuft typischerweise von der Beschaffung von Wirkstoffen und Hilfsstoffen (weiterhin stark importabhängig) über die Formulierung bis hin zur Abfüll- und Fertigstellungsfertigung. Die Qualitätsfreigabe erfolgt gemäß der von der TGA regulierten GMP, und der Vertrieb erfolgt anschließend über Großhändler und Apothekenkanäle. Nachgelagert wird die Großhandels- und Logistikebene durch nationale Zugangsanforderungen geprägt, wobei temperaturgeführte Lagerung und Kühlkettenanbieter hochkomplexe Biologika und Impfstoffe unterstützen. Öffentliche und Krankenhausapotheken dienen als primäre Abgabestellen, während die Online-Abgabe mit der zunehmenden Verbreitung elektronischer Verschreibungen seit 2020 an Bedeutung gewinnt.
Anforderungen an die Versorgungssicherheit prägen zunehmend auch die Betriebsmodelle. Die PBS Medicines Supply Security Guarantee und die zugehörigen Mindestlagerbestandsrichtlinien (gültig ab 1. Juli 2023 für bestimmte Arzneimittel) verpflichten verantwortliche Personen, in Australien etwa 4 bis 6 Monate des üblichen Bedarfs vorzuhalten. Dies veranlasst Hersteller und Sponsoren, in lokale Lagerkapazitäten, Bedarfsplanung und Zweitbeschaffung zu investieren. Jüngste Signale umfassen den Ausbau lokaler Auftragsfertigungs- und Biofertigungskapazitäten, einschließlich Verträgen und Entwicklungsarbeiten von IDT Australia, Aktivitäten von QIMR Berghofer/Q-Gen im Bereich Zell- und Gentherapien sowie die Bestätigung von Sanofi als erstem Mieter der ENTRI-Biofertigungsanlage in Brisbane. Zusammen stärken diese Entwicklungen die lokale Verbindung zwischen klinischer Entwicklung, cGMP-Produktion und kommerzieller Versorgungskontinuität.
Wettbewerbslandschaft
Der Markt weist eine moderate Konzentration auf: Multinationale Unternehmen wie Pfizer, Novartis und AstraZeneca dominieren hochwertige Segmente, während der inländische Marktführer CSL die Führung bei Plasmaderivaten und Influenzaimpfstoffen behauptet. CSLs Umsatz stieg 2024 aufgrund der Immunglobulinnachfrage um 20 %, obwohl potenzielle Handelszölle die Forschungs- und Entwicklungsbudgets belasten könnten.
Partnerschaften nehmen zu: CSL Seqirus lizenzierte NEXLETOL-Cholesterintherapien (Zielpopulation 1,2 Millionen) von Esperion, während Biocon und Sandoz bei onkologischen Biosimilars im Wert von 80 Millionen AUD zusammenarbeiteten. Fertigungsinnovation ist ein aufkommender Differenzierungsfaktor; Pfizers Roboterlinien und Ego Pharmaceuticals' 156-Millionen-AUD-Zorzi-Innovationszentrum unterstreichen den Wandel hin zu fortschrittlichen, kosteneffizienten Produktionsstandorten.
Nischenbiotechnologieunternehmen wie Telix Pharmaceuticals und Starpharma nutzen regulatorische Schnellverfahren für Radiotheranostika bzw. Dendrimer-basierte Abgabeplattformen und schaffen damit Akquisitionsziele für globale Konzerne, die ihre Pipelines diversifizieren möchten. Insgesamt hängt der Wettbewerbserfolg von PBS-Erstattungsexpertise, der Generierung pharmakoökonomischer Nachweise und einer widerstandsfähigen Lieferkettenarchitektur ab, die die strengen Schwellenwerte der Medicines Supply Security Guarantee erfüllen kann.
Marktführer im australischen Pharmazeutikmarkt
Abbvie Inc.
Amgen Inc.
AstraZeneca plc
Eli Lilly & Co.
Pfizer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf souveräne und fortschrittliche Fertigung, wo jüngste staatlich unterstützte Kapazitätserweiterungen und benannte Projekte Raum für Auftragsentwicklungs- und Fertigungsdienstleistungen (CDMO), sterile Versorgung und aufkommende Modalitäten schaffen. Im April 2026 eröffnete New South Wales die 96-Millionen-AUD-RNA-Forschungs- und Fertigungsanlage im Macquarie University Innovation Precinct, die von Aurora Biosynthetics betrieben wird, und fügte damit eine dedizierte Plattform für RNA-bezogene Entwicklung und Produktion hinzu. Im Juli 2026 unterstützte die Regierung von Queensland QIMR Berghofer über den Sovereign Industry Development Fund beim Aufbau einer Fertigungssuite für virale Vektoren und dem Ausbau der Zell- und Gentherapiekapazität in der Q-Gen-Anlage, was die lokale klinische Umsetzung und Versorgung für fortschrittliche Therapien unterstützt.
Marktzugangs- und Erschwinglichkeitsbedingungen schaffen auch kurzfristige kommerzielle Wege für hochwertige Therapien, während gleichzeitig die Preisdisziplin verschärft wird. Die Senkung des allgemeinen PBS-Zuzahlungsbetrags auf 25 AUD ab Januar 2026 unterstützt eine breitere Akzeptanz in chronischen und spezialisierten Kategorien. Laufende strategische Vereinbarungen zwischen dem Commonwealth, Medicines Australia und GBMA (1. Juli 2022 bis 30. Juni 2027) sowie der Rahmen der New Medicines Funding Guarantee verstärken die zentrale Bedeutung von PBAC-empfohlenen Listungen für die Mengenumwandlung. Die Digitalisierung bringt eine operative Dimension mit sich, da anhaltende Mengen elektronischer Verschreibungen und Tools wie die Active Script List stärker integrierte Abgabeprozesse über Einzelhandels- und Online-Kanäle unterstützen, was Akteuren zugutekommt, die Verpackung, Adhärenzdienste und Distributionspartnerschaften für die Omnichannel-Abwicklung aufeinander abstimmen.
Aktuelle Branchenentwicklungen
- März 2026: Eli Lilly schloss eine Lizenzvereinbarung mit CSL über globale Rechte zur Entwicklung und Vermarktung des Anti-IL-6-Monoklonalantikörpers Clazakizumab, einschließlich einer Vorauszahlung von 100 Millionen USD. Der Deal hebt einen in Australien ansässigen Partner in eine zentrale Rolle in der Entwicklung von Biologika im Spätstadium und kann Australiens Profil in Kooperationsmodellen für Spezialbiologika stärken.
- Oktober 2025: Sandoz sicherte sich die PBS-Listung für das Etanercept-Biosimilar Erelzi. Die PBS-Erstattung unterstützt wettbewerbsfähige Wechseldynamiken in einer ausgereiften TNF-Inhibitor-Klasse, erhöht den Preisdruck und erweitert die Biosimilar-Durchdringung über Krankenhaus- und Gemeindekanäle.
- September 2024: Pfizers Adalimumab-Biosimilar Abrilada wurde für mehrere entzündliche Indikationen in das PBS aufgenommen. Die Listung erweiterte den subventionierten Zugang in einem volumenstarken Immunologiesegment und bestätigte die PBS-Listung als zentralen Hebel für Skalierung in der Biosimilar-Kommerzialisierung.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der australische Pharmamarkt als der Wert der in Australien verkauften und abgegebenen Arzneimittel über verschreibungspflichtige und nicht verschreibungspflichtige Produkte gemessen, erfasst über Krankenhaus-, Einzelhandels- und Online-Apothekenkanäle.
Ausschlüsse aus dem Geltungsbereich: Medizinprodukte, Diagnostika und Nahrungsergänzungsmittel (einschließlich der meisten Vitamine und Nutraceuticals) werden in dieser Marktgrößenbestimmung nicht als Pharmazeutika gezählt.
Übersicht der Segmentierung
- Nach ATC / Therapeutischer Klasse
- Alimentärer Trakt & Stoffwechsel
- Blut & blutbildende Organe
- Herz-Kreislauf-System
- Dermatologika
- Urogenitalsystem & Sexualhormone
- Systemische Hormonpräparate
- Antiinfektiva zur systemischen Anwendung
- Antineoplastische & immunmodulierende Mittel
- Andere therapeutische Klassen
- Nach Arzneimitteltyp
- Markenprodukte
- Generika
- Nach Darreichungsform
- Tabletten
- Kapseln
- Injektionspräparate
- Sonstige (Topika, Pflaster usw.)
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Basisbedarf und den politischen Kontext festzulegen, bevor eine Marktgrößenbestimmung abgeschlossen wurde. Wir stützten uns auf öffentliche Quellen wie australische PBS-Ausgaben- und Verschreibungsstatistiken, Register und Zulassungsaktualisierungen der Therapeutic Goods Administration (TGA), Gesundheitsausgabenserien des Australian Institute of Health and Welfare (AIHW), Bevölkerungs- und Altersprofiltabellen des Australian Bureau of Statistics sowie OECD-Gesundheitsdaten zur Gegenprüfung.
Danach überprüften wir Jahresberichte von Unternehmen, Investorenpräsentationen sowie, soweit verfügbar, Angaben von Apotheken und Großhändlern, um Verschiebungen im Produktmix, Generisierungszyklen und Kanalbewegungen zu verfolgen. An einigen Stellen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentdatenbanken und Import-Export-Daten auf Sendungsebene genutzt, um Richtungstrends auf Plausibilität zu prüfen und Lücken zu schließen, wo öffentliche Reihen nicht granular genug waren. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden während der Arbeit ebenfalls zur Validierung und Klärung herangezogen.
Primärinterviews und -umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, was die Sekundärzahlen nicht eindeutig erklären konnten, insbesondere den Preisdruck, das Ausschreibungsverhalten und die Geschwindigkeit, mit der sich das Volumen zwischen Marken- und Generikaprodukten verschiebt. Wir sprachen mit einer Mischung aus Herstellern, Vertriebshändlern, Teilnehmern des Apothekenkanals und Akteuren des Gesundheitswesens in ganz Australien, damit Annahmen zu Nachfragetreibern und Kanalanteilen abgeglichen werden konnten.
Die Antworten wurden verwendet, um Wachstumsbereiche auf Therapieebene, typische Preiserosionsmuster nach Ablauf der Exklusivität und die zeitliche Auswirkung von Erstattungs- und Formularänderungen zu bestätigen. Wir passten das Modell nur an, wenn mehrere Interviews in dieselbe Richtung deuteten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 31 % | Führungskräfte (CXOs): 15 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Akteure: 22 % | Manager: 56 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-Down-Ansatz, der den adressierbaren Arzneimittelpool anhand australienspezifischer Erstattungs- und Verbrauchssignale rekonstruiert und sich dann an den Kategorieaufteilungen für Rx gegenüber OTC und den wichtigsten Abgabekanälen orientiert. Um die Gesamtsummen realistisch zu halten, wurden selektive Bottom-Up-Prüfungen durchgeführt, etwa gemessene Preise pro Packung multipliziert mit geschätzten Volumina für Therapiegruppen mit hohem Anteil, die dann mit aggregierten Umsatzindikatoren von Lieferanten und Vertriebshändlern verglichen wurden.
Wichtige Eingaben, die das Modell prägten, umfassten die Richtung der PBS-Ausgaben und Verschreibungsvolumina, das Tempo des Patentablaufs und der Generikasubstitution, Änderungen im Therapieklassenmix basierend auf ATC-Mustern, Kanalverschiebungen hin zu Online-Apotheken und Indikatoren der Bevölkerungsalterung, die die Nachfrage nach Arzneimitteln für chronische Erkrankungen beeinflussen. Wo direkte Volumen- oder Preispunkte fehlten, wurden Bandbreiten aus Interview-Feedback und öffentlich beobachtbaren Preisbenchmarks erstellt und anschließend durch wiederholte Gegenprüfungen verfeinert.
Die Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch eine einfache multivariate Regressionsebene zur Nachfragesensitivität, bei der Variablen wie Erstattungsverschärfung, Generikadurchdringung und Therapiemix Stresstests unterzogen wurden. Der endgültige Ausblick spiegelt die Konsensbandbreite aus Primärgesprächen zu Preiserosion und Aufnahmegeschwindigkeit wider, statt eines einzigen aggressiven oder konservativen Pfads.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über mehrere unabhängige Signale validiert, einschließlich politikgesteuerter Ausgabenreihen, Indikatoren auf Kanalebene und Lieferantenkommentaren, die mit tatsächlichen Marktereignissen verknüpft werden konnten. Wenn das Modell unerwartete Sprünge erzeugte, wurden die Eingaben auf zeitliche Probleme, Währungsumrechnungen und Doppelzählungen über Kanäle hinweg überprüft, und anschließend wurden Folgegespräche ausgelöst, um die Anomalie zu bestätigen.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, damit Annahmen, Rechenlogik und Abstimmung des Geltungsbereichs im gesamten Datensatz und in der Darstellung konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, etwa große Änderungen der Erstattungsregeln oder wichtige Produkteinführungen, die die Therapienachfrage verändern. Unmittelbar vor der Lieferung wird ein finaler Durchgang abgeschlossen, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Größe des australischen Pharmamarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für diesen Markt können erheblich variieren, selbst wenn dasselbe Land betrachtet wird, da der erfasste Arzneimittelkorb und die Preisbasis nicht immer konsistent sind. Unterschiede treten auch auf, wenn eine Schätzung sich stark auf Erstattungsausgaben stützt, während eine andere eine breitere Umsatzsicht verwendet, die nicht subventionierte Käufe einschließt.
OTC-Arzneimittel liegen innerhalb des Geltungsbereichs von Mordor Intelligence für Australien, während einige veröffentlichte Zahlen näher an den ausschließlich verschreibungspflichtigen Ausgaben liegen und die Nachfrage im Einzelhandelsapothekensektor unterschätzen können, wo nicht verschreibungspflichtige Kategorien bedeutsam sind. Lücken können auch daraus entstehen, wie Preise im Zeitverlauf behandelt werden, da einige Modelle flache Durchschnittspreise anwenden, während andere Preiserosion nach Patentablauf und PBS-bedingte Senkungen mit unterschiedlichen Zeitannahmen einbeziehen, was dann den Gesamtwert verändert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,04 Mrd. USD (2025) | |
| Fachzeitschrift A | 15,90 Mrd. USD (2025) | Oft an Verschreibungsausgaben und politikgesteuerte Berichterstattung angepasst, was Teile der OTC-Nachfrage verfehlen kann und möglicherweise eine andere Umrechnungszeitpunktannahme von AUD zu USD anwendet. |
| Branchennewsletter B | 24,50 Mrd. USD (2030) | Die vorausschauende Schätzung verwendet einen anderen Zeithorizont und kann optimistischere Wachstums- und Wechselkursannahmen einbeziehen, mit begrenzter Sichtbarkeit auf Kanalaufteilungen und die Behandlung der Preiserosion. |
Insgesamt erklärt sich die Spanne hauptsächlich dadurch, was als Pharmazeutika gezählt wird, wie Preise im Zeitverlauf gesenkt werden und ob die Schätzung an Erstattungsausgaben oder breiteren Umsätzen verankert ist. Indem die Variablen an beobachtbare Nachfragesignale gebunden und dann durch Interview-Feedback stresstestet werden, bleibt die endgültige Zahl für Planungszwecke nachvollziehbar und wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der australische Pharmazeutikmarkt?
Die Größe des australischen Pharmazeutikmarkts soll im Jahr 2026 14,86 Milliarden USD erreichen und mit einer CAGR von 5,88 % auf 19,78 Milliarden USD bis 2031 wachsen.
Welche therapeutische Klasse wächst in Australien am schnellsten?
Onkologische Arzneimittel wachsen bis 2031 mit einer CAGR von 7,02 % und übertreffen damit alle anderen Segmente.
Wer sind die wichtigsten Akteure im australischen Pharmazeutikmarkt?
Abbvie Inc., Amgen Inc., AstraZeneca plc, Eli Lilly & Co. und Pfizer Inc. sind die wichtigsten Unternehmen, die im australischen Pharmazeutikmarkt tätig sind.
Warum gewinnen Injektionspräparate Marktanteile?
Der Anstieg der Zulassungen von Biologika und Gentherapien erfordert die Verabreichung per Injektion, was inländische Investitionen in Abfüll- und Verschlusskapazitäten antreibt.
Seite zuletzt aktualisiert am:


