
Marktgröße und Marktanteil faseroptischer Gyroskope
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.34 Milliarden US-Dollar |
| Marktgröße (2031) | 1.95 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für faseroptische Gyroskope von Mordor Intelligence
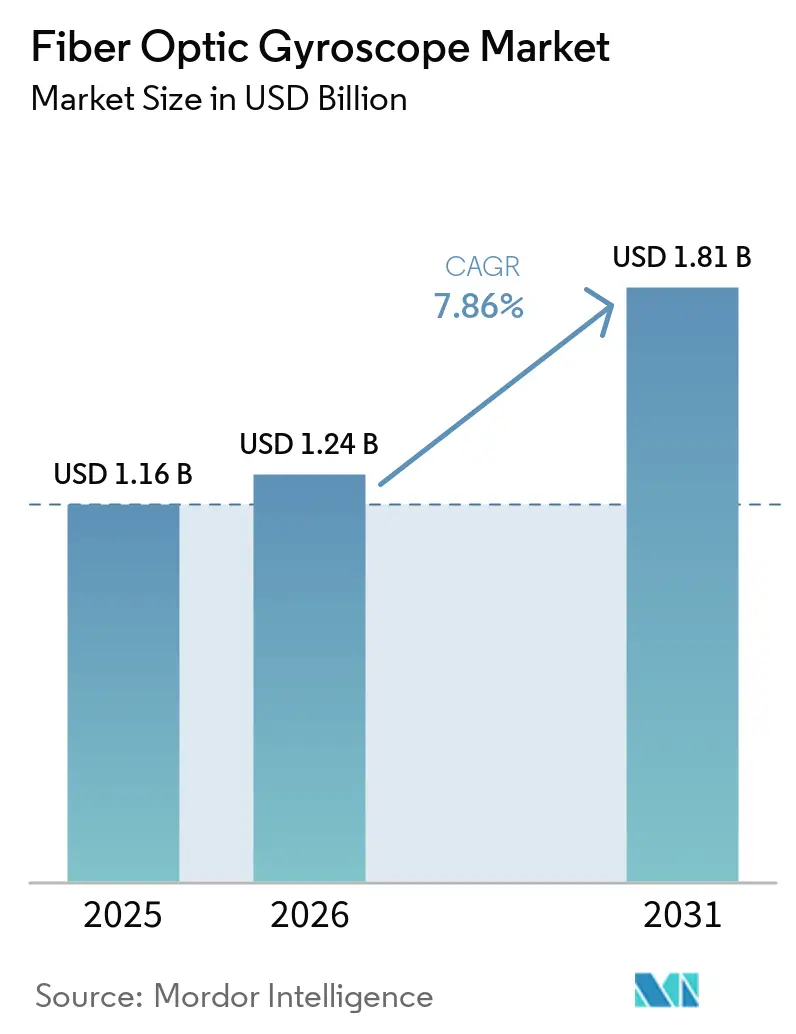
Die Marktgröße für faseroptische Kreiselmessgeräte wird voraussichtlich von 1,16 Milliarden USD im Jahr 2025 und 1,34 Milliarden USD im Jahr 2026 auf 1,95 Milliarden USD bis 2031 anwachsen, was einer CAGR von 7,86 % zwischen 2026 und 2031 entspricht. Stabile Verteidigungsausgaben, E-Navigationsvorschriften in Europa und Hochtemperatur-Bohrprojekte im Nahen Osten stützen die Nachfrage, auch wenn kostengünstigere MEMS-Kreisel die Einstiegssegmente unter Druck setzen. Die Beschaffung autonomer NATO-Plattformen sichert das Grundvolumen, während siliziumphotonikbasierte faseroptische Kreiselmessgeräte, die bis zu 70 % günstiger als herkömmliche Einheiten sind, neue kommerzielle Nischen erschließen. Das Versorgungsrisiko bei Lithiumniobat-Modulatoren und polarisationserhaltenden Fasern beeinflusst weiterhin Kaufentscheidungen, und die anhaltende Ausbeute-Volatilität beim Faserspulenwickeln verursacht Preisschwankungen, die vertikal integrierten Anbietern zugutekommen. Trotz des Kostendrucks entscheiden sich Kunden, die in GPS-abgeschirmten Umgebungen oder bei extremen Temperaturen arbeiten, weiterhin für geschlossene faseroptische Kreiselmessgeräte aufgrund ihrer unübertroffenen Biasinstabilität.
Wichtigste Erkenntnisse des Berichts
- Nach Spulentyp führten geflanschte Spulendesigns mit einem Umsatzanteil von 43,72 % im Jahr 2025, während freistehende Spulen bis 2031 voraussichtlich mit einer CAGR von 7,92 % wachsen werden.
- Nach Messachse beherrschten Dreiachsensysteme im Jahr 2025 einen Anteil von 51,63 %, und Zweiachseneinheiten werden bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen.
- Nach Technologie erfassten geschlossene Architekturen im Jahr 2025 einen Anteil von 48,54 %; offene Varianten werden bis 2031 voraussichtlich mit einer CAGR von 7,96 % zulegen.
- Nach Gerät entfielen auf IMUs im Jahr 2025 37,51 % des Anteils, während AHRS im gleichen Zeitraum mit einer CAGR von 8,34 % wachsen soll.
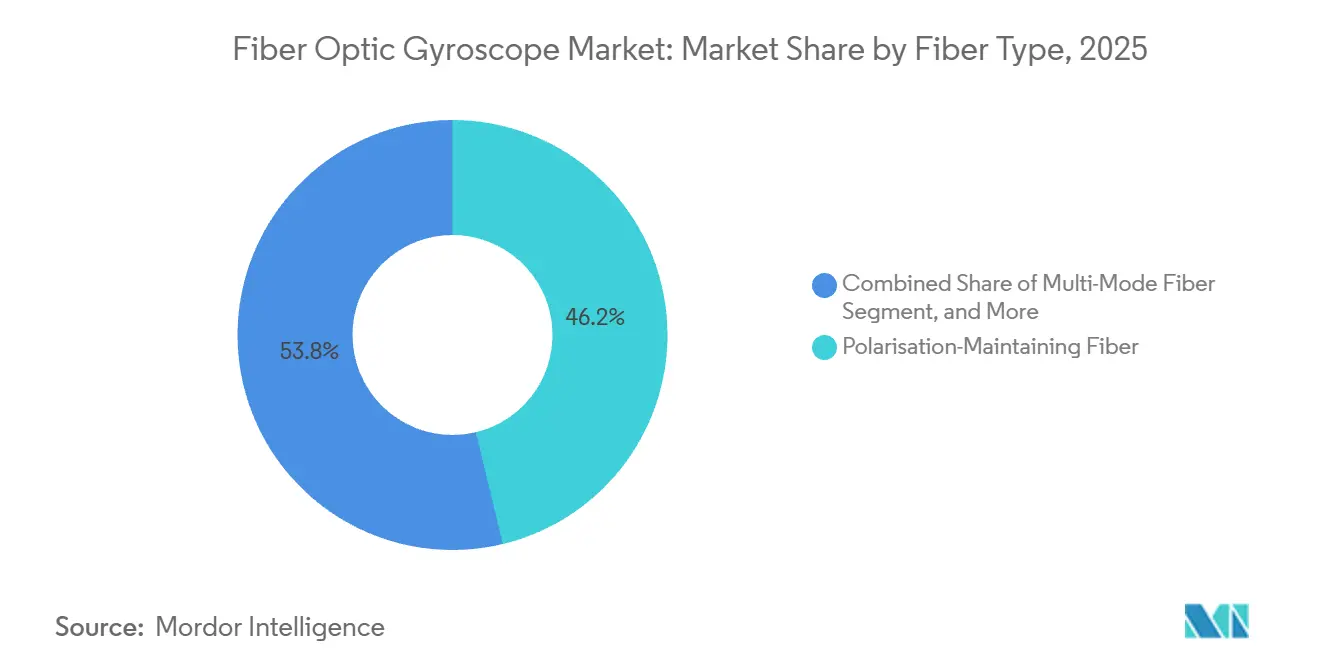
- Nach Fasertyp hielt polarisationserhaltende Faser im Jahr 2025 einen Anteil von 46,24 %, wobei Multimodefaser bis 2031 eine CAGR von 8,13 % erzielen soll.
- Nach Endnutzer repräsentierten Verteidigungsanwendungen im Jahr 2025 einen Anteil von 54,12 %, während Robotik und industrielle Automatisierung bis 2031 voraussichtlich mit einer CAGR von 8,46 % wachsen werden.
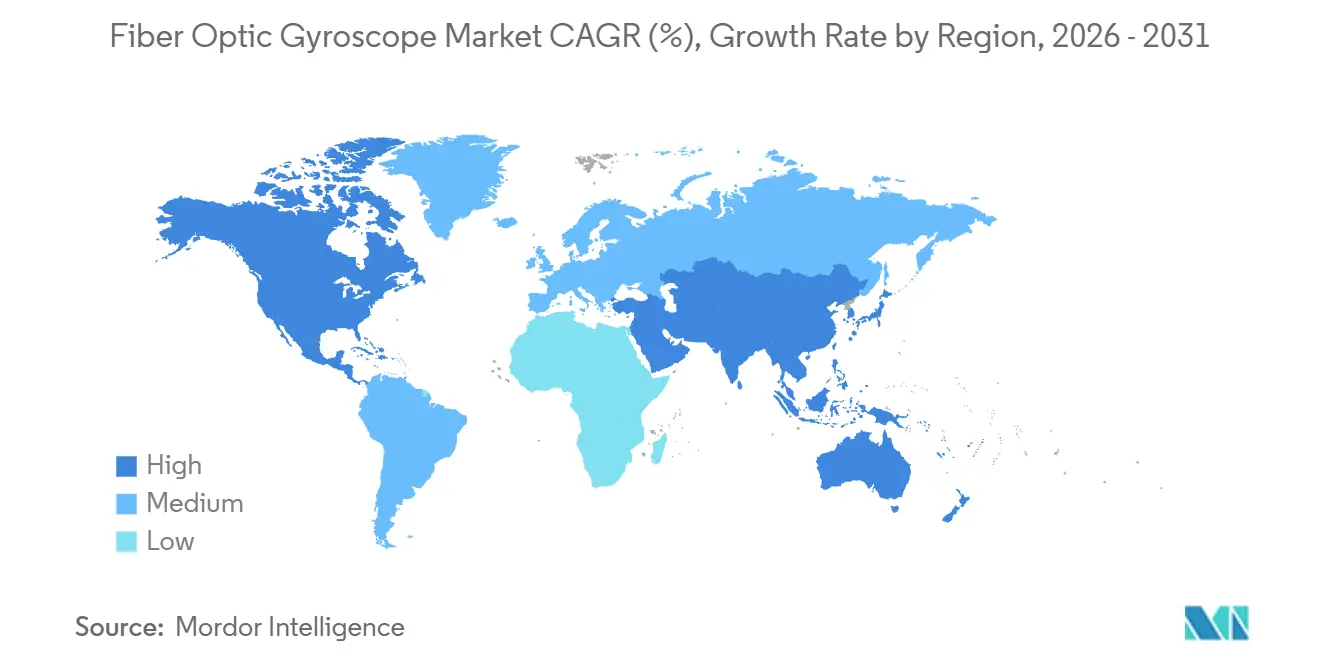
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 32,19 %; der asiatisch-pazifische Raum wird von 2026 bis 2031 voraussichtlich eine CAGR von 8,66 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Beschaffung autonomer UAVs und UGVs durch NATO-Verbündete | +0.8% | Nordamerika und Europa, Ausstrahlungseffekte auf NATO-Partnerstaaten | Mittelfristig (2–4 Jahre) |
| Obligatorische INS-Navigationsqualität für die IMO-E-Navigations-Compliance in Europa | +0.6% | Europa, mit zunehmender Verbreitung in den asiatisch-pazifischen Raum und maritime Knotenpunkte im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Effizienzgewinne bei der Tiefbohrung im Öl- und Gasbereich im Nahen Osten mit Bedarf an Hochtemperatur-FOGs | +0.5% | Naher Osten als Kernmarkt, Ausweitung auf nordamerikanisches Schiefergas und Offshore-Afrika | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung der Eisenbahnsignaltechnik in Asien treibt Gleisgeometriefahrzeuge mit FOG-IMUs an | +0.4% | Asiatisch-pazifischer Raum, insbesondere China, Indien, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Anstieg von Raumfahrt-Startkonstellationen mit Bedarf an strahlungsgehärteten FOGs | +0.3% | Global, angeführt von den Vereinigten Staaten, China, Europa | Langfristig (≥ 4 Jahre) |
| Wachstum von Robotik-Fulfillment-Zentren in entwickelten Volkswirtschaften | +0.3% | Nordamerika und Europa, frühe Einführung in Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Beschaffung autonomer UAVs und UGVs durch NATO-Verbündete
Verteidigungsministerien in der gesamten NATO haben unbemannte Systeme in den Mittelpunkt ihrer Modernisierungsstrategien gestellt, und jede Ausschreibung spezifiziert nun INS-Navigationsqualität mit einer Bias-Stabilität unter 0,01 °/h. Das Embedded-GPS/INS-Programm der Vereinigten Staaten, das mit USD 3,5 Milliarden bewertet wird, ist ein Leitindikator, der Anbieter im Markt für faseroptische Gyroskope an mehrjährige Lieferpläne bindet. In Europa unterstreicht ein Auftrag im Wert von GBP 20,5 Millionen (USD 27,39 Millionen) an Northrop Grumman für Minenräumboote der Royal Navy ähnliche Anforderungen. Diese Verträge schließen MEMS-Sensoren für den Verbraucherbereich aus und stützen die Nachfrage nach hochmargigen Closed-Loop-FOGs. Über die Hauptaufträge hinaus zeigen gemeinsame Übungen, dass Bodenroboter, die in Tunneln operieren, innerhalb von Minuten die MEMS-Kursrichtung verlieren, während FOGs die Genauigkeit stundenlang aufrechterhalten, was den Einführungsschwung verstärkt.
Obligatorische INS-Navigationsqualität für die IMO-E-Navigations-Compliance in Europa
MSC.467(101) verpflichtet Schiffe über 500 BRZ, bis 2027 navigationsqualifizierte INS zu führen, und etwa
12.000 europäische Schiffsrümpfe benötigen noch Nachrüstungen.[1] Kommerzielle Schifffahrtsbetreiber rüsten nun dieselben MARINS- und PHINS-FOG-Systeme nach, die bereits auf Marineflotten bewährt sind, und reduzieren so das Zertifizierungsrisiko. Die Absicht Singapurs, die Verordnung zu spiegeln, erweitert die adressierbare Flotte und drängt den Markt für faseroptische Gyroskope in maritime Knotenpunkte des asiatisch-pazifischen Raums. Die Nachrüstfenster sind eng, sodass Integratoren Spulen und Modulatoren vorbestellen, was kurzfristig zu einem Anstieg der Komponentenvorlaufzeiten führt, der vertikal integrierte europäische Lieferanten begünstigt.
Effizienzgewinne bei der Tiefbohrung im Öl- und Gasbereich im Nahen Osten
Bohrungen mit erweiterter Reichweite in saudi-arabischen und emiratischen Reservoirs überschreiten nun Bohrlochtemperaturen von 165 °C, weit jenseits der MEMS-Gyroskop-Grenzen. Feldversuche mit Schlumberger-Omega- und GyroSphere-Baugruppen senkten die Kosten für Seitenbohrungen um 18 % und verbesserten den Azimut auf 0,1 °, Kennzahlen, die Betreiber nun als Beschaffungsschwellenwerte verwenden. Ähnliche Leistungserwartungen übertragen sich auf nordamerikanische Schiefergasstandorte und erhöhen die globale Nachfrage nach Hochtemperaturspulen. Infolgedessen genießt der Markt für faseroptische Gyroskope eine Abschirmung gegenüber der Rohölpreisvolatilität, da präzises Lenken die Förderquoten direkt steigert.
Elektrifizierung der Eisenbahnsignaltechnik in Asien treibt Gleisgeometriefahrzeuge mit FOG-IMUs an
Chinas Investitionsprogramm zur Eisenbahnelektrifizierung im Wert von USD 16,5 Milliarden schreibt eine Gleisprofilierung auf Millimeterebene vor, und FOG-IMUs übertreffen MEMS-Gyroskope in Vibrationsbändern über 50 Hz, die für die Riffelungserkennung entscheidend sind. Japan, Indien und Südkorea schreiben ähnliche Geometrieprüfungen für Hochgeschwindigkeitskorridore vor und sichern so die Nachfrage nach mehrachsigen FOGs bis 2030. Lieferanten nutzen Volumenverträge für mehr als 200 Gleisgeometriefahrzeuge, um Spulenproduktionsläufe zu stabilisieren und die Stückkosten so weit zu senken, dass kostengünstigere MEMS-Alternativen in dieser Nische abgewehrt werden können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kurzzyklige Designerfolge von MEMS-Gyroskopen in Minidrohnen (unter 5 kg) | -0.5% | Global, insbesondere asiatisch-pazifische und nordamerikanische Verbraucher-UAV-Märkte | Kurzfristig (≤ 2 Jahre) |
| Ausschussrate beim Faserspulenwickeln über 8 % erhöht die ASP-Volatilität | -0.4% | Global, betrifft alle FOG-Hersteller | Mittelfristig (2–4 Jahre) |
| Exportkontroll-Vorlaufzeiten für polarisationserhaltende Faser (mehr als 90 Tage) | -0.3% | Schwellenmärkte in Südostasien, Lateinamerika, Afrika | Mittelfristig (2–4 Jahre) |
| Begrenzte einheimische Versorgung mit Lithiumniobat-Modulatoren in Schwellenländern | -0.3% | Asiatisch-pazifischer Raum (ohne Japan), Naher Osten, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kurzzyklige Designerfolge von MEMS-Gyroskopen in Minidrohnen
Drohnen unter 5 kg werden innerhalb von 12-wöchigen Designzyklen ausgeliefert, und MEMS-Gyroskope mit einem Preis unter USD 50 erfüllen ihre weniger strengen Bias-Anforderungen. DJIs Produktlinie 2025 besitzt drei Viertel des Verbraucherdrohnensegments ohne einen einzigen FOG-Kanal, und seine Skalierung verankert die Lieferkette rund um MEMS. Da Minidrohnen die höchsten Stückvolumina in der Luftrobotik darstellen, akzeptieren FOG-Anbieter, dass dieses Segment für den Markt für faseroptische Gyroskope im gesamten Prognosezeitraum unerreichbar bleibt.
Ausschussrate beim Faserspulenwickeln über 8 % erhöht die ASP-Volatilität
Manuelles Spulenwickeln verursacht Spleißverluste, Epoxidkontamination und Brüche während thermischer Zyklen, was die Ausschussraten in vielen Werken auf über 8 % treibt. KVH Industries meldete eine Margenverschiebung von drei Prozentpunkten, die ausschließlich auf inkrementelle Ausbeuteverbesserungen zurückzuführen war. Preissensible Kunden spüren Volatilität, wenn Anbieter Ausschusskosten in vierteljährliche ASPs einrechnen, was die langfristige Budgetplanung stört. Automatisierungsprogramme wie der Photonikchip-Ansatz von Advanced Navigation versprechen 95 % Ausbeute, doch die Kapitalaufwendungen für Ausrüstung verzögern eine breite Einführung und halten das Ausbeute-Risiko für die meisten mittelständischen Unternehmen aufrecht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spulentyp:
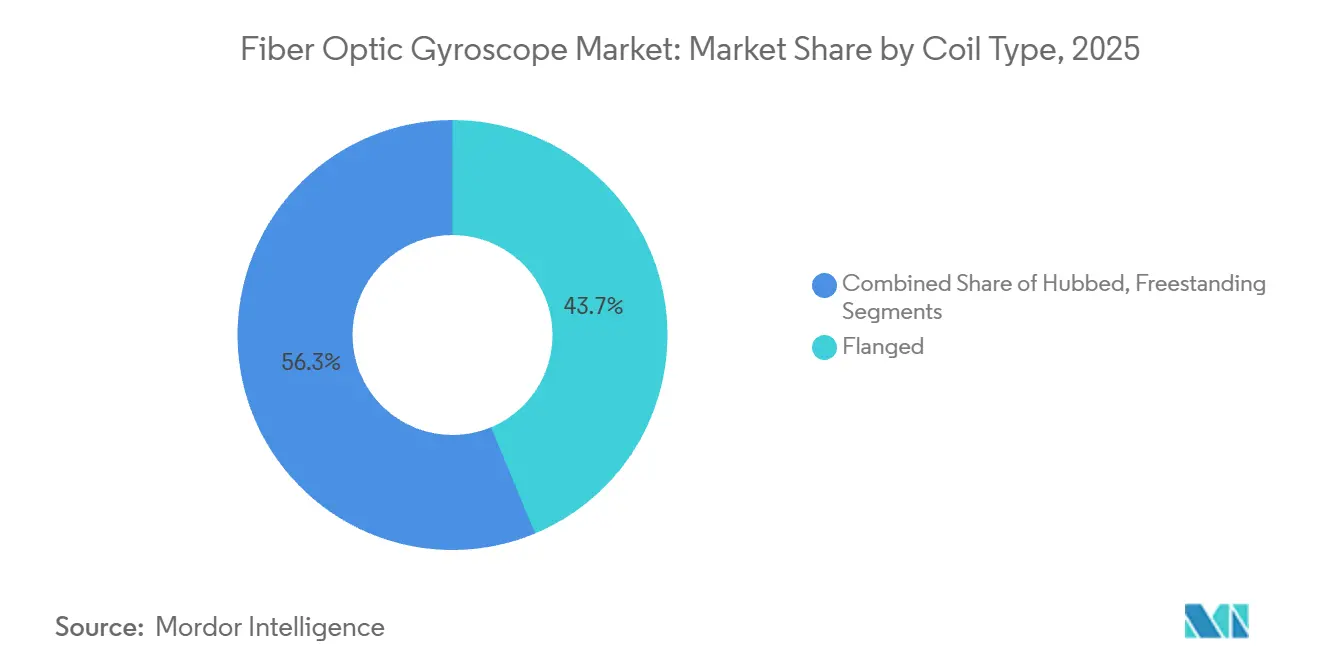
Geflanschte Designs behalten die Führung, aber gewichtssensible Plattformen setzen auf freistehende AlternativenGeflanschte Spulen hielten im Jahr 2025 mit 43,72 % einen unbestrittenen Marktanteil, was ihre Robustheit in Raketen- und Marineumgebungen belegt, die Erschütterungen von über 20 g RMS ausgesetzt sind. Die Biasinstabilität bleibt bei Startereignissen konstant unter 0,01 °/h, ein Maßstab, den kein freistehendes Design bisher in großem Maßstab erreicht hat. Verteidigungsunternehmen behalten daher geflanschte Einheiten auf qualifizierten Teillisten für Altgeräte, und allein die Ersatzzyklen sichern einen beträchtlichen Anteil am Markt für faseroptische Kreiselmessgeräte. Dennoch wägen Raketenstartanbieter und Kleinsatellitenhersteller jedes Gramm ab, und freistehende Spulen reduzieren die Montagemasse um bis zu 30 %, ein Vorteil, der sich direkt in Nutzlastmarge niederschlägt. Infolgedessen werden freistehende Spulen bis 2031 mit einer CAGR von 7,92 % voraussichtlich den Gesamtmarkt übertreffen, insbesondere in Satelliten-ADCS-Modulen und Langstrecken-UAVs.
Im Weltraumbereich spezifiziert Redwire Space freistehende faseroptische Kreiselmessgeräte unter 500 g pro Achse für CubeSat-Busse, während in der Verteidigungsluftfahrt der Eurofighter Typhoon seinen geflanschten Northrop Grumman LCR-100 aus Qualifizierungsgründen beibehält. Nabenspulen liegen zwischen den beiden Extremen und bieten moderate Vibrationstoleranz zu wettbewerbsfähigen Preisen, was bei asiatischen Schienenintegratoren Anklang findet. Sollten Hohlkernfaserspulen herstellbar werden, könnten Gewichts- und Thermalvorteile die Designentscheidungen neu definieren, doch die kommerzielle Reife liegt jenseits des aktuellen Prognosehorizonts.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Messachse:
Dreiachseneinheiten dominieren, Zweiachsenkonfigurationen gewinnen an Dynamik bei kostenempfindlichen MarineprojektenDie Dreiachsenarchitektur erfasste 51,63 % des Umsatzes im Jahr 2025 dank der 6-DOF-Navigationsanforderungen in autonomen Fahrzeugen, gelenkten Raketen und Lagerrobotern. Die Integration aller Achsen in ein Gehäuse reduziert die Verkabelung, vereinfacht das Wärmemanagement und ermöglicht Kalman-Filterung auf einem gemeinsamen Prozessor, wodurch der Gesamtsystemfehler gesenkt wird. Zweiachsige faseroptische Kreiselmessgeräte liegen zwar beim Marktanteil zurück, profitieren jedoch von Segmentanforderungen, bei denen Hub- oder Vertikalrate weniger Gewicht hat, etwa bei rumpfmontierten Sonarsystemen zur Stabilisierung. Mit einer prognostizierten CAGR von 8,22 % werden Zweiachsenmodelle bis 2031 den schnellsten Zuwachs verzeichnen, insbesondere auf Offshore-Versorgungsschiffen, die auf Fernbetrieb umstellen. Einachsige Kreisel verbleiben in Nachrüst-Anwendungen, bei denen der Einbauraum begrenzt ist, doch ihr eingeschränkter Anwendungsbereich bedeutet einen stetigen Rückgang im Markt für faseroptische Kreiselmessgeräte.
Autonome Fahrzeugflotten in München und Phoenix integrieren bereits Dreiachsen-FOGs neben Lidar- und Radarsystemen und berichten über eine Drift von unter 10 cm über zweistündige Autonomieschleifen. Umgekehrt behalten Marinen häufig eigenständige Azimutkreisel als Backup für den Fall, dass integrierte INS-Einheiten einem elektronischen Kompromiss ausgesetzt sind. Diese Redundanz erklärt, warum die Nischennachfrage nach Einachsensystemen fortbesteht, obwohl die Stückkosten im Vergleich zu Zweiachsenalternativen hoch bleiben.
Nach Technologie:
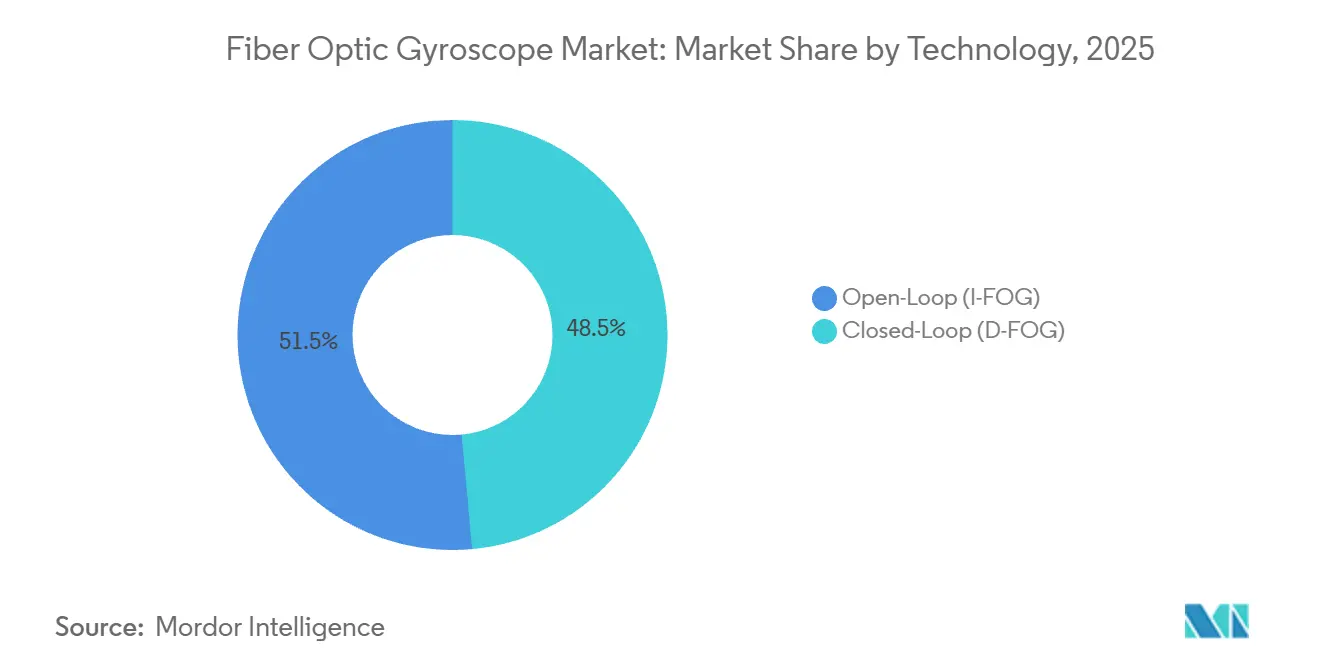
Closed-Loop (D-FOG) behält das Premiumsegment, während Open-Loop (I-FOG) den kommerziellen Fußabdruck erweitertGeschlossene Systeme hielten im Jahr 2025 einen Anteil von 48,54 %, gestützt auf eine Biasinstabilität von unter 0,01 °/h, die Raketen-, U-Boot- und Hochorbitsatellitenkunden monetarisieren können. Die schließende Rückkopplung nullt Sagnac-Phasenverschiebungen in Echtzeit aus, glättet Skalenfaktor-Nichtlinearitäten und verlängert Kalibrierungsintervalle. Dennoch benötigt jeder geschlossene Kanal einen Lithiumniobat-Phasenmodulator und einen digitalen Signalprozessor mit höherer Bandbreite, was die Stücklistenkosten auf das Zwei- bis Dreifache gegenüber offenen Gegenstücken treibt. Infolgedessen akzeptieren preissensible Käufer, insbesondere bei autonomen Lieferrobotern, nun eine Drift von 0,1–1 °/h im Austausch für Hardware unter 1.500 USD. Offene Designs werden daher bis 2031 mit 7,96 % wachsen und am Gesamtmarkt für faseroptische Kreiselmessgeräte nagen, während der hochzuverlässige Kern intakt bleibt.
Verteidigungsplattformen wie der F-35 behalten geschlossene HG1120-IMUs, die über 10.000 Flugstunden eine Biasinstabilität von 0,003 °/h nachweisen. Am anderen Ende liefert die Siliziumphotonik-FOG-Familie von Guangdong Ausno eine offene Leistung unter 0,5 °/h zu 500 USD, ausreichend für Fahrzeuge der letzten Meile in dicht besiedelten chinesischen Städten. Das Volumen solcher kommerziellen Aufträge ermöglicht es Anbietern, die Automatisierung des Spulenwickelns zu amortisieren, ein Schritt, der paradoxerweise auch höherwertigen geschlossenen Linien zugutekommen wird, indem gemeinsame Gemeinkosten gesenkt werden.

Nach Gerät:
IMUs bleiben im Mittelpunkt, während AHRS und INS spezifische Wachstumspfade erschließenIMUs aggregierten 37,51 % des Umsatzes im Jahr 2025, da Sechs-Freiheitsgrad-Daten für GPS-abgeschirmte Autonomie in Luft, See, Land und Weltraum unverzichtbar sind. Integrierte Beschleunigungsmesser und Kreisel unterstützen vollständige Navigationslösungen, wenn sie mit GNSS, Odometrie oder visuellen Orientierungspunkten fusioniert werden. Marktgrößenprognosen für faseroptische Kreiselmessgeräte zeigen, dass IMUs die Führungsposition behalten, aber schrittweise Anteile an AHRS in der kommerziellen Luftfahrt abgeben, wo Piloten Lage und Kurs statt vollständiger Koppelnavigation benötigen. Mit Nachrüstzeitplänen, die an Lufttüchtigkeitsrichtlinien von 2028 für alternde Ringlaser-Kreisel geknüpft sind, verzeichnet die AHRS-Nachfrage eine CAGR von 8,34 %.
INS-Einheiten bleiben bei U-Boot-Patrouillen relevant, wo Fahrzeuge nach 30 Tagen unter Wasser eine Positionsgenauigkeit von 100 m einhalten müssen. Kreiselkompasse sind zwar technologisch überholt, bestehen aber in der Handelsschifffahrt fort, da internationale Vorschriften eine dedizierte Kursreferenz erfordern, die unabhängig von energiehungrigen IMUs betrieben werden kann. Da Mehrzweck-FOG-Module auf Zigarettenschachtelgröße schrumpfen, beginnen OEMs, Upgrade-Hooks einzubauen, die INS-Verarbeitung durch Softwarelizenzen freischalten, eine Strategie, die gleichzeitig die Produktlebensdauer verlängert und den durchschnittlichen Verkaufspreis erhöht.
Nach Fasertyp:
Polarisationserhaltende Faser führt bei navigationsqualifizierten Baugruppen, Multimodusfaser gewinnt in kostengetriebenen SektorenNavigationsklasse-FOGs benötigen PM-Faser, um polarisationsinduzierte Biasabweichungen auf unter 0,001 °/h zu unterdrücken, und daher hielten PM-Spulen 46,24 % des Volumens im Jahr 2025. Die robuste Nachfrage von Atom-U-Booten, ballistischen Raketen und Satelliten-Nutzlasten sichert die Basisproduktion. PM-Faser steht jedoch auf ITAR-Listen, und Bestellungen außerhalb verbündeter Länder unterliegen einer 90-tägigen Freigabe, eine Verzögerung, die Käufer aus Schwellenmärkten zu Einzel- oder Multimodalternativen drängt. Infolgedessen verfolgen Multimodespulen bis 2031 eine CAGR von 8,13 %, insbesondere in Asiens Niedrigflugwirtschaft, wo offene Siliziumphotonik-FOGs Leistung und Kosten ausbalancieren. Einmodefaser bietet einen Kompromiss und wird weiterhin auf Offshore-Vermessungsschiffen eingesetzt, wo magnetische Interferenz moderat bleibt.
Corning liefert 60 % der weltweiten PM-Faser, eine Konzentration, die während des Halbleiterengpasses 2024 zu Zuteilungsrationierungen führte. Anbieter reagierten mit der Doppelqualifizierung japanischer Quellen, um Ausfallzeiten zu begrenzen. Unterdessen deutet die Forschung an Hohlkern-Photonikkristallfaser auf Biasuntergrenzen hin, die mit PM-Spulen vergleichbar sind, ohne Exportlizenzen zu benötigen, was einen möglichen Wendepunkt später im Jahrzehnt darstellt.[2]
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Verteidigung hält den größten Anteil, Robotik entwickelt sich zum schnellsten WachstumssegmentVerteidigungsanwendungen absorbierten 54,12 % des Umsatzes im Jahr 2025, da autonome Minenräumboote, Hyperschallraketen und Tiefraum-Sonden alle FOG-basierte Trägheitsnavigation für GPS-abgeschirmte Missionen vorschreiben. Selbst inkrementelle Käufe, wie die Nachrüstung der Royal Navy, wirken sich auf den Marktanteil faseroptischer Kreiselmessgeräte unter spezialisierten Lieferanten aus. Mit Blick auf die Zukunft weisen Robotik und industrielle Automatisierung eine CAGR von 8,46 % auf, da E-Commerce-Lager Zehntausende autonomer mobiler Roboter einsetzen, die eine zentimetergenaue Innenpositionierung erfordern. Raumfreundliche Formfaktoren und stabile Stückpreise unter 3.000 USD beseitigen die letzten Hürden für die Massenadoption in diesem Segment.
Die Luft- und Raumfahrt bleibt stabil, gestützt durch AHRS-Nachrüstungen bei Altflotten. Ölfelddienstleister investieren, wenn die Rohölpreise komplexe abgelenkte Bohrungen unterstützen, was diesen Sektor zyklisch, aber lukrativ hält. Schienenelektrifizierung, maritime Hydrographie und Fahrzeugautonomie beanspruchen jeweils einzigartige Nischen, in denen MEMS-Drift inakzeptabel ist, und erhalten so vielfältige Wachstumskorridore innerhalb der breiteren Faseroptik-Kreiselmessgeräte-Branche.
Geografische Analyse
Nordamerika Faseroptischer Kreiselmessgerät-Markt
Nordamerika behielt mit 32,19 % im Jahr 2025 den größten Marktanteil am faseroptischen Kreiselmessgerät-Markt, gestützt durch mehrjährige Produktionsaufträge des US-amerikanischen Verteidigungsministeriums für eingebettete GPS-INS-Einheiten und Satellitenkonstellation-Nutzlasten. Die frühe Einführung autonomer Bodenfahrzeuge für Logistikmissionen und ein stetiger Strom von Nachrüstungsverträgen für ältere Luftfahrzeuge festigen die Nachfrage zusätzlich, während Kanadas auf die Arktis ausgerichtete Marinemodernisierung und Mexikos wachsendes Luft- und Raumfahrtcluster inkrementelle Volumina beisteuern. Jüngste Quantensensor-Forschungsförderungen für Honeywells Werk in Arizona deuten auf einen langfristigen Wandel hin zu Kreiselmessgeräten der nächsten Generation hin, doch der kommerzielle Einsatz liegt noch außerhalb des aktuellen Prognosezeitraums. Zusammengenommen halten diese Faktoren die Marktgröße des nordamerikanischen faseroptischen Kreiselmessgerät-Markts bis 2031 auf einem stabilen Wachstumspfad.
Europa Faseroptischer Kreiselmessgerät-Markt
Europa folgte mit einem Anteil von rund 28 % am Umsatz des Jahres 2025, begünstigt durch die e-Navigationsvorschriften der Internationalen Seeschifffahrtsorganisation, die 12.000 Handelsschiffe bis 2027 zur Installation von INS-tauglichen Sensoren verpflichten. Schienenmodernisierungsprogramme in Deutschland, Frankreich und Spanien stützen sich auf Gleisgeometriewagen, die mit FOG-basierten IMUs ausgestattet sind, um den 250-km/h-Betrieb aufrechtzuerhalten, und erzeugen wiederkehrende Spulenbestellungen bei regionalen Zulieferern. Auch die Verteidigungsausgaben stützen das Volumen; der britische Vertrag über 20,5 Millionen GBP (27,39 Millionen USD) für Minenräumboote der Royal Navy sichert den Einsatz von Closed-Loop-Einheiten bis 2027. Exportbeschränkungen begrenzen die russische Beteiligung, doch Safran und Exail gewinnen regionalen Marktanteil durch die Nutzung ITAR-freier Lieferketten.
Südamerika, APAC und Naher Osten Faseroptischer Kreiselmessgerät-Markt
Asien-Pazifik wird voraussichtlich mit einer CAGR von 8,66 % von 2026 bis 2031 die stärkste Expansion verzeichnen, angetrieben durch chinesische Siliziumphotonik-Anbieter, die FOGs bis zu 70 % günstiger als westliche Äquivalente anbieten. Japans Weltraumtechnologiestrategie des Kabinettsbüros beschleunigt Satellitenprojekte, die strahlungsgehärtete FOGs benötigen, während Indiens Verteidigungsforschungs- und Entwicklungsorganisation inländische Programme für Kampfflugzeuge und U-Boote finanziert. Die Elektrifizierung von 15.000 km chinesischer Regionalbahnstrecken und umfangreiche Gleisüberwachungsaufträge in Indien und Südkorea verbreitern die industrielle Nutzung. Andernorts steigern Saudi Aramcos Hochtemperatur-Bohrprogramme und aufkommende UAV-Beschaffungen in den Vereinigten Arabischen Emiraten die Volumina im Nahen Osten, während Brasiliens Luft- und Raumfahrt- sowie Offshore-Sektoren einen Brückenkopf in Südamerika bilden. Insgesamt diversifizieren diese Entwicklungen die regionale Nachfragebasis und mindern das Lieferkettenrisiko für globale Anbieter.
Regulatorisches Umfeld
Exportkontrollen und Qualifizierungsstandards bleiben die wichtigsten regulatorischen Eckpfeiler für faseroptische Kreisel (FOGs) in Navigationsqualität. In den Vereinigten Staaten werden hochpräzise Trägheitssensoren für Verteidigungs- und Raumfahrtprogramme durch ITAR/EAR-Regelwerke geprägt, und das US-Außenministerium erließ im August 2025 eine endgültige Regel zur Aktualisierung von ITAR sowie gezielte USML-Änderungen, die am 15. September 2025 in Kraft trat. Dies wirkt sich auf Vorlaufzeiten bei Lizenzierungen und Produktkonfigurationen für globale Lieferungen aus.
In China definieren zivile und militärische Normungsrahmen die Test- und Leistungsanforderungen für die inländische Anwendung in Luft- und Raumfahrt sowie Verteidigung. GB/T 45570-2025 (in Kraft seit 1. August 2025) legt allgemeine technische Anforderungen für optische Kreisel fest, während Militärstandards wie GJB 8898-2017 und GJB 10100-2021 luft- und raumfahrtorientierte Anforderungen einschließlich EMV- und Vibrationstests festlegen. China hat außerdem GB/T 47121-2026 für technische Anforderungen an optische Kreisel-Winkelsensoren (Goniometer) veröffentlicht. Neben diesen Rahmenwerken bleibt die Positionierung der Anbieter im Hinblick auf Exportfähigkeit relevant, einschließlich EMCOREs Non-ITAR-Klassifizierung für seine TAC-450-340/360 Photonic IMU (veröffentlicht im März 2026).
Wertschöpfungskettenanalyse
Die Wertschöpfungskette faseroptischer Kreisel beginnt mit Spezialmaterialien und photonischen Komponenten, insbesondere polarisationserhaltender (PM) Faser, integrierten optischen Schaltkreisen (IOCs) aus Lithiumniobat (LiNbO3) bzw. Phasenmodulatoren, Breitbandlichtquellen, Photodetektoren sowie präziser Analog- und Digitalelektronik. Diese Vorprodukte fließen in die Spulenwicklung, den optischen Zusammenbau und die Gehäusefertigung (einschließlich Spleißen, Epoxidverfahren und Wärmemanagement) ein, gefolgt von Kalibrierung und Umweltqualifizierung (insbesondere bei Luft- und Raumfahrt- sowie Verteidigungsprogrammen mit Zyklen von 18 bis 36 Monaten). Das Endprodukt wird entweder als eigenständiger Kreisel ausgeliefert oder in IMUs, INS, Kreiselkompasse und AHRS-Einheiten integriert, die über OEMs und Hauptauftragnehmer vertrieben werden.
Engpässe treten vor allem bei der Verfügbarkeit von PM-Fasern auf, die auf eine begrenzte Anzahl von Anbietern in den Vereinigten Staaten, Japan und Europa konzentriert ist, sowie bei der Ausbeute und Reproduzierbarkeit von LiNbO3-IOCs im großvolumigen Spulenwickel- und Aushärtungsprozess. Um dem entgegenzuwirken, verschiebt sich die Kette hin zu Automatisierung und halbleiterartigen Fertigungsansätzen, einschließlich Silizium-Photonik und heterogener Integration, um das Spleißen zu reduzieren und die Herstellbarkeit zu verbessern. YOEC hob laufende Arbeiten an vollautomatischen Spulenwickelmaschinen (März 2026) hervor, die auf eine Skalierung der integrierten FOG-Produktion und die Verringerung von Einschränkungen durch manuelle Eingriffe zielen. Diese Schritte stehen im Einklang mit umfassenderen Branchenbemühungen um vertikale Integration und Doppelbezug, um die Abhängigkeit von Exportkontrollen und das Risiko einer Einzelquelle bei photonischen Komponenten zu verringern.
Wettbewerbslandschaft
Marktkonzentration
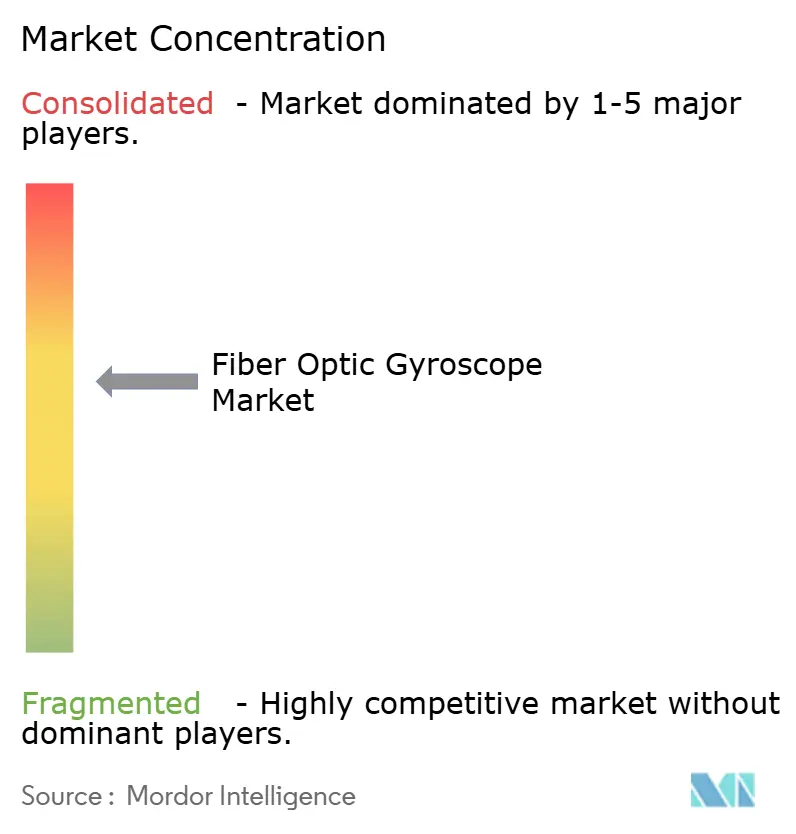
Der globale Markt bleibt mäßig konzentriert, wobei die fünf größten Akteure – Honeywell, Safran, Northrop Grumman LITEF, Exail und KVH – gemeinsam etwa 70 % des navigationsqualifizierten Umsatzes durch vertikal integrierte Faserwicklung, Modulatorfertigung und interne Kalibrierungseinrichtungen kontrollieren. Ihre langen Qualifikationshistorien für Verteidigungs- und Raumfahrtplattformen schaffen hohe Wechselkosten für Hauptauftragnehmer und sichern Premiumpreise selbst während Halbleiterengpässen.
Herausforderer der zweiten Reihe expandieren aggressiv. Guangdong Ausno und Zhuzhou Fisrock liefern nun Siliziumphotonik-FOGs zu Stückpreisen unter USD 500 und zielen auf autonome Lieferfahrzeuge und urbane Luftmobilität in geringer Höhe ab, Segmente, in denen strenge ITAR-Regeln die Reichweite westlicher Anbieter begrenzen. Advanced Navigations Übernahme von VAI Photonics im Oktober 2025 bringt das Photonikchip-Design ins Haus und zielt darauf ab, die Spulenausbeute auf 95 % zu steigern, ein Schritt, der die Herstellungskosten voraussichtlich um 30 % senken und die Position im kommerziellen Robotikkanal stärken wird. VIAVIs Kauf von Inertial Labs für USD 150 Millionen im Januar 2025 integriert FOG- und MEMS-Sensoren in ein 5G-Testausrüstungsportfolio und signalisiert, dass Spezialisten für optische Netzwerke Trägheitstechnologie als strategische Ergänzung betrachten.
Innovationspipelines verbreitern weiterhin den Burggraben. Honeywell demonstrierte im Jahr 2025 ein hybrides quantenverstärktes FOG mit einer Drift unter 0,1 m pro Stunde während einer 24-Stunden-Mission und setzte damit einen neuen Leistungsmaßstab für Raumfahrzeuge, die in Tiefraum-Strahlungsgürteln operieren.[3] Gleichzeitig zeigte die Jinan-Universität ein Hohlkern-Faseroptik-Gyroskop, das die Kerr-Effekt-Nichtlinearität reduziert und eine Bias von 0,0017 °/h liefert, 30-mal besser als herkömmliche Vollkernspulen, obwohl die Kommerzialisierung jenseits von 2030 liegt. Diese Forschungs- und Entwicklungspfade legen nahe, dass, während der Preiswettbewerb am unteren Ende zunimmt, bahnbrechende Leistungen am oberen Ende den Griff der etablierten Anbieter auf das hochzuverlässige Segment des Marktes für faseroptische Gyroskope verstärken.
Marktführer im Bereich faseroptische Gyroskope
-
Honeywell International Inc.
-
Safran S.A.
-
KVH Industries Inc.
-
EMCORE Corporation
-
Exail Group (iXblue SAS)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für faseroptische Gyroskope Unternehmen in diesem Bericht
- Honeywell International Inc.
- Safran S.A.
- KVH Industries Inc.
- EMCORE Corporation
- Exail Group (iXblue SAS)
- Northrop Grumman LITEF GmbH
- Fizoptika Malta
- Optolink LLC
- Advanced Navigation Pty Ltd
- Cielo Inertial Solutions Ltd
- Colibrys SA
- NEDAERO
- Fibernetics LLC
- Japan Aviation Electronics Industry Ltd.
- VectorNav Technologies LLC
- Parker Meggitt PLC
- Redwire Space Inc.
- Shanghai Chenxu Optics
- Harxon Corporation
Lesen Sie die Analyse der faseroptisches Gyroskop-Unternehmen
Marktchancen und Zukunftsaussichten
Maritime Compliance und GNSS-verweigerte Einsätze schaffen einen klaren Freiraum für Trägheitsnavigations-Upgrades, bei denen Zertifizierung und Betriebsrisiko bewährte FOG-basierte Navigation begünstigen. Europa arbeitet an den Zeitplänen zur Einhaltung der IMO-E-Navigation, wobei MSC.467(101) Schiffe über 500 BRZ verpflichtet, bis 2027 ein Navigations-INS mitzuführen, und rund 12.000 europäische Schiffsrümpfe noch Nachrüstungen benötigen. Dies konzentriert die kurzfristige Nachrüstaktivität auf integrierte INS/Kreiselkompass-Lösungen, die auf FOG-Leistung und dem Qualifizierungsverlauf der Anbieter beruhen.
Eine zweite Chance liegt in der Kosten- und Größenreduzierung durch photonische Integration, die die Anwendung über traditionelle Verteidigungs- und Raumfahrtprogramme hinaus auf kommerzielle Robotik, maritime Autonomie und Industrieplattformen ausweitet, die MEMS-Drift nicht tolerieren können, aber preissensibel bleiben. Im Jahr 2026 verdeutlichten mehrere navigationsrelevante Demonstrationen diese Integrationsrichtung, darunter ein FOG auf Basis eines integrierten Silizium-Photonik-Schaltkreises (MDPI Photonics, Juni 2026) und ein FPGA-basierter, verstärkungsgesteuerter geschlossener interferometrischer FOG mit einem multifunktionalen integrierten optischen Siliziumschaltkreis (Optics Letters, Juli 2026). Auf der Angebotsseite bleibt die Nachfrage nach hochreiner PM-Faser und ausbeutestarken LiNbO3-Photonikkomponenten ein limitierender Faktor, was Chancen für Anbieter und vertikal integrierte Hersteller verstärkt, die Spulenausbeute, Komponentenzugang und Exportfähigkeit stabilisieren können, einschließlich Non-ITAR-positionierter Produktlinien.
Neueste Industrielle Entwicklungen in Markt für faseroptische Gyroskope
- Juli 2026: Thales Group gab die Übernahme einer 35,51%igen Kontrollmehrheit an Exail Technologies bekannt, wodurch Exail mit rund 4,45 Milliarden USD bewertet wird. Die Übernahme stärkt Thales' Präsenz in der Trägheitsnavigation und bei maritimen Drohnensystemen, bei denen FOG-basierte Lösungen ein zentrales Schlüsselsubsystem darstellen. Sie festigt außerdem eine europäische Lieferkette rund um einen bedeutenden FOG- und INS-Anbieter und beeinflusst die Wettbewerbsdynamik bei Marine- und autonomen Plattformprogrammen.
- Juni 2026: Exail stellte Advans Vega SL vor, ein Trägheitsnavigationssystem mit FOG-Technologie, das für amphibische Einsätze unter GNSS-Verweigerung konzipiert ist. Das System erweitert Exails Portfolio um schnell einsetzbare Anwendungsfälle in rauen Umgebungen, bei denen Nutzer eine autarke Navigation gegenüber der GNSS-Abhängigkeit priorisieren. Es unterstreicht zudem die Verschiebung von FOG-Einsätzen von festen Plattformen zu agilen Feldsystemen und Multi-Domain-Operationen.
- Oktober 2025: EMCORE Corporation brachte den TAC-DSP-1750 auf den Markt, einen neu entwickelten faseroptischen Kreisel der taktischen Klasse, der auf photonischer integrierter Chip-Technologie basiert. Durch die Auffrischung einer taktischen FOG-Plattform mit einer modernisierten Architektur zielte EMCORE auf Leistung, Herstellbarkeit und Programmkontinuität für Verteidigungs- und Trägheitsintegrator-Kunden ab. Das Produkt unterstützt zudem eine breitere Positionierung hinsichtlich Exportfähigkeit und Kontrolle der Lieferkette bei taktischen Navigationssystemen.
Markt für faseroptische Gyroskope Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für faseroptische Gyroskope die Umsätze aus faseroptischen Kreiseln, die als eigenständige Einheiten oder eingebettet in Trägheitsnavigations-bezogene Geräte verkauft werden, die für Positionierung, Stabilisierung und Führung in zivilen und militärischen Anwendungsfällen eingesetzt werden.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Nicht-FOG-Kreiseltechnologien (wie MEMS und Ringlasergyroskope), ausschließlich für Laborzwecke bestimmte Prototypen sowie reine Nachmarkt-Reparaturdienstleistungen aus.
Segmentierungsübersicht
- Nach Spulentyp
- Geflanscht
- Genabelt
- Freistehend
- Nach Messachse
- 1-Achse
- 2-Achse
- 3-Achse
- Nach Technologie (interferometrisch)
- Open-Loop (I-FOG)
- Closed-Loop (D-FOG)
- Nach Gerät
- Gyroskopkompass
- Trägheitsmesseinheit (IMU)
- Trägheitsnavigationssystem (INS)
- Lage- und Kursreferenzsystem (AHRS)
- Nach Fasertyp
- Einzelmodusfaser
- Multimodusfaser
- Polarisationserhaltende Faser
- Nach Endverbraucherbranche
- Verteidigung, Land/Marine/Luft, Raketen und Raumfahrt
- Luft- und Raumfahrt sowie kommerzielle Luftfahrt
- Automobil und Transport, ADAS und Autonomes Fahren, Schiene
- Robotik und industrielle Automatisierung
- Öl- und Gasexploration/Tiefbohrung
- Meeresuntersuchung und Hydrographie
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen mit der Erfassung öffentlicher Signale, um zu kartieren, woher die Nachfrage kommt und wie sich Einsätze nach Plattform und Endnutzung verändern. Bei faseroptischen Kreiseln umfasst dies üblicherweise Beschaffungsbekanntmachungen im Bereich Luft- und Raumfahrt sowie Verteidigung, Referenzen zu Navigations- und Sensorstandards sowie Handels- oder Fertigungsmeldungen im Zusammenhang mit optischen Komponenten.
Typische nicht kostenpflichtige Quellen umfassen staatliche Beschaffungs- und Haushaltsportale, Zoll- und Handelsstatistiken, Veröffentlichungen von Normungsgremien (wie IEEE) sowie technische Beiträge aus Fachzeitschriften und Konferenzbänden. Wir prüfen außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, seriöse Presseberichterstattung und Verbandswebseiten, die die Einführung von Trägheitsnavigation und Plattform-Upgrades thematisieren. Wo es hilfreich ist, nutzen unsere Analysten kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie globale Vertrags- und Ausschreibungsdatenbanken, um Zeitpläne gegenzuprüfen und Annahmen konsistent zu halten. Diese Beispiele sind nicht abschließend, und viele weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden eingesetzt, um die Annahmen aus der Desk Research zu überprüfen, insbesondere dort, wo öffentliche Quellen die FOG-Nachfrage nicht klar von breiteren Trägheitssystemen trennen. Wir sprachen mit Experten auf Komponentenebene, Systemintegratoren und nachgelagerten Nutzern in APAC, EMEA und Amerika. Anschließend nahmen wir erneut Kontakt zu ausgewählten Teilnehmern auf, wenn die Antworten auf abweichende Preis-, Lieferzeit- oder Qualifizierungsmuster hindeuteten, die den Zeitpunkt von Stückverkäufen beeinflussen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 29 % | CXOs: 13 % | APAC: 42 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 31 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 56 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Größenbestimmungsmodell wird aufgebaut, indem zunächst der adressierbare Nachfragepool aus Plattform- und Einsatzindikatoren rekonstruiert und anschließend Adoptions- und Ersatzraten angewendet werden, um den jährlichen Stückbedarf zu schätzen, der mithilfe typischer Verkaufspreise in Werte umgerechnet wird. Bei faseroptischen Kreiseln wird die Nachfragepool-Logik durch Variablen wie Navigations-Upgrades in Verteidigung und Luft- und Raumfahrt, Marinenavigationsinstallationen, die Mischung aus einachsigen und mehrachsigen Anforderungen, die Einführung von Open-Loop- gegenüber Closed-Loop-Systemen sowie erwartete Qualifizierungszyklen, die den Versandzeitpunkt beeinflussen, bestimmt.
Sobald der Nachfragepool gebildet ist, wird er durch selektive Bottom-up-Näherungen bestätigt. Dazu gehören stichprobenartige Umsatzprüfungen bei Lieferanten und Integratoren, einige Preisbandvalidierungen nach Leistungsklasse sowie Bestätigungen der Volumenrichtung auf Kanalebene. Wenn Lücken bei Bottom-up-Eingaben auftreten – beispielsweise bei begrenzter Offenlegung des eingebetteten FOG-Anteils innerhalb eines INS oder IMU – verwendet das Modell konservative Anhangsraten-Bandbreiten, die durch Interviews validiert und anschließend durch Gegenprüfungen mit Plattform-Fertigungsraten präzisiert werden.
Für die Prognose wenden wir typischerweise eine Szenarioanalyse an, die durch eine leichte regressionsartige Prüfung unterstützt wird, bei der der Wachstumspfad gegen führende Treiber wie Verteidigungsausgabentrends, Auslieferungen von Luft- und Marinefahrzeugplattformen sowie Automatisierungsaktivitäten getestet wird, die die Nachfrage in industrielle und Robotikanwendungen ziehen können. Endgültige Prognosenannahmen werden erst nach Anpassung vorgenommen, wenn das Interview-Feedback mit dem beobachteten Lieferzeit-, Kapazitäts- und Preisverhalten übereinstimmt.
Datenvalidierung und Aktualisierungszyklus
Wir validieren Ergebnisse, indem wir die Konsistenz über mehrere Ebenen hinweg prüfen, einschließlich des Vergleichs implizierter Stückvolumina, Durchschnittspreise und regionaler Aufteilungen mit unabhängigen Signalen und dem, was Befragte als realisierbare Versandbandbreiten beschreiben. Ausreißer werden untersucht, und wenn eine Zahl in der Richtung stimmt, aber zu groß oder zu klein erscheint, werden die Treiberannahmen vor der Freigabe erneut geprüft.
Eine zweite Analysten-Überprüfung wird durchgeführt, um zu bestätigen, dass Geltungsbereich und Ausschlüsse konsistent über Regionen und Endnutzungen hinweg angewendet wurden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preisgestaltung verändern können. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch das Modell und die wichtigsten Eingaben durch, damit Kunden die aktuellste Ansicht erhalten.
Schätzung des Marktes für faseroptische Gyroskope von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für faseroptische Gyroskope stimmen häufig nicht überein, da der Geltungsbereich nicht identisch ist und die Aufbaulogik hinter Volumina und Preisgestaltung nicht immer transparent ist. Unterschiede entstehen in der Regel dadurch, was als FOG-Verkauf gezählt wird, wie eingebettete Inhalte innerhalb von Navigationssystemen behandelt werden und wie schnell die Preisgestaltung über den Prognosezeitraum angenommen wird, sich zu verändern.
Die Streuung spiegelt auch Entscheidungen zur Endnutzungsabdeckung und zum Zeitpunkt wider. Einige Schätzungen stützen sich stark auf die Nachfrage aus Verteidigung und Luft- und Raumfahrt und wenden aggressives Wachstum auf Basis von Autonomie-Narrativen an, während andere industrielle und marine Installationen unterbewerten, wo die Einfhrung stetiger, aber fragmentierter ist. Das verwendete Jahr, der Währungszeitpunkt und der Aktualisierungsrhythmus können den veröffentlichten Wert ebenfalls verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,16 Milliarden USD (2025) | |
| Branchen-Newswire A | 1,90 Milliarden USD (2025) | Verwendet einen Hochwachstumsausblick und scheint einen breiteren Anteil des Wertes von Trägheitsnavigationssystemen als FOG-bezogene Umsätze einzubeziehen, was die Gesamtsummen im Vergleich zur ausschließlichen Zählung des FOG-Hardwareanteils aufblähen kann. |
| Pressemitteilung B | 1,10 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann eingebettete FOG-Inhalte innerhalb von IMUs und INS übersehen; zudem wird möglicherweise eine langsamere Preisentwicklung über Leistungsklassen hinweg angewendet. |
Bei allen drei Zahlen ist der Haupttreiber, ob eingebetteter FOG-Inhalt innerhalb von IMUs und INS isoliert und dann nach Leistungsklasse bepreist wird, was die Gesamtsumme näher am Wert der ausgelieferten FOG-Hardware hält, wie es dem Marktgrößenbestimmungsansatz von Mordor Intelligence entspricht.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für faseroptische Gyroskope bis 2031 sein?
Die Marktgröße für faseroptische Kreiselmessgeräte wird voraussichtlich bis 2031 1,95 Milliarden USD erreichen, gegenüber 1,34 Milliarden USD im Jahr 2026.
Welches Segment führt den Markt für faseroptische Gyroskope im Jahr 2025 an?
Verteidigungsplattformen, einschließlich Land-, Marine-, Luft-, Raketen- und Raumfahrtanwendungen, halten mit 54,12 % des Umsatzes im Jahr 2025 den größten Anteil und bleiben bis 2026 das dominierende Segment.
Was treibt das Wachstum im asiatisch-pazifischen Raum an?
Eigenständige Siliziumphotonik-Programme in China, Japans Satellitenkonstellationen und Indiens Lokalisierung von Verteidigungselektronik treiben den asiatisch-pazifischen Raum bis 2031 auf eine CAGR von 8,66 %.
Warum ein Closed-Loop-FOG einem MEMS-Gyroskop vorziehen?
Closed-Loop-FOGs liefern eine Bias-Stabilität unter 0,01 °/h, die für GPS-abgeschirmte Operationen, Hochtemperaturbohrungen und Hochgeschwindigkeits-Raketenmanöver unerlässlich ist, während MEMS-Gyroskope schneller driften und extremen Umgebungen nicht standhalten können.
Welche Unternehmen dominieren die Versorgung mit hochzuverlässigen FOGs?
Honeywell, Safran, Northrop Grumman LITEF, Exail und KVH kontrollieren etwa 70 % des navigationsqualifizierten Umsatzes durch vertikal integrierte Produktion und jahrzehntelange Qualifikationshistorie.
Welche Technologie könnte FOGs nach 2030 disruptieren?
Forschungen zu Hohlkernfasern und quantenverstärkten Gyroskopen zeigen ein Potenzial für Verbesserungen der Bias-Stabilität um das 10- bis 100-Fache, doch eine großtechnische Produktion ist vor dem nächsten Jahrzehnt unwahrscheinlich.