
Lasermarktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
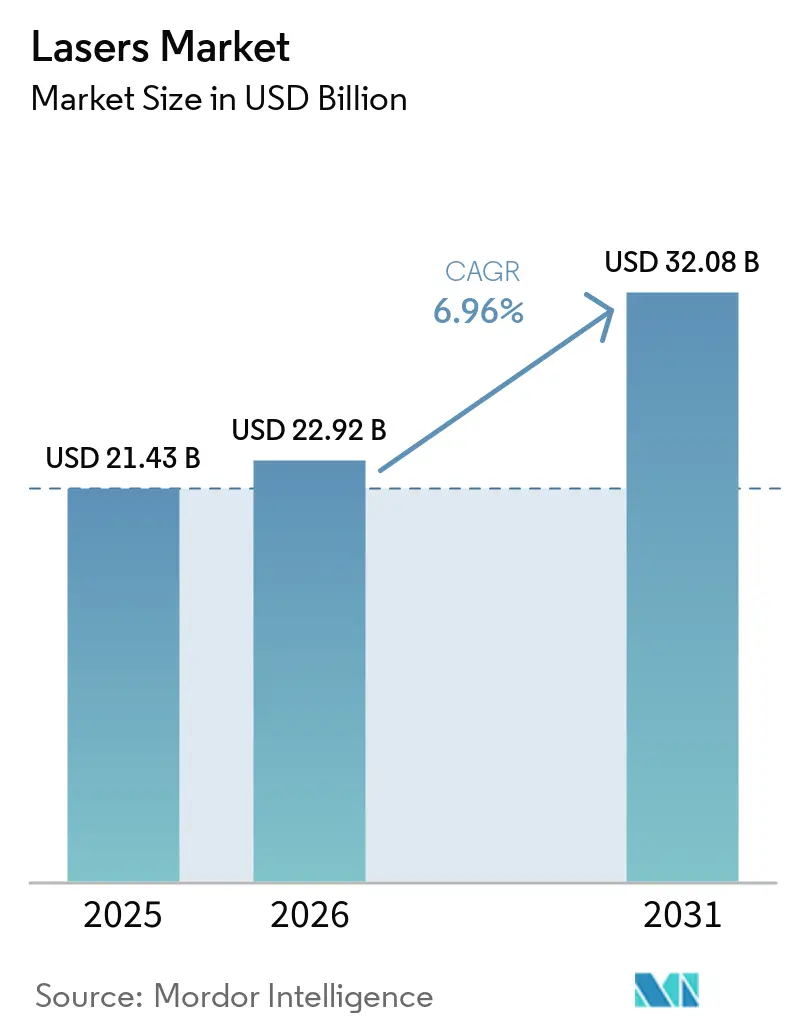
| Marktgröße (2026) | 22.92 Milliarden US-Dollar |
| Marktgröße (2031) | 32.08 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.96 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
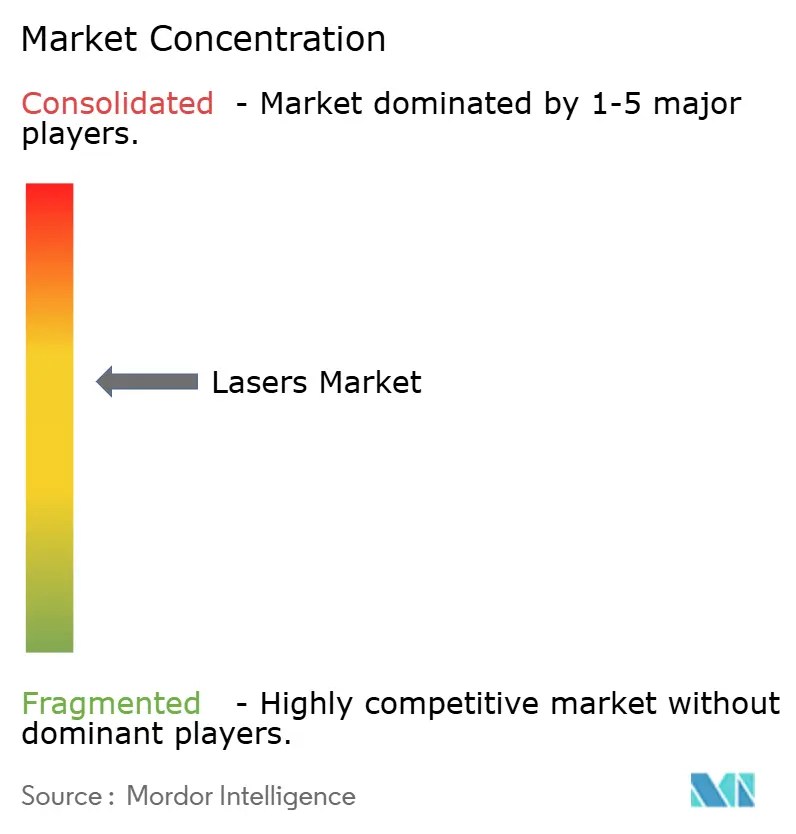
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Lasermarktanalyse von Mordor Intelligence
Die Lasermarktgröße wird voraussichtlich von 21,43 Milliarden USD im Jahr 2025 auf 22,92 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,96 % über den Zeitraum 2026–2031 einen Wert von 32,08 Milliarden USD erreichen. Diese Expansion spiegelt den zunehmenden Einsatz in der Präzisionsmikrobearbeitung, der additiven Fertigung, der autonomen Mobilität und der Produktion von Displays der nächsten Generation wider. Ultrakurzpulsquellen, die Halbleiterstrukturen unter 10 nm bearbeiten, und kW-Klasse-Fasersysteme, die dickere Metallbleche schneiden, sind mittlerweile in Hochvolumenfabriken weit verbreitet. Staatlich geförderte Photonik-Cluster beschleunigen die Ökosystementwicklung im asiatisch-pazifischen Raum, während Laser für die additive Fertigung den Materialabfall bei Luft- und Raumfahrtkomponenten reduzieren und Produktionszyklen verkürzen. Lieferkettenrisiken im Zusammenhang mit Gallium-, Germanium- und Indiumphosphid-Substraten bleiben ein Gegenwind, doch Innovationen im Wärmemanagement und in Strahlkombinationsarchitekturen erhöhen weiterhin die erreichbaren Leistungsobergrenzen.
Wichtigste Erkenntnisse des Berichts
- Nach Lasertyp hielten Faserlaser im Jahr 2025 einen Umsatzanteil von 41,40 % am globalen Lasermarkt, während Festkörperlaser bis 2031 mit einer CAGR von 9,18 % beschleunigen.
- Nach Anwendung führte die Materialbearbeitung mit einem Anteil von 30,10 % an der globalen Lasermarktgröße im Jahr 2025; Sensoren werden voraussichtlich bis 2031 mit einer CAGR von 8,58 % expandieren.
- Nach Ausgangsleistung erfassten Mittelleistungssysteme im Jahr 2025 43,60 % des globalen Lasermarktanteils, während Hochleistungseinheiten bis 2031 mit einer CAGR von 8,74 % voranschreiten.
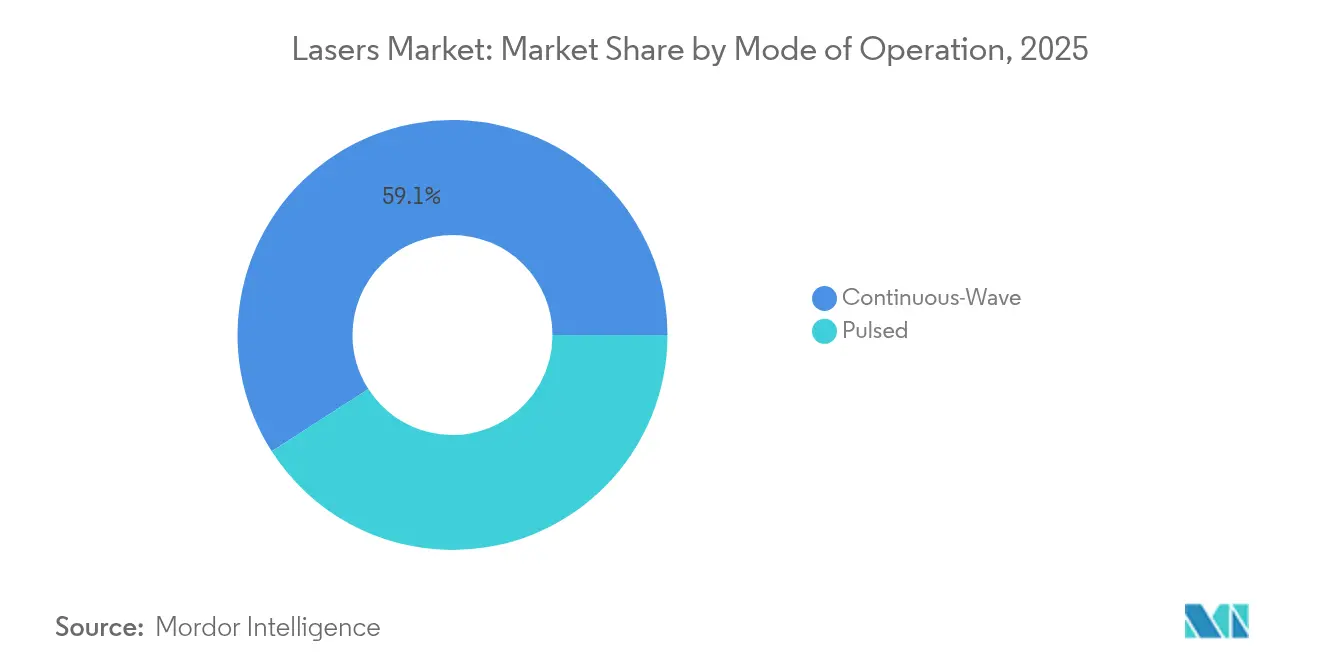
- Nach Betriebsmodus hielten Dauerstrichquellen im Jahr 2025 einen Anteil von 59,10 % an der globalen Lasermarktgröße; gepulste Laser verzeichneten mit einer CAGR von 9,03 % das schnellste Wachstum.
- Nach Endverbraucherbranche entfielen auf Elektronik- und Halbleiterunternehmen im Jahr 2025 25,10 % des Umsatzes; die Automobilfertigung zeigt mit einer CAGR von 8,96 % bis 2031 die stärkste Dynamik.
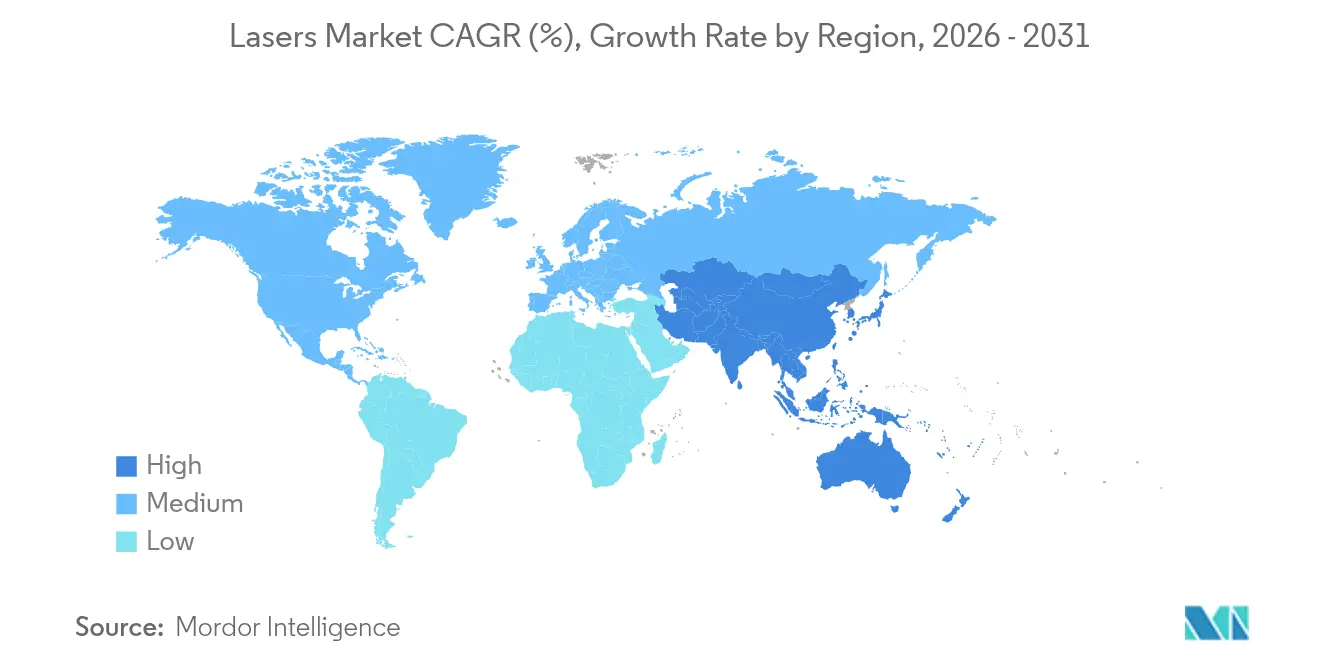
- Nach Geografie dominierte der asiatisch-pazifische Raum mit einem Anteil von 46,40 % im Jahr 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 8,17 % wachsen, gestützt durch Halbleiter- und Display-Fertigungszentren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach hochpräziser Mikrobearbeitung in der Halbleiter-Backend-Verpackung | +1.2% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz von Lasern für die additive Fertigung von Luft- und Raumfahrt-Superlegierungsteilen | +0.8% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Zunehmende Installation von LiDAR-Lasern in autonomen Mobilitätssystemen | +1.0% | Global, mit frühen Gewinnen in Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Erweiterter Einsatz von Ultrakurzpulslasern für die Reparatur von OLED- und Mikro-LED-Displays der nächsten Generation | +0.6% | Dominanz des asiatisch-pazifischen Raums, selektive Akzeptanz in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderte Photonik-Cluster treiben regionale Fertigungsökosysteme an | +0.4% | Nordamerika, Europa, ausgewählte Regionen im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Schnelle Preis-Leistungs-Verbesserungen bei kW-Klasse-Faserlasern für das Blechschneiden | +0.7% | Global, mit Fertigungskonzentration im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach hochpräziser Mikrobearbeitung in der Halbleiter-Backend-Verpackung
Fan-Out-Wafer-Level-Packaging- und Through-Glass-Via-Prozesse erfordern Femtosekunden- und Excimer-Quellen, die Strukturen unter 10 µm mit einer Puls-zu-Puls-Energieabweichung von unter 1 % liefern und eine gleichmäßige Via-Bildung über vollständige 300-mm-Wafer gewährleisten[1]. Der Ersatz von Drahtbonden durch lasergeformte Mikrobumps reduziert den Verbindungswiderstand um 40 % und ebnet den Weg zu dreidimensionalen Chip-Stapeln. Strahlformungsmodule, die mit der In-situ-Überwachung synchronisiert sind, erhöhen die Ausbeute und senken die Ausschussraten in Hochvolumenfabriken. Gießereien im asiatisch-pazifischen Raum beschaffen weiterhin schlüsselfertige Laserstationen und erzeugen so einen erheblichen Nachfragesog bei Ultrakurzpulsquellen-Lieferanten. Da die Taktzeiten der Verpackungslinien enger werden, wird die Nachfrage nach noch höheren Wiederholraten voraussichtlich die durchschnittlichen Verkaufspreise im Premium-Ultrakurzpuls-Segment anheben.
Wachsende Akzeptanz von Lasern für die additive Fertigung von Luft- und Raumfahrt-Superlegierungsteilen
Luft- und Raumfahrtunternehmen qualifizieren nun Pulverbettfusions-Faserlaser, die Titanaluminid und Nickelsuperlegierungen mit Materialausnutzungsraten von über 95 % verarbeiten und damit die subtraktive Bearbeitung deutlich übertreffen[2]. Dynamische Strahlformung verkürzt die Aufbauzyklen um 40 % und senkt den Energieverbrauch um 60 %, während die für Flughardware kritische Mikrostrukturintegrität erhalten bleibt. AS9100-Revisionen verweisen ausdrücklich auf lasergedruckte Teile und vereinfachen so die Zertifizierungsabläufe. US-amerikanische und europäische Triebwerksprogramme werden zunehmend für „Print-First”-Geometrien ausgelegt, die wirtschaftlich nicht spanend bearbeitet werden können. Die Verschiebung knüpft die Lasernachfrage an die Erneuerung von Weitstreckenflottes und Hyperschallantriebsprojekte, die für den Eintritt in den Dienst gegen Ende des Jahrzehnts geplant sind.
Zunehmende Installation von LiDAR-Lasern in autonomen Mobilitätssystemen
Das erste nach AEC-Q102 qualifizierte 8-Kanal-915-nm-Diodenarray von AMS OSRAM liefert 1.000 W optische Spitzenleistung mit 30 % Effizienzgewinnen und erfüllt damit den Zuverlässigkeitsrahmen für Serienfahrzeuge[3]. Festkörper-Strahlsteuerung eliminiert bewegliche Spiegel, reduziert die Teileanzahl und erhöht die Robustheit für Automobil-Betriebszyklen. Batterieelektrische Modelle profitieren von einem geringeren Stromverbrauch, der die Reichweite verlängert, ohne die Batteriekapazität zu vergrößern. Über Personenkraftwagen hinaus setzen Kommunen Dach-LiDAR-Einheiten für das Verkehrsmanagement in Smart Cities und Roboterflotten ein. Da die Stückkosten unter 200 USD fallen, werden Mehrfachsensorkonfigurationen für Level-4-Autonomie realisierbar, was einen exponentiellen Diodenverbrauch über den Prognosezeitraum hinweg antreibt.
Erweiterter Einsatz von Ultrakurzpulslasern für die Reparatur von OLED- und Mikro-LED-Displays der nächsten Generation
Display-Fabriken integrieren Femtosekunden-Workstations, die defekte Pixel ohne thermische Schäden entfernen und die Panel-Ausbeute um bis zu 25 % steigern[5]. Die Pixeldichte von 3.000 Pixeln pro Zoll, die von Premium-AR/VR-Headsets gefordert wird, macht eine mechanische Nachbearbeitung unmöglich und positioniert die Ultrakurzpulsablation als einzig praktikablen Reparaturweg. Mehrpunkt-Scanköpfe verarbeiten nun Gen-10.5-Substrate mit Taktzeiten, die auf LCD-Linien abgestimmt sind, und verringern so Kostendifferenzen. Asiatische Panel-Hersteller kombinieren automatisiertes Defekt-Mapping mit geschlossenen Laserparametern und eliminieren so manuelle Inspektionen. Nordamerikanische Fabriken übernehmen ähnliche Linien für QD-OLED-Pilotläufe, was auf eine breitere geografische Akzeptanz kurzfristig hindeutet.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Engpässe bei hochwertigen Galliumarsenid/Indiumphosphid-Epitaxie-Wafern | -0.9% | Global, mit akuten Auswirkungen auf den asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Exportkontrollregime, die Hochleistungslaserlieferungen in bestimmte Länder einschränken | -0.5% | Global, mit selektiven regionalen Beschränkungen | Langfristig (≥ 4 Jahre) |
| Wärmemanagementherausforderungen oberhalb von 30 kW, die den Schneiddicken-Fahrplan einschränken | -0.4% | Global, konzentriert in industriellen Fertigungsregionen | Mittelfristig (2–4 Jahre) |
| Fragmentierte Sicherheitsstandards, die die Zertifizierungskosten für OEMs erhöhen | -0.3% | Global, mit unterschiedlichen regionalen Compliance-Anforderungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Engpässe bei hochwertigen Galliumarsenid/Indiumphosphid-Epitaxie-Wafern
Exportbeschränkungen für Gallium und Germanium verschärfen die Knappheit an Verbindungshalbleitersubstraten, die für Hochleistungslaserdioden unerlässlich sind. Variabilität in der Wärmeleitfähigkeit zwischen Chargen zwingt Laserhersteller zu langwierigen Neuzertifizierungszyklen, was Lieferungen verzögert und Lagerbestände erhöht. Start-ups in Nordamerika und Europa planen neue Kristallzuchtfabriken, aber Vorlaufzeiten für Werkzeuge und Prozess-Know-how verschieben nennenswerte Volumina über 2027 hinaus. Premium-Substratpreise erhöhen die Materialkosten um zweistellige Prozentsätze, insbesondere für LiDAR- und Telekommunikationslaser, die bei erhöhten Sperrschichttemperaturen betrieben werden. Hersteller experimentieren mit siliziumbasierten Interposern, um das vorhandene Epitaxie-Wafer-Angebot zu strecken, doch Leistungseinbußen bleiben nicht trivial.
Exportkontrollregime, die Hochleistungslaserlieferungen in bestimmte Länder einschränken
Dual-Use-Kontrollen beschränken Laser oberhalb bestimmter Leistungsdichten und verhängen Lizenzzyklen, die sich über sechs Monate hinaus erstrecken und 5–10 % Compliance-Kosten hinzufügen können. Regionale Marktführer in beschränkten Märkten gewinnen Marktanteile mit inländisch entwickelten Alternativen und fragmentieren so Technologiestandards. Exportunsicherheit schreckt auch multinationale Investitionen in Hochleistungs-Forschung und Entwicklung ab und verlangsamt das Innovationstempo. Vorgeschlagene Regelungen für Quantenkaskaden- und Freie-Elektronen-Quellen erweitern den Umfang regulierter Artikel und veranlassen Anbieter, die Endverwendungsüberwachung zu verschärfen. Langfristig könnten Harmonisierungsbemühungen im Rahmen des Wassenaar-Arrangements Barrieren abbauen, aber die kurzfristige Umsatztransparenz bleibt für Lieferanten, die sensible Geografien bedienen, trüb.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lasertyp:
Dominanz der Faserlaser steht vor der Herausforderung durch FestkörperlaserFaserlaser hielten im Jahr 2025 einen Anteil von 41,40 % am globalen Lasermarkt, dank hervorragender Strahlqualität, vollständig faserbasierter Architekturen und eines minimalen Wartungsbedarfs. Festkörperplattformen verzeichnen jedoch mit einer CAGR von 9,18 % bis 2031 das stärkste Wachstum, da gerichtete Energiewaffen und Fusionsexperimente optische Ketten im Megawatt-Bereich erfordern. Die globale Marktgröße für Festkörperlaser wird bis 2031 voraussichtlich 5,62 Milliarden USD überschreiten, was die Finanzierungspipelines im Verteidigungsbereich widerspiegelt. Hybridkonfigurationen, die Slab-Verstärkermedien in gepanzerte Faserlieferleitungen integrieren, helfen dabei, die Leistungsgrenzen einzelner Fasern zu überwinden und gleichzeitig die Strahlqualität zu erhalten. CO₂-Quellen bleiben beim Schneiden dickwandiger Materialien im Einsatz, während Diodenlaser in Pumparrays und Direktschreibanwendungen expandieren. Excimer- und UV-Varianten bleiben in der Halbleiterlithographie unterhalb von 100 nm unverzichtbar und sichern eine stabile Nachfrage trotz zyklischer Investitionsausgaben in der Halbleiterfertigung.
Laufende Forschungen zu verteilten Verstärkerarchitekturen versprechen eine Leistungsskalierung ohne thermisch bedingte Modeninstabilitäten. Freie-Elektronen- und Quantenkaskadentechnologien besetzen weiterhin Nischenanwendungen in der Spektroskopie, während laserinduzierte Plasmaspektroskopie analytische Anwendungen erweitert. Durchbrüche bei kompakten Beschleunigerstrukturen könnten mittelfristig den Zugang zum mittleren Infrarotbereich demokratisieren. Die Sicherheitskonformität gemäß IEC 60825-1 beeinflusst Gehäusedesigns und wirkt sich auf die Gesamtbetriebskosten in hochautomatisierten Fertigungsanlagen aus. Anbieter, die die Zuverlässigkeit von Faserlasern mit der Leistungsstärke von Festkörperlasern verbinden, sind gut positioniert, um überproportionale Marktanteile zu gewinnen, da die Anwendungsgrenzen zunehmend verschwimmen.


Nach Anwendung:
Führungsposition der Materialbearbeitung unter dem Druck der SensorikDie Materialbearbeitung hielt im Jahr 2025 einen Anteil von 30,10 % am globalen Lasermarkt und umfasst Schneid-, Schweiß-, Bohr- und additive Fertigungsprozesse in der Automobil-, Luft- und Raumfahrt- sowie der allgemeinen Industrie. Dennoch verzeichnen Lasersensor-Einsätze, insbesondere LiDAR- und Spektroskopiemodule, einen CAGR von 8,58 % und sind auf dem Weg, den Abstand bis zum Ende des Jahrzehnts zu verringern. Aufträge aus der Schwerindustrie bleiben zyklisch, doch Nachrüstprogramme in Bestandsanlagen sichern das Basisvolumen. Parallel dazu erzielen medizinische und ästhetische Laser inkrementelles Wachstum durch ambulante Eingriffe, die eine geringe Invasivität und schnelle Erholung begünstigen.
Die Ausgaben für die Lithografie hängen von den Hochlaufphasen fortschrittlicher Knoten bei den führenden Auftragsfertiger ab, wobei jeder EUV-Scanner mehrere Excimer-Quellen mit hoher Wiederholrate integriert. Displays der nächsten Generation sind auf ultraschnelle Reparaturverfahren angewiesen, um die Ausbeute zu sichern und höhere Gewinnmargen bei Panels zu erzielen. Die militärische Beschaffung von Hochenergiesystemen für die Drohnenabwehr sorgt für Unregelmäßigkeiten, steigert jedoch auch die öffentliche Förderung der Grundlagenforschung in der Optik. Mit der rasanten Zunahme von Edge- und Cloud-Rechenzentren steigt die Nachfrage nach optischen Verbindungen und erhöht das Volumen von Telekommunikationslasern, was die Vielfalt des Anwendungsmix im globalen Lasermarkt weiter stärkt.
Nach Ausgangsleistung:
Dominanz der Mittelleistung durch Hochleistungswachstum herausgefordertMittelleistungseinheiten zwischen 1 kW und 3 kW erfassten im Jahr 2025 43,60 % des globalen Lasermarktanteils und balancieren Kosten und Durchsatz für die Blechbearbeitung. Hochleistungsmaschinen über 3 kW verzeichnen mit einer CAGR von 8,74 % das schnellste Wachstum, da dickere Materialien und Verteidigungssysteme eine tiefere Eindringtiefe erfordern. Innovative Kaltplatten-Kühlung und aktive Faserdurchmessereinstellung treiben CW-Ausgaben über 40 kW, ohne katastrophalen Modenkollaps. Die globale Lasermarktgröße für Hochleistungskategorien soll bis 2031 annähernd 10,78 Milliarden USD erreichen.
Spektrale und kohärente Strahlkombinationsmethoden bündeln Dutzende von Emittern in beugungsbegrenzte Spots und überwinden so Einzelapertur-Beschränkungen. Prozesssteuerungssoftware integriert KI-Schleifen, die Parameter auf Basis der In-Prozess-Pyrometrie selbst optimieren und die Erstdurchlaufausbeute erhöhen. Unterdessen behalten Einheiten unter 1 kW ihre Relevanz in der Kennzeichnung, Ophthalmologie und Forschung, wo Spotsstabilität die reine Leistung überwiegt. Da die Einschaltdauer steigt, vereinfachen modulare Kühlerdesigns Feldaufrüstungen, verlängern die Gerätelebensdauer und verbessern die Gesamtbetriebskosten für Lohnfertiger.
Nach Betriebsmodus:
Dauerstrichstabilität versus gepulste PräzisionDauerstrichkonfigurationen machten im Jahr 2025 59,10 % des Umsatzes aus und werden für ihre gleichmäßige Energieabgabe beim Schneiden, Schweißen und bei additiven Aufbauten geschätzt. Gepulste Quellen, insbesondere im Femtosekunden- und Pikosekundenbereich, verzeichnen bis 2031 eine CAGR von 9,03 %, da Halbleiter-, Medizin- und Mikroelektroniknutzer minimale thermische Fußabdrücke anstreben. Dual-Mode-Architekturen ermöglichen es Bedienern, innerhalb eines einzigen Kopfes zwischen Dauerstrich und gepulstem Betrieb zu wechseln und so verschiedene Aufgaben ohne Hardwaretausch zu bewältigen.
Höhere Wiederholraten – die nun 5 MHz überschreiten – steigern den Durchsatz, ohne die Vorteile der Kaltablation aufzugeben. Quantenkaskadenlaser im gepulsten Betrieb schärfen die Gasdetektionsempfindlichkeit und schaffen Möglichkeiten in der Klimaüberwachung und petrochemischen Sicherheit. Adaptive Pulsformungsmodule passen zeitliche Hüllkurven an die Materialabsorptionsspektren an und verbessern so die Prozesseffizienz. Da softwaregesteuerte Photonik reift, wird Modusflexibilität zu einem entscheidenden Differenzierungsmerkmal bei Beschaffungsausschreibungen im globalen Lasermarkt.
Nach Endverbraucherbranche:
Führungsposition der Elektronik steht vor der Herausforderung durch die AutomobilindustrieElektronik- und Halbleiterkunden repräsentierten im Jahr 2025 25,10 % des globalen Lasermarkterlöses und nutzten dabei Strahlpositionierung im Nanometerbereich für das Waferdicing, die Bumpenbildung und die Bauteilmarkierung. Der Industrielasermarkt bedient mehrere bedeutende Endkundensegmente, darunter die Automobil-, Luft- und Raumfahrt- sowie Verteidigungsindustrie, die Elektronikindustrie und die Halbleiterindustrie. Automobil-OEMs verzeichnen jedoch mit einem CAGR von 8,96 % das stärkste Wachstum, da die Batterieverschweißung für Elektrofahrzeuge und die Einführung von LiDAR die Nachrüstung von Fertigungslinien beschleunigen. Hersteller von Industriemaschinen setzen Laser ein, um leichte Strukturdesigns zu realisieren, die den Anforderungen an Energieeffizienz gerecht werden.
Luft- und Raumfahrt- sowie Verteidigungsprogramme integrieren additive und gerichtete Energieplattformen, was zu Doppelnutzungseffekten in zivilen Produktionslinien führt. Gesundheitsdienstleister weiten den Einsatz von Dermatologie- und Ophthalmologielasern aus und profitieren dabei von der Präferenz der Patienten für schnelle, minimal-invasive Behandlungen. Akademische Einrichtungen und nationale Laboratorien halten die Nachfrage nach exotischen Wellenlängen und maßgeschneiderten Pulsstrukturen aufrecht und sichern so eine Pipeline an Grundlagenforschung, die später in kommerzielle Märkte übergeht. Die Kundenmischung ergibt somit eine belastbare Erlösbasis für Anbieter, die zyklische Investitionsbudgets für Kapitalausrüstungen navigieren.
Geografische Analyse
APAC-Lasermarkt
Asien-Pazifik kontrollierte im Jahr 2025 46,40 % des globalen Lasermarkts und wird bis 2031 voraussichtlich mit einer CAGR von 8,17 % wachsen, angetrieben durch dichte Halbleiterfabriken, aufstrebende Display-Linien und staatlich geförderte Photonik-Parks. China führt die Beschaffung von Excimer- und Ultrakurzpulslasern für fortschrittliche Lithografieknoten an, während Japan Präzisionsbearbeitungsanwendungen verfeinert, die überlegene Strahlqualität erfordern. Südkoreas OLED- und Mikro-LED-Linien halten eine hohe Auslastung aufrecht und speisen nachhaltige Laser-Serviceverträge. Indiens produktionsgebundene Anreizprogramme verleiten Werkzeugmaschinenhersteller dazu, Laserschneid- und Schweißkapazitäten zu lokalisieren, was die adressierbare Nachfrage ausweitet. Taiwan und Singapur tragen Nischenvolumina aus Verbindungshalbleiter- bzw. Präzisionstechnikclustern bei.
Nordamerika-Lasermarkt
Nordamerika belegt den zweiten Rang, gestützt durch Luft- und Raumfahrtproduktionsraten sowie Verteidigungsaufträge für gerichtete Energiesysteme im Megawatt-Bereich. US-amerikanische Photonik-Zentren im Rahmen der Manufacturing-USA-Initiative fördern die Gründung von Start-ups in den Bereichen integrierte Photonik und Quantenkaskaden-Designs. Kanadas Materialwissenschaftsinstitute kooperieren mit lokalen Maschinenwerkstätten, um Laserauftragsschweißen und -härten zu erproben, während Mexikos Elektrofahrzeugkorridor das Faserlaserschweißen für Batteriewannen ausbaut. Grenzüberschreitende Lieferketten profitieren von der USMCA-Harmonisierung, obwohl Exportkontrollen ausgehende Lieferungen von Hochleistungseinheiten an bestimmte Ziele einschränken. Umweltüberwachungsvorschriften fördern zudem die Inlandsnachfrage nach Mittelinfrarot-Gassensormodulen.
Europa-Lasermarkt
Europa hält einen bedeutenden Marktanteil durch Deutschlands Maschinenbaugiganten und Frankreichs Verteidigungsintegratoren, die Hochenergie-Forschungslaser vorantreiben. Das Vereinigte Königreich setzt bei der Verarbeitung von Luft- und Raumfahrtverbundwerkstoffen auf Laserablation, um Delaminationsdefekte zu minimieren, und Italiens Supersportwagenhersteller setzen Mehrkilowatt-Scheibenlaser ein, um Aluminiumchassis effizient zu schweißen. EU-weite Vorschriften, darunter die Maschinenrichtlinie und die Angleichung an IEC 60825-1, prägen die in exportfähige Systeme integrierten Sicherheitsmerkmale. Kooperationsprogramme wie DioHELIOS veranschaulichen Europas Fokus auf Fusionsenergieermöglicher, wobei Konsortien Diodenlaser-Expertise bündeln, um eine kosteneffiziente Skalierung voranzutreiben. Wachsende Grüner-Wasserstoff-Initiativen steigern das Interesse an laserbasiertem Blechschneiden und Rohrschweißen in der gesamten Region weiter.

Regulatorisches Umfeld
Lasersysteme und -komponenten unterliegen Anforderungen an die Produktsicherheit sowie Kontrollen für Güter mit doppeltem Verwendungszweck, die sich auf Zertifizierungsvorlaufzeiten und die Versandfähigkeit auswirken können. In den Vereinigten Staaten fallen Laserprodukte unter die FDA-Strahlenschutz-Leistungsnormen gemäß 21 CFR Part 1040 (einschließlich 21 CFR 1040.10), die die Laserklassifizierung festlegen und Schutzmaßnahmen wie Schutzgehäuse und Sicherheitsverriegelungen vorschreiben, wenn während des Betriebs oder der Wartung Zugang zu gefährlicher Strahlung möglich ist.
In den wichtigsten Exportzentren nutzen OEMs häufig die Ausrichtung an IEC-Lasersicherheitsnormen als Konformitätspfad für Kunden in mehreren Regionen. IEC 60825-1 (Sicherheit von Laserprodukten, Klassifizierung und Anforderungen) unterstützt die Gefahrenklassifizierung und Kennzeichnungspraktiken, und der FDA Laser Notice No. 56 skizziert einen Durchsetzungsansatz für Hersteller, die bestimmte Klauseln der IEC 60825-1 und IEC 60601-2-22 für relevante Produkte einhalten. In der Europäischen Union legt die Verordnung (EU) 2021/821 die Exportkontrollregelung für Güter mit doppeltem Verwendungszweck fest, wobei in Anhang I aufgeführte Positionen eine Exportgenehmigung erfordern, was zusätzliche Prüf- und Genehmigungsschritte für bestimmte Hochleistungs- und sensible Laserkategorien sowie damit verbundene technische Unterstützung mit sich bringt.
Wertschöpfungskettenanalyse
Die Laser-Wertschöpfungskette beginnt mit vorgelagerten Rohstoffen und Verbindungshalbleitersubstraten (insbesondere III-V-Materialien wie Indiumphosphid und zugehörige Epi-Wafer). Darauf folgen die Waferfertigung, die Bauteilverarbeitung (Laserdioden, Modulatoren und integrierte photonische Komponenten) sowie die Modul- oder Laserendmontage, bei der Optik, Wärmemanagement, Ansteuerungselektronik, Firmware und Sicherheitsfunktionen integriert werden. Die Aktivitäten im mittleren Bereich umfassen auch die OEM-Integration in Laserköpfe und -systeme (Faser-, Festkörper-, Excimer/UV-, Dioden- und CO2-Laser) sowie die Software- und Bewegungssteuerungsintegration für Materialbearbeitung, Lithografie/Messtechnik und Sensorplattformen. Nachgelagerte Kanäle umfassen den Verkauf von Investitionsgütern an Fabriken und Labore, den Vertrieb an Systemintegratoren und Lohnfertiger sowie das langfristige Aftermarket-Geschäft (Ersatzteile, Kalibrierung, Feld-Upgrades), das besonders für stark ausgelastete Schneid-, Schweiß- und Displayreparaturlinien relevant ist.
Aktuelle Kapazitäts- und Lokalisierungsmaßnahmen zeigen, wo sich Wertschöpfung konzentriert und wo weiterhin Engpässe bestehen. Lumentum kündigte im März 2026 eine neue 240.000 Quadratfuß große US-Produktionsanlage in Greensboro, North Carolina, an, um Indiumphosphid-basierte optische Bauteile herzustellen, darunter Dauerstrich- und Ultrahochleistungslaser, was die strategische Bedeutung der heimischen III-V-Versorgung für die Nachfrage von Rechenzentren und Netzwerken unterstreicht. Coherent gab ebenfalls Schritte zur Erweiterung seiner Indiumphosphid-Fertigungskapazität bekannt, einschließlich einer Absichtserklärung im Rahmen des CHIPS and Science Act (bis zu 50 Millionen USD) zur Erweiterung seiner 6-Zoll-Indiumphosphid-Anlage in Sherman, Texas, was einen Wandel hin zu vertikal integrierter, regional widerstandsfähigerer Photonik-Versorgung untermauert. Zugleich bleibt der Sektor konzentrierten Lieferantenbasen für kritische Komponenten und Engpässen bei hochpräzisen Ultrakurzpulsquellen ausgesetzt, was die Vorlaufzeiten und Requalifizierungszyklen für Hersteller von Halbleiter- und fortschrittlichen Verpackungswerkzeugen verlängern kann.
Wettbewerbslandschaft
Führende Unternehmen im Lasermarkt
Der Wettbewerb im globalen Lasermarkt ist mäßig konzentriert, da die fünf größten Anbieter zusammen etwa 50 % des Marktanteils sichern, während regionale Herausforderer durch aggressive Preisgestaltung und lokalisierte Unterstützung Marktanteile gewinnen. Coherent und IPG Photonics nutzen vertikal integrierte Dioden- und Faserproduktion, um Margen während Substratpreisschwankungen zu schützen. TRUMPFs KI-gestützte Steuerungssoftware, die gemeinsam mit SiMa.ai entwickelt wurde, verbessert die Schweißqualitätsüberwachung und sichert hochwertige Automobilkunden.
Chinesische Marktteilnehmer Raycus und Hans Laser schließen Leistungslücken, insbesondere bei Mittelleistungs-Fasereinheiten, die auf Blechverarbeiter zugeschnitten sind. Raycus bündelt inländisch bezogene Dioden, um Exportbeschränkungen zu umgehen, und unterbietet westliche Konkurrenten in preissensiblen südostasiatischen Märkten. Gleichzeitig treiben europäische Nischenanbieter Ultrakurzpuls- und Mittelinfrarotinnovationen voran und sichern Patente rund um Dispersionsmanagement und monolithische Hohlraumdesigns.
Strategische Partnerschaften nehmen zu, da die Ökosystemkomplexität wächst; Laserhäuser verbinden sich mit Optik-, KI- und Bewegungssteuerungsspezialisten, um schlüsselfertige Zellen zu liefern. Joint Ventures, die sich auf die Produktion von Galliumnitrid- und Indiumphosphid-Epitaxie-Wafern konzentrieren, zielen darauf ab, Verbindungssubstrat-Engpässe zu beheben. Insgesamt differenzieren Breite des geistigen Eigentums, Kanalreichweite und Lieferkettenresilienz die Gewinner, während Commodity-Segmente unter Kostendruck stetig zur Ware werden.
Führende Unternehmen der Laserbranche
-
Coherent Corp.
-
IPG Photonics Corporation
-
TRUMPF SE + Co. KG
-
Wuhan Raycus Fiber Laser Technologies Co. Ltd.
-
Lumentum Holdings Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lasermarkt
- Coherent Corp.
- IPG Photonics Corporation
- TRUMPF SE + Co. KG
- nLIGHT, Inc.
- Lumentum Holdings Inc.
- Jenoptik AG
- Novanta, Inc.
- Lumibird SA
- Wuhan Raycus Fiber Laser Technologies Co. Ltd
- Hans Laser Technology Industry Group Co., Ltd.
- Maxphotonics Co., Ltd.
- Keyence Corporation
- EKSPLA UAB
- MKS Instruments, Inc. (Spectra-Physics)
- Panasonic Corporation
- EdgeWave GmbH
- Civan Lasers Ltd.
- Synrad Laser Division
- Amonics Ltd.
- TOPTICA Photonics AG

Marktchancen und Zukunftsaussichten
Ein deutlich erkennbares Chancenfeld entsteht rund um Laser, die für Halbleiterverpackung der nächsten Generation, Silizium-Photonik und optische Interconnects im KI-Zeitalter eingesetzt werden, wo Leistungsanforderungen die Einführung leistungsstärkerer, schmalbandigerer und stärker integrierter Quellen vorantreiben. Nuvoton Technology begann im Mai 2026 mit der Serienfertigung einer 402-nm-, 4,5-W-Hochleistungs-Violettlaserdiode für maskenlose Lithografie in der fortschrittlichen Verpackung, was auf kurzfristige Design-in-Aktivitäten für kurzwelligere Quellen in Back-End-Prozessen hinweist. Tower Semiconductor und Scintil Photonics kündigten im Februar 2026 zudem die Verfügbarkeit heterogen integrierter DWDM-Laserquellen für KI-Infrastruktur mittels SHIP-Technologie an, was einen Weg unterstützt, auf dem integrierte Laser und photonische IC-Plattformen näher an die Serienfertigung für Hochbandbreiten-Datenverbindungen heranrücken.
Die Ausweitung der Fertigungskapazitäten und die Versorgungsresilienz eröffnen weiteren Freiraum für neue Kapazitäten, Zweitlieferanten und lokalisierte Produktion von Ultrakurzpuls- und III-V-Bauteilen. LITILIT begann im Juli 2026 mit dem Bau einer Femtosekundenlaser-Fabrik in Vilnius mit dem Ziel, innerhalb von zwei Jahren 3.000 Laser pro Jahr zu produzieren, und adressiert damit direkt einen Engpass bei der Präzisionsmikrobearbeitung und fortschrittlichen Halbleiterfertigungsschritten. Auf Systemseite setzen Industrieanwender zunehmend auf höhere digitale Integration und autonomeren Laserbetrieb, was die Chancen für Anbieter erweitert, die Laser mit Inline-Überwachung, KI-gestützter Prozesssteuerung und schlüsselfertigen Zellen anstelle von Einzelquellen bündeln, insbesondere in der Materialbearbeitung und der Hochdurchsatz-Elektronikfertigung, wo Verfügbarkeit, Ausbeute und Parameter-Rückverfolgbarkeit die Beschaffungsentscheidungen beeinflussen.
Recent Industry Developments in Lasermarkt
- Juni 2026: Coherent kündigte eine Absichtserklärung über bis zu 50 Millionen USD an Fördermitteln im Rahmen des CHIPS and Science Act zur Erweiterung seiner Indiumphosphid-Halbleiterfertigungsanlage in Sherman, Texas, an. Der Schritt zielt auf größere heimische Kapazität für kritische photonische Komponenten ab, die in der optischen Konnektivität für KI und Rechenzentren verwendet werden, wodurch die Versorgungssicherheit für Großkunden gestärkt und die Abhängigkeit von III-V-Substrat- und Bauteilengpässen verringert wird.
- Januar 2025: AMS OSRAM stellte den SPL S8L91A_3 A01 vor, ein für die Automobilindustrie qualifiziertes 8-Kanal-915-nm-Laserdiodenarray mit 1.000 W optischer Spitzenleistung und verbesserter Effizienz. Dies stärkt die Komponentenbasis für automobile LiDAR- und andere Sensorplattformen und unterstützt höhere Kanalzahlen sowie robustere Zuverlässigkeitsprofile, die für die Serienfertigung von Fahrzeugen erforderlich sind.
- Dezember 2024: Amplitude und Focused Energy unterzeichneten eine Vereinbarung über 40 Millionen USD zur gemeinsamen Entwicklung von Lasern der Kilojoule-Klasse für die Trägheitsfusionsenergie. Die Zusammenarbeit erhöht die Nachfrage nach hochenergetischen, hochpräzisen Laserarchitekturen und kann Übertragungseffekte auf angrenzende Hochleistungs- und Ultrakurzpuls-Designfähigkeiten im gesamten Laser-Ökosystem beschleunigen.


Lasermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Lasermarkt Erlöse aus Laserquellen und Lasersystemen, die kontrolliertes Licht für industrielle Verarbeitung, Kommunikation, medizinische und kosmetische Eingriffe, Forschung, Sensorik, Display- und Verteidigungsanwendungen bereitstellen.
Ausschlüsse aus dem Umfang: Eigenständige Optiken und passive Photonikkomponenten, die kein Laserlicht erzeugen oder verstärken, sind ausgeschlossen, sofern sie nicht im Rahmen eines Lasersystemverkaufs gebündelt werden.
Segmentierungsübersicht
- Nach Lasertyp
- Faserlaser
- Diodenlaser
- CO₂-Laser
- Festkörperlaser
- Excimer- und Ultraviolettlaser
- Andere Typen (Quantenkaskade, Freie Elektronen)
- Nach Anwendung
- Materialbearbeitung (Schneiden, Schweißen, Bohren)
- Kommunikation und optische Verbindungen
- Medizin und Ästhetik
- Lithografie und Halbleitermetrologie
- Militär und Verteidigung
- Displays (OLED, Mikro-LED, Projektion)
- Sensoren (LiDAR, Spektroskopie)
- Druck und Kennzeichnung
- Nach Ausgangsleistung
- Niedrigleistung (weniger als 1 kW)
- Mittelleistung (1–3 kW)
- Hochleistung (mehr als 3 kW)
- Nach Betriebsmodus
- Dauerstrich (CW)
- Gepulst (ns, ps, fs)
- Nach Endverbraucherbranche
- Elektronik und Halbleiter
- Automobil
- Industriemaschinenbau
- Gesundheitswesen
- Luft- und Raumfahrt sowie Verteidigung
- Forschung und Wissenschaft
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Rest von Asien-Pazifik
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest von Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Festlegung der Marktgrenzen und dem Aufbau der ersten Datenbasis. Wir sichten öffentliche Quellen wie die US-Census-Handelsreihen, UN Comtrade, makroökonomische Indikatoren der Weltbank sowie nationale Zolldatenbanken, um Import-Export-Ströme und Währungszeitpunkte zu erfassen. Darüber hinaus nutzen wir Quellen wie die Internationale Elektrotechnische Kommission (IEC) und die Gerätedatenbanken der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (FDA), um zu überprüfen, wo die Akzeptanz zunimmt und welche Segmente regulatorischen Anforderungen unterliegen.
Um den Kontext auf Unternehmensebene zu ergänzen, analysieren wir Geschäftsberichte, 10-K-ähnliche Einreichungen, Investorenpräsentationen und geprüfte Finanzberichte sowie Veröffentlichungen von Branchenverbänden und seriöse Presseberichte zu Investitionszyklen in der Fertigung. Bei Bedarf greifen wir auch auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-Export-Daten auf Sendungsebene zurück, um wichtige Annahmen zu validieren. Die hier aufgeführten Quellen sind beispielhafter Natur; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das Desk-Research-Modell mit Personen zu überprüfen, die Preis-, Nachfrage- und Angebotsmuster direkt beobachten. Wir sprechen mit Anbietern von Laserkomponenten und -systemen, Distributoren, Integratoren sowie Endanwendern aus den Bereichen Industrie, Medizin, Elektronik und Forschung. Anschließend gleichen wir die Eingaben aus APAC, EMEA und Amerika ab, sodass keine einzelne Region die Gesamtergebnisse dominiert.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Großunternehmen: 38 % | Führungskräfte (CXO): 15 % | APAC: 39 % |
| Mittelständische Unternehmen: 45 % | Funktions-/Bereichsleiter: 38 % | EMEA: 35 % |
| Kleinere Unternehmen: 17 % | Manager: 47 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Produktions-, Handels- und anwendungsseitige Nachfragesignale genutzt werden, um den adressierbaren Umsatzpool nach Region zu rekonstruieren. Die Teilergebnisse werden anschließend mit der globalen Gesamtzahl abgeglichen. Um das Modell realistisch zu halten, werden selektive Bottom-up-Überprüfungen durchgeführt, beispielsweise durch Stichproben des durchschnittlichen Verkaufspreises multipliziert mit dem Stückvolumen für gängige Laserkategorien, Kanal-Feedback zur Produktmischung sowie Lieferanten-Rollups für eine begrenzte Anzahl gut erfasster Produktlinien.
Zu den wichtigsten Modelleingaben zählen Indikatoren für industrielle Automatisierung und Fertigungsleistung, die Richtung der Investitionsausgaben in der Elektronik- und Halbleiterindustrie, Volumina medizinischer Eingriffe, bei denen Laser häufig eingesetzt werden, Import-Export-Trends für Lasergerätekategorien sowie beobachtete Bewegungen des durchschnittlichen Verkaufspreises nach Lasertyp und Leistungsklasse. Wenn in einer Region oder einem Nischenanwendungsfall Datenlücken auftreten, werden diese mit konservativen Proxy-Quoten gefüllt, die in Interviews validiert wurden, bevor die Gesamtergebnisse neu ausbalanciert werden.
Prognosen werden mithilfe einer Szenarioanalyse entwickelt, die durch eine leichte multivariate Regression unterstützt wird. Makroökonomische Leistung, Investitionszyklen und die Adoptionsintensität nach Anwendung sind dabei die wesentlichen Treiber. Annahmen zur Verschiebung der Produktmischung (beispielsweise die Durchdringung von Faser- und Diodenlasern) sowie zur Preisgestaltung werden auf Basis des Expertenkonsenses aktualisiert und dann konsistent über den gesamten Prognosehorizont angewendet.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Querprüfungen, sodass die endgültige Zahl nicht von einer einzigen Datenreihe abhängt. Modellergebnisse werden mit unabhängigen Signalen wie Handelswerten, Produktionsindikatoren und Nachfragekennzahlen nach Anwendung verglichen. Größere Abweichungen werden überprüft und mit dokumentierter Begründung korrigiert.
Vor der Freigabe wird die Arbeit schrittweise geprüft: zunächst auf mathematische und Einheitenkonsistenz, dann auf Übereinstimmung mit dem Untersuchungsumfang und schließlich auf Plausibilität im Vergleich zu bekannten Branchenereignissen. Werden neue Kapazitätsankündigungen, regulatorische Änderungen oder starke Preisbewegungen beobachtet, werden Folgegespräche mit ausgewählten Befragten initiiert. Berichte werden jährlich aktualisiert, und vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit Kunden stets die aktuellste Einschätzung erhalten.
Lasermarktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Laser sehen häufig unterschiedlich aus, weil die Abgrenzung des Marktumfangs an verschiedenen Stellen gezogen wird und weil Preisgestaltung sowie Anwendungsmix quellenübergreifend unterschiedlich behandelt werden. Das gewählte Jahr, der Zeitpunkt der Währungsumrechnung und der Umfang der primären Validierung können den ausgewiesenen Wert ebenfalls verschieben.
Die Vergleichstabelle zeigt eine breite Spanne für 2025 und 2026. Im Modell von Mordor Intelligence wird der Gesamtwert auf Basis globaler Erlöse aus Laserquellen und -systemen nach Typ und Anwendung aufgebaut, wobei Produktmix und Bewegungen des durchschnittlichen Verkaufspreises anhand von Handelssignalen und interviewbasierten Adoptionseingaben überprüft werden, anstatt sich ausschließlich auf Werksabgabeberichte zu stützen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,43 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 23,81 Milliarden USD (2025) | Wird häufig als umfassendere Betrachtung der Lasertechnologie behandelt, was angrenzende Technologieumsatzströme einbeziehen und schnellere Annahmen zur Preisentwicklung oder Durchdringung über Endanwendungen hinweg anwenden kann. |
| Fachzeitschrift B | 13,04 Milliarden USD (2026) | Verwendet eine Bewertungslogik auf Basis des Werksabgabepreises und schließt möglicherweise den nachgelagerten Systemwert, Integrationserlöse oder Kanalaufschläge aus, was die ausgewiesene Marktgröße im Vergleich zu einer Betrachtung auf Basis des Endmarktumsatzes komprimieren kann. |
Zusammenfassend legt der Vergleich nahe, dass die wesentlichen Unterschiede darauf zurückzuführen sind, was als Umsatz gezählt wird, wie weit der nachgelagerte Systemwert erfasst wird und wie Preisgestaltung und Produktmix von Jahr zu Jahr fortgeschrieben werden. Indem die Umfangsregeln explizit gehalten und Annahmen an beobachtbare Indikatoren geknüpft werden, bleibt unsere Schätzung reproduzierbar und lässt sich leichter prüfen, wenn Kunden ihre eigenen Planungsmodelle aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Lasermarkt im Jahr 2026 und welches Wachstum wird bis 2031 erwartet?
Der Markt beläuft sich im Jahr 2026 auf 22,92 Milliarden USD und wird bis 2031 voraussichtlich 32,08 Milliarden USD erreichen, was einer CAGR von 6,96 % entspricht.
Welcher Lasertyp hält heute den größten Marktanteil?
Faserlaser dominieren derzeit mit 41,40 % des globalen Umsatzes dank hoher Strahlqualität und geringem Wartungsbedarf.
Welche Endverbraucherbranche wächst am schnellsten?
Die Automobilfertigung verzeichnet die höchste Dynamik und expandiert mit einer CAGR von 8,96 %, da das Schweißen von Elektrofahrzeugbatterien und die LiDAR-Integration beschleunigen.
Warum ist der asiatisch-pazifische Raum die führende Region?
Konzentrierte Halbleiterfabriken, umfangreiche Display-Produktion und starke staatliche Förderung geben dem asiatisch-pazifischen Raum einen Anteil von 46,40 % mit einer prognostizierten CAGR von 8,17 %.
Was ist das wichtigste Lieferkettenrisiko für Laserhersteller?
Engpässe bei Galliumarsenid- und Indiumphosphid-Epitaxie-Wafern schränken die Hochleistungsdioden-Produktion ein und erhöhen die Materialkosten.
Wie konzentriert ist der Wettbewerb unter den führenden Anbietern?
Die fünf größten Lieferanten kontrollieren etwa 50 % des Umsatzes, was auf eine moderate Konzentration und anhaltenden Druck durch aufstrebende regionale Akteure hindeutet.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

