
Ackerbohnenmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.58 Milliarden US-Dollar |
| Marktgröße (2031) | 5.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.51 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ackerbohnenmarkt Analyse von Mordor Intelligence
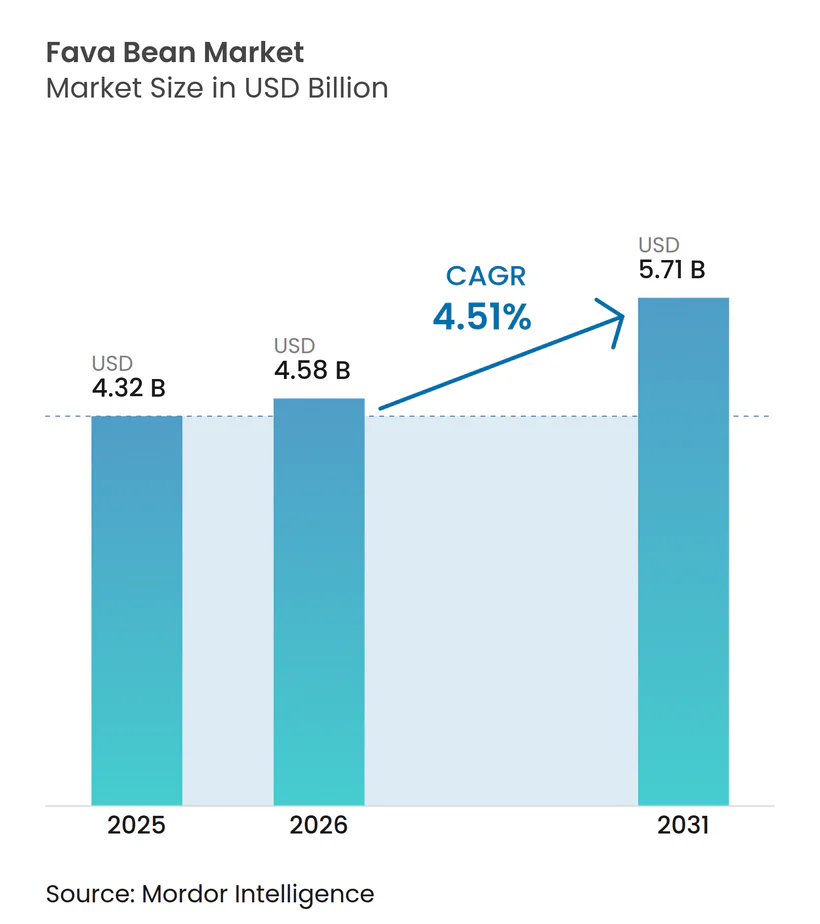
Die Größe des Ackerbohnenmarktes wird voraussichtlich von 4,32 Milliarden USD im Jahr 2025 auf 4,58 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 5,71 Milliarden USD erreichen, mit einer CAGR von 4,51 % im Zeitraum 2026–2031. Das Wachstum wird durch politisch induzierte Flächenausweitung in Europa, verstärkte Investitionen in die Proteinfraktionierung in Nordamerika und die steigende Nachfrage nach pflanzenbasierten Produkten in städtischen Gebieten der Asien-Pazifik-Region angetrieben. Während ganze Bohnen weiterhin die Handelsvolumina dominieren, steigern Verarbeiter ihre Margen durch den Übergang von Rohwarenbohnen zu Isolaten, die 8- bis 12-mal höhere Preise erzielen. Händler konzentrieren sich auf Skalierung innerhalb einer zweigeteilten Wertschöpfungskette. Die Subventionen der Gemeinsamen Agrarpolitik (GAP) der Europäischen Union lenken die Produktion in Richtung Futtermittelkanäle, doch begrenzte Fraktionierungskapazitäten ermöglichen es Nordamerika, trotz geringerer Erntemengen die Wertführerschaft zu behalten. Herausforderungen wie Kosten für das Geschmacksmanagement und schädlingsbedingte Ernteverluste beeinträchtigen die Rentabilität. Investitionen in enzymatische Entbitterung und Blockchain-Rückverfolgbarkeit spiegeln jedoch das Vertrauen in die Entwicklung des Marktes von einem ethnischen Grundnahrungsmittel zu einer funktionellen Proteinplattform wider.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten ganze Ackerbohnen im Jahr 2025 mit einem Anteil von 75,14 %, während Ackerbohnenprotein bis 2031 mit einer CAGR von 5,99 % wächst.
- Nach Endverbraucher entfiel im Jahr 2025 ein Anteil von 61,65 % des Umsatzes auf den Einzelhandel, während die Gastronomie/Horeca mit einer CAGR von 5,17 % bis 2031 das stärkste Wachstum verzeichnen dürfte.
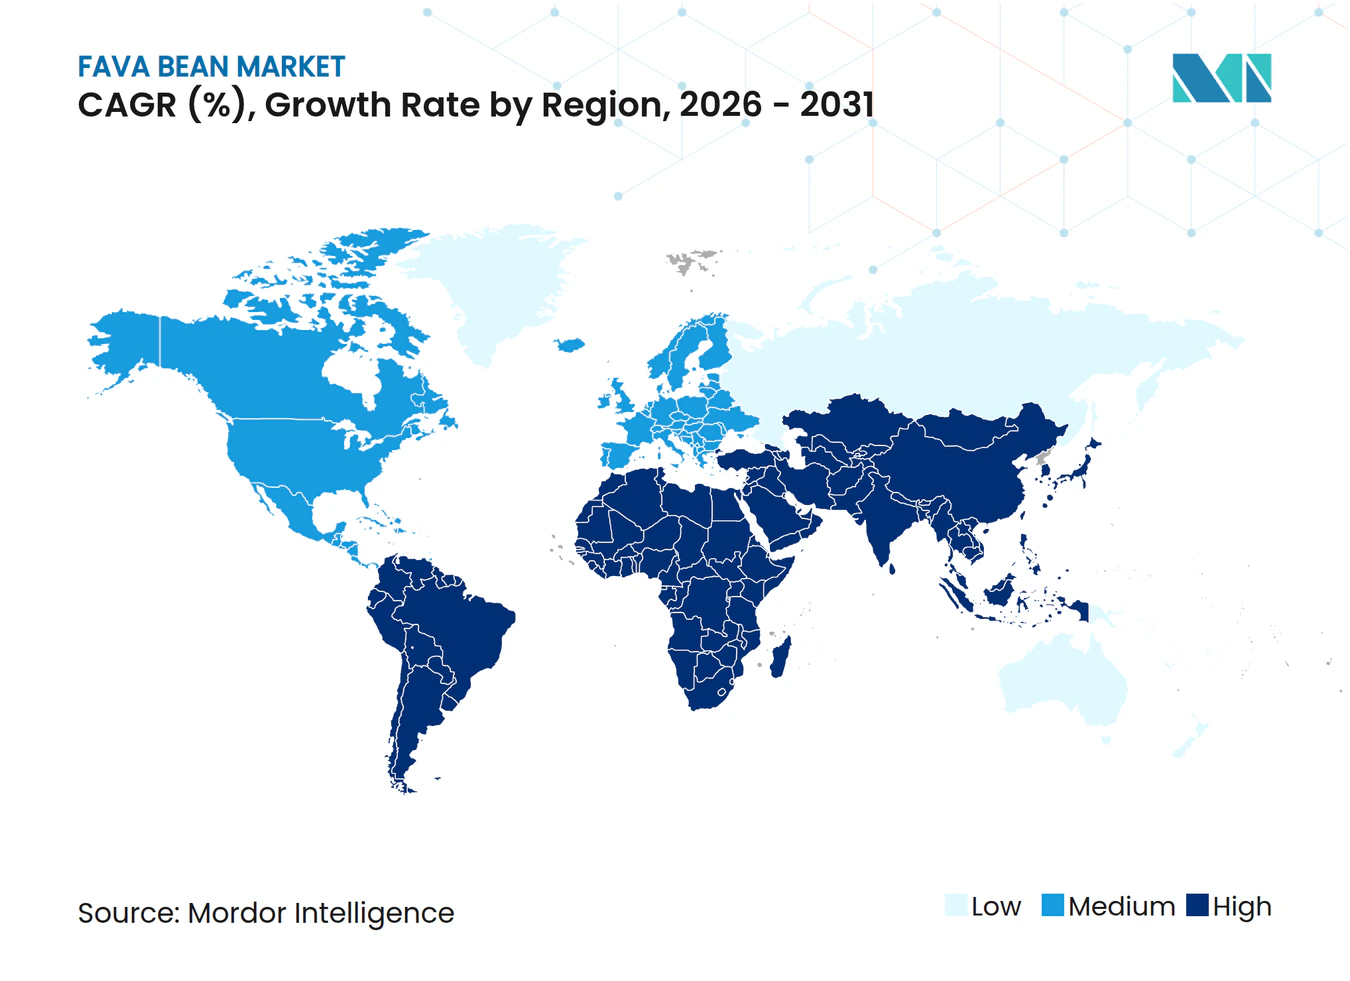
- Nach Geografie entfiel im Jahr 2025 ein Wertanteil von 33,02 % auf Nordamerika, während Asien-Pazifik mit einer CAGR von 5,11 % zwischen 2026 und 2031 die am schnellsten wachsende Region sein dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach pflanzenbasiertem Protein | +1.2% | Global, mit Schwerpunkt in Nordamerika, Westeuropa und städtischen Gebieten Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Einbindung in Fleischanaloga und Milchersatzprodukte | +0.9% | Nordamerika, Europa, Australien; aufkommend in China und Indien | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung von Proteinisolaten für die Sporternährung | +0.7% | Nordamerika, Europa, mit Ausstrahlungseffekten auf städtische Zentren im Nahen Osten und in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Verbraucherbewusstsein für Clean-Label-Produkte | +0.6% | Global, angeführt von Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Europäische GAP-Subventionen zur Förderung des Hülsenfruchtanbaus | +0.5% | Europa (Frankreich, Deutschland, Polen, Spanien, Italien), indirekte Auswirkungen auf das globale Angebot | Langfristig (≥ 4 Jahre) |
| Wachstum glutenfreier und allergenfreundlicher Mehlalternativen | +0.4% | Nordamerika, Europa, Australien, mit aufkommender Nachfrage in Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach pflanzenbasiertem Protein
Der globale Ackerbohnenmarkt verzeichnet ein erhebliches Wachstum, das durch die steigende Nachfrage nach pflanzenbasiertem Protein angetrieben wird, da Verbraucher zunehmend nachhaltige und gesundheitsbewusste Ernährungsgewohnheiten annehmen. Dieser Wandel stellt eine strukturelle Veränderung der globalen Konsummuster dar, die durch Umweltbedenken, ethische Überlegungen und sich verändernde Ernährungspräferenzen beeinflusst wird. Ackerbohnen gewinnen im Markt für pflanzenbasiertes Protein aufgrund ihres hohen Proteingehalts, ihres günstigen Aminosäureprofils und ihres Nicht-GVO-Status an Bedeutung und positionieren sich als tragfähige Alternative zu traditionellen Proteinquellen wie Soja- und Erbsenprotein. Darüber hinaus steigert ihre Kompatibilität mit Clean-Label- und allergenfreundlichen Formulierungen ihre Attraktivität sowohl für Lebensmittelhersteller als auch für Verbraucher. Der Übergang zu pflanzenbasierten Ernährungsweisen ist sowohl in entwickelten als auch in aufstrebenden Märkten erkennbar und treibt die Nachfrage nach alternativen Proteinquellen an. So berichtete beispielsweise Statistics Netherlands im Jahr 2024, dass 25 % der Mahlzeiten in den Niederlanden vegetarisch waren, was die weit verbreitete Übernahme pflanzenbetonter Ernährungsgewohnheiten widerspiegelt. Ebenso zeigten Daten der Vegan Society aus dem Jahr 2025, dass 6 % der polnischen Verbraucher sich als Vegetarier oder Veganer identifizierten, während weitere 24 % sich als Flexitarier bezeichneten[1]. Die wachsende Zahl flexitarischer Verbraucher, die ihren Fleischkonsum aktiv reduzieren, ohne ihn vollständig aufzugeben, spielt eine entscheidende Rolle bei der Ausweitung des Marktes für pflanzenbasierte Zutaten wie Ackerbohnen.
Einbindung in Fleischanaloga und Milchersatzprodukte
Die zunehmende Einbindung von Ackerbohnenzutaten in Fleischanaloga und Milchersatzprodukte ist ein bedeutender Wachstumstreiber für den globalen Ackerbohnenmarkt, der durch Fortschritte in der pflanzenbasierten Lebensmittelinnovation befeuert wird. Da die Verbrauchernachfrage nach Alternativen zu tierischen Produkten steigt, stehen Hersteller vor der Herausforderung, Formulierungen zu entwickeln, die den Geschmack, die Textur und die Nährstoffeigenschaften traditioneller Fleisch- und Milchprodukte nachahmen. Ackerbohnen erweisen sich in diesem Zusammenhang als wirksame Lösung. Ackerbohnenprotein wird aufgrund seiner hervorragenden Emulgierungs-, Wasserbindungs- und Texturierungseigenschaften, die für die Nachbildung der faserigen und saftigen Eigenschaften von Fleisch entscheidend sind, zunehmend in Fleischanaloga eingesetzt. Darüber hinaus minimiert sein im Vergleich zu anderen Pflanzenproteinen relativ neutrales Geschmacksprofil den Bedarf an Maskierungsmitteln und ermöglicht sauberere und natürlichere Produktformulierungen. Dies macht Ackerbohnen besonders geeignet für Anwendungen wie pflanzenbasierte Burger, Würste und Hackfleischalternativen. Im Segment der Milchersatzprodukte werden Ackerbohnen in Produkten wie pflanzenbasierter Milch, Joghurt und Käse eingesetzt, wo sie den Proteingehalt und die Cremigkeit verbessern. Ihre funktionelle Vielseitigkeit ermöglicht es Herstellern, sowohl das Nährwertprofil als auch das Mundgefühl von Milchalternativen zu verbessern und damit häufige Verbraucherbedenken hinsichtlich Geschmack und Textur bei pflanzenbasierten Produkten zu adressieren.
Kommerzialisierung von Proteinisolaten für die Sporternährung
Die Kommerzialisierung von Proteinisolaten für die Sporternährung entwickelt sich zu einem bedeutenden Wachstumstreiber für den globalen Ackerbohnenmarkt. Dieser Trend wird durch die zunehmende Konvergenz von aktiven Lebensstilen, leistungsorientierter Ernährung und pflanzenbasierten Ernährungspräferenzen unterstützt. Da Verbraucher größeren Wert auf Fitness und körperliches Wohlbefinden legen, wächst die Nachfrage nach hochwertigen, verdaulichen und funktionellen Proteinzutaten über traditionelle Quellen wie Molke und Soja hinaus und schafft Chancen für Alternativen wie Ackerbohnenproteinisolate. Ackerbohnenprotein gewinnt in der Sporternährung aufgrund seines hohen Proteingehalts, seines ausgewogenen Aminosäureprofils und seiner Eignung für Clean-Label- und allergenfreie Formulierungen an Bedeutung. Im Gegensatz zu einigen herkömmlichen Pflanzenproteinen bieten Ackerbohnenisolate einen neutralen Geschmack und eine verbesserte Textur, was sie ideal für den Einsatz in Proteinpulvern, Riegeln, trinkfertigen Getränken und Leistungssnacks macht. Diese funktionelle Vielseitigkeit veranlasst Hersteller, Ackerbohnenproteinisolate in eine breite Palette von Sporternährungsprodukten zu integrieren. Die zunehmende Beteiligung der Verbraucher an Fitness- und Freizeitaktivitäten steigert direkt die Nachfrage nach solchen Proteinlösungen. Im Jahr 2024 betätigten sich 21,5 % der Bevölkerung in den Vereinigten Staaten täglich in Sport, Bewegung und Freizeitaktivitäten, gegenüber 21,3 % im Jahr 2023, was einen stetigen Anstieg der Übernahme eines aktiven Lebensstils widerspiegelt [2]. Diese wachsende Verbraucherbasis treibt eine konstante Nachfrage nach bequemer und wirksamer Proteinsupplementierung an, insbesondere in Formaten, die mit umfassenderen Gesundheits- und Nachhaltigkeitswerten übereinstimmen.
Wachsendes Verbraucherbewusstsein für Clean-Label-Produkte
Die steigende Verbrauchernachfrage nach Clean-Label-Produkten ist ein wesentlicher Treiber für den globalen Ackerbohnenmarkt. Verbraucher bevorzugen zunehmend Produkte, die mit einfachen, erkennbaren Zutaten hergestellt werden und mit ihren Werten in Bezug auf Transparenz, Gesundheit und Nachhaltigkeit übereinstimmen. Dieser Trend ermutigt Hersteller in der Lebensmittel- und Getränkeindustrie, Clean-Label-Formulierungen zu übernehmen und damit den Einsatz von Zutaten wie Ackerbohnenprotein zu steigern, das für seine natürlichen und Nicht-GVO-Eigenschaften geschätzt wird. Da Verbraucher den Produktinhalt genauer unter die Lupe nehmen, wächst die Nachfrage nach Produkten, die frei von künstlichen Zusatzstoffen, Konservierungsmitteln und komplexen Zutaten sind. Ackerbohnen passen mit ihrem sauberen Nährwertprofil und ihrem minimalen Verarbeitungsaufwand gut zu diesem Trend. Sie bieten eine natürliche Quelle für pflanzenbasiertes Protein und eignen sich besonders für Produkte, die auf Clean-Label-Standards abzielen, insbesondere in den Kategorien pflanzenbasiert, glutenfrei und allergenfreundlich. Ein wichtiger Aspekt dieses Trends ist die Bereitschaft der Verbraucher, für Clean-Label-Produkte einen Aufpreis zu zahlen. Im Jahr 2025 gaben 56 % der Verbraucher an, bereit zu sein, mehr für Produkte mit erkennbaren Zutaten auszugeben, was ein stärkeres Engagement für gesündere und transparentere Lebensmittelentscheidungen belegt [3]. Diese Präferenz treibt nicht nur Veränderungen in Produktformulierungen voran, sondern beeinflusst auch Verpackungsstrategien, wobei Clean-Label-Aussagen als bedeutender Wettbewerbsvorteil auf dem Markt entstehen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geschmackliche Fehltöne schränken die Formulierungsvielseitigkeit ein | -0.8% | Global, am stärksten ausgeprägt in Nordamerika und Europa, wo Geschmacksneutralität priorisiert wird | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch andere Hülsenfrüchte | -0.6% | Global, mit Dominanz von Erbsenprotein in Nordamerika und Europa; Wachstum von Kichererbsen und Linsen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für die Entwicklung von Mehrwertprodukten | -0.5% | Nordamerika, Europa und entwickelte Märkte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ernteverluste durch Befall mit dem Ackerbohnenkäfer | -0.3% | Mittelmeereuropa (Spanien, Italien, Griechenland), Nordafrika (Marokko, Ägypten) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Geschmackliche Fehltöne schränken die Formulierungsvielseitigkeit ein
Geschmackliche Herausforderungen im Zusammenhang mit Ackerbohnenzutaten wirken weiterhin als erhebliches Hemmnis im globalen Ackerbohnenmarkt, insbesondere in Anwendungen, bei denen Geschmacksneutralität und sensorische Attraktivität für die Verbraucherakzeptanz entscheidend sind. Trotz ihres starken Nährwert- und Funktionsprofils werden Ackerbohnen häufig mit bohnenartigen, bitteren oder erdigen Fehltönen in Verbindung gebracht, die ihren Einsatz in verschiedenen Lebensmittel- und Getränkeformulierungen einschränken können. Diese Geschmacksprobleme stellen Formulierungsherausforderungen dar, insbesondere in Produktkategorien wie Milchalternativen, trinkfertigen Getränken und mild aromatisierten Fleischanaloga, bei denen ein subtiles und neutrales Geschmacksprofil unerlässlich ist. Um diesen Herausforderungen zu begegnen, verwenden Hersteller häufig Geschmacksmaskierungsmittel, Süßungsmittel oder zusätzliche Verarbeitungsschritte, um unerwünschte Aromen zu reduzieren. Diese Ansätze erhöhen jedoch die Formulierungskosten und können im Widerspruch zu Clean-Label-Zielen stehen, da die Aufnahme zusätzlicher Zutaten die Produkteinfachheit und -transparenz beeinträchtigen kann. Im Vergleich zu etablierteren Pflanzenproteinen wie Erbse oder Soja, die einer umfangreichen Optimierung zur Lösung von Geschmacksproblemen unterzogen wurden, steht Ackerbohnenprotein vor größeren Hindernissen. Dies kann zu einer langsameren Übernahme in der Mainstream-Produktentwicklung führen, insbesondere für Marken, die minimale Formulierungskomplexität und eine schnellere Markteinführungszeit priorisieren.
Wettbewerb durch andere Hülsenfrüchte
Eines der primären Hemmnisse für das Wachstum des Ackerbohnenmarktes ist der intensive Wettbewerb durch etabliertere Hülsenfrüchte, darunter Sojabohnen, Kichererbsen, Linsen, Erbsen und andere Hülsenfrüchte. Diese Alternativen sind tiefer in globalen Lebensmittelsystemen, Lieferketten und Verbraucherernährungen verankert, was es für Ackerbohnen schwierig macht, ihren Marktanteil deutlich zu steigern. Ein wesentlicher Faktor, der zu dieser Herausforderung beiträgt, ist die starke Vertrautheit und Akzeptanz der Verbraucher gegenüber konkurrierenden Hülsenfrüchten. So haben beispielsweise Sojabohnen und Kichererbsen gut etablierte kulinarische Anwendungen in verschiedenen Küchen und sind weithin als Grundproteinquellen anerkannt. Im Gegensatz dazu bleiben Ackerbohnen in vielen Regionen relativ nischenhaft, was ihre Integration in den Alltag und in verarbeitete Lebensmittelprodukte einschränkt. Dieser Vertrautheitsvorteil ermöglicht es konkurrierenden Hülsenfrüchten, sowohl den Einzelhandelskonsum als auch die Gastronomie zu dominieren. Im Markt für pflanzenbasiertes Protein ist der Wettbewerb besonders ausgeprägt. Erbsenprotein und Sojaprotein werden aufgrund ihrer neutralen Geschmacksprofile, funktionellen Eigenschaften und robusten Innovationspipelines, die durch erhebliche Investitionen unterstützt werden, weit verbreitet in Fleischalternativen, Milchersatzprodukten und Ernährungsprodukten eingesetzt. Infolgedessen halten Ackerbohnen einen kleineren Anteil an der Produktentwicklungsaktivität und sehen sich einer langsameren Übernahme in Mainstream-Formulierungen für pflanzenbasierte Produkte gegenüber.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
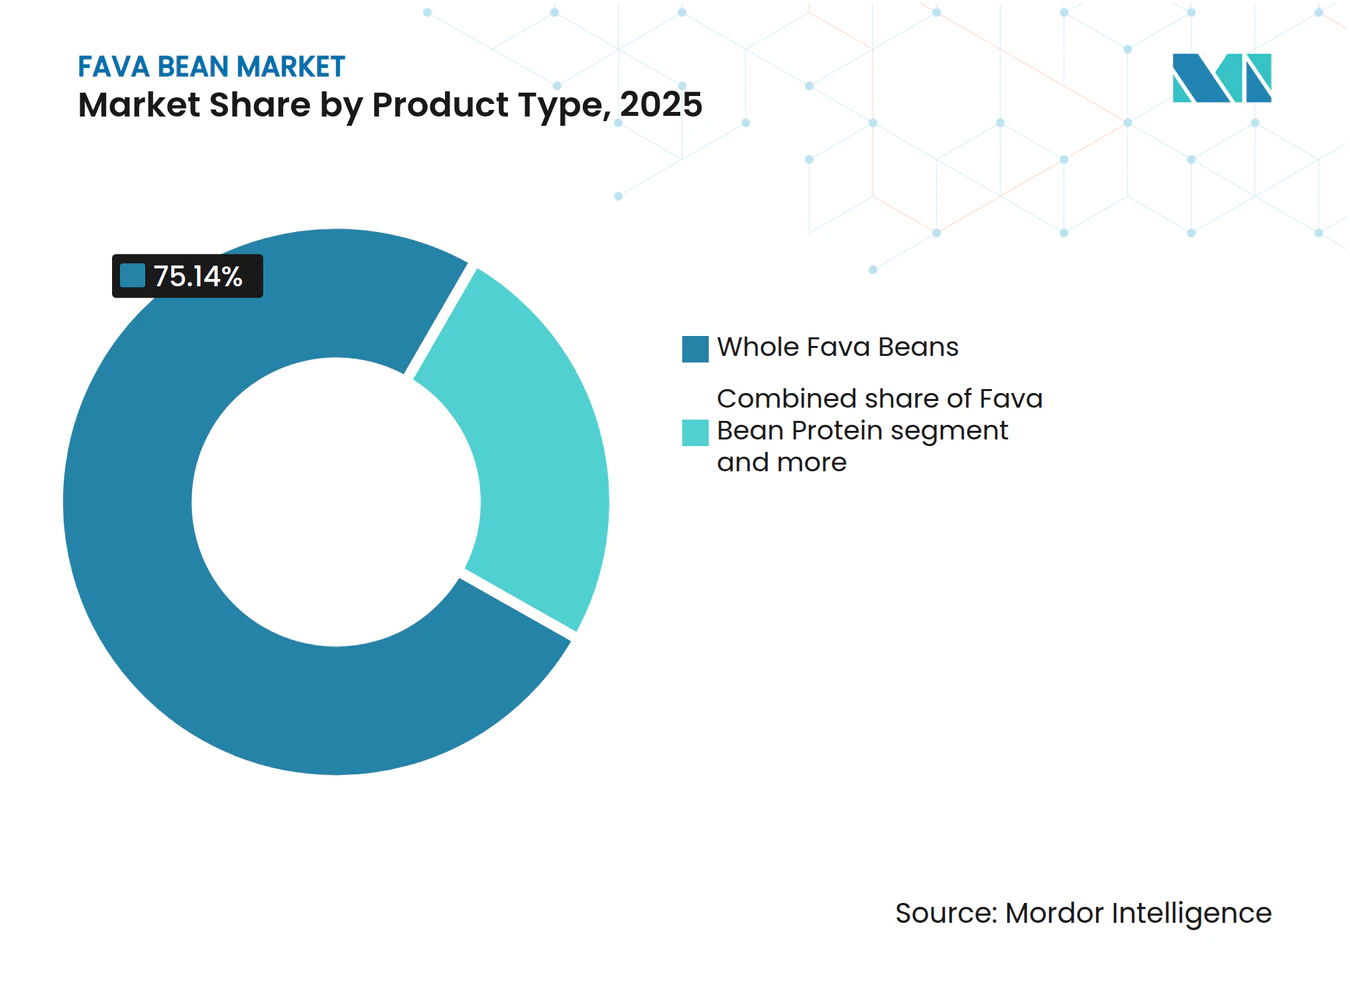
Proteinfraktionen treiben die Wertmigration voranGanze Ackerbohnen machten im Jahr 2025 einen Marktanteil von 75,14 % aus, angetrieben durch eine konstante Nachfrage von ethnischen Lebensmittelhändlern, Großmengen-Gastronomievertreibern und Tierfuttermischern. Die Dominanz dieses Segments unterstreicht seine fest verankerte Rolle in traditionellen und Massenmärkten. Der Umsatzbeitrag ganzer Ackerbohnen divergiert jedoch zunehmend von seiner Volumendominanz, da Käufer ihre Präferenzen auf Rohwarensorten mit niedrigeren Margen verlagern. Dieser Trend spiegelt sich verändernde Marktdynamiken wider, bei denen Kostenüberlegungen und sich wandelnde Verbraucherpräferenzen die Nachfragemuster für ganze Bohnen umgestalten.
Ackerbohnenprotein, einschließlich Konzentrate und Isolate, wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,99 % wachsen und damit das Gesamtmarktwachstum um 148 Basispunkte übertreffen. Dieses Wachstum wird in erster Linie durch die steigende Nachfrage nach funktionellen Zutaten in der Sporternährung, Fleischanaloga und Milchersatzprodukten angetrieben, die höherwertige Produkte anstelle ganzer Hülsenfrüchte erfordern. Proteinisolate, die auf Trockenmassebasis 85 % bis 92 % Protein liefern, werden mit 8 bis 12 USD pro Kilogramm deutlich höher bepreist, verglichen mit 0,80 bis 1,20 USD für ganze Bohnen. Dieses zehnfache Preisdifferenzial verändert die Investitionsstrategien der Verarbeiter, da Hersteller zunehmend höhermargige Proteinprodukte priorisieren, um von der wachsenden Nachfrage nach pflanzenbasierten und funktionellen Lebensmittelzutaten zu profitieren.



Nach Endverbraucher:
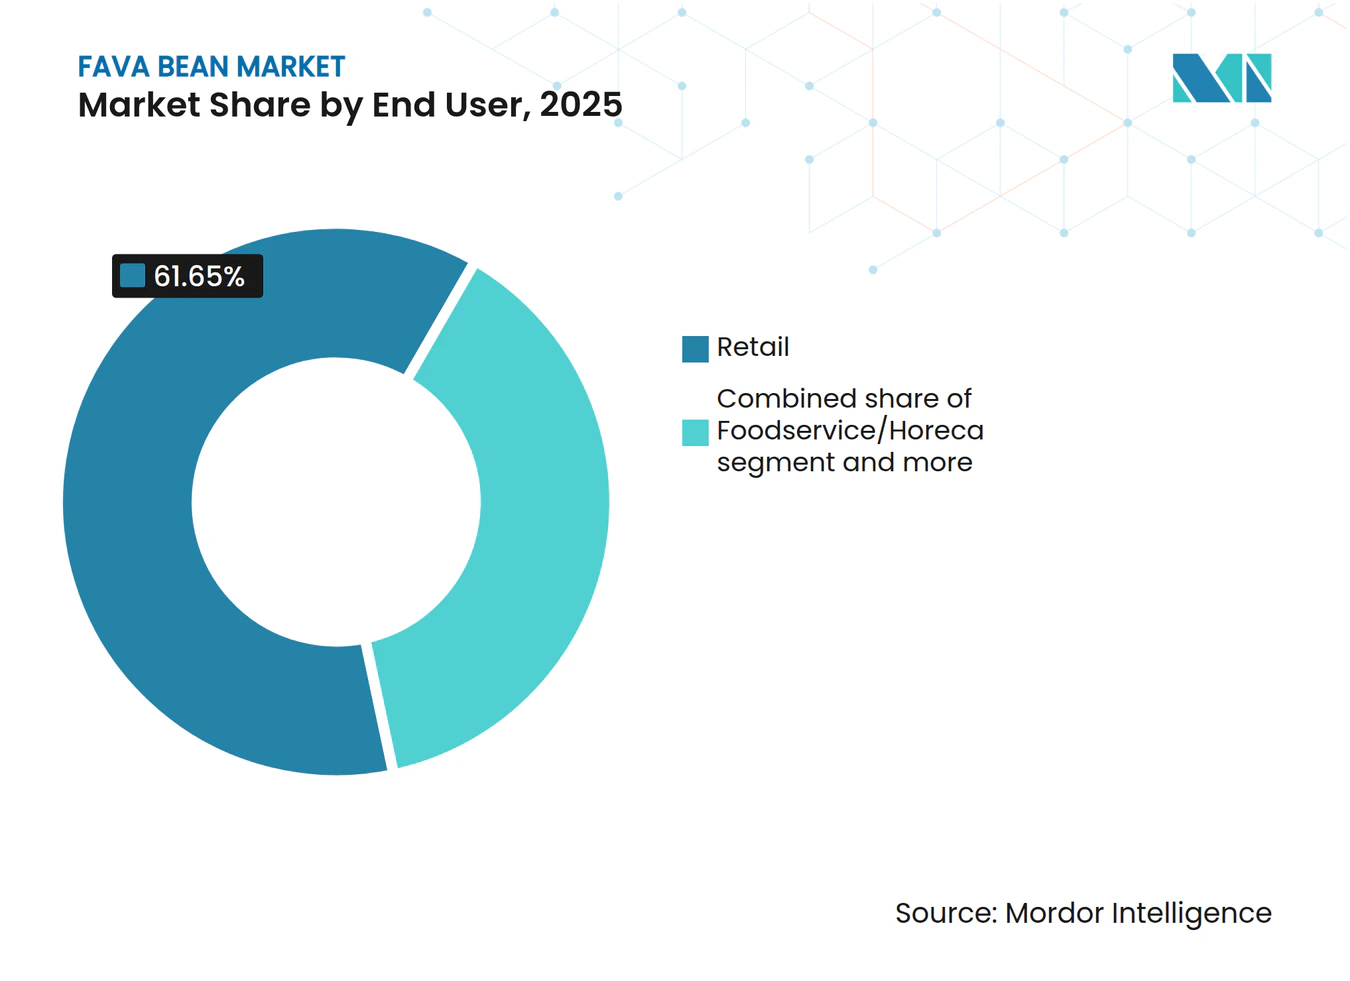
Dominanz des Einzelhandels verdeckt den Schwung der GastronomieEinzelhandelskanäle machten im Jahr 2025 einen Marktanteil von 61,65 % aus, angetrieben durch verpackte Konsumgüter wie Dosenganzbohnen, glutenfreie Mehlmischungen und pflanzenbasierte Proteinpulver. Das Wachstum in diesem Segment verlangsamt sich jedoch, da die Durchdringung bei wichtigen demografischen Gruppen – gesundheitsbewussten Millennials und Liebhabern ethnischer Küche – in Nordamerika und Westeuropa nahezu die Sättigung erreicht. Das Einzelhandelssegment hat von der zunehmenden Verbraucherpräferenz für bequeme und lagerstabile Produkte profitiert, aber seine Wachstumstrajektorie wird nun durch die Marktreife in entwickelten Regionen eingeschränkt. Dennoch bestehen Chancen in aufstrebenden Märkten, wo das Bewusstsein für pflanzenbasierte und glutenfreie Produkte noch wächst und Potenzial für zukünftige Expansion bietet. Darüber hinaus könnten Innovationen in der Verpackung und bei Produktformulierungen dazu beitragen, die Nachfrage in gesättigten Märkten neu zu beleben.
Das Gastronomie-/Horeca-Segment wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,17 % wachsen und damit die am schnellsten wachsende Endverbraucherkategorie darstellen. Dieses Wachstum wird durch Schnellrestaurants und Casual-Dining-Ketten angetrieben, die ackerbohnenbasierte Patties, milchfreie Saucen und proteinreiche Beilagen in ihr Angebot aufnehmen, um Flexitarier anzusprechen und dem regulatorischen Druck auf die Beschaffung von tierischem Protein zu begegnen. Im September 2025 führte Nestlé Professional eine Ackerbohnen-Kichererbsen-Burger-Mischung für europäische Gastronomie-Betreiber ein, die einen um 40 % geringeren CO₂-Fußabdruck im Vergleich zu Rindfleisch-Patties aufweist und mit den EU-Green-Deal-Zielen für die institutionelle Gemeinschaftsverpflegung übereinstimmt. Die Verlagerung hin zu Gastronomie und industrieller Verarbeitung zeigt, dass sich Ackerbohnen von einem ethnischen Grundnahrungsmittel zu einer Mainstream-Funktionszutat entwickeln. Dieser Übergang hängt jedoch von der Fähigkeit der Verarbeiter ab, eine gleichbleibende Qualität und neutrale Geschmacksprofile im großen Maßstab zu gewährleisten. Die zunehmende Übernahme von Ackerbohnen in der institutionellen Gemeinschaftsverpflegung und Gastronomie unterstreicht ihr Potenzial, Nachhaltigkeitsziele zu erfüllen und gleichzeitig der Verbrauchernachfrage nach gesünderen, pflanzenbasierten Optionen gerecht zu werden.

Geografische Analyse
Ackerbohnenmarkt Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 33,02 %, gestützt durch Kanadas Position als zweitgrößter Ackerbohnenexporteur der Welt. Im Jahr 2024 exportierte Kanada 142.000 Tonnen, hauptsächlich nach Ägypten, Algerien und in die Vereinigten Arabischen Emirate. Darüber hinaus profitieren die Vereinigten Staaten von einer Konzentration von Proteinfraktionierungsanlagen in Minnesota, North Dakota und Montana. Diese Anlagen ermöglichen es der Region, Ackerbohnen zu hochwertigen Proteinfraktionen zu verarbeiten und damit die wachsende Nachfrage nach pflanzenbasierten Proteinen in Lebensmittel- und Getränkeanwendungen zu bedienen. Die Fähigkeit der Region, Produktion und Verarbeitung zu integrieren, sichert einen Wettbewerbsvorteil auf dem globalen Markt. Darüber hinaus ermöglichen die gut etablierte Infrastruktur Nordamerikas und der Fokus auf Innovation in Verarbeitungstechnologien eine starke Position in der Wertschöpfungskette und gewährleisten Rentabilität und Marktführerschaft.
Ackerbohnenmarkt Asien-Pazifik
Die Asien-Pazifik-Region wird voraussichtlich von 2026 bis 2031 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,11 % wachsen und damit die schnellste regionale Wachstumsrate verzeichnen. Dieses Wachstum wird durch Chinas Strategie zur Proteindiversifizierung, die darauf abzielt, die Abhängigkeit von traditionellen Proteinquellen zu reduzieren, und Indiens expandierende Hülsenfruchtverarbeitungsinfrastruktur, die die Produktion von Mehrwertprodukten unterstützt, angetrieben. Die zunehmende Übernahme pflanzenbasierter Ernährungsweisen in der gesamten Region, gepaart mit staatlichen Initiativen zur Förderung des Hülsenfruchtanbaus und der -verarbeitung, befeuert das Marktwachstum weiter. Darüber hinaus tragen die wachsende Mittelschicht und das zunehmende Bewusstsein für die gesundheitlichen Vorteile pflanzenbasierter Proteine zu den robusten Wachstumsaussichten der Region bei und machen sie zu einem Schwerpunkt für die Marktexpansion.
Ackerbohnenmarkt Europa
Europa hinkt trotz eines erheblichen Anteils an der globalen Ackerbohnenproduktion im Jahr 2025 Nordamerika beim Marktwert hinterher. Dies liegt in erster Linie daran, dass ein erheblicher Teil der Ernte in Richtung Tierfutter mit niedrigen Margen gelenkt wird anstatt in humanverträgliche Fraktionen. Strukturelle Ineffizienzen, wie unzureichende Reinigungs-, Enthülsungs- und Fraktionierungsinfrastruktur, schränken die Fähigkeit der Region ein, von der wachsenden Nachfrage nach pflanzenbasierten Proteinen zu profitieren. GAP-Subventionen haben diese Herausforderungen noch nicht gelöst und lassen Europa im Nachteil. Die große Produktionsbasis der Region und der zunehmende Fokus auf die Verbesserung der Verarbeitungskapazitäten bieten jedoch Chancen für zukünftiges Wachstum, wenn diese Ineffizienzen behoben werden. Darüber hinaus könnte die wachsende Verbrauchernachfrage nach nachhaltigen und lokal bezogenen pflanzenbasierten Produkten Investitionen in fortschrittliche Verarbeitungstechnologien antreiben und die Marktdynamik des europäischen Ackerbohnenmarktes langfristig transformieren.
Wettbewerbslandschaft
Marktkonzentration
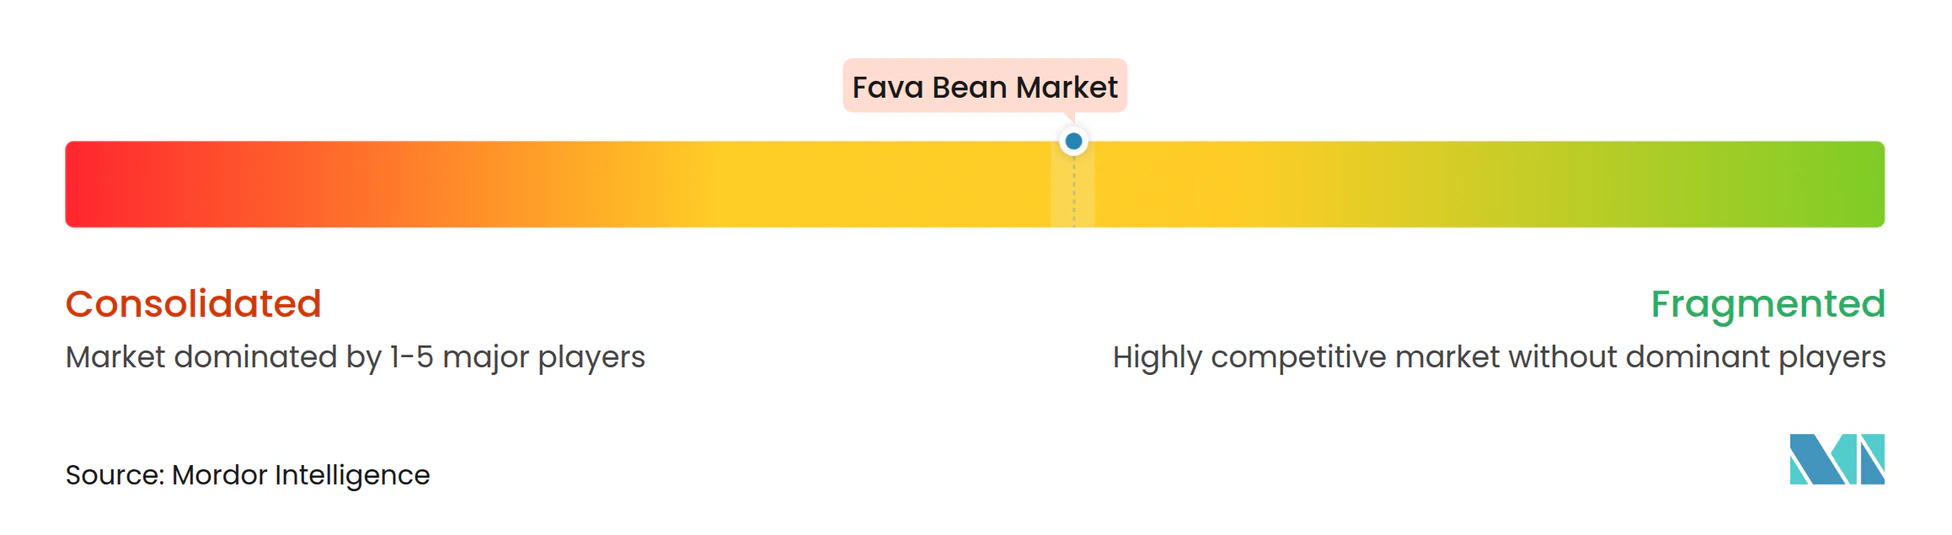
Der globale Ackerbohnenmarkt ist mäßig fragmentiert, wobei multinationale Zutatenzulieferer wie Roquette, ADM, Ingredion und BENEO das Segment der Proteinextraktion und -fraktionierung anführen. Diese Unternehmen nutzen fortschrittliche Verarbeitungstechnologien und umfangreiche globale Lieferketten und etablieren sich als Schlüsselakteure im hochwertigen, pflanzenbasierten Proteinmarkt. Regionale Genossenschaften und Rohwarenhändler dominieren unterdessen den Vertrieb ganzer Bohnen und konzentrieren sich auf den großvolumigen Rohwarenhandel innerhalb lokalisierter Märkte. Mittelgroße Verarbeiter stehen in dieser Wettbewerbslandschaft vor Herausforderungen, da sie Schwierigkeiten haben, Skaleneffekte zu erzielen und sowohl mit großen Zulieferern als auch mit regionalen Vertreibern zu konkurrieren.
Innovative Verarbeitungstechnologien, darunter enzymatische Entbitterung und Membranfiltration, bieten erhebliche Chancen, indem sie die Intensität von Fehltönen in Ackerbohnenprotein reduzieren und gleichzeitig die Ausbeute erhalten. Weltweit nutzen jedoch weniger als 10 kommerzielle Anlagen diese fortschrittlichen Fähigkeiten. Diese Lücke schafft Potenzial für spezialisierte Verarbeiter, mit hochwertigen, neutral schmeckenden Produkten in den Markt einzutreten. Es wird erwartet, dass diese Fortschritte das Wachstum in Nischenmarktsegmenten vorantreiben und kleineren Akteuren einen Wettbewerbsvorteil verschaffen, wenn sie diese Technologien effektiv übernehmen können.
Burcon NutraScience, ein aufstrebender Akteur auf dem Markt, meldete im Jahr 2025 ein US-Patent für ein pH-Shift-Extraktionsverfahren an, das eine Proteinreinheit von 94 % erreicht und dabei den Wasserverbrauch im Vergleich zu herkömmlichen Methoden um 30 % reduziert. Wenn diese Technologie erfolgreich implementiert wird, könnte sie die Kostenstruktur der Ackerbohnenproteinproduktion transformieren und sie nachhaltiger und kosteneffizienter machen. Da Nachhaltigkeit und Effizienz bei Verbrauchern und Produzenten an Bedeutung gewinnen, könnte diese Innovation kleineren Verarbeitern einen Wettbewerbsvorteil verschaffen und möglicherweise die Dominanz größerer multinationaler Unternehmen auf dem Markt herausfordern.
Führende Unternehmen der Ackerbohnenbranche
-
Goya Foods, Inc.
-
Roquette Frères S.A.
-
Archer Daniels Midland (ADM)
-
Prairie Fava
-
BENEO GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ackerbohnenmarkt Unternehmen in diesem Bericht
- Goya Foods, Inc.
- Roquette Frères S.A.
- Archer Daniels Midland (ADM)
- Prairie Fava
- BENEO GmbH
- Nutris Group / Meelunie
- The Scoular Company
- Global Food & Ingredients (GFI) Inc.
- Puris Proteins LLC
- Emsland Group
- Ingredion Incorporated
- Cosucra Groupe Warcoing SA
- Diefenbaker Spice & Pulse Inc.
- Gushen Biological Technology Group
- GrainCorp Limited
- Farbest Brands
- Australis Food Group
- Austco Polar Foods
- EuroPulse BV
- Canadian Faba Bean Producers Co-op
Neueste Industrielle Entwicklungen in Ackerbohnenmarkt
- September 2025: Phytokana Ingredients leitet eine Initiative im Wert von 32,5 Millionen USD zur Verarbeitung kanadisch angebauter Ackerbohnen zu pflanzenbasierten Lebensmittelzutaten, in Partnerschaft mit Maia Farms und Protein Industries Canada. Das Projekt verwendet ein proprietäres Verfahren, das ohne den Einsatz von Chemikalien und Wärme Proteinkonzentrate, Mehle und Stärken produziert. Diese Zutaten sind für Anwendungen wie Milchalternativen und pflanzenbasierte Fleischprodukte vorgesehen.
- August 2025: Burcon NutraScience hat FavaPro eingeführt, ein hochreines Ackerbohnenproteinisolatmit über 90 % Proteingehalt, um der steigenden Nachfrage nach leistungsstarken pflanzenbasierten Zutaten zu begegnen. Das Produkt wird mit einem proprietären Extraktionsverfahren hergestellt und ist Nicht-GVO, hypoallergen und umweltverträglich. Ackerbohnen sind stickstoffbindende Pflanzen und tragen zur Verbesserung der Bodengesundheit bei.
- Mai 2024: Roquette hat sein erstes Ackerbohnenproteinisolat, NUTRALYS Fava S900M, eingeführt, um sein Pflanzenproteinangebot in Europa und Nordamerika zu erweitern. Diese Zutat enthält etwa 90 % Protein und ist für den Einsatz in Fleischalternativen, Milchersatzprodukten und Backwaren konzipiert. Sie zeichnet sich durch einen sauberen Geschmack, eine helle Farbe und starke funktionelle Eigenschaften aus, einschließlich Gelstärke und Stabilität.
Globaler Ackerbohnenmarkt Berichtsumfang
Ackerbohnen sind die essbaren Samen der Hülsenfruchtpflanze Vicia faba, auch bekannt als Saubohnen, Pferdebohnen oder Dicke Bohnen. Der Ackerbohnenmarkt umfasst Produktionsanalysen (Volumen), Verbrauchsanalysen (Wert und Volumen), Exportanalysen (Wert und Volumen), Importanalysen (Wert und Volumen) sowie Preisentwicklungsanalysen weltweit. Der Markt ist geografisch in Nordamerika, Europa, Asien-Pazifik, Südamerika und Afrika segmentiert. Der Bericht bietet Marktgröße und Prognosen in Volumen (Tonnen) und Wert (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Ganze Ackerbohnen | |
| Ackerbohnenmehl | |
| Ackerbohnenprotein | Proteinkonzentrat |
| Proteinisolat | |
| Sonstige |
| Einzelhandel |
| Gastronomie/Horeca |
| Lebensmittelverarbeitung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Ganze Ackerbohnen | |
| Ackerbohnenmehl | ||
| Ackerbohnenprotein | Proteinkonzentrat | |
| Proteinisolat | ||
| Sonstige | ||
| Nach Endverbraucher | Einzelhandel | |
| Gastronomie/Horeca | ||
| Lebensmittelverarbeitung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle globale Wert des Ackerbohnenmarktes?
Der Sektor wird im Jahr 2026 auf 4,58 Milliarden USD geschätzt und soll bis 2031 einen Wert von 5,71 Milliarden USD erreichen.
Wie schnell wächst die Nachfrage nach dem Ackerbohnenprotein-Segment?
Ackerbohnenprotein wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,99 % wachsen und damit das Wachstum ganzer Bohnen übertreffen.
Welche Region zeigt das höchste Wachstumspotenzial für Ackerbohnen?
Asien-Pazifik wird voraussichtlich bis 2031 die schnellste regionale CAGR von 5,11 % verzeichnen, angeführt von China und Indien.
Welche Herausforderungen schränken den breiteren Einsatz von Ackerbohnenprotein in Getränken ein?
Hexanal-bedingte Fehltöne erfordern kostspielige Entbitterung, und Calciumanreicherung kann zu Proteinfällung führen.