
Guar-Marktanalyse von Mordor Intelligence
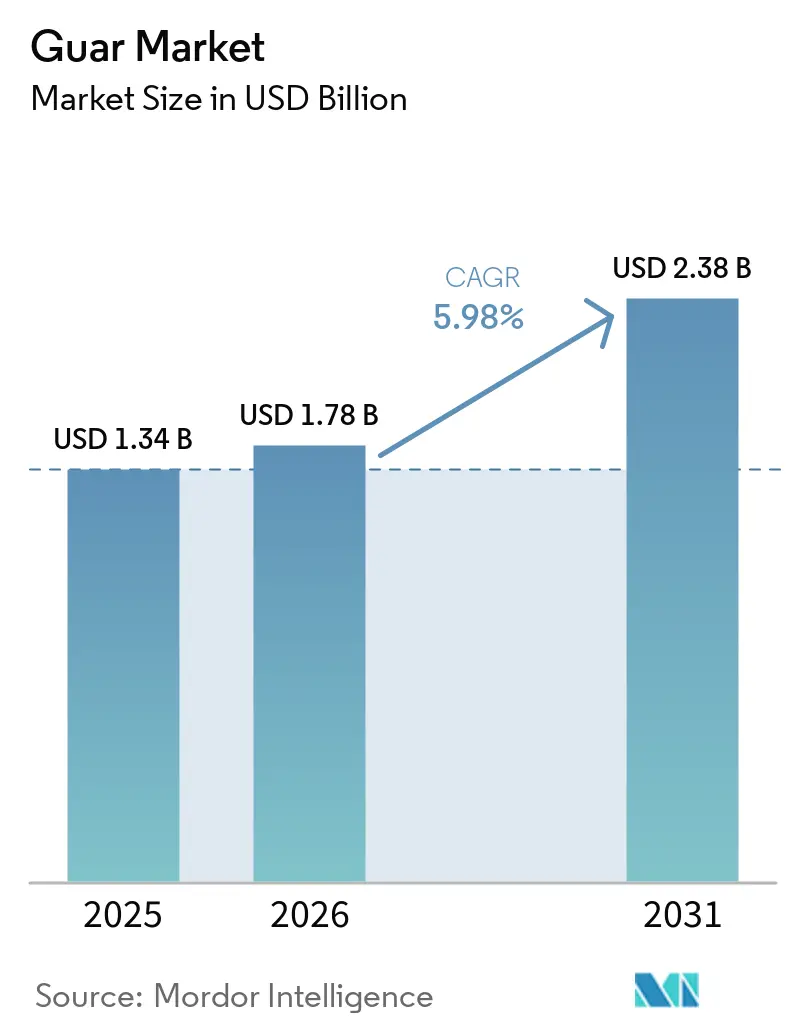
Die Guar-Marktgröße wird voraussichtlich von 1,34 Milliarden USD im Jahr 2025 auf 1,78 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,98 % über den Zeitraum 2026–2031 einen Wert von 2,38 Milliarden USD erreichen. Die robuste Nachfrage nach Guarkernmehl als Clean-Label-Verdickungsmittel in Lebensmitteln und Getränken sowie als schnell hydratisierendes Polymer bei der hydraulischen Frakturierung unterstützt diese Expansion, auch wenn Bohraktivitätszyklen in Nordamerika periodische Volatilität einführen[1]. Indien lieferte 2024 70–80 % der weltweiten Produktion, und allein Rajasthan war für mehr als 70 % der Landesproduktion verantwortlich, was die globale Wertschöpfungskette anfällig für Monsunvariabilität und Infrastrukturengpässe macht [2]. Die Asien-Pazifik-Region dominiert die weltweite Guar-Nachfrage, gefolgt von Nordamerika, wobei Europa den nächstgrößten Verbrauchsmarkt darstellt. Südamerika, der Nahe Osten und Afrika machen zusammen einen kleineren, aber stetig wachsenden Anteil aus. Langfristige Wachstumschancen werden durch Clean-Label-Reformulierungen bei verpackten Lebensmitteln, den Einsatz digitaler Landwirtschaftswerkzeuge zur Verbesserung der Guar-Produktivität und politische Unterstützung für dürreresistente Kulturen vorangetrieben. Das Marktwachstum wird jedoch durch die Verfügbarkeit synthetischer Substitute, steigende Compliance-Kosten aufgrund von Pestizidregelungen und Preisvolatilität infolge von Monsunvariabilität eingeschränkt[3].
Wichtigste Erkenntnisse des Berichts
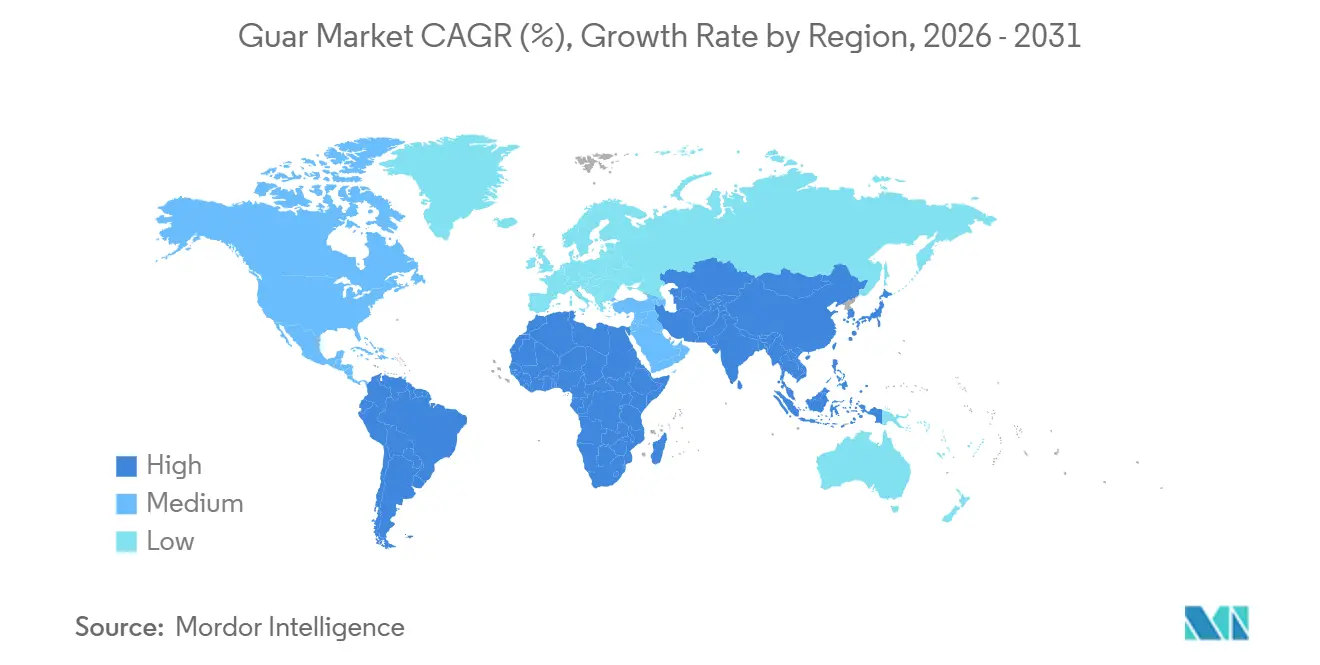
- Nach Geografie führte Asien-Pazifik mit einem Guar-Marktanteil von 44 % im Jahr 2025, und Südamerika wird voraussichtlich bis 2031 mit einer CAGR von 6,6 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach natürlichen Verdickungsmitteln in Lebensmitteln und Getränken | +1.20% | Global, mit Schwerpunkt auf städtischen Zentren in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2 – 4 Jahre) |
| Ausweitung des Verbrauchs von Flüssigkeiten für die hydraulische Frakturierung in der Öl- und Gasindustrie | +1.50% | Nordamerika (Permian Basin, Eagle Ford), Naher Osten und Südamerika (Vaca Muerta) | Kurzfristig (≤ 2 Jahre) |
| Substitution synthetischer Bohrpolymere durch pflanzenbasiertes Guarkernmehl | +0.80% | Nordamerika und Naher Osten, ausgeweitet auf Offshore-Bohrungen im Asien-Pazifik-Raum | Mittelfristig (2 – 4 Jahre) |
| Premiumisierung in Heimtiernahrungsformulierungen unter Verwendung von Clean-Label-Hydrokolloiden | +0.50% | Premiumsegmente in Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Staatliche Anreize für dürreresistente Kulturen in ariden Regionen | +0.90% | Indien, Pakistan, Iran, Sudan und Nigeria | Langfristig (≥ 4 Jahre) |
| KI-gestützte Ertragsvorhersage und Übernahme von Vertragslandwirtschaft | +0.60% | Indien, China, Pilotstandorte in Afrika und Südamerika | Mittelfristig (2 – 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach natürlichen Verdickungsmitteln in Lebensmitteln und Getränken
Die Präferenz für Clean-Label-Produkte treibt das Wachstum des Guar-Marktes an, da Hersteller modifizierte Stärken und synthetische Emulgatoren durch pflanzenbasierte Alternativen in Molkerei-, Backwaren- und Getränkelinien ersetzen. Guarkernmehl liefert hohe Viskosität bei Dosierungen von 0,2 bis 0,5 Gewichtsprozent, was die Formulierungskosten im Vergleich zu Xanthan oder Johannisbrotkernmehl niedrig hält. Überarbeitete europäische Kennzeichnungsvorschriften im Rahmen der Lebensmittelinformationsverordnung stärken die Attraktivität von Guar, da die E412-Bezeichnung regulatorische Klarheit bietet, die bei vielen synthetischen Alternativen fehlt [4]. Nordamerikanische Marken kombinieren Guar mit Carrageen oder Pektin, um die Gesamtmenge an Hydrokolloiden zu reduzieren, während die wachsende Mittelschicht im asiatisch-pazifischen Raum die Nachfrage nach Premium-Speiseeis, glutenfreiem Brot und verzehrfertigen Mahlzeiten ankurbelt, die alle von Guars Feuchtigkeitsrückhaltung und Gefrier-Tau-Stabilität profitieren.
Ausweitung des Verbrauchs von Flüssigkeiten für die hydraulische Frakturierung in der Öl- und Gasindustrie
Horizontalbohrungsabschlüsse sind auf die Fähigkeit von Guar angewiesen, Stützmittel bei hoher Temperatur und hohem Druck zu suspendieren. Das Permian Basin absorbiert 60–70 % der Guar-Importe Nordamerikas, wenn die Rohölpreise über 70 USD pro Barrel liegen. Argentiniens Vaca Muerta, das 2025 140.000 Barrel pro Tag liefert, spiegelt dieses Modell wider und löst neue Nachfrage aus. Offshore-Programme im Nahen Osten nutzen Guar-Derivate mit überlegener thermischer Belastbarkeit für Hochsalzreservoire. Ein Trend zu Slickwater-Designs und synthetischen Reibungsreduktionsmitteln dämpft jedoch das absolute Volumenwachstum, was verdeutlicht, dass die Guar-Nachfrage zyklisch mit der Bohraktivität bleibt.
Substitution synthetischer Bohrpolymere durch pflanzenbasiertes Guarkernmehl
Umwelt-, Sozial- und Governance-Mandate treiben Betreiber dazu an, von Polyacrylamid auf biologisch abbaubare Guar-Systeme umzusteigen. Regulierungsbehörden in der Europäischen Union und mehreren US-Bundesstaaten prüfen Acrylamidkontaminationen, was Guars schnellen biologischen Abbau – 80 bis 90 % innerhalb von 28 Tagen unter aeroben Bedingungen – zu einem attraktiven Compliance-Hebel macht. Oilfield-Service-Unternehmen haben vernetzte Guar-Gele kommerzialisiert, die für Hochtemperaturbohrungen optimiert sind, sodass Betreiber Nachhaltigkeitsziele erreichen können, ohne die Effizienz des Stützmitteltransports zu beeinträchtigen. Wenn Umweltgebühren eingerechnet werden, verringert sich die Kostenlücke zwischen Guar und synthetischen Stoffen, was Guars Wettbewerbsfähigkeit stärkt.
Staatliche Anreize für dürreresistente Kulturen in ariden Regionen
Mindestunterstützungspreise und subventionierte Betriebsmittel ermutigen indische Landwirte, Guar auf Grenzland anzubauen, während Pakistan flächenbezogene Subventionen und Erntevericherungen anbietet. Die iranische Provinz Sistan und Belutschistan finanziert Guar-Pilotprojekte, die 40–50 % weniger Bewässerung als Baumwolle benötigen. Diese Programme diversifizieren das globale Angebot und dämpfen die Preisvolatilität, die mit dem indischen Monsun verbunden ist. Sie verbessern auch die Wirtschaftlichkeit der Landwirte, da Guar atmosphärischen Stickstoff bindet und so die Düngemittelkosten für Folgekulturen senkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Monsunbedingte Preisvolatilität in den wichtigsten Anbaugebieten | -1.00% | Indien und Pakistan, mit globalen Auswirkungen | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit kostengünstiger synthetischer Substitute wie Polyacrylamid | -0.70% | Nordamerika, Naher Osten und Offshore-Projekte weltweit | Mittelfristig (2 – 4 Jahre) |
| Strengere Pestizidrückstandsgrenzen in wichtigen Importländern | -0.50% | Europa, Nordamerika und Japan | Mittelfristig (2 – 4 Jahre) |
| Logistikengpässe in abgelegenen Anbauregionen | -0.40% | Rajasthan und Gujarat in Indien, Punjab in Pakistan und Sudan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit kostengünstiger synthetischer Substitute wie Polyacrylamid
Wenn Guar 1,50 USD pro kg übersteigt, greifen viele nordamerikanische Schieferbetreiber auf Polyacrylamid-Reibungsreduktionsmittel zurück, die bei niedrigeren Dosierungsraten eine gleichmäßige Viskosität liefern. Slickwater-Frakturierung reduziert die Guar-Intensität pro Bohrung zusätzlich um 20–30 %. Bei Lebensmitteln konkurrieren Xanthan und Carboxymethylcellulose effektiv beim glutenfreien Backen und bei der Milchprodukt-Stabilisierung, da sie überlegene Gefrier-Tau-Stabilität und pH-Toleranz bieten, selbst bei höheren Preisen pro Kilogramm.
Strengere Pestizidrückstandsgrenzen in wichtigen Importländern
Die Europäische Union setzt einen Standardgrenzwert von 0,01 Milligramm pro Kilogramm für Pestizide ohne spezifische Höchstmengen an Rückständen (MRL) durch, und Guarbohnen fallen unter den Code 0260010-006. Compliance-Anforderungen zwingen Exporteure, Labortests und Rückverfolgbarkeit zu finanzieren, was die Landekosten um 10–15 USD pro 100 kg erhöht [5]. Ähnliche Standards in Japan und den Vereinigten Staaten erhöhen die Hürde für Kleinbauern, denen es an Schulung zu zugelassenen Agrochemikalien und Anwendungszeitpunkten mangelt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Geografische Analyse
APAC Guar-Markt
Im Jahr 2025 entfiel auf die Region Asien-Pazifik ein Anteil von 44 % am Guar-Markt, was auf die bedeutende Rolle Indiens bei Anbau, Verarbeitung und Export zurückzuführen ist. Die Guar-Produktion in dieser Region konzentriert sich auf aride und semiaride Gebiete und wird von einer fragmentierten Verarbeitungsbasis getragen, die auf Lebensmittel-, Pharma-, Textil- und Industrieanwendungen ausgerichtet ist. Der Inlandsverbrauch in der Region Asien-Pazifik ist stetig gestiegen, was den zunehmenden Einsatz von Guarkernmehl in verpackten Lebensmitteln, Gesundheitsprodukten und wertschöpfenden Industrieanwendungen widerspiegelt. Dieser Trend hat die Exportabhängigkeit der Region schrittweise verringert.
Guar-Markt Südamerika
Südamerika ist der am schnellsten wachsende Guar-Markt mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6 %. Dieses Wachstum wird durch die Nachfrage aus dem Energiesektor in Argentinien sowie durch Trends zur Clean-Label-Reformulierung in der brasilianischen Lebensmittelindustrie angetrieben. In Argentinien treibt die Schieferentwicklung den Bedarf an Guar-basierten Bohrspülungen voran, während brasilianische Molkerei- und Backwarenhersteller Guarkernmehl zunehmend als Ersatz für synthetische Stabilisatoren einsetzen. Obwohl die Importabhängigkeit der Region sie anfällig für Währungsschwankungen macht, bleibt die Nachfrage in den starken Endverbrauchssektoren robust.
Guar-Markt Nordamerika und EMEA
Nordamerika und Europa sind reife Guar-Märkte mit stabilen Verbrauchsmustern, die durch Anwendungen in der Lebensmittelverarbeitung, der Pharmaindustrie, dem Heimtiernahrungsbereich und dem Industriesektor gestützt werden. Die Vereinigten Staaten und die großen europäischen Volkswirtschaften sind stark importabhängig und sehen sich zunehmend strengeren Compliance-Anforderungen hinsichtlich Pestizidrückständen und Nachhaltigkeitsstandards gegenüber. Im Gegensatz dazu stellen der Nahe Osten und Afrika kleinere, aber sich entwickelnde Märkte dar. Das Wachstum in diesen Regionen wird durch Öl- und Gasanwendungen, den Bergbau, die Lebensmittelverarbeitung sowie das Interesse an Guar als dürreresistenter Kulturpflanze unterstützt. Infrastrukturelle Einschränkungen und begrenzte lokale Verarbeitungskapazitäten hemmen jedoch die kurzfristige Expansion.
Regionale Ausgaben
Regulatorisches Umfeld
Guarkernmehl fügt sich in etablierte Rahmenwerke für Lebensmittelzusatzstoffe in den wichtigsten Importregionen ein, wobei der Codex Alimentarius (GSFA) Guarkernmehl für mehrere Funktionen (einschließlich als Stabilisator und Verdickungsmittel) unter GMP aufführt, was die grenzüberschreitende Formulierungsabstimmung für multinationale Lebensmittelhersteller unterstützt. In den Vereinigten Staaten erkennen die FDA-Vorschriften (21 CFR 184.1339) Guarkernmehl als GRAS für die Verwendung in Lebensmitteln mit kategoriespezifischen Bedingungen an, was die fortgesetzte Verwendung in gängigen verarbeiteten Lebensmitteln und Getränken unterstützt.
In Europa verschärft sich der regulatorische Fokus auf Spezifikationen und analytische Kontrolle. Die Verordnung (EU) 2026/196 der Kommission aktualisierte die Spezifikationen für Guarkernmehl (E 412), einschließlich Terminologie und Analysemethoden, und verstärkt damit die Reinheits- und Prüfanforderungen für Lieferanten, die EU-Abnehmer bedienen. Auf der Seite von Handel und Exportregulierung bleibt Indien von zentraler Bedeutung, da APEDA weiterhin exportbezogene Unterstützung über sein Financial Assistance Scheme im Einklang mit dem Zyklus 2021-2022 bis 2025-2026 verwaltet. Das Directorate General of Foreign Trade (DGFT) erließ im April 2026 Änderungen, die die Exportpolitik für Guarkernmehl betreffen, was für Exporteure und Verarbeiter einen weiteren Compliance-Prüfpunkt darstellt.
Wertschöpfungskettenanalyse
Die Guar-Wertschöpfungskette beginnt mit der Vorleistungsversorgung (Saatgut, Pflanzenschutzchemikalien und begrenzte Bewässerung in Trockengebieten) und der landwirtschaftlichen Produktion, die sich auf Indien konzentriert, insbesondere Rajasthan, mit zusätzlichem Anbau in Bundesstaaten wie Gujarat und Haryana. Die vorgelagerte Sammlung verläuft typischerweise von Kleinbauern über Dorfhändler und Kommissionsagenten zu Lagerhaltern und Splitherstellern, bevor sie organisierte Guarkernmehl-Verarbeiter erreicht. Verarbeiter vermahlen und raffinieren zu industriellem Guarpulver und höherwertigen Lebensmittel- und Pharmaqualitäten, die dann über Exporteure, Zutatenhändler und Direktverträge an Endnutzer in den Bereichen Lebensmittel, Körperpflege und Öldienstleistungen verkauft werden.
Engpässe konzentrieren sich auf die Abhängigkeit vom Monsun, Preisspekulation und logistische Einschränkungen von entfernten Produktionsgebieten zu Verarbeitungszentren und Häfen, was die Volatilität der Anlandekosten für Importeure verstärken kann. Nachgelagert wird der Marktzugang durch abnehmergesteuerte Qualitätssicherung (Rückverfolgbarkeit, Rückstandsprüfung, Viskositätsspezifikationen) und durch Beschaffungsverschiebungen im Zusammenhang mit Öl- und Gasbohrzyklen geprägt. Organisierte Verarbeiter mit integrierten Beschaffungs-, Prüf- und Exportdokumentationsfähigkeiten sind besser positioniert, um strengere Importanforderungen zu erfüllen, während kleinere Mühlen höhere Compliance- und Finanzierungslasten pro Einheit tragen müssen.
Wettbewerbslandschaft
Der Guar-Anbau ist durch seinen stark fragmentierten Charakter gekennzeichnet, wobei die Produktion auf Millionen von Kleinbauern verteilt ist. Im Gegensatz dazu ist das Verarbeitungssegment stärker konsolidiert und wird von einer begrenzten Anzahl organisierter Akteure dominiert. Unternehmen wie Hindustan Gum haben durch vertikal integrierte Betriebe, die Beschaffung von Landwirten, Mahlen und Logistik umfassen, starke Positionen aufgebaut und so gleichbleibende Qualität und eine zuverlässige Versorgung sichergestellt. Andere wichtige Verarbeiter, darunter Vikas WSP, Jai Bharat Gum, Neelkanth Polymers und Sunita Hydrocolloids, tragen wesentlich zur Verarbeitungslandschaft bei und stärken gemeinsam das organisierte Segment trotz der fragmentierten vorgelagerten Struktur.
Der Wettbewerb in der Guar-Verarbeitungsindustrie wird zunehmend durch Faktoren wie Qualitätssicherung, Compliance und Beschaffungseffizienz geprägt, nicht nur durch Skalierung. Globale Spezialzutatenunternehmen wie Ingredion und Corbion haben strengere Lieferantenprüfungsanforderungen eingeführt, was indische Guar-Verarbeiter dazu ermutigt, fortschrittliche Qualitätsprüftechnologien, digitale Rückverfolgbarkeitssysteme und verbesserte Umweltmanagementpraktiken einzuführen. Auf der Beschaffungsebene erleichtern Agtech-Plattformen die direkte Beschaffung von Landwirten, verringern die Abhängigkeit von Kommissionsagenten und senken Transaktionskosten. Die Technologieübernahme bleibt jedoch uneinheitlich. Führende Verarbeiter nutzen automatisierte Sortiersysteme und In-line-Viskositätsüberwachung, während kleinere Mühlen weiterhin auf manuelle Inspektionsmethoden angewiesen sind.
Die Endmarktexposition spielt eine entscheidende Rolle bei der Differenzierung von Verarbeitern. Während Oilfield-Anwendungen Volumenstabilität bieten, üben sie oft Druck auf die Margen aus, was Unternehmen dazu veranlasst, in höherwertige Segmente wie Lebensmittel, Pharmazeutika und Kosmetika zu diversifizieren. Verarbeiter wie Hindustan Gum, Vikas WSP und Neelkanth Polymers konzentrieren sich zunehmend auf wertschöpfende Guar-Derivate, um Rohstoffpreisrisiken zu mindern und die Rentabilität zu steigern. Gleichzeitig treiben Forschungskooperationen, häufig unter Beteiligung von Universitäten, die Entwicklung fortschrittlicher Guar-Chemien voran. Diese Innovationen erweitern die Anwendungsmöglichkeiten und stärken die Wettbewerbsposition innovationsgetriebener Akteure im Guar-Markt.
Marktchancen und Zukunftsaussichten
Chancen sind zunehmend damit verbunden, dass Abnehmer die Anforderungen an Rückverfolgbarkeit und Spezifikationskontrolle erhöhen, insbesondere für lebensmitteltaugliches Guarkernmehl, das in stark regulierte Märkte geliefert wird. Die Aktualisierung der Guarkernmehl-Spezifikationen durch die Verordnung (EU) 2026/196 der Kommission unterstützt Investitionen in Reinheitsprüfungen, standardisierte Analysemethoden und eine strengere Lieferantenqualifizierung, was Verarbeiter begünstigt, die eine konsistente E 412-Konformität und Rückstandskontrollen nachweisen können. Dies schafft auch Kapazitäten für indische Verarbeiter, mehr Volumen in höherwertige Qualitäten zu verschieben, und für globale Zutatenlösungsanbieter, Guar mit ergänzenden Hydrokolloiden für Clean-Label-Texturierungssysteme zu kombinieren.
Ein zweiter Chancenbereich ist die Wertgewinnung über das traditionelle Guarkernmehlpulver hinaus durch Derivate und die Verwertung von Nebenprodukten. Die nachfrageseitige Volatilität durch Hydraulic Fracturing ermutigt Verarbeiter, ihre Portfolios mit anwendungsspezifischen Guar-Derivaten auszugleichen, einschließlich Hydroxypropyl- und Carboxymethylguar für leistungsorientierte industrielle und pharmazeutische Anwendungen, und Verarbeitungsnebenprodukte wie Guar-Korma zu höherwertigen, eiweißreichen Zutaten zu veredeln. Auf der Seite des Risikomanagements bietet die Einführung von Guar-Korma-Futures durch NCDEX im Juli 2026 Exporteuren, Verarbeitern und Futtermittelherstellern ein formales Absicherungsinstrument für einen wichtigen Nebenproduktstrom, was strukturiertere Vertrags- und Bestandsentscheidungen entlang der Kette unterstützt.
Neueste Industrielle Entwicklungen in Guar-Markt
- Juli 2026: NCDEX kündigte die Einführung von Guar-Korma-Futures mit Wirkung zum 24. Juli 2026 an und erweiterte damit die regulierten Absicherungsinstrumente über Guarsamen und Guarkernmehl hinaus. Der Kontrakt richtet sich an Exporteure, Verarbeiter und Futtermittelhersteller, die Guar-Korma verwenden, und verbessert die Preisfindung und Vertragsfähigkeit für einen wichtigen Nebenproduktstrom.
- Oktober 2025: Texas A&M AgriLife stellte zwei neue biologische Guar-Sorten vor, TAMG 101 und TAMG 102, um die heimische Bio-Produktion im Süden der Vereinigten Staaten zu unterstützen. Die Sortenpipeline verbessert die Versorgungsoptionen außerhalb Südasiens und entspricht der steigenden Nachfrage nach Bezugsquellen für als biologisch gekennzeichnete Zutaten.
- März 2024: Die Durchsetzungsdynamik der Europäischen Union rund um den Standardgrenzwert für Pestizidrückstände von 0,01 mg/kg erhöhte die Compliance-Anforderungen im EU-Indien-Guarhandel im Jahr 2024. Exporteure reagierten mit der Stärkung von Rückverfolgbarkeit und Prüfungen, was den Vorteil organisierter Verarbeiter erhöhte und zum Konsolidierungsdruck im Verarbeitungssegment beitrug.
Guar-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Guar-Markt definiert als der kommerzielle Wert, der aus Guar und verarbeiteten Guar-basierten Produkten generiert wird, die für industrielle und Lebensmittelzwecke gehandelt werden, gemessen an dem Punkt, an dem das Produkt in Distributions- oder Endverbrauchskanäle verkauft wird.
Ausschlüsse aus dem Umfang: Wir schließen nachgelagerte Fertigwaren aus, bei denen Guar nur eine untergeordnete Zutat ist, sowie jegliche nicht-kommerzielle betriebliche Saatgutreserve, die nicht in den Handel gelangt.
Segmentierungsübersicht
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Mexiko
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Vereinigte Staaten
- Europa
- Russland
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Italien
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Frankreich
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Deutschland
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Russland
- Asien-Pazifik
- China
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Indien
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Japan
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Australien
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- China
- Südamerika
- Brasilien
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Argentinien
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Brasilien
- Naher Osten
- Türkei
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Iran
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Türkei
- Afrika
- Nigeria
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Ägypten
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Südafrika
- Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose des Großhandelspreistrendss
- Regulierungsrahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Nigeria
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit der Kartierung der Guar-Lieferkette, da Produktions- und Handelsströme Preise und Verfügbarkeit von Jahr zu Jahr stark beeinflussen. Wir nutzten öffentliche Quellen wie FAOSTAT für Anbauflächen- und Ertragssignale, UN Comtrade für Import- und Exportprüfungen sowie offizielle Agrarstatistiken aus Erzeugerländern für Saisondergebnisse und Flächenveränderungen.
Um Volumensignale in Werte umzurechnen, haben wir auch veröffentlichte Rohstoff- und Agrarderivat-Preisreferenzen, Zolleinheitswerte und öffentlich verfügbare Aktualisierungen von Handelsverbänden, sofern vorhanden, ausgewertet. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden verwendet, um Kapazitätserweiterungen, Beschaffungsveränderungen und Veränderungen in der Anwendungsnachfrage zu bestätigen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank wurden selektiv eingesetzt, um Umsatzexposition und Technologiebewegungen gegenzuprüfen. Diese Quellen sind nur illustrativ, und wir haben viele weitere öffentliche und kostenpflichtige Referenzen für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, das, was die Daten aussagen, mit dem abzugleichen, was der Markt tatsächlich abwickelt, insbesondere wenn sich Monsundergebnisse, Exportverfügbarkeit oder Ölfeld-Aktivitäten schnell ändern. Wir sprachen mit Teilnehmern aus landwirtschaftlich verbundener Beschaffung, Verarbeitern, Exporteuren, Distributoren und wichtigen Endverbrauchern, um Umrechnungsverhältnisse, Preisrealisierungsmuster und typisches Vertragsverhalten zu bestätigen.
Die Abdeckung war ausgewogen über die wichtigsten Erzeuger- und Verbraucherregionen verteilt, sodass Annahmen zu Handelsmix, Qualitätspräferenz und Anwendungsnachfrage vor der Fertigstellung des Modells überprüft werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 13 % | APAC: 46 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 42 % | EMEA: 34 % |
| Kleinere Akteure: 15 % | Manager: 45 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe einer Top-down-Struktur aufgebaut, bei der Produktion, Handel und scheinbarer Verbrauch nach Region rekonstruiert und dann anhand beobachteter Preisspannen für die relevanten Guar-Formate in Marktwerte übersetzt wurden. Um die Gesamtwerte realistisch zu halten, verwendeten wir auch selektive Bottom-up-Näherungen, wie Auslastungsprüfungen der Verarbeitungskapazitäten, Stichproben von Exporteur- und Distributorpreisangeboten sowie eine Plausibilitätsprüfung des Durchschnittsverkaufspreises multipliziert mit dem Volumen für die wichtigsten Anwendungsbereiche.
Einige praktische Eingaben wurden als zentrale Modellhebel behandelt, darunter Schwankungen bei Guar-Anbaufläche und -Ertrag, Exportvolumina aus den wichtigsten Ursprungsländern, Importnachfrage aus wichtigen Verbraucherregionen, Großhandelspreisentwicklung sowie Nachfrageverschiebungen zwischen Lebensmittelverdickung und Ölfeld-Einsatz. Wo Lücken in den Bottom-up-Prüfungen auftraten, wurde der fehlende Anteil mithilfe handelsabgeleiteter Volumenanteile und konservativer Preisrealisierungsannahmen überbrückt und anschließend in Folgegesprächen erneut getestet.
Die Prognose stützte sich auf eine Szenarioanalyse, unterstützt durch Kurzreihen-Trendglättung, da der Markt empfindlich auf Wetterbedingungen und Bohrzyklus reagiert. Basis-, Hoch- und Niedrigszenarien wurden an die erwartete Flächenreaktion, normalisierte Erträge und einen mit den Primärbefragten abgestimmten Anwendungsmix-Ausblick geknüpft und dann mit konsistenter Währungszeitplanung und Inflationsbehandlung fortgeschrieben.
Datenvalidierung und Aktualisierungszyklus
Die Modellausgaben wurden durch Gegenprüfungen mit unabhängigen Signalen validiert, darunter Veränderungen der Handelsbilanzen im Jahresvergleich, Preisbewegungen, die zu Ernte- und Lagerbedingungen passen, sowie kapazitätsbedingte Einschränkungen, die das kurzfristige Wachstum begrenzen würden. Wenn ein Ausreißer auftrat, verfolgten wir den Treiber bis zur Eingabeschicht zurück, überprüften ihn mit einem weiteren Analysten und korrigierten ihn erst, nachdem die Annahme durch mindestens zwei unabhängige Referenzen gestützt wurde.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere Ernteschocks, politische Änderungen, die Exporte betreffen, oder starke Verschiebungen in der Ölfeld-Nachfrage. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Statistiken und Interview-Rückmeldungen in den veröffentlichten Zahlen berücksichtigt sind.
Mordor Intelligence Guar-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Guar unterscheiden sich häufig, weil Quellen nicht immer dieselben Produkte, denselben Wertpunkt in der Kette oder dieselbe Jahresbasis berücksichtigen. Das Ergebnis ist, dass zwei Zahlen beide plausibel erscheinen können, obwohl sie auf unterschiedlichen Bausteinen basieren.
Die Hauptlücke ergibt sich daraus, ob die Schätzung auf Guarkernmehl beschränkt ist oder auch den breiteren Guar-Handel und Verarbeitungswert einschließt, wobei Mordor Intelligence den Wert über Produktions- und handelsbezogene Signale (einschließlich Exporte, Importe und Großhandelspreistrend-Eingaben) erfasst und die Prognose dann konsistent mit diesen Volumenprüfungen hält.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,34 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 1,43 Mrd. USD (2025) | Wird häufig nur als Guarkernmehl dargestellt, was den Wert in Richtung verarbeiteter Gummiumsätze und weg vom breiteren Guar-Handelswert verschieben kann, und die Jahresbasis kann einem anderen Preisdurchschnittsfenster folgen. |
| Branchenpublikation B | 1,57 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und wendet typischerweise segmentbasierte Wachstumsannahmen nach Qualität und Funktion an, was die Gesamtwerte verschieben kann, wenn Anwendungsmix und Preisentwicklung nicht mit Handels- und Erntesaisonschwankungen abgeglichen werden. |
Über die drei Zahlen hinweg wird der größte Teil der Streuung durch Produktumfangsentscheidungen und das für Preisgestaltung und Währungszeitplanung verwendete Basisjahr erklärt. Indem die Eingaben an beobachtbare Ernte-, Handels- und Preissignale gebunden werden, bleibt die Schätzung reproduzierbar und leichter zu prüfen, wenn sich die Bedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Guar-Marktgröße im Jahr 2031?
Die Guar-Marktgröße wird voraussichtlich bis 2031 einen Wert von 2,38 Milliarden USD erreichen, basierend auf einer CAGR von 5,98 % ab 2026.
Welche Region führt die weltweite Nachfrage nach Guarkernmehl an?
Asien-Pazifik führt mit einem Anteil von 44 %, verankert durch Indiens Produktions- und Verarbeitungsinfrastruktur.
Warum sind Pestizidrückstandsgrenzen eine Herausforderung für Exporteure?
Die Europäische Union und andere Märkte mit hohen Compliance-Anforderungen setzen einen Standard-MRL von 0,01 mg/kg für Guarbohnen durch, was Test- und Rückverfolgbarkeitskosten von 10 bis 15 USD pro 100 kg verursacht.
Wie verbessert KI den Guar-Anbau?
KI-gestützte Beratungsplattformen optimieren Pflanzfenster und Betriebsmittel und steigern die Erträge in Pilotprojekten in Rajasthan erheblich.