
Marktgröße und Marktanteil für Gesichtsinjectables
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 15.55 Milliarden US-Dollar |
| Marktgröße (2031) | 23.86 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.91 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gesichtsinjectables von Mordor Intelligence
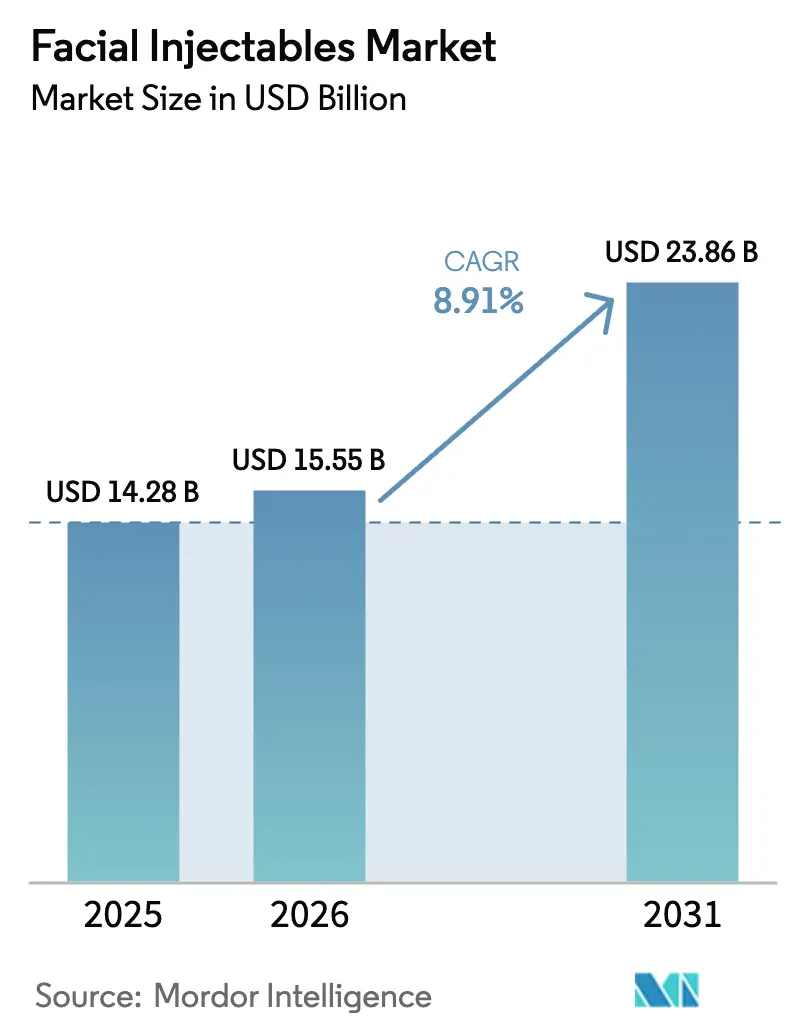
Die Marktgröße für Gesichtsinjectables wird voraussichtlich von 14,28 Milliarden USD im Jahr 2025 und 15,55 Milliarden USD im Jahr 2026 auf 23,86 Milliarden USD bis 2031 anwachsen, was einer CAGR von 8,91 % zwischen 2026 und 2031 entspricht.
Das Nachfragewachstum spiegelt eine globale Verlagerung hin zu minimalinvasiven ästhetischen Lösungen wider, die konsistente Ergebnisse und minimale Ausfallzeiten versprechen – eine Präferenz, die durch KI-gestützte Gesichtskartierungstools gestärkt wird, die die Variabilität des Anwenders reduzieren und die Patientenzufriedenheit verbessern [1]US-amerikanische Behörde für Lebens- und Arzneimittel, "Warnschreiben und Durchsetzungsmaßnahmen," fda.gov. Männliche Patienten bilden das am schnellsten wachsende Verbrauchersegment mit einer CAGR von 11,9 %, da durch soziale Medien gefilterte Normen Injectables unter Berufstätigen unter 45 Jahren in den Bereichen Finanzen und Technologie normalisieren. Gleichzeitig verschärft sich die regulatorische Kontrolle: Die US-amerikanische Behörde für Lebens- und Arzneimittel versandte 2024 mehrere Warnschreiben an nicht lizenzierte „Party-Tox”-Anbieter, was verdeutlicht, wie Compliance-Kosten und Durchsetzungsmaßnahmen nun die Markteinführungsstrategien prägen.
Wichtigste Erkenntnisse des Berichts
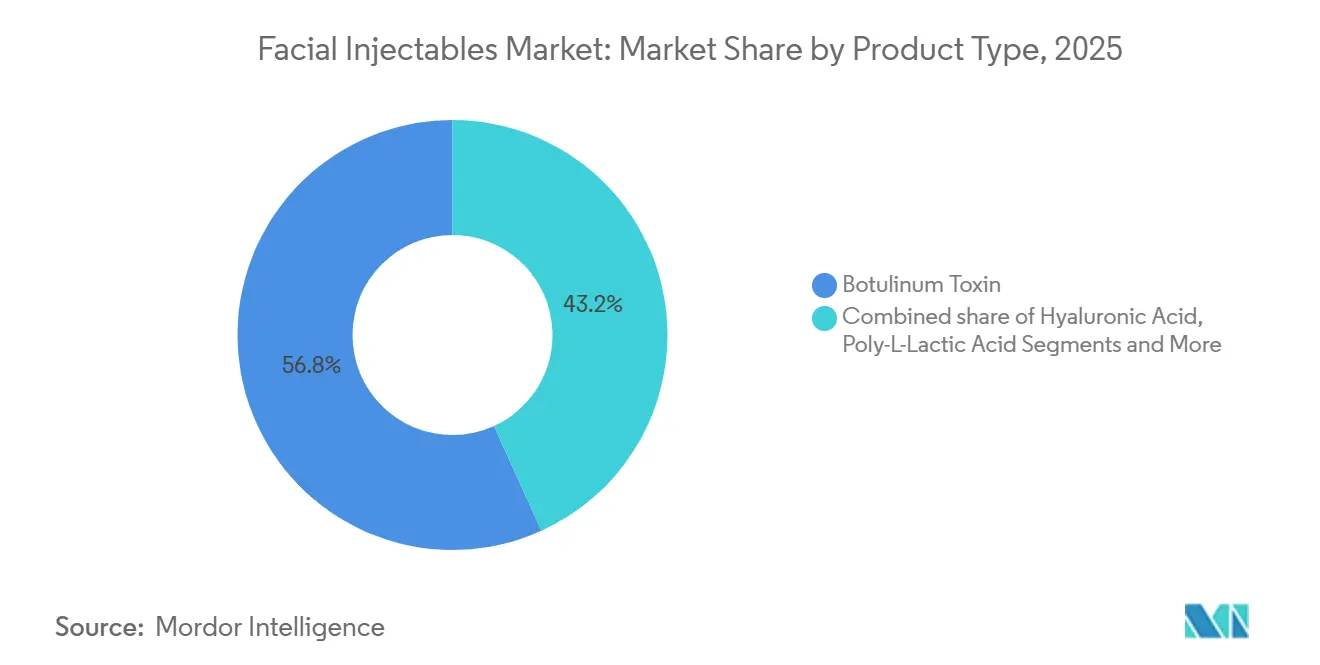
- Nach Produkttyp hielt Botulinumtoxin im Jahr 2025 einen Marktanteil von 56,8 % am Markt für Gesichtsinjectables. Poly-L-Milchsäure verzeichnete das schnellste Wachstum mit einer CAGR von 14,6 % bis 2031.
- Nach Geschlecht hielt das weibliche Segment im Jahr 2025 einen Marktanteil von 83,1 % am Markt für Gesichtsinjectables. Das männliche Segment wächst bis 2031 mit einer CAGR von 11,9 %.
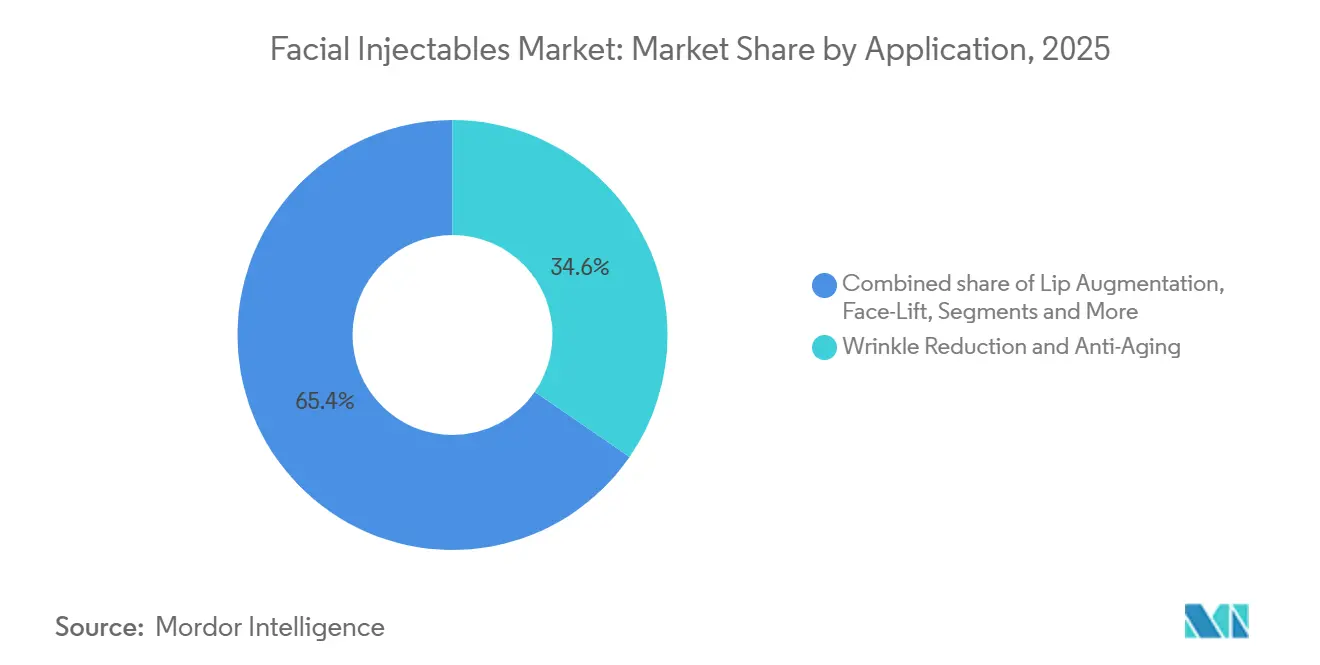
- Nach Anwendung führten Faltenreduktion und Anti-Aging im Jahr 2025 mit einem Umsatzanteil von 34,6 %. Die Behandlung von Narben und Aknenarben wächst bis 2031 mit einer CAGR von 13,9 %.
- Nach Endnutzer kontrollierten Krankenhäuser und Dermatologiekliniken im Jahr 2025 51,0 % der Marktgröße für Gesichtsinjectables. Medizinische Spas und Ästhetikzentren expandieren bis 2031 mit einer CAGR von 11,8 %.
- Nordamerika behielt im Jahr 2025 einen globalen Umsatzanteil von 39,3 %, während Asien-Pazifik die höchste prognostizierte CAGR von 10,5 % bis 2031 aufweist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Gesichtsinjectables
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Präferenz für minimalinvasive ästhetische Eingriffe | +2.1% | Nordamerika, städtische Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Schnelle Markteinführung langwirkender, hybrider Hyaluronsäure-Füllstoffe | +1.8% | Nordamerika, Europa, Südkorea, Japan | Kurzfristig (≤ 2 Jahre) |
| Adoption durch männliche Patienten, angetrieben durch durch soziale Medien gefilterte Erscheinungsnormen | +1.5% | Nordamerika, Westeuropa, städtischer Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Medizintourismuspakete aus Asien in Kombination mit Injectables | +1.3% | Asien-Pazifik-Kernregion (Thailand, Südkorea), Ausstrahlungseffekte auf Naher Osten und Australien | Langfristig (≥ 4 Jahre) |
| KI-gestützte Gesichtskartierungsinjektoren zur Verbesserung der Ergebnisvorhersagbarkeit | +1.0% | Nordamerika, ausgewählte europäische Märkte, Südkorea | Langfristig (≥ 4 Jahre) |
| Wachsende Akzeptanz langwirkender, lidocainangereicherter Hyaluronsäure-Füllstoffe | +0.9% | Global, mit frühen Gewinnen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Präferenz für minimalinvasive ästhetische Eingriffe
Kürzere Ausfallzeiten und reduzierte Narbenbildung machen Injectables zu einer praktischen Alternative zu chirurgischen Facelifts, bei denen die Erholungszeit 2–4 Wochen beträgt. Die Internationale Gesellschaft für Ästhetische Plastische Chirurgie zählte im Jahr 2025 7,8 Millionen Botulinumtoxin- und 6,3 Millionen Hyaluronsäure-Eingriffe und bestätigte damit die breite gesellschaftliche Akzeptanz [2]Internationale Gesellschaft für Ästhetische Plastische Chirurgie, "Globale Ästhetik-Umfrage 2025," isaps.org. Arbeitgeber in der Hotellerie, im Einzelhandel und in den Medien subventionieren Injectables nun in Teilen Südkoreas, Singapurs und Hongkongs als Wellness-Leistungen und fördern so die regelmäßige Inanspruchnahme. Verbesserte Sicherheitsprofile und sich wandelnde gesellschaftliche Normen stufen Behandlungen als periodische Wartung ähnlich wie Zahnarztbesuche ein. Weiterbildungskurse, die Kombinationstherapien lehren, erweitern das Indikationsspektrum und steigern den durchschnittlichen Umsatz pro Patient, was Anbieter dazu ermutigt, Injectables als präventive statt korrektive Maßnahme zu vermarkten.
Schnelle Markteinführung langwirkender, hybrider Hyaluronsäure-Füllstoffe
Hersteller kombinieren Hyaluronsäure mit Kalziumhydroxylapatit oder Poly-L-Milchsäure, wodurch die Wirkungsdauer von 9 Monaten auf 18 Monate verlängert und die jährliche Besuchshäufigkeit halbiert wird. Das Radiesse-Hyperverdünnungsprotokoll von Merz Pharma gewann 2024 an Dynamik, indem es die Materialkosten pro Behandlung erheblich senkte und gleichzeitig kollagenstimulierende Vorteile lieferte. Galdermas Sculptra Aesthetic erhielt 2025 die FDA-Zulassung für die Anwendung an Schläfen und Tränenrinnen und erweiterte damit die Anwendungsmöglichkeiten im oberen Gesichtsbereich. Hybridfüllstoffe sprechen Patienten Ende 20 und Anfang 30 an, die subtile, schrittweise Verbesserungen wünschen. Der Wettbewerbsdruck veranlasst reine Hyaluronsäure-Anbieter, Vernetzungstechnologien zu verfeinern, die die Langlebigkeit verlängern, was Unternehmen mit umfangreichen Forschungs- und Entwicklungspipelines begünstigt.
Adoption durch männliche Patienten, angetrieben durch durch soziale Medien gefilterte Erscheinungsnormen
Männer machten 2025 17 % der Injectable-Eingriffe aus, gegenüber 12 % im Jahr 2020, angetrieben von der Überzeugung, dass ein jugendliches Aussehen den beruflichen Aufstieg in virtuellen Meetings unterstützt. Spezielle Herren-Suiten mit privaten Eingängen in Kliniken in New York, Los Angeles und London reduzieren das Stigma. Allergan Aesthetics berichtet, dass die männliche Nachfrage eher auf Kieferliniendefinition und Korrektur von Hohlräumen unter den Augen ausgerichtet ist als auf Faltenmanagement. Asiatische Märkte, insbesondere Südkorea und Japan, verzeichnen bereits einen Männeranteil von 22 % bei Injectable-Patienten, was auf zukünftiges Aufwärtspotenzial für westliche Regionen hindeutet.
Medizintourismuspakete aus Asien in Kombination mit Injectables
Thailand und Südkorea bieten gebündelte Toxin- und Füllstoffpakete zwischen 1.500 und 2.500 USD an und unterbieten damit die US-amerikanischen und europäischen Kosten nach Abzug der Flugkosten um bis zu 60 % [3]Bumrungrad International Hospital, "Bericht über internationale Patientendienstleistungen 2024," bumrungrad.com. Das Bumrungrad International Hospital behandelte 2024 mehr als 1,2 Millionen ausländische Patienten, wobei 18 % des Umsatzes aus dem Ästhetikbereich stammten. Südkorea erzielte 2024 1,8 Milliarden USD aus dem Ästhetiktourismus, gestützt durch fortschrittliche Mikro-Botox-Techniken. Die Akkreditierung durch globale Organisationen wie die Joint Commission International gibt anspruchsvollen Reisenden Sicherheit und mindert Bedenken hinsichtlich gefälschter Produkte.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Maßnahmen gegen nicht lizenzierte „Party-Tox”- Anbieter | -1.2% | Nordamerika, Westeuropa, Australien | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Injektoren in Städten der zweiten und dritten Reihe | -0.9% | Nordamerika, Europa, ausgewählte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Handel mit gefälschten Füllstoffen über E-Commerce-Kanäle | -0.7% | Global, mit den größten Auswirkungen in Asien-Pazifik und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Rückgang des verfügbaren Haushaltseinkommens in Europa nach COVID | -0.6% | Europa, insbesondere südliche und östliche Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Maßnahmen gegen nicht lizenzierte „Party-Tox”-Anbieter
Nicht lizenzierte Injektoren, die in Salons und bei gesellschaftlichen Veranstaltungen tätig sind, sehen sich einer zunehmenden Strafverfolgung ausgesetzt. Die US-amerikanische Behörde für Lebens- und Arzneimittel erließ 2024 mehrere Warnschreiben, wobei einige Fälle zu Strafanzeigen führten, nachdem vaskuläre Verschlüsse dauerhaften Schaden verursacht hatten. Staatliche Ärztekammern in Kalifornien, Texas und Florida entzogen Praktikern die Zulassung, die Injektionen an nicht lizenziertes Personal delegierten. Die britische Pflegequalitätskommission schloss 2024 14 % der inspizierten Kliniken wegen Mängeln bei der Infektionskontrolle. Da informelle Kanäle schrumpfen, sehen sich preissensible Verbraucher in lizenzierten Einrichtungen mit höheren Behandlungskosten konfrontiert.
Mangel an zertifizierten Injektoren in Städten der zweiten und dritten Reihe
Das Nachfragewachstum übersteigt das Angebot an qualifizierten Injektoren außerhalb der großen Ballungszentren. Von der Amerikanischen Akademie für Gesichtsästhetik akkreditierte Ausbildungsprogramme haben Wartelisten von 6–12 Monaten und Studiengebühren zwischen 5.000 und 15.000 USD. Viele US-Bundesstaaten schränken den Tätigkeitsbereich von Nurse Practitioners ohne ärztliche Aufsicht ein, was die Skalierbarkeit medizinischer Spas begrenzt. Patienten in ländlichen Gebieten legen oft bis zu 160 Kilometer für eine Behandlung zurück, was das Interesse an Tele-Injektor-Modellen weckt, die durch bundesstaatenübergreifende Zulassungsregeln behindert werden. Der Vorschlag des britischen Allgemeinen Ärztlichen Rates zur Einführung einer Pflichtregistrierung könnte Tausende aktueller Praktiker disqualifizieren und das Angebot weiter verknappen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Biostimulatoren fordern die Dominanz von Botulinumtoxin heraus
Botulinumtoxin sicherte sich 56,8 % des Umsatzes im Jahr 2025 und verankerte den Marktanteil für Gesichtsinjectables bei der Behandlung dynamischer Falten. Poly-L-Milchsäure übertrifft jedoch alle Konkurrenten mit einer CAGR von 14,6 %, unterstützt durch eine langanhaltende Kollageninduzierung, die bei kostenorientierten Patienten Anklang findet, die weniger Besuche anstreben. Hyaluronsäure-Füllstoffe tragen einen erheblichen Anteil zur Marktgröße für Gesichtsinjectables bei, sehen sich jedoch einer Kommodifizierung ausgesetzt, da asiatische Hersteller die Preise pro Spritze unter 200 USD drücken. Kalziumhydroxylapatit gewinnt bei der Kieferlinienkontourierung und Handverjüngung an Bedeutung und nutzt den sofortigen Lifting-Effekt und eine Haltbarkeit von 12–18 Monaten. Mikrosphären bleiben aufgrund ihrer Nicht-Reversibilität und des höheren Komplikationsrisikos eine Nische, während kollagenbasierte Produkte hauptsächlich bei Praktikern bestehen bleiben, die eine natürliche Gewebeintegration bevorzugen. Drei neue Botulinumformulierungen erhielten 2024 die FDA-Zulassung, darunter Revances sechsmonatiges Daxxify, was auf bevorstehende Marktanteilsverschiebungen hindeutet.
Innovationen konzentrieren sich nun auf Formulierungschemie und Verabreichungsgeräte statt auf reinen Preiswettbewerb. Unternehmen mit robusten IP-Portfolios und regulatorischen Fähigkeiten genießen einen verteidigbaren Vorteil, da die Erweiterung von Indikationen und hybride Formulierungen die Zulassungskomplexität erhöhen. Da die Gesichtsinjectables-Branche reift, könnten Produkte, die Hyaluronsäure mit biostimulatorischen Wirkstoffen kombinieren oder Mikronadel-Arrays nutzen, etablierte Marken verdrängen, sobald die regulatorischen Wege frei sind.


Nach Geschlecht: Weibliche Nutzerinnen dominieren, während die Akzeptanz bei Männern zunimmt
Frauen machten 83,1 % der Eingriffe im Jahr 2025 aus, was auf die etablierte Nachfrage nach minimalinvasiven Anti-Aging-Lösungen wie Botulinumtoxinen und dermalen Füllstoffen zurückzuführen ist, mit einer starken Verbraucherbasis unter Frauen über 40, die ein jugendliches Erscheinungsbild erhalten möchten, sowie einem wachsenden Segment jüngerer Frauen, die sich für Präjuvenationsbehandlungen entscheiden.
Das Eingriffvolumen bei Männern steigt erheblich. Männer benötigen häufig höhere Produktdosierungen und spezialisierte Techniken für Behandlungen wie Kiefer- und Kinnverbesserung, um eine natürlich maskuline Kontur zu erzielen. Die Normalisierung dieser Eingriffe, verbunden mit Unternehmen, die männerspezifisches Marketing und diskrete klinische Umgebungen einführen, beschleunigt die Akzeptanz.
Nach Anwendung: Narbenbehandlung entwickelt sich zur wachstumsstarken Nische
Faltenreduktion und Anti-Aging erzielten 2025 einen Umsatzanteil von 34,6 %, was eine alternde Bevölkerung und den Aufstieg des präventiven „Baby-Botox” widerspiegelt. Die Behandlung von Narben und Aknenarben ist das am schnellsten wachsende Segment mit einer CAGR von 13,9 % bis 2031, unterstützt durch subzisionsgestütztes Remodeling, das Hyaluronsäure und Kalziumhydroxylapatit kombiniert, um Textur und Volumen zu verbessern. Lippenaugmentation behält einen soliden Anteil, zeigt jedoch in Nordamerika Reife, während sie im Asien-Pazifik-Raum expandiert, wo volle Lippen Jugend und sozialen Status signalisieren. Injectable-Facelift-Techniken erfassen die Nachfrage von operationsscheuen Verbrauchern, die eine nicht-invasive Volumisierung der Gesichtsmitte schätzen.
Die versicherungsgedeckte Lipoatrophie-Korrektur für HIV-Patienten bietet ein stabiles Mikrosegment, das im Bereich der Selbstzahler ungewöhnlich ist. Aufkommende Anwendungen der Schläfenaugmentation, Tränenrinnenkorrektur und nicht-chirurgischen Rhinoplastik wachsen mit einer CAGR von 10,2 %, da sich die Fähigkeiten der Injektoren erweitern. Indikationsspezifische Produkte wie Restylane Kysse haben innerhalb von 18 Monaten nach seiner Markteinführung im Jahr 2024 eine erhebliche Akzeptanz in der Lippenfüllstoffkategorie erfahren, was beweist, dass gezielte Formulierungen Premiumpreise erzielen können. Mehrvektor-Behandlungen, die in einer Sitzung mehrere Alterungsmerkmale ansprechen, erhöhen die durchschnittlichen Ausgaben pro Besuch und definieren den klinischen Arbeitsablauf neu.
Nach Endnutzer: Medizinische Spas stören das krankenhausbasierte Modell
Krankenhäuser und Dermatologiekliniken erzielten 2025 51 % des Umsatzes dank klinischer Glaubwürdigkeit und Komplikationsmanagementfähigkeiten. Dennoch führen medizinische Spas und Ästhetikzentren die Wachstumstabellen mit einer CAGR von 11,8 % an, angetrieben durch Private-Equity-Zusammenschlüsse, die die Versorgung standardisieren, die Beschaffung zentralisieren und Abonnementmitgliedschaften einführen. Von Nurse Practitioners geleitete Personalmodelle unter Fernaufsicht von Ärzten senken die Arbeitskosten um 30–40 %, während sie den Vorschriften der Ärztekammern entsprechen. Dynamische Preisalgorithmen, die aus der Hotellerie übernommen wurden, optimieren die Slot-Auslastung und maximieren den Umsatz pro Injektor.
Ambulante chirurgische Zentren fügen Injectables hinzu, um ihr Einkommen zu diversifizieren, aber Einrichtungsgebühren machen sie 20–30 % teurer als ihre Pendants in medizinischen Spas. Telemedizinplattformen, die Patienten mit mobilen Injektoren zusammenbringen, zielen auf ländliche Versorgungslücken ab, kämpfen jedoch mit Versicherungs- und bundesstaatenübergreifenden Zulassungshürden. Traditionelle Krankenhaussysteme reagieren, indem sie eigene Kosmetiksuiten ausgliedern und ihr Marketing überarbeiten, um Marktanteile zu halten. Franchise-Ketten verfeinern abgestufte Mitgliedschaftsprogramme, die Rabatte, Treuepunkte und vorrangige Terminplanung bieten und erfolgreiche Fitnessclub-Modelle nachahmen.
Geografische Analyse
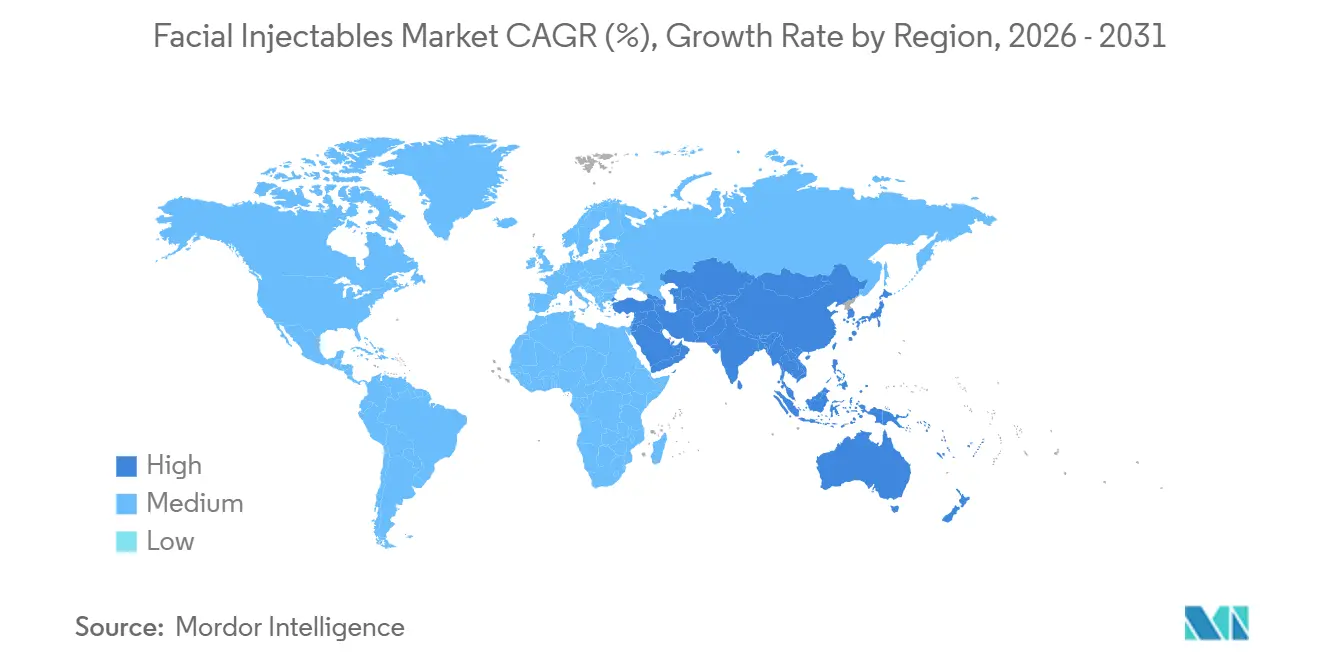
Nordamerika bewahrte 2025 einen globalen Marktanteil von 39,3 % am Markt für Gesichtsinjectables, gestützt durch robuste Pro-Kopf-Ausgaben, klare regulatorische Wege und eine hohe Praktikerdichte. Die Vereinigten Staaten liefern etwa 85 % des regionalen Umsatzes, wobei Kalifornien, Texas, Florida und New York mehr als die Hälfte des nationalen Volumens repräsentieren. Kanada hinkt hinterher, weil das Provinzrecht eine ärztliche Aufsicht für Nurse-Practitioner-Injektoren vorschreibt, was die Behandlungskosten erhöht, während Mexiko als Tourismuszentrum Wert schöpft und 40–60 % Rabatte in der Nähe von Grenzstädten anbietet, trotz anhaltender Risiken durch gefälschte Produkte.
Asien-Pazifik verzeichnet die schnellste CAGR von 10,5 % bis 2031, angetrieben durch steigende verfügbare Einkommen in China und Indien sowie durch strukturierte Medizintourismus-Schaltkreise in Thailand und Südkorea. Südkorea exportierte 2024 Botulinumprodukte im Wert von 89 Millionen USD und erhielt Zulassungen in 14 neuen Märkten, darunter Brasilien und Mexiko. Die Nationale Medizinprodukteverwaltung genehmigte 2025 acht neue Hyaluronsäure-Füllstoffe und ermöglichte es inländischen Herstellern, Importe um bis zu 40 % zu unterbieten und gleichzeitig die ISO-13485-Standards zu erfüllen. Japan verzeichnet aufgrund strenger Zulassungsstandards ein konservatives Wachstum, während Indiens städtische Zentren trotz geringer Durchdringung im ländlichen Raum zweistellige Zuwächse verzeichnen.
Die seit 2024 geltende Medizinprodukteverordnung erhöht die Compliance-Kosten und verlängert die Zulassungsfristen, was gut aufgestellte multinationale Unternehmen begünstigt. Der Nahe Osten und Afrika verzeichnen eine CAGR von 9,2 %, angeführt von den Vereinigten Arabischen Emiraten und Saudi-Arabien, wo staatliche Programme Dubai und Riad als Ästhetiktourismus-Gateways vermarkten. Südamerika wächst mit einer CAGR von 8,7 %, wobei Brasiliens tief verwurzelte Ästhetikkultur die makroökonomische Volatilität ausgleicht. Europa hielt 2025 etwa 28 % des Umsatzes. Das verfügbare Haushaltseinkommen sank im Vergleich zum Vor-COVID-Niveau um 12 % und belastete die Ausgaben für elektive Eingriffe in südlichen und östlichen Ländern.

Regulatorisches Umfeld
Faciale Injektionspräparate unterliegen in wichtigen Märkten einer zunehmend strengen Hochrisiko-Überwachung, die die Anforderungen an klinische Nachweise und Qualitätssysteme sowohl für Hersteller als auch für Klinikkanäle erhöht. In den Vereinigten Staaten folgen die meisten Dermal Filler einem Class III-Medizinprodukte-Pfad mit FDA Premarket Approval (PMA), wie die Zulassungen von Symatese für Evolysse Smooth und Evolysse Form im Februar 2025 (PMA P240022) zeigen. FDA-Maßnahmen im Jahr 2024 gegen nicht lizenzierte „Party-Tox"-Anbieter unterstrichen das Durchsetzungsrisiko bei außerkanaler Verabreichung und rückten konforme, lizenzierte Umgebungen stärker in den Mittelpunkt von Vertrieb und Schulung.
In Europa hat die EU-Medizinprodukteverordnung (MDR) die Konformitätsbewertung und die Überwachung nach dem Inverkehrbringen verschärft, unter anderem durch die Regeln des Anhangs XVI, die bestimmte ästhetische Produkte ohne medizinische Zweckbestimmung in MDR-ähnliche Pflichten einbeziehen. Diese Struktur begünstigt Anbieter mit etablierter ISO 13485- und Vigilanzinfrastruktur. Das Vereinigte Königreich bewegt sich zudem auf ein nationales Lizenzierungssystem für nicht-chirurgische kosmetische Verfahren im Rahmen des Health and Care Act 2022 zu, begleitet von behördlichen Vorgehen gegen unsichere kosmetische Praktiken, was die Rolle standardisierter Praktikerqualifikationen und Klinikführung stärkt. Ein stetiger Takt von US-Zulassungen im Jahr 2026, darunter RHA Dynamic Volume von Revance und Teoxane (Januar 2026), Restylane Contour von Galderma für Schläfeneinfallenheit (März 2026) und Belotero Volume (+) Lidocaine von Merz (Mai 2026), deutet auf ein aktives regulatorisches Umfeld hin, in dem Labelerweiterungen und neue Indikationen zentrale Wettbewerbshebel bleiben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für faciale Injektionspräparate gliedert sich in (i) fermentationsbasierte Botulinumtoxin-Produktion samt Abfüllung und (ii) polymer- und biomaterialwissenschaftlich getriebene Dermal-Filler-Formulierung, insbesondere HA und Biostimulatoren wie PLLA und CaHA. Vorgelagerte Inputs umfassen biologische Kultursysteme und Containment für Toxine sowie medizinische Polymere, Vernetzer und Sterilitätssicherungssysteme für Filler. Beide Zweige setzen auf validierte Fertigung, Verpackung und Rückverfolgbarkeit gemäß ISO 13485 und jurisdiktionsspezifischen Kontrollen für Hochrisikoprodukte. Da Toxine empfindlich auf Kontamination auf Anlagenebene und Prozessabweichungen reagieren und Filler von Rheologie, Partikelkontrolle und aseptischer Verarbeitung abhängen, bleiben Skalierung und Qualitätsmanagement anhaltende Einschränkungen, die Kosten, Lieferresilienz und die Unterstützung breiter Labelerweiterungen beeinflussen.
Nachgelagert setzen Hersteller zunehmend auf hybride Go-to-Market-Modelle, die direkte Vertragsgestaltung und digitale Bestellung mit großen Klinikgruppen und MSO-artigen Plattformen kombinieren, ergänzt durch spezialisierte Distributoren und Großhändler für medizinische Ästhetik, die Bestände und Kühlketten-Handling verwalten, wo nötig. Die Konsolidierung von Leistungserbringern in wichtigen US-Bundesstaaten wie Texas und Florida unterstützt zentralisiertere Beschaffung und Formularverhalten, während Schulungs- und Zertifizierungsökosysteme, einschließlich akkreditierter Injektor-Ausbildungsprogramme, den Produktdurchsatz und die Protokollstandardisierung fördern. Regulatorische Meilensteine wirken sich zudem auf die Kommerzialisierungssequenz aus, etwa durch FDA-Zulassungen und erweiterte Indikationen, beispielsweise Restylane Lyft von Galderma zur Kinnprofilverbesserung im Jahr 2025, was gezieltere Nachfragegenerierung ermöglicht und die Premium-Positionierung bei spezifischen Gesichtsanwendungsfällen unterstützt.
Wettbewerbslandschaft
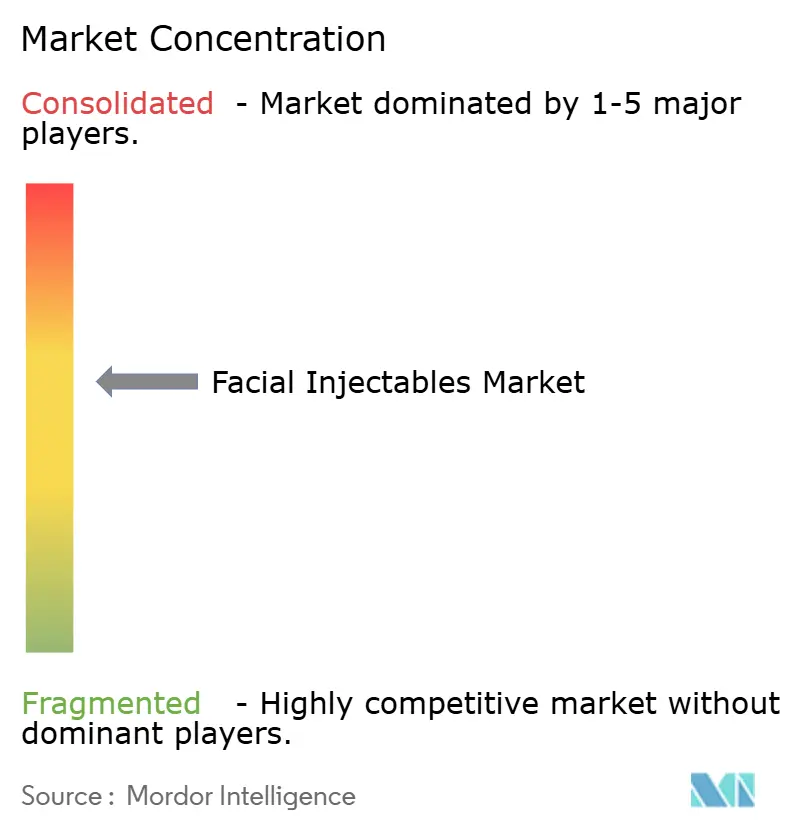
Die fünf größten Anbieter – AbbVie (Allergan Aesthetics), Galderma, Merz Pharma, Ipsen und Revance Therapeutics – kontrollierten gemeinsam einen Großteil des globalen Umsatzes im Jahr 2025 und verleihen dem Markt für Gesichtsinjectables eine moderat konzentrierte Struktur. Asiatische Herausforderer wie Daewoong, Medytox, Huons Global und Bloomage Biotechnology gewinnen kostensensible Segmente durch aggressive Preisgestaltung und schnelle regulatorische Einreichungen, insbesondere in aufstrebenden Volkswirtschaften. Patentabläufe bei Toxinen und Hyaluronsäure-Füllstoffen der ersten Generation öffnen die Tore für Biosimilars, die den Preiswettbewerb in Europa und Asien-Pazifik verschärfen. Etablierte Unternehmen reagieren, indem sie Indikationen erweitern, in Verabreichungsinnovationen investieren und klinische Evidenzpipelines vertiefen.
Vertikale Integration ist ein dominantes Thema. Hersteller erwerben medizinische Spa-Ketten und Ausbildungsakademien, um Produktloyalität und Verfahrensstandardisierung sicherzustellen. Technologiepartnerschaften beschleunigen sich: AbbVie's Mikronadel-Array-Patent aus dem Jahr 2024 signalisiert die Absicht, bestimmte Anwendungsfälle in Richtung Selbstverabreichung zu verlagern, obwohl regulatorische Hürden bestehen bleiben. KI- und Roboterinjektionspartnerschaften versprechen eine konsistente Dosierung und könnten es Nicht-Ärzten ermöglichen, Routinebereiche zu behandeln, was den Injektormangel mindert. Telemedizin-Unternehmungen und abonnementbasierte Franchises stellen distributive Bedrohungen für krankenhausorientierte Modelle dar, sofern sich etablierte Unternehmen nicht weiterentwickeln.
Strategische Schritte in den Jahren 2024–2025 umfassen Revances Serie-D-Finanzierung über 150 Millionen USD zur Markteinführung von Daxxify, Daewoongs brasilianisches Joint Venture zur Lokalisierung der Nabota-Produktion und Bloomages 60-prozentigen Anteil an BioPlus für fortschrittliche Vernetzungstechnologie. Große Unternehmen stellen zunehmend Ergebnissimulationssoftware in Ausbildungslehrplänen bereit und verankern ihre Ökosysteme tiefer im täglichen Klinikbetrieb.
Marktführer für Gesichtsinjectables
AbbVie Inc.
Galderma SA
Ipsen SA
Merz Pharma
Revance Therapeutics Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine Chance eröffnet sich in der Indikationserweiterung über traditionelle Falten- und Midface-Volumenanwendungen hinaus, unterstützt durch jüngste Label-Schritte großer etablierter Anbieter. US-Zulassungen im Jahr 2026 für Produkte, die auf unterschiedliche anatomische Bedürfnisse und Leistungsprofile ausgerichtet sind, darunter Restylane Contour von Galderma für Schläfeneinfallenheit (März 2026) und Belotero Volume (+) Lidocaine von Merz zur Midface-Volumenbildung (Mai 2026), zeigen, dass Hersteller innerhalb reifer Toxin- und Filler-Kategorien inkrementelle, premiumpreisige Nischen erschließen können, indem sie unterversorgte Zonen und Behandlungsprotokolle adressieren. Dies schafft Weißraum für differenzierte Portfolios, einschließlich HA-Produkten, die für bestimmte Gewebeebenen und Bewegungsdynamiken konzipiert sind, sowie Biostimulatoren, die Filler in Kombinationsregimen ergänzen. Diese Optionen passen zu Klinik-Upselling- und Bündelungsmodellen.
Eine zweite Chance ist mit der verschärften Compliance und Kanalformalisierung verbunden, die Volumen zu lizenzierten Anbietern und gut geführten Medical-Spa-Ketten verschiebt, die Schulung, Beschaffung und Ergebnisse standardisieren können. Der Übergang des Vereinigten Königreichs zu einem nationalen Lizenzierungssystem für nicht-chirurgische kosmetische Verfahren im Rahmen des Health and Care Act 2022, zusammen mit verstärkter Durchsetzungsaufmerksamkeit in Märkten wie den Vereinigten Staaten (FDA-Warnschreiben im Zusammenhang mit nicht lizenzierter Verabreichung im Jahr 2024), verstärkt die Nachfrage nach herstellergeführter Schulung, rückverfolgbarer Lieferkette und Qualitätskontrollen auf Klinikebene, die das Risiko unerwünschter Ereignisse und Fälschungen verringern. Kapazitäts- und Lieferketteninvestitionen, insbesondere in Südkorea für die Botulinumtoxin-Herstellung, deuten zudem auf Spielraum für skalierte Exporteure und für multinationale Unternehmen hin, resilientere Beschaffung und regionale Zulassungsstrategien zu sichern, da grenzüberschreitende Medizintourismuskanäle weiterhin Verfahrensvolumina in Zielen wie Thailand und Südkorea konzentrieren.
Aktuelle Branchenentwicklungen
- Juni 2026: Allergan Aesthetics (AbbVie) gab die Zulassung durch Health Canada für Boey (trenibotulinumtoxinE) zur vorübergehenden Verbesserung mäßiger bis schwerer Glabellafalten bekannt. Die Zulassung positioniert Serotyp E als differenzierte Option mit schnellem Wirkungseintritt und kurzer Wirkdauer und stärkt AbbVies Fähigkeit, Neurotoxin-Anwendungsfälle nach Patientenpräferenz und Behandlungstakt in einem wichtigen nordamerikanischen Markt zu segmentieren.
- Juli 2025: Waldencast plc übernahm Novaestiq Corp. und die US-Rechte an der Saypha-Linie injizierbarer Hyaluronsäure-Gele von Croma-Pharma. Die Transaktion fügte der Marke Obagi Medical eine FDA-zugelassene Filler-Plattform hinzu und verschaffte Waldencast einen direkten Zugang zum US-Markt für Dermal Filler, wodurch der Wettbewerbsdruck im HA-Segment durch ein neues Multi-Marken-Vertriebsvehikel zunahm.
- Oktober 2024: Allergan Aesthetics (AbbVie) erhielt die Zulassung der US-FDA für BOTOX Cosmetic (onabotulinumtoxinA) zur Behandlung mäßiger bis schwerer vertikaler Platysmabänder. Die Labelerweiterung erweiterte die adressierbare Anatomie von BOTOX Cosmetic auf den Hals, was eine höhere Nutzung pro Patient unterstützt und den Vorteil des etablierten Anbieters durch kontinuierliches Indikationswachstum stärkt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für faciale Injektionspräparate injizierbare ästhetische Produkte, die im Gesicht zur Reduzierung von Falten, Wiederherstellung von Volumen und Verbesserung der Kontur durch Verabreichung in der Klinik eingesetzt werden, wobei die Umsätze am Verkaufspunkt an Gesundheitsdienstleister erfasst werden.
Abgrenzung des Geltungsbereichs: Dieser Geltungsbereich schließt chirurgische Implantate, energiebasierte Gesichtsgeräte sowie topische Kosmetika oder Hautpflegeprodukte aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Botulinumtoxin
- Hyaluronsäure (HA)
- Kalziumhydroxylapatit (CaHA)
- Poly-L-Milchsäure (PLLA)
- PMMA-Mikrosphären
- Kollagen und Sonstige
- Nach Geschlecht
- Weiblich
- Männlich
- Nach Anwendung
- Faltenreduktion und Anti-Aging
- Lippenaugmentation
- Narben- und Aknenarbenbehandlung
- Facelift
- Lipoatrophiebehandlung
- Sonstige (Schläfen, Tränenrinne usw.)
- Nach Endnutzer
- Krankenhäuser und ambulante chirurgische Zentren
- Ästhetik- und kosmetische Chirurgiezentren
- Medizinische Spas und Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit der Erstellung einer klaren Marktabgrenzung und einer Liste messbarer Angebots- und Nachfragesignale, die Jahr für Jahr verfolgt werden können. Wir nutzten hauptsächlich öffentliche Quellen wie US-FDA-Datenbanken für Produktzulassungen und Sicherheitsaktualisierungen, Alters- und Bevölkerungstabellen von CDC und National Center for Health Statistics, OECD-Gesundheitsausgabenindikatoren, makroökonomische und Einkommensreihen der Weltbank sowie UN-Comtrade-Handelsdaten für relevante medizinische oder pharmazeutische Produktströme.
Anschließend werden die Modelleingaben anhand von Geschäftsberichten von Unternehmen, Investorenpräsentationen, seriösen Websites medizinischer Fachgesellschaften und Verbände sowie von Fachzeitschriften, die Behandlungstrends und Patientenpräferenzen behandeln, gegengeprüft. Bei Bedarf nutzten wir zudem ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichtenüberwachung sowie eine kostenpflichtige Patentdatenbank, um technologische Verschiebungen zu erkennen, die Preisgestaltung und Akzeptanz beeinflussen können. Die obige Liste der Desk-Quellen ist beispielhaft, und wir haben auch andere öffentliche Quellen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um zu validieren, was Desk-Quellen nicht zuverlässig zeigen können, insbesondere wie sich Behandlungsvolumina, durchschnittliche Dosen pro Behandlung und Preisänderungen über verschiedene Anbietertypen hinweg entwickeln. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, dermatologischen und kosmetischen Kliniken sowie Krankenhaus- oder ambulanten Einrichtungen in APAC, EMEA und Amerika, und wir kontaktierten ausgewählte Experten erneut, wenn frühe Annahmen im Ländervergleich inkonsistent erschienen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 15% | APAC: 44% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 34% | EMEA: 32% |
| Kleinere Akteure: 21% | Manager: 51% | Amerika: 24% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Aufbau, der den behandelten ästhetischen Nachfragepool rekonstruiert, indem die erwachsene Bevölkerung nach Altersgruppen mit der Behandlungsneigung abgeglichen wird, um dies anschließend in den jährlichen Verbrauch von Injektionspräparaten anhand typischer Sitzungen pro Patient und Produktmix nach Indikation umzurechnen. Sobald dieses Nachfragegerüst steht, wird der Preis anhand einer durchschnittlichen Verkaufspreisspanne angewendet, die sich auf Klinikpreislisten, Distributoren-Feedback und beobachtete Inflationsmuster stützt.
Um die Gesamtwerte realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-Up-Näherungen ab, etwa durch Stichproben von Anbieteranzahlen und Durchsatz auf Länderebene, und skalieren die Volumina dann anhand berichteter Nutzungsmuster. Zu den wichtigsten Eingaben zählen Behandlungsvolumina für Neurotoxin- und Filler-Behandlungen, Wiederholungsraten und Erhaltungszyklen, Dosis pro Sitzung, Verschiebungen im Mix zwischen Hyaluronsäure, Botulinumtoxin und biostimulatorischen Fillern sowie das Tempo neuer Zulassungen, die die Zahl berechtigter Anwender erweitern können. Wenn die Datenlage für kleinere Länder dünn ist, werden Lücken durch Proxy-Länder mit ähnlichem Einkommensniveau, Urbanisierung und Anbieterdichte behandelt, gefolgt von Anpassungen aus Interviews.
Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch eine multivariate Regressionsebene, in der die Akzeptanz mit Alterungstrends, Indikatoren für diskretionäre Ausgaben und der Erweiterung der Klinikkapazität verknüpft wird, und anschließend basierend auf den Erwartungen von Praktikern und Kanalteilnehmern hinsichtlich Preisgestaltung und Nutzung feinabgestimmt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten überprüft, damit eine einzelne Annahme die Marktgröße nicht unbemerkt zu weit verschiebt. Wir vergleichen implizierte Behandlungsvolumina, Nutzung pro Patient und Preisergebnisse mit unabhängigen Signalen wie Veränderungen der Anbieterdichte, relevanten Handelsströmen und öffentlich sichtbaren Klinikpreisen, und überprüfen anschließend jede größere Abweichung nach Land und Produkttyp.
Vor der endgültigen Freigabe prüft ein weiterer Analyst die Logik, die Berechnungen und die Plausibilität des Wachstumspfads, und Rückfragen werden ausgelöst, wenn eine Kennzahl von der realen Praxis abzuweichen scheint. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie größeren Zulassungen, Sicherheitsmaßnahmen oder starken Wechselkurs- und Inflationsverschiebungen. Unmittelbar vor der Lieferung führen wir einen letzten Durchgang durch, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße für faciale Injektionspräparate von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Verschiedene Quellen zeigen oft unterschiedliche Marktwerte für faciale Injektionspräparate, da die Abgrenzung des Geltungsbereichs unterschiedlich gezogen wird und da Annahmen zu Behandlungsvolumen und Preisgestaltung nicht immer länderübergreifend gleich gehandhabt werden. Auch der Zeitpunkt spielt eine Rolle, da Wechselkurse, Inflation und zulassungsbedingte Mixveränderungen den Gesamtwert des aktuellen Jahres verändern können, selbst wenn die zugrunde liegende Nachfrage stabil ist.
Durch die Verfolgung des Behandlungstakts, der Norm für Dosis pro Sitzung und der Preisentwicklung auf Klinikebene hält Mordor Intelligence den Wert für 2026 an einen expliziten Aufbau der behandelten Nachfrage gebunden, anstatt sich hauptsächlich auf die Extrapolation von Lieferantenumsätzen oder eine einzelne Basisjahr-Momentaufnahme zu verlassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,55 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 11,80 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und eine breitere Länderliste, und die Größenbestimmung stützt sich stärker auf gemeldete Umsätze und Kategorie-Aggregationen, was die Auswirkung steigender Preise pro Behandlung und der Häufigkeit von Wiederholungsbesuchen in Märkten mit hoher Nutzung unterschätzen kann. |
| Branchenpublisher B | 10,22 Mrd. USD (2025) | Verankert das Modell auf 2025 und wendet eine andere Gewichtung von Produktmix und Endnutzer an, mit geringerer Sichtbarkeit auf Dosisprogression und Erhaltungszyklen, was den Gesamtwert des aktuellen Jahres komprimieren kann, wenn sich die Nutzung verschiebt. |
Die Abweichung ergibt sich hauptsächlich aus der Wahl des Basisjahres und der Art, wie Behandlungsintensität und Preisgestaltung in Umsatz übersetzt werden, insbesondere wenn sich die Wiederholungsraten ändern. Wenn der Geltungsbereich und die Umrechnungsschritte explizit gemacht werden, lässt sich die Schätzung leichter prüfen, und sie ist stabiler, wenn sie mit neuen Nutzungs- und Preisprüfungen aktualisiert wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß war der globale Markt für Gesichtsinjectables im Jahr 2026?
Er erreichte 15,55 Milliarden USD und bildete die Ausgangsbasis für die Prognoseanalyse.
Welche Region wird bis 2031 das schnellste Wachstum bei Gesichtsinjectables verzeichnen?
Asien-Pazifik führt mit einer prognostizierten CAGR von 10,5 %, angetrieben durch Medizintourismus und steigende verfügbare Einkommen.
Welches Produktsegment wächst am schnellsten?
Poly-L-Milchsäure-Füllstoffe wachsen mit einer CAGR von 14,6 % aufgrund der langwirkenden Kollageninduzierung.
Warum übertreffen medizinische Spas Krankenhausambulanzen?
Von Private Equity unterstützte medizinische Spas nutzen standardisierte Protokolle, niedrigere Arbeitskosten und Abonnementmodelle und erzielen damit eine CAGR von 11,8 %.
Wie beeinflusst der Medizintourismus die Nachfragemuster für Injectables?
Kostenvorteile und weithin bekannte Exzellenzzentren in Destinationen wie Südkorea und Mexiko ziehen internationale Patienten an, konzentrieren hohe Eingriffvolumina in regionalen Knotenpunkten und fördern lokale Innovationen.
Welches wesentliche Hemmnis könnte das kurzfristige Wachstum verlangsamen?
Regulatorische Maßnahmen gegen nicht lizenzierte „Party-Tox”-Anbieter reduzieren den informellen Zugang und treiben die Preise in lizenzierten Einrichtungen in die Höhe.
Seite zuletzt aktualisiert am:



