
Europa Tissue- und Hygienepapiermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
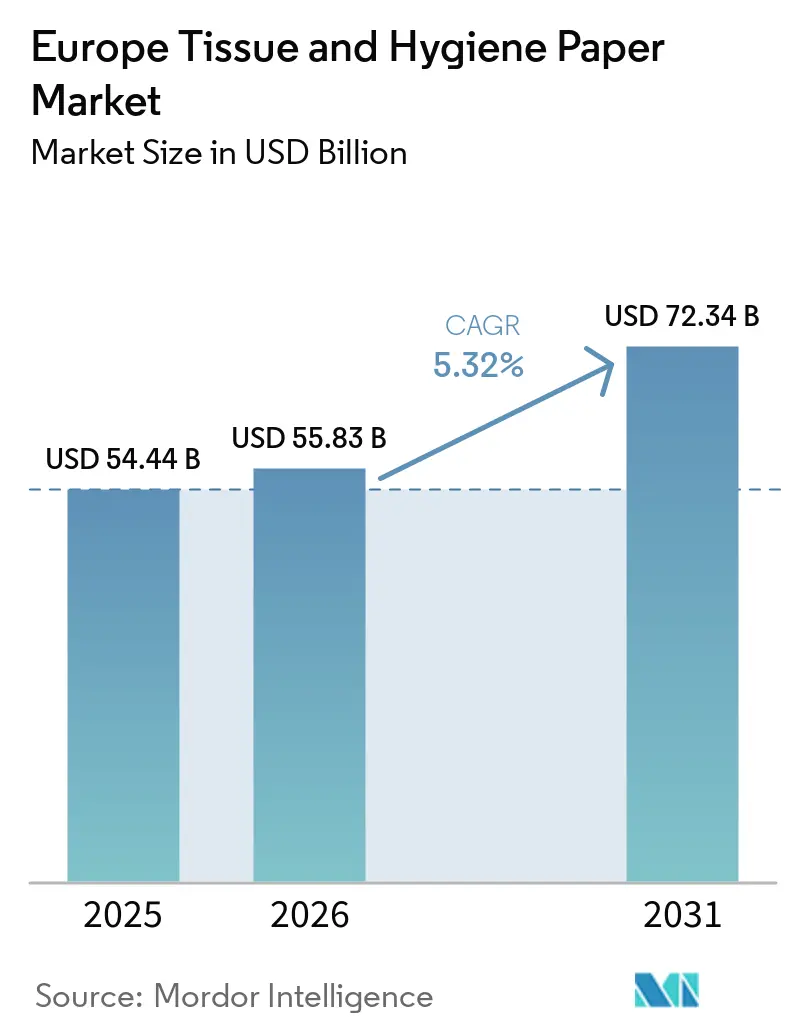
| Marktgröße im Basisjahr (2025) | 54.44 Milliarden US-Dollar |
| Marktgröße (2026) | 55.83 Milliarden US-Dollar |
| Marktgröße (2031) | 72.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.32 % |
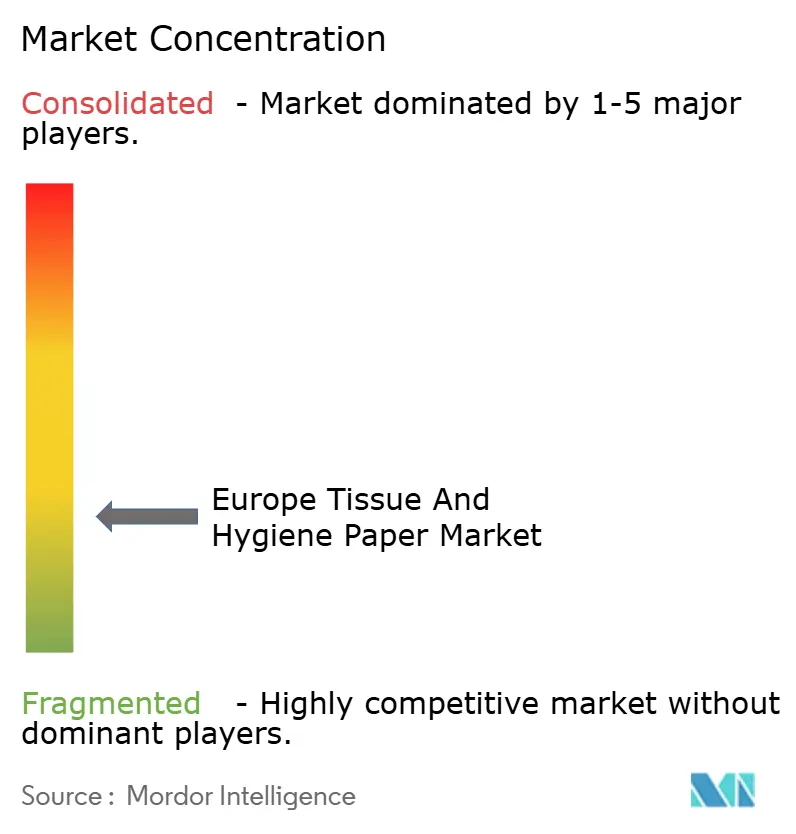
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa Tissue- und Hygienepapiermarkt Analyse von Mordor Intelligence
Die Größe des Europa Tissue- und Hygienepapiermarkts wird voraussichtlich von 54,44 Milliarden USD im Jahr 2025 auf 55,83 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,32 % über 2026–2031 72,34 Milliarden USD erreichen. Robuste Ausgaben für die Altenpflege, der strukturelle Wechsel zu Recyclingfasern im Rahmen der Nachhaltigkeitsmandate der Europäischen Union sowie die schrittweise Erholung der Nachfrage im Gastgewerbe bilden die zentralen Wachstumssäulen. Die Hersteller beschleunigen die vertikale Integration in die Altpapiersammlung, um die Fasersicherheit zu gewährleisten, während Premium-Inkontinenzformate die Stückmargen trotz Rohstoffvolatilität ausweiten. Gleichzeitig drücken Schwankungen bei Zellstoff- und Strompreisen, Gewinne von Handelsmarken im Regalbereich sowie bevorstehende Phase-IV-Kohlenstoffpreiserhöhungen die Betriebsmargen und erzwingen eine aggressive Optimierung der Servicekosten. Das Zusammenspiel dieser Treiber und Hemmnisse definiert ein Wettbewerbsfeld, in dem Skalierung, Nachhaltigkeitsbereitschaft und Kanalflexibilität zunehmend über Gewinner entscheiden.
Wichtigste Erkenntnisse des Berichts
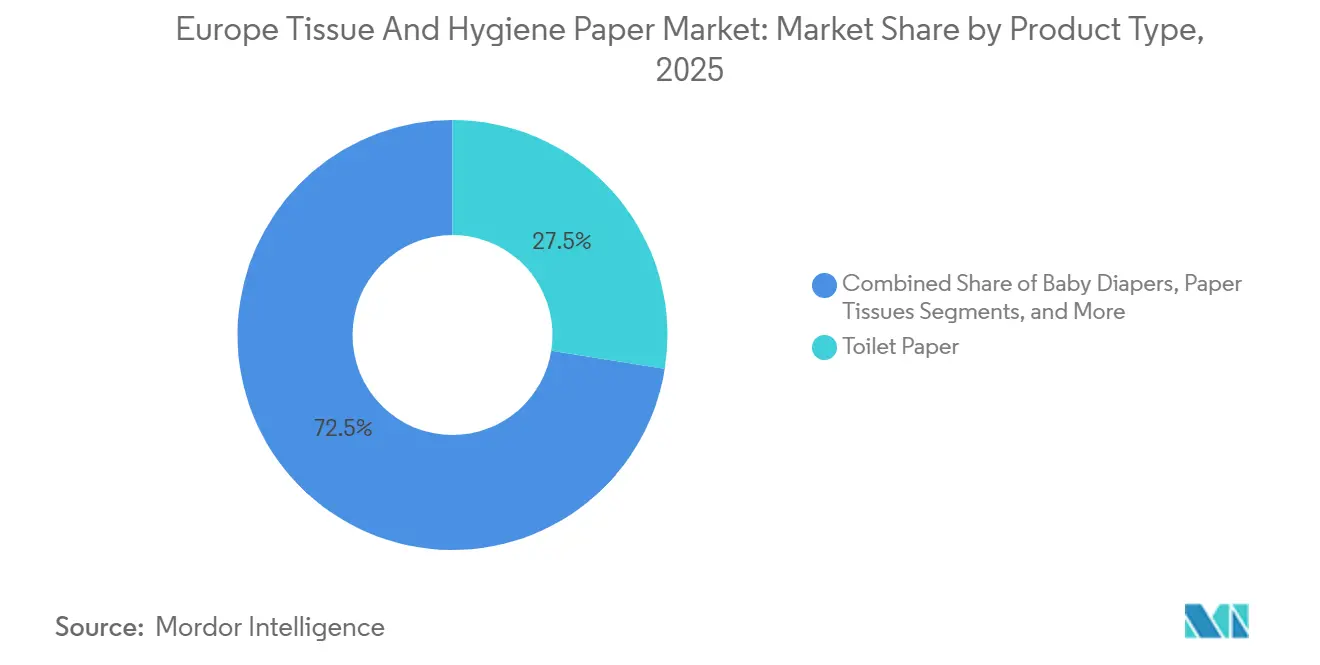
- Nach Produkttyp hielt Toilettenpapier im Jahr 2025 einen Marktanteil von 27,50 % am europäischen Tissue- und Hygienepapiermarkt, während Inkontinenzprodukte bis 2031 voraussichtlich mit einer CAGR von 7,80 % wachsen werden.
- Nach Rohmaterial entfiel im Jahr 2025 ein Anteil von 46,80 % der Marktgröße des europäischen Tissue- und Hygienepapiermarkts auf Recyclingfasern, die bis 2031 voraussichtlich mit einer CAGR von 5,40 % wachsen werden.
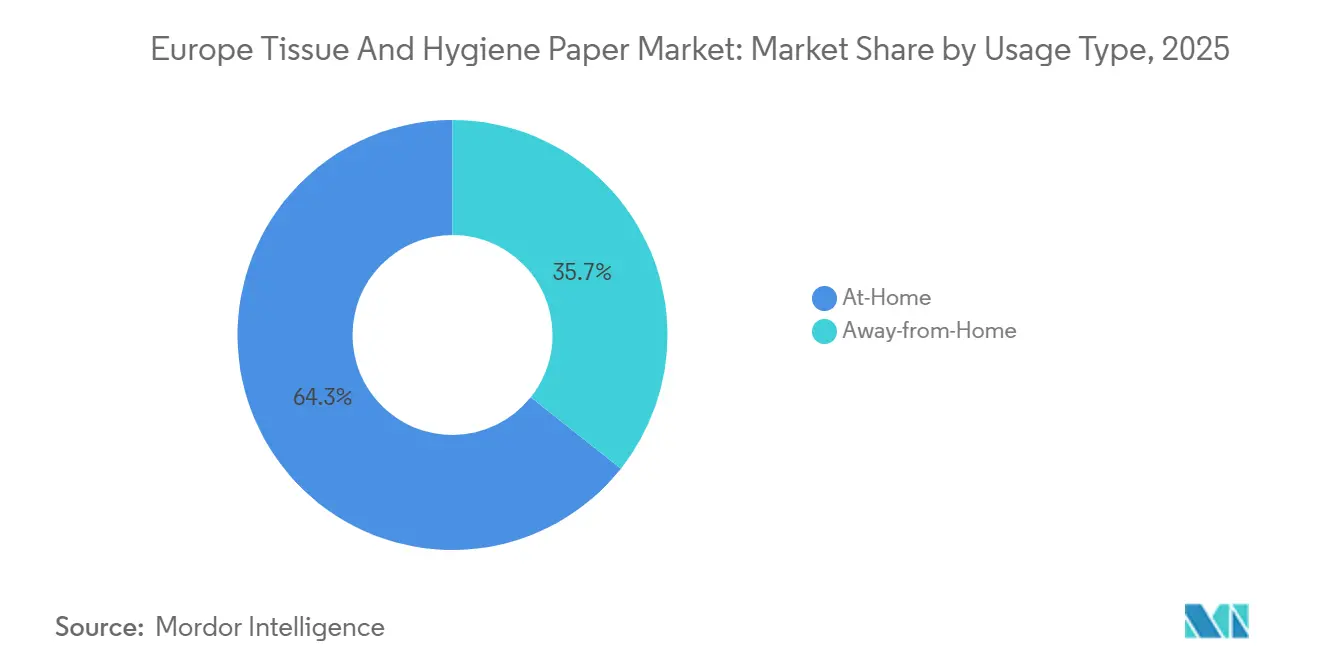
- Nach Verwendungsart entfiel im Jahr 2025 ein Anteil von 64,32 % der Marktgröße des europäischen Tissue- und Hygienepapiermarkts auf den Heimverbrauch, während die Außer-Haus-Nachfrage bis 2031 mit einer CAGR von 5,90 % steigt.
- Nach Endverbrauchsbranche entfiel im Jahr 2025 ein Anteil von 58,20 % der Marktgröße des europäischen Tissue- und Hygienepapiermarkts auf private Haushalte, während die Nachfrage aus Gesundheits- und Pflegeeinrichtungen bis 2031 mit einer CAGR von 6,5 % steigt.
- Nach Land führte Deutschland im Jahr 2025 mit einem Umsatzanteil von 24,78 %, und Polen wird voraussichtlich bis 2031 die schnellste CAGR von 6,90 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung steigert Nachfrage nach Inkontinenzprodukten für Erwachsene | +1.2% | Deutschland, Italien, Spanien, Frankreich, nordische Länder | Langfristig (≥ 4 Jahre) |
| Gesteigertes Hygienebewusstsein | +0.8% | Städtische Zentren Westeuropas | Mittelfristig (2–4 Jahre) |
| EU-Entwaldungsvorschriften beschleunigen die Nutzung von Recycling-Tissue | +0.7% | Europäische Union-weit | Langfristig (≥ 4 Jahre) |
| Anstieg des E-Commerce und der Direktvertriebskanäle | +0.6% | Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, Polen, Spanien | Mittelfristig (2–4 Jahre) |
| Erholung des Tourismus steigert die Außer-Haus-Tissue-Nachfrage | +0.5% | Spanien, Italien, Frankreich, Griechenland, Portugal, Kroatien | Kurzfristig (≤ 2 Jahre) |
| Schnelle Einführung digitaler Wasserzeichen zur Verbesserung des Papierrecyclings | +0.4% | Deutschland, Niederlande, Frankreich, Belgien, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung steigert Nachfrage nach Inkontinenzprodukten für Erwachsene
Der demografische Wandel in Europa schlägt sich direkt in einem höheren Verbrauch von saugfähigen Hygieneprodukten für Erwachsene nieder. Die Europäische Vereinigung für Urologie schätzte, dass im Jahr 2023 55–60 Millionen Einwohner an Inkontinenz litten, was Kosten von EUR 69,1 Milliarden (USD 77,9 Milliarden) verursachte, mit einem prognostizierten Anstieg auf EUR 87 Milliarden (USD 98,1 Milliarden) bis 2030.[1] Deutsche und italienische Langzeitpflegeeinrichtungen rüsten auf Premium-Windeln um, die längere Trageintervalle versprechen – eine Umstellung, die den Pflegeaufwand reduziert und die durchschnittlichen Verkaufspreise erhöht. Multinationale Unternehmen haben reagiert, indem sie neue Konfektionierungslinien für hochsaugfähige Lagereinheiten eingerichtet und Produkt-plus-Service-Verträge mit Beschaffungsstellen im Gesundheitswesen gebündelt haben. Die daraus resultierende CAGR von 7,80 % für Inkontinenzprodukte übertrifft den breiteren europäischen Tissue- und Hygienepapiermarkt deutlich.
Gesteigertes Hygienebewusstsein
Das Verhalten nach der Pandemie hat zu einem strukturell höheren Pro-Kopf-Verbrauch von Tissue geführt. Der europäische Verbrauch stabilisierte sich 2024 bei 14,3 Kilogramm, begünstigt durch eine anhaltende Präferenz für Einweghandtücher in der Gastronomie und in klinischen Umgebungen. Die Einhaltung von ISO 22000 und ISO 13485 hat sich von freiwilligen zu grundlegenden Beschaffungskriterien entwickelt, insbesondere in Krankenhäusern, die Baumwolltücher durch Einwegalternativen ersetzt haben. Städtische Haushalte horten weiterhin Gesichtstücher und Papierhandtücher, da die Normen für Heimarbeit anhalten. Insgesamt steigern diese Faktoren die Stücknachfrage sowohl im Einzel- als auch im professionellen Hygienebereich und tragen mit +0,8 % zur prognostizierten CAGR bei.
EU-Entwaldungsvorschriften beschleunigen die Nutzung von Recycling-Tissue
Die EU-Entwaldungsverordnung, die im Dezember 2024 in Kraft trat, verpflichtet Betreiber zur Einreichung detaillierter Sorgfaltspflichtserklärungen für holzbasierte Inputs und lenkt Mühlen in Richtung Altfasern, um den Compliance-Aufwand zu reduzieren.[2] Große Hersteller, die vor der Frist im Dezember 2025 Recycling-Rohstoffe gesichert haben, haben sich kurzfristige Kostenvorteile erarbeitet, während kleine und mittlere Betriebe eine Frist bis Juni 2026 haben. Recyclingfasern halten bereits einen Anteil von 46,80 % und wachsen mit einer CAGR von 5,40 %, unterstützt durch Investitionen in Deinking- und Qualitätskontrolltechnologie. Die Verordnung fördert auch den Erwerb von Mühlenanteilen an der Altpapiersammlung, um die Integrität der Lieferkette zu gewährleisten.
Anstieg des E-Commerce und der Direktvertriebskanäle
Die Durchdringung des digitalen Einzelhandels für schnelldrehende Konsumgüter überschritt im Vereinigten Königreich, Deutschland und den Niederlanden bis 2025 zweistellige Schwellenwerte. Marken bieten nun Abonnementpakete für Toilettenpapier und Windeln an, die die Erfüllungskosten senken und die Kundenbindung stärken – ein Modell, das den organischen Umsatz von Procter and Gamble im Bereich Baby-, Damen- und Familienpflege im ersten Quartal des Geschäftsjahres 2025 um 3 % steigerte. Kleinere Herausforderer nutzen Social-Commerce-Algorithmen und recycelbare Versandformate, um Regalplatzkämpfe zu umgehen, und unterstützen damit einen CAGR-Rückenwind von +0,6 % für den europäischen Tissue- und Hygienepapiermarkt.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Zellstoff- und Energiepreise drücken die Margen | -1.0% | Europäische Union-weit, hohe Exposition in Deutschland, Polen, Italien | Kurzfristig (≤ 2 Jahre) |
| Dekarbonisierungs-CAPEX-Druck unter EU-ETS Phase IV | -0.8% | Finnland, Schweden, Deutschland, Frankreich | Langfristig (≥ 4 Jahre) |
| Umwelt- und PFAS-Bedenken gegenüber Einwegprodukten | -0.6% | Nordische Länder, Deutschland, Niederlande, Belgien, Frankreich | Mittelfristig (2–4 Jahre) |
| Handelsmarken-Preiskriege im reifen Einzelhandel | -0.5% | Vereinigtes Königreich, Deutschland, Frankreich, Spanien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Zellstoff- und Energiepreise drücken die Margen
Der Großhandelsstrompreis in Europa erreichte im August 2022 einen Höchststand von nahezu EUR 400 pro MWh, bevor er Anfang 2023 auf 70–120 EUR pro MWh zurückging, während der nordische gebleichte Weichholzkraftzellstoff diese Turbulenzen widerspiegelte. AFRY Consulting berechnete, dass die Tissue-Produktionskosten für Frischfaserqualitäten in den Jahren 2020–2021 um 43 % gestiegen sind. Obwohl Absicherungsverträge und Kraft-Wärme-Kopplungsprojekte Schocks abfedern, komprimiert die Verzögerung bei der Weitergabe von Einzelhandelspreisen das EBITDA und schreckt diskretionäre Kapitalausgaben ab, was die prognostizierte CAGR um einen vollen Prozentpunkt verringert.
Dekarbonisierungs-CAPEX-Druck unter EU-ETS Phase IV
Kohlenstoffzertifikate kosteten im Dezember 2023 durchschnittlich EUR 63,85 pro Tonne und könnten bis 2030 EUR 90–100 pro Tonne erreichen. Tissue-Mühlen, die auf Dampftrocknung und große thermische Lasten angewiesen sind, müssen in Biomassekessel, Wärmerückgewinnungssysteme und die Beschaffung erneuerbarer Energie investieren.[3] Das Programm von Essity in Höhe von SEK 3,3 Milliarden (USD 316 Millionen) verdeutlicht das Ausmaß der obligatorischen Ausgaben. Obwohl diese Projekte langfristig die Emissionskosten senken, schränkt ihr kurzfristiger Mittelabfluss das Wachstum ein und verringert die CAGR über den Prognosehorizont um 0,8 %.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Inkontinenzprodukte beschleunigen sich inmitten alternder BevölkerungsgruppenIm Jahr 2025 erzielte Toilettenpapier den höchsten Umsatz, doch Inkontinenzprodukte weisen mit einer CAGR von 7,80 % bis 2031 die steilste Wachstumskurve auf. Die Marktgröße des europäischen Tissue- und Hygienepapiermarkts für Inkontinenzprodukte wird voraussichtlich stark ansteigen, da Pflegeheime auf Premium-Designs mit hoher Saugfähigkeit umsteigen. Der demografische Wandel übt anhaltenden Druck auf die Lieferketten für superabsorbierende Polymere und atmungsaktive Folien aus.
Hersteller bündeln nun sensorgestützte Windeln und digitale Bestellportale, um Beschaffungsverträge mit Gesundheitseinrichtungen zu vertiefen. Umgekehrt schwächen sich Babywindeln aufgrund sinkender Geburtenraten in Westeuropa ab, was eine Premiumisierung der Lagereinheiten zum Schutz des Werts erfordert. Tissue-Konfektionäre auf dem Kontinent verwalten daher ein Zwei-Tempo-Portfolio, indem sie die Volumina bei handelsüblichem Toilettenpapier verteidigen und gleichzeitig Margen in der Erwachsenenpflege anstreben.

Nach Rohmaterial:
Recyclingfasern gewinnen durch regulatorischen Rückenwind an BodenRecyclingfasern machten im Jahr 2025 46,80 % des Marktanteils des europäischen Tissue- und Hygienepapiermarkts aus, und ihr Anteil wächst auf der Grundlage der EU-Vorschriften zu waldgefährdenden Rohstoffen. Die Marktgröße des europäischen Tissue- und Hygienepapiermarkts im Zusammenhang mit Recyclingfasern ist auf eine CAGR von 5,40 % ausgerichtet und übertrifft damit Kraft- und Sulfitzellstoffqualitäten.
Qualitätsverbesserungen ergeben sich aus besserer Sortierung: Die HolyGrail 2.0-Pilotprojekte mit digitalen Wasserzeichen in Deutschland und den Niederlanden demonstrierten eine Nahinfrarot-Erkennungsgenauigkeit von über 95 %. Nordische Mühlen setzen für festigkeitskritische Formate weiterhin Frischfasern ein, doch selbst diese Hersteller integrieren deinkte Zellstoffe in mittlere Lagereinheiten, um die Kohlenstoffintensität zu senken und die Verbindlichkeiten aus dem Emissionshandelssystem zu reduzieren.
Nach Verwendungsart:
Außer-Haus-Segment übertrifft die ErwartungenHeimkanäle erfassten im Jahr 2025 64,32 % der Marktgröße des europäischen Tissue- und Hygienepapiermarkts dank pandemiebedingter Bevorratung, aber die Außer-Haus-Nachfrage erholt sich mit einer CAGR von 5,90 %, da Tourismus und Bürobelegung wieder zunehmen. Hotels in Spanien und Italien wechselten von Leinen zu Einwegservietten, um die Tischumschlagszeiten zu beschleunigen und den Verkauf von Großrollen an Händler auszuweiten.
Krankenhäuser verschärften die Infektionskontrollnormen und veranlassten einen Wechsel zu Einweghandtüchern im Rahmen von ISO-13485-Vorgaben. Die Hersteller reagieren mit Hochkapazitätsspendern und Spender-als-Service-Modellen, die den Nachfüllaufwand reduzieren und damit die Bindung an Facility-Manager stärken.
Nach Endverbrauchsbranche:
Gesundheits- und Pflegeeinrichtungen führen das Wertwachstum anPrivate Haushalte repräsentieren im Jahr 2025 noch immer 58,20 % der Marktgröße des europäischen Tissue- und Hygienepapiermarkts, doch ihr Wachstum stagniert, da die Durchdringung in Westeuropa gesättigt ist. Gesundheits- und Pflegestandorte wachsen bis 2031 mit einer CAGR von 6,50 % und nehmen Premium-Feuchttücher und Unterlagen auf, die auf Erstattungssysteme abgestimmt sind.
Die Krankenhausbeschaffung spezifiziert zunehmend rückverfolgbare, PFAS-freie Substrate, um sich gegen regulatorische Maßnahmen abzusichern, was Produktdifferenzierungshebel für konforme Lieferanten schafft. Gastgewerbe und Gastronomie folgen dicht dahinter, gestützt durch internationale Touristenankünfte, die 2024 die Marke von 200 Millionen überschritten, was zu einem höheren Servietten- und Handtuchumsatz in Hotels und Schnellrestaurants führte.
Geografische Analyse
Deutschland-Markt für Tissue- und Hygienepapier
Deutschland bleibt der Anker des europäischen Tissue- und Hygienepapiermarkts, trägt im Jahr 2025 24,78 % des Umsatzes bei und profitiert von einer jährlichen Tissue-Kapazität von 1,5 Millionen Tonnen. Sein reifer Einzelhandelsmix balanciert Markentreue und aggressive Handelsmarkenpreisgestaltung, während seine Altpapierinfrastruktur das Wachstum bei Recyclingfasern unterstützt.
Polen-Markt für Tissue- und Hygienepapier
Polen ist die am schnellsten wachsende Region mit einer CAGR von 6,90 %, angetrieben durch steigende verfügbare Einkommen, die Durchdringung des modernen Einzelhandels und neue Kapazitätsinvestitionen wie die jüngste Werkserweiterung von Sofidel um 60.000 Tonnen. Die zentrale Lage des Landes innerhalb der Zollunion ermöglicht eine effiziente Distribution sowohl an westliche als auch an östliche Kunden.
Südeuropa, Nordics und Osteuropa – Markt für Tissue- und Hygienepapier
Südeuropa gewinnt durch den Tourismus an Dynamik. Spanien, Italien und Frankreich zusammen absorbieren erhebliche Mengen im Außer-Haus-Bereich, da Hotels ihre Hygieneprotokolle aktualisieren. Die nordischen Länder verzeichnen den höchsten Pro-Kopf-Verbrauch dank kultureller Sauberkeitsnormen und der Premiumpositionierung von ökozertifizierten Produkten. Die osteuropäischen Märkte jenseits Polens, darunter die Tschechische Republik und Rumänien, bieten mittelfristiges Wachstumspotenzial, sobald Logistik- und Altpapiersammlungsnetzwerke ausgereift sind.
Regulatorisches Umfeld
Das europäische Regulierungsumfeld wird in Bezug auf Kreislauffähigkeit und Rückverfolgbarkeit für Tissue- und Hygieneprodukte sowie deren Verpackungen zunehmend strenger. Die Verordnung (EU) 2025/40, die Verpackungs- und Verpackungsabfallverordnung (PPWR), trat am 11. Februar 2025 in Kraft und überführt die Anforderungen an Verpackungszusammensetzung, Recyclingfähigkeit und Abfallmanagement von einem richtlinienbasierten Rahmen in eine unmittelbar anwendbare EU-Verordnung, mit allgemeiner Anwendung ab dem 12. August 2026.
Sekundärrechtsakte und Umsetzungsmaterialien werden im Vorfeld des Anwendungsdatums am 12. August 2026 entwickelt. Die Europäische Kommission veröffentlichte am 10. Juni 2026 eine PPWR-Leitlinie (C/2026/3702) zur Unterstützung von Wirtschaftsakteuren und Mitgliedstaaten, und die PPWR legt außerdem einen Zeitplan für eine harmonisierte Kennzeichnung über Durchführungsrechtsakte fest, die bis zum 12. August 2026 fällig sind, wodurch geprägt wird, wie Tissue- und Hygienepapiermarken Entsorgungs- und Sortierinformationen in den EU-Märkten präsentieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Faserinputs, einschließlich Frischzellstoff (Kraft-/Sulfitverfahren) und Altpapier, und geht dann in die Herstellung von Tissue-Rohpapier über (Aufschluss oder Deinking, Stoffaufbereitung, Tissue-Maschinen, Trocknung). Es folgt die Weiterverarbeitung mit Rewinding, Prägung, Laminierung, Schneiden und Verpackung in Einzelhandels- und Außer-Haus-Formate. Mitglieder des European Tissue Symposium (ETS) repräsentieren einen großen Anteil der regionalen Produktion (etwa 90 % der Produktion), wobei sich die Werksstandorte auf Deutschland, Italien, die nordischen Länder und das schnell wachsende Mitteleuropa konzentrieren. Distributoren und Facility-Service-Anbieter fungieren zudem als wichtige Vertriebswege für Außer-Haus- und Gesundheitswesen-Kanäle.
Nachgelagert wird die Kette zunehmend durch Konformitätsdokumentation und Verpackungsanforderungen im Rahmen der PPWR (Verordnung (EU) 2025/40) geprägt. Ab dem 12. August 2026 erfordern auf dem EU-Markt in Verkehr gebrachte Verpackungen eine Konformitätsbewertung und Konformitätserklärungen. Entscheidungen zu Kapazität und Standort untermauern weiterhin die Widerstandsfähigkeit der Lieferkette, darunter die Einweihung der erweiterten Tissue-Fabrik von Metsa Group in Mariestad, Schweden, im Mai 2026 (Anhebung der Jahreskapazität auf etwa 145.000 Tonnen) sowie die Vergabe eines Auftrags von Fripa an ANDRITZ im Juli 2025 für eine neue Tissue-Maschine in Miltenberg, Deutschland, zur Unterstützung von Modernisierung und Effizienzsteigerungen bei der Versorgung mit verarbeitungsfertigen Rollen.
Wettbewerbslandschaft
Das Feld zeigt eine moderate Konzentration, da globale Großunternehmen wie Essity, Kimberly-Clark und Procter and Gamble mit regionalen Spezialisten wie Sofidel und WEPA konkurrieren. Essity erzielte im dritten Quartal 2024 einen Umsatz von SEK 38,5 Milliarden (USD 3,7 Milliarden), unterstützt durch ein organisches Wachstum von 5,8 % im Bereich professionelle Hygiene. Die Durchdringung von Handelsmarken bleibt eine existenzielle Herausforderung in reifen Märkten wie dem Vereinigten Königreich, wo das Volumen von Marken-Toilettenpapier im Jahr 2024 um 9,4 Millionen Packungen zurückging.
Nachhaltigkeitsinvestitionen differenzieren die Vorreiter: Essity und Metsä Group haben fossilfreie Fahrpläne angekündigt, während Hersteller HolyGrail 2.0 beitreten, um digitale Wasserzeichen zu standardisieren. Die Technologieeinführung erstreckt sich auf die Mühlenautomatisierung und vorausschauende Wartung, was eine engere Kontrolle der Fasermischung ermöglicht. Nischenanbieter nutzen Direktvertriebsmodelle für Bio-Babywindeln und biologisch abbaubare Damenhygieneprodukte und umgehen damit die Margenanforderungen des Einzelhandels.
Kooperationsprojekte entstehen als strategische Absicherungen. Hersteller kofinanzieren gemeinsame Altpapierdepots und Cluster für erneuerbare Energien in Mühlenähe, um Risiken zu bündeln. Die Einhaltung von ISO 22000 und ISO 13485 erscheint zunehmend in Ausschreibungen und zwingt Mühlen dazu, Qualitätssysteme als wettbewerbliche Voraussetzung zu zertifizieren.
Europa Tissue- und Hygienepapierbranche Marktführer
-
Sofidel Group
-
Kimberly Clark Corporation
-
Metsa Group
-
Industrie Cartarie Tronchetti SpA
-
Lucart SpA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Tissue- und Hygienepapiermarkt Unternehmen in diesem Bericht
- Sofidel Group
- Kimberly-Clark Corporation
- WEPA Hygieneprodukte GmbH
- Metsa Group
- Industrie Cartarie Tronchetti SpA
- Lucart SpA
- Essity AB
- Renova
- Procter & Gamble
- Cartiere Carrara SpA
- Industrie Celtex SpA
- Johnson & Johnson Services Inc.
- Ontex Group
- Tosama DOO
- Drylock Technologies NV
- Georgia-Pacific LLC
- Kruger Products Inc.
- Ahlstrom-Munksj
- Cascades Inc.
- The Navigator Company SA
Marktchancen und Zukunftsaussichten
Verpackungsredesign und Compliance-Dienstleistungen im Zusammenhang mit der Verordnung (EU) 2025/40 (PPWR) schaffen konkreten Handlungsspielraum für Hersteller von Tissue- und Hygienepapier sowie für Verpackungslieferanten. Der Zeitpunkt ist klar, da die PPWR am 12. August 2026 allgemeine Anwendung erreicht, mit einer von der Europäischen Kommission am 10. Juni 2026 veröffentlichten Umsetzungsleitlinie. Diese Verschiebung erhöht die Nachfrage nach Verpackungen, die nachweislich recyclingfähig und korrekt gekennzeichnet sind, in allen EU-Mitgliedstaaten und begünstigt Lieferanten, die validierte Spezifikationen, Dokumentationsbereitschaft und länderübergreifende Artwork-Kontrolle für hochvolumige Hygiene-SKUs bieten können.
Industrieinvestitionen und Eigentümerwechsel gestalten zudem die regionale Kapazitätspositionierung und die Integration der Lieferkette neu und unterstützen lokalisierte Verarbeitungszentren sowie modernisierte Rollenversorgung. Navigator kündigte eine Investition von 115 Millionen EUR (März 2026) für eine neue Tissue-Maschine in Aveiro, Portugal, an, und Metsa Group weihte im Mai 2026 die modernisierte Tissue-Fabrik in Mariestad, Schweden, ein, was den Vorstoß in Richtung moderner, effizienter Linien in der Nähe von Bedarfszentren verstärkt. Gleichzeitig deuten die Freigabe durch die Europäische Kommission für Suzano zur Übernahme des IFP-Tissue-Geschäfts von Kimberly-Clark (Mai 2026) und der Start von Arbex als operative Plattform im Juli 2026 auf eine aktive Portfolioneuausrichtung hin, die den Spielraum für Lieferantenrequalifizierung, Handelsmarken-Ausschreibungen und Zellstoff-zu-Tissue-Integrationsstrategien in Europa erweitert.
Neueste Industrielle Entwicklungen in Europa Tissue- und Hygienepapiermarkt
- Juli 2026: Arbex nahm am 1. Juli 2026 den Betrieb als eigenständiges Tissue- und Hygieneunternehmen auf, das durch ein Joint Venture von Suzano und Kimberly-Clark im Wert von 3,4 Milliarden USD entstanden ist. Der Start formalisierte eine neue Betriebsstruktur für die ehemaligen IFP-Vermögenswerte von Kimberly-Clark, mit Auswirkungen auf Beschaffungsstrategien, Markenführung und Kundenverträge in den europäischen Einzelhandels- und Profikanälen.
- Mai 2026: Die Europäische Kommission erteilte eine bedingungslose Genehmigung der Phase I für die Übernahme des International Family Care & Professional (IFP)-Tissue-Geschäfts von Kimberly-Clark durch Suzano, das europäische Geschäftsbereiche umfasst. Die regulatorische Freigabe entfernte eine wesentliche Abschlussbedingung und beschleunigte den Eigentümerwechsel in einer wichtigen Lieferantenbasis für sowohl Verbraucher-Tissue- als auch Außer-Haus-Profihygieneportfolios.
- Mai 2026: Metsa Group eröffnete die erweiterte und modernisierte Tissue-Papierfabrik in Mariestad, Schweden, mit einer neuen Tissue-Maschine und Verarbeitungslinien, wodurch sich die Jahreskapazität auf etwa 145.000 Tonnen verdoppelte. Die Investition stärkt die regionale Versorgungssicherheit für die skandinavische Nachfrage und erhöht die Wettbewerbsanforderungen an Energie- und Ressourceneffizienz an modernen europäischen Tissue-Standorten.
Europa Tissue- und Hygienepapiermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den jährlichen Wert der in Europa über den Einzel- und Institutionshandel verkauften Tissue- und Hygienepapierprodukte, einschließlich der Verwendung zu Hause und außer Haus.
Ausschlüsse aus dem Geltungsbereich: Industriesackpapier, Spezialfiltrierpaier und Druckpapiere werden aus den Gesamtwerten ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Babywindeln
- Damenhygiene
- Haushaltspapier
- Inkontinenzprodukte
- Papiertaschentücher
- Papierservietten
- Papierhandtücher
- Gesichtstissue
- Spezial- und Einwickeltissue
- Toilettenpapier
- Nach Rohmaterial
- Kraftzellstoff
- Sulfitzellstoff
- Recyclingfaser
- Andere Rohmaterialien
- Nach Verwendungsart
- Zuhause
- Außer Haus
- Nach Endverbrauchsbranche
- Private Haushalte
- Gastgewerbe und Gastronomie
- Gesundheits- und Pflegeeinrichtungen
- Sonstige Endverbrauchsbranchen
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Niederlande
- Dänemark
- Schweden
- Russland
- Polen
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit dem Aufbau des Nachfrage- und Angebotskontexts für Tissue- und Hygienepapier in Europa und der anschließenden Abstimmung mit dem, was in öffentlichen Datensätzen messbar ist. Wir stützen uns auf Quellen wie Eurostat für Produktions-, Handels- und Verbraucherindikatoren, nationale Statistikämter für Proxys der Haushaltsausgaben sowie Zollhandelsdatenbanken zur Überprüfung der Import- und Exportrichtungen.
Wir prüfen auch Offenlegungen und öffentliche Aktualisierungen von Branchenverbänden und Institutionen, darunter CEPI-, FAO- und OECD-Reihen, die helfen, die Zellstoffverfügbarkeit, das Energieengagement und breitere Papierverbrauchsbewegungen zu erklären. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen werden verwendet, um Kapazitätserweiterungen, Mühlenumrüstungen und Handelsmarkenexpansionen zu kartieren, die Preisgestaltung und Mix verschieben können. An einigen Stellen wird eine kostenpflichtige Abonnementdatenbank verwendet, um Unternehmensfinanzen, Liefersignale und Patentaktivitäten im Zusammenhang mit Saugfähigkeit und Recyclingfaserverarbeitung zu überprüfen. Diese Desk-Quellen sind illustrativ, und viele andere öffentliche Referenzen wurden verwendet, um Eingaben zu sammeln, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Primärgespräche und kurze Umfragen werden verwendet, um die Desk-Annahmen zu Preisbewegungen, Kanalmix und Produktsubstitution zu überprüfen und dann zu bestätigen, was innerhalb der Europa-Grenze liegen sollte. Wir sprechen mit Stakeholdern aus Produktion, Verarbeitung, Vertrieb und institutionellem Einkauf und halten die Abdeckung über die wichtigsten europäischen Märkte ausgewogen, damit das Modell nicht von einem einzigen Ländermuster getrieben wird.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Akteure: 14 % | Manager: 57 % |
Marktgrößenbestimmung & Prognose
Der Kernaufbau verwendet einen Top-down-Ansatz, bei dem Produktions- und Handelsstatistiken, Kategorienverbrauchssignale und Kanalaufteilungen in einen europaweiten Wertpool rekonstruiert und dann unter Verwendung konsistenter Zeitregeln in USD umgerechnet werden. Um die Gesamtwerte praktikabel zu halten, werden sie mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. dem Stichprobenpreis pro Packung nach Kategorie multipliziert mit beobachteten Volumenproxys sowie Lieferanten- und Verarbeiter-Rollups, wo Offenlegungen dies erlauben.
Die wichtigsten Eingaben in diesem Markt umfassen die Preisrichtung für Zellstoff und Altpapier, die Weitergabe von Energiekosten, die Bewegung des Handelsmarkenanteils, die Erholung der Nachfrage außer Haus (Gastgewerbe und Büros) sowie demografische Indikatoren im Zusammenhang mit der Nachfrage nach Erwachseneninkontinenz. Wo Stückvolumina schwer zu beobachten sind, werden Lücken durch konservative Proxys geschlossen, gefolgt von Überprüfungen mit Interview-Feedback, um eine Überschätzung der Premiumisierung oder Rabattierung zu vermeiden.
Für die Prognose verwenden wir eine Szenarioanalyse, die durch eine multivariate Regressionsbetrachtung der wichtigsten Treiber unterstützt wird, und richten dann den endgültigen Pfad an dem aus, was Branchenexperten für Preisgestaltung und Mix über den Prognosezeitraum als realistisch erachten. Das Modell wird wiederholbar gehalten, sodass ein Analyst es erneut ausführen kann, wenn ein neuer Preisschock, ein Kapazitätsereignis oder eine Regulierungsaktualisierung den Basisfall ändert.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, bei denen wir den impliziten Verbrauch und die Preisniveaus mit unabhängigen Indikatoren wie Handelsströmen, Verpackungs- und Tissue-Nachfragesignalen sowie bekannten Kapazitätsänderungen vergleichen. Wenn ein Land oder eine Kategorie einen ungewöhnlichen Ausschlag zeigt, werden die Annahmen überprüft, und wir nehmen erneut Kontakt zu den Quellen auf, um zu bestätigen, ob die Änderung eine echte Marktbewegung oder ein Datentimingproblem widerspiegelt.
Vor der Freigabe durchlaufen die Zahlen eine schrittweise Analystenprüfung, sodass Eingabequellen, Konvertierungslogik und Schlüsselannahmen nachvollziehbar sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Preisrücksetzungen, MühlenSchließungen oder Richtlinienänderungen. Kurz vor der Lieferung führen wir einen neuen Durchgang durch, damit die Kunden die neueste aktualisierte Ansicht erhalten und nicht einen älteren Schnappschuss.
Mordor Intelligence's Europa Tissue- und Hygienepapiermarkt Größe im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Tissue- und Hygienepapier in Europa können unterschiedlich aussehen, da der Zeitpunkt der Preiseingaben, die Währungsumrechnungsfenster und das, was als Tissue im Vergleich zu angrenzenden Papiersorten gezählt wird, nicht konsistent über Studien hinweg ist. Unterschiede zeigen sich auch, wenn eine Schätzung stärker auf Einzelhandelsregalpreise ausgerichtet ist, während eine andere auf Herstellerverkaufswerte oder eine engere Kanalansicht ausgerichtet ist.
In unserer Arbeit sind der Aktualisierungsrhythmus und die Art und Weise, wie jüngste zellstoff- und energiegetriebene Preisschritte über Länder hinweg normalisiert werden, ein wesentlicher Faktor, und das Währungstiming wird konsistent gehalten, sodass dieselbe Inflationswelle nicht doppelt gezählt wird. Das ist eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird. Die Spanne weitet sich auch aus, wenn Schätzungen zusätzliche Kategorien wie Industriepapiere einschließen oder wenn sie den institutionellen Verbrauch ausschließen, der für die Nachfrage außer Haus wichtig ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 54,44 Milliarden USD (2025) | |
| Fachzeitschrift A | 54,36 Milliarden USD (2024) | Verwendet einen Schnappschuss aus einem früheren Jahr und eine einzelhandelsgeführte Ansicht, die die institutionelle Nachfrage unterschätzen kann, und kann während Hochinflationsphasen ein anderes Währungsumrechnungstiming aufweisen. |
| Branchenportal B | 101,07 Milliarden USD (2025) | Scheint einen breiteren Hygienepapierumfang zu verwenden, der angrenzende Papiersorten über Tissue- und Hygieneprodukte hinaus einschließen kann und dadurch den adressierbaren Wert für eine reine Tissue-Definition aufbläht. |
Der Vergleich zeigt, dass das enge Cluster aus ähnlichen Produktgrenzen und Jahresauswahl resultiert, während der große Sprung hauptsächlich durch einen breiteren Kategorierahmen erklärt wird. Indem wir die Umfangsregeln explizit halten, das Jahr und das Devisenkurs-Timing ausrichten und Preis- und Mixverschiebungen mit Marktprüfungen validieren, bleibt unsere Schätzung auf einen klaren Nachfragepool zurückführbar und kann mit derselben Eingangslogik repliziert werden.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des europäischen Tissue- und Hygienepapiermarkts bis 2031?
Der Markt wird voraussichtlich einen CAGR von 5,32 % verzeichnen und von 55,83 Milliarden USD im Jahr 2026 auf 72,34 Milliarden USD im Jahr 2031 steigen.
Welche Produktkategorie wächst in Europas Tissue-Sektor am schnellsten?
Inkontinenzprodukte führen mit einer prognostizierten CAGR von 7,80 %, angetrieben durch eine alternde Bevölkerung und Upgrades bei der Beschaffung im Gesundheitswesen.
Wie groß ist die Rolle von Recyclingfasern in der europäischen Tissue-Produktion?
Recyclingfasern machen bereits 46,80 % des Produktionswerts aus und sollen unter den EU-Entwaldungsvorschriften mit einer CAGR von 5,40 % wachsen.
Welches Land ist der am schnellsten wachsende Markt für Tissue in Europa?
Polen wird voraussichtlich mit einer CAGR von 6,90 % wachsen, dank Einzelhandelsmodernisierung, steigender Einkommen und neuer Mühleninvestitionen.