
Marktgröße und Marktanteil für Papierverpackungen
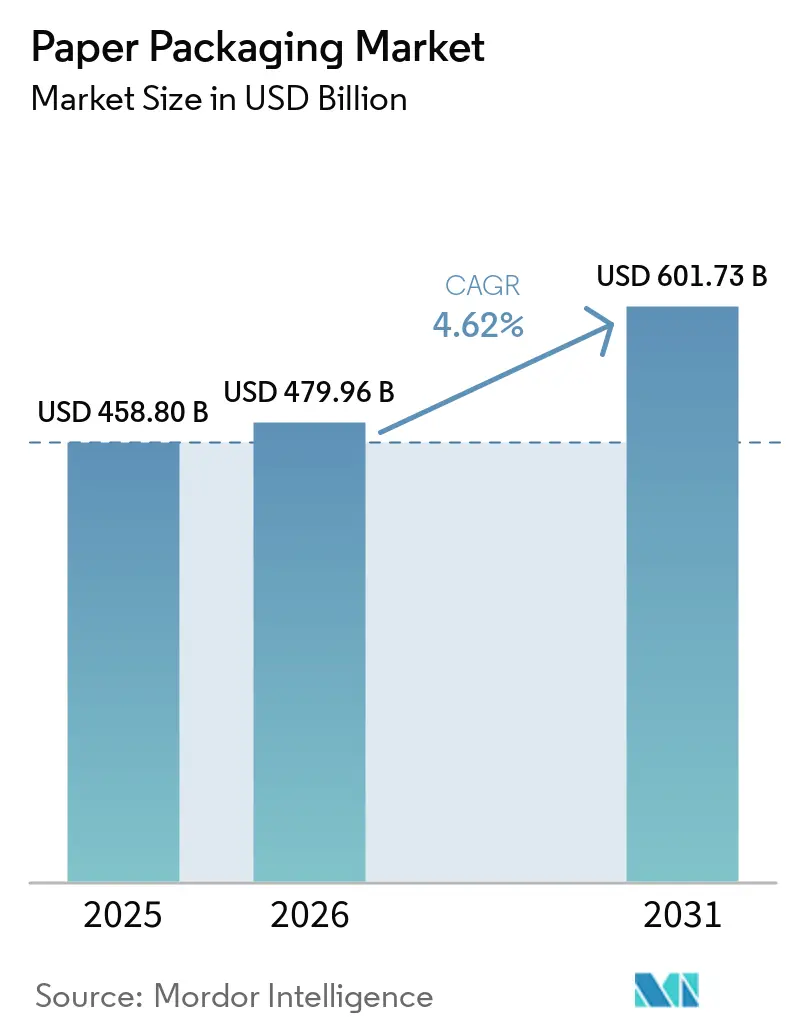
Analyse des Papierverpackungsmarkts durch Mordor Intelligence
Das Papierverpackungsmarktvolumen soll von 480 Milliarden USD im Jahr 2026 und 502,1 Milliarden USD im Jahr 2027 auf 623,1 Milliarden USD bis 2032 wachsen und dabei zwischen 2027 und 2032 eine CAGR von 4,41 % verzeichnen.
Barrierebeschichtetes Kartonboard schafft Optionen für Lebensmittelverpackungen, während das Wachstum der Auftragsabwicklung in Indien einen zusätzlichen Weg zur Nachfrage nach Versandverpackungen bietet. Recyclingbezogene Entsorgungsgebühren im Vereinigten Königreich machen qualifizierende Haushaltsverpackungsdesigns kommerziell attraktiver und verbinden funktionale Leistung und Entsorgungsbehandlung am Lebensende innerhalb derselben Verpackungsentscheidung. Akquisitionen erweitern die regionale Fertigungsreichweite, während produktspezifische Compliance-Unterstützung Metsä Board einen weiteren Weg in Konverterbeziehungen eröffnet. Thailändische Faserverpackungsexporteure, die mit EU-Rückverfolgbarkeitsanforderungen konfrontiert sind, und nordamerikanische Produzenten, die alte Wellpappkartons verarbeiten, müssen neue Verpackungsanwendungen qualifizieren, ohne das Beschaffungsrisiko oder den Inputkostendruck zu erhöhen.
Wichtigste Erkenntnisse des Berichts
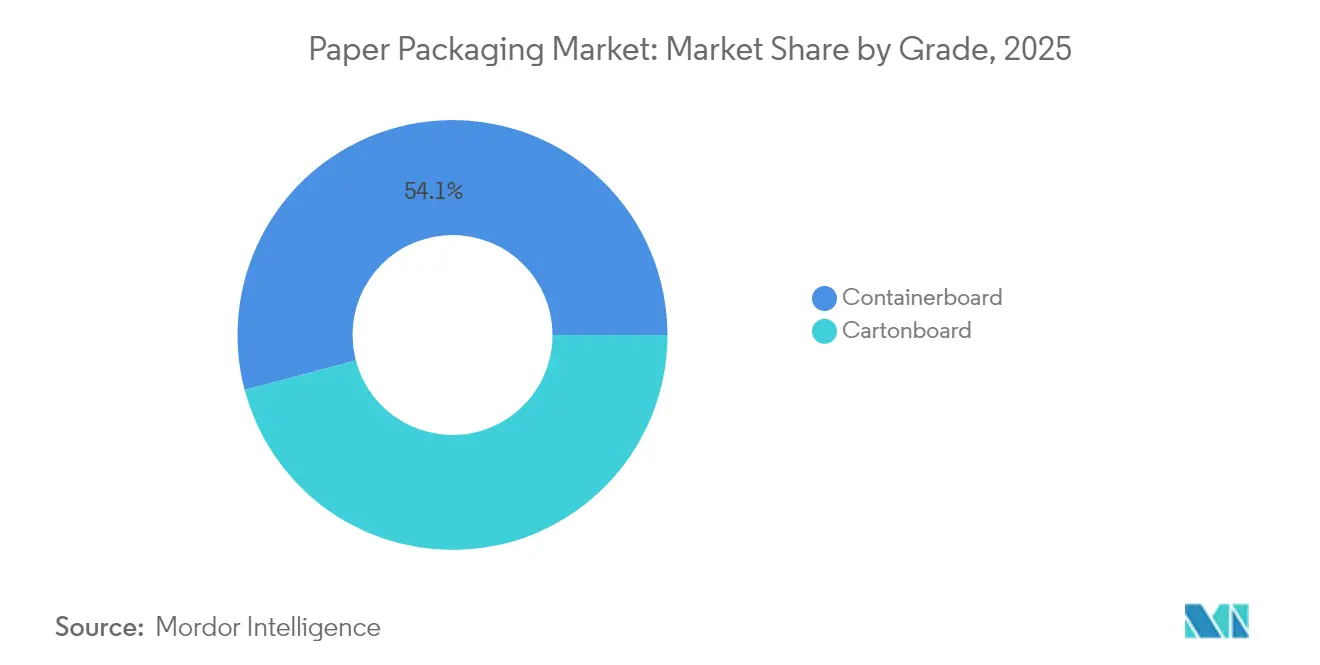
- Nach Qualitätsstufe hielt Containerboard im Jahr 2026 einen Marktanteil von 53,03 % am Papierverpackungsmarkt, während Kartonboard mit einer CAGR von 6,85 % zwischen 2027 und 2032 am schnellsten wachsen soll.
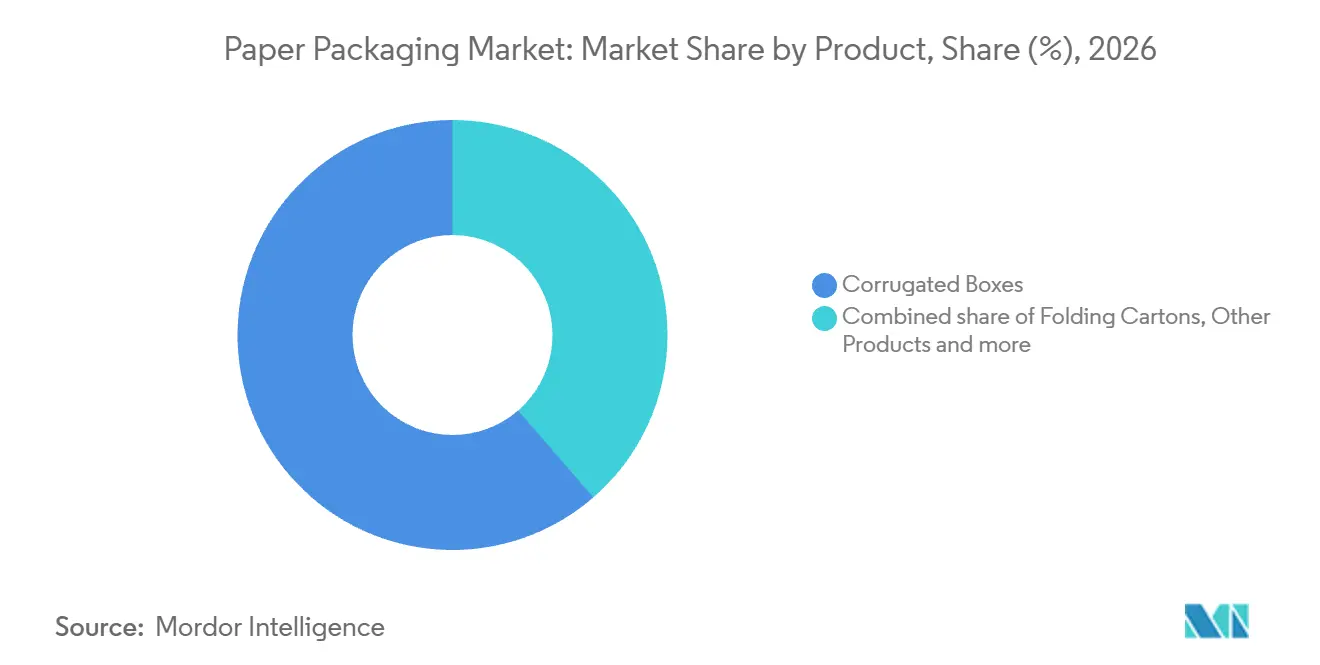
- Bei den Produkten entfielen auf Wellpappkartons im Jahr 2026 ein Anteil von 61,37 % am Papierverpackungsmarktvolumen, und Faltschachteln sollen mit einer CAGR von 4,92 % zwischen 2027 und 2032 am schnellsten wachsen.
- Lebensmittel führten die Endverbraucherbranchen mit einem Anteil von 39,45 % im Jahr 2026 an, während Körperpflege mit einer CAGR von 6,88 % zwischen 2027 und 2032 am schnellsten wachsen soll.
- Nach Verpackungsformat hielt Starr-Verpackung, einschließlich Wellpappe und Vollpappe, im Jahr 2026 einen Anteil von 45,35 %, während Formfaser und Zellstoff mit einer CAGR von 6,42 % zwischen 2027 und 2032 am schnellsten wachsen soll.
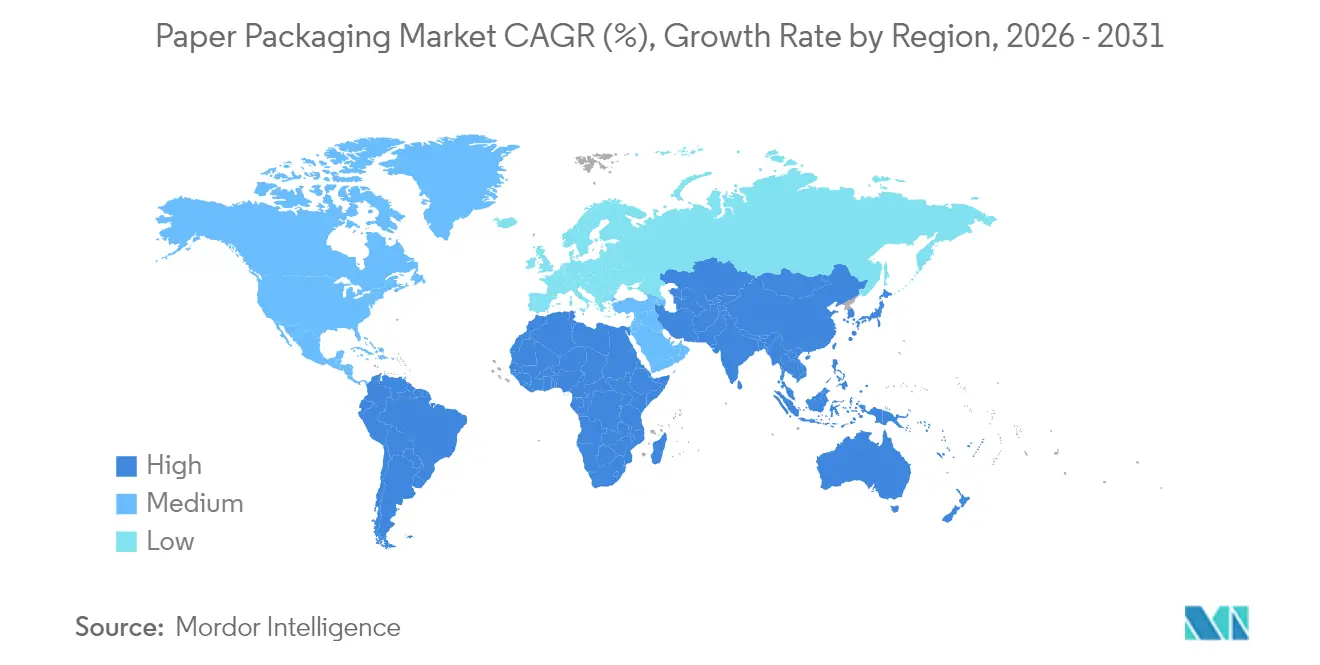
- Geografisch gesehen war Asien-Pazifik mit einem Anteil von 48,02 % im Jahr 2026 die größte Region und soll mit einer CAGR von 5,31 % zwischen 2027 und 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Entwicklung von barrierebeschichteten Kartonlösungen | +1.5% | Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Anstieg der Wellpappenachfrage im E-Commerce | +1.4% | Nordamerika und Indien | Kurzfristig (≤ 2 Jahre) |
| Umstieg der Markenhersteller auf Monomaterial-Verpackungen | +1.2% | Frankreich, Belgien und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Erweiterte Herstellerverantwortung (EPR) Mandate | +1% | Vereinigtes Königreich und Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Durchbrüche bei Nanozellulose-Barrieren | +0.2% | Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Wirtschaftlichkeit des standortgebundenen Digitaldrucks in Konvertierungsanlagen | +0.4% | Paketzustellungsstandort in Deutschland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Entwicklung von barrierebeschichteten Kartonlösungen
Schutzanforderungen können das Beschichtungssystem entscheidend machen, wenn ein Lebensmittelkäufer Papierverpackungen in Betracht zieht. Im Mai 2025 bot das in Istanbul ansässige Unternehmen Metpack Ezycompost-beschichtetes Papier und Kartonboard für Lebensmittelverpackungen unter Verwendung von BASFs ecovio 70 PS14H6-Beschichtung an. Das Angebot kombinierte Barrieren gegen Flüssigkeiten, Fette, Öle und Mineralöl mit zertifizierter Heimkompostierbarkeit. BASF berichtete von einer Beschichtung, die 40 % dünner ist als Polymilchsäure (PLA). Die Beschichtung ist außerdem von der FDA für den Lebensmittelkontakt zugelassen und bei Siedewassertemperaturen bis zu 100 °C stabil, was die Lebensmittelanwendungen erweitert, in denen ein Konverter die Struktur anbieten kann.
Anstieg der Wellpappenachfrage im E-Commerce
Distribution und E-Commerce zusammen bilden einen wichtigen Endmarkt für Wellpappenlieferanten. International Paper schätzte, dass Distribution und E-Commerce im Jahr 2025 19 % der Nachfrage der nordamerikanischen Wellpappenverpackungsindustrie ausmachten. Im Jahr 2025 eröffnete Amazon India 12 Fulfillment-Center und erweiterte 6 weitere, wodurch 8,6 Millionen Kubikfuß Lagerkapazität hinzukamen. Strategische Logistikpartner betrieben und verwalteten die neuen Standorte, die vor der Festsaison 2025 betriebsbereit waren. Für Kartonhersteller bietet die indische Expansion einen potenziellen Weg zu zusätzlichen Versandverpackungsanwendungen neben dem kombinierten nordamerikanischen Endmarkt.
Umstieg der Markenhersteller auf Monomaterial-Verpackungen
Die Substitution durch Markenhersteller kann Papierverpackungsnachfrage auf einer bestimmten Ebene einer mehrkomponentigen Verpackung erzeugen. Im Jahr 2025 verwendete Mondelēz International Monomaterial-Papier-Sekundärverpackungen für LUs Véritable Petit Beurre-Kekse in Frankreich, Belgien und dem Vereinigten Königreich. Die mit Saica Flex entwickelte Papier-Außenverpackung reduzierte den Einsatz von Neukunststoff um etwa 63 % pro Verpackung, während die einzelnen inneren Keksbeutel aus Kunststoff blieben. Da die Papieranforderung eine Außenstruktur ist, kann sich das Angebot des Konverters auf die Kompatibilität mit dem beibehaltenen Innenbeutel und den Schutzanforderungen des Produkts konzentrieren. Lieferanten können eine länderübergreifende Papierverpackungsanforderung durch eine definierte Sekundärstruktur erfüllen und Markenherstellern so einen Weg bieten, Materialänderungen schichtweise in der Verpackung vorzunehmen.
Erweiterte Herstellerverantwortung (EPR) Mandate
Die Differenzierung der Entsorgungsgebühren durch PackUK, den Verwalter des britischen Verpackungs-EPR-Systems, kann die Verpackungsgestaltung zu einer direkten Kostenentscheidung für haftende Haushaltsverpackungshersteller machen. Im britischen Bewertungsjahr 2026 bis 2027, unter Verwendung von Verpackungsdaten aus 2025, erhält Haushaltsverpackung mit PackUKs Grün-Bewertung eine niedrigere Entsorgungsgebühr als der Amber-Basissatz. [1] Die Modulation betrifft nur die Entsorgungsgebühren für Haushaltsverpackungsabfälle und verteilt die Gebühren um, ohne deren Gesamtbetrag zu erhöhen. Der Grün-Rabatt wird durch Rot-bewertete Gebühren finanziert, und sein endgültiges Niveau hängt von den gemeldeten Verpackungsdaten über alle Materialkategorien hinweg ab. Papierverpackungslieferanten können daher mit Designs konkurrieren, die die qualifizierende Recyclingfähigkeitsbewertung erreichen und gleichzeitig die ursprüngliche Verpackungsaufgabe erfüllen. Haftende Hersteller haben einen konkreten Grund, ein rückgewinnbares Design zu qualifizieren, bevor sie sich zu einer umfassenderen Papierumstellung verpflichten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abholzung und Kontrolle der Faserversorgung | -0.5% | Thailand und Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Volatile Recyclingfaserpreise | -0.4% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Kosten des PFAS-"Ewigkeitschemikalien"-Ausstiegs | -0.3% | Mitgliedstaaten der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Rückgewinnungslogistik in Schwellenmärkten | -0.2% | Wohngebiete in Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abholzung und Kontrolle der Faserversorgung
Die Rückverfolgbarkeit von Fasern kann kommerziell nutzbare Versorgung einschränken, selbst wenn ein Produzent Zugang zu physischem Material hat. In seinem Risikobericht 2025 identifizierte SCG Packaging (SCGP) mögliche Störungen seiner Zellstoff- und Papierverpackungsexporte in die Europäische Union, falls die Rückverfolgbarkeit nicht nachgewiesen werden könnte. Das Unternehmen identifizierte auch potenzielle höhere Kosten und Verzögerungen bei der Rohstoffbeschaffung. Für Exporteure, die diesem Risiko ausgesetzt sind, ist eine verfügbare Faserquelle daher weniger wertvoll, wenn ihre Dokumentation die Anforderungen des Bestimmungslandes nicht erfüllen kann. SCGP hat sein FSC-Chain-of-Custody-System für die Rückverfolgbarkeit gemäß der EU-Entwaldungsverordnung gestärkt und gibt an, seine Systeme weiter zu verbessern. Bis die Verifizierung zuverlässig ist, verbleiben die potenziellen Kosten und Verzögerungen beim Nachweis der Herkunft beim Exporteur.
Volatile Recyclingfaserpreise
Höhere Preise für Recyclingfasern können die Wirtschaftlichkeit von Verpackungen aus recycelten Inputs schwächen. In Nordamerika belasteten steigende Preise für alte Wellpappkartons (OCC) Verpackungsunternehmen, die das Material bis Juli 2026 verarbeiteten. Containerboard-Hersteller nannten höhere OCC-Preise als einen ihrer Gründe für eigene Preiserhöhungen. Die daraus resultierende Exposition unterscheidet sich entlang der Kette, da eine Inputpreiserhöhung Recycler begünstigen kann, während sie die Unternehmen belastet, die ihr Material kaufen. Da Containerboard-Hersteller ihre eigenen Preise im Jahr 2026 zweimal erhöhten und höhere OCC-Kosten als Gründe nannten, treffen Konverter, die Kartonboard kaufen, die Inputkostenerhöhung eine Stufe weiter unten in der Kette.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
Betriebliche Skalierung trifft auf selektives KapazitätswachstumContainerboard hatte im Jahr 2026 einen Anteil von 53,03 % am Papierverpackungsmarktvolumen. Die US-amerikanische Containerboard-Produktion belief sich im Jahr 2025 auf insgesamt 36,1 Millionen Short Tons, ein Rückgang von 4,4 % gegenüber 2024. [2] Der American Forest & Paper Association (AF&PA) zufolge sank die US-amerikanische Containerboard-Kapazität im Jahr 2025 um 5,1 %, während die Werke mit 91,9 % ihrer Kapazität arbeiteten. Da die US-Kapazität schneller sank als die Produktion, deutet die hohe Auslastungsrate auf eine Kapazitätsanpassung an die Nachfrage hin, nicht auf eine Expansion. Die Erträge der verbleibenden US-Werksbasis hängen daher davon ab, dass die Nachfrage nach verarbeiteten Kartons die Produktion absorbiert.
Kartonboard ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,85 % zwischen 2027 und 2032. Der globale vorgelagerte Kartonboard-Verbrauch wuchs im Jahr 2025 um 2 %, während die europäische Nachfrage stagnierte und ein globales Überangebot anhielt, insbesondere in China. Stora Ensos Oulu-Konsumkartonlinie in Finnland nahm Anfang 2025 mit einer Jahreskapazität von 750.000 Tonnen für Faltschachtelkarton und beschichtetes ungebleichtes Kraftpapier zusammen den Betrieb auf. Da der Hochlauf in H1 2026 fortgesetzt wird und die volle Kapazität voraussichtlich im Jahr 2027 erreicht wird, hängt der Kartonboard-Anteil dieser kombinierten Kapazität davon ab, wie Stora Enso die Linie zwischen den 2 Kartonprodukten aufteilt.

Nach Produkt:
Netzwerkabdeckung und Käufervereinbarungen prägen die NachfrageWellpappkartons repräsentierten im Jahr 2026 einen Marktanteil von 61,37 % am Papierverpackungsmarkt. Smurfit Westrocks Wellpappbetriebe lieferten im Jahr 2025 in Nordamerika rund 100 Milliarden Quadratfuß und in Europa, dem Nahen Osten und Afrika sowie Asien-Pazifik rund 96,8 Milliarden Quadratfuß. Sein Lateinamerika-Segment, einschließlich Mittelamerika und der Karibik, lieferte in diesem Jahr rund 23 Milliarden Quadratfuß Wellpappbehälter. Die rund 100 Milliarden Quadratfuß in Nordamerika waren weniger als die Hälfte der rund 220 Milliarden Quadratfuß, die über die 3 Berichtssegmente des Unternehmens geliefert wurden, sodass seine Wellpappskala auf einem multiregionalen Netzwerk beruht.
Faltschachteln sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 4,92 % zwischen 2027 und 2032. Mayr-Melnhof Kartons MM Food & Premium Packaging-Division berichtete von rund 1.100 Kunden weltweit, wobei rund 88 % des Divisionsumsatzes von multinationalen Konzernen generiert wurden. Die Division berichtete dennoch von einer gedämpften Faltschachtelnachfrage in H1 2026, wobei sich die Aufträge in bestimmten Märkten gegen Ende von Q2 selektiv verbesserten. Multinationale Kunden arrangieren Lieferungen typischerweise über mehrjährige Vereinbarungen nach vorgelagerten Ausschreibungen. Diese Käuferstruktur kanalisiert die prognostizierte Chance durch Programmvergaben, während die selektive Auftragsverbesserung eine ungleichmäßige kurzfristige Nachfragebasis anzeigt.
Nach Endverbraucherbranche:
Lebensmittelvolumen und Kosmetikkartons bieten unterschiedliche WegeLebensmittel war das größte Segment und machte im Jahr 2026 39,45 % des gesamten Branchenwerts aus. Für 2025 schätzte das Gemeinsame Forschungszentrum der Europäischen Kommission 84.868,7 Tonnen primäre und sekundäre Papierverpackungen im Zusammenhang mit Fertiggerichten, die auf dem deutschen Markt platziert wurden. In H1 2026 berichtete The Pack Corporation von stabilen Papierkartonverkäufen für primäre Lebensmittelbehälter und Außer-Haus-Speisen oder Lieferprodukte. Die deutsche Schätzung erfasst mehrere Verpackungsschichten, während das Unternehmensbeispiel Kartons sowohl mit Primärbehältern als auch mit der Verteilung von Fertiggerichten verbindet. Lebensmittelkonverter können daher unterschiedliche Verpackungsbedürfnisse rund um dieselbe Mahlzeit ansprechen, von ihrem unmittelbaren Behälter bis zur Papierverpackung, die ihren Verkauf begleitet.
Körperpflege ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,88 % zwischen 2027 und 2032. Shiseido gibt an, dass ANESSA und ELIXIR ihre Sekundärverpackungen von Kunststoff auf nachhaltig zertifiziertes Papier umstellen. Seine Marke Clé de Peau Beauté verwendet Forest Stewardship Council (FSC)-zertifiziertes Papier für die einzelnen Kartons aller seiner Produkte. Diese Beispiele platzieren die kommerzielle Öffnung auf der Außenverpackungsebene, mit einer aktiven Umstellung neben einer etablierten Papierkartonanwendung. Weitere Nachfrage kann durch den Abschluss der ANESSA- und ELIXIR-Umstellungen beim selben Markenhersteller entstehen, ohne eine Änderung der Primärbehälter zu erfordern.
Nach Verpackungsformat:
Etablierte Wellpappskala trifft auf FormfaserinvestitionenStarr-Verpackung, einschließlich Wellpappe und Vollpappe, war das gröte Segment mit einem Anteil von 45,35 % im Jahr 2026. In seinen Branchenstatistiken 2025 berichtete der Europäische Verband der Wellpappenhersteller (FEFCO) von rund 51 Milliarden Quadratmetern jährlicher Wellpappenproduktion in Europa. Dieser Materialfluss gibt der Wellpappenkomponente eine umfangreiche Betriebsbasis innerhalb der Starr-Verpackung. Georgia-Pacific und Gallo gestalteten Gallos Weinverpackung mit einem Wellpappe-Z-Teiler neu, der die strukturelle Stabilität für gestapelte Kartons bewahrte, und zeigten damit, wie Kartonboard zu einer fertigen Starr-Verpackung für eine bestimmte Anwendung wird.
Formfaser und Zellstoff ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,42 % zwischen 2027 und 2032. Genera schloss seine Erweiterung in Vonore, Tennessee, im Juli 2025 ab und brachte die jährliche Formfaserverpackungskapazität auf mehr als 2 Milliarden Stück. Bis Oktober 2025 hatte PulPac-Lizenznehmer HZ Green Pulp mit der vollständigen kommerziellen Produktion von Dry Molded Fiber-Kaffeedeckeln in Malaysia begonnen. Huhtamakis Faserverpackungssegment, das Formfaserprodukte umfasst, verzeichnete in H1 2026 ein vergleichbares Nettoumsatzwachstum von 6 % und fügte dem Produktionsinvestitionssignal ein Umsatzwachstumssignal hinzu.
Geografische Analyse
Asien-Pazifik Papierverpackungsmarkt
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 48,02 % am Papierverpackungsmarkt und soll zwischen 2027 und 2032 eine CAGR von 5,31 % verzeichnen, was es zur größten und am schnellsten wachsenden Region macht. Oji India Packaging eröffnete am 21. März 2025 sein fünftes indisches Werk in Sri City mit Verpackungszubehörproduktion und einer jährlichen Wellpappkartonkapazität von 100 Millionen Quadratmetern für die wachsende südindische Nachfrage. Im September 2026 erwarb SCG Packaging einen 90-%-Anteil an Jin Zhong Fa Paper Industrial, einem Faserverpackungshersteller in Chonburi, Thailand. Thailands Papierverpackungsproduktionsindex stieg im Jahr 2025 um 0,50 %, was insbesondere durch den inländischen Marktkonsum angetrieben wurde. Die südindische Kartonboxnachfrage und der inländische Konsum hinter Thailands Produktionsindexgewinn begünstigen länderspezifische Produktionsabdeckung, wobei Akquisitionen einen weiteren Weg zu einer bestehenden lokalen Fertigungsbasis bieten.
In Nordamerika stieg die US-amerikanische Verpackungspapierproduktion im Jahr 2025 um 1,7 %, während die gesamte Papier- und Kartonproduktion um 3,7 % zurückging, was Verpackung zu einem eigenständigen Betriebsangebot innerhalb des nationalen Produktionsmix macht. In Europa hatte Mondi bis Mai 2025 die Kapazität des Papier re/cycle MailerBAG mit einer neuen Linie in Krapkowice, Polen, erweitert, um die Größen- und Schutzanforderungen von E-Commerce-Kunden zu erfüllen. Die US-amerikanische Divergenz macht die aggregierte Papierproduktion zu einem schlechten Leitfaden für Verpackungspapier-Betriebsmöglichkeiten. Polens Konvertierungsinvestition fügt ein spezifisches E-Commerce-Versandformat hinzu und gibt Lieferanten einen anwendungsorientierten Weg neben dieser breiteren Produktionsbasis.
In Südamerika machten Lebensmittelprodukte 51,1 % des brasilianischen Versandvolumens für Wellpappkartons und Zubehör im Jahr 2025 unter den berichtenden Unternehmen aus. Im Jahr 2025 kündigte Smurfit Westrock eine neue Linie in seinem Wellpappverpackungswerk in Barranquilla, Kolumbien, an und berichtete von einer Kapazitätssteigerung von rund 30 % zur Bedienung von Verbraucher-, Industrie- und Bananenexportkunden. Greenliner berichtete von seinem PM-1-Maschinenstart im Oktober 2025 in Ägyptens 10th of Ramadan City und liefert Containerboard ab 80 Gramm pro Quadratmeter für den lokalen Markt und den Export. In Südamerika sowie dem Nahen Osten und Afrika unterscheiden diese Beispiele lebensmittelorientierte Kartonboxnachfrage, Industrie- und Exportkonvertierung sowie vorgelagerte Kartonboardversorgung. Das stärkste lokale Angebot hängt davon ab, ob der Kunde eine fertige Kartonbox für eine Anwendung oder Kartonboard für die anschließende Konvertierung benötigt.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines Herstellers verglichen, der Papierverpackungen für Konsumgüter liefert. Der US-Eintrag untersucht Kaliforniens Rahmen, während der brasilianische Eintrag die Berichterstattung des föderalen Systems mit einem expliziten Übergang in Minas Gerais kombiniert. Die Attraktivität spiegelt die Design- und Rückgewinnungspflichten wider, denen dieser Hersteller innerhalb jedes überprüften Rahmens gegenübersteht, zusammen mit dem Zeitpunkt seiner kommerziellen Verpflichtungen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Vereinigtes Königreich | China | Brasilien |
|---|---|---|---|---|
| Primäre Behörde | Kalifornisches Ministerium für Ressourcenrecycling und -rückgewinnung (CalRecycle) | Umweltbehörde und dezentralisierte Umweltbehörden | Staatliche Verwaltung für Marktregulierung | Ministerium für Umwelt und Klimawandel für die Berichterstattung des föderalen Systems |
| Wichtige Instrumente oder Ausrichtung | Kalifornien SB 54; dauerhafte Vorschriften wirksam ab 1. Mai 2026 | Verpackungsrecyclingpflichten für betroffene Hersteller | GB 23350-2021 Kontrollen für Lebensmittel- und Kosmetikverkaufsverpackungen | Nationale Festabfallpolitik, Artikel 32; Dekret 11.413/2023 Systemberichterstattung |
| Kommerzielle Auswirkung | Abgedeckte Einwegverpackungen bis 2032 recycelbar oder kompostierbar; Herstellerfinanzierung beginnt 2027 | Berechtigte Papier-/Karton- und faserbasierte Verbundrecyclinghinweise können die kombinierte Geschäftspflicht erfüllen | Lebensmittel-/Kosmetikverkaufsverpackungen: Hohlraum-, Schicht- und Kostengrenzen; Exporte, Transportverpackungen und Produkte zum Nullpreis, die als Geschenke oder Nicht-Verkaufsartikel gekennzeichnet sind, ausgenommen | Produktkompatible Wiederverwendung, wo möglich, andernfalls Recycling, vorbehaltlich regulierter technischer/wirtschaftlicher Ausnahmen; Systemmanager/-betreiber melden Vorjahresergebnisse bis zum 30. Juli, mit begründetem Vertraulichkeitsschutz |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Verschärfend | Keine Änderung | Verschärfend |
| Quelle: Mordor Intelligence | ||||
Kaliforniens Herstellerfinanzierungsstart 2027 und die Recycelbarkeits- oder Kompostierbarkeitsdeadline 2032 für abgedeckte Einwegverpackungen erhöhen die künftige Compliance-Last. Im Vereinigten Königreich steigt das kombinierte Papier-, Karton- und faserbasierte Verbund-Geschäftsrecyclingziel von 77 % im Jahr 2026 auf 79 % im Jahr 2027. Chinas Entwurf vom Mai 2026 befindet sich noch in der Konsultation und würde bei Veröffentlichung nur die Koeffizienten für Konservennahrung, Instant-Reis/-Nudeln und Drip-Bag-Kaffee überarbeiten, was die Kontinuität bei den operativen Hohlraum-, Schicht- und Kostenkontrollen für andere abgedeckte Verpackungen unterstützt. Zwischen 2026 und 2027 steigt Minas Gerais' Rückgewinnungsziel von 32,5 % auf 35 % der auf dem Staatsmarkt platzierten Verpackungen, und das Abdeckungsziel für regionale Abfallwirtschaftseinheiten steigt von 85 % auf 100 %.
Wertschöpfungskettenstufen
Der Vergleich folgt der Papier- und Kartonherstellung, der Wellpappenproduktion und der Konvertierung in fertige Verpackungen. Integration kann diese Aktivitäten vor dem endgültigen Kundenverkauf verbinden, da Smurfit Westrocks nordamerikanische Recyclingbetriebe zurückgewonnene Fasern für eigene Werke beschaffen. Diese Struktur macht die Koordination zwischen Materialversorgung und Konvertierungsanforderungen zentral dafür, wie die Kette eine verkaufsfähige Verpackung erstellt. Die kommerzielle Unterscheidung liegt zwischen dem an einen anderen Hersteller verkauften Zwischenmaterial und der fertigen Verpackung, die für den Gebrauch eines Käufers geliefert wird.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Papier- und Kartonherstellung | Nordamerikanische integrierte Werksbetreiber wie Smurfit Westrock plc | Externe Verkäufe von Containerboard und Kartonboard, die nicht in der eigenen Konvertierung verwendet werden | Abstimmung der Werksproduktion mit internen Konvertierungsanforderungen | Werksproduktion mit nachgelagerter Konvertierungsnachfrage abstimmen |
| Wellpappen- und Bogenproduktion | Wellpappenbogenhersteller wie Smurfit Westrock plc | Wellpappenverkäufe an Kartonhersteller | Bogenabmessungen müssen Kundenspezifikationen entsprechen | Bogenschnitt mit dem nachgelagerten Verpackungsdesign koordinieren |
| Fertigverpackungskonvertierung | Wellpappenkonverter wie Smurfit Westrock plc und Mondi plc | Verkäufe von konvertierten Wellpappenverpackungen | Exposition, wenn Papier- und Arbeitskosten nicht durch Preisgestaltung weitergegeben werden können | Konvertierungsproduktivität verbessern, bevor feste Verkaufspreise festgelegt werden |
| Quelle: Mordor Intelligence | ||||
Mondi berichtete, dass Lohninflation und höhere Papierinputkosten in seinem Corrugated Solutions-Geschäft im Jahr 2025 aufgrund des intensiven Wettbewerbs in wichtigen Märkten nicht durch Preisgestaltung weitergegeben werden konnten. Dies macht die Konvertierungsstufe zu einem potenziellen Druckpunkt, selbst wenn der Hersteller Zugang zu vorgelagertem Material hat. Integration kann die Versorgung koordinieren, aber ihr kommerzieller Wert hängt letztendlich davon ab, dass der Verpackungsverkauf die Konvertierungskosten trägt. Wenn Verkaufspreise die Lohninflation nicht absorbieren können, wird die Konvertierungsproduktivität zu einem wichtigen Hebel für einen integrierten Verpackungslieferanten.
Wettbewerbslandschaft
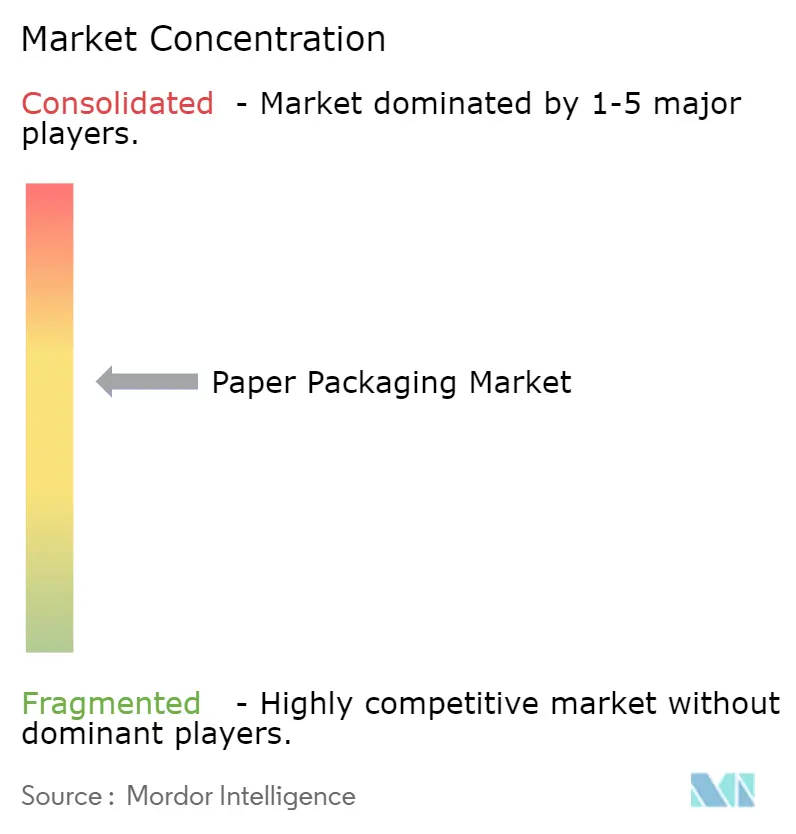
Der Wettbewerb ist mäßig konsolidiert um integrierte Papierhersteller und Konverter, deren Betriebsnetzwerke bedeutende Markteintrittsbarrieren schaffen. International Paper Company liefert Containerboard und Wellpappenverpackungen, während Smurfit Westrock plc Papierproduktion und Wellpappenkonvertierung kombiniert. Mondi plc betreibt Corrugated Solutions, und Packaging Corporation of America berichtete im Januar 2026 von 10 Werken und 91 Wellpappenproduktanlagen und verwandten Einrichtungen. Stora Enso Oyj bietet Verpackungsmaterialien und -lösungen aus frischen und recycelten Fasern an. Die Koordination von Materialversorgung und Konvertierungsbetrieb über ein Kundennetzwerk ist daher eine Wettbewerbshürde, die eine Investition in ein Werk allein nicht lösen kann.
Packaging Corporation of America schloss am 2. September 2025 die Übernahme von Greifs Containerboard-Geschäft ab und fügte 2 Containerboard-Werke und 8 Bogenzuführungs- und Wellpappenanlagen in den Vereinigten Staaten hinzu. Am 4. Juni 2026 schloss International Paper die Übernahme der North Pacific Paper Company in Longview, Washington, ab und erweiterte damit seine Verpackungsqualitätsfähigkeiten und seine Servicereichweite an der Westküste. [3] Der Kauf von Packaging Corporation of America kombinierte US-amerikanische Werks- und Konvertierungsanlagen, während International Paper leichte Hochleistungsqualitäten und den Westküstenservice betonte. Beide Käufe vertiefen die inländische Werksversorgung, wobei Packaging Corporation of America Konvertierungsanlagen und International Paper den Westküstenservice hinzufügt, was die Lieferkettensteuerung zu einem Wettbewerbsmerkmal für Kartonkäufer macht.
Im August 2026 kündigte Metsä Board eine Material Circularity Statement für seine Kartonboards an, die produktspezifische Schwermetall- und Lebensmittelkontakt-PFAS-Informationen enthält. Auf Anfrage verfügbar, unterstützt die Erklärung die eigenen Bewertungen und technischen Dokumentationen der Kunden gemäß der EU-Verpackungs- und Verpackungsabfallverordnung, während die Kunden die Verantwortung für Fertigverpackungserklärungen behalten. Dies kann ein Kartonboard-Angebot einfacher in den Qualifizierungsprozess eines Konverters integrierbar machen, da die Materialinformationen auf Produktebene bereitgestellt werden. Die Verpackungs- und Verpackungsabfallverordnung gilt ab dem 12. August 2026, und ihre ersten Anforderungen für Kartonboard umfassen Grenzwerte für Schwermetalle und Beschränkungen für PFAS in Lebensmittelkontaktverpackungen. Metsä Board kann daher durch einen definierten Compliance-Input neben der Fertigungsreichweite integrierter Gruppen um Konverterbeziehungen konkurrieren.
Führende Unternehmen der Papierverpackungsbranche
-
International Paper Company
-
Smurfit Westrock plc
-
Mondi plc
-
Packaging Corporation of America
-
Stora Enso Oyj
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Papierverpackungsmarkt Unternehmen in diesem Bericht
- International Paper Company
- Smurfit Westrock plc
- Mondi plc
- Packaging Corporation of America
- Stora Enso Oyj
- Graphic Packaging International, LLC
- Nippon Paper Industries Co. Ltd.
- Sonoco Products Company
- Oji Holdings Corporation
- Georgia-Pacific LLC
- Nine Dragons Paper Holdings
- Lee & Man Paper Manufacturing
- Sappi Limited
- Ilim Group
- Klabin S.A.
- Asia Pulp & Paper (APP)
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Käuferprogramme für Fertiggerichttabletts, Haushaltsproduktverpackungen und Markenlebensmittelverpackungen. Am 16. Mai 2025 nannte Marks and Spencer (M&S) Graphic Packaging International, LLC, als einen der Projektpartner bei seinem Papierfarser-Fertiggerichttablett-Pilotprojekt. Diese Zusammenarbeit veranschaulicht einen produktspezifischen Weg in eine Käuferbeziehung vor jeder breiteren Einsatzentscheidung. Das kommerzielle Potenzial hängt davon ab, eine geeignete Verpackung in ein wiederholbares Angebot für das beabsichtigte Sortiment des Kunden umzuwandeln.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Papierfarser-Fertiggerichttabletts ausweiten | M&S bewertete eine breitere Dine In-Nutzung und sammelte Kundenfeedback im Jahr bis zum 28. März 2026 | Fertiggerichteinzelhändler wie M&S | Tablett-Designs für zusätzliche Produkte qualifizieren, bevor eine breitere Lieferung vorgeschlagen wird | Nachweis der Kundenakzeptanz über ein breiteres Sortiment | Graphic Packaging International, LLC, das barrierebeschichtete Kartonboard-Tabletts anbietet |
| Außenverpackungen für Toilettenpapier umstellen | Carrefours Plan vom Juni 2026 zielt bis 2030 auf Papierverpackungen für sein gesamtes Toilettenpapier-Sortiment ab | Haushaltsprodukteinzelhändler wie Carrefour | Papierverpackung entwickeln, die über das gesamte Sortiment des Einzelhändlers wiederholt werden kann | Durchführung der Gesamtsortimentsumstellung innerhalb des Zeitplans des Käufers | Carrefour und Konverter, die die Papierverpackung qualifizieren können |
| Mehrmarkt-Lebensmittelverpackungsumstellung unterstützen | Bel plante die Ausweitung der Mini Babybel-Papierverpackung auf 50 Märkte ab 2027 | Lebensmittelmarkenhersteller wie Bel Group | Wiederholbare Papierverpackungsformate für zusätzliche Markteinführungen anbieten | Koordinierung von Verpackungsänderungen über die beabsichtigten Märkte | Bel Group und qualifizierte Lebensmittelverpackungskonverter |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist die Sortimentserweiterung, bei der ein definiertes Käuferprogramm zusätzlicher Papierverpackung ein spezifisches kommerzielles Ziel gibt. Carrefours Ziel für 2030 und Bels geplante Ausweitung auf 50 Märkte ab 2027 legen unterschiedliche Qualifizierungshorizonte fest. Konverter können die Designgenehmigung gegen diese Zeitpläne sequenzieren, während eine breitere Fertiggerichtakzeptanz zunächst von der Kundenreaktion abhängt, die von M&S bewertet wird.
Neueste Industrielle Entwicklungen in Papierverpackungsmarkt
- Sep 2026: SCG Packaging (SCGP) schloss die Übernahme eines 90-%-Anteils an Jin Zhong Fa Paper Industrial Co., Ltd., einem Wellpappbehälterhersteller in Chonburi, Thailand, ab.
- Jun 2026: Smurfit Westrock bestätigte die Schließung seines SSK-Papierwerks in Birmingham, Vereinigtes Königreich, mit geplantem Produktionsstopp am 27. Juli 2026.
- Jun 2026: International Paper Company schloss die Übernahme der North Pacific Paper Company in Longview, Washington, ab und erweiterte damit seine Verpackungsqualitätsfähigkeiten und seine Servicereichweite an der Westküste.
Papierverpackungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Papierverpackungsmarkt misst den jährlichen Ab-Werk-Verkaufswert von fertigen Verpackungen, die hauptsächlich aus Papier oder Kartonboard hergestellt und von Verpackungsherstellern an Geschäftskunden zum Schutz, Transport oder zur Präsentation von Waren weltweit verkauft werden. Der Fertigverpackungswert wird nach Kartonboard-Qualitätsstufe, Produkt, Endverbraucherbranche, Verpackungsformat und Region klassifiziert.
Ausschlüsse aus dem Geltungsbereich: Nur-Kunststoff-, Metall- oder Glasverpackungen, Forstprodukte und Rohzellstoff sowie separat als Verpackungsinput verkauftes Kartonboard oder Containerboard sind ausgeschlossen.
Segmentierungsübersicht
- Nach Qualitätsstufe
- Kartonpappe
- Gebleichter Sulfat-Vollkarton (SBS)
- Ungebleichter Sulfat-Vollkarton (SUS)
- Faltschachtelkarton (FBB)
- Gestrichenes Recyclingkarton (CRB)
- Ungestrichenes Recyclingkarton (URB)
- Andere Kartonpappequalitäten
- Wellpappenrohpapier
- Weiß-oben-Kraftliner
- Andere Kraftliner
- Weiß-oben-Testliner
- Andere Testliner
- Halbchemische Wellpappe
- Recycling-Wellpappe
- Kartonpappe
- Nach Produkt
- Faltschachteln
- Wellpappkartons
- Andere Produkte
- Nach Endverbraucherbranche
- Lebensmittel
- Getränke
- Gesundheitswesen
- Körperpflege
- Haushaltspflege
- Elektro und Elektronik
- Andere Endverbraucherbranchen
- Nach Verpackungsformat
- Starr (Wellpappe, Vollkarton)
- Halbstarr (Faltschachteln)
- Flexibles Papier (Beutel, Umhüllungen)
- Formfaser und Zellstoff
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Restliches Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Restliches Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Restlicher asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Restlicher Naher Osten
- Afrika
- Südafrika
- Nigeria
- Restliches Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
FAO-Forstproduktdaten, die Statistiken des Verbands der Europäischen Papierindustrie, Eurostat-Verpackungsabfallstatistiken und die Verpackungsverordnung der Europäischen Union liefern Beispiele für Produktions-, Recyclingfaser-, Abfall- und Politiknachweise, die zur Rahmung des Marktes und zur Überprüfung regionaler Signale verwendet werden. Diese Quellen beschreiben angrenzende Materialflüsse und regulatorische Bedingungen, sodass Analysten sie neben Verpackungsherstellerinformationen verwenden, anstatt vorgelagerte Produktion oder Abfalltonnagen als Fertigverpackungsverkäufe zu behandeln.
Jährliche Unternehmensberichte und regulatorische Einreichungen, Investorenpräsentationen und seriöse Wirtschaftspresse können die öffentlichen Nachweise mit Verpackungserlösen, Kapazitäten, Kundenanwendungen und Investitionskontext ergänzen. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews oder strukturierte Umfragen mit Verpackungsherstellern, Konvertern, Kartonlieferanten sowie Beschaffungs- oder Verpackungsverantwortlichen bei Geschäftskunden können testen, wie Fertigverpackungsverkäufe klassifiziert werden und wie sich die Nachfrage nach Qualitätsstufe, Produkt, Format, Endverwendung und Region unterscheidet. Befragte können helfen, Sekundärquelleninterpretationen zu überprüfen, fehlende Anwendungen oder geografische Nachweise zu identifizieren und zu klären, ob gemeldete Zahlen sich auf fertige Verpackungen oder vorgelagertes Kartonboard beziehen, während Analysten diese Berichte mit Unternehmensoffenlegungen und unabhängigen Marktindikatoren vergleichen und ungelöste Lücken für weitere Überprüfungen aufzeichnen, anstatt einen einzelnen Bericht als Marktgesamtheit zu behandeln.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt globale Fertigverpackungsverkäufe von oben nach unten, beginnend mit Verpackungsherstellererlösen und Marktnachweisen, und überprüft dann ausgewählte Gesamtwerte durch Lieferantenoffenlegungen, Kanalnachweise und stichprobenartige durchschnittliche Verkaufspreise multipliziert mit gelieferten Volumina. Analysten verwenden Papier- und Kartonproduktion und -handel als Kontext, anstatt diese vorgelagerten Flüsse als Verpackungsverkäufe zu zählen, und verwenden Verpackungserlöse der Hersteller, Wellpappe- und Kartonlieferungen, Karton- und Recyclingfaserpreise sowie Endverbrauchernachfrageindikatoren, um das Ausmaß und die Richtung des Fertigverpackungswerts zu beurteilen. Segmentanteile werden aus gemeldeten Produkt- und Qualitätsstufenmischungen, Herstellerportfolios, Kundenanwendungen und regionalen Nachweisen aufgebaut, wobei Gesamtwerte mit dem definierten Fertigverpackungsmarkt abgestimmt werden. Prognosen können multivariate Regression verwenden, wo stabile Treiber messbare Beziehungen haben, Zeitreihenglättung, wo die Reihe konsistent ist, und Szenarioanalyse für regulatorische oder Substitutionsänderungen. Primärbefragte können testen, ob Variablenannahmen und Prognoserichtungen den Betriebsbedingungen entsprechen. Wo offengelegte Volumen- oder Preisnachweise unvollständig sind, verwenden Analysten vergleichbare Unternehmens- und Handelsindikatoren, um selektive Überprüfungen zu begrenzen, dokumentieren die Lücke und vermeiden es, ein vorgelagertes Maß als Fertigverpackungsschätzung darzustellen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, offizielle Produktions- und Handelsdaten, Verpackungsstatistiken und Nachfrageindikatoren und überprüfen dann, ob angrenzende Maße mit der Fertigverpackungsgrenze konsistent sind. Sie untersuchen Ausreißer, unerklärliche Jahres-zu-Jahres-Änderungen, inkonsistente Einheiten und wesentliche Unterschiede zwischen Quellschätzungen vor einer mehrstufigen Analytikerüberprüfung. Eine erneute Kontaktaufnahme wird ausgelöst, wenn die Interpretation eines Befragten mit dokumentarischen Nachweisen in Konflikt steht oder ein wesentlicher Input unklar bleibt. Die Nachweise werden jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Ereignis Kapazität, Regulierung oder Nachfrage verändert, und in einem neuen Vorablieferungsdurchgang überprüft, wobei Anomalien vor der Freigabe behoben werden.
Mordor Intelligence's Papierverpackungsmarktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Papierverpackungsmarkt misst den jährlichen Ab-Werk-Verkaufswert von fertigen Verpackungen, die hauptsächlich aus Papier oder Kartonboard hergestellt und von Verpackungsherstellern an Geschäftskunden zum Schutz, Transport oder zur Präsentation von Waren weltweit verkauft werden.
Wichtige Lücken-Treiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Analysten verwenden Papier- und Kartonproduktion und -handel als Kontext, anstatt diese vorgelagerten Flüsse als Verpackungsverkäufe zu zählen, und verwenden Verpackungserlöse der Hersteller, Wellpappe- und Kartonlieferungen, Karton- und Recyclingfaserpreise sowie Endverbrauchernachfrageindikatoren, um das Ausmaß und die Richtung des Fertigverpackungswerts zu beurteilen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 502,1 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 413,3 Milliarden USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 17,7 % unter dem Wert dieses Berichts für 2027 von 502,1 Milliarden USD, 1 Jahr später. Seine veröffentlichte Basis von 2026 liegt vor dem aktuellen Jahr des Berichts. |
| Globales Beratungsunternehmen B | 448,9 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 10,6 % unter dem Wert dieses Berichts für 2027 von 502,1 Milliarden USD, 2 Jahre später. Seine veröffentlichte Wachstumsrate von 2,25 % liegt unter der Wachstumsrate des Berichts. |
Mordor Intelligence's Analysten triangulieren Unternehmensoffenlegungen, offizielle Produktions- und Handelsdaten, Verpackungsstatistiken und Nachfrageindikatoren und überprüfen dann, ob angrenzende Maße mit der Fertigverpackungsgrenze konsistent sind.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Papierverpackungsmarkt und wie ist die Wachstumsprognose?
Das Volumen soll bis 2032 623,1 Milliarden USD erreichen, ausgehend von 502,1 Milliarden USD im Jahr 2027, bei einer CAGR von 4,41 % zwischen 2027 und 2032.
Was treibt die Nachfrage nach papierbasierter Verpackung an?
Barrierebeschichtete Lebensmittelverpackungen und die Expansion der Auftragsabwicklung in Indien stützen die Nachfrage. Im Vereinigten Königreich erhält Grün-bewertete Haushaltsverpackung im Bewertungsjahr 2026 bis 2027 eine niedrigere Entsorgungsgebühr als der Amber-Basissatz.
Welches Papierverpackungsprodukt hat den größten Marktanteil?
Wellpappkartons führten im Jahr 2026 mit einem Anteil von 61,37 %, während Faltschachteln mit einer CAGR von 4,92 % zwischen 2027 und 2032 am schnellsten wachsen sollen.
Welche Unternehmen konkurrieren im Bereich papierbasierter Verpackung?
Zu den wichtigsten Teilnehmern gehören International Paper Company, Smurfit Westrock plc, Mondi plc, Packaging Corporation of America und Stora Enso Oyj.
Welche Kostenherausforderung beeinflusst den Papierverpackungsausblick?
Steigende Preise für alte Wellpappkartons belasteten nordamerikanische Verpackungsunternehmen, die das Material im Jahr 2026 verwendeten. Der Risikobericht 2025 von SCG Packaging identifizierte auch mögliche Störungen seiner EU-gebundenen Zellstoff- und Papierverpackungsexporte, falls die Rückverfolgbarkeit nicht nachgewiesen werden konnte.
Welche Region führt bei papierbasierter Verpackung und soll am schnellsten wachsen?
Asien-Pazifik hielt im Jahr 2026 48,02 % des gesamten Branchenwerts und soll mit einer CAGR von 5,31 % zwischen 2027 und 2032 am schnellsten wachsen.