
Europäischer Papiermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
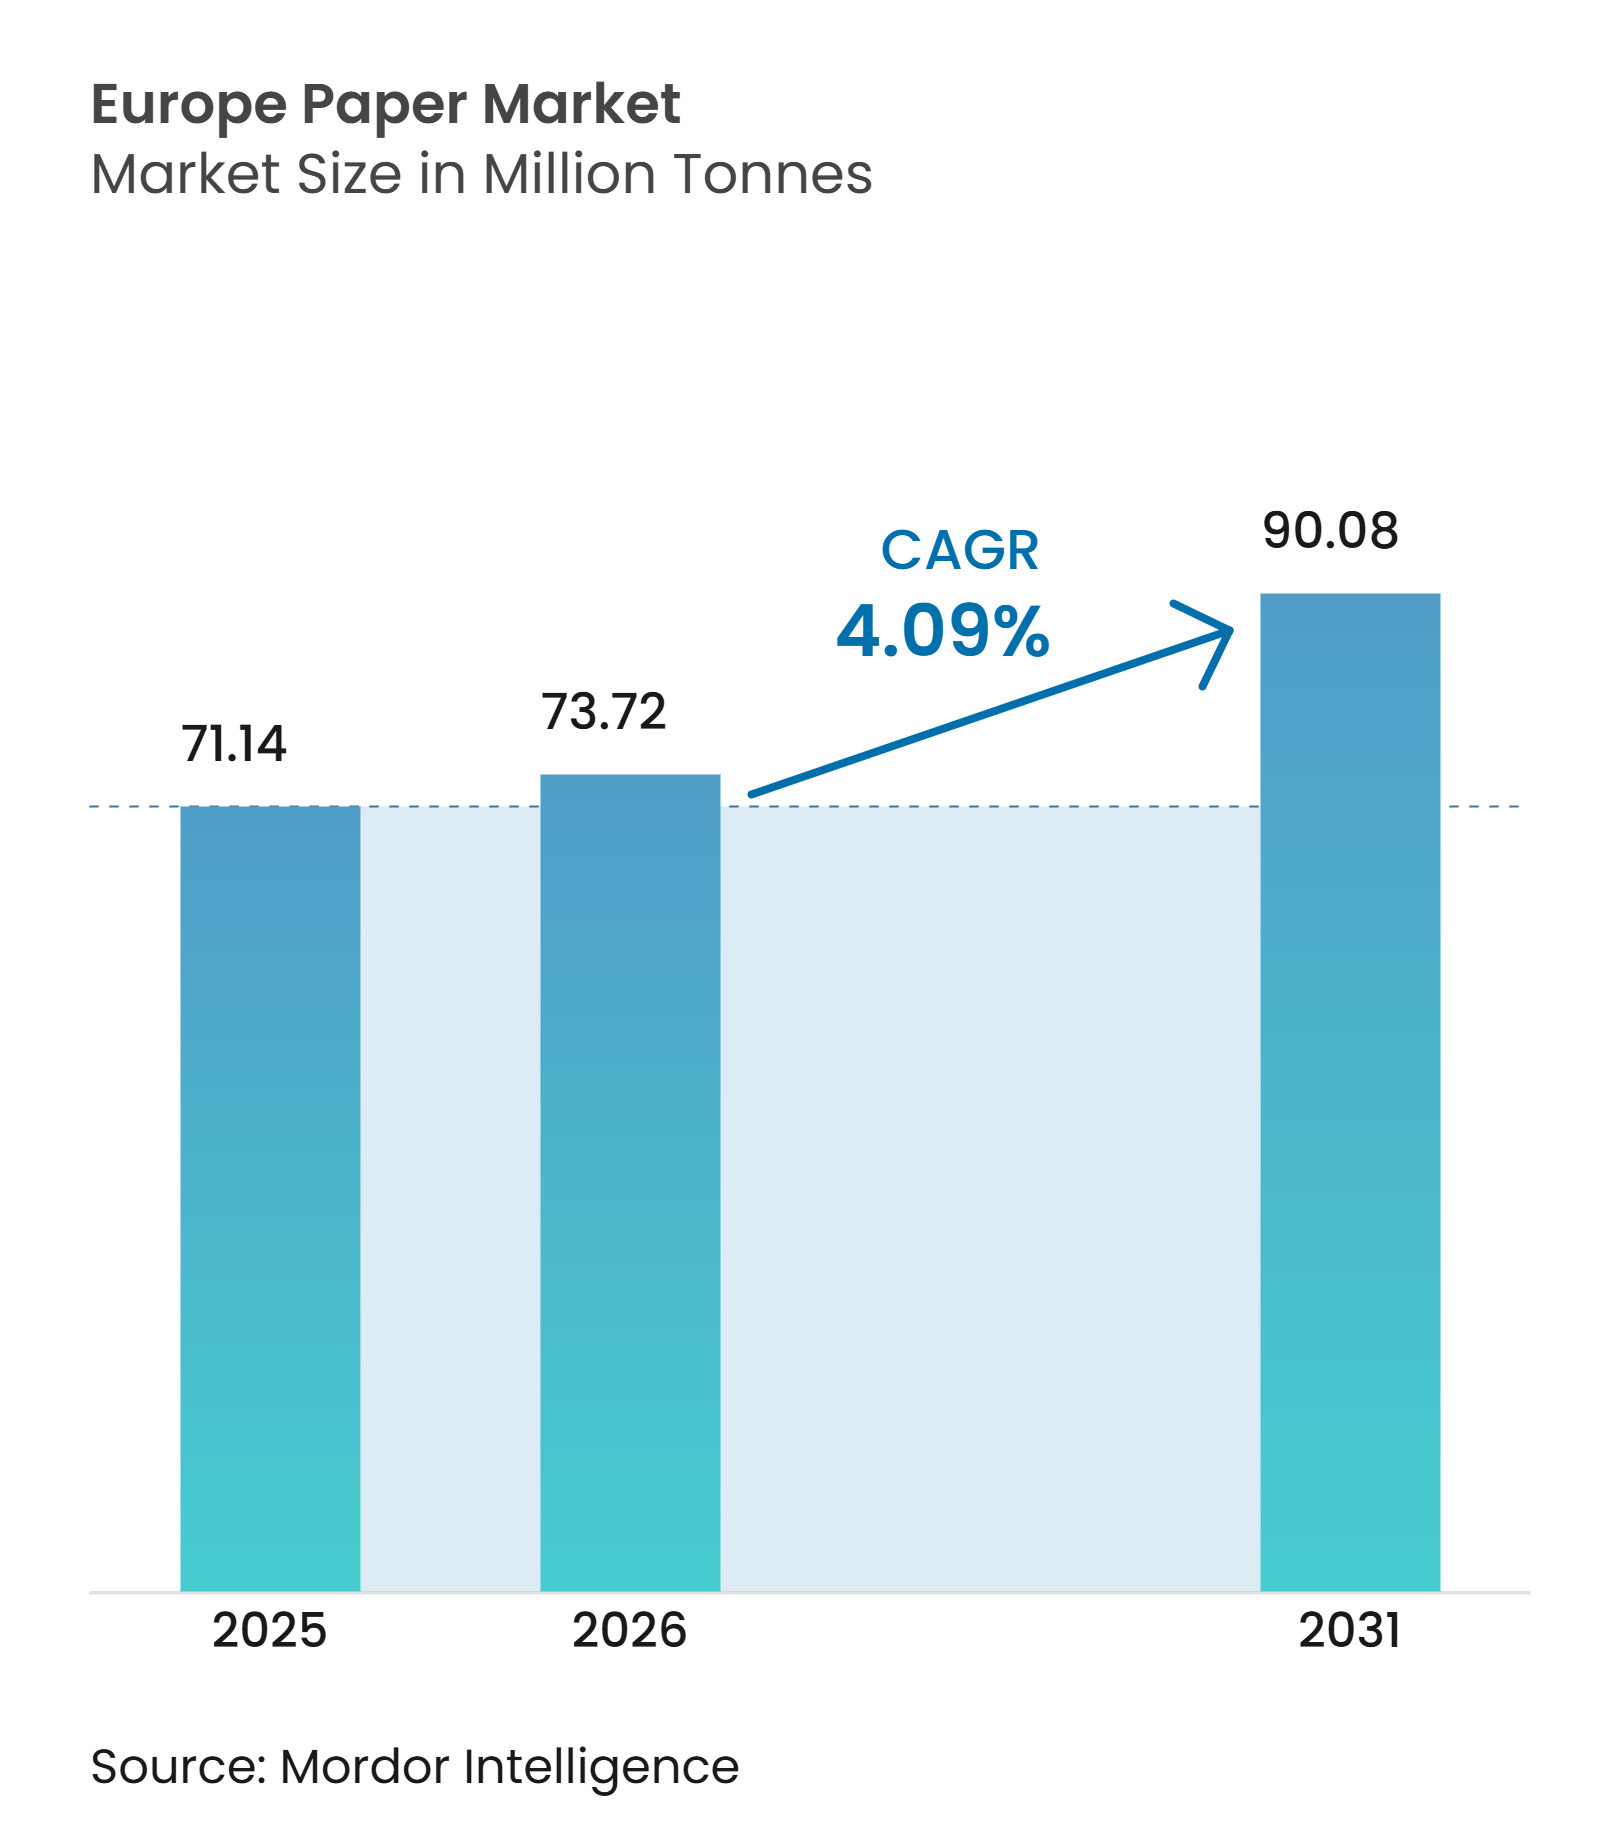
| Marktgröße im Basisjahr (2025) | 71.14 Millionen Tonnen |
| Marktvolumen (2026) | 73.72 Millionen Tonnen |
| Marktvolumen (2031) | 90.08 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 4.09 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Papiermarkts von Mordor Intelligence
Die Größe des europäischen Papiermarkts wird für 2025 auf 71,14 Millionen Tonnen, für 2026 auf 73,72 Millionen Tonnen und bis 2031 auf 90,08 Millionen Tonnen prognostiziert, was einem Wachstum mit einer CAGR von 4,09 % von 2026 bis 2031 entspricht. Ein beschleunigter Wandel hin zu faserbasierter Verpackung, gestützt durch die Verpackungs- und Verpackungsabfallverordnung der Europäischen Union, ist der primäre strukturelle Treiber. Steigende E-Commerce-Volumina, ausgeweitete Verbote von Einwegkunststoffen und eine Recyclingquote von bereits über 70 % stärken die Nachfrage nach Wellpappe, geformten Faserprodukten für Lebensmittel und barrierebeschichteten Spezialpapieren. Kapazitätsumstellungen weg von Zeitungsdruck- und unbeschichtetem holzfreiem Papier engen das Angebot in rückläufigen grafischen Sorten weiter ein und verleihen gleichzeitig Wellpappe und Spezialsubstraten zusätzlichen Schwung. Zunehmende Energiepreisvolatilität und hohe Zellstoffkosten belasten die Margen, doch Werke, die in Deinking, geschlossene Wasserkreislaufsysteme und Bioenergie investieren, sind vergleichsweise gut abgesichert. Die Fusion, aus der Smurfit WestRock hervorging, sowie die laufenden Umrüstungen bei Stora Enso und UPM signalisieren eine tiefere Integration und Skaleneffekte entlang der gesamten Lieferkette.
Wichtigste Erkenntnisse des Berichts
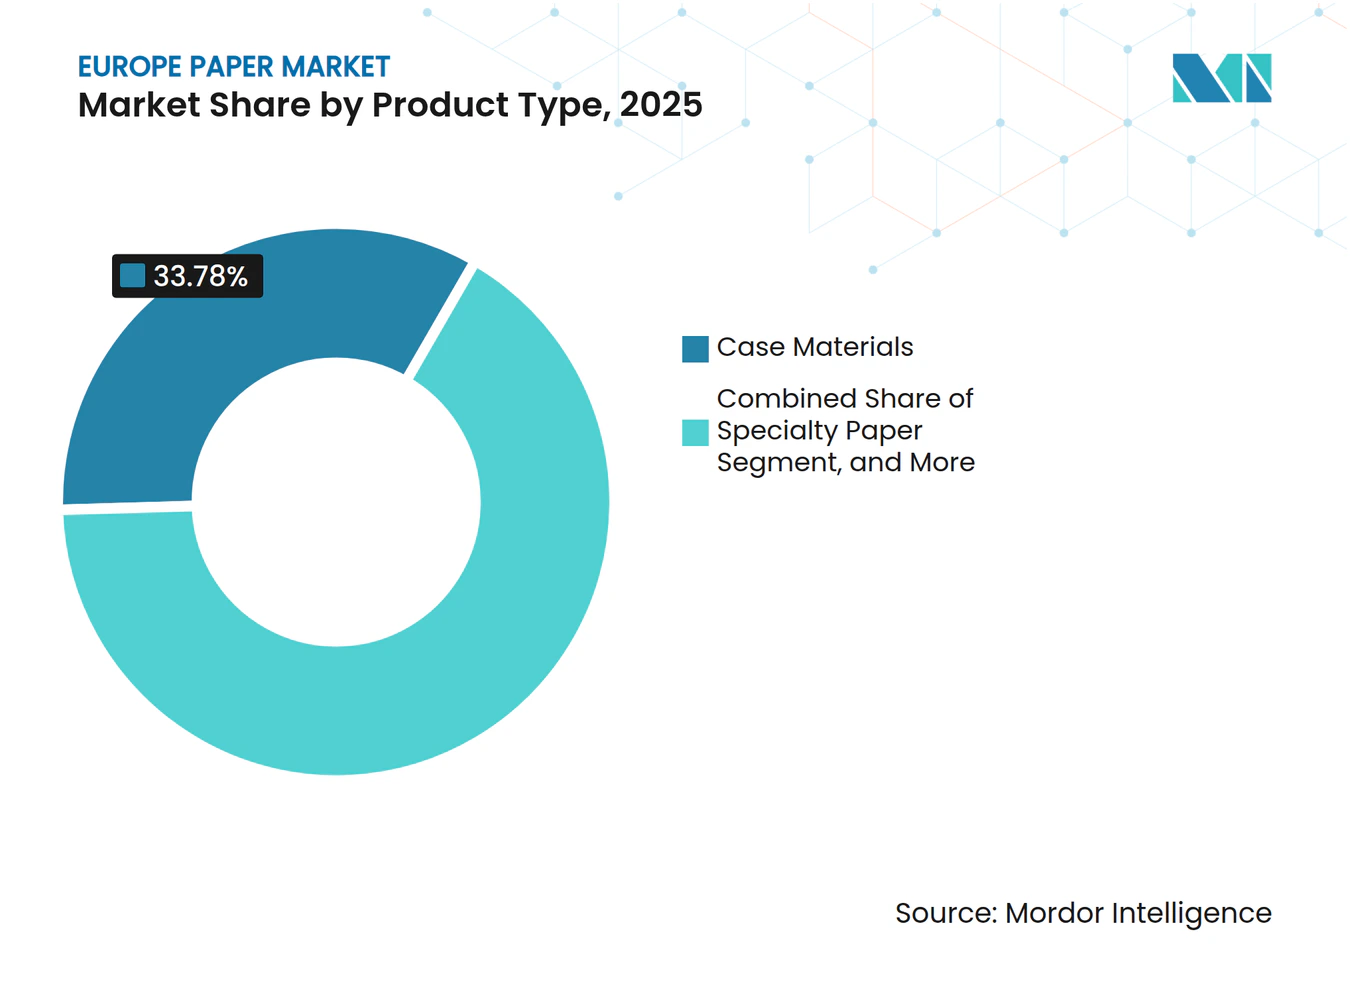
- Nach Produkttyp entfielen 33,78 % des Volumens im Jahr 2025 auf Verpackungsmaterialien, während Spezialpapiere mit einer CAGR von 5,16 % bis 2031 das stärkste Wachstum verzeichnen sollen.
- Nach Rohstoffquelle entfielen 60,32 % des Volumens im Jahr 2025 auf Recyclingfaser, während Agro-Restfaser bis 2031 voraussichtlich mit einer CAGR von 6,03 % wachsen wird.
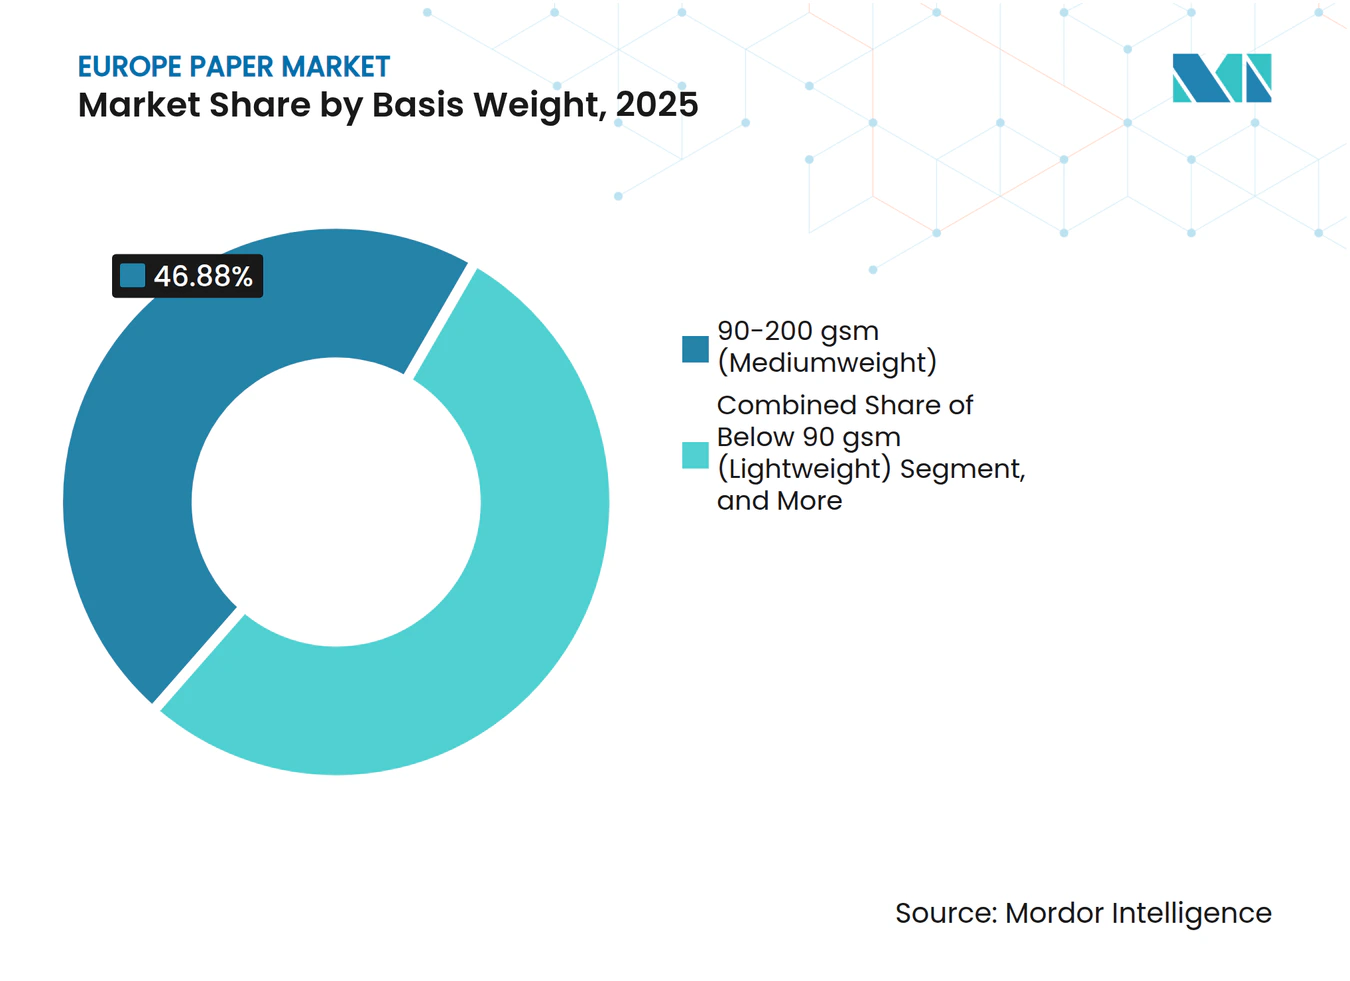
- Nach Flächengewicht hielt das Segment 90–200 g/m² im Jahr 2025 einen Anteil von 46,88 % am Gesamtvolumen, und Qualitäten unter 90 g/m² werden im Prognosezeitraum voraussichtlich eine CAGR von 5,67 % erzielen.
- Nach Endverwendung entfielen 40,12 % des Volumens im Jahr 2025 auf Verpackungs- und Industrieanwendungen, während Einwegprodukte für den Lebensmittelservice mit einer CAGR von 5,48 % bis 2031 das stärkste Wachstum erzielen sollen.
- Nach Land entfielen 24,12 % des regionalen Volumens im Jahr 2025 auf Deutschland, während Spanien mit einer CAGR von 6,11 % bis 2031 die höchste Wachstumsrate auf Länderebene verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Nutzung nachhaltiger Verpackungen | +1.2% | Gesamteuropäisch, mit Schwerpunkt in Deutschland, Frankreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Ausweitung des E-Commerce und der Nachfrage im Lebensmittelservice | +1.5% | Gesamteuropäisch, konzentriert in Deutschland, Vereinigtes Königreich, Frankreich, Spanien | Kurzfristig (≤ 2 Jahre) |
| EU-Kreislaufwirtschaftsvorschriften für Faserverpackungen | +0.9% | EU-27, mit strengerer Durchsetzung in Westeuropa | Langfristig (≥ 4 Jahre) |
| Steigende Hygienepapiernutzung nach COVID | +0.6% | Gesamteuropäisch, mit erhöhter Nachfrage in Südeuropa | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung von 3D-geformten Faserverpackungen | +0.4% | Frühe Einführung in Deutschland, Niederlande, Skandinavien | Langfristig (≥ 4 Jahre) |
| Einführung des bedarfsgesteuerten Inkjet-Drucks auf Wellpappe | +0.3% | Logistikzentren in Deutschland, Italien, Spanien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Nutzung nachhaltiger Verpackungen
Markeninhaber aus dem Bereich schnelldrehender Konsumgüter und E-Commerce stellen auf vollständig recycelbare Faserverpackungen um, um die EU-Anforderung zu erfüllen, dass alle Verpackungen bis 2030 recycelbar sein müssen. Deutschlands VerpackG weist papierbasierten Lösungen niedrigere Gebühren im Rahmen der erweiterten Herstellerverantwortung zu, was die Beschaffungsökonomie zugunsten von Wellpappenrohpapier und für die Recycelbarkeit zertifizierten Spezialqualitäten verschiebt.[1] Mondis MailerBAG, das 2024 von großen Online-Händlern übernommen wurde, zeigt Papiersubstrate, die mit wasserbasierter Barrierchemie entwickelt wurden und Polyethylen-Versandtaschen in der Reißfestigkeit ebenbürtig sind.[2] Hersteller skalieren daher Deinking-, Verunreinigungsentfernung- und Barrierebeschichtungsanlagen und akzeptieren eine höhere Kapitalintensität, um langfristige Wettbewerbsfähigkeit zu sichern. Werke, die den Kreislauf mit Einzelhändlern schließen, gewinnen eine stabile Versorgung mit Altpapier und bevorzugte Regalplatzierung bei nachhaltigkeitsbewussten Verbrauchern.
Ausweitung des E-Commerce und der Nachfrage im Lebensmittelservice
Der Online-Einzelhandel machte 2024 23 % des gesamten europäischen Umsatzes aus und steigerte die Nachfrage nach Wellpappenschachteln, da Einzelpakete pro Warenwert mehr Wellpappenrohpapier verbrauchen als palettierte Ladenlieferungen.[3] Gleichzeitig schaffte die Einwegkunststoffrichtlinie Polystyrol-Takeaway-Geschirr ab und lenkte Schnellrestaurants auf geformte Faserschalen und Papierstrohhalme um. Huhtamakis spanische Kapazitätserweiterung 2024 um 15.000 Tonnen für geformte Fasereinwegprodukte positioniert das Unternehmen, um multinationale Ketten zu bedienen, die Faserformate europaweit standardisieren. Der kombinierte Sog aus Paketlogistik und Lebensmittelservice verlagert Maschinenzeit weg von veralteten Grafiklinien und verbreitert den Nachfragepool des europäischen Papiermarkts für Wellpappenrohpapier und funktionale Spezialpapiere. Die Tendenz des E-Commerce zu variablen Datendrucken stützt zudem die höheren Margen digitaler Vordruckrollen.
EU-Kreislaufwirtschaftsvorschriften für Faserverpackungen
Die PPWR begrenzt nicht-cellulosische Bestandteile in Papierverpackungen auf 5 % und bevorzugt Monomaterialsubstrate gegenüber kunststofflaminierten Hybridlösungen. Die Mitgliedstaaten müssen bis 2025 separate Sammelsysteme für Papier und Pappe einrichten, wodurch die Reinheit der Rohstoffe verbessert und das effektive Angebot an Altpapier für Wellpappenrohpapier aus Recyclingfaser erhöht wird. Die Gebühren der erweiterten Herstellerverantwortung skalieren nun in Deutschland, Frankreich und Italien nach Recyclingfähigkeitswerten und belohnen Marken, die metallisierte Barrieren und Polyethylenfenster entfernen. Hersteller, die geschlossene Kreislaufketten garantieren können, erzielen einen Preisaufschlag, während Werke ohne Recyclingbetrieb zunehmendem Wettbewerbsdruck ausgesetzt sind. Die geplanten PFAS-Grenzwerte der PPWR katalysieren Forschung und Entwicklung zu stärke- und chitosanbasierten Barrieretechnologien und begünstigen integrierte Akteure mit Beschichtungskompetenz.
Steigende Hygienepapiernutzung nach COVID
Der europäische Tissue-Verbrauch liegt weiterhin 3 % über dem Pro-Kopf-Niveau von 2019, gestützt durch hybride Arbeitsmuster, die den Verbrauch von Büros in Privathaushalte verlagern. Die Erholung des Tourismus ließ die Tissue-Volumina außer Haus 2024 wieder wachsen und steigerte die Nachfrage in Spanien, Italien und Griechenland. Handelsmarken im Einzelhandel rüsteten Verarbeitungslinien für Premium-Weichheit und Prägung auf und verschärften den Wettbewerb mit führenden Tissue-Marken wie Essity. Forstzertifizierungslabels wie FSC und PEFC sind mittlerweile Mindestanforderung und veranlassen Werke, zertifizierte Faserströme zu sichern oder das Deinking für hygienegerechte Recyclingeinsatzstoffe zu vertiefen. Ein widerstandsfähiges, premiumisierendes Tissue-Segment glättet die Cashflow-Volatilität für diversifizierte Hersteller, die von Zellstoffpreisschwankungen gebeutelt werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Holzzellstoff- und Altpapierpreise | -0.8% | Gesamteuropäisch, besonders ausgeprägt in nordischen und mitteleuropäischen Werken | Kurzfristig (≤ 2 Jahre) |
| Substitution von Grafikpapieren durch digitale Medien | -1.1% | Gesamteuropäisch, konzentriert in Deutschland, Vereinigtes Königreich, Frankreich | Langfristig (≥ 4 Jahre) |
| Inflation bei Energie- und CO₂-Zertifikatspreisen | -0.5% | Gesamteuropäisch, besonders stark in Deutschland, Polen, Tschechische Republik | Mittelfristig (2–4 Jahre) |
| Strengere Wassernutzungsvorschriften für Werke | -0.3% | Skandinavien, Deutschland, Österreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Holzzellstoff- und Altpapierpreise
Nordgebleichter Nadelholzkraft wurde 2024 zwischen 1.000 und 1.100 USD pro Tonne gehandelt, da kanadische Waldbrände und brasilianische Logistikprobleme das Angebot störten. Altpapier (OCC) in Deutschland schwankte zwischen 80 und 120 EUR pro Tonne (86,40–129,60 USD), da die Exportnachfrage aus Asien schwankte. Kostenvolatilität komprimiert die Margen für Werke ohne eigene Zellstoffversorgung und erzwingt kurzfristige Margenopfer oder abrupte Preisüberwälzungen, die das Risiko von Kundenverlust bergen. Kapitalintensive vertikale Integration in Zellstoffanlagen schützt große Marktführer, erhöht aber die Bilanzverschuldung. Kleinere unabhängige Unternehmen ohne Zellstoffselbstversorgung sind existenziell gefährdet, wenn der Inputkostenzyklus ansteigt.
Substitution von Grafikpapieren durch digitale Medien
CEPI verzeichnete 2024 einen Rückgang der europäischen Grafikpapierproduktion um 8 %, was einen jahrzehntelangen Abwärtstrend beschleunigt, da Werbetreibende Budgets in digitale Kanäle umschichten. Norske Skog schloss sein österreichisches Werk in Bruck und entfernte 220.000 Tonnen Zeitungsdruckpapierkapazität, was die Welle der Schließungen in Europa bestätigt. Die Nachfrageerosion hinterlässt gestrandete Vermögenswerte, erzwingt kostspielige Umrüstungen oder Abschreibungen und drückt die Zellstoffpreise, da die Nachfrage nach mechanischem und hochhellem chemischem Zellstoff zurückgeht. Während diversifizierte Großunternehmen auf Wellpappenrohpapier umschwenken, kämpfen reine Grafikpapierhersteller darum, notwendige Umrüstungen zu finanzieren, was die regionale Überkapazität in einem schrumpfenden Segment vertieft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Verpackungsmaterialien verankern das VolumenwachstumVerpackungsmaterialien hielten 33,78 % des Volumens im Jahr 2025 innerhalb des europäischen Papiermarkts und spiegeln die zentrale Rolle von Wellpappenschachteln im E-Commerce und im Industrieversand wider. Spezialpapiere werden mit einer CAGR von 5,16 % bis 2031 das Feld anführen, katalysiert durch lebensmittelkontakttaugliche Barriereinlagen, silikonbeschichtete Trennträger und Filtermedien. Grafikpapiere gingen 2024 weiter zurück, mit einem Produktionsrückgang von 8 %, was den säkularen Niedergang unterstreicht. Innovationen wie digitaler Vordruck auf Wellpappenrohpapier sowie PFAS-freie Beschichtungen halten Spezialqualitäten für Markeninhaber attraktiv.
Sappis Barrierebeschichtungslinie in Deutschland im Wert von 43,2 Millionen USD verdeutlicht den offensiven Vorstoß der Werke in margenstarke Nischen. EU-Recyclingfähigkeitsobergrenzen für nicht-cellulosische Bestandteile belohnen Monomaterialkartons und stärken die Nachfrage nach Verpackungsmaterialien. Wellpappenrohpapier profitiert auch von der Lagerautomatisierung, die unitisierte Wellpappenlösungen bevorzugt. Umgekehrt stehen Grafikpapierlinien vor Schließungen oder Umrüstungen, während Hygienepapierqualitäten durch die Nachfrage nach Premium-Tissue stabil bleiben.



Nach Rohstoffquelle:
Recyclingfaser dominiert das AngebotRecyclingfaser trug 2025 60,32 % des Volumens bei und nutzt Europas ausgereifte Recyclingquote von 71,4 %. Agro-Restfaser, obwohl auf kleiner Basis, wird voraussichtlich mit einer CAGR von 6,03 % wachsen, da Werke Weizenstrohmischungen und Hanfmischungen erproben, um das Zellstoffpreisrisiko abzupuffern. Die Nutzung von Primärfaser bleibt in Hygiene- und hochfesten Qualitäten bestehen, verliert jedoch unter den Kreislaufwirtschaftsrichtlinien an Marktanteil.
Deutschlands VerpackG-Gebührenmatrix verschafft Verpackungen aus Recyclingfaser einen klaren Kostenvorteil, während Stora Ensos Oulu-Umstellung eine halbe Million Tonnen auf recyceltes Wellpappenrohpapier umlenkt. Agro-Restfaser-Pilotprojekte in Spanien mischen 20 % Stroh mit Altpapier, ohne die Boxkompression zu beeinträchtigen, was auf künftige Skalierbarkeit hindeutet. Anhaltende Volatilität beim nordgebleichten Nadelholzkraft lenkt den Fokus auf diversifizierte Rohstoffe, aber Helligkeits- und Festigkeitsanforderungen für Hygienepapierqualitäten stellen sicher, dass Primärzellstoff ein entscheidender Bestandteil in der Volumenallokation des europäischen Papiermarkts bleibt.
Nach Flächengewicht:
Leichtbau treibt das Wachstum unter 90 g/m²Substrate im Bereich 90–200 g/m² kontrollierten 46,88 % des Volumens im Jahr 2025 und werden für ihre Vielseitigkeit bei Faltschachteln und Büropapieren geschätzt. Doch Qualitäten unter 90 g/m² sind mit einer CAGR von 5,67 % die am schnellsten wachsenden, da Versender Gewicht reduzieren, um Frachtemmissionen zu senken. Papier über 200 g/m² behält seine Relevanz, wo Steifigkeit entscheidend ist, etwa bei Getränketrägern und Industrieverpackungen.
Digitale Inkjet-Technologie verbessert den Tintenauftrag und ermöglicht es Verarbeitern, 120 g/m² Decklagen anstelle von 150 g/m² ohne grafische Einbußen zu verwenden. EU-Recyclingfähigkeitskennzahlen motivieren zudem dünnere Monomateriallösungen, die weniger Beschichtungen benötigen. Mondis 80 g/m² Barrierepapier, das 2024 eingeführt wurde, bietet Feuchtigkeitsschutz, der 120 g/m² polyethylenlaminierter Folie entspricht, und deutet auf künftiges Potenzial zur Gewichtsreduzierung hin. Der Marktanteil des europäischen Papiermarkts bei Qualitäten unter 90 g/m² dürfte sich daher ausweiten, da Beschichtungschemien und Faserbindung voranschreiten.

Nach Endverbrauchsbranche:
Verpackung führt, Lebensmittelservice beschleunigtVerpackungs- und Industrieanwendungen absorbierten 40,12 % des Volumens im Jahr 2025, angetrieben durch Wellpappenrohpapier, Sackkraftpapier und Industrieverpackungen. Einwegprodukte für den Lebensmittelservice, beflügelt durch den Rückenwind des Kunststoffverbots, sollen mit einer CAGR von 5,48 % wachsen und sind die am schnellsten wachsende Endverwendung. Druck und Verlagswesen gehen zurück, während Hygienepapierprodukte durch Premium-Tissue-Angebote stabilen Rückhalt bieten.
Huhtamakis zusätzliche 15.000 Tonnen für spanische geformte Faserteller beantwortet die europaweite Fasersubstitution der Schnellrestaurants. Die Zunahme von Paketsendungen hält Wellpappenmaschinen bei hoher Auslastung. Der Trend zum Außer-Haus-Verzehr erhöht die Verpackungsintensität pro Mahlzeit und verleiht zusätzlichen Schwung. Der Rückgang bei Grafikpapieren ist unumkehrbar und lenkt Kapital in Karton- und Spezialanlagen, die die künftige Expansion des europäischen Papiermarkts absichern.
Geografische Analyse
Papiermarkt Deutschland und Spanien
Deutschland hatte 2025 einen Anteil von 24,12 % am Gesamtvolumen, gestützt durch eine Produktion von 19,2 Millionen Tonnen und eine robuste Nachfrage nach Industrieverpackungen. Spanien hingegen wird voraussichtlich eine CAGR von 6,11 % verzeichnen, begünstigt durch Saicas Erweiterung in Zaragoza im Wert von 194,4 Millionen USD und die Nähe zu nordafrikanischen Exportrouten. Frankreich, Schweden und Italien wachsen im mittleren einstelligen Bereich, während Osteuropa von Nearshoring-Lieferketten profitiert.
Papiermarkt Nord-, West- und Südeuropa
Südeuropa, Westeuropa und Nordeuropa weisen jeweils unterschiedliche Nachfrageprofile auf. In Westeuropa führen Deutschland, Frankreich und die Niederlande beim Wellpappenkarton-Durchsatz und profitieren von leistungsstarken E-Commerce-Logistikkorridoren. Politische Rahmenbedingungen wie das deutsche VerpackG sichern hohe Recyclingquoten und gewährleisten einen stabilen Altpapier-Strom für die Papiermühlen. Modernisierungen der kommunalen Sammelsysteme in Frankreich erhöhen die Rohstoffreinheit und unterstützen Spezial- und Hygienepapiere.
Das Wachstum in Südeuropa wird von Spanien und Italien getragen. Die Korridore Zaragoza und Valencia in Spanien unterstützen Wellpappenkapazitäten, die auf exportorientierte Obst- und Meeresfrüchtesektoren ausgerichtet sind. Italiens lebhafte Lebensmittel- und Luxusgüterindustrie sichert die Nachfrage nach hochwertigen Faltschachteln und Etikettenträgern. Die zunehmende Verbreitung von Einweggeschirr aus Formfasern in Verbindung mit hohen Touristenzahlen beschleunigt die Tonnagezuwächse in der Region.
Nordeuropa nutzt eine integrierte forstwirtschaftliche Lieferkette, die es Finnland und Schweden ermöglicht, Frischfaser-Kraftpapier für hochfeste Verpackungen und Tissue bereitzustellen. Biobetriebene Turbinen und Fernwärmesysteme dämpfen die Energiekostenbelastung und gleichen die Ausgaben für CO₂-Zertifikate teilweise aus. Die Region erprobt zudem enzymatisches Aufschlussverfahren und die Verwertung von Lignin-Nebenprodukten, was auf künftige Wertschöpfungspotenziale hindeutet, die den Marktanteil des europäischen Papiermarkts bei Hochleistungssubstraten stärken könnten.
Regulatorisches Umfeld
Die Regulierungsagenda der Europäischen Union lenkt die Papiernachfrage durch verbindliche Verpackungsvorschriften und die Durchsetzung der Kreislaufwirtschaft weiterhin in Richtung recyclingfähiger, faserbasierter Formate. Die Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle (PPWR) trat am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026, wobei die Anforderungen an Verpackungszusammensetzung, Recyclingfähigkeit und Abfallminimierung verschärft werden, mit praktischen Auswirkungen auf Barrierechemikalien und Monomaterial-Papierstrukturen. Im März 2026 gab die Europäische Kommission Leitlinien heraus, um eine einheitlichere Anwendung der PPWR in den Mitgliedstaaten zu unterstützen.
Da der PPWR-Rahmen sich einer harmonisierten Umsetzung nähert, gewinnen Standardisierung und Compliance-Bereitschaft zunehmend an Bedeutung. Gemäß Artikel 10(3) der PPWR muss die Kommission bis zum 12. Februar 2027 die Entwicklung oder Aktualisierung harmonisierter Normen im Zusammenhang mit der Verpackungsminimierung anfordern. Dieser Zeitrahmen erhöht die Bedeutung von Testmethoden, Recyclingfähigkeitsprüfungen und Spezifikationen für recyclinggerechtes Design. Branchenverbände wie CEPI haben zudem den Bedarf an recyclingbezogener Standardisierung betont und richten Mühlen und Verarbeiter auf gemeinsame technische Anforderungen aus, während die PPWR-Verpflichtungen zur Anwendung kommen.
Wertschöpfungskettenanalyse
Europas Papierwertschöpfungskette umfasst zertifizierte Frischfaser- und Altpapiersammlung, Zellstoff- und Papierherstellung, Verarbeitung (Wellpappe, Faltkartons, Formfasererzeugnisse, Spezialbeschichtungen), Beschaffung durch Markeninhaber sowie Endmarktvertrieb über Einzelhandel und E-Commerce-Logistik. Recyclingfasern bleiben zentral für die Versorgung, unterstützt durch eine hohe regionale Recyclingquote für Papier- und Kartonverpackungen (87 %), die die Verfügbarkeit und Wirtschaftlichkeit von recyceltem Containerboard und bestimmten Spezialqualitäten verbessert. Die Kette wird zunehmend durch Investitionen in Deinking, Verunreinigungsentfernung und Barrierebeschichtungsfähigkeiten geprägt, um Faserströme für höherwertige Verpackungsanwendungen nutzbar zu halten.
Die Branchenstruktur unterscheidet weiterhin zwischen integrierten Verpackungsgruppen mit geschlossenen Sammel- und Verarbeitungsnetzwerken und eigenständigen Herstellern, die Rohstoff- und Energievolatilität ausgesetzt sind. Kapazitätsverschiebungen umfassen Umstellungen von rückläufigen grafischen Papiersorten auf Verpackungs- und Spezialsubstrate, wodurch die Verbindung zwischen vorgelagerten Mühlen und nachgelagerter Verarbeitung enger wird. Bei grafischen Papieren spiegeln Konsolidierungsbemühungen wie das geplante Gemeinschaftsunternehmen von UPM und Sappi (vorbehaltlich der fusionskontrollrechtlichen Genehmigung durch die Europäische Kommission Stand Mitte 2026) den Versuch wider, Vermögenswerte zu rationalisieren und das Angebot an eine strukturell niedrigere Nachfrage anzupassen, während verpackungsorientierte Linien mehr Kapital und operative Aufmerksamkeit erhalten.
Wettbewerbslandschaft
Marktkonzentration
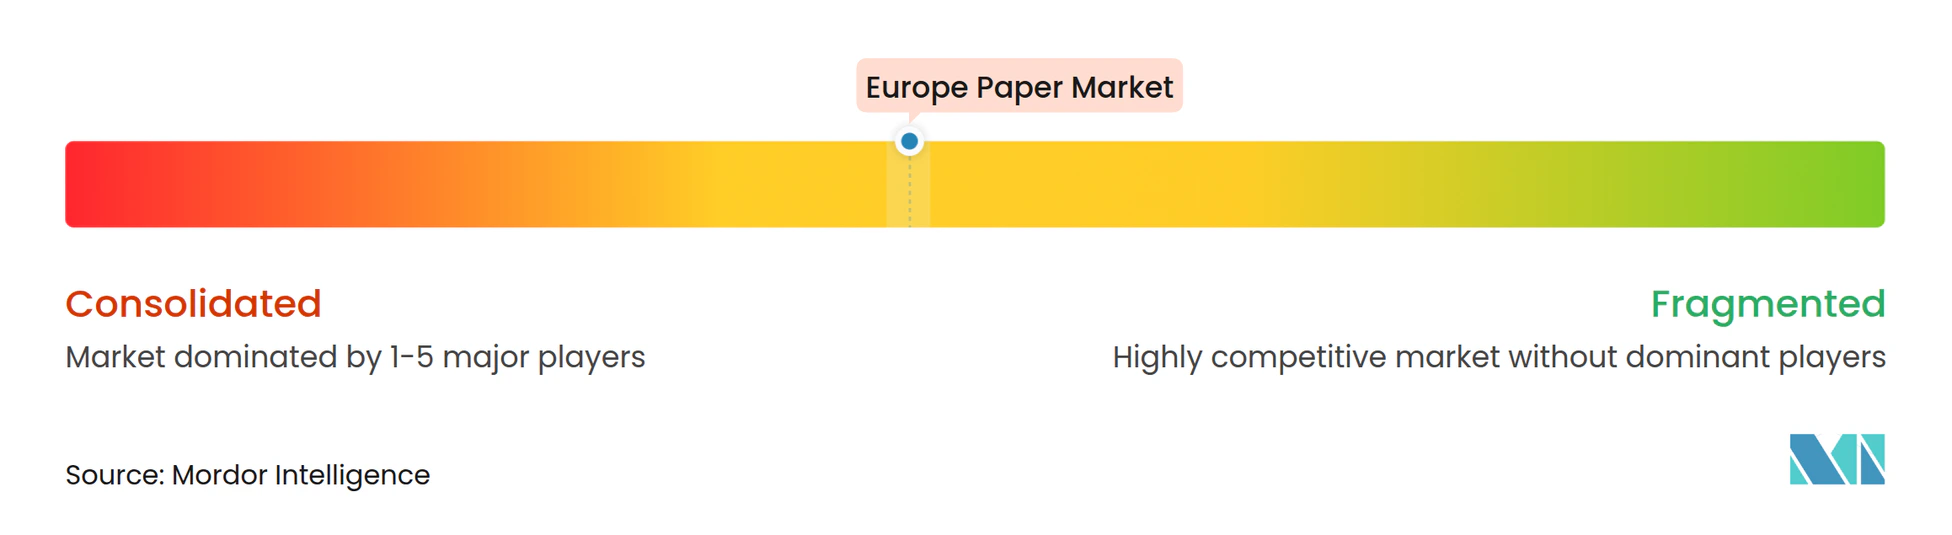
Der Markt weist eine moderate Konzentration auf. Die Fusion von Smurfit WestRock im Wert von 34 Milliarden USD stärkt dessen Einfluss auf die Beschaffung von Altpapier und Einzelhandelsverträge und rationalisiert ein europaweites Netzwerk aus Werken und Verpackungsanlagen. Stora Enso, UPM-Kymmene, Mondi und Metsa Group konzentrieren sich auf renditestarke Umstellungen und Spezialaktiva und bauen schrittweise veraltete grafische Kapazitäten ab.
Investitionsmuster orientieren sich an Wellpappe aus Recyclingfasern, PFAS-freien Barriere-Speziallinien und energieeffizienten Trocknungssystemen. Sappis deutsche Barrierebeschichtungslinie im Wert von 43,2 Millionen USD erschließt den Markt für hochwertige, nicht-plastikbasierte Lebensmittelverpackungen. Saica, ein privat geführter Herausforderer, baut seine spanische Recycling-Deckenpapierproduktion aus und gewinnt Marktanteile in den wachstumsstarken iberischen und Exportnischen. Die Einführung von Technologien rund um geschlossene Wasserkreisläufe, KI-gestützte Qualitätskontrolle und bedarfsgerechten Wellpappendruck entwickelt sich zu einem Differenzierungsmerkmal für Margenstabilität.
Start-ups, die Zellstoffgewinnung aus landwirtschaftlichen Reststoffen und geformte Faserpolsterung für Elektronik verfolgen, bringen wettbewerbliche Dynamik ein, müssen jedoch skalieren, um kostenseitig konkurrenzfähig zu sein. Patentanmeldungen betonen stärkebasierte Barrierchemikalien, enzymatisches Aufschließen und hybride Flexo-Digital-Pressen. Insgesamt definiert die Fähigkeit, verschärfte Umweltvorschriften zu erfüllen und gleichzeitig die Kosten zu begrenzen, den Entwicklungspfad der Gewinner im europäischen Papiermarkt.
Führende Unternehmen der europäischen Papierindustrie
-
Stora Enso Group
-
UPM-Kymmene Corporation
-
Mondi plc
-
Metsa Group
-
Smurfit WestRock
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Papiermarkt Unternehmen in diesem Bericht
- Stora Enso Group
- UPM-Kymmene Corporation
- Smurfit Westrock
- Mondi plc
- Metsa Group
- Holmen AB
- Svenska Cellulosa Aktiebolaget SCA
- Mayr-Melnhof Karton AG
- PRINZHORN HOLDING GmbH
- Norske Skog ASA
- Burgo Group S.p.A
- Lecta Group
- Reno de Medici S.p.A
- Sappi Limited
- Grigeo AB
- Iberpapel Gestion S.A
- Heinzel Group
- Fedrigoni SpA
- Arctic Paper S.A
- International Paper Company
Marktchancen und Zukunftsaussichten
Der PPWR-Zeitplan schafft kurzfristig Freiraum für Verpackungspapiere und -kartons, die Recyclingfähigkeit und einen geringen nicht-zellulosehaltigen Anteil nachweisen und dabei weiterhin Fett-, Feuchtigkeits- und Hitzebeständigkeit für den Lebensmittelkontakt und Take-away-Anwendungsfälle liefern. Innovationen konzentrieren sich daher auf PFAS-freie barrierebeschichtete Spezialpapiere, funktionale Oberflächenbehandlungen und leichte Strukturen, die die Leistung bei geringerem Flächengewicht aufrechterhalten. Verarbeiter und Markeninhaber suchen zudem nach Designs, die die Komplexität bei Sortierung und Repulping reduzieren. Für Mühlen erweitert sich das Chancenpotenzial auf die Kombination von Verpackungsqualitätsproduktion mit Deinking und verbesserter Altpapierreinigung, um die Produktion für anspruchsvollere Anwendungen zu positionieren.
Kapitalallokation und Partnerschaftsaktivitäten liefern Signale darüber, wo Kompetenzlücken geschlossen werden. Mondi hat ein Investitionsprogramm in Höhe von 1,2 Milliarden EUR abgeschlossen, um die Verpackungskapazitäten im Bereich Wellpappe und flexible Verpackungen auszubauen, was den anhaltenden Fokus auf faserbasierte Formate und integriertes Veredeln widerspiegelt. Smurfit WestRock hat einen Investitionsplan in Höhe von 600 Millionen EUR in Frankreich über die nächsten drei bis fünf Jahre angekündigt, der auf Modernisierung, Dekarbonisierung und nachhaltige Verpackungskapazitäten abzielt und die Nachfrage nach modernisierten Anlagen und kohlenstoffärmerer Produktion unterstützt. Parallel dazu fördert die Zusammenarbeit im gesamten Materialökosystem – einschließlich Papierhersteller, Beschichtungslieferanten und Anlagenhersteller – die kommerzielle Einführung biobasierter Verpackungskonzepte, die mit den EU-Verpackungsvorschriften und der Substitution von Einwegkunststoffen in der Gastronomie und im E-Commerce übereinstimmen.
Neueste Industrielle Entwicklungen in Europa Papiermarkt
- Mai 2026: UPM-Kymmene Oyj, Michelman und BOBST stellen zwei validierte biobasierte Papierverpackungskonzepte vor, um die EU-Verpackungsvorschriften einschließlich SUPD zu unterstützen. Die Zusammenarbeit erweitert die Verfügbarkeit konformer biobasierter Verpackungsoptionen für Konsumgüter. Die Initiative stärkt die Nachfrage nach Verpackungspapieren und Barrierebeschichtungen, indem sie praktische Alternativen zu herkömmlichem Kunststoff veranschaulicht.
- März 2026: UPM-Kymmene Corporation kündigt eine Expansion in Indien mit einem neuen Terminal für Schneiden und Vertrieb von Klebstoffmaterialien in der Nähe von Neu-Delhi an, das voraussichtlich im dritten Quartal 2026 in Betrieb geht. Der Schritt erweitert die Reichweite der Lieferkette für Klebstoffmaterialien in Asien. Er unterstützt kunststofffreie und nachhaltige Verpackungslieferketten durch besseren lokalen Zugang und kürzere Vorlaufzeiten.
- Februar 2026: Stora Enso Oyj erhöhte die Verpackungspapierproduktionskapazität um insgesamt 20.000 Tonnen pro Jahr in den Werken Varkaus und Ostrołęka. Die Kapazitätserweiterung stärkt die Verfügbarkeit von Verpackungspapier in der EU. Sie stärkt das Produktportfolio und trägt dazu bei, die steigende Nachfrage nach Verpackungen in der Region zu decken.
Europa Papiermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der europäische Papiermarkt als Angebot und Nachfrage von Papier und Karton definiert, der in europäischen Ländern produziert und verbraucht wird, gemessen in physischem Volumen (Tonnen) über die wichtigsten Papiersorten und Endverwendungen.
Ausschlüsse aus dem Umfang: Wir schließen die vorgelagerte Forstwirtschaft und den Zellstoffbetrieb sowie nachgelagerte Veredelungsprodukte wie Wellpappkartons, Faltschachteln und fertige Tissuerolle aus, wenn diese als Fertigwaren und nicht als Papierprodukte bepreist und verkauft werden.
Segmentierungsübersicht
- Nach Produkttyp
- Grafikpapiere
- Zeitungsdruckpapier
- Sonstige Grafikpapiere
- Verpackungsmaterialien
- Hygiene- und Haushaltspapiere
- Einwickelpapiere
- Karton
- Spezialpapiere
- Grafikpapiere
- Nach Rohstoffquelle
- Primärfaser
- Recyclingfaser
- Agro-Restfaser
- Nach Flächengewicht
- Unter 90 g/m² (Leichtgewicht)
- 90–200 g/m² (Mittelschwer)
- Über 200 g/m² (Schwer)
- Nach Endverbrauchsbranche
- Verpackung und Industrie
- Druck und Verlagswesen
- Hygiene und Sanitär
- Einwegprodukte für den Lebensmittelservice
- Sonstige Endverbrauchsbranchen
- Nach Land
- Deutschland
- Frankreich
- Schweden
- Italien
- Spanien
- Übriges Europa
Datenquellen, Marktgröße und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die faktische Grundlage des Modells zu legen, insbesondere in Bezug auf Produktion, Verbrauch, Handelsbilanz und Papiersortenmix. Öffentliche Quellen wie Cepi-Statistiken, Eurostat-Strukturgeschäfts- und Handelsreihen, UN-Comtrade-Handelsdaten, FAOSTAT-Forst- und Zellholzindikatoren sowie OECD-Makroindikatoren wurden gesichtet, um den Markt mit beobachtbaren Aktivitäten abzugleichen.
Wir haben außerdem Geschäftsberichte, Investorenpräsentationen und Nachhaltigkeitsberichte von Papier- und Verpackungsherstellern sowie großen Verarbeitern ausgewertet, um Kapazitätsveränderungen, Sortenwechsel und Stillstandsmuster zu verfolgen, die Tonnen von einer Sorte in eine andere verlagern. Patentdatenbanken und seriöse Presseberichte wurden genutzt, um die Einführung von Barrierebeschichtungen und Verschiebungen in der Recyclingtechnologie zu identifizieren, während kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Finanzkennzahlen sowie handelsseitige Versanddaten selektiv eingesetzt wurden, um das Unternehmensengagement und grenzüberschreitende Bewegungen zu validieren. Diese Sekundärforschungsquellen sind lediglich illustrativ; für die Erhebung, Gegenprüfungen und Klärungen wurden zusätzliche Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung des sortenbezogenen Mixes und der praktischen Treiber hinter Tonnageveränderungen, da Werke ihre Produktion schnell umverteilen, wenn sich die Margen verschieben. Wir sprachen mit Produzenten, Distributoren, Recyclingunternehmen und Großabnehmern aus den Bereichen Verpackung, Verlagswesen und Hygiene, um Annahmen zu Auslastungsraten, der Verfügbarkeit von Altpapier sowie zur Anwendung von Vertragspreisen und Zuschlägen zu überprüfen.
Die Abdeckung erstreckte sich über ganz Europa, sodass regionale Energiekostenunterschiede, Handelsströme und die Nachfrage aus exportintensiven Zentren berücksichtigt werden konnten. Die abschließenden Modellannahmen wurden durch Folgegespräche erneut überprüft, wenn eine Abweichung auftrat.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 29 % | Führungskräfte (CXOs): 15 % |
| Mittlere Ebene: 56 % | Bereichs-/Abteilungsleiter: 25 % |
| Kleinere Unternehmen: 15 % | Manager: 60 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion, bei der die Papier- und Kartonproduktion auf Länderebene, der Nettohandel und der scheinbare Verbrauch den Papiersorten zugeordnet und anschließend zu einem konsistenten Gesamtwert für Europa in Tonnen zusammengefasst werden. Um die Ergebnisse zu verankern, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch stichprobenartige Werkskapazitäten nach Sorte, in Interviews erörterte Auslastungsbandbreiten sowie eine einfache Plausibilitätsprüfung aus Durchschnittsverkaufspreis multipliziert mit Volumen, sofern Preissignale verfügbar sind.
Einige Marktindikatoren wurden als zentrale Eingangsgrößen behandelt, da sie Tonnagen schnell verschieben: dazu gehören die Verpackungsnachfrage in Abhängigkeit von der Industrieproduktion und dem E-Commerce-Versandaufkommen, Verlagsvolumina, die grafische Sorten beeinflussen, Altpapiersammel- und Recyclingquoten, die die Angebotsflexibilität bestimmen, Energiekostenschwankungen, die Stillstände verursachen, sowie angekündigte Umstellungen von Zeitungsdruck- oder Drucksorten auf Wellpappenrohpapier oder Spezialsorten. Wo Unternehmensangaben unvollständig waren, wurden Lücken durch Peer-Auslastungsbandbreiten und Länderdurchschnitte geschlossen und anschließend mit den Produktions- und Handelsgesamtwerten abgeglichen.
Die Prognose wurde mit einer Szenarioanalyse erstellt, unterstützt durch kurzfristige Zeitreihenglättung der stabilsten Indikatoren, und anschließend anhand von Expertenerwartungen zu Umstellungszeitplänen, regulatorisch bedingten Verpackungsverschiebungen und der wahrscheinlichen Normalisierung von Lagerzyklen angepasst. Die endgültige Prognose wurde erst akzeptiert, nachdem der implizierte Sortenmix angesichts der jüngsten Kapazitätsbewegungen und des primären Feedbacks zu Käuferbestellmustern realistisch blieb.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit das Modell nicht von realen Marktsignalen abweicht. Wir vergleichen den implizierten Verbrauchstrend mit unabhängigen Indikatoren wie der Richtung der Industrieproduktion, Verschiebungen in der Handelsbilanz und der Recyclingperformance und überprüfen dann alle starken Jahresveränderungen sortenweise, um sicherzustellen, dass sie erklärbar sind.
Vor der Freigabe überprüfen mindestens zwei Analysten die Annahmen, die Einheitenumrechnungen und die Aggregationen, um sicherzustellen, dass die Gesamtwerte über Länder und Sorten hinweg übereinstimmen. Wenn eine neue Werksanlaufnahme, eine Umstellungsverzögerung, ein Energieschock oder eine regulatorische Aktualisierung die Volumina wesentlich verändert, werden Rückkontakte mit den relevanten Branchenteilnehmern ausgelöst, um den betreffenden Eingangsparameter erneut zu prüfen. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße des europäischen Papiermarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den europäischen Papiermarkt können weit auseinanderliegen, da einige Quellen Werte in Geldeinheiten angeben, während andere Tonnen verwenden, und weil die Grenze zwischen Papierproduktion und Papierveredelungsprodukten nicht immer einheitlich gezogen wird. Unterschiede treten auch auf, wenn eine Schätzung auf Produktions- und Handelsstatistiken basiert, während eine andere stärker auf Umsatzproxys und allgemeinen Verpackungsannahmen beruht.
Die Streuung wird häufig durch den Aktualisierungszeitpunkt und den Währungszeitpunkt verursacht, da jüngste Preiszyklen und vertragliche Weitergaben Wertmaßstäbe schneller verändern können als die zugrunde liegenden Tonnen, sowie durch die Art und Weise, wie Durchschnittsverkaufspreise auf Sorten mit sehr unterschiedlichem Preisverhalten angewendet werden. Wenn dasselbe Jahr anhand der neuesten Produktions- und Handelsreihen neu berechnet und dann durch interviewbasierte Auslastungs- und Sortenmixlogik überprüft wird, bleibt das Ergebnis näher am tatsächlichen Nachfragepool – dies ist der aktualisierungsbasierte Ansatz, der in dieser Studie von Mordor Intelligence verwendet wird.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 71,14 Mio. Tonnen (2025) | |
| Fachzeitschrift A | 95,00 Milliarden USD (2024) | Angabe in Umsatzgrößen, die wahrscheinlich Papierproduktion mit veredelten Papierverpackungen vermischt, was die Gesamtwerte bei starken Verpackungspreiszyklen aufblähen kann; möglicherweise werden ältere Wechselkurse für die Mehrländerumrechnung verwendet. |
| Branchenportal B | 103,10 Milliarden USD (2025) | Verwendet eine breitere Abgrenzung von Papierprodukten und eine wertbasierte Betrachtung, die stark von der angenommenen Durchschnittsverkaufspreisprogression über Sorten hinweg abhängt, mit begrenzter Transparenz darüber, wie eine Rückrechnung auf europäische Produktions- und Nettohandelstonnen erfolgt. |
Insgesamt zeigt der Vergleich, dass die Wahl der Einheit und die Abgrenzung des Marktes den Großteil der Differenz erklären, da ein tonnagebasierter Markt nicht mit Wertgesamtwerten übereinstimmt, sofern nicht Preise auf Sortenebene und der Veredelungsumfang explizit modelliert werden. Indem der Markt an Produktion, Nettohandel und Sortenmixprüfungen geknüpft bleibt, die Jahr für Jahr wiederholt werden können, bleibt die Größenbestimmung transparent und leichter abzugleichen, wenn neue Statistiken oder Werksveränderungen vorliegen.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der europäische Papiermarkt bis 2031 sein?
Der Markt wird bis 2031 voraussichtlich 90,08 Millionen Tonnen erreichen, gestützt durch ein stetiges CAGR-Wachstum von 4,09 % bei Wellpappenrohpapier aus Recyclingfaser und Spezialpapieren.
Welches Produktsegment wächst am schnellsten?
Spezialpapiere, insbesondere barrierebeschichtete Qualitäten und Trennträger, werden bis 2031 voraussichtlich mit einer CAGR von 5,16 % wachsen.
Warum ist Spanien das am schnellsten wachsende Land im europäischen Papiermarkt?
Neue Wellpappenrohpapierkapazitäten aus Recyclingfaser, günstige Anreize im Rahmen der erweiterten Herstellerverantwortung und der Zugang zu nordafrikanischen Exportkanälen treiben Spaniens erwartete CAGR von 6,11 % an.
Wie gestalten EU-Vorschriften die Materialauswahl?
Die PPWR begrenzt den nicht-cellulosischen Anteil auf 5 % und schreibt Recyclingfähigkeit vor, was Verarbeiter zu Monomaterial-Faserverpackungen drängt und die Nachfrage nach Wellpappenrohpapier steigert.
Welche Strategien helfen Werken, die Zellstoffpreisvolatilität zu bewältigen?
Vertikale Integration in Zellstoffanlagen, langfristige Altpapier-Lieferverträge und Diversifizierung in Agro-Restfasermischungen mildern Inputkostenschwankungen.
Welche Technologien definieren die Wettbewerbsfähigkeit neu?
Geschlossene Wasserkreislaufsysteme, PFAS-freie Stärkebarrieren und bedarfsgesteuerter Inkjet-Druck auf Wellpappe senken Kosten, erfüllen strengere ESG-Anforderungen und erschließen margenstarke digitale Individualisierung.