
Europa-Lebensmittel-Kühlkettenlogistik-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
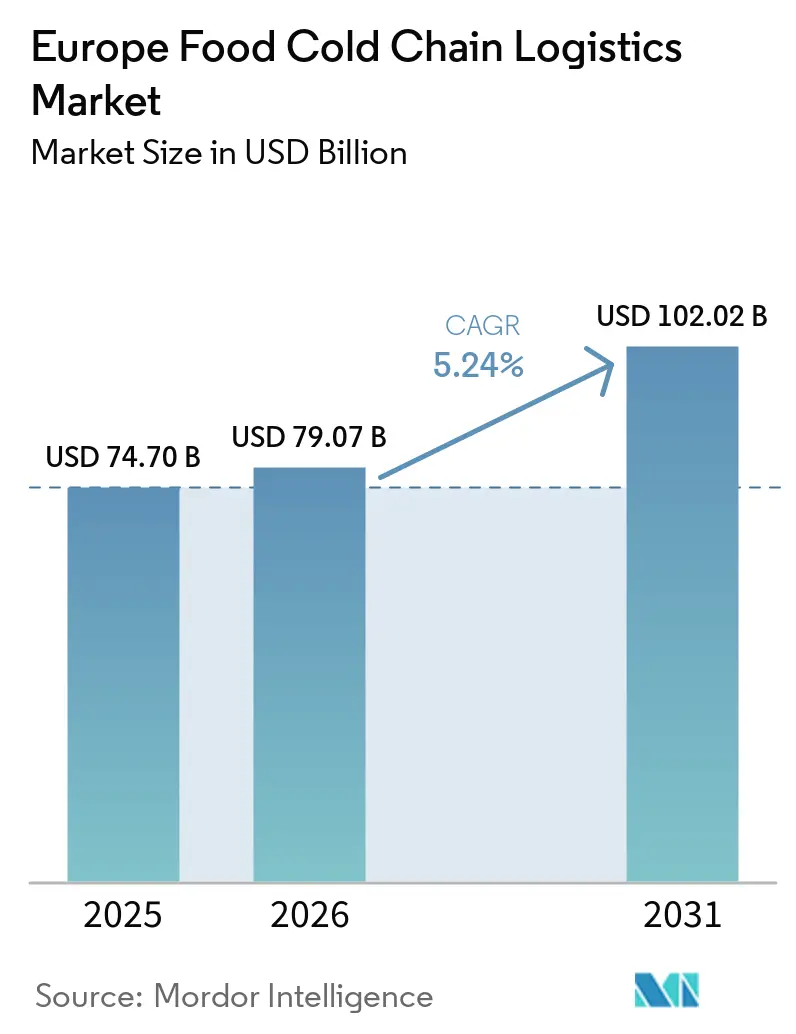
| Marktgröße im Basisjahr (2025) | 74.70 Milliarden US-Dollar |
| Marktgröße (2026) | 79.07 Milliarden US-Dollar |
| Marktgröße (2031) | 102.02 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.24 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa-Lebensmittel-Kühlkettenlogistik-Marktanalyse von Mordor Intelligence
Die Größe des Europa Lebensmittel-Kühlkette-Logistikmarkts wurde im Jahr 2025 auf 74,70 Milliarden USD geschätzt und wird voraussichtlich von 79,07 Milliarden USD im Jahr 2026 auf 102,02 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,24 % während des Prognosezeitraums (2026–2031).
Dieses anhaltende Wachstum spiegelt eine europaweite Überarbeitung der Lebensmittelerfüllungsmodelle wider, die temperaturgeführte Kapazitäten näher an städtische Verbraucher heranrücken. Der Regulierungsdruck durch den EU-Green Deal beschleunigt den Wechsel zu natürlichen Kältemitteln, erhöht den Kapitalbedarf, senkt jedoch die Lebenszyklusemissionen für konforme Betreiber. Anhaltende, Brexit-bedingte Zollkontrollen schaffen eine neue Nachfrage nach Umschlagszentren an Häfen wie Calais und Rotterdam, während steigende E-Commerce-Volumina die Lieferfenster verkürzen und Mikro-Erfüllungszentren mit mehreren Temperaturzonen begünstigen. Die Konsolidierung unter paneuropäischen Spezialisten beschleunigt sich, da Private-Equity-Gruppen den Netzwerkausbau finanzieren, doch struktureller Fahrermangel und Energiepreisvolatilität treiben die Betriebskosten in die Höhe und belasten die Margen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führte Tiefkühl-Fleisch & Geflügel mit einem Anteil von 31,05 % am Europa-Lebensmittel-Kühlkettenlogistik-Markt im Jahr 2025; Fertiggerichte & Sonstige wird voraussichtlich mit einer CAGR von 8,93 % bis 2031 expandieren.
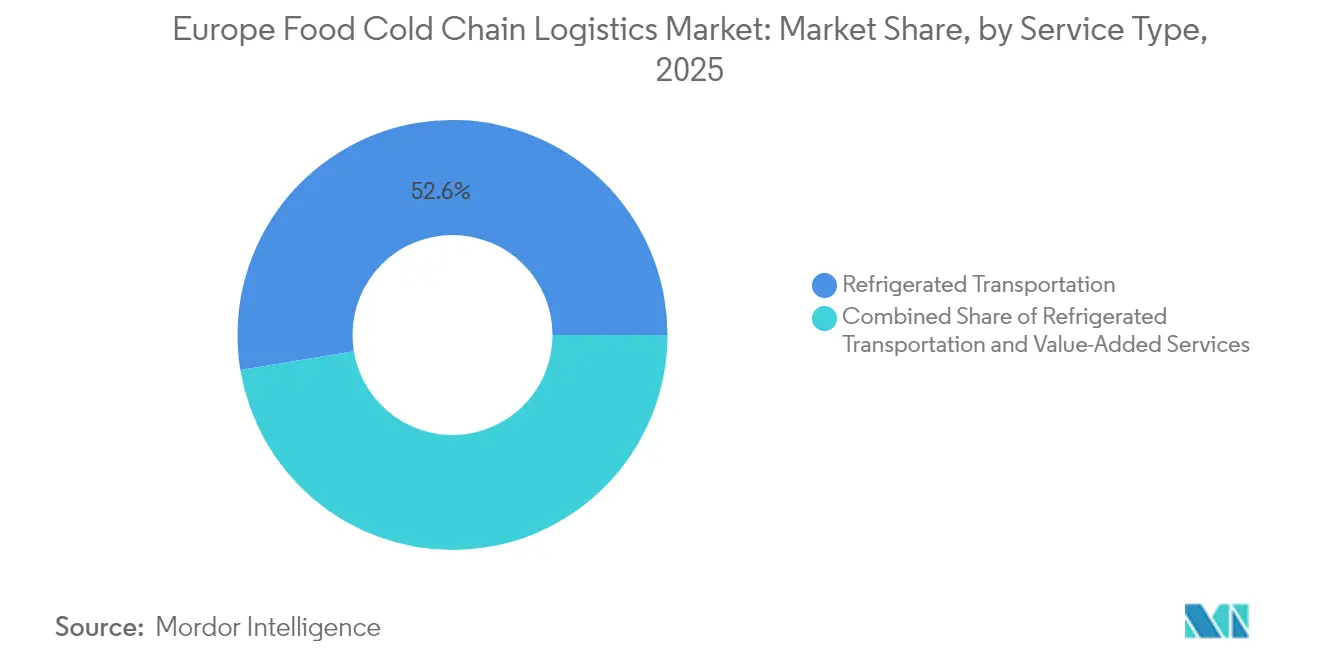
- Nach Serviceart hielt Kühltransport einen Umsatzanteil von 52,60 % am Europa-Lebensmittel-Kühlkettenlogistik-Markt im Jahr 2025, während Mehrwertdienste mit einer CAGR von 8,72 % bis 2031 das stärkste Wachstum verzeichnen.
- Nach Temperaturart entfiel auf die Tiefkühlkategorie ein Anteil von 60,10 % an der Europa-Lebensmittel-Kühlkettenlogistik-Marktgröße im Jahr 2025; die Kategorie Umgebungstemperatur soll im Zeitraum 2026–2031 mit einer CAGR von 9,08 % steigen.
- Nach Geografie blieb Deutschland im Jahr 2025 der primäre Knotenpunkt der Region, während Polen unter den osteuropäischen Märkten die stärkste Wachstumsdynamik verzeichnete.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Europaweite Verlagerung hin zu Omni-Channel-Lebensmittelverteilungsnetzwerken | +2.1% | Westeuropa, Ausweitung Richtung Osten | Mittelfristig (2–4 Jahre) |
| Verbindliche EU-Green-Deal-Ziele beschleunigen die Einführung natürlicher Kältemittel | +1.3% | EU-weit, am stärksten in Nordeuropa | Langfristig (≥ 4 Jahre) |
| Schnelle Kapazitätserweiterungen auf der Iberischen Halbinsel, getrieben durch Wachstum der Agrar-Lebensmittel-Exporte | +1.0% | Spanien, Portugal | Mittelfristig (2–4 Jahre) |
| Anstieg der Nachfrage nach Ultraniedrigtemperatur-Lagerung für pflanzenbasierte Fleischanaloga | +0.5% | Vereinigtes Königreich, Deutschland, Nordische Länder, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Post-Brexit-Zollreibungen steigern die Nachfrage nach Umschlagskühlhubs | +0.9% | Vereinigtes Königreich, Frankreich, Niederlande, Belgien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Europaweite Verlagerung hin zu Omni-Channel-Lebensmittelverteilungsnetzwerken
Europäische Lebensmittelhändler skalieren Click-and-Collect- und Schnellliefermodelle, die einzelne Mega-Lagerhäuser durch dichte Cluster von Mikro-Erfüllungszentren in Stadtnähe ersetzen. Betreiber reagieren darauf, indem sie modulare Gebäude mit Tiefkühl-, Kühl- und Umgebungstemperaturzonen unter einem Dach einsetzen, unterstützt durch fortschrittliche Energiemanagementsoftware, die Kühllastmanagement mit Energiepreissignalen in Einklang bringt. Der Einsatz von Robotik in Dänemark veranschaulicht den Vorstoß hin zu automatisierter Palettenhandhabung, die Auftrags- und Versandzyklen verkürzt, ohne den Personalbestand zu erhöhen. Der Erfolg hängt nun davon ab, knappe städtische Immobilien zu sichern und Internet-der-Dinge (IoT)-Sensoren zu integrieren, die die Temperatureinhaltung nahezu in Echtzeit zertifizieren. Wenn diese verteilten Netzwerke reifen, differenzieren sich Drittanbieter-Logistikdienstleister durch datengesteuerte Routenoptimierung, die die Produktintegrität bei Lieferungen am selben Tag schützt.
Verbindliche EU-Green-Deal-Ziele beschleunigen die Einführung natürlicher Kältemittel
Die Ausstiegsregelung für fluorierte Gase (F-Gase) zwingt Lagerhalter, Kältemittel mit hohem Treibhauspotenzial (GWP) auszusondern und Systeme auf Ammoniak oder CO₂ umzugestalten. Die anfängliche Kapitalintensität ist hoch, doch Betreiber berichten von einem geringeren Stromverbrauch, sobald regenerative Wärmerückgewinnung und drehzahlvariable Kompressoren in Betrieb sind. Das ICCEE-Programm veranschaulicht das Engagement der Branche mit dem Ziel von 118 GWh jährlicher Primärenergieeinsparungen und 64 Millionen EUR an damit verbundenen Investitionen. Größere Unternehmen absorbieren die Kosten durch Refinanzierung auf dem Markt für grüne Anleihen, während kleinere Unternehmen angesichts nahender Compliance-Fristen Druck zur Fusion verspüren. Der Mangel an Ingenieuren mit Erfahrung in natürlichen Kältemitteln fügt den Projektbudgets Lohnkostensteigerungen hinzu, schafft jedoch auch einen spezialisierten Arbeitskräftepool, der langfristig die technische Resilienz stärkt.
Schnelle Kapazitätserweiterungen auf der Iberischen Halbinsel, getrieben durch Exportwachstum
Spanien und Portugal investieren in Reiferäume und Mehrtemperaturdepots, die während des nordeuropäischen Winters geerntete Erzeugnisse konservieren. Neue Schienenwege von Almería nach Rotterdam senken die Emissionen pro Tonnenkilometer und erschließen die Nachfrage von Einzelhändlern, die kohlenstoffarme Lieferketten anstreben. Solargetriebene Kältearrays reduzieren die Netzentnahme am Tag und bieten Betriebskostenvorteile gegenüber mitteleuropäischen Mitbewerbern. Controlled-Atmosphere-Räume verlängern die Haltbarkeit von Beeren und Steinobst und ermöglichen iberischen Exporteuren, in skandinavischen Supermärkten Premiumpreise zu erzielen. Diese regionalen Stärken ermutigen inländische Drittanbieter-Logistikfirmen, Partnerschaften mit multinationalen Einzelhändlern einzugehen, die an einer ganzjährigen Sortimentsdiversifizierung interessiert sind.
Anstieg der Nachfrage nach Ultraniedrigtemperatur-Lagerung für pflanzenbasierte Alternativen
Hersteller pflanzenbasierter Fleischprodukte legen Lageranforderungen von –23 °C bis –25 °C fest, die tiefer liegen als herkömmliche Tiefkühlbereiche. Die Lebenszyklusstudie von Beyond Burger zeigt, dass Kühltransport 40 % der gesamten Erwärmungswirkung ausmacht, was Energieeffizienz als Reputationsrisiko hervorhebt. Betreiber schaffen dedizierte Kammern in bestehenden Gebäuden und rüsten Türen mit höheren Dämmwerten aus, um den thermischen Eintrag bei häufigen Kommissioniervorgängen zu begrenzen. Innovationen erstrecken sich auf Phasenwechsel-Paletten, die die Kerntemperatur während Umschlagstransfers stabilisieren, sowie auf Zwei-Kältemittel-Trailer, die zwischen –25 °C- und –18 °C-Routen wechseln. Analysten prognostizieren 25 Millionen Tonnen Pflanzenproteinbedarf bis 2030, was Kapitalvorhaben in Höhe von 27 Milliarden USD auslöst und langfristig den Ultraniedrigtemperatur-Durchsatz sichert.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Kontinentaler Fahrermangel treibt Spotpreise für Kühltransporte auf der Straße in die Höhe | −1.4% | Paneuropäisch, am stärksten in Osteuropa | Mittelfristig (2–4 Jahre) |
| Hoher Kapitalaufwand (CAPEX) für die F-Gas-Ausstiegs-Compliance in Altanlagen | −0.8% | EU-weit, höchste Auswirkung in Südeuropa | Mittelfristig (2–4 Jahre) |
| Energiepreisvolatilität in Deutschland & Italien schmälert die Margen von Drittanbieter-Logistikdienstleistern (3PL) | −0.6% | Deutschland, Italien | Kurzfristig (≤ 2 Jahre) |
| Begrenztes Angebot an Klasse-A-Kühllagerflächen in der Nähe erstklassiger Häfen (Felixstowe, Antwerpen, Hamburg) | −0.5% | Vereinigtes Königreich, Belgien, Deutschland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kontinentaler Fahrermangel treibt Transportkosten in die Höhe
Europa steht bis 2028 vor 745.000 unbesetzten Lkw-Fahrerstellen, was 17 % der benötigten Kapazität entspricht. Die Nachwuchspipeline stockt, da nur 5 % der aktuellen Fahrer unter 25 Jahre alt sind und grenzüberschreitende Routen einen zusätzlichen Verwaltungsaufwand mit sich bringen. IRU-Daten verweisen auf bereits 426.000 offene Stellen, was die Löhne in die Höhe treibt und Verlader dazu zwingt, Kapazitäten Wochen früher als bisher zu buchen. Spotpreisaufschläge auf Kühlstrecken haben sich gegenüber Umgebungstemperatur-Strecken aufgrund spezieller Lizenzanforderungen und strengerer Ruhezeiten ausgeweitet. Modaler Wechsel auf die Schiene findet Interesse, doch kühlfähige Waggons und intermodale Anschlüsse sind knapp, was eine großflächige Migration verzögert und die Straßentransportkosten hoch hält.
Hoher Kapitalaufwand (CAPEX) für F-Gas-Ausstiegs-Compliance
Die EU-Verordnung 517/2014 verschärft die Quotenzuteilungen für Kältemittel mit hohem Treibhauspotenzial (GWP) und zwingt Eigentümer veralteter R-404A- oder R-507-Anlagen zur Nachrüstung oder zum Neubau. Energie rangiert inzwischen nach Arbeit als zweitgrößter Kostenposten, und obwohl die Preise seit dem Höhepunkt von 2022 etwas nachgegeben haben, sind sie strukturell höher als zu Beginn des Jahrzehnts. Südeuropäische Depots leiden unter Effizienzverlusten, da hohe Umgebungstemperaturen die Leistung natürlicher Kältemittel beeinträchtigen, was Investitionen in adiabatische Hilfskühlung und drehzahlvariable Antriebe erfordert. Studien zeigen, dass durch umfassende Modernisierungen Energieeinsparungen von 30–40 % erreichbar sind, doch Amortisationszeiten verlängern sich bei schwankenden Stromtarifen. Mittelgroße Betreiber wägen stufenweise Sanierungen gegen einen vollständigen Anlagenersatz ab, wobei die Verfügbarkeit von Finanzierungsmitteln die langfristige Wettbewerbsfähigkeit bestimmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Convenience-Formate prägen KategorieprioritätenDie Europa-Lebensmittel-Kühlkettenlogistik-Marktgröße für Tiefkühl-Fleisch & Geflügel erreichte 2025 einen Anteil von 31,05 % und bleibt der größte Umsatzbeitrag trotz langsameren inkrementellen Wachstums. Fertiggerichte & Sonstige verzeichnet die höchste CAGR von 8,93 % bis 2031, angetrieben von Doppelverdiener-Haushalten, die Aufwärm- und Essfertigprodukte schätzen, die zu kürzeren Mahlzeiten passen. Fisch & Meeresfrüchte hält eine belastbare Nachfrage aufrecht, da die Aquakulturproduktion zunimmt und Einzelhändler Omega-3-Vorteile bewerben, während Buchungen für Milchprodukte & Speiseeis weiterhin stabilen Verbrauchsmustern folgen, die an etablierte Handelsaktionen gebunden sind. Bei Obst und Gemüse verlängern ganzjährige Versorgungsstrategien die Kühlkettendurchdringung in zuvor saisonale Kategorien und stimulieren die Akzeptanz von Ethylen-Kontrollsäcken, die die Frische bei Langstreckentransporten erhalten.
Schockfriertechniken im Bereich Backwaren & Süßwaren ermöglichen eine zentralisierte Teilbackproduktion, die bei −18 °C transportiert und vor Ort fertiggestellt wird, wodurch Volumen von täglichen Kühllieferungen abgezogen wird. Blitzerhitzungsversuche für Fleischprodukte weisen auf haltbarkeitsverlängernde Fenster von bis zu 5 Tagen hin, was auf eine künftige Abschwächung der Kühlkettenabhängigkeit bei ausgewählten Fleischstücken hindeutet. Pflanzenbasierte SKUs, die oft Proteinisolate mit funktionellen Fetten kombinieren, führen zu atypischen thermischen Profilen, die Betreiber dazu zwingen, die Lagerzonen in Mehrzweckkammern neu zu kalibrieren. Da sich Verbraucherpräferenzen wandeln, erweitern agile Drittanbieter-Logistikdienstleister, die Nischentemperaturbereiche abbilden können, ihre Serviceumsatzbasis über konvergierende Produktgruppen hinweg.


Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Serviceart:
Ergänzende Angebote erschließen MargenausweitungKühltransport repräsentierte 52,60 % der Gesamtumsätze von 2025 im Europa-Lebensmittel-Kühlkettenlogistik-Markt, gestützt durch dichte Straßennetze und hohe Ausgangsfrequenzen, die moderne Lebensmittelhändler fordern. Mehrwertdienste, darunter Kommissionierung und Verpackung, Schockfrostung, Etikettierung und Qualitätskontrolle, liefern die schnellste CAGR von 8,72 % und positionieren Lagerhäuser als aktive Erfüllungsknoten anstelle statischer Lagerungspunkte. Innerhalb des Transports beherrscht die Straße einen modalen Anteil von 76 %, doch die Schiene legt mit einer CAGR von 6,28 % zu, da die Treibhausgasbilanzierung Verlader zu kombinierten Transportlösungen drängt. Hersteller setzen die SWS Powerbox ein, um Container auf Schienenwaggons mit Energie zu versorgen und das Verderbnisrisiko auf langen Strecken zu mindern. Luftfracht behält eine Nischenstellung für leicht verderbliche Beeren oder Premium-Meeresfrüchte, während Kurzseeschifffahrt Mittelmeerproduzenten über Ro-Ro-Schiffe mit eingesteckten Kühldecks mit Inselkonsumenten verbindet.
Für Betreiber sichern wertschöpfende Schichten die Margen gegen verkommoditisierte Lagerraten ab. Dienstleistungen wie Produktaufarbeitung in Zollagern minimieren Zollzahlungen bei zurückgewiesenen Importen, während leichte Produktion – etwa das Würfeln von Gemüse oder das Portionieren von Proteinen – Kunden durch integrierte Verträge bindet. Digitale Portale mit Echtzeit-Bestandstransparenz und blockchain-validierten Temperaturprotokollen verankern Drittanbieter-Logistikdienstleister (3PLs) noch stärker in den Qualitätssicherungsprozessen der Kunden, schaffen Wechselhürden und fördern mehrjährige Geschäftsbeziehungen.

Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Temperaturart:
Umgebungstemperatur gewinnt an Bedeutung, während Tiefkühlware das Kernvolumen hältDer Tiefkühlbereich (−18 °C bis 0 °C) hielt 2025 einen Anteil von 60,10 % am Europa-Lebensmittel-Kühlkettenlogistik-Markt, verankert durch Fleisch-, Meeresfrüchte- und Speiseeis-Grundnahrungsmittel. Dennoch verzeichnen Umgebungstemperatur-Lösungen, angetrieben durch Retortenverarbeitung, aseptische Abfüllung und Hochdruckpasteurisierung, eine flotte CAGR von 9,08 %, was die Abhängigkeit von energieintensiver Kühlung verringert. Fertiggericht-Hersteller reformulieren Saucen und Stärkematrizen, um neun Monate bei 15 °C haltbar zu bleiben, was die Distribution über konventionelle Trockenkanäle ermöglicht und Verbraucher-Gefrierschrankraum freisetzt.
Kühlflüsse (0 °C bis 5 °C) wachsen stetig, da Einzelhändler Sortimente von ultrafrischen Produkten mit Premiumpositionierung ausbauen. Forschungsergebnisse zeigen, dass Mikro-Einfrieren die Frische von Rindfleisch auf 18 Tage gegenüber 4–6 Tagen bei herkömmlicher Kühlung verlängert, was einige Verarbeiter dazu veranlasst, intermittierende Gefrier-Auftau-Zyklen zu integrieren, die mikrobiologische Sicherheit mit wünschenswerter Texturerhaltung verbinden. Studien der Europäischen Behörde für Lebensmittelsicherheit (EFSA) zu kontrollierter Reifung bestätigen, dass mikrobielle Belastungen innerhalb regulatorischer Grenzen gehandhabt werden können, und fördern die Einführung fein abgestimmter Reifungsräume. Mit fortschreitender Technologie wägen Produktentwickler Kompromisse zwischen Haltbarkeit, sensorischer Qualität, Energieverbrauch und Verpackungsabfall ab – Entscheidungen, die letztlich die Volumenströme über die drei Temperaturkategorien hinweg lenken.
Geografische Analyse
Deutschland Lebensmittel-Kühlkettenlogistik-Markt
Deutschland bildet das Fundament des europäischen Lebensmittel-Kühlkettenlogistik-Marktes mit weitreichenden Autobahn- und Schienenkorridor-Netzen, die nord-südliche Zitrusimporte und ost-westliche Milchexporte bündeln. Die frühzeitige Einführung natürlicher Kältemittel im Land erzielt Betriebskosteneinsparungen, die sich im Laufe der Zeit kumulieren, während Lineages neuer Standort in Bremerhaven 40.000 Palettenstellplätze mit direktem Kaizugang hinzufügt und die seeseitige Integration stärkt. Schienengebundene Depots rund um Hamburg und das Ruhrgebiet beschleunigen die Verlagerung auf andere Verkehrsträger und tragen zur Reduzierung von Straßenstaus bei, was mit den nationalen Klimazielen übereinstimmt. Deutsche Hersteller setzen zudem auf fortschrittliche Lagerverwaltungssoftware, die eingehende Rohstofflieferungen mit Just-in-time-Produktionsplänen synchronisiert, um Liegezeiten zu minimieren.
Vereinigtes Königreich Lebensmittel-Kühlkettenlogistik-Markt
Das Vereinigte Königreich bleibt trotz seiner geringeren Landfläche von zentraler Bedeutung, da eine hohe Durchdringung des Lebensmittel-E-Commerce und erhöhte Automatisierungsraten die durch den Brexit entstandenen Arbeitskräftelücken ausgleichen. Pufferlager mit Anbindung an Calais bewältigen Verzögerungen bei der Zollabfertigung, und auf London ausgerichtete Mikro-Fulfillment-Center verkürzen die Lieferradien für Anbieter von Mahlzeiten-Kits. Die Übernahme von Frigo-Trans und BPL durch UPS stärkt die Kühlkettenkapazitäten im Gesundheitswesen und signalisiert eine Überschneidung zwischen pharmazeutischen und Lebensmittelnetzwerken, die gemeinsame Temperaturverifizierungsstandards nutzen. Doppelte regulatorische Rahmenbedingungen erhöhen den Verwaltungsaufwand, doch frühe Anwender der Blockchain-Rückverfolgbarkeit wandeln die Compliance in Marketingargumente rund um Herkunft und Sicherheit um.
Europa Lebensmittel-Kühlkettenlogistik-Markt
Süd- und Osteuropa verfolgen unterschiedliche, aber sich ergänzende Entwicklungspfade. Frankreich verbindet iberische Warenströme mit nordeuropäischen Verbrauchern und kombiniert ausgereifte Infrastruktur im Norden mit Kapazitätsausbau-Programmen rund um Marseille und Toulouse. Italiens Betreiber kämpfen mit der Volatilität der Energiepreise und treiben daher die Installation von Dachsolaranlagen sowie die Speicherung von Kaltwasser voran, um Tarifschwankungen abzufedern. Spanien investiert stark in Mehrtemperatur-Knotenpunkte, die die reichlich vorhandene Sonneneinstrahlung für eine kosteneffiziente Kühlung nutzen und als Ausgangspunkt für den Export von Winterfrüchten dienen. Polen verzeichnet die höchste Wachstumsrate der Region, da kumulierte ausländische Direktinvestitionen in Höhe von 252 Milliarden EUR (USD ) moderne Depots für grenzüberschreitende Supermarktformate finanzieren; die Beschäftigung in der Logistik stieg 2024 um 24,6 %, während die nationale Arbeitslosenquote bei 3,0 % blieb und so eine robuste Arbeitskräftepipeline sicherte.
Regulatorisches Umfeld
Der Betrieb der Lebensmittelkühlkette in Europa wird durch EU-Vorschriften zur Lebensmittelhygiene und Temperaturkontrolle geprägt, die sich auf Anlagengestaltung, Überwachung und Prüfbarkeit entlang von Lagerung und Transport auswirken. Die Verordnung (EG) Nr. 852/2004 bildet die Grundlage für das Hygienemanagement (einschließlich der Integrität der Kühlkette), während die Verordnung (EG) Nr. 37/2005 der Kommission Anforderungen an die Temperaturüberwachung für tiefgefrorene Lebensmittel festlegt, wobei EN 12830, EN 13485 und EN 13486 neben dem ATP-Übereinkommen herangezogen werden, das weiterhin ein wichtiger Bezugspunkt für Leistungsklassen von isolierten und gekühlten Straßenfahrzeugen im internationalen Lebensmitteltransport ist.
Kältemittel- und Klimavorschriften treiben zudem Ersatzzyklen von Anlagen und den Bedarf an Qualifizierung der Arbeitskräfte voran. Die Durchführungsverordnung (EU) 2024/2215 der Kommission regelt die Zertifizierung von Personal, das fluorierte Gase in Kühltransporteinheiten und Anhängern handhabt, und verstärkt damit die Schulungs- und Compliance-Kosten neben dem EU-F-Gas-Phasedown. Im Bereich Handel und Kontrollen gilt die Durchführungsverordnung (EU) 2026/551 der Kommission ab dem 1. Oktober 2026 und aktualisiert die Liste der Erzeugnisse tierischen Ursprungs, die amtlichen Grenzkontrollen unterliegen. Die Durchführungsverordnung (EU) 2026/318 der Kommission (Februar 2026) legt Übergangsfristen für bestimmte Anforderungen an Tiergesundheitszeugnisse fest, was sich wiederum auf die Dokumentation der Kühlkette, die Kontrollbereitschaft und die Betriebsabläufe an zentralen Umschlagpunkten in wichtigen Knotenpunkten auswirkt.
Wertschöpfungskettenanalyse
Die europäische Wertschöpfungskette der Lebensmittelkühlkette beginnt bei Erzeugern und Verarbeitern (Fleisch, Meeresfrüchte, Milchprodukte, Tiefkühl- und Fertiggerichte sowie Frischwaren) und geht dann in den temperaturgeführten Primärtransport zu regionalen Konsolidierungsknoten über. Diese Knoten führen Multi-Lieferanten-Konsolidierung, Wareneingangsqualitätskontrollen und Lagerhaltung über mehrere Temperaturbereiche hinweg durch, einschließlich Tiefkühl- und Kühllagerung sowie, sofern zutreffend, kontrollierter Umgebungstemperaturhandhabung, bevor Aufträge in Kommissionierungsprozesse für Einzelhandel, Gastronomie und E-Commerce-Nachbestückung eingehen.
Die Wertschöpfung konzentriert sich auf Logistikdienstleister und Anlagenbetreiber, die Lagerung, Handhabung und Distribution unter geprüften Lebensmittelsicherheitssystemen integrieren. Auftragsvorbereitung (einschließlich Co-Packing und leichter Verarbeitung), Schockfrostbereitstellung, Etikettierung und temperaturgeprüftes Cross-Docking liegen zwischen Kühllagerung und der letzten Meile der Distribution. Als Beispiel für skalierte Kühlkettenabwicklung in Europa betreibt STEF 236 Plattformen und Lager in 7 europäischen Ländern und verlangt von Lieferanten und Subunternehmern die Einhaltung strukturierter Lebensmittelsicherheitsprotokolle, einschließlich HACCP-basierter Kontrollen und an IFS Logistics angelehnter Anforderungen, wodurch sich die Compliance-Erwartungen auf Frachtführer, Verpackungspartner und beauftragte Umschlagstandorte übertragen.
Wettbewerbslandschaft
Marktkonzentration
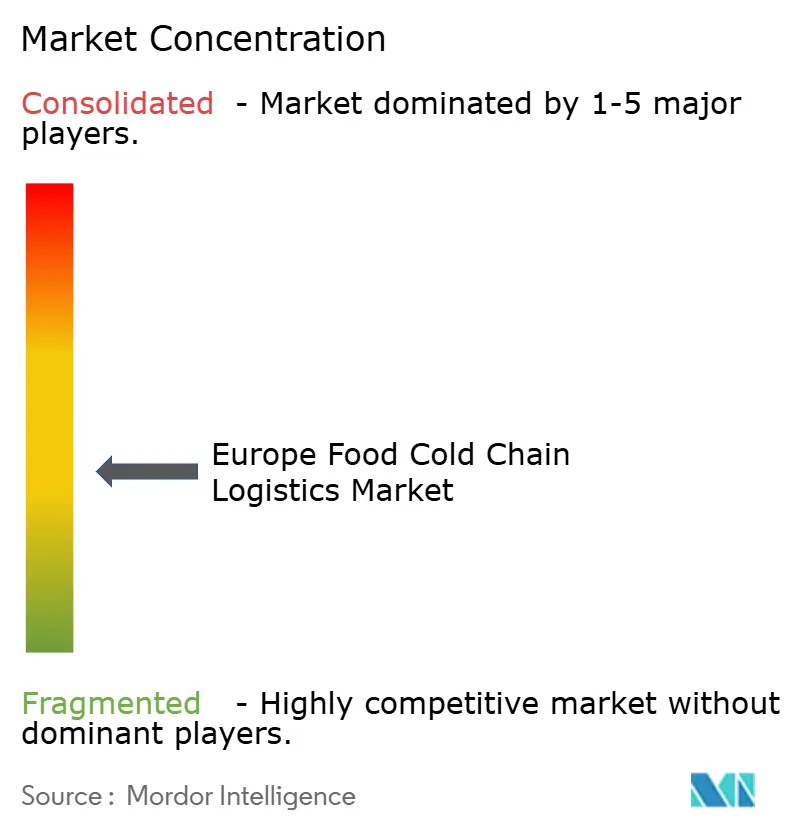
Der Europa-Lebensmittel-Kühlkettenlogistik-Markt zeigt eine Hantelstruktur: Paneuropäische Giganten auf der einen Seite und lokale Spezialisten auf der anderen. DSVs Übernahme von Schenker für 14,3 Milliarden EUR (ca. 16,55 Milliarden USD) hebt das dänische Unternehmen in die globale Spitzengruppe und soll bis 2028 durch Netzwerkrationalisierung und Beschaffungsskalierung jährliche Synergien von 9,0 Milliarden DKK (ca. 1,3 Milliarden USD) erschließen. Die Übernahme von Constellation Cold Logistics durch EQT zeigt das Appetit von Private-Equity auf anlagenintensive Plattformen, die stabile Cashrenditen und ESG-konforme Upgrade-Potenziale bieten. Kuehne + Nagels Ausgaben von 350 Millionen EUR in Mantua sowie die Übernahme von Transporte y Distribución Nacional vertiefen seinen süd- und mitteleuropäischen Fußabdruck und signalisieren eine Schwenkbewegung hin zu wertschöpfenden Dienstleistungen in Ursprungsländern, die den Drittanbieter-Logistikdienstleister früher in der Lieferkette einbinden.
Technologie prägt Wettbewerbsvorteile. Blockchain-verankerte Internet-der-Dinge (IoT)-Ökosysteme dokumentieren jede Temperaturmessung, Türöffnung und Standortmeldung, was Versicherungsprämien senkt und die Rückrufbereitschaft stärkt. Vorhersage-Wartungssoftware minimiert Kompressorausfallzeiten, während KI-basierte Slotting-Engines den Umschlag an Kommissionierflächen in Mehrartikel-Kammern verbessern. Energiemanagementsysteme, die Kältemaschinenbetriebszyklen gegen stündliche Netztarife orchestrieren, reduzieren Energiekosten um zweistellige Prozentsätze und erschließen Mehrwert jenseits einfacher Kilowatt-Einsparungen.
Regionale Spezialisten verteidigen ihr Terrain durch maßgeschneiderte Dienstleistungen – wie die Reifung von Meeresfrüchten in Galicien oder die Konsolidierung von Halal-Fleisch in den Niederlanden –, die multinationale Unternehmen ohne lokales Talentpotenzial schwer replizieren können. Doch fragmentierte Marktteilnehmer riskieren Margendruck bei der Verhandlung von Energieverträgen oder Fahrzeugbeschaffung, was sie zu Einkaufsgemeinschaften oder einem eventuellen Verkauf drängt. Im Laufe des Prognosezeitraums werden kapitalintensive Nachhaltigkeitsvorschriften die Fähigkeitslücken wahrscheinlich vergrößern und gut finanzierte Netzwerke begünstigen, die umfangreiche Modernisierungen über länderübergreifende Portfolios amortisieren können.
Branchenführer im Europa-Lebensmittel-Kühlkettenlogistik-Markt
-
STEF SA
-
Americold Logistics, LLC (AGRO Merchants Europe)
-
DHL Supply Chain (Deutsche Post DHL Group)
-
Kuehne + Nagel International AG
-
NewCold Advanced Cold Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Lebensmittel-Kühlkette-Logistikmarkt Unternehmen in diesem Bericht
- Lineage Logistics Holdings, LLC
- STEF SA
- Americold Logistics, LLC (AGRO Merchants Europe)
- DHL Supply Chain (Deutsche Post DHL Group)
- Kuehne + Nagel International AG
- NewCold Advanced Cold Logistics
- Constellation Cold Logistics
- DSV
- Nagel-Group
- Culina Group
- Rhenus Logistics
- ID Logistics
- Dachser SE
- Tippmann Group
- Bring Frigo (Posten Bring)
- Gist Ltd.
- DFDS Logistics
- Yusen Logistics Co., Ltd.
- Girteka Logistics
- Norfrig Logistics A/S*
Lesen Sie die Analyse der europa lebensmittel kühlkette logistik-Unternehmen
Marktchancen und Zukunftsaussichten
Betriebliche Compliance- und Dekarbonisierungsanforderungen schaffen weiterhin investierbaren Spielraum für Anlagenmodernisierung, Überwachung und Qualifizierung der Arbeitskräfte. Der F-Gas-Phasedown und die Anforderungen an die Personalzertifizierung für die Handhabung fluorierter Gase in Kühltransporteinheiten (Durchführungsverordnung (EU) 2024/2215 der Kommission) erhöhen die Nachfrage nach konformen Nachrüstprogrammen, Fachkenntnissen in der Technik natürlicher Kältemittel und Temperaturüberwachungssystemen, die mit den Überwachungsanforderungen für tiefgefrorene Lebensmittel gemäß der Verordnung (EG) Nr. 37/2005 der Kommission (EN 12830/EN 13485/EN 13486) übereinstimmen. Betreiber, die diese Compliance-Elemente über länderübergreifende Netzwerke standardisieren können, können sich zudem durch prüfbare Temperaturdaten sowohl in der Lagerung als auch im Transport differenzieren.
Die Netzwerkverdichtung in der Nähe von Handels- und Verbrauchszentren bleibt eine praktische Chance, wo die Kapazität in der Nähe wichtiger Knotenpunkte und großer städtischer Einzugsgebiete knapp ist. Nordeuropa ist ein bemerkenswertes Beispiel: STEF identifizierte Belgien nach der Übernahme von TDL Fresh Logistics im Jahr 2024 als strategischen Schwerpunkt für das Wachstum der Tiefkühllogistik, wobei der Korridor Antwerpen-Brüssel aufgrund seiner Nähe zu wichtiger Verkehrsinfrastruktur ein gezielter Bereich für Kühlkapazität und wertschöpfende Handhabung darstellt. Post-Brexit-Reibungen lenken zudem weiterhin die Aufmerksamkeit auf Cross-Docking- und dokumentationsbereite Pufferstandorte im Zusammenhang mit Warenströmen durch Frankreich und die Benelux-Staaten, und die Aktualisierung der EU-Grenzkontrolllisten für Erzeugnisse zum 1. Oktober 2026 (Durchführungsverordnung (EU) 2026/551 der Kommission) erhöht den Bedarf an kontrollbereiten Prozessen und kurzen Verweilzeiten bei der Kühlhandhabung von Erzeugnissen tierischen Ursprungs.
Neueste Industrielle Entwicklungen in Europa Lebensmittel-Kühlkette-Logistikmarkt
- Juni 2026: STEF SA – Einweihung einer bedeutenden Erweiterung ihrer Mehrtemperaturplattform in Reichstett (bei Straßburg), mit einer zusätzlichen Tiefkühlkammer von 65.000 Kubikmetern und 15.000 Palettenplätzen für eine Gesamtkapazität von 28.000 Plätzen, in Partnerschaft mit Mars Wrigley. Die Erweiterung stärkt das temperaturgeführte Netzwerk von STEF SA in Westeuropa und verbessert die Fähigkeit, große Verbrauchermarken zu bedienen, wodurch der grenzüberschreitende Durchsatz und die Servicequalität im deutsch-französischen Korridor verbessert werden. Das Projekt markiert einen deutlichen Kapazitätssprung in der Region und stärkt die Wettbewerbsposition von STEF SA in der Mehrtemperaturlogistik und der Kühlkettenintegration für Süßwaren- und Snackkategorien.
- Mai 2026: Americold Logistics LLC – Abschluss einer langfristigen Vereinbarung mit Jeronimo Martins zur Verwaltung von Lagerung und Kommissionierung für Filialen für rund 12 Millionen Kartons Tiefkühlprodukte jährlich, mit Bedienung von rund 300 Einzelhandelsgeschäften in Portugal. Der Vertrag erweitert die Präsenz von Americold in Südeuropa und erhöht die Servicedichte für einen bedeutenden Einzelhändler, was schnellere Lieferfenster und einen verbesserten Lagerumschlag unterstützt. Die Zusammenarbeit erweitert standardisierte Kühllagerungs- und Auftragsabwicklungsfähigkeiten in einem wichtigen europäischen Markt, stärkt den Marktzugang für Jeronimo Martins und untermauert die regionale Präsenz von Americold.
- Mai 2026: Americold Logistics LLC – Hervorhebung einer zentralisierten Tiefkühllogistiklösung für die Supermarktkooperative PLUS in den Niederlanden unter Nutzung des Verteilzentrums Barneveld. Die Lösung konsolidiert Tiefkühlwarenströme und verbessert die Slotting-Effizienz über mehrere Supermarktketten hinweg, wodurch der Durchsatz erhöht und die Handhabungskosten gesenkt werden. Diese Initiative zeigt die Fähigkeit von Americold, Multi-User-Kühlkettenplattformen an komplexe regionale Netzwerke anzupassen und die Zuverlässigkeit für niederländische Lebensmittel-Lieferketten zu verbessern.
Europa Lebensmittel-Kühlkette-Logistikmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als Erlöse aus temperaturkontrollierten Logistikdienstleistungen, die zur Bewegung und Lagerung von Lebensmitteln in Europa eingesetzt werden, wobei die Produktintegrität durch gekühlte und gefrorene Handhabung entlang der gesamten Lieferkette gewährleistet werden muss.
Ausschlüsse aus dem Umfang: Diese Größenschätzung schließt Kühlkettenaktivitäten außerhalb des Lebensmittelbereichs sowie reine Umgebungstemperatur-Lebensmittellogistik aus, die keinen temperaturkontrollierten Transport oder keine temperaturkontrollierte Lagerung erfordert.
Segmentierungsübersicht
- Nach Produkttyp
- Tiefkühl-Fleisch & Geflügel
- Fisch & Meeresfrüchte
- Milchprodukte & Speiseeis
- Obst & Gemüse
- Backwaren & Süßwaren
- Fertiggerichte & Sonstige
- Nach Serviceart
- Kühllagerung
- Kühltransport
- Straße
- Schiene
- See
- Luft
- Mehrwertdienste
- Nach Temperaturart
- Gekühlt (0–5 °C)
- Tiefgekühlt (-18–0 °C)
- Umgebungstemperatur
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Niederlande
- Nordische Länder
- Polen
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit öffentlichen Statistiken, die als Ankerpunkt für den Bedarf an gekühltem Lebensmitteltransport und -lagerung in Europa dienen. Wir nutzten Quellen wie Eurostat für Handels- und Produktionsreihen, FAOSTAT für Lebensmittelversorgungsindikatoren sowie Veröffentlichungen der Europäischen Kommission zur lebensmittelsicherheits- und kühlkettenbezogenen Politikausrichtung. Wo relevant, wurden Referenzpunkte mit nationalen Statistikämtern und Zollportalen der wichtigsten Importländer abgeglichen.
Um diese Signale in ein Marktmodell zu überführen, wurden zudem Jahresberichte und Investorenpräsentationen von Logistikbetreibern, Offenlegungen von Einzelhändlern zur Kühlkettenintensität sowie seriöse Branchenverbandspublikationen zu Lagerkapazitäten und Handhabungsnormen ausgewertet. Patentdatenbanken wurden selektiv genutzt, um die Einführung von Kühltechnologien und Überwachungstechnologien zu verstehen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen unterstützte eine konsistente Umsatzklassifizierung, wenn öffentliche Berichterstattung begrenzt war. Die hier aufgeführten Desk-Quellen sind lediglich illustrativ; für die Datenerhebung, Querprüfung und Klärung wurden viele weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden mit Kühlfahrzeuganbietern, Kühllageroperatoren, Frachtintermediären und Lebensmittelversendern geführt, die regelmäßig gekühlte und gefrorene Produkte transportieren. Die Beiträge wurden genutzt, um typische Servicemixe, Vertragsstrukturen, saisonale Auslastungsschwankungen und realistische Preisentwicklungen zu bestätigen und anschließend länderspezifische Annahmen zu plausibilisieren, wo öffentliche Daten in Europa dünn sind.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 36 % | CXOs: 18 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 24 % |
| Kleinere Akteure: 19 % | Manager: 58 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Lebensmittelproduktion, -verbrauch und grenzüberschreitende Handelsströme in temperaturkontrollierten Handhabungsbedarf umgerechnet und anschließend in Erlöspools für Kühllagerung und Kühltransport übersetzt werden. Um die Gesamtwerte realistisch zu halten, werden selektive Bottom-up-Näherungen als Querprüfungen eingesetzt, beispielsweise Stichproben von Preis-pro-Palette- und Preis-pro-Kilometer-Spannen, die auf plausible Volumina angewendet werden, gefolgt von Plausibilitätsprüfungen der Anbieter- und Betreibererlöse.
Zu den wichtigsten Eingangsgrößen, die das Modell prägen, gehören der Anteil von Kühlung gegenüber Tiefkühlung nach Lebensmitteltyp, Lagerkapazitäts- und Auslastungsmuster, die durchschnittliche Transportdistanz für innereuropäische Bewegungen, das Weitergabeverhalten von Kraftstoff- und Energiekosten sowie der Anteil ausgelagerter Kühlkette gegenüber eigenbetriebenen Aktivitäten. Wenn Lücken entstehen, werden Annahmen mithilfe von interviewgestützten Spannen und benachbarten Länderanalogien gefüllt und anschließend angepasst, sobald das Modell Ausreißer gegenüber bekannten betrieblichen Einschränkungen aufzeigt. Die Prognose erfolgt mittels Szenarioanalyse, gestützt durch variablenspezifische Erwartungen der Marktteilnehmer, sodass Nachfragetreiber wie die Durchdringung von Tiefkühlkost, die Abhängigkeit von Frischwarenimporten und die Kühlkettenintensität im Einzelhandel nach oben oder unten angepasst werden können, ohne die Modelllogik zu beeinträchtigen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die Endwerte mit der tatsächlichen Transport- und Lageraktivität übereinstimmen. Wir vergleichen implizierte Volumina, Preise und Auslastung mit unabhängigen Signalen und untersuchen Anomalien auf Länder- und Serviceebene vor der Freigabe. Wenn das Interview-Feedback auf eine jüngste Preisanpassung, Kapazitätserweiterung oder regulatorische Änderung hinweist, die den Betrieb wesentlich beeinflusst, werden Annahmen überprüft und Befragte können erneut kontaktiert werden.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis die Marktentwicklung verändert. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und bestätigten Marktsignale im Modell berücksichtigt sind.
Mordor Intelligence's Europa Lebensmittel-Kühlkette-Logistikmarkt Größe im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die europäische Lebensmittel-Kühlkette-Logistik unterscheiden sich häufig, weil die Servicegrenzen nicht einheitlich behandelt werden und weil Preisgestaltung, Währungszeitpunkt und das Basisjahr je nach Herausgeber variieren können. Das praktische Ergebnis ist, dass zwei Zahlen weit auseinanderliegen können, selbst wenn die zugrunde liegende Nachfragegeschichte ähnlich ist.
Die größten Abweichungstreiber sind in der Regel, ob Mehrwertdienstleistungen als Teil der Kühlkettenerlöse gezählt werden, wie grenzüberschreitende Streckenabschnitte zugeordnet werden, wenn mehrere Anbieter eine Sendung berühren, und ob die Schätzung Umgebungstemperatur-Logistik einschließt, die an die Lebensmittelverteilung angebunden ist. Unterschiede entstehen auch dadurch, wie die Preissteigerung modelliert wird (Festpreis, kraftstoffindexierte Weitergabe oder aggressives Ratenwachstum) und wie schnell Annahmen nach Energiekostenänderungen oder regulatorischen Aktualisierungen aufgefrischt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 74,70 Mrd. USD (2025) | |
| Branchenverband A | 68,10 Mrd. USD (2025) | Verwendet den gemeldeten Kühllagerumschlag als Hauptanker und wendet konservative Transportanbindungsraten an, was Aufschläge für Kühlstraßentransporte und grenzüberschreitende Frachten untererfassen kann. |
| Globale Unternehmensberatung B | 89,40 Mrd. USD (2025) | Erweitert den Umfang, indem ein Teil der Umgebungstemperatur-Lebensmittelverteilung und verpackungsnaher Handhabung in die Kühlkettensummen einbezogen wird, und wendet ein schnelleres Ratenwachstum ohne konsistente Prüfungen gegenüber Auslastungsgrenzen an. |
Die Tabelle zeigt eine Streuung, die hauptsächlich damit zusammenhängt, was als Kühlkettenerlös gegenüber allgemeiner Lebensmittellogistik behandelt wird. Im Modell von Mordor Intelligence werden nur temperaturkontrollierte Lagerung, Transport und damit verbundene Handhabung für gekühlte und gefrorene Lebensmittel gezählt, sobald diese zur Aufrechterhaltung des Kühlzustands erforderlich sind. Da dieser Umfang länderübergreifend konsistent gehalten wird, bleibt die Schätzung auf klare Nachfragesignale sowie wiederholbare Preis- und Auslastungsannahmen zurückführbar, was Entscheidungsträgern hilft, Märkte auf vergleichbarer Basis gegenüberzustellen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Europa-Lebensmittel-Kühlkettenlogistik-Markt aktuell und wie wird sein Wachstum prognostiziert?
Der Markt wird im Jahr 2026 auf 79,07 Milliarden USD geschätzt und soll bis 2031 102,02 Milliarden USD erreichen, mit einer CAGR von 5,23 %.
Welches Produktsegment wächst in der europäischen Lebensmittel-Kühlkette am schnellsten?
Fertiggerichte & Sonstige führt mit einer CAGR von 8,93 % bis 2031 und übertrifft damit Tiefkühl-Fleisch & Geflügel.
Wie wirken sich die EU-Green-Deal-Vorschriften auf Investitionsentscheidungen von Kühlkettenoperatoren aus?
Die verbindliche Einführung natürlicher Kältemittel erhöht den anfänglichen Kapitalbedarf, liefert jedoch langfristige Energieeinsparungen und Compliance-Vorteile.
Welche Auswirkungen hat der Lkw-Fahrermangel auf die Kühltransportkosten?
Mit 745.000 Stellen, die bis 2028 voraussichtlich unbesetzt bleiben, steigen die Spotpreise für temperaturgeführten Straßengüterverkehr weiter.
Warum gewinnen Umgebungstemperatur-Lösungen gegenüber der Tiefkühllagerung in Europa an Marktanteil?
Fortschritte bei der aseptischen Verarbeitung und Hochbarrier-Verpackung ermöglichen es, mehr Lebensmittel bei Raumtemperatur zu transportieren, was den Energieverbrauch und die Kosten senkt.
Welches europäische Land wird bis 2031 das stärkste Kühlkettenlogistik-Wachstum aufweisen?
Polen zeigt die höchste Dynamik, unterstützt durch 252 Milliarden EUR an kumulativen ausländischen Direktinvestitionen (ADI) und einer expandierenden modernen Lagerkapazität.