
Taille et part du marché européen de la logistique de la chaîne du froid alimentaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 74.70 Milliards de dollars |
| Taille du Marché (2026) | 79.07 Milliards de dollars |
| Taille du Marché (2031) | 102.02 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.24 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la logistique de la chaîne du froid alimentaire par Mordor Intelligence
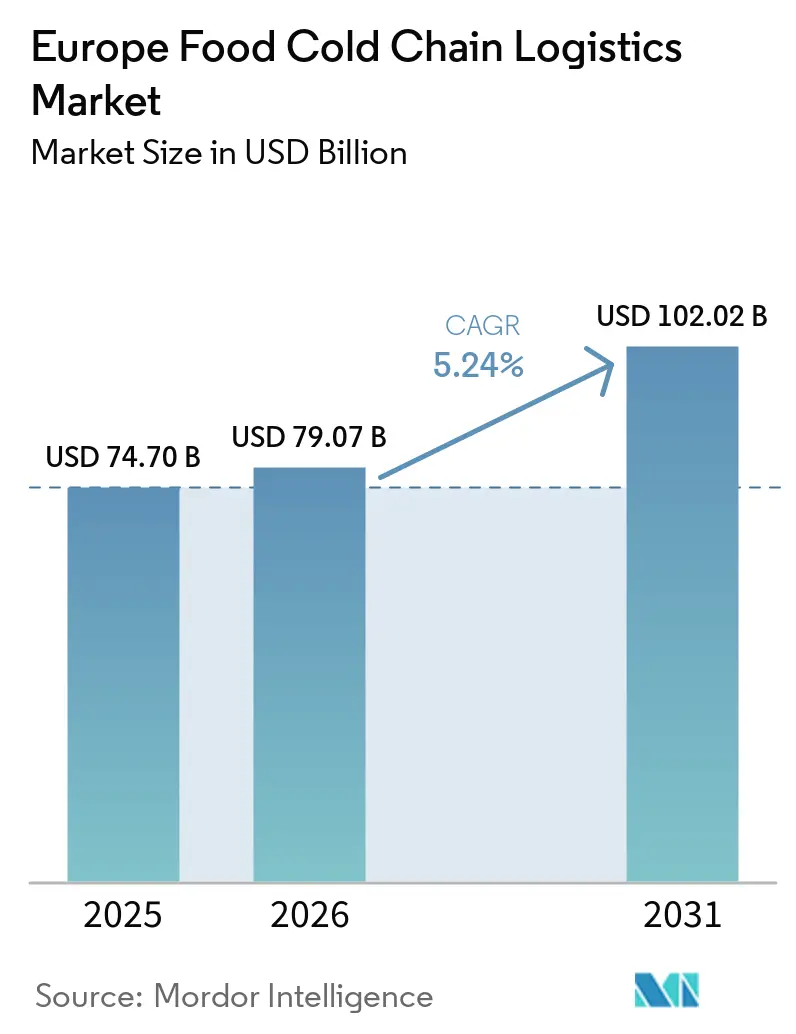
La taille du marché européen de la logistique de la chaîne du froid alimentaire était évaluée à 74,70 milliards USD en 2025 et devrait croître de 79,07 milliards USD en 2026 pour atteindre 102,02 milliards USD d'ici 2031, à un TCAC de 5,24 % durant la période de prévision (2026-2031).
Cette croissance soutenue reflète une refonte à l'échelle régionale des modèles de distribution alimentaire qui rapprochent les capacités à température contrôlée des consommateurs urbains. La pression réglementaire issue du Pacte vert européen accélère le passage aux réfrigérants naturels, augmentant les besoins en capitaux tout en réduisant les émissions sur le cycle de vie pour les opérateurs conformes. Les contrôles douaniers persistants liés au Brexit créent une nouvelle demande pour des plateformes de cross-docking dans des ports tels que Calais et Rotterdam, tandis que la hausse des volumes du commerce électronique comprime les délais de livraison et favorise les centres de micro-exécution dotés de zones multi-températures. La consolidation parmi les spécialistes paneuropéens s'accélère sous l'impulsion de groupes de capital-investissement qui financent le développement de réseaux, mais des pénuries structurelles de chauffeurs et la volatilité des prix de l'énergie font grimper les coûts d'exploitation et mettent les marges à l'épreuve.
Principaux enseignements du rapport
- Par type de produit, la viande et volaille surgelées ont représenté 31,05 % de la part du marché européen de la logistique de la chaîne du froid alimentaire en 2025 ; les plats préparés et autres devrait progresser à un CAGR de 8,93 % jusqu'en 2031.
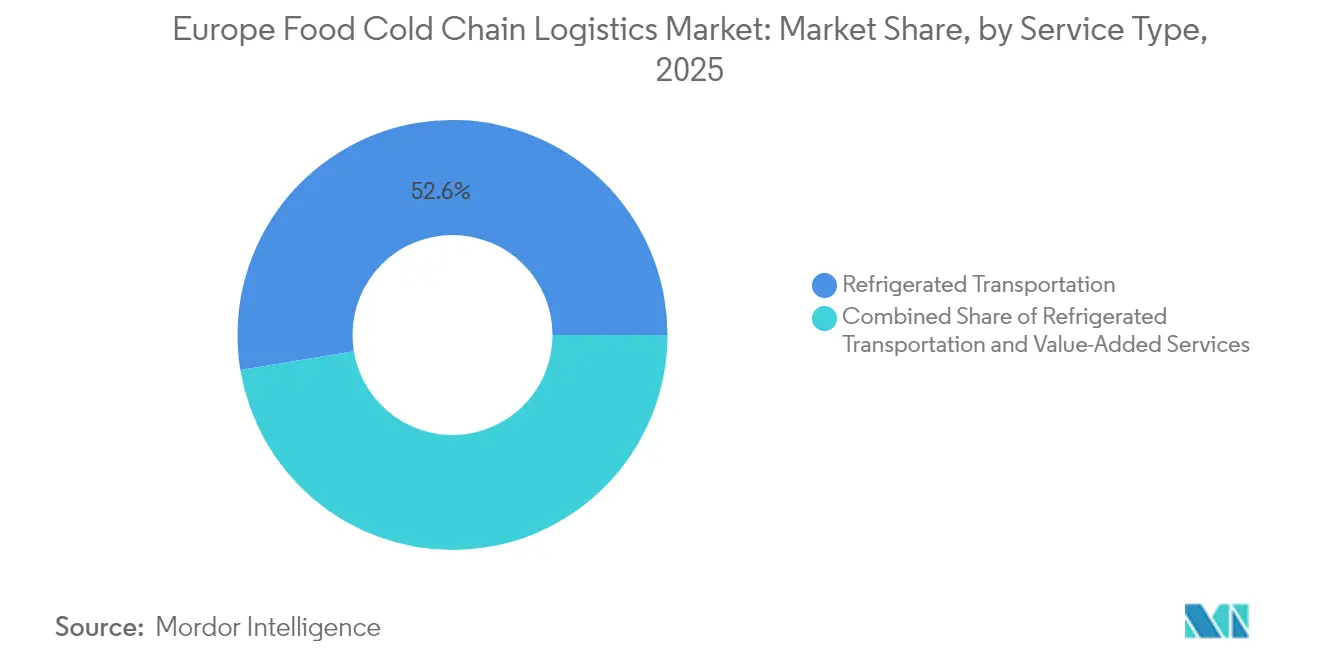
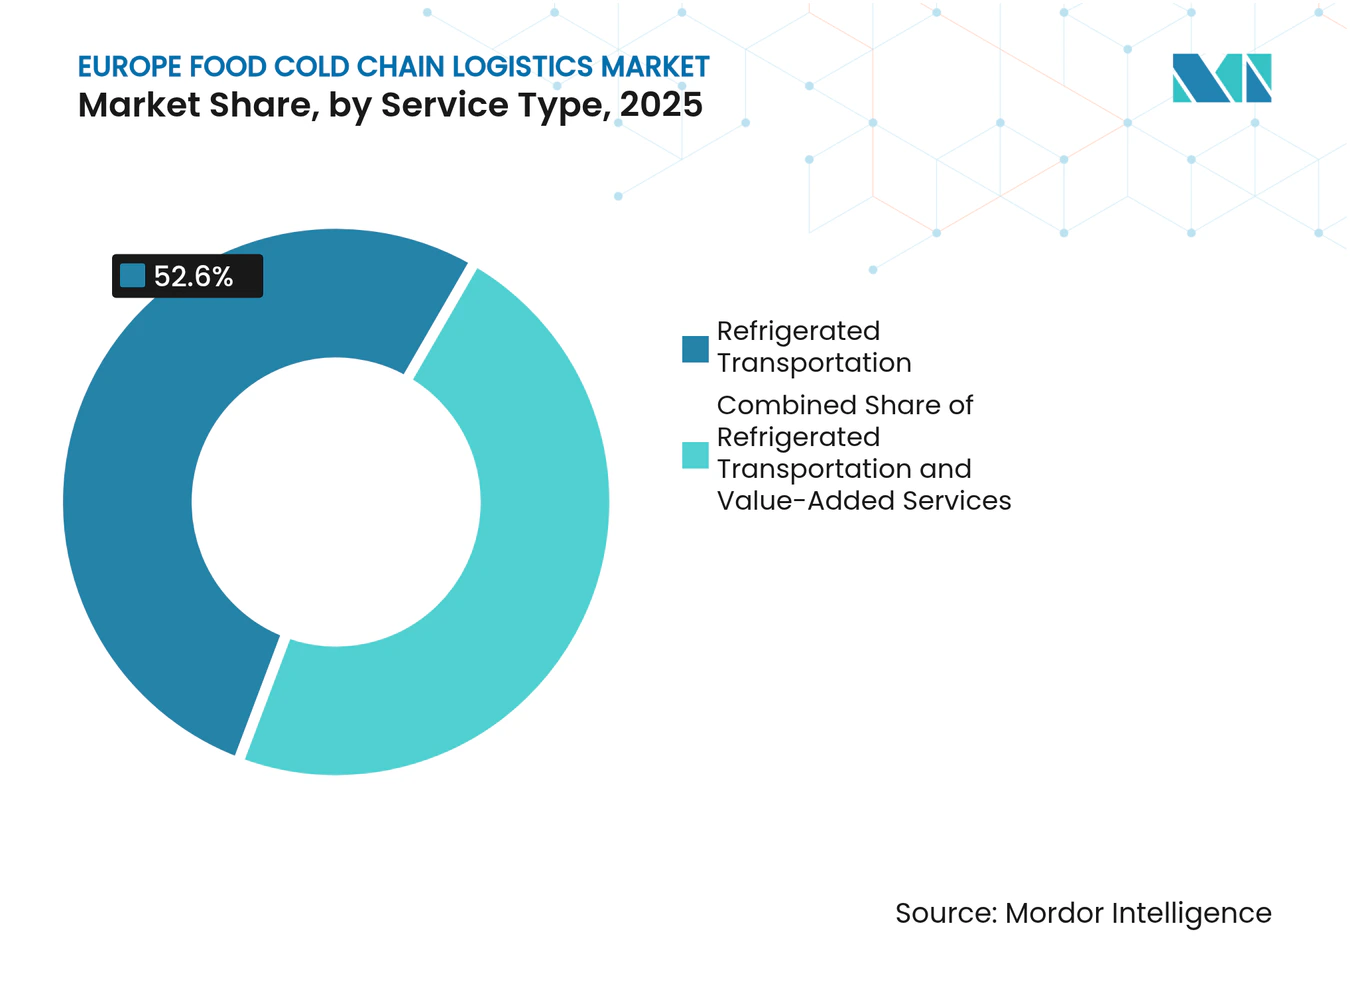
- Par type de service, le transport réfrigéré a détenu une part de 52,60 % des revenus du marché européen de la logistique de la chaîne du froid alimentaire en 2025, tandis que les services à valeur ajoutée enregistrent la croissance la plus rapide avec un CAGR de 8,72 % jusqu'en 2031.
- Par type de température, la catégorie surgelé a représenté 60,10 % de la taille du marché européen de la logistique de la chaîne du froid alimentaire en 2025 ; la catégorie ambiant devrait progresser à un CAGR de 9,08 % sur la période 2026-2031.
- Par zone géographique, l'Allemagne est restée le principal pôle de la région en 2025, tandis que la Pologne a affiché la dynamique de croissance la plus forte parmi les marchés d'Europe de l'Est.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition paneuropéenne vers des réseaux de distribution alimentaire omnicanal | +2.1% | Europe occidentale, expansion vers l'Est | Moyen terme (2-4 ans) |
| Objectifs obligatoires du Pacte vert européen accélérant l'adoption des réfrigérants naturels | +1.3% | À l'échelle de l'UE, plus marqué en Europe du Nord | Long terme (≥ 4 ans) |
| Ajout rapide de capacités dans la péninsule ibérique sous l'impulsion de la croissance des exportations agroalimentaires | +1.0% | Espagne, Portugal | Moyen terme (2-4 ans) |
| Forte hausse de la demande de stockage à ultra-basse température pour les substituts de viande à base de plantes | +0.5% | Royaume-Uni, Allemagne, pays nordiques, Pays-Bas | Court terme (≤ 2 ans) |
| Friction douanière post-Brexit stimulant la demande de plateformes de cold cross-docking | +0.9% | Royaume-Uni, France, Pays-Bas, Belgique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Transition paneuropéenne vers des réseaux de distribution alimentaire omnicanal
Les enseignes de grande distribution européennes développent des modèles de click-and-collect et de livraison rapide qui remplacent les grands entrepôts centralisés par des grappes denses de micro-plateformes de préparation de commandes positionnées à proximité des centres urbains. Les opérateurs répondent en déployant des bâtiments modulaires avec des zones surgelées, réfrigérées et ambiantes sous un même toit, soutenus par des logiciels avancés de gestion de l'énergie qui équilibrent les charges de réfrigération en fonction des signaux de prix de l'électricité. L'adoption de la robotique au Danemark illustre l'impulsion vers la manutention automatisée de palettes qui comprime les cycles de la commande à l'expédition sans accroître les effectifs. Le succès repose désormais sur la sécurisation de biens immobiliers urbains rares et sur l'intégration de capteurs de l'Internet des objets (IoT) qui certifient la conformité en matière de température en quasi-temps réel. À mesure que ces réseaux distribués arrivent à maturité, les prestataires logistiques tiers se différencient grâce à une optimisation des itinéraires pilotée par les données, qui protège l'intégrité des produits lors des livraisons le jour même.
Objectifs obligatoires du Pacte vert européen accélérant l'adoption des réfrigérants naturels
L'élimination progressive des gaz fluorés contraint les propriétaires d'entrepôts à retirer les réfrigérants à fort potentiel de réchauffement global (PRG) et à reconcevoir les systèmes pour l'ammoniac ou le CO₂. L'intensité capitalistique initiale est élevée, mais les opérateurs signalent une réduction de la consommation d'électricité une fois la récupération de chaleur régénérative et les compresseurs à vitesse variable mis en place. Le programme ICCEE illustre l'engagement du secteur en visant 118 GWh d'économies annuelles d'énergie primaire et 64 millions EUR d'investissements connexes. Les grandes entreprises absorbent la dépense en se refinançant sur les marchés d'obligations vertes, tandis que les plus petites font face à des pressions de fusion à l'approche des échéances de conformité. La rareté des ingénieurs expérimentés en réfrigérants naturels ajoute une inflation salariale aux budgets de projet, mais contribue également à constituer un vivier de main-d'œuvre spécialisée qui renforce la résilience technique à long terme.
Ajout rapide de capacités dans la péninsule ibérique sous l'impulsion de la croissance des exportations
L'Espagne et le Portugal investissent dans des chambres de maturation et des dépôts multi-températures qui préservent les produits récoltés pendant l'hiver en Europe du Nord. De nouvelles liaisons ferroviaires d'Almería à Rotterdam réduisent les émissions par tonne-kilomètre et répondent à la demande des distributeurs qui recherchent des chaînes d'approvisionnement à faible teneur en carbone. Les installations de réfrigération alimentées à l'énergie solaire réduisent le soutirage sur le réseau en journée et procurent des avantages en termes de coûts d'exploitation par rapport aux homologues d'Europe centrale. Les chambres à atmosphère contrôlée prolongent la durée de conservation des baies et des fruits à noyau, permettant aux exportateurs ibériques d'obtenir des prix premium dans les supermarchés scandinaves. Ces atouts régionaux encouragent les prestataires logistiques tiers nationaux à nouer des partenariats avec des distributeurs multinationaux souhaitant diversifier leur assortiment tout au long de l'année.
Forte hausse de la demande de stockage à ultra-basse température pour les alternatives à base de plantes
Les fabricants de viande à base de plantes spécifient un stockage entre –23 °C et –25 °C, plus profond que les plages de congélation traditionnelles. L'étude du cycle de vie du Beyond Burger montre que le transport réfrigéré contribue à hauteur de 40 % à l'impact total sur le réchauffement climatique, mettant en lumière l'efficacité énergétique comme risque réputationnel. Les opérateurs créent des chambres dédiées au sein des bâtiments existants et ajoutent des portes à valeurs d'isolation plus élevées pour limiter l'ingress thermique lors des prises de commandes fréquentes. L'innovation s'étend aux palettes à changement de phase qui stabilisent la température à cœur lors des transferts en cross-dock et aux remorques à double réfrigérant qui s'adaptent entre des itinéraires à –25 °C et –18 °C. Les analystes prévoient une demande de 25 millions de tonnes de protéines végétales d'ici 2030, catalysant 27 milliards USD de projets d'investissement en amont et ancrant le débit à ultra-basse température sur le long terme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie continentale de chauffeurs faisant grimper les tarifs au comptant du fret routier réfrigéré | −1.4% | Paneuropéen, plus sévère en Europe de l'Est | Moyen terme (2-4 ans) |
| CAPEX élevé pour la mise en conformité avec l'élimination progressive des gaz fluorés dans les installations existantes | −0.8% | À l'échelle de l'UE, impact le plus élevé en Europe du Sud | Moyen terme (2-4 ans) |
| Volatilité des prix de l'électricité en Allemagne et en Italie comprimant les marges des prestataires logistiques tiers | −0.6% | Allemagne, Italie | Court terme (≤ 2 ans) |
| Disponibilité limitée de sites d'entrepôts réfrigérés de classe A à proximité des ports de premier rang (Felixstowe, Anvers, Hambourg) | −0.5% | Royaume-Uni, Belgique, Allemagne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie continentale de chauffeurs faisant grimper les coûts de transport
L'Europe fait face à 745 000 postes de chauffeurs routiers non pourvus d'ici 2028, soit l'équivalent de 17 % des capacités requises. Le vivier de talents s'érode, seuls 5 % des chauffeurs en activité ayant moins de 25 ans, et les itinéraires transfrontaliers comportent une charge administrative supplémentaire. Les données de l'IRU font état de 426 000 postes déjà vacants, ce qui fait monter les salaires et oblige les chargeurs à réserver des capacités plusieurs semaines à l'avance. Les primes sur les tarifs au comptant des corridors réfrigérés se sont creusées par rapport aux corridors ambiants en raison des exigences de permis spécialisés et de règles de temps de repos plus strictes. Le transfert modal vers le rail suscite de l'intérêt, mais les wagons adaptés au froid et les prises intermodales sont rares, ce qui retarde la migration à grande échelle et maintient les coûts routiers à un niveau élevé.
CAPEX élevé pour la mise en conformité avec l'élimination progressive des gaz fluorés
Le règlement UE 517/2014 resserre les allocations de quotas pour les réfrigérants à fort PRG, contraignant les propriétaires de systèmes vieillissants à R-404A ou R-507 à rénover ou reconstruire. L'énergie se classe désormais au deuxième rang des postes de coûts après la main-d'œuvre, et bien que les prix se soient détendus depuis le pic de 2022, ils demeurent structurellement plus élevés que plus tôt dans la décennie. Les dépôts d'Europe du Sud subissent des pertes d'efficacité en raison des températures ambiantes élevées qui érodent les performances des réfrigérants naturels, incitant à investir dans le refroidissement adiabatique auxiliaire et les variateurs de vitesse. Des études montrent que des économies d'énergie de 30 à 40 % sont réalisables grâce à des modernisations complètes, mais les délais de retour sur investissement s'allongent en cas de fluctuation des tarifs de l'électricité. Les opérateurs de taille intermédiaire évaluent la rénovation par phases par rapport au remplacement complet des installations, la disponibilité du financement conditionnant la compétitivité à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formats de commodité remodèlent les priorités par catégorieLa taille du marché européen de la logistique de la chaîne du froid alimentaire pour la viande et volaille surgelées a atteint l'équivalent de 31,05 % de part en 2025 et demeure le premier contributeur en termes de revenus malgré une croissance incrémentale plus lente. Les plats préparés et autres affichent le CAGR le plus élevé, à 8,93 %, jusqu'en 2031, portés par les ménages à double revenu qui valorisent les aliments prêts à réchauffer adaptés à des repas plus courts. Le poisson et fruits de mer maintient une demande résiliente à mesure que la production aquacole monte en puissance et que les distributeurs valorisent les apports en oméga-3, tandis que les réservations de produits laitiers et crèmes glacées continuent de suivre des schémas de consommation stables liés aux promotions commerciales établies. Dans les fruits et légumes, les stratégies d'approvisionnement tout au long de l'année étendent la pénétration de la chaîne du froid dans des catégories auparavant saisonnières, stimulant l'adoption de sachets de contrôle de l'éthylène qui préservent la fraîcheur lors des transports longue distance.
Les techniques de surgélation rapide dans le segment boulangerie et confiserie permettent une production centralisée de pré-cuisson expédiée à −18 °C et finalisée sur site, déplaçant les volumes hors des livraisons quotidiennes réfrigérées. Les essais de conservation par flash thermique pour les produits carnés indiquent des fenêtres de stabilité de jusqu'à 5 jours, laissant présager une future atténuation de la dépendance à la chaîne du froid pour certaines pièces. Les références à base de plantes, qui associent souvent des isolats de protéines à des graisses fonctionnelles, introduisent des profils thermiques atypiques qui obligent les opérateurs à recalibrer le zonage de stockage au sein des chambres à usage multiple. À mesure que les préférences des consommateurs évoluent, les prestataires logistiques tiers agiles capables de s'adapter à des régimes de température de niche élargissent leurs bases de revenus de services à travers des groupes de produits convergents.



Par type de service :
les offres auxiliaires ouvrent la voie à une expansion des margesLe transport réfrigéré a représenté 52,60 % des revenus totaux 2025 du marché européen de la logistique de la chaîne du froid alimentaire, soutenu par des réseaux routiers denses et la fréquence élevée des expéditions sortantes exigée par les distributeurs alimentaires modernes. Les services à valeur ajoutée, comprenant la préparation de commandes et l'emballage, la surgélation rapide, l'étiquetage et le contrôle qualité, affichent le CAGR le plus rapide à 8,72 % et repositionnent les entrepôts en tant que nœuds de préparation de commandes actifs plutôt que simples points de stockage statiques. Au sein du transport, la route commande une part modale de 76 %, mais le rail progresse à un CAGR de 6,28 % à mesure que la comptabilisation des gaz à effet de serre pousse les chargeurs vers des solutions de transport combiné. Les fabricants adoptent le SWS Powerbox pour alimenter en énergie les conteneurs sur les wagons ferroviaires, atténuant le risque de détérioration sur les longs corridors. Le fret aérien conserve une niche pour les baies ultra-périssables ou les fruits de mer premium, tandis que les mouvements de cabotage maritime relient les producteurs méditerranéens aux consommateurs insulaires via des navires rouliers équipés de ponts reefer avec prises de courant.
Pour les opérateurs, les couches de services à valeur ajoutée défendent les marges face à la banalisation des tarifs de stockage. Des services tels que le reconditionnement de produits dans des entrepôts sous douane minimisent les paiements de droits sur les importations rejetées, tandis que la fabrication légère — découpe de légumes ou portions de protéines — fidélise les clients grâce à des contrats intégrés. Les portails numériques offrant une visibilité en temps réel des stocks et des journaux de température validés par la chaîne de blocs ancrent davantage les prestataires logistiques tiers dans les flux de travail d'assurance qualité de leurs clients, créant des barrières au changement et favorisant des engagements pluriannuels.

Par type de température :
l'ambiant gagne du terrain mais le surgelé conserve le volume essentielLa tranche surgelée (−18 °C à 0 °C) a détenu 60,10 % de la part du marché européen de la logistique de la chaîne du froid alimentaire en 2025, ancrée par les viandes, les fruits de mer et les crèmes glacées de base. Néanmoins, les solutions ambiantes, portées par le traitement par stérilisation, le remplissage aseptique et la pasteurisation haute pression, enregistrent un CAGR alerte de 9,08 % qui réduit la dépendance à la réfrigération énergivore. Les fabricants de plats préparés reformulent les sauces et les matrices d'amidon pour rester stables à la conservation pendant neuf mois à 15 °C, permettant une distribution via des circuits secs conventionnels et libérant de l'espace dans les congélateurs des consommateurs.
Les flux réfrigérés (0 °C à 5 °C) progressent régulièrement à mesure que les distributeurs élargissent les gammes de lignes ultra-fraîches à positionnement premium. Des recherches montrent que la micro-congélation prolonge la fraîcheur du bœuf jusqu'à 18 jours, contre 4 à 6 jours en réfrigération standard, incitant certains transformateurs à intégrer des cycles intermittents de congélation-décongélation qui allient sécurité microbiologique et rétention de texture désirable. Des études de l'Autorité européenne de sécurité des aliments (EFSA) sur la maturation contrôlée corroborent que les charges microbiennes peuvent être gérées dans les limites réglementaires, encourageant l'adoption de salles de maturation finement réglées. À mesure que la technologie progresse, les développeurs de produits évaluent les compromis entre durée de conservation, attrait sensoriel, consommation d'énergie et déchets d'emballage — des choix qui orientent en définitive les flux de volumes à travers les trois tranches de température.
Analyse géographique
Marché allemand de la logistique de la chaîne du froid alimentaire
L'Allemagne ancre le marché européen de la logistique de la chaîne du froid alimentaire grâce à de vastes corridors autoroutiers et ferroviaires qui canalisent les importations d'agrumes nord-sud et les exportations laitières est-ouest. L'adoption précoce par le pays des réfrigérants naturels génère des économies sur les coûts d'exploitation qui se cumulent dans le temps, tandis que le nouveau site de Bremerhaven de Lineage ajoute 40 000 positions de palettes avec un accès direct au quai qui renforce l'intégration maritime. Les dépôts connectés au rail autour de Hambourg et de la Ruhr accélèrent les efforts de transfert modal et réduisent progressivement la congestion routière, en accord avec les objectifs climatiques nationaux. Les fabricants allemands défendent également des logiciels avancés de gestion d'entrepôt qui synchronisent les livraisons de matières premières entrantes avec les calendriers de production en flux tendu afin de réduire les temps d'immobilisation.
Marché britannique de la logistique de la chaîne du froid alimentaire
Le Royaume-Uni demeure incontournable malgré sa superficie réduite, en raison d'un fort taux de pénétration du commerce électronique alimentaire et de niveaux élevés d'automatisation qui compensent les pénuries de main-d'œuvre post-Brexit. Les installations tampons reliées à Calais gèrent les délais de dédouanement, et les centres de micro-fulfillment centrés sur Londres réduisent les rayons de livraison pour les fournisseurs de kits repas. L'acquisition de Frigo-Trans et de BPL par UPS renforce les capacités de la chaîne du froid dans le secteur de la santé, signalant une convergence entre les réseaux pharmaceutiques et alimentaires qui partagent des normes de vérification des températures. Les doubles cadres réglementaires alourdissent les charges administratives, mais les premiers adoptants de la traçabilité par blockchain transforment la conformité en arguments marketing autour de la provenance et de la sécurité.
Marché européen de la logistique de la chaîne du froid alimentaire
L'Europe du Sud et l'Europe de l'Est suivent des trajectoires divergentes mais complémentaires. La France se situe à la croisée des flux de produits ibériques vers les consommateurs du Nord, associant une infrastructure mature au nord à des programmes de développement des capacités autour de Marseille et de Toulouse. Les opérateurs italiens font face à la volatilité des prix de l'énergie et accélèrent donc le déploiement du solaire en toiture et du stockage par eau glacée pour amortir les fluctuations tarifaires. L'Espagne investit massivement dans des nœuds multi-températures qui tirent parti de l'abondante irradiation solaire pour un refroidissement économique, offrant une plateforme de lancement pour les exportations de fruits d'hiver. La Pologne affiche le taux de croissance le plus élevé de la région, car 252 milliards EUR (USD ) d'investissements directs étrangers cumulés financent des entrepôts modernes au service des formats de supermarchés transfrontaliers ; l'emploi dans la logistique a progressé de 24,6 % en 2024 tandis que le chômage national se maintenait à 3,0 %, garantissant un solide vivier de main-d'œuvre.
Paysage réglementaire
Les opérations de chaîne du froid alimentaire en Europe sont façonnées par les règles européennes d'hygiène alimentaire et de contrôle de la température qui influencent la conception des installations, la surveillance et l'auditabilité tout au long du stockage et du transport. Le règlement (CE) n° 852/2004 fournit la base de la gestion de l'hygiène (y compris l'intégrité de la chaîne du froid), tandis que le règlement (CE) n° 37/2005 de la Commission fixe les exigences de surveillance de la température pour les denrées surgelées, avec les normes EN 12830, EN 13485 et EN 13486 référencées aux côtés de l'accord ATP, qui reste une référence clé pour les classes de performance des équipements routiers isothermes et réfrigérés dans le transport alimentaire international.
La conformité en matière de réfrigérants et de climat influence également les cycles de remplacement des actifs et les besoins de qualification de la main-d'œuvre. Le règlement d'exécution (UE) 2024/2215 de la Commission régit la certification du personnel manipulant des gaz fluorés dans les unités et remorques de transport frigorifique, renforçant les coûts de formation et de conformité parallèlement à la réduction progressive des gaz F de l'UE. En matière de commerce et de contrôles, le règlement d'exécution (UE) 2026/551 de la Commission s'applique à partir du 1er octobre 2026 et met à jour la liste des produits d'origine animale soumis à des contrôles frontaliers officiels. Le règlement d'exécution (UE) 2026/318 de la Commission (février 2026) établit des périodes transitoires pour certaines exigences de certificats sanitaires animaux, ce qui affecte à son tour la documentation de la chaîne du froid, la préparation aux inspections et les procédures d'exploitation de cross-docking dans les principaux points d'entrée.
Analyse de la chaîne de valeur
La chaîne de valeur de la chaîne du froid alimentaire européenne commence avec les producteurs et transformateurs (viande, produits de la mer, produits laitiers, plats surgelés et prêts-à-manger, et produits frais), puis se poursuit avec le transport primaire sous température contrôlée alimentant les nœuds de consolidation régionaux. Ces nœuds effectuent la consolidation multi-fournisseurs, les contrôles qualité à l'entrée et la détention de stocks à travers plusieurs plages de température, y compris le stockage en surgélation et en réfrigéré et, le cas échéant, la manutention à température ambiante contrôlée, avant que les commandes n'entrent dans les processus de picking à la caisse ou à la palette pour le réapprovisionnement du commerce de détail, de la restauration et du e-commerce.
La création de valeur est concentrée chez les prestataires de services logistiques et les opérateurs d'actifs qui intègrent le stockage, la manutention et la distribution sous des systèmes de sécurité alimentaire audités. La préparation des commandes (y compris le co-packing et la transformation légère), la mise en attente en surgélation rapide, l'étiquetage et le cross-docking à température vérifiée se situent entre l'entreposage frigorifique et la distribution du dernier kilomètre. À titre d'exemple d'exécution de chaîne du froid à grande échelle en Europe, STEF exploite 236 plateformes et entrepôts dans 7 pays européens et exige de ses fournisseurs et sous-traitants qu'ils suivent des protocoles structurés de sécurité alimentaire, y compris des contrôles basés sur l'HACCP et des exigences alignées sur IFS Logistics, ce qui étend les exigences de conformité aux transporteurs, aux partenaires d'emballage et aux sites de manutention sous-traités.
Paysage concurrentiel
Concentration du Marché
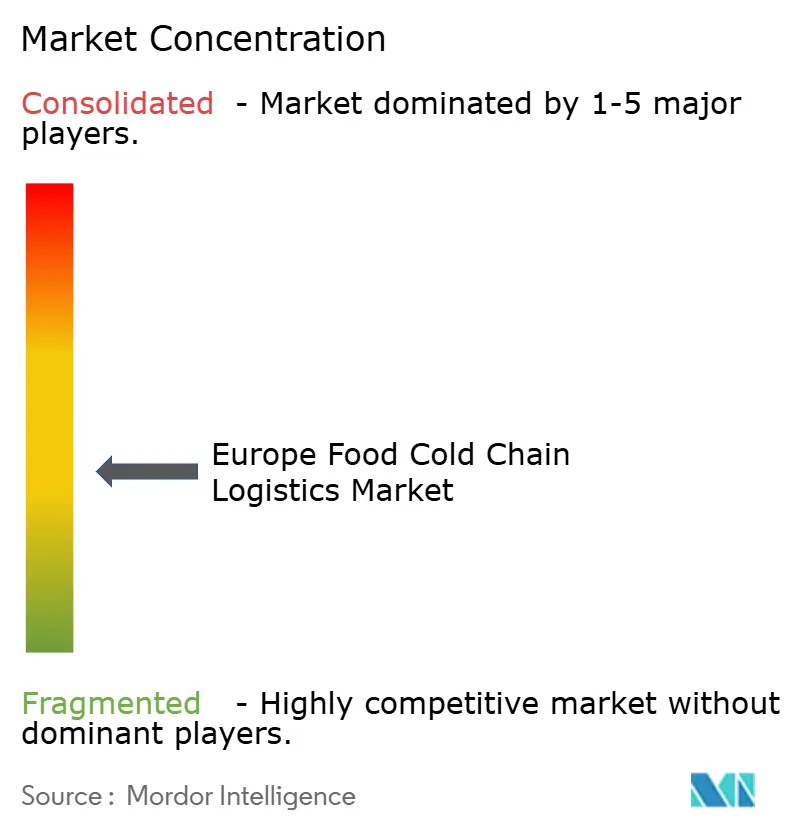
Le marché européen de la logistique de la chaîne du froid alimentaire présente une structure en haltère : des géants paneuropéens d'un côté et des spécialistes locaux de l'autre. Le rachat de Schenker par DSV pour 14,3 milliards EUR (environ 16,55 milliards USD) propulse l'entreprise danoise dans le peloton de tête mondial et devrait générer 9,0 milliards DKK (environ 1,3 milliard USD) de synergies annuelles d'ici 2028 grâce à la rationalisation du réseau et aux économies d'achat. L'acquisition de Constellation Cold Logistics par EQT témoigne de l'appétit du capital-investissement pour les plateformes à forte intensité d'actifs offrant des rendements de trésorerie stables et un potentiel de valorisation aligné sur les critères environnementaux, sociaux et de gouvernance (ESG). Les 350 millions EUR investis par Kuehne + Nagel à Mantoue, auxquels s'ajoute l'acquisition de Transporte y Distribución Nacional, consolident son empreinte en Europe du Sud et centrale, signalant un pivot vers des services à valeur ajoutée dans les pays d'origine qui intègrent le prestataire logistique tiers plus en amont de la chaîne d'approvisionnement.
La technologie forge les avantages concurrentiels. Les écosystèmes IoT ancrés dans la chaîne de blocs documentent chaque lecture de température, ouverture de porte et signal de localisation, réduisant les primes d'assurance et renforçant la préparation aux rappels. Les logiciels de maintenance prédictive minimisent les arrêts des compresseurs, tandis que les moteurs de positionnement basés sur l'intelligence artificielle améliorent la rotation des prises de commandes dans les chambres multi-références. Les systèmes de gestion de l'énergie qui orchestrent les cycles de service de réfrigération en fonction des tarifs horaires du réseau réduisent les factures d'électricité à deux chiffres et génèrent une valeur bien au-delà des simples économies en kilowatts.
Les spécialistes régionaux défendent leur territoire grâce à des services sur mesure — tels que la maturation des fruits de mer en Galice ou la consolidation de viande halal aux Pays-Bas — que les multinationales peinent à reproduire sans talent local. Pourtant, les acteurs fragmentés risquent une compression des marges lors de la négociation de contrats d'électricité ou d'achats de véhicules, les poussant vers des groupements d'achat coopératifs ou une cession éventuelle. Sur la fenêtre de prévision, les mandats de durabilité à forte intensité capitalistique élargiront probablement les écarts de capacités, favorisant les réseaux bien financés capables d'amortir les modernisations à grande échelle sur des portefeuilles multinationaux.
Principaux acteurs du secteur européen de la logistique de la chaîne du froid alimentaire
-
STEF SA
-
Americold Logistics, LLC (AGRO Merchants Europe)
-
DHL Supply Chain (Deutsche Post DHL Group)
-
Kuehne + Nagel International AG
-
NewCold Advanced Cold Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la logistique de la chaîne du froid alimentaire Entreprises couvertes dans ce rapport
- Lineage Logistics Holdings, LLC
- STEF SA
- Americold Logistics, LLC (AGRO Merchants Europe)
- DHL Supply Chain (Deutsche Post DHL Group)
- Kuehne + Nagel International AG
- NewCold Advanced Cold Logistics
- Constellation Cold Logistics
- DSV
- Nagel-Group
- Culina Group
- Rhenus Logistics
- ID Logistics
- Dachser SE
- Tippmann Group
- Bring Frigo (Posten Bring)
- Gist Ltd.
- DFDS Logistics
- Yusen Logistics Co., Ltd.
- Girteka Logistics
- Norfrig Logistics A/S*
Lire l’analyse des entreprises de logistique de la chaîne du froid alimentaire en europe
Opportunités de marché et perspectives d'avenir
Les exigences de conformité opérationnelle et de décarbonation continuent d'ouvrir un espace d'investissement pour la modernisation des installations, la surveillance et le développement des compétences de la main-d'œuvre. La réduction progressive des gaz F et les exigences de certification du personnel pour la manipulation des gaz fluorés dans les unités de transport frigorifique (règlement d'exécution (UE) 2024/2215 de la Commission) accroissent la demande pour des programmes de modernisation conformes, des compétences en ingénierie des réfrigérants naturels et des systèmes de surveillance de la température alignés sur les besoins de surveillance des surgelés en vertu du règlement (CE) n° 37/2005 de la Commission (EN 12830/EN 13485/EN 13486). Les opérateurs capables de standardiser ces éléments de conformité à travers des réseaux multi-pays peuvent également se différencier en proposant des données de température auditables sur les segments de stockage et de transport.
La densification des réseaux à proximité des pôles commerciaux et de consommation reste une opportunité pratique là où la capacité est limitée près des principaux points d'entrée et des grands bassins urbains. L'Europe du Nord en est un exemple notable, STEF ayant identifié la Belgique comme un axe stratégique de croissance pour la logistique du surgelé après son acquisition en 2024 de TDL Fresh Logistics, le corridor Anvers-Bruxelles constituant une zone cible pour la capacité frigorifique et la manutention à valeur ajoutée en raison de la proximité des grandes infrastructures de transport. Les frictions post-Brexit maintiennent également l'attention sur le cross-docking et les sites tampons prêts pour la documentation liés aux flux transitant par la France et le Benelux, et la mise à jour du 1er octobre 2026 des listes de produits soumis au contrôle frontalier de l'UE (règlement d'exécution (UE) 2026/551 de la Commission) accroît le besoin de processus prêts pour l'inspection et de manutention frigorifique à séjour court pour les produits d'origine animale.
Développements industriels récents dans Marché européen de la logistique de la chaîne du froid alimentaire
- Juin 2026 : STEF SA - A inauguré une extension majeure de sa plateforme multi-températures à Reichstett (près de Strasbourg), ajoutant une chambre de surgélation de 65 000 mètres cubes et 15 000 emplacements de palettes pour une capacité totale de 28 000 emplacements, en partenariat avec Mars Wrigley. L'extension renforce le réseau sous température contrôlée de STEF SA en Europe occidentale et améliore sa capacité à servir de grandes marques de consommation, améliorant le débit transfrontalier et les niveaux de service dans le corridor franco-allemand. Le projet marque un changement d'échelle pour la capacité achevée dans la région, renforçant la position concurrentielle de STEF SA dans la logistique multi-températures et l'intégration de la chaîne du froid pour les catégories de confiserie et de snacking.
- Mai 2026 : Americold Logistics LLC - A conclu un accord à long terme avec Jeronimo Martins pour gérer le stockage et l'exécution du picking à la caisse pour environ 12 millions de caisses de produits surgelés par an, desservant environ 300 magasins de détail au Portugal. L'accord étend l'empreinte d'Americold en Europe du Sud et augmente la densité de service pour un détaillant majeur, soutenant des délais de livraison plus rapides et une meilleure rotation des stocks. La collaboration élargit les capacités standardisées de stockage frigorifique et d'exécution des commandes sur un marché européen clé, renforçant l'accès au marché pour Jeronimo Martins et consolidant la présence régionale d'Americold.
- Mai 2026 : Americold Logistics LLC - A mis en avant une solution logistique centralisée pour les produits surgelés destinée à la coopérative de supermarchés PLUS aux Pays-Bas, utilisant le centre de distribution de Barneveld. La solution consolide les flux de produits surgelés et améliore l'efficacité du slotting sur plusieurs enseignes de supermarchés, augmentant le débit et réduisant les coûts de manutention. Cette initiative démontre la capacité d'Americold à adapter des plateformes de chaîne du froid multi-utilisateurs à des réseaux régionaux complexes, renforçant la fiabilité des chaînes d'approvisionnement alimentaire néerlandaises.
Marché européen de la logistique de la chaîne du froid alimentaire Portée du rapport et méthodologie de recherche
Définition et primètre du marché
Ce marché est défini comme les revenus générés par les services logistiques à température contrôlée utilisés pour le transport et le stockage des denrées alimentaires en Europe, où l'intégrité des produits doit être maintenue par une manutention en froid positif et en froid négatif tout au long de la chaîne d'approvisionnement.
Exclusions du périmètre : ce dimensionnement exclut les activités de chaîne du froid non alimentaires ainsi que toute logistique alimentaire en température ambiante ne nécessitant pas de transport ou de stockage à température contrôlée.
Aperçu de la segmentation
- Par type de produit
- Viande et volaille surgelées
- Poisson et fruits de mer
- Produits laitiers et crèmes glacées
- Fruits et légumes
- Boulangerie et confiserie
- Plats préparés et autres
- Par type de service
- Entreposage réfrigéré
- Transport réfrigéré
- Route
- Rail
- Mer
- Air
- Services à valeur ajoutée
- Par type de température
- Réfrigéré (0–5 °C)
- Surgelé (-18–0 °C)
- Ambiant
- Par pays
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays-Bas
- Pays nordiques
- Pologne
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par des statistiques publiques permettant d'ancrer le bassin de demande pour le transport et le stockage de denrées alimentaires réfrigérées en Europe. Nous avons utilisé des sources telles qu'Eurostat pour les séries relatives aux échanges commerciaux et à la production, la FAOSTAT pour les indicateurs d'approvisionnement alimentaire, et les publications de la Commission européenne pour les orientations politiques en matière de sécurité alimentaire et de chaîne du froid. Le cas échéant, les points de référence ont été recoupés avec les offices statistiques nationaux et les portails douaniers des principaux pays importateurs.
Pour convertir ces signaux en un modèle de marché, nous avons également examiné les rapports annuels et les présentations aux investisseurs des opérateurs logistiques, les communications des distributeurs indiquant l'intensité de la chaîne du froid, ainsi que les publications de référence des associations professionnelles concernant les capacités de stockage et les normes de manutention. Les bases de données de brevets ont été utilisées de manière sélective pour comprendre l'adoption des technologies de réfrigération et de surveillance, et un abonnement payant à des données financières et de renseignement sur les entreprises a permis une classification cohérente des revenus lorsque les rapports publics étaient limités. Les sources documentaires mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont été consultées pour la collecte de données, le recoupement et la clarification.
Entretiens primaires et enquêtes
Des discussions primaires ont été menées avec des prestataires de transport réfrigéré, des exploitants d'entrepôts frigorifiques, des intermédiaires du fret et des expéditeurs de denrées alimentaires qui transportent régulièrement des produits en froid positif et en froid négatif. Les contributions ont été utilisées pour confirmer les combinaisons de services types, les structures contractuelles, les variations d'utilisation selon les saisons et les évolutions réalistes des prix, puis pour valider les hypothèses au niveau des pays là où les données publiques sont insuffisantes en Europe.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 24 % |
| Acteurs de plus petite taille : 19 % | Managers : 58 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle les flux de production alimentaire, de consommation et d'échanges transfrontaliers sont reconstitués en besoins de manutention à température contrôlée, puis traduits en bassins de revenus pour le stockage réfrigéré et le transport. Pour maintenir des totaux réalistes, des approximations ascendantes sélectives sont utilisées comme recoupements, telles que des fourchettes de prix par palette et par kilomètre appliquées à des volumes plausibles, suivies de vérifications de la cohérence des revenus des fournisseurs et des opérateurs.
Les principaux paramètres qui façonnent le modèle comprennent la part du froid positif par rapport au froid négatif selon le type de denrée alimentaire, les capacités de stockage et les schémas d'utilisation, la distance moyenne de transport pour les mouvements intra-européens, le comportement de répercussion des coûts du carburant et de l'énergie, ainsi que la part de la chaîne du froid externalisée par rapport aux opérations internes. Lorsque des lacunes apparaissent, les hypothèses sont comblées à l'aide de fourchettes issues des entretiens et d'analogies avec des pays voisins, puis ajustées une fois que le modèle fait apparaître des valeurs aberrantes par rapport aux contraintes opérationnelles connues. Les prévisions sont établies à l'aide d'une analyse de scénarios étayée par des attentes au niveau des variables fournies par les acteurs du marché, de sorte que les facteurs de demande tels que la pénétration des produits surgelés, la dépendance aux importations de produits frais et l'intensité de la chaîne du froid dans la distribution peuvent être modulés à la hausse ou à la baisse sans rompre la logique du modèle.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs vérifications afin que les totaux finaux restent alignés sur l'activité réelle de transport et de stockage. Nous comparons les volumes implicites, les prix et l'utilisation avec des signaux indépendants, puis nous examinons les anomalies au niveau des pays et des services avant validation. Si les retours des entretiens indiquent une récente révision des prix, un ajout de capacité ou un changement réglementaire qui modifie sensiblement les opérations, les hypothèses sont réexaminées et les répondants peuvent être recontactés.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie la trajectoire du marché. Avant la livraison, une vérification finale est effectuée pour s'assurer que les dernières publications publiques et les signaux de marché confirmés sont reflétés dans le modèle.
Taille du marché européen de la logistique de la chaîne du froid alimentaire selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la logistique de la chaîne du froid alimentaire en Europe diffèrent souvent parce que le périmètre des services n'est pas traité de la même manière, et parce que les prix, le calendrier des devises et l'année de référence peuvent varier selon les éditeurs. Le résultat pratique est que deux chiffres peuvent sembler très éloignés même lorsque la dynamique de demande sous-jacente est similaire.
Les principaux facteurs d'écart tendent à être la question de savoir si les services à valeur ajoutée sont comptabilisés dans les revenus de la chaîne du froid, la manière dont les tronçons transfrontaliers sont alloués lorsque plusieurs prestataires interviennent sur un même envoi, et si l'estimation inclut la logistique en température ambiante rattachée à la distribution alimentaire. Les différences proviennent également de la façon dont la hausse des prix est modélisée (prix fixe, répercussion indexée sur le carburant ou croissance agressive des tarifs) et de la rapidité avec laquelle les hypothèses sont actualisées après des changements de coûts énergétiques ou des mises à jour réglementaires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 74,70 milliards USD (2025) | |
| Association professionnelle A | 68,10 milliards USD (2025) | Utilise le chiffre d'affaires déclaré des entrepôts frigorifiques comme principal ancrage et applique des taux d'attachement conservateurs pour le transport, ce qui peut sous-estimer les marges du transport routier réfrigéré et du fret transfrontalier. |
| Cabinet de conseil mondial B | 89,40 milliards USD (2025) | Élargit le périmètre en intégrant une partie de la distribution alimentaire en température ambiante et de la manutention adjacente à l'emballage dans les totaux de la chaîne du froid, et applique une croissance des tarifs plus rapide sans vérifications cohérentes par rapport aux limites d'utilisation. |
Le tableau montre un écart principalement lié à ce qui est traité comme revenu de la chaîne du froid par opposition à la logistique alimentaire générale ; dans le modèle de Mordor Intelligence, seuls le stockage à température contrôlée, le transport et la manutention associée pour les denrées alimentaires en froid positif et en froid négatif sont comptabilisés dès lors qu'ils sont nécessaires au maintien de la chaîne du froid. Ce périmètre étant maintenu de manière cohérente d'un pays à l'autre, l'estimation reste traçable à partir de signaux de demande clairs et d'hypothèses de prix et d'utilisation reproductibles, ce qui aide les décideurs à comparer les marchés sur des bases comparables.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché européen de la logistique de la chaîne du froid alimentaire et ses prévisions de croissance ?
Le marché est évalué à 79,07 milliards USD en 2026 et devrait atteindre 102,02 milliards USD d'ici 2031, enregistrant un TCAC de 5,23 %.
Quel segment de produits connaît la croissance la plus rapide dans la chaîne du froid alimentaire en Europe ?
Les plats préparés et autres sont en tête avec un CAGR de 8,93 % jusqu'en 2031, dépassant la viande et volaille surgelées.
Comment les règles du Pacte vert européen affectent-elles les décisions d'investissement des opérateurs de la chaîne du froid ?
L'adoption obligatoire des réfrigérants naturels augmente les besoins en capitaux initiaux, mais génère des économies d'énergie à long terme et des avantages en matière de conformité.
Quel est l'impact de la pénurie de chauffeurs routiers sur les coûts de transport réfrigéré ?
Avec 745 000 postes qui devraient rester non pourvus d'ici 2028, les tarifs au comptant du fret routier à température contrôlée continuent d'augmenter.
Pourquoi les solutions ambiantes gagnent-elles des parts face au stockage surgelé en Europe ?
Les avancées en matière de traitement aseptique et d'emballages à haute barrière permettent à davantage d'aliments d'être transportés à température ambiante, réduisant la consommation d'énergie et les coûts.
Quel pays européen devrait afficher la croissance logistique de la chaîne du froid la plus rapide d'ici 2031 ?
La Pologne affiche la dynamique la plus forte, soutenue par 252 milliards EUR d'investissements directs étrangers cumulés et le développement d'une capacité d'entreposage moderne en expansion.