
Marktgröße und Marktanteil der Kaltkettenlogistik
Marktanalyse der Kaltkettenlogistik von Mordor Intelligence
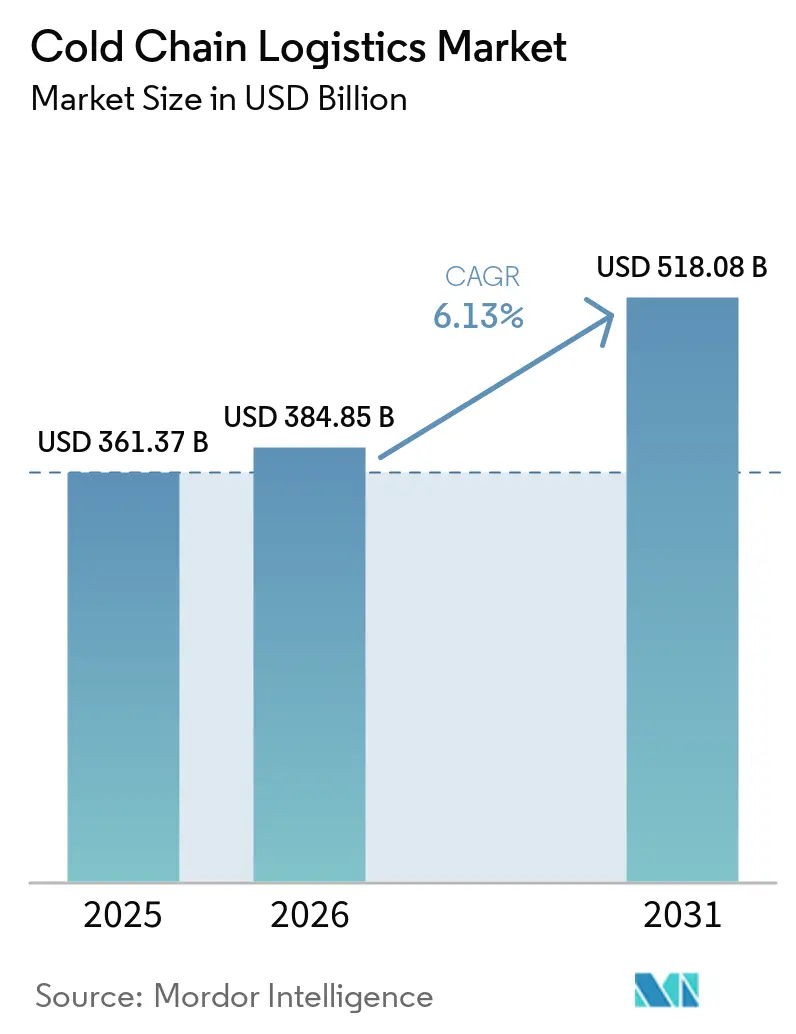
Die Marktgröße für Kühlkettenlogistik wird für 2026 auf 384,9 Milliarden USD geschätzt und soll 2027 408,4 Milliarden USD erreichen, bis 2032 auf 555,4 Milliarden USD anwachsen und dabei von 2027 bis 2032 mit einem CAGR von 6,34 % wachsen.
Die Expansion der Lebensmittellieferung am selben Tag in den Vereinigten Staaten sowie die spezialisierte pharmazeutische Handhabung stützen die Nachfrage nach Dienstleistungen, die Temperaturkontrolle mit der Lieferausführung verbinden. Betreiber können darauf reagieren, indem sie geeignete Lagerung mit Überwachungs-, Verpackungs- und Vertriebsdienstleistungen kombinieren, die auf die Sendung ausgerichtet sind. Dieser erweiterte Leistungsumfang schafft zusätzliche Arbeit pro Ladung, während Fahrermangel und Austauscharbeiten an Kühlaggregaten einschränken können, wie schnell Kapazitäten nutzbar werden. Anbieter, die in der Lage sind, Disposition und Überwachung für Lebensmittel- und Pharmaladungen zu besetzen, können zusätzliche Umschlagsarbeit gewinnen, während Fahrer- und Kühlaggregat-Engpässe konkurrierende Betreiber verzögern können.
Wichtigste Erkenntnisse des Berichts
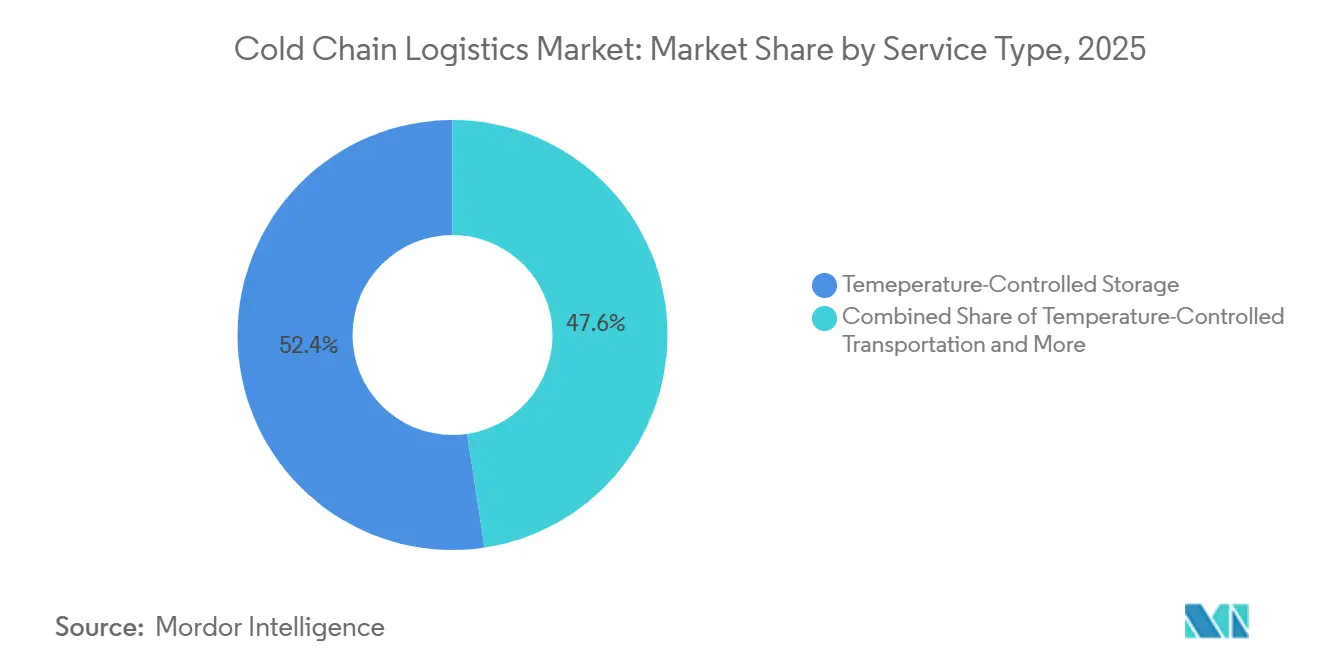
- Nach Servicetyp hielt die temperaturgeführte Lagerung im Jahr 2026 einen Marktanteil von 52,21 % am Markt für Kühlkettenlogistik, während Mehrwertdienste mit einem CAGR von 7,9 % von 2027 bis 2032 am schnellsten wachsen sollen.
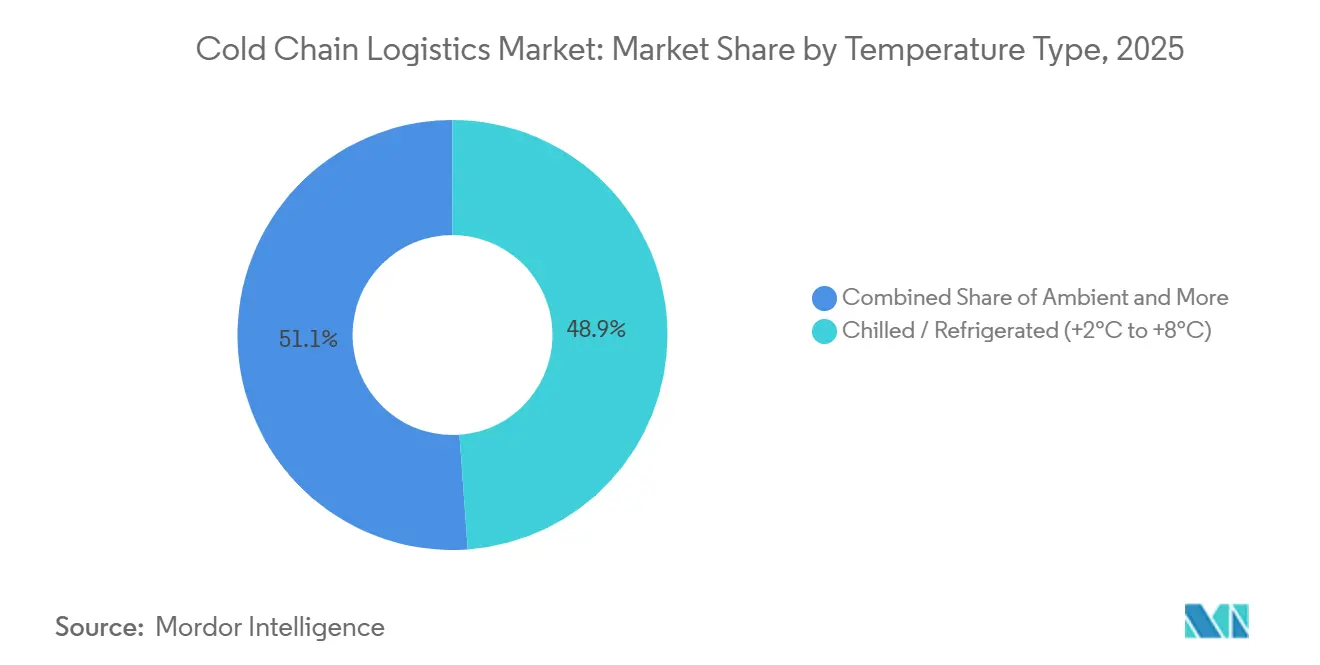
- Beim Temperaturtyp führten Kühl- und Kältekonditionierungsdienste bei +2 °C bis +8 °C mit einem Anteil von 48,86 % an der Marktgröße für Kühlkettenlogistik im Jahr 2026, während Tiefkühl- und Ultraniedrigtemperaturdienste unter −40 °C mit einem CAGR von 8,3 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Bei den Anwendungen führte Fleisch und Geflügel mit einem Anteil von 22,13 % im Jahr 2026, und Impfstoffe sowie klinische Studienmaterialien sollen mit einem CAGR von 9,1 % von 2027 bis 2032 am schnellsten wachsen.
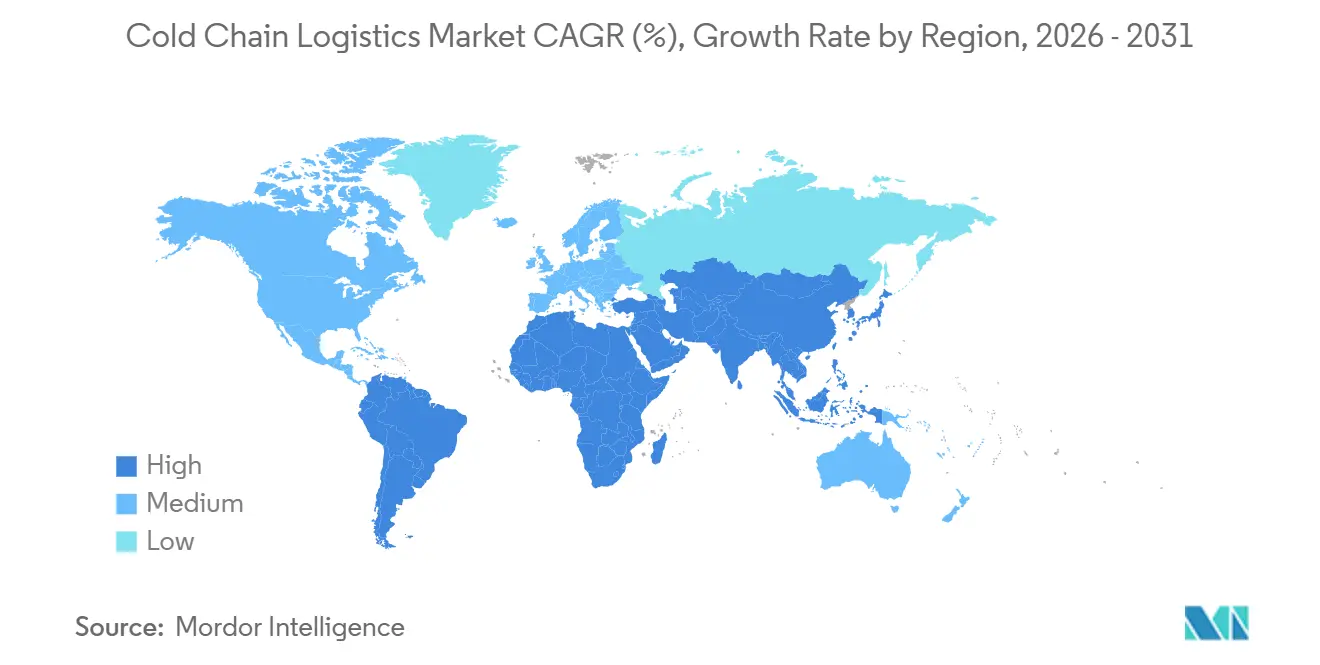
- Geografisch führte Asien-Pazifik mit einem Anteil von 40,62 % im Jahr 2026 und soll mit einem CAGR von 7,6 % von 2027 bis 2032 die am schnellsten wachsende Region sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verteilung von mRNA-Impfstoffen bei Ultratieftemperatur | +1.2% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Pharmazeutisches Outsourcing an GDP-konforme Drittlogistikdienstleister | +2.4% | Vereinigte Staaten, Deutschland, Singapur und Indien | Mittelfristig (2–4 Jahre) |
| FSMA-204-Rückverfolgbarkeit und Echtzeit-IoT-Temperaturüberwachung | +1.7% | Vereinigte Staaten und internationale Schifffahrtsrouten | Mittelfristig (2–4 Jahre) |
| Quick-Commerce-Lebensmittelhandel und taggleiche gekühlte Lieferung | +2.2% | Städte und Gemeinden in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Fertiggerichten in China und Lageranmietung in Städten der zweiten Ebene | +1% | Produktionsbereiche für Fertiggerichte in China | Mittelfristig (2–4 Jahre) |
| Solarbetriebene Kühllager zur Reduzierung von Nachernteverlusten | +0.6% | Bayelsa State in Nigeria | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verteilung von mRNA-Impfstoffen bei Ultratieftemperatur
Tiefgefrorene COMIRNATY-Einzeldosisfläschchen können in Trockeneis-Behältern ankommen, und das Etikett gibt den Empfangsstellen die Wahl zwischen Ultraniedrigtemperaturlagerung und einer zeitlich begrenzten Kühlphase. Die siebte internationale Impfstoffversandanleitung der Weltgesundheitsorganisation, veröffentlicht im Jahr 2025, umfasst Impfstoffsendungen bei ultraniedriger Temperatur. Pfizers COMIRNATY-Etikett für die USA 2026–2027 besagt, dass Einzeldosisfläschchen tiefgefroren in Trockeneis-Thermobehältern ankommen können. Es erlaubt die Lagerung bei −90 °C bis −60 °C oder die Überführung in eine Kühlung bei 2 °C bis 8 °C für bis zu 10 Wochen, und aufgetaute Fläschchen sollten nicht erneut eingefroren werden. Ein Anbieter, der sowohl die Trockeneis-Lieferung als auch die Übergabe in die Kühlung verwalten kann, kann beide Empfangsoptionen bedienen und damit die verfügbare Umschlagsarbeit rund um tiefgefrorene Impfstoffsendungen erweitern.
Pharmazeutisches Outsourcing an GDP-konforme Drittlogistikdienstleister
Im April 2025 kündigte EVERSANA, ein pharmazeutischer Drittlogistikdienstleister, 30.000 Quadratfuß zusätzliche Kühl- und Tiefkühlkapazität an, um den wachsenden pharmazeutischen Bedarf bei Biologika und komplexen Therapeutika zu decken. Arzneimittelhersteller, die den Vertrieb auslagern, benötigen Partner, die zertifizierte pharmazeutische Handhabung mit Kühlkapazität für Biologika verbinden können. Im August 2026 nahm IAG Cargo den Kuala Lumpur International Airport in sein pharmazeutisches Netzwerk auf, wo eine nach guter Vertriebspraxis (GDP) zertifizierte Einrichtung aktive und passive temperaturgeführte Sendungen abwickelt. Kunden konnten zudem Prioritätsversand mit erweiterter Überwachung für dringende temperatursensible Sendungen wählen. Anbieter, die zertifizierte Handhabung mit zusätzlicher Biologika-Kapazität verbinden, können sowohl die Handhabungsstandards als auch die Platzanforderungen von Auslagerungskunden erfüllen.
FSMA-204-Rückverfolgbarkeit und Echtzeit-IoT-Temperaturüberwachung
Rückverfolgbarkeitsanforderungen und Temperaturüberwachung folgen unterschiedlichen kommerziellen Zeitplänen, wobei der Durchsetzungszeitpunkt die eine und die Einführungen der Spediteure die andere vorantreiben. Mit Wirkung vom 20. Januar 2023 verpflichtet die Lebensmittelrückverfolgbarkeitsregel der U.S. Food and Drug Administration betroffene Personen, die bestimmte gelistete Lebensmittel handhaben, zur Aufbewahrung von Schlüsseldaten für bestimmte Rückverfolgungsereignisse, vorbehaltlich Ausnahmen und geänderter Anforderungen. Ein Haushaltsgesetz von 2025 untersagt die Verwendung der durch dieses Gesetz bewilligten Mittel zur Verwaltung oder Durchsetzung der Regeln vor dem 20. Juli 2028. Separat meldete MSC im April 2026 mehr als 250.000 weltweit mit iReefer verbundene Kühlcontainer, die Echtzeit-Sendungsposition und Frachtbedingungsdaten liefern. Diese installierte Basis zeigt eine im großen Maßstab eingesetzte Überwachung, unabhängig vom US-amerikanischen Durchsetzungszeitplan. Anbieter können die Überwachung für bestehende Kühlcontainerbewegungen kommerzialisieren und gleichzeitig Aufzeichnungsdienstleistungen für betroffene Lebensmittel auf den späteren Durchsetzungshorizont ausrichten.
Quick-Commerce-Lebensmittelhandel und taggleiche gekühlte Lieferung
Schnelle Lebensmittellieferung wandelt lokale Nachfrage nach verderblichen Waren in eine Anforderung für Kältehandhabung in der Nähe des Endkunden um. Amazon berichtete, dass die Verkäufe verderblicher Lebensmittel über die Same-Day-Delivery von ihrer Einführung Anfang 2025 bis April 2026 um mehr als das 40-Fache gestiegen sind. Bis April 2026 bot Amazon die Lieferung frischer Lebensmittel am selben Tag in mehr als 2.300 Städten und Gemeinden in den USA an.[1] Diese Kombination aus Umsatzexpansion und geografischer Reichweite macht die Vertriebsnähe kommerziell relevant, da Frischbestellungen in das versprochene Lieferfenster passen müssen. Für Kühllogistikanbieter, die diesen Kanal bedienen, liegt die Chance in Kapazitäten, die auf häufige lokale Disposition ausgerichtet sind, wobei die Nachfrage mit dem Bestelldurchsatz und nicht mit der Lagerdauer der Waren verknüpft ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an CDL-zertifizierten Kühlfahrzeugfahrern in den Vereinigten Staaten | -0.9% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Kosten für die Umrüstung auf Ammoniak- und CO₂-Kaskadensysteme zur Einhaltung der EU-F-Gas-Vorschriften | -0.8% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Instabilität der Stromversorgung in Subsahara-Afrika | -0.6% | Ländliche Gemeinden in Subsahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Fragmentierter Kleinbetrieb von Kühlräumen in Indien | -0.4% | Kühlraumstandorte in ganz Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an CDL-zertifizierten Kühlfahrzeugfahrern in den Vereinigten Staaten
Die Fahrerverfügbarkeit kann einen temperatursensiblen Spediteur daran hindern, bereits für seinen Betrieb eingesetztes Equipment vollständig zu nutzen. In seiner Jahreseinreichung für 2025 berichtete Marten Transport, ein US-amerikanischer Spediteur, der temperatursensible und trockene Frachtdienstleistungen betreibt, von Engpässen bei qualifizierten Fahrern, die zeitweise zu Unterauslastung und erhöhten Kosten geführt hatten. Diese Kombination macht den Personalengpass kommerziell anders als ein reiner Mangel an Kühlaufliegern. Das Hinzufügen von Equipment kann die Unfähigkeit, einem Transportvorgang einen qualifizierten Fahrer zuzuweisen, nicht allein beheben, sodass Flotteninvestitionen den betrieblichen Engpass möglicherweise unverändert lassen. Die daraus resultierende Dienstleistungsbeschränkung kann Kühlversender erreichen, selbst wenn ihr Spediteur geeignete Fahrzeuge hat, sodass nutzbare Transportkapazität von der Arbeitskraft abhängt, die für deren Besetzung benötigt wird.
Kosten für die Umrüstung auf Ammoniak- und CO₂-Kaskadensysteme zur Einhaltung der EU-F-Gas-Vorschriften
Der Austausch von Kühlaggregaten kann standortanpassende Arbeiten erfordern, die mit Ausgaben für zusätzliche Kühlraumkapazität konkurrieren. Ab dem 1. Januar 2030 schränkt die Verordnung (EU) 2024/573 das Inverkehrbringen bestimmter Kälteanlagen auf dem EU-Markt ein, die F-Gase mit einem Treibhauspotenzial von 150 oder mehr verwenden, mit einer Ausnahme für die Standortsicherheit. Diese Einschränkung macht die Kältemittelauswahl bedeutsam, wenn Käufer betroffene Geräte ersetzen. Die Empfehlung von Eurovent für gewerbliche Kälteanlagen vom November 2025 besagt, dass Kunden eine Risikoanalyse in der Entwurfsphase durchführen oder in Auftrag geben und notwendige Korrekturmaßnahmen umsetzen müssen. Je nach Bewertung können die Räumlichkeiten Belüftung, Gasdetektionssensoren und Alarme benötigen. Für gewerbliche Kühlraumbetreiber, die Systeme wechseln, erweitert dies die Installationsentscheidung über die Kälteanlage hinaus und fügt Bewertungskosten sowie möglicherweise weitere Arbeiten hinzu, bevor der Ersatz genutzt werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Lagerungsumfang unterstützt zusätzliche UmschlagserlöseDie temperaturgeführte Lagerung hatte im Jahr 2026 einen Anteil von 52,21 % an der Marktgröße für Kühlkettenlogistik. Die Global Cold Chain Alliance rangierte Lineage in ihrem Global Top 25 von 2026 an erster Stelle unter den aufgeführten temperaturgeführten Lager- und Logistikanbietern mit einer gemeldeten Kapazität von 3,07 Milliarden Kubikfuß. In derselben Tabelle von 2026 stieg Lineages gemeldete Kapazität von 2,98 Milliarden Kubikfuß für 2025 auf 3,07 Milliarden für 2026. Für kleinere Anbieter, die im Lagerungsumfang konkurrieren, erhöht diese Expansion den Kapazitätsmaßstab des führenden Betreibers der Liste.
Mehrwertdienste sollen mit einem CAGR von 7,9 % von 2027 bis 2032 das am schnellsten wachsende Segment sein. Hongxing Coldchain (Hunan) startete im März 2025 die Sortierung und den Versand von Tiefkühlkost und kombinierte dabei Sortierung, temperaturgeführte Verpackung und Lieferung auf der letzten Meile. Die Abrechnung erfolgte nach dem Gewicht der verarbeiteten Tiefkühlkost, mit minimalem Umsatzbeitrag im Jahr 2025. Dieser Preismechanismus macht die Umschlagsaktivität zu einer eigenständigen Einnahmequelle des Lieferanten innerhalb des Tiefkühlkost-Lagergeschäfts des Unternehmens. Da die Gebühren dem verarbeiteten Gewicht folgen, kann zusätzliche Sortier- und Versandarbeit den Umsatz von Kunden steigern, die bereits Tiefkühlkostlagerung nutzen.

Nach Temperaturtyp:
Kühlkapazität und spezialisierte Lagerung bedienen unterschiedliche BedürfnisseKühl- und Kältekonditionierungsdienste bei +2 °C bis +8 °C repräsentierten im Jahr 2026 einen Marktanteil von 48,86 % am Markt für Kühlkettenlogistik. Quinco Holdings entwarf seinen Ħandaq-Logistikkomplex in Malta für rund 1.000 gekühlte Palettenstellplätze, mit einer für 2026 angestrebten Fertigstellung. Das Mutterunternehmen entwickelte den Komplex für die Lebensmittelimport- und Vertriebstochter Quintano Foods Ltd. sowie für externe Kunden, und das Projekt befand sich im Bau. Die beabsichtigte Mischung aus verbundenen und externen Nutzern gibt dem Standort 2 Möglichkeiten, Kühlkapazität zu füllen: durch die eigenen Produktflüsse des Distributors und Dienstleistungen für andere Kunden.
Tiefkühl- und Ultraniedrigtemperaturdienste unter −40 °C sollen mit einem CAGR von 8,3 % von 2027 bis 2032 das am schnellsten wachsende Segment sein. Im Juli 2025 fertigstellte Almac Clinical Services, Teil der Almac Group, eine eigens errichtete Anlage in Craigavon, die die Ultraniedrigtemperatur-Lagerkapazität bei −60 °C bis −80 °C verdoppelte. Die abgeschlossene Erweiterung demonstriert Investitionen in eine definierte, spezialisierte Lagerumgebung. Im September 2025 meldete Movianto Ultraniedrigtemperatur-Gefriergeräte in 9 europäischen Ländern mit einer Kapazität bis zu −80 °C. Almacs zusätzliche Kapazität an einem klinischen Versorgungsstandort und Movianto's Gefriergeräte in 9 europäischen Ländern bieten pharmazeutischen Kunden Zugang zu spezialisierter Lagerung sowohl durch eine Einzelstandorterweiterung als auch durch ein multinationales Netzwerk.
Nach Anwendung:
Proteinhandhabung und Impfstoffrouten erweitern die DienstleistungsnachfrageFleisch und Geflügel war das größte Anwendungssegment mit 22,13 % des Marktes im Jahr 2026. US-amerikanische Lager hielten am 31. Dezember 2025 1 Milliarde Pfund gefrorenes Geflügel. MEDLOG eröffnete am 10. September 2025 eine Kühlkettenanlage in Georgia, Vereinigte Staaten, mit der Kapazität, bis zu 3 Millionen Pfund rohes Protein pro 24 Stunden für den Export schockzufrieren. Die exportorientierte Gefrierkapazität des Logistikbetreibers fügt der Fleischlieferkette neben dem in Kühllagern gehaltenen Bestand einen Verarbeitungsschritt hinzu. Der kommerzielle Dienst kann sich daher vom Halten von Protein in der Lagerung bis hin zum Einfrieren für den Export erstrecken.
Impfstoffe und klinische Studienmaterialien sollen mit einem CAGR von 9,1 % von 2027 bis 2032 das am schnellsten wachsende Segment sein. Im Juli 2025 lieferte UNICEF mehr als 500.000 Dosen des pneumokokkalen 13-valenten Konjugatimpfstoffs von Belgien nach Abidjan, Côte d'Ivoire, in seiner ersten jemals per gekühltem Seefrachtweg durchgeführten Impfstoffsendung.[2] Diese abgeschlossene Route demonstriert einen zusätzlichen Kanal für die temperaturgeführte Impfstoffverteilung. Im Jahr 2025 lieferte UNICEF 3,22 Milliarden Impfstoffdosen an 103 Länder für Routineimpfungen, Präventionskampagnen und Ausbruchsreaktionen. Die Seeroute bietet die Möglichkeit, den gekühlten Seetransport zu institutionellen Impfstoffprogrammen hinzuzufügen und damit Dienstleistungsmöglichkeiten über die nachgewiesene Reiseroute hinaus zu erweitern.
Geografische Analyse
Markt für Kühlkettenlogistik in Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 40,62 % am Markt für Kühlkettenlogistik und soll mit einem CAGR von 7,6 % von 2027 bis 2032 die am schnellsten wachsende Region sein. Das indische Ministerium für Lebensmittelverarbeitungsindustrien meldete 311 abgeschlossene oder in Betrieb befindliche Projekte im Rahmen seines Programms für integrierte Kühlketten- und Mehrwertinfrastruktur zum 30. Juni 2026. Im September 2026 befand sich das Nanjing-Handelszentrum der Yuhu Group in China als geplanter Kühlketten-Lebensmittelservice-Hub für das Yangtze-Flussdelta im Bau. Betreiber können Arbeit rund um die abgeschlossene Programminfrastruktur Indiens verfolgen und dabei das Nanjing-Hub als zukünftige Vertriebsmöglichkeit und nicht als verfügbare Umschlagskapazität betrachten.
Nordamerika und Europa veranschaulichen, wie Importkanäle Kühlketteninvestitionen rund um den Übergang von der Seefracht zur lokalen Verteilung organisieren können. Fresh Del Monte Produce, Freeport Warehouse LLC und Port Freeport eröffneten im Mai 2025 in Texas ein 80.000 Quadratfuß großes gekühltes Cross-Dock für die Bananen-, Ananas- und Kochbananenimporte von Fresh Del Monte. Freeport Warehouse LLC ist eine Tochtergesellschaft von North American Stevedoring Holding Co. In Europa erhielt Maersk im Februar 2025 seine erste Ladung frischer Weintrauben vom südafrikanischen Exporteur Grape Alliance in seinem Kühlager in Rotterdam, Niederlande.[3] Beide Standorte platzieren die Kühlhandhabung bei der maritimen Ankunft, sodass die Rolle des Anbieters für Frischfruchtimporteure an der Hafenschnittstelle beginnt.
In Südamerika bewegte Fracht Log von September 2025 bis August 2026 rund 87.400 Tonnen trockene, gekühlte und tiefgefrorene Ladung durch Brasiliens Pecém-Terminal. Seine Betriebsflüsse kombinierten Importe, inländische Kabotage-Lagerung und Exporte. Im Nahen Osten und Afrika bediente das Greenbushes-Kühlager von Commercial Cold Holdings in Gqeberha, Südafrika, im Juni 2025 Obstexporte aus der Eastern Cape und tiefgefrorene Importe. Das südafrikanische Beispiel verbindet ausgehende Erzeugnisse und eingehende Tiefkühlwaren innerhalb derselben Kühlager-Servicerolle. Import- und Exportdienste können dieselbe Einrichtung teilen, sodass der bidirektionale Handel Betreibern Umschlagsarbeit über ausgehende Erzeugnisse hinaus bietet.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Drittanbietern temperaturgeführter Logistik, die regulierte Lebensmittel- und Pharmakanäle bedienen. Die relevante kommerzielle Frage ist, welcher Akteur die Kontrollarbeit durchführen muss, da Verantwortlichkeiten einem Spediteur, einem Apothekenkunden oder einem Arzneimitteldistributor zugeordnet werden können. Serviceverträge müssen daher den Versandkanal und den verantwortlichen Teilnehmer widerspiegeln, wenn diese Kontrollen in Handhabungsarbeit übersetzt werden.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China | Südafrika |
|---|---|---|---|---|---|
| Zuständige Behörde | Food and Drug Administration | Brasilianische Gesundheitsregulierungsbehörde (ANVISA) | Staatliche Apothekenaufsichtsbehörden | Staatliche Verwaltung für Marktregulierung, zusammen mit nach Zuständigkeit zugewiesenen Behörden | Südafrikanische Regulierungsbehörde für Gesundheitsprodukte (SAHPRA) |
| Wesentliche Instrumente oder Richtlinien | 21 CFR Teil 1, Unterabschnitt O, hygienischer Lebensmitteltransport | RDC 430/2020, geändert durch RDC 653/2022; Folgenabschätzung für 2026–2027 geplant | Apothekenbetriebs-Verordnung, Bestimmungen zur Apothekenlagerung und -lieferung | Verordnung Nr. 97, in Kraft getreten am 15. April 2025; vorgeschlagene Überarbeitung des empfohlenen Standards | Gute Großhandelspraxis für Arzneimittel, Version 5 |
| Kommerzielle Auswirkung | Temperaturkontrolle für Lebensmittel, die sie aus Sicherheitsgründen benötigen; spediteurspezifische Pflichten folgen schriftlichen Verantwortungsvereinbarungen | Lagerung, Vertrieb und Transport von Arzneimitteln im Inspektionsbereich | Apothekenleiter organisieren die Kühlung für gekühlte Arzneimittel, die an Endverbraucher gesendet werden, mit Temperaturnachweis, wo erforderlich | Lagerbetriebe außerhalb der Lebensmittelproduktion oder des Lebensmittelverkaufs folgen Verantwortungsregeln per Verweis für Lebensmittel, die besondere Temperatur- oder Feuchtigkeitsbedingungen erfordern | Großhändler sollten besondere Transportbedingungen, die von der Umgebungstemperatur abweichen, bereitstellen, überprüfen, überwachen und aufzeichnen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Spediteurspezifische Hygienepflichten in den USA folgen schriftlichen Vereinbarungen, während die Rückverfolgbarkeitserweiterung noch vorgeschlagen ist und die Absicht der FDA vom Oktober 2026, die Durchsetzungsverzögerung vor dem 20. Juli 2028 einzuhalten, die kurzfristige Kontinuität unterstützt. Brasiliens geplante Überprüfung von RDC 430/2020, geändert durch RDC 653/2022, für 2026–2027 ändert den Inspektionsrahmen für Arzneimittellogistik nicht selbst und lässt diesen Rahmen als Grundlage für Kontinuität bestehen. Chinas Verordnung Nr. 97 gilt per Verweis für Nicht-Lebensmittelbetriebe, die Lebensmittel mit besonderen Temperatur- oder Feuchtigkeitsanforderungen lagern, während die Überarbeitung des empfohlenen Lebensmittelkühlkettenstandards keine bindende Pflicht hinzufügt und Kontinuität unterstützt. Die deutsche Apothekenänderung vom 22. September 2026 weist Apothekenleitern eine risikobasierte Planung für Endverbrauchersendungen von apothekenpflichtigen Arzneimitteln zu, während Südafrikas neueste Großhandelsanleitung die produktspezifische Transportüberwachung beibehält, was beide Rahmenwerke zum Betriebsstandard macht.
Wertschöpfungskettenstufen
Dieser Vergleich verfolgt Kühlkettendienstleistungen von der temperaturgeführten Lagerung über die Auftragskonsolidierung bis hin zum Weitertransport. Lineage kombiniert Kühllagerung und Transport mit Konsolidierungs-, Makler- und Drayage-Dienstleistungen. Americold Logistics bietet regionale und nationale Konsolidierung, Vertrieb, Schienen- und Hafendienstleistungen über sein integriertes US-Netzwerk an. Die Verbindung dieser Aktivitäten schafft für einen Betreiber die Möglichkeit, sowohl aus der Handhabung und Bewegung rund um gelagerte Waren als auch aus dem Lagerdienst selbst Erlöse zu erzielen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Temperaturgeführte Lagerung | Lagerbetreiber wie Lineage, Maersk | Lagerdiensterlöse | Exposition gegenüber Kühlaggregat-Energiekosten | Kühlaggregat-Lasten verwalten und Energieverbrauch überwachen |
| Auftragskonsolidierung | Konsolidierungsanbieter wie Americold Logistics, Lineage | Konsolidierungs- und Umschlagsdienstgebühren | Kombination verschiedener Produkte und Temperaturanforderungen | Kompatible Ladungen vor dem Versand gruppieren |
| Transport und Weiterverteilung | Integrierte Transportanbieter wie Lineage, Americold Logistics | Transport- und Vertriebsdienstgebühren | Koordinierung von Straßen-, Schienen- und Hafenschnittstellen | Transfers durch das integrierte Vertriebsnetzwerk planen |
| Quelle: Mordor Intelligence | ||||
Lineage meldete für 2025 einen globalen Lagererlös von 2,06 Milliarden USD, ein Plus von 0,9 % gegenüber 2024. Der globale Lagerdiensterlös erreichte 2025 1,89 Milliarden USD, ein Plus von 2,4 % gegenüber 2024. Der Energieaufwand im globalen Lagersegment betrug 2025 218 Millionen USD, ein Plus von 4,8 % gegenüber 2024. Da der Energieaufwand schneller wuchs als beide Erlöslinien, beeinflusst das Energiemanagement direkt, wie viel zusätzlicher Lagererlös zum Ergebnis beitragen kann.
Wettbewerbslandschaft
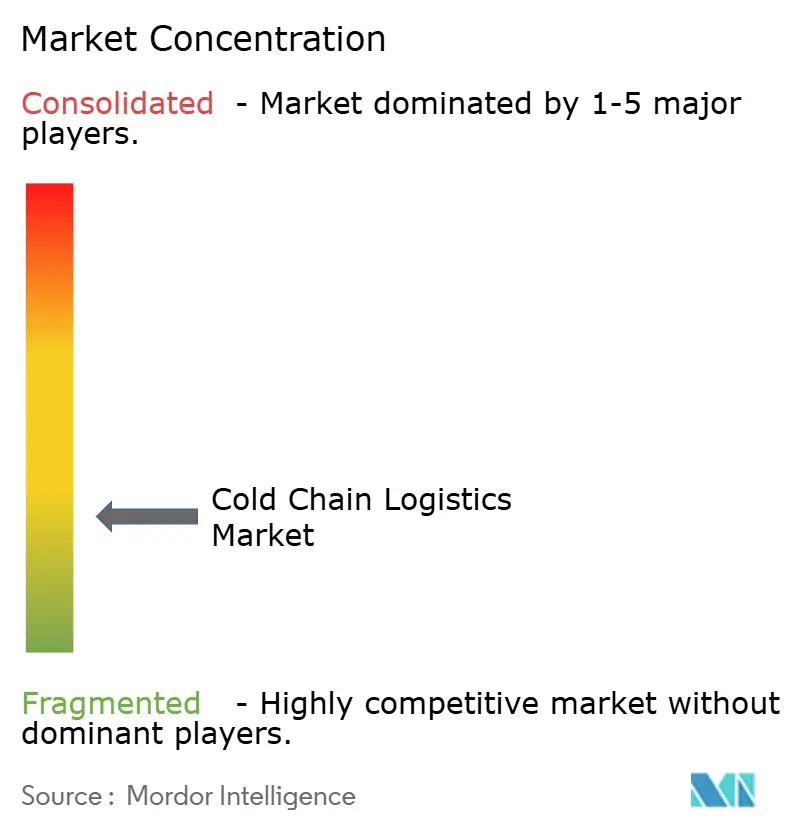
Das Feld ist mäßig fragmentiert, wobei internationale Kühlkettengruppen neben regionalen Lager- und Transportbetreibern konkurrieren. Zu den aktiven Hauptanbietern zählen Lineage, Americold Logistics, NewCold Advanced Cold Logistics, Nichirei Logistics Group Inc. und Constellation Cold Logistics. Lineage meldete für 2025 einen unternehmensweiten globalen Umsatz von 5,36 Milliarden USD, verglichen mit 5,34 Milliarden USD im Jahr 2024. Americold Logistics bietet US-amerikanische Sendungskonsolidierung, Vertrieb, Schienen- und Hafendienstleistungen über ein integriertes Netzwerk an. Die Wahl eines Lebensmittelversenders kann sich daher auf den Zugang zu Konsolidierung und Hafenhandhabung sowie auf Lagerkapazität stützen.
Nichirei Logistics Group bietet temperaturgeführte Lagerung, Frachthandhabung, Vertriebsverarbeitung, Transport, Lieferung und Drittlogistikdienstleistungen in Japan und im Ausland an. Am 26. September 2025 stimmte die Tochtergesellschaft der Nichirei Corporation zu, den in Malaysia ansässigen Kühlkettenbetreiber ICCL Group zu übernehmen. In seiner Präsentation vom Mai 2026 meldete Nichirei den Abschluss der Konsolidierung der ICCL Group als Tochtergesellschaft und fügte dem Konzern ein operatives malaysisches Unternehmen hinzu. Für Kunden, die Lagerung und Lieferung in Malaysia benötigen, bietet die Übernahme einen etablierten lokalen Betreiber innerhalb einer internationalen temperaturgeführten Logistikgruppe.
Constellation Cold Logistics eröffnete 2025 sein erweitertes Kühlager in Grimsby, Vereinigtes Königreich, und fügte 36.000 Tiefkühlpaletten-Stellplätze hinzu, womit die Gesamtkapazität des Standorts auf 50.000 Paletten stieg. Americold Logistics gibt an, dass mehr als 90 % seiner Einrichtungen Zertifizierungen nach Lebensmittelsicherheitssystemen besitzen, die von der Global Food Safety Initiative anerkannt werden. Für Lebensmittelhandhabungsverträge bietet Americolds angegebene Zertifizierungsabdeckung eine qualifikationsbasierte Wettbewerbsposition. Tiefkühlkosthersteller, die beide abwägen, können zusätzliche Kapazität an einem Standort gegen zertifizierte Abdeckung an vielen Standorten abwägen.
Marktführer in der Kühlkettenlogistik
-
Lineage
-
Americold Logistics
-
NewCold Advanced Cold Logistics
-
Nichirei Logistics Group Inc.
-
Constellation Cold Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kühlkettenlogistik-Markt Unternehmen in diesem Bericht
- Lineage
- Americold Logistics
- NewCold Advanced Cold Logistics
- Nichirei Logistics Group Inc.
- Constellation Cold Logistics
- United States Cold Storage, Inc.
- Frigolanda Cold Logistics Group
- Emergent Cold Latin America
- Snowman Logistics Ltd.
- Conestoga Cold Storage
- Interstate Cold Storage, Inc.
- SuperFrio Logística Frigorificada
- Vertical Cold Storage
- Magnavale Ltd.
- Cube Cold Europe
- Arcadia Cold Storage and Logistics
- Congebec Inc.
- Cold-Link Logistics
- Agile Cold Storage LLC
- Groupe Conhexa
Wesentliche Chancen für Marktteilnehmer
Dieser Vergleich untersucht Möglichkeiten, spezialisierte Temperaturkontrolle in Logistikdienstleistungen für pharmazeutische, Erzeugungs- und Chemiekäufer umzuwandeln. Im August 2026 kündigte DP World einen Antwerpen-Hub an, dessen Bau vorbehaltlich der Genehmigungen voraussichtlich im zweiten Quartal 2027 beginnen und im zweiten Quartal 2028 abgeschlossen sein soll. Das geplante Lager umfasst teilweise Kühlung und würde Kunden aus den Bereichen Gesundheitswesen, Pharmazeutika, verderbliche Waren, Chemikalien und Technologie bedienen. Die vorgeschlagene Kundenmischung schafft Raum für unterschiedliche Servicekonzepte rund um die Handhabungsanforderungen jeder Ladung.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Pharmazeutische Handhabung rund um die geplante Antwerpen-Kapazität | Angekündigte Hub-Entwicklung und pharmazeutischer Designfokus | Pharmazeutische Distributoren und Gesundheitsversender | Qualifizierte Transportausrüstung einsetzen und Monitore in temperaturgeführten Fahrzeugen kalibrieren | Nachweis produktgerechter Ausrüstung und Überwachung | DP World und spezialisierte pharmazeutische Logistikanbieter |
| Zugang zu Erzeugnislagerung und -handhabung in Jamaika | Die FAO verknüpfte Ernteverluste im Juni 2026 mit schlechter Handhabung und Kühllagerlücken | Erzeuger von Tomaten, Zwiebeln und Blattgemüse in Jamaika | Kühllagerung mit Nachernte-Handhabungsdienstleistungen kombinieren | Lagerzugang und Handhabungsqualität | Lokale Kühllager- und Erzeugnisvertriebsanbieter |
| Detaillierte Überwachung für temperatursensible Chemikaliensendungen | Euro-Chemicals und Partner entwickelten im Januar 2026 Überwachungsinfrastruktur | Temperatursensible Chemikalienversender | Transportdienstleistungen mit detaillierterer Temperaturüberwachung verbinden | Entwickelnde Infrastruktur in einen nutzbaren Betriebsdienst umwandeln | Überwachungsinfrastruktur-Teilnehmer wie Tico Europe B.V. und Cold Chain Control B.V. |
| Quelle: Mordor Intelligence | |||||
Die EU-Vertriebsanleitung besagt, dass Großhändler qualifizierte Ausrüstung für temperatursensible Humanarzneimittel verwenden und Monitore bei Verwendung temperaturgeführter Fahrzeuge warten und regelmäßig kalibrieren sollten. Diese Qualifikation macht die pharmazeutische Chance von Ausrüstungs- und Messkompetenz abhängig, während Jamaikas Erzeugnischance auf Zugang und Handhabungsausführung ausgerichtet ist. Für pharmazeutische Distributoren, die den geplanten Antwerpen-Hub in Betracht ziehen, definieren Ausrüstungsqualifikation und kalibrierte Fahrzeugüberwachung den neben der Lagerkapazität zu organisierenden Transportdienst.
Neueste Industrielle Entwicklungen in Kühlkettenlogistik-Markt
- Sep 2026: GWC Group schloss Tiefkühl-Massengutschiffoperationen in Oman ab und begann mit dem Straßentransport von gefrorenem Geflügel von Oman nach Katar und Kuwait. Die insgesamt in GCC-Märkten umgeschlagene, gelagerte und verteilte Tiefkühlladung überstieg 1.000 Lkw-Ladungen.
- Aug 2026: DP World kündigte Pläne für einen temperaturgeführten Logistik-Hub am Hafen von Antwerpen, Belgien, an, der Kunden aus den Bereichen Gesundheitswesen, Pharmazeutika, verderbliche Waren und anderen Spezialindustrien bedient.
Kühlkettenlogistik-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Kühlkettenlogistik misst die jährlichen Ausgaben für temperaturgeführte Lagerung, Transport und Mehrwerthandhabung von Ladung weltweit. Er umfasst Logistikdienstleistungen, die Ladung unter gekühlten, tiefgefrorenen, kontrolliert-temperierten oder ultraniedrigtemperierten Bedingungen vom Ursprung bis zur Lieferung halten.
Ausschlüsse aus dem Umfang: Inländischer Straßenverkauf von Speiseeis, Verkauf von Klimaanlagen, Verkauf von Kühlfahrzeugen und einmalige Trockeneis-Verpackungsvermietungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Dienstleistungstyp
- Kühllagerhaltung
- Öffentliche Lagerhaltung
- Private Lagerhaltung
- Kühltransport
- Straße
- Schiene
- See
- Luft
- Mehrwertdienste
- Kühllagerhaltung
- Nach Temperaturtyp
- Gekühlt (0–5 °C)
- Gefroren (-18–0 °C)
- Umgebungstemperatur
- Tiefgefroren / Ultraniedrigtemperatur (mehr als -20 °C)
- Nach Anwendung
- Obst & Gemüse
- Fleisch & Geflügel
- Fisch & Meeresfrüchte
- Milchprodukte & Tiefkühlnachspeisen
- Backwaren & Süßwaren
- Fertigmahlzeiten
- Pharmazeutika & Biologika
- Impfstoffe & klinische Studienmaterialien
- Chemikalien & Spezialwerkstoffe
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Rest von Asien-Pazifik
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Rest von Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie das Kurzpapier der Weltbank zur temperaturgeführten Logistik, das erläutert, wie Produktverderblichkeit, Handhabung und Infrastruktur den Dienstleistungsbedarf beeinflussen, und die Impfstoffversandanleitung der Weltgesundheitsorganisation, die Temperaturkontroll- und Transportanforderungen für internationale Impfstoffbewegungen festlegt, informieren die Dienstleistungsdefinitionen. Die Datenbank für Lebensmittelverluste und -verschwendung der Ernährungs- und Landwirtschaftsorganisation liefert waren- und stufenspezifische Verlustbelege, und die Kühllagerzusammenfassungen des US-amerikanischen Landwirtschaftsministeriums verfolgen monatliche Bestände, die helfen können, die sich ändernde Nachfrage nach Kühlkapazität zu interpretieren.
Unternehmenseinreichungen und Investorenmaterialien werden verwendet, um gemeldete Lager-, Transport-, Handhabungserlöse, Auslastung, Durchsatz und Kapazitätserweiterungen gegenzuprüfen, wobei seriöse Logistik- und Lebensmittelbranchenpresse hilft, datierte Projekte und Betriebsänderungen zu klären. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und fokussierte Umfragen richten sich an Führungskräfte und Funktionsleiter bei Kühllagerbetreibern, Kühlspeditionen, integrierten Logistikanbietern sowie bedeutenden Lebensmittel-, Pharmazeutika- und Spezialchemikalienversendern in APAC, EMEA und Amerika. Analysten nutzen die Eingaben der Befragten, um sekundäre Belege zu Servicemix, Kapazitätsauslastung, Preisen, Frachtflüssen und regionalen Bedingungen zu testen, untersuchen dann Konflikte mit unabhängigen Unternehmens-, Handels- und öffentlichen Daten und dokumentieren ungelöste Lücken für die Sensitivitätsanalyse.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | APAC: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung beginnt mit den jährlichen globalen Kundenausgaben für temperaturgeführte Logistik und verteilt die Gesamtsumme auf Lagerung, Transport und Mehrwerthandhabung, dann auf Temperaturbänder, Anwendungen und Regionen. Zu den Kernindikatoren zählen Kühlhauskapazität und -auslastung, Sendungs- oder Durchsatzvolumina, Dienstleistungserlös pro Palette oder Sendung, Handel und Produktion von temperatursensiblen Lebensmitteln und Arzneimitteln sowie angekündigte Kühlhauskapazität. Diese zeigen nutzbare Aktivität, Auslastung, Preis und regionale Nachfrage an. Analysten erstellen Segmentanteile aus Betreiber-Dienstleistungserlösen und -kapazitäten, Fracht- und Handelsmustern sowie den Temperatur- und Handhabungsanforderungen jeder Anwendung und gleichen die Anteile dann mit der Gesamtsumme ab. Eine multivariate Regression kann historische Marktwerte mit den wichtigsten Aktivitäts-, Kapazitäts- und Preisindikatoren verknüpfen, während Szenarioanalysen Änderungen bei Frachtpreisen, Energiekosten, Investitionen und Auslastung testen, wo Beziehungen instabil sind. Selektive Bottom-up-Prüfungen verwenden Stichproben von Lagerkapazität oder Sendungsvolumen, multipliziert mit beobachteten Servicepreisen, und vergleichen die resultierenden Lieferanten- oder Kanal-Rollups mit der Top-down-Schätzung. Wesentliche Lücken veranlassen Prüfungen auf Doppelzählungen, fehlende Dienstleistungserlöse, Unterauftragsleistungen und nicht übereinstimmende Jahre, bevor die Eingaben überarbeitet werden. Interviews mit Betreibern, Spediteuren und Versendern prüfen Annahmen auf Variablenebene und Prognosetreiber, während Lücken in öffentlichen Reihen mit Unternehmensangaben aus benachbarten Jahren, Handelsindikatoren und expliziten Niedrig- und Hochszenarien überbrückt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Marktgesamtsumme und Segmentaufteilungen gegen unabhängige Unternehmensangaben, Fracht- und Handelsindikatoren, Kapazitätsstatistiken sowie regulatorische oder Branchenbelege und prüfen dann Arithmetik, Zeitreihenbrüche, Preis- und Volumenbewegungen sowie Ausreißer gegen benachbarte Jahre und Regionen. Ein zweiter Analyst überprüft Quellennachverfolgbarkeit, Grenzbehandlung, Modellannahmen und Anomalieauflösungen. Wenn eine Änderung von benachbarten Zeiträumen oder regionalen Belegen abweicht, verfolgt die Überprüfung sie auf Quellenrevisionen, Nachfrageänderungen, Preisbewegungen oder Kapazitätsereignisse zurück, bevor der Wert akzeptiert wird. Wesentliche Konflikte lösen Quellenprüfungen oder erneuten Kontakt mit Befragten aus, bevor die Freigabe erfolgt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn wesentliche Ereignisse Kapazität, Regulierung oder Handel verändern, und erhält vor der Lieferung eine neue Überprüfung von Quellen, Berechnungen und Prognoseannahmen.
Vergleich der Marktgröße für Kühlkettenlogistik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Markt für Kühlkettenlogistik misst die jährlichen Ausgaben für temperaturgeführte Lagerung, Transport und Mehrwerthandhabung von Ladung weltweit.
Zu den wesentlichen Treibern von Abweichungen zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression kann historische Marktwerte mit den wichtigsten Aktivitäts-, Kapazitäts- und Preisindikatoren verknüpfen, während Szenarioanalysen Änderungen bei Frachtpreisen, Energiekosten, Investitionen und Auslastung testen, wo Beziehungen instabil sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 408,4 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 305,7 Mrd. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 25,2 % unter dem Wert dieses Berichts für 2027 von 408,4 Mrd. USD, 2 Jahre später. Die öffentliche Seite präsentiert eine globale Bewertung für 2025 und eine spätere Prognose, sodass die frühere Basisjahresmessung unter dem Vergleichsjahr 2027 liegt. |
| Globales Beratungsunternehmen B | 325,68 Mrd. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 20,3 % unter dem Wert dieses Berichts für 2027 von 408,4 Mrd. USD, 2 Jahre später. Die veröffentlichte historische Schätzung gilt für 2025, zwei Jahre vor dem akzeptierten Maß für 2027, was zur niedrigeren Vergleichszahl beitragen kann. |
Die Analysten von Mordor Intelligence triangulieren die Marktgesamtsumme und Segmentaufteilungen gegen unabhängige Unternehmensangaben, Fracht- und Handelsindikatoren, Kapazitätsstatistiken sowie regulatorische oder Branchenbelege und prüfen dann Arithmetik, Zeitreihenbrüche, Preis- und Volumenbewegungen sowie Ausreißer gegen benachbarte Jahre und Regionen.
Im Bericht beantwortete Schlüsselfragen
Was sind die Marktgröße und der Wachstumsausblick für den Markt für Kühlkettenlogistik?
Die Größe wird für 2026 auf 384,9 Milliarden USD geschätzt und für 2027 auf 408,4 Milliarden USD prognostiziert. Es wird erwartet, dass sie bis 2032 555,4 Milliarden USD erreicht, mit einem CAGR von 6,34 % von 2027 bis 2032.
Welche Treiber prägen die Nachfrage nach temperaturgeführter Logistik?
Die Lieferung von Lebensmitteln am selben Tag und die spezialisierte pharmazeutische Handhabung stützen die Nachfrage, veranschaulicht durch Amazons Expansion der verderblichen Warenverkäufe und die Hinzufügung des Kuala Lumpur-Stützpunkts durch IAG Cargo im August 2026.
Welches Servicesegment führt den Kühlkettenbetrieb an?
Die temperaturgeführte Lagerung führte mit 52,21 % im Jahr 2026. Mehrwertdienste sollen mit einem CAGR von 7,9 % von 2027 bis 2032 am schnellsten wachsen.
Welche Unternehmen sind bedeutende Kühlkettenlogistikanbieter?
Zu den bedeutenden Anbietern zählen Lineage, Americold Logistics, NewCold Advanced Cold Logistics, Nichirei Logistics Group Inc. und Constellation Cold Logistics.
Was schränkt die Expansion von Kühldienstleistungen ein?
Marten Transport, das temperatursensible und trockene Fracht befördert, meldete in seiner Jahreseinreichung für 2025 Engpässe bei qualifizierten Fahrern, die zeitweise die Kosten erhöht und die Auslastung verringert hatten.
Welche Region führt die Kühlkettenlogistikaktivität an?
Asien-Pazifik führte mit 40,62 % im Jahr 2026 und soll mit einem CAGR von 7,6 % von 2027 bis 2032 am schnellsten wachsen.