
Tamanho e Quota do Mercado Europeu de Logística de Cadeia de Frio de Alimentos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 74.70 Bilhões de dólares |
| Tamanho do Mercado (2026) | 79.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 102.02 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.24 % |
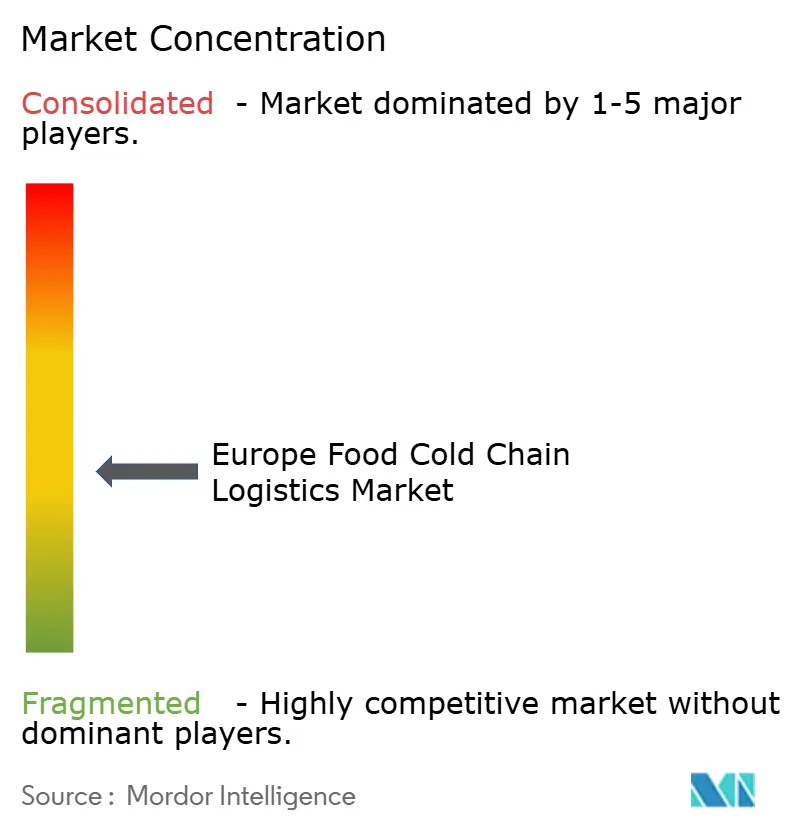
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Logística de Cadeia de Frio de Alimentos por Mordor Intelligence
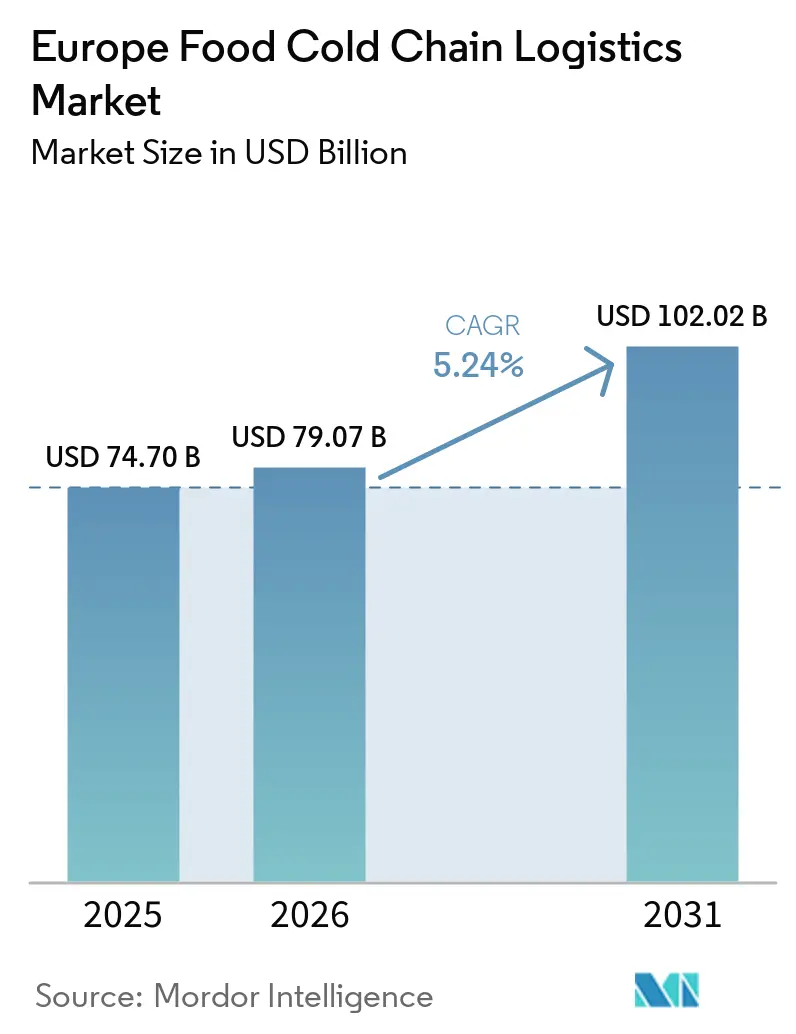
O tamanho do Mercado de Logística de Cadeia de Frio Alimentar na Europa foi avaliado em 74,70 bilhões de USD em 2025 e estima-se que cresça de 79,07 bilhões de USD em 2026 para atingir 102,02 bilhões de USD até 2031, a um CAGR de 5,24% durante o período de previsão (2026-2031).
Este crescimento sustentado espelha uma reformulação abrangente dos modelos de abastecimento de produtos alimentares a nível regional, que coloca a capacidade de controlo de temperatura mais próxima dos consumidores urbanos. A pressão regulatória decorrente do Pacto Ecológico Europeu acelera a transição para refrigerantes naturais, aumentando as necessidades de capital, mas reduzindo as emissões ao longo do ciclo de vida para os operadores em conformidade. As persistentes verificações aduaneiras relacionadas com o Brexit criam nova procura por centros de cross-docking em portos como Calais e Roterdão, enquanto o aumento dos volumes de comércio eletrónico comprime as janelas de entrega e favorece os centros de micro-abastecimento com zonas multitemperatura. A consolidação entre especialistas pan-europeus acelera à medida que grupos de capital privado financiam a expansão de redes, mas a escassez estrutural de motoristas e a volatilidade dos preços da energia inflacionam os custos operacionais e testam as margens.
Principais Conclusões do Relatório
- Por tipo de produto, a Carne Congelada e Aves liderou com 31,05% da quota do mercado europeu de logística de cadeia de frio de alimentos em 2025; as Refeições Prontas e Outros deverão expandir-se a uma CAGR de 8,93% até 2031.
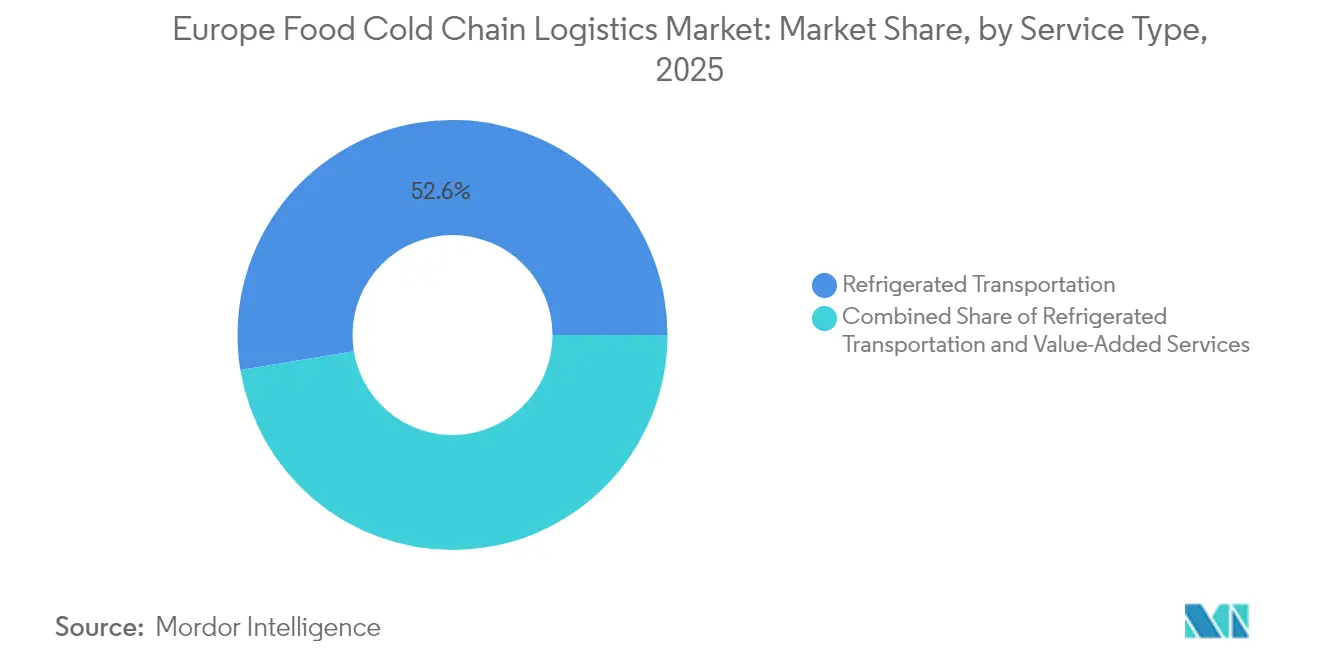
- Por tipo de serviço, o Transporte Refrigerado deteve uma quota de receitas de 52,60% do mercado europeu de logística de cadeia de frio de alimentos em 2025, enquanto os Serviços de Valor Acrescentado registam o crescimento mais rápido, com uma CAGR de 8,72% até 2031.
- Por tipo de temperatura, a categoria Congelado representou 60,10% do tamanho do mercado europeu de logística de cadeia de frio de alimentos em 2025; a categoria Ambiente deverá crescer a uma CAGR de 9,08% entre 2026 e 2031.
- Por geografia, a Alemanha manteve-se como o principal polo da região em 2025, enquanto a Polónia registou o maior impulso de crescimento entre os mercados da Europa Oriental.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Transição a nível europeu para redes de distribuição de produtos alimentares omnicanal | +2.1% | Europa Ocidental, com expansão para o leste | Médio prazo (2 a 4 anos) |
| Metas obrigatórias do Pacto Ecológico Europeu a acelerar a adoção de refrigerantes naturais | +1.3% | Em toda a UE, mais acentuado no Norte da Europa | Longo prazo (≥ 4 anos) |
| Rápida adição de capacidade na Península Ibérica impulsionada pelo crescimento das exportações agroalimentares | +1.0% | Espanha, Portugal | Médio prazo (2 a 4 anos) |
| Aumento da procura de armazenamento a temperaturas ultrabaixas para análogos de carne de origem vegetal | +0.5% | Reino Unido, Alemanha, países nórdicos, Países Baixos | Curto prazo (≤ 2 anos) |
| Fricção aduaneira pós-Brexit a impulsionar a procura de centros de frio de cross-docking | +0.9% | Reino Unido, França, Países Baixos, Bélgica | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Transição a Nível Europeu para Redes de Distribuição de Produtos Alimentares Omnicanal
Os retalhistas europeus de produtos alimentares ampliam os modelos de clique e levantamento e de entrega rápida, que substituem os grandes armazéns únicos por grupos densos de centros de micro-abastecimento posicionados perto dos centros urbanos. Os operadores respondem implantando edifícios modulares com zonas de congelados, refrigerados e ambiente sob o mesmo teto, apoiados por software avançado de gestão de energia que equilibra as cargas de refrigeração com os sinais de preço da eletricidade. A adoção de robótica na Dinamarca ilustra a aposta na manipulação automatizada de paletes que comprime os ciclos de encomenda-expedição sem aumentar o efetivo. O sucesso depende agora da obtenção de escassos imóveis urbanos e da integração de sensores de Internet das Coisas (IoT) que certificam a conformidade de temperatura em tempo quase real. À medida que estas redes distribuídas amadurecem, os prestadores de logística de terceiros diferenciam-se através de otimização de rotas baseada em dados que protege a integridade do produto durante as entregas no próprio dia.
Metas Obrigatórias do Pacto Ecológico Europeu a Acelerar a Adoção de Refrigerantes Naturais
A eliminação progressiva dos gases fluorados obriga os proprietários de armazéns a retirar refrigerantes com elevado potencial de aquecimento global e a redesenhar os sistemas para amoníaco ou CO₂. A intensidade de capital inicial é elevada, mas os operadores reportam um menor consumo de energia após a instalação de recuperação de calor regenerativa e compressores de velocidade variável. O programa ICCEE ilustra o compromisso do setor ao visar 118 GWh de poupança anual de energia primária e 64 milhões de EUR de investimentos relacionados. As grandes empresas absorvem a despesa através do refinanciamento em mercados de obrigações verdes, enquanto as empresas mais pequenas enfrentam pressão para fusões à medida que os prazos de conformidade se aproximam. A escassez de engenheiros com experiência em refrigerantes naturais acrescenta inflação salarial aos orçamentos dos projetos, mas também consolida um conjunto de mão de obra especializada que reforça a resiliência técnica a longo prazo.
Rápida Adição de Capacidade na Península Ibérica Impulsionada pelo Crescimento das Exportações
Espanha e Portugal investem em câmaras de amadurecimento e depósitos multitemperatura que preservam os produtos colhidos durante o inverno da Europa do Norte. Novas ligações ferroviárias de Almería a Roterdão reduzem as emissões por tonelada-quilómetro e satisfazem a procura de retalhistas que buscam cadeias de abastecimento de baixo carbono. Os conjuntos de refrigeração solar reduzem o consumo da rede durante o dia e proporcionam vantagens de custo operacional face aos concorrentes do centro da Europa. As câmaras de atmosfera controlada prolongam o prazo de validade de frutos silvestres e de caroço, permitindo que os exportadores ibéricos pratiquem preços premium nos supermercados escandinavos. Estas forças regionais incentivam as empresas domésticas de logística de terceiros a estabelecer parcerias com retalhistas multinacionais empenhados na diversificação do sortido durante todo o ano.
Aumento da Procura de Armazenamento a Temperaturas Ultrabaixas para Alternativas de Origem Vegetal
As empresas de carne de origem vegetal especificam armazenamento a –23 °C a –25 °C, mais profundo do que as gamas tradicionais de congelados. O estudo do ciclo de vida do Beyond Burger mostra que o transporte refrigerado contribui com 40% do impacto total de aquecimento, evidenciando a eficiência energética como um risco reputacional. Os operadores reservam câmaras dedicadas nos edifícios existentes e acrescentam portas com valores de isolamento mais elevados para limitar a entrada térmica durante as frequentes faces de picking. A inovação estende-se a paletes de mudança de fase que estabilizam a temperatura do núcleo durante as transferências de cross-dock e a reboques de duplo refrigerante que alternam entre rotas de –25 °C e –18 °C. Os analistas preveem uma procura de 25 milhões de toneladas de proteína vegetal até 2030, catalisando 27 mil milhões de USD de projetos de capital a montante e ancorando o débito a longo prazo a temperaturas ultrabaixas.
Análise do Impacto dos Condicionantes*
| Condicionante | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escassez continental de motoristas a inflar as tarifas spot de frete rodoviário refrigerado | −1.4% | Pan-europeu, mais grave na Europa Oriental | Médio prazo (2 a 4 anos) |
| Elevado CAPEX para conformidade com a eliminação progressiva de gases fluorados em instalações antigas | −0.8% | Em toda a UE, maior impacto no Sul da Europa | Médio prazo (2 a 4 anos) |
| Volatilidade dos preços da energia na Alemanha e Itália a comprimir as margens dos prestadores de logística de terceiros | −0.6% | Alemanha, Itália | Curto prazo (≤ 2 anos) |
| Disponibilidade limitada de armazéns refrigerados de Classe A perto de portos de Nível 1 (Felixstowe, Antuérpia, Hamburgo) | −0.5% | Reino Unido, Bélgica, Alemanha | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez Continental de Motoristas a Inflar os Custos de Transporte
A Europa enfrenta 745.000 vagas de motoristas de camião por preencher até 2028, equivalente a 17% da capacidade necessária. O pipeline de talentos vacila, pois apenas 5% dos motoristas atuais têm menos de 25 anos e as rotas transfronteiriças acarretam encargos administrativos adicionais. Os dados da IRU registam 426.000 postos vagos já existentes, pressionando os salários em alta e forçando os expedidores a reservar capacidade com semanas de antecedência em relação ao habitual. Os prémios de tarifa spot nas rotas refrigeradas alargaram-se face às rotas ambiente devido às necessidades de licença especializada e a regras mais rigorosas de períodos de descanso. A transferência modal para caminho de ferro suscita interesse, mas os vagões com capacidade de frio e as tomadas intermodais são escassos, atrasando a migração em grande escala e mantendo os custos rodoviários elevados.
Elevado CAPEX para Conformidade com a Eliminação Progressiva de Gases Fluorados
O Regulamento da UE 517/2014 restringe as dotações de quotas para refrigerantes com elevado potencial de aquecimento global, obrigando os proprietários de sistemas antigos de R-404A ou R-507 a proceder à reconversão ou à reconstrução. A energia ocupa agora o segundo lugar como item de maior custo a seguir à mão de obra, e embora os preços tenham abrandado desde o pico de 2022, mantêm-se estruturalmente mais elevados do que no início da década. Os depósitos do sul da Europa sofrem perdas de eficiência porque as elevadas temperaturas ambientes reduzem o desempenho dos refrigerantes naturais, promovendo o investimento em arrefecimento adiabático auxiliar e accionamentos de velocidade variável. Estudos mostram que poupanças de energia de 30 a 40% são alcançáveis através de atualizações abrangentes, mas os períodos de retorno prolongam-se quando as tarifas de eletricidade flutuam. Os operadores de médio porte avaliam a renovação faseada em comparação com a substituição total das instalações, sendo a disponibilidade de financiamento o fator determinante para a competitividade a longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Formatos de Conveniência Reformulam as Prioridades por CategoriaO tamanho do mercado europeu de logística de cadeia de frio de alimentos para Carne Congelada e Aves atingiu o equivalente a uma quota de 31,05% em 2025 e mantém-se como o maior contribuidor de receitas, apesar de um crescimento incremental mais lento. as Refeições Prontas e Outros registam a CAGR mais elevada de 8,93% até 2031, impulsionadas por agregados familiares de duplo rendimento que valorizam alimentos de aquecer e comer compatíveis com refeições mais curtas. O Peixe e Frutos do Mar mantém uma procura resiliente à medida que a produção aquícola aumenta e os retalhistas promovem os benefícios dos ómega-3, enquanto as reservas de Laticínios e Gelados continuam a seguir padrões de consumo estáveis ligados a promoções de retalho estabelecidas. Em frutas e legumes, as estratégias de abastecimento durante todo o ano alargam a penetração da cadeia de frio em categorias anteriormente sazonais, estimulando a adoção de saquetas de controlo de etileno que preservam a frescura durante os movimentos de longo curso.
As técnicas de congelação rápida no segmento de Padaria e Confeitaria permitem a produção centralizada de pré-cozedura expedida a −18 °C e terminada no local, desviando volume das entregas refrigeradas diárias. Os ensaios de conservação por calor rápido para produtos cárneos indicam janelas de estabilidade de prateleira de até 5 dias, sugerindo uma futura atenuação da dependência da cadeia de frio em determinados cortes. As unidades de armazenamento de manutenção de artigos de origem vegetal, que frequentemente combinam isolados proteicos com gorduras funcionais, introduzem perfis térmicos atípicos que obrigam os operadores a recalibrar a zonagem de armazenamento em câmaras de utilização múltipla. À medida que as preferências dos consumidores evoluem, os prestadores de logística de terceiros ágeis, capazes de corresponder a regimes de temperatura de nicho, alargam as suas bases de receitas de serviços em grupos de produtos convergentes.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Tipo de Serviço:
As Ofertas Auxiliares Desbloqueiam a Expansão das MargensO Transporte Refrigerado representou 52,60% do total das receitas de 2025 no mercado europeu de logística de cadeia de frio de alimentos, sustentado por densas redes rodoviárias e pela elevada frequência de saída exigida pelos modernos retalhistas alimentares. Os Serviços de Valor Acrescentado, incluindo picking e embalagem, congelação rápida, etiquetagem e controlo de qualidade, proporcionam a CAGR mais rápida de 8,72% e reposicionam os armazéns como nós de abastecimento ativos em vez de pontos de armazenagem estáticos. No transporte, a via rodoviária detém uma quota modal de 76%, mas o caminho de ferro avança a uma CAGR de 6,28% à medida que a contabilização de gases com efeito de estufa impele os expedidores para soluções de transporte combinado. Os fabricantes adotam o SWS Powerbox para energizar contentores em vagões ferroviários, mitigando o risco de deterioração em longos corredores. O transporte aéreo mantém um nicho para frutos silvestres ultraperecíveis ou marisco premium, enquanto os movimentos de cabotagem ligam os produtores mediterrânicos aos consumidores insulares através de navios Ro-Ro equipados com decks de contentores frigoríficos com tomadas elétricas.
Para os operadores, as camadas de valor acrescentado defendem as margens contra tarifas de armazenagem comoditizadas. Serviços como a reprocessamento de produtos em instalações aduaneiras minimizam o pagamento de direitos sobre importações rejeitadas, enquanto a transformação ligeira — corte de vegetais ou porcionamento de proteínas — vincula os clientes através de contratos integrados. Os portais digitais que oferecem visibilidade de inventário em tempo real e registos de temperatura validados por blockchain integram ainda mais os prestadores de logística de terceiros nos fluxos de trabalho de garantia de qualidade dos clientes, criando barreiras à mudança e promovendo compromissos plurianuais.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Tipo de Temperatura:
O Ambiente Ganha Terreno, mas o Congelado Mantém o Volume CentralA banda de congelados (−18 °C a 0 °C) detinha 60,10% da quota do mercado europeu de logística de cadeia de frio de alimentos em 2025, ancorada nos pilares de carne, marisco e gelados. Não obstante, as soluções de ambiente, potenciadas pelo processamento por retorta, enchimento assético e pasteurização de alta pressão, registam uma brisa CAGR de 9,08% que reduz a dependência de refrigeração intensiva em energia. Os produtores de refeições prontas reformulam molhos e matrizes de amido para se manterem estáveis em prateleira durante nove meses a 15 °C, possibilitando a distribuição através de canais secos convencionais e libertando o espaço do congelador do consumidor.
Os fluxos refrigerados (0 °C a 5 °C) crescem de forma constante à medida que os retalhistas alargam as gamas de linhas ultrafresca com posicionamento premium. A investigação mostra que a microcongelação prolonga a frescura da carne bovina para 18 dias em comparação com os 4 a 6 dias em refrigeração padrão, levando alguns processadores a integrar ciclos intermitentes de congelação-descongelação que combinam a segurança microbiológica com a retenção de textura desejável. Os estudos da EFSA sobre maturação controlada corroboram que as cargas microbianas podem ser geridas dentro dos limites regulamentares, incentivando a adoção de câmaras de maturação de precisão. À medida que a tecnologia avança, os desenvolvedores de produtos avaliam os compromissos entre prazo de validade, apelo sensorial, consumo de energia e desperdício de embalagens — escolhas que, em última análise, orientam os fluxos de volume entre os três escalões de temperatura.
Análise Geográfica
Mercado de Logística de Cadeia de Frio de Alimentos na Alemanha
A Alemanha ancora o mercado de logística de cadeia de frio de alimentos na Europa com extensos corredores rodoviários e ferroviários que canalizam importações de frutas cítricas no eixo norte-sul e exportações de laticínios no eixo leste-oeste. A adoção precoce do país em relação a refrigerantes naturais gera economias nos custos operacionais que se acumulam ao longo do tempo, enquanto o novo site da Lineage em Bremerhaven adiciona 40.000 posições de paletes com acesso direto ao cais, reforçando a integração marítima. Depósitos conectados por ferrovia em torno de Hamburgo e do Ruhr aceleram os esforços de mudança modal e reduzem o congestionamento rodoviário, alinhando-se às metas climáticas nacionais. Os fabricantes alemães também são defensores de softwares avançados de gestão de armazéns que sincronizam as entregas de matérias-primas de entrada com os cronogramas de produção just-in-time para reduzir o tempo de permanência.
Mercado de Logística de Cadeia de Frio de Alimentos no Reino Unido
O Reino Unido permanece fundamental apesar de seu território menor, devido à alta penetração do e-commerce de produtos alimentares e às elevadas taxas de automação que compensam as lacunas de mão de obra pós-Brexit. Instalações de armazenamento temporário ligadas a Calais gerenciam os atrasos no desembaraço aduaneiro, e os centros de micro-atendimento concentrados em Londres reduzem os raios de entrega para fornecedores de kits de refeições. A aquisição da Frigo-Trans e da BPL pela UPS reforça as capacidades da cadeia de frio para o setor farmacêutico, sinalizando uma convergência entre as redes farmacêuticas e alimentares que compartilham padrões de verificação de temperatura. Os duplos marcos regulatórios aumentam a carga administrativa; no entanto, os pioneiros na adoção de rastreabilidade por blockchain convertem a conformidade em argumentos de marketing relacionados à procedência e à segurança.
Mercado de Logística de Cadeia de Frio de Alimentos na Europa
O sul e o leste da Europa traçam trajetórias divergentes, porém complementares. A França interliga os fluxos de produtos ibéricos para os consumidores do norte, combinando uma infraestrutura madura no norte com programas de expansão de capacidade em torno de Marselha e Toulouse. Os operadores italianos enfrentam a volatilidade dos preços de energia e, por isso, aceleram a instalação de painéis solares em coberturas e o armazenamento de água gelada para amortecer as oscilações tarifárias. A Espanha investe fortemente em nós de múltiplas temperaturas que aproveitam a abundante irradiação solar para um resfriamento econômico, proporcionando uma plataforma de lançamento para as exportações de frutas de inverno. A Polônia registra a maior taxa de crescimento da região, à medida que EUR 252 bilhões (USD ) de investimento direto estrangeiro acumulado financia depósitos modernos que atendem a formatos de supermercados transfronteiriços; o emprego no setor de logística cresceu 24,6% em 2024, enquanto o desemprego nacional se manteve em 3,0%, garantindo um robusto pipeline de mão de obra.
Panorama regulatório
As operações de cadeia de frio alimentar na Europa são moldadas pelas regras da UE de higiene alimentar e controlo de temperatura que influenciam o design das instalações, a monitorização e a auditabilidade em toda a cadeia de armazenamento e transporte. O Regulamento (CE) n.º 852/2004 fornece a base para a gestão da higiene (incluindo a integridade da cadeia de frio), enquanto o Regulamento (CE) n.º 37/2005 da Comissão estabelece requisitos de monitorização da temperatura para alimentos ultracongelados, com as normas EN 12830, EN 13485 e EN 13486 referenciadas juntamente com o Acordo ATP, que continua a ser uma referência fundamental para as classes de desempenho de equipamentos rodoviários isotérmicos e refrigerados no transporte internacional de alimentos.
A conformidade em matéria de gases refrigerantes e clima também impulsiona os ciclos de substituição de ativos e as necessidades de qualificação da força de trabalho. O Regulamento de Execução (UE) 2024/2215 da Comissão rege a certificação do pessoal que manipula gases fluorados em unidades e reboques de transporte refrigerado, reforçando os custos de formação e conformidade em paralelo com a redução progressiva dos gases fluorados na UE. No que diz respeito ao comércio e aos controlos, o Regulamento de Execução (UE) 2026/551 da Comissão aplica-se a partir de 1 de outubro de 2026 e atualiza a lista de produtos de origem animal sujeitos a controlos fronteiriços oficiais. O Regulamento de Execução (UE) 2026/318 da Comissão (fevereiro de 2026) estabelece períodos de transição para certos requisitos de certificados sanitários de origem animal, o que, por sua vez, afeta a documentação da cadeia de frio, a preparação para inspeções e os procedimentos operacionais de cross-dock em pontos de entrada fundamentais.
Análise da cadeia de valor
A cadeia de valor da cadeia de frio alimentar europeia começa com produtores e transformadores (carne, marisco, lacticínios, congelados e refeições prontas, e produtos frescos), passando depois para o transporte primário a temperatura controlada que alimenta os nós de consolidação regional. Estes nós realizam a consolidação multifornecedor, verificações de qualidade na entrada e retenção de inventário em múltiplas faixas de temperatura, incluindo armazenamento em ultracongelação e refrigeração e, quando aplicável, manuseamento em ambiente controlado, antes de os pedidos entrarem em processos de picking por caixa ou por palete para reabastecimento no retalho, na restauração e no comércio eletrónico.
A criação de valor concentra-se nos prestadores de serviços logísticos e operadores de ativos que integram armazenamento, manuseamento e distribuição sob sistemas auditados de segurança alimentar. A preparação de pedidos (incluindo co-packing e processamento ligeiro), a preparação para ultracongelação, a rotulagem e o cross-docking com verificação de temperatura situam-se entre o armazenamento refrigerado e a distribuição de última milha. Como exemplo de execução em escala da cadeia de frio na Europa, a STEF opera 236 plataformas e armazéns em 7 países europeus e exige que fornecedores e subcontratados sigam protocolos estruturados de segurança alimentar, incluindo controlos baseados em HACCP e requisitos alinhados com a IFS Logistics, o que estende as expectativas de conformidade a transportadores, parceiros de embalagem e locais de manuseamento subcontratados.
Panorama Competitivo
O mercado europeu de logística de cadeia de frio de alimentos apresenta uma estrutura de haltere: gigantes pan-europeus numa extremidade e especialistas locais na outra. A aquisição da Schenker pela DSV por 14,3 mil milhões de EUR (aprox. 16,55 mil milhões de USD) impulsiona a empresa dinamarquesa para o topo global e prevê-se que desbloqueie 9,0 mil milhões de DKK (aprox. 1,3 mil milhões de USD) em sinergias anuais até 2028 através da racionalização da rede e da escala de compras. A aquisição da Constellation Cold Logistics pela EQT demonstra o apetite do capital privado por plataformas intensivas em ativos que oferecem rendimentos de caixa estáveis e potencial de melhoria alinhado com critérios ASG. Os 350 milhões de EUR gastos pela Kuehne + Nagel em Mântua, mais a aquisição da Transporte y Distribución Nacional, aprofundam a sua presença no sul e centro da Europa, sinalizando uma viragem para serviços de valor acrescentado no país de origem que integram o prestador de logística de terceiros mais cedo na cadeia de abastecimento.
A tecnologia molda as vantagens competitivas. Os ecossistemas de IoT ancorados em blockchain documentam cada leitura de temperatura, abertura de porta e localização, reduzindo os prémios de seguros e reforçando a prontidão para recolhas. O software de manutenção preditiva minimiza o tempo de inatividade dos compressores, enquanto os motores de alocação de posições baseados em inteligência artificial melhoram a rotação da face de picking em câmaras com múltiplas unidades de armazenamento de manutenção. Os sistemas de gestão de energia que orquestram os ciclos de funcionamento da refrigeração em função das tarifas horárias da rede reduzem as faturas de serviços públicos em dois dígitos e desbloqueiam valor para além da simples poupança em quilowatts.
Os especialistas regionais defendem o seu território através de serviços personalizados — como o amadurecimento de marisco na Galiza ou a consolidação de carne halal nos Países Baixos — que os multinacionais têm dificuldade em replicar sem talento local. No entanto, os operadores fragmentados arriscam a compressão das margens quando negoceiam contratos de energia ou aquisição de veículos, empurrando-os para grupos de compra cooperativa ou para a venda eventual. Ao longo do horizonte de previsão, os mandatos de sustentabilidade com uso intensivo de capital irão provavelmente alargar as lacunas de capacidade, favorecendo redes bem financiadas capazes de amortizar grandes atualizações em carteiras multinacionais.
Líderes do Setor Europeu de Logística de Cadeia de Frio de Alimentos
-
STEF SA
-
Americold Logistics, LLC (AGRO Merchants Europe)
-
DHL Supply Chain (Deutsche Post DHL Group)
-
Kuehne + Nagel International AG
-
NewCold Advanced Cold Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística de Cadeia de Frio Alimentar na Europa Empresas cobertas neste relatório
- Lineage Logistics Holdings, LLC
- STEF SA
- Americold Logistics, LLC (AGRO Merchants Europe)
- DHL Supply Chain (Deutsche Post DHL Group)
- Kuehne + Nagel International AG
- NewCold Advanced Cold Logistics
- Constellation Cold Logistics
- DSV
- Nagel-Group
- Culina Group
- Rhenus Logistics
- ID Logistics
- Dachser SE
- Tippmann Group
- Bring Frigo (Posten Bring)
- Gist Ltd.
- DFDS Logistics
- Yusen Logistics Co., Ltd.
- Girteka Logistics
- Norfrig Logistics A/S*
Oportunidades de mercado e perspectivas futuras
Os requisitos de conformidade operacional e descarbonização continuam a abrir espaço de investimento para modernização de instalações, monitorização e capacitação da força de trabalho. A redução progressiva dos gases fluorados e os requisitos de certificação de pessoal para o manuseamento de gases fluorados em unidades de transporte refrigerado (Regulamento de Execução (UE) 2024/2215 da Comissão) estão a aumentar a procura por programas de retrofit conformes, competências de engenharia em refrigerantes naturais e sistemas de monitorização de temperatura alinhados com as necessidades de monitorização de ultracongelados nos termos do Regulamento (CE) n.º 37/2005 da Comissão (EN 12830/EN 13485/EN 13486). Os operadores capazes de padronizar estes elementos de conformidade em redes multi-país também podem diferenciar-se ao oferecer dados de temperatura auditáveis tanto no armazenamento como no transporte.
A densificação da rede perto de centros comerciais e de consumo continua a ser uma oportunidade prática onde a capacidade é reduzida perto de grandes pontos de entrada e grandes áreas urbanas. A Europa do Norte é um exemplo notável, uma vez que a STEF identificou a Bélgica como um foco estratégico para o crescimento da logística de congelados após a aquisição em 2024 da TDL Fresh Logistics, com o corredor Antuérpia-Bruxelas a formar uma área alvo para capacidade refrigerada e manuseamento de valor acrescentado devido à proximidade de infraestruturas de transporte importantes. As fricções pós-Brexit também mantêm a atenção sobre locais de cross-docking e de retenção prontos para documentação ligados aos fluxos através da França e do Benelux, e a atualização de 1 de outubro de 2026 às listas de produtos de controlo fronteiriço da UE (Regulamento de Execução (UE) 2026/551 da Comissão) aumenta a necessidade de processos prontos para inspeção e manuseamento a frio de curta permanência para produtos de origem animal.
Desenvolvimentos industriais recentes em Mercado de Logística de Cadeia de Frio Alimentar na Europa
- Junho de 2026: STEF SA - Inaugurou uma grande extensão da sua plataforma multitemperatura em Reichstett (perto de Estrasburgo), adicionando uma câmara de ultracongelação de 65.000 metros cúbicos e 15.000 posições de paletes, para uma capacidade total de 28.000 posições, em parceria com a Mars Wrigley. A expansão fortalece a rede de temperatura controlada da STEF SA na Europa Ocidental e melhora a sua capacidade de servir grandes marcas de consumo, melhorando o débito transfronteiriço e os níveis de serviço no corredor franco-alemão. O projeto assinala uma mudança de escala na capacidade concluída na região, reforçando a posição competitiva da STEF SA na logística multitemperatura e na integração da cadeia de frio para as categorias de confeitaria e snacks.
- Maio de 2026: Americold Logistics LLC - Celebrou um acordo de longo prazo com a Jeronimo Martins para gerir o armazenamento e a preparação de encomendas de caixas em loja para aproximadamente 12 milhões de caixas de produtos congelados por ano, servindo cerca de 300 lojas de retalho em Portugal. O acordo estende a presença da Americold no Sul da Europa e aumenta a densidade de serviço para um grande retalhista, apoiando janelas de entrega mais rápidas e melhor rotação de inventário. A colaboração expande as capacidades padronizadas de armazenamento a frio e cumprimento de pedidos num mercado europeu fundamental, fortalecendo o acesso ao mercado para a Jeronimo Martins e reforçando a presença regional da Americold.
- Maio de 2026: Americold Logistics LLC - Destacou uma solução centralizada de logística de alimentos congelados para a cooperativa de supermercados PLUS nos Países Baixos, utilizando o centro de distribuição de Barneveld. A solução consolida os fluxos de produtos congelados e melhora a eficiência de alocação em várias marcas de supermercados, aumentando o débito e reduzindo os custos de manuseamento. Esta iniciativa demonstra a capacidade da Americold de adaptar plataformas multiutilizador de cadeia de frio a redes regionais complexas, aumentando a fiabilidade das cadeias de abastecimento de retalho alimentar holandesas.
Mercado de Logística de Cadeia de Frio Alimentar na Europa Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como as receitas provenientes de serviços de logística com controle de temperatura utilizados para movimentar e armazenar alimentos em toda a Europa, onde a integridade do produto deve ser mantida por meio do manuseio refrigerado e congelado ao longo da cadeia de suprimentos.
Exclusões de escopo: Este dimensionamento exclui atividades de cadeia de frio não alimentares e qualquer logística alimentar exclusivamente em temperatura ambiente que não exija transporte ou armazenamento com temperatura controlada.
Visão Geral da Segmentação
- Por Tipo de Produto
- Carne Congelada e Aves
- Peixe e Frutos do Mar
- Laticínios e Gelados
- Frutas e Legumes
- Padaria e Confeitaria
- Refeições Prontas e Outros
- Por Tipo de Serviço
- Armazenamento Refrigerado
- Transporte Refrigerado
- Via Rodoviária
- Via Ferroviária
- Via Marítima
- Via Aérea
- Serviços de Valor Acrescentado
- Por Tipo de Temperatura
- Refrigerado (0–5 °C)
- Congelado (-18–0 °C)
- Ambiente
- Por País
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Baixos
- Países Nórdicos
- Polónia
- Restante da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental teve início com estatísticas públicas que ajudam a ancorar o conjunto de demanda para a movimentação e armazenamento de alimentos refrigerados na Europa. Utilizamos fontes como o Eurostat para séries de comércio e produção, o FAOSTAT para indicadores de abastecimento alimentar e publicações da Comissão Europeia para orientações de política relacionadas à segurança alimentar e à cadeia de frio. Quando pertinente, os pontos de referência foram verificados de forma cruzada junto a institutos nacionais de estatística e portais aduaneiros dos principais países importadores.
Para converter esses sinais em um modelo de mercado, também analisamos relatórios anuais e apresentações a investidores de operadores logísticos, divulgações de varejistas que indicam a intensidade da cadeia de frio e publicações de associações setoriais de renome sobre capacidade de armazenamento e normas de manuseio. Bases de dados de patentes foram utilizadas de forma seletiva para compreender a adoção de tecnologias de refrigeração e monitoramento, e uma assinatura paga de dados financeiros e inteligência empresarial apoiou a classificação consistente de receitas quando os relatórios públicos eram limitados. As fontes documentais aqui listadas são meramente ilustrativas, e muitas outras referências públicas e pagas foram consultadas para coleta de dados, verificação cruzada e esclarecimentos.
Entrevistas Primárias e Pesquisas de Campo
Discussões primárias foram realizadas com prestadores de transporte refrigerado, operadores de armazenamento frigorífico, intermediários de frete e embarcadores de alimentos que movimentam regularmente produtos resfriados e congelados. As contribuições foram utilizadas para confirmar combinações típicas de serviços, estruturas contratuais, variações de utilização por sazonalidade e movimentos de preços realistas, e em seguida para verificar a razoabilidade das premissas em nível de país onde os dados públicos são escassos na Europa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 36% | CXOs: 18% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 24% |
| Players menores: 19% | Gestores: 58% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual os fluxos de produção, consumo e comércio transfronteiriço de alimentos são reconstruídos em necessidades de manuseio com controle de temperatura e, em seguida, traduzidos em conjuntos de receitas de armazenamento refrigerado e transporte. Para manter os totais realistas, aproximações seletivas de baixo para cima são utilizadas como verificações cruzadas, como faixas de preço por palete e preço por quilômetro aplicadas a volumes plausíveis, seguidas de verificações de razoabilidade das receitas de fornecedores e operadores.
Os principais insumos que moldam o modelo incluem a participação de resfriados versus congelados por tipo de alimento, padrões de capacidade e utilização de armazenamento, comprimento médio de percurso para movimentação intra-europeia, comportamento de repasse de custos de combustível e energia, e a participação da cadeia de frio terceirizada versus operações internas. Quando surgem lacunas, as premissas são preenchidas com faixas obtidas em entrevistas e analogias com países próximos, sendo ajustadas quando o modelo apresenta valores discrepantes em relação a restrições operacionais conhecidas. A previsão é realizada por meio de análise de cenários apoiada por expectativas em nível de variável dos participantes do mercado, de modo que os fatores de demanda — como a penetração de alimentos congelados, a dependência de importações de produtos frescos e a intensidade da cadeia de frio no varejo — possam ser ajustados para cima ou para baixo sem comprometer a lógica do modelo.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de diversas verificações para que os totais finais permaneçam alinhados com a atividade real de movimentação e armazenamento. Comparamos volumes implícitos, preços e utilização com sinais independentes e, em seguida, investigamos anomalias no nível de país e de serviço antes da aprovação final. Caso o feedback das entrevistas indique uma redefinição recente de preços, adição de capacidade ou mudança regulatória que altere materialmente as operações, as premissas são revisadas e os respondentes podem ser recontactados.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando um evento relevante altera a trajetória do mercado. Antes da entrega, uma revisão final é feita para garantir que as publicações públicas mais recentes e os sinais de mercado confirmados estejam refletidos no modelo.
Tamanho do Mercado de Logística de Cadeia de Frio Alimentar na Europa da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a logística de cadeia de frio alimentar na Europa frequentemente diferem porque o limite de serviço não é tratado da mesma forma, e porque os preços, o momento da conversão cambial e o ano-base podem variar conforme o publicador. O resultado prático é que dois números podem parecer muito distantes mesmo quando a narrativa de demanda subjacente é semelhante.
Os principais fatores de divergência tendem a ser se os serviços de valor agregado são contabilizados como parte da receita da cadeia de frio, como os trechos transfronteiriços são alocados quando múltiplos prestadores participam de um embarque, e se a estimativa inclui a logística em temperatura ambiente vinculada à distribuição de alimentos. As diferenças também decorrem de como a escalada de preços é modelada (preço fixo, repasse indexado ao combustível ou crescimento acelerado de tarifas) e da rapidez com que as premissas são atualizadas após mudanças nos custos de energia ou atualizações regulatórias.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 74,70 bilhões de USD (2025) | |
| Associação Setorial A | 68,10 bilhões de USD (2025) | Utiliza o volume de negócios de armazenamento frigorífico reportado como principal âncora e aplica taxas conservadoras de vinculação ao transporte, o que pode subestimar os acréscimos de frete rodoviário refrigerado e transfronteiriço. |
| Consultoria Global B | 89,40 bilhões de USD (2025) | Amplia o escopo ao incorporar parte da distribuição de alimentos em temperatura ambiente e do manuseio adjacente à embalagem nos totais da cadeia de frio, e aplica um crescimento de tarifas mais acelerado sem verificações consistentes em relação aos limites de utilização. |
A tabela mostra uma dispersão relacionada principalmente ao que é tratado como receita de cadeia de frio versus logística alimentar geral; no modelo da Mordor Intelligence, apenas o armazenamento, o transporte e o manuseio relacionado com controle de temperatura para alimentos resfriados e congelados são contabilizados uma vez que seja necessário manter o estado de frio. Com esse escopo mantido de forma consistente entre os países, a estimativa permanece rastreável a sinais de demanda claros e a premissas de preços e utilização reproduzíveis, o que auxilia os tomadores de decisão a comparar mercados em bases equivalentes.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado europeu de logística de cadeia de frio de alimentos e a sua previsão de crescimento?
O mercado é avaliado em 79,07 bilhões de USD em 2026 e está projetado para atingir 102,02 bilhões de USD até 2031, registrando um CAGR de 5,23%.
Qual é o segmento de produto que está a expandir-se mais rapidamente na cadeia de frio de alimentos da Europa?
As Refeições Prontas e Outros lideram com uma CAGR de 8,93% até 2031, ultrapassando a Carne Congelada e Aves.
Como é que as regras do Pacto Ecológico Europeu afetam as decisões de investimento dos operadores da cadeia de frio?
A adoção obrigatória de refrigerantes naturais aumenta as necessidades de capital inicial, mas proporciona poupanças de energia a longo prazo e benefícios de conformidade.
Qual é o impacto da escassez de motoristas de camião nos custos do transporte refrigerado?
Com 745.000 postos previstos para permanecer por preencher até 2028, as tarifas spot para frete rodoviário com controlo de temperatura continuam a aumentar.
Por que razão as soluções de ambiente estão a ganhar quota face ao armazenamento a frio na Europa?
Os avanços no processamento assético e nas embalagens de alta barreira permitem que mais alimentos sejam transportados à temperatura ambiente, reduzindo o consumo de energia e os custos.
Qual é o país europeu que deverá registar o crescimento mais rápido em logística de cadeia de frio até 2031?
A Polónia apresenta o maior dinamismo, apoiada por 252 mil milhões de EUR de investimento direto estrangeiro acumulado e pela crescente capacidade de armazéns modernos.