
Europa Crowd-Lending und Crowd-Investing-Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
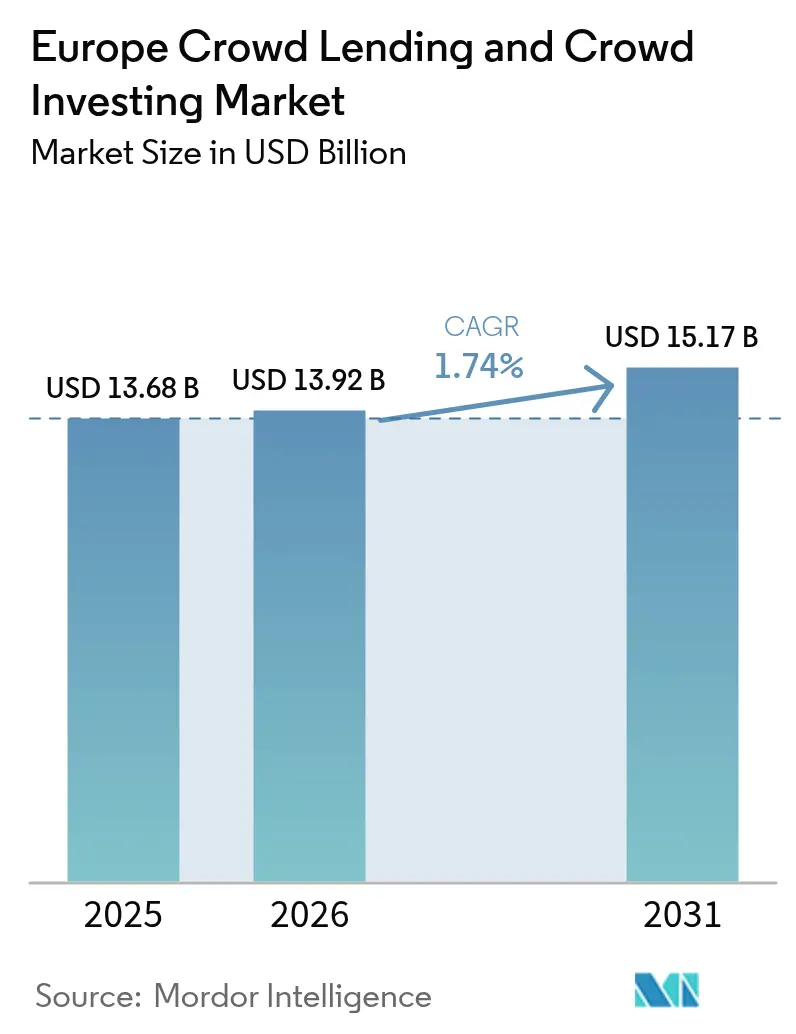
| Marktgröße im Basisjahr (2025) | 13.68 Milliarden US-Dollar |
| Marktgröße (2026) | 13.92 Milliarden US-Dollar |
| Marktgröße (2031) | 15.17 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 1.74 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa Crowd-Lending und Crowd-Investing-Marktanalyse von Mordor Intelligence
Die Marktgröße für Europa Crowd-Lending und Crowd-Investing wurde im Jahr 2025 auf USD 13,68 Milliarden geschätzt und soll von USD 13,92 Milliarden im Jahr 2026 auf USD 15,17 Milliarden bis 2031 wachsen, bei einer CAGR von 1,74 % während des Prognosezeitraums (2026–2031). Die moderate Expansion signalisiert ein reifendes Ökosystem, in dem die regulatorische Konvergenz im Rahmen der Verordnung über europäische Crowdfunding-Dienstleister (ECSPR) die frühere Phase des exponentiellen Wachstums ablöst. Schuldenbasierte Plattformen dominieren weiterhin die Origination-Volumina, doch ihr Renditevorteil gegenüber Bankeinlagen schrumpfte Ende 2024 auf 150–200 Basispunkte, als die Europäische Zentralbank die Leitzinsen auf 3,75 % anhob. Marktchancen konzentrieren sich zunehmend auf eingebettete Finanz-APIs, tokenisierte Schuldinstrumente und Projektpipelines für erneuerbare Energien, die mit den EU-Taxonomieregeln in Einklang stehen. Eine strategische Konsolidierung ist im Gange, da die Fixkosten der Compliance größeren Betreibern zugutekommen, während das grenzüberschreitende Passporting jedem zugelassenen Anbieter ermöglicht, 27 EU-Jurisdiktionen von einer einzigen Heimatlizenz aus zu bedienen. Infolgedessen entwickeln sich Litauen, die Niederlande und Deutschland zu regionalen Wachstumszentren, während Frankreich im Jahr 2024 infolge von Immobilienverzögerungen und Betrugsskandalen eine Finanzierungskontraktion erlebte.
Wichtigste Erkenntnisse des Berichts
- Nach Geschäftsmodell hielt schuldenbasiertes Crowd-Lending im Jahr 2025 einen Marktanteil von 19,75 % am Europa Crowd-Lending und Crowd-Investing-Markt, während tokenisierte Wertpapiere bis 2031 voraussichtlich mit einer CAGR von 2,75 % expandieren werden.
- Nach Kreditnehmertyp entfielen im Jahr 2025 43,12 % des Marktanteils am Europa Crowd-Lending und Crowd-Investing-Markt auf KMU und Immobilien-Zweckgesellschaften, und diese wachsen bis 2031 mit einer CAGR von 3,58 %.
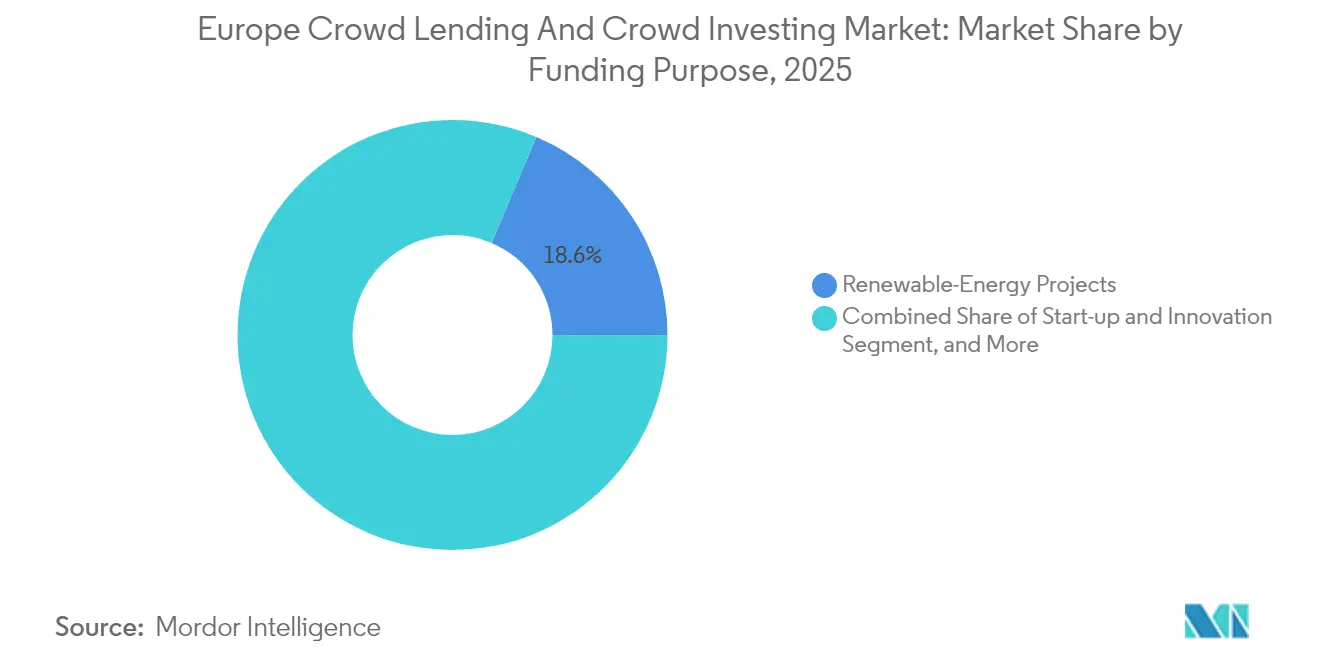
- Nach Finanzierungszweck entfielen im Jahr 2025 18,62 % des Marktanteils am Europa Crowd-Lending und Crowd-Investing-Markt auf Projekte für erneuerbare Energien, die bis 2031 mit einer CAGR von 2,85 % voranschreiten.
- Nach Investorentyp wird das institutionelle Kapital und das Kapital von Family Offices bis 2031 voraussichtlich mit einer CAGR von 2,93 % wachsen, während anspruchsvolle Privatanleger im Jahr 2025 einen Marktanteil von 13,70 % am Europa Crowd-Lending und Crowd-Investing-Markt hielten.
- Nach Geografie verzeichnete Litauen die schnellste Entwicklung mit einer CAGR von 2,06 % zwischen 2026 und 2031, während das Vereinigte Königreich im Jahr 2025 einen Marktanteil von 14,50 % am Europa Crowd-Lending und Crowd-Investing-Markt bewahrte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Smartphone-gestütztes Onboarding und eingebettete Finanz-APIs | +0.3% | Nordische und baltische Regionen | Kurzfristig (≤ 2 Jahre) |
| PSD2/SEPA-Instant-Zahlungsschienen zur Reduzierung von Zahlungsreibungen | +0.4% | Deutschland, Niederlande, pan-EU | Mittelfristig (2–4 Jahre) |
| ECSPR-Passporting beschleunigt grenzüberschreitende Skalierung | +0.5% | Alle EU-Staaten außer dem Vereinigten Königreich und der Schweiz | Mittelfristig (2–4 Jahre) |
| Immobilien-Crowd-Lending ersetzt Mezzanine-Darlehen | +0.2% | Vereinigtes Königreich, Deutschland, Frankreich | Langfristig (≥ 4 Jahre) |
| KMU-Mandate zur grünen Transformation | +0.3% | Deutschland, Niederlande, Frankreich, weitere EU-Staaten | Langfristig (≥ 4 Jahre) |
| Tokenisierte Schuldinstrumente und fraktionale Liquidität | +0.1% | Deutschland, Niederlande, Schweiz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Smartphone-gestütztes Onboarding und eingebettete Finanz-APIs
Die allgegenwärtige Smartphone-Durchdringung ermöglicht es Kreditnehmern und Investoren, Identitätsverifizierung, Risikoprofilerstellung und Finanzierungstransaktionen in wenigen Minuten abzuschließen, was die schnelle Nutzergewinnung für baltische und nordische Plattformen antreibt. Open-Banking-APIs ermöglichen es diesen Anbietern, White-Label-Kreditvergabeabläufe in Finanzdienstleistungs-Apps von Drittanbietern einzubetten und so die Verteilung bei minimalen zusätzlichen Kundengewinnungskosten zu steigern.[1]De Nederlandsche Bank, „Banking-as-a-Service”, dnb.nl Die verbesserte Nutzererfahrung verkürzt den Trichter von der Kontoerstellung bis zur Darlehenszusage und erhöht die Konversionsquoten, was das Origination-Volumen steigert. Sofortige digitale KYC-Prozesse, die auf staatlichen E-ID-Frameworks aufgebaut sind, rationalisieren die Compliance weiter. Insgesamt tragen diese Faktoren geschätzte 0,3 Prozentpunkte zur Markt-CAGR bei, indem sie das adressierbare Publikum erweitern. Die Wettbewerbsdifferenzierung verlagert sich von der Spitzenrendite hin zu einem nahtlosen Omnichannel-Zugang, was nachhinkende Plattformen dazu zwingt, ihre mobilen Stacks zu modernisieren.
PSD2/SEPA-Instant-Zahlungsschienen zur Reduzierung von Zahlungsreibungen
Die Zahlungsdiensterichtlinie 2 (PSD2) schrieb den Zugang zu Kundenbankdaten für lizenzierte Dritte vor, während das SEPA-Sofortüberweisungsverfahren nahezu echtzeitfähige Euro-Überweisungen ermöglicht. Zusammen komprimieren sie die Abwicklungszyklen von zwei bis drei Tagen auf unter zehn Sekunden, was die Cashflow-Planung für KMU und die Wiederanlagegeschwindigkeit der Investoren erheblich verbessert.[2]Europäischer Investitionsfonds, „EIF investiert EUR 200 Millionen in grünen privaten Kreditfonds”, eif.org Niederländische Analysen zeigen, dass Sofortzahlungsschienen den Transaktionsabbruch im Vergleich zu herkömmlichen Stapelzahlungen um 18 % reduzieren. Ein schnelleres Cash-Recycling erhöht die Plattformumsätze, da Servicegebühren früher anfallen, und reduziert das Risiko ungenutzter Salden. Die harmonisierte Zahlungsschicht unterstützt zudem die Skalierung über mehrere Jurisdiktionen hinweg und macht die regionale Expansion weniger operativ komplex. Mit zunehmender Verbreitung können Plattformen Liquiditätsprämien wettbewerbsfähiger bepreisen und so einen Anstieg von 0,4 Prozentpunkten beim langfristigen Wachstum erzielen.
ECSPR-Passporting beschleunigt grenzüberschreitende Skalierung
Seit November 2023 kann jeder nach der ECSPR lizenzierte Anbieter Investoren und Kreditnehmer im gesamten Europäischen Wirtschaftsraum ansprechen, ohne zusätzliche nationale Genehmigungen, was das zuvor fragmentierte Flickenteppich-Regime beseitigt. Litauische Plattformen beispielsweise steigerten die aggregierten Finanzierungsvolumina von EUR 230 Millionen im Jahr 2023 auf voraussichtlich EUR 300 Millionen im Jahr 2024, nachdem sie deutsche und spanische Investorentrichter geöffnet hatten. Das Passporting erlaubt es spezialisierten Kreditgebern auch, Nischenkreditnehmer – wie beispielsweise kleine Windenergieprojekte – in Märkten zu finanzieren, in denen das lokale Volumen sonst unzureichend wäre. Marketing- und Offenlegungsdokumente folgen nun einer einheitlichen Vorlage, was die Rechtskosten pro neuem Land senkt. Diese Effizienzgewinne tragen rund 0,5 Prozentpunkte zur CAGR bei und machen die regulatorische Harmonisierung bis 2030 zum bedeutendsten strukturellen Rückenwind.
Immobilien-Crowd-Lending ersetzt Mezzanine-Bankdarlehen
Immobilienentwickler substituieren zunehmend Mezzanine-Banktranchen durch hochverzinsliche Plattformschulden, um Verschuldungsquoten in einem engen Kreditumfeld aufrechtzuerhalten. In Westeuropa liegen die Renditen 400–600 Basispunkte über erstrangigen Hypotheken, sind aber immer noch günstiger als Private-Equity-Eigenkapitalanteile, was das Produkt für beide Seiten des Marktplatzes attraktiv macht. Die Origination-Volumina im Vereinigten Königreich stiegen Ende 2024 trotz makroökonomischer Gegenwinde, da erstklassige Plattformen Portfolios mit niedrigem Beleihungsauslauf zeichnen und Mittel in Baukreditabrufen freigeben. Da sich Banken aufgrund der Basel-III-Kapitalanforderungen aus spekulativen Wohnbauprojekten zurückziehen, besetzen Crowd-Kreditgeber die Lücke und sichern sich Erstverlustrechtschutz über Junior-Eigenkapitalpuffer. Die säkulare Verschiebung stützt einen Wachstumsbeitrag von 0,2 Prozentpunkten, insbesondere in urbanen Baulückenfüllungs- und Brachflächenentwicklungsnischen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende EZB-Zinsen, die den Renditevorteil schmälern | -0.6% | Eurozone | Kurzfristig (≤ 2 Jahre) |
| Konjunkturzyklische Ausfallspitzen im Verbraucherkreditgeschäft | -0.4% | Südeuropa | Kurzfristig (≤ 2 Jahre) |
| Crowdfunding-Betrugsskandale verringern das Vertrauen | -0.2% | Frankreich, Deutschland | Mittelfristig (2–4 Jahre) |
| Länderspezifische MiFID-II-Marketingobergrenzen | -0.3% | Alle EU-Mitglieder | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende EZB-Zinsen, die den Plattform-Renditevorteil schmälern
Zwischen Anfang 2022 und Oktober 2024 stieg die EZB-Einlagefazilität von -0,50 % auf 3,75 %, was den Zinsspread komprimierte, der einst die Nachfrage der Privatanleger nach Plattformkrediten untermauerte. Als deutsche Festgeldanlagen begannen, 2,5 % zu zahlen, konnten Verbraucherkreditgeber Kreditnehmern keine 14–15 % mehr berechnen, ohne untragbare Ausfallrisiken einzugehen. Renditeorientiertes Kapital migrierte daher in Geldmarktfonds und zog die Plattformfinanzierungsvolumina in Italien und Spanien vierteljährlich um 25 % nach unten. Die Betreiber reagierten mit der Kürzung von Marketingbudgets und der Verschärfung von Kreditscores, doch diese defensiven Maßnahmen begrenzen das Umsatzwachstum. Analysten schätzen, dass der Gegenwind in den nächsten zwei Jahren 0,6 Prozentpunkte von der aggregierten CAGR abzieht, bis eine Zinsnormalisierung wieder einsetzt.
Crowdfunding-Betrugsskandale verringern das Anlegervertrauen.
Die Abschaltung von 181 betrügerischen Investmentwebsites durch die Französische Finanzmarktaufsichtsbehörde im Jahr 2024 verdeutlichte anhaltende Due-Diligence-Lücken.[3]Französische Finanzmarktaufsichtsbehörde, „AMF schaltet 181 betrügerische Investmentwebsites im Jahr 2024 ab”, amf-france.org Das hochkarätige EUR-645-Millionen-Ponzi-Schema JuicyFields hat die Stimmung weiter getrübt, insbesondere unter erstmaligen Privatanlegern. Plattformen reagierten mit Treuhandverwahrung und Treuhandstrukturen durch Dritte, doch die Onboarding-Konversionsrate fiel in Frankreich gegenüber den Niveaus vor dem Skandal um 12 %. Die harmonisierten Offenlegungsvorschriften der ECSPR könnten das Vertrauen wiederherstellen, doch der Reputationsschaden hält an und verursacht einen geschätzten Wachstumsrückgang von -0,2 Prozentpunkten auf mittlere Sicht. Anlegerentschädigungssysteme und Eignungsprüfungen für Plattformmanager erhöhen die Compliance-Kosten und machen Größe noch wichtiger.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell:
Schuldenführerschaft und tokenisiertes PotenzialSchuldenbasierte Plattformen vergaben im Jahr 2025 Kredite im Wert von USD 2,7 Milliarden, was einem Marktanteil von 19,75 % am Europa Crowd-Lending und Crowd-Investing-Markt entspricht. Stabile Gebühreneinnahmen und eine klarere rechtliche Behandlung unter der ECSPR sollten für diese Kohorte eine CAGR von 2,06 % bis 2031 stützen. Eigenkapitalbasiertes Crowd-Investing hinkt hinterher, da die MiFID II viele Angebote als übertragbare Wertpapiere einstuft, was die Prospektkosten erhöht und das Angebot dämpft. Tokenisierte Wertpapiere verzeichnen jedoch eine CAGR von 2,75 %, nachdem Berlin Hyps EUR-100-Millionen-Blockchain-Pfandbrief die institutionelle Nachfrage nach On-Chain-Abwicklung validiert hat. Über den Prognosehorizont hinaus werden hybride Umsatzbeteiligungsmodelle voraussichtlich unter 5 % der Europa Crowd-Lending und Crowd-Investing-Marktgröße bleiben, aufgrund begrenzter Sekundärmarktliquidität.
Das Betriebsmargenprofil begünstigt ebenfalls Schuldenplattformen, deren Serviceeinnahmen über mehrjährige Tilgungspläne aufgezinst werden. Im Gegensatz dazu erzielen Eigenkapitalportale den Großteil ihrer Einnahmen im Voraus und müssen kontinuierlich neues Dealangebot aufstocken. Tokenisierte Schuldinstrumente fügen Optionalität hinzu, da sie handelbare Anteile schaffen, die Market-Making-Aktivitäten anziehen; erste Pilotversuche deuten auf Geld-Brief-Spannen von unter 50 Basispunkten hin, sobald Darlehenspools EUR 5 Millionen übersteigen. Insgesamt festigen die eingebetteten Skaleneffekte der Schulden deren Führung, aber technologiegetriebene Nischen werden unter institutionellen Allokateuren inkrementelle Marktanteile gewinnen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Kreditnehmertyp:
KMU- und ImmobiliendominanzKMU und Immobilienkreditnehmer sicherten sich 43,12 % der gesamten Origination-Volumina im Jahr 2025 und damit den größten Anteil am Europa Crowd-Lending und Crowd-Investing-Markt. Es wird prognostiziert, dass diese Kohorten mit 3,58 % wachsen, da obligatorische ESG-Nachrüstungen, Elektrifizierung und Energieeffizienzverbesserungen einen unaufhörlichen Finanzierungsbedarf antreiben. Verbraucherkreditsparten bleiben bedeutend, sind jedoch in Südeuropa, wo die Arbeitslosigkeit im Jahr 2024 9 % überschritt, einem schärferen Ausfallrisiko ausgesetzt. Plattformen wenden nun engere Schulden-Einkommens-Obergrenzen und dynamische Preisalgorithmen an, was die Volumensexpansion zügelt, aber die Kreditbücher schützt.
Die durchschnittliche Ticketgröße im Unternehmenskreditgeschäft von EUR 125.000 erzeugt im Vergleich zu Verbraucherkrediten unter EUR 5.000 eine überlegene Einheitswirtschaft, was es Plattformen ermöglicht, fixe Zeichnungskosten über größere Salden zu amortisieren. Die risikobewerteten Kapitalentlastungen, die Banken durch die Verbriefung grüner KMU-Pools erhalten, schaffen Syndizierungsausstiegswege und stärken die Anziehungskraft des Segments weiter. Umgekehrt verdeutlichen Immobilienverzögerungen in Frankreich die Empfindlichkeit gegenüber Bauzyklen; dennoch bleibt die Mezzanine-Nachfrage bestehen, da Entwickler bei komprimierenden Margen Crowd-Schulden der Eigenkapitalverwässerung vorziehen.
Nach Finanzierungszweck:
Erneuerbare Energien übertreffen alle SegmenteProjekte für erneuerbare Energien machten im Jahr 2025 18,62 % der Volumina aus und weisen mit einer CAGR von 2,85 % die schnellste prognostizierte Entwicklung auf, womit sie Immobilienentwicklung, KMU-Betriebskapital und Privatkredite übertreffen. Aggregatoren für Solardachanlagen in Deutschland und Polen strukturieren ABS-Ablösungen in großem Maßstab und bieten Plattformen einen programmatischen Ausstieg. Die Langlebigkeit von Einspeisevergütungen und vorhersehbare Kilowattstunden-Cashflows sprechen Pensionsfonds an, die natürliche Zinssicherungen suchen. Immobilien besetzt nach wie vor den absoluten Spitzenplatz in verliehenen Dollar-Beträgen, aber Genehmigungsverzögerungen und Baukostenteuerungen haben ihren Beitrag in Frankreich in der ersten Hälfte des Jahres 2024 um 24,9 % geschmälert.
In der Zukunft intensivieren regulatorische Kohlenstoffbudgets die Projektpipelines für Energieeffizienzmaßnahmen in gewerblichen Gebäuden. Diese Initiativen qualifizieren sich für das EU-Taxonomie-Label und sind damit mit nachrangigen Crowd-Tranchen bankfähig. Start-up- und Innovationsfinanzierungen werden voraussichtlich volatil bleiben, da sie an Venture-Capital-Zyklen gebunden sind, während Schuldenkonsolidierungsnischen mit der Normalisierung der EZB-Zinsen relativ an Attraktivität verlieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Investorentyp:
Institutioneller Zustrom verändert die LiquiditätsdynamikAnspruchsvolle Privatanleger kontrollierten im Jahr 2025 13,70 % der Origination-Volumina, aber institutionelles Kapital und das Kapital von Family Offices steigt mit einer prognostizierten CAGR von 2,93 %, begünstigt durch das USD-217-Millionen-Mandat des EIF für grünen Privatkredit. Versicherungsunternehmen nutzen beispielsweise kurzlaufende KMU-Pools, um Verbindlichkeitslücken zu schließen, ohne die Solvency-II-Grenzen zu verletzen. Nicht anspruchsvolle Privatanleger-Segmente sehen sich unter MiFID II mit strengeren Engagementobergrenzen konfrontiert, was ihren Anteil an zukünftigen Zuflüssen verringert.
Die institutionelle Beteiligung erfordert eine höhere Datengranularität; daher investieren Plattformen in IFRS-konforme Berichtsdashboards und Szenarioanalyse-Toolkits. Die Sekundärmarktliquidität verbessert sich langsam durch tokenisierte Schuldscheine, die Rückzahlungsströme in EUR-100-Lose fraktionalisieren und die Käuferbasis erweitern. Wenn der Anteil der professionellen Kohorte steigt, verlängern sich die durchschnittlichen Darlehenslaufzeiten und die Kuponstreuung nimmt ab, was Plattformen in Richtung spezialisierter Kreditvergabe drängt, wo der Zeichnungsvorteil verteidigbar ist.
Geografische Analyse
Vereinigtes Königreich Markt für Crowd-Lending und Crowd-Investing
Das Vereinigte Königreich hielt 14,50 % des aggregierten Volumens im Jahr 2025 und nutzte dabei das etablierte Markenkapital aus der ersten Welle der fintech-Adaption, obwohl es nach dem Brexit auf ECSPR-Passportingrechte verzichten musste. Führende Marktteilnehmer wie Funding Circle setzen auf Co-Lending-Programme mit Regionalbanken, um die Pipeline-Dichte aufrechtzuerhalten, während Zopas Kapitalerhöhung von 87 Millionen USD im Dezember 2024 für generative KI-Risikomodelle zur schrittweisen Rückkehr auf kontinentale Märkte zweckgebunden ist. Die inländische Konsolidierung schreitet zügig voran; 70 Fusionen und Übernahmen wurden im Jahr 2024 abgeschlossen, da der Compliance-Aufwand gestiegen ist.
Deutschland Markt für Crowd-Lending und Crowd-Investing
Deutschland fungiert als Gravitationszentrum für grüne Energieschulden. Enpal verbrieft EUR 100 Millionen an Dachsolar-Forderungen unter der Kreditbesicherung der EIB und setzt damit einen Rahmen, der von Wärmepumpenfinanzierern repliziert wird. Beschleunigte Genehmigungsreformen könnten bis 2027 eine jährliche Pipeline von EUR 5 Milliarden erschließen, was die strategische Relevanz Deutschlands für den Europa-Markt für Crowd-Lending und Crowd-Investing unterstreicht.
Frankreich und Litauen Markt für Crowd-Lending und Crowd-Investing
Frankreich verzeichnete im ersten Halbjahr 2024 einen Rückgang von 24,9 % gegenüber dem Vorjahr auf EUR 830 Millionen, da 15–20 % der Immobilienprojekte die Sechsmonats-Verzögerungsschwelle überschritten. Das konsequente Vorgehen der AMF gegen Betrug stärkte jedoch die langfristige Glaubwürdigkeit durch den Ausschluss von 181 betrügerischen Portalen. Parallel dazu verzeichnete Litauen dank vereinfachter Lizenzierungsverfahren und einer Reduzierung der aktiven Plattformen um 48 % einen CAGR-Ausblick von 2,06 %, was es den verbleibenden Akteuren ermöglicht, westeuropäische Investoren zu geringeren Akquisitionskosten anzusprechen.
Europa-Markt für Crowd-Lending und Crowd-Investing
Polen veranschaulicht das Aufwärtspotenzial von Schwellenmärkten durch synthetische Verbriefungen. Das PLN-625-Millionen-Programm (156 Millionen USD) von Inbank finanziert Solar- und Wärmepumpenanlagen und signalisiert das institutionelle Vertrauen in die lokale Kreditinfrastruktur. Die Niederlande und Spanien nutzen PSD2-Echtzeitzahlungssysteme und verbessern damit das Cash-Recycling für KMU-Kreditnehmer. Insgesamt decken sich die geografischen Wachstumskorridore mit regulatorischer Agilität, Anreizen für grüne Finanzierungen und der Verbreitung digitaler Identitätslösungen.
Regulatorisches Umfeld
Crowdlending und Crowdinvesting in Europa unterliegen der europäischen Verordnung über Schwarmfinanzierungsdienstleister (ECSPR), Verordnung (EU) 2020/1503, die einen harmonisierten Rahmen für investitions- und kreditbasierte Schwarmfinanzierung in der gesamten EU festlegt. Im Rahmen der ECSPR führt die ESMA ein öffentliches Register zugelassener Schwarmfinanzierungsdienstleister (CSPs), und eine einzige Zulassung in einem Mitgliedstaat ermöglicht das grenzüberschreitende Passporting über die EU-Märkte hinweg durch die zuständige nationale Behörde (NCA), wodurch die früheren fragmentierten nationalen Regelungen ersetzt werden.
Anlegerschutz- und Angebotsstrukturvorschriften machen einen Großteil der Compliance-Belastung aus und prägen das Betriebsmodell. Zu den wichtigsten Anforderungen gehören das Basisinformationsblatt für Anlagen (KIIS), obligatorische Wissenstests und Verlusttragfähigkeitssimulationen für nicht-erfahrene Anleger sowie Governance-, Risikomanagement- und Aufsichtszusammenarbeitsanforderungen, die über technische Regulierungs- und Durchführungsstandards der Stufe 2 (RTS/ITS) und delegierte Rechtsakte umgesetzt werden. Die ECSPR begrenzt zudem die erfassungspflichtige Mittelbeschaffung auf 5 Millionen EUR pro Projekt, berechnet über 12 Monate, was größere Finanzierungsrunden in Richtung MiFID-II-/Prospektpfade lenkt und die Produktgestaltung der Plattformen sowie die Kreditnehmerauswahl beeinflusst, insbesondere bei der Finanzierung von KMU und Immobilien-SPVs.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Herkunft von Kreditnehmern und Projekten (KMU, Immobilien-SPVs und Entwickler erneuerbarer Energien) sowie der Anlegergewinnung über Retail-, erfahrene Retail- und institutionelle Kanäle. Anschließend folgen Underwriting, Kreditscoring, Preisgestaltung und die Erstellung von Offenlegungen gemäß ECSPR-Vorlagen (einschließlich KIIS). Die Plattformen bilden die Orchestrierungsebene und integrieren digitales Onboarding, e-ID/KYC- und AML-Kontrollen, Open-Banking-Konnektivität sowie Zahlungsabwicklung über PSD2-Zugang und SEPA-Instant-Kanäle, gefolgt von Auszahlung, Servicing, Inkasso und Anlegerberichterstattung, die standardisierten Transparenz- und Risikomanagementanforderungen entsprechen müssen.
Nachgelagert wird die Finanzierungskontinuität zunehmend durch institutionelle Kapitalstrukturen wie Forward-Flow-Vereinbarungen und Verbriefungen unterstützt, die Forderungen rezyklieren und die Bilanzintensität führender Plattformen verringern. Verwahrungs-/Nominee-Vereinbarungen (soweit verwendet) und treuhänderähnliche Strukturen helfen bei der Verwaltung von Anlegereigentumsdaten und der Trennung von Geldmitteln, während sekundäre Liquiditätsexperimente, einschließlich tokenisierter Schuldscheine, die Vertriebsebene für bestimmte Produkte erweitern. Ein zentraler struktureller Engpass bleibt die ECSPR-Projektgrenze von 5 Millionen EUR, die größere Kreditnehmer einschränkt und reifere Emittenten stärker auf MiFID-II-/Prospektwege verweist; zugleich erhöht die Aufsicht durch ESMA und die nationalen Behörden die fixen Compliance-Kosten, was skalierte Anbieter begünstigt und die Konsolidierung beschleunigt.
Wettbewerbslandschaft
Regulatorische Harmonisierung und höhere Zinsmitnahmen komprimieren die Bruttospreads und machen die operative Größe zum entscheidenden Wettbewerbsvorteil. Die drei führenden litauischen Plattformen kontrollieren nach dem ECSPR-Rollout bereits rund 30 % des nationalen Volumens und veranschaulichen den Konsolidierungsbogen. Größere westeuropäische Marktführer nutzen Bilanzkreditvergabe und Forward-Flow-Partnerschaften mit Vermögensverwaltern, um Origination-Zyklen zu glätten. KI-gesteuerte Kreditentscheidungssysteme reduzieren die manuelle Zeichnungszeit um 40 % und setzen Ressourcen für die Differenzierung im Kundenservice frei.
Strategische Technologie-Upgrades konzentrieren sich auf eingebettete Finanzschienen: APIs ermöglichen es Banken, Nischen-Kreditverticals unter einem White-Label-Modell auszulagern und Gebühreneinnahmen ohne direktes Risiko zu erzielen. Inzwischen locken Tokenisierungspiloten von Berlin Hyp und OpenBrick Institutionen, die bislang illiquide private Kreditanlagen mieden. Grenzüberschreitende Fusionen und Übernahmen werden zunehmen, da Passporting unmittelbare Umsatzsynergien erschließt, sobald Compliance-Leitfäden harmonisiert sind. Der Europa Crowd-Lending und Crowd-Investing-Markt gleicht daher einer Hantelstruktur, mit einer Handvoll pan-regionaler Marktführer auf der einen Seite und spezialisierten Vertikalnischenakteuren auf der anderen, während mittelgroße Generalisten kämpfen.
Marktführer im Europa Crowd-Lending und Crowd-Investing-Bereich
Funding Circle Holdings plc
Zopa Bank Limited
LendInvest plc
Crowdcube Limited
Mintos Marketplace AS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Europa-Markt für Crowd-Lending und Crowd-Investing
- Funding Circle Holdings plc
- Zopa Bank Limited
- LendInvest plc
- Crowdcube Limited
- Seedrs Limited
- Mintos Marketplace AS
- Bondora AS
- Companisto Beteiligungs GmbH
- Invesdor GmbH
- PeerBerry SIA
- EstateGuru OÜ
- CrowdProperty Limited
- October SA
- Profitus UAB
- Trine AB
- Ecoligo GmbH
- Lendahand Finance B.V.
- Debitum Network UAB
- Fellow Finance plc
- Raisin DS GmbH

Marktchancen und Zukunftsaussichten
Die grenzüberschreitende Skalierung im Rahmen des ECSPR-Passportings schafft Raum für Plattformen, die die Vertrieb, das Onboarding und die Berichterstattung über mehrere Länder industrialisieren können, während der Anlegerschutz über Rechtsordnungen hinweg konsistent bleibt. Zulassungsregister der ESMA und die Marktbeobachtung deuten auf eine beachtliche Basis regulierter Plattformen hin (mit Hunderten ECSPR-lizenzierten Einheiten in EU-Datensätzen), und die Aktivität konzentriert sich auf eine begrenzte Anzahl von Ländern, was Raum für eine Vertiefung der Durchdringung in unterversorgten Märkten lässt. Der praktischste Weg ist eine lokalisierte Kreditnehmergewinnung gepaart mit europaweiten Anleger-Funnels.
Auf der Produkt- und Finanzierungsmodellseite konzentrieren sich Chancen auf Infrastruktur, auf die institutionelle Anleger angewiesen sind, einschließlich standardisierter Datenpakete, Risikoanalysen und wiederholbarer Take-out-Strukturen. Belege innerhalb des Forschungsrahmens umfassen den anhaltenden aufsichtsrechtlichen Fokus auf harmonisierte Offenlegungen (KIIS) und Governance, zusammen mit EU-weiten Green-Finance-Programmen wie dem 2025 angekündigten Partnerschaftsprogramm des Europäischen Investitionsfonds (EIF) zur Teilung des Kreditrisikos für Projekte im Bereich erneuerbare Energien und andere grüne Projekte. Tokenisierte Schuldtitel und fraktionierte Liquidität bleiben Entwicklungsbereiche innerhalb des ECSPR-Rahmens, während die Grenze von 5 Millionen EUR pro Projekt weiterhin die adressierbare Dealgröße prägt. Diese Beschränkung beeinflusst, wie Plattformen ihre Pipelines und Syndizierungsstrukturen aufbauen, indem sie Projekte entweder im ECSPR-Rahmen halten oder größere Angebote über MiFID-II-/Prospektkanäle leiten.
Recent Industry Developments in Europa-Markt für Crowd-Lending und Crowd-Investing
- Juni 2026: Funding Circle schloss seine zehnte öffentliche Verbriefung von Anlegerkrediten ab (SBOLT 2026-1), was ein Jahrzehnt der Emission markiert und die kumulierte öffentliche Verbriefungsemission auf 2,5 Milliarden GBP bringt. Die British Business Bank beteiligte sich erstmals, was die Rolle öffentlichen und quasi-öffentlichen Kapitals bei der Skalierung der Marketplace-Kreditfinanzierung stärkt. Die Transaktion unterstützt eine wiederholbarer gestaltbare Finanzierungsstruktur für die KMU-Kreditvergabe über rein private Anlegerflüsse hinaus.
- Mai 2026: Zopa Bank erhielt die FCA-Genehmigung, Retail-Anlagedienstleistungen im Rahmen eines neuen britischen Regulierungsregimes anzubieten, das am 6. April 2026 in Kraft trat. Die Genehmigung erweitert Zopa über Kreditvergabe und Sparen hinaus auf Investitionen, was die adressierbare Kundenbasis erweitert und die Wettbewerbsintensität für Plattformen erhöht, die erfahrene Retail-Anleger bedienen. Sie signalisiert auch eine regulatorische Reifung für app-gesteuerten Anlagenvertrieb, der mit Embedded-Finance- und Marketplace-Kreditprodukten kombiniert werden kann.
- September 2025: Die zweite Phase der EU-Vorschriften zu Märkten für Kryptowerte (MiCA) trat in Kraft und bietet ein klareres Regelwerk für Krypto-Asset-Aktivitäten, die für Tokenisierungs- und Abwicklungsexperimente relevant sind. Für Crowdlending- und Crowdinvesting-Plattformen unterstützte die Änderung die Erkundung tokenisierter Kreditscheine und stablecoin-gestützter grenzüberschreitender Zahlungsabläufe zusammen mit ECSPR-konformen Offenlegungen. Diese regulatorische Klarheit erweiterte die Optionen für die Produktgestaltung von Plattformen, die digitale Wertpapiere in Europa erkunden.


Europa-Markt für Crowd-Lending und Crowd-Investing Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst den Wert der Mittel, die über europäische Online-Plattformen aufgebracht werden, die Anleger mit Kreditnehmern oder Emittenten zusammenbringen, und umfasst Crowdlending- und Crowdinvesting-Transaktionen, die in der Region abgeschlossen und in monetären Werten ausgewiesen werden.
Ausgeschlossener Umfang: Wir schließen Spenden- und Reward-basierte Schwarmfinanzierung aus, ebenso wie traditionelle Bankkredite und Privatplatzierungen, die nicht über plattformbasierte Schwarmfinanzierung entstehen.
Übersicht der Segmentierung
- Nach Geschäftsmodell
- Schuldenbasiertes Crowd-Lending
- Eigenkapitalbasiertes Crowd-Investing
- Umsatzbeteiligung / Lizenzgebühr
- Tokenisierte Wertpapiere
- Nach Kreditnehmertyp
- Unternehmen (KMU und Immobilien-Zweckgesellschaft)
- Verbraucher
- Nach Finanzierungszweck
- Immobilienentwicklung
- Projekte für erneuerbare Energien
- KMU-Betriebskapital und CapEx
- Start-up und Innovation
- Privatfinanzierung und Schuldenkonsolidierung
- Nach Investorentyp
- Privatanleger (nicht anspruchsvoll)
- Anspruchsvolle Privatanleger
- Institutionell und Family Office
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Niederlande
- Litauen
- Polen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Kartierung dessen, was in Europa als plattformbasierte Herkunft gilt, und richtete dies anschließend an der Art und Weise aus, wie die Aktivität in öffentlichen Quellen berichtet wird. Wir verwendeten offizielle Materialien, die Definitionen und Volumina verankern, einschließlich der Berichte der Europäischen Wertpapier- und Marktaufsichtsbehörde (ESMA) zum Schwarmfinanzierungsmarkt, Veröffentlichungen der Europäischen Kommission zur Verordnung über europäische Schwarmfinanzierungsdienstleister (ECSPR) sowie Zins- und Makroreihen der Europäischen Zentralbank (EZB), die die Renditeerwartungen der Anleger beeinflussen.
Um länderspezifische Muster leichter validieren zu können, überprüften wir zudem Aktualisierungen und Register nationaler Aufsichtsbehörden, sofern verfügbar, wie nationale Finanzaufsichtsbehörden, sowie Verbandsseiten und Plattformoffenlegungen, die Herkunft, Ausfallkommentare und Anlegerzusammensetzung auf hoher Ebene zeigen. Unterstützender Kontext wurde aus Unternehmensunterlagen, Investorenpräsentationen und seriöser Presseberichterstattung gewonnen. Wir nutzten selektiv eine kostenpflichtige Datenbank für Unternehmensfinanzdaten und Patentrecherchen, wenn spezifische Produktmerkmalsangaben geklärt werden mussten. Die oben aufgeführten Sekundärquellen sind exemplarisch, und wir stützten uns außerdem auf weitere öffentliche Quellen zur Datenerhebung, Gegenprüfung und Klärung von Annahmen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, welcher Anteil des Volumens tatsächlich plattformbasiert entsteht, wie Kreditvergabe im Vergleich zu Investitionen erfasst wird und wie schnell die grenzüberschreitende Aktivität im Rahmen der ECSPR expandiert. Wir sprachen mit Plattformbetreibern, anlegerorientierten Vermittlern und Risiko- oder Compliance-Experten in wichtigen europäischen Märkten und nutzten die Ergebnisse, um Sekundärannahmen wie aktives Anlegerverhalten und typische Dealgrößen zu überprüfen.
Verteilung der Befragten der primären Forschungsarbeit im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 32% | CXOs: 13% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 41% |
| Kleinere Akteure: 22% | Manager: 46% |
Marktgrößenbestimmung & Prognose
Das Modell beginnt mit einem Top-down-Aufbau, der die Plattformherkunft in Europa unter Verwendung regulierter Aktivitätssignale, länderspezifischer Adoptionsmuster und makroökonomischer Treiber, die die Nachfrage nach alternativer Finanzierung prägen, rekonstruiert. Sobald der Kernnachfragepool festgelegt ist, bestätigen wir ihn mit selektiven Bottom-up-Näherungen, etwa durch Stichproben typischer durchschnittlicher Ticketgrößen multipliziert mit Deal-Anzahlen aus Offenlegungen, sowie Kanalprüfungen, wie sich Volumina zwischen Konsumenten-, KMU- und immobilienbezogener Finanzierung aufteilen.
Zu den als praktische Größenindikatoren behandelten Inputs zählen die Anzahl aktiver zugelassener Anbieter nach Land, der beobachtete Kredit-versus-Eigenkapital-Mix, typische Projektgrößen nach Verwendungszweck (zum Beispiel Immobilienentwicklung versus KMU-Betriebskapital), Trends bei der Anlegerbeteiligung (Retail versus erfahrenere Anleger) sowie das Zinsumfeld, das den Erfolg der Mittelbeschaffung und die Reinvestitionsraten beeinflusst. Die Prognose nutzt Szenarioanalysen auf Basis dieser Faktoren, wobei Basisfallpfade mit Primärbefragten überprüft werden, um zu bestätigen, was für Herkunft, Risikobereitschaft und grenzüberschreitende Skalierung realistisch erscheint. Wenn die Bottom-up-Sichtbarkeit für kleinere Märkte schwach ist, werden Lücken durch die Anwendung von Länderanalogien mit ähnlicher Regulierungsreife und Plattformdichte behandelt, gefolgt von einer abschließenden Anpassung nach Interview-Feedback.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit die Zahlen erklärbar bleiben. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie offiziellen EU-Schwarmfinanzierungsvolumina, Zulassungszahlen und klaren Wendepunkten im Zusammenhang mit Zinssätzen oder Regulierung, und überprüfen dann Ausreißer vor der Freigabe. Wenn sich eine Landessumme zu stark verändert, ohne dass ein passendes externes Signal vorliegt, überprüfen wir die Annahmen erneut und kontaktieren in manchen Fällen die Befragten erneut, um zu bestätigen, was sich tatsächlich geändert hat.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere regulatorische Änderungen, Plattformausstiege oder plötzliche Finanzierungsrückgänge in einem wichtigen Land. Vor der Bereitstellung führt ein Analyst eine abschließende Aktualisierung durch, damit die veröffentlichte Marktgröße die neuesten verfügbaren öffentlichen und interviewgestützten Inputs widerspiegelt.
Vergleich der Marktgröße für europäisches Crowdlending und Crowdinvesting von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für diesen Markt unterscheiden sich häufig, weil die zugrunde liegende Definition nicht immer einheitlich ist. Die häufigsten Lücken entstehen durch die geografische Abdeckung und die Frage, was als qualifizierende Plattformtransaktion gilt. Auch der zeitliche Bezug der Währung und die Behandlung grenzüberschreitender Aktivitäten können die ausgewiesenen Gesamtwerte verändern, selbst wenn das übergeordnete Narrativ ähnlich ist.
Die wichtigsten Ursachen für Abweichungen sind meist praktischer und nicht komplexer Natur. Einige Schätzungen stützen sich ausschließlich auf regulierte EU-Volumina, was die Gesamtwerte unterschätzen kann, wenn nicht-EU-europäische Länder in einem anderen Umfang enthalten sind. Andere beziehen benachbarte Modelle wie Reward-basierte Schwarmfinanzierung oder breiteres Fintech-Kreditgeschäft ein, das keinen Plattformherkunftstest erfüllt. Unterschiede zeigen sich auch darin, wie durchschnittliche Dealgrößen fortgeschrieben werden, ob der Basisfall stabile Reinvestitionsraten nach Zinsänderungen annimmt, und wie oft der Datensatz aktualisiert wird, wenn sich Zulassungslisten und Plattformberichterstattung ändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,68 Milliarden USD (2025) | |
| EU-Regulierungsdatensatz A | 4,64 Milliarden USD (2024) | Diese Zahl spiegelt die im Rahmen der ECSPR-Berichterstattung erfassten EU-Volumina wider, ist daher enger gefasst als eine europaweite Betrachtung und reagiert empfindlich auf den Anstieg der Lizenzierungs- und Berichterstattungsabdeckung nach Mitgliedstaat. |
| Branchenindex B | 3,49 Milliarden USD (2025) | Diese Schätzung basiert typischerweise nur auf erfassten P2P-Kreditinvestitionsvolumina, was Equity-Crowdfunding ausschließen, Teile institutioneller Flüsse auslassen und sich auf teilweise Plattformberichterstattung oder freiwillige Offenlegungen stützen kann. |
Die Tabelle zeigt eine große Spannbreite, die hauptsächlich darauf zurückzuführen ist, was in den gemessenen Transaktionspool einbezogen wird. Im Modell von Mordor Intelligence ist die Erfassung so aufgebaut, dass sowohl Crowdlending als auch Crowdinvesting in ganz Europa abgedeckt werden, und nicht nur ECSPR-gemeldete EU-Volumina oder P2P-Kreditinvestitions-Tracker. Nach Klärung dieses Umfangs sind die verbleibenden Unterschiede größtenteils auf den Aktualisierungsrhythmus und die Art zurückzuführen, wie Dealgröße und grenzüberschreitende Dynamik in das Basisjahr übertragen werden.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der europäische Crowd-Lending-Markt im Jahr 2031 erreichen?
Der Markt soll bis 2031 USD 15,17 Milliarden erreichen, was eine CAGR von 1,74 % ab 2026 widerspiegelt.
Wie profitieren Plattformen vom ECSPR-Passporting?
Eine einzige Lizenz gewährt nun Zugang zu 27 EU-Jurisdiktionen und senkt die Rechtskosten, während kleineren baltischen und nordischen Anbietern der Zugang zu größeren westeuropäischen Investorenpools ermöglicht wird.
Welches Segment wächst innerhalb des europäischen Crowd-Lendings am schnellsten?
Die Finanzierung von Projekten für erneuerbare Energien weist die höchste Wachstumsprognose auf und verzeichnet auf der Grundlage der Mandate des Grünen Deals der EU eine CAGR von 2,85 %.
Warum erhöhen institutionelle Investoren ihre Allokationen?
Renditeprämien gegenüber Unternehmensanleihen, ESG-konforme Chancen und verbesserte Berichtsstandards locken Pensionsfonds, Versicherungen und Family Offices in den Markt.
Wie haben steigende EZB-Zinsen die Plattformökonomik beeinflusst?
Höhere Einlagenzinsen haben die historische Renditeprämie von 300–400 Basispunkten auf 150–200 Punkte geschrumpft und veranlassen Plattformen, sich auf Effizienz und spezialisierte Nischen zu konzentrieren.
Seite zuletzt aktualisiert am:



