
Marktgröße und Marktanteil für Crowdsourced Testing
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
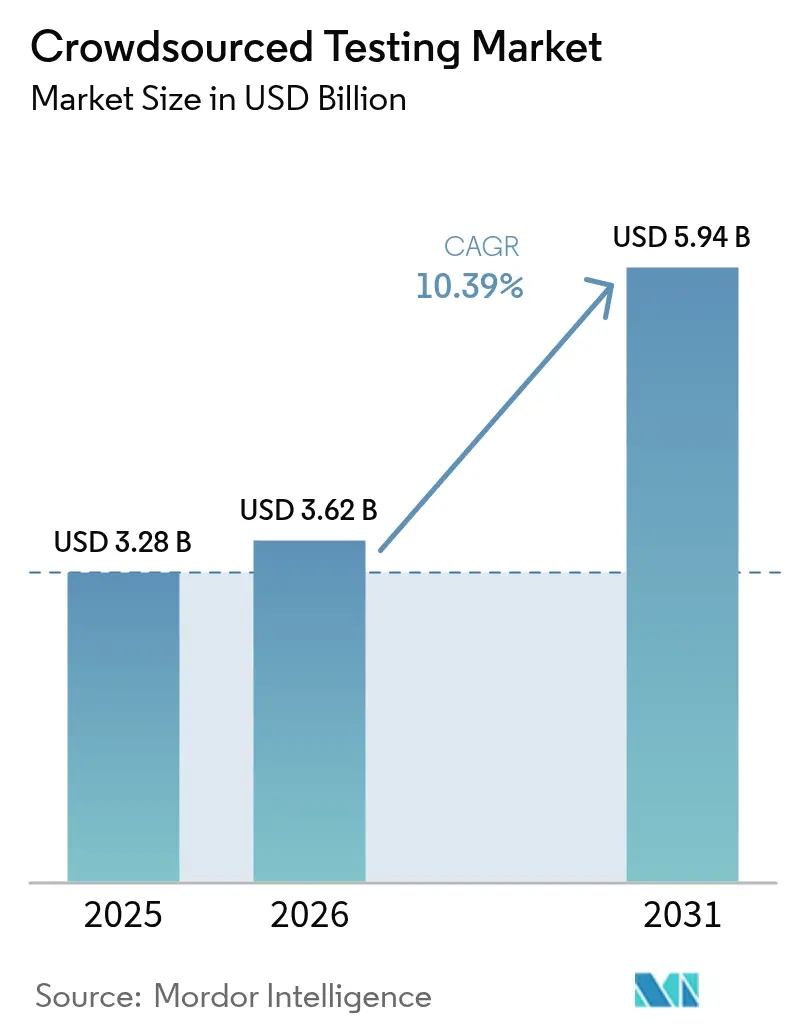
| Marktgröße (2026) | 3.62 Milliarden US-Dollar |
| Marktgröße (2031) | 5.94 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.39 % |
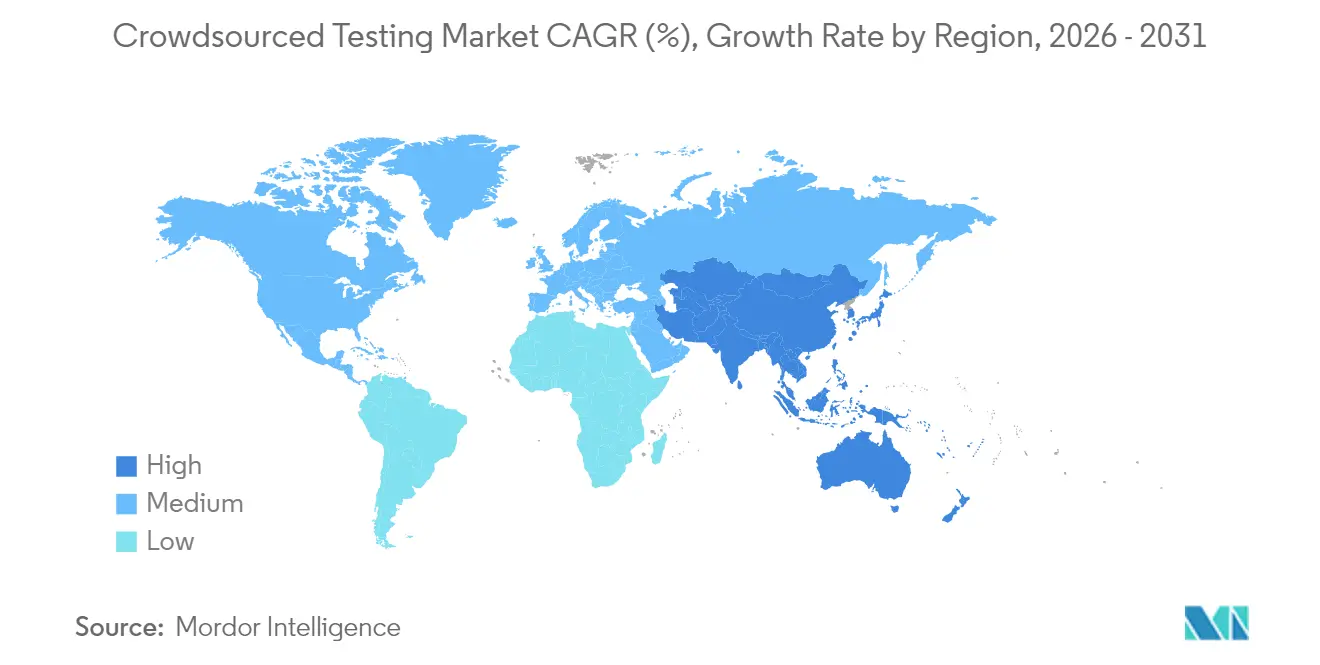
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
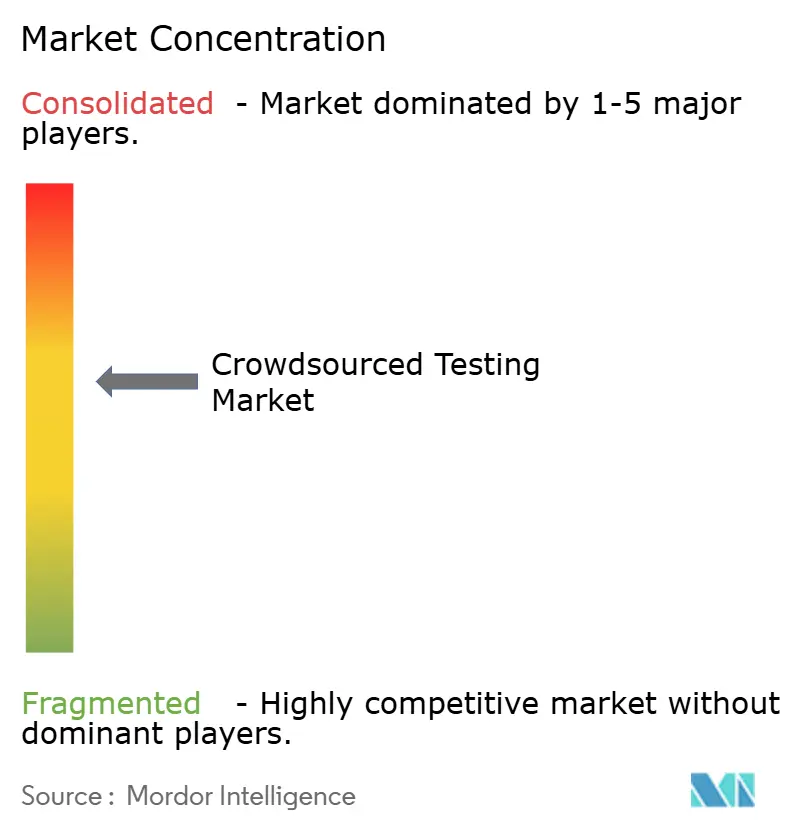
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Crowdsourced Testing von Mordor Intelligence
Die Marktgröße für Crowdsourced Testing wird voraussichtlich von USD 3,28 Milliarden im Jahr 2025 auf USD 3,62 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 10,39 % über den Zeitraum 2026–2031 USD 5,94 Milliarden erreichen. Der anhaltende Schwung spiegelt wider, dass Unternehmen von zentralisierten Qualitätssicherungsteams zu global verteilten Tester-Gemeinschaften übergehen, die Software in realen Szenarien validieren können. Beschleunigte Markteinführungen von Mobilanwendungen, zunehmende Geräte- und Betriebssystemfragmentierung sowie verschärfte Sicherheits- und Compliance-Anforderungen im Finanzdienstleistungs- und Gesundheitswesen lenken die Nachfrage weiterhin. Der Wettbewerbsfokus richtet sich auf KI-gesteuerte Orchestrierung, die Testzykluszeiten verkürzt, während die zunehmende IoT-Akzeptanz neue Einnahmequellen für Plattformen eröffnet, die komplexe Edge-Umgebungen replizieren können. Gleichzeitig profitiert der Markt für Crowdsourced Testing von kostenflexiblen Geschäftsmodellen, die für kapitalknappere KMU attraktiv sind, die eine schnelle Qualitätsvalidierung ohne dauerhaften Personalaufwand benötigen.
Wichtigste Erkenntnisse des Berichts
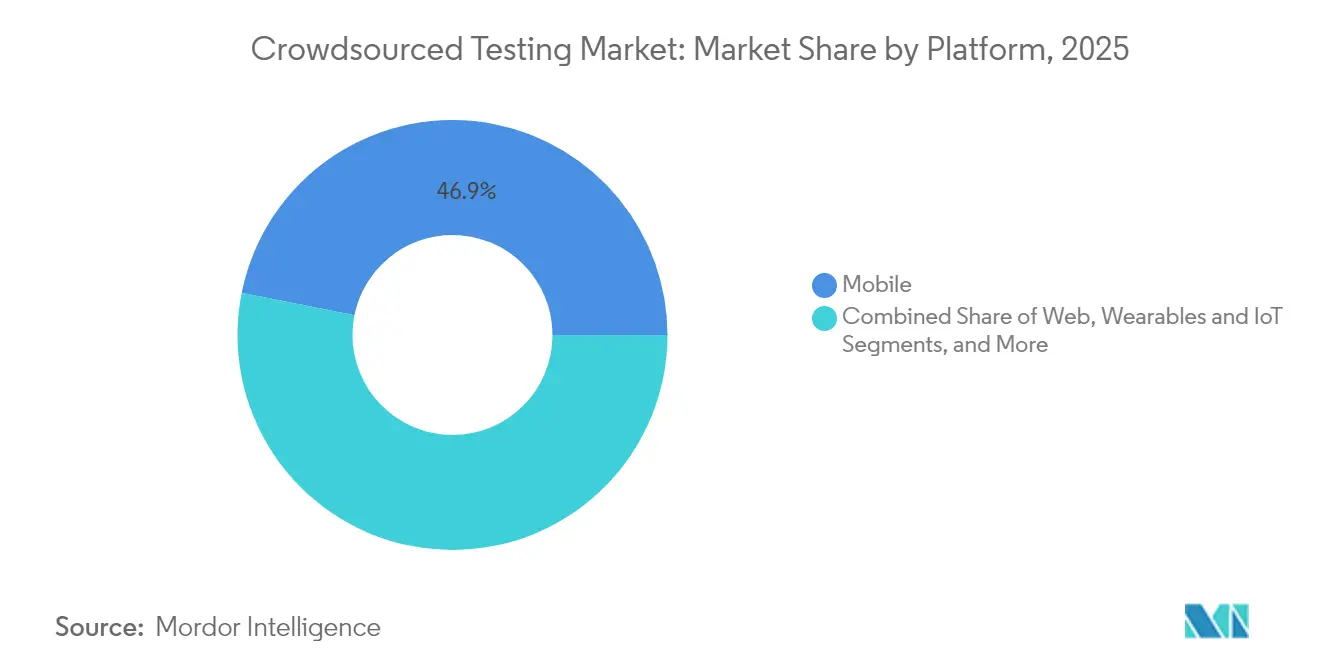
- Nach Plattform hielt Mobil im Jahr 2025 einen Marktanteil von 46,85 % am Markt für Crowdsourced Testing, während Wearables und IoT-Anwendungen bis 2031 mit einer CAGR von 11,62 % expandieren sollen.
- Nach Unternehmensgröße entfielen im Jahr 2025 55,60 % der Marktgröße für Crowdsourced Testing auf Großunternehmen; für KMU wird die schnellste CAGR von 10,55 % prognostiziert.
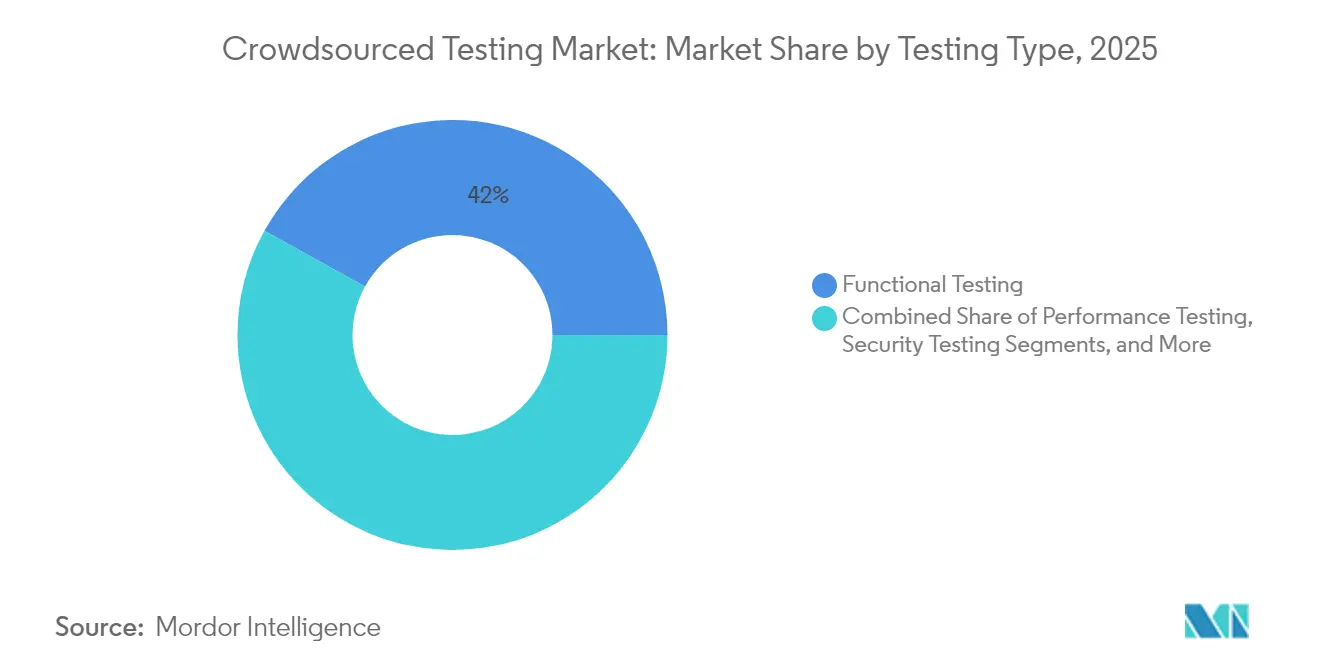
- Nach Testtyp führte Funktionstest im Jahr 2025 mit einem Umsatzanteil von 41,95 %; Penetrationstest soll bis 2031 mit einer CAGR von 12,45 % beschleunigen.
- Nach Endnutzerbranche dominierte BFSI im Jahr 2025 mit einem Anteil von 27,25 % an der Marktgröße für Crowdsourced Testing, während Gesundheitswesen und Biowissenschaften voraussichtlich mit einer CAGR von 11,05 % wachsen werden.
- Nach Region dominierte Nordamerika im Jahr 2025 mit einem Marktanteil von 36,10 % am Markt für Crowdsourced Testing; für den asiatisch-pazifischen Raum wird eine CAGR von 12,10 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunahme der Betriebssystem-/Geräte-/App-Proliferation (Mainstream) | +2.8% | Global, mit stärkerer Auswirkung in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wechsel zu Agile und DevOps mit Anforderung an kontinuierliche Qualitätssicherung (Mainstream) | +2.1% | Global, mit stärkerer Auswirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Kosteneffiziente Skalierung der Qualitätssicherung über globale Tester-Pools (Mainstream) | +1.9% | Global, mit stärkerer Auswirkung in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Wachsende Penetrationstest-Anforderungen für die App-Sicherheits-Compliance (unter dem Radar) | +1.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützte Crowd-Orchestrierung ermöglicht Echtzeit-Feedback (unter dem Radar) | +1.3% | Global, mit früher Akzeptanz in Nordamerika | Langfristig (≥ 4 Jahre) |
| Expansion der Mobil- und IoT-App-Ökonomien | +1.2% | Global, mit stärkerer Auswirkung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Crowd-Orchestrierung ermöglicht Echtzeit-Feedback
Algorithmen des maschinellen Lernens optimieren die Testerauswahl, Aufgabenverteilung und Ergebnisaggregation, reduzieren die Projektdurchlaufzeiten um 40 % und steigern die Genauigkeit der Fehlererkennung auf der Plattform von Global App Testing[1]Global App Testing, "The State of Crowdsourced QA 2024," globalapptesting.com. Die nahtlose Integration in Pipelines für kontinuierliche Integration beseitigt wesentliche Verzögerungen in agilen Release-Zyklen. Mit wachsenden Tester-Metadaten verbessert sich die algorithmische Präzision und erzeugt verstärkende Netzwerkeffekte, die die Wechselkosten für Unternehmenskunden erhöhen. Diese Dynamiken stärken den langfristigen Wettbewerbsvorteil der frühen Akteure im Markt für Crowdsourced Testing.
Wachsende Penetrationstest-Anforderungen für die App-Sicherheits-Compliance
Vorschriften wie der EU-Rechtsakt zur digitalen operationellen Resilienz verpflichten Finanzinstitute zur Durchführung wiederkehrender Penetrationstests und drängen Unternehmen zu externen Schwachstellenbewertungs-Gemeinschaften, die in der Lage sind, verschiedene Angriffsvektoren zu simulieren.[2]Agentur der Europäischen Union für Cybersicherheit, "Rechtsakt zur digitalen operationellen Resilienz erklärt," enisa.europa.eu Bugcrowd verarbeitete im Jahr 2024 mehr als 184 Millionen Sicherheitstests und unterstreicht damit die wachsende Lücke zwischen internen Ressourcen und modernen Bedrohungslandschaften. Als Finanzunternehmen interne Sicherheitsteams mit Crowdsourced-Penetrationsprogrammen kombinierten, verbesserte sich die Schwachstellenerkennung um 45 %, was Sicherheitstests als dauerhaftes Wachstumssegment etabliert.
Kosteneffiziente Skalierung der Qualitätssicherung über globale Tester-Pools
Variable Kostenmodelle ermöglichen es kleineren Unternehmen, die Testkapazität entsprechend den Release-Zeitplänen hoch- oder herunterzuskalieren und ersparen ihnen die Fixkosten für Vollzeit-Qualitätssicherungsteams. KMU, die Crowdsourced-Programme nutzen, berichteten von einer erheblichen Kostenvermeidung und gleichzeitigem Zugang zu regionalen Geräten und Netzwerkbedingungen, die interne Labore nicht replizieren können.[3]Business Perspectives, "Akzeptanz von Crowdsourcing-Praktiken in der Software-Qualitätssicherung durch KMU," businessperspectives.org Diese wirtschaftliche Elastizität beschleunigt Innovationssprints und verkürzt die Markteinführungszeit für ressourcenbeschränkte digitale Start-ups.
Wechsel zu Agile und DevOps mit Anforderung an kontinuierliche Qualitätssicherung
DevOps-Teams benötigen Tests, die parallel zu Entwicklungsströmen durchgeführt werden, anstatt in separaten Phasen. Crowdsourced-Testing-Dienste integrieren sich direkt in Workflows für kontinuierliche Integration und ermöglichen es Organisationen, durchschnittliche Release-Zyklen um 50 % zu verkürzen und gleichzeitig Qualitätsziele aufrechtzuerhalten. Microservice-Architekturen verstärken den Bedarf an einer breiten Umgebungsabdeckung, die verteilte Tester-Gemeinschaften erfüllen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz- und Bedenken hinsichtlich des Verlusts geistigen Eigentums (Mainstream) | -1.4% | Global, mit stärkerer Auswirkung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Fragmentierte Testerqualität und Governance-Lücken (Mainstream) | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Akquisitionskosten für Crowd-Mitarbeiter in Tier-1-Regionen (unter dem Radar) | -0.8% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Begrenzte Fachkenntnisse für regulierte Branchen (unter dem Radar) | -0.7% | Global, mit stärkerer Auswirkung in stark regulierten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und Bedenken hinsichtlich des Verlusts geistigen Eigentums
Unternehmen, die proprietären Code verwalten, zögern, Pre-Release-Builds in offenen Tester-Netzwerken bereitzustellen. Forschungsergebnisse heben blockchain-verankerte Prüfpfade hervor, die geistiges Eigentum sichern und gleichzeitig Transparenz wahren, doch regulatorische Unklarheiten und grenzüberschreitende Datentransferregeln hemmen nach wie vor eine breite Akzeptanz.
Fragmentierte Testerqualität und Governance-Lücken
Das Fehlen einer universellen Zertifizierung für Crowd-Tester führt zu inkonsistenten Fehlererkennungsraten und variablen Testausführungsstandards. Plattformen reagieren mit Kompetenz-Ranking-Engines und Echtzeit-Leistungs-Dashboards, doch bis Governance-Rahmenwerke ausgereift sind, müssen Organisationen in sekundäre Validierungsebenen investieren, was Kosteneinsparungen schmälert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattform:
Dominanz von Mobil erweitert IoT-NachfrageMobilanwendungen machten im Jahr 2025 46,85 % des Marktanteils für Crowdsourced Testing aus, bedingt durch die Gerätefragmentierung, die eine Validierung über Hunderte von Handset-Modellen erfordert. Die mit Mobil verbundene Marktgröße für Crowdsourced Testing soll sich ausweiten, da die 5G-Akzeptanz latenzempfindliche Anwendungsfälle verstärkt. IoT und Wearables, obwohl noch eine kleinere Basis, entwickeln sich bis 2031 mit einer CAGR von 11,62 %, da sich Smart-Home-, Industrie- und Gesundheitsendpunkte vervielfachen. Laut dem US-amerikanischen IoT-Beirat des NIST bleiben Interoperabilität und Sicherheit die größten Herausforderungen, was die Testanforderungen in Multisensor-Edge-Umgebungen verstärkt. Web- und Desktop-Segmente bilden zusammen den Rest, verlieren jedoch Marktanteile an Mobile-First-Initiativen.
Sekundäreffekte entstehen durch die 5G-IoT-Konvergenz, die End-to-End-Tests in Kontexten mit extrem niedriger Latenz erfordert. Herkömmliche Labor-Setups replizieren selten reales Netzwerk-Jitter, während verteilte Tester, die in Live-Netzwerken arbeiten, Fehler früher aufdecken. Infolgedessen investieren Anleger weiterhin in Plattformen, die feldbasierte Tests in großem Maßstab priorisieren, und stärken damit die Führungsposition des Marktes für Crowdsourced Testing.


Nach Unternehmensgröße:
KMU-Akzeptanz beschleunigt sichGroßunternehmen behielten 55,60 % des Umsatzes im Jahr 2025, wobei sie häufig interne und externe Tester für Benutzerakzeptanz-, Lokalisierungs- oder Sicherheitssprints kombinierten. Dennoch erzielten KMU die schnellste CAGR von 10,55 %, da variable Kostenmodelle mit schlanker Budgetplanung übereinstimmen. Studien zeigen, dass KMU Crowdsourced Testing nutzen und die anfänglichen Infrastrukturausgaben senken, während sie die Abdeckung in Märkten ausweiten, die bei engen Zeitplänen sonst unerreichbar wären. Da Risikokapital wieder in frühe Softwareunternehmen fließt, bleibt die Pipeline der KMU-Kunden für den Markt für Crowdsourced Testing stark.
Plattformanbieter passen Preisstufen an, um Einstiegshürden zu senken, und bieten nutzungsbasierte Abonnements an, die sich automatisch mit der Build-Häufigkeit skalieren. Dieser Ansatz integriert Tests in den Entwicklungsrhythmus von Start-ups, ohne sie an mehrjährige Verträge zu binden, und vergrößert damit die adressierbare Basis der Crowdsourced-Testing-Branche weiter.
Nach Testtyp:
Sicherheitstests gewinnen an DynamikFunktionstests blieben im Jahr 2025 mit 41,95 % dominant, aber Penetrationstests verzeichnen nun eine CAGR von 12,45 %, da Regulierungsbehörden auf kontinuierliche Sicherheitsvalidierung setzen. Die kontinuierliche regulatorische Eskalation stellt sicher, dass sicherheitsorientierte Engagements Premium-Abrechnungssätze erzielen, was Plattformen dazu veranlasst, geprüfte White-Hat-Gemeinschaften zu kuratieren. KI-gestützte Exploit-Generierung steigert die Nachfrage weiter, da sie Tester mit Toolkits ausstattet, die die Aufklärung automatisieren und eine tiefere Abdeckung innerhalb von Vertragsfenstern ermöglichen.
Nach Endnutzerbranche:
Transformation im Gesundheitswesen beschleunigt sichBFSI hielt im Jahr 2025 27,25 % der Marktgröße für Crowdsourced Testing aufgrund von Open-Banking-Einführungen und Zahlungssicherheitsanforderungen. Gesundheitswesen und Biowissenschaften verzeichnen jedoch die steilste CAGR von 11,05 %, angetrieben durch Telemedizin, Fernüberwachung und digitale Therapeutika, die strenge Anforderungen an Benutzerfreundlichkeit und Datenschutz erfüllen müssen. Die reale Validierung auf Patientengeräten gewährleistet die Einhaltung von Barrierefreiheitsstandards und das Vertrauen der Patienten, was Gesundheitskunden dazu veranlasst, höhere Testbudgets zuzuweisen.
Einzelhandel, E-Commerce und Medien repräsentieren zusammen einen beträchtlichen Anteil, da Verbraucher-Apps um reibungslose Erlebnisse und Verfügbarkeit in Spitzenzeiten wetteifern. Randfälle wie die Bewertung der Barrierefreiheit für Menschen mit Behinderungen oder das browserübergreifende Rendering unterstreichen die Vielseitigkeit des Marktes für Crowdsourced Testing für kundenorientierte Branchen.
Geografische Analyse
Crowdsourced-Testing-Markt Nordamerika
Nordamerika hatte 2025 einen Umsatzanteil von 36,10 % und profitiert von einer ausgereiften DevOps-Einführung sowie strengen Compliance-Anforderungen wie SOX, HIPAA und datenschutzrechtlichen Vorschriften auf Bundesstaatenebene. Tiefe Venture-Ökosysteme fördern kontinuierliche Innovationen im Bereich der Werkzeuge, und Unternehmenskunden schätzen KI-gestützte Testorchestrierung, die sich in bestehende CI/CD-Pipelines einfügt. Mit zunehmender Reife der großen Plattformen verlagern Kunden ihre Engagements zunehmend von projektbasierten hin zu abonnementbasierten Modellen, was die Umsatztransparenz im Crowdsourced-Testing-Markt stabilisiert.
Crowdsourced-Testing-Markt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 12,10 % bis 2031, angetrieben durch mobile-first-Digitalstrategien in China, Indien und Südostasien. Die GSMA zählt 1,8 Milliarden Mobilfunkabonnenten in der Region, wobei das mobile Internet 5,3 % des BIP ausmacht – ein Beleg für die enormen Anwendungslandschaften, die eine praxisnahe Validierung erfordern. Staatliche Initiativen rund um Smart Cities und Verbraucher-Fintech erhöhen den Bedarf an lokaler Sprach-, Geräte- und Netzwerktestabdeckung und machen regionale Tester-Communitys zu unschätzbaren Ressourcen.
Crowdsourced-Testing-Markt EMEA und Südamerika
Europa entfällt auf etwa ein Viertel der weltweiten Ausgaben. Die DSGVO, der Digital Services Act und die NIS-2-Richtlinie verlangen eine rigorose Software-Qualitätssicherung, was Penetrations- und Compliance-Testengagements ankurbelt. Plattformen investieren in Tester-Zertifizierungen und sichere Datenverarbeitungsrahmen, um den strengen europäischen Datenschutzvorschriften zu genügen. Südamerika sowie der Nahe Osten und Afrika sind derweil noch in einem frühen Entwicklungsstadium, schließen jedoch Infrastrukturlücken rasch. Die zunehmende Smartphone-Verbreitung und die Expansion des Fintech-Sektors ebnen den Weg für zweistelliges Wachstum, wenngleich die Qualitätssicherung von Testern und grenzüberschreitende Datenschutzregelungen weiterhin Hürden darstellen.

Regulatorisches Umfeld
Crowdsourced Testing bewegt sich innerhalb eines wachsenden Regelwerks aus Anforderungen an Softwareabsicherung, Datenschutz und Sicherheit der Lieferkette, das prägt, wie externe Tester-Communities eingebunden, segmentiert und gesteuert werden. In den Vereinigten Staaten bekräftigte im Januar 2026 eine Leitlinie des White House Office of Management and Budget (OMB Memorandum M-26-05) einen risikobasierten Ansatz für Software- und Hardwaresicherheit im föderalen Kontext. Diese Leitlinie erhöhte den Stellenwert nachweisgestützter Kontrollen, sicherer Entwicklungspraktiken und der Rechenschaftspflicht entlang der gesamten Lieferkette. Parallel dazu unterstützt die NIST-Leitlinie für Vulnerability-Disclosure-Programme (Vulnerability Disclosure Program guidance, ausgerichtet auf SP 800-216) strukturiertere VDP-Prozesse und stärkt damit die Rolle gesteuerter Crowdsourced-Security-Workflows für Unternehmen und Auftragnehmer.
Jurisdiktionsspezifische Vorgaben prägen zudem die grenzüberschreitende Umsetzung, insbesondere bei Sicherheits- und Compliance-Tests. Das US Department of Justice Data Security Program (April 2025) schränkt ein, wer bestimmte Sicherheitsprüfaktivitäten mit sensiblen personenbezogenen oder regierungsbezogenen Daten durchführen darf, wenn eine Verbindung zu erfassten Personen oder besorgniserregenden Ländern besteht. Dies zwingt Anbieter dazu, Geo-Fencing, Datenminimierung und Zugangskontrollen für Tester-Pools einzuführen. In China formalisiert GB/T 43741-2024 die Anforderungen an Netzwerksicherheits-Crowd-Testing-Dienste und legt fest, dass Cyber-Crowd-Testing für kritische Informationsinfrastrukturen unter Anleitung autorisierter Cybersicherheitsbehörden erfolgen muss. Dieser Rahmen treibt die Nachfrage nach dokumentierter Governance und kontrolliertem Tester-Engagement voran. Auf Prozessebene tragen Standardrahmenwerke wie ISO/IEC/IEEE 29119 (Softwaretest-Reihe, 2021-2022) sowie nationale Spezifikationen wie T/CQAE 11017-2021 und T/CQAE 11020-2022 zu formaleren Anforderungen an die Servicequalitätssicherung für Crowdsourcing-Organisatoren und -Plattformen bei.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Crowdsourced Testing beginnt bei den Bedarfsträgern, darunter BFSI, Gesundheitswesen, IT und Telekommunikation, Einzelhandel und E-Commerce sowie Medienunternehmen, die eine reale Abdeckung für Funktions-, Leistungs-, Usability-, Barrierefreiheits- und Sicherheitstests über Mobil-, Web-, Desktop- und aufkommende IoT-Endpunkte benötigen. Zu den Inputs zählen vielfältige reale Geräte und Browser, Live-Netzwerkbedingungen (WLAN, 4G, 5G), lokalisierte Sprach- und Kulturkontexte sowie Tester-Profile, die von QA-Fachleuten bis hin zu Fachanwendern reichen. Plattformen bilden den Kern der Leistungserbringung, indem sie Testdesign-Erfassung, sichere Build-Verteilung, Crowd-Rekrutierung und -Prüfung, Orchestrierung, Nachweiserfassung (Protokolle, Screenshots, Aufzeichnungen), Fehler-Triage und Analysen für die Release-Bereitschaft bereitstellen.
Die nachgelagerte Leistungserbringung ist eng mit SDLC- und DevOps-Tools verknüpft, wobei Ergebnisse in Tickets und Workflow-Artefakte umgewandelt werden. Dadurch spielen Integrationen und Partner-Ökosysteme eine wichtige Rolle bei der Umsetzung. Jüngste Partnerschaften zeigen eine engere Verknüpfung mit Identitäts- und Entwickler-Workflows, darunter die Partnerschaft von UserTesting mit LinkedIn (April 2025) zur Nutzung von Verified on LinkedIn für die Identitätsverifizierung von Teilnehmern, um Vertrauens- und Panel-Integritätsbedenken zu adressieren. Auch LambdaTest baute Allianzen im Bereich DevOps und mobile Automatisierung aus, darunter eine Partnerschaft mit KineticSkunk (März 2025) und eine tiefere Zusammenarbeit mit Appium (Juli 2025). Der Ausbau des Ökosystems erweitert funktionale QA um Sicherheits- und breitere Lieferpartner, wie das Apex Partner Programme von Testlio mit Bugcrowd und InnoWave (Oktober 2025) zeigt. Zu den zentralen Engpässen zählen die Sicherstellung qualifizierter Tester-Verfügbarkeit für bestimmte Regionen und regulierte Bereiche, das Management von Datenschutz- und IP-Risiken während der Vorab-Verteilung sowie die Aufrechterhaltung einer konsistenten Ausführungsqualität über große, verteilte Tester-Communities hinweg.
Wettbewerbslandschaft
Der Markt für Crowdsourced Testing ist mäßig fragmentiert. Anbieter differenzieren sich durch KI-first-Orchestrierung, Branchenspezialisierung und nahtlose CI/CD-Integrationen. Global App Testing, Bugcrowd, Testlio und Cigniti skalieren weiterhin Tester-Gemeinschaften und investieren in Automatisierung, die Fähigkeiten kuratiert und Aufgaben mit minimalem menschlichem Eingriff zuweist.
Strategische Aktivitäten konzentrieren sich auf die Erweiterung von Plattform-Ökosystemen: API-Marktplätze, Plug-ins für Jenkins und GitLab sowie Analyse-Dashboards, die rohe Testdaten in Erkenntnisse zur Release-Bereitschaft umwandeln. Partnerschaften werden mit Cybersicherheitsanbietern geschlossen, um Crowdsourced-Penetrationstests in vollständige DevSecOps-Programme zu integrieren. Inkrementelle Akquisitionen zielen auf Nischen-Expertise wie AR/VR-Tests oder Softwaresicherung auf Automobilniveau ab, um vertikale Portfolios zu vertiefen.
Neue Marktteilnehmer verfolgen eine vertikale Spezialisierung und passen Tester-Pools und Workflows an regulierte Bereiche wie Gesundheitswesen oder funktionale Sicherheit im Automobilbereich an. Blockchain-verankerte Schutzmaßnahmen für geistiges Eigentum erhalten Frühphasenfinanzierung und umwerben Kunden, die Code-Lecks befürchten. Die Wettbewerbsintensität spiegelt auch steigende Tester-Akquisitionsausgaben in Tier-1-Volkswirtschaften wider, was Unternehmen dazu veranlasst, Gemeinschaften in Lateinamerika, Afrika und Südostasien aufzubauen, wo die Gerätediversität inkrementellen Mehrwert zu nachhaltigen Kosten bietet.
Marktführer in der Crowdsourced-Testing-Branche
Applause App Quality Inc.
Testbirds GmbH
Global App Testing
Bugcrowd Inc.
test IO Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Crowdsourced-Testing-Markt
- Applause App Quality Inc.
- Global App Testing
- test IO Inc.
- Testbirds GmbH
- Cobalt Labs Inc.
- Bugcrowd Inc.
- Synack Inc.
- Rainforest QA Inc.
- Digivante Ltd.
- Flatworld Solutions Pvt Ltd
- Qualitest Group
- QA InfoTech (QAIT)
- Infosys Ltd (Digital Assurance)
- Planit Testing
- Qualitrix Technologies Pvt Ltd
- CrowdSource Testing SpA
- Cigniti Technologies Ltd
- Frugal Testing
- Ubertesters Inc.
- Testlio Inc.
- UserTesting Inc.
- Digisphere Solutions (99tests)

Marktchancen und Zukunftsaussichten
Neue Nachfragebereiche entstehen im Zusammenhang mit dem Testen KI-gestützter digitaler Erlebnisse, bei denen automatisierte Skripte allein konversationsbezogene, kulturelle und barrierefreiheitsrelevante Randfälle nicht erfassen. Plattformen entwickeln Human-in-the-Loop-Bewertungen und schnelle Feedback-Schleifen für KI-Funktionen, die in alltägliche Software-Workflows eingebettet sind, zu produktreifen Angeboten, wie die Einführung von GAT AI GroundTruth durch Global App Testing (März 2026) für menschzentrierte Bewertung generativer KI und die Einführung von JourneyEval AI durch Digivante (Juni 2026) zur Bereitstellung strukturierter Crowd-basierter Bewertungen innerhalb von 24 Stunden zeigen. Diese Kombination schafft Freiräume für Anbieter, die Crowd-Governance, schnelle Durchlaufzeiten und Nachweiserfassung mit Richtlinien für verantwortungsvolle KI, Barrierefreiheitsprüfungen und unternehmensgerechtem Reporting verbinden können.
Ein weiteres Chancenfeld ist die engere Abstimmung zwischen Crowdsourced-Security-Testing und compliance-getriebenen Programmen, insbesondere dort, wo Käufer aus dem öffentlichen Sektor und regulierten Branchen strukturierte Prozesse und zugelassene Kanäle benötigen. Die Partnerschaft von Bugcrowd mit Carahsoft (April 2026) zur Bereitstellung FedRAMP-autorisierter proaktiver Sicherheitstestlösungen zeigt einen Weg für Crowdsourced-Security-Anbieter, über compliance-konforme Vertriebswege Zugang zur Beschaffung im öffentlichen Sektor zu erhalten. Parallel dazu verstärken politische und normative Signale wie OMB M-26-05 (Januar 2026) sowie an NIST angelehnte Leitlinien zur Offenlegung von Schwachstellen die Nachfrage nach gut gesteuerten externen Testmechanismen. Einschränkungen wie das DOJ Data Security Program (April 2025) erhöhen zudem den Bedarf an Kontrollen zur Datenresidenz, segmentierten Tester-Pools und prüfbarem Zugriffsmanagement. Anbieter, die diese Kontrollen operationalisieren, zusammen mit Integrationen in CI/CD-Toolchains und Identitätsverifizierung, können die Nutzung über episodische Projekte hinaus auf laufende Release-Workflows für Mobil-, IoT- und Sicherheitstests ausweiten.
Recent Industry Developments in Crowdsourced-Testing-Markt
- Juni 2026: Applause gab eine Zusammenarbeit mit Progress Software bekannt, um Barrierefreiheitsprobleme in der ShareFile-Plattform zu reduzieren. Die Zusammenarbeit unterstreicht, wie Crowd-basiertes Testing zur Erfüllung von Barrierefreiheits- und Usability-Anforderungen in Enterprise-SaaS-Produkten eingesetzt wird, wodurch Crowdtesting von funktionaler QA hin zur compliance-orientierten Validierung digitaler Erlebnisse erweitert wird.
- Mai 2026: Bugcrowd führte Umgebungen für verstärkendes Lernen (Reinforcement Learning) ein, die KI-Modellen helfen sollen, praxisnahe Sicherheitskompetenzen zu erlernen. Damit erweiterte Bugcrowd sein durch Menschen unterstütztes Sicherheitstest-Toolkit um KI-gestützte Workflows und unterstützt schnellere Triage sowie skalierbare Testprogramme für moderne Anforderungen an die Anwendungssicherheit.
- Februar 2025: Applause erweiterte sein Barrierefreiheits-Know-how und die Testabdeckung für Webex by Cisco. Das Engagement verdeutlicht die Nachfrage von Unternehmenskunden nach spezialisierten Crowd-Fähigkeiten im Zusammenhang mit Barrierefreiheit und der Qualität digitaler Erlebnisse in weit verbreiteter Kollaborationssoftware.


Crowdsourced-Testing-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige, von Dritten erbrachte Crowdsourced-Softwaretestdienste, bei denen verteilte externe Tester digitale Produkte auf realen Geräten, Betriebssystemversionen, Netzwerken und unter realen Nutzungsbedingungen validieren, einschließlich Lokalisierungs- und Sprachanforderungen.
Ausgeschlossener Umfang: Ausgeschlossen sind unternehmensinterne Beta-Communities, unbezahlte Open-Source-Testbeiträge und reine Bug-Bounty-Programme, die nur Sicherheitsfunde vergüten.
Übersicht der Segmentierung
- Nach Plattform
- Web
- Mobil
- Desktop
- Wearables und IoT
- Sonstige
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Testtyp
- Funktionstest
- Leistungstest
- Sicherheits-/Penetrationstest
- Sonstige
- Nach Endnutzerbranche
- BFSI
- IT und Telekommunikation
- Einzelhandel und E-Commerce
- Gesundheitswesen und Biowissenschaften
- Medien und Unterhaltung
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research beginnt mit öffentlichen Basisdaten, die erklären, wie viel Software gebaut und gewartet wird und welche Qualitäts- und Sicherheitsanforderungen sich verschärfen. Wir stützen uns hauptsächlich auf Quellen wie das US Bureau of Labor Statistics für Trends bei der Softwarearbeitskraft, NIST für Software- und Cybersicherheitsleitlinien sowie ISO- und IEC-Publikationen, die die Erwartungen an Tests und Qualität prägen.
Um das Modell in realen Nachfragesignalen zu verankern, nutzen wir zudem Quellen wie SEC-Einreichungen börsennotierter Käufer und Dienstleister, OECD- und Weltbank-Indikatoren zur digitalen Adoption sowie, soweit verfügbar, Veröffentlichungen nationaler Telekommunikations- oder IKT-Behörden. Patentdatenbanken werden verwendet, um das Tempo der Automatisierung, durch KI ermöglichte Testautomatisierung und Themen der Geräteabdeckung, die den Servicemix beeinflussen, plausibilitätszuprüfen. Für die Umsatzaufteilung von Unternehmen und schnellere Gegenprüfungen bei privaten Unternehmen nutzen wir selektiv kostenpflichtige Unternehmensfinanzdaten und News-Intelligence-Abonnements. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung von Annahmen und Klärung offener Fragen genutzt.
Primärinterviews und Umfragen
Primärinterviews konzentrieren sich darauf zu validieren, was Kunden tatsächlich kaufen und wie Anbieter dies preisgestalten und liefern, was allein aus öffentlichen Daten schwer abzuleiten ist. Wir sprechen mit Dienstleistern, Plattformbetreibern, Testcommunity-Managern und Enterprise-QA-Leitern in Amerika, EMEA und APAC, damit Annahmen zu Geräteabdeckung, Lokalisierungsintensität und dem Verhältnis von gesteuerten zu bedarfsgesteuerten Modellen bestätigt werden können.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30% | CXOs: 14% | APAC: 52% |
| Mid-Tier: 53% | Funktions-/Bereichsleiter: 32% | EMEA: 29% |
| Kleinere Akteure: 17% | Manager: 54% | Amerika: 19% |
Marktdimensionierung und Prognose
Unsere Dimensionierung geht von einer Top-Down-Betrachtung des Nachfragepools aus, bei der die Ausgaben für Softwaretests und QA rekonstruiert und anschließend auf den Anteil gefiltert werden, der an externe Crowdsourced-Modelle ausgelagert wird. Die Aufteilung stützt sich auf Interview-Erkenntnisse dazu, wo Crowdsourcing gewählt wird, etwa bei Bedarf an schnellerer Freigabe, Geräte- und Betriebssystemfragmentierung sowie der Notwendigkeit, unter realen Netzwerkbedingungen zu testen.
Das Modell verwendet einen kleinen Satz wiederholbarer Treiber, darunter die Anzahl aktiver digitaler Produkte, die häufige Releases benötigen, das Niveau der Mobile-App-Adoption und der Anteil der an externe Anbieter ausgelagerten Testarbeit. Wir modellieren zudem den Mix aus funktionaler Arbeit gegenüber Lokalisierungs- und Barrierefreiheitsarbeit sowie typische Preispunkte nach Engagement-Art, etwa Testzyklus, Testfall oder abonnementähnliches Programm. Wo die Datenlage lückenhaft ist, werden Bottom-up-Prüfungen zur Anpassung der Gesamtwerte herangezogen, einschließlich stichprobenartiger Umsatzraten von Anbietern, beobachteter Größen von Kundenprogrammen und ASP-basierter Zeit-Volumen-Näherungen nach wichtigen Regionen.
Für die Prognose wenden wir hauptsächlich Szenarioanalysen an, bei denen jeder Treiber unter einem Basisszenario projiziert und anschließend auf Veränderungen bei Release-Kadenz, Automatisierungsdurchdringung und unternehmensseitigen Kostenkontrollzyklen stresstestet wird. Annahmen werden mit Experten überprüft, damit der Prognosepfad im Einklang mit den erwarteten Verschiebungen bei Budgets und Liefermodellen bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation zwischen Modell, Desk-Research-Signalen und Primärfeedback validiert, sodass keine einzelne Quelle das Ergebnis übermäßig beeinflusst. Ausreißer werden markiert, wenn implizite Ausgaben pro Anwendung, Testerauslastung oder regionales Wachstum stark von den Ergebnissen aus Interviews und öffentlichen Nachfrageindikatoren abweichen, und die Eingaben werden anschließend erneut überprüft.
Vor der Freigabe durchlaufen die Ergebnisse eine mehrstufige Analystenprüfung, mit erneuten Kontaktaufnahmen, wenn ein neues Preismuster, eine Änderung der Servicepaketierung oder ein makroökonomisches Ereignis den Nachfrageausblick wesentlich verändert. Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen erfolgen zwischenzeitliche Aktualisierungen. Unmittelbar vor der Lieferung wird ein erneuter Durchlauf vorgenommen, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Crowdsourced Testing von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Crowdsourced Testing unterscheiden sich häufig, da jeder Herausgeber die Grenze zwischen Crowd-basierten QA-Diensten und angrenzenden Bereichen wie gesteuertem Testing, reinen Sicherheitsprogrammen oder breiteren Software-Testausgaben unterschiedlich zieht. Unterschiede ergeben sich auch daraus, wie Preise über Regionen hinweg umgerechnet werden und ob die Dimensionierung von Nachfrageindikatoren oder von aufsummierten Anbieterumsätzen ausgeht.
Die Hauptlücke entsteht durch die Vermischung von Auszahlungen aus Security-Bug-Bounty-Programmen und unternehmensinternen Beta-Communities in derselben Kategorie. Mordor Intelligence berücksichtigt nur kostenpflichtige, von Dritten erbrachte Crowdsourced-Testdienste und schließt diese angrenzenden Aktivitäten aus der Gesamtsumme aus.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,62 Mrd. USD (2026) | |
| Regionale Beratungsgesellschaft A | 2,40 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und wendet breite Adoptionsquoten an, ohne kostenpflichtiges Crowdsourced-Testing klar von anderen ausgelagerten QA- und plattformgebündelten Diensten zu trennen, was die kurzfristige Gesamtsumme senkt. |
| Fachpublikation B | 2,60 Mrd. USD (2023) | Geht von einem an Pressemitteilungen orientierten Basisjahr aus und fortschreibt das Wachstum mit einer einzigen CAGR-Annahme, während Umfangsdetails zu Ausschlüssen, Währungstiming und Verschiebungen im Servicemix nicht transparent validiert werden. |
Insgesamt lässt sich die Spanne größtenteils dadurch erklären, was als Crowdsourced Testing eingeschlossen wird und welches Jahr als Ausgangspunkt gewählt wurde. Indem die Eingaben an beobachtbare Lieferfaktoren wie Release-Häufigkeit, Bedarf an Geräteabdeckung und Engagement-Preisgestaltung gekoppelt bleiben, bleibt die Schätzung leichter nachvollziehbar und bei einer Marktaktualisierung reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Was ist Crowdsourced Testing?
Crowdsourced Testing ist ein Qualitätssicherungsansatz, der weltweit verteilte Tester einsetzt, um Software auf echten Geräten und Netzwerken zu validieren und schnelles, reales Feedback ohne die Fixkosten interner Labore zu liefern.
Wie groß ist der Markt für Crowdsourced Testing im Jahr 2026?
Der Markt beläuft sich im Jahr 2026 auf USD 3,62 Milliarden und soll bis 2031 USD 5,94 Milliarden erreichen, mit einer CAGR von 10,39 %.
Welches Plattformsegment wächst am schnellsten?
Wearables und IoT-Anwendungen bilden das am schnellsten expandierende Plattformsegment und entwickeln sich bis 2031 mit einer CAGR von 11,62 %.
Warum setzen kleine und mittlere Unternehmen auf Crowdsourced Testing?
KMU bevorzugen variable Tester-Pools, die bei Produkteinführungen hochskaliert werden können, und helfen ihnen so, den Aufwand für Vollzeit-Qualitätssicherungsteams zu vermeiden und gleichzeitig auf verschiedene Geräte und Standorte zuzugreifen.
Was sind die größten Herausforderungen für eine breitere Akzeptanz?
Zu den wichtigsten Hürden gehören Datenschutz- und Bedenken hinsichtlich des geistigen Eigentums, fragmentierte Testerqualität und steigende Talentakquisitionskosten in Tier-1-Regionen.
Welche Region führt den globalen Markt heute an?
Nordamerika hält mit 36,10 % den größten Anteil aufgrund strenger Compliance-Regeln und ausgereifter DevOps-Praktiken, während der asiatisch-pazifische Raum das schnellste Wachstum verzeichnet.
Seite zuletzt aktualisiert am:



