
Größe und Marktanteil des europäischen Social-Media-Analytics-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 5.12 Milliarden US-Dollar |
| Marktgröße (2031) | 10.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.09 % |
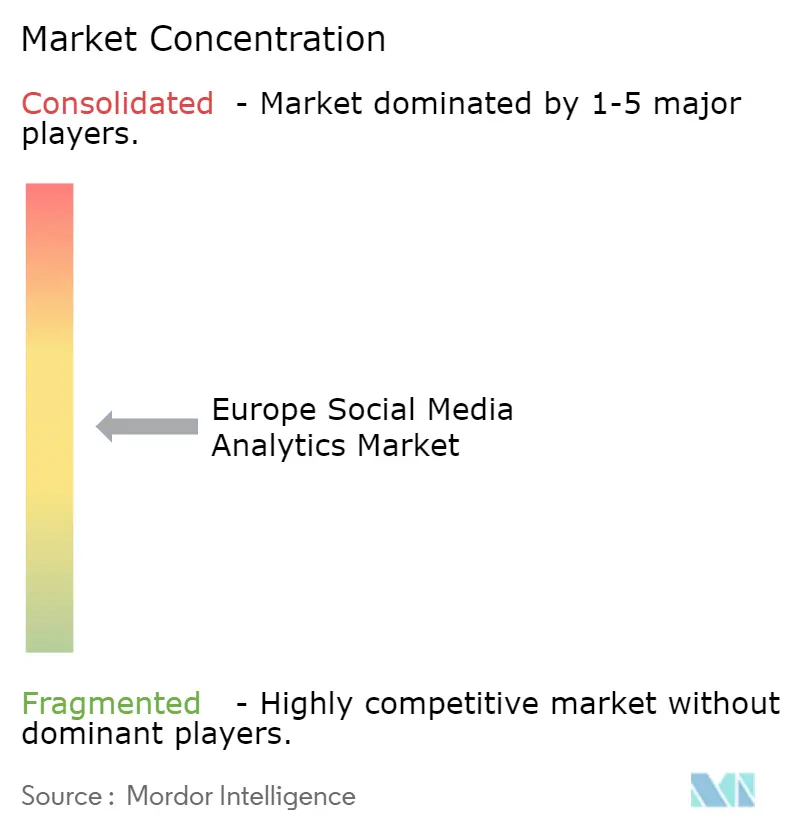
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Social-Media-Analytics-Marktes durch Mordor Intelligence
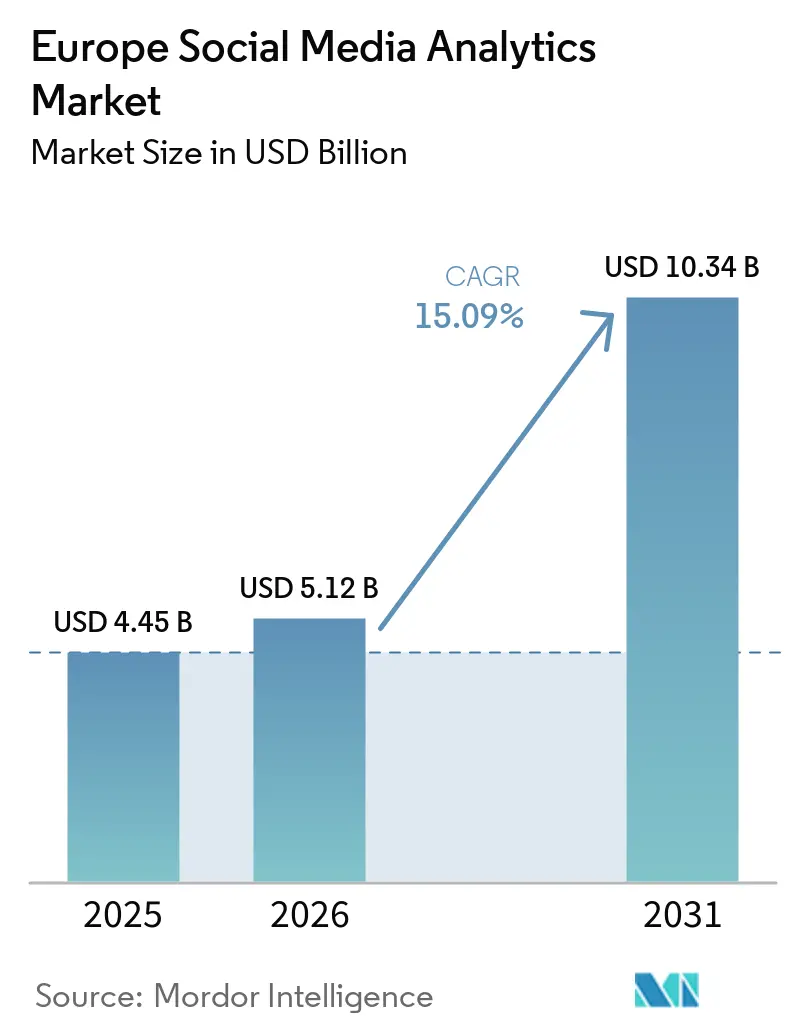
Die Größe des Europa Social-Media-Analytics-Marktes wird voraussichtlich von 4,45 Milliarden USD im Jahr 2025 auf 5,12 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 15,09 % über 2026–2031 voraussichtlich 10,34 Milliarden USD erreichen.
Dieses Wachstum spiegelt einen strukturellen Wandel von der einfachen Kennzahlenverfolgung hin zur prädiktiven Stimmungsmodellierung wider, da europäische Unternehmen Echtzeit-Informationen suchen, die mit den regulatorischen Offenlegungsanforderungen des Digital Services Act übereinstimmen. Steigende Budgets für digitale Werbung – mit Ausgaben für soziale Medien von 15,394 Milliarden EUR (16,89 Milliarden USD) im Jahr 2024, ein Anstieg von 32,8 % gegenüber dem Vorjahr – haben die Nachfrage nach Tools, die Impressionen mit Conversions verknüpfen, intensiviert. Cloud-Bereitstellung dominiert, da mehrsprachige Modelle zur Verarbeitung natürlicher Sprache elastische Rechenkapazitäten erfordern, die kleine und mittlere Unternehmen nicht vor Ort betreiben können. Der Wettbewerbsdruck steigt, da etablierte Anbieter große Sprachmodelle integrieren, während Datenzugangsbeschränkungen bei X und Meta die Anbieter zu alternativen Quellen drängen.
Wesentliche Erkenntnisse des Berichts
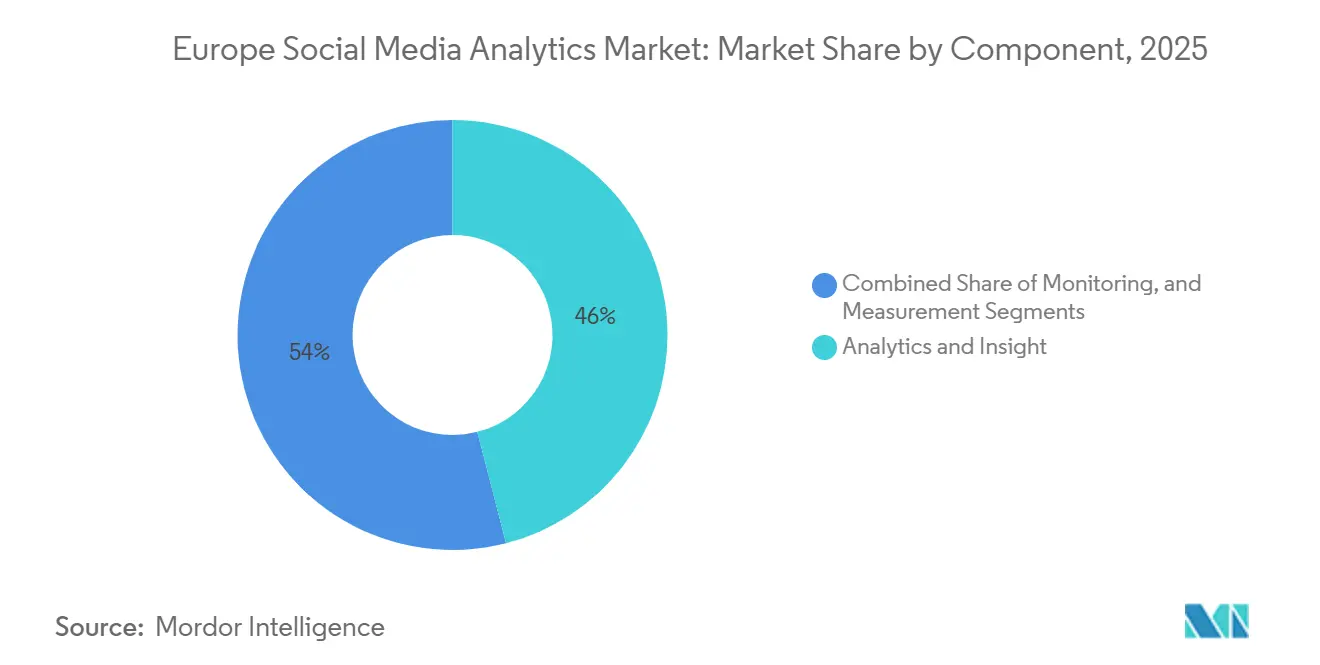
- Nach Komponente erfasste Analytics und Insight 46,00 % des Umsatzes im Jahr 2025 und wird voraussichtlich bis 2031 mit einem CAGR von 15,87 % wachsen, dem höchsten Tempo in seiner Segmentierung.
- Nach Bereitstellungsmodus entfiel auf die Cloud 71,00 % des Wertes im Jahr 2025 und wird bis 2031 mit einem CAGR von 16,12 % wachsen.
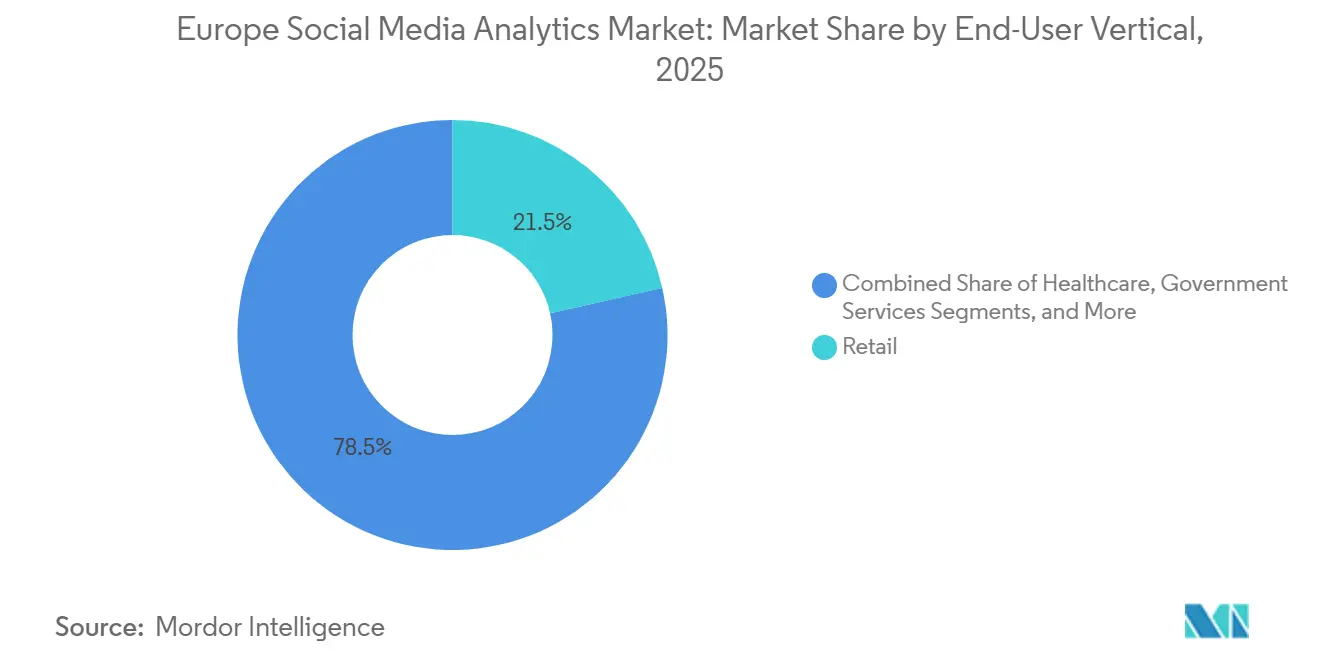
- Nach Endnutzer-Branche hielt der Einzelhandel im Jahr 2025 einen Anteil von 21,50 %, während das Gesundheitswesen bis 2031 voraussichtlich mit einem CAGR von 15,98 % wachsen wird.
- Nach Unternehmensgröße beherrschten Großunternehmen im Jahr 2025 62,00 % des Umsatzes, während kleine und mittlere Unternehmen voraussichtlich die schnellste Wachstumsrate von einem CAGR von 16,32 % bis 2031 verzeichnen werden.
- Nach Land führte das Vereinigte Königreich mit einem Anteil von 28,30 % im Jahr 2025; Spanien ist für den schnellsten CAGR von 16,23 % bis 2031 positioniert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunahme der Social-Media-Nutzer in Europa | +2.8% | Gesamteuropäisch, am stärksten im Vereinigten Königreich, Deutschland, Frankreich | Mittelfristig (2–4 Jahre) |
| Steigende Nutzung KI-gestützter Plattformen für Kundeneinblicke | +3.2% | Vereinigtes Königreich, Deutschland, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Steigende digitale Werbeausgaben europäischer Unternehmen | +2.5% | Vereinigtes Königreich, Deutschland, Frankreich, Spanien | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Echtzeit-Analyse der Verbraucherstimmung | +2.1% | Einzelhandel und BFSI im Vereinigten Königreich, Deutschland | Kurzfristig (≤ 2 Jahre) |
| Aufkommen regulatorischer Vorgaben zur algorithmischen Transparenz | +1.9% | Getrieben durch das Gesetz über digitale Dienste und das KI-Gesetz | Langfristig (≥ 4 Jahre) |
| Lokalisierungsbedarf für mehrsprachige Stimmungsmodelle | +1.6% | Spanien, Italien, Belgien, Schweiz | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nutzung KI-gestützter Plattformen für Kundeneinblicke
Die Integration von IBM watsonx in die Adobe Experience Platform im März 2025 ermöglichte es Marketingfachleuten, Stimmungslagen in natürlicher Sprache statt in SQL abzufragen, was Erkenntniszyklen von Wochen auf Stunden verkürzte.[1] Salesforce zog im gleichen Monat nach und lancierte Marketing Intelligence mit 13 vordefinierten Konnektoren, die Paid-Social-Metriken und organische Stimmungsdaten in einer einzigen Ansicht zusammenführen. Solche Veröffentlichungen positionieren künstliche Intelligenz von einer zusätzlichen Funktion zu einem Systemkern. Anbieter konkurrieren nun um Korpusbreite und mehrsprachige Genauigkeit, da Stimmungsklassifikatoren, die hauptsächlich auf Englisch trainiert wurden, Nuancen in romanischen und germanischen Sprachen falsch interpretieren – eine Lücke, die das European Language Equality-Projekt unterstreicht.
Steigende digitale Werbeausgaben europäischer Unternehmen
Die AdEx-Benchmark-Studie verzeichnete 2024 Social-Media-Werbeausgaben in Höhe von 15,394 Milliarden EUR (16,89 Milliarden USD), ein Anstieg von 32,8 %, der das Wachstum von Display- und Suchmaschinenwerbung übertraf. Social-Video-Werbung machte 56 % dieser Ausgaben aus und spiegelt Plattformalgorithmen wider, die Kurzvideos bevorzugen. Infolgedessen bestehen Marken auf Attributions-Engines, die die Auslieferung von Impressionen mit nachgelagerten Verkäufen abgleichen und gleichzeitig die Offenlegungsanforderungen des Gesetzes über digitale Dienste erfüllen. Analyse-Suiten, die die Compliance-Berichterstattung automatisieren, verlagern sich daher vom optionalen zum obligatorischen Bestandteil.
Wachsende Nachfrage nach Echtzeit-Analyse der Verbraucherstimmung
Einzelhandels- und Bankingteams verfolgen nun Live-Dashboards, um Markenkrisen innerhalb von Minuten statt Tagen einzudämmen. Der Bericht von Pulsar vom August 2025 zeigte einen Anstieg von 106 % bei TikTok-Gesprächen rund um das Thema „De-Influencing”, was Fast-Moving-Consumer-Goods-Marken dazu veranlasste, Influencer-Vereinbarungen mitten in einer Kampagne zu überarbeiten. Banken speisen Stimmungssignale in Liquiditäts- und Betrugsmodelle ein, während Pharmaunternehmen Patientenforen nach aufkommenden Signalen zu unerwünschten Ereignissen durchsuchen – eine Praxis, die bestätigt wurde, als 43 % der Befragten in einer Umfrage der Europäischen Arzneimittel-Agentur vom Juni 2025 angaben, dass die Social-Media-Kanäle der Behörde das Bewusstsein für Arzneimittelsicherheit unterstützt hätten.
Aufkommen regulatorischer Vorgaben zur algorithmischen Transparenz als Treiber der Analyse-Nachfrage
Das Gesetz über digitale Dienste verpflichtet sehr große Plattformen, Berichte über algorithmische Empfehlungen zu veröffentlichen, was Werbetreibende dazu zwingt, Kampagneninteraktionen zu dokumentieren. Das Gesetz über künstliche Intelligenz klassifiziert bestimmte Stimmungsanwendungen, die bei Kredit- oder Einstellungsentscheidungen eingesetzt werden, als hochriskant und verlangt Konformitätsbewertungen. Analyse-Anbieter integrieren nun Prüfpfade, die jede Datentransformation verfolgen, und machen Compliance-Fähigkeit zu einem Produktdifferenzierungsmerkmal, das gleichzeitig Eintrittsbarrieren für ressourcenbeschränkte Start-ups erhöht.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Strenge DSGVO-Compliance-Anforderungen | -1.8% | Deutschland, Frankreich, Belgien | Langfristig (≥ 4 Jahre) |
| Hohe Implementierungskosten für fortgeschrittene Analyse-Tools | -1.5% | KMU in Süd- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Skepsis der Verbraucher gegenüber wahrgenommener Überwachung | -0.9% | Deutschland, Niederlande, Nordische Länder | Mittelfristig (2–4 Jahre) |
| Fragmentierter Datenzugang aufgrund von Plattform-API-Beschränkungen | -1.3% | Alle Märkte, die auf X- und Meta-Daten angewiesen sind | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge DSGVO-Compliance-Anforderungen
Nationale Regulierungsbehörden in Deutschland, Frankreich und Belgien haben seit 2018 kumulierte Bußgelder von mehr als 1 Milliarde EUR (1,1 Milliarden USD) wegen unzulässiger Profilbildung verhängt. Plattformen müssen vor der Verarbeitung personenbezogener Daten eine ausdrückliche Einwilligung einholen, doch die Stimmungsanalyse leitet häufig demografische Merkmale aus öffentlichen Beiträgen ab – eine Praxis, die Regulierungsbehörden genau prüfen. Cloud-Anbieter sind zudem Vorgaben zur Datenspeicherung unterworfen, die lokale Rechenzentren vorschreiben und damit Kosten verursachen, die Anbieter an ihre Kunden weitergeben müssen.
Fragmentierter Datenzugang aufgrund von Plattform-API-Beschränkungen
X legte im Februar 2024 einen Preis von 100 USD pro Monat für 10.000 Beiträge für den Basic-Tarif und 42.000 USD für den Enterprise-Tarif fest und beendete damit den kostenlosen akademischen Zugang. Meta stellte CrowdTangle im August 2024 ein und ersetzte es durch eine zugangsbeschränkte Inhaltsbibliothek.[2] Diese Veränderungen spalten den Markt: Gut finanzierte Unternehmen erwerben Enterprise-Lizenzen, während finanzschwache Klein- und Mittelunternehmen die Datentiefe reduzieren, was die Akzeptanz verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Einblick-Module überholen die DatenerfassungAnalytics und Insight beanspruchten 46,00 % des Umsatzes im Jahr 2025, den höchsten Komponentenanteil des Europa Social-Media-Analytics-Marktes, und werden voraussichtlich bis 2031 einen CAGR von 15,87 % verzeichnen. Die Dynamik des Segments resultiert aus Unternehmen, die präskriptive Ergebnisse gegenüber reinen Dashboards bevorzugen, wie Adobe's Agent Orchestrator veranschaulicht, der die Zielgruppensegmentierung und das Testen automatisiert. Monitoring und Messung erfassen weiterhin wesentliche Datenfeeds, doch Open-Source-Stacks wie Kafka verringern deren Wert und verlagern Budgets hin zu prädiktiven Hilfsmitteln, die Stimmungswechselpunkte im Voraus erkennen.
Der Druck durch die Datenschutz-Grundverordnung verstärkt die Verlagerung hin zu Insight-Modulen, da aggregierte Ergebnisse eine geringere rechtliche Exposition aufweisen als Protokolle auf Benutzerebene. Anbieter integrieren Anonymisierung direkt in Pipelines, um deutschen und französischen Regulierungsbehörden gerecht zu werden, und kombinieren so Compliance und Entscheidungsunterstützung in einem einzigen Workflow.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodus:
Cloud dominiert durch elastische RechenleistungDie Cloud-Bereitstellung generierte 71,00 % des Umsatzes im Jahr 2025 und wird bis 2031 mit einem CAGR von 16,12 % wachsen und damit On-Premise-Alternativen im Europa Social-Media-Analytics-Markt übertreffen. Mehrsprachige Modelle zur Verarbeitung natürlicher Sprache skalieren die Rechenkapazität während Kampagnenhöhepunkten und reduzieren sie, sobald der Datenverkehr zurückgeht – ein Muster, das nutzungsbasierte Preisgestaltung begünstigt. Kleine und mittlere Unternehmen, die am schnellsten wachsende Kundengruppe, tendieren zu Betriebskosten-Abonnements, die den Hardwarekauf vermeiden.
On-Premise-Installationen bleiben im Bank- und Regierungsbereich aufgrund von Datenspeicherungsvorschriften bestehen. Finanzinstitute folgen den Outsourcing-Leitlinien der Europäischen Zentralbank, die Vorstände für Datensicherheitsverstöße auch bei Cloud-Verträgen haftbar machen. Hybride Muster entstehen: Rohdaten verbleiben hinter Unternehmens-Firewalls, während bereingte Aggregate für das Modelltraining in öffentliche Clouds übertragen werden.
Nach Endnutzerbranche:
Gesundheitswesen wächst rasant durch Analyse der PatientenstimmungDer Einzelhandel hielt 21,50 % der Ausgaben im Jahr 2025, doch das Gesundheitswesen wird voraussichtlich der schnellste Wachstumsbereich mit einem CAGR von 15,98 % bis 2031 sein. Pharmazeutische Teams kombinieren Social Listening mit Software zur Verfolgung unerwünschter Ereignisse, um die Pharmakovigilanz zu bereichern – ein Workflow, der validiert wurde, als die Europäische Arzneimittel-Agentur einen Anstieg der YouTube-Interaktion um 10 Prozentpunkte während der Arzneimittelsicherheitskampagnen im Jahr 2025 feststellte. Banken, Finanzdienstleistungen und Versicherungen integrieren Stimmungswarnungen in Kreditrisiko- und Betrugssysteme und schärfen so Frühwarnungen.
Medien- und Unterhaltungsunternehmen analysieren Serienerstausstrahlungen im Vergleich zur Publikumsreaktion, um Marketingaktionen zeitlich zu steuern. Regierungsbehörden untersuchen die öffentliche Stimmung rund um Politikeinführungen, während Versorgungsunternehmen die Wahrnehmung von Ausfällen überwachen, um Service-Tickets zu priorisieren. Aufkommende Nutzer in den Bereichen Bildung, Gastgewerbe und Immobilien hinken in der digitalen Reife hinterher, werden sich jedoch beschleunigen, wenn Cloud-Anbieter die Einstiegskosten senken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
KMU beschleunigen sich durch digitale HubsGroßunternehmen kontrollierten 62,00 % des Umsatzes im Jahr 2025 und nutzten dabei dedizierte Analyseteams und mehrjährige Verträge. Dennoch werden kleine und mittlere Unternehmen den schnellsten CAGR von 16,32 % verzeichnen, angetrieben von 228 Digitalen Innovationszentren, die subventionierte Pilotprojekte und Schulungen anbieten. Eine Eurofound-Umfrage vom Oktober 2025 zeigte, dass 73 % der europäischen KMU eine grundlegende digitale Intensität erreicht haben, was fruchtbaren Boden für gebündelte Social-Listening- und Business-Intelligence-Suiten markiert.
Software-as-a-Service-Pläne mit monatlicher Abrechnung sprechen kostenbewusste Unternehmen an und ergänzen den Cloud-Anteil von 71 %. Anbieter integrieren Einwilligungsmanagement, reduzieren den rechtlichen Aufwand für Unternehmen ohne Datenschutzbeauftragte und bringen erweiterte Funktionen in die Reichweite nicht-technischer Teams.
Geografische Analyse
Breitere europäische Märkte
Das Vereinigte Königreich lieferte 28,30 % des Wertes im Jahr 2025, angetrieben durch Londons Finanzdienstleistungs- und Mediencluster. Spanien hingegen ist mit einem CAGR von 16,23 % bis 2031 auf dem besten Weg, das Feld anzuführen, stimuliert durch das Programm Spanien Digital 2026, das bis 2030 eine Digitalisierung von 75,00 % der KMU anstrebt. Deutschland und Frankreich tragen erhebliche Volumina bei, sehen sich jedoch strengen Datenschutzregimen gegenüber, die die Anbieter-Roadmaps prägen. Italien beschleunigt sich durch nationale Aufbau- und Resilienzfonds, die Breitband- und Digitalkompetenzen-Schulungen finanzieren und die adressierbare Basis des Europa Social-Media-Analytics-Marktes erweitern.
Markt für Social-Media-Analyse in Belgien, der Schweiz und den nordischen Ländern
Kleinere Staaten wie Belgien und die Schweiz benötigen Sentiment-Engines, die auf mehrere Amtssprachen abgestimmt sind, während die nordischen Länder englischsprachige Implementierungen unterstützen, aber dennoch Sprachinferenz in der Landessprache für den Kundendienst fordern. Die Strategie zur europäischen Sprachgleichstellung zur Schließung digitaler Lücken bis 2030 wird die Lokalisierung als zentrales Kaufkriterium beibehalten.
Regulatorisches Umfeld
Der europäische Markt für Social-Media-Analytics operiert unter einem sich verschärfenden Regelwerk auf EU-Ebene, das auf Transparenz, rechtmäßige Verarbeitung und überprüfbare Kontrollen von Targeting und automatisierter Entscheidungsfindung ausgerichtet ist. Der Digital Services Act (Verordnung (EU) 2022/2065) legt Plattformpflichten hinsichtlich Werbetransparenz und Offenlegungen zu Empfehlungssystemen für sehr große Online-Plattformen fest, was die Dokumentationsanforderungen für Werbetreibende und Analytics-Anbieter erhöht, die Kampagnenberichterstattung und Verifizierungsabläufe unterstützen.
Im Bereich Datenschutz prägt die DSGVO-Durchsetzung gegen unrechtmäßiges Profiling weiterhin, wie Anbieter personenbezogene Daten erfassen, speichern und verarbeiten, und drängt den Markt in Richtung Aggregation, Anonymisierung und Consent-Management-Funktionen. Der Europäische Datenschutzausschuss verstärkte diese Einschränkungen mit Leitlinien zum Targeting von Social-Media-Nutzern und verabschiedete im Juli 2026 die Leitlinien 03/2026 zum Web Scraping im Kontext generativer KI, mit Betonung auf präziser Filterung, um die Verarbeitung besonderer Kategorien personenbezogener Daten zu vermeiden. Diese Anforderung schränkt Social-Listening-Pipelines, die auf groß angelegter öffentlicher Datenerfassung basieren, unmittelbar ein.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Datenentstehung auf Social-Media-Plattformen und angrenzenden öffentlichen Quellen (Foren, Bewertungen und Messaging-Communities, sofern zulässig), gefolgt von der Datenbeschaffung über offizielle APIs, lizenzierte Feeds und konforme Web-Erfassung. In Europa fungieren Datenbeschaffung und Governance als Torwächter-Schritte, da Anbieter die Erfassung mit den DSGVO-Anforderungen (Rechtsgrundlage, Transparenz, Datenminimierung und Mechanismen für grenzüberschreitende Übermittlungen) sowie mit sich wandelnden Plattformzugangsrichtlinien in Einklang bringen müssen, die Abdeckung, Kosten und Kontinuität beeinflussen.
Nachgelagert transformieren Analytics-Anbieter mehrsprachige Inhalte durch Erfassung, Normalisierung, Identitätsauflösung (soweit erlaubt) und Verarbeitung natürlicher Sprache, um Monitoring-, Mess- und höherwertige Analytics- und Insight-Ergebnisse zu erzeugen. Diese Ergebnisse integrieren sich in Customer-Experience-, Marketing-Automation- und Risiko-Workflows. Die Distribution erfolgt hauptsächlich über SaaS und Cloud-Marktplätze, wobei Unternehmensbereitstellungen rechtliche, sicherheitsbezogene und beschaffungsrelevante Ebenen hinzufügen (Datenverarbeitungsvereinbarungen, Standortkontrollen und Prüfbarkeit). Eine bemerkenswerte europaspezifische Verknüpfung ist die DSA-Transparenzdatenbank (seit September 2023 in Betrieb), die strukturierte Signale zu Moderationsmaßnahmen über Begründungen liefert, während Artikel 40 des DSA einen regulierten Weg für den Datenzugang geprüfter Forscher schafft, der beeinflusst, wie Plattformen und Analytics-Akteure Datenaustausch- und Compliance-Prozesse operationalisieren.
Wettbewerbslandschaft
Der europäische Social-Media-Analytics-Markt weist eine moderate Fragmentierung auf. Globale Suiten von Adobe, Oracle, Salesforce, SAP und International Business Machines Corporation konkurrieren mit europäischen Spezialisten wie Talkwalker, Brandwatch, Meltwater und Hootsuite. Die Übernahme von Talkwalker durch Sprinklr im Februar 2024 verdeutlicht die horizontale Konsolidierung, die durch die hohen Kosten für das Training mehrsprachiger Modelle in 24 offiziellen Sprachen der Europäischen Union angetrieben wird.[3]
Drei strategische Ansätze dominieren. Erstens integrieren Plattformanbieter Stimmungsanalyse in vollständige Customer-Experience-Clouds und verkaufen Analyse-Tools an Nutzer von Marketing-Automatisierungslösungen. Zweitens spezialisieren sich Nischenanbieter auf regulierte Branchen und bieten detaillierte Prüfpfade für Sektoren wie Pharmazeutik oder Banking. Drittens differenzieren sich regionale Start-ups durch muttersprachliche Abdeckung und Compliance-Expertise in ihrer Heimatregion und zielen auf Klein- und Mittelunternehmen ab, die von globalen Großkonzernen häufig vernachlässigt werden.
Eingeschränkter Datenzugang verändert das Spielfeld. Die hohen Anwendungsprogrammierschnittstellen-Gebühren von X und die Einstellung von CrowdTangle durch Meta erhöhen die Einstiegskosten und begünstigen Unternehmen mit bestehenden Plattformverträgen. Neue Marktteilnehmer begegnen dem durch die Nutzung alternativer Daten – wie Foren, Bewertungsportale und Messaging-Apps – sowie durch den Einsatz generativer künstlicher Intelligenz für die automatische Generierung von Einblicken, was den Personalbedarf auf Kundenseite reduziert.
Marktführer der europäischen Social-Media-Analytics-Branche
-
International Business Machines Corporation
-
SAS Institute Inc.
-
Clarabridge (part of Qualtrics)
-
Adobe Inc.
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Social-Media-Analytics-Markt Unternehmen in diesem Bericht
- Adobe Inc.
- Oracle Corporation
- Salesforce Inc.
- International Business Machines Corporation
- SAP SE
- SAS Institute Inc.
- Talkwalker Sarl
- Brandwatch (part of Cision US Inc.)
- Sprout Social Inc.
- Hootsuite Inc.
- Meltwater B.V.
- NetBase Solutions Inc.
- Khoros LLC
- Emplifi Czech Republic a.s.
- Qualtrics International Inc.
- Zoho Corporation Private Limited
- Google LLC
- Meta Platforms Inc.
- Ipsos Group S.A.
- Digimind
- Clarabridge (part of Qualtrics)
Lesen Sie die Analyse der Europa Social-Media-Analytics-Unternehmen
Marktchancen und Zukunftsaussichten
Compliance-getriebene Analytics und Berichterstattung ist ein zentraler Weißraumbereich, da der Digital Services Act Transparenz von freiwilliger Offenlegung zu strukturierten Verpflichtungen verschiebt. Diese Verschiebung erhöht die Nachfrage nach Tools, die bezahlte und organische Aktivitäten mit Werbetransparenzunterlagen, Signalen zur Inhaltsmoderation und prüfungsbereiter Dokumentation abgleichen. Ein konkreter Treiber ist die Delegierte Verordnung (EU) 2025/2050 der Kommission (Juli 2025), die technische Bedingungen und Verfahren für sehr große Online-Plattformen und sehr große Online-Suchmaschinen festlegt, um Daten mit geprüften Forschern gemäß Artikel 40 des DSA zu teilen, und damit den standardisierten, geregelten Datenzugang erweitert. Sie schafft auch Raum für Analytics-Anbieter, Datenverpackung, Governance-Kontrollen und reproduzierbare Analyseumgebungen bereitzustellen, die eine formale Aufsicht unterstützen.
Eine zweite Chance liegt in der datenschutzfreundlichen, mehrsprachigen Insight-Generierung, die die Abhängigkeit von Nutzer-Profiling verringert und dabei weiterhin die Unternehmensanforderungen an Echtzeit-Sentiment und Attribution erfüllt. Der Markt verschiebt sich bereits in Richtung höherwertiger Insight-Module (Analytics und Insight hielten 46 % des Umsatzes 2025) und Cloud-Bereitstellung (71 % des Werts 2025), was Raum für Angebote lässt, die LLM-gestützte Abfragen und automatisierte Narrative mit Datenminimierung, Prüfpfaden und Standortoptionen kombinieren, die von regulierten Käufern gefordert werden. Plattform-API-Einschränkungen und die Einstellung veralteter Transparenztools, einschließlich der Beendigung von CrowdTangle durch Meta im Jahr 2024, schaffen ebenfalls Raum für diversifizierte Datenstrategien, die First-Party-Inputs, gemeinnützige Datensätze und konforme Drittanbieterquellen kombinieren, wodurch die Abhängigkeit von einer einzelnen Plattform verringert wird, während europäische Governance-Standards eingehalten werden.
Neueste Industrielle Entwicklungen in Europa Social-Media-Analytics-Markt
- Juli 2026: Der Europäische Datenschutzausschuss verabschiedete die Leitlinien 03/2026 zum Web Scraping im Kontext generativer KI, mit Betonung auf präziser Filterung und Schutzmaßnahmen, um die Verarbeitung personenbezogener Daten besonderer Kategorien zu vermeiden. Dies erhöht die Compliance-Anforderungen für Social-Listening-Pipelines, die große Mengen öffentlicher Beiträge sammeln, und drängt Anbieter dazu, Fähigkeiten zur Datenminimierung, Schwärzung und Prüfpfadverfolgung in europäischen Bereitstellungen zu stärken.
- September 2025: Adobe stellte den Experience Platform Agent Orchestrator vor, der autonome Agenten für Zielgruppensegmentierung und Experimente hinzufügt. Die Veröffentlichung verstärkt die Verschiebung von dashboardzentriertem Listening zu handlungsorientierter Insight-Automatisierung und erhöht den Wettbewerbsdruck auf Analytics-Suiten, schnellere, erklärbare Ergebnisse zu liefern, die den Governance-Erwartungen der Unternehmen entsprechen.
- Februar 2024: X führte kostenpflichtige API-Zugangsstufen ein, einschließlich eines Basic-Plans mit einem Preis von 100 USD pro Monat für 10.000 Beiträge und einer Enterprise-Stufe mit einem Preis von 42.000 USD pro Monat, wodurch die Zugangsbedingungen für die großflächige Datenerfassung verschärft wurden. Höhere Datenkosten und strengere Zugangsbedingungen erhöhten den Vorteil von Anbietern mit bestehenden Plattformverträgen und beschleunigten die Diversifizierung hin zu alternativen Quellen und hybriden Datenbeschaffungsstrategien.
Europa Social-Media-Analytics-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Software und zugehörige Dienstleistungen, die von Organisationen in Europa genutzt werden, um Social-Media-Daten zu erfassen, zu überwachen, zu messen und zu analysieren, damit sie Erkenntnisse wie Stimmung, Trends, Kampagnenleistung und Markengesundheit gewinnen können.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt Ausgaben für Social-Media-Werbung, eigenständige Social-Media-Management-Tools ohne Analysefunktionen und reinen Datenweiterverkauf ohne Analyseebene aus.
Segmentierungsübersicht
- Nach Komponente
- Überwachung
- Messung
- Analyse und Einblick
- Nach Bereitstellungsmodus
- Vor-Ort
- Cloud
- Nach Endnutzerbranche
- Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI)
- Informationstechnologie und Telekommunikation
- Einzelhandel
- Gesundheitswesen
- Regierungsdienstleistungen
- Medien und Unterhaltung
- Versorgungsunternehmen
- Transport und Logistik
- Sonstige Endnutzerbranchen
- Nach Unternehmensgröße
- Klein- und Mittelunternehmen
- Großunternehmen
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Grenzen dessen festzulegen, was gezählt wird, und um das Modell mit öffentlichen Signalen zu verankern, die länderspezifisch überprüft werden können. Wir haben Quellen wie Eurostat für Indikatoren der digitalen Wirtschaft, die Europäische Kommission für den regulatorischen Kontext (einschließlich Punkte im Zusammenhang mit dem Digital Services Act) und OECD-Datensätze herangezogen, um die digitalen Adoptionsmuster von Unternehmen in Europa zu verstehen.
Um die Nachfragelogik realistisch zu halten, haben wir auch nicht kostenpflichtige Referenzen wie IAB-Europe-Publikationen zu digitalen Marketingaktivitäten, ITU- und nationale Telekommunikationsregulierungsbehörden-Veröffentlichungen für Konnektivitäts- und Nutzungskontext sowie von Fachleuten begutachtete Zeitschriften zu Social Listening und der Einführung von Verarbeitung natürlicher Sprache geprüft. Unternehmensunterlagen, Investorenpräsentationen, Produktdokumentation und seriöse Pressemitteilungen wurden verwendet, um Verpackung, Preislogik und gängige Bereitstellungsmuster zu verstehen. Ausgewählte kostenpflichtige Datenbankabonnements wurden nur für Unternehmensfinanzdaten, Nachrichtenprüfungen und Patenttrend-Scans im Zusammenhang mit Analytics und Sprachverarbeitung verwendet. Diese Desk-Research-Quellen sind illustrativ, und andere Referenzen wurden für die Datenerhebung, Validierung und Klärung während der Arbeit verwendet.
Primärinterviews und Umfragen
Primärinterviews konzentrierten sich auf die Validierung dessen, was in Europa tatsächlich gekauft wird und wie Budgets zwischen Software-Abonnements, Dienstleistungen und angrenzenden Tools aufgeteilt werden. Wir sprachen mit einer Mischung aus Lösungsanbietern, Implementierungspartnern und Unternehmensnutzern in den wichtigsten europäischen Volkswirtschaften und nutzten anschließende Kontaktaufnahmen, um wichtige Annahmen wie Cloud-Einführung, typische Vertragsgrößen und Nutzungsintensität nach Branche zu bestätigen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | CXOs: 21 % |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 26 % |
| Kleinere Akteure: 22 % | Manager: 53 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe eines Top-down-Ansatzes erstellt, bei dem die europäischen Unternehmens-Nachfragepools durch Indikatoren zur digitalen Adoption, branchenspezifische Ausgabenabsichten für Marketing und Kundenerfahrung sowie die praktische Durchdringung von Social-Listening- und Analytics-Anwendungsfällen rekonstruiert werden. Diese Gesamtwerte wurden dann mit selektiven Bottom-up-Annäherungen abgeglichen, unter Verwendung von Stichproben der Umsatzaufteilung von Anbietern, wo verfügbar, Kanalprüfungen mit Partnern sowie Preis-pro-Sitz- oder Preis-pro-Vertrag-Mustern, die auf erwartete Nutzervolumina angewendet wurden.
Zu den wichtigsten im Modell verwendeten Eingaben gehörten die Mischung aus Cloud- und On-Premise-Bereitstellung, der Anteil der Nachfrage aus regulierten Branchen (wie Banken, Finanzdienstleistungen und Versicherungen sowie dem öffentlichen Sektor), mehrsprachige Abdeckungsanforderungen in europäischen Sprachen, Erneuerungszyklen und Sitzplatzerweiterungsverhalten sowie der Anteil der in umfassenderen Kundenerfahrungs- oder Marketing-Suiten gebündelten Analytics. Wenn Bottom-up-Signale für kleinere Länder unvollständig waren, verwendeten wir Proxy-Skalierung basierend auf vergleichbaren Metriken zur digitalen Reife und Unternehmensdichte, gefolgt von einer manuellen Überprüfung anhand von Interview-Feedback.
Für die Prognose stützten wir uns auf Szenarioanalysen, unterstützt durch einfache multivariate Regressionsüberprüfungen, bei denen das Wachstum mit dem Tempo der Cloud-Migration, der Intensität von Social Commerce und digitalem Engagement sowie dem compliance-getriebenen Überwachungsbedarf verknüpft ist. Annahmen wurden mit primären Befragten überprüft, sodass die Prognose widerspiegelt, wie Budgets typischerweise geplant werden, anstatt nur historische Trends fortzuschreiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass kein einzelner Datenpunkt die endgültige Zahl dominiert. Modellergebnisse werden anhand unabhängiger Signale wie der Umsatzentwicklung von Anbietern, gemeldeten Bedingungen für Unternehmens-Softwareausgaben und beobachtbaren Verschiebungen in der Cloud-Bereitstellungspräferenz überprüft, und jede große Abweichung wird vor der Freigabe untersucht.
Wenn auf Länderebene ungewöhnliche Sprünge auftreten, überprüfen wir das Währungstiming, die Bereitstellungsmischung und die impliziten Ausgaben pro Kunde erneut und nehmen dann erneut Kontakt mit ausgewählten Befragten auf, um zu bestätigen, was sich geändert hat. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Analystencheck wird kurz vor der Lieferung durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Schätzung des Europa Social-Media-Analytics-Marktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Europa Social-Media-Analytics können unterschiedlich aussehen, weil die Abgrenzungslinie nicht auf dieselbe Weise gezogen wird und weil Unternehmen Dienstleistungen, gebündelte Suiten und Bereitstellungsmodelle nicht immer einheitlich behandeln. Das Timing spielt ebenfalls eine Rolle, da Aktualisierungszyklen und Währungsumrechnungsentscheidungen den scheinbaren aktuellen Jahreswert verschieben können.
Preismuster für Cloud-Abonnements, Erneuerungsverhalten bei Großunternehmen und Querverweise mit länderspezifischen Signalen zur digitalen Adoption sind die Belege, die wir verwendet haben, um die Schätzung von Mordor Intelligence an das zu knüpfen, was Organisationen in Europa typischerweise für Monitoring-, Mess- und Analytics-Funktionen kaufen. Unterschiede entstehen in der Regel dadurch, ob angrenzende Kategorien hinzugefügt werden (wie Social-Media-Management ohne Analytics), ob aggressive Adoptionsszenarien angenommen werden und ob die Gewichtung mehrerer Länder mit Vor-Ort-Überprüfungen validiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,12 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 3,66 Mrd. USD (2025) | Diese Schätzung scheint ein früheres Basisjahr und ein kürzeres Prognosefenster zu verwenden und wendet möglicherweise eine engere Einbeziehung für Dienstleistungen und suite-gebündelte Analytics an, was die gezählten Ausgaben im laufenden Jahr reduzieren kann. |
| Regionales Beratungsunternehmen B | 4,89 Mrd. USD (2025) | Diese Zahl stützt sich auf eine breitere Plattformdefinition, die Analytics mit verwandten Social-Tools vermischen kann, und verwendet auch einen anderen Satz von Preis- und Wachstumsannahmen bis 2034, was die implizite aktuelle Jahres-Laufrate verändert. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich durch die Wahl des Basisjahres, was als Analytics gegenüber angrenzenden Tools gezählt wird und wie gebündelte Preisgestaltung und Dienstleistungen behandelt werden. Indem die Einbeziehungen explizit gehalten und Annahmen mit wiederholbaren Nachfragesignalen validiert werden, bleibt die Größenbestimmung leichter nachvollziehbar und aktualisierbar, wenn sich die Marktbedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der europäische Social-Media-Analytics-Markt voraussichtlich wachsen?
Es wird erwartet, dass er einen CAGR von 15,09 % verzeichnet und von 5,12 Milliarden USD im Jahr 2026 auf 10,34 Milliarden USD bis 2031 anwächst.
Welche Komponente führt die Ausgaben in Europa an?
Analytics und Insight hielten 46,00 % des Umsatzes im Jahr 2025 und expandieren schneller als Monitoring- oder Messmodule.
Wie wichtig ist die Cloud-Bereitstellung für europäische Käufer?
Die Cloud beherrschte 71,00 % des Umsatzes im Jahr 2025 und profitiert von elastischer Rechenkapazität, die mehrsprachige Modelle unterstützt, was bis 2031 einen CAGR von 16,12 % antreibt.
Welche Endnutzerbranche wächst am schnellsten?
Das Gesundheitswesen wird bis 2031 mit einem CAGR von 15,98 % wachsen, da Pharmaunternehmen Patientenstimmungsdaten für die Pharmakovigilanz auswerten.
Welche Herausforderungen hemmen die Akzeptanz bei kleinen Unternehmen?
Hohe Tool-Kosten und fragmentierte Datenzugangsregeln begrenzen die Nutzung, obwohl Digitale Innovationshubs und Software-as-a-Service-Preismodelle Barrieren abbauen.