
Marktgröße und Marktanteil für technische Schaumstoffe
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 128.81 Milliarden US-Dollar |
| Marktgröße (2031) | 158.03 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für technische Schaumstoffe von Mordor Intelligence
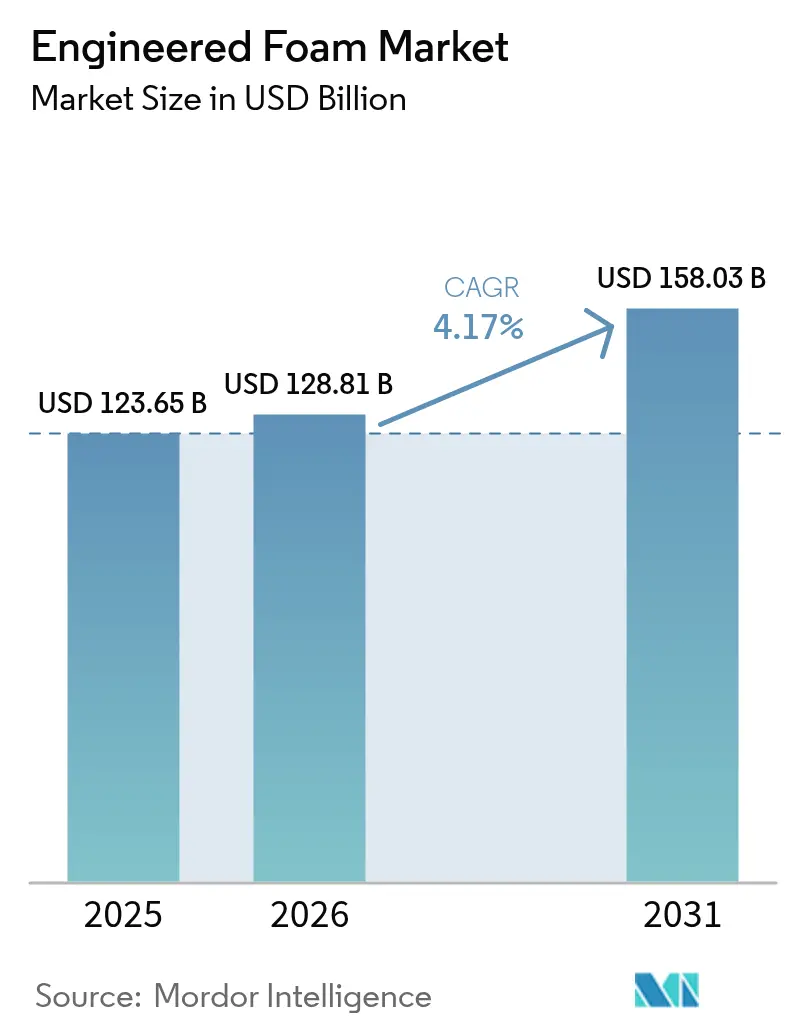
Die Marktgröße des Marktes für technische Schaumstoffe wird im Jahr 2026 auf USD 128,81 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 123,65 Milliarden, mit Prognosen für 2031 von USD 158,03 Milliarden, wachsend mit einem CAGR von 4,17 % über 2026–2031. Vorschriften, die die R-Werte der Gebäudehülle erhöhen, der Appetit der Automobilhersteller auf leichtere und leisere Elektrofahrzeuge sowie die schrittweise Abkehr von Treibmitteln mit hohem GWP beschleunigen gemeinsam das Volumenwachstum. Hersteller profitieren zudem von der Nachfrage nach E-Commerce-Verpackungen sowie von frühen Wasserstoff-Infrastrukturpiloten, die kryogene Schaumstoffe erfordern. Asien-Pazifik verankert Angebot und Nachfrage dank neuer TPU-Kapazitäten in China und umfangreicher Tiefbauprojekte, während Nordamerika als regulatorischer Vorreiter für Niederdrucksysteme mit niedrigem GWP fungiert. Kurzfristiger Margenddruck resultiert aus Isocyanat- und Polyolpreisschwankungen, doch integrierte Lieferanten, die Rohstoffströme sichern und biobasierte Polyole vermarkten, sind gut positioniert, um ihre Rentabilität zu verteidigen.
Wichtigste Erkenntnisse des Berichts
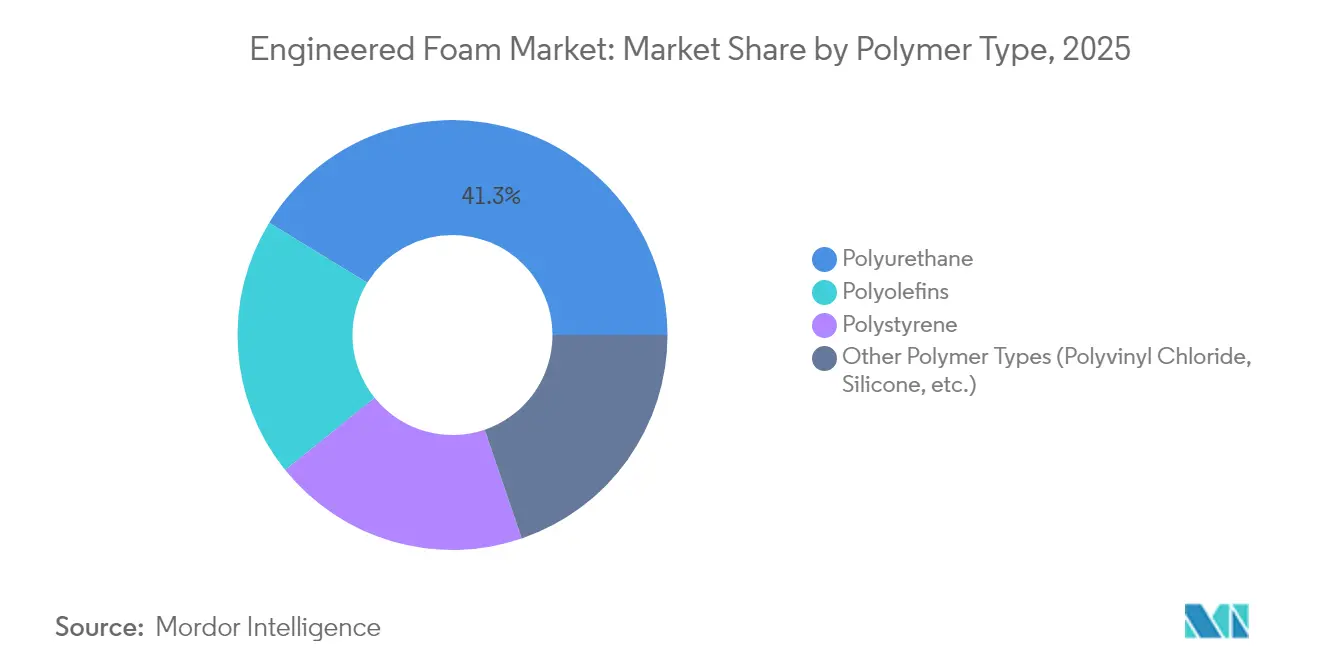
- Nach Polymertyp führte Polyurethan im Jahr 2025 mit einem Marktanteil von 41,25 % am Markt für technische Schaumstoffe, während das Segment Sonstige Polymertypen bis 2031 voraussichtlich mit einem CAGR von 5,06 % wächst.
- Nach Schaumstofftyp entfielen im Jahr 2025 52,30 % des Umsatzes auf flexible Schaumstoffe; Sprühschaumstoffe verzeichnen voraussichtlich die stärkste Expansion mit einem CAGR von 5,03 % bis 2031.
- Nach Funktion hielten Wärmedämmungsanwendungen im Jahr 2025 einen Anteil von 39,55 % am Marktvolumen für technische Schaumstoffe, und Strukturkern- sowie Leichtbauschaumstoffe entwickeln sich mit einem CAGR von 4,85 % bis 2031.
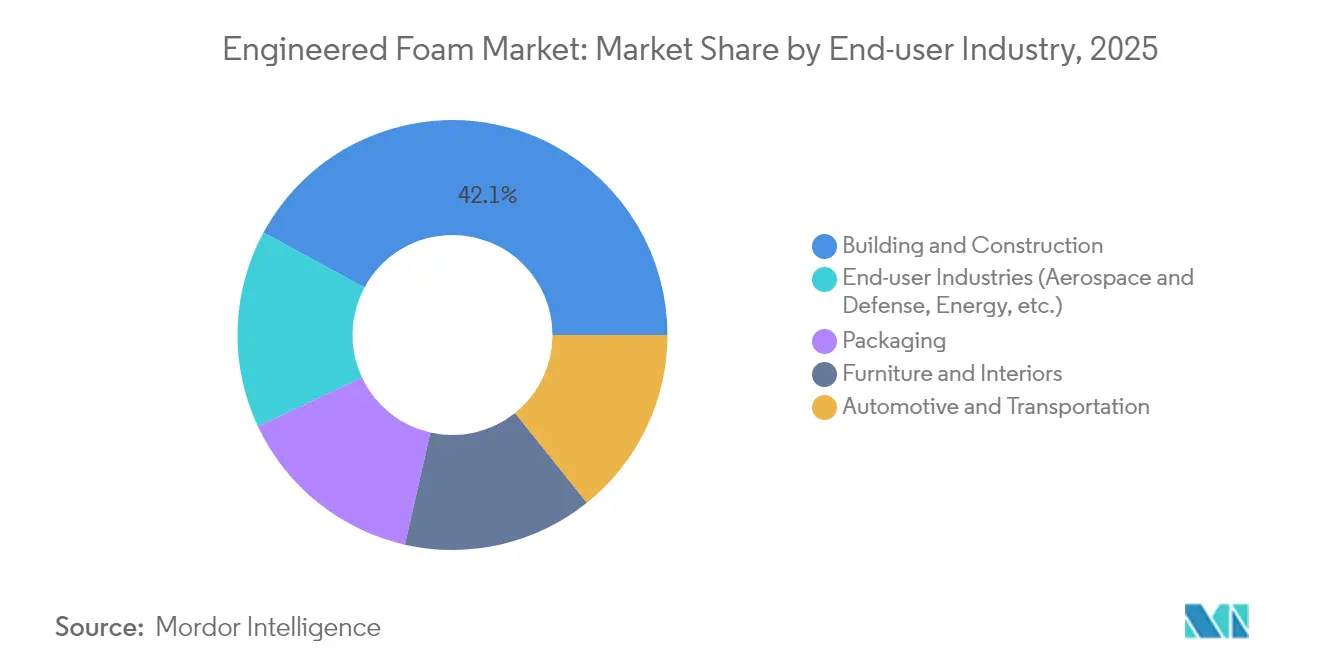
- Nach Endverbraucherbranche beanspruchte Bau und Konstruktion im Jahr 2025 42,10 % des Umsatzes, während die Gesamtheit der Branchen Luft- und Raumfahrt, Energie und sonstige Nischenbranchen bis 2031 voraussichtlich mit einem CAGR von 5,12 % wächst.
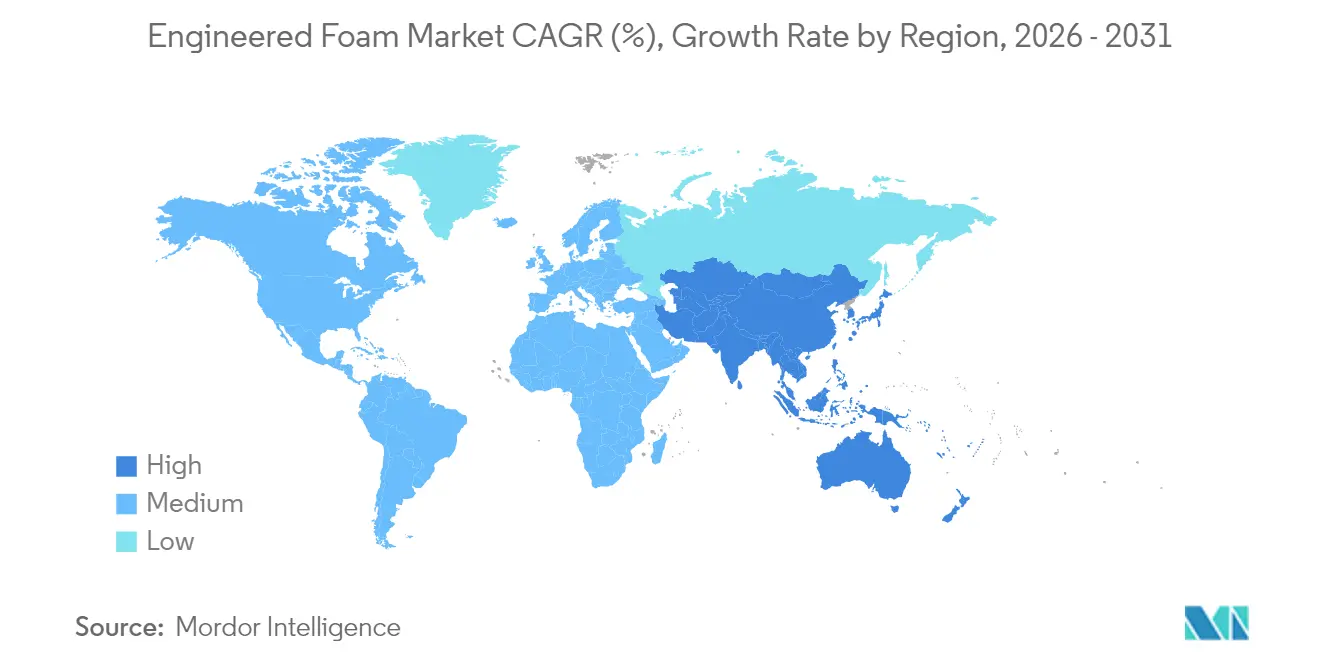
- Nach Geografie entfielen auf Asien-Pazifik im Jahr 2025 44,30 % der weltweiten Nachfrage, und die Region soll gleichzeitig bis 2031 mit einem CAGR von 4,90 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Nachfrage nach leichten, kraftstoffeffizienten Materialien in der Automobilindustrie | +0.8% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Strenge Gebäudeenergievorschriften treiben die Nachfrage nach technischen Dämm-Schaumstoffen | +0.7% | Nordamerika und EU, mit Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachsender E-Commerce steigert den Bedarf an Schutzschaumstoff-Verpackungen | +0.5% | Global, angeführt von Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Rasche Einführung von akustischen Metamaterial-Schaumstoffen in Elektrofahrzeug-Kabinen | +0.4% | Schwerpunkt Asien-Pazifik, Übertragung auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach kryogeniefähigen Schaumstoffen für die Wärmedämmung von Wasserstoff-Infrastrukturen | +0.3% | EU und Nordamerika, Erstanwender in Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach leichten, kraftstoffeffizienten Materialien in der Automobilindustrie
Automobilhersteller verfolgen Gewichtseinsparungen, um die elektrische Reichweite von Elektrofahrzeugen zu verbessern und die flottendurchschnittlichen CO₂-Grenzwerte einzuhalten. Polyurethan-Systeme wie Huntsmans SHOKLESS™ bieten Dichtebereiche, die Batteriemodule sichern und gleichzeitig die Masse reduzieren. Lebenszyklusanalysen zeigen, dass Naturfaserverbundwerkstoffe den Energiebedarf im Vergleich zu Metallen senken, was die Attraktivität hybrider Schaumstoff-Verbundwerkstoff-Architekturen unterstreicht. Mexikos 13%iger Produktionsanstieg und sein Aufstieg zum viertgrößten Polyurethanmarkt verdeutlichen den regionalen Sog, der durch Near-Shoring-Strategien entsteht. Da sich Elektrofahrzeug-Skateboard-Plattformen ausbreiten, wandeln sich Schaumstoffe, die Strukturunterstützung, Wärmemanagement und NVH-Dämpfung vereinen, von optionalen zu kritischen Komponenten im Markt für technische Schaumstoffe.
Strenge Gebäudeenergievorschriften treiben die Nachfrage nach technischen Dämm-Schaumstoffen
Das IECC 2021 schreibt für die Klimazonen 4 und 5 eine durchgehende Außendämmung vor und zementiert damit das R-7-pro-Zoll-Profil von geschlossenzelligem Sprühpolyurethanschaum. Die föderale Übernahme steigert die Energieeffizienz von Neubauten um 34,4 % gegenüber den Basiswerten von 2009, selbst nach zusätzlichen Baukosten von USD 7.229[1]Federal Register, "Übernahme von Energieeffizienzstandards für den Neubau von HUD- und USDA-finanzierten Wohngebäuden", federalregister.gov. Huntsman schätzt, dass die Dämmung des bestehenden US-amerikanischen Wohngebäudebestands 648 Milliarden kWh pro Jahr einsparen könnte – eine Strommenge, die dem Abzug von 38,9 Millionen Autos aus dem Verkehr entspricht. Gewerbliche Bauherren, die LEED-Punkte anstreben, setzen auf Hartschaumplatten, die mit Mitteln mit einem GWP von mehr als 10 geblasen werden, was die Abkehr von HFC-141b beschleunigt. Dementsprechend lenkt der Normdruck den Großteil des Dämmvolumens auf leistungsfähigere Schaumstoffe im Markt für technische Schaumstoffe.
Wachsender E-Commerce steigert den Bedarf an Schutzschaumstoff-Verpackungen
Online-Bestellvolumina steigen weiter an und zwingen Markenhersteller dazu, Schadensquoten zu senken, ohne das Raumgewicht zu erhöhen. Sealed Airs geschlossenzellige Polyethylenprofile erreichen dieses Gleichgewicht und ersetzen sperrigere Wellpappenkonstruktionen, während sie empfindliche Artikel schützen. Die Cellu-Pro™-Produktreihe des Unternehmens enthält 95 % Recyclingmaterial und erfüllt die EU-Quoten für Recyclingmaterialien. Patentanmeldungen rund um stärkbasierte biologisch abbaubare Polstermaterialien verstärken den Schwung in Richtung Kreislaufverpackungen. Diese Verschiebungen führen zu kontinuierlichen Auftragsbeständen für Verarbeiter und stärken den Markt für technische Schaumstoffe.
Rasche Einführung von akustischen Metamaterial-Schaumstoffen in Elektrofahrzeug-Kabinen
Mit dem Wegfall des Verbrennungsmotorlärms sind Elektrofahrzeuginsassen Wind- und Reifenfrequenzen ausgesetzt. Untersuchungen zeigen, dass aerogel-beladene Vliesstoffe bei 500–1.600 Hz einen durchschnittlichen Absorptionskoeffizienten von 0,33 erreichen, während sie eine Wärmeleitfähigkeit von 0,026 W/mK beibehalten. Covestros Bayfit®-Hohlraumfüller reduzieren den Kabinengeräuschpegel um 3–5 dB ohne nennenswerte Gewichtszunahme. Eine ähnliche Metamaterial-Logik findet nun Eingang in 100 % recycelbare Flugzeugsitzschaumstoffe, was den branchenübergreifenden Bedarf belegt. NVH-Leistung zählt daher zu den verlässlichsten Wachstumshebeln im Markt für technische Schaumstoffe.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Volatilität bei Isocyanat- und Polyolpreisen | -0.6% | Global, mit besonderer Auswirkung auf Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der VOC-Treibmittelregelungen | -0.4% | Nordamerika und EU, mit globaler Ausweitung | Mittelfristig (2–4 Jahre) |
| Knappheit an zertifizierten biobasierten Polyol-Rohstoffen | -0.3% | Global, mit akutem Mangel in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Isocyanat- und Polyolpreisen
MDI-Spotindizes schwankten 2024 zweistellig und trieben die Polyurethanharzkurse in die Höhe, selbst als die Automobilnachfrage um 25 % zurückging. BASFs Übernahme des Alsachimie PA 6.6-Gemeinschaftsunternehmens sichert Adipinsäure- und HMD-Ströme und veranschaulicht, wie Rückwärtsintegration Kostenrisiken absichert. Mittelgroße Verarbeiter verlassen sich auf Multi-Source-Verträge, doch Preisverzögerungen komprimieren dennoch die Margen im gesamten Markt für technische Schaumstoffe.
Verschärfung der VOC-Treibmittelregelungen
Die US-amerikanische Umweltschutzbehörde EPA verbietet ab Januar 2025 HFC-getriebene Sprühschaumstoffe mit einem GWP von über 150 und verpflichtet Formulierer zur Umstellung auf HFOs und Kohlenwasserstoffe[2]American Chemistry Council, "Staatlicher Abbau von HFKW in der Sprühschaumindustrie", americanchemistry.com. Europas F-Gas-Reform zieht nach. Treibmittel mit niedrigem GWP verursachen höhere Rohstoffkosten und Kosten für die Handhabung der Entflammbarkeit, was kleinere Anwender verdrängt. Die Komplexität der Compliance dämpft daher das kurzfristige Volumen in Teilen des Marktes für technische Schaumstoffe, auch wenn langfristige Nachhaltigkeitskurven konformen Lieferanten zugutekommen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Polymertyp:
Portfoliodiversifizierung gewinnt an FahrtPolyurethan behielt im Jahr 2025 mit 41,25 % den größten Marktanteil im Markt für technische Schaumstoffe, verankert in geschlossenzelligen Systemen, die R-7 pro Zoll liefern und die Kühlletten- und Dachbauanwendungen dominieren. Dennoch treiben biobasierte Routen, Nicht-Isocyanat-Chemien und CO₂-modifizierte Grundgerüste einen CAGR von 5,06 % für das Segment Sonstige Polymertypen an. BASFs Ludwigshafener EPS-Erweiterung zielt auf Haushaltsgeräte- und Verpackungsnischen ab, während Covestros Prototyp eines Hartschaumstoffs mit 20 % aufgefangenem CO₂ Spezifikationsparität mit petrochemischen Vorgängern erreicht.
Polyolefine der zweiten Generation verbessern die Recyclingfähigkeit und bieten E-Commerce-Versendern eine Option mit geringer Dichte, die Kreislaufverpflichtungen erfüllt. Spezialsilikone dringen in Schienenfahrzeuginterieure ein, dank inhärenter Konformität mit Flammen-, Rauch- und Toxizitätsanforderungen. Mit zunehmender Rohstoffdiversifizierung wird die Umsatzdominanz von Polyurethan leicht abnehmen, wird jedoch im Markt für technische Schaumstoffe 2030 aufgrund unübertroffener Dämmeffizienz und reifer Lieferketten weiterhin den Anker bilden.


Nach Schaumstofftyp:
Sprühsysteme erschließen normgetriebenes AufwärtspotenzialFlexible Schaumstoffe machten 2025 52,30 % des Umsatzes aus, getragen von Bettwaren-, Möbel- und Sitzanwendungen. Hartschaumplatten hielten die Kühlletten im Lebensmitteleinzelhandel aufrecht, und elastomere Schaumstoffe dienten den HVAC-Dichtungsanforderungen. Sprühschaumstoffe sind jedoch für einen CAGR von 5,03 % – dem schnellsten in der Klasse – vorgesehen, da sie in einem Arbeitsgang Luftdichtungs- und Dämmanforderungen erfüllen und ihren Anteil am Marktvolumen für technische Schaumstoffe von Jahr zu Jahr steigern. Huntsman Building Solutions' Icynene-Serie erreicht einen R-Wert von 7,4 pro Zoll und wird in Niederdrucksets für Renovierer vermarktet.
HFO-getriebene Chemie dominiert nun neue Markteinführungen, während Dachdecker hochauftragsfähige geschlossenzellige Varianten einsetzen, um Arbeitsstunden zu reduzieren. Da Versicherer Energieverlustklauseln verschärfen, könnte die Sprühschaumstoffpenetration bis 2030 bei der nordamerikanischen Wand- und Dachdämmung 20 % übersteigen, was den Markt für technische Schaumstoffe weiter vergrößert.
Nach Funktion:
Dämmung führt; Leichtbau beschleunigt sichWärmedämmungsaufgaben hielten 2025 39,55 % des Umsatzes – den größten Anteil am Marktvolumen für technische Schaumstoffe – da Vorschriften und Kühlletten-Logistik Materialien mit niedrigem λ-Wert bevorzugen. Strukturkern- und Leichtbauschaumstoffe verzeichnen einen CAGR von 4,85 %, unterstützt durch die Verwendung von Sandwichpaneelen in Batteriegehäusen und 3D-gedruckten Gitterkernstrukturen, die gegenüber Wabenstrukturen 35 % Gewicht einsparen.
Schall- und Schwingungsschaumstoffe profitieren von der Elektrofahrzeugnachfrage, während Energieabsorptionspolster mit dem Omnichannel-Einzelhandel wachsen. Auftriebsschaumstoffe bleiben in der Meeresenergie und im Freizeitbereich stabil. Funktionale Diversität schützt Hersteller vor sektoraler Zyklizität und erweitert die Beteiligung am Markt für technische Schaumstoffe.
Nach Endverbraucherbranche:
Bau und Konstruktion dominiert weiterhin, Nischensektoren wachsen schnellerBau und Konstruktion trugen 2025 42,10 % des Umsatzes bei, gestützt durch normvorgeschriebene Außendämmung. Dennoch bündeln sich Luft- und Raumfahrt, Wasserstoffenergie und Medizinprodukte im Segment Sonstige Endverbraucherbranchen, das mit einem CAGR von 5,12 % wächst. Flugzeugsitzhersteller übernehmen vollständig recycelbare Schaumstoffe, um Turnaround-Emissionen zu senken, und kryogene Dämmsysteme schützen Flüssigwasserstofftanks bei –253 °C. Diese höherwertigen Nischen diversifizieren den Umsatzstrom im Markt für technische Schaumstoffe über die zyklischen Wohnungsbautrends hinaus.
Geografische Analyse
APAC Engineered-Foam-Markt
Der 44,30%ige Anteil und das CAGR von 4,90% des asiatisch-pazifischen Raums spiegeln ein vollständiges industrielles Ökosystem wider, das den Hochbau, die Automobilmontage und die Unterhaltungselektronik umfasst. Der mit erneuerbaren Energien betriebene TPU-Komplex Chinas in Zhanjiang unterstreicht das Engagement für lokale Wertschöpfungsketten. Japan verfeinert NVH-Schäume für Premium-Elektrofahrzeuge, und Indiens Bauboom absorbiert Hartplatten und Sprühsysteme im neuen städtischen Wohnungsbau. Südkorea liefert fortschrittliche Harze für die Speicherchip-Verpackung, während ASEAN-Fabriken durch kosteneffiziente Verarbeitung Marktanteile gewinnen. Zusammen tragen diese Dynamiken zum höchsten regionalen Wachstum des Engineered-Foam-Markts bei.
Nordamerika Engineered-Foam-Markt
Nordamerika verbindet strenge Bauvorschriften mit Kapitalzugang und unterstützt damit die Führungsposition bei Sprühschaum-Kapazitäten mit niedrigem GWP. Huntsmans Icynene-Serie und regionsweite Installationsschulungen treiben Open-Cell-Produkte tiefer in die Nachrüstung von Dachböden. Die Nearshoring-Welle in Mexiko treibt den Einsatz von Automobil-PU voran, und Kanadas kaltes Klima stärkt die Nachfrage nach Dämmstoffen. Aufwärtspotenzial bleibt bestehen, doch die Rohstoffvolatilität bleibt ein unberechenbarer Kostenfaktor für die Akteure des Engineered-Foam-Markts in der gesamten Region.
Europa Engineered-Foam-Markt
Europa nimmt die Rolle des Nachhaltigkeitsvorreiters ein und etabliert CO₂-basierte Polyole sowie biozirkuläre Attributionen im Mainstream. Covestros Hartschaum-Prototypen mit 20% gebundenem CO₂ setzen neue Lebenszyklusbenchmarks. Nordische Wohnungsbauanreize verstärken die Nachfrage nach SIP-Paneelen mit hohem R-Wert, während Deutschlands Automobilzuliefersystem flammhemmende Leichtkerne für EV-Batteriewannen erprobt. Die regulatorische Sicherheit in Bezug auf F-Gas- und VOC-Obergrenzen unterstützt die langfristige Investitionsplanung und verankert die europäische Strategie des Engineered-Foam-Markts.

Regulatorisches Umfeld
Die Regulierung wird sowohl in Bezug auf Klimaauswirkungen als auch auf chemische Sicherheit in wichtigen Endanwendungen von technischen Schaumstoffen verschärft. Bauvorschriften und die Politik zu fluorierten Gasen beeinflussen die Produktauswahl für Isolierungen und Sprühschaum. In den Vereinigten Staaten hebt der IECC 2021 die grundlegenden Anforderungen an die Gebäudeeffizienz deutlich an und stärkt die Nachfrage nach technischen Dämmsystemen mit höherem R-Wert. Das EPA-Verbot von HFC-getriebenen Sprühschäumen mit einem GWP über 150 ab Januar 2025 beschleunigt zudem die Einführung von HFO- und kohlenwasserstoffgetriebenen Formulierungen in SPF-Anwendungen.
In Europa bleibt REACH der primäre Compliance-Rahmen für Substanzen, die in verschiedenen Schaumstoffchemien verwendet werden, und jüngste Änderungen erhöhen den Druck auf bestehende Formulierungen und Additive. Im Oktober 2025 verabschiedete die Europäische Kommission die Verordnung (EU) 2025/1988 zur Änderung von Anhang XVII der REACH-Verordnung, um PFAS in Feuerlöschschäumen einzuschränken, mit einem Durchsetzungsmeilenstein im Oktober 2026 für Kennzeichnungspflichten und Nutzungsbeschränkungen für Schäume mit einem PFAS-Gehalt von 1 mg/L oder mehr. Im Juni 2026 änderte die Verordnung (EU) 2026/1168 Anhang XVII der REACH-Verordnung weiter in Bezug auf synthetische Polymermikropartikel und fügte damit eine weitere Compliance-Ebene für Formulierer und Verarbeiter hinzu, die Polymeradditive und funktionale Füllstoffe in Schaumsystemen verwenden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für technische Schaumstoffe beginnt mit vorgelagerten petrochemischen und spezialisierten chemischen Rohstoffen und geht dann über in Systemformulierung, Schaumverarbeitung und Vertrieb an Bau- und Baugewerbe, Automobil- und Transportwesen, Verpackung, Möbel und Innenausstattung sowie weitere Nischenendnutzer. Wichtige vorgelagerte Lieferanten wie BASF, Covestro, Dow, SABIC und Huntsman liefern zentrale Vorprodukte wie Isocyanate, Polyole, Styrolpolymere und Polyolefine. Diese werden zu Schaumsystemen oder Harzen verarbeitet und formuliert, während Verarbeiter und Schaumstoffhersteller sie über Blockverfahren, Formgebung, Extrusion, Laminierung und Sprühauftrag zu technischen Produkten wie starren Dämmplatten und -paneelen, flexiblen Polsterungen, Schutzverpackungen und NVH-Komponenten weiterverarbeiten. Der Vertrieb erfolgt in der Regel entweder direkt an OEMs und Bauunternehmen oder über Vertriebshändler- und Installateurnetzwerke.
Die Wertschöpfung verschiebt sich zunehmend in Richtung Formulierungs-Know-how, einschließlich Treibmittelpakete mit niedrigem GWP und brandschutzkonformer Systeme, sowie EV-orientiertem NVH- und Wärmemanagement. Auch die Versorgungssicherheit bei volatilen Vorprodukten wie MDI und Polyetherpolyolen gewinnt an Bedeutung. Die Kette bleibt Preisschwankungen bei Rohstoffen und logistischen Störungen ausgesetzt, die zu längeren Lieferzeiten und höherem Betriebskapitalbedarf für Verarbeiter führen können, insbesondere in Regionen, die von importierten flüssigen Zwischenprodukten abhängig sind. Nachgelagert erhöhen Spezifikations- und Compliance-Anforderungen im Bau- und Transportwesen die Bedeutung von technischem Service und Installateurschulungen, insbesondere für Sprühschaum, sowie von Dokumentationen wie Umweltdeklarationen. Dies stärkt die Vorteile integrierter Anbieter, die Materialien, technischen Support und Compliance-Bereitschaft bündeln können.
Wettbewerbslandschaft
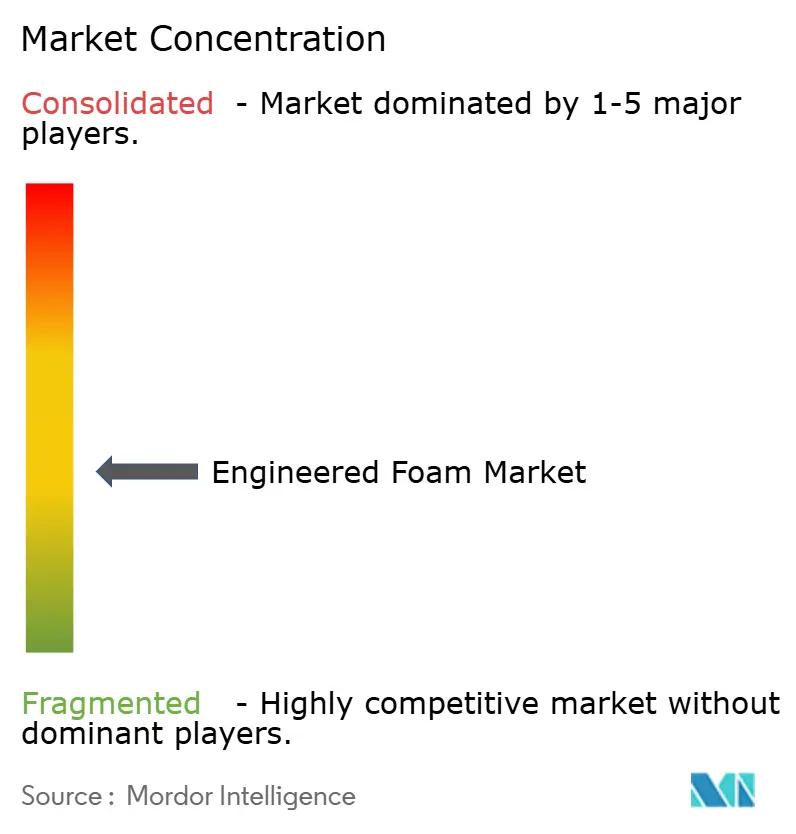
Der Markt für technische Schaumstoffe ist durch moderate Fragmentierung gekennzeichnet. Carpenters Übernahme von Recticel's Engineered Foams Division für EUR 656 Millionen katapultiert das Unternehmen zum größten vertikal integrierten Flexibel-Schaumstofflieferanten. Armacells vollständige Übernahme von AJA steigert die aerogel-basierte Hochtemperaturdämmkapazität auf über 700 t/Jahr und eröffnet Anwendungen in LNG und Fernwärme. BASFs Alsachimie-Akquisition stärkt die vorgelagerte Kontrolle über Polyamidvorläufer und veranschaulicht die Logik der Vertikalintegration.
Technologische Differenzierung übertrumpft nun das Volumen. Covestro vermarktet Bayfit®-NVH-Füller, die bei gleichem Gewicht eine Dämpfung von 3 dB liefern, und sichert sich Premiumpositionen auf Elektrofahrzeugplattformen. Huntsmans SHOKLESS™ widersteht dem thermischen Durchgehen in Batteriepacks und erschließt den Sicherheitsaufschwung im Bereich Elektrofahrzeuge. Dows biobasiertes NORDEL™ REN EPDM signalisiert einen Vorstoß zu erneuerbaren Elastomermatrizen. Unternehmen mit starkem F&E-Fundament, eigenen Monomerstromquellen und regulatorischer Expertise halten daher strategisch hohes Gelände.
Mittelgroße Verarbeiter hedgen Rohstoffrisiken über Lohnverarbeitungsverträge und lokalisiertes Recycling, doch die Margenstabilität bleibt hinter jener integrierter Wettbewerber zurück. Private-Equity-Fonds bleiben aktive Käufer und zielen auf Spezialformulierer mit Luft- und Raumfahrt- sowie Medizinzugang ab, wo Preisrealiserungen höher sind. Insgesamt werden Schutzrechtsbreite, kohlenstoffarme Glaubwürdigkeit und M&A-Skalierung die Marktanteilsgewinne im Markt für technische Schaumstoffe bestimmen.
Branchenführer im Bereich technische Schaumstoffe
BASF SE
Dow Inc.
Huntsman Corporation
Armacell International SA
Carpenter Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Engineered-Foam-Markt
- BASF SE
- Armacell International SA
- Carpenter Co.
- Covestro AG
- Dow Inc.
- Evonik Industries AG
- Huntsman Corporation
- Kaneka Corporation
- Rogers Foam Corporation
- SABIC
- Sealed Air
- Trelleborg
- Woodbridge
- Zotefoams plc

Marktchancen und Zukunftsaussichten
Eine kurzfristige Marktlücke liegt an der Schnittstelle zwischen Dämmstoffen mit geringerem gebundenem CO2-Ausstoß und normgetriebener Leistung, insbesondere in Nordamerika, wo die Nachfrage nach Sprühschaum durch Anforderungen an die Luftdichtigkeit und Vorgaben mit niedrigem GWP angetrieben wird. BASF stellte im April 2026 das ELASTOSPRAY BMB Isocyanat für den nordamerikanischen Markt für Sprühpolyurethanschaum vor, was die Priorisierung von Biomassebilanz-Rohstoffen in SPF-Systemen durch Anbieter signalisiert und die Optionen für Bauunternehmen und Planer erweitert, die kohlenstoffärmere Wege ohne Änderung der Anwendungsmethoden suchen.
Kreislaufwirtschaft und End-of-Life-Lösungen für Polyurethanschäume bleiben ein wesentlicher ungedeckter Bedarf, insbesondere für vernetzte und duroplastische Systeme, die durch mechanisches Recycling nur unzureichend erfasst werden. Covestro und das Fraunhofer UMSICHT unterzeichneten im März 2026 einen Vertrag zur Entwicklung einer Pilotanlage für intelligente Pyrolyse mit einer Kapazität von 2 kt pro Jahr zum Recycling von starrem Polyurethanschaum, wodurch ein konkreter Weg zur Skalierung des chemischen Recyclings für schwer recycelbare Schaumstoffströme entsteht. In Verpackungs- und verbraucherorientierten Anwendungen schafft die Nachfrage nach direkt einsetzbaren biobasierten Alternativen Raum für neue Schaumstoffchemien, die bestehende Verarbeitungsanlagen nutzen können. Investitionen wie die Eröffnung einer Erweiterung im Wert von 39 Millionen US-Dollar durch SEKISUI Voltek in Coldwater, Michigan, im Mai 2026 deuten ebenfalls auf eine fortgesetzte Kapitalzuweisung für hochleistungsfähige geschlossenzellige Schaumkapazitäten in der Nähe der Endmärkte hin. Darüber hinaus wird ein verstärkter Einsatz von Automatisierung und datengetriebenen Formulierungswerkzeugen genutzt, um Ausschuss zu reduzieren und Produktentwicklungszyklen zu beschleunigen, was Anbieter und Verarbeiter unterstützt, die Prozessfähigkeit in schnellere Qualifizierung bei OEMs und Baustoffkanälen umsetzen können.
Recent Industry Developments in Engineered-Foam-Markt
- April 2026: BASF brachte das ELASTOSPRAY BMB Isocyanat für den nordamerikanischen Markt für Sprühpolyurethanschaum auf den Markt und erweiterte damit die Biomassebilanz-Optionen für SPF-Systeme. Die Einführung unterstützt Auftragnehmer und Planer, die unter Anforderungen mit niedrigem GWP und gebundenem CO2-Ausstoß arbeiten, indem sie einen Weg zur Reduzierung des Fußabdrucks bieten, während vertraute Leistungs- und Anwendungsfenster erhalten bleiben.
- November 2025: Carpenter stellte die ZIPR-Matratze vor, die einen klebstofffreien Montageansatz verwendet, der die Demontage und Recyclingfähigkeit am Ende der Nutzungsdauer verbessern soll. Dieser Produktschritt stärkt die Positionierung im Bereich zirkuläres Design bei flexiblen Schaumanwendungen und signalisiert eine wachsende Nachfrage der Kunden nach technischen Schaumstofflösungen im Einklang mit Recycling- und Rücknahmekonzepten.
- Juli 2024: Sea-Land Chemical Company gab eine Vertriebsvereinbarung mit Carpenter bekannt, um den Zugang zu Spezialchemikalienlösungen für schaumbezogene Anwendungen zu erweitern. Eine breitere Kanalabdeckung kann die regionale Versorgungsreaktionsfähigkeit für Verarbeiter und Formulierer verbessern, insbesondere wenn Rohstoffvolatilität und variable Lieferzeiten die Beschaffungsplanung erschweren.


Engineered-Foam-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für technische Schaumstoffe den Wert technischer Polymerschäume, die in Endanwendungen verkauft werden, in denen die Leistung für Isolierung, Polsterung, Abdichtung, Schwingungskontrolle oder Gewichtsreduzierung ausgelegt ist, über die wichtigsten Regionen hinweg.
Ausschlüsse vom Geltungsbereich: Ausgeschlossen sind schaumfreie feste Kunststoffe, Mineralwolle- und Glasfaserdämmung sowie nicht-polymere spezialisierte poröse Materialien, die nicht als Schaumstoffe hergestellt oder verkauft werden.
Übersicht der Segmentierung
- Nach Polymertyp
- Polyurethan
- Polyolefine
- Polystyrol
- Sonstige Polymertypen (Polyvinylchlorid, Silikon usw.)
- Nach Schaumstofftyp
- Flexibel
- Starr
- Sprüh
- Sonstige Schaumstofftypen (Elastomer usw.)
- Nach Funktion
- Wärmedämmung
- Schall- und Schwingungsdämpfung
- Energieabsorption und Polsterung
- Auftrieb und Schwimmfähigkeit
- Strukturkern und Leichtbau
- Nach Endverbraucherbranche
- Bau und Konstruktion
- Verpackung
- Möbel und Innenausstattung
- Automobil und Transport
- Endverbraucherbranchen (Luft- und Raumfahrt und Verteidigung, Energie usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung der Lieferkette und der Nachfragesignale, die ohne Zugangsbeschränkungen überprüft werden können, damit unsere Eingaben nachvollziehbar bleiben. Wir stützen uns hauptsächlich auf öffentliche Quellen wie Herstellungs- und Handelsmitteilungen des US Census Bureau, Industriestatistiken von Eurostat, Handelsströme von UN Comtrade sowie IEA-Indikatoren zu Gebäuden und Energieeffizienz, die helfen, die Bau- und Dämmaktivitäten zu verankern.
Um die Rohstoffexposition und Anwendungstrends zu überprüfen, sichten wir zudem Quellen wie Patentdatenbanken für Schaumstoffformulierungen, von Regulierungsbehörden veröffentlichte Aktualisierungen zu Bauvorschriften und Energiestandards sowie von Fachkollegen begutachtete Polymer- und Materialwissenschaftszeitschriften, die Treibmittel und Schaumstoffleistung behandeln. Geschäftsberichte, Investorenpräsentationen und seriöse Presseberichte werden dann verwendet, um Kapazitätserweiterungen, Anlagenausfälle und Preisentwicklungen zu validieren, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Patentdaten und Im-/Exportdaten auf Sendungsebene wird selektiv genutzt, wenn öffentliche Datenreihen nicht granular genug sind. Diese Quellen sind nicht erschöpfend, und weitere öffentliche und proprietäre Referenzen wurden während der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wird eingesetzt, um Punkte zu überprüfen, die Sekundärquellen nicht eindeutig klären können, insbesondere in Bezug auf den Schaumstoffmix, die Nutzungsintensität und realistische durchschnittliche Verkaufspreise nach Region. Wir sprechen mit Rohstoffteilnehmern, Schaumverarbeitern, Vertriebshändlern und großen Endnutzern in APAC, EMEA und Amerika, damit die Annahmen zu Baukonjunkturzyklen, Anforderungen zur Gewichtsreduzierung im Automobilbereich und Verpackungsnachfrage widerspiegeln, was tatsächlich gekauft wird.
Verteilung der Befragten der Primärforschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Oberste Ebene: 33 % | CXOs: 15 % | APAC: 50 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 34 % | EMEA: 29 % |
| Kleinere Akteure: 16 % | Manager: 51 % | Amerika: 21 % |
Marktdimensionierung und Prognose
Das Modell wird mit einem Top-down-Ansatz erstellt, bei dem Bauaktivität, Signale zur Dämmstoffnutzung, Automobil- und Transportproduktion sowie Verpackungsdurchsatz durch Anwendung von Intensitätsfaktoren für technische Schaumstoffe in Nachfragepools umgewandelt werden. Sobald die größeren Gesamtwerte gebildet sind, werden sie durch selektive Bottom-up-Näherungen wie stichprobenbasiertes Volumen nach Schaumstofftyp multipliziert mit indikativer Preisgestaltung sowie Kanalprüfungen in wichtigen Anwendungsbereichen bestätigt, und die Gesamtwerte werden bei Abweichungen entsprechend angepasst.
Zu den verfolgten Schlüsseleingaben zählen die Preisentwicklung von Polyurethan- und Polyolefin-Rohstoffen, die Verschärfung von Gebäudeeffizienzvorschriften und Sanierungsraten, Trends in der Fahrzeugproduktion und im Innenausstattungsinhalt, das Wachstum des E-Commerce-Versands als Näherungswert für Schutzverpackungen sowie berichtete Kommentare zur Kapazitätsauslastung aus öffentlichen Unterlagen. Für Prognosen verwenden wir Szenarioanalysen mit einer leichten multivariaten Regressionsschicht, da sich die Nachfrage mit Bau- und Industriezyklen bewegt und die Befragten in der Regel eine praktische Bandbreite anstelle eines einzelnen Punktwerts angeben. Wo Bottom-up-Prüfungen in kleineren Ländern dünn sind, werden Pro-Kopf-Bauausgaben und Importdurchdringung als Brückenvariablen verwendet, und wir dokumentieren die Annahme, damit sie später überprüft werden kann.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation des endgültigen Marktwerts mit unabhängigen Signalen wie regionalen Bauausgaben, Handelsbilanzen für Polymerschaum und dem implizierten Volumen- und Preismix nach Schaumstofftyp, wobei offensichtliche Abweichungen für eine Überarbeitung markiert werden. Ausreißer werden durch einen zweiten Durchgang bei Einheitenumrechnungen, Währungszeitpunkten und Anwendungsintensität untersucht, gefolgt von einer internen Peer-Review vor der endgültigen Freigabe.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren Anlagenerweiterungen, regulatorischen Änderungen bei Treibmitteln oder starken Rohstoffpreiskorrekturen. Vor der Auslieferung führen wir eine erneute Überprüfung aktueller Indikatoren durch und kontaktieren gegebenenfalls ausgewählte Experten erneut, wenn das Modell von den aktuellen Marktbedingungen abzuweichen beginnt.
Marktgröße für technische Schaumstoffe von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für technische Schaumstoffe können unterschiedlich ausfallen, selbst wenn sie scheinbar dasselbe Thema abdecken, und dies liegt in der Regel an der Interpretation des Geltungsbereichs, der Preisgestaltung im Basisjahr und der Häufigkeit, mit der Annahmen aktualisiert werden. Wir halten die Logik einfach genug, um nachvollziehbar zu sein, aber detailliert genug, damit jeder wichtige Endnutzungstreiber auf eine Eingabe zurückgeführt werden kann.
Wesentliche Lücken zeigen sich häufig, wenn eine Schätzung Standardschaumstoffe mit technischen Qualitäten vermischt oder wenn eine Studie Installationsarbeiten und Systemzubehör zusammen mit den Umsätzen aus Schaumstoffmaterial zählt. Auch der Zeitpunkt der Währungsumrechnung spielt in einem Markt mit großen grenzüberschreitenden Harzströmen eine Rolle, und die ASP-Entwicklung kann die Ergebnisse verändern, wenn die Inflation fortgeschrieben wird, ohne sie mit der tatsächlichen Nachfrageabschwächung abzugleichen.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 123,65 Milliarden USD (2025) | |
| Globale Beratungsgesellschaft A | 126,12 Milliarden USD (2025) | Wird oft als breiterer Wertetopf behandelt, der Standardschaumstoffe und einige Zusatzleistungen für installierte Systeme in dieselbe Position einfließen lässt, was die ausgewiesene Gesamtsumme im Vergleich zu reinen Materialumsätzen erhöht. |
| Fachverlag B | 74,79 Milliarden USD (2023) | In der Regel an eine engere Anwendungsliste und ein älteres Basisjahr gebunden, und es kann die Nachfrage nach Bauisolierung unterschätzen, wenn regionale Importe und die Einführung von Sprühschaum nicht vollständig erfasst werden. |
Arbeitskosten und Hardware für installierte Schaumsysteme liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was erklärt, warum einige veröffentlichte Werte höher ausfallen, selbst wenn die Überschriftenbezeichnung ähnlich erscheint. Wenn der Geltungsbereich auf Materialumsätze für technische Schaumstoffe beschränkt und dann mit Bau- und Industrieaktivitätssignalen abgeglichen wird, wird das Ergebnis von Jahr zu Jahr leichter nachvollziehbar und für Kunden einfacher mit eigenen Annahmen zu überprüfen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für technische Schaumstoffe und wie sind die Wachstumsaussichten?
Der Markt für technische Schaumstoffe hat im Jahr 2026 ein Volumen von USD 128,81 Milliarden und soll bis 2031 USD 158,03 Milliarden erreichen, mit einem CAGR von 4,17 %.
Welcher Polymertyp führt den Markt für technische Schaumstoffe an?
Polyurethan hält mit einem Marktanteil von 41,25 % im Jahr 2025 die führende Position im Markt für technische Schaumstoffe, aufgrund seiner überlegenen Dämmung und strukturellen Vielseitigkeit.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Chinas mit erneuerbarer Energie betriebene TPU-Kapazität, hohe Infrastrukturausgaben und die rasche Elektrofahrzeugdurchdringung verleihen Asien-Pazifik sowohl den größten Marktanteil als auch den schnellsten CAGR von 4,90 % bis 2031.
Wie beeinflussen Vorschriften die Sprühschaumstoffnachfrage?
Das IECC 2021 und die Niedrig-GWP-Vorgaben der EPA drängen Bauherren zu geschlossenzelligem Sprühpolyurethanschaum, der R-7 pro Zoll und Luftdichtigkeit in einem Arbeitsgang bietet.
Welche Innovationen sind im Markt für technische Schaumstoffe am disruptivsten?
CO₂-basierte Polyole, aerogel-verstärkte kryogene Schaumstoffe und akustische Metamaterial-Füller gestalten Produktportfolios neu und erzielen Premiumpreise.
Seite zuletzt aktualisiert am:



