
Polystyrolschaum-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 44.98 Milliarden US-Dollar |
| Marktgröße (2031) | 57.22 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polystyrolschaum-Marktanalyse von Mordor Intelligence
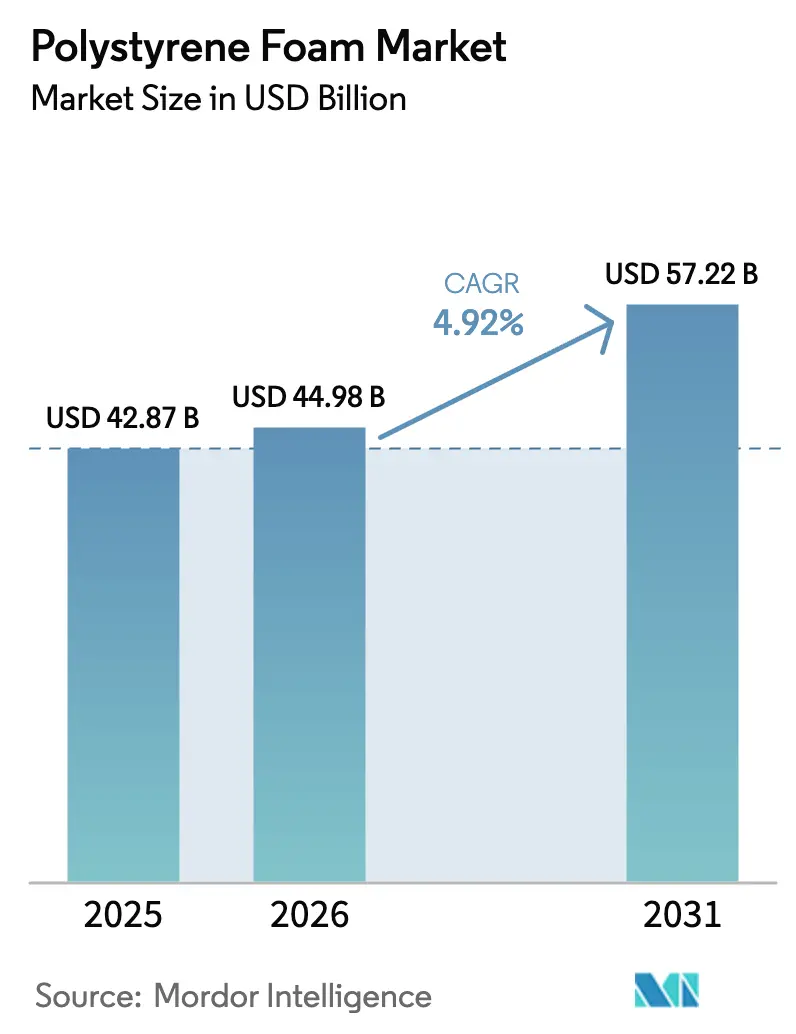
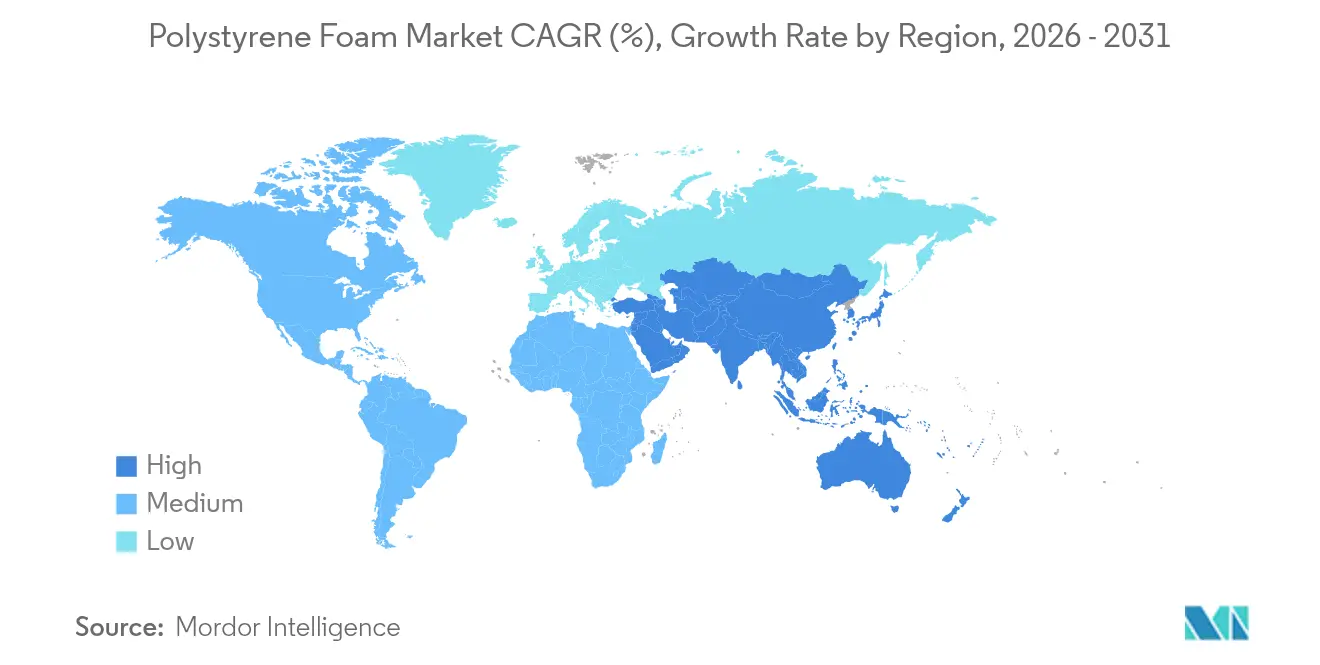
Die Polystyrolschaum-Marktgröße wurde im Jahr 2025 auf 42,87 Milliarden USD bewertet und wird voraussichtlich von 44,98 Milliarden USD im Jahr 2026 auf 57,22 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 4,92 % während des Prognosezeitraums (2026–2031). Die Nachfrageresilienz resultiert aus dem geringen Gewicht des Materials, seiner Wärmedämmleistung und seinem Kostenvorteil – Eigenschaften, die es in den Lieferketten für Bauwesen und Schutzverpackungen verankert halten, selbst wenn Verbote für Einweg-Lebensmittelverpackungen zunehmen. Expandierbares Polystyrol (EPS) blieb mit einem Anteil von 62,15 % im Jahr 2024 der volumenmäßige Marktführer, während extrudiertes Polystyrol (XPS) aufgrund des Bedarfs an hochwertiger Durchdämmung mit einer CAGR von 6,56 % schneller expandiert. Asien-Pazifik hielt im Jahr 2024 mit einem Anteil von 43,65 % die größte regionale Position und ist mit einer CAGR von 6,91 % auch das am schnellsten wachsende Gebiet, unterstützt durch Chinas Dominanz beim Styrolverbrauch und subventionsgetriebene Geräteaustauschmassnahmen. Regulatorische Rahmenbedingungen, die Treibmittel mit niedrigem Treibhauspotenzial begünstigen und die Kreislaufwirtschaft fördern, beschleunigen Produktreformulierungen, anstatt die Gesamtnachfrage zu verringern, und tragen dazu bei, den Polystyrolschaum-Marktausblick zu stützen.
Wesentliche Erkenntnisse des Berichts
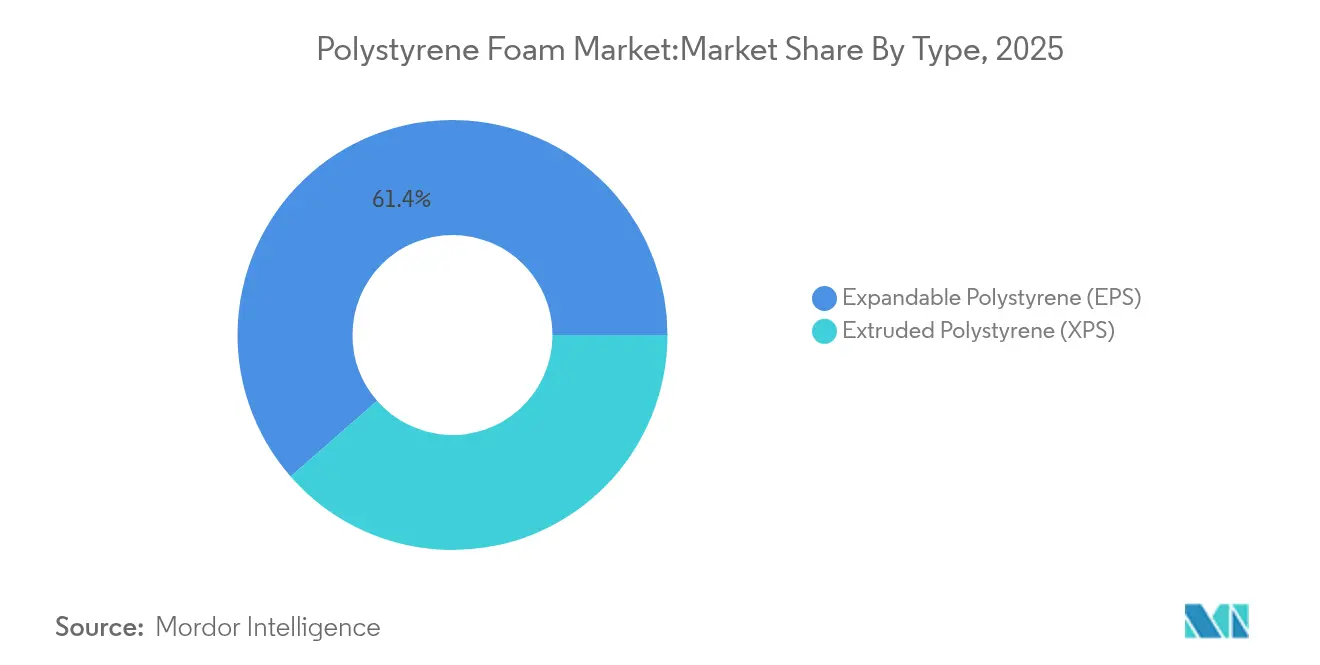
- Nach Typ hielt EPS im Jahr 2025 einen Anteil von 61,43 % am Polystyrolschaum-Marktanteil; XPS wird bis 2031 voraussichtlich mit einer CAGR von 6,22 % zulegen.
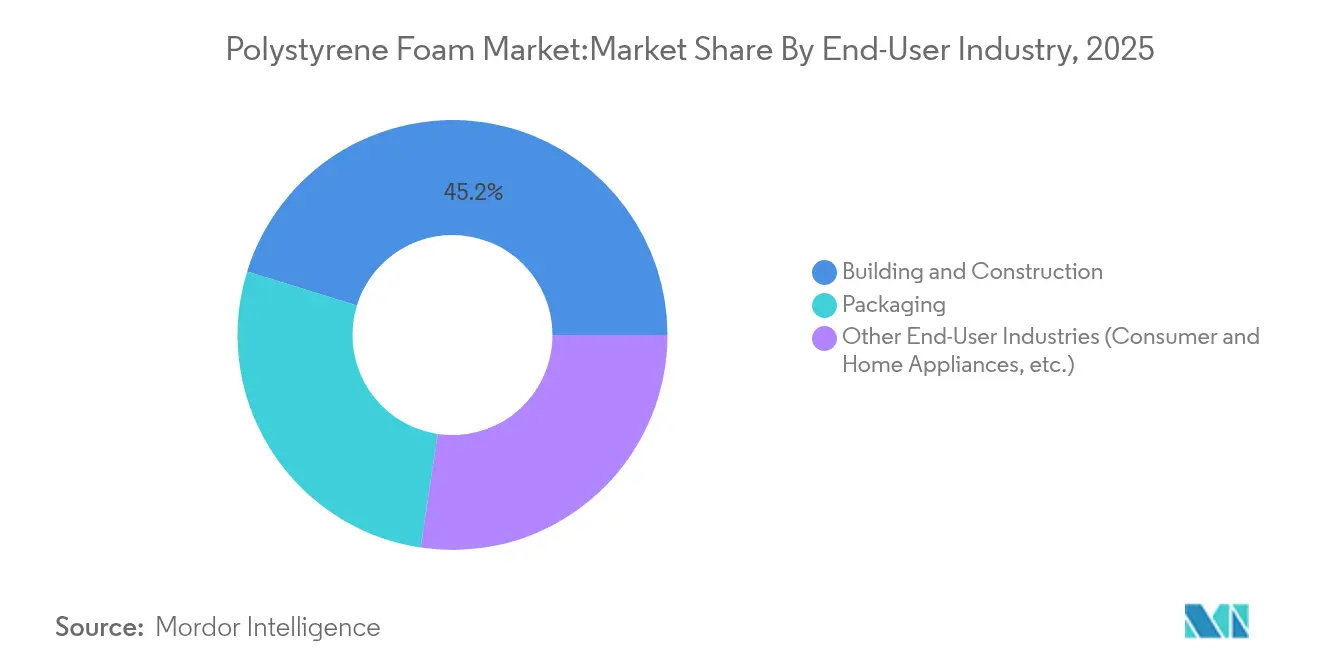
- Nach Endverbraucherbranche entfielen 45,22 % der Polystyrolschaum-Marktgröße im Jahr 2025 auf Bauwesen und Konstruktion, während „sonstige Anwendungen” das Wachstum mit einer CAGR von 6,88 % bis 2031 anführten.
- Nach Geografie sicherte sich Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 43,12 % und wird voraussichtlich mit einer CAGR von 6,55 % wachsen und seine doppelte Führungsposition aufrechterhalten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Mandate für Grünbau-Dämmung | +1.2% | Global; frühe Gewinne in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| E-Commerce-Boom bei Schutzverpackungen | +0.8% | Global; am stärksten in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Expansion der Kühlkette und Pharma-Logistik | +0.6% | Global; Ausstrahlungseffekte auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Einsatz von Geoschaum bei seismischen oder leichten Erdaufschüttungen | +0.4% | Schwerpunkt Asien-Pazifik; Infrastrukturprojekte in Nordamerika | Langfristig (≥ 4 Jahre) |
| Graphitinfundiertes EPS für Dünn-Retrofit-Dämmung | +0.7% | Premium-Märkte in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mandate für Grünbau-Dämmung
Bauenergiecodes verlangen nun eine Durchdämmung, was die Aufnahme von Polystyrolschaum in Neubauten und Sanierungen erhöht. Der Internationale Baucode erkennt Kunststoffschaum-Dämmung an, wenn Brandschutzschichten integriert sind, was LEED-Punkte und bis zu 30 % HLK-Energieeinsparungen ermöglicht. DuPonts XPS-Reformulierung mit niedrigem Treibhauspotenzial reduzierte den eingebetteten Kohlenstoff um 94 %, was veranschaulicht, wie Regulierung Innovationen fördert und gleichzeitig die adressierbare Nachfrage schützt. Der nordische Politikerfolg mit halogenfreien Flammschutzmitteln bietet eine Blaupause für eine sicherere EPS-Einführung weltweit[1]Green Science Policy Institute, "Nicht alle Flammschutzmittel sind gleich," greensciencepolicy.org. Diese regulatorische Klarheit hält den Polystyrolschaum-Markt auf einem Wachstumspfad und unterstützt gleichzeitig Umweltziele.
E-Commerce-Boom bei Schutzverpackungen
Die Paketmengen steigen weiter an und treiben die Nachfrage nach stoßdämpfenden, niedrigdichten Schutzformen. Amazons Richtlinien fördern die maßgenaue Dimensionierung, was EPS-Formteile für zerbrechliche Artikel attraktiv macht. Gleichzeitig gewinnen biobasierte Konkurrenten wie das Myzel-Verpackungsmaterial von Ecovative Aufträge von nachhaltigkeitsbewussten Unternehmen, was einen Übergang eher als einen plötzlichen Wandel verdeutlicht. Der Nettoeffekt ist ein inkrementelles Wachstum für den Polystyrolschaum-Markt, da Online-Händler Kosten, Leistung und Umweltziele abwägen.
Expansion der Kühlkette & Pharma-Logistik
Impfstoffe und Biologika sind während des Transports auf gleichbleibende Temperaturfenster von 2 °C–8 °C angewiesen. Zugelassene EPS-Versandlösungen halten diesen Bereich bis zu 23 Stunden, was ein entscheidendes Merkmal für Direktliefermodelle an Patienten ist. Thermo Fishers recycelbarer Papierkühler zeigt die Entwicklungsrichtung, doch Gesundheitslieferanten priorisieren weiterhin bewährte Thermostabilität in lebenskritischen Lieferketten, was die kurzfristige EPS-Nachfrage aufrecht erhält.
Einsatz von Geoschaum für seismische/leichte Erdaufschüttungen
EPS-Geoschaum, der rund 100 Mal leichter als Erde ist, mindert Setzungen und seismische Lasten bei Brückenrampen und rutschgefährdeten Böschungen. Italiens zwanzigjährige Erfolgsgeschichte bei Straßensanierungen und der Wiederaufbau der I-15 in Utah liefern reale Validierungen, während Deutschlands FGSV-Code Spezifikationen standardisiert, das Ingenieurrisiko senkt und Projektpipelines erweitert[2].Geofoam America, "Leichtgewichtsfüllung für den Dammbau," geofoamamerica.com
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Styrolmonomer-Preisvolatilität | -0.9% | Global; am ausgeprägtesten in Asien-Pazifik-Zentren | Kurzfristig (≤ 2 Jahre) |
| Verbote von EPS-Einweg-Lebensmittelverpackungen aus Kunststoff | -0.6% | Nordamerika und Europa als regulatorische Vorreiter | Mittelfristig (2–4 Jahre) |
| Substitution durch Pilz- oder Myzelverpackungen | -0.3% | Global; früher Einsatz in Premium-Nischen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Styrolmonomer-Preisvolatilität
Steigende Benzolkosten übertragen sich direkt auf Styrol und dann auf Polystyrol, was Hersteller dazu veranlasste, Anfang 2024 in mehreren Regionen Aufschläge von 110 USD pro Tonne anzukündigen[3]Trinseo, "Preiserhöhung für Polystyrol-Sorten in Europa," trinseo.com. Europas Wandel vom Nettoexporteur zum Nettoimporteur, mit Zuflüssen von rund 400 Kilotonnen im Jahr 2023, erhöhte das Lieferkettenrisiko. Diese Schwankungen belasten die Margen der Verarbeiter und dämpfen die kurzfristige Expansion im Polystyrolschaum-Markt.
Verbote von EPS-Einweg-Lebensmittelverpackungen aus Kunststoff
Oregons Verbot von EPS-Takeaway-Behältern ab Januar 2025 verdeutlicht die zunehmenden Einschränkungen. Frankreich erwog ein paralleles Verbot, bevor es die Umsetzung pausierte, um sich an das EU-Recht anzupassen. Solche Maßnahmen lenken die Schaumstoffnachfrage weg von der Gemeinschaftsgastronomie hin zu höherwertigen, langlebigeren Verwendungen und schmälern das prognostizierte Wachstum um 0,6 Prozentpunkte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
EPS-Dominanz trifft auf XPS-InnovationEPS erzielte im Jahr 2025 einen Polystyrolschaum-Marktanteil von 61,43 %, gestützt auf die breite Verwendung in Gebäudehüllen und Formverpackungen. Die Polystyrolschaum-Marktgröße für EPS belief sich im Jahr 2025 auf 26,34 Milliarden USD, und das Segment soll im mittleren einstelligen Bereich zulegen, da Recyclingprogramme ausgeweitet werden. EPS' niedriger Preis und seine Vielseitigkeit sichern einen dauerhaften Vorsprung, auch wenn Vorschriften flammschutzmittelfreie Formulierungen bevorzugen.
XPS erzielt höhere Stückmargen und wächst bis 2031 mit einer CAGR von 6,22 %. Es weist eine Wärmeleitfähigkeit zwischen 0,032–0,037 W/(m·K) auf und übertrifft damit EPS, dessen Werte zwischen 0,035–0,040 W/(m·K) liegen. Vorschriften für Durchdämmung, Platzbeschränkungen und hochwertige Fassadengestaltungen begünstigen daher XPS und heben die Polystyrolschaum-Marktentwicklung bei energieeffizienten Sanierungen. DuPonts AIM-Act-konforme Platten und BASFs Verkauf seiner Styrodur-Linie an Karl Bachl schärfen den Produktfokus und erleichtern gleichzeitig Kapazitätserweiterungen, die den Wettbewerbsdruck aufrechterhalten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche:
Führungsrolle im Bauwesen inmitten der DiversifizierungBauwesen- und Konstruktionsanwendungen generierten 45,22 % des Gesamtumsatzes im Jahr 2025. Vorschriftenbedingte Durchdämmung und Geoschaum-Füllungen in seismischen Regionen halten das Segment im Zentrum der Polystyrolschaum-Marktnachfrage. Energieeinsparungen von 15–30 % in ordnungsgemäß gedämmten Gebäuden bieten eine klare Amortisation trotz höherer anfänglicher Materialausgaben.
Sonstige Anwendungen, die Unterhaltungselektronik, Haushaltsgeräte und Nischenzusätze für Schaumstoffbeton umfassen, führen das künftige Wachstum mit einer CAGR von 6,88 % an. Chinesische Subventionsprogramme, die im Jahr 2024 29,64 Millionen Verbraucher in den Geräteaustausch bewegten, steigerten die Styrolnachfrage und stärkten indirekt die Polystyrolproduktion. Schutzversandformen für Smartphones und Küchengeräte verstärken diesen Trend und schützen den Polystyrolschaum-Markt vor Schwäche im Bereich der Lebensmittelverpackungen für den Einmalgebrauch.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Polystyrolschaum
Der Markt für Polystyrolschaum im asiatisch-pazifischen Raum überstieg im Jahr 2025 einen Wert von 18,49 Milliarden USD, was 43,12 % des globalen Wertes entspricht, und wird voraussichtlich bis 2031 eine CAGR von 6,55 % verzeichnen. Chinas 35-prozentiger Anteil an den weltweiten Styrolimporten sichert die Harzverfügbarkeit, während Subventionen für den Austausch von Haushaltsgeräten zusätzliches EPS in Verpackungs- und Dämmlinien lenken. Indien ist auf dem Weg, die Nennkapazität bis 2028 mehr als zu verdoppeln, wobei Styrenix Performance Materials und Supreme Petrochem von der robusten Nachfrage nach Unterhaltungselektronik und Automobilkunststoffen profitieren.
Nordamerika-Markt für Polystyrolschaum
Nordamerika behauptete im Jahr 2025 eine solide Umsatzbasis von knapp 10,21 Milliarden USD. Eine Reihe von Erzeugerpreiserhöhungen im Jahr 2024 signalisierte eine sich erholende Baunachfrage, auch wenn die AIM-Act-Vorschriften eine rasche Umformulierung auf Treibmittelsysteme mit extrem niedrigem Treibhauspotenzial veranlassten. Staatliche Infrastrukturausgaben und Anreize zur energetischen Sanierung halten die Region als wichtige Säule des Polystyrolschaum-Marktes.
Europa-Markt für Polystyrolschaum
Europa entfiel auf rund 7,63 Milliarden USD, und die Importe erreichten im Jahr 2023 nach der Stilllegung älterer Styrolanlagen 400 Kilotonnen. Die EU-Verordnung über Verpackungen und Verpackungsabfälle schreibt bis 2030 vollständige Recyclingfähigkeit vor und treibt Investitionen in Depolymerisation und mechanisch recycelte EPS-Lebensmittelkontaktqualitäten voran, die derzeit geprüft werden. Diese Übergänge stützen die inländischen Verarbeiter, engen jedoch die wirtschaftlichen Margen ein.
Markt für Polystyrolschaum in Nahost/Afrika und Südamerika
Südamerika sowie der Nahe Osten und Afrika erzielten zusammen knapp unter 6,54 Milliarden USD, wobei die Nachfrage an den Straßenbau, den Aufbau von Kühlketten und das Wachstum des verfügbaren Einkommens geknüpft ist. Geringere Regulierung und der expandierende Lebensmittel-E-Commerce unterstützen die erstmalige EPS-Durchdringung und bereiten den Boden für künftige XPS-Upgrades, sobald die Durchsetzung von Bauvorschriften zunimmt.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten petrochemischen Rohstoffen (Benzol und Ethylen), die zu Ethylbenzol und anschließend zu Styrolmonomer umgewandelt werden, wodurch die Wirtschaftlichkeit von Harzen eng mit der von Rohöl und Benzol getriebenen Volatilität verknüpft ist. Polymerhersteller liefern Polystyrolharz und expandierbare Qualitäten, gefolgt von Schaumstoffverarbeitern, die EPS-Perlen zu geformten Schutzverpackungen und Geoschaumblöcken expandieren oder XPS-Dämmplatten mithilfe von Treibmittelsystemen extrudieren. Aufgrund des hohen Volumen-zu-Gewicht-Verhältnisses von Schaumstoff erfolgt die Verarbeitung und Fertigung in der Regel regional, um Fracht- und Handlingkosten zu begrenzen.
Zu den nachgelagerten Vertriebskanälen zählen Baustoffhändler, OEM-Lieferketten für Verpackungen und projektbezogene Bauunternehmer. Logistik- und Handelsrisiken zeigen sich am deutlichsten in Europa, da sich das Angebot an Styrolerzeugnissen verknappt und die Importabhängigkeit steigt, was das Vorlaufzeitrisiko für Verarbeiter erhöht. Regulatorische Veränderungen in den Vereinigten Staaten lenken Mengen zudem von Anwendungen im Lebensmittelservice weg und hin zu Bau- und Spezialanwendungen, wo die Compliance durch Energievorschriften, Anforderungen an Brandschutzsysteme und Dämmleistungsspezifikationen bestimmt wird.
Wettbewerbslandschaft
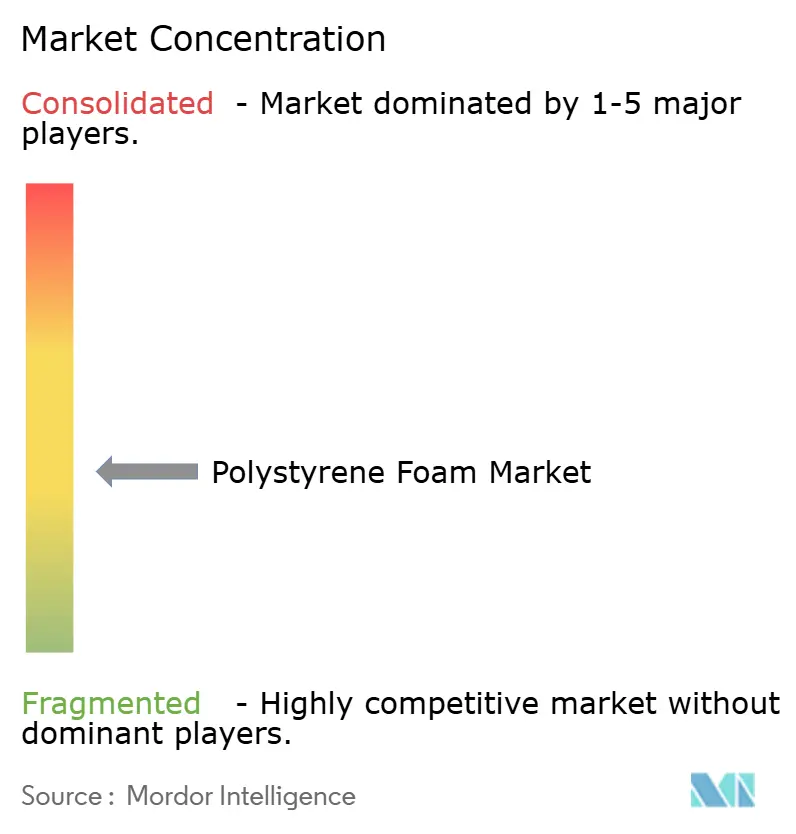
Der Polystyrolschaum-Markt ist mäßig fragmentiert. Technologische Fortschritte treiben die Differenzierung voran. BASFs Neopor Plus-Platten reduzieren den Kühlenergiebedarf um 30 % und erzielen LEED-Punkte, während DuPonts Styrofoam-Marke Treibmittel eingeführt hat, die den eingebetteten Kohlenstoff um 94 % reduzieren. Regionale Akteure wie JSP Corporation konzentrieren sich auf Perleninnovationen für Automobilanwendungen, und Styrenix Performance Materials erweitert seine Kapazitäten, um der wachsenden inländischen Nachfrage in Indien gerecht zu werden.
Biobasierte Disruptoren beeinflussen, obwohl mengenmäßig begrenzt, das Branding. Unternehmen wie Ecovative Design sichern sich Aufträge für kompostierbare Myzelverpackungen, was traditionelle Akteure dazu veranlasst, in Kreislauflösungen zu investieren und die Recyclingfähigkeit zu betonen, um Marktanteile zu halten.
Marktführer der Polystyrolschaum-Branche
Alpek S.A.B. de C.V.
BASF
INEOS Styrolution Group GmbH
Synthos
TotalEnergies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polystyrolschaum-Markt
- Alpek S.A.B. de C.V.
- Atlas Molded Products
- BASF
- Epsilyte LLC
- INEOS Styrolution Group GmbH
- JSP
- KANEKA CORPORATION
- Kumho Petrochemical
- Owens Corning
- Styropek
- SUNPOR
- Synthos
- TotalEnergies
- Trinseo
- Versalis S.p.A.
- Wuxi Xingda foam plastic new material Limited

Marktchancen und Zukunftsaussichten
Kreislaufwirtschaft und konforme Verpackungen schaffen Raum für höherwertige Polystyrol-Schaumstoffangebote, die recycelten Inhalt und Lebensmittelkontakttauglichkeit nachweisen können. Die EU-Verordnung über Verpackungen und Verpackungsabfälle (PPWR) trat im Februar 2025 in Kraft und gilt ab August 2026, wodurch Verpackungslieferketten zu einer harmonisierten Kennzeichnung und einer strengeren Bewertung der Recyclingfähigkeit gedrängt werden. Dies unterstützt wiederum Investitionen sowohl in mechanisches Recycling als auch in Depolymerisationsverfahren, die Polystyrol zu Styrolmonomer zurückführen können. Ein Schritt zur Kommerzialisierung wird im Mai 2026 sichtbar, als Technip Energies und Agilyx TruStyrenyx einführten, das zur Herstellung hochreinen recycelten Styrolmonomers positioniert ist und die Rohstoffbasis über virgines Styrol hinaus erweitert.
Im Bausektor konzentrieren sich die Chancen auf hochwertige Dämmstoffe, bei denen zunehmend Treibmittelsysteme mit niedrigem GWP und Ozonkonformität erwartet werden, was XPS-Aufwertungen und die Einführung von grafitverstärktem EPS bei dünnen Sanierungsanwendungen unterstützt. Auch der Substitutionsdruck bei Lebensmittelservice-Schaumstoffen nimmt zu, wie die Einführung einer als Alternative zu Polystyrol-Schaumstoff-Lebensmittelverpackungen vermarkteten PLA-Schaumstoffqualität durch TotalEnergies Corbion im Juli 2026 zeigt. Insgesamt deuten strengere Verpackungsvorschriften und die Einführung alternativer Materialien auf eine höherwertige Nachfrage nach EPS/XPS hin, die Dämm- oder Schutzleistung mit Entsorgungswegen und Rückverfolgbarkeit über Regionen hinweg verbindet.
Recent Industry Developments in Polystyrolschaum-Markt
- Juli 2026: TotalEnergies Corbion führte Luminy FOAM 50F ein, eine PLA-Qualität mit hoher Schmelzfestigkeit, die als kohlenstoffarme, kreislauffähige Alternative zu Polystyrol in Schaumstoff-Lebensmittelverpackungen positioniert ist. Die Einführung erhöht den Wettbewerbsdruck bei Einweg-Lebensmittelserviceformaten, in denen EPS mit Verboten konfrontiert ist, und beschleunigt Diskussionen über Materialsubstitution. Sie verstärkt zudem die Notwendigkeit für Polystyrol-Schaumstoffanbieter, sich durch Recyclingfähigkeit, Sammelwege und Lebensmittelkontaktqualität zu differenzieren.
- September 2025: INEOS Styrolution berichtete über den Erhalt der ersten Lieferung im kommerziellen Maßstab von recyceltem Styrolmonomer aus der Depolymerisationsanlage von Indaver in Antwerpen, Belgien. Dieser Schritt fördert das chemische Recycling als tragfähige Rohstoffquelle für Styrolerzeugnisse und unterstützt Markeninhaber und Verarbeiter beim Aufbau von Kreislauf-Content-Aussagen, ohne auf die Leistungsfähigkeit von Polystyrol zu verzichten. Er signalisiert zudem eine engere Abstimmung zwischen Abfallverarbeitern und Polymerherstellern in Europa.
- Oktober 2024: BASF gab eine Investition zur Erweiterung der Kapazität für graphithaltiges Neopor-EPS um 50.000 Tonnen pro Jahr in Ludwigshafen bekannt, mit Produktionsstart voraussichtlich Anfang 2027. Die Erweiterung zielt auf leistungsstärkere EPS-Dämmung ab, die dünnere Gebäudehüllen und eine verbesserte Energieeffizienz ermöglicht. Sie deutet zudem auf eine Verschiebung hin zu differenzierten Dämmqualitäten hin, während der regulatorische Druck die Mengen an Standard-Lebensmittelservice-Schaumstoffen verringert.


Polystyrolschaum-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Polystyrol-Schaumstoff als Umsatz definiert, der durch den Verkauf von Polystyrol-basierten Schaumstoffmaterialien erzielt wird, die hauptsächlich für Dämmung und Schutzverpackung in den wichtigsten Regionen verwendet werden, gemessen am Verkaufspunkt der Schaumstoffprodukte.
Ausschlüsse des Geltungsbereichs: Wir schließen Nicht-Schaumstoff-Polystyrolharze und die meisten nachgelagerten verarbeiteten Erzeugnisse aus, bei denen der Wert größtenteils aus der zusätzlichen Verarbeitung und nicht aus dem Schaumstoff selbst stammt.
Übersicht der Segmentierung
- Nach Typ
- Expandierbares Polystyrol (EPS)
- Extrudiertes Polystyrol (XPS)
- Nach Endverbraucherbranche
- Bauwesen und Konstruktion
- Verpackung
- Sonstige Endverbraucherbranchen (Verbraucher- und Haushaltsgeräte usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Sekundärforschung wurde verwendet, um die erste Struktur des Marktes aufzubauen, insbesondere zur Erfassung von Endverwendungen, Handelsströmen und politischen Signalen, die die Nachfrage nach Dämmung und Verpackung direkt beeinflussen. Wir haben uns auf öffentliche Quellen wie USGS für petrochemischen Kontext und Rohstoffhintergrund, UN Comtrade zur Überprüfung der Handelsrichtung bei kunststoffbezogenen Strömen und die Internationale Energieagentur für Indikatoren zur Energieeffizienz von Gebäuden bezogen, die mit dem Dämmstoffverbrauch verknüpft sind. Für Bauaktivitäten und Bauausblick wurden Quellen wie die Weltbank und nationale Statistikbehörden verwendet, um die makroökonomischen Nachfragetreiber zu verankern.
Zusätzlich haben wir Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte ausgewertet, um Kapazitätserweiterungen, Themen zur Anlagenauslastung und Preiskommentare zu verstehen. Patentdatenbanken wurden ebenfalls genutzt, um Veränderungen bei Schaumstoffformulierungen und treibmittelbezogenen Änderungen zu verfolgen, die den Produktmix zwischen EPS und XPS beeinflussen können. Wir nutzten außerdem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenrecherche sowie für sendungsbezogene Import- und Exportprüfungen, wenn öffentliche Handelscodes zu breit gefasst waren. Die oben aufgeführten Quellen sind beispielhaft und nicht erschöpfend, da viele weitere Referenzen konsultiert wurden, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung wurde durch Experteninterviews und strukturierte Umfragen mit Herstellern, Verarbeitern, Distributoren und Großabnehmern in den Bereichen Dämmung und Verpackung durchgeführt, damit sekundäre Annahmen mit tatsächlichem Marktverhalten korrigiert werden konnten. Wir sprachen auch mit Branchenteilnehmern in den wichtigsten Verbraucherregionen, um Nachfragetreiber wie Baukonjunkturzyklen, Kühlketten-Verpackungsbedarf und regulierungsbedingte Materialsubstitutionen zu validieren. Die Antworten der Befragten wurden dann verwendet, um den Produktmix zu bestätigen, zu prüfen, ob die Logik der Preisbewegungen mit der tatsächlichen Weitergabe von Harzkosten durch Unternehmen übereinstimmt, und um die praktische Aufteilung zwischen Neubau- und Renovierungsnachfrage abzuschätzen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 14 % | APAC: 46 % |
| Mid-Tier: 45 % | Funktions-/Bereichsleiter: 42 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 44 % | Amerika: 20 % |
Marktdimensionierung & Prognose
Das Dimensionierungsmodell beginnt mit einem Top-down-Ansatz, bei dem Nachfragepools aus Bau und Verpackung nach Region rekonstruiert und dann mithilfe von Durchdringungs- und Intensitätsfaktoren, die in Interviews validiert wurden, in Schaumstoffverbrauch umgesetzt werden. Beispielsweise werden Trends bei Gebäudegrundflächen, Verschärfungen von Dämmvorschriften und Renovierungsaktivitäten genutzt, um die Nachfrage nach Dämmplatten und -platten abzuschätzen, die dann unter Verwendung typischer Dichte- und Preisspannen in Polystyrol-Schaumstoffwert umgerechnet wird. Die Verpackungsnachfrage wird ähnlich unter Verwendung von Indikatoren wie der Expansion der Kühlkette, Trends bei Geräte- und Elektroniklieferungen sowie Substitutionsmustern bei Schutzverpackungen ermittelt.
Nachdem die Top-down-Gesamtwerte erstellt wurden, gleichen wir sie mit selektiven Bottom-up-Prüfungen unter Verwendung von Lieferanten-Zusammenfassungen und Kanalprüfungen ab, etwa stichprobenartig ermittelten durchschnittlichen Verkaufspreisen multipliziert mit geschätzten Volumina für EPS und XPS, sowie Plausibilitätsprüfungen gegenüber angekündigten Kapazitäten, Auslastungsraten und Handelsrichtungssignalen. Wo Bottom-up-Details für kleinere lokale Akteure fehlen, werden Lücken durch regionsspezifische Abdeckungsquoten geschlossen, die aus Distributoren-Feedback und Importabhängigkeitsmustern abgeleitet und während der Validierung erneut überprüft werden.
Für die Prognose wurde eine Szenarioanalyse verwendet, um unterschiedliche Verläufe für Baubeginne, Dämmsanierungen und regulatorischen Druck auf Materialien und Treibmittel abzubilden, und anschließend wurde ein zentraler Fall basierend auf dem konsistentesten Expertenkonsens ausgewählt. Zu den durch die Prognose verfolgten Variablen gehören Verschiebungen im EPS-versus-XPS-Mix, das Weitergabeverhalten von Harz- und Energiekosten, das Wachstum der Bauproduktion, die mit Geräten und der Kühlkette verbundene Verpackungsaktivität sowie regionale Preisspannen, die durch Angebotserweiterungen bedingt sind.
Datenvalidierung & Aktualisierungszyklus
Die Triangulation erfolgt durch den Vergleich modellierter Marktgesamtwerte mit unabhängigen Signalen wie der Richtung der Bauproduktion, Kapazitätsankündigungen und beobachteten Preistrends, wobei anschließend geprüft wird, ob die implizierten Volumina realistisch bleiben. Wenn eine Region oder ein Segment einen starken Anstieg zeigt, der nicht durch einen Treiber erklärt werden kann, überprüfen wir die Annahmen erneut und kontaktieren eine kleine Gruppe von Befragten erneut, um zu bestätigen, ob ein Nachfrageschock, ein Anlagenausfall oder eine regulatorische Änderung dafür verantwortlich ist.
Vor der Freigabe durchläuft das Modell mehrere Analystenprüfschritte, einschließlich Abweichungsprüfungen über Regionen hinweg und einer Konsistenzprüfung zwischen Produktmix, Preisen und Endverwendungsanteilen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden durchgeführt, wenn wesentliche Ereignisse eintreten, etwa große Kapazitätserweiterungen, wesentliche politische Änderungen mit Auswirkungen auf die Dämmung oder ein klarer Wechsel im Preisregime. Unmittelbar vor der Auslieferung führen wir eine abschließende Aktualisierung mit den neuesten öffentlichen Informationen und Primärrückmeldungen durch, damit das Ergebnis die aktuellste Marktsicht widerspiegelt.
Vergleich der Marktdimensionierung für Polystyrol-Schaumstoff von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Polystyrol-Schaumstoff stimmen nicht immer überein, da sich die in verschiedenen Modellen verwendeten Produktgrenzen und Preispunkte unterscheiden können, selbst wenn der Themenname gleich klingt. Unterschiede entstehen auch dadurch, wie Autoren recycelten Inhalt behandeln, wie sie EPS und XPS aufteilen und wie häufig Annahmen aktualisiert werden, wenn sich Harzpreise und Bauaktivität verändern.
Verarbeitete Verpackungsartikel und fertige Baugruppen werden von einigen Verlegern häufig einbezogen, liegen jedoch außerhalb des Geltungsbereichs von Mordor Intelligence, wodurch die Erfassung auf den Produktwert von EPS- und XPS-Schaumstoff und nicht auf breitere gefertigte Güter fokussiert bleibt. Weitere Lücken entstehen typischerweise durch die Verwendung aggressiver versus konservativer Preisentwicklungen, die Vermischung konstanter mit laufender Währung oder die Prognose der Nachfrage aus dem Baubranchenwachstum ohne Überprüfung der Auswirkungen von Dämmvorschriften und der Renovierungsintensität auf regionaler Ebene.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 44,98 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 47,60 Mrd. USD (2026) | Diese Schätzung scheint eine breitere Wertschicht aus verarbeiteten Verpackungen und gefertigtem Schaumstoff einzubeziehen, die den Umsatz über den Verkauf von Schaumstoffprodukten hinaus anhebt, und geht zudem von einer schnelleren kurzfristigen Preisweitergabe aus. |
| Branchenverband B | 41,20 Mrd. USD (2025) | Diese Zahl liegt näher am Umsatz der Harz-zu-Schaumstoff-Hersteller in ausgewählten Mitgliedsregionen, was informelle Lieferungen und einige Nicht-Mitglieder-Volumina unterschätzen kann, und sie wird zudem für ein anderes Basisjahr angegeben. |
Insgesamt erklärt sich die Spanne hauptsächlich daraus, was als Marktwert für Schaumstoff gezählt wird, an welchem Preispunkt gemessen wird und ob das zitierte Jahr übereinstimmt. Durch die Verknüpfung des Gesamtwerts mit klaren Nachfragetreibern wie Dämmintensität und Verpackungsaktivität sowie durch den Abgleich mit Angebots- und Preissignalen bleibt der Benchmark-Gesamtwert nachvollziehbar und wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Polystyrolschaum-Markt?
Die Polystyrolschaum-Marktgröße erreichte im Jahr 2026 44,98 Milliarden USD und wird voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 4,92 % stetig wachsen.
Welcher Produkttyp führt den Polystyrolschaum-Markt an?
Expandierbares Polystyrol dominiert mit einem Anteil von 61,43 % im Jahr 2025, während extrudiertes Polystyrol mit einer CAGR von 6,22 % bis 2031 das am schnellsten wachsende Segment ist.
Warum ist Asien-Pazifik entscheidend für das künftige Wachstum?
Die Region hält einen Umsatzanteil von 43,12 % und erzielt die höchste CAGR von 6,55 % bis 2031, angetrieben durch Chinas Styrolnachfrage und Indiens Kapazitätserweiterungen.
Wie begegnen Hersteller dem Nachhaltigkeitsdruck?
Unternehmen reformulieren Treibmittel auf äußerst niedrige Treibhauspotenzial-Niveaus, vermarkten graphitverbessertes EPS, investieren in mechanisches und chemisches Recycling und erkunden biobasierte Alternativen, um Kreislaufwirtschaftsmandaten zu erfüllen.
Seite zuletzt aktualisiert am:



