
Polyethylenschaum-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.21 Milliarden US-Dollar |
| Marktgröße (2031) | 2.70 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polyethylenschaum-Marktanalyse von Mordor Intelligence
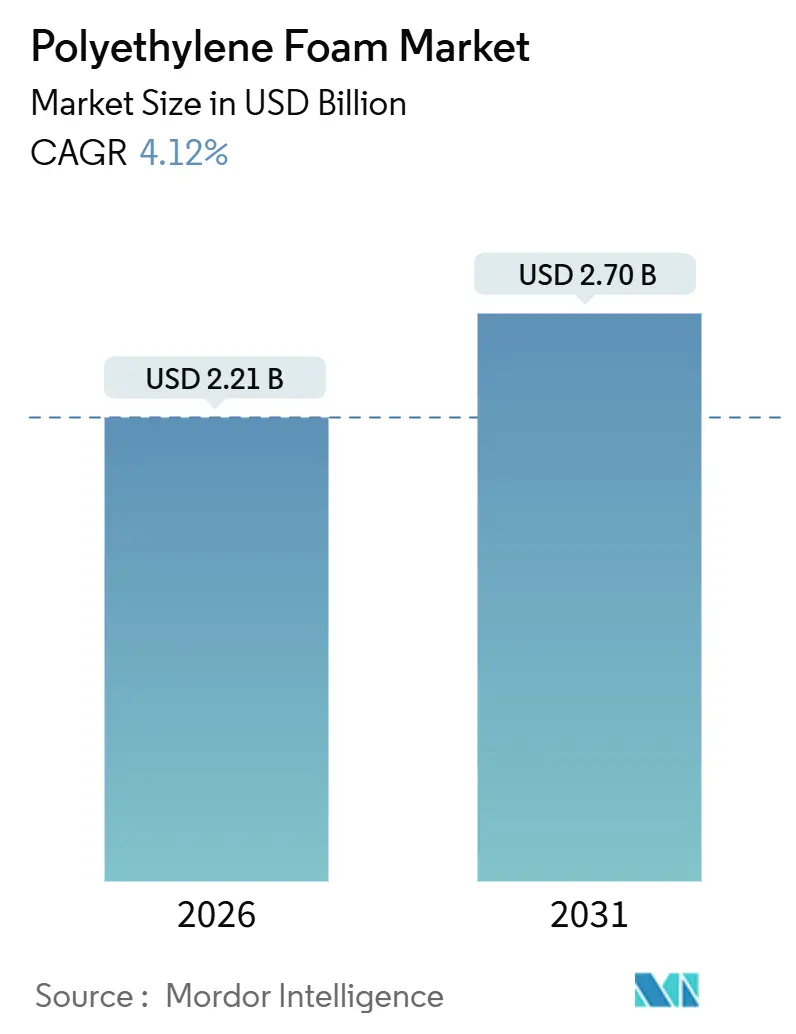
Die Größe des Polyethylenschaum-Marktes wird im Jahr 2026 auf USD 2,21 Milliarden geschätzt und soll bis 2031 USD 2,70 Milliarden erreichen, bei einer CAGR von 4,12 % während des Prognosezeitraums (2026–2031). Asien-Pazifik treibt das Wachstum voran, da die Gewichtsreduzierung im Automobilbereich, Bausanierungen und die pharmazeutische Kühlkettenlogistik die adressierbare Basis des Polyethylenschaum-Marktes erweitern, während Einwegkunststoffvorschriften in Nordamerika und Europa die Nachfrage im Bereich der Verbraucher-E-Commerce-Verpackungen dämpfen. Nicht vernetzte Qualitäten dominieren weiterhin, da sie schnell thermogeformt werden können und geringere Versandkosten verursachen, doch vernetzte Varianten gewinnen Marktanteile, wo Bauvorschriften und Batteriesicherheitsregeln Feuchtigkeitsbeständigkeit und Dimensionsstabilität vorschreiben. Die Rohstoffökonomie begünstigt integrierte petrochemische Zentren in China und dem Nahen Osten, was regionale Preisunterschiede schafft, die Verarbeiter dazu veranlassen, Extrusionskapazitäten nach Osten zu verlagern. Wettbewerbsstrategien drehen sich nun darum, Mischungen mit Recyclinganteil zu liefern, die die Zugfestigkeit erhalten, und darum, Marktlücken in den Bereichen Isolierung, Kühlkette und Anwendungen zur Geräusch-Vibrations-Rauheit (NVH) bei Elektrofahrzeugen (EV) zu erschließen.
Wichtigste Erkenntnisse des Berichts
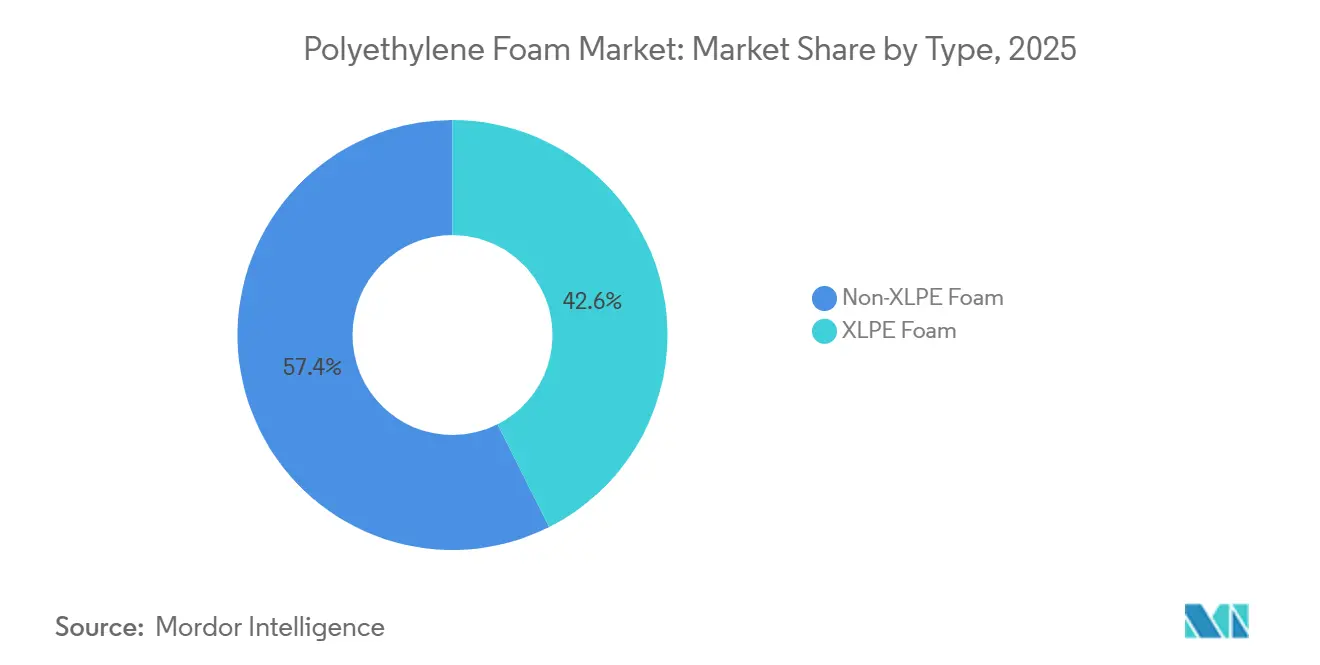
- Nach Typ führte Nicht-XLPE-Schaum im Jahr 2025 mit einem Umsatzanteil von 57,42 %, während XLPE-Schaum bis 2031 voraussichtlich mit einer CAGR von 5,24 % wachsen wird.
- Nach Anwendung entfiel auf Verpackung im Jahr 2025 ein Umsatzanteil von 39,36 %; der Bereich „andere Anwendungen” weist mit 5,18 % CAGR bis 2031 das schnellste Wachstum auf.
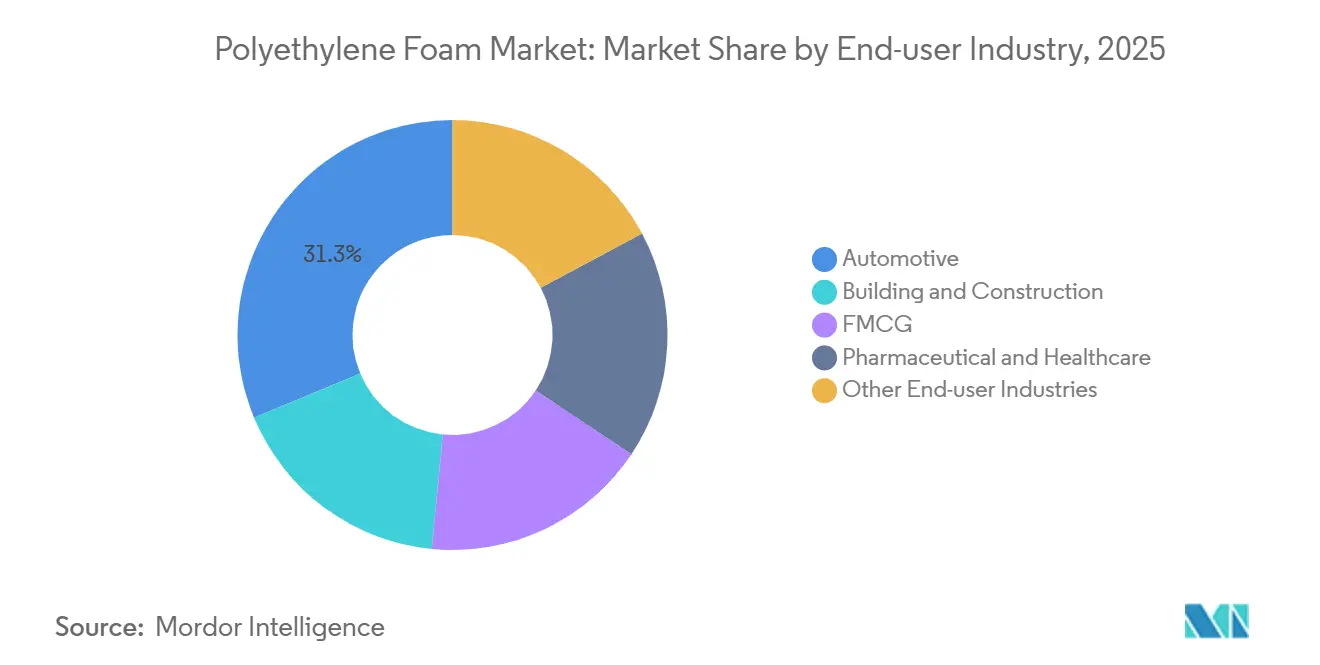
- Nach Endverbraucher generierte die Automobilindustrie im Jahr 2025 31,28 % der Nachfrage, doch Pharma und Gesundheitswesen werden mit einer CAGR von 6,22 % bis 2031 am schnellsten wachsen.
- Nach Geografie trug Asien-Pazifik im Jahr 2025 48,53 % des Umsatzes bei und wird voraussichtlich bis 2031 einen jährlichen Anstieg von 6,03 % aufrechterhalten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Polyethylenschaum-Markt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Anstieg der Schutzverpackungen im E-Commerce | +0.8% | Nordamerika, Europa, ASEAN | Kurzfristig (≤ 2 Jahre) |
| Bausanierungen mit Bedarf an geschlossenzelliger Isolierung | +1.2% | Nordamerika, Europa, Indien | Mittelfristig (2–4 Jahre) |
| Leichtgewichtige NVH-Lösungen in Elektrofahrzeugen | +1.0% | China, Südkorea, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Ausbau der Kühlkette für Biologika und Mahlzeitenpakete | +0.9% | Nordamerika, Europa, globale Pharmakorridore | Langfristig (≥ 4 Jahre) |
| Durchbrüche bei recyclatkompatiblen Kompatibilisatoren | +0.7% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Schutzverpackungen im E-Commerce
Während Fulfillment-Center ihre Verpackungslinien automatisieren und den Leerraum pro Paket reduzieren, verlassen sich globale B2B-Sendungen von Elektronik und Maschinen weiterhin auf Polyethylenschaum-Einlagen für antistatischen Schutz und Feuchtigkeitsbarrieren. Bis Ende 2024 hatte Amazon bereits Kunststoffluftpolster abgeschafft und strebte nun bis Juni 2025 Papierfüllmaterial an. Dieser Schritt trägt zu einem Rückgang der nordamerikanischen Nachfrage nach leichtdichtem Schaum bei. In Europa beschleunigen Regeln zur erweiterten Herstellerverantwortung den Wechsel zu Papier. Unterdessen halten die ASEAN-Elektronikexporte die industriellen Polsterungsvolumina stabil[1]„ASEAN-Investitionsbericht 2022,” ASEAN-Sekretariat, asean.org. Trotz eines Rückgangs bei Einzelhandelsverpackungen bleibt präzisionsgestanzter Schaum die bevorzugte Wahl für die Halbleiterlogistik und sorgt für einen gleichbleibenden Grundverbrauch.
Bausanierungen mit Bedarf an geschlossenzelliger Isolierung
Californias Title 24 und die aktualisierten EU-Bauvorschriften betonen hohe Wärmedämmwerte und minimale Wasseraufnahme für die Isolierung von Kriechkellern und erdberührten Bereichen, was zu einer Präferenz für vernetzten Polyethylenschaum (XLPE) führt. Indiens Bauproduktion soll bis 2029 jährlich wachsen und den Markt für geschlossenzellige Isolierung ausweiten. Die Dimensionsstabilität und Schimmelresistenz von XLPE haben es zur bevorzugten Wahl für isolierte Betonschalungen, strukturelle Isolierpaneele und Sanierungsauskleidungen für Kriechkeller gemacht. Trotz zunehmender Kontrolle von Einwegkunststoffen bieten diese durch Vorschriften getriebenen Sanierungen dem Polyethylenschaum-Markt einen gleichbleibenden Schwung.
Leichtgewichtige NVH-Lösungen in Elektrofahrzeugen
Chinas Bestand an Fahrzeugen mit neuer Energie erreichte 2024 einen Rekordwert und verstärkte den Bedarf an Gewichtsreduzierung. Während Polyurethan bei Flammschutzbarrieren für Batteriegehäuse dominiert, hält Polyethylenschaum eine Nische bei Türdichtungen, Kofferraumauskleidungen und Unterbodenverkleidungen, wo Recyclingfähigkeit und Kosten die thermische Leistung überwiegen. Automobilhersteller, die im Rahmen der EU-Altfahrzeugrichtlinie auf monomaterielle Innenräume für eine einfachere Demontage umsteigen, spezifizieren zunehmend Polyethylenschaum-Laminate. Da die EV-Montage in ganz Südostasien lokalisiert wird, profitiert die regionale Schaumstofffnachfrage von der Nähe zu Gigafabriken und Komponentenclustern.
Ausbau der Kühlkette für Biologika und Mahlzeitenpakete
mRNA-Impfstoffe und monoklonale Antikörper benötigen passive Versandbehälter, die −80 °C bis +8 °C für bis zu 96 Stunden aufrechterhalten – eine Anforderung, die XLPE-Schaum in Kombination mit Reflexionsbarrieren erfüllt. Mahlzeitenpaket-Anbieter wie HelloFresh verzeichnen weiterhin zweistelliges Abonnentenwachstum und testen recycelbare Auskleidungen, die biobasiertes Polyethylen mit Phasenwechselgelen kombinieren, um das Boxgewicht zu reduzieren, ohne die Isolierung zu beeinträchtigen. Das Ergebnis ist eine schrittweise, aber dauerhafte Nachfrage nach Schaumstoffpaneelen mit hohem Wärmedämmwert, die den Validierungsprotokollen der FDA und der EMA entsprechen, und sichert eine attraktive Nische im Polyethylenschaum-Markt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Volatile Ethylen-Rohstoffpreise | −0.6% | Europa, Nordamerika, globale Exposition | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbote von Einwegkunststoffschäumen | −0.9% | Europa, Kalifornien, ausgewählte ASEAN-Volkswirtschaften | Mittelfristig (2–4 Jahre) |
| Sammel- und Sortierhürden beim Schaumstoffrecycling | −0.5% | Global, am stärksten in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Ethylen-Rohstoffpreise
Die durch Dampfspaltung gewonnene Ethylenproduktion schwankt mit den Naphtha-Preisen und der LNG-Verfügbarkeit, was die Margen der Verarbeiter in Hochpreisphasen unter Druck setzt. Chinas neue petrochemische Komplexe erhöhen die regionale Produktion und drücken die Spotpreise, während europäische Cracker höhere Energiekosten tragen, was Verarbeiter dazu veranlasst, Extrusionslinien in die Nähe kostengünstiger Rohstoffzentren zu verlagern. Pilotprojekte mit elektrifizierten Öfen von Dow, BASF und anderen könnten die Volatilität im nächsten Jahrzehnt dämpfen, doch kurzfristige Preisschocks bleiben ein Abwärtsrisiko für den Polyethylenschaum-Markt.
Zunehmende Verbote von Einwegkunststoffschäumen
Die EU hat 2021 expandiertes Polystyrol-Geschirr verboten und schreibt nun Recyclinganteile für alle Schaumstoffverpackungen vor. Kalifornien und viele US-amerikanische Kommunen schränken Polystyrol-Artikel für den Lebensmittelbereich ein, und die öffentliche Wahrnehmung ordnet Polyethylenschaum häufig in dieselbe Kategorie ein. Da Abholsysteme Schaumstoffe selten getrennt erfassen, haben Verarbeiter Schwierigkeiten, saubere Post-Consumer-Rohstoffe zu beschaffen, was Compliance- und Reputationsprobleme schafft, die das Nachfragewachstum dämpfen[2]„EU-Verordnung 2025/40 über Verpackungen und Verpackungsabfälle,” EUR-Lex, eur-lex.europa.eu.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Vernetzung erhöht die Leistungsgrenze
Vernetztes Polyethylen (XLPE) erzielte einen Premiumpreis und soll bis 2031 eine CAGR von 5,24 % verzeichnen, was das Gesamttempo des Polyethylenschaum-Marktes von 4,12 % übertrifft. Nicht-XLPE hielt im Jahr 2025 einen Anteil von 57,42 % dank geringer Dichte und schneller Thermoformbarkeit, doch Änderungen der Vorschriften, die geschlossenzellige Isolierung in feuchtigkeitsgefährdeten Bauteilen vorschreiben, verschieben die Nachfrage stetig in Richtung XLPE. Ein Artikel in Angewandte Chemie aus dem Jahr 2025 beschrieb dynamische Vernetzer, die eine Wiederverarbeitung von XLPE ohne Einbußen bei der Kriechfestigkeit ermöglichen und Wege zur Kreislaufwirtschaft eröffnen. Die Polyethylenschaum-Marktgröße für XLPE-Anwendungen in Gebäudehüllen und thermischen Barrieren für Elektrofahrzeuge wird voraussichtlich zunehmen, da recyclatfähige Chemikalien die Kostenlücke zu Standardqualitäten schließen. Unterdessen behält Nicht-XLPE seine Stärke bei Schutzverpackungen, wo einfaches Stanzen und bestehende Recyclingströme seinen Wettbewerbsvorteil sichern. Als die europäische Lebensmittelkontaktverordnung 2025/351 eine hochwertige Dokumentation für Recyclinginhalte vorschrieb, sicherten sich Verarbeiter mit ISO-zertifizierten Rückverfolgbarkeitssystemen langfristige Verträge und polarisierten die Marktsegmente weiter.


Nach Anwendung: Isolierung wird zum Wachstumsmotor
Verpackung kontrollierte 39,36 % des Umsatzes im Jahr 2025, während Dämmung, Verbundwerkstoffe und andere Spezialanwendungen mit einer schnelleren CAGR von 5,18 % wachsen. Bauvorschriften, die Mindest-R-Werte anheben, fördern eine stetige Nachfrage nach Platten aus geschlossenzelligem Schaum, während Luft- und Raumfahrt sowie Schienenverkehr Sandwich-Paneele mit Schaumkern einsetzen, um das Strukturgewicht zu reduzieren. Amazons Verpackungsumstellung hat die Nachfrage in Nordamerika verringert, doch die Exporte industrieller Elektronik halten die Polstervolumina auf einem gesunden Niveau. Der Polyethylen-Schaum-Marktanteil im Bereich Dämmung weitet sich aus, da modularer Bau, vorgefertigte Wände und gedämmte Betonschalungen XLPE-Paneele zur Feuchtigkeitsabdichtung und Wärmebrückenkontrolle einsetzen. Verbundwerkstoffhersteller, die Schaumkerne mit Kohlefaserhäuten kombinieren, weiten ihre Auftragsbücher in den Bereichen Gondeln für erneuerbare Energien und Hochgeschwindigkeitszüge aus, was einen langfristigen Wachstumskanal untermauert.
Nach Endverbraucherbranche: Pharma eilt voraus
Die Automobilindustrie machte im Jahr 2025 31,28 % des Verbrauchs aus, doch pharmazeutische und medizinische Sendungen werden mit einer CAGR von 6,22 % wachsen. Die WHO-Kühlkettenrichtlinien legen eine Wärmeleitfähigkeitsgrenze von 0,040 W/m·K fest, die XLPE bei Laminierung mit Reflexionsfolie erfüllt und damit eine Validierung in mRNA-Impfstoffversandbehältern erlangt. Die EV-Einführung hält die Automobilnachfrage stabil und verschiebt den Mix von der Motorraum-Isolierung zu Batteriegehäuse- und Innen-NVH-Auskleidungen. Bauwesen und Konstruktion profitieren von Infrastrukturbooms in Indien und ASEAN, während die Verpackung schnelldrehender Konsumgüter dort nachlässt, wo Einwegverbote greifen. Möbel, Bettwaren und Sportartikel bleiben eine dauerhafte Nische der Polyethylenschaum-Branche, geschützt vor leicht verfügbaren Substituten durch das ausgewogene Verhältnis von Polsterung, Haltbarkeit und Kosten des Materials.

Geografische Analyse
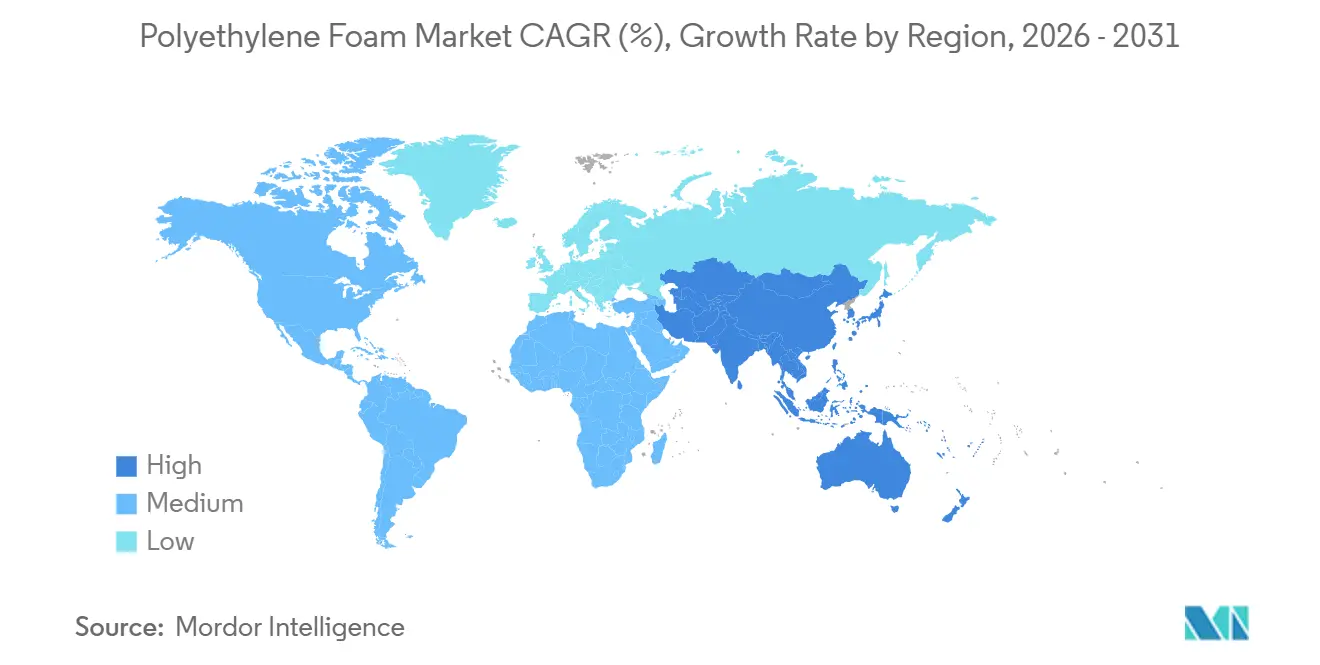
Asien-Pazifik trug im Jahr 2025 48,53 % des Umsatzes bei und soll bis 2031 jährlich um 6,03 % wachsen, gestützt durch Chinas Fahrzeuge mit neuer Energie und die Expansion des indischen Bausektors. Das lokale Ethylenüberangebot aus integrierten Komplexen drückt die Harzpreise und veranlasst multinationale Verarbeiter, die Extrusionskapazität in Küstenregionen Chinas auszubauen. Japan und Südkorea entwickeln antistatische und flammhemmende Qualitäten für die Elektronikindustrie und bedienen regionale Mehrwertexporte.
Nordamerika zeigt ein flaches bis geringes einstelliges Wachstum, da Amazons Papierwechsel den Verbraucher-E-Commerce-Schaum reduziert, obwohl Bausanierungen im Rahmen des Inflation Reduction Act und Erweiterungen der pharmazeutischen Kühlkette den Rückgang teilweise ausgleichen. Die EU-Verordnung 2025/40 schreibt Recyclinganteile vor und regt Kapitalinvestitionen in Kompatibilisatortechnologie an, was Unternehmen mit ISO-zertifizierten Qualitätssystemen begünstigt. Californias Title 24-Upgrades halten die Nachfrage nach dampfsperrendem XLPE in Kriechkellern aufrecht.
Südamerika, der Nahe Osten und Afrika bilden zusammen einen kleinen, aber wachsenden Anteil des Polyethylenschaum-Marktes. Brasiliens städtische Wohnbauprogramme und Saudi-Arabiens petrochemischer Aufbau im Rahmen der Vision 2030 versprechen neue nachgelagerte Chancen. Eine schwache Recyclinginfrastruktur begrenzt den regulatorischen Druck, sodass Jungfernharz die Norm bleibt und Verarbeiter hauptsächlich über Logistik und Service statt über Kreislaufwirtschaftsnachweise konkurrieren.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Polyethylenschaum beginnt mit der vorgelagerten Produktion von Ethylen und Polyethylen (häufig LDPE), wobei die Rohstoffökonomie integrierte Zentren in China und dem Nahen Osten begünstigt. Dies führt zu regionalen Preisunterschieden bei Harzen, die die Standortentscheidungen der Verarbeiter beeinflussen. Schaumverarbeiter mischen PE-Harz mit Treibmitteln (chemisch oder physikalisch) und leistungssteigernden Additiven, einschließlich Vernetzungsmitteln für XLPE, und verarbeiten die Schmelze anschließend durch Extrusion (bei XLPE gefolgt von der Vernetzung), bevor Teile für Verpackungen, Isolierung, Automobil-NVH und Kühlkettentransporte geschnitten, laminiert und stanzgeschnitten werden.
Auf der nachgelagerten Seite teilt sich der Vertrieb zwischen der Direktversorgung großer OEMs und Fertigungsbetriebe (Automobil, Haushaltsgeräte, Elektronik) und Verpackungs-/Isoliernetzwerken, die Auftragnehmer und Logistiknutzer bedienen. Bei Anwendungen mit Lebensmittelkontakt sowie im medizinischen Bereich oder in der Kühlkette erhöhen Qualifizierungs- und Compliance-Anforderungen die Vorlaufzeit und begünstigen tendenziell Anbieter mit ISO-basierten Qualitäts- und Rückverfolgbarkeitssystemen. Hinsichtlich Versorgungsrisiken haben geopolitische und logistische Störungen, die die petrochemischen Ströme im Nahen Osten beeinträchtigen, die Verfügbarkeit von Polyethylen verknappt und die Preisvolatilität erhöht, was Beschaffungsteams dazu veranlasst, ihre Bezugsquellen zu diversifizieren und flexiblere Vertragsmodelle zu nutzen, während einige Verarbeiter erwägen, die Schaumproduktion näher an Endverbrauchsclustern zu regionalisieren.
Wettbewerbslandschaft
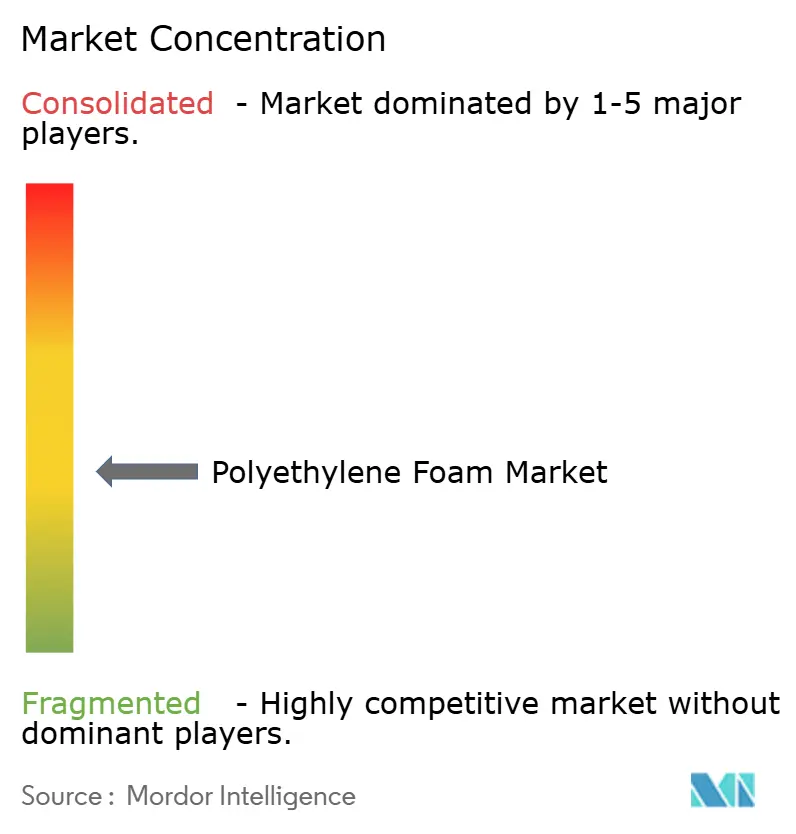
Der Polyethylenschaum-Markt ist mäßig fragmentiert. Technologie ist das wichtigste Wettbewerbsfeld. Große Verarbeiter automatisieren Stanz- und Laminierungsprozesse, um Arbeitskosten zu senken und enge Toleranzen für EV- und Elektronikmontagen einzuhalten. Kleinere Unternehmen verteidigen ihren Anteil mit maßgeschneiderten Formulierungen und schnellen Lieferzeiten. Durchbrüche bei Kompatibilisatoren, die Recyclinginhalte ohne mechanische Verluste ermöglichen, verschaffen Erstbewegern Preissetzungsmacht unter EU-Mandaten, während Nachzügler einem Margendruck ausgesetzt sind. Zertifizierungen wie ISO 9001 und ISO 14001 werden zu Zugangshürden für Lebensmittelkontakt- und Pharmaverpackungen und errichten Compliance-Barrieren, die die Konsolidierung beschleunigen.
Marktführer der Polyethylenschaum-Branche
Sealed Air
Pregis LLC
JSP
Zotefoams PLC
Armacell
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Es eröffnen sich Freiräume für leistungsfähigere und regulierungskonforme Polyethylenschaumlösungen, insbesondere dort, wo Endnutzer geschlossenzellige Feuchtebeständigkeit, Dimensionsstabilität und validierte thermische Leistung über die üblichen Polsterlösungen hinaus benötigen. Zusätzliche Kapazitäten für vernetzbares Polyethylen unterstützen diesen Wandel, darunter Borouges Plan, 2026 die erste Chargenlieferung aus einer neuen Anlage mit einer Kapazität von 100.000 t/Jahr für vernetzbares Polyethylen in den VAE bereitzustellen, die auf XLPE-Wertschöpfungsketten für Gebäudehüllenisolierung, Industrieisolierung und temperaturgeführte Verpackungen ausgerichtet ist.
Auch Wege zur Kreislauffähigkeit gehen über die mechanische Wiederverwendung von Schrott hinaus. Verarbeiter können sich für Mischungen mit Rezyklatanteil positionieren, die Zug- und Kriechleistung erhalten – ein Aspekt, der zunehmend relevant wird, da die konventionelle Sammlung und Sortierung von Schaumstoff eine Einschränkung bleibt. Neue Recyclingwege, wie die 2026 geschlossene Partnerschaft von KBR und ReVentas zur Skalierung der Polymerauflösungstechnologie für Polyethylen und Polypropylen, deuten auf eine Entwicklung hin zu quasi-virgin-ähnlichen Rohstoffen, die für höherwertige Anwendungen geeignet sind. Am Ende von Fertigung und Vertrieb erweitern Vor-Ort-Verdichtungssysteme (zur Kompression von Schaumabfällen für den Transport) und geschlossene Kreislaufprogramme an Produktionsstandorten die Ökonomie der Rückwärtslogistik, verbessern den Zugang zu saubereren Recyclingströmen für Verpackungs- und Schutzanwendungen und unterstützen zugleich die Einhaltung strengerer Vorgaben zu Verpackungsabfällen.
Aktuelle Branchenentwicklungen
- Juli 2026: Zotefoams schloss eine Erweiterung im Wert von 13,8 Millionen USD an seinem Standort in Kentucky ab, um die nordamerikanische Schaumproduktionskapazität zu erhöhen. Die zusätzliche Produktion unterstützt eine schnellere regionale Versorgung für medizinische, industrielle und Schutzverpackungsanwendungen, die technische Polyolefinschaumgrade nutzen.
- Juni 2025: Armacell eröffnete eine neue Isoliermaterial-Produktionsanlage in Indien, um die lokale Versorgung mit Isoliermaterialien zu stärken, einschließlich Polyethylenschaumprodukten für industrielle und bauliche Anwendungen. Die Investition verbessert die Nähe zu Indiens Zentren für Bausanierung und industrielle Isolierungsnachfrage und verkürzt die Vorlaufzeiten im Vergleich zu importierter Ware.
- Februar 2024: Pregis brachte eine zertifiziert kreislauffähige Polyethylenschaum-Verpackung auf den Markt, die mit dem fortschrittlichen Recycling-Rohstoff von ExxonMobil entwickelt wurde. Das Produkt bietet einen Weg mit Rezyklatanteil für Kunden im Bereich Schutzverpackungen, die kreislaufwirtschaftliche Materialaussagen anstreben, während die Leistungsanforderungen im Transportschutz erhalten bleiben.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Wert der verkauften Polyethylen-Schaummaterialien für Endanwendungen wie Schutzverpackungen, Dämmung, Polsterung und verwandte industrielle Anwendungen in allen wichtigen Regionen. Die Marktgröße spiegelt die Nachfrage nach PE-Schaum in fertigen oder halbfertigen Formen wider, die für die nachgelagerte Weiterverarbeitung und den direkten Einsatz erworben werden.
Ausschlüsse aus dem Umfang: Diese Marktgröße schließt Schaumstoffpolymere aus Nicht-Polyethylen (wie Polyurethan- und Polystyrolschäume) sowie fertige Verbraucherprodukte aus, bei denen der Schaumwert nicht zuverlässig separiert werden kann.
Segmentierungsübersicht
- Nach Typ
- XLPE-Schaum
- Nicht-XLPE-Schaum
- Nach Anwendung
- Polsterung
- Verpackung
- Andere Anwendungen (Isolierungen, Verbundwerkstoffe usw.)
- Nach Endverbraucherbranche
- Automobilindustrie
- Bauwesen und Konstruktion
- FMCG
- Pharma und Gesundheitswesen
- Andere Endverbraucherbranchen (Möbel und Bettwaren, Sport usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Desk-Research wurde verwendet, um die grundlegende Nachfragekarte, die Preislogik und die wichtigsten externen Signale aufzubauen, damit das Modell mit den beobachteten Marktbedingungen übereinstimmte. Wir haben öffentliche Quellen herangezogen, wie nationale Statistikbehörden für Produktions- und Bauindikatoren, UN Comtrade für Handelsströme bei Kunststoffen, die US International Trade Commission für Polymer- und Kunststoffhinweise sowie Energie- und Petrochemiepreisreihen von Behörden wie der US Energy Information Administration. Normen und technische Veröffentlichungen (zum Beispiel ASTM-Referenzen und begutachtete Materialzeitschriften) halfen uns dabei, Schaumtypen typischen Eigenschaften und Anwendungsfällen zuzuordnen.
Auf der Industrieseite haben wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und Nachrichtenberichterstattung ausgewertet, um Kapazitätsveränderungen, Kosten für Harze und Additive sowie Verschiebungen im Anwendungsmix in den Bereichen Verpackung, Bau und Automobil zu verfolgen. Wo verfügbar, wurden kostenpflichtige Abonnements ausschließlich für Unternehmensfinanzinformationen, Patentrecherchen und handelsbasierte Versandprüfungen zur Untermauerung von Annahmen genutzt. Diese Desk-Quellen sind nicht erschöpfend, und wir haben während der Arbeit zusätzliche öffentliche Referenzen für Gegenprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit Schaumstoffherstellern, Verarbeitern, Distributoren und großen Endverbrauchern in den Bereichen Verpackung und Bau, da diese reale Kaufvolumina und Spezifikationsänderungen kennen. Für einen globalen Markt wurden die Antworten über APAC, EMEA und Amerika hinweg ausgewogen, um Preisspannen, Gradmix (XLPE vs. Nicht-XLPE) und Substitutionstrends zu bestätigen, und dann verwendet, um Lücken zu schließen, die öffentliche Daten hinterlassen haben.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 12 % | APAC: 43 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 40 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 48 % | Amerika: 25 % |
Marktgröße und Prognose
Der Markt wurde mithilfe eines Top-down-Ansatzes aufgebaut, bei dem Nachfragepools aus Verpackungsaktivitäten, Signalen zur Nutzung von Bauisolierungen und Trends bei der Fertigungsleistung rekonstruiert und dann auf für Polyethylenschaum geeignete Anwendungen gefiltert wurden. Nachdem diese Struktur vorhanden war, wurden die Gesamtwerte durch selektive Bottom-up-Annäherungen bestätigt, wie z. B. Stichproben von Hersteller- und Verarbeiterumsätzen, Volumen nach gängigen Schaumformaten und einem Plausibilitätstest aus Durchschnittspreis mal Volumen für wichtige Regionen.
Zu den im Modell verwendeten Eingaben gehörten die Preisentwicklung bei Harzen und Rohstoffen, die die Schaumpreise beeinflusst, die Anteilsverschiebung zwischen XLPE und Nicht-XLPE in wichtigen Anwendungen, Baubeginne und Dämmungsadoption im Gebäudebereich, Automobilbautrends in Verbindung mit Innenraum- und NVH-Anwendungen sowie die Handelsflussrichtung für Schaumplatten und -rollen. Wenn ein Datenpunkt auf Länderebene schwach war, haben wir ihn mithilfe von Verhältnissen benachbarter Märkte und durch Interviews validierten Konversionsintensitätsannahmen überbrückt und dann den impliziten Pro-Kopf- und Pro-Output-Verbrauch erneut überprüft.
Für die Prognose wurde eine Szenarioanalyse mit einem Basisszenario verwendet, das auf Konsensansichten der Branchenteilnehmer zu Endverbrauchswachstum, Preisüberwälzung und regulatorischen Auswirkungen auf Verpackungsmaterialien verankert ist. Der Jahrespfad wurde dann bei Bedarf geglättet, damit kurzfristige Harzpreissprünge keine unrealistischen Nachfragesprünge in der Prognose erzeugen.
Datenvalidierung und Aktualisierungszyklus
Die Zahlen wurden durch wiederholte Prüfungen anhand unabhängiger Signale validiert, darunter der implizite Verbrauch je Bauproduktionsleistung, die Handelsrichtung im Vergleich zur regionalen Produktion sowie Preisspannen, die mit der Harz- und Verarbeitungsökonomie übereinstimmen. Große Abweichungen wurden markiert, von einem weiteren Analysten überprüft und dann durch Folgegespräche erneut untersucht, wenn die Lücke auf einen Definitionsunterschied oder ein einmaliges Ereignis zurückzuführen war.
Vor der Freigabe wird das vollständige Modell schrittweise überprüft, damit Einheitenlogik, Zeitpunkt der Währungsumrechnung und regionale Zusammenfassungen konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätserweiterungen, regulatorische Änderungen, die Verpackungen betreffen, oder starke Rohstoffschwankungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Mordor Intelligence Polyethylen-Schaum-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Polyethylenschaum stimmen nicht immer überein, hauptsächlich weil die Marktgrenze je nach Quelle unterschiedlich festgelegt wird und die Preis- und Volumenbrücken nicht auf dieselbe Weise aufgebaut sind. Die Vergleichstabelle macht die Streuung sichtbar und zeigt auch, woher die Unterschiede typischerweise stammen, wie z. B. die Wahl des Basisjahres, die Produkteinschlüsse und die Art und Weise, wie regionale Gesamtwerte in USD umgerechnet werden.
Die Tabelle hebt eine wesentliche Lücke hervor, da im Modell von Mordor Intelligence der Wert auf Polyethylenschaum beschränkt ist, aufgeteilt in XLPE und Nicht-XLPE, und benachbarte Polymerschaumkategorien sowie breitere Fertigwarenumsätze nicht gezählt werden, auch wenn sie intern Schaum verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,21 Milliarden USD (2026) | |
| Global Consultancy A | 4,08 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen breiteren Produkteinschlussumfang mit Typ- und Dichteaufteilungen, die breitere PE-Schaumformate und Preisannahmen einbeziehen können, die den vergleichbaren Wert aufblähen, wenn sie auf einen engeren, nur PE-Schaum umfassenden Umfang abgebildet werden. |
| Industry Publisher B | 3,70 Milliarden USD (2024) | Wendet möglicherweise eine breitere Definition von Polyethylenschäumen und einen anderen Währungszeitpunkt an und scheint sich auf eine einfache CAGR-Hochrechnung zu stützen, ohne ausreichende Gegenprüfungen anhand von Endverbrauchsnachfrageindikatoren wie Bauaktivität und Schutzverpackungsintensität. |
Zusammengenommen zeigt der Vergleich, dass die größten Schwankungen in der Regel davon abhängen, was in die Produktgrenze einbezogen wird und wie Preise aus der Harz- und Verarbeitungsökonomie fortgeschrieben werden. Indem die Annahmen an beobachtbare Endverbrauchssignale geknüpft und dann mit gezieltem Lieferanten- und Kanalfeedback gegengeprüft werden, bleibt die Schätzung nachvollziehbar und reproduzierbar, auch wenn öffentliche Daten uneinheitlich sind.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Polyethylenschaum-Markt bis 2031 erreichen?
Die Größe des Polyethylenschaum-Marktes wird voraussichtlich bis 2031 USD 2,70 Milliarden erreichen, ausgehend von USD 2,21 Milliarden im Jahr 2026, mit einer CAGR von 4,12 %.
Welche Anwendung wird bis 2031 am schnellsten wachsen?
Isolierung und andere Spezialanwendungen werden voraussichtlich mit einer CAGR von 5,18 % wachsen und damit die Segmente Verpackung und Polsterung übertreffen.
Warum ist Asien-Pazifik der größte Beitragszahler zur Polyethylenschaum-Nachfrage?
Die rasche EV-Einführung in China und die Bauexpansion in Indien treiben den Anteil der Region auf 48,53 % des Umsatzes im Jahr 2025 mit einer prognostizierten CAGR von 6,03 %.
Welche Endverbraucherbranche bietet das höchste Wachstumspotenzial?
Pharmazeutische und medizinische Anwendungen, angetrieben durch Kühlkettensendungen für Biologika, werden voraussichtlich bis 2031 mit einer CAGR von 6,22 % wachsen.
Seite zuletzt aktualisiert am:



