
Verpackungsschaumstoffe Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
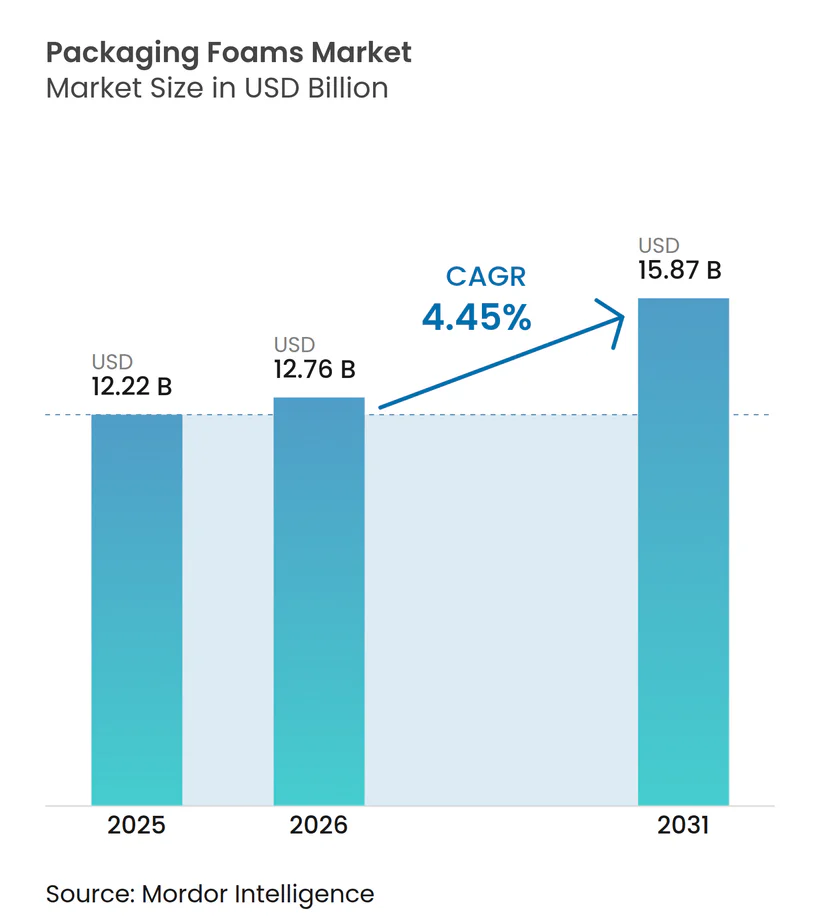
| Marktgröße (2026) | 12.76 Milliarden US-Dollar |
| Marktgröße (2031) | 15.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Verpackungsschaumstoffe Marktanalyse von Mordor Intelligence
Die Marktgröße für Verpackungsschaumstoffe wurde im Jahr 2025 auf 12,22 Milliarden USD geschätzt und soll von 12,76 Milliarden USD im Jahr 2026 auf 15,87 Milliarden USD bis 2031 wachsen, mit einer CAGR von 4,45 % während des Prognosezeitraums (2026–2031). Das Wachstum ist auf steigende E-Commerce-Versandvolumina, unternehmensbezogene Leichtbaustrategien und strengere Umweltauflagen zurückzuführen, die die Materialsubstitution hin zu recycelbaren und biobasierten Schaumstoffen beschleunigen. Asien-Pazifik treibt sowohl Nachfrage als auch Innovation voran, begünstigt durch boomende Lebensmittel-Lieferdienste und den Ausbau der Kühlketten-Logistik für Impfstoffe, während Nordamerika und Europa fortschrittliche Formulierungen betonen, die den sich weiterentwickelnden Chemikalienvorschriften entsprechen. Die Volatilität der Rohstoffpreise, insbesondere Preisschwankungen bei Styrol und Isocyanat, bleibt eine anhaltende Kostenherausforderung, die Hersteller dazu veranlasst, Ausgangsstoffe zu diversifizieren und die vertikale Integration voranzutreiben. Gleichzeitig signalisiert die Fusionsaktivität – wie etwa die Übernahme von Pactiv Evergreen durch Novolex – eine reifende Wettbewerbslandschaft, in der Skaleneffekte und Kreislaufwirtschaftskompetenzen den strategischen Vorteil bestimmen.
Wesentliche Erkenntnisse des Berichts
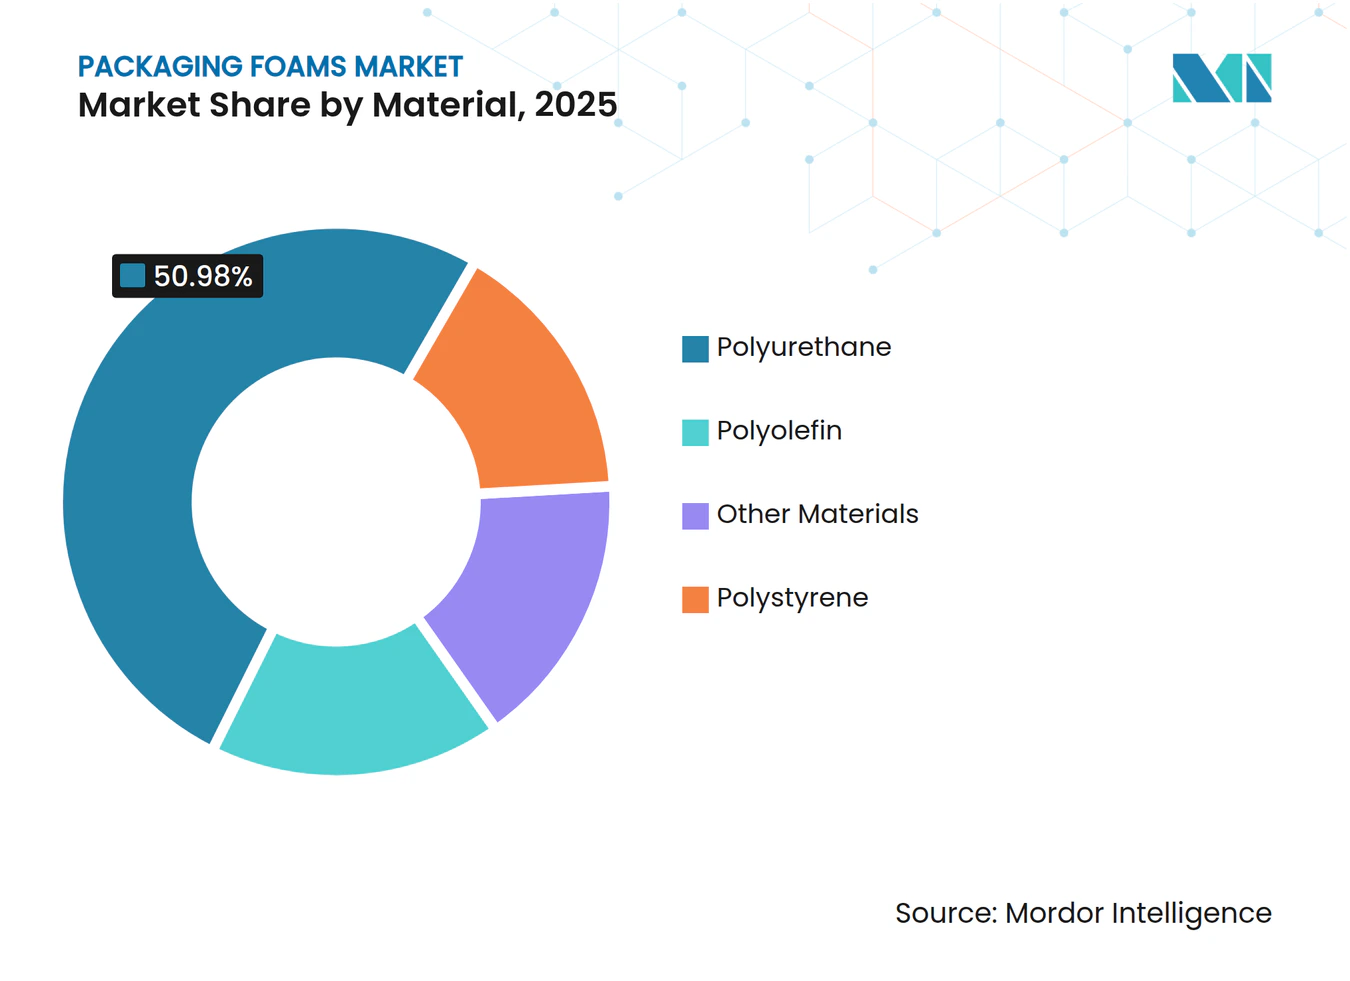
- Nach Material erzielte Polyurethan im Jahr 2025 einen Umsatzanteil von 50,98 %, während Polyolefin die höchste prognostizierte CAGR von 5,43 % bis 2031 verzeichnete.
- Nach Struktur erfasste Flexibel-Schaumstoff im Jahr 2025 einen Anteil von 60,25 % am Verpackungsschaumstoffe-Marktanteil und wächst bis 2031 mit einer CAGR von 4,74 %.
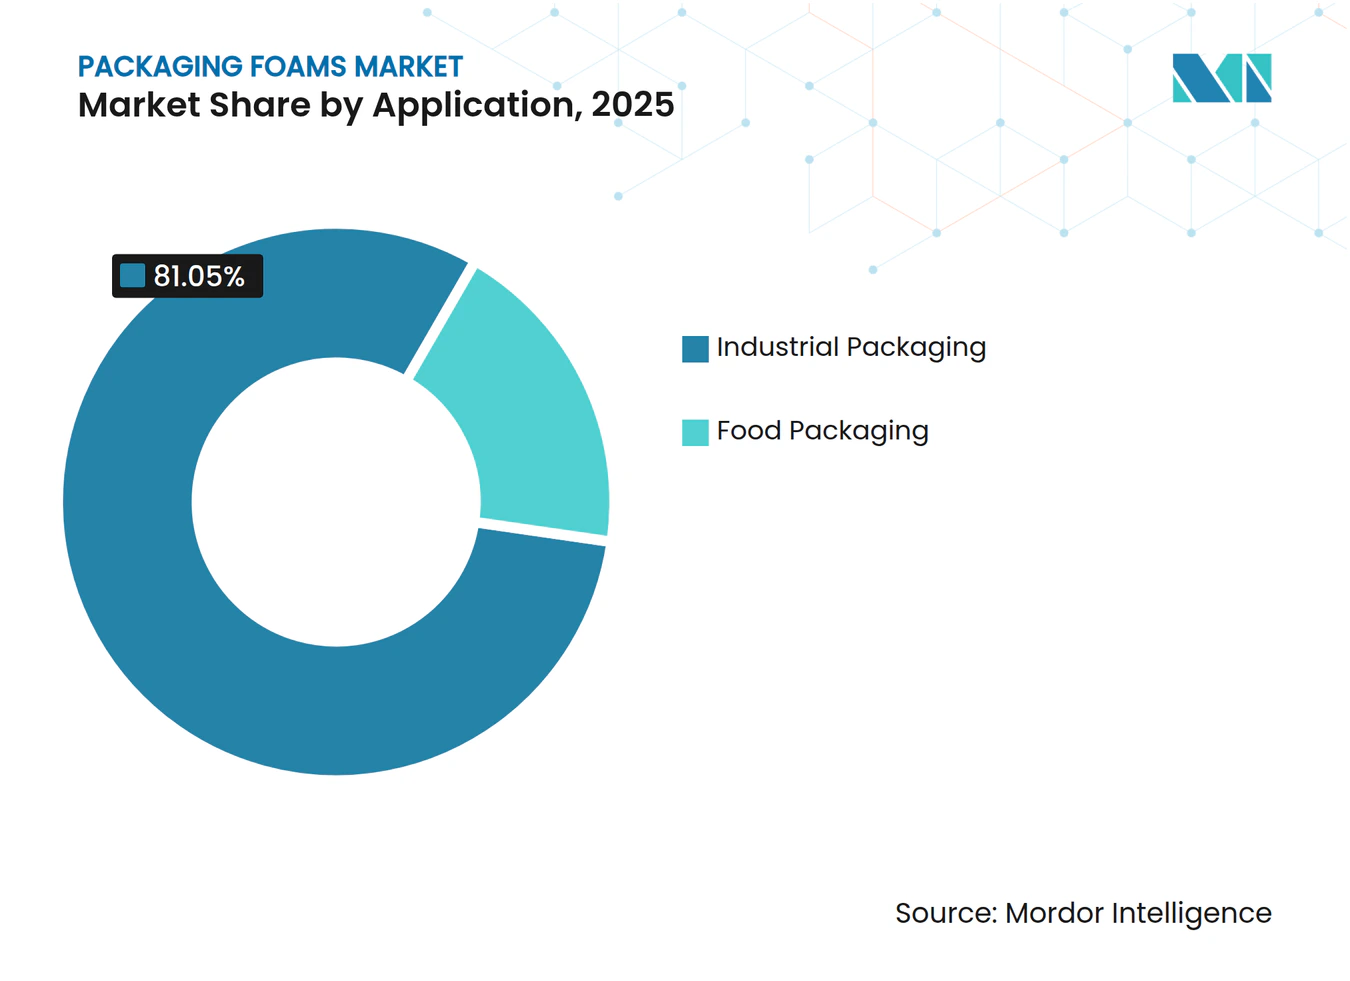
- Nach Anwendung entfiel auf die Industrieverpackung im Jahr 2025 ein Anteil von 81,05 % an der Verpackungsschaumstoffe-Marktgröße, während die Lebensmittelverpackung zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 5,31 % expandieren wird.
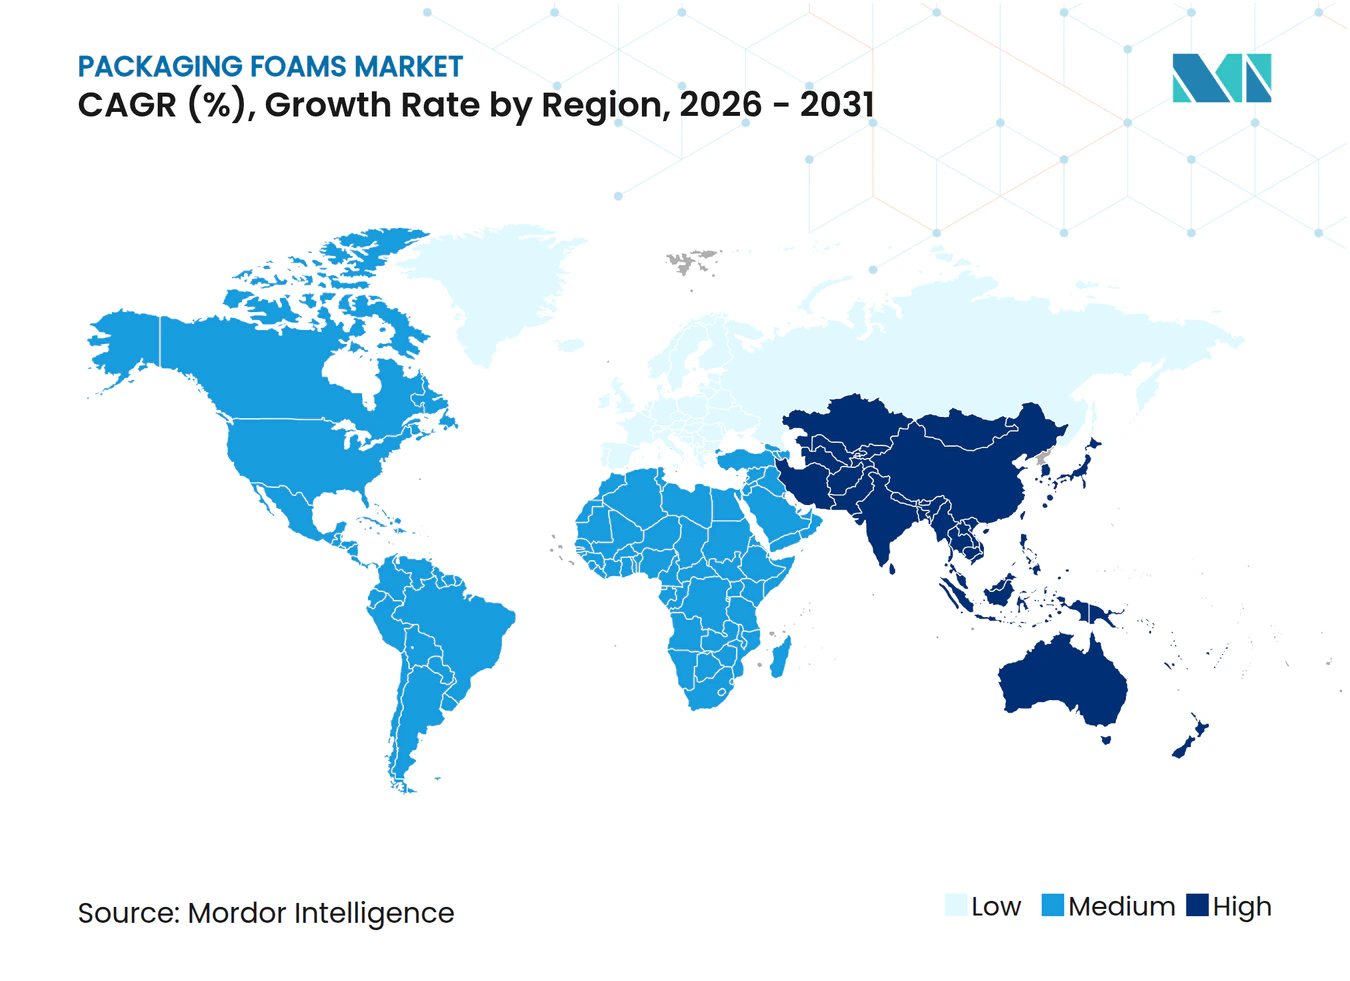
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 40,10 % und wird bis 2031 voraussichtlich mit einer CAGR von 5,56 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende E-Commerce-bedingte Nachfrage nach schützenden Versandschaumstoffen | +1.20% | Global, mit Schwerpunkt in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| 24-Stunden-Lebensmittellieferboom in Asien mit Bedarf an isolierenden Schaumstoffverpackungen | +0.80% | Kernmarkt Asien-Pazifik, Ausstrahlungseffekte auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Leichtbau-Initiativen in der Logistik zur Senkung der Frachtkosten | +0.70% | Global, frühe Übernahme in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Schnelle Übernahme von biobasierten Polyolen für kohlenstoffarme Schaumstoffe | +0.60% | Europa und Nordamerika führend, Asien-Pazifik folgend | Langfristig (≥ 4 Jahre) |
| Aufbau der Kühlketten-Impfstoffinfrastruktur in Schwellenmärkten | +0.50% | Afrika, Lateinamerika, Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende E-Commerce-bedingte Nachfrage nach schützenden Versandschaumstoffen
Automatisierte Fulfillment-Netzwerke bewältigen steigende Paketmengen, die häufig empfindliche Elektronik und Körperpflegeprodukte enthalten. Betreiber ersetzen Kunststoffluftpolster durch technisch optimierte Schaumstoffeinsätze, die Stöße absorbieren, Kompression widerstehen und Recyclingziele erfüllen. Die Dimensionsgewichtspreisgestaltung durch Paketzusteller schafft Anreize für dünnere, leichte Polster, die Frachtkosten senken und gleichzeitig Produkte schützen. Maschinelles-Lernen-Designplattformen generieren maßgenaue Schaumstoffinnenbereiche und erzielen für Versender bis zu 25 % Transportkosteneinsparungen. Elektronikhersteller spezifizieren Polyurethan-, Polyethylen- und EVA-Schaumstoffe mit integriertem ESD-Schutz zur Sicherstellung der Garantiekonformität. Die Übernahme in Nordamerika hat sich seit 2024 beschleunigt und geht einher mit einer rasanten E-Commerce-Expansion in Südostasien, die die regionalen Versandmengen steigert und kompakte, nachhaltige Polsterlösungen begünstigt.
24-Stunden-Lebensmittellieferboom in Asien mit Bedarf an isolierenden Schaumstoffverpackungen
App-basierte Lebensmittellieferaggregartoren versprechen ganztägige Lieferfenster, die das Temperaturmanagement bei wechselnden Klimabedingungen belasten. Die Betreiber setzen daher auf mehrschichtige Schaumstoffverpackungen, die reflektierende Folien und Phasenwechseleinsätze integrieren, um Mahlzeiten bis zu 24 Stunden lang innerhalb von 2 °C des Zielwerts zu halten. Vietnams Steuern auf Einweg-Polystyrol und bevorstehende Kunststoffverbote veranlassen einen Schwenk hin zu biobasierten Isolierformaten und drängen Lieferanten dazu, konformes Polyolefin oder Zelluloseschaumstoff zu qualifizieren. Chinesische Regulierungsbehörden haben die Migrationstests für lebensmittelberührende Materialien verschärft und damit die Nachfrage nach Formulierungen mit niedrigem VOC-Gehalt und minimalem Restmonomergehalt gestärkt. In Singapur verpflichten Temperaturschwellenwerte über 100 °C, die von der Lebensmittelbehörde festgelegt wurden, Lieferanten dazu, die Sicherheit von Schaumstoffbehältern für Warmspeisenverwendungen zu validieren. Diese Richtlinien fördern gemeinsam erstklassige, regulierungskonforme Lösungen in den schnell wachsenden Mahlzeit-Liefernetzwerken Asiens.
Leichtbau-Initiativen in der Logistik zur Senkung der Frachtkosten
Einzelhändler und Konsumgüterunternehmen verankern „Schlankdesign”-Prinzipien, die das Paketvolumen und -gewicht minimieren und gleichzeitig die Regalattraktivität bewahren. Hersheys Umstellung auf einteilige, regalfertige Kartons eliminierte 3,12 Millionen Pfund Wellpappe und reduzierte den damit verbundenen Logistik-CO₂-Ausstoß um 1.340 t. Polyethylen-Schaumstoffprofile mit 95 % Recyclinganteil erfreuen sich besonderer Beliebtheit, da sie Kunststoffsteuerbefreiungen erfüllen und den Kraftstoffverbrauch für ausgehende Ladungen senken. Automobilzulieferer verfolgen leichte Kunstlederoptionen auf Basis geschäumter Polyolefin-Elastomere, um das Innenraumgewicht zu reduzieren und die Fahrzeugeffizienz zu verbessern. Die europäische Heimtiernahrungsmarke Mera senkte die Logistikkosten um 40 %, nachdem sie von starren Behältern auf Wellpappformate umgestiegen war, die durch automatisierte Schaumstoffeinsätze ermöglicht werden, die Ladungen stabilisieren und den manuellen Handhabungsaufwand reduzieren.
Schnelle Übernahme von biobasierten Polyolen für kohlenstoffarme Schaumstoffe
Polyurethan-Formulierer ersetzen Erdölpolyole zunehmend durch Lignin-, Pflanzenöl- oder Rizinusölderivate, die den gebundenen Kohlenstoff reduzieren, ohne Dichte oder Druckfestigkeit zu beeinträchtigen. Forscher der Universität Lüttich berichteten von isocyanatfreien Schaumstoffen mit einem Bioanteil von 70–90 %, die bei Umgebungstemperatur in weniger als zwei Minuten expandieren[1]. Wanhuas pflanzenbasierte Polyetherpolyole senken VOC-Emissionen und verbessern die Druckbeständigkeit und bieten attraktive Drop-in-Alternativen für Möbel- und Gerätehersteller. Politische Ziele wie das US-Ziel, bis 2030 eine 25%ige Substitution durch biobasierte Chemikalien zu erreichen, beschleunigen die Kommerzialisierungspipelines, während EU-Rahmenbedingungen eine 6–12%ige Ersetzung fossiler Rohstoffe vorantreiben. Lieferanten aus dem Baubereich setzen biokreisläufige Polyiso-Schaumstoffplatten ein, um grüne Gebäudegutschriften zu erfüllen, was eine breite Akzeptanz auf den Dämmstoffmärkten signalisiert.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stadtweite Verbote von Einweg-Polystyrol | -0.90% | Global, mit früher Umsetzung in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Styrol- und Isocyanat-Preisvolatilität | -0.60% | Global, mit besonderer Auswirkung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Rasante Fortschritte bei Formfaser- und Pilzmyzel-Verpackungssubstituten | -0.40% | Europa und Nordamerika führend, schrittweise globale Übernahme | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stadtweite Verbote von Einweg-Polystyrol
Kommunale Beschränkungen beschleunigen den Materialwechsel, indem sie expandierte Polystyrol-Foodservice-Artikel einschränken und Ökogebührenstrukturen durchsetzen, die die Kostenparität mit biobasierten Formaten erhöhen. Kaliforniens SNAP-konforme Verbote bestimmter Fluorkohlenwasserstoffe in Schaumstoffpolstern schränken die Wettbewerbsfähigkeit von Polystyrol weiter ein[2]. Die von der EU geförderte PolyStyreneLoop-Anlage validiert Auflösungs-Recyclingrouten, erfordert jedoch nach wie vor kostspielige Sammelsysteme, was die Komplexität für Verarbeiter erhöht. Vietnams schrittweise Kunststoffverbote von 2026 bis 2031 verstärken den regionalen Drang hin zu recycelbaren und kompostierbaren Schaumstoffen. Da lokale Mandate zunehmen, diversifizieren Verpackungsproduzenten ihre Portfolios, um den Marktzugang zu sichern und Compliance-Risiken zu mindern.
Styrol- und Isocyanat-Preisvolatilität
Rohstoffturbulenz entsteht durch Werksschließungen, Versandbeschränkungen und veränderte Handelsströme, die Europa vom Nettoexporteur zum Nettoimporteur von Styrol machen. Trinseo erhöhte die Polystyrol-Listenpreise im Januar 2025 um 55 EUR/t, um gestiegene Benzolkosten aufzufangen, was die Margen der Verarbeiter belastet. In den USA trifft Angebotsknappheit auf eine robuste E-Commerce-Nachfrage, was Beschaffungsmanager dazu veranlasst, Mehrquartalsverträge abzuschließen oder Biopolyole beizumischen, um das Risiko abzusichern. Asien bleibt ein Nachfrageanker, da China 35 % des gehandelten Polystyrolvolumens importiert und einen Aufwärtsdruck auf die globalen Preisindizes ausübt. Die Volatilität erschwert die Budgetplanung für Verarbeiter und fördert die Bewertung rohstoffagnostischer Formulierungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Polyurethan-Dominanz steht vor der Polyolefin-HerausforderungPolyurethan hielt im Jahr 2025 einen Anteil von 50,98 % am Verpackungsschaumstoffe-Marktanteil und profitierte von gut etablierten Lieferketten und anpassungsfähigen Dichtebereichen, die sowohl für Polsterung als auch für Dämmung geeignet sind. Polyolefin hingegen soll bis 2031 mit einer CAGR von 5,43 % eine wachsende Nachfrage auf sich ziehen, unterstützt durch Formulierungen mit bis zu 95 % Recyclinganteil, die Kunststoffsteuerbefreiungen erfüllen. Biobasierte Polyurethan-Forschung – wie lignin-verstärkte Schaumstoffe mit einer Wärmeleitfähigkeit von 0,0289 W/m·K – weist auf zukünftiges Wachstumspotenzial hin und adressiert gleichzeitig Treibhausgasziele. Der regulatorische Druck auf Polystyrol vertieft seinen Mengenrückgang, obwohl Auflösungsrecycling-Projekte das Tempo in ausgewählten EU-Regionen mäßigen können. Spezialitätsphenolschaumstoffe, die Hydrofluorolefin-Treibmittel nutzen, entstehen in der Hochtemperatur-Kühlkettenverpackung, wo ein niedriges Treibhauspotenzial wertvoll ist.
Das Polyurethan-Segment des Verpackungsschaumstoffe-Markts wird voraussichtlich ein signifikantes Wachstum erzielen, während das Polyolefin-Teilsegment im Prognosezeitraum eine bemerkenswerte Expansion verzeichnen soll. Diese Entwicklungen unterstreichen einen schrittweisen, aber wesentlichen Wandel hin zu Chemikalien, die die Kohlenstoffintensität senken, die Recyclingfähigkeit verbessern und mit den Verpflichtungen der Markeneigentümer zu Post-Consumer-Anteilen in Einklang stehen. Mit dem Aufkommen neuer Biopolyol-Kapazitäten erwarten Formulierer eine schrittweise Kostenparität, die in den äußeren Jahren des Prognosezeitraums die Substitution beschleunigen könnte.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Struktur:
Flexibler Schaumstoff behält die DoppelführerschaftFlexible Varianten machten im Jahr 2025 60,25 % der Verpackungsschaumstoffe-Marktgröße aus, was ihre Eignung für komplexe Formen und schnelle Polsterung in automatisierten Linien widerspiegelt. Starre Schaumstoffe bleiben in der temperaturgesteuerten Logistik unverzichtbar, jedoch ist ihr Marktanteil durch höhere Dichte und Entsorgungskomplexität begrenzt. Expancel BIO-Mikrosphären ermöglichen dünnere flexible Polster ohne Verlust an Druckverformungsrest und liefern bis zu 15 % Gewichtseinsparungen, was die Leistungsführerschaft stärkt. Biobasierte starre Schaumstoffe, die Kraft-Lignin integrieren, weisen eine verbesserte Brandbeständigkeit und VOC-Profile auf, die die Übernahme in medizinischen Kühlboxen und pharmazeutischen Versandbehältern unterstützen.
Flexibler Schaumstoff wird voraussichtlich eine CAGR von 4,74 % bis 2031 aufrechterhalten, getragen von Elektronik-, Kosmetik- und Omnichannel-Einzelhandelsverpackungen. Der Verpackungsschaumstoffe-Marktanteilstrend deutet auf eine anhaltende Dominanz flexibler Formate hin, obwohl die regulatorische Überprüfung des End-of-Life-Recyclings in bestimmten Rechtsordnungen starre Optionen mit geschlossenen Recyclingsystemen begünstigen könnte.
Nach Anwendung:
Industrieverpackung – Größe versus Lebensmittelverpackung – WachstumIndustriegüter, darunter Automobilteile, Elektronik und Haushaltsgerätekomponenten, machten im Jahr 2025 81,05 % der Nachfrage aus und bestätigen den historischen Schwerpunkt der Schaumstoffpolsterung auf hochwertige Frachten. Lebensmittelverpackungen sind, obwohl mengenmäßig kleiner, als die am schnellsten wachsende Nische mit einer CAGR von 5,31 % prognostiziert, dank explosiver On-Demand-Mahlzeitlieferung und der Durchdringung von Kühlketten. Elektronikmonteure spezifizieren zunehmend ESD-sichere Polyurethan-Einsätze, die über mehrere Versandzyklen hinweg funktionsfähig bleiben und damit kreisläuforientierte Lieferprogramme unterstützen.
Die Verpackungsschaumstoffe-Marktgröße für Lebensmittelanwendungen wird bis 2031 voraussichtlich zunehmen und ein inkrementelles Volumen generieren, das das nachlassende Wachstum in etablierten Industriesegmenten ausgleicht. Wärmedämmfolien mit Kieselgel-Aerogel für Schokoladenlieferungen veranschaulichen die Raffinesse, die erforderlich ist, um die Produktintegrität über längere Lieferfenster hinweg aufrechtzuerhalten. Da der stationäre Lebensmittelhandel auf Omnichannel-Modelle umstellt, werden temperaturempfindliche Schaumstoffauskleidungen einen wachsenden Anteil innerhalb urbaner Mikro-Fulfillment-Netzwerke gewinnen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Verpackungsschäume Markt
Asien-Pazifik führt mit einem Anteil von 40,10 % und einem prognostizierten CAGR von 5,56 %, angetrieben durch robuste E-Commerce-Ökosysteme, boomende Essenslieferdienste und staatliche Investitionen in die Kühlketten-Impfstoffkapazität. Trotz der Festlegung inländischer Recyclingziele bleibt China ein bedeutender Importeur von Polystyrol, was die starke regionale Nachfrage nach dem Rohstoff unterstreicht. Vietnams Besteuerung von Einweg-Styropor beschleunigt die Substitution hin zu Polyolefin- und pilzbasierten Schäumen in Südostasien, während Japan und Südkorea wasserstoffgeblasenes Polyurethan für niedrigere GWP-Profile verfolgen.
Nordamerika Verpackungsschäume Markt
Nordamerika beherrscht einen beträchtlichen Anteil des Verpackungsschäume-Marktes, unterstützt durch eine ausgereifte Fulfillment-Infrastruktur und ambitionierte Nachhaltigkeits-Roadmaps führender Einzelhändler. Amazons Abkehr von Luftkissen im Jahr 2024 lenkte die Lieferbasis in Richtung recycelbarer Polster und bestätigte die Skalierung der Hochvolumenproduktion. Nouryons Wisconsin-Expansion spiegelt die lokale Nachfrage nach leichten Füllstoffen wider, die die Frachtintensität reduzieren und gleichzeitig die Schutzleistung aufrechterhalten. Die bundesstaatlichen SNAP-Zulassungen der nächsten Generation von Treibmitteln bieten regulatorische Sicherheit für biobasierte und Low-GWP-Chemikalien.
Europa Verpackungsschäume Markt
Europa kämpft mit erhöhten Rohstoffkosten und strengen Chemikalienvorschriften, bleibt jedoch ein Hotspot für Bio-Innovation und Kreislaufwirtschaftspiloten. Stora Ensos Papira-Versuche in Deutschland bestätigen die Marktbereitschaft für Zelluloseschäume, die EPS in den Bereichen Möbel und Unterhaltungselektronik ersetzen können. Der Übergang der Region vom Nettoexporteur zum Importeur von Styrol verdeutlicht strukturelle Versorgungsherausforderungen, die Volatilität antreiben. Osteuropäische Verarbeiter erkunden zunehmend Formfaserstoff-Formate, um Einwegrichtlinien einzuhalten, während sie eine Nischennachfrage nach EPS in der Spezialwärmedämmung aufrechterhalten.
MEA und Südamerika Verpackungsschäume Markt
Südamerika, der Nahe Osten und Afrika tragen bescheidene, aber wachsende Anteile zum globalen Fußabdruck bei. Brasiliens E-Commerce-Beschleunigung fördert die Einführung leichter PE-Schäume in der Elektronik, während Länder des Golfkooperationsrats Polyurethan-Isolierung für den Impfstofftransport in Wüstenklimata einsetzen. Afrikas Investitionen in die Impfstofflogistik, mitfinanziert durch multilaterale Geber, priorisieren recycelbare Hartschäume, die ihre Leistung in Hochtemperaturkorridoren aufrechterhalten, und legen damit den Grundstein für eine künftige Nachfrageausweitung.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Verpackungsschäume beginnt mit vorgelagerten Rohstoffen aus petrochemischen und biobasierten Quellen, darunter Styrol für EPS und verwandte Styrolpolymere, Polyole und Isocyanate wie MDI/TDI für Polyurethanschäume sowie Olefinpolymere für Polyethylen und expandiertes Polypropylen. Harz- und Additivlieferanten unterstützen anschließend Verarbeiter mit Treibmitteln, Nukleierungsmitteln, Flammschutzmitteln und Leistungsmodifikatoren wie ESD- und Low-VOC-Paketen für Elektronik- und Lebensmittelkontaktanwendungen. Jüngste Veränderungen im Styrol-Angebot beeinflussen bereits Beschaffungs- und Logistikentscheidungen, darunter die geplante Schließung der Styrol-Monomer-Anlage mit 455.000 Tonnen Jahreskapazität von INEOS Styrolution in Sarnia, Kanada, bis Juni 2026, zusammen mit umfassenderen Kürzungen der europäischen Styrol-Kapazität, die die Abhängigkeit von Importen erhöhen und die Vorlaufzeiten für Schaumstoffhersteller verkürzen.
Im Midstream-Bereich verarbeiten Schaumstoffhersteller Materialien zu Perlen, Platten, Blöcken und technischen Einlagen und fertigen diese anschließend zu Schutz- und Isolierverpackungen für Industriegüter, E-Commerce-Fulfillment, Lebensmittellieferung und Kühlkettenlogistik. Im nachgelagerten Bereich erfolgt der Vertrieb über Verpackungshändler, OEM-/Lohnverpacker, 3PL-Dienstleister und große Markeninhaber, die zunehmend Anforderungen an recyclinggerechtes Design und Recyclinganteil für Schaumstoffkomponenten festlegen. Die Entsorgungswege am Ende der Lebensdauer variieren je nach Material und Region, wobei mechanisches Recycling für bestimmte Polyolefin-Ströme etablierter ist, während chemische Recyclingverfahren, einschließlich der Depolymerisation von Polyurethan zurück zu Polyolen, entwickelt werden, um geschlossene Kreislaufmodelle zu unterstützen, die mit aufkommenden Anforderungen an Recyclinganteil und Recyclingfähigkeit im Einklang stehen, insbesondere in Rechtsräumen mit verschärften Verpackungsvorschriften wie der EU.
Wettbewerbslandschaft
Marktkonzentration
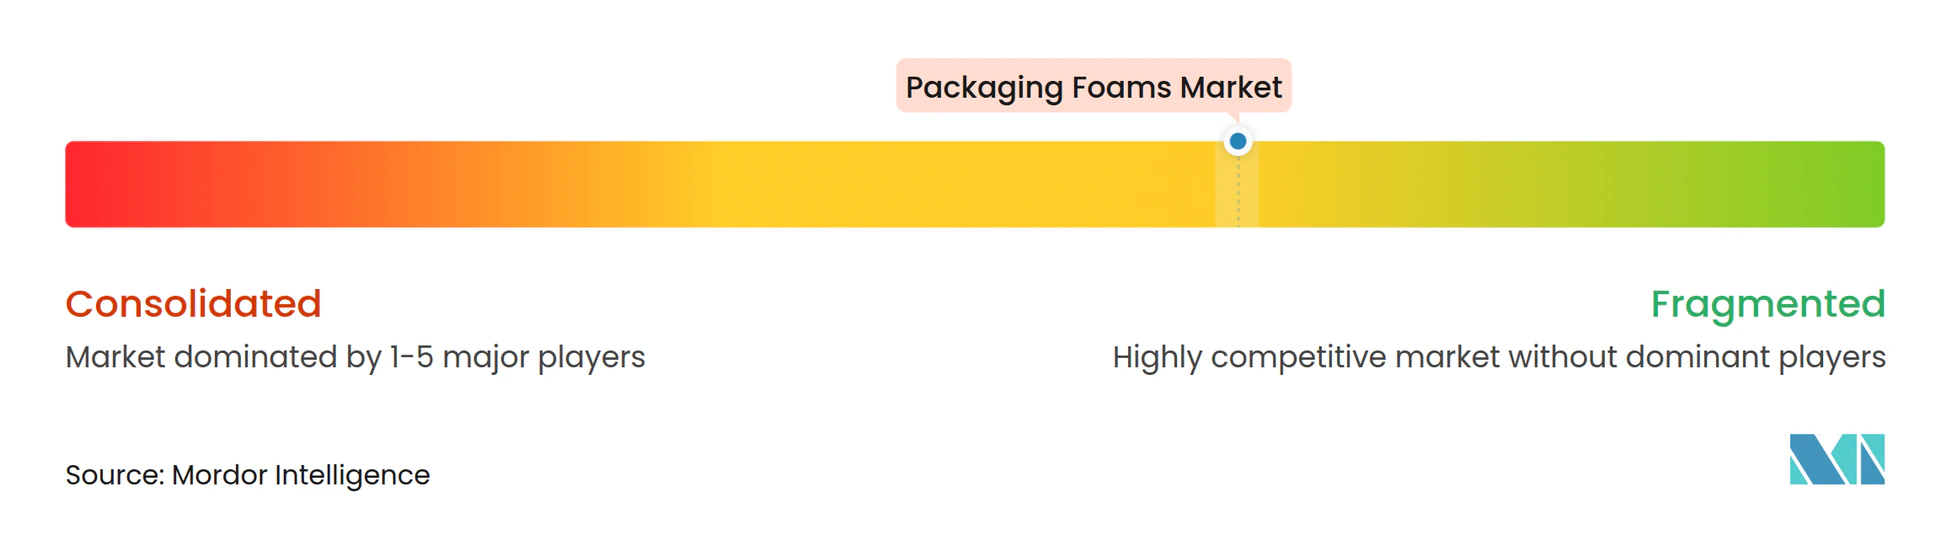
Der Verpackungsschaumstoffe-Markt weist eine mäßig fragmentierte Konzentration auf. Die Branchenkonsolidierung schreitet voran, da Unternehmen Skaleneffekte und F&E-Synergien anstreben. Strategische Investitionen in biobasierte Kapazitäten markieren eine zweite Wettbewerbsachse. BASF hat bis 2027 19,50 Milliarden EUR für Kapitalprojekte bereitgestellt, darunter eine MDI-Erweiterung in Louisiana und ein TPU-Werk in Zhanjiang zur Erschließung der asiatischen Nachfrage. Armacells vollständige Übernahme seines Aerogel-Joint-Ventures verbessert die Kontrolle über hochleistungsfähige Dämmung, die für Kühlketten-Anwendungen entscheidend ist. Dow arbeitet mit Sealed Air zusammen, um REVOLOOP Post-Consumer-Harz-Schaumstoffe zu vermarkten, was die Kreislauffähigkeit fördert und die Markenverpflichtungen für recycelten Inhalt stärkt.
Technologische Differenzierung bleibt als dritter Hebel bestehen. Fraunhofers wärmeaktivierbare Formgedächtnis-Polyurethanfolie verspricht platzsparende Logistik und reduzierte Lagerflächen für Verarbeiter. Lieferanten, denen das Kapital fehlt, um auf derartige Innovationen umzustellen, riskieren einen Marktanteilsverlust, da Markeneigentümer Mehrkriterien-Lieferanten-Scorecards einführen, die kohlenstoffarme und am Bordstein recycelbare Lösungen bevorzugen.
Branchenführer im Bereich Verpackungsschaumstoffe
-
Armacell
-
BASF SE
-
Carpenter Engineered Foams Belgium BV
-
Sealed Air
-
Zotefoams PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Verpackungsschäume Markt Unternehmen in diesem Bericht
- Alleguard
- Armacell
- Atlas Roofing Corporation
- BASF SE
- Berry Global Inc.
- Borealis GmbH
- Carpenter Engineered Foams Belgium BV
- Dart Container Corporation
- Dow
- EFP, LLC.
- Huntsman International LLC
- JSP
- Novapor Hans Lau (GmbH & Co) KG
- Pregis LLC
- Sealed Air
- TotalEnergies
- Williams Products
- Zotefoams PLC
Marktchancen und Zukunftsaussichten
Ein bedeutender Freiraum entsteht rund um konforme Ersatzmaterialien und nachrüstbare Schaumstoffformate für Verbote und Beschränkungen, die auf EPS und schwer recycelbare Verpackungen im weiteren Sinne abzielen, insbesondere in Foodservice- und Kühlkettenanwendungen. Regulatorische Auslöser schaffen kurzfristigen Bedarf an alternativen Schaumstoffen, die auf bestehenden Anlagen laufen oder in etablierte Sammelsysteme passen können, darunter die EU-Verordnung über Verpackungen und Verpackungsabfälle (EU) 2025/40, die am 12. August 2026 vollständig in Kraft tritt, sowie US-bundesstaatliche Maßnahmen wie die Ausweitung der Schaumstoffbeschränkungen in New York auf bestimmte Kühlbehälter ab dem 1. Januar 2026 und das EPS-Lebensmittelbehälterverbot in Virginia, das am 1. Juli 2026 in Kraft tritt. Diese Maßnahmen erhöhen die Anreize für Markeninhaber und Verarbeiter, Nicht-EPS-Lösungen in mehreren Märkten zu qualifizieren.
Die Chance erstreckt sich auch auf kreislaufwirtschaftsfördernde Technologien und biobasierte Direktersatz-Chemikalien, die die Umstiegshürde senken. Belege für Produkt- und Projektaktivitäten im Jahr 2026 umfassen die Fortführung der xPBS-Extrusionsschaum-Initiative von Fraunhofer CCPE sowie die Folgearbeiten zu xPBS-Food zur Anpassung von PBS-basierten Schäumen für Lebensmittelverpackungen, und die Einführung von Luminy FOAM 50F durch TotalEnergies Corbion, einer PLA-Sorte mit hoher Schmelzfestigkeit, die als Alternative zu Polystyrol in Frischeanwendungen für die Extrusionsschäumung positioniert ist. Chemische Recyclingverfahren für Polyurethanschäume bewegen sich ebenfalls von Pilotprojekten zu einer breiteren Anwendung, unterstützt durch Initiativen wie die hydrolysebasierte Arbeit von Evonik in Hanau und den Depolymerisationsansatz von H&S Anlagentechnik zur Umwandlung von Schaumstoffabfällen zurück in chemische Rohstoffe, was dazu beiträgt, Verpackungsschaum-Portfolios an strengere Anforderungen an Recyclingfähigkeit und Recyclinganteil in Schlüsselregionen anzupassen.
Neueste Industrielle Entwicklungen in Verpackungsschäume Markt
- Mai 2026: BASF arbeitete mit UPM Specialty Materials zusammen, um recyclingfähige, faserbasierte Verpackungskonzepte unter Verwendung der Joncryl HPB-Barrieretechnologie von BASF zu entwickeln. Die Arbeit zielt auf leistungsfähigere Barrierestrukturen ab, die mit Papierrecyclingsystemen kompatibel bleiben können, und unterstützt den Übergang von Markeninhabern weg von schwer recycelbaren Mehrschichtverpackungsformaten.
- Juli 2025: Stora Enso arbeitete mit dem deutschen Unternehmen Novapor zusammen, um Papira zu erproben, ein cellulosebasiertes Schaumverpackungsmaterial, das konventionelle fossilbasierte Schaumstoffe ersetzen soll. Der Pilotversuch stärkte den Marktweg für Holzfaser-Polsterung in Europa, wo Kreislaufanforderungen und die Substitution von EPS die Materialauswahl prägen.
- März 2025: EFP kündigte eine Investition von 31,5 Mio. USD zur Erweiterung der Betriebsstätte in Lee County, South Carolina, an, um die Kapazität für fortschrittliche EPS- und EPP-Lösungen zu erhöhen, wobei der Vollbetrieb bis April 2026 aufgenommen werden soll. Die Erweiterung fügt regionale Versorgungskapazität für geformte Schutzverpackungen hinzu, die in industriellen und Kühlketten-Anwendungen eingesetzt werden, und verbessert die Vorlaufzeiten für nordamerikanische Kunden.
Verpackungsschäume Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Wert des Marktes für Verpackungsschäume Schaumstoffmaterialien, die für Polsterung, Schutz, Hohlraumfüllung und Isolierung von verpackten Waren während Lagerung und Transport verwendet werden, sowohl für flexible als auch für starre Schaumstrukturen.
Ausschlüsse des Geltungsbereichs: Wir schließen Nicht-Verpackungsanwendungen von Schaumstoffen aus, wie Gebäudedämmung, Möbel- und Bettpolsterung sowie Anwendungen für Fahrzeugsitze.
Übersicht der Segmentierung
- Nach Material
- Polystyrol
- Polyurethan
- Polyolefin
- Sonstige Materialien
- Nach Struktur
- Flexibel
- Starr
- Nach Anwendung
- Lebensmittelverpackung
- Industrieverpackung
- Transportkomponenten
- Elektrik und Elektronik
- Körperpflege
- Pharmazeutika
- Sonstige Industrieverpackung
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktbewertung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenze festzulegen und die erste Version des Nachfrage- und Angebotsbildes nach Region zu erstellen. Wir stützten uns hauptsächlich auf öffentliche Statistiken und technische Referenzen, wie Fertigungsdaten des US Census Bureau, Handelsströme von USITC und UN Comtrade für relevante Polymere, Eurostat-Industrieindikatoren sowie Veröffentlichungen von Organisationen wie dem American Chemistry Council.
Um die Annahmen praxisnah zu halten, überprüften wir außerdem Geschäftsberichte, Investorenpräsentationen, Nachhaltigkeitsberichte und glaubwürdige Presseberichte, die Verschiebungen der Verpackungsnachfrage thematisieren. Patentdatenbanken wurden überprüft, um Aktivitäten bei der Materialsubstitution zu verstehen, beispielsweise Bewegungen hin zu recyclingfähigen Strukturen. Zusätzlich nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten, um Expansionspläne, Anlagenänderungen und M&A-Zeitpläne zu validieren. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden für Datenerhebung, Gegenprüfungen, Validierung und Recherchenklärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde durchgeführt, um zu bestätigen, welcher Anteil der Schaumstoffproduktion tatsächlich in Verpackungen fließt und wie sich Preise und Produktmix über Materialien und Strukturen hinweg entwickeln. Wir sprachen mit Interessengruppen aus Rohstofflieferung, Schaumstoffverarbeitung, Verpackungsvertrieb und Großabnehmern, und die Mischung der Antworten war regional ausgewogen, sodass regionale Unterschiede bei Vorschriften und Nachfragezyklen im Modell abgebildet wurden.
Verteilung der Befragten der primären Forschungsarbeit vor Ort
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 14% | APAC: 45% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 40% | EMEA: 29% |
| Kleinere Anbieter: 16% | Manager: 46% | Amerika: 26% |
Marktbewertung & Prognose
Die Bewertung begann mit einem Top-Down-Ansatz, der die Nachfrage nach Verpackungsschäumen anhand von Indikatoren für Verpackungsaktivitäten und polymerbezogenen Angebotssignalen rekonstruiert und dann eine verpackungsgerechte Schaumdichte und den Wert pro Einheit anwendet. Nachdem diese Obergrenze festgelegt war, wurden selektive Bottom-Up-Prüfungen durchgeführt, wie stichprobenbasierte Lieferantenumsätze im Zusammenhang mit Verpackungsendnutzungen und Preisprüfungen auf Kanalebene, und die Gesamtwerte wurden angepasst, wenn die beiden Sichtweisen nicht übereinstimmten.
Zu den wichtigsten Eingaben gehörten der Mix aus flexiblen und starren Schäumen, die Materialaufteilung zwischen Polyurethan, Polystyrol, Polyolefin und anderen Materialien sowie der Anteil der industriellen gegenüber der Lebensmittelverpackungsnutzung. Die Preisgestaltung wurde sorgfältig behandelt, indem Harz- und chemische Rohstoffbewegungen verfolgt und in eine realistische ASP-Entwicklung für Schaumstoffe übersetzt wurden, die dann anhand von Primärdaten zum Zeitpunkt der Preisweitergabe gefiltert wurden. Für die Prognose verwendeten wir Szenarioanalysen zu Wachstum der E-Commerce-Sendungen, Ausweitung der Kühlkette und Lebensmittellieferung sowie nachhaltigkeitsbedingter Substitution und wählten dann den endgültigen Pfad auf Grundlage des Konsenses der Interview-Rückmeldungen aus. Wo direkte Daten dünn waren, wurden Lückenbereiche mit regionalen Analogien und transparenten Annahmen behandelt, die in späteren Aktualisierungen erneut getestet werden können.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden mit unabhängigen Signalen abgeglichen, wie der Richtung der regionalen Verpackungsnachfrage, Handelsmustern für relevante Polymere und sichtbaren Preisbewegungen, die sich in den ASPs für Schaumstoffe zeigen sollten. Wenn eine Region oder ein Materialposten zu weit von diesen Signalen abwich, wurden die Treiber erneut getestet, und bei Bedarf wurden Interview-Nachfassaktionen ausgelöst, um die Situation vor Ort zu bestätigen.
Vor der endgültigen Freigabe durchläuft das Modell mehrere Analystenprüfungen, die sich auf Abweichungsprüfungen, Einheitenkonsistenz und darauf konzentrieren, ob Annahmen klar genug formuliert sind, um wiederholt zu werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn bedeutende Ereignisse eintreten, wie große Kapazitätserweiterungen, politische Verschiebungen bei Verpackungsabfällen oder größere Störungen bei Rohstoffen. Unmittelbar vor der Lieferung führt ein Analyst eine erneute Durchsicht durch, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße für Verpackungsschäume von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche veröffentlichte Werte für Verpackungsschäume zu sehen, da nicht jeder die gleichen Produkte, Endnutzungen oder Jahre zählt, selbst wenn die Titel ähnlich aussehen. Unterschiede ergeben sich auch daraus, wie die Preisgestaltung behandelt wird, wie viel regionaler Detailgrad eingebaut ist und wie oft das Modell aktualisiert wird.
Handelssignale für polymerbezogene Vorleistungen sowie Primärprüfungen zum Mix aus flexiblen und starren Schäumen und zur Aufteilung zwischen industrieller und Lebensmittelverpackung sind die Belege, die verwendet werden, um Mordor Intelligence an den Verpackungsverbrauch anzupassen und nicht verpackungsbezogene Schaumstoffnachfrage auszuschließen, die einige umfassendere Gesamtwerte weiterhin enthalten können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,22 Mrd. USD (2025) | |
| Fachzeitschrift A | 19,29 Mrd. USD (2024) | Verwendet eine breitere Abgrenzung für Schaumstoffverpackungen und ein anderes Basisjahr, und die Darstellung legt nahe, dass angrenzende Schaumstoffanwendungen zusammen mit Verpackungen gezählt werden können, was den angegebenen Wert erhöhen kann, wenn die Preiszyklen stark sind. |
| Globale Beratungsgesellschaft B | 16,03 Mrd. USD (2025) | Wendet eine breitere Endverbrauchsperspektive über Branchen hinweg an und kann Verpackungen mehr Schaumstoffvolumina zuschreiben, als Kanalprüfungen typischerweise stützen, was den Gesamtwert im Vergleich zu einem reinen Verpackungsnachfragepool erhöht. |
Die Spanne zwischen den drei Zahlen erklärt sich hauptsächlich durch Unterschiede im Geltungsbereich und der Zuordnung sowie durch das für den Hauptwert verwendete Jahr. Wenn der Markt anhand klarer Mix-Annahmen, realistischer Preisweitergabe und Verpackungsnachfragesignale neu aufgebaut wird, lässt sich das Ergebnis in künftigen Aktualisierungen leichter nachvollziehen und überprüfen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Verpackungsschaumstoffe-Markts?
Die Verpackungsschaumstoffe-Marktgröße beträgt im Jahr 2026 12,76 Milliarden USD.
Wie schnell wird der Verpackungsschaumstoffe-Markt voraussichtlich wachsen?
Der Markt wird voraussichtlich zwischen 2026 und 2031 eine CAGR von 4,45 % verzeichnen und einen Wert von 15,87 Milliarden USD erreichen.
Welches Material dominiert den Verpackungsschaumstoffe-Markt?
Polyurethan führt im Jahr 2025 mit einem Marktanteil von 50,98 % dank seiner Vielseitigkeit in Polster- und Dämmanwendungen.
Welche Region weist das schnellste Wachstum bei der Nachfrage nach Verpackungsschaumstoffen auf?
Asien-Pazifik verzeichnet das höchste prognostizierte Wachstum mit einer CAGR von 5,56 % bis 2031, angetrieben durch E-Commerce- und Lebensmittellieferexpansion.
Was ist der wichtigste Faktor, der die Übernahme von biobasierten Schaumstoffen vorantreibt?
Der regulatorische Druck zur Reduzierung des Treibhausgasausstoßes und zur Substitution fossiler Rohstoffe beschleunigt den Einsatz von Polyolen auf Lignin- und Pflanzenölbasis.
Wie beeinflussen Logistikkosteneinsparungsstrategien das Schaumstoffdesign?
Unternehmen optimieren Paketabmessungen und setzen leichte Schaumstoffeinsätze ein und erzielen so bis zu 25 % Frachtersparnisse und geringere CO₂-Emissionen.