
Polyurethanschaum-Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 15.88 Millionen Tonnen |
| Marktvolumen (2031) | 19.61 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 4.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polyurethanschaum-Marktanalyse von Mordor Intelligence
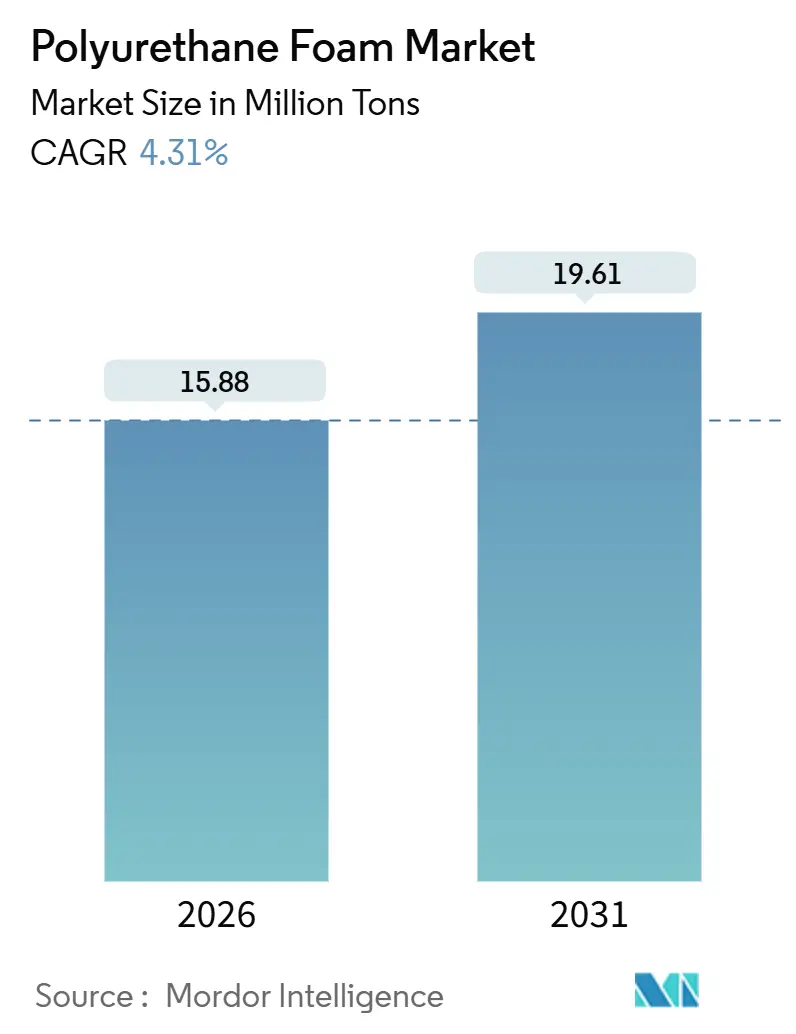
Die Polyurethanschaum-Marktgröße wird im Jahr 2026 auf 15,88 Millionen Tonnen geschätzt und soll bis 2031 bei einer CAGR von 4,31 % während des Prognosezeitraums (2026–2031) 19,61 Millionen Tonnen erreichen. Das Wachstum verlagert sich von Neukapazitätserweiterungen hin zur Nachrüstungsnachfrage, die durch strengere Energieeffizienznormen, eine steigende Produktion von Elektrofahrzeugen (EV) und den raschen Ausbau der globalen Kühlkettenlogistik erzeugt wird. Der Schwung bei Spezialformaten wie Sprüh-, Integralschicht- und viskoelastischen Schäumen beschleunigt sich, da Bauherren nach Materialien suchen, die hohe Dämmwerte (R-Werte) auf engem Raum liefern, während Automobil-Erstausrüster (OEMs) maßgeschneiderte Batteriegehäuse entwickeln, die Wärmemanagement mit Gewichtsreduzierung verbinden. Regulatorische Initiativen – die Richtlinie zur Gesamtenergieeffizienz von Gebäuden der Europäischen Union, Chinas GB 50189-2024-Norm und der Internationale Energieeinsparungscode 2024 der Vereinigten Staaten – heben den Grundverbrauch an, während die Preisvolatilität bei Methylendiphenyldiisocyanat (MDI) und Toluoldiisocyanat (TDI) weiterhin die Margen der Verarbeiter unter Druck setzt. Integrierte Lieferanten mit eigenen Isocyanatkapazitäten und frühen biobasierten Polyol-Plattformen vergrößern den Wettbewerbsvorsprung, da Kunden verifizierte Dekarbonisierungswege und eine gesicherte Rohstoffverfügbarkeit anstreben.
Wesentliche Erkenntnisse des Berichts
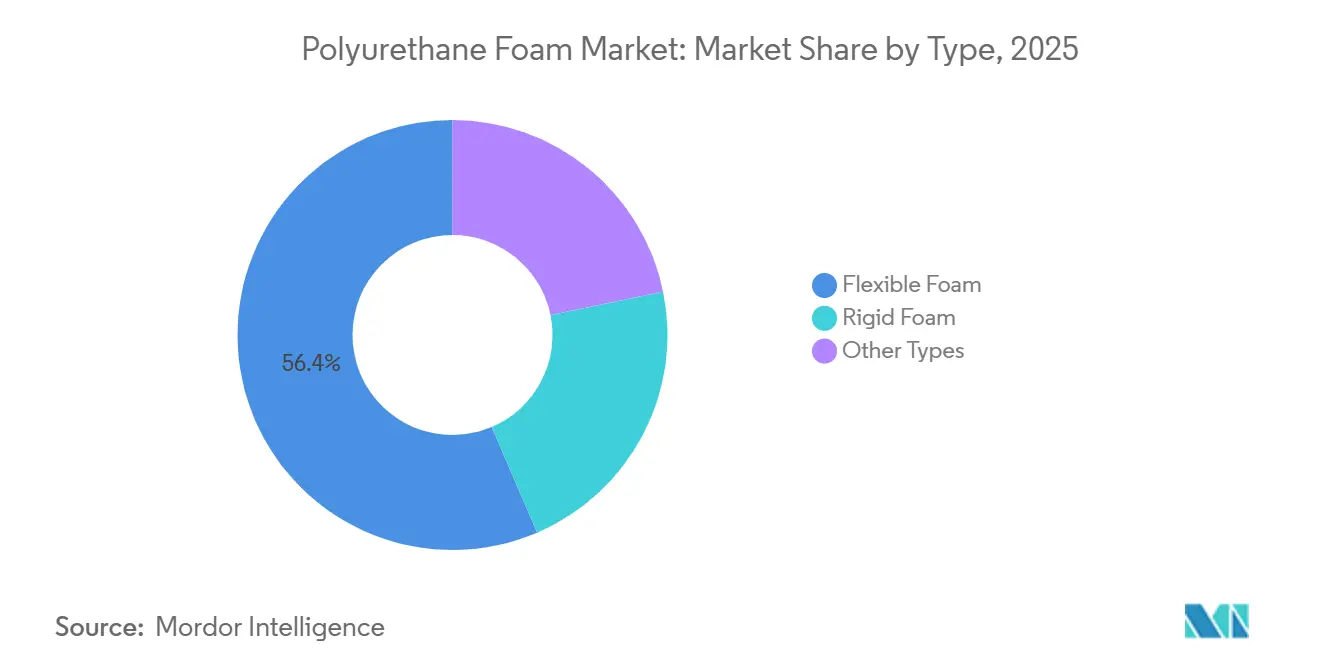
- Nach Typ führte Weichschaum mit einem Marktanteil von 56,44 % am Polyurethanschaum-Markt im Jahr 2025, während andere Formate bis 2031 den schnellsten CAGR von 6,49 % verzeichnen sollen.
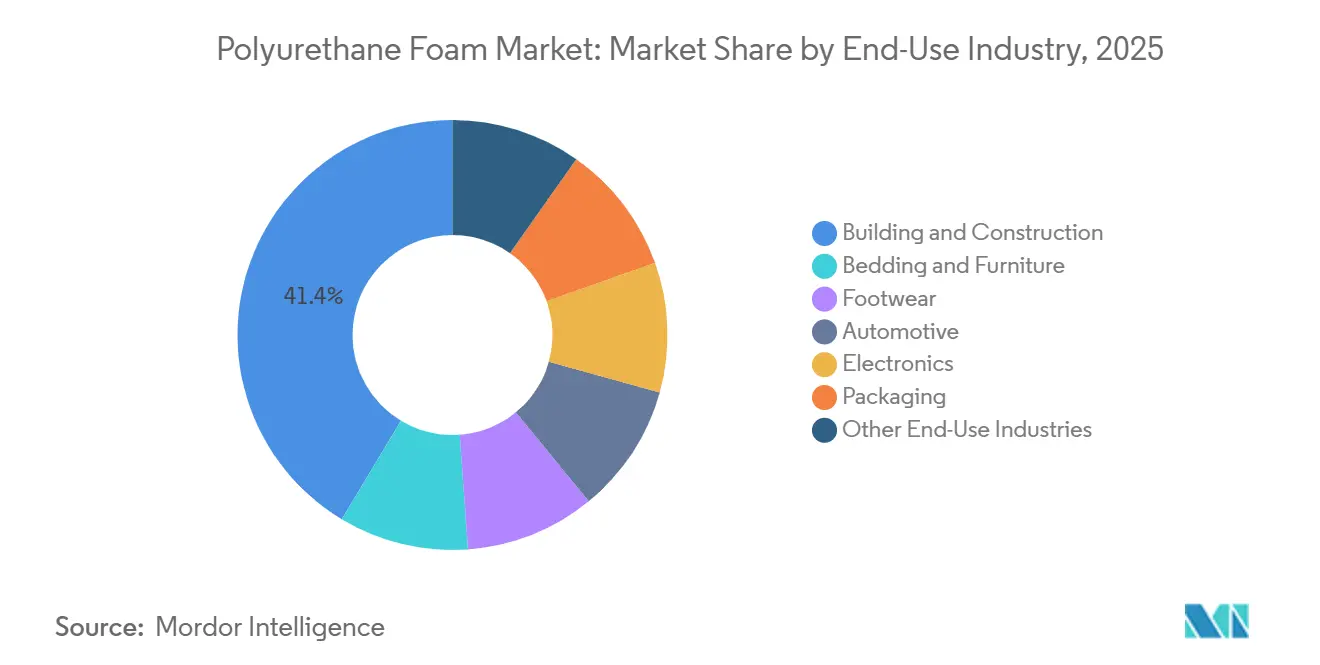
- Nach Endverwendung entfiel auf Bauwesen und Konstruktion im Jahr 2025 ein Volumenanteil von 41,39 %, doch Verpackung wächst mit einem marktführenden CAGR von 7,26 % bis 2031.
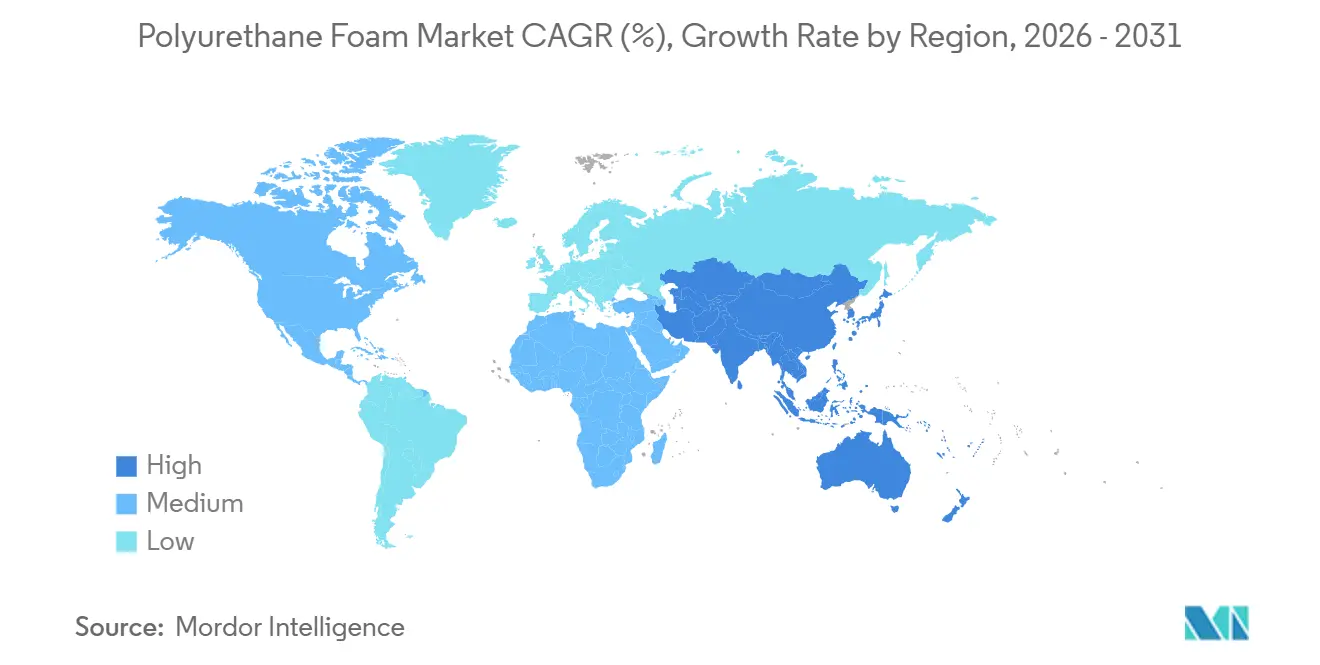
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 49,58 % am globalen Polyurethanschaum-Marktverbrauch; die Region soll bis 2031 mit einem CAGR von 6,36 % wachsen – die stärkste regionale Entwicklung.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach energieeffizienter Gebäudedämmung | +1.2% | Global, am stärksten in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Fahrzeugleichtbau und Komfortanwendungen im Automobilbereich | +0.9% | Kernbereich Asien-Pazifik sowie Nordamerika | Mittelfristig (2–4 Jahre) |
| Anstieg der Möbel- und Matratzenproduktion | +0.7% | Asien-Pazifik, Ausstrahlungseffekt Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Kühlketten- und Kühlkapazität | +0.8% | Global, am schnellsten in Asien-Pazifik und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Schäume für das Wärmemanagement von EV-Batterien | +0.5% | Asien-Pazifik, Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach energieeffizienter Gebäudedämmung
Regierungen verschärfen die Anforderungen an die Wärmeleistung und erhöhen damit den Basis-CAGR im Polyurethanschaum-Markt um 1,2 Prozentpunkte. Im Jahr 2024 überarbeitete die Europäische Union ihre Richtlinie über die Gesamtenergieeffizienz von Gebäuden und verpflichtete die Mitgliedstaaten, öffentliche Gebäude jährlich zu renovieren. Diese Maßnahme veranlasst Planer, Sprüh-Polyurethanschaum zu bevorzugen, der Dämmung und Luftdichtigkeit in einem einzigen Arbeitsgang bietet. In den Vereinigten Staaten haben achtzehn Bundesstaaten den Internationalen Energieeinsparcode 2024 übernommen, der die vorgeschriebene Wanddämmung in kälteren Klimazonen von R-13 auf R-20 anhebt – eine Änderung, die kontinuierliche Hartschaum-Beplankung in den Vordergrund der Normerfüllung rückt. Chinas GB 50189-2024 hat die Grenzwerte für Heizenergie angehoben. Diese Maßnahme hat Bauträger in nördlichen Provinzen dazu veranlasst, von expandiertem Polystyrol auf Polyurethan-Hartschaumplatten mit geschlossenen Zellen umzusteigen[1]. Darüber hinaus gewinnt Sprühschaum bei Sanierungsprojekten einen größeren Marktanteil. Sein Vorteil liegt in der Möglichkeit, ihn aufzutragen, ohne die Außenverkleidung zu entfernen, was die Installationszeit verkürzt. Diese kombinierten Maßnahmen sichern in den kommenden Jahren eine klare Nachfrageentwicklung, insbesondere bei Bestandsgebäuden, bei denen Energieeinsparungen attraktive Amortisationszeiten bieten.
Fahrzeugleichtbau und Komfortanwendungen im Automobilbereich
Automobilbehörden schreiben höhere Kraftstoffeffizienz und größere Reichweiten für Elektrofahrzeuge vor und tragen damit 0,9 Prozentpunkte zum Wachstum des Polyurethanschaum-Marktes bei. Als Reaktion auf den US-amerikanischen Corporate Average Fuel Economy-Standard, der bis 2027 einen Flottenverbrauch von 58 Meilen pro Gallone Äquivalent anstrebt, steigen Automobilhersteller von herkömmlichen Polsterungen auf Polyurethan-Weichschaum mit geringer Dichte um. Diese Änderung reduziert das Sitzgewicht, ohne die Ergonomie zu beeinträchtigen. Eine SAE-Studie ergab, dass optimierte Schaumformulierungen in Türverkleidungen und Dachhimmeln den Kabinengeräuschpegel bei Autobahngeschwindigkeiten senken und den Fahrkomfort in den leisen Kabinen von Elektrofahrzeugen verbessern können. In China, wo die Verkäufe von Fahrzeugen mit neuen Antriebstechnologien erheblich gestiegen sind, arbeiten lokale Zulieferer an Hartschäumen zur Füllung von Lücken in Batteriemodulen zusammen. Diese Schäume sind wirksamer als Aerogele bei der Hemmung der Ausbreitung thermischer Durchgänge. Mit Vorteilen sowohl bei der Massenreduzierung als auch bei der Sicherheit weitet sich die Rolle von Polyurethan in den Fahrzeugstücklisten aus, was zu einem erhöhten Inhalt pro Fahrzeug sowohl in Premium- als auch in Massensegmenten führt.
Anstieg der Möbel- und Matratzenproduktion
Höhere verfügbare Einkommen im asiatisch-pazifischen Raum liefern einen Auftrieb von 0,7 Prozentpunkten für den Polyurethanschaum-Markt, der vor allem in Indien und Südostasien sichtbar ist. Im Jahr 2025 verzeichnete Indiens organisierter Möbelmarkt ein erhebliches Wachstum. Memory-Foam-Matratzen gewannen einen bemerkenswerten Anteil am Bettsegment, da Verbraucher ihre Präferenzen von Kokos- und Baumwollprodukten verlagerten. Ende 2025 brachte Sheela Foam eine Weichschaumlinie in Uttarakhand auf den Markt. Der Schritt zielt auf Städte der zweiten Kategorie ab, wo die Markenbekanntheit zunimmt. Unterdessen rationalisiert in China eine Verlagerung hin zum Online-Möbelverkauf die Lieferzeiten. Hersteller verwenden nun vakuumkomprimierte Schaumverpackungen, die das Versandvolumen erheblich reduzieren. Diese Innovation unterstützt nicht nur Direktvertriebsmodelle, sondern senkt auch die gesamten Gesamtkosten. Infolgedessen gibt es einen breiteren Markt für Premium-Schaumprodukte, insbesondere in preissensiblen Bevölkerungsgruppen.
Ausbau der Kühlketten- und Kühlkapazität
Der Aufstieg der temperaturgesteuerten Logistik trägt 0,8 Prozentpunkte zum Wachstum des Polyurethanschaum-Marktes bei, angetrieben durch Impfstoffe, Frischkost und E-Commerce-Lebensmittel. Der Public Investment Fund Saudi-Arabiens hat Mittel für ein großflächiges Kühllagerprojekt bereitgestellt, das bis 2028 fertiggestellt werden soll. Der Fonds betonte den Einsatz von Polyurethan-Hartschaumplatten mit verbesserter Wärmeleitfähigkeit zur Stärkung der Feuchtigkeitsbeständigkeit. Im Jahr 2025 gewährte Indien Subventionen im Rahmen seines Pradhan Mantri Kisan Sampada Yojana-Programms mit dem Ziel, den Bau von Kühlhäusern zu beschleunigen. Indien zeigte eine Präferenz für vorgefertigte Polyurethan-Sandwichplatten, die erheblich schneller installiert werden können als herkömmlicher vor Ort gegossener Beton. Der Pharmasektor treibt diesen Schwung ebenfalls voran; Pfizers Erweiterung seines mRNA-Impfstoffnetzwerks im Jahr 2024 erforderte eine Ultratief-Temperatur-Gefriergerätedämmung. Diese spezifische Anforderung wurde ausschließlich mit Polyurethan-Hartschaum in Verbindung mit vakuumisolierten Paneelen erfüllt. Angesichts der anhaltenden Nachfrage nach robusten Kühlketten dürfte der Bedarf an leistungsstarken Schaumsystemen stark bleiben.
Hemmnisse-Wirkungsanalyse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Gesundheits- und Umweltvorschriften für Isocyanate | -0.6% | Global, mit Europa und Nordamerika am strengsten | Kurzfristig (≤ 2 Jahre) |
| Volatilität der MDI/TDI-Rohstoffpreise | -0.4% | Global, mit Europa und Nordamerika am stärksten exponiert | Kurzfristig (≤ 2 Jahre) |
| Myzel-/Algen-Bioschäume ersetzen PU in Premium-Verpackungen | -0.2% | Nischensegmente in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Gesundheits- und Umweltvorschriften für Isocyanate
Die zunehmende behördliche Kontrolle der Diisocyanat-Exposition verringert das Wachstum des Polyurethanschaum-Marktes um 0,6 Prozentpunkte. Im Rahmen der Significant New Use Rule 2024 der US-amerikanischen Umweltschutzbehörde müssen Sprühschaum-Teams Druckluft-Atemschutzgeräte tragen und Echtzeit-Überwachung einsetzen. Dieses Mandat erhöht die jährlichen Compliance-Kosten für jedes Team und hemmt die Einführung bei kostenbewussten Sanierungen. Unterdessen hat die REACH-Aktualisierung Europas den Grenzwert für die berufliche Exposition gegenüber TDI verschärft. Diese Änderung verpflichtet Verarbeiter, in geschlossene Mischsysteme zu investieren. Im Jahr 2025 wurde Californias Proposition 65 aktualisiert, um MDI einzuschließen. Diese Ergänzung verpflichtet Einzelhändler, Produkte mit Warnhinweisen zu kennzeichnen, wenn sie mehr als 0,1 % MDI enthalten[2]. Infolgedessen tendieren Möbelhersteller zunehmend zu wassergetriebenen Formulierungen, wenn auch zu einem Aufpreis. Obwohl es Fortschritte bei Nicht-Isocyanat-Polyurethan-Chemien gibt, wird ihre weitverbreitete kommerzielle Einführung aufgrund bestehender Kosten- und Leistungsunterschiede noch mindestens fünf Jahre auf sich warten lassen.
Volatilität der MDI/TDI-Rohstoffpreise
Starke Schwankungen bei den Diisocyanatpreisen haben die Margen der Verarbeiter komprimiert und langfristige Verträge eingeschränkt. In Europa stiegen die MDI-Spotpreise aufgrund von Ausfällen in den Werken von BASF in Ludwigshafen und Covestro in Dormagen stark an. Die Preise gingen jedoch später zurück, gestützt durch einen Anstieg der chinesischen Exporte. Unterdessen schwankten die TDI-Notierungen an der US-Golfküste, beeinflusst durch höhere Gewalt-Ereignisse und Antidumping-Zölle. Als Reaktion auf diese Marktfluktuationen haben Verarbeiter ihre Rohstoffbestände als defensive Strategie ausgeweitet. Dieser Ansatz bindet Betriebskapital und mindert ihre Kapitalrendite. Integrierte Lieferanten mit eigener MDI/TDI-Kapazität gewinnen Marktanteile, indem sie Festpreisvereinbarungen und beschleunigte Auftragszyklen anbieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Spezialformate überholen Massen-FlexiblenWeichschaum hielt im Jahr 2025 einen Marktanteil von 56,44 % am Polyurethanschaum-Markt, gestützt durch Anwendungen in Möbeln, Bettwaren und Fahrzeugsitzen. Allerdings sehen sich Standardblöcke einem Margendruck durch kostengünstige Importe ausgesetzt, was nordamerikanische und europäische Verarbeiter dazu veranlasst, auf hochelastische und viskoelastische Linien umzusteigen, die einen Preisaufschlag von 30 % erzielen. Andere Formate – Sprüh-, Integralschaum und Memory-Schaum – sollen mit einem CAGR von 6,49 % wachsen, was fast dem Doppelten des breiteren Marktes entspricht. Sprühschaum profitiert von seiner Fähigkeit, unregelmäßige Hohlräume luftdicht abzuschließen, was die Einführung bei Wohnsanierungen im Rahmen von Versorgungsrabattrogrammen in den Vereinigten Staaten vorantreibt. Integralschäume in Lenkrädern und Armlehnen gewinnen an Beliebtheit, da Elektrofahrzeug-Innenräume taktile Qualität priorisieren, während Memory-Schäume von Premium-Matratzen in Sportschuhe und medizinische Kissen wandern.
Wachstumsstarke Nischen gewinnen Marktanteile in der Polyurethanschaum-Industrie, indem sie Leistungsmerkmale bieten, mit denen alternative Materialien nur schwer mithalten können. Das US-amerikanische Sprühschaum-Segment expandierte, angetrieben durch die Rückvergütungen des Inflation Reduction Act für Luftdichtigkeitsverbesserungen. Automobil-OEMs nutzten Integralschaum-Technologie, um die Schwingungsübertragung in Elektrofahrzeug-Kabinen zu minimieren, die nun frei von Motorgeräuschen sind. Diese Entwicklung wurde durch eine SAE-Studie gestärkt, die Geräuschreduzierung hervorhob. Memory-Schäume, die zuvor auf Schlafprodukte beschränkt waren, gewannen im Laufschuhbereich Fuß, dank Nikes Einführung einer Doppeldichte-Zwischensohle, die sich dem Gangzyklus anpasst. Diese Erfolge in verschiedenen Branchen deuten darauf hin, dass Spezial-Polyurethanschäume bereit sind, einen erheblichen Anteil zukünftiger Innovationsinvestitionen und Gewinnmargen zu sichern.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbrauchsindustrie:
Verpackung steigt durch Kühlkettenlogistik stark anBauwesen und Konstruktion absorbierten im Jahr 2025 41,39 % des Volumens, gestützt durch obligatorische Dämmungsaufrüstungen im asiatisch-pazifischen Raum, in Europa und Nordamerika. Verpackung ist jedoch die am schnellsten wachsende Endverwendung mit einem CAGR von 7,26 %, angetrieben durch E-Commerce-Lebensmittel und temperatursensible Arzneimittel. Bis 2027 plant Amazon, die Hälfte seiner Frischkost in wiederverwendbaren Tragetaschen mit Polyurethan-Auskleidung zu versenden. Diese Entscheidung fiel nach der Erkenntnis, dass Schaum mit geschlossenen Zellen Temperaturen zwischen 2 °C und 8 °C bis zu 48 Stunden lang aufrechterhalten kann, wodurch der Bedarf an Kühlpacks entfällt. Pfizer wechselte von Polystyrol- zu Polyurethan-Versandverpackungen und erzielte eine Reduzierung des Verpackungsgewichts sowie eine Steigerung der Palettendichte. Dieser Wechsel unterstreicht das Potenzial für erhebliche Einsparungen bei den Luftfrachtkosten.
Der Automobilsektor, angetrieben durch den Aufstieg von Elektrofahrzeugen und einem erhöhten Schauminhalt pro Fahrzeug, ist das am zweitschnellsten wachsende Segment im PU-Schaum-Markt. Fahrzeuge mit neuen Antriebstechnologien profitieren von Polyurethan, das für Sitze, akustische Dämpfung und Batteriedämmung eingesetzt wird, im Gegensatz zu herkömmlichen Verbrennungsmodellen. Die Bett- und Möbelsektoren in der asiatisch-pazifischen Region befinden sich auf einem stetigen Wachstumskurs, angetrieben durch steigende Einkommen und einen Trend zur Premiumisierung. Schuhwerk, Elektronik und andere Nischenanwendungen repräsentieren gemeinsam einen erheblichen Anteil der Nachfrage. Insbesondere das Schuhwerksegment erlebt einen Innovationsschub, wobei Marken durch die Integration von bio-basierten Polyolen auf verbesserte Energierückgewinnung und reduzierte CO₂-Fußabdrücke abzielen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
APAC-Markt für Polyurethanschaum
Der asiatisch-pazifische Raum dominierte den globalen Verbrauch mit einem Anteil von 49,58 % im Jahr 2025 und ist auf dem Weg, bis 2031 jährlich um 6,36 % zu wachsen – das höchste regionale Wachstumstempo. Im Jahr 2024 aktualisierte China seinen GB-50189-Standard und erhöhte damit die Wärmedämm-R-Werte von Wanddämmungen in Heizzonen. Diese Änderung löste einen Wechsel von expandiertem Polystyrol zu Polyurethan-Hartschaum sowohl in gewerblichen als auch in Wohnbauprojekten aus. Der organisierte Möbelmarkt Indiens verzeichnete im Jahr 2025 ein erhebliches Wachstum. Dieser Aufschwung fiel mit der Kapazitätserweiterung von Sheela Foam zusammen, die darauf abzielte, die steigende Nachfrage nach Memory-Foam-Matratzen in Städten der zweiten Kategorie zu decken. Japan und Südkorea nutzen trotz ihrer Marktreife Innovationen in der Elektronik und bei Elektrofahrzeugbatterien. Ein bemerkenswertes Beispiel ist die Qualifizierung von phasenwechselverstärktem Polyurethan durch LG Energy Solution für die E-GMP-Plattform, was die technologischen Fortschritte der Region unterstreicht. In Südostasien werden Investitionen in die Kühlkettenlagerung, insbesondere in Vietnam und Indonesien, durch staatliche Anreize gestärkt, die auf eine Reduzierung von Nachernteverlusten bei Lebensmitteln abzielen.
Nordamerika-Markt für Polyurethanschaum
Nordamerika hatte im Jahr 2025 einen bedeutenden Marktanteil und verzeichnete ein stetiges Wachstum im US-amerikanischen Polyurethanschaum-Markt. Sprühschaum-Nachrüstungen und Batteriegehäuse für Elektrofahrzeuge trieben den Schwung maßgeblich voran. Ein wesentlicher Beitrag zu diesem Wachstum leisteten die Home Energy Rebates des US-amerikanischen Inflation Reduction Act, die im Jahr 2025 zu einem Anstieg der Sprühschaum-Installationen führten. Hausbesitzer nutzten diese Rückerstattungen, um Installationskosten zu senken. Unterdessen lenkt Kanadas National Building Code 2025 Bauunternehmen durch die Verpflichtung zur kontinuierlichen Dämmung in allen Klimazonen in Richtung Hartschaum-Verkleidung. Im Jahr 2025 beobachtet Mexiko mit seiner starken Fahrzeugproduktionsbasis einen Trend, bei dem US-amerikanische Erstausrüster einen höheren Polyurethananteil integrieren. Dieser Schritt steht im Einklang mit ihrer Strategie zur Nearshore-Verlagerung der Elektrofahrzeugmontage und gewährleistet die Einhaltung regionaler Inhaltsanforderungen.
EMEA- und Südamerika-Markt für Polyurethanschaum
Europa bewegt sich auf einem stetigen Wachstumskurs in der Polyurethanschaum-Industrie. Die Region kämpft mit strengen Isocyanat-Vorschriften und verfolgt gleichzeitig aggressiv Nachrüstungsziele. Die Richtlinie zur Gesamtenergieeffizienz von Gebäuden schreibt eine jährliche Renovierungsrate für öffentliche Gebäude vor. Diese Richtlinie begünstigt hochwirksamen Sprühschaum, selbst angesichts der Herausforderung erhöhter Arbeitskonformitätskosten. Südamerika sowie der Nahe Osten und Afrika (MEA), die gemeinsam einen nennenswerten Anteil der globalen Nachfrage repräsentieren, verzeichnen ein robustes Wachstum. In Brasilien setzen Kommunen Anreize für LEED-zertifizierte Gebäude durch Grundsteuerermäßigungen, was zu einer verstärkten Nutzung von Polyurethan-Dämmung führt. In Saudi-Arabien treibt eine erhebliche Investition in Kühllagerung die Nachfrage nach Hartschaum-Paneelen an. Gleichzeitig fördert in Südafrika die Inbetriebnahme neuer Solarkapazitäten im Jahr 2025 den Einsatz von polyurethangedämmtem Transport für den Export verderblicher Waren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Polyurethanschaum beginnt vorgelagert mit Aromaten und Olefinen (Benzol, Toluol, Propylen), die zu Zwischenprodukten wie Anilin und Propylenoxid weiterverarbeitet werden. Diese fließen anschließend in Isocyanate (MDI, TDI) und Polyole ein. Große integrierte Hersteller, darunter BASF, Dow, Covestro und Wanhua, betreiben mehrstufige Anlagen, die diese Vorprodukte bis hin zur Isocyanat- und Polyolproduktion verbinden. Diese Struktur hilft, Schwankungen bei Rohstoffen zu managen, und unterstützt die Versorgungssicherheit für Schaumsystemhäuser und Verarbeiter.
Im Midstream mischen Formulierer und Systemhäuser Polyole, Katalysatoren, Tenside, Treibmittel und Flammschutzmittel zu maßgeschneiderten Systemen für Weich-, Hart- und Sprühschäume. Diese liefern sie anschließend an Verarbeiter, die Blockschaum, Formschäume und Paneele herstellen. Der Vertrieb erfolgt über Chemikaliendistributoren und Direktverträge an große Endnutzer in den Bereichen Bauprodukte, Automobil, Haushaltsgeräte und Verpackung, während die Ergebnisse im Endgebrauch von der Installationsqualität und der Kompetenz der Verarbeiter abhängen, insbesondere bei Sprühschaum, wo die Compliance eng mit der Leistung verknüpft ist. Engpässe treten typischerweise bei der MDI-/TDI-Verfügbarkeit und in der Logistik auf. Debottlenecking durch integrierte Anbieter und Kapazitätserweiterungen werden genutzt, um die Versorgung der Verarbeiter zu stabilisieren, und Branchenrichtlinien von Gruppen wie dem American Chemistry Council (Center for the Polyurethanes Industry) und EUROPUR unterstützen einen sichereren Umgang und die Standardisierung entlang der nachgelagerten Aktivitäten.
Wettbewerbslandschaft
Marktkonzentration
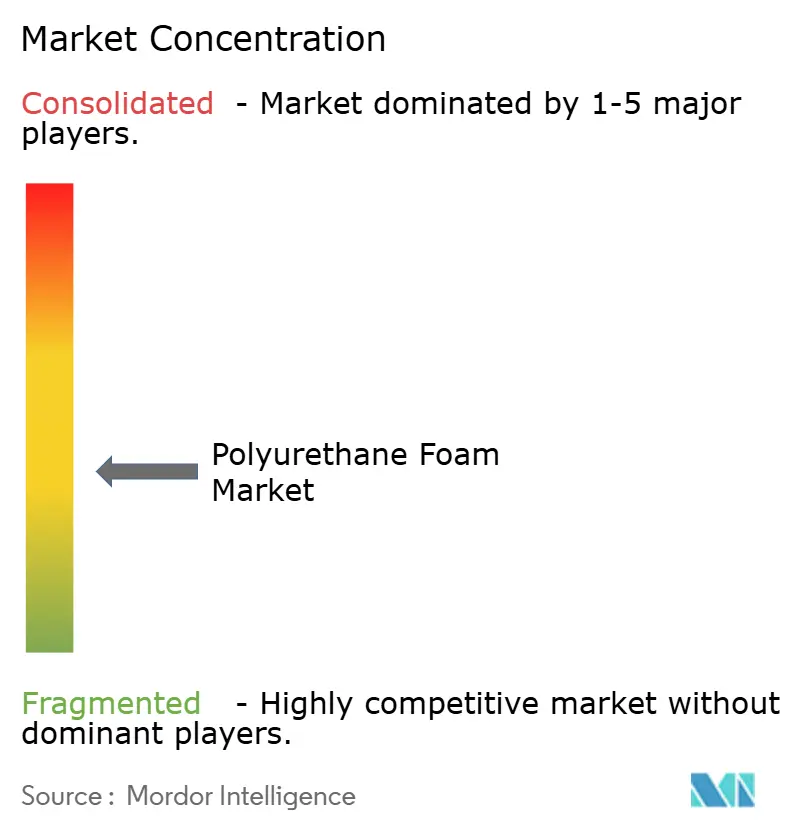
Der PU-Schaum-Markt ist mäßig fragmentiert. Covestros Cardyon-Plattform, die 2024 kommerzialisiert wurde, bindet bis zu 20 % abgeschiedenes CO₂ in Polyole ein und hat Kaufaufträge von europäischen Automobil-OEMs erhalten, die ihren Scope-3-Ausstoß reduzieren wollen, ohne die Crashsicherheit zu beeinträchtigen. BASF folgte 2025 mit Lupranat Bio, einem auf Tallöl-Fettsäuren basierenden MDI, das auf Möbel- und Matratzenkunden abzielt, die unter dem Druck von Einzelhändler-CO₂-Fußabdruckverpflichtungen stehen. Start-ups nutzen Nischen in Elektrofahrzeugbatterien und Kühlkettenverpackungen, wo etablierte Unternehmen über begrenzte Fachkenntnisse verfügen. Da Nachhaltigkeitskennzahlen und Echtzeit-Qualitätskontrolle an Bedeutung gewinnen, sind Akteure mit integrierten Rohstoffpositionen, verifizierten kohlenstoffarmen Technologien und fortschrittlicher Fertigungsanalytik in der Lage, Marktanteile zu konsolidieren.
Marktführer der Polyurethanschaum-Branche
-
Covestro AG
-
BASF SE
-
Dow
-
Huntsman International LLC
-
Wanhua Chemical Group Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polyurethanschaum-Markt Unternehmen in diesem Bericht
- Arkema
- BASF SE
- Carpenter Co.
- Covestro AG
- Dow
- Eurofoam S.r.l.
- Foam Partner Group
- Foamcraft Inc.
- FXI
- Huntsman International LLC
- INOAC Corporation
- Rogers Corporation
- Saint-Gobain
- Sekisui Chemical Co., Ltd.
- Sheela Foam Ltd.
- UFP Technologies Inc.
Marktchancen und Zukunftsaussichten
Weißräume entstehen bei kohlenstoffärmeren und zirkulären Ausgangsstoffen für Polyurethanschaum, da nachgelagerte Käufer sich zunehmend auf verifizierte Wege statt allgemeine Nachhaltigkeitsaussagen verlassen. Covestro brachte 2024 CO2-basierte Polyole der Marke Cardyon für die Nachfrage von Automobil-OEMs auf den Markt, und BASF folgte 2025 mit Lupranat Bio (auf Tallölfettsäure basierendes MDI), das auf Möbel- und Matratzenkunden abzielt, die von Kohlenstoff-Fußabdruck-Verpflichtungen des Handels beeinflusst sind. Zusammen bieten diese Markteinführungen Verarbeitern eine Basis zur Differenzierung durch zertifizierte Produkt-Carbon-Footprint-Dokumentation, Massenbilanz-Rohstoffe und Blends aus recyceltem Polyol, insbesondere bei Weichschaum und anderen Spezialformaten, in denen Formulierungs-Know-how und Compliance-Unterstützung stärker ins Gewicht fallen.
Chancen ergeben sich auch bei der Versorgungssicherheit und spezifikationsgetriebenen Nachfrage in Dämmstoffen, Kühlkette und EV-nahen Anwendungen. Die Durchsetzung von Energieeffizienzvorgaben, einschließlich der Überarbeitungen der EU-Gebäuderichtlinie (Energy Performance of Buildings Directive) 2024, der Einführung des US-amerikanischen International Energy Conservation Code 2024 in mehreren Bundesstaaten und des chinesischen GB 50189-2024, unterstützt die durch Sanierungen getriebene Nachfrage nach Sprüh- und Hartschaum-Dämmsystemen. Der Ausbau der Kühlkette treibt Volumina bei Hartschaumpaneelen voran, unterstützt durch Programme wie die indischen Subventionen im Rahmen der Pradhan Mantri Kisan Sampada Yojana. Vorgelagerte Kapazitätsmaßnahmen in Asien verändern die Beschaffungsstrategien: Covestro schloss im Januar 2026 ein TDI-Debottlenecking an seinem Standort Shanghai ab (20 % Kapazitätssteigerung, von 310.000 auf 370.000 Tonnen) und kündigte im Juni 2026 ein Investitionsprogramm an, das eine neue MDI-Anlage mit 660.000 Tonnen Jahreskapazität am selben integrierten Standort Shanghai umfasst. Auch Wanhua Chemical brachte im Mai 2026 eine Erweiterung der Polyetherpolyol-Produktion in Yantai in die öffentliche Konsultation. Diese Veränderungen unterstützen längerfristige Vertragsabschlüsse, Dual-Sourcing und stärkere lokalisierte Systemhaus-Kapazitäten in Wachstumsregionen und erhöhen zugleich den kommerziellen Wert von Übergängen zu Treibmitteln mit niedrigem GWP, da Vorschriften wie die EU-F-Gas-Verordnung und EPA SNAP herkömmliche HFC-Optionen einschränken.
Neueste Industrielle Entwicklungen in Polyurethanschaum-Markt
- Juni 2026: Covestro kündigte ein strategisches Investitionsprogramm an, das eine neue MDI-Produktionsanlage mit 660.000 Tonnen Jahreskapazität an seinem Integrated Site Shanghai sowie eine Machbarkeitsstudie für eine ähnlich dimensionierte Anlage in den Vereinigten Arabischen Emiraten umfasst. Der Schritt zeigt den Schwerpunkt auf der Sicherung langfristiger Isocyanatversorgung an integrierten Standorten und unterstützt Polyurethanschaum-Verarbeiter, die auf eine stabile MDI-Verfügbarkeit für Dämmstoffe, Haushaltsgeräte und industrielle Anwendungen angewiesen sind.
- Oktober 2025: BASF bestätigte Fortschritte bei einem bedeutenden Projekt zur MDI-Kapazitätserweiterung in den Vereinigten Staaten. Das Projekt zielt darauf ab, die Versorgungssicherheit für die Polyurethan-Wertschöpfungskette zu stärken, unterstützt längerfristige Vertragsabschlüsse und verringert die Anfälligkeit gegenüber regionalen Ausfällen, die Schaumsystemhäuser und nachgelagerte Verarbeiter stören können.
- August 2024: UFP Technologies übernahm AQF Medical, um seine Position bei Anwendungen von medizinischem Polyurethanschaum auszubauen. Die Übernahme stärkt die Verarbeitungsfähigkeiten für spezialisierte, regulierte Endanwendungen, bei denen die Anforderungen an Materialleistung und Rückverfolgbarkeit höher sind als in Standardschaummärkten.
Polyurethanschaum-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Polyurethanschaum-Markt frisch hergestellte Polyurethanschäume, die in Handelskanäle verkauft werden, erfasst als Produktion beim Verlassen des Herstellers oder Verarbeiters und gemessen in Tonnen über die wichtigsten Endanwendungen.
Ausschlüsse aus dem Umfang: Wir schließen rebondierte Schrottschäume, Polyharnstoff-Elastomere und werksinterne hohlraumgefüllte Systeme aus, die nicht in den offenen Handel gelangen.
Segmentierungsübersicht
- Nach Typ
- Flexibler Schaum
- Starrer Schaum
- Andere Typen (Sprühschaum, Integralschichtschaum, Memory-Schaum)
- Nach Endverbrauchsindustrie
- Bauwesen und Konstruktion
- Bettwaren und Möbel
- Schuhwerk
- Automobil
- Elektronik
- Verpackung
- Andere Endverbrauchsindustrien (Medizinprodukte, Textilien und Bekleidung, Luft- und Raumfahrt)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen festzulegen, die Wertschöpfungskette zu kartieren und Ankerdaten für Nachfragesignale zu sammeln, die länderspezifisch überprüft werden können. Wir stützten uns auf öffentliche Quellen wie nationale Statistikämter für Industrieproduktionsreihen, UN Comtrade für Handelsströme relevanter chemischer und schaumstoffbezogener Positionen sowie Energie- und Bauindikatoren aus Quellen wie der IEA und der Weltbank, die zur Erklärung der Dämmstoffnachfrage beitragen.
Um die Annahmen praxisnah zu halten, haben wir auch Normen- und Bauwesen-Gremien wie ISO und ASTM für den Normenkontext herangezogen sowie begutachtete Polymer- und Materialzeitschriften für Dichte-, Ausbeute- und Formulierungsbereiche, die die Tonnageumrechnung beeinflussen. Jahresberichte von Unternehmen, Investorenpräsentationen und Presseberichte wurden genutzt, um Kapazitätsveränderungen und regionale Betriebsstandorte zu verstehen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wurde selektiv eingesetzt, um Offenlegungen zu normalisieren und wichtige Werksankündigungen zu verfolgen. Die hier aufgeführten Quellen sind illustrativ und nicht erschöpfend; weitere öffentliche Materialien wurden ebenfalls konsultiert, um Daten zu sammeln, Annahmen zu validieren und Informationslücken zu schließen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie viel Schaum tatsächlich in Endmärkte gelangt, und was die Mischung zwischen flexiblen, starren und Sprühqualitäten in verschiedenen Regionen beeinflusst. Wir sprachen mit Akteuren entlang der gesamten Kette, darunter Schaumstoffhersteller und -verarbeiter, Händler sowie nachgelagerte Abnehmer in den Bereichen Bau, Bett- und Möbelwaren sowie Automobil, um Auslastungsschwankungen, typische Dichten und praktische Substitutionsgrenzen zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 15 % | APAC: 40 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 34 % | EMEA: 33 % |
| Kleinere Akteure: 18 % | Manager: 51 % | Amerika: 27 % |
Marktgröße und Prognose
Die Marktgröße wurde mithilfe einer Kombination aus Top-down- und Bottom-up-Ansatz ermittelt, bei der Produktions- und Handelsindikatoren verwendet werden, um die scheinbare Schaumstoffverfügbarkeit nach Geografie zu rekonstruieren, gefolgt von der Zuweisung zu Endanwendungen anhand von Durchdringungs- und Intensitätsfaktoren. Parallel dazu wurden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. stichprobenartige Kapazitäten nach Standort, in Interviews erörterte Auslastungsbereiche sowie typische Dichte- und Ausbeitelogik zur Plausibilitätsprüfung der durch die Endnachfrage implizierten Tonnage.
Zu den wichtigsten Eingangsgrößen, die das Modell geprägt haben, gehörten Bautätigkeitssignale (Dämm- und Bautätigkeitsproxys), Trends bei der Produktion von Bett- und Möbelwaren, Automobilproduktionsvolumina sowie der relative Sog aus Verpackung und Haushaltsgeräten, wo die Schaumstoffnutzung an Fertigungszyklen gebunden ist. Wir haben auch die Rohstoffpreisentwicklung (MDI und TDI) als praktischen Indikator für Formulierungsverschiebungen und Downgauging verfolgt, die die versendeten Tonnen verändern können, selbst wenn die Stücknachfrage stabil ist. Wenn Lücken auf Länderebene auftraten, wurden diese durch regionales Benchmarking mit ähnlichen Endanwendungsstrukturen behandelt und anschließend durch Interview-Feedback und Konsistenzprüfungen der Handelsströme korrigiert.
Für die Prognose wurde eine Szenarioanalyse verwendet, um makroökonomische Nachfragetreiber in Volumenwachstumspfade zu übersetzen, die dann anhand von Primär-Feedback zu Kapazitätserweiterungen, Umrüstungsbeschränkungen und erwarteten Verschiebungen im Anwendungsmix angepasst wurden. Die Prognoseergebnisse wurden auf Realismus gegenüber historischen Volatilitätsmustern und bekannten Investitionszyklen in der Dämm- und Gebrauchsgüterproduktion überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Querprüfungen, sodass keine einzelne Datenreihe das Ergebnis allein bestimmt. Wir vergleichen modellierte Gesamtwerte mit unabhängigen Signalen wie Kapazitätsankündigungen, in Interviews gesammelten Auslastungskommentaren und Handelsbewegungen, die richtungsmäßig mit Nachfrageänderungen übereinstimmen sollten, und untersuchen dann Ausreißer, bevor Werte finalisiert werden.
Eine zweite Analystenprüfung wird verwendet, um Schlüsselannahmen wie Dichtebereiche, Endanwendungs-Allokationsquoten und ungewöhnliche Ländertrends zu testen, die ein Datenartefakt sein könnten. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden in Betracht gezogen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Werksschließungen, neue Kapazitätsstarts oder starke Rohstoffpreisschwankungen. Vor der Lieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die neueste aktualisierte Ansicht erhalten.
Mordor Intelligence Polyurethanschaum-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktdaten für Polyurethanschaum stimmen häufig nicht überein, da die Autoren unterschiedliche Einheiten, unterschiedliche Punkte in der Wertschöpfungskette und unterschiedliche Regeln dafür verwenden, was als in den Markt verkaufter Schaum gezählt wird. Einige Schätzungen vermischen auch Schaum mit angrenzenden Polyurethankategorien, was die Gesamtzahl größer erscheinen lassen kann, selbst wenn die Nachfragesignale für Endanwendungen ähnlich sind.
Kapazitätsauslastungsangaben, die Richtung der Handelsströme und Endanwendungs-Produktionsindikatoren sind die Prüfungen, die Mordor Intelligence auf frisch hergestellte Schaumstoffvolumina ausrichtet, die in Handelskanäle gelangen. Deshalb können wertbasierte Hochrechnungen oder breitere Polyurethan-Umfänge auf eine andere Zahl kommen. Lücken entstehen in der Regel durch die Einbeziehung von CASE-Produkten oder Elastomeren, die Zählung von werksinternem Schäumen, das nie in den offenen Handel gelangt, oder die Anwendung einer Preis-pro-Tonne-Annahme, die nicht mit der aktuellen MDI- und TDI-Dynamik und dem regionalen Mix aktualisiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,88 Mio. Tonnen (2026) | |
| Fachzeitschrift A | 70,55 Milliarden USD (2024) | Verwendet eine Umsatzdefinition und vermischt wahrscheinlich Schaumstoffverkäufe mit breiteren Polyurethanmaterialien und gemischten Endanwendungspreisen, was die Gesamtsumme von einer reinen Schaumstoff-Tonnage-Sicht auf der Ebene des Herstellers oder Verarbeiters wegbewegt. |
| Branchenkurzinformation B | 75,66 Milliarden USD (2024) | Berichtet eine Wertzahl mit begrenzter Transparenz hinsichtlich der einbezogenen Schaumstoffformen und der Verarbeitungsstufe, und die Preisbasis kann je nach Region und Mix erheblich abweichen, was im Vergleich zur volumenbasierten Größenbestimmung zu einem anderen Gesamtwert führt. |
Die Tabelle zeigt, dass der größte Teil der Abweichung durch die Wahl der Einheit und die einbezogene Produktgrenze erklärt wird, nicht durch Uneinigkeit darüber, dass die Schaumstoffnachfrage in den Bereichen Bau und langlebige Konsumgüter wächst. Indem das Modell auf in den Handel gelangte Tonnen zurückführbar bleibt und diese Volumina gegen Kapazitäts-, Handels- und Endanwendungssignale geprüft werden, bleibt unsere Schätzung über Regionen und Zeiträume hinweg leichter reproduzierbar und interpretierbar.
Wichtige im Bericht beantwortete Fragen
Wie groß ist der Polyurethanschaum-Markt im Jahr 2026?
Die Größe des Polyurethanschaum-Marktes beträgt im Jahr 2026 15,88 Millionen Tonnen, mit einer Prognose, bis 2031 19,61 Millionen Tonnen zu erreichen, was einer CAGR von 4,31 % entspricht.
Welche Region wächst am schnellsten in der Polyurethanschaum-Nachfrage?
Asien-Pazifik ist die am schnellsten wachsende Region mit einer erwarteten CAGR von 6,36 % bis 2031, gestützt auf strengere Gebäudeenergienormen und den Ausbau des Kühlkettennetzes.
Welche Endverwendung soll das meiste neue Volumen hinzufügen?
Verpackung, insbesondere für Kühlketten und E-Commerce-Lebensmittel, soll mit einer CAGR von 7,26 % wachsen – dem höchsten Wert unter allen Endverwendungen.
Was ist das wichtigste regulatorische Hindernis für Polyurethanschaum-Hersteller?
Verschärfte Grenzwerte für die Isocyanatexposition in Europa und Nordamerika erhöhen die Compliance-Kosten und verlangsamen die Einführung von Sprühschaum.
Wie verbessern führende Unternehmen ihre Nachhaltigkeitsbilanz?
Integrierte Lieferanten wie Covestro und BASF haben biobasierte Polyole und MDI-Qualitäten kommerzialisiert, die aufgefangenes CO₂ oder Tallöl-Derivate einbetten, was die CO₂-Fußabdrücke der Produkte reduziert, ohne die Leistung zu beeinträchtigen.