
Endodontie-Markt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.16 Milliarden US-Dollar |
| Marktgröße (2031) | 2.83 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
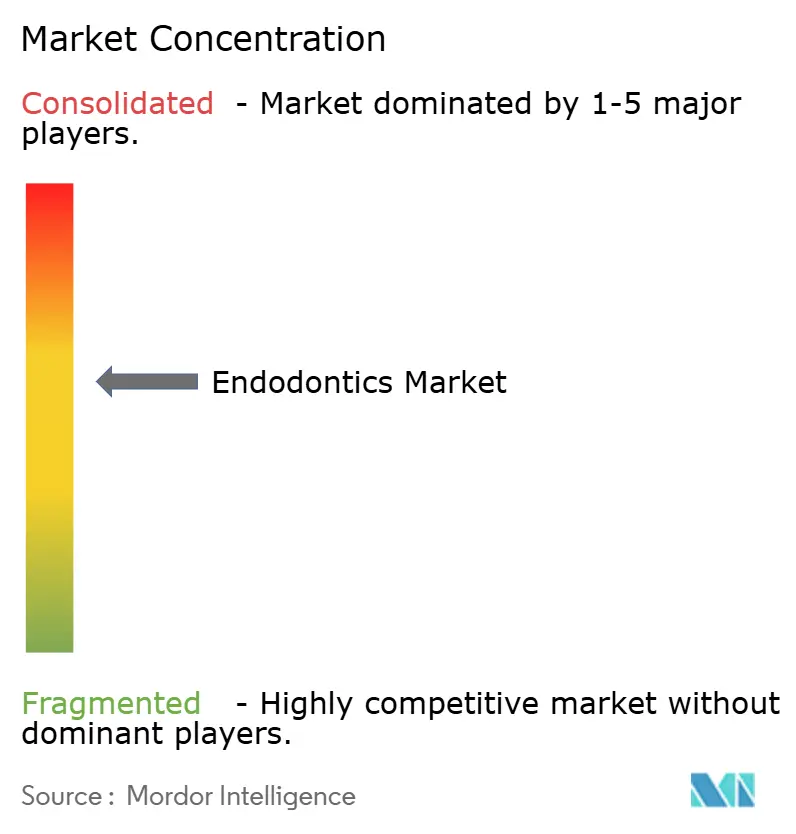
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Endodontie-Markt Analyse von Mordor Intelligence
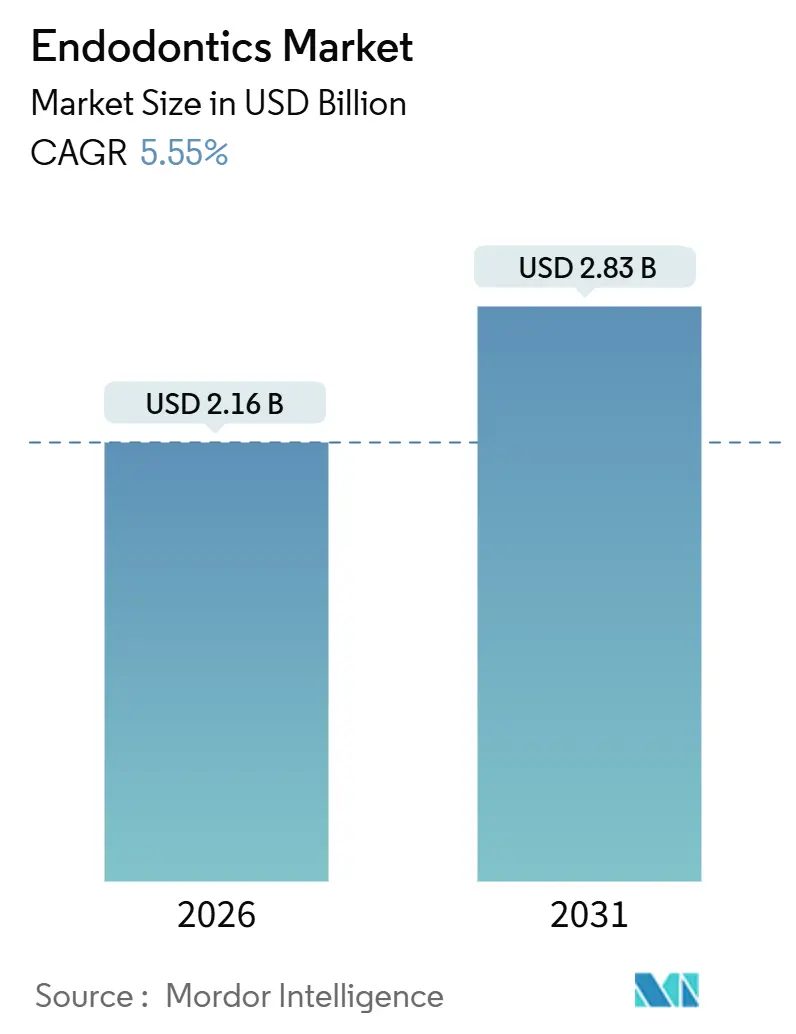
Die Größe des Endodontie-Markts wird im Jahr 2026 auf USD 2,16 Milliarden geschätzt und soll bis 2031 USD 2,83 Milliarden erreichen, bei einer CAGR von 5,55 % während des Prognosezeitraums (2026-2031).
Stetiges Wachstum wird durch eine alternde Bevölkerung, die mehr natürliche Zähne behält, durch Verfahrensupgrades von manuellen zu rotierenden und KI-gesteuerten Systemen sowie durch eine größere Bereitschaft in aufstrebenden Volkswirtschaften, für zahnerhaltende Maßnahmen statt Extraktionen zu zahlen, angetrieben. Die Technologieausgaben verlagern sich hin zu kapitalintensiven Behandlungsplattformen wie Apex-Lokalisatoren mit integrierten Motoren, Lasereinheiten und KI-Navigation, die die Erstbehandlungserfolgsraten erhöhen und den Retreatment-Bedarf reduzieren. Wiederkehrende Verbrauchsmaterialumsätze bleiben die wichtigste Erlössäule, aber Geräteupgrades erzielen die schnellsten inkrementellen Zuwächse. Verschärfte Infektionsschutzvorschriften in Europa, Japan und Australien beschleunigen den Übergang zu Einweginstrumenten, während Subventionen, insbesondere in Deutschland und Frankreich, den Preiswiderstand dämpfen. Parallel dazu baut der asiatisch-pazifische Raum Dentalkorridore für den Medizintourismus aus, die westliche Technologiestandards zu attraktiven Preisen anbieten und die Nachfrage aus Nordamerika und Europa abziehen. Die Weltgesundheitsorganisation meldete im Jahr 2025 2,5 Milliarden Erwachsene mit unbehandelter Karies und unterstrich damit den anhaltenden klinischen Bedarf, der langfristige Behandlungsvolumina stützt.
Wichtigste Erkenntnisse des Berichts
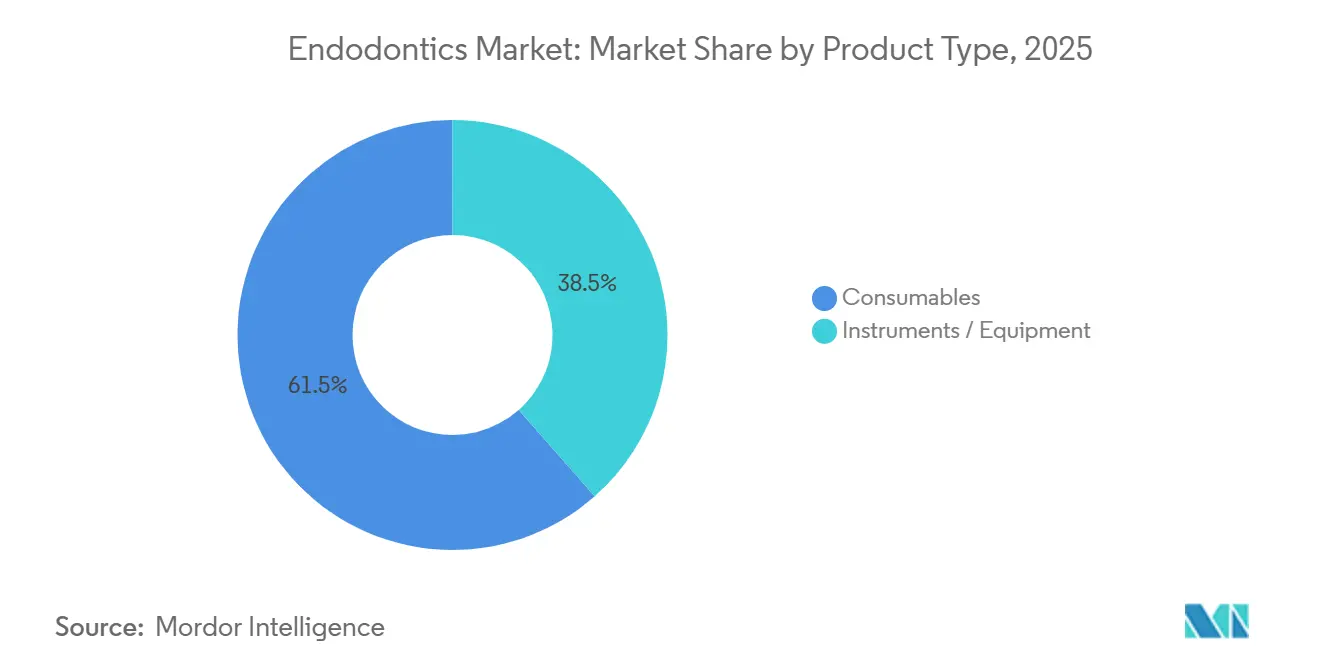
- Nach Produkttyp führten Verbrauchsmaterialien mit einem Anteil von 61,55 % am Endodontie-Markt im Jahr 2025; Instrumente und Geräte werden bis 2031 voraussichtlich mit einer CAGR von 7,25 % wachsen.
- Nach Endnutzer entfielen auf Zahnarztpraxen 58,53 % der Endodontie-Marktgröße im Jahr 2025, während akademische und Forschungsinstitute bis 2031 mit einer CAGR von 8,85 % expandieren werden.
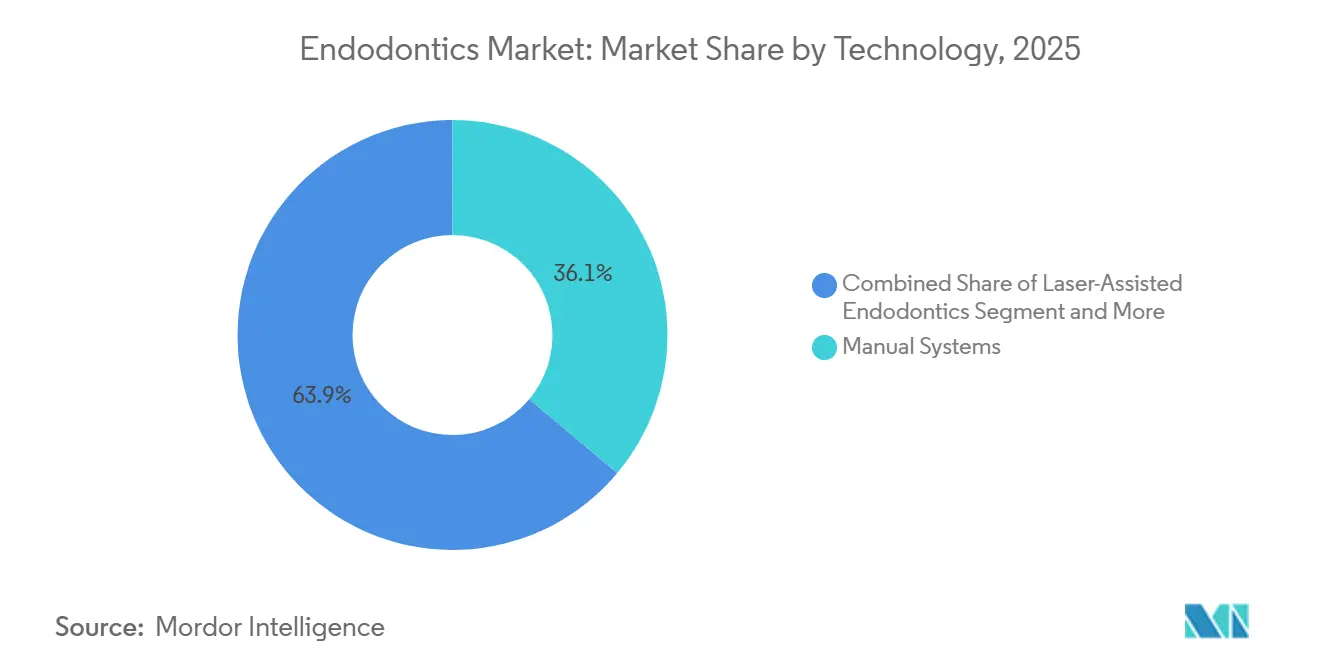
- Nach Technologie behielten manuelle Systeme im Jahr 2025 einen Anteil von 36,13 % am Endodontie-Markt; KI-gesteuerte Navigation wird bis 2031 voraussichtlich mit einer CAGR von 9,7 % wachsen.
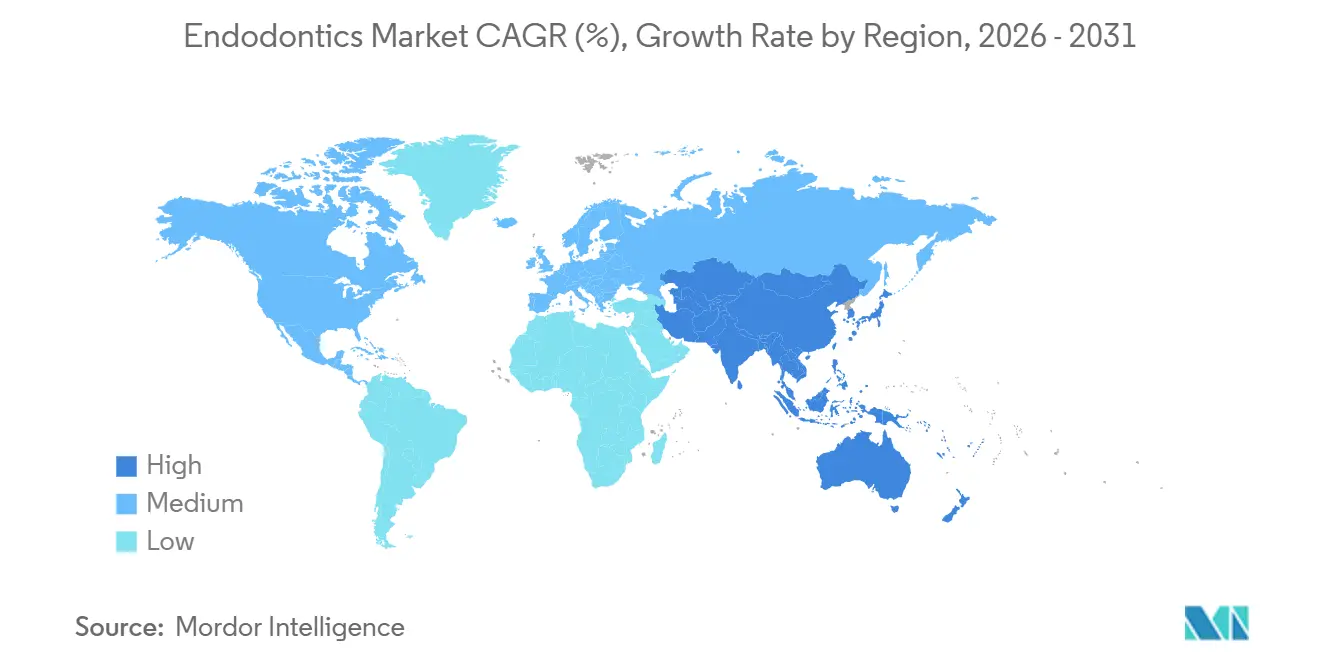
- Nach Geografie dominierte Nordamerika den Umsatz mit einem Anteil von 37,23 % an der Endodontie-Marktgröße im Jahr 2025, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 8,51 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit von Parodontal- und Zahnkariesfällen bei der alternden Bevölkerung | +1.2% | Global, mit Schwerpunkt in Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Schnelle Fortschritte bei NiTi-Rotationsfeilen und adaptiven Bewegungssystemen | +1.5% | Global, frühe Einführung in Nordamerika und Westeuropa | Mittelfristig (2-4 Jahre) |
| Ausbau von Zahnarztpraxennetzwerken und Dentalmedizintourismus-Zentren in aufstrebenden Märkten | +1.3% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf den Nahen Osten und Südamerika | Mittelfristig (2-4 Jahre) |
| KI-gesteuerte dreidimensionale periapikale Bildgebung zur Steigerung der Behandlungspräzision | +0.9% | Nordamerika und EU, Pilotprojekte im städtischen asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| EU-Subventionen für Einweginstrumente zur Eindämmung von Kreuzinfektionen | +0.6% | Europäische Union, mögliche Übernahme in Australien und Kanada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit von Parodontal- und Zahnkariesfällen bei der alternden Bevölkerung
Erwachsene ab 65 Jahren werden bis 2030 16 % der Weltbevölkerung ausmachen, eine Kohorte mit einer 2,8-fach höheren Prävalenz von apikaler Parodontitis als jüngere Altersgruppen. Kampagnen zur Zahnerhaltung haben die Zahnlosigkeit verringert, gleichzeitig aber die Anzahl der für Pulpanekrose anfälligen Zähne erhöht. Japan, die älteste Gesellschaft der Welt, verzeichnete zwischen 2020 und 2024 einen Anstieg der Wurzelkanalbehandlungen pro 1.000 Einwohner um 11 %, ein Anstieg, der vollständig von der nationalen Krankenversicherung abgedeckt wird. Chronische systemische Erkrankungen wie Diabetes beeinträchtigen die Heilung und erhöhen das Retreatment-Volumen, was fortschrittliche Obturationsmittel begünstigt, die Kalzium- und Hydroxylionen freisetzen. Diese demografischen Rückenwinde sind in Subsahara-Afrika und Südasien schwächer ausgeprägt, wo jüngere Bevölkerungen und eine geringere Inanspruchnahme von Zahnpflege die unmittelbaren Auswirkungen verzögern, doch der langfristige Vektor bleibt aufwärts gerichtet.
Schnelle Fortschritte bei NiTi-Rotationsfeilen und adaptiven Bewegungssystemen
Wärmebehandelte Nickel-Titan-Legierungen – vermarktet als Gold Wire, Blue Wire oder CM Wire – bieten eine um 40 %–60 % höhere Wechselfestigkeitsbeständigkeit als herkömmliches superelastisches NiTi und ermöglichen die sichere Aufbereitung komplexer Kanalkrümmungen[1]. Dentsply Sirona lieferte bis Ende 2025 weltweit mehr als 8 Millionen WaveOne Gold-Feilen aus, während FKG Dentaires XP-endo Shaper eine Formgedächtnisexpansion nutzt, um das Vorflaren zu minimieren. In schnurlose Motoren eingebettete adaptive Bewegungsalgorithmen passen Drehmoment und Rotation in Echtzeit an, reduzieren die Stufenbildung und verkürzen die Behandlungszeit laut einer Metaanalyse aus dem Jahr 2025 um 18 %. Diese Fortschritte sind besonders wirkungsvoll bei mehrwurzeligen Molaren, bei denen herkömmliche Feilen das Risiko einer Separation aufweisen, was die klinischen Erfolgsraten und den Patientendurchsatz steigert.
Ausbau von Zahnarztpraxennetzwerken und Dentalmedizintourismus-Zentren in aufstrebenden Märkten
Von Private-Equity finanzierte Zahnarztketten in Indien, Thailand und Brasilien standardisieren endodontische Arbeitsabläufe, nutzen Mengenrabatte zur Senkung der Kosten pro Behandlung und vermarkten ISO 13485-zertifizierte Versorgung an internationale Patienten. Thailand gewährt Steuervergünstigungen für Kliniken, die eine Akkreditierung der Joint Commission International erhalten und mindestens 30 % ausländische Patienten behandeln, was die Expansion in Bangkok und Phuket fördert. Indiens eingehender Dentalmedizintourismus wuchs im Jahr 2025 um 22 % im Jahresvergleich, wobei endodontische Eingriffe fast ein Fünftel der Fälle ausmachten, da Kliniken Wurzelkanalbehandlungen mit CBCT-Bildgebung zu 40 %–50 % der US-amerikanischen Preise bündeln. Einheitliche Protokolle steigern den Geräteumsatz, beschleunigen die Technologiediffusion und verkürzen die Amortisationszeit für KI-gesteuerte Systeme.
KI-gesteuerte dreidimensionale periapikale Bildgebung zur Steigerung der Behandlungspräzision
Digitale Volumentomografie in Verbindung mit Algorithmen des maschinellen Lernens erkennt akzessorische Kanäle und periapikale Läsionen mit einer Sensitivität von 92 % im Vergleich zu 68 % bei der zweidimensionalen Röntgenaufnahme. Die FDA erteilte 2025 die Zulassung für die Second Opinion-Software von Pearl Inc., die es Kliniker ermöglicht, farbkodierte Anatomiekarten auf Live-CBCT-Aufnahmen zu überlagern. Envistas Apex ID ergänzte im selben Jahr eine KI-Navigation, reduzierte redundante Röntgenaufnahmen und verkürzte die durchschnittliche Behandlungszeit um neun Minuten. Die Akzeptanz ist in Nordamerika und Westeuropa am stärksten, wo die Erstattung günstig ist, während Südostasien und Lateinamerika Pilotprogramme in Universitätskliniken durchführen, um das Kosten-Nutzen-Verhältnis zu validieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche endodontische Geräte und Verbrauchsmaterialien | -0.7% | Global, am stärksten in Ländern mit niedrigem und mittlerem Einkommen im asiatisch-pazifischen Raum, Subsahara-Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Strenge globale Zulassungswege für neue Obturationssysteme und Lasersysteme | -0.4% | Global, mit den längsten Zeitrahmen in Nordamerika, EU und Japan | Mittelfristig (2-4 Jahre) |
| Begrenzte Erstattung für Retreatment und CBCT-Bildgebung | -0.6% | Nordamerika, Europa, Australien; minimale Auswirkungen in Märkten mit Selbstzahlung in Asien und Lateinamerika | Mittelfristig (2-4 Jahre) |
| Umweltvorschriften zu Einwegkunststoffen, die die Kosten für Verbrauchsmaterialien erhöhen | -0.3% | Europäische Union, mit Ausstrahlungseffekten auf das Vereinigte Königreich und Kanada; Pilotdurchsetzung in Kalifornien und Australien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche endodontische Geräte und Verbrauchsmaterialien
Die Ausstattung eines Behandlungsraums mit einem kabellosen Motor, einem Apex-Lokator, einem CBCT-Scanner und einer Laserplattform kann 80.000 USD übersteigen. Rotierende NiTi-Systeme kosten 8–15 USD pro Kanal bei Einweg- oder eingeschränkten Wiederverwendungsprotokollen gegenüber 2–3 USD für Edelstahl-Handwurzelkanalinstrumente – eine Differenz, die schwer zu kompensieren ist, wenn die durchschnittlichen Wurzelkanalgebühren bei 50–150 USD liegen. Einfuhrzölle von 10 % auf Dentalgeräte in Indien sowie ein fragmentierter Kundendienst in Indonesien oder Nigeria dämpfen die Akzeptanz zusätzlich. Leasing- und Gebrauchtgerätelösungen helfen zwar, doch Garantielücken und ein uneinheitlicher Service lassen viele Kliniker zurückhaltend sein. In Märkten mit dominanter Selbstzahlerstruktur werden die Kosten direkt an die Patienten weitergegeben, was die Durchdringung auf große städtische Kliniken beschränkt.
Strenge globale Zulassungswege für neue Obturationssysteme und Lasersysteme
Neuartige bioaktive Dichtstoffe ohne klare Präzedenzfälle durchlaufen häufig den Premarket-Approval-Weg der FDA, was die Vermarktung um bis zu zwei Jahre verzögert und USD 2–4 Millionen an Testkosten verursacht. Europas MDR verlangt eine umfassendere klinische Bewertung und Marktüberwachung nach dem Inverkehrbringen, was die Markteinführungszeiten um 12–18 Monate verlängert[2]. Japans Regulierungsbehörde stufte adaptive Bewegungsmotoren im Jahr 2025 in eine höhere Risikoklasse ein und löste damit neue Biokompatibilitätstests aus. Diese Hürden begünstigen etablierte Unternehmen, die den Compliance-Aufwand über breitere Portfolios amortisieren können, und benachteiligen kleinere Innovatoren, was die Technologieerneuerung verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Verbrauchsmaterialien sichern den Umsatz, Geräte beschleunigen das WachstumVerbrauchsmaterialien machten im Jahr 2025 61,55 % des Endodontie-Marktanteils aus, angetrieben durch den konstanten Umsatz von Feilen, Obturationsmaterialien und Spüllösungen. Wärmebehandelte NiTi-Feilen, die eine um 40 %–60 % höhere Ermüdungsbeständigkeit bieten, verdrängen herkömmliche Legierungen und sind entscheidend für Wiederholungskäufe. Bioaktive Dichtstoffe, die Kalziumionen freisetzen, verkürzen die periapikale Heilung um bis zu 20 % im Vergleich zu Epoxidharz-Alternativen. Instrumente und Geräte werden, obwohl kleiner, mit einer CAGR von 7,25 % wachsen, gestützt durch schnurlose Motoren mit Bluetooth-Konnektivität, Lasereinheiten für minimal-invasive Pulpotomie und KI-integrierte Apex-Lokalisatoren. Maschinengestützte Obturationspistolen beschleunigen dreidimensionale Füllungen und sind für Praxen mit hohem Patientenaufkommen attraktiv. Da die Europäische Union auf Einwegfeilen drängt, steigen die Stückzahlen, auch wenn die Stückmargen sinken, was Unternehmen mit vertikal integrierten Verpackungslinien zugute kommt.
Nach Endnutzer:
Praxen dominieren, akademische Institute wachsen starkZahnarztpraxen generierten im Jahr 2025 58,53 % der Endodontie-Marktgröße und bleiben der wichtigste Umsatzkanal. Unternehmensketten in Indien, Brasilien und den Vereinigten Staaten verhandeln erhebliche Mengenrabatte, treiben die Gerätestandardisierung voran und vergrößern den Technologievorsprung gegenüber Einzelpraxen. Akademische und Forschungsinstitute, die mit einer CAGR von 8,85 % wachsen, unterstützen die frühe Einführung von CBCT, Lasern und KI-Systemen, unterstützt durch staatliche Zuschüsse in China und Indien, die die Anzahl der postgradualen Studienplätze seit 2024 um mehr als ein Drittel erhöht haben. Zahnkliniken, die zwar langsamer wachsen, behandeln komplexe Retreatments und chirurgische Fälle, die hochwertige Bildgebung und Mikroskopie erfordern, was die Ausgaben pro Fall auf einem hohen Niveau hält. Diese Zweiteilung positioniert Praxen als Volumentreiber und Universitäten als Technologieinkubatoren.
Nach Technologie:
Manuelle Systeme bleiben bestehen, KI-Navigation sorgt für DisruptionManuelle Instrumentierung hielt im Jahr 2025 noch immer einen Anteil von 36,13 % am Endodontie-Markt, gestützt durch niedrige Kosten und die Vertrautheit der Kliniker, insbesondere bei einfachen einwurzeligen Zähnen. Rotationsplattformen dominieren bei mehrwurzeligen Molaren, unterstützt durch schnurlose Motoren, die das taktile Feedback von Handfeilen nachahmen. Lasergestützte Ansätze bleiben aufgrund von Investitionskosten über USD 25.000 und speziellen Schulungsanforderungen eine Nische, gewinnen jedoch in der pädiatrischen Pulpotomie zunehmend an Beliebtheit. KI-gesteuerte Navigation, die in den Vereinigten Staaten und Europa als Software als Medizinprodukt zugelassen ist, wird bis 2031 mit einer CAGR von 9,7 % wachsen, Verfahrensfehler reduzieren und die Obturationqualität laut frühen Studien, die bei der American Association of Endodontists vorgestellt wurden, um 15 % verbessern. Die Akzeptanz variiert stark nach Geografie; nordamerikanische Fachpraxen führen, während viele aufstrebende Märkte noch in der Pilotphase sind.

Geografische Analyse
Nordamerika Endodontie-Markt
Nordamerika erzielte 2025 einen Anteil von 37,23 % am globalen Umsatz. Die Vereinigten Staaten führen jährlich 15 Millionen Eingriffe durch und sind führend bei der Einführung von KI-Navigation und Lasersystemen, obwohl die Erstattung für Wiederbehandlungen und ergänzende CBCT-Bildgebung weiterhin uneinheitlich ist. Kanadas gemischtes öffentlich-privates Modell schafft einen zweigeteilten Markt, und Mexikos Grenzstädte ziehen US-amerikanische Zahntouristen mit FDA-zugelassenen Geräten zu um 50 % niedrigeren Gebühren an.
APAC Endodontie-Markt
Asien-Pazifik wird bis 2031 mit einer CAGR von 8,51 % wachsen, angetrieben durch steigende Einkommen der Mittelschicht und staatliche Infrastrukturmaßnahmen. China subventioniert rotierende Systeme und Apex-Lokalisatoren für ländliche Gemeinden und verringert damit die Qualitätsunterschiede zwischen Stadt und Land. Indien bildet jährlich über 2.000 neue Endodontie-Spezialisten aus und stärkt damit die Behandlungskapazitäten. Thailand und Malaysia kombinieren ISO-zertifizierte Lieferketten mit international ausgebildeten Klinikern und stärken damit die Attraktivität als Zahntourismus-Ziel. Australien prüft Vorschriften zur Einwegpflicht, die den Übergang von wiederverwendbaren Feilen beschleunigen und den Verbrauchsmaterialumsatz steigern könnten.
EMEA Endodontie-Markt
Europa legt den Schwerpunkt auf Infektionskontrolle, wobei Deutschland und Frankreich 70 %–80 % der Kosten für Einwegfeilen erstatten und so die Einführung sowohl in privaten als auch in klinischen Einrichtungen beschleunigen. Die NHS-Budgetbeschränkungen im Vereinigten Königreich erhalten die Kluft zwischen der Grundversorgung und privaten Premiumangeboten aufrecht. Städte in Südeuropa bedienen nordeuropäische Patienten, die niedrigere Preise bei gleichzeitig CE-gekennzeichneten Geräten suchen. Der Nahe Osten investiert im Rahmen von Plänen zur Diversifizierung des Gesundheitswesens in Dentalzentren, und Südafrikas Privatsektor übernimmt Rotations- und CBCT-Technologien in einem Tempo, das mit Südeuropa vergleichbar ist.
Südamerika Endodontie-Markt
Südamerika verzeichnet punktuell starkes Wachstum, hauptsächlich in Brasilien und Argentinien, wo städtische Praxisketten Protokolle standardisieren. Währungsvolatilität stört gelegentlich Importe, fördert jedoch lokale Aufarbeitungsmärkte für CBCT- und Lasergeräte.
Regulatorisches Umfeld
Endodontische Instrumente, Obturationsmaterialien und Zusatzgeräte wie Apexlokalisatoren und Endodontie-Motoren werden als Medizinprodukte reguliert, wobei der Marktzugang durch Anforderungen der Aufsichtsbehörden und Konsensnormen bestimmt wird. In den Vereinigten Staaten trat die FDA Quality Management System Regulation (QMSR) am 2. Februar 2026 in Kraft und beeinflusst, wie sich Gerätehersteller auf Inspektionen vorbereiten und ihre Qualitätssysteme ausrichten.
In Europa treibt die Medical Device Regulation (EU) 2017/745 weiterhin höhere Anforderungen an klinische Nachweise und Post-Market-Erwartungen voran, während die Delegierte Verordnung (EU) 2026/1359 der Kommission MDR-Bestimmungen ändert, die die Dokumentationsbewertung bestimmter implantierbarer Geräte der Klasse IIb betreffen. Für das Benchmarking der Produktleistung wurde im Juni 2026 die ISO 3630-8:2026 veröffentlicht, die Prüfmethoden und Anforderungen an die Genauigkeit elektronischer Apexlokalisatoren für die endodontische Therapie festlegt.
Wettbewerbslandschaft
Dentsply Sirona und Envista hielten im Jahr 2025 gemeinsam einen bedeutenden Anteil am globalen Umsatz und nutzten dabei umfassende Portfolios, die Feilen, Motoren, Obturationssysteme und Bildgebung umfassen. FKG Dentaire, VDW und Micro-Mega sichern sich Premiummargen bei Rotationsfeilen durch proprietäre Wärmebehandlung und adaptive Geometrie, die Flexibilität und Ermüdungslebensdauer verbessern. Biolase und Fotona erschließen die Lasernische, während KI-Navigations-Start-ups CBCT-Daten mit Echtzeit-Verfahrensführung integrieren und die Gerätestufe fragmentieren. ISO 13485-Zertifizierung und FDA 510(k)-Zulassung bleiben erhebliche Markteintrittsbarrieren, insbesondere nachdem Europas MDR die Anforderungen an den Nachweis verschärft hat. Auftragshersteller in China und Indien fordern Preispunkte heraus, indem sie generische Feilen mit bis zu 50 % Rabatt liefern, was etablierte Unternehmen unter Druck setzt, sich durch klinische Daten, kontinuierliche Weiterbildung und digitale Serviceschichten zu differenzieren.
Die Patentaktivität ist intensiv; Dentsply Sirona hält mehr als 150 aktive Patente auf NiTi-Metallurgie und Feilengeometrie[3]. FKG Dentaires XP-endo-Serie nutzt Formgedächtnisexpansion, um eine konusfreie Aufbereitung zu erreichen, und gewinnt bei komplexen Retreatments an Popularität. Aufkommende Weißräume umfassen bioaktive Obturationsdichtstoffe, die die Heilung beschleunigen, Einwegfeilensätze, die auf spezifische Anatomien zugeschnitten sind, und cloudbasierte Plattformen, die die Falldokumentation mit Inventar und Erstattungskodierung verknüpfen.
Führende Unternehmen der Endodontie-Branche
-
Dentsply Sirona
-
Septodont Holding
-
Brasseler USA
-
Envista (Kerr)
-
Coltene Holding
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Endodontie-Markt Unternehmen in diesem Bericht
- BIOLASE
- Brasseler USA
- Coltene Holding
- Dentsply Sirona
- DiaDent Group
- EdgeEndo
- Envista (Kerr)
- FKG Dentaire
- Fotona d.o.o.
- Henry Schein Endo
- Hu-Friedy Group (STERIS)
- Ivoclar Vivadent
- J Morita Corp.
- Mani Inc.
- Micro-Mega
- Neolix
- Poldent
- Septodont
- SS White Dental
- Tri Hawk
- Ultradent Products
- VDW GmbH
Marktchancen und Zukunftsaussichten
Die Chancen konzentrieren sich auf die Vereinfachung von Arbeitsabläufen und die Premiumisierung des Verbrauchsmaterial-Mixes, da Kliniken und Ketten Protokolle standardisieren und angesichts des verstärkten Fokus auf Infektionskontrolle in Teilen Europas, Japans und Australiens von wiederverwendbaren zu Einweg- oder begrenzt wiederverwendbaren Instrumenten wechseln. Da Verbrauchsmaterialien 2025 bereits 61,55 % des Marktanteils ausmachten, können Hersteller, die verfahrensspezifische File-Kits mit kompatiblen Motoren, Obturationsmaterialien und Spülprotokollen bündeln, die Anschlussquoten und Wiederholungskäufe verbessern, insbesondere in Netzwerken von Zahnkliniken und Zentren des Dentaltourismus in Indien, Thailand und Malaysia, wo standardisierte, ISO-13485-konforme Versorgung aktiv bei internationalen Patienten beworben wird.
Regulatorische Zulassungen und der Markteintritt neuer Anbieter aus einer breiteren Lieferantenbasis erweitern die Produktauswahl und schaffen Weißräume im mittleren Preissegment für endodontische Geräte und bioaktive Materialien. In den Vereinigten Staaten erhielten 2025 mehrere endodontische Geräte und Materialien FDA-510(k)-Zulassungen, darunter Denjoy Dental für ein integriertes endodontisches System (Meet Endo-II) und Enpuno für einen injizierbaren bioaktiven Wurzelkanal-Sealer (nRoot SP), was schnellere Kommerzialisierungszyklen für auf Vorgängerprodukten basierende Innovationen unterstützt. Auf der Technologieseite bewegen sich KI-gestützte 3D-Periapikalbildgebung und softwaregeführte Navigation von Pilotprojekten zur routinemäßigen Erwägung in Praxen mit höherem Durchsatz, unterstützt durch die FDA-Zulassung der Second-Opinion-Software von Pearl Inc. im Jahr 2025, die einen definierten Weg für Anbieter von Software as a Medical Device bietet, Diagnostik und Führung in endodontische Arbeitsabläufe zu integrieren.
Neueste Industrielle Entwicklungen in Endodontie-Markt
- März 2026: Septodont brachte die GenENDO-Produktlinie endodontischer Feilen im Rahmen einer exklusiven Vertriebsvereinbarung mit Micro-Mega SA auf den Markt. Die Einführung erweitert die Reichweite des Feilen-Portfolios von Septodont über den etablierten endodontischen Vertriebskanal von Micro-Mega und unterstützt die breitere Einführung standardisierter Feilensysteme in den Zielregionen. Die Zusammenarbeit stärkt die Kanalstrategie von Septodont und positioniert GenENDO als Kernangebot in wachstumsstarken regionalen Märkten.
- Juni 2025: Septodont und Micro-Mega SA gaben eine strategische Vertriebspartnerschaft für die GenENDO-Produktlinie in Europa, dem Vereinigten Königreich, dem Nahen Osten und Afrika bekannt. Diese Partnerschaft erweiterte die kommerzielle Abdeckung für endodontische Verbrauchsmaterialien und brachte zwei Dentalhersteller in Bezug auf Zugang und Schulungsunterstützung in mehreren Regionen zusammen.
- Oktober 2024: Septodont brachte BioRoot Flow auf den Markt, einen bioaktiven Wurzelkanal-Sealer in Spritzenform auf Basis der Active Biosilicate Technology. Die Einführung verstärkte die Verschiebung hin zu bioaktiven Obturationsmaterialien, die für einfache Handhabung und klinische Differenzierung konzipiert sind, und erhöhte den Wettbewerbsdruck im Premium-Sealer-Segment.
Endodontie-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Endodontie-Markt den Umsatzwert von Produkten, die zur Diagnose, Aufbereitung, Reinigung, Formgebung und Füllung von Wurzelkanalsystemen eingesetzt werden, sowie unterstützende endodontische Geräte, die bei diesen Verfahren in klinischen Umgebungen verwendet werden.
Ausschlüsse aus dem Umfang: Allgemeine zahnärztliche Bildgebungssysteme, Zahnimplantate, kieferorthopädische Geräte oder andere nicht-endodontische Dentalgeräte werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkttyp
- Verbrauchsmaterialien
- Endodontische Bohrer
- Obturationsmaterialien
- Endodontische Feilen und Former
- Spüllösungen und Gleitmittel
- Instrumente / Geräte
- Apex-Lokalisatoren
- Laser
- Maschinengestützte Obturationssysteme
- Scaler
- Sonstige
- Verbrauchsmaterialien
- Nach Endnutzer
- Zahnarztpraxen
- Zahnkliniken
- Akademische und Forschungsinstitute
- Nach Technologie
- Manuelle Systeme
- Rotationssysteme
- Lasergestützte Endodontie
- KI-gesteuerte Navigationssysteme
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die Faktenbasis rund um die Belastung durch orale Erkrankungen, das Behandlungsverhalten und den Versorgungszugang zu etablieren und anschließend die Modellierungsannahmen zu verankern. Für den Nachfragekontext beziehen wir uns in der Regel auf öffentliche Gesundheitsdatensätze wie die Ressourcen der Weltgesundheitsorganisation zur oralen Gesundheit, die Statistiken des CDC zur oralen Gesundheit sowie OECD-Gesundheitsdaten für den Kontext von Zahnarztbesuchen und Arbeitskräften, ergänzt durch begutachtete Zahnmedizinjournale, die Wurzelkanalergebnisse und Technikveränderungen erörtern.
Zur Fundierung der Angebotsseite prüfen wir zudem Quellen wie US-FDA-Datenbanken für den Kontext von Gerätekategorien, Zoll- und Handelsstatistiken für relevante Zahninstrumente und -materialien sowie Jahresberichte und Investorenpräsentationen von Unternehmen, die die Leistung von Dental- oder Spezialprodukten offenlegen. Bei Bedarf ergänzen wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-Export-Datenbanken auf Sendungsebene zur richtungsweisenden Gegenprüfung. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Zahnärzte und endodontische Spezialisten, Beschaffungs- und Praxisadministratoren sowie produktbezogene Funktionen bei Herstellern und Distributoren, damit Preis- und Akzeptanzannahmen in verständlicher Sprache überprüft werden konnten. Da es sich um einen globalen Markt handelt, haben wir die Beiträge über die wichtigsten Regionen hinweg ausgewogen und Ausreißerthemen erneut aufgegriffen, wenn die Modellergebnisse nicht mit den während der Sekundärforschung beobachteten Verfahrens- und Nutzungssignalen übereinstimmten. In diesen Gesprächen haben wir festgelegt, was als ausschließlich endodontische Nutzung zu behandeln ist, typische Ersatzzyklen für Geräte validiert und die endgültigen Prognosenannahmen einem Belastungstest unterzogen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 17 % | APAC: 47 % |
| Mittlere Ebene: 51 % | Funktions-/Einheitsleiter: 23 % | EMEA: 30 % |
| Kleinere Akteure: 19 % | Manager: 60 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Das Größenmodell beginnt mit einem Top-down-Aufbau des adressierbaren endodontischen Nachfragepools, bei dem Verfahrensaktivitäten und Versorgungszugangsindikatoren nach Region in Produktverbrauch und Geräteplatzierungsbedarf übersetzt werden. Die Gesamtwerte werden anschließend durch selektive Bottom-up-Näherungen bestätigt, wobei stichprobenartige durchschnittliche Verkaufspreise mit geschätzten Stückvolumina für wichtige Verbrauchsmaterialien multipliziert werden und eine Plausibilitätsprüfung der Gerätelieferungen und des installierten Basisersatzes erfolgt.
Zu den wichtigsten Eingaben gehörten Trends bei der Häufigkeit von Wurzelkanalbehandlungen, die Aufteilung zwischen Allgemeinzahnärzten und Spezialisten, die Akzeptanzraten rotierender und reziproker Feilensysteme, der durchschnittliche Verbrauch von Obturationsmaterialien pro Verfahren sowie die Ersatzzyklen für Motoren und Apex-Lokatoren. Wo die Bottom-up-Sichtbarkeit für kleinere Länder oder engere Produktlinien schwächer ist, wurden Lücken durch Proxy-Verhältnisse aus ähnlichen Märkten geschlossen, gefolgt von einer erneuten Überprüfung durch Interviews und Handelssignale.
Für die Prognose stützten wir uns auf eine Szenarioanalyse, die durch eine einfache multivariate Regression unterstützt wurde. Gemeinsam getestete Treiber umfassten Signale zur Prävalenz oraler Erkrankungen, Zahnarztdichte und Klinikwachstum sowie beobachtete Preisentwicklungen. Die Annahmen wurden mithilfe eines Expertenkonsenses abgestimmt, sodass die endgültige Kurve realistisch und nachvollziehbar blieb, auch wenn kurzfristige Nachfrageschwankungen auftraten.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse wurden anhand unabhängiger Indikatoren wie Muster bei Zahnarztbesuchen, Verschiebungen im Verfahrensmix, Richtung der Handelsbewegungen und öffentlich sichtbarer Unternehmensleistungssignale überprüft. Große Abweichungen wurden vor der Freigabe untersucht. Wenn ein Land oder eine Produktgruppe einen Sprung zeigt, der nicht durch Akzeptanz-, Preis- oder Politikänderungen erklärt werden kann, wurden die Annahmen erneut geöffnet und ausgewählte Interviewpartner erneut kontaktiert, um zu bestätigen, was sich geändert hat.
Vor der Veröffentlichung durchlaufen die Zahlen eine mehrstufige Analystenprüfung, damit Definitionen, Währungsbehandlung und Wachstumslogik über alle Regionen hinweg konsistent sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie starken Preisbewegungen, regulatorischen Maßnahmen oder Stufenänderungen bei Verfahrensvolumina. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Vergleich der Endodontie-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Endodontie-Marktzahlen weichen häufig voneinander ab, selbst wenn sie scheinbar dieselben Produkte abdecken, da Umfangsgrenzen und Zeitpunktentscheidungen nicht über alle Quellen hinweg konsistent sind. Unterschiede können auch auftreten, wenn ein Modell den Schwerpunkt auf Geräteplatzierungen legt, während ein anderes stärker auf den Durchsatz von Verbrauchsmaterialien setzt, was den Marktwert nach oben oder unten verschieben kann.
Die Vergleichstabelle zeigt eine Streuung, die hauptsächlich dadurch erklärt wird, was als ausschließlich endodontische Ausgaben gezählt wird, das für die Währungsumrechnung verwendete Jahr und wie die durchschnittlichen Verkaufspreise im Zeitverlauf angehoben werden. Die Tabelle legt auch nahe, dass einige Schätzungen angrenzende zahnärztliche Verbrauchsmaterialien einbeziehen; im Modell von Mordor Intelligence wird der Wert nur dann gezählt, wenn der Artikel direkt für die Wurzelkanaltherapie, die Revisionsbehandlung oder chirurgische endodontische Eingriffe verwendet wird, wodurch allgemeine zahnärztliche Bildgebung und andere nicht-endodontische Geräte außerhalb des Umfangs bleiben.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,16 Milliarden USD (2026) | |
| Branchenpublisher A | 2,49 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und kann einen breiteren Verbrauchsmaterialkorb einschließen (zum Beispiel allgemeine Dentalbohrer und -fräsen), der nicht immer an Wurzelkanalverfahren gebunden ist, was die gezählten Ausgaben erhöht. |
| Markt-Tracker B | 1,96 Milliarden USD (2024) | Verankert den Markt in einem früheren Jahr und neigt dazu, sich auf breitere makroökonomische Wachstumsraten mit begrenzter Anpassung für die Akzeptanz rotierender Systeme, den Anteil der Revisionsbehandlungen und die Geräteersatzzyklen zu stützen, was den kurzfristigen Wert in schneller wachsenden Regionen unterschätzen kann. |
Betrachtet man die drei Werte zusammen, ist die praktische Schlussfolgerung, dass Umfangsdisziplin und Preislogik den Großteil der Differenz ausmachen – nicht eine Uneinigkeit darüber, dass die Endodontie wächst. Indem das Modell an den verfahrensgebundenen Verbrauch und realistische Gerätelebenszyklen gebunden bleibt, erhalten wir eine ausgewogene Marktansicht, die wiederholt und geprüft werden kann, wenn neue öffentliche Signale oder Expertenbeiträge auftauchen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Endodontie-Markts?
Die Größe des Endodontie-Markts erreichte im Jahr 2026 USD 2,16 Milliarden und wird bis 2031 voraussichtlich USD 2,83 Milliarden erreichen.
Wie schnell wächst die globale Nachfrage nach Wurzelkanalgeräten?
Der Gesamtumsatz wird voraussichtlich bis 2031 mit einer CAGR von 5,55 % wachsen, wobei die Segmente Instrumente und Geräte schneller wachsen als Verbrauchsmaterialien.
Welche Region wird bis 2031 das höchste Wachstum verzeichnen?
Der asiatisch-pazifische Raum wird mit einer CAGR von 8,51 % wachsen, dank Dentalmedizintourismus-Zentren, steigenden Mittelklasseeinkommen und staatlicher Unterstützung für ländliche Kliniken.
Welches Technologiesegment ist das disruptivste?
KI-gesteuerte Navigationssysteme, die als Software als Medizinprodukt zugelassen sind, werden voraussichtlich jährlich um 9,7 % wachsen, indem sie Verfahrensfehler und Behandlungszeit reduzieren.