
Marktgröße und Marktanteile für kieferorthopädische Geräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße (2026) | 6.17 Milliarden US-Dollar |
| Marktgröße (2031) | 8.38 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kieferorthopädische Geräte von Mordor Intelligence
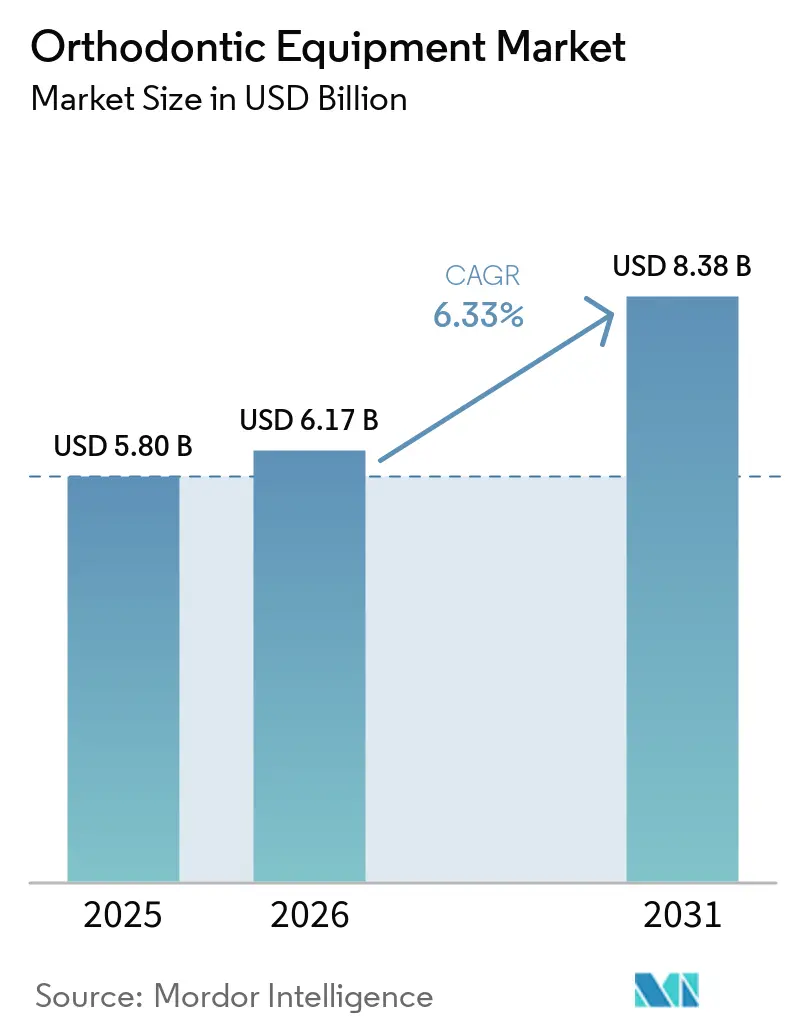
Die Marktgröße für kieferorthopädische Geräte wird voraussichtlich von 5,80 Milliarden USD im Jahr 2025 auf 6,17 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 8,38 Milliarden USD bei einer CAGR von 6,33 % im Zeitraum 2026–2031 erreichen.
Die wesentlichen Faktoren, die den Markt für kieferorthopädische Geräte antreiben, sind der Wandel in der Patientenpräferenz und die steigende Nachfrage nach kosmetischer Zahnheilkunde. In den vergangenen fünf Jahren ist die Ausgabenbereitschaft für kosmetische Zahnheilkunde erheblich gestiegen. Praktizierende Zahnärzte sind von der jüngsten Zunahme der Nachfrage nach kosmetischen Behandlungen betroffen. In den vergangenen fünf Jahren wurde ein deutlicher Anstieg der Ausgaben für kosmetische Zahnheilkunde beobachtet.
Laut einer aktuellen Umfrage der American Academy of Cosmetic Dentistry (AACD) haben die meisten Behandlungen ein phänomenales Wachstum erfahren. In der kosmetischen Zahnheilkunde gelten kieferorthopädische Geräte als Schlüsselkomponente für das Wachstum. Frauen stellen den größten Anteil der Personen dar, die kosmetische Zahnbehandlungen in Anspruch nehmen, verglichen mit Männern. Der Wandel in der Branche ist größtenteils auf die Präferenzen der Patienten zurückzuführen, die sich von bloßer Hygiene hin zu einer gezielten Verbesserung des äußeren Erscheinungsbildes verschoben haben. Die Menschen sind bereit, in sich selbst zu investieren.
Die Einführung und Anwendung zweier bedeutender Konzepte – Biomimetik und Biokompatibilität – haben die Grundlage für die Zukunft der kosmetischen Zahnheilkunde gelegt. Kosmetische Zahnheilkunde befasst sich nicht nur mit Ästhetik, sondern auch mit der Zahngesundheit und -funktion, was ein wesentliches Anliegen der Patienten darstellt. Die Spezialisten für kosmetische Zahnheilkunde sind zudem erfahren in der Behandlung von Erkrankungen wie Gesichtsverletzungen und Traumata. Eine Kombination dieser Trends wirkt als Wachstumstreiber für den untersuchten Markt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Dentallaser werden im Prognosezeitraum voraussichtlich ein hohes Wachstum verzeichnen
Die zunehmende Verbreitung von Munderkrankungen weltweit und die Neigung zur Nutzung minimal-invasiver Verfahren sind die wesentlichen Faktoren, die das Wachstum des Dentallaser-Marktes vorantreiben. Es gibt verschiedene Lasertypen auf dem Markt, wie Diodenlaser, Gaslaser und Festkörperlaser.
Die häufigsten Weichgewebeanwendungen von Dentallasergeräten sind Gingivektomie, Frenektomie, Entfernung hämorrhagischer Läsionen, Gingivaformung und subgingivale Kürettage. Dentallaser bieten zahlreiche Vorteile, wie die Reduzierung von Schmerzen und Beschwerden nach der Operation, verringerte postoperative Schwellungen, verbesserte Hämostase und den Verzicht auf Nähte, eine Verringerung des Bakterienwachstums und der Operationszeit sowie eine drastische Reduzierung von Blutungen.
Der Einsatz von Lasern ist ein wirksames Mittel zur Steigerung der Effizienz, Spezifität, Einfachheit sowie zur Senkung der Kosten und Verbesserung des Komforts bei der Zahnbehandlung. Ein hohes Wachstum in der Zukunft wird als Kombination aus diagnostischen und therapeutischen Lasertechniken erwartet. Darüber hinaus wird erwartet, dass spezifische Lasertechnologien in den nächsten Jahren zu wesentlichen Bestandteilen der modernen Zahnarztpraxis werden.


Nordamerika wird den Markt im Prognosezeitraum voraussichtlich dominieren
Nordamerika dominiert derzeit den untersuchten Markt, und die Vereinigten Staaten halten den größten Anteil an diesem Markt. Über 30 Millionen Kronen werden jährlich in den Vereinigten Staaten hergestellt. Dieser Markt wird durch einen diskutierten Bedarf an metallfreien Restaurationen angetrieben. Im Allgemeinen wird die breite Akzeptanz technologischer Fortschritte bei kieferorthopädischen Geräten, wie Laser, intraorale Kameras, digitale Radiografie und CAD/CAM-Systeme, voraussichtlich zum Wachstum des Marktes beitragen.
Darüber hinaus gibt es einen stetigen Anstieg der Anzahl von Personen im Alter von 50 Jahren und älter, die regelmäßige Zahnarztbesuche und Unterstützung benötigen. Dies hat ebenfalls zum Wachstum des untersuchten Marktes in den Vereinigten Staaten beigetragen.

Wettbewerbslandschaft
Marktkonzentration
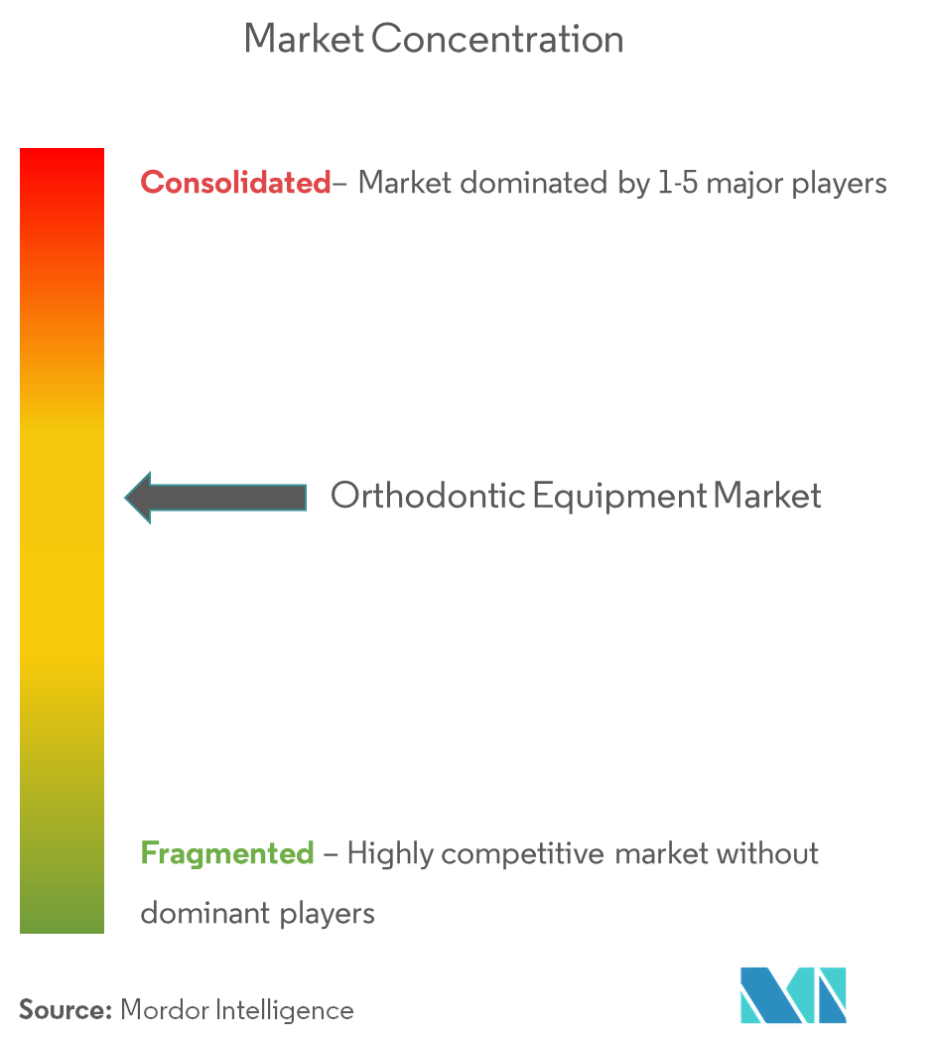
Der Markt für kieferorthopädische Geräte ist mäßig wettbewerbsintensiv, mit der Präsenz sowohl globaler als auch lokaler Akteure. Der Markt wird jedoch von internationalen Unternehmen dominiert. Die meisten Unternehmen in diesem Markt haben ihren Sitz in den Vereinigten Staaten. Mit zunehmender Produktinnovation und technologischen Fortschritten wird davon ausgegangen, dass einige kleine bis mittelgroße Unternehmen in Zukunft in den Markt eintreten und einen erheblichen Marktanteil halten werden.
Marktführer für kieferorthopädische Geräte
-
Henry Schein, Inc.
-
Dentsply Sirona
-
GC Corporation
-
Patterson Companies, Inc.
-
3M Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kieferorthopädische Geräte Unternehmen in diesem Bericht
- A-dec
- American Orthodontics
- Dentsply Sirona
- GC Corporation
- Henry Schein
- Midmark
- Patterson Companies
- Septodont
- Zimmer Biomet
- 3M
Lesen Sie die Analyse der kieferorthopädische Geräte-Unternehmen
Marktchancen und Zukunftsaussichten
Digitale kieferorthopädische Workflows, die auf Intraoralscannern, CAD/CAM-Planung und praxis- oder laborinternem 3D-Druck basieren, schaffen Raum für gebündelte Angebote über Geräte und Verbrauchsmaterialien hinweg, insbesondere da Praxen von konventionellen Abdrücken zur optischen Datenerfassung übergehen. Die Produktentwicklung konzentriert sich zunehmend auf stärker integrierte Chairside-Systeme, wie es Align Technology mit Ergänzungen wie dem Invisalign Specifix 3D Printed Attachment System und Aktualisierungen zu Expandern und integrierten Komponenten auf der AAO 2026 Annual Session zeigte, was auf eine anhaltende Nachfrage nach interoperablen Toolchains für Scannen, Planung und Fertigung hinweist.
Die Lokalisierung der Lieferkette bietet zudem einen praktischen Weg zur Skalierung und Serviceabgrenzung in wachstumsstärkeren Regionen. Im Mai 2026 unterzeichnete Align Technology eine Absichtserklärung mit der Regierung von Telangana, um rund 1.800 Crore INR (etwa 200 Millionen USD) in eine neue Fertigungsanlage in Hyderabad zu investieren, die den asiatisch-pazifischen Raum unterstützen soll. Parallel dazu verschärfen Gerätehersteller und Zulieferer ihre Qualitäts- und Dokumentationspraktiken im Zuge einer breiteren Angleichung von Qualitätssystemen, einschließlich der FDA QMSR, die am 2. Februar 2026 in Kraft tritt, was den Wert konformer, prüfbereiter digitaler Produktion und Rückverfolgbarkeit über kieferorthopädische Gerätekategorien hinweg erhöht.
Neueste Industrielle Entwicklungen in Markt für kieferorthopädische Geräte
- Juni 2026: Dentsply Sirona erweiterte die SureSmile-Aligner-Funktionen, um Behandlungen im Wechsel- und bleibenden Gebiss in den USA und Kanada zu unterstützen, einschließlich flexiblerer Trageprotokolle. Das Update erweitert die adressierbare Patientenkohorte für SureSmile-Workflows und erhöht die Folgenachfrage nach vernetzten digitalen Tools wie Scannen und Planung.
- Mai 2026: Medit gründete eine Global Orthodontic Business Division und erwarb Progressive Orthodontics, um sein digitales Scan-Ökosystem mit kieferorthopädischer Ausbildung und Schulung zu verbinden. Dieser Schritt stärkt die Einführungswege für scannergeführte Workflows, indem Hardware mit klinischer Methodik und Praktikerbefähigung verknüpft wird.
- März 2026: GC America ging eine Partnerschaft mit SprintRay ein, um Materialien und klinische Workflows mit 3D-Druckfähigkeiten in Zahnarztpraxen und Laboren zu verbinden. Dies unterstützt die schnellere Eigenproduktion von dentalen Anwendungen und stärkt die Rolle additiver Fertigungsgeräte als Bestandteil durchgängiger digitaler Zahnmedizin-Setups.
Markt für kieferorthopädische Geräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst kieferorthopädische Geräte und Verbrauchsmaterialien, die von Zahnmedizinern zur Diagnose, Prävention und Korrektur von Fehlstellungen der Zähne und der Kieferausrichtung eingesetzt werden, einschließlich Instrumente, die die dentofaziale orthopädische Behandlung in der klinischen Praxis unterstützen.
Ausschlüsse vom Umfang (für die Marktgrößenbestimmung): Dentalimplantate, Verbrauchsmaterialien der restaurativen Zahnheilkunde sowie allgemeine zahnmedizinische Geräte, die nicht primär zur kieferorthopädischen Korrektur eingesetzt werden, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkt
- Geräte
- Zahnarztstühle
- Dentallaser
- Handstücke
- Lichthärtungsgeräte
- Schallreinigungseinheit
- CAD/CAM-Systeme
- Dentalradiologiegeräte
- Verbrauchsmaterialien
- Verankerungsapparaturen
- Ligaturen
- Brackets
- Bögen
- Geräte
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um die Ausgangsstruktur des Marktes aufzubauen, haben wir zunächst öffentliche und offizielle Quellen gesichtet, die zahnmedizinische Versorgungsaktivitäten und Medizinproduktebewegungen kontinuierlich erfassen. Zu den für Kontext und Rahmenbedingungen herangezogenen Quellen zählten die Mundgesundheitsstatistiken der Weltgesundheitsorganisation, die Mundgesundheitsüberwachung der CDC, die Gesundheitsausgaben- und Zahnarztbesuchsindikatoren der OECD, die Medizinproduktedatenbanken der US-amerikanischen FDA sowie die UN-Comtrade-Handelsstatistiken für relevante Gerätekategorien.
Darüber hinaus haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen und Verbandspublikationen ausgewertet, die die Verbreitung kieferorthopädischer Behandlungen und die Expansion von Kliniken thematisieren. Wo es zur Validierung der Unternehmensgröße und Produktpräsenz beitrug, wurden auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt, um Zeitpläne für Produkteinführungen und Technologiewechsel gegenzuprüfen. Diese Desk-Research-Quellen sind nicht abschließend; während der Datenerhebung, Validierung und Klärung wurden zusätzliche öffentliche Quellen konsultiert.
Primärinterviews und Umfragen
Primäre Eingaben wurden aus Interviews und Umfragen mit Kieferorthopäden, Beschaffungsverantwortlichen in Zahnarztpraxen, Distributoren und Produktspezialisten gewonnen, die kieferorthopädische Arbeitsabläufe in den wichtigsten Regionen unterstützen. Ihr Feedback half uns zu bestätigen, welche kieferorthopädischen Artikel routinemäßig beschafft werden und welche erst bei spezifischen Erneuerungszyklen, wie sich Preisänderungen bei Materialkostenschwankungen auswirken und welche Fallvolumina je nach Versorgungsumfeld realistisch sind, bevor die endgültigen Gesamtwerte festgelegt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 29 % | CXOs: 14 % | APAC: 40 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 42 % | EMEA: 34 % |
| Kleinere Anbieter: 21 % | Manager: 44 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Das Größenmodell beginnt mit einem Top-down-Aufbau, bei dem die Inanspruchnahme von Mundpflegeleistungen und die Nachfrage nach kieferorthopädischen Behandlungen anhand von Indikatoren wie Behandlungsraten bei Malokklusion, Durchsatz von Zahnarztpraxen, Kieferorthopädendichte und typischen Ersatzzyklen für Verbrauchsmaterialien rekonstruiert werden. Um die Gesamtwerte realistisch zu halten, wird der Nachfragepool anschließend durch Erschwinglichkeitssignale, das Verhältnis von privater zu öffentlicher Versorgung und den Anteil der Fälle gefiltert, die einer kieferorthopädischen Korrektur zugeführt werden.
Sobald der Marktrahmen festgelegt ist, wird er durch selektive Bottom-up-Näherungen bestätigt, die gewichtete Durchschnittsverkaufspreise multipliziert mit beobachteten Eingriffs- oder Stückvolumina sowie Kanalprüfungen zu Beschaffungsmustern von Kliniken umfassen. Zu den im Modell erfassten Positionen (illustrativ) gehörten der Bracket- und Bogendrahtverbrauch pro Fall, die Richtung der Aligner-Adoption, wo diese festsitzende Apparaturen ersetzt, Erneuerungsintervalle für Bildgebungs- und chairside-Systeme in kieferorthopädischen Einrichtungen sowie die Importabhängigkeit für wichtige Unterkategorien in ausgewählten Ländern. Wo Daten auf Produkt- oder Länderebene dünn waren, wurden Lücken durch Proxy-Verhältnisse aus vergleichbaren Märkten geschlossen und anschließend in Interviews erneut geprüft.
Für die Prognose wurde eine Szenarioanalyse zu Adoptionsgeschwindigkeit ästhetischer Kieferorthopädie, Klinikexpansionsrate und Preisdrift durch Materialkosten angewendet; anschließend wurde eine multivariate Regression eingesetzt, um diese Treiber in jährliche Wachstumspfade zu übersetzen. Die Annahmen wurden regionenübergreifend konsistent gehalten, und Anpassungen wurden nur vorgenommen, wenn Primärbefragte auf klare Unterschiede bei Erstattung, Praxiswirtschaft oder Versorgungsengpässen hinwiesen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden gegen unabhängige Signale wie die Entwicklung der Zahnpflegeausgaben, Handelsströme für kieferorthopädische Geräte und gemeldete Klinikexpansionsaktivitäten geprüft; Abweichungen werden vor der Freigabe untersucht. Wenn ein Ausreißer auftritt, überprüfen wir den zugrunde liegenden Treiber, prüfen die Eingangsquelle erneut und nehmen bei Bedarf erneut Kontakt mit einer Befragtengruppe auf, um zu bestätigen, ob eine tatsächliche Marktverschiebung stattfindet.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie regulatorische Änderungen, größere Produktübergänge oder eine deutliche Bewegung in der Eingriffsnachfrage. Vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten, die dem definierten Umfang und den zuletzt validierten Annahmen entspricht.
Marktgröße für kieferorthopädische Geräte von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für kieferorthopädische Geräte können variieren, da jeder Herausgeber die Kategoriegrenze unterschiedlich zieht und zudem unterschiedliche Zeitrahmen für das Basisjahr, die Währungsumrechnung und die Preisentwicklung verwendet.
Häufige Ursachen für Abweichungen sind, ob angrenzende zahnmedizinische Gerätekategorien einbezogen werden, wie Verbrauchsmaterialien über Behandlungspfade hinweg gezählt werden und ob das Wachstum anhand der Eingriffsnachfrage oder anhand allgemeiner Gesundheitsausgabentrends modelliert wird. Unterschiede treten auch auf, wenn eine Studie schnellere Adoptionskurven für ästhetische Kieferorthopädie verwendet oder wenn ältere Basisjahrespreise fortgeschrieben werden, ohne zu überprüfen, was Kliniken tatsächlich zuletzt gezahlt haben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,80 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 6,41 Milliarden USD (2025) | Diese Zahl scheint eine breitere Geräteliste zu verwenden, die einem umfassenderen zahnmedizinischen Gerätekorb ähnelt, sodass kieferorthopädiespezifische Verbrauchsmaterialien und eingriffsbezogene Nachfrage möglicherweise mit allgemeinen zahnmedizinischen Investitionsgütern vermischt werden, was den Gesamtwert erhöhen kann. |
| Digitaler Herausgeber B | 10,50 Milliarden USD (2023) | Diese Schätzung schließt wahrscheinlich breitere kieferorthopädische Versorgungsumfelder wie die Heimversorgung ein und wendet möglicherweise schnellere Adoptions- und Preiswachstumsannahmen an, was den Ausgangspunkt für 2023 und die langfristige Projektion aufblähen kann. |
Die Tabelle zeigt eine große Bandbreite; das Modell von Mordor Intelligence beschränkt die Zählung auf kieferorthopädische Geräte und Kernverbrauchsmaterialien, die für die kieferorthopädische Korrektur eingesetzt werden, anstatt allgemeine Zahnarztstühle und Bildgebungsgeräte einzubeziehen, die in mehreren zahnmedizinischen Fachgebieten verwendet werden. Wenn der Umfang an kieferorthopädische Eingriffe gebunden bleibt und das Modell mit aktuellen Nachfrage- und Preisüberprüfungen aktualisiert wird, lässt sich der endgültige Marktwert leichter auf Eingaben und nachvollziehbare Schritte zurückführen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für kieferorthopädische Geräte?
Der Markt für kieferorthopädische Geräte wird voraussichtlich im Prognosezeitraum (2026–2031) eine CAGR von 6,33 % verzeichnen
Wer sind die wichtigsten Akteure im Markt für kieferorthopädische Geräte?
Henry Schein, Inc., Dentsply Sirona, GC Corporation, Patterson Companies, Inc. und 3M Company sind die wichtigsten Unternehmen, die im Markt für kieferorthopädische Geräte tätig sind.
Welche Region wächst am schnellsten im Markt für kieferorthopädische Geräte?
Es wird geschätzt, dass der Asien-Pazifik-Raum im Prognosezeitraum (2026–2031) die höchste CAGR verzeichnen wird.
Welche Region hat den größten Anteil am Markt für kieferorthopädische Geräte?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für kieferorthopädische Geräte.
Welche Jahre deckt dieser Markt für kieferorthopädische Geräte ab?
Der Bericht deckt die historische Marktgröße des Marktes für kieferorthopädische Geräte für die Jahre 2019, 2020, 2021, 2022, 2023, 2024 und 2025 ab. Der Bericht prognostiziert außerdem die Marktgröße für kieferorthopädische Geräte für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.