
Größe und Marktanteil des Edge-Computing-Markts in der Automobilindustrie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 15.17 Milliarden US-Dollar |
| Marktgröße (2031) | 36.97 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 19.48 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
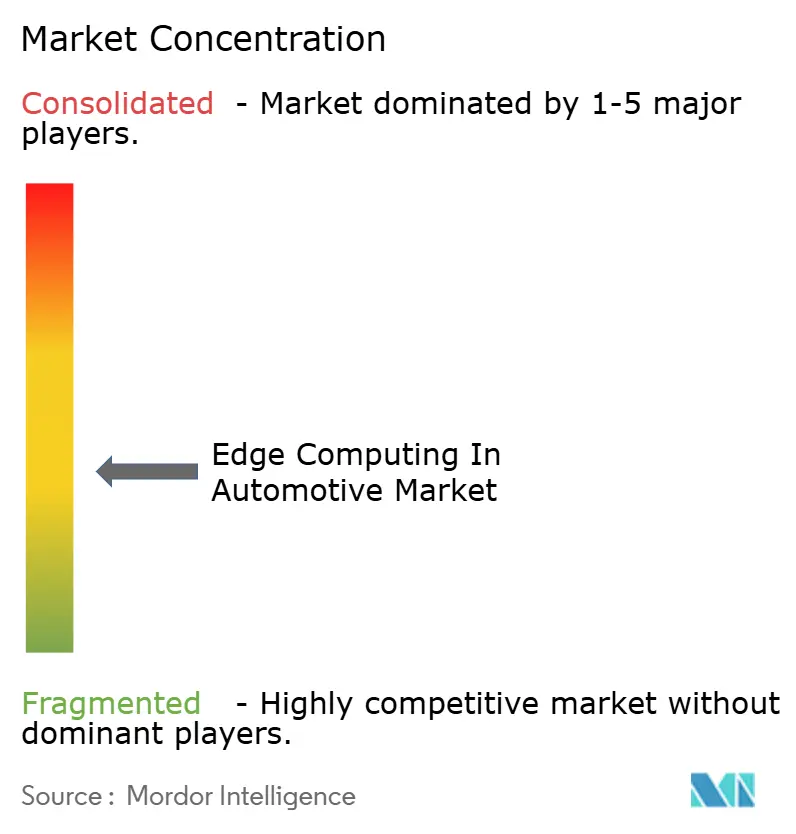
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Edge-Computing-Markts in der Automobilindustrie von Mordor Intelligence
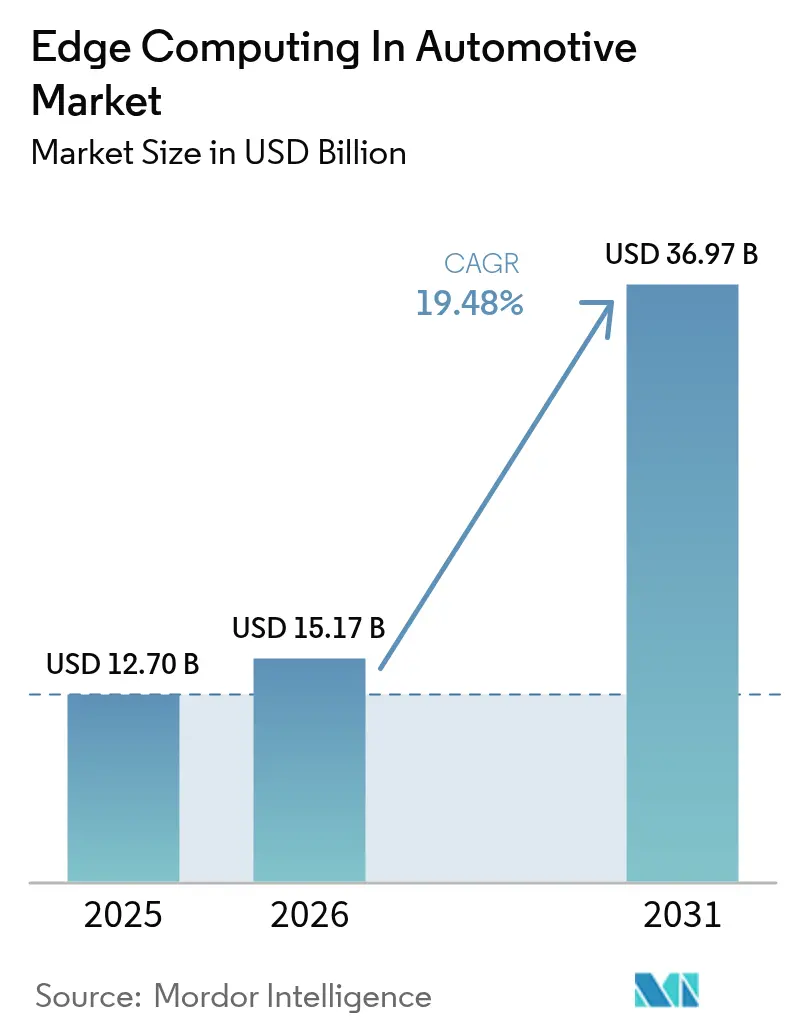
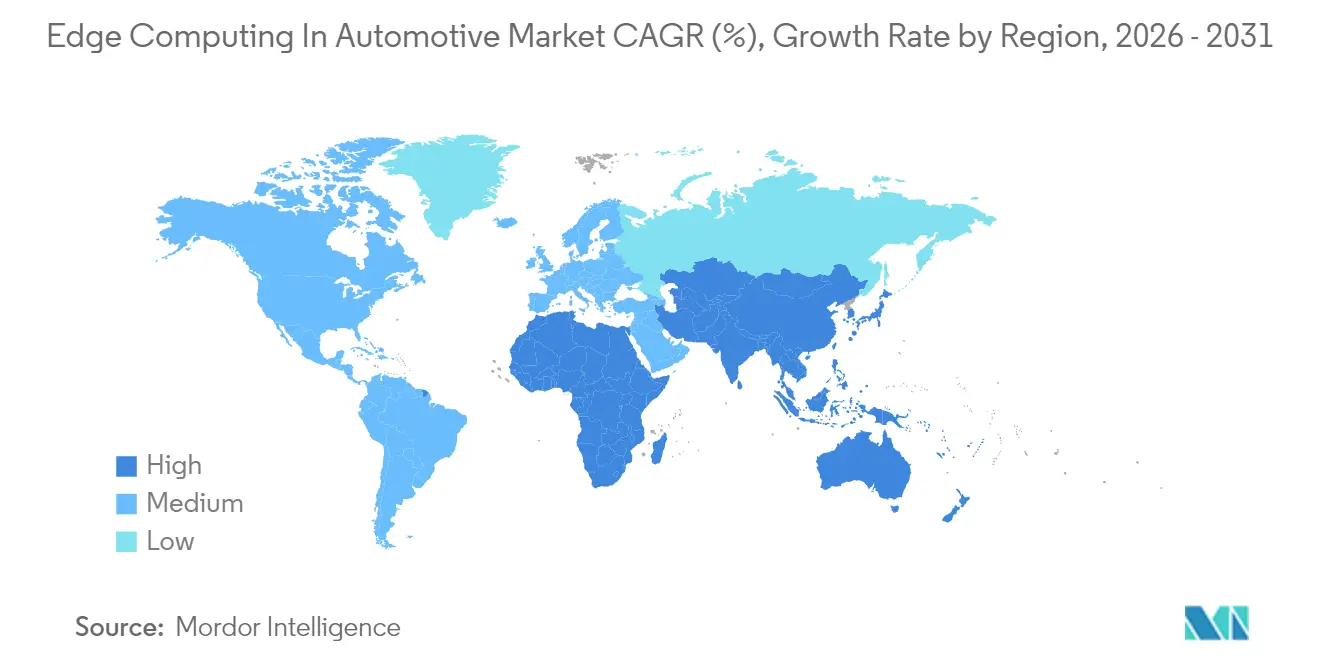
Die Größe des Edge-Computing-Markts in der Automobilindustrie wird im Jahr 2026 auf 15,17 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 12,7 Milliarden USD, mit Prognosen für 2031, die 36,97 Milliarden USD zeigen, und einem Wachstum mit einer CAGR von 19,48 % über den Zeitraum 2026–2031. Das Wachstum wird durch das steigende Volumen fahrzeuggenerierter Daten, die Verbreitung von 5G-Netzwerken mit geringer Latenz sowie Sicherheitsvorschriften vorangetrieben, die eine Echtzeit-Verarbeitung von Fahrzeug-zu-allem (Vehicle-to-Everything) unabdingbar machen. Automobilhersteller gestalten Fahrzeuge nun rund um Software statt um Mechanik, was die Verarbeitung aus entfernten Cloud-Systemen in verteilte bordeigene und straßenseitige Knoten verlagert. Hardware behält die Umsatzführung, da zweckgebundene Halbleiter strenge Anforderungen der Automobilindustrie erfüllen müssen, während Dienstleistungen am schnellsten wachsen, da Hersteller Integration und Lebenszyklusunterstützung auslagern. Die regionale Nachfrage verlagert sich in Richtung Asien-Pazifik, wo die Akzeptanz von Elektrofahrzeugen, staatliche Anreize und Ausgaben für intelligente Städte zusammenkommen, um die Bereitstellungswirtschaft neu zu gestalten.[1]Deutsche Telekom, „Car2MEC-Projekt erreicht geringe Latenz für V2X,” telekom.com
Wichtigste Erkenntnisse des Berichts
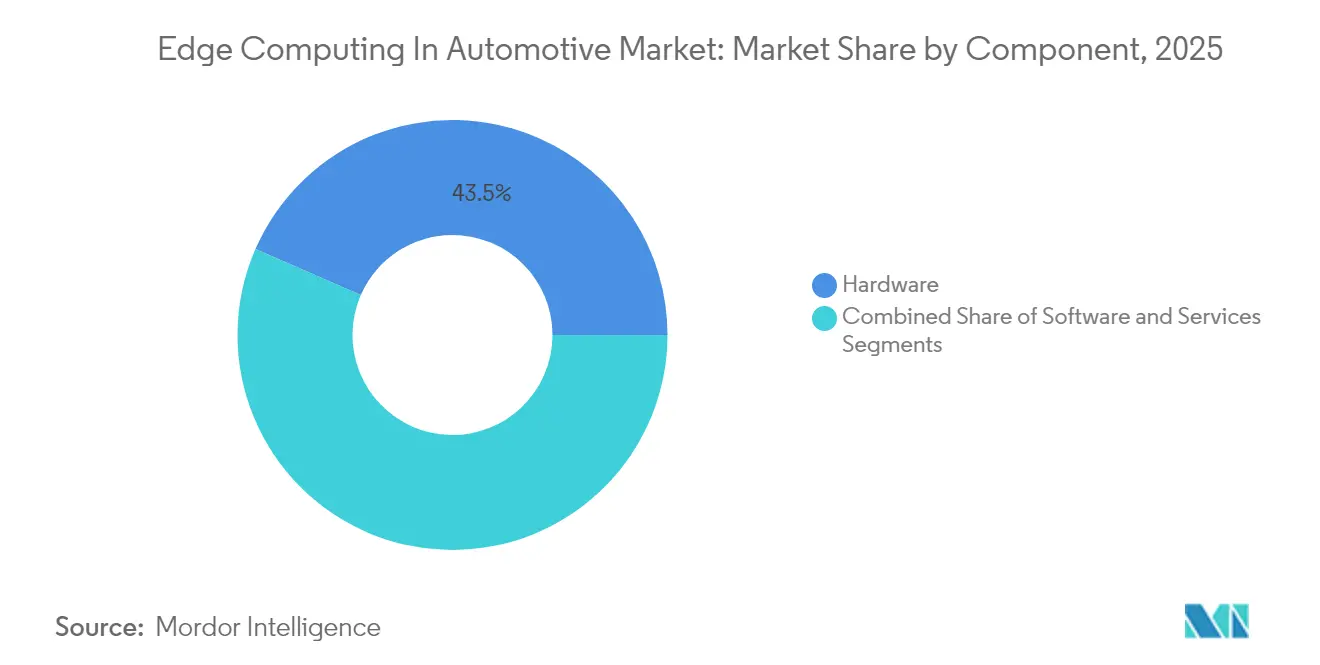
- Nach Komponente führte Hardware mit einem Anteil von 43,45 % am Edge-Computing-Markt in der Automobilindustrie im Jahr 2025, während Dienstleistungen bis 2031 eine CAGR von 24,89 % verzeichnen werden.
- Nach Bereitstellungsmodell hielt die bordeigene Fahrzeugedge einen Anteil von 46,02 % am Edge-Computing-Markt in der Automobilindustrie im Jahr 2025; die Infrastruktur-Edge wird bis 2031 mit einer CAGR von 21,55 % wachsen.
- Nach Fahrzeugtyp entfielen auf Personenkraftwagen im Jahr 2025 50,55 % des Marktanteils am Edge-Computing-Markt in der Automobilindustrie; schwere Nutzfahrzeuge verzeichnen zwischen 2026 und 2031 eine CAGR von 22,05 %.
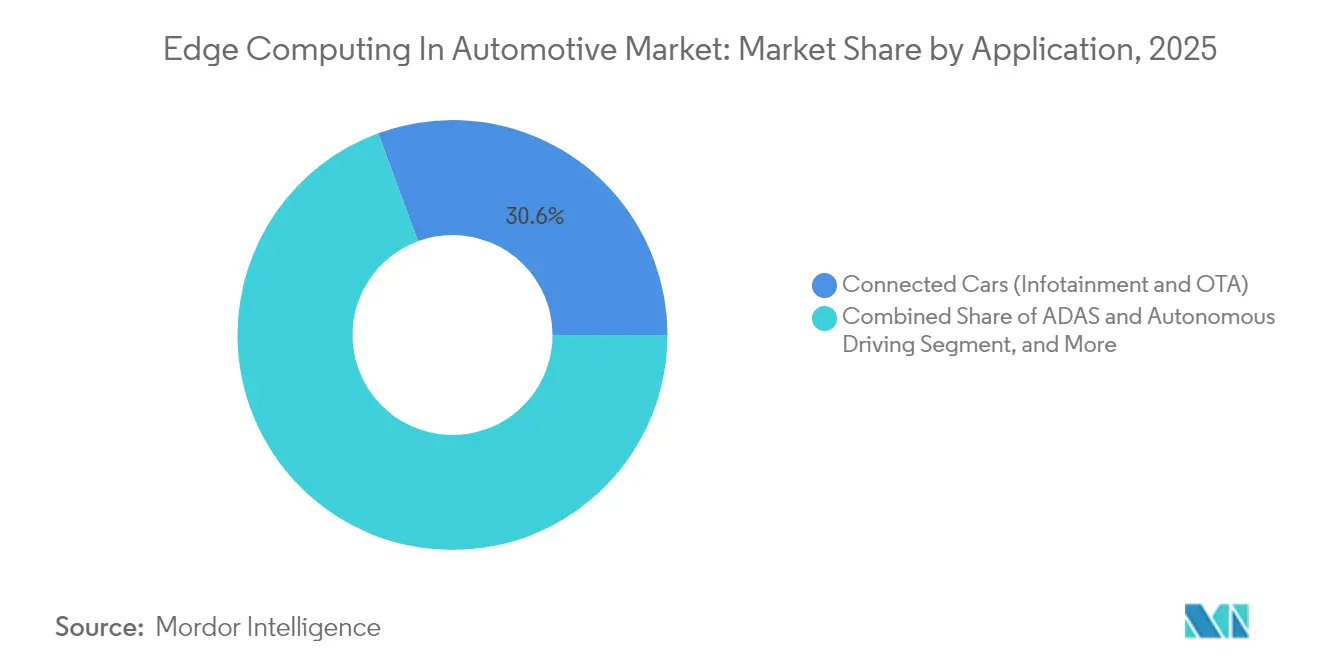
- Nach Anwendung hielten Funktionen für vernetzte Fahrzeuge im Jahr 2025 einen Anteil von 30,62 % am Edge-Computing-Markt in der Automobilindustrie; autonome Fahrarbeitslasten werden bis 2031 mit einer CAGR von 25,74 % wachsen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 34,95 % am Edge-Computing-Markt in der Automobilindustrie, während Asien-Pazifik bis 2031 eine CAGR von 24,12 % erzielen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Proliferation von Fahrzeugsensoren und 5G-Rollouts | +4.20% | Global, mit frühen Gewinnen in Nordamerika, der EU und China | Mittelfristig (2–4 Jahre) |
| Verlagerung der Originalausrüstungshersteller hin zu softwaredefinierten Fahrzeugen | +3.80% | Global, angeführt von Premiumsegmenten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Regulatorische Unterstützung für V2X-Sicherheitsmandate | +2.90% | Nordamerika und regulatorische Zonen der EU, mit Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigendes IoT-Datenaufkommen pro Fahrzeug | +2.10% | Global, konzentriert in vernetzten Fahrzeugmärkten | Kurzfristig (≤ 2 Jahre) |
| Einrichtung straßenseitiger Mikro-Edge-Knoten durch Städte | +1.80% | Intelligente Städte in Nordamerika, der EU und ausgewählten Metropolen im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Energieeffiziente bordeigene KI-Beschleuniger senken die Gesamtbetriebskosten | +1.60% | Elektrofahrzeugmärkte weltweit, angeführt von China und der EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mainstream – Proliferation von Fahrzeugsensoren und 5G-Rollouts
Moderne Fahrzeuge verfügen über bis zu 200 Sensoren, die 25 GB Daten pro Stunde übertragen – ein Volumen, das herkömmliche Architekturen überfordert. 5G-Funkzugang bietet nun eine Latenz von unter 10 ms, was die Deutsche Telekom und Nokia belegt haben, als sie V2X-Verzögerungen in den Car2MEC-Versuchen auf unter 30 ms reduzierten. Automobilhersteller integrieren daher lokale Verarbeitung, um Gefahren zu klassifizieren, zu komprimieren und darauf zu reagieren, bevor wesentliche Erkenntnisse an die Cloud weitergeleitet werden. Das Ergebnis ist eine entscheidende Verlagerung von zentralem hin zu verteiltem Rechnen, die eine steigende Hardware-Nachfrage begründet und die schnelle CAGR des Edge-Computing-Markts in der Automobilindustrie untermauert.
Mainstream – Verlagerung der Originalausrüstungshersteller hin zu softwaredefinierten Fahrzeugen
Hersteller schreiben ihre Geschäftsmodelle rund um Code-Updates und digitale Funktionen um. Bosch und der Volkswagen-Arm Cariad stellten 1.000 Ingenieure ab, um KI-Plattformen gemeinsam zu entwickeln, die für Fahrzeuge des Jahres 2025 geplant sind. Stets vernetzte Fahrzeuge erfordern nun sichere Over-the-Air-Software-Leitungen sowie leistungsstarke bordeigene Rechenkapazitäten, um Code sicher zu validieren und zurückzusetzen. Diese Arbeitsabläufe vergrößern die Serviceumsatzpools und erheben den Edge-Computing-Markt in der Automobilindustrie zu einer zentralen Monetarisierungssäule.[2]Bosch, „Bosch und Cariad erweitern Allianz für automatisiertes Fahren,” bosch.com
Weniger beachtet – Straßenseitige Mikro-Edge-Knoten durch Städte
Gemeinden rüsten Laternenmasten und Ampeln diskret mit kompakten Rechenboxen nach. Peachtree Corners im US-Bundesstaat Georgia investierte 4 Millionen USD in straßenseitige Einheiten auf Qualcomm-Basis, die im 5,9-GHz-Sicherheitsband betrieben werden und Kreuzungen in Echtzeit optimieren. Die Auslagerung umfangreicher Analysen auf straßenseitige Knoten senkt die Hardware-Budgets der Fahrzeuge, schafft Redundanz und eröffnet werbefinanzierte Einnahmequellen für Städte.[3]Qualcomm, „Peachtree Corners setzt C-V2X-Straßenseiteneinheiten ein,” qualcomm.com
Weniger beachtet – Energieeffiziente bordeigene KI-Beschleuniger senken die Gesamtbetriebskosten
Start-ups verfeinern neuronale Verarbeitungseinheiten, die energiesparend und dennoch beim Inferenzdurchsatz konkurrenzfähig sind. Expedera sicherte sich 20 Millionen USD zur Kommerzialisierung solcher geistigen Eigentumsrechte, was den Betrieb kontinuierlicher Fahrerüberwachungskameras ohne Beeinträchtigung der Elektrofahrzeugreichweite ermöglicht. Ein geringerer Stromverbrauch verkleinert Kühlsysteme und Akkupacks, senkt die Gesamtbetriebskosten und zieht Flottenbetreiber in den Edge-Computing-Markt in der Automobilindustrie.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe anfängliche Infrastrukturkapitalkosten | -2.80% | Global, insbesondere in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und Datensouveränitätsrisiken | -2.10% | Global, mit erhöhten Bedenken in der EU und China | Mittelfristig (2–4 Jahre) |
| Knappheit an automobiltauglichen Edge-Halbleitern | -1.90% | Globale Lieferkette, akut in Fertigungszentren des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte MEC-Interoperabilitätsstandards | -1.40% | Global, mit regionalen Unterschieden bei der Umsetzung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mainstream – Hohe anfängliche Infrastrukturkapitalkosten
Vollständige Edge-Stacks bündeln Rechenknoten, privates 5G und gehärtete Sicherheit – eine Kombination, die das Budget des deutschen Testgeländes von Verizon und Audi auf über 10 Millionen USD trieb. Die Kapitalintensität hält kleinere Originalausrüstungshersteller ab und verzögert Projekte in preissensiblen Regionen. Infolgedessen priorisieren Bereitstellungen Funktionen, die unmittelbaren Sicherheitsnutzen bringen, während umfassendere Optimierungen auf sinkende Kostenkurven warten.
Mainstream – Cybersicherheits- und Datensouveränitätsrisiken
Verteilte Knoten vervielfältigen Angriffsvektoren und setzen Sicherheitssysteme externen Einbrüchen aus. Neue UNECE WP.29-Mandate treiben ein kontinuierliches Risikomanagement und eine lokale Datenspeicherung innerhalb der EU-Grenzen voran, was die Compliance-Last verschärft. Originalausrüstungshersteller sind gezwungen, jede Mikro-Edge-Box zu härten, was die Kosten erhöht und knappe Cybersicherheits-Fachkräfte beansprucht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware-Dominanz sieht sich mit Dienstleistungsstörungen konfrontiertHardware erzielte im Jahr 2025 einen Umsatzanteil von 43,45 % und unterstreicht damit die wesentliche Rolle robuster Prozessoren, KI-Beschleuniger und Wärmelösungen in Fahrzeugen. Dieser Anteil entspricht dem größten Marktanteil im Edge-Computing-Markt in der Automobilindustrie dank Halbleitern, die Vibrationen und Umgebungstemperaturen von 125 °C standhalten. In absoluten Zahlen wird die Marktgröße des Edge-Computing-Markts in der Automobilindustrie für Hardware weiterhin steigen, doch Dienstleistungen profitieren von einer steileren CAGR von 24,89 %, da Integratoren Over-the-Air-Rollouts für gemischte globale Fahrzeugflotten verwalten. Automobilhersteller tendieren zu schlüsselfertigen Dienstleistungen, weil die Lernkurve für funktionale Sicherheit, Cybersicherheit und Echtzeit-Scheduling steil ist. Zulieferer wie Intel – nach der Übernahme von Silicon Mobility – bündeln Chips mit Middleware und langfristigen Update-Verträgen. Die Verlagerung lenkt die Marge weg von reinen Hardware-Anbietern und drängt Plattformanbieter dazu, mit Cloud-Betreibern für gemeinsame Lebenszyklusangebote zu kooperieren, was den Dienstleistungsimpuls verstärkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Bereitstellungsmodell:
Infrastruktur-Edge fordert fahrzeugzentrierte Ansätze herausBordeigene Rechenkapazitäten behielten im Jahr 2025 einen Umsatzanteil von 46,02 %, was das Vertrauen der Originalausrüstungshersteller in eigenständige Zuverlässigkeit unterstreicht. Dennoch verfolgen Infrastrukturknoten eine CAGR von 21,55 %, da Budgets für intelligente Städte straßenseitige Boxen finanzieren, die das Bewusstsein über ein einzelnes Fahrzeug hinaus erweitern. Dieses Wachstum vergrößert die Marktgröße des Edge-Computing-Markts in der Automobilindustrie für öffentliche Edge-Assets und lädt Telekommunikationsanbieter und Kommunen in Umsatzbeteiligungsmodelle ein. Hybride Topologien entstehen, bei denen bordeigene, netzwerkseitige und straßenseitige Prozessoren zusammenarbeiten. Das Automotive Edge Computing Consortium fördert solche aufgeteilten Rechenrahmen zur Optimierung von Kosten und Latenz. Automobilhersteller müssen nun Software über heterogene Domänen hinweg zertifizieren, was Interoperabilitäts-Toolchains aufwertet und die Normungsaktivitäten vorantreibt.
Nach Anwendung:
Autonomes Fahren übertrifft das Wachstum vernetzter FahrzeugeDienste für vernetzte Fahrzeuge hielten im Jahr 2025 einen Anteil von 30,62 %, ein Erbe, das durch Infotainment und Telematik verankert ist. Autonome Fahrstapel werden jedoch mit einer CAGR von 25,74 % wachsen und ihr Gewicht innerhalb der gesamten Marktgröße des Edge-Computing-Markts in der Automobilindustrie erhöhen. NVIDIAs DRIVE Hyperion integriert mehrere KI-Beschleuniger, die gemeinsam sechs Kameras, fünf Radare und drei Lidare in Echtzeit verarbeiten. Eingebettete Sprachmodelle wie Cerence CaLLM Edge laufen nun vollständig bordeigene, was die Abhängigkeit von Mobilfunkabdeckung beseitigt und die Reaktionslatenz unter 200 ms hält. Die wachsende Rechendichte in Fahrzeugen verändert die Datenplan-Wirtschaft und schafft neue Lizenzeinnahmen für Software-IP-Anbieter.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugtyp:
Nutzfahrzeuge treiben die autonome Edge-Einführung voranPersonenkraftwagen lieferten im Jahr 2025 50,55 % des Umsatzes, vor allem aufgrund der Serienproduktion. Doch schwere Nutzfahrzeuge werden bis 2031 eine CAGR von 22,05 % verzeichnen und damit der am schnellsten wachsende Bereich innerhalb des Edge-Computing-Markts in der Automobilindustrie sein. Routenbasierte Flotten können Premium-Rechenkapazitäten über vorhersehbare Laufleistungen amortisieren, und autonome Güterverkehrspiloten – wie Auroras Korridor zwischen Dallas und Houston – zeigen Renditen durch eingesparte Fahrerkosten.
Geländefahrzeuge nutzen Edge-Knoten für Autonomie in Minen oder auf Feldern, wo die Konnektivität gering ist. Volvos autonome LKW-Plattform VNL setzt doppelt redundante Computer ein, um eine betriebliche Sicherheitshülle der SAE-Stufe 4 zu erfüllen. Diese Anwendungsfälle festigen die Diversifizierung der Edge-Computing-Branche in der Automobilindustrie über die Verbrauchermobilität hinaus.
Geografische Analyse
Nordamerika, APAC und Europa Edge Computing im Automobilmarkt
Nordamerika führte im Jahr 2025 mit einem Umsatzanteil von 34,95 %, unterstützt durch frühe 5G-Rollouts, geordnete Spektrumpolitik und enge Partnerschaften zwischen Originalausrüstungsherstellern und Technologieunternehmen. Tesla, General Motors und Ford kooperieren mit Intel, NVIDIA und Qualcomm, um anwendungsspezifische Prozessoren und Testverfahren gemeinsam zu entwickeln. Verizons Privatnetzwerk-Programm unterstreicht die Bereitschaft der Region, Automotive-Arbeitslasten mit geringer Latenz zu skalieren. Finanzierungsanreize auf Bundes- und Staatsebene verankern zudem Edge-Labors und Pilotkorridore. Asien-Pazifik soll bis 2031 eine CAGR von 24,12 % verzeichnen. China verbindet Elektrofahrzeugsubventionen, enorme Verbrauchervolumina und stadtgesteuerte Konzepte für intelligenten Transport und schafft damit einen fruchtbaren Edge-Computing-Markt in der Automobilindustrie. Der Start von 100 autonomen 5G-A-Minen-LKW von Huawei in der Inneren Mongolei veranschaulicht den industrietauglichen Einsatz unter rauen Bedingungen. Japan und Südkorea liefern fortschrittliche Halbleiterknoten, während Indien Talentstandorte aufbaut, die bordeigene Software für globale Originalausrüstungshersteller entwickeln. Europa behält seine Dynamik durch Premiummarken und strenge Sicherheitsgesetzgebung. UNECE WP.29 und die DSGVO erzwingen strenge Cybersicherheit und Datenlokalisierung, was die Messlatte für Edge-Lösungen erhöht. Bosch und Microsoft entwickeln nun gemeinsam generative KI-Toolchains, die den funktionalen Sicherheitsstandards der ISO 26262 entsprechen. Gesamteuropäische digitale Strategien und grenzüberschreitende 5G-Korridore ermöglichen ein kontinuierliches Roaming für autonome LKW zwischen Deutschland, Österreich und Italien.

Regulatorisches Umfeld
Regulierungen verknüpfen die Edge-Computing-Architektur zunehmend mit der Fahrzeugtypgenehmigung, der Governance von Software-Updates und Cybersicherheit-by-Design. In der Europäischen Union trat das EU-KI-Gesetz (Verordnung (EU) 2024/1689) am 1. August 2024 in Kraft und stuft bestimmte in regulierte Produkte integrierte KI-Systeme im Automobilbereich als hochriskant ein, was OEMs und Zulieferer dazu veranlasst, Risikomanagement-, Robustheits- und Dokumentationsprozesse in ihre fahrzeuginternen und straßenseitigen Edge-Stacks einzubetten.
Weltweit bleiben die UNECE-WP.29-Vorschriften zentrale Compliance-Anker für vernetzte, aktualisierbare Fahrzeuge. Die UN-Regelung Nr. 155 verlangt ein Cybersicherheits-Managementsystem (CSMS) für die Typgenehmigung, und die UN-Regelung Nr. 156 verlangt ein Software-Update-Managementsystem (SUMS), das üblicherweise unter Anwendung von ISO/SAE 21434 umgesetzt wird. In den Vereinigten Staaten hob das Verkehrsministerium in seiner Regulierungsagenda 2026 die beschleunigte Rechtsetzungsaktivität im Bereich autonomer Fahrzeuge hervor, was die Notwendigkeit auditierbarer, sicherheitskonformer Datenverarbeitung und sicherer OTA-Workflows über verteilte automobile Edge-Knoten hinweg unterstreicht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst automobiltaugliche Halbleiter und Module (Prozessoren, KI-Beschleuniger, Automotive-Ethernet und sichere Elemente), Middleware und Virtualisierung (Echtzeitbetriebssysteme, Hypervisoren, Sicherheits-Middleware, OTA-Clients) sowie die Systemintegration in Fahrzeug-E/E-Architekturen (Domänen- und Zonalcontroller). Es folgen Validierung und Zertifizierung gemäß den Anforderungen an funktionale Sicherheit und Cybersicherheit. OEMs und Tier-1-Zulieferer setzen diese Plattformen dann über Toolchains für Flottenausrollung, Überwachung und Incident Response operativ um, häufig unter Nutzung von Cloud-Plattformen für Simulation, CI/CD und Digital-Twin-Pipelines, die mit fahrzeuginternen und straßenseitigen Edge-Laufzeitumgebungen verbunden sind.
Die Koordination entlang der Kette verdichtet sich zunehmend um Referenzarchitekturen und langfristige Lieferbeziehungen. Das Automotive Edge Computing Consortium (AECC) veröffentlichte im Februar 2026 einen Industry Blueprint, um interoperable Edge-, 5G-, API- und Cloud-Ebenen für vernetzte Fahrzeugdienste aufeinander abzustimmen, während ITU-T Supplement 86 (genehmigt im Januar 2025) funktionale Architekturelemente für edge-fähige vernetzte Fahrzeugformationen definiert. Bei der Kommerzialisierung unterzeichnete die Volkswagen Group im Januar 2026 eine Absichtserklärung mit Qualcomm für Snapdragon Digital Chassis-Lösungen zur Unterstützung einer zonalen SDV-Architektur, und Stellantis erweiterte im Mai 2026 seine Zusammenarbeit mit Qualcomm, um Snapdragon Digital Chassis-Plattformen in Fahrzeugarchitekturen der nächsten Generation einzuführen – ein Beleg dafür, wie Rechenleistung, Konnektivität und Softwareplattformen als integrierte Edge-Bausteine gebündelt und beschafft werden.
Wettbewerbslandschaft
Der Edge-Computing-Markt in der Automobilindustrie weist eine moderate Fragmentierung auf. Halbleitermajore wie Intel, NVIDIA und Qualcomm investieren in automobiltaugliche Knoten, während Tier-1-Zulieferer wie Continental, Bosch und Aptiv diese Chips in Domänensteuergeräte einbinden. Cloud-Hyperscaler wie AWS und Microsoft nutzen Edge-Container und Digitaler-Zwilling-Pipelines, um Designaufträge von Originalausrüstungsherstellern zu sichern. Wettbewerbsvorteile hängen von der vertikalen Integration ab, die Halbleiter-Lebenszyklen mit 15-jährigen Fahrzeugplattformen, Sicherheitszertifizierungen und globalem Update-Orchestrierung verbindet.
NVIDIAs DRIVE-Plattform bündelt Hardware, SDK und Validierungswerkzeuge und verkürzt die Markteinführungszeit für SAE-Stufe-3-Funktionen. Continental richtet seinen neuen Hochleistungsrechner auf das Android Automotive OS aus und zielt auf die Cockpit-Konsolidierung ab. Infineons Übernahme der Automotive-Ethernet-Einheit von Marvell für 2,5 Milliarden USD erhöht die Bandbreite zwischen Sensoren und Prozessoren. Partnerschaft – nicht eigenständige Produkte – entwickelt sich zum dominanten Weg zur Volumenbereitstellung, insbesondere dort, wo Flottenoperatoren schlüsselfertige Verfügbarkeitsgarantien fordern.
Marktführer in der Edge-Computing-Branche in der Automobilindustrie
Cisco Systems, Inc.
Amazon Web Services, Inc.
Huawei Technologies Co., Ltd.
Hewlett Packard Enterprise Development LP
IBM Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Edge Computing im Automobilmarkt
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Hewlett Packard Enterprise Development LP
- IBM Corporation
- Intel Corporation
- NVIDIA Corporation
- Qualcomm Technologies, Inc.
- Ericsson AB
- Siemens AG
- Robert Bosch GmbH
- Continental AG
- Verizon Communications Inc.
- Vodafone Group Plc
- Belden Inc.
- Digi International Inc.
- Litmus Automation Inc.
- Azion Technologies Ltd.
- Altran Technologies SA
Lesen Sie die Analyse der Edge Computing im Automobilbereich-Unternehmen

Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt darin, pilotartige vernetzte und autonome Funktionen in wiederholbare, interoperable Einsätze über gemischte Flotten und gemischte Infrastruktureigentümerschaft (OEM, Telekommunikation, Kommune) zu überführen. Der AECC Industry Blueprint 1.0 (Februar 2026) liefert eine anbieterneutrale Basis an Systemanforderungen über Konnektivität, Rechenleistung, Datenmanagement und Sicherheit hinweg und schafft damit Freiraum für Anbieter, konforme Messaging-, Policy- und Orchestrierungsschichten zu produktisieren, die über fahrzeuginterne Edge, Netzwerk-/MEC-Edge und straßenseitige Infrastruktur-Edge hinweg funktionieren.
Edge-KI in softwaredefinierten Fahrzeugen erweitert sich zudem über die Wahrnehmung hinaus auf Energie-, Kalibrierungs- und Wartungsworkflows, die von lokaler Latenz und Datensouveränität profitieren. Das SAE International Technical Paper 2026-26-0686 (Januar 2026) beschreibt fahrzeuginterne Edge-KI-Anwendungsfälle wie adaptives Energiemanagement, Echtzeit-Antriebsstrangkalibrierung und prädiktive Diagnostik und unterstützt die Nachfrage nach automobiltauglichen KI-Laufzeitumgebungen und Lebenszyklusdiensten (Modellaktualisierungen, Validierung, Rollback), die über sichere OTA-Pipelines bereitgestellt werden. Da sich Architekturen zu hybriden Modellen aus fahrzeuginternem und Infrastruktur-Edge verschieben, erhalten Zulieferer, die Arbeitslasten über Edge-zu-Cloud-Grenzen hinweg ausbalancieren können, während sie Cybersicherheit und Nachverfolgbarkeit der Typgenehmigung aufrechterhalten, einen klareren Weg zur Skalierung entlang der OEM-SDV-Programme.
Recent Industry Developments in Edge Computing im Automobilmarkt
- Juli 2026: SiMa.ai und Cisco gaben eine Go-to-Market-Kooperation bekannt, um die SiMa.ai Modalix-KI-Plattform mit Cisco IE3500-Industrieswitches für Edge-KI-Einsätze, einschließlich Automobilproduktionsumgebungen, zu integrieren. Die Partnerschaft zielt auf lokale Inferenz und robuste Netzwerktechnik am Fabrik-Edge ab und unterstützt eine schnellere KI-gestützte Qualitäts- und Prozesskontrolle, die in Automotive-Software- und Rechen-Roadmaps zurückfließt.
- April 2026: Huawei erklärte, im Jahr 2026 18 Milliarden Yuan in F&E für intelligentes Fahren investieren zu wollen. Diese Zusage unterstreicht einen umfassenden Full-Stack-Vorstoß über fahrzeuginterne Rechenleistung, Software und intelligente Fahrfunktionen und erhöht den Wettbewerbsdruck auf automobile Edge-Plattformen in China-zentrierten Ökosystemen.
- Januar 2026: AWS und AUMOVIO gaben eine strategische Vereinbarung bekannt, die AWS als bevorzugten Cloud-Anbieter für die Entwicklungsarbeit von AUMOVIO im Bereich autonomes Fahren positioniert, einschließlich Simulations- und KI-Tools im Zusammenhang mit Fahrzeugprogrammen. Die Vereinbarung stärkt Cloud-zu-Edge-Entwicklungspipelines, die zum Aufbau, zur Validierung und zur kontinuierlichen Aktualisierung von ADAS- und autonomen Workloads genutzt werden, die letztlich auf fahrzeuginternen und verteilten Edge-Knoten laufen.


Edge Computing im Automobilmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Ausgaben im Zusammenhang mit Computing und Analytik, die in der Nähe von Fahrzeugdatenquellen erfolgen, entweder im Fahrzeug selbst oder an nahegelegenen Netzwerk- und straßenseitigen Standorten, wo niedrige Latenz und lokale Entscheidungsfindung wichtig sind. Umsätze werden über Lösungen erfasst, die im automobilen Ökosystem für vernetzte, assistierte und autonome Anwendungsfälle eingesetzt werden.
Geltungsbereichsausschlüsse: Reine Cloud-only-Verarbeitung, die in zentralisierten Rechenzentren ohne Edge-Ausführungsebene erfolgt, ist von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Bereitstellungsmodell
- Bordeigene Fahrzeugedge
- Netzwerk-/MEC-Edge
- Infrastruktur-Edge (Straßenseitig und intelligente Stadt)
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Schwere Nutzfahrzeuge
- Geländefahrzeuge und Spezialfahrzeuge
- Nach Anwendung
- Vernetzte Fahrzeuge (Infotainment und OTA)
- ADAS und autonomes Fahren
- Verkehrsmanagement und V2I
- Flotten- und Logistikoptimierung
- Dienste für intelligente Städte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Indonesien
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Israel
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, den tatsächlichen Nachfragepool abzubilden und die Annahmen realistisch zu halten, bevor Prognosen erstellt wurden. Wir stützten uns auf öffentliche Quellen wie Materialien von NHTSA und Euro NCAP für Signale zur Übernahme von Sicherheitsfunktionen, ITU- und 3GPP-Veröffentlichungen für die Konnektivitätsrichtung sowie UNECE-Vorschriften zur Fahrzeugcybersicherheit und Software-Updates, um compliance-getriebene Einsätze zu verstehen.
Wir nutzten außerdem Quellen wie nationale Verkehrsministerien sowie Zoll- und Handelsstatistiken für Elektronik- und Telekommunikationsausrüstungsflüsse, begutachtete Fachartikel zu fahrzeuginternen Rechenarchitekturen sowie Patentdatenbanken, um zu erkennen, wo Edge-Inferenz und Fahrzeug-Gateway-Designs priorisiert werden. Unternehmensunterlagen, Investorenpräsentationen und angesehene Automobil- und Telekommunikationsmedien halfen, Produkttiming, Preisrichtung und Partnerschaftsstrukturen zu bestätigen. Für Gegenprüfungen wurden kostenpflichtige Abonnements gezielt für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentabdeckung eingesetzt. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden für Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, was tatsächlich am Fahrzeug-Edge, Netzwerk-Edge (MEC) und straßenseitigen Edge eingesetzt wird, und anschließend zu bestätigen, wie Umsätze über Hardware, Software und Dienstleistungen hinweg erfasst werden. Wir sprachen mit einer Mischung aus Funktionen bei Automobil-OEMs und Zulieferern, Telekommunikations- und Infrastrukturakteuren sowie Lösungsarchitekten in APAC, EMEA und Amerika, um Einführungstiming, typische Attach-Raten und Preistrends zu überprüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 25 % | CXOs: 15 % | APAC: 43 % |
| Mid-Tier: 57 % | Funktions-/Bereichsleiter: 32 % | EMEA: 37 % |
| Kleinere Akteure: 18 % | Manager: 53 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem Fahrzeugproduktion und -bestand in Kombination mit der Konnektivitätsbereitschaft genutzt wurden, um den adressierbaren Pool für edge-fähige Automobilanwendungsfälle nach Region zu rekonstruieren. Von dort aus wandte das Modell Durchdringungskurven für wichtige Einsätze an und übersetzte diese anschließend anhand typischer Systempreise sowie wiederkehrender Software- und Servicekosten in Wert.
Zu den relevanten Inputs in diesem Markt gehörten die Durchdringung vernetzter Fahrzeuge, ADAS- und Domänencontroller-Ausstattungsraten, der Fortschritt beim Rollout von Mobilfunk und V2X, der durchschnittliche Rechenanteil pro Fahrzeugplattform sowie der Anteil der Workloads, die an Bord versus an MEC- oder straßenseitige Knoten verlagert werden. Da sich Preise schnell bewegen, wurden ASP-Pfade anhand von Interview-Feedback zu Kostensenkungen bei Rechenmodulen, Software-Lizenzierungsansätzen und Service-Attach angepasst.
Die Prognose stützte sich hauptsächlich auf Szenarioanalysen mit Basis-, konservativen und aggressiven Fällen, die an Regulierungstiming, OEM-Software-Roadmaps und die Reife der Telekommunikations-Edge-Abdeckung geknüpft sind. Die Ergebnisse wurden durch gezielte Bottom-up-Näherungen wie stichprobenartige ASP-Zeit-Volumen-Analysen für repräsentative Fahrzeugprogramme sowie Kanalprüfungen zu Edge-Software-Einsätzen bestätigt, und Lücken wurden anschließend mithilfe von Proxy-Ausstattungsraten ähnlicher Plattformen geschlossen, wenn direkte Offenlegungen begrenzt waren.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit die Gesamtwerte mit realen Signalen konsistent blieben. Wir verglichen die Ergebnisse mit unabhängigen Indikatoren wie Auslieferungen vernetzter Fahrzeuge, Installationsraten von ADAS-Funktionen und regionalen Investitionsmustern bei Telekommunikations-Edge und überprüften anschließend Ausreißer auf Segment- und Regionsebene vor der endgültigen Freigabe.
Wenn eine Abweichung wesentlich erschien, wurden Annahmen erneut überprüft und Befragte erneut kontaktiert, um Preisgestaltung, Bündelung oder zeitliche Verschiebungen zu klären. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie Regulierungsänderungen, größeren Plattformeinführungen oder plötzlichen Lieferengpässen. Vor der Auslieferung wird ein abschließender Analystendurchgang durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Marktgröße für Automotive Edge Computing von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Automotive Edge Computing stimmen oft nicht überein, da die erfassten Positionen, das als Ausgangspunkt verwendete Jahr und die Behandlung wiederkehrender Software und Dienstleistungen von Quelle zu Quelle variieren können. Unterschiede treten auch auf, wenn eine Schätzung stark auf zukunftsgerichtete Adoptionsversprechen setzt, anstatt diese anhand aktueller Fahrzeugprogramme und der Realität des Netzwerk-Rollouts zu überprüfen.
Reine Cloud-basierte zentralisierte Analytik ist hier ausgeschlossen und liegt außerhalb des Geltungsbereichs von Mordor Intelligence für diesen Markt, was einer der Gründe dafür ist, dass einige größere Gesamtwerte nicht direkt vergleichbar sind. Andererseits entstehen manche kleineren Gesamtwerte dadurch, dass nur fahrzeuginterne Hardware gezählt wird und MEC, straßenseitige Edge-Knoten sowie zugehörige Software und Dienstleistungen ausgelassen werden, oder dadurch, dass sich das Timing der Währungsumrechnung und die Behandlung der Inflation innerhalb desselben Jahres unterscheiden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,17 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 14,70 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und einen breiteren Rahmen, der häufig angrenzende Rechenebenen und Ausgabenkategorien vermischt, was die Gesamtwerte verschieben kann, selbst wenn die CAGR ähnlich erscheint. |
| Branchenverlag B | 5,84 Mrd. USD (2025) | Neigt dazu, eine engere Definition zu betonen, die näher an Plattform- oder fahrzeuginternen Einsätzen liegt, was Netzwerk-Edge- und straßenseitige Anwendungsfälle sowie wiederkehrende Software und Dienstleistungen untererfassen kann. |
Die Spanne ergibt sich hauptsächlich daraus, was im Automobilbereich als Edge gezählt wird und wie schnell angenommen wird, dass sich die Akzeptanz über Fahrzeuglinien und Regionen hinweg skaliert. Indem die Inputs an beobachtbare Fahrzeugausstattung, Konnektivitätsbereitschaft und realistische ASP-Pfade gebunden bleiben, bleibt die Schätzung anhand klarer Variablen und wiederholbarer Schritte nachvollziehbar.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Edge-Computing-Markts in der Automobilindustrie?
Der Markt steht im Jahr 2026 bei 15,17 Milliarden USD und soll bis 2031 36,97 Milliarden USD erreichen, was einer CAGR von 19,48 % entspricht.
Welches Komponentensegment wächst am schnellsten?
Dienstleistungen sollen bis 2031 mit einer CAGR von 24,89 % wachsen, da Hersteller Integration und Lebenszyklusunterstützung auslagern.
Warum sind Nutzfahrzeuge entscheidend für das Wachstum?
Schwere LKW sind mit Fahrermangel und hohen Kraftstoffkosten konfrontiert; autonomiefähige Edge-Plattformen versprechen Betriebseinsparungen und treiben eine CAGR von 22,05 % für das Segment an.
Welche Region wird die höchste Wachstumsrate verzeichnen?
Asien-Pazifik soll dank Chinas Elektrofahrzeug-Dynamik, umfangreicher 5G-Rollouts und Investitionen in intelligente Städte eine CAGR von 24,12 % erzielen.
Was sind die wichtigsten Hemmnisse für die Einführung?
Hohe anfängliche Infrastrukturkosten, Einhaltung der Cybersicherheitsvorschriften, Halbleitermangel und fragmentierte MEC-Standards schmälern gemeinsam die prognostizierte CAGR um mehrere Prozentpunkte.
Wie fragmentiert ist die Wettbewerbslandschaft?
Moderat: Halbleiterführer, Tier-1-Automobilzulieferer und Cloud-Hyperscaler konkurrieren alle miteinander, wobei die fünf größten Unternehmen rund 60 % des Umsatzes kontrollieren.
Seite zuletzt aktualisiert am:



