
Marktgröße und Marktanteil für Ohrhörer und Kopfhörer
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
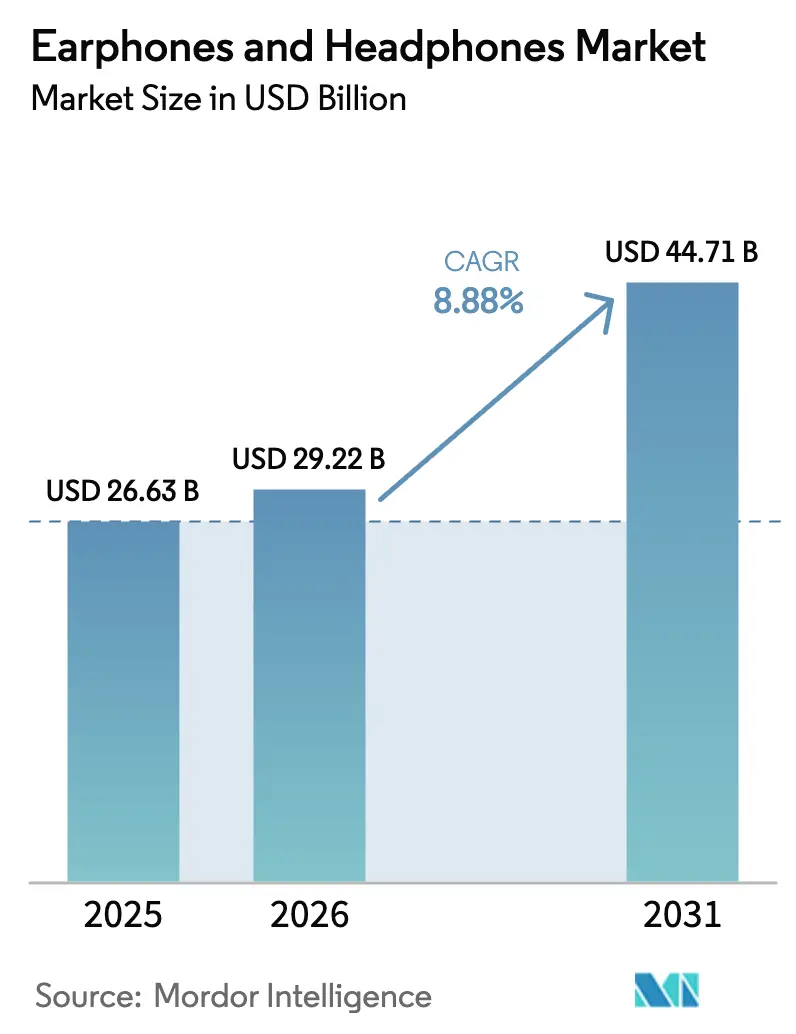
| Marktgröße (2026) | 29.22 Milliarden US-Dollar |
| Marktgröße (2031) | 44.71 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
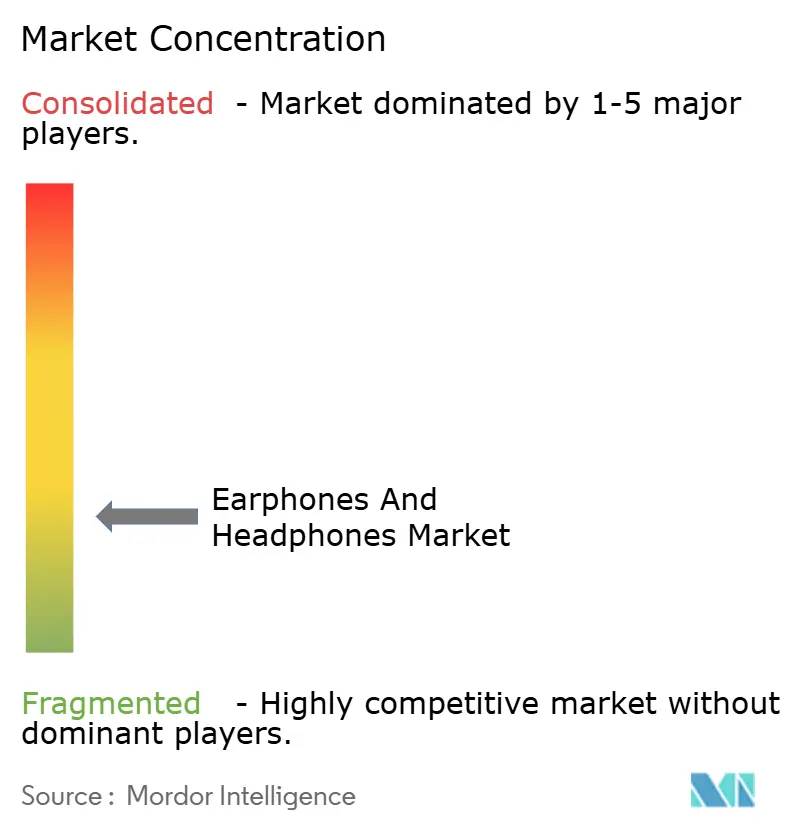
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Ohrhörer und Kopfhörer von Mordor Intelligence
Die Marktgröße für Ohrhörer und Kopfhörer wurde im Jahr 2025 auf 26,63 Mrd. USD geschätzt und wird voraussichtlich von 29,22 Mrd. USD im Jahr 2026 auf 44,71 Mrd. USD bis 2031 wachsen, bei einem CAGR von 8,88 % während des Prognosezeitraums (2026–2031).
Die aktuelle Expansion des Marktes wird durch die rasche Migration von kabelgebundenen Headsets zu kabellosen Designs vorangetrieben, die adaptive Geräuschunterdrückung, räumliche Audioverarbeitung und biometrische Sensorik integrieren. Premium-True-Wireless-Modelle werden mittlerweile mit integrierten neuronalen Prozessoren geliefert, die Klangcharakteristiken in Echtzeit abstimmen, während Produkte im mittleren Preissegment dieselben Codec-Upgrades innerhalb weniger Monate übernehmen und so den Innovationsabstand verringern. Durch Hardware-Programme mit Abonnementbindung verkürzen sich die Austauschzyklen von drei Jahren auf unter zwei Jahre, was Anbietern wiederkehrende Einnahmequellen verschafft, die steigende Compliance-Kosten ausgleichen. Der Wettbewerbsdruck nimmt weiter zu, da regionale Herausforderer lokale Fertigung und subventionierte Lieferketten nutzen, um globale Marken um bis zu 60 % zu unterbieten, ohne dabei auf wesentliche Funktionen zu verzichten.
Wichtigste Erkenntnisse des Berichts
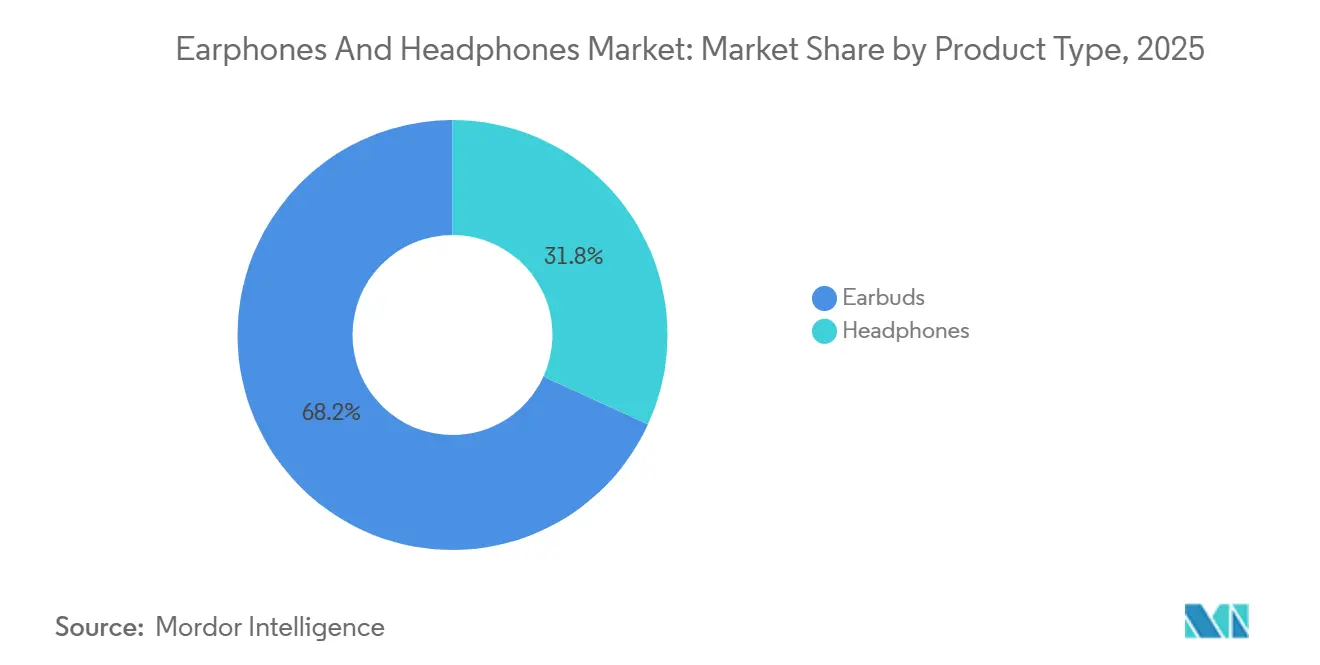
- Nach Produkttyp führten True-Wireless-Stereo-Ohrstöpsel im Jahr 2025 mit einem Umsatzanteil von 68,18 % am Markt für Ohrhörer und Kopfhörer; Hybrid-ANC-Kopfhörer werden bis 2031 einen CAGR von 10,01 % verzeichnen.
- Nach Konnektivität dominierten kabellose Designs im Jahr 2025 mit einem Anteil von 72,63 % am Markt für Ohrhörer und Kopfhörer; Hybrid-ANC-Ohrhörer werden bis 2031 voraussichtlich mit einem CAGR von 10,01 % wachsen.
- Nach Formfaktor erfassten In-Ear-Modelle im Jahr 2025 einen Marktanteil von 55,29 % am Markt für Ohrhörer und Kopfhörer; offene Ohrhörer und Knochenleitungsdesigns entwickeln sich bis 2031 mit einem CAGR von 9,68 %.
- Nach Preisklasse entfiel das Segment unter 50 USD im Jahr 2025 auf 52,57 % des Marktes für Ohrhörer und Kopfhörer, während das Segment von 151–300 USD bis 2031 voraussichtlich mit einem CAGR von 10,22 % wachsen wird.
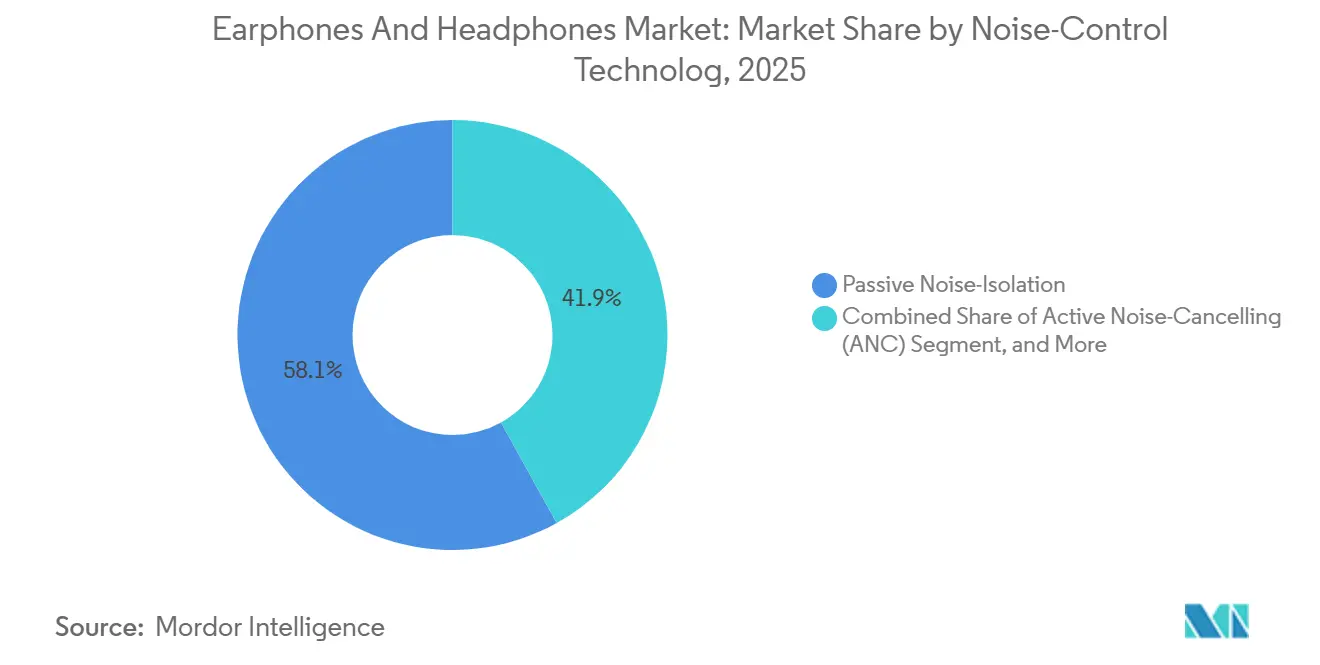
- Nach Geräuschkontrolltechnologie hielt passive Schallisolierung im Jahr 2025 einen Anteil von 58,06 % am Markt für Ohrhörer und Kopfhörer, während das Hybrid-ANC-Segment bis 2031 voraussichtlich mit einem CAGR von 10,01 % wachsen wird.
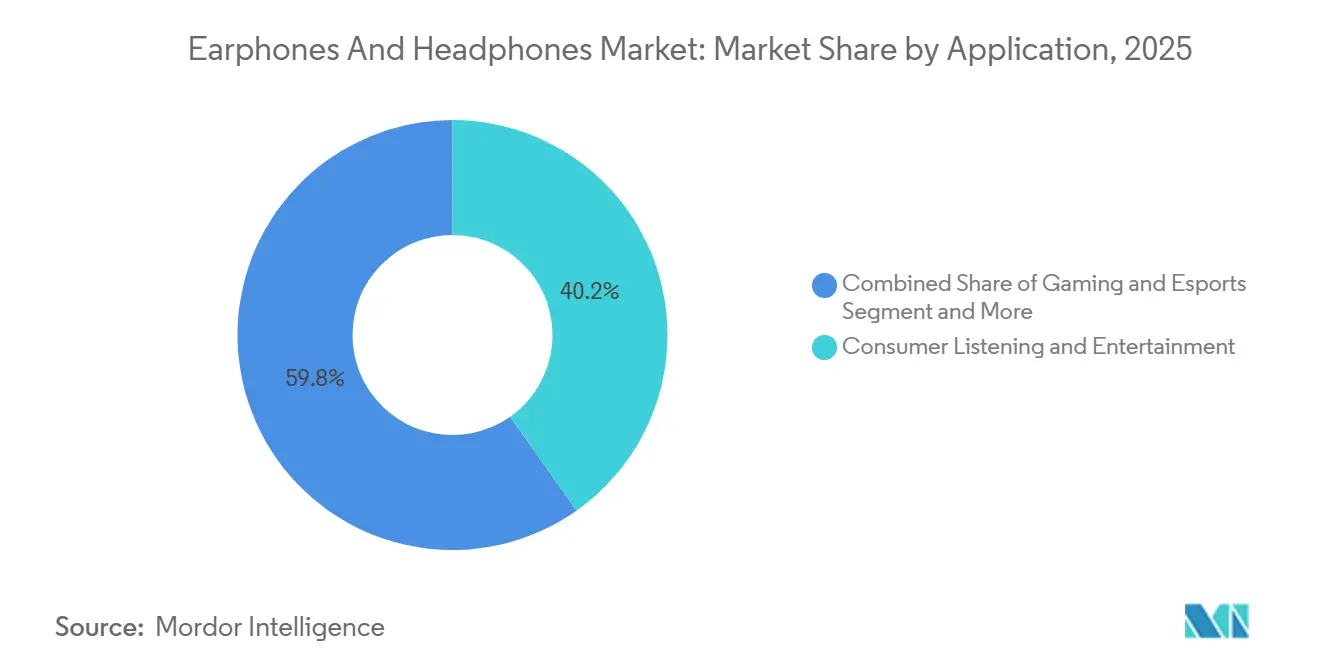
- Nach Anwendung entfiel auf Verbraucherzuhören und Unterhaltung im Jahr 2025 ein Anteil von 40,22 % am Marktvolumen für Ohrhörer und Kopfhörer, während das Sport- und Fitnesssegment bis 2031 voraussichtlich mit einem CAGR von 9,92 % wachsen wird.
- Nach Vertriebskanal hielten E-Commerce- und Direktvertriebsseiten im Jahr 2025 einen Anteil von 62,06 % am Marktvolumen für Ohrhörer und Kopfhörer. Das Segment wird bis 2031 voraussichtlich ebenfalls mit einem CAGR von 10,15 % wachsen.
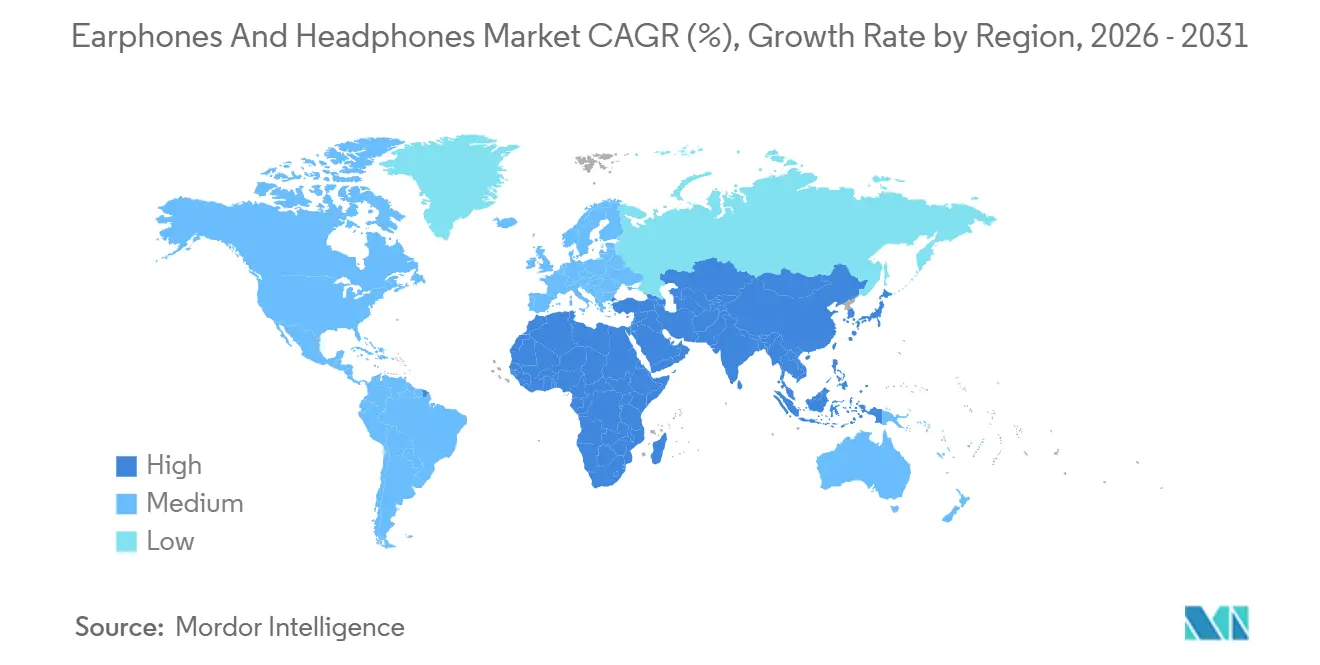
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 35,78 % am Marktvolumen für Ohrhörer und Kopfhörer, während der asiatisch-pazifische Raum bis 2031 das schnellste regionale Wachstum verzeichnen dürfte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| In-App-Ökosysteme für räumliches Audio beschleunigen die Einführung von Premium-TWS in Asien | +1.80% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Hybride Unternehmensarbeitsrichtlinien fördern die Nachfrage nach Boom-Mikrofon-Headsets in Nordamerika | +1.20% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Generation-Z-Fitnessboom steigert den Absatz offener Ohrhörer und Knochenleitungsgeräte in Europa | +1.00% | Europa, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte adaptive Geräuschunterdrückung differenziert Flaggschiffmodelle weltweit | +1.50% | Global, frühe Einführung in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Esports-Sponsoring treibt hochwertige Gaming-Kopfhörer im Nahen Osten an | +1.20% | Schwerpunkt Naher Osten (Saudi-Arabien, Vereinigte Arabische Emirate), Ausstrahlungseffekte auf Nordafrika | Mittelfristig (2–4 Jahre) |
| Abonnementgebundene Hardware-Modelle heben Upgrade-Zyklen an | +1.50% | Schwerpunkt Nordamerika und Westeuropa, aufkommende Nachfrage in Asien-Pazifik | Kurz- bis mittelfristig (1–3 Jahre) |
| Quelle: Mordor Intelligence | |||
In-App-Ökosysteme für räumliches Audio beschleunigen die Einführung von Premium-TWS in Asien
Streaming-Plattformen in China, Japan und Südkorea behandeln Ohrstöpsel mittlerweile als Erweiterungen mobiler Betriebssysteme und nicht mehr als einfache Zubehörteile. Dolby Atmos und Apple Spatial Audio wurden 2025 zu standardmäßigen Funktionen in den Katalogen von Tencent Video und Apple Music, was Nutzer dazu veranlasst, ihre Hardware alle 18–24 Monate zu erneuern, wenn ältere Chipsätze Head-Tracking-Befehle nicht ohne Latenzspitzen verarbeiten können. [1]Apple Inc., "AirPods Pro (3. Generation) – Technische Spezifikationen," Apple.com Qualcomms Snapdragon Sound S7 Gen 3-Plattform brachte aptX Lossless und räumliche Audiowiedergabe auf Android-Geräte und ermöglichte es Samsung und Xiaomi, Apples Erlebnis zu einem 30–50 % niedrigeren Preis zu erreichen. Diese Rivalität zwischen zwei Ökosystemen veranlasst Chipsatz-Anbieter, jährliche Überarbeitungen herauszubringen und Kopfhörer-Upgrades in denselben Rhythmus wie Smartphone-Aktualisierungen einzubetten.
Hybride Unternehmensarbeitsrichtlinien fördern die Nachfrage nach Boom-Mikrofon-Headsets in Nordamerika
Hybride Arbeitsnormen haben das Boom-Mikrofon-Headset als Standard-Bürozubehör etabliert. Logitechs Zone Vibe 125 und Jabras Evolve2 75 kombinieren Stummschaltarme mit KI-Strahlformung, die Tastaturgeräusche maskiert und so Unternehmensanforderungen an verständliche Sprache bei Videoanrufen erfüllt.[2]Logitech International, "Logitech schließt Übernahme des Poly-Geschäfts von HP ab," Logitech.com Finanzdienstleistungs- und Gesundheitsunternehmen setzten verschlüsselte USB-C-Dongles wie Dells WL5024 Pro ein, um Sprachverkehr gemäß Datenschutzvorschriften zu sichern. Diese Unternehmensmodelle erzielen trotz des Preisdrucks im Verbraucherbereich Bruttomargen von 40 %, vor allem weil IT-Abteilungen Einkäufe unter mehrjährigen Supportverträgen bündeln.
Generation-Z-Fitnessboom steigert den Absatz offener Ohrhörer und Knochenleitungsgeräte in Europa
Läufer und Radfahrer der Generation Z in Deutschland, den Niederlanden und Skandinavien bevorzugen zunehmend offene Ohrhörer-Designs, die das Umgebungsbewusstsein erhalten. Shokz' OpenFit Air leitet den Klang in Richtung Gehörgang, ohne ihn zu blockieren, während das OpenRun Pro 2 Knochenleitung nutzt, um Audio über den Wangenknochen zu übertragen und so Feuchtigkeitsansammlungen und Infektionsrisiken zu minimieren. Sicherheitsrichtlinien, die die akustische Wahrnehmung des Straßenverkehrs fördern, haben einen regulatorischen Rückenwind erzeugt, und Partnerschaften mit Garmin und Strava stärken das Fitness-Tracking-Angebot. Europäische Einzelhandelsketten berichten von zweistelligen Absatzsteigerungen bei offenen Ohrhörer-Artikeln, die in der Nähe von Rad- und Laufzubehör platziert sind.
KI-gestützte adaptive Geräuschunterdrückung differenziert Flaggschiffmodelle weltweit
Durch maschinelles Lernen gesteuerte aktive Geräuschunterdrückung definiert heute die Premium-Positionierung. Boses CustomTune misst die Resonanz des Gehörgangs und optimiert Filter innerhalb von Millisekunden, wodurch der Druckeffekt älterer Systeme reduziert wird. Sonys WH-1000XM6 setzt zwei neuronale Prozessoren ein, die Sprachbänder isolieren und gleichzeitig Windrauschen bei Anrufen unterdrücken. Apples H2-Chip verarbeitet 48.000 Datenpunkte pro Sekunde, um Geräusche zu eliminieren, bevor sie das Trommelfell erreichen, und erzielt damit einen Preisaufschlag von 100–150 USD gegenüber Modellen mit passiver Schallisolierung. Kleinere Marken ohne eigene Siliziumlösungen lizenzieren zunehmend Qualcomm-Referenzplattformen, was die Differenzierung verringert und den Preiswettbewerb verschärft.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung gefälschter Ohrstöpsel drückt die durchschnittlichen Verkaufspreise in Südamerika | -0.8% | Südamerika, Ausstrahlungseffekte auf Afrika | Kurzfristig (≤ 2 Jahre) |
| Batterieabfallvorschriften erhöhen Compliance-Kosten in Europa | -0.6% | Europa, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Probleme mit Spektruminterferenzen begrenzen Ultra-Niedriglatenz-LE- Audio in dicht besiedelten Städten | -0.4% | Globale städtische Zentren | Langfristig (≥ 4 Jahre) |
| Gesundheitsbezogene Bedenken hinsichtlich der Schalldruckpegelbelastung schränken Lautstärkegrenzen ein | -0.5% | Globaler Fokus in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung gefälschter Ohrstöpsel drückt die durchschnittlichen Verkaufspreise in Südamerika
Die brasilianischen Zollbehörden beschlagnahmten im Jahr 2024 mehr als 1,2 Millionen gefälschte Ohrstöpsel, dennoch gelangen Nachahmerprodukte, die Apple- oder Samsung-Designs imitieren, weiterhin zu einem Drittel des authentischen Einzelhandelspreises über informelle Kanäle in den Markt.[3]Brasilianische Bundessteuerbehörde, "Zollbeschlagnahmebericht: Gefälschte Elektronik 2024," Gov.br Diese Produkte verwenden nicht zertifizierte Lithium-Ionen-Zellen, die Brandrisiken darstellen, und wenn Vorfälle auftreten, geben Verbraucher häufig den Markeninhabern die Schuld, was deren Ansehen schadet. Multinationale Unternehmen betten nun NFC-Tags und QR-codierte Seriennummern ein, um eine Smartphone-Verifizierung zu ermöglichen, doch die zusätzlichen Stücklistenkosten von 1–2 USD schmälern die Margen im Einstiegssegment. Solange sich die Durchsetzung nicht verbessert, werden legitime Anbieter weiterhin mit Preiserosion und Garantieansprüchen konfrontiert sein, die sie nicht verursacht haben.
Batterieabfallvorschriften erhöhen Compliance-Kosten in der EU
Die überarbeiteten WEEE- und Batterierichtlinien der Europäischen Union verpflichten Hersteller zur Finanzierung von Rücknahme- und Recyclingprogrammen sowie zur Erreichung einer Sammelquote von 65 % bis 2025 und 70 % bis 2030.[4]Europäische Kommission, "Richtlinie über Elektro- und Elektronik-Altgeräte, Überarbeitung 2024," Eur-lex.europa.eu Kompakte TWS-Designs stellen komplexe Demontageanforderungen: Lithium-Polymer-Zellen, Magnete und Leiterplatten sind in Gehäuse kleiner als 5 cm eingeklebt, was Hersteller zwingt, in Robotik wie Apples Daisy zu investieren, die 200 Geräte pro Stunde zerlegt. Kleinere Marken ohne Kapital für Automatisierung sind auf Drittanbieter-Recycler angewiesen, was 0,50–1,50 EUR pro Einheit hinzufügt und die ohnehin dünnen Bruttomargen von 25 % weiter schmälert. Die Compliance-Last beschleunigt die Konsolidierung, da Unternehmen ohne ausreichende Skalierung den Markt verlassen oder Designs an Weißmarken-Montagebetriebe lizenzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
TWS-Ohrstöpsel behalten Volumenführerschaft, während Over-Ear-Designs die Treue von Audiophilen bewahrenTrue-Wireless-Stereo-Modelle machten im Jahr 2025 68,18 % des globalen Umsatzes aus und werden bis 2031 voraussichtlich mit einem CAGR von 9,9 % wachsen, wodurch der Markt für Ohrhörer und Kopfhörer auf seinem aktuellen Innovationspfad bleibt. Flaggschiffe kombinieren System-on-Chip-Pakete unter 5 mm, sechs Stunden Akkulaufzeit pro Ohrstöpsel und räumliche Audiowiedergabe, die früher dedizierte digitale Signalprozessoren erforderte. Apples H2, Samsungs proprietärer Codec und Qualcomms QCC5181 zeigen gemeinsam, wie Energiemanagement und Rechenkonvergenz leichtere und komfortablere Ohrstöpsel ermöglichen. Over-Ear-Kopfhörer behaupten sich dennoch in Studio-Mixing, professionellem Rundfunk und Langstreckenreisen. Sennheisers Momentum 4 integriert 42-mm-Wandler und adaptive aktive Geräuschunterdrückung und bedient Reisende, die Isolation und erweiterten Komfort bei 12-stündigen Flügen schätzen. Audio-Technicas ATH-M50x wird weiterhin mit mehr als 1 Million Einheiten jährlich an Ingenieure geliefert, die auf die Referenzflachheit kabelgebundener Monitoring-Systeme bestehen. Das Nebeneinander von kompakter Bequemlichkeit und zirkumauralem Klangerlebnis deutet darauf hin, dass jeder Formfaktor weiterhin unterschiedliche Anwendungsfälle bedienen wird, anstatt in ein einziges hybrides Design zu konvergieren.
Ergänzende Chancen ergeben sich für Marken, die Technologien zwischen Kategorien übergreifend einsetzen. Sonys WH-1000XM6 übernimmt das adaptive ANC-Cluster seiner WF-1000XM-Ohrstöpsel, während Boses CustomTune Ohrkanal-Scan-Techniken referenziert, die in seiner In-Ear-Linie perfektioniert wurden. Gamer bleiben eine separate Gruppe: Razers BlackShark V2 Pro und Corsairs HS80 integrieren Niederlatenz-RF-Dongles für den Turniereinsatz, eine Funktion, die für Mainstream-Hörer weniger relevant ist. Da Headset-Prozessoren modularer werden, könnten Anbieter modulare Treibergehäuse einführen, die für den Transport abnehmbar sind, obwohl solche Innovationen das Risiko bergen, etablierte Segmente zu kannibalisieren, ohne klare zusätzliche Einnahmen zu generieren.


Nach Formfaktor:
Dominanz von In-Ear-Modellen trifft auf Migration zu offenen OhrhörernIn-Ear- und Kanalmodelle sicherten sich 2025 55,29 % des Umsatzes dank natürlicher passiver Schallisolierung, Silikonaufsätzen, die 15–25 dB Umgebungslärm dämpfen, und fitnesstauglichen IP-Schutzklassen. Dennoch expandieren offene Ohrhörer und Knochenleitungsdesigns bis 2031 mit einem CAGR von 9,7 %, da fitnessorientierte Nutzer der Generation Z auf städtischen Straßen Situationsbewusstsein fordern. Shokz' OpenFit Air zeigt, wie gerichtete Lautsprecher, die auf den Gehörgang ausgerichtet sind, eine akzeptable Basswiedergabe liefern können, ohne Umgebungsgeräusche zu blockieren, und damit regulatorischen Empfehlungen entsprechen, dass Radfahrer das Umgebungsgehör erhalten sollen. Over-Ear-Kopfhörer behalten ihre Bedeutung in kritischen Hörumgebungen und profitieren von 40–50-mm-Treibern, die Frequenzen unter 20 Hz reproduzieren. On-Ear-Modelle, einst das Stilsymbol des Pendler-Chics, verzeichnen eine schrumpfende adressierbare Basis, da Verbraucher entweder die immersive Abdichtung von Over-Ear-Modellen oder die federleichte Freiheit von TWS-Ohrstöpseln bevorzugen.
Hersteller experimentieren mit Hybridgehäusen, die offene Ohrhörerrahmen und abnehmbare ANC-Module kombinieren, doch die Nutzerakzeptanz bleibt spekulativ. Gewichtsverteilung, Schweißschutz und Platzierung des Akkufachs erweisen sich als technische Einschränkungen. Einzelhändler gruppieren offene Ohrhörer-Artikel zunehmend in Laufzubehör-Gängen statt in Audiodisplays, was darauf hindeutet, dass kategorieübergreifendes Merchandising die Verkaufsgeschwindigkeit ebenso stark bestimmen wird wie die Akustik.
Nach Konnektivität:
Kabellose Dynamik übertrifft verbleibende kabelgebundene NischeKabellose Designs trugen 2025 72,63 % des Umsatzes bei und werden ihren Vorsprung mit einem CAGR von 9,3 % ausbauen, angetrieben durch Bluetooth LE Audio und den LC3-Codec, der nahezu CD-Qualität bei Bitraten unter 300 kbps unterstützt. Das Niedriglatenz-Attribut des Protokolls schafft Wettbewerbsparität mit 2,4-GHz-Gaming-Dongles und beseitigt einen der letzten kabelgebundenen Vorteile für Mainstream-Nutzer. Nackenbügel-Ohrstöpsel behalten eine Anhängerschaft in Schwellenmärkten und bieten dank größerer Akkugehäuse eine Laufzeit von 12–16 Stunden. Kabelgebundene Kopfhörer halten sich in Studioumgebungen und bei Audiophilen, die Codec-Versprechen skeptisch gegenüberstehen; Beyerdynamics DT 1990 Pro und Grados SR325x verkörpern Investitionen von über 500 USD, die auf Signalreinheit ausgerichtet sind. Infrarot- und ältere RF-Verbindungen verschwinden in Nischen für Luftfahrt und Heimkino und werden als Verbraucherstandards kaum zurückkehren.
Die Kosten für Bluetooth-Silizium sanken zwischen 2023 und 2025 um 35 %, was die Tür für Einstiegs-Ohrstöpsel unter 25 USD öffnet, die dennoch LE-Audio-Kompatibilität bewerben. Dennoch bleiben WLAN-Überlastung und städtische Spektruminterferenzen Schmerzpunkte; Marken, die adaptives Frequenzhopping optimieren, erzielen messbar niedrigere Gesprächsabbruchraten in überfüllten Umgebungen – ein Verkaufsargument, das in nutzergenerierten Benchmarks auf E-Commerce-Portalen sichtbar ist.
Nach Geräuschkontrolltechnologie:
Hybrid-ANC wächst, während passive Schallisolierung Bestand hatPassive Schallisolierung erfasste 2025 noch immer 58,06 % des Umsatzes, dank null Stromverbrauch und vernachlässigbaren Auswirkungen auf die Stückliste. Dennoch ist Hybrid-ANC der am schnellsten wachsende Bereich mit einem CAGR von 10,01 % bis 2031. Boses CustomTune und Sonys Dual-Sensor-Designs kombinieren Vorwärtskopplungs- und Rückkopplungsmikrofone mit Filtern auf Basis maschinellen Lernens, die sich innerhalb von 200 ms an Trägerbewegungen und atmosphärischen Druck anpassen. Transparenzmodi haben sich von exotischen Zusatzfunktionen zu Standard-Umschaltern bei jedem nach 2024 eingeführten Premium-TWS-Modell entwickelt, was die Nutzererwartungen an nahtlose Übergänge zwischen Isolation und Bewusstsein widerspiegelt. Mittlere Preissegmente integrieren einkanaliges Vorwärtskopplungs-ANC, das Niederfrequenzrauschen blockiert, doch da die Komponentenkosten sinken, werden Hybrid-Arrays in Geräte unter 100 USD vordringen und die Messlatte für die Basisleistung anheben. Offene Ohrhörer-Headsets integrieren gerichtetes ANC, um Treiberleckage statt externer Geräusche zu unterdrücken – eine technische Besonderheit, die die Kategorie weiter fragmentiert.

Nach Preisklasse:
Wertsegment bleibt dominant, mittleres Premium gewinnt an DynamikDas Segment unter 50 USD behielt mehr als die Hälfte des Umsatzes von 2025, gestützt durch Xiaomis Redmi Buds 6 und Ankers Soundcore Liberty 4, die Bluetooth-5.3-Funkmodule mit Sechsstunden-Akkus zu Preisen von 30–50 USD kombinieren. Das Segment von 151–300 USD wächst jedoch mit einem CAGR von 10,22 %, da Verbraucher Aufpreise für räumliches Audio, verlustfreie Codecs und IPX7-Bewertungen zahlen, ohne das Flaggschiff-Territorium zu erreichen. Samsungs Galaxy Buds 3 Pro, eingeführt zu 249 USD, unterstreicht den Sweet Spot: KI-gesteuerte aktive Geräuschunterdrückung, 360-Grad-Head-Tracking und USB-C-Laden unterhalb des Apple-Preisdachs. Über 300 USD liegt eine Kennerenklave von Sennheiser-, Grado- und Beyerdynamic-Enthusiasten, die in externe DAC-Verstärker und hochauflösende Bibliotheken investieren. Das mittlere Segment von 51–150 USD enthält häufig um 30–40 % reduzierte frühere Flaggschiffe, die Preis-Leistungs-Verhältnisse schaffen, die klare Preis-Leistungs-Schichten verwischen.
Nach Anwendung:
Unterhaltung dominiert, Sport und Fitness beschleunigen sichVerbraucherzuhören und Unterhaltung generierten 2025 40,22 % des Umsatzes, unterstützt durch Spotify, Apple Music und Tencent Music, die mit hochauflösenden Abonnementtarifen um Abonnenten konkurrieren, die kompatible Hardware erfordern. Die Nutzung für Sport und Fitness wächst mit einem CAGR von 9,92 %, getragen von Herzfrequenzsensoren in Jabras Elite 8 Active und IP68-Gehäusen in Shokz' OpenRun Pro 2, die mit Strava-gestützten Trainingsplänen synchronisieren. Gaming-Headsets gewinnen im Nahen Osten neue Dynamik, wo Saudi-Arabiens Vision 2030 38 Mrd. USD für Esports bereitgestellt hat und damit die Markenpräsenz von Razer und Corsair in Einkaufszentren sichert, die früher Konsolenkiosken vorbehalten waren. Professionelles Studio-Monitoring bleibt stabil, aber preisresistent, wobei Audio-Technica und Sennheiser mehrjährige Lieferverträge mit Rundfunknetzwerken abschließen. Unternehmenskommunikation, einst als Plateau betrachtet, findet neuen Antrieb, da die anhaltende Hybridarbeit zertifizierte Headsets in Unternehmens-Asset-Listen einbettet und die Erneuerungsfrequenz an Laptop-Lebenszyklen anpasst.
Nach Vertriebskanal:
Online wächst, während Offline sich neu erfindetE-Commerce- und Direktvertriebsseiten erfassten 2025 62,06 % des Umsatzes und werden bis 2031 voraussichtlich mit einem CAGR von 10,15 % wachsen. Marken-Webshops bündeln Musikabonnements oder Cloud-Gaming-Gutscheine und lenken Käufer zu Premium-Artikeln und wiederkehrenden Einnahmen. Marktplätze wie Amazon, JD.com und Flipkart verfeinern Empfehlungsalgorithmen, die Vergleiche und Nutzer-Demo-Videos anzeigen und so die Kaufzurückhaltung verringern. Stationäre Geschäfte verteidigen ihre Relevanz, indem sie Verkaufsflächen in Erlebniszonen umwandeln: Apples Spatial-Audio-Demo-Pods und Samsungs Galaxy Studio bieten immersive Tests, die auf einem Bildschirm nicht verfügbar sind. Fachhändler wie Crutchfield kuratieren Verstärker-Kopfhörer-Kombinationen und nutzen Mitarbeiterkompetenz als Schutzwall gegen algorithmische Vorschläge. Hybride Click-and-Collect-Modelle bieten Abholung am nächsten Tag und verbinden sofortige Befriedigung mit Showroom-Vorteilen.
Geografische Analyse
APAC-Markt für Ohrhörer und Kopfhörer
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 28 % am globalen Umsatz, angetrieben durch die rasant wachsende Smartphone-Durchdringung in Indien, Indonesien und Vietnam, wo Erstkäufer die Ersatzkäufer im Verhältnis 3 zu 1 überwiegen. Chinesische Inlandsmarken, die Designflexibilität mit lokaler Fertigung verbinden, eroberten mehr als die Hälfte des Segments unter 100 USD und zwangen multinationale Konzerne dazu, die Montage zu lokalisieren oder Marktanteile abzugeben. Japan und Südkorea verzeichnen nach wie vor die höchsten Pro-Kopf-Ausgaben für Premium-Audio, angetrieben durch Sony- und Samsung-Ökosysteme, die Wearables in umfassendere Geräteplattformen integrieren. Indiens boAt lieferte im Jahr 2024 über 15 Millionen Einheiten aus und nutzte Smartwatch-Bundles für den Cross-Selling-Vertrieb von Ohrhörern – ein Beleg dafür, wie regionale Spezialisten globale Konzerne beim Volumen ausmanövrieren können.
Markt für Ohrhörer und Kopfhörer in Amerika und EMEA
Nordamerika behauptete im Jahr 2025 einen Anteil von 35,78 %, gestützt auf eine installierte Basis von mehr als 200 Millionen AirPods, die alle zwei bis drei Jahre erneuert werden, sowie auf unternehmensweite Headset-Vorgaben im Zusammenhang mit Microsoft-Teams-Einführungen. Europa folgte mit 22 %, wobei sich die Austauschzyklen angesichts makroökonomischer Zurückhaltung und regulatorischer Prüfung der Batterienachhaltigkeit auf bis zu 36 Monate verlängerten. Der Nahe Osten wächst bis 2031 mit einer CAGR von 9,5 %, da der Public Investment Fund Saudi-Arabiens Esports-Arenen finanziert und hochwertige Gaming-Headsets in das Mainstream-Einzelhandelssortiment bringt. Südamerika kämpft mit Fälschungsproblemen und Währungsvolatilität, birgt jedoch latentes Potenzial, sobald sich die Durchsetzungsmaßnahmen stabilisieren – insbesondere auf dem brasilianischen Markt mit 220 Millionen Einwohnern. Afrika bleibt ein Nascent-Markt, doch Mobile-Money-Plattformen in Kenia und Nigeria verkürzen den Weg zwischen Marken-Webshops und unterversorgten Verbrauchern und deuten auf ein Leapfrog-Muster ähnlich der Smartphone-Adoption hin.

Regulatorisches Umfeld
Die Regulierung für Ohrhörer und Kopfhörer wird in Bezug auf Ladeinteroperabilität, Funkkonformität und Pflichten am Ende der Lebensdauer verschärft, was die Anforderungen an Design und Dokumentation für globale Anbieter erhöht. In der Europäischen Union machte die Richtlinie über einheitliche Ladegeräte (Richtlinie (EU) 2022/2380) USB-C zur gesetzlichen Vorgabe für die meisten wiederaufladbaren Ohrhörer und Kopfhörer, die ab dem 28. Dezember 2024 verkauft werden, mit zusätzlichen USB-Power-Delivery-Anforderungen, wenn das Laden 5V/3A/15W übersteigt. Dies beschleunigte die Abkehr von proprietären Steckverbindern und führte zu einer stärkeren SKU-Harmonisierung für EU-Vertriebskanäle.
Produktkonformität und Abfallvorschriften fügen weitere Compliance-Ebenen hinzu. Der Marktzugang in der EU hängt von der CE-Kennzeichnung ab, die durch die Einhaltung der Funkanlagenrichtlinie (RED) und der Niederspannungsrichtlinie (LVD) gestützt wird. Die überarbeiteten WEEE- und Batterievorschriften verstärken die Rücknahmepflichten der Hersteller und die Sammelquotenziele (65% bis 2025 und 70% bis 2030), was den Aufwand für Recycling und Berichterstattung pro Einheit bei kompakten TWS-Designs erhöht. International wurden die Änderungen des Basler Übereinkommens zu Elektroschrott am 1. Januar 2025 wirksam, wodurch die Kontrollen für den grenzüberschreitenden Transport von Elektro- und Elektronikaltgeräten verschärft wurden und der Bedarf an prüfbaren Reverse-Logistik-Prozessen bei Distributoren und Refurbishern zunahm.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Ohrhörern und Kopfhörern beginnt bei den Komponenteninputs, einschließlich Bluetooth- und ANC-SoCs, Mikrofonen, Batterien, Treibern und NdFeB-Magneten, und verläuft dann über industrielles Design und akustische Abstimmung, OEM- und ODM-Fertigung und -Test, Kanalverpackung sowie globale Distribution über E-Commerce, Unterhaltungselektronik-Einzelhandel und Unternehmensbeschaffung. Die Montage von High-End-TWS und Premium-Headsets bleibt bei großen Auftragsfertigern wie Luxshare Precision und Goertek konzentriert, die zusammen einen dominierenden Anteil der Top-Tier-Aufträge erfassen. Marken differenzieren sich vorgelagert durch proprietäre Halbleiter, Codec-Stacks und App-Ökosysteme, die Hardware an die Plattformnutzung binden.
Die Druckpunkte konzentrieren sich zunehmend auf Materialien und Elektronikversorgung. Seltene Erden, die in Hochleistungsmagneten verwendet werden, wurden zu einem Beschaffungsrisiko, nachdem China im April 2025 die Anforderungen an Exportlizenzen verschärft hatte, was Audio-Elektronikhersteller dazu veranlasste, ihre Bezugsquellen zu diversifizieren und, wo machbar, alternative Magnet- und Treiberdesigns in Betracht zu ziehen. Auf der Elektronikseite haben breitere Halbleiter-Nachfragezyklen auch benachbarte Premium-Audio-Kategorien beeinflusst, einschließlich Engpässen bei RAM-Chips, die Ende 2025 für digitale Audioplayer gemeldet wurden. Dies hat die Verlagerung hin zu Pufferbeständen für Schlüsselchips verstärkt und den strategischen Wert von internen PCB-Montageinvestitionen von Audio-Spezialisten erhöht, die eine engere Kontrolle über Qualität, Ausbeute und Lieferzeiten anstreben.
Wettbewerbslandschaft
Die fünf größten Anbieter (Apple, Sony, Samsung, Bose und Xiaomi) machten 2025 45 % des Umsatzes aus, was ein mäßig konzentriertes Wettbewerbsfeld unterstreicht, das dennoch Raum für regionale Herausforderer lässt. Apple dominiert das Premium-TWS-Segment durch nahtlose H2-Chip-Kopplung über iPhones, iPads und Macs und hält durchschnittliche Verkaufspreise von 249 USD und Margen über 35 % aufrecht. Sony und Bose konkurrieren auf Basis akustischer Wiedergabetreue und adaptiver aktiver Geräuschunterdrückung, während Samsung Galaxy-Bündelung nutzt, um die Anbindungsraten zu steigern. Xiaomi und boAt skalieren über kosteneffiziente lokale Fabriken und akzeptieren Bruttomargen unter 20 %, um preissensible Segmente zu fluten und Markenbewusstsein für Upselling zu schaffen.
Die Technologieführerschaft konzentriert sich auf Chipsätze und Codec-Roadmaps. Qualcomms Snapdragon Sound bringt verlustfreies Streaming und eine Latenz unter 20 ms zu mehr als 30 Android-Marken und erodiert Apples historischen Latenzvorteil. Die Finalisierung des LE-Audio-Katalogs durch die Bluetooth SIG ermöglicht Auracast-Übertragungen von einem einzigen Hub zu mehreren Hörer-Headsets und verspricht Anwendungen in öffentlichen Räumen, sobald Hürden der Spektrumkoexistenz überwunden sind. Fälschungsbekämpfung und Batterierecycling-Mandate stellen doppelte Herausforderungen dar, die mittelständische Marktteilnehmer mit dünnen Bilanzen überproportional belasten und Lizenzpartnerschaften sowie potenzielle Übernahmen durch kapitalstarke Marktführer fördern, die Portfoliolücken schließen wollen.
Marktführer für Ohrhörer und Kopfhörer
Sony Group Corporation
Skullcandy Inc.
Sennheiser Electronic GmbH & Co. KG (Sennheiser)
Harman International Industries Incorporated
Bose Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Ohrhörer und Kopfhörer
- Apple Inc.
- Sony Group Corporation
- Samsung Electronics Co. Ltd.
- Bose Corporation
- Shenzhen Imagine Marketing Ltd. (boAt)
- Skullcandy Inc.
- Sennheiser Electronic GmbH and Co. KG
- Shokz Holding Ltd.
- Logitech International S.A. (Astro)
- Razer Inc.
- Logitech G/Blue
- Panasonic Corp.
- Audio-Technica Corp.
- Corsair Gaming Inc.
- HP Inc. (Poly)
- Pioneer Corporation
- Beyerdynamic GmbH
- Yamaha Corp.
- Grado Labs
- Lenovo Group Ltd. (ThinkPlus)
- Anker Innovations Ltd. (Soundcore)
- Xiaomi Corp. (Redmi, Mi)

Marktchancen und Zukunftsaussichten
Bluetooth LE Audio schafft neue Möglichkeiten jenseits des persönlichen Hörens, indem es Multi-Stream-Audio und Auracast-Broadcast-Anwendungsfälle in öffentlichen Räumen ermöglicht. Mit kompatiblen Ohrhörern oder Headsets kann ein einziger Sender mehrere Zuhörer bedienen. Das Ökosystem bewegt sich von der Standarddiskussion zu Implementierungsdemonstrationen, und auf der MWC 2026 präsentierten Fraunhofer IIS und Airoha eine mehrkanalige Spatial-Audio-Lösung mit hoher Datenrate unter Verwendung von LC3plus und einer Bluetooth-SoC-Referenzplattform. Die Demonstration deutet auf einen praktischeren Weg für OEMs hin, um Premium-Spatial-Audio-Erlebnisse mit standardisierten Bausteinen zu kommerzialisieren.
Die Diversifizierung der Fertigung schafft auch Chancen für Marken und Zulieferer, die außerhalb der Konzentration auf ein einzelnes Land skalieren können, während sie strengere Nachhaltigkeitsanforderungen erfüllen. Die Kapazitätserweiterungsaktivitäten in Vietnam und Indien zeigen, wo neue Montage- und Unterbaugruppenstandorte entstehen, darunter Goertek Vina, das im April 2026 seine Investitionen in Bac Ninh erhöhte, um die Fertigung elektronischer Geräte auszubauen und Ziele wie drahtlose Sende-Empfänger und Kopfhörer-Ladestationen hinzuzufügen. Im Oktober 2025 skizzierte Foxconn Interconnect Technology Pläne zur Aufrüstung der Produktionslinien in Hyderabad, um die AirPods-Kapazität zu erhöhen. Auf Produktebene unterstützen die von der EU vorangetriebenen Verschiebungen hin zum USB-C-Laden und die steigende Aufmerksamkeit für die Batterielebensdauer die Differenzierung durch Reparierbarkeit und Servicemodelle, einschließlich Premium-Einführungen, die vom Nutzer austauschbare Batterien und eine längere Nutzungsdauer betonen.
Recent Industry Developments in Markt für Ohrhörer und Kopfhörer
- Mai 2026: Sony Electronics präsentierte 1000X THE COLLEXION, einen Premium-Funk-Kopfhörer mit Geräuschunterdrückung, der um das 10-jährige Jubiläum der 1000X-Linie positioniert wurde, und führte eine Sandstone-Farboption für den WH-1000XM6 ein. Das Update erweitert Sonys Preisleiter über das gängige Flaggschiff hinaus, um direkter mit luxusdesignorientierten Käufern zu konkurrieren, während die XM-Serie als zentraler Volumenanker beibehalten wird.
- September 2025: HARMAN International schloss die Übernahme von Sound United ab und fügte Marken wie Bowers & Wilkins, Denon und Marantz unter einer eigenständigen strategischen Geschäftseinheit hinzu. Der Deal stärkt die Breite des Premium-Audio-Portfolios von HARMAN und bietet mehr Hebelwirkung bei gemeinsamer Akustik-F&E, Kanalbeziehungen und Cross-Category-Bundling, was die Anhängemöglichkeiten für Kopfhörer beeinflussen kann.
- November 2024: Bose schloss die Übernahme der McIntosh Group ab und brachte die High-End-Marken McIntosh und Sonus faber in sein Portfolio. Dies erweitert die Reichweite von Bose in Luxus-Audio-Ökosysteme und kann Halo-Effekte für die Premium-Kopfhörer-Positionierung durch gemeinsames Markenstorytelling, Einzelhandelspräsenz und High-End-Kundenbasis schaffen.


Markt für Ohrhörer und Kopfhörer Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Ohrhörern und Kopfhörern, die als fertige Audiogeräte verkauft werden, einschließlich In-Ear-, On-Ear- und Over-Ear-Formate, über kabelgebundene und kabellose Konnektivität. Die Größenbestimmung erfasst den ersten kommerziellen Verkauf sowohl für Verbraucher- als auch für Arbeitsanwendungsfälle.
Umfangsausschlüsse: Wir schließen Hörgeräte, Mixed-Reality-Headsets, Autoaudio-Lautsprecher und eigenständige Smart Speaker aus, um eine Zählung benachbarter Audiokategorien zu vermeiden.
Übersicht der Segmentierung
- Nach Produkttyp
- Kopfhörer
- Ohrhörer und Ohrstöpsel
- Nach Formfaktor
- Over-Ear
- On-Ear
- In-Ear und Kanalmodelle
- Offene Ohrhörer und Knochenleitung
- Nach Konnektivität
- Kabelgebunden
- Kabellos
- True Wireless Stereo (TWS)
- Nackenbügel
- RF und Infrarot
- Nach Geräuschkontrolltechnologie
- Aktive Geräuschunterdrückung (ANC)
- Passive Schallisolierung
- Offener Transparenz- und Umgebungsmodus
- Nach Preisklasse
- Unter 50 USD (Wertsegment)
- 51–150 USD
- 151–300 USD
- Über 300 USD
- Nach Anwendung
- Verbraucherzuhören und Musik
- Gaming und Esports
- Sport und Fitness
- Professionelles Studio und Rundfunk
- Unternehmen, Callcenter und einheitliche Kommunikation
- Nach Vertriebskanal
- Online
- E-Commerce-Marktplätze
- Marken-Webshops
- Offline
- Unterhaltungselektronik-Ketten
- Fachaudiohändler
- Verbrauchermärkte und Supermärkte
- Online
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Südostasien
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den grundlegenden Angebots- und Nachfragekontext zu erfassen und dann die Annahmen während des Modellaufbaus konsistent zu halten. Wir stützten uns auf öffentliche Handelsstatistikportale für Import- und Exporttrends, Telekommunikations- und digitale Zugangsindikatoren von Organisationen wie ITU und der Weltbank sowie Konsumausgabensignale von Behörden wie dem US BEA und Eurostat.
Wir prüften auch Produkt- und Standardreferenzen, einschließlich Bluetooth-Spezifikationen und Sicherheitsvorschriften für den Batterietransport, da diese das Timing von Designverschiebungen und Ersatzzyklen erklären können. Unternehmensberichte, Investorenpräsentationen und seriöse Presse wurden verwendet, um Veränderungen im Produktmix wie die Einführung von True Wireless und die Verbreitung der Geräuschunterdrückung zu verstehen. Wo nötig, half ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und eine Patentdatenbank, die Umsatzexposition und Innovationsintensität gegenzuprüfen. Die hier genannten Quellen sind beispielhaft, und wir nutzten auch andere öffentliche Referenzen, um die Datenerfassung, Validierung und gezielte Klärung abzuschließen.
Primärinterviews und Befragungen
Die Primärforschung konzentrierte sich auf die Validierung der Treiber von Stückzahlen, Preisgestaltung und Mix, da sich diese durch Werbeaktionen und Produkteinführungen schnell verändern. Wir sprachen mit Teilnehmern aus Markeninhabern, Auftragsfertigern, Distributoren und großen Kanalpartnern und stimmten regionale Annahmen für APAC, EMEA und Amerika ab.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 28% | CXOs: 13% | APAC: 45% |
| Mid-Tier: 58% | Funktions-/Bereichsleiter: 31% | EMEA: 33% |
| Kleinere Akteure: 14% | Manager: 56% | Amerika: 22% |
Marktgrößenbestimmung & Prognose
Das Kernmodell beginnt mit einem Top-down-Aufbau, bei dem Nachfragesignale aus der Unterhaltungselektronik und die Richtung der Handelsströme genutzt werden, um den adressierbaren Gerätepool nach Region zu rekonstruieren, und dann wird der Wert anhand einer praktischen Preisleiter abgeleitet. Um dies zu untermauern, haben wir die Gesamtsummen auch mithilfe selektiver Bottom-up-Näherungen bestätigt, etwa durch stichprobenweise Überprüfungen von Marken- und Kanalumsätzen sowie Plausibilitätsprüfungen von Stückzahlen und ASP für einige repräsentative Produktcluster.
Zu den wichtigsten Inputs zählten die installierte Basis und die Aktualisierungszyklen von Smartphones, der True-Wireless-Anteil an den Gesamtlieferungen, die Durchdringung der aktiven Geräuschunterdrückung, die Bewegung des durchschnittlichen Verkaufspreises nach Konnektivitätstyp und der regionale Online- versus Offline-Mix (der die Aktionsintensität verändert). Für die Prognose wurde eine Szenarioanalyse angewendet, da sich Ersatzverhalten, Preiskompression und Funktionsübernahme nicht linear entwickeln. Wenn sich Lücken in den Bottom-up-Prüfungen zeigten, behandelten wir diese durch konservative Bereichsbegrenzung und wandten uns dann erneut an Interviewkontakte, um zu bestätigen, ob der fehlende Wert bei kostengünstigen kabelgebundenen Modellen oder Premium-Drahtlosprodukten lag.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Ergebnisse mit unabhängigen Signalen wie Lieferrichtung, regionaler Handelskonsistenz und der Frage, ob die implizite Preisgestaltung mit der beobachteten Einzelhandelspositionierung übereinstimmt. Ausreißer werden markiert, und die Treiber werden erneut überprüft, bevor eine leitende Überprüfung abgeschlossen und die endgültigen Zahlen freigegeben werden.
Die Studie wird jährlich aktualisiert, und wir führen auch Zwischenüberprüfungen durch, wenn wesentliche Ereignisse eintreten, wie größere Produktaktualisierungszyklen, Zollverschiebungen oder große Bestandskorrekturen im Vertriebskanal. Vor der Lieferung wird ein neuer Analystendurchgang abgeschlossen, damit Kunden die neueste aktualisierte Sicht basierend auf den neuesten öffentlichen Daten und Interview-Feedback erhalten.
Marktgröße für Ohrhörer und Kopfhörer von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Ohrhörer und Kopfhörer können stark variieren, da Unternehmen unterschiedliche Produktgrenzen festlegen, unterschiedliche Basisjahre wählen und Preisgestaltung sowie Währungszeitpunkte auf ihre eigene Weise behandeln. Unterschiede zeigen sich auch, wenn sich einige Studien stark auf Liefernarrative stützen, während andere sich an Ausgaben oder Markenumsätzen orientieren, was die Gesamtsumme in entgegengesetzte Richtungen verschiebt.
Durch die Verfolgung des True-Wireless- und Kabelgebunden-Mixes und die Aktualisierung regionaler ASP-Leitern mit Kanal- und Aktionsprüfungen hält Mordor Intelligence die Größenbestimmung an fertigen Ohrhörern und Kopfhörern beim ersten kommerziellen Verkauf fest, unter Ausschluss von Hörgeräten und Mixed-Reality-Headsets, die die Gesamtsummen erweitern könnten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 29,22 Mrd. USD (2026) | |
| Fachverlag A | 26,00 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und ein anderes Zeitfenster, sodass spätere Mixverschiebungen wie die TWS-Einführung und die Übernahme von Premium-Funktionen bei der Anpassung an 2026 nicht in gleicher Weise fortgeführt werden. |
| Branchenforschungsanbieter B | 34,70 Mrd. USD (2023) | Wendet oft stärkere Annahmen zur zukünftigen Preisgestaltung und Funktionsübernahme über Regionen hinweg an, und die Formulierung des Umfangs kann es ermöglichen, dass benachbarte tragbare Audioprodukte mitgezählt werden, was die Gesamtsumme erhöhen kann. |
Insgesamt erklärt sich die Spanne hauptsächlich durch die Jahresausrichtung, was als Teil des Gerätemarkts gezählt wird, und wie die Preisgestaltung fortgeführt wird, während sich der Mix aus kabellosen Geräten und Geräuschunterdrückung ausweitet. Unser Ansatz bleibt wiederholbar, da jeder Schritt auf klare Eingaben zu Stückzahl, Mix und Preis zurückgeht, die bei Marktveränderungen erneut überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die aktuelle Bewertung des Marktes für Ohrhörer und Kopfhörer?
Die Marktgröße für Ohrhörer und Kopfhörer beträgt im Jahr 2026 29,22 Mrd. USD und wird bis 2031 voraussichtlich 44,71 Mrd. USD erreichen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 10,7 % wachsen, angetrieben durch die Expansion der Mittelschicht und aggressive Preisgestaltung lokaler Marken.
Welcher Technologietrend beeinflusst Premium-Modelle am stärksten?
KI-gestützte adaptive Geräuschunterdrückung und die Integration von räumlichem Audio sind die führenden Differenzierungsmerkmale bei Flaggschiff-Ohrhörern und -Kopfhörern.
Wie wirken sich EU-Vorschriften auf das Produktdesign aus?
Die EU-Richtlinie für einheitliche Ladeanschlüsse und Batterieabfallvorschriften verpflichten Hersteller zur Einführung von USB-C-Anschlüssen und zur Gestaltung für eine einfachere Batterieentnahme, was die Compliance-Kosten erhöht.
Welches Preissegment zeigt das höchste Wachstumspotenzial?
Das Premium-Segment über 300 USD wird bis 2031 voraussichtlich mit einem CAGR von 12 % wachsen, dank der Verbrauchernachfrage nach erweiterten Funktionen und Ökosystemkonnektivität.
Warum gewinnen offene Ohrhörer-Designs an Bedeutung?
Fitnesstrends der Generation Z betonen Sicherheit und Bewusstsein bei Outdoor-Aktivitäten und treiben einen CAGR von 9,7 % für Knochenleitungs- und andere offene Ohrhörer-Formate an.
Seite zuletzt aktualisiert am:


