
Marktgröße und Marktanteil des indischen Marktes für drahtlose Audioprodukte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.28 Milliarden US-Dollar |
| Marktgröße (2026) | 3.86 Milliarden US-Dollar |
| Marktgröße (2031) | 8.68 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 17.61 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Marktes für drahtlose Audioprodukte von Mordor Intelligence
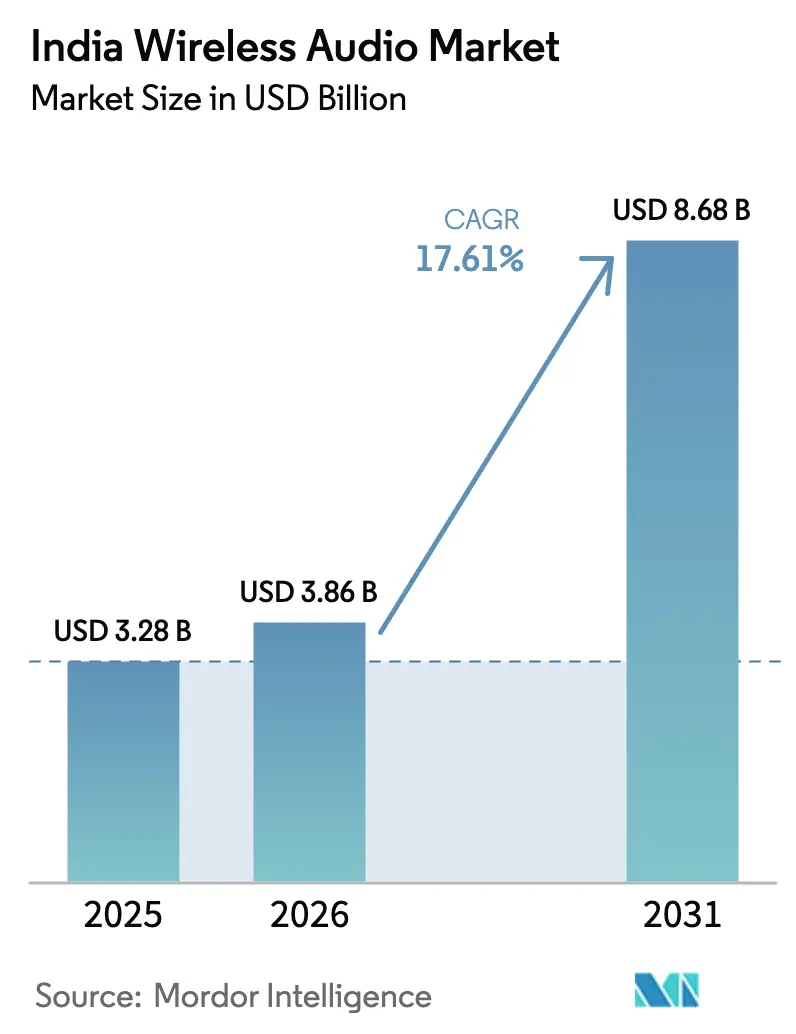
Die Marktgröße des indischen Marktes für drahtlose Audioprodukte wird im Jahr 2026 auf USD 3,86 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 3,28 Milliarden, mit Projektionen für 2031 von USD 8,68 Milliarden, was einem Wachstum von 17,61 % CAGR über den Zeitraum 2026–2031 entspricht. Die rasche Verbreitung von Smartphones, erschwingliche 5G-Einführungen und lokale Fertigungsanreize treiben den indischen Markt für drahtlose Audioprodukte gemeinsam in Richtung Massenmarktdurchdringung. Aktive Geräuschunterdrückung und räumliches Audio, einst Premium-Funktionen, sind nun in Geräten unter INR 2.000 zu finden, während inländische Unternehmen eine lokale Wertschöpfung von 85 % erreichen, was die Landekosten senkt und die Versorgungsresilienz stärkt. Online-Kanäle machen 74 % der Umsätze im Jahr 2024 aus, angetrieben durch die Logistik des Schnellhandels, der in den wichtigsten Metropolen eine Lieferung am selben Tag ermöglicht. Städte der zweiten und dritten Ebene entwickeln sich zu neuen Nachfragezentren, da muttersprachliche Audioinhalte die täglichen Hörstunden erhöhen und Upgrades im Einsteigersegment fördern. Die Wettbewerbsintensität verschärft sich, da Chip-Engpässe die Einführung von LC3 und LE-Audio einschränken und ein Ausführungsrisiko für Marken schaffen, die auf Differenzierer der nächsten Generation angewiesen sind.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp entfielen im Jahr 2025 64,85 % des Marktanteils des indischen Marktes für drahtlose Audioprodukte auf True-Wireless-Ohrhörer, während für das Segment bis 2031 eine CAGR von 19,05 % prognostiziert wird.
- Nach Vertriebskanal hielten Online-Verkäufe im Jahr 2025 73,60 % der Marktgröße des indischen Marktes für drahtlose Audioprodukte; der stationäre Einzelhandel soll bis 2031 mit der höchsten CAGR von 18,95 % wachsen.
- Nach Preisklasse dominierte das Einsteigersegment unter INR 1.500 im Jahr 2025 mit 51,60 % der Marktgröße des indischen Marktes für drahtlose Audioprodukte, während dasselbe Segment bis 2031 mit einer CAGR von 18,55 % wachsen dürfte.
- Nach Endnutzer entfielen im Jahr 2025 88,20 % des Marktanteils des indischen Marktes für drahtlose Audioprodukte auf Verbraucheranwendungen, während Sport und Fitness im Zeitraum 2026–2031 mit einer CAGR von 17,85 % wächst.
- boAt, Noise und Boult kontrollierten gemeinsam 42,6 % der Lieferungen im Jahr 2024, wobei boAt allein einen Marktanteil von 32,9 % hält und die Kategorieführerschaft behauptet, die nötig ist, um Designstandards zu beeinflussen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des indischen Marktes für drahtlose Audioprodukte
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Smartphone-Verbreitung und Erschwinglichkeit von 5G | +4.0% | National, mit frühen Vorteilen in Metropolen und städtischen Zentren der ersten Ebene | Mittelfristig (2–4 Jahre) |
| Ausbau von E-Commerce und Schnellhandels-Logistik | +3.6% | National, am stärksten in den Korridoren Nord- und Westindiens | Kurzfristig (≤ 2 Jahre) |
| Aggressive TWS-Preisgestaltung inländischer Marken | +2.9% | National, mit Ausstrahlungseffekten auf die Märkte Südasiens | Kurzfristig (≤ 2 Jahre) |
| Produktionsgebundenes Anreizprogramm (PLI-Programm) zur Förderung der lokalen Hearables-Fertigung | +2.5% | Fertigungszentren in Tamil Nadu, Karnataka, Telangana, Maharashtra | Langfristig (≥ 4 Jahre) |
| Aufstieg muttersprachlicher Audio-OTT- und Podcast-Plattformen | +2.2% | Regionaler Fokus auf den Hindi-Gürtel und muttersprachliche Märkte in Südindien | Mittelfristig (2–4 Jahre) |
| Audioqualitätsdifferenzierung (Dolby Atmos, räumliches Audio) in Smartphones des mittleren Preissegments | +2.0% | Städtische Märkte und technisch versierte Verbrauchersegmente auf nationaler Ebene | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Smartphone-Verbreitung und 5G-Erschwinglichkeit fördern die Massenadoption
Indiens 750 Millionen Smartphone-Nutzer machen den indischen Markt für drahtlose Audioprodukte zu einer unverzichtbaren Peripherielandschaft statt zu einem Luxuszubehörsegment. Telekommunikationsanbieter priorisieren den Ausbau der zweiten Ebene; Jaipur, Lucknow und Chandigarh erlebten 2024 Pilot-5G-Netzwerke, was die städtisch-ländliche Kluft verringert und verlustfreies Streaming ermöglicht, das drahtlose Upgrades rechtfertigt. Politische Rahmenbedingungen im Rahmen der Nationalen Digitalen Kommunikationspolitik schließen weitere Versorgungslücken und stärken dadurch die Nutzererwartungen an eine nahtlose Audiokonnektivität. Da die Batterieeffizienz steigt, erreichen Einstiegsgeräte eine ganztägige Wiedergabe und erfüllen damit die funktionalen Mindestanforderungen von Erstkäufern. Der daraus resultierende Multiplikatoreffekt erhöht die Geräteerneuerungszyklen, zieht die Nachfrage vor und unterstützt die CAGR von 17,9 % des indischen Marktes für drahtlose Audioprodukte.
Der Ausbau des E-Commerce verändert die Vertriebsökonomie
Die Online-Dominanz von 74 % beleuchtet tiefgreifende strukturelle Veränderungen im Käuferverhalten innerhalb des indischen Marktes für drahtlose Audioprodukte. Flipkart und Amazon integrieren Versprechen für Same-Day- und Next-Day-Lieferungen in 20 Großstädten und nehmen stationären Einzelhändlern den Vorteil der Unmittelbarkeit. Inländische Labels nutzen Direktvertriebsmodelle, um Feedback zu sammeln, Designs quartalsweise weiterzuentwickeln und Firmware-Updates zu veröffentlichen, die neue Codec-Unterstützung freischalten und so die Markentreue stärken. Schnellhandelsanbieter nutzen Lieferfenster von unter zwei Stunden für Impulskäufe im Zusammenhang mit Musikveröffentlichungen oder Sportereignissen. Die Wirtschaftlichkeit begünstigt Großanbieter, die in der Lage sind, Logistikgebühren zu absorbieren und gleichzeitig die für das Einsteigersegment typischen hauchdünnen Margen zu erhalten. Dieses Umfeld zwingt internationale Marken, Einzelhandelsaufschläge neu zu kalibrieren oder riskieren, Marktanteile an agile lokale Wettbewerber zu verlieren.
Inländische Marken nutzen aggressive Preisstrategien
boAt überschritt im August 2024 den Meilenstein von 50 Millionen „Made in India”-Geräten und bewies damit, dass Wertentwicklung und Rückwärtsintegration globale Zuverlässigkeitsmaßstäbe ohne Premium-Preisschilder erfüllen können.[1]Quelle: Electronics For You, „Apple To Start AirPods Production In India Soon For US, Europe Exports”, electronicsforyou.biz Geräte unter INR 1.500 verfügen nun über Bluetooth 5.3 und hybride aktive Geräuschunterdrückung, was die Funktionshierarchie komprimiert und die Kommoditisierung beschleunigt. Der Preiswettbewerb entspricht den lokalen Verbrauchererwartungen, die durch kostengünstige Datentarife geprägt sind, komprimiert jedoch die Bruttomargen und zwingt die Hersteller, die Komponentenlokalisierung über Gehäuse hinaus auf mikroelektromechanische Systeme (MEMS)-Mikrofone und Leistungsmanagement-ICs auszudehnen. Eine kontinuierliche Optimierung der Stückliste ermöglicht es inländischen Akteuren, trotz Marketingbudget-Disparitäten Marktanteile gegenüber premiumorientierten multinationalen Unternehmen zu verteidigen.
Das PLI-Programm katalysiert die Entwicklung des Fertigungs-Ökosystems
Der Rahmen des Produktionsgebundenen Anreizprogramms erstattet bis zu 6 % des inkrementellen Umsatzwerts für qualifizierte Hearables und verleitet globale Lieferanten zu Joint Ventures mit indischen EMS-Partnern. Foxconns AirPods-Werk in Telangana und die realme Buds-Linie von Optiemus Infracom veranschaulichen, wie ausländisches geistiges Eigentum mit inländischen Arbeitskostenvorteilen zusammenkommt. Die Clusterbildung in Sriperumbudur und Hosur bündelt PCB-Hersteller, Spritzgussunternehmen und akustische Testlabore innerhalb von 50 Kilometern, reduziert Transportvorlaufzeiten und ermöglicht eine Montage im Just-in-Sequence-Verfahren. Langfristige Gewinne umfassen die Qualifizierung von Arbeitskräften in der akustischen Abstimmung und HF-Validierung, die künftige Generationen des indischen Marktes für drahtlose Audioprodukte versorgen und gleichzeitig die Exportwettbewerbsfähigkeit steigern.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Gehörgesundheitliche Bedenken durch längere Nutzung | -2.0% | National, mit regulatorischem Fokus der zentralen Gesundheitsbehörden | Mittelfristig (2–4 Jahre) |
| Hohe Preissensitivität und Wettbewerb durch Grauimporte | -1.7% | Grenzregionen und große Metropolregionen mit Parallelimportkanälen | Kurzfristig (≤ 2 Jahre) |
| Chip-Engpässe verzögern die Einführung von LC3/LE-Audio | -1.4% | Globale Lieferkettenauswirkungen mit Effekten der Fertigungskonzentration | Kurzfristig (≤ 2 Jahre) |
| Strengere Compliance-Kosten für Elektroschrott- und Batterieentsorgung | -1.2% | National, mit Variationen bei der Umsetzung auf Bundesstaatsebene | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitliche Bedenken schaffen regulatorische Compliance-Herausforderungen
Die im Februar 2025 veröffentlichte Empfehlung der Generaldirektion für Gesundheitsdienste, die ein Hören unter 50 dB für weniger als zwei Stunden täglich empfiehlt, erhebt Sicherheitsfunktionen zu Compliance-Checkpunkten – die Zertifizierung (IS 616:2017) prüft nun den Ausgangsschalldruck und erzwingt eine Lautstärkebegrenzung auf Firmware-Ebene, was die Validierungskosten erhöht. Die Warnung des Bundesstaates Tamil Nadu vor zunehmenden Hörschäden bei Jugendlichen signalisiert potenzielle Flickenteppich-Regulierungen und zwingt bundesweite Marken, präventiv den strengsten Regelwerken zu entsprechen, um Rückrufrisiken zu vermeiden. Da Aufklärungskampagnen an Zugkraft gewinnen, könnten einige Verbraucher ihre täglichen Hörstunden reduzieren, was die Ersatznachfrage dämpft und der prognostizierten CAGR des indischen Marktes für drahtlose Audioprodukte 2,1 Prozentpunkte abzieht.
Preissensitivität begrenzt das Wachstum des Premium-Segments
Grauimporte von AirPods und Sony WF-1000XM5 über Parallelkanäle halten die Preisuntergrenzen niedrig und zwingen autorisierte Händler, Angebote zu subventionieren oder zu bündeln, um Kundenfrequenz zu erhalten. Trotz steigender verfügbarer Einkommen bevorzugen kostenbewusste Käufer weiterhin Geräte unter INR 1.500 für den täglichen Gebrauch, was Premium-Modelle auf Geschenk- oder Nischenanwendungsfälle beschränkt. Multinationale Unternehmen entwickeln India-spezifische Varianten, die kabelloses Laden und Multi-Point-Pairing entfernen, um INR 6.999-Preisschilder zu erreichen, aber das Risiko der Markenverwässerung bleibt bestehen. Folglich hinkt die Premium-Adoptionskurve dem BIP-pro-Kopf-Wachstum hinterher und schafft einen strukturellen Gegenwind gegen die Verlagerung ins obere Preissegment im indischen Markt für drahtlose Audioprodukte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: TWS-Führerschaft beschleunigt Innovationszyklen
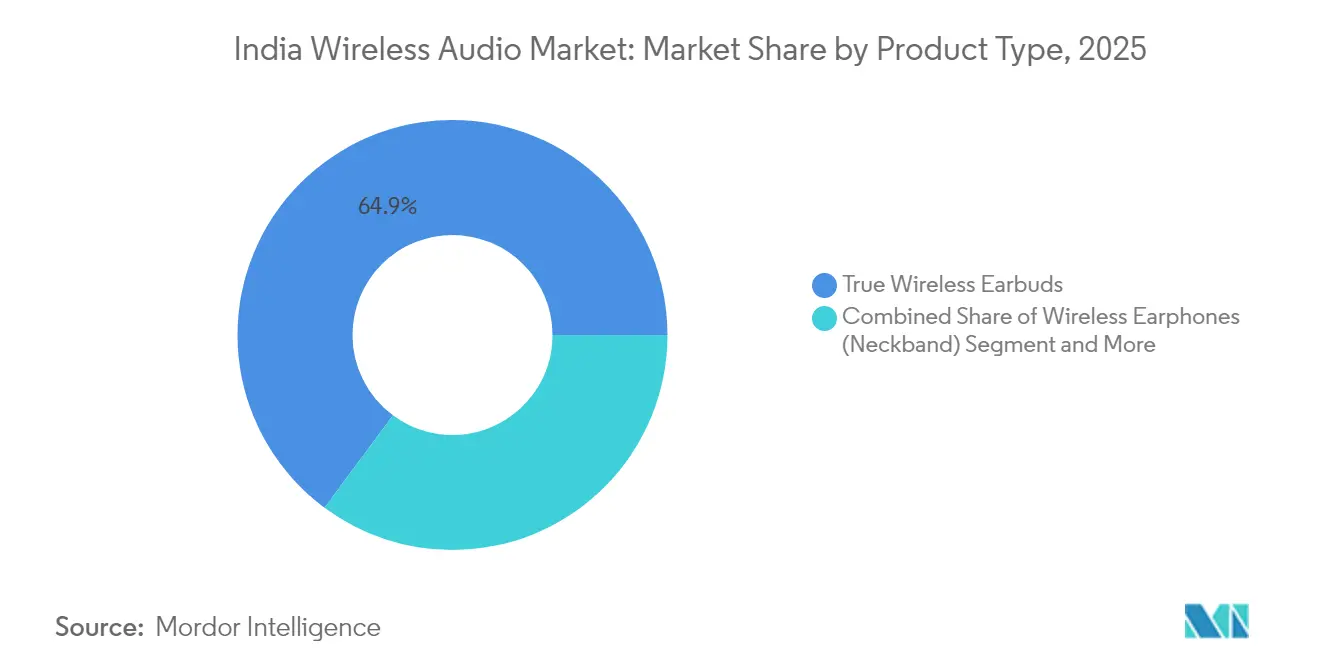
True-Wireless-Ohrhörer dominierten mit einem Anteil von 64,85 % an der Marktgröße des indischen Marktes für drahtlose Audioprodukte im Jahr 2025 und sollen bis 2031 eine CAGR von 19,05 % erzielen. Ihr kabelfreier Formfaktor entspricht den Lifestyle-Erwartungen der Generation Z an nahtlose Portabilität und die Erfassung von Inhalten unterwegs. Nackenbügel-Ohrhörer hielten einen Anteil von 22,35 % und sprechen kostensensitive Nutzer an, die Akkulaufzeit und physische Sicherheit schätzen. Über-Ohr- und On-Ear-Kopfhörer bedienen spezialisierte Segmente wie Gaming und Studio-Mixing und halten den verbleibenden Marktanteil unter Nischen-Nachfrageprofilen.
Akkudichte, hybride aktive Geräuschunterdrückung und Low-Latency-Gaming-Modi stehen auf der Innovations-Roadmap, da Marken Premium-Funktionen in Einsteigersegmente einbringen, um Marktanteile zu schützen. Lokale EMS-Partner führen halbautomatisierte SMT-Linien für kompakte Treibergehäuse ein, die die Fehlerquoten senken und einen höheren Volumendurchsatz unterstützen. Währenddessen positionieren multinationale Flaggschiffe räumliches Audio als erstrebenswerter Upgrade-Pfad in der Hoffnung, Wert aus Audiophilen-Nischen zu schöpfen. Regulatorische Tests nach IS 616:2017 umfassen nun alle Formfaktoren und fördern eine Basisqualität, die wahrgenommene Unterschiede zwischen inländischen und importierten Angeboten verringert und so die Substitution innerhalb des indischen Marktes für drahtlose Audioprodukte ankurbelt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Vertriebskanal: Digitaler Handel verändert den Marktzugang
Online-Shops trugen 2025 73,60 % zur Marktgröße des indischen Marktes für drahtlose Audioprodukte bei und sollen bis 2031 mit einer CAGR von 18,70 % wachsen. Flash-Sales während der Festsaisons lassen die Stückzahlen in die Höhe schnellen, und eingebettete Videorezensionen beschleunigen die Konversion, indem sie stationäre Demos ersetzen. Der stationäre Einzelhandel behielt einen Anteil von 26,40 %, insbesondere in Städten der dritten Ebene, wo das physische Ausprobieren vor dem Kauf nach wie vor entscheidend ist.
Nachnahme, Ratenzahlungen und kostenlose Rücksendungen senken die Adoptionshürden und schaffen Vertrauen bei Erstkäufern. Die Same-Day-Logistik erstreckt sich über Metropolen hinaus auf 120 Standorte der zweiten Ebene und schließt die historische Lieferlücke. Als Reaktion darauf eröffnen nationale Einzelhandelsketten Marken-Shops-in-Shops und bieten Live-Vergleiche der aktiven Geräuschunterdrückung an, um ihre Relevanz zu erhalten. Hybridstrategien entstehen; Marken treiben den Absatz über den E-Commerce voran und nutzen gleichzeitig Pop-up-Kioske an Verkehrsknotenpunkten zur Bekanntmachung. Diese Omnichannel-Matrix stärkt die Reichweite und stabilisiert den Einheitsfluss über Fest- und Hochzeitszyklen hinweg und schützt so die Umsatzsaisonalität im indischen Markt für drahtlose Audioprodukte.
Nach Preisklasse: Die Expansion des Einsteigersegments treibt die Demokratisierung des Marktes voran
Geräte unter INR 1.500 machten 2025 51,60 % des Marktanteils des indischen Marktes für drahtlose Audioprodukte aus und werden bis 2031 mit einer CAGR von 18,55 % wachsen. Stücklisten-Ziele unter USD 20 prägen die Designentwürfe und schreiben Einzelmikrofon-ANC und generische Kunststoffgehäuse vor. Mittelklasse-Modelle zwischen INR 1.500 und INR 4.999 erzielten einen Anteil von 33,30 %, unterstützt von städtischen Aufsteigern, die längere Akkulaufzeiten und IP54-Bewertungen für die Widerstandsfähigkeit beim Pendeln suchen. Premium-Einheiten über INR 5.000 hielten einen Anteil von 15,10 % und eignen sich für Markenenthusiasten und semiprofessionelle Creator.
Importzölle von 20 % begünstigen die lokale PCB-Bestückung und Endmontage und dämpfen die Wechselkursvolatilität. Da Die-Shrink-Roadmaps die SoC-Kosten senken, gehen Premium-Funktionen auf niedrigere Segmente über und komprimieren die wahrgenommenen Wertunterschiede. Marken differenzieren Segmente durch gebündelte Abonnements für muttersprachliche Podcasts oder limitierte Farbvarianten, die an Kricketligen gebunden sind. Diese Preisklassen-Staffelung erhält Upgrade-Pfade und bewahrt gleichzeitig die Segmentierungsklarheit im indischen Markt für drahtlose Audioprodukte.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Verbraucheranwendungen dominieren, Fitness gewinnt an Bedeutung
Verbraucheranwendungen trieben 2025 88,20 % der Lieferungen an und bestätigten die Vorrangstellung der Unterhaltung in der indischen Branche für drahtlose Audioprodukte. Sport- und Fitnessgeräte sind jedoch für eine CAGR von 17,85 % vorgesehen, angetrieben durch sensorintegrierte Designs, die Herzfrequenz und VO₂ max während des Trainings messen. Unternehmens- und professionelle Segmente machten einen Anteil von 7,00 % aus, angetrieben durch die Anforderungen an die Anrufqualität im Homeoffice und Audio-für-Video-Produktion.
Die Konvergenz von Wearables beschleunigt sich; Nackenbügel mit integrierten Thermistoren speisen Gesundheits-App-Dashboards, während TWS-Formfaktoren Knochenleitungs-Mikrofone für Outdoor-Läufe integrieren. Unternehmens-Beschaffungsrichtlinien betonen ENC für Großraumbüros und drängen Anbieter zur Entwicklung von Beam-Forming-Lösungen. Da sich die Gerätenutzungsnischen der Generation Z in Gaming und Vlogging diversifizieren, entstehen mikrosegmentierte SKUs, die die Katalogtiefe bereichern und die Lebenszyklusverwaltung über den indischen Markt für drahtlose Audioprodukte hinweg strecken.
Regulatorisches Umfeld
In Indien verkaufte oder importierte drahtlose Audioprodukte unterliegen Sicherheits- und Funkzulassungen. Die Compliance stützt sich auf das Bureau of Indian Standards (BIS) über das Compulsory Registration Scheme sowie auf die Wireless Planning and Coordination (WPC) Equipment Type Approval (ETA) für Bluetooth-Geräte gemäß dem Indian Wireless Telegraphy Act, 1933. BIS hat die Migration für relevante Audio-/Video- und IKT-Geräte von veralteten Normen wie IS 616:2017/IS 13252:2010 zu IS/IEC 62368-1:2023 angekündigt. Das Fenster der parallelen Gültigkeit läuft bis zum 1. November 2028, was bedeutet, dass Marken und OEM/ODM-Partner bei der Aktualisierung ihrer Produktportfolios eine doppelte Zertifizierung und Nachtestungszeiträume verwalten müssen.
Der Marktzugang wird auch durch verschärfte Dokumentationsanforderungen an der Grenze und erweiterte Produktabdeckung beeinflusst. Ab April 2026 verlangt die DGFT-Durchsetzung eine verpflichtende WPC-ETA-Erklärung bei der Zollanmeldung für Audiogeräte unter dem HS-Code 8518, was die Anforderungen für Importeure und Parallelkanal-Anbieter erhöht, die sich zuvor auf weniger strenge Unterlagen verlassen haben. Im Januar 2026 hat MeitY den Geltungsbereich der obligatorischen BIS-Registrierung erweitert, um ausdrücklich echte kabellose Ohrhörer und Neckband-Kopfhörer einzuschließen. Dies verlagert die Compliance tiefer in die Massenmarkt-SKUs, die den Großteil der Lieferungen ausmachen, und erhöht den Bedarf an zertifizierungsbereitem Design, Kennzeichnung und Rückverfolgbarkeit sowohl in Online- als auch in Offline-Kanälen.
Wertschöpfungskettenanalyse
Die indische Wertschöpfungskette für drahtlose Audioprodukte beginnt mit Halbleiter- und elektroakustischen Komponenten (Bluetooth-Audio-SoCs, Power-Management-ICs, Batterien, Treiber, MEMS-Mikrofone), die größtenteils global bezogen werden. Sie verläuft dann über EMS/ODM-Fertigung, akustische Abstimmung und HF-Validierung, Verpackung und Mehrkanalvertrieb, wobei E-Commerce eine zentrale Rolle spielt. Die politische Förderung zielt zunehmend darauf ab, mehr Stücklistenpositionen und Unterbaugruppen ins Inland zu verlagern, unter anderem durch Programme wie das Electronics Component Manufacturing Scheme (ECMS). Das im März 2025 mit einem Budget von 22.919 Crore INR genehmigte ECMS konzentriert sich auf Ökosysteme für passive Komponenten, High-Tech-Komponenten und Unterbaugruppen, um die inländische Wertschöpfung zu steigern und die Vorlaufzeiten für großvolumige Kategorien wie TWS zu verkürzen.
Auf der Fertigungsseite werden lokale Montage und Prüfung durch Anreize unterstützt, die die Amortisationszyklen für Investitionsausgaben von Lieferanten und Auftragsfertigern verkürzen. Marken koordinieren zudem das „Design for Compliance“ mit den Anforderungen von BIS und WPC ETA, um Startverzögerungen zu vermeiden. SPECS (Scheme for Promotion of Manufacturing of Electronic Components and Semiconductors) bietet einen zusätzlichen Investitionsanreiz von 25 % für wesentliche Komponenten und unterstützt Investitionen in Vorrichtungen, Labore und Werkzeuge, die bei der Montage von Lautsprechertreibern, Kunststoffen und PCB-bezogenen Prozessen verwendet werden. Nachgelagert konzentriert die Online-First-Nachfrage (einschließlich Quick-Commerce in Großstädten) die Marktmacht bei Plattformen und Logistikpartnern, sodass Bestandsplatzierung, Rücksendeabwicklung und Kundendienst zunehmend die Stückwirtschaftlichkeit prägen, insbesondere für Geräte im Einstiegssegment.
Wettbewerbslandschaft
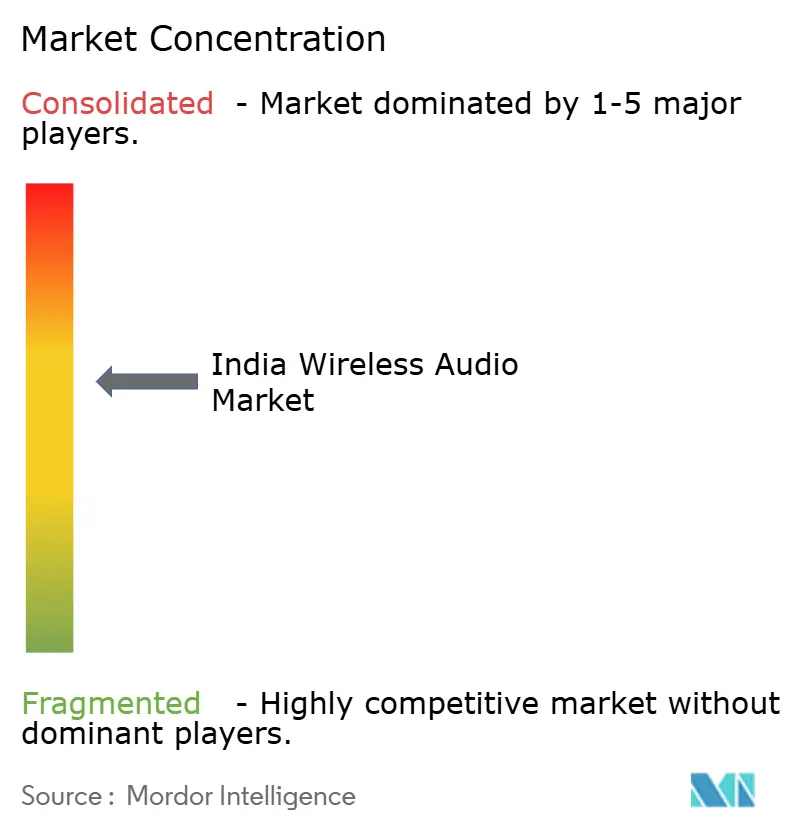
Das Wettbewerbsumfeld vereint agile inländische Hersteller und Premium-internationale Marktteilnehmer. boAt führt mit einem Anteil von 32,9 % und nutzt Social-Media-Mikro-Influencer-Kampagnen und schnelle SKU-Auffrischungen alle sechs Monate. Noise folgt mit 9,7 % und ist kürzlich eine Partnerschaft mit Bose eingegangen, um die Master Buds zu lancieren und das Markenkapital im Segment über INR 5.000 zu stärken. Boult, Truke und Wings Lifestyle konkurrieren im Value-Segment und sprechen Studierende und Berufseinsteiger an.
Internationale Akteure behalten die Technologieführerschaft, sehen sich jedoch mit Preisgegenwind konfrontiert. Apples AirPods-Montage in Telangana signalisiert eine strategische Verlagerung zur Absicherung geopolitischer Lieferkettenrisiken bei gleichzeitigem Streben nach potenziellen Zollrückerstattungen. Samsung investiert in die gemeinsame Codec-Entwicklung mit lokalen SoC-Partnern, um räumliches Audio ohne Erhöhung der Stückliste anzubieten. Sony setzt auf Markentreue in Audiophilen- und Streamer-Teilsegmenten und bündelt Testversionen von Kreativ-Suite-Software mit seinen Flaggschiff-Über-Ohr-Modellen.
Strategische Kooperationen nehmen zu. ODMs wie Optiemus Infracom schließen sich mit realme zusammen, um jährlich fünf Millionen AIoT-Einheiten einzuführen, und bündeln Investitionsausgaben sowie Komponenten-Beschaffungszyklen. Komponentenunternehmen, die Mikrolautsprecher und MEMS-Mikrofone liefern, bauen die lokale Montage aus, verkürzen Vorlaufzeiten und begrenzen das Währungsrisiko. Da LC3-Einführungen ins Stocken geraten, wird die Optimierung des Software-Stacks zum Schlachtfeld; Marken treiben OTA-Updates voran, die Multi-Device-Pairing freischalten, die wahrgenommene Langlebigkeit erhöhen und die Abwanderung im indischen Markt für drahtlose Audioprodukte verringern.
Marktführer der indischen Branche für drahtlose Audioprodukte
Imagine Marketing Ltd (boAt)
Samsung Electronics Co Ltd (Samsung, AKG, Infinity, JBL)
Apple Inc.
Sony Group Corporation
Bose Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine Chance besteht darin, Indien sowohl als Nachfragebasis als auch als Sprungbrett für benachbarte Regionen zu nutzen, unterstützt durch eine zunehmend ausgereifte Lieferkette und etablierte Online-Verkaufsstrategien. Im Mai 2026 trat Imagine Marketing Ltd (boAt) in Partnerschaft mit Opptra in den Markt Singapur ein, was zeigt, wie großvolumige indische Marken Produkt-Markt-Passung zusammen mit E-Commerce-Umsetzung für südostasiatische Kanäle bündeln. Da immer mehr Marken Export und grenzüberschreitenden E-Commerce anstreben, werden Compliance-Bereitschaft (Disziplin bei der BIS/WPC-Dokumentation) und ein konsistenter Kundendienst zu klareren Unterscheidungsmerkmalen gegenüber Graumarktimporten, insbesondere im Segment unter 1.500 INR, das den Großteil des Volumens ausmacht.
Auch bei neuen Formfaktoren und ökosystemgestütztem Home-Audio entsteht Produkt-Whitespace, da Unternehmen über das Kerngeschäft TWS hinaus in Lautsprecher und Soundbars expandieren und dabei die Preisgestaltung zugänglich halten. Im Juli 2026 brachte boAt den tragbaren Bluetooth-Lautsprecher Stone 900 in Indien auf den Markt (Bluetooth v5.3), was den Vorstoß zur Verbreitung neuerer Konnektivitätsfunktionen über Massenkanäle unterstreicht und Raum für Bundle-Strategien mit Smartphones, OTT-Audio-Abonnements oder regionalen Content-Kooperationen schafft. Neben Hardware werden Creator- und regionalsprachliche Content-Ökosysteme als Nachfragekatalysatoren genutzt; so ging boAt im Juli 2026 eine Partnerschaft mit der Plattform Legacy ein, um Hip-Hop-Creator-Communities anzusprechen – ein Weg, der gemeinsam entwickelte SKUs, limitierte Editionen und community-getriebene Konversion in Tier-2- und Tier-3-Städten fördern kann, wo die Entdeckung zunehmend digital erfolgt.
Aktuelle Branchenentwicklungen
- Juli 2026: Samsung Electronics Co Ltd brachte die Music Studio Series (Music Studio 5 und Music Studio 7) Wi-Fi-Lautsprecher in Indien mit Dolby Atmos, Q-Symphony und SmartThings-Integration auf den Markt. Die Einführung erweitert Samsungs Premium-Sortiment für drahtlose Audioprodukte auf dem indischen Markt und unterstützt Multi-Room-Setups. Sie stärkt die Ökosystemintegration von Samsung und trägt dazu bei, geräteübergreifende Verkäufe im wettbewerbsintensiven indischen Markt zu fördern.
- Juli 2026: Samsung Electronics Co Ltd brachte die Sound Tower 2026-Serie tragbarer Partylautsprecher in Indien auf den Markt (Modelle ST50F und ST40F). Die Erweiterung stärkt Samsungs Präsenz im Bereich tragbarer, wirkungsstarker Audiotechnik in urbanen und Outdoor-Umgebungen. Sie festigt zudem die Markenpräsenz in Multi-Room- und Outdoor-Umgebungen und unterstützt Ökosystem-Synergien.
- Juni 2026: Imagine Marketing Ltd (boAt) brachte die Airdopes ProClip auf den Markt, einen Open-Ear-Ohrhörer, der in der Califonix-Anlage in Noida hergestellt wird. Das Produkt führt eine Premium-Open-Ear-Kategorie in Indiens drahtlosem Audiomarkt ein und spiegelt eine Verschiebung hin zu höherwertigen Geräten wider. Die Unterstützung der lokalen Fertigung stärkt zudem die inländische Kapazität und die Widerstandsfähigkeit der Lieferkette.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der indische Markt für drahtlose Audioprodukte Verbraucher-Audiogeräte, die ohne ein kabelgebundenes Signal verbunden werden, hauptsächlich über Bluetooth. Wir messen ihn als Einzelhandelswert, der in Indien erzielt wird.
Ausgeschlossene Bereiche: Wir schließen ausschließlich kabelgebundene Ohrhörer/Kopfhörer und kabelgebundene Heimaudiosysteme sowie professionelle Studio-, Kino- und Industrieaudiogeräte aus.
Übersicht der Segmentierung
- Nach Produkttyp
- True-Wireless-Ohrhörer
- Kabellose Ohrhörer (Nackenbügel)
- Kabellose Kopfhörer (Über-Ohr / On-Ear)
- Nach Vertriebskanal
- Online
- Offline
- Nach Preisklasse
- Einstieg (unter INR 1.500)
- Mittleres Segment (INR 1.500–4.999)
- Premium (über INR 5.000)
- Nach Endnutzer
- Verbraucher
- Unternehmen / Professionell
- Sport und Fitness
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research bildet die Struktur des Modells, insbesondere für Hinweise zur Stückzahlnachfrage, Preisbänder und Merkmalsmix. Wir prüfen öffentliche Datensätze und offizielle Veröffentlichungen wie die des Ministry of Electronics and Information Technology (MeitY) für den politischen Kontext der Elektronikbranche, des Ministry of Commerce and Industry für die Handelsrichtung sowie zollbezogene Handelsstatistiken, die helfen, die Importabhängigkeit und Komponentenflüsse zu erklären.
Auf der Marktseite nutzen wir Quellen wie die Telecom Regulatory Authority of India (TRAI) für Signale zu drahtlosen Teilnehmern, die Reserve Bank of India (RBI) für makroökonomische Indikatoren, die die Konsumausgaben beeinflussen, und öffentliche Aktualisierungen im Zusammenhang mit der indischen GST, in denen kategorienbezogene Konsumhinweise besprochen werden. Ergänzend lesen wir Unternehmensmeldungen, Jahresberichte, Investorenpräsentationen und seriöse Presseberichterstattung, um Produkteinführungen, Kanalverschiebungen und Preisänderungen zu verfolgen, und überprüfen diese anschließend mit gängigen Abonnements für Unternehmensfinanzen, Nachrichten, Patentrecherchen und Handelsdaten auf Sendungsebene. Diese Liste ist beispielhaft, und es werden auch andere öffentliche Quellen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden genutzt, um breite Signale in nutzbare Annahmen umzuwandeln, insbesondere zu Anschlussquoten für drahtlose Audioprodukte, Ersatzzyklen und Preisänderungen während großer Verkaufsaktionen. Wir sprechen mit einer Mischung aus markenseitigen Führungskräften, Vertriebspartnern, Teams des großflächigen Einzelhandels, Betreibern von Online-Kanälen sowie Kontakten aus der Komponenten- oder Auftragsfertigung in wichtigen indischen Nachfragezentren und Lieferknotenpunkten, sodass Lücken aus der Desk-Research geschlossen und anschließend vor der Endfassung der Ergebnisse gegengeprüft werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 37 % | CXOs: 15 % |
| Mid-Tier: 42 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 46 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der die indische Nachfrage anhand der adressierbaren Gerätenutzer und der Marktdurchdringung rekonstruiert, und wird dann anhand beobachteter Preisbänder nach Formfaktor und Kanal in Werte umgerechnet. Um die Zahlen fundiert zu halten, führen wir zudem selektive Bottom-up-Prüfungen mit stichprobenartigen Stückzahlen aus Kanalprüfungen durch, wobei ein durchschnittlicher Verkaufspreis (ASP) mit dem Volumenaufbau für gängige Preisstufen multipliziert wird, sowie Rückmeldungen von Lieferanten und Vertriebspartnern zu Sell-in- versus Sell-through-Trends.
Zu den relevanten Einflussgrößen in diesem Markt zählen die installierte Basis an Smartphones und deren Aktualisierungstempo, die Verbreitung von echten kabellosen Kopfhörern innerhalb des gesamten Marktes für Ohr-Audiogeräte, das Verhältnis von Online- zu Offline-Verkäufen, die Intensität der Werbesaison (Festival- und Jahresendveranstaltungen), die Verschiebung hin zu Funktionen wie aktiver Geräuschunterdrückung sowie Einfuhrzölle oder Signale zur lokalen Montage, die die Straßenpreise verändern können. Bestehen Lücken bei Stückzahlaufteilungen oder ASP-Stufen, verwenden wir eine konservative Überbrückung basierend auf benachbarten Kategorien und überprüfen die Annahme anschließend erneut mit Rückmeldungen aus Interviews, bevor sie im Modell verbleibt.
Für die Prognose verwenden wir Szenarioanalysen, unterstützt durch einfache Zeitreihenglättung für Preis und Mix, da sich die Kategorie durch Werbeaktionen und funktionsgetriebene Upgrades schnell verändert. Der endgültige Ausblick wird erst angepasst, nachdem die Treiber mit den Erwartungen der Kanal- und Branchenteilnehmer hinsichtlich Nachfrage, Preisgestaltung und Verfügbarkeit im Prognosezeitraum abgeglichen wurden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit ein einzelner verzerrter Eingabewert das Endergebnis nicht verschiebt. Unser Team überprüft die Ergebnisse anhand unabhängiger Signale wie Versandrichtung, Kommentaren zum Kanalbestand und wesentlichen Preisänderungen und untersucht anschließend ungewöhnliche Sprünge nach Jahr, Formfaktor oder Kanal.
Vor der Freigabe werden die Annahmen von einem weiteren Analysten überprüft, und Rückfragen werden ausgelöst, wenn Preisgestaltung, Marktdurchdringung oder Kanalanteil nicht mit den Erkenntnissen aus Desk-Research und Interviews übereinstimmen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden in Betracht gezogen, wenn wesentliche Ereignisse eintreten, wie größere politische Verschiebungen, plötzliche Preiszurücksetzungen oder ein Nachfrageschock. Unmittelbar vor der Lieferung wird eine abschließende Prüfung durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für drahtlose Audioprodukte in Indien von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für drahtlose Audioprodukte in Indien können erheblich voneinander abweichen, selbst wenn Publisher versuchen, eine ähnliche Produktnachfrage abzudecken. Die Abweichung ergibt sich in der Regel daraus, wie jeder Publisher die Gerätekategorie definiert, welches Jahr als Basisjahr behandelt wird und wie die Preisbildung über Online-Angebote und den stationären Einzelhandel hinweg gemittelt wird.
Die Hauptlücke ergibt sich daraus, ob Neckbands, TWS-Ohrhörer, drahtlose Kopfhörer und drahtlose Lautsprecher gemeinsam zum vollen Einzelhandelswert erfasst werden, wobei Mordor Intelligence den Umfang auf den Markt für drahtlose Audiogeräte in Indien beschränkt und die Gesamtwerte an einem Wert von 3,28 Mrd. USD für 2025 verankert, bevor eine Prognose erfolgt.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,28 Mrd. USD (2025) | |
| Branchen-Tracker A | 1,30 Mrd. USD (2024) | Spiegelt oft wertmäßig nur das Segment echter kabelloser Stereo-Kopfhörer (TWS) wider, wodurch Neckbands, drahtlose Kopfhörer und drahtlose Lautsprecher ausgeschlossen werden, und es können auch Konventionen zum Versandwert anstelle des vollen Einzelhandelswerts verwendet werden. |
| Marktforschungsverlag B | 4,40 Mrd. USD (2024) | Konzentriert sich häufig auf Ohrhörer und Kopfhörer als Produktfamilie, was kabelgebundene Artikel oder unterschiedliche Formfaktorgrenzen einbeziehen kann, und es können pauschale ASP-Annahmen angewendet werden, die tiefe Rabattzeiträume nicht vollständig von der regulären Preisgestaltung trennen. |
Die Tabelle zeigt, dass die Unterschiede hauptsächlich darauf zurückzuführen sind, was einbezogen wird und wie Preise während intensiver Werbephasen behandelt werden. Durch die Verknüpfung der Schritte mit klaren Nachfrage- und Preisdaten und durch den Abgleich der Gesamtwerte mit Kanal- und Branchengesprächen bleibt die Schätzung wiederholbar und über die Jahre hinweg leichter nachvollziehbar.


Im Bericht beantwortete zentrale Fragen
Welchen aktuellen Wert hat der indische Markt für drahtlose Audioprodukte?
Der Markt steht im Jahr 2026 bei USD 3,86 Milliarden und soll bis 2031 USD 8,68 Milliarden erreichen.
Welcher Produkttyp führt beim Stückabsatz?
True-Wireless-Ohrhörer führen mit einem Anteil von 64,85 % am Umsatz 2025 und sollen mit einer CAGR von 19,05 % wachsen.
Wie bedeutend ist der Online-Einzelhandel für die Branchenumsätze?
Online-Kanäle machten 2025 73,60 % des Umsatzes aus, unterstützt durch Schnellhandels-Logistik und Festival-Flash-Events.
Welche Rolle spielt das PLI-Programm?
Produktionsanreize erstatten bis zu 6 % des inkrementellen Umsatzes und ziehen Investitionen wie Foxconns AirPods-Werk in Telangana an.
Seite zuletzt aktualisiert am:



