
Marktgröße und Marktanteil für professionelle Audiotechnik
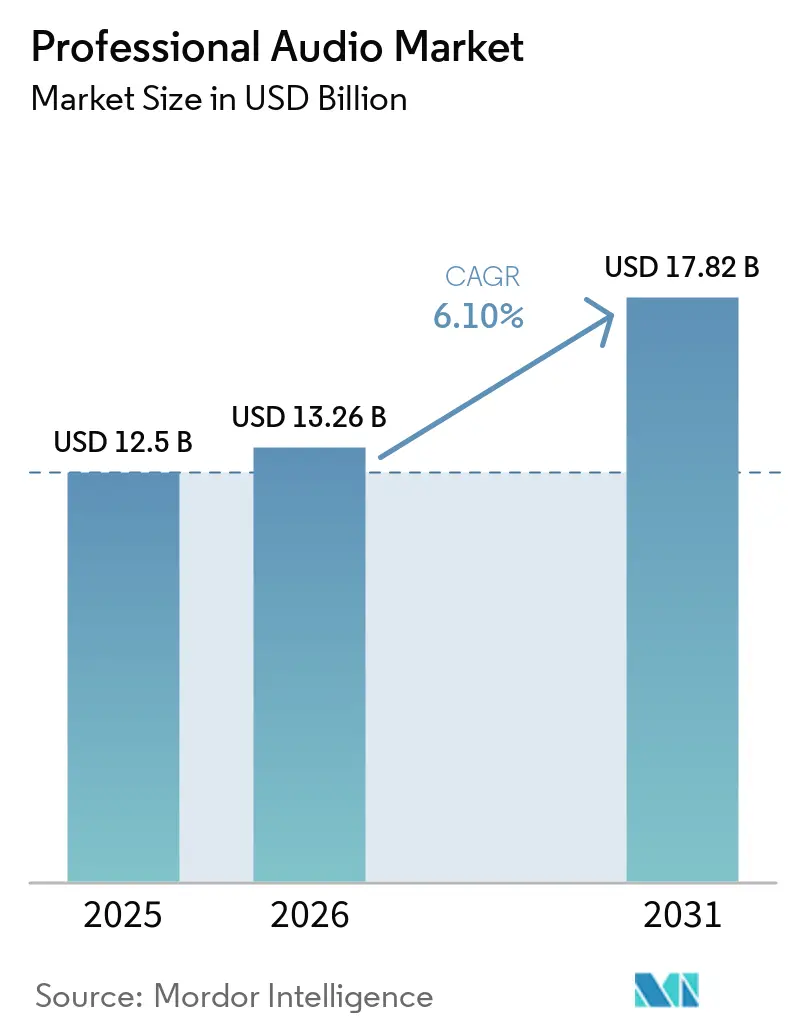
Marktanalyse für professionelle Audiotechnik von Mordor Intelligence
Die Größe des professionellen Audiomarkts wird voraussichtlich von 13,26 Milliarden USD im Jahr 2026 und 14,07 Milliarden USD im Jahr 2027 auf 19,1 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 6,3 % zwischen 2027 und 2032.
Wachsende Live-Publikumsgrößen und wiederkehrende Creator-Produktionen steigern den Wert zuverlässiger Aufnahme- und Beschallungstechnik über wiederholte Produktionen hinweg. Vernetzte Workflows erweitern das nutzbare Geräte-Ökosystem, während immersive Formate wie MPEG-H Audio in Brasilien die Rolle koordinierter Produktionskapazitäten ausweiten. Anbieter reagieren mit Produktionspartnerschaften, die Live-Lieferung unterstützen, sowie mit Portfolioerweiterungen in angrenzende Gerätekategorien. Abgekündigte Komponenten setzen einige Studioprodukte dem Risiko von Lieferunterbrechungen aus, während Eigentümer den Kauf von Tour-gerechtem Equipment möglicherweise verzögern, wenn zu wenige bezahlte Einsätze die Investition rechtfertigen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt führten Lautsprecher mit einem Marktanteil von 37,78 % im professionellen Audiomarkt im Jahr 2026, während Mikrofone mit einer CAGR von 7,65 % von 2027 bis 2032 das am schnellsten wachsende Segment darstellen.
- Bei der Konnektivität führte kabelgebundenes Equipment mit einem Anteil von 56,38 % am professionellen Audiomarkt im Jahr 2026, während Kabellos-Lösungen mit einer CAGR von 7,42 % von 2027 bis 2032 am schnellsten wachsen.
- Unter den Endnutzern hielt Medien und Unterhaltung mit 34,11 % im Jahr 2026 den größten Umsatzanteil, und Veranstaltungsorte und Events werden mit einer CAGR von 7,1 % von 2027 bis 2032 am schnellsten wachsen.
- Live-Beschallung führte bei den Anwendungen mit einem Umsatzanteil von 32,13 % im Jahr 2026, während Broadcast und Streaming mit einer CAGR von 7,55 % von 2027 bis 2032 das am schnellsten wachsende Segment darstellt.
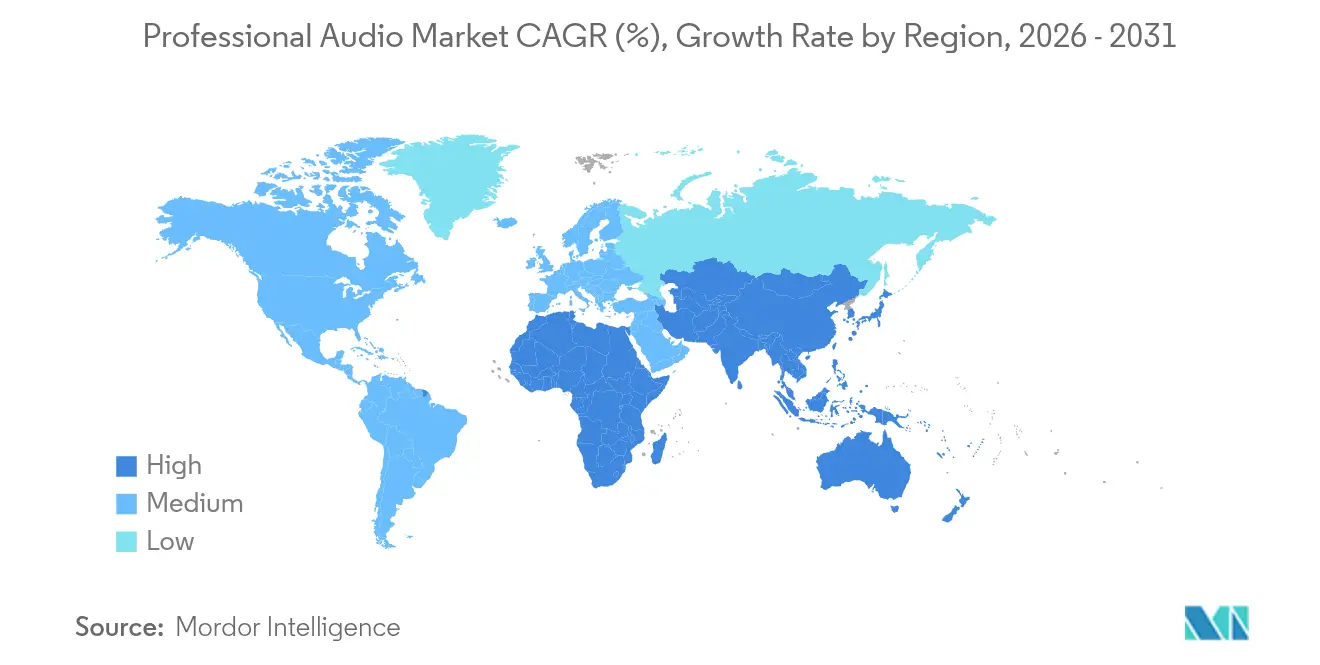
- Geografisch führte Nordamerika mit einem Umsatzanteil von 32,95 % im Jahr 2026, während Asien-Pazifik mit einer CAGR von 7,42 % von 2027 bis 2032 am schnellsten wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Rasante Expansion von Live-Events und Erlebnismarketing | +2.2% | Europa, Mexiko und Asien | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage der Creator Economy nach studiogerechtem Equipment | +1.7% | Podcast-Produktionsstandorte in Indien | Mittelfristig (2–4 Jahre) |
| Wachstum von vernetztem AV und AES67/Dante-Interoperabilität | +1.5% | Amerika, Europa, Naher Osten und Asien | Mittelfristig (2–4 Jahre) |
| Wechsel zu immersiven und räumlichen Audioformaten (Dolby Atmos, MPEG-H) | +1.2% | Vereinigtes Königreich und Brasilien | Langfristig (≥ 4 Jahre) |
| Unternehmensinvestitionen in hochwertige Audiotechnik für hybride Arbeitsmodelle | +0.8% | Microsofts Standorte für kleine Besprechungsräume | Kurzfristig (≤ 2 Jahre) |
| Staatliche Förderung für öffentliche Beschallungsanlagen in Smart Cities | +0.6% | Standorte der Smart Cities Mission in Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Expansion von Live-Events und Erlebnismarketing
Größere Live-Event-Publikumsgrößen erhöhen die Schallabdeckung, die Veranstalter und Produktionsdienstleister konsistent über einen Veranstaltungsort hinweg liefern müssen. Live Nation meldete, dass die globale Fan-Besucherzahl im Jahr 2025 um 5 % auf 159 Millionen gestiegen ist, angetrieben durch Wachstum in Stadien und internationalen Märkten.[1] Diese Expansion stützt die Nachfrage nach Beschallungskapazität, da zusätzliche Zuhörer verständlichen Klang erhalten müssen und nicht lediglich lautere Ausgabe in Bühnennähe. Für Produktionsdienstleister erstreckt sich die kommerzielle Chance daher von einzelnen Lautsprechern bis hin zur Ingenieursleistung, die erforderlich ist, um Klang über größere Publikumsbereiche zu verteilen. Das Wachstum von Live Nation konzentrierte sich auf Europa, Mexiko und Asien, was diese Konzertbetriebe zu einem konkreten Schwerpunkt für zusätzliche Beschallungskapazität macht.
Steigende Nachfrage der Creator Economy nach studiogerechtem Equipment
Regelmäßige Podcast-Produktion schafft einen wiederkehrenden Anwendungsfall für klare Sprachaufnahme über aufeinanderfolgende Episoden hinweg. YouTube-Nutzer schauten im Oktober 2025 über 700 Millionen Stunden Podcasts auf Wohnzimmergeräten, gegenüber 400 Millionen Stunden im Oktober 2024. Dentsu India startete im August 2025 in Indien sein Dentsu Podcast Network, ein dediziertes Produktions- und Distributionsangebot für Markeninhalte. Das Netzwerk kombiniert schlüsselfertige Produktion, Hosting und Distribution und bietet Marken einen Weg zur Beauftragung von Podcast-Inhalten. Produktionsdienstleistungen dieser Art können Sprachaufnahme-Equipment in wiederkehrendem Einsatz halten, wenn Marken Programminhalte in Auftrag geben.
Wachstum von vernetztem AV und AES67/Dante-Interoperabilität
Vernetztes Audio kann für kleinere Produktionsteams praktikabler werden, wenn die Konfiguration keine separate Verwaltungsplattform erfordert. Audinate meldete zum 30. Juni 2026 5.158 Dante-fähige Produkte auf dem Markt, darunter 555, die im Geschäftsjahr 2026 eingeführt wurden.[2] Im September 2025 erweiterte Audinate die Dante-Unterstützung für SMPTE ST 2110-30 und AES67, ermöglichte Audio-Fluss- und Takt-Konfiguration im Dante Controller und unterstützte 96-kHz-Broadcast-Audio. Die grundlegende Fluss- und Takt-Konfiguration konnte ohne Dante Domain Manager abgeschlossen werden, was die Einrichtung für kleinere Broadcast-Umgebungen vereinfacht. Die Konfiguration von Flows allein im Dante Controller senkt den Verwaltungsinfrastrukturbedarf, was den praktischen Einstiegspunkt für kleinere Produktionsbetriebe erweitert.
Wechsel zu immersiven und räumlichen Audioformaten (Dolby Atmos, MPEG-H)
Immersive Formate schaffen Geräteanforderungen sowohl auf der Produktions- als auch auf der Broadcast-Seite eines Audio-Workflows. LSO St Luke's, Heimstätte des London Symphony Orchestra, eröffnete 2026 Aufnahmeeinrichtungen mit Dolby Atmos 7.1.4-Monitoring, ATC-Lautsprechern und einer Avid S4-Konsole.[3] Im Juni 2026 startete der brasilianische Sender Globo einen regulären 24/7-DTV+-Dienst mit MPEG-H Audio für Live-Weltmeisterschaftsübertragungen. Zusammen unterstützen diese Einsätze die Nachfrage nach professionellen Monitoring- und Produktionskapazitäten, die räumliche Formate über isolierte Demonstrationen hinaus bedienen können. Diese Kombination erweitert die Chance über einen zusätzlichen Lautsprecherverkauf hinaus auf die koordinierte Produktionsumgebung, die benötigt wird, um immersives Material für einen laufenden Distributionsdienst vorzubereiten.
Analyse der Hemmniswirkung*
| Hemmfaktoren | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Anhaltende Volatilität in der Halbleiter-Lieferkette | -0.7% | Produktionsstandorte in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Hohe Gesamtbetriebskosten für Tour-gerechte Systeme | -0.5% | Tourveranstaltungsorte in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Verbreitung von gefälschten Komponenten und Graumarktkomponenten | -0.3% | Deutschland und Norwegen | Mittelfristig (2–4 Jahre) |
| Steigende E-Schrott-Vorschriften erhöhen Compliance-Kosten | -0.2% | Herstellerstandorte im Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Volatilität in der Halbleiter-Lieferkette
Ein abgekündigter Chip kann die Verfügbarkeit von Studioequipment einschränken, selbst wenn das fertige Produkt weiterhin eine nützliche Aufnahmeanwendung hat. Am 24. September 2026 teilte Louder Than Liftoff mit, dass abgekündigte THAT Corporation-Chips, die in 3 Studioprodukten verwendet werden, nach dem Ausverkauf des vorhandenen Produktbestands zu vorübergehenden Engpässen führen könnten. Das Risiko würde so lange bestehen, bis neue Teile eintreffen oder die Schaltkreise für Alternativen neu gestaltet werden. AudioScape erklärte ebenfalls im September 2026, dass abgekündigte Teile, die für einige VCA-Produkte kritisch sind, letztendlich Neudesigns oder Produktionsstopps erfordern könnten, obwohl das Unternehmen hoffte, genügend Teile zu beschaffen, um die Versorgung aufrechtzuerhalten. Beide Hersteller knüpfen die Verfügbarkeit der betroffenen Produkte an Teile, die nicht mehr produziert werden, sodass das Angebot davon abhängt, wie schnell Ersatzteile eintreffen oder die Schaltkreise neu gestaltet werden.
Hohe Gesamtbetriebskosten für Tour-gerechte Systeme
Ein Tour-gerechtes System kann schwer zu rechtfertigen sein, wenn zu wenige geeignete bezahlte Einsätze dessen Anschaffungskosten decken müssen. Für einen Geräteeigentümer ergibt sich das relevante Einkommen aus den Veranstaltungen, die das jeweilige System tatsächlich bedienen kann. Wenn dieses Einkommen die Verpflichtung für ein vollständiges System nicht tragen kann, kann die Anschaffung verzögert werden, selbst wenn die Leistung den beabsichtigten Produktionsanforderungen entspricht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Anforderungen an die Veranstaltungsabdeckung stützen die LautsprechernachfrageLautsprecher hatten im Jahr 2026 einen Anteil von 37,78 % am professionellen Audiomarkt. Beim Global Citizen Festival 2025 im New Yorker Central Park setzte Firehouse Productions 76 JBL VTX V25-II-CS-Lautsprecher, 36 VTX G28-Subwoofer, 6 VTX S28-Subwoofer und 20 VTX A8-Lautsprecher für eine Veranstaltung mit mehr als 60.000 Besuchern ein. Die Lautsprecher dienten als Haupt-, Delay- und Fill-Positionen innerhalb der Festival-Konfiguration. Unterstützungspositionen wie Delays und Fills erhöhen den Gerätebedarf über die Hauptarrays hinaus.
Mikrofone sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,65 % von 2027 bis 2032. Die Australian Music Association identifizierte Funkmikrofone als eine der stärksten Musikprodukt-Kategorien für Wachstum beim inflationsbereinigten Importwert in Australien im Jahr 2025. In denselben Importdaten machten Rückgänge in den 2 Mikrofon-Kategorien den größten Teil des Rückgangs von 19,6 % bei den Stückzahlen im professionellen Audiosegment in Australien im Jahr 2025 aus, während jede wichtige professionelle Audiokategorie im Wert zulegte. Diese Importmuster machen die Stückzahl-Auffüllung zu einem unvollständigen Indikator für den Wert im australischen Mikrofonkanal.


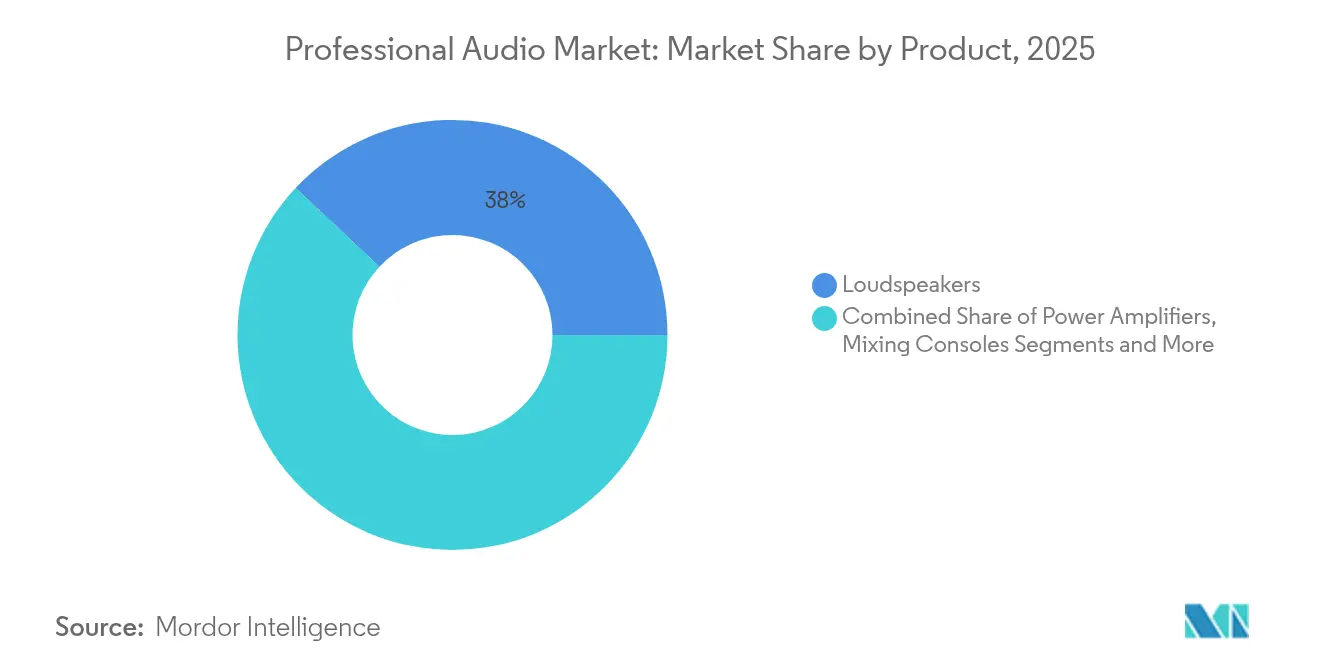
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Konnektivität:
Kabelgebundene Einfachheit und kabellose ProduktionsskalierungKabelgebundenes Equipment hielt mit 56,38 % des Umsatzes im Jahr 2026 den größten Segmentanteil. Bei kabelgebundenen Mikrofonen berichtet Shure, dass viele Künstler und Tontechniker die Einfachheit schätzen, Frequenzauswahl und Akkulebensdauer-Bedenken zu vermeiden. Diese Eigenschaften bieten einen praktischen Grund, eine physische Signalverbindung beizubehalten, wenn die Produktion nicht erfordert, dass sich das Mikrofon frei bewegt.
Kabellos ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,42 % von 2027 bis 2032. Der technische Support von Shure beim Montreux Jazz Festival 2026 umfasste 156 Kanäle von Axient Digital Wireless Systems und 40 separate Kanäle des Axient Digital PSM Advanced In-Ear-Monitoring-Systems. Der Einsatz demonstriert einen professionellen Anwendungsfall, der sowohl Aufnahme als auch Künstler-Monitoring umfasst, und nicht nur ein einzelnes kabelloses Mikrofon. Beide Systeme zusammengerechnet, umfasste der Festival-Einsatz insgesamt 196 Kabelloskanäle.

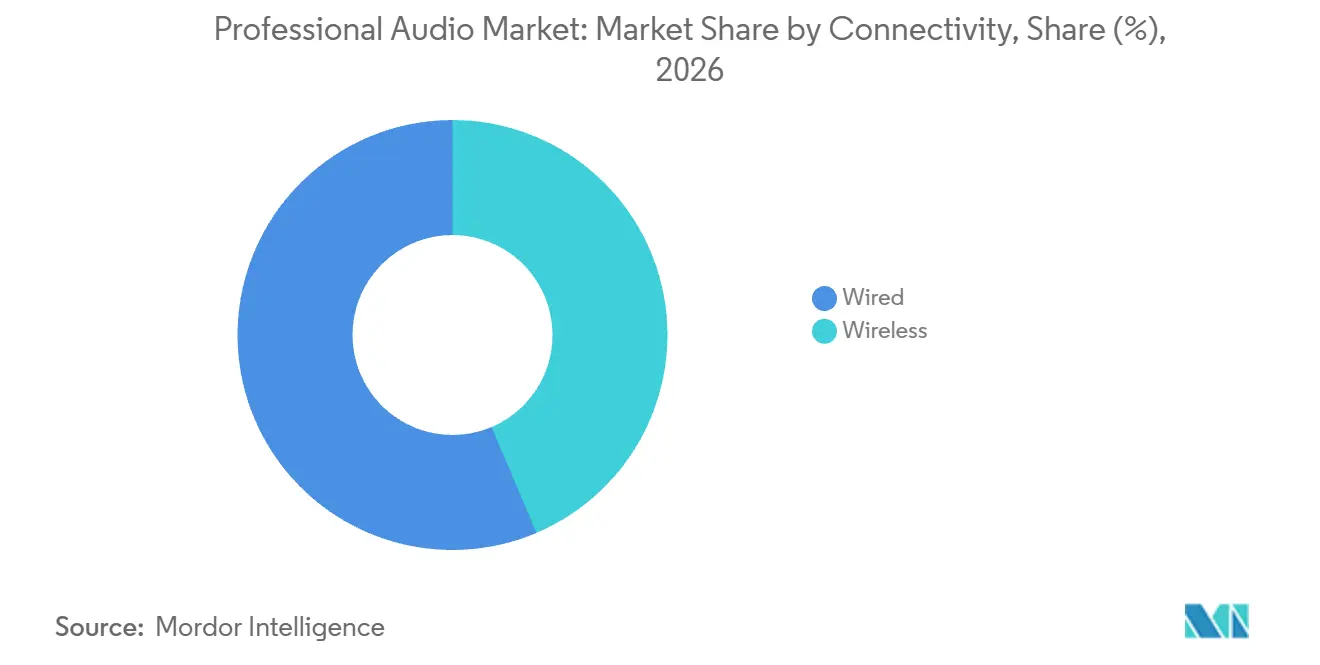
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Endnutzer:
Programmierungsumfang trifft auf Erneuerung von VeranstaltungsortenMedien und Unterhaltung repräsentierten im Jahr 2026 einen Marktanteil von 34,11 % im professionellen Audiomarkt und waren damit das größte Segment nach Endnutzer. Netflix verzeichnete im Jahr 2025 Zugänge zu Video-Content-Assets in Höhe von 17,1 Milliarden USD, einschließlich Inhalten, die für das Streaming produziert, erworben oder lizenziert wurden. Diese Ausgaben zeigen den Umfang der Programminvestitionen, die professionelle Produktion bedient.
Veranstaltungsorte und Events sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,1 % von 2027 bis 2032. Im Jahr 2025 schloss Dubais Coca-Cola Arena ein umfangreiches Lautsprecher-System-Upgrade mit d&b audiotechnik-Technologie ab. Das Projekt diente einem Veranstaltungsort mit einer Kapazität von 17.000 Personen, wobei das fertige System konsistenten Klang in der gesamten Arena lieferte. In diesem Maßstab umfasst die Ersatznachfrage die Abdeckung eines großen Unterhaltungsveranstaltungsorts und bietet Gerätelieferanten ein installiertes Umfeld, in dem koordinierte Lautsprechersysteme eingesetzt werden können. Die Erneuerung installierter Arena-Systeme hängt nicht vom Bau zusätzlicher Veranstaltungsorte ab.
Nach Anwendung:
Wiederkehrende Live-Produktion und vernetztes BroadcastingLive-Beschallung war das größte Segment nach Anwendung mit einem Umsatzanteil von 32,13 % im Jahr 2026. Live Nation Concerts veranstaltete im Jahr 2025 weltweit 55.000 Shows. Ein solches Programm schafft eine wiederkehrende Beschallungsarbeitslast über einzelne Aufführungen hinweg und gibt Lieferanten einen kommerziellen Grund, die Einsatzhäufigkeit neben der Systemkapazität zu berücksichtigen.
Broadcast und Streaming ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,55 % von 2027 bis 2032. Im Jahr 2025 rüstete der regionale Sportbroadcaster Space City Home Network in Houston seinen Audio-Kontrollraum mit einer Solid State Logic System T S300-32-Konsole als Teil seines Dante-Netzwerkausbaus auf. Die Verknüpfung eines Kontrollraum-Upgrades mit einem Netzwerkausbau macht die relevante Geräteentscheidung zu einem Teil eines umfassenderen Produktionssystem-Übergangs. Für einen Broadcaster, der diesen Übergang vollzieht, wird die Konsolenintegration mit dem Audionetzwerk Teil der Kontrollraum-Ersatzentscheidung.
Geografische Analyse
Professioneller Audiomarkt Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 32,95 % im professionellen Audiomarkt und war damit der größte regionale Markt. In den Vereinigten Staaten berichtete NAMM, dass die professionellen Audioverkäufe im Musikeinzelhandel von 2021 bis 2025 um 40 % gestiegen sind. NAMM führte die Zuwächse in diesen US-amerikanischen Kategorien für professionelles Audio und DJ-Equipment auf das Wachstum von Tourneen sowie software- und controller-basierter Musikproduktion zurück. Der expandierende US-amerikanische Musikeinzelhandelskanal bietet Lieferanten die Möglichkeit, Tourneebeschallung und software- sowie controller-basierte Produktion gemeinsam zu bedienen.
Asien-Pazifik Professioneller Audiomarkt
Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 7,42 % von 2027 bis 2032. Yamaha meldete gestiegene professionelle Audioerlöse für den Zeitraum vom 1. April bis 30. Juni 2026 und führte dies teilweise auf solide Verkäufe in Japan zurück. In Indonesien hatte Jakartas 240-sitziges Teater Kecil bis März 2025 ein immersives Audiosystem, das von der in Solo ansässigen Acoustic Sound Image Integrated Solution entworfen und installiert wurde. Japans Unternehmensverkaufsbeispiel und Indonesiens Veranstaltungsortprojekt weisen auf unterschiedliche kommerzielle Wege hin und verbinden Gerätenachfrage mit lokaler Projektabwicklung.
In Südamerika erteilte Colombias Región Metropolitana Bogotá am 17. Juli 2026 dem Lieferanten CLARYICON S.A.S. einen Auftrag für ein professionelles Beschallungssystem für administrative und operative Tätigkeiten. In Europa vertreibt Arva Trading AB, seit Dezember 2025 Teil von d&b audiotechnik, professionelles Equipment und fortschrittliche Audiosysteme hauptsächlich an Studio-, Broadcast-, Beschallungs- und Live-Sound-Märkte in Schweden. Im Nahen Osten und Afrika stellte Kenias Xpose Limited am 13. November 2025 eine neu erworbene DiGiCo Quantum 338 Live-Sound-Konsole für sein Veranstaltungsaudio-Geschäft vor.
Regulatorischer Rahmen und Ausblick
Regulatorische Anforderungen in ausgewählten Rechtsordnungen werden aus der Perspektive von Herstellern und Importeuren verglichen, die professionelles kabelloses Audioequipment liefern. Regeln für kabellose Mehrkanal-Audiosysteme (WMAS) und andere Funkprodukte verbinden das Gerätedesign mit den Bedingungen, unter denen Kunden ein System betreiben können. Hersteller-Verantwortlichkeiten für Elektro- und Elektronikgeräte (EEG) fügen in Deutschland eine separate Compliance-Aufgabe hinzu. Die kommerzielle Unterscheidung besteht zwischen dem Zugang zu nutzbarem Spektrum und der Erfüllung der Verpflichtungen, die mit dem Inverkehrbringen von Equipment auf jedem nationalen Markt verbunden sind.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China |
|---|---|---|---|---|
| Zuständige Behörde | Federal Communications Commission | Anatel | Bundesnetzagentur für Spektrum; Stiftung EAR für delegierte ElektroG-Aufgaben, beaufsichtigt durch das Umweltbundesamt | Ministerium für Industrie und Informationstechnologie |
| Wesentliche Instrumente oder Ausrichtung | Teil 74 lizenzierte und Teil 15 unlizenzierte WMAS-Regeln | Resolution 715/2019 und Ato 14.158/2025 technische Anforderungen | Frequenzplan August 2026; ElektroG; geplante EU-Revision für Altgeräte | Funkgeräteregulierung gültig ab 1. Juli 2023; Genehmigungscode-Regeln gültig ab 1. Dezember 2023 |
| Kommerzielle Auswirkung | Breitkanal-WMAS in den meisten lizenzierten Funkmikrofon-Bändern und unter bestimmten unlizenzierten Bedingungen zulässig | Homologation vor Nutzung oder Verkauf von erfassten Geräten; technische Anforderungen für kabelloses Mehrkanal-Audio | Definierte Frequenz- und Leistungsbedingungen; EEG-Herstellerregistrierung vor Markteintritt und Entsorgungspflichten | Typzulassung für erfasste Geräte, die für den inländischen Verkauf oder die inländische Nutzung hergestellt oder importiert werden, mit Ausnahme von Kurzstreckengeräten mit geringer Leistung |
| Aktuelle politische Attraktivität | Hoch | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Die Vereinigten Staaten unterstützen konforme Breitkanal-Designs innerhalb definierter lizenzierter und unlizenzierter Bedingungen, wodurch Spektrumbedingungen die fortlaufende kommerzielle Einschränkung darstellen. Brasiliens Ato 14.158 wurde am 6. April 2026 verbindlich, mit Artikel 11(III) ab dem 6. Oktober 2026, und gemäß Artikel 19 können Produkte, die vor dem jeweiligen Datum homologiert wurden, ihre gleichwertigen früheren Anforderungen während der Zertifizierungspflege für die Änderungen in den Artikeln 7, 8, 11(III), 12, 13, 15 und 16 beibehalten, was die Kontinuität für qualifizierte zertifizierte Produkte unterstützt. Deutschland kombiniert Spektrumbedingungen mit Herstellerregistrierung, während eine geplante EU-Sammelrevision mit einem bis Ende 2026 erwarteten Vorschlag den strengeren politischen Ausblick unterstützt. China behält das Genehmigungszertifikat als Eintrittsbedingung für erfasste Sender bei, obwohl Antragsteller einen Teil des Codes selbst vergeben dürfen, was die Kontinuität bei der wesentlichen Compliance-Last unterstützt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Technologielieferanten, Gerätehändler und Produktionsdienstleister an aufeinanderfolgenden Stufen der professionellen Audiolieferung Erlöse erzielen. Audinate verkauft Dante-Software, -Chips und -Module an Originalgerätehersteller (OEMs) zur Integration in professionelle AV-Produkte. Yamaha verkauft professionelles Audioequipment über angebotsbasierte Kanäle, die von inländischen und ausländischen Vertriebstöchtern betrieben werden. Diese Rollen verorten den Wert sowohl in der in ein System eingebetteten Technologie als auch in der kommerziellen Arbeit, die erforderlich ist, um geeignetes Equipment zu liefern.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Plattform- und Komponentenversorgung | Audionetzwerk-Technologielieferanten wie Audinate Group Limited | Software-, Chip- und Modulverkäufe | OEM-Integrationsaufwand | Komponentenschnittstellen während des Produktdesigns validieren |
| Geräteversorgung | Professionelle Audiogerätelieferanten wie Yamaha Corporation | Geräteverkäufe über Vertriebstöchter | Anwendungsanforderungen in eine Systemkonfiguration übersetzen | Anwendungsspezifische Verkaufsangebote entwickeln |
| Vermietung und Produktionsunterstützung | Live-Sound-Vermieter wie Britannia Row Productions | Gerätevermietung und Audiodienstleistungen | Koordinierung des Geräteeinsatzes mit qualifizierten Teams | Teamkapazität parallel zur Geräteverfügbarkeit entwickeln |
| Quelle: Mordor Intelligence | ||||
Britannia Row's Unterstützung für die Take Cover-Tour der Foo Fighters kombiniert Gerätebereitstellung mit einem ausgewählten Produktionsteam. Diese Kombination macht die Personalkoordination zu einer potenziellen Grenze dafür, wie viel Mietequipment zu nutzbarer Produktionskapazität wird. Die Teamentwicklung adressiert eine nachgelagerte Dienstleistungseinschränkung, die zusätzliche vorgelagerte Komponenten allein nicht lösen würden.
Wettbewerbslandschaft
Marktkonzentration
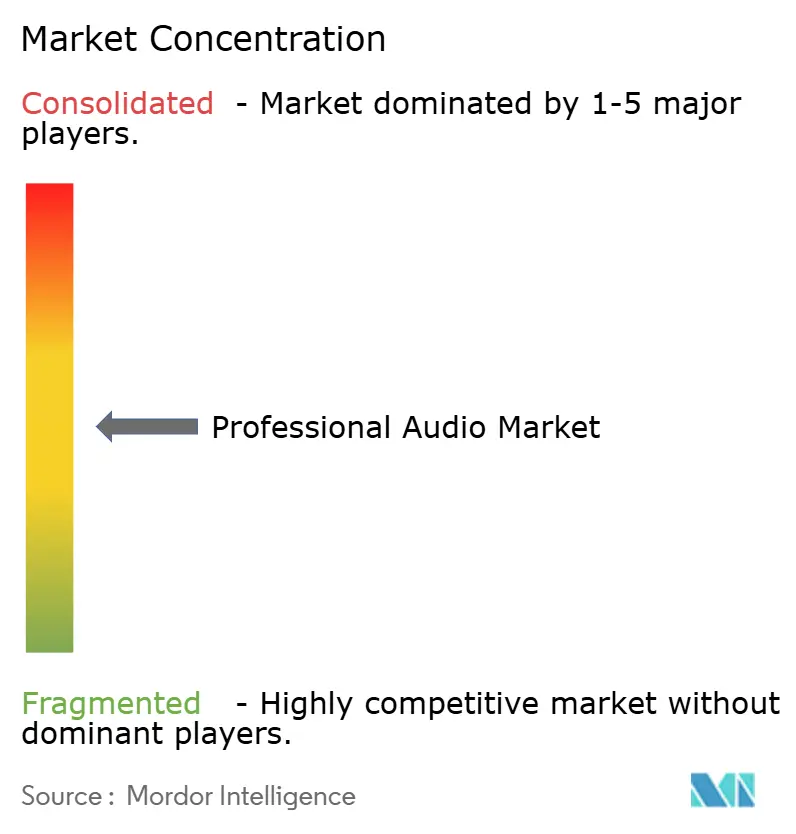
Harman International Industries Inc. (JBL Professional) umfasst Einzelhandels-, Tournee- und Installationslösungen. Yamaha Corporation bedient Misch- und Audio-Interface-Workflows, während Shure Incorporated professionelle Funksysteme liefert. Das professionelle Audioportfolio der Sennheiser Group umfasst die Marken Sennheiser, Neumann, AMBEO und Merging, während Bose Professional im Jahr 2023 unabhängig von der Bose Corporation wurde, um sich ausschließlich auf professionelles Audio zu konzentrieren. ATK Audiotek und Professional Wireless Systems lieferten Shure-Funkmikrofon- und In-Ear-Monitoring-Systeme für die Super Bowl LX-Produktionen im Jahr 2026. Das Lieferantenfeld kombiniert breite Audiounternehmen und dedizierte professionelle Audiounternehmen, während Produktionspartner einen separaten Weg in den Live-Event-Einsatz bieten.
Bose Professional erwarb am 5. August 2026 das in Massachusetts ansässige Fulcrum Acoustic und fügte seinem Geschäft einen Hersteller von Lautsprechern, Verstärkern und immersiven Audiosystemen hinzu. Fulcrum wurde unter seiner eigenen Marke weitergeführt, mit unveränderten Produkten, Support, Service und Partnerbeziehungen. Gemeinsames Eigentum kann das Performance-Audio-Angebot über Lautsprecher, Verstärkung und immersive Systeme hinweg erweitern, während die erworbenen Produkte ihre bestehende kommerzielle Identität behalten. Herausforderer können eine glaubwürdigere Ausgangsposition rund um einen klaren Produkt- oder Anwendungsvorteil aufbauen, da Kontinuität im Support einen Eigentümerwechsel allein als Grund zur Überprüfung eines etablierten Lieferanten abschwächt.
Die Sennheiser Group meldete im Geschäftsjahr 2025 im Vergleich zum Geschäftsjahr 2024 einen Rückgang des Gesamtgruppenerlöses von 5,9 %. Die erklärte Strategie für 2025 behielt den Fokus auf professionelle Audiolösungen bei. Am 24. April 2025 kündigte Sennheiser an, dass der Versand seines bidirektionalen Breitband-Funk-Ökosystems Spectera am 25. April 2025 beginnen würde. Das System ermöglicht Funkmikrofone, In-Ear-Monitoring und Steuerdaten innerhalb desselben HF-Kanals und eines einzelnen Bodypacks. Die Markteinführung macht integrierte kabellose Produktion zu einer konkreten Wettbewerbsrichtung für Sennheiser trotz seines schwächeren Gruppenergebnisses.
Branchenführer im Bereich professionelle Audiotechnik
-
Harman International Industries Inc. (JBL Professional)
-
Yamaha Corporation
-
Shure Incorporated
-
Sennheiser electronic GmbH & Co. KG
-
Bose Professional
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Professioneller Audiomarkt Unternehmen in diesem Bericht
- Shure Incorporated
- Sennheiser electronic GmbH & Co. KG
- Harman International Industries Inc. (JBL Professional)
- Yamaha Corporation
- Bose Professional
- QSC LLC
- Audio-Technica Corporation
- LEWITT GmbH
- RCF Group S.p.A.
- Music Tribe (Global Brands Ltd.)
- PreSonus Audio Electronics Inc.
- Mackie (LOUD Audio LLC)
- Allen & Heath Limited
- DiGiCo UK Ltd.
- Focusrite plc
- Avid Technology Inc.
- Powersoft S.p.A.
- d&b audiotechnik GmbH
- L-Acoustics Group
- Meyer Sound Laboratories Inc.
- Electro-Voice (Bosch Security Systems, LLC)
- Crown International (Harman)
- TASCAM (TEAC Corporation)
- Rode Microphones (Freedman Electronics Pty Ltd)
- Zoom Corporation
Wichtige Chancen für Marktteilnehmer
Diese Chancen vergleichen öffentliche professionelle Audio-Integrationsarbeiten in Südafrika in verschiedenen Beschaffungsphasen. Veröffentlichte Ausschreibungen schaffen einen direkteren Weg zu einem Vertrag als eine Informationsanfrage, die spätere Spezifikationen gestalten soll. Eintrittsbedingungen sind ebenfalls wichtig, da ein Lieferant eine versäumte obligatorische Anwesenheitspflicht nicht durch Gerätefähigkeiten allein überwinden kann. Die zugänglichste kommerzielle Position hängt daher sowohl vom Lieferumfang als auch von der Berechtigung zur Teilnahme ab.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Ersatz von Audio- und Videokonferenzequipment über einen 24-Monats-Vertrag, einschließlich Installation, Außerbetriebnahme und Entsorgung | Angebote fällig am 2. November 2026 | Airports Company South Africa Medien- und Notfallbefehlszentren am OR Tambo und Besprechungsräume an verschiedenen anderen Unternehmensflughäfen | Berechtigte frühere Teilnehmer können ein OEM-gestütztes Equipment- und Lebenszyklusdienstleistungsangebot zusammenstellen | Obligatorische Einweisung am 6. Oktober und OR Tambo-Standortbesichtigung bereits abgelaufen, zuzüglich OEM-Zertifizierungs-, Preis- und technischer Blattanforderungen | Qualifizierte Konferenzintegratoren und Gerätelieferanten |
| Integrierte Medien-, Podcast- und Livestreaming-Einrichtung | Angebote fällig am 6. November 2026 | Quality Council for Trades and Occupations in Pretoria | Studioequipment, akustische Lösungen, Schalldämmung und Wartung kombinieren | Obligatorische physische Einweisung am 22. Oktober 2026 und spezialisierte Integrationsanforderungen | Studiointegratoren und Mischequipment-Lieferanten wie Yamaha Corporation |
| Audioequipment, Software, Schulung und Support für ein geplantes Kommunikationsstudio | Informationsanfrage ausgegeben am 15. Oktober 2026, mit Antworten fällig am 23. Oktober 2026 | Kommunikations- und Öffentlichkeitsarbeitseinheit der South African Qualifications Authority in Pretoria | Spezifikationen beisteuern, um eine endgültige Angebotsanfrage zu entwickeln | Informationsanfrage kann keine Bieter beauftragen, daher birgt die Teilnahme ein nachfolgendes Beschaffungsrisiko | Studioequipment-Lieferanten wie Yamaha Corporation sowie Schulungs- und Supportanbieter |
| Quelle: Mordor Intelligence | |||||
Die zentrale Chance liegt in der integrierten Lieferverantwortung, da die Käuferumfänge Audioequipment mit Installation oder unterstützenden Dienstleistungen kombinieren. Dies begünstigt Lieferanten, die komplementäre Fähigkeiten rund um einen nutzbaren Raum oder eine Einrichtung organisieren können. Gerätehersteller können über diese Lieferteams teilnehmen, während die frühere Spezifikationsphase einen separaten Weg bietet, technische Eignung vor einem Beschaffungswettbewerb zu etablieren.
Neueste Industrielle Entwicklungen in Professioneller Audiomarkt
- September 2026: Yamaha kündigte die DM5-Serie professioneller digitaler Mischpulte für kleine bis mittelgroße Live-Sound-, Unternehmensveranstaltungs-, Gottesdienst-, Theater- und Broadcast-Anwendungen an.
- August 2026: Bose Professional erwarb das in Massachusetts ansässige Fulcrum Acoustic, einen Hersteller von Lautsprechern, Verstärkern und immersiven Audiosystemen. Fulcrum wurde unter seiner eigenen Marke weitergeführt.
- Juni 2026: Shure stellte das MXA925 Decken-Array-Mikrofon in seinem Microflex Advance-Portfolio für die Zusammenarbeit am Arbeitsplatz in akustisch anspruchsvollen Besprechungsräumen vor.
Professioneller Audiomarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale professionelle Audiomarkt misst die jährlichen Ausgaben für professionelles Audioequipment und -systeme, die weltweit für Schallaufnahme, -verarbeitung, -mischung, -verteilung und -wiedergabe in professionellen Umgebungen verkauft werden. Er umfasst Käufe durch professionelle Käufergruppen über Anwendungen und Regionen hinweg.
Ausschlüsse aus dem Geltungsbereich: Verbrauchergeräte für Audio, die hauptsächlich für das persönliche Hören bestimmt sind, Heimwerker-Hobby-Kits, informelle Wiederverkaufsaktivitäten, die keine organisierten professionellen Kanäle widerspiegeln, eigenständige Reparatur- und Wartungsdienstleistungen sowie separat verkaufte Halbleiterchips und andere vorgelagerte elektronische Eingaben sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Lautsprecher
- Leistungsverstärker
- Mischpulte
- Mikrofone
- Kopfhörer
- Zubehör und Sonstiges
- Nach Konnektivität
- Kabelgebunden
- Kabellos
- Nach Endnutzer
- Unternehmensbereich
- Veranstaltungsorte und Events
- Einzel- und Gastgewerbe
- Medien und Unterhaltung
- Bildung und Glaubensgemeinschaften
- Nach Anwendung
- Live-Beschallung
- Tonstudios
- Rundfunk und Streaming
- Installierte Beschallungssysteme / Öffentliche Adressierung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Chile
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Singapur
- Australien
- Malaysia
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Belege wie NAMMs Music USA-Bericht, die WMAS-Anordnung der FCC, Audinates Jahresbericht und Yamaha-Investorenmaterialien können Produktkategorien, Versandsignale, Spektrumregeln, Netzwerkakzeptanz sowie Lieferantenerlöse oder -mix abbilden. NAMMs professionelle Audio-Versandreihe deckt ausgewählte US-amerikanische Musikeinzelhandelskategorien ab und liefert ein Versandwertsignal für diese Kanäle, während Live Nations SEC-Einreichung globale Veranstaltungsbesucherzahlen und Show-Anzahlen für Nachfrage-Querprüfungen hinzufügt.
Unternehmens-Jahresberichte und SEC-Einreichungen, Investorenpräsentationen und seriöse Fachberichterstattung können Produkterlöse, Kanalverschiebungen sowie Start- oder Veranstaltungssignale mit diesen öffentlichen Indikatoren abgleichen. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und eine gezielte Umfrage würden Hersteller, autorisierte Distributoren und Händler, AV-Integratoren und Vermieter sowie professionelle Käufer wie Veranstaltungsortbetreiber, Broadcaster, Studios, Unternehmenseinrichtungen sowie Bildungs- oder Gottesdienststätten erreichen. Gespräche mit Produkt-, Vertriebs-, Betriebs-, Finanz- und Beschaffungsverantwortlichen würden Sekundärschätzungen testen, fertige Equipment- und Systemtransaktionen von vorgelagerten Teilen oder Dienstleistungen trennen und die geografische und Endnutzer-Zuordnung prüfen. Wo öffentliche Offenlegungen Lücken beim Produktmix, Kanalmargen, Durchschnittsverkaufspreisen oder Kundenanwendungen hinterlassen, würden Folgefragen und Vergleiche von Hersteller-, Kanal-, Käufer- und regulatorischen Belegen Bandbreiten einengen und ungelöste Konflikte dokumentieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 51 % | Funktions-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 32 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den globalen jährlichen Umsatzwert in USD durch einen Top-down-Aufbau aus professionellen Equipment- und Systemausgaben, und ausgewählte Gesamtwerte werden dann mit Lieferanten-Rollups, Kanalprüfungen und stichprobenartigem Durchschnittsverkaufspreis multipliziert mit dem Volumen getestet, wo Offenlegungen dies unterstützen. Die Prognose 2027–2032 verwendet eine Szenarioanalyse, die durch fünf beobachtbare Indikatoren informiert wird: Veranstaltungs- und Besucherzahlmessungen für Live-Beschallung, Produktversandwerte wie NAMMs Musikeinzelhandelskanal-Reihe, professionelle Audioerlöse und Mix-Offenlegungen von Lieferanten, Netzwerkproduktakzeptanz und -einführungen, die von Audinate gemeldet werden, sowie zulässige Funkmikrofon-Betriebsbänder, die von der FCC veröffentlicht werden. Diese Indikatoren repräsentieren Nachfrage, Angebot, Akzeptanz und technische Einschränkungen, sodass Analysten sie mithilfe von Lieferantenerlösmix, Katalog- und Kanalbelegen, Projektaktivitäten und Käufernutzungsmustern auf Produkt-, Konnektivitäts-, Endnutzer-, Anwendungs- und Regionalschätzungen abbilden, während endgültige Rechnungsverkäufe an professionelle Käufer und jedes gebündelte System einmal gezählt werden. Wenn einer Kategorie oder Geografie eine direkte Reihe fehlt, erweitern Analysten den nächstgelegenen unterstützten Indikator und behalten eine Bandbreite bei, bis Kanalbelege oder gezielte Expertenprüfungen diese abgleichen können. Experten können wichtige Annahmen, Segmentanteile und Variablenrichtungen prüfen, ohne als separater Marktgesamtwert behandelt zu werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Lieferantenoffenlegungen, unabhängige Versand- und Veranstaltungssignale, politische Änderungen sowie Kanal- oder Käuferbelege und untersuchen dann unerklärliche Bewegungen bei Gesamtwerten, Anteilen, Stückpreisen oder regionalem Wachstum vor der Genehmigung. Ein erster Analyst prüft Quelldefinitionen und Arithmetik, ein zweiter überprüft Treiber und Segmentlogik, und ungelöste Abweichungen lösen Quellenprüfungen oder erneuten Befragtenkontakt aus. Das Modell wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Spektrum-, Versorgungs- oder Veranstaltungsschocks wieder geöffnet und vor der Lieferung einer neuen Überprüfung unterzogen.
Mordor Intelligence's globale Größe des professionellen Audiomarkts im Vergleich mit anderen veröffentlichten Schätzungen
Der globale professionelle Audiomarkt misst die jährlichen Ausgaben für professionelles Audioequipment und -systeme, die weltweit für Schallaufnahme, -verarbeitung, -mischung, -verteilung und -wiedergabe in professionellen Umgebungen verkauft werden. Diese Indikatoren repräsentieren Nachfrage, Angebot, Akzeptanz und technische Einschränkungen, sodass Analysten sie mithilfe von Lieferantenerlösmix, Katalog- und Kanalbelegen, Projektaktivitäten und Käufernutzungsmustern auf Produkt-, Konnektivitäts-, Endnutzer-, Anwendungs- und Regionalschätzungen abbilden, während endgültige Rechnungsverkäufe an professionelle Käufer und jedes gebündelte System einmal gezählt werden.
Wesentliche Lücken in der Forschungsmethodik werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Querprüfungen in der gesamten Studie adressiert. Analysten triangulieren Lieferantenoffenlegungen, unabhängige Versand- und Veranstaltungssignale, politische Änderungen sowie Kanal- oder Käuferbelege und untersuchen dann unerklärliche Bewegungen bei Gesamtwerten, Anteilen, Stückpreisen oder regionalem Wachstum vor der Genehmigung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,07 Milliarden USD (2027) | |
| Globales Marktforschungsunternehmen A | 11,7 Milliarden USD (2024) | Auf Basis des Jahres 2024 liegt diese Schätzung 16,8 % unter dem Wert dieses Berichts für 2027 von 14,07 Milliarden USD, 3 Jahre später. Die angegebene historische Basis liegt vor der aktuellen Jahresbeobachtung, sodass zwischenzeitliche Marktausgaben zu einer niedrigeren früheren Bewertung beitragen können. |
| Globales Marktforschungsunternehmen B | 7,99 Milliarden USD (2024) | Auf Basis des Jahres 2024 liegt diese Schätzung 43,2 % unter dem Wert dieses Berichts für 2027 von 14,07 Milliarden USD, 3 Jahre später. Die veröffentlichte Prognose folgt einem langsameren Wachstumspfad für den Equipment-und-Systeme-Gesamtwert, was zu einem niedrigeren Wert beitragen kann, wenn die frühere Schätzung fortgeschrieben wird. |
Mordor Intelligence knüpft die Schätzung an die definierte Abdeckung und das Nachfragemodell der Studie. Analysten triangulieren Lieferantenoffenlegungen, unabhängige Versand- und Veranstaltungssignale, politische Änderungen sowie Kanal- oder Käuferbelege und untersuchen dann unerklärliche Bewegungen bei Gesamtwerten, Anteilen, Stückpreisen oder regionalem Wachstum vor der Genehmigung.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der professionelle Audiomarkt und wie ist die Wachstumsprognose?
Die Größe wird voraussichtlich im Jahr 2027 14,07 Milliarden USD und bis 2032 19,1 Milliarden USD erreichen, mit einer CAGR von 6,3 % von 2027 bis 2032.
Was treibt die Nachfrage nach professionellem Audioequipment an?
Live-Event-Aktivitäten, Creator-Produktion und vernetztes Audio stützen die Nachfrage. Live Nation meldete 159 Millionen Fans im Jahr 2025, während Audinate zum 30. Juni 2026 5.158 Dante-fähige Produkte zählte.
Welches professionelle Klangprodukt-Segment führt?
Lautsprecher führten bei den Produkten mit 37,78 % des Umsatzes im Jahr 2026, während Mikrofone mit einer CAGR von 7,65 % von 2027 bis 2032 am schnellsten wachsen werden.
Welche Unternehmen liefern professionelle Audiosysteme?
Zu den wichtigsten Lieferanten gehören Harman International Industries Inc. (JBL Professional), Yamaha Corporation, Shure Incorporated, Sennheiser electronic GmbH & Co. KG und Bose Professional.
Welches Versorgungsrisiko hat ein Studiohersteller gemeldet?
Louder Than Liftoff warnte im September 2026, dass abgekündigte Chips, die in 3 Studioprodukten verwendet werden, nach dem Ausverkauf des Produktbestands zu vorübergehenden Engpässen führen könnten, bis neue Teile eintreffen oder Schaltkreise für Alternativen neu gestaltet werden.
Welche Region führt bei der professionellen Audionachfrage und welche wächst am schnellsten?
Nordamerika führte mit einem Umsatzanteil von 32,95 % im Jahr 2026, während Asien-Pazifik mit einer CAGR von 7,42 % von 2027 bis 2032 am schnellsten wachsen wird.