
Marktanalyse für smarte Wearables von Mordor Intelligence
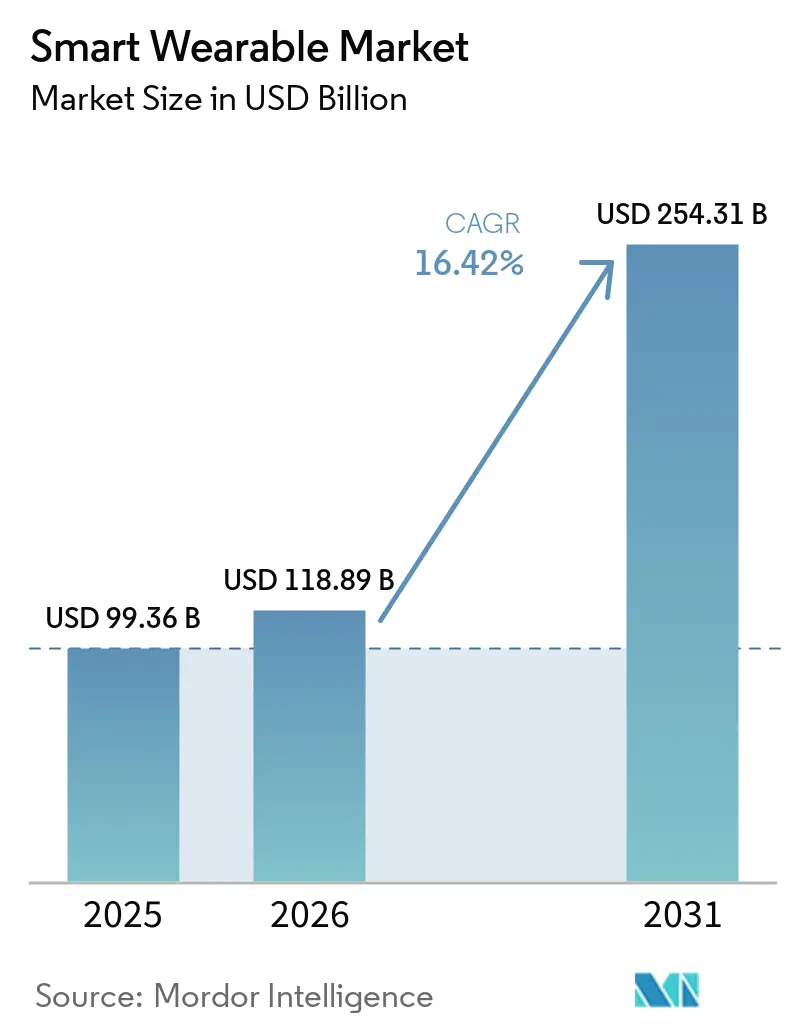
Die Smart Wearable Marktgröße wurde im Jahr 2026 auf 118,9 Milliarden USD geschätzt und soll von 138,4 Milliarden USD im Jahr 2027 auf 288,2 Milliarden USD bis 2032 wachsen, bei einer CAGR von 15,8 % während des Prognosezeitraums (2027–2032).
Das Wachstum von Wearables hängt davon ab, Messungen in nützliche Fitness- und klinische Funktionen umzuwandeln, wobei Smartwatches die fortlaufenden Geräte-und-App-Beziehungen verankern. Chinas Kaufsubventionen und die klinischen Vergütungswege in den USA erweitern den Zugang über unterschiedliche Verbraucher- und Medizinkanäle. Kostenpflichtige Einblicke und die Wartbarkeit von Geräten erweitern das Lieferantenangebot über den ursprünglichen Hardwareverkauf hinaus und machen den anhaltenden Nutzen kommerziell relevant. Datentransferauflagen belasten cloudgebundene Apps, und Maßnahmen zur Behebung von Batteriesicherheitsproblemen können die Kapazität kosten, sodass die Einblick- und Abonnementerlöse der Anbieter von einer rechtmäßigen Datenverarbeitung und einer zuverlässigen Batterieleistung abhängen.
Wichtigste Erkenntnisse des Berichts
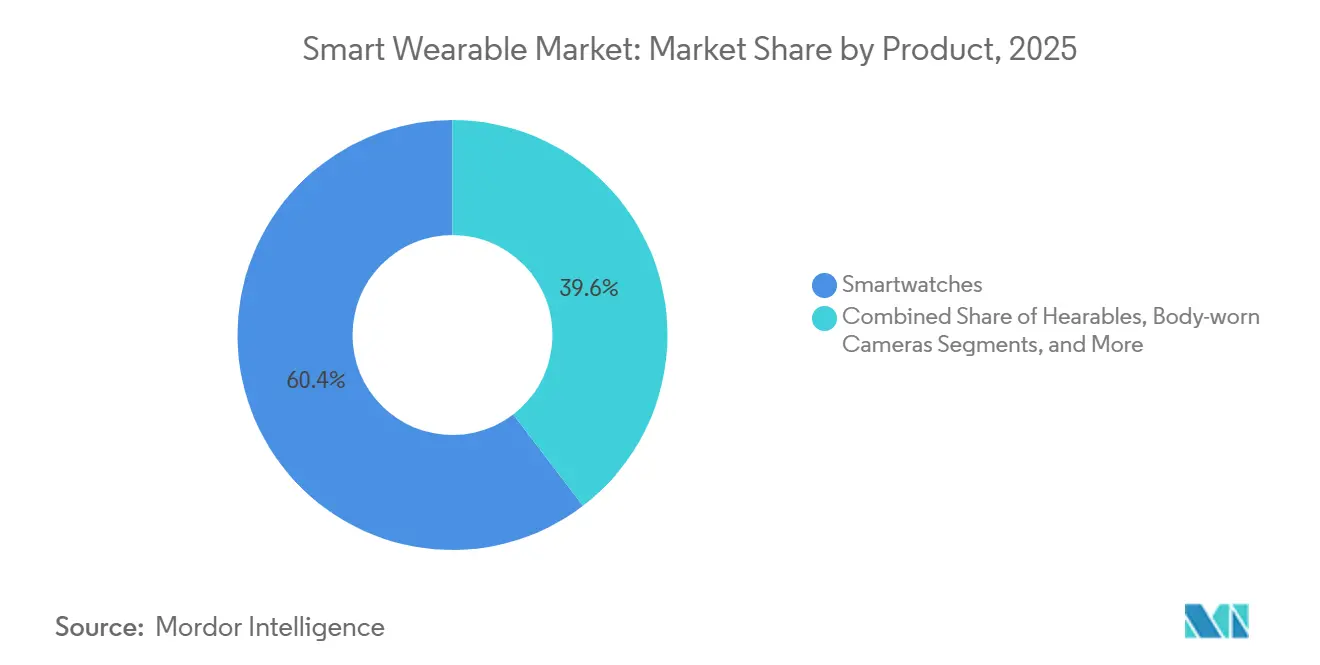
- Nach Produkt hielten Smartwatches im Jahr 2026 einen Marktanteil von 60,51 % am Smart-Wearable-Markt, während Smart-Ringe und Schmuck mit einer CAGR von 16,6 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
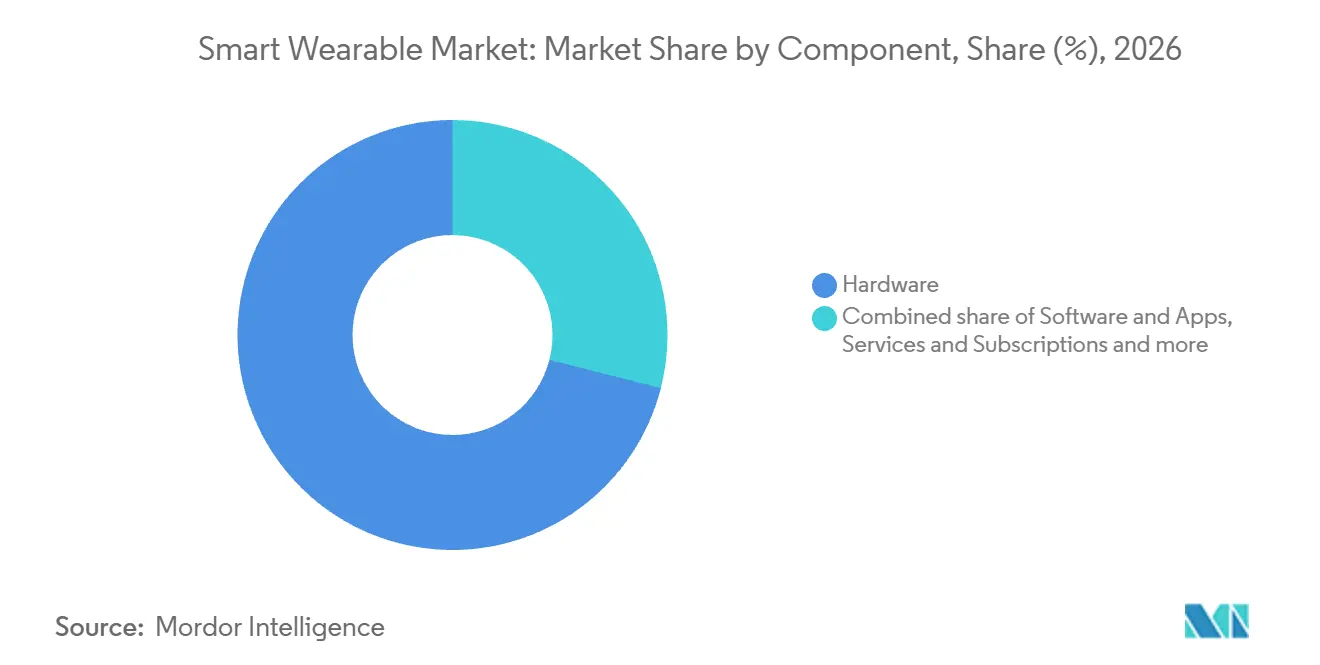
- Hardware dominierte den Komponentenmix mit einem Anteil von 71,02 % am Smart-Wearable-Marktvolumen im Jahr 2026, wobei Dienste und Abonnements mit einer CAGR von 16,5 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Bei den Konnektivitätstechnologien entfielen Bluetooth und BLE im Jahr 2026 auf 67,9 % des Umsatzes im Smart-Wearable-Markt, während 5G Standalone mit einer CAGR von 17,2 % im Zeitraum 2027–2032 das stärkste Wachstum anführen soll.
- Unterhaltungselektronik und Lifestyle führten die Endnutzung mit 37,99 % des Umsatzes im Jahr 2026 an, während Gesundheits- und medizinische Anwendungen mit einer CAGR von 16,6 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Online-Markenshops und Marktplätze hielten im Jahr 2026 einen Anteil von 55,71 % am Smart-Wearable-Markt beim Distributionsumsatz und sollen mit einer CAGR von 16,5 % im Zeitraum 2027–2032 am stärksten wachsen.
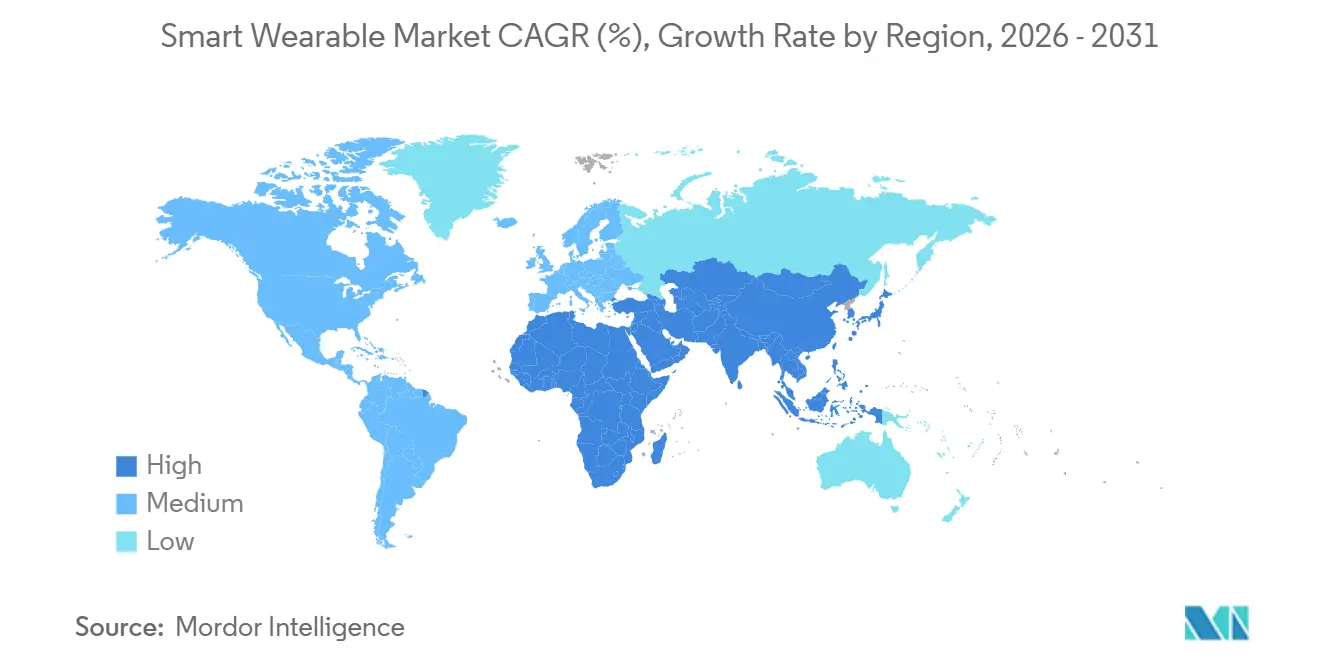
- Asien-Pazifik führte geografisch mit 35,29 % des Umsatzes im Jahr 2026 und soll mit einer CAGR von 16,9 % im Zeitraum 2027–2032 am stärksten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Gesundheits- und Fitnessbewusstsein bei Verbrauchern | +8.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Digitale Wellness-Programme von Unternehmen zur Förderung von Gerätesubventionen | +2.2% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Versicherungsgenehmigte Wearables für die kardiale Fernüberwachung in Nordamerika | +3.5% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Chinas Smartwatch-Subventionen im Rahmen des Programms zum Kauf digitaler und intelligenter Produkte 2026 | +4.5% | Volksrepublik China | Kurzfristig (≤ 2 Jahre) |
| Aufstieg von KI-on-Chip-Wearables für die kontinuierliche Glukoseüberwachung ohne Nadeln | +0.4% | Langfristig (≥ 4 Jahre) | |
| Beschaffung von Verteidigungs-Exoskeletten im Rahmen des Programms zur Steigerung der Kampfkraft von US-Soldaten | +0.3% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Gesundheits- und Fitnessbewusstsein bei Verbrauchern
Die Fitnessnachfrage kann durch den Mehrwert unterstützt werden, den ein Wearable über aufgezeichnete Sportaktivitäten hinaus bietet, was die Trends im Smart-Wearable-Markt hin zu Aktivitätsverfolgung und personalisierten Erkenntnissen widerspiegelt. Garmin Connect-Nutzer führten im Jahr 2025 pro Nutzer 8 % mehr Aktivitäten durch als im Jahr 2024, basierend auf Aktivitätsdaten von Garmin-Smartwatch-Nutzern weltweit. Laufen, Gehen, Radfahren, Krafttraining und Indoor-Cardio waren die 5 führenden Aktivitäten in dieser Nutzergruppe. In der im Dezember 2025 durchgeführten Umfrage von Rock Health nutzten 35 % der US-amerikanischen Wearable-Besitzer ihre Geräte zur Verfolgung körperlicher Aktivitäten. Diese wiederkehrende Nutzung für Sport gibt Upgrades und kostenpflichtigen Erkenntnissen mehr Gelegenheiten, ihren Mehrwert zu demonstrieren, und macht bestehende Besitzer zu einem spezifischen Nachfragepool für Anbieter.
Betriebliche Digital-Wellness-Programme fördern Gerätesubventionen
Betriebliche Wellness-Leistungen schaffen einen Gerätevertriebsweg, bei dem der Gesundheitsplan an der Finanzierung eines individuellen Kaufs beteiligt ist. Der Cleveland Clinic Employee Health Plan bietet Mitgliedern über sein Healthy Choice-Portal eine einmalige Gutschrift von 115 USD zum Kauf eines Aktivitätsgeräts. Die Gutschrift ist auf eine pro Mitglied begrenzt und nicht auf eine andere Person übertragbar. Die Reduzierung der Gerätekosten für das Mitglied gibt dem Plan eine direkte Möglichkeit, die Teilnahme an der Aktivitätsverfolgung zu fördern und das Wachstum des Smart-Wearable-Markts durch arbeitgebergeförderte Leistungen zu unterstützen. Das Volumen aus diesem Plan ist daher durch die Anzahl der eingeschriebenen Mitglieder begrenzt, die die Gutschrift noch nicht in Anspruch genommen haben, und nicht durch die Häufigkeit, mit der bestehende Besitzer ein Upgrade durchführen.
Versicherungszugelassene Wearables für die kardiale Fernüberwachung in Nordamerika
Versicherungsschutz kann eine verschriebene Überwachungsepisode in eine finanzierte Gerätenutzung umwandeln und damit die Nachfrage nach Wearables mit der klinischen Anspruchsberechtigung verknüpfen. Die Medicare-Richtlinie von Noridian erweiterte die Kostenübernahme für temporäre, auf der Haut befestigte Herzmonitore für Leistungen ab dem 21. Juni 2026 innerhalb der aufgeführten US-Verwaltungsbezirke. Die Kostenübernahme gilt ausschließlich für diagnostische Tests oder die Beurteilung von Leistungsempfängern, die aktiv mit Antiarrhythmika behandelt werden.[1] Diese Geräte zeichnen die elektrische Aktivität des Herzens vorübergehend für Überwachungszeiträume von bis zu 30 Tagen auf. Diese episodenbasierte Nutzung verschafft Anbietern einen Nachfragemechanismus, der an eine spezifische diagnostische Aufgabe geknüpft ist und nicht an den diskretionären Upgrade-Zyklus eines Verbrauchers. Innerhalb der Zuständigkeitsbereiche von Noridian richtet sich das Volumen eines Anbieters daher nach der Anzahl der Leistungsempfänger, die diese klinische Indikation erfüllen, und nicht nach der Einzelhandelsnachfrage.
Chinas Smartwatch-Subventionen im Rahmen des Programms zum Kauf digitaler und intelligenter Produkte 2026
Kaufsubventionen reduzieren den vom Verbraucher zu leistenden Zahlungsbetrag für den Erwerb eines Wearables und verschaffen qualifizierten Geräten einen Preisvorteil. Chinas Kaufprogramm für digitale und intelligente Produkte trat am 1. Januar 2026 in Kraft und umfasst Smartwatches und Bänder unter 4 förderfähigen Produktkategorien. Für förderfähige Einzelkäufe beträgt die Förderung 15 % des Verkaufspreises, vorbehaltlich Preis- und Subventionsobergrenzen sowie eines Artikels pro Kategorie pro Verbraucher. Von Januar bis August 2026 wurden im Rahmen des Programms 108 Millionen digitale und intelligente Produktartikel über alle kombinierten Kategorien hinweg gefördert.[2] Diese Beteiligung macht das Programm zu einem bedeutenden Kanal für politisch unterstützte Verbraucherkäufe. Förderfähigkeitsobergrenzen machen die Produktpositionierung bedeutsam und begünstigen förderfähige Preissegmente gegenüber der Annahme, dass jedes Premium-Gerät gleichwertige Unterstützung erhält.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Grenzüberschreitende Datentransferanforderungen schränken Cloud-Begleit-Apps in Europa ein | -1.4% | Europäischer Wirtschaftsraum, Vereinigtes Königreich und Schweiz | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich des thermischen Durchgehens von Hochdichte-Batterien in ultraflachen Smartwatches | -1.1% | Vereinigtes Königreich Großbritannien und Nordirland | Kurzfristig (≤ 2 Jahre) |
| Patentlizenzierungsstreitigkeiten für gestenbasierte Smart Ringe | -0.8% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Niedriger ARPU in Südamerika schränkt den Rollout von 5G Standalone-Wearables ein | -0.6% | Republik Chile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Grenzüberschreitende Datentransferanforderungen schränken Cloud-Begleit-Apps in Europa ein
Mit der Cloud verbundene Wearable-Dienste stehen vor einer Integrationsherausforderung, wenn personenbezogene Daten außerhalb des EWR übertragen werden. Die DSGVO verlangt, dass Übermittlungen außerhalb des EWR neben den allgemeinen Verarbeitungsregeln die Bedingungen des Kapitels V erfüllen. Garmins Connect Developer Program wendet Standardvertragsklauseln auf qualifizierende Übermittlungen mit EWR-Ursprung in Länder ohne Angemessenheitsbeschluss an und unterstützt so Dienste, die über Websites oder mobile Apps bereitgestellt werden. Je nach verwendeter API können diese Übermittlungen Gesundheitsdaten umfassen und kontinuierlich erfolgen. Die Analyse des Smart-Wearable-Markts hebt eine Compliance-Abhängigkeit für die App-Bereitstellung hervor, da eine funktionierende Geräteverbindung allein nicht belegen kann, dass die damit verbundene Übermittlung ihre rechtlichen Bedingungen erfüllt. Zusätzliche Übermittlungsbedingungen können den Integrationsaufwand für Entwickler erhöhen, die auf den Datenfluss angewiesen sind, und die Veröffentlichung von Begleitdiensten verzögern, bis die Rechtsgrundlage vorhanden ist.
Bedenken hinsichtlich des thermischen Durchgehens von Hochdichte-Batterien in ultraflachen Smartwatches
Sicherheitsbeschränkungen können die nutzbare Leistung eines Wearables verringern, wenn die Behebung des Risikos eine Begrenzung des Akkus erfordert. Im November 2025 meldete die britische Produktsicherheitsbehörde, dass die Akkus von Fitbit Sense und Versa 3 sich bei normaler Nutzung überhitzen und beim Tragen Verbrennungen am Handgelenk verursachen können.[3] Die Behörde stellte fest, dass die Produkte die Anforderungen der General Product Safety Regulations 2005 nicht erfüllten. Fitbit LLC begann im Januar 2025 mit einem kapazitätsmindernden Firmware-Update, wobei betroffene Geräte bis zur Installation einen Werksreset durchliefen, sofern die Eigentümer das Update nicht manuell durchführten. Betroffene Eigentümer sahen sich daher mit einer geringeren Akkukapazität als Preis für die Reduzierung eines Verbrennungsrisikos beim normalen Tragen konfrontiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Smartwatch-Skalierung und Ring-MitgliedschaftsmodelleSmartwatches entfielen im Jahr 2026 auf einen Anteil von 60,51 % an der Smart Wearable Marktgröße und waren damit das größte Segment. Garmin gab an, dass seine Connect-Daten aus dem Jahr 2025 von Zehnmillionen von Garmin-Uhren weltweit stammten. Diese herstellerspezifische Reichweite demonstriert eine große Uhr-und-App-Beziehung, die zusätzlichen Funktionen ein Publikum verschaffen kann, das über die Käufer einer einzelnen Geräteversion hinausgeht. Kompatible App-Ergänzungen können die kommerzielle Lebensdauer einer Uhr zwischen Hardwarekäufen verlängern und dem Anbieter einen Weg bieten, die Besitzerbeziehung nach dem ursprünglichen Verkauf aufrechtzuerhalten.
Smart Ringe und Schmuck sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 16,6 % im Zeitraum 2027–2032. ŌURA gab an, in den 12 Monaten vor dem 3. September 2026 3,6 Millionen Ringe verkauft zu haben. Zu diesem Datum berichtete das Unternehmen auch von rund 5 Millionen zahlenden Mitgliedern, die für umfassendere Gesundheitsmetriken abonniert hatten. Die Kombination aus Geräteverkäufen und bezahlter Mitgliedschaft gibt dem Format sowohl transaktionale als auch wiederkehrende kommerzielle Beziehungen und erweitert die Möglichkeiten, wie ein Anbieter von der Nutzung profitieren kann. Eine Anzahl zahlender Mitglieder, die über den jährlichen Ring-Stückverkäufen liegt, verleiht der Kundenbindung eine kommerzielle Relevanz, die über die neuen Hardwaretransaktionen des Jahres hinausgeht.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Hardware führt, während Dienste die Monetarisierung erweiternHardware repräsentierte im Jahr 2026 einen Smart Wearable Marktanteil von 71,02 % und war damit das größte Segment. Garmin meldete ungeprüfte Nettoumsätze im Fitness-Segment von 2,36 Milliarden USD für die 52 Wochen bis zum 27. Dezember 2025. ŌURA meldete im September 2025 kumulative Verkäufe von 5,5 Millionen Ringen. Gerätegebundene Software und Abonnements benötigen Hardware in den Händen der Nutzer, sodass die Verteilung physischer Einheiten den Einstiegspunkt für eine separate wiederkehrende kommerzielle Beziehung schafft.
Dienste und Abonnements sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 16,5 % im Zeitraum 2027–2032. Garmin startete Connect+ am 27. März 2025 mit personalisierten App-Einblicken, behielt bestehende Funktionen und Daten kostenlos bei und machte einige Premium-Funktionen geräteabhängig. WHOOP eröffnete im September 2025 seinen wearable-integrierten kostenpflichtigen Bluttestdienst Advanced Labs, nachdem rund 350.000 Personen auf den Zugang gewartet hatten, wobei Quest Diagnostics die Tests lieferte. Diese Angebote legen den kommerziellen Schwerpunkt auf die Interpretation und das Testen rund um Wearable-Daten und erweitern das Anbieterangebot über die Gerätetransaktion hinaus. Garmin behielt bestehende Funktionen kostenlos, während WHOOP kostenpflichtige Bluttestergebnisse mit Banddaten kombinierte, was beiden Angeboten einen Zahlungsgrund über den Zugang zu Wearable-Messungen hinaus gibt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Konnektivitätstechnologie:
Bluetooth führt, während eigenständige Dienste entstehenBluetooth und BLE hielten im Jahr 2026 einen Umsatzanteil von 67,9 % und bildeten damit das größte Segment. In seinen Ergebnissen für 2025 führte der ODM-Hersteller Shanghai Longcheer höhere Lieferungen einer Smartwatch-Serie auf eine starke Marktakzeptanz zurück. Bluetooth-Telefonie wurde neben einem großen Display, Design und langer Akkulaufzeit als eines der zitierten Merkmale der Serie genannt. Die Aufnahme der Serie verknüpft Bluetooth-Telefonie mit Display- und Akkuleistung in einem erfolgreichen Uhrenpaket und gibt ODM-Anbietern eine kombinierte Spezifikation, mit der sie die führende Konnektivitätskategorie bedienen können.
5G Standalone wird voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 17,2 % im Zeitraum 2027–2032. Deutsche Telekom startete am 19. September 2025 in Deutschland kommerziell einen RedCap-basierten Dienst über sein 5G+ Standalone-Netz für Apple Watch Series 11, Ultra 3 und SE 3. Die Uhren wechseln auf LTE, wenn 5G nicht verfügbar ist, und bewahren damit das gemischte Netzwerkdesign des Angebots. LTE-Fallback ermöglicht es Betreibern, das Standalone-Angebot unter unterschiedlichen Netzbedingungen auszuweiten, ohne die 5G-Verfügbarkeit zur alleinigen Voraussetzung für die vernetzte Uhrennutzung zu machen.
Nach Endverwendung:
Verbrauchereinzelhandel und klinische Programme prägen die NachfrageUnterhaltungselektronik und Lifestyle hielten im Jahr 2026 einen Anteil von 37,99 % und bildeten damit das größte Segment. Chinas Einzelhandelsumsätze mit intelligenten Wearable-Geräten, einschließlich Smart Glasses, haben sich im Zeitraum Januar bis Juli 2026 im Vergleich zum gleichen Zeitraum 2025 mehr als verdoppelt. Das chinesische Handelsministerium berichtete außerdem, dass die Verkäufe von Smart Glasses, Smartwatches und Smart-Armbändern im Jahr 2025 jeweils um mehr als 40 % gestiegen sind. Diese spezifischen Formate verleihen der breiten Einzelhandelsbetrachtung eine konkrete Verbraucherproduktbasis, wobei die Nachfrage nach Consumer Smart Wearables sich über mehrere vernetzte Gerätekonzepte erstreckt. Anbieter in der Smart-Wearable-Branche mit Uhren-, Armband- und Brillenlinien können ihr Engagement in der chinesischen Verbrauchernachfrage auf mehrere Gerätetypen verteilen.
Die Prognose für den Smart-Wearable-Markt identifiziert Gesundheits- und medizinische Anwendungen als das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 16,6 % im Zeitraum 2027–2032. Im Dezember 2025 kündigte NSW Health eine Wearable-gestützte Einführung des Programms „Hospital in the Home” in Bega Valley, Eurobodalla, Goulburn und Queanbeyan im südlichen New South Wales, Australien, an. Philips gab am 3. Dezember 2025 seine Lieferpartnerschaft für das Respiree-Wearable-Monitoring für diese Initiative bekannt. Die Initiative veranschaulicht einen kommerziellen Mechanismus, der ein Überwachungsprodukt mit einem namentlich genannten Gesundheitsdienstleister und einem definierten Heimversorgungsmodell verbindet. Dies konzentriert die Anbieterchance darauf, physiologische Messungen im Rahmen der klinischen Heimversorgung nutzbar zu machen, wo die Dienstleistungsbeziehung die Rolle des Produkts in der Patientenüberwachung bestimmt.
Nach Vertriebskanal:
Online-Expansion ergänzt die Beratung im GeschäftDer Online-Vertrieb über Marken-E-Stores und Marktplätze hielt im Jahr 2026 einen Anteil von 55,71 % als größtes Segment und soll mit einer CAGR von 16,5 % im Zeitraum 2027–2032 am schnellsten wachsen. ŌURA startete Oura Ring 4 im Juni 2025 auf Amazon.ca in Kanada in allen verfügbaren Farben und Größen. Die umgesetzte Marktplatzpartnerschaft zeigt, wie ein Verkäufer die Online-Verfügbarkeit über die länderspezifische Storefront eines Händlers erweitern kann. Dies kann die Distribution erweitern, ohne für jeden Expansionsmarkt einen separaten markeneigenen E-Commerce-Kanal zu benötigen, und gibt dem Online-Wachstum einen konkreten Weg über etablierte Marktplatzbeziehungen.
Der stationäre Einzelhandel kann einen beratungsintensiven Wearable-Verkauf unterstützen, indem er Beratung zum Angebot des physischen Kanals macht. Apple führte Watch Series 11, Ultra 3 und SE 3 am 19. September 2025 in seinen Stores weltweit ein, wobei Mitarbeiter personalisierte Einkaufsunterstützung boten. Diese Kombination gibt dem Store eine Rolle, die über die bloße Geräteübergabe hinausgeht, da der Anbieter eine Produktpalette mit direkter Beratung bei der Auswahl verbinden kann. Ein Launch, der Series 11, Ultra 3 und SE 3 umfasst, gibt den Mitarbeitern eine 3-Modell-Palette zu erklären, was die Beratung bei der Modellauswahl zu einem eigenständigen Store-Beitrag macht.
Geografische Analyse
Asien-Pazifik Smart Wearable Markt
Asien-Pazifik war die größte geografische Region mit einem Anteil von 35,29 % an der Smart Wearable Marktgröße im Jahr 2026 und soll mit einer CAGR von 16,9 % im Zeitraum 2027–2032 am schnellsten wachsen. Samsung Electronics Japan begann am 7. August 2026 mit dem Verkauf von Galaxy Watch9 und Galaxy Watch Ultra2 über seinen Online-Shop, Galaxy Harajuku in Tokio und Galaxy Studio Osaka. Das Angebot umfasste LTE- und Bluetooth-Versionen der Watch9 sowie eine LTE Ultra2, wobei die Verfügbarkeit je nach Region, Modell und verbundenem Smartphone variierte. Chinas nationale Kaufsubvention für qualifizierende Smartwatches und Armbänder fügt auf dem Festland einen preisbasierten Nachfragemechanismus hinzu, während Samsungs Japan-Launch zeigt, wie Anbieter LTE- und Bluetooth-Uhrenlinien über Online- und stationäre Geschäfte erweitern.
In Nordamerika zeigt ein Krankenhausüberwachungsbeispiel, wie Wearables Teil eines institutionellen Pflegeangebots werden können. Im Mai 2026 beschrieb Houston Methodist die stationäre Vitalzeichenüberwachung von BioIntelliSense's BioButton in seinem Cypress-Krankenhaus. In Europa berichtete das Gemeinsame Forschungszentrum der Europäischen Kommission im Juli 2025, dass Smartwatch-Daten aus Datenschutzgründen nicht über die Plattformen der Gerätehersteller hinausgingen. Das US-Beispiel verbindet das Gerät mit einem benannten Pflegeanbieter, während der Bericht des Gemeinsamen Forschungszentrums die separate kommerzielle Bedeutung des Zugangs zu generierten Daten hervorhebt. Diese Beispiele zeigen unterschiedliche Wege zur kommerziellen Wertschöpfung, da BioButton den Pflegeworkflow eines Anbieters bedient, während der Bericht des Gemeinsamen Forschungszentrums europäische Verbraucher-Smartwatch-Daten innerhalb der Plattformen der Hersteller verortet.
In Südamerika berichtete Brasiliens Anvisa am 27. August 2026, dass keine Smartwatches oder tragbaren Ringe für die nicht-invasive Glukosemessung oder Oximetrie zugelassen waren. Dies schafft eine spezifische Grenze für die klinischen Funktionen, die ein Verkäufer über diese Formate anbieten kann. Im Nahen Osten setzte Saudi-Arabien während des Hajj 2026 Smartwatches ein, um die Vitalzeichen von Pilgern bei klinischer Notwendigkeit zu überwachen. Für Afrika beschrieb der GSMA-Bericht 2025 aufkommende Wearable-Anwendungen im Bereich des Managements chronischer Krankheiten, der Müttergesundheit und des Wellness-Trackings. In Brasilien und Saudi-Arabien hängen die diskutierten Wearable-Funktionen von der klinischen Zulassung oder dem klinischen Bedarf ab, was Gesundheitssysteme und Regulierungsbehörden als Gatekeeper für diese Nutzungen vor Einzelhandelskäufern stellt.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Dieser Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Herstellern, die fertige Wearables mit medizinischem Zweck vermarkten. Die Klassifizierung ist wichtig, da China und Brasilien je nach Geräterisiko unterschiedliche Einreichungs- oder Zulassungswege verwenden. Die kommerzielle Frage ist, wie Eintragungsunterlagen und laufende Qualitätssystempflichten zusammenwirken, um den Aufwand für die Bedienung jeder Rechtsordnung zu gestalten.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien |
|---|---|---|---|---|
| Zuständige Behörde | Food and Drug Administration | Bundes- und Landesbehörden, Landesbehörden | NMPA und zuständige lokale Arzneimittelregulatoren | Anvisa |
| Wichtige Instrumente oder Richtungen | QMSR, 21 CFR Part 820, in Kraft ab 2. Februar 2026, unter Einbeziehung von ISO 13485:2016 | Verordnung (EU) 2017/745; EUDAMED-Registrierung ab 28. Mai 2026; zuvor vermarktete Geräte, die danach fortgeführt werden, fällig am 28. November 2026 | Klasse-I-Einreichung und Klasse-II/III-Registrierung; überarbeitete Fertigungs-GMP geplant für den 1. November 2026 | RDC Nr. 751/2022 Risikoklasspfade; August 2026 Solicita-Herstellerregistrierungsverfahren |
| Kommerzielle Auswirkung | Hersteller von fertigen Geräten benötigen Qualitätssysteme und FDA-zugängliche Prüfaufzeichnungen, wobei anwendbare FDA-spezifische Pflichten beibehalten werden | Risikomanagement, klinische Bewertung, technische Dokumentation, Konformitätsbewertung und anwendbare Geräteregistrierung | Risikobasierter Eintritt zuzüglich neuer Qualitätssicherungs-, Validierungs-, Verifizierungs- und Auslagerungsbestimmungen ab dem geplanten GMP-Start | Klasse-I/II-Benachrichtigung ohne vorherige technische Prüfung, mit erforderlicher Dokumentation; Klasse-III/IV-Registrierung; ausländische Klasse-I/II-Herstellerregistrierungsanfragen erfordern vollständige, unterzeichnete Solicita-Einreichungen |
| Aktuelle politische Attraktivität | Mittel | Niedrig | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Verschärfung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Die US-Angleichung an ISO 13485:2016 unterstützt die Kontinuität, während beibehaltene FDA-spezifische Pflichten und der Zugang zu Managementreview-, Qualitätsprüfungs- und Lieferantenprüfungsaufzeichnungen den Compliance-Aufwand materiell halten. Deutschlands klinische Bewertungs-, technische Dokumentations- und Konformitätspflichten schränken den Eintritt ein, während die EUDAMED-Registrierung die Verschärfung ab dem 28. Mai 2026 für neu vermarktete Geräte unterstützt, wobei zuvor vermarktete Geräte danach bis zum 28. November 2026 fortgeführt werden. Chinas Klasse-I-Einreichung und Klasse-II/III-Registrierung definieren den Eintritt, während GMP-Kapitel zu Qualitätssicherung, Validierung, Verifizierung sowie Auftragsherstellung und Auslagerung die Verschärfung ab ihrem geplanten Start am 1. November 2026 unterstützen. Brasilien behält die Klasse-I/II-Benachrichtigung ohne vorherige technische Prüfung bei, während die Solicita-Einreichung vom August 2026 für ausländische Hersteller der Klassen I/II den Einreichungskanal ändert und die Kontinuität beim risikobasierten Eintritt unterstützt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Geräteentwicklung, Komponentenversorgung und -integration, Direktvertrieb und kostenpflichtige Dienste danach, wie jeder Teilnehmer Umsatz erzielt. Luxshare Precision Industry berichtete, dass im Jahr 2025 durchschnittlich jedes 3. Smart Wearable weltweit seine Produkte enthielt. Diese Präsenz in jedem 3. Smart Wearable macht die Komponentenversorgung und -integration kommerziell bedeutsam neben dem Besitz fertiger Geräte, während nachgelagerte Dienste Einnahmen aus der fortgesetzten Nutzung bieten.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Geräteentwicklung und Vermarktung | Markierte Smartwatch-Entwickler und -Verkäufer wie Samsung Electronics Co. Ltd. und Google | Verkäufe fertiger Geräte | Koordinierung von Gerätefunktionen mit der Softwareplattform | Integrierte Funktionen mit Plattformpartnern vor der Veröffentlichung validieren |
| Komponentenversorgung und Systemintegration | Produktlieferanten und Systemintegratoren wie Luxshare Precision Industry | Gelieferte Produkt- und Integrationsverkäufe | Konsistente Einbindung gelieferter Inhalte in fertige Gerätedesigns | Integrationskonfigurationen qualifizieren, bevor die Produktion ausgeweitet wird |
| Direktvertrieb und Einzelhandel | Markeneigene Einzelhändler wie Apple Inc. | Geräteverkäufe über Geschäfte, Websites und Apps | Koordinierung von Produktinformationen über physische und digitale Kanäle | Konsistente Verfügbarkeit und Supportinformationen über alle Kanäle aufrechterhalten |
| Kostenpflichtige Anwendungsdienste | Wearable-App-Anbieter wie Garmin Ltd. | Monatliche oder jährliche App-Abonnements | Nutzer davon überzeugen, für Vorteile über kostenlose Kernfunktionen hinaus zu zahlen | Inkrementelle kostenpflichtige Funktionen unterscheiden und gleichzeitig den Kernzugang erhalten |
| Quelle: Mordor Intelligence | ||||
Umsatzmöglichkeiten erweitern sich nachgelagert, aber ein installiertes Gerät produziert nicht automatisch einen zahlenden Servicekunden. Garmins Connect+-Ankündigung von 2025 legte die Optionen auf 6,99 USD pro Monat oder 69,99 USD pro Jahr nach einer 30-tägigen kostenlosen Testphase fest. Da bestehende Connect-Funktionen kostenlos blieben, muss die kostenpflichtige Ebene Konversionen durch zusätzliche Funktionen und Einblicke gewinnen, während Komponentenlieferanten durch die Einbindung in das physische Produkt Wert schöpfen.
Wettbewerbslandschaft
Marktkonzentration
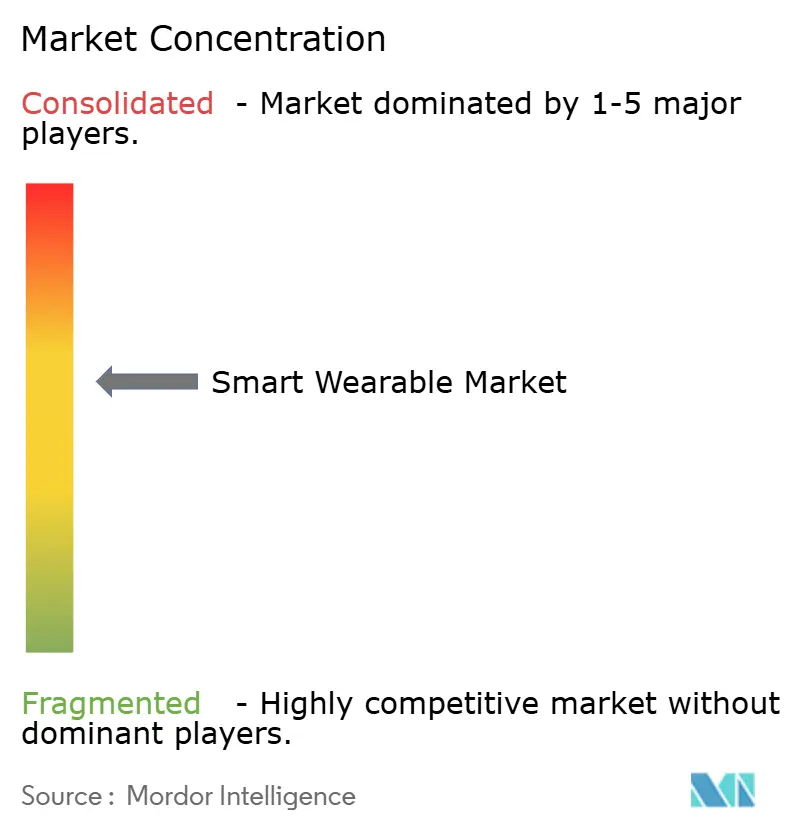
Der Wettbewerb erstreckt sich auf integrierte Geräte-und-Software-Anbieter und Fitness-Spezialisten sowie auf verbleibende Kategorieverkäufe eines traditionellen Uhrenherstellers, der Smartwatches verlassen hat. Apple Inc. liefert Apple Watch, und Fossil Group Inc. meldete Smartwatch-Umsätze von 11,7 Millionen USD im Geschäftsjahr 2025 nach seinem Kategorieausstieg, verglichen mit 24,9 Millionen USD im Geschäftsjahr 2024. Samsung Electronics Co. Ltd. liefert Galaxy Watch, Garmin Ltd. verkauft Sport- und Fitness-Wearables, und Alphabet Inc. (Fitbit, Google Pixel) liefert Pixel Watch und Fitbit-Dienste. Verbleibende Kategorieverkäufe können daher eine Ausstiegsentscheidung überdauern, sodass ein reiner Umsatzvergleich die Anzahl der Anbieter, die aktiv konkurrierende Geräte entwickeln, überschätzen kann.
Google stellte Pixel Watch 4 am 20. August 2025 vor und beschrieb sein LTE-Modell als die erste Smartwatch mit eigenständiger Notfall-Satellitenkommunikation. Sein wartbares Design umfasste eine austauschbare Batterie und ein austauschbares Display, mit angekündigter Einzelhandelsverfügbarkeit ab dem 9. Oktober 2025. Die Kombination macht Notfallkonnektivität und Reparierbarkeit zu separaten Dimensionen des Käuferwerts und bringt sowohl die ursprüngliche Funktion als auch die Servicelebensdauer des Geräts in die Wettbewerbspositionierung ein. Da Apple Watch Ultra 3 die bidirektionale Satellitenkommunikation ab dem 19. September 2025 vorbehaltlich regionaler Verfügbarkeit anbot, betrifft Googles Anspruch den eigenständigen Notfalldienst, während die Reparierbarkeit neu in seiner Uhrenlinie war.
Die regulatorische Positionierung macht den zugelassenen Umfang einer Gesundheitsfunktion ebenso wichtig wie die dahinterstehende Technologie. Am 11. September 2025 ließ die US-amerikanische Food and Drug Administration Apples rein softwarebasierte Hypertonie-Benachrichtigungsfunktion für den rezeptfreien Gebrauch durch Erwachsene ab 22 Jahren ohne vorherige Hypertoniediagnose zu. Die Funktion kennzeichnet suggestive Apple Watch-Datenmuster, aber das Ausbleiben einer Benachrichtigung schließt Hypertonie nicht aus. Sie ist nicht für Schwangerschaft, Diagnoseersatz, Überwachung von Behandlungseffekten oder Blutdrucküberwachung vorgesehen. Klinische Anbieter behalten die diagnostische Rolle, sodass das Uhrenangebot berechtigte Nutzer vor der Diagnose erreichen kann, ohne die Behandlungsüberwachungsfunktionen zu beanspruchen, die diese Anbieter liefern.
Marktführer der Branche für smarte Wearables
-
Apple Inc.
-
Fossil Group Inc.
-
Samsung Electronics Co. Ltd.
-
Garmin Ltd.
-
Alphabet Inc. (Fitbit, Google Pixel)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smart-Wearable-Markt Unternehmen in diesem Bericht
- Apple Inc.
- Samsung Electronics Co. Ltd.
- Alphabet Inc. (Fitbit, Google Pixel)
- Garmin Ltd.
- Huawei Technologies Co. Ltd.
- Xiaomi Corporation
- Meta Platforms Inc. (Oculus)
- Sony Group Corporation
- Microsoft Corp.
- Withings SA
- Zepp Health Corp. (Zepp Health)
- GoPro Inc.
- Fossil Group Inc.
- Omron Healthcare Inc.
- Ekso Bionics Holdings Inc.
- Cyberdyne Inc.
- Nuheara Ltd.
- Bragi GmbH
- Sensoria Inc.
- AIQ Smart Clothing Inc.
- Polar Electro Oy
- Coros Wearables Inc.
- Oura Health Ltd.
- WHOOP Inc.
Wichtige Chancen für Marktteilnehmer
Diese Chancen vergleichen klinische Käufergruppen und Beschaffungswege, bei denen Wearable-Messungen einen finanzierten Dienst unterstützen könnten. Das Centers for Medicare & Medicaid Services startete das freiwillige ACCESS-Modell am 5. Juli 2026 mit laufenden Bewerbungen für berechtigte technologiegestützte Organisationen für chronische Pflege und potenzieller Nutzung von Wearable-Monitoring. Dies schafft einen potenziellen Vertriebsweg über berechtigte Pflegeorganisationen, sofern die Wearable-Messungen den klinischen Dienst unterstützen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Wearable-gestützte kardiometabolische Versorgung | Laufende ACCESS-Tracks decken Bluthochdruck und Diabetes ab | Berechtigte US-amerikanische Organisationen für chronische Pflege | Geeignete medizinische Wearables mit dem Überwachungsdienst eines berechtigten Anbieters kombinieren | Vollständige Zahlung hängt von klinischen Ergebnissen ab | Qualifizierende Pflegeanbieter und Anbieter medizinischer Wearables |
| Kardiopulmonale Überwachungsdienste | Angekündigte ACCESS-Tracks für Herzinsuffizienz und COPD sollen am 1. April 2027 starten | Berechtigte US-amerikanische Anbieter, die diese Dienste vorbereiten | Zustandsspezifisches Wearable-Monitoring mit klinischen Partnern entwickeln | Klinische Aufsichts- und Ergebnismessungspflichten | Berechtigte kardiopulmonale Pflegeorganisationen und relevante Geräteanbieter |
| Ausschreibungsangebote für medizinische Wearables | NHS-Leitlinien vom Juni 2026 befassen sich mit der Qualitätsbewertung von Ausschreibungen für Medizinprodukte, einschließlich digitaler Produkte | NHS-Käufer in der Primär- und Sekundärversorgung in England | Produktspezifische klinische und Dienstleistungsnachweise für berechtigte medizinische Wearables vorbereiten | Nachweis der Produktqualität im Rahmen maßgeschneiderter Bewertungen und rechtlicher Zusicherung | Anbieter von Medizinprodukten und Dienstleistungspartner, die die Produktqualität belegen können |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist eine Anbieterpartnerschaft, die Wearable-Messungen in eine finanzierte Versorgung chronischer Erkrankungen umwandeln kann. ACCESS erfordert die Einschreibung in Medicare Part B, eine staatliche Lizenz, die Einhaltung von HIPAA und FDA sowie einen bei Medicare eingeschriebenen ärztlichen medizinischen Direktor, während DMEPOS- und Laborlieferanten ausgeschlossen sind. Die vollständige Zahlung hängt von klinischen Ergebnissen ab, sodass das Geräteangebot die Pflegeleistung des berechtigten Anbieters unterstützen und Messungen liefern muss.
Neueste Industrielle Entwicklungen in Smart-Wearable-Markt
- Sep 2026: Meta machte Ray-Ban Meta (Gen 3) KI-Brillen am 23. September über seine Produktpartnerschaft mit EssilorLuxottica verfügbar.
- Sep 2026: Apple veröffentlichte Apple Intelligence und Siri KI in watchOS 27 am 14. September. Unterstützte Apple Watch-Modelle sind Series 9 oder neuer, Ultra 2 oder neuer und SE 3, alle gekoppelt mit einem Apple Intelligence-fähigen iPhone. Die Verfügbarkeit variiert je nach Sprache und Region, und einige Uhrenfunktionen erfordern ein nahes iPhone.
- Aug 2026: Samsung Electronics Japan begann am 7. August mit dem Verkauf von Galaxy Watch9 und Galaxy Watch Ultra2 über seinen Online-Shop, Galaxy Harajuku in Tokio und Galaxy Studio Osaka. Die Verfügbarkeit hängt von Land oder Region, Modell und verbundenem Smartphone ab.
Smart-Wearable-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Smart-Wearable-Markt misst die jährlichen weltweiten Ausgaben für vernetzte, am Körper getragene Geräte sowie deren wearable-spezifische Software, Apps, Dienste und Abonnements. Er umfasst Verbraucher- und Unternehmensverkäufe weltweit, klassifiziert nach Produkt, Komponente, Konnektivitätstechnologie, Endverwendung, Vertriebskanal und Geografie.
Ausschlüsse aus dem Geltungsbereich: Implantierbare Medizinprodukte, eigenständige Fitnessgeräte, separat verkaufte vorgelagerte Komponenten und Vorleistungen, Allzweck-Smartphones und -Tablets sowie allgemeine Mobilfunkpläne und Konnektivitätsdienste sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Smartwatches
- Hearables (am Ohr getragene Geräte, smarte Ohrhörer)
- Fitness- und Aktivitäts-Tracker
- Head-Mounted Displays (AR, VR, MR)
- Smarte Kleidung und Textilien
- Am Körper getragene Kameras
- Smarte Ringe und Schmuck
- Medizinische Wearable-Pflaster und Biosensoren
- Angetriebene Exoskelette
- Nach Komponente
- Hardware
- Software und Apps
- Dienstleistungen und Abonnements
- Nach Konnektivitätstechnologie
- Bluetooth, BLE
- Mobilfunk (3G, 4G, LTE-M)
- Eigenständiges 5G
- NFC, RFID
- Wi-Fi, WLAN
- Weitere Konnektivitätstechnologien (UWB, ANT+)
- Nach Endnutzung
- Unterhaltungselektronik und Lifestyle
- Gesundheitswesen und Medizin
- Fitness und Sport
- Industrie und betriebliche Sicherheit
- Militär und Verteidigung
- Nach Vertriebskanal
- Online (Marken-E-Shop, Marktplätze)
- Offline (Unterhaltungselektronikgeschäfte, Fachhandel, Kliniken)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentlich zugängliche Belege wie das Merkblatt der Weltgesundheitsorganisation zur körperlichen Aktivität können den fitnessbezogenen Bedarf einrahmen, während öffentlich verfügbare Lieferungs-Tracker Trends und Kategoriemix liefern, die helfen, die Produktrichtung zu überprüfen. Leitlinien der Europäischen Kommission zu Medizinprodukten und öffentliche Unternehmenseinreichungen können klinische Produktverpflichtungen bzw. den unternehmensspezifischen Wearable-Kontext informieren.
Jahresberichte von Unternehmen, Investorenmaterialien und seriöse Presseberichterstattung können diese Quellen ergänzen, indem sie Produkteinführungen, gemeldete Umsatzkategorien, Kanalstrategie und Veränderungen im Geschäftsmix klären. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Wearable-Hersteller, Software- und Dienstleistungsanbieter, Distributoren, Gesundheits- und Unternehmenskäufer sowie regionale Marktspezialisten einschließen, wobei die Befragten aufgrund ihrer direkten Kenntnisse über Umsatz, Preisgestaltung, Produktmix oder Beschaffung ausgewählt würden. Ihre Beobachtungen würden genutzt, um Interpretationen und Annahmen aus Sekundärquellen auf der Ebene von Produkten, Komponenten, Verwendungszwecken und Kanälen zu überprüfen, und dann mit Unternehmensoffenlegungen sowie unabhängigen Liefer- oder Regulierungssignalen abgeglichen. Wo Belege in Konflikt stehen oder eine wesentliche Lücke hinterlassen, würden Analysten bei relevanten Befragten Klärung suchen und dokumentierte Bandbreiten oder Szenarioanpassungen verwenden, anstatt eine nicht gestützte Punktschätzung als Tatsache zu behandeln.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 20 % | APAC: 39 % |
| Mittlere Ebene: 42 % | Funktions-/Einheitsleiter: 35 % | EMEA: 28 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 33 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den weltweiten Jahresumsatz ausgehend von einem Top-down-Marktgesamtwert und überprüft ausgewählte Teile Bottom-up anhand von Anbieterumsatz-Aggregationen, Kanalbelegen und dem Produkt aus Stichproben-Durchschnittsverkaufspreisen und Liefervolumen. Die Analyse verfolgt fünf praktische Indikatoren, darunter Wearable-Lieferungen nach Formfaktor zur Verankerung der Einheitenrichtung, Durchschnittsverkaufspreise zur Umrechnung von Einheiten in Hardwarewert, Unternehmenseinreichungen zur Überprüfung der Anbietergrößenordnung, Software- und Abonnementoffenlegungen zur Schätzung wiederkehrender Umsätze sowie Gesundheits- oder Unternehmensbeschaffungssignale zur Überprüfung der Anwendungsfallnachfrage. Segmentanteile würden aus beobachteten Produkt- und Kanalmixen, Unternehmensoffenlegungen, Liefermustern und Käuferbelegen aufgebaut, mit dokumentierten Anpassungen, wo Kategorien nicht exakt mit der Marktgrenze übereinstimmen. Für den Ausblick 2027–2032 kann eine multivariate Regression den Umsatz mit Liefer-, Preis-, Abonnement- und Adoptionsindikatoren in Beziehung setzen, wobei Szenarioanalysen eingesetzt werden, wenn politische, Erstattungs- oder Technologieverschiebungen historische Beziehungen unzuverlässig machen. Lücken in selektiven Bottom-up-Prüfungen würden mit vergleichbaren Produkten und offengelegten Annahmen eingegrenzt. Befragte mit direkten Kategorie- oder Beschaffungskenntnissen würden die Plausibilität einzelner Eingaben und prognostizierter Trends überprüfen, während Analysten die Verantwortung für die Lösung von Konflikten und die Dokumentation der endgültigen Annahmen behalten.
Datenvalidierung und Aktualisierungszyklus
Analysten gleichen Marktgesamtwerte und Segmentschätzungen mit unabhängigen Liefer-, Unternehmens-, Kanal- und Beschaffungssignalen ab, untersuchen dann wesentliche Abweichungen und Anomalien vor der Freigabe. Eine zweite Überprüfung kontrolliert Arithmetik, Einheiten, Definitionen, Periodenabgleich und Quellenrückverfolgbarkeit, wobei eine erneute Kontaktaufnahme ausgelöst wird, wenn eine Quelle wesentlich mit einer anderen Kennzahl in Konflikt steht oder eine bedeutende Markteinführung, regulatorische Änderung oder Beschaffungsentscheidung eine Eingabe verändert. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen erneuert und vor der Lieferung einer neuen Quellen- und Konsistenzprüfung unterzogen.
Marktgröße des Smart-Wearable-Markts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Smart-Wearable-Markt misst die jährlichen weltweiten Ausgaben für vernetzte, am Körper getragene Geräte sowie deren wearable-spezifische Software, Apps, Dienste und Abonnements.
Zu den wesentlichen Treibern von Abweichungen zählen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Die Analyse verfolgt fünf praktische Indikatoren, darunter Wearable-Lieferungen nach Formfaktor zur Verankerung der Einheitenrichtung, Durchschnittsverkaufspreise zur Umrechnung von Einheiten in Hardwarewert, Unternehmenseinreichungen zur Überprüfung der Anbietergrößenordnung, Software- und Abonnementoffenlegungen zur Schätzung wiederkehrender Umsätze sowie Gesundheits- oder Unternehmensbeschaffungssignale zur Überprüfung der Anwendungsfallnachfrage.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 138,4 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 104,95 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 24,2 % unter dem Wert dieses Berichts für 2027 von 138,4 Milliarden USD, ein Jahr später. |
| Regionales Beratungsunternehmen B | 65 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 53,0 % unter dem Wert dieses Berichts für 2027 von 138,4 Milliarden USD, zwei Jahre später. |
Die Analysten von Mordor Intelligence gleichen Marktgesamtwerte und Segmentschätzungen mit unabhängigen Liefer-, Unternehmens-, Kanal- und Beschaffungssignalen ab und untersuchen dann wesentliche Abweichungen und Anomalien vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Smart Wearable Markt und wie sind die Wachstumsaussichten?
Die Größe wird für 2027 auf 138,4 Milliarden USD geschätzt und soll bis 2032 288,2 Milliarden USD erreichen, bei einer CAGR von 15,8 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach vernetzten Wearables an?
Fitnessengagement, Gerätesubventionen und klinisch berechtigtes Monitoring unterstützen die Nachfrage. Der Cleveland Clinic Employee Health Plan bietet Mitgliedern eine nicht übertragbare, einmalige Gutschrift von 115 USD für ein Aktivitätsgerät.
Welches Wearable-Produktsegment führt?
Smartwatches führten mit einem Anteil von 60,51 % im Jahr 2026. Smart Ringe und Schmuck sollen mit einer CAGR von 16,6 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind im Bereich vernetzter Wearables aktiv?
Apple Inc., Samsung Electronics Co. Ltd., Garmin Ltd. und Alphabet Inc. (Fitbit, Google Pixel) sind aktive Anbieter.
Was könnte die Aussichten der Wearable-Branche einschränken?
Datentransferauflagen und Batteriesicherheitskompromisse können die kommerzielle Lieferung einschränken. Das Vereinigte Königreich berichtete 2025, dass Fitbit Sense- und Versa 3-Batterien sich beim normalen Gebrauch überhitzen und das Handgelenk des Trägers verbrennen können.
Welche Region führt bei vernetzten Wearables?
Asien-Pazifik führte mit 35,29 % des Umsatzes im Jahr 2026 und soll mit einer CAGR von 16,9 % im Zeitraum 2027–2032 am schnellsten wachsen.