
Marktgröße und Marktanteil für mobile Geldbörsen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
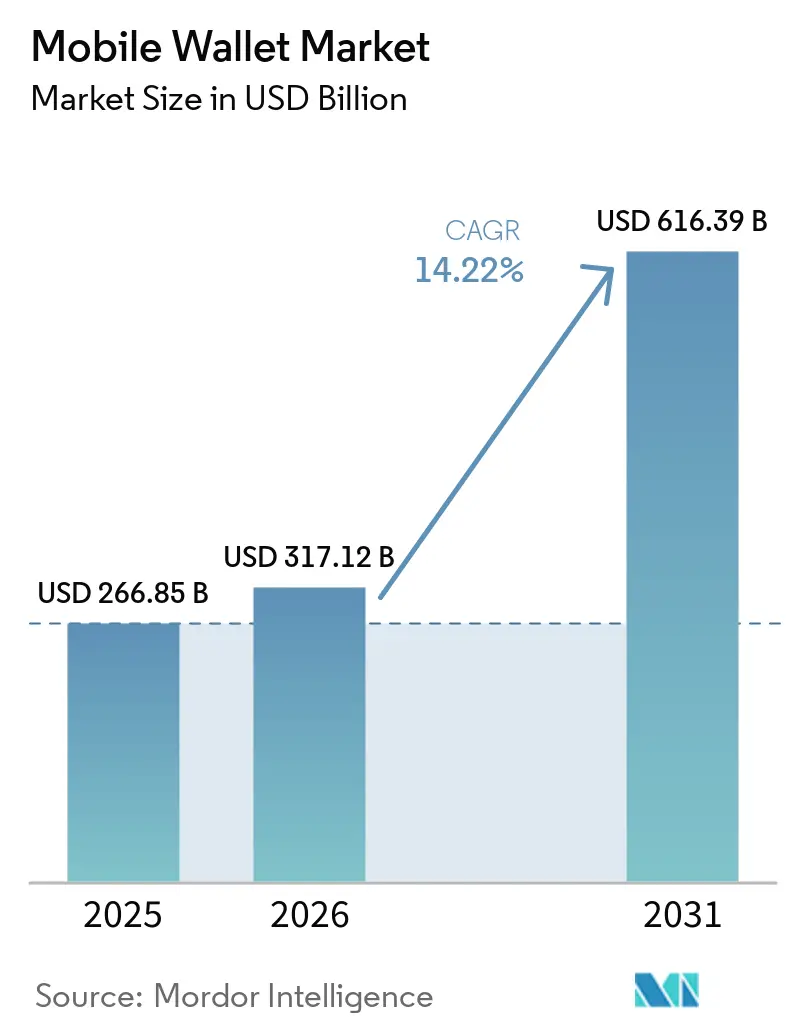
| Marktgröße (2026) | 317.12 Milliarden US-Dollar |
| Marktgröße (2031) | 616.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.22 % |
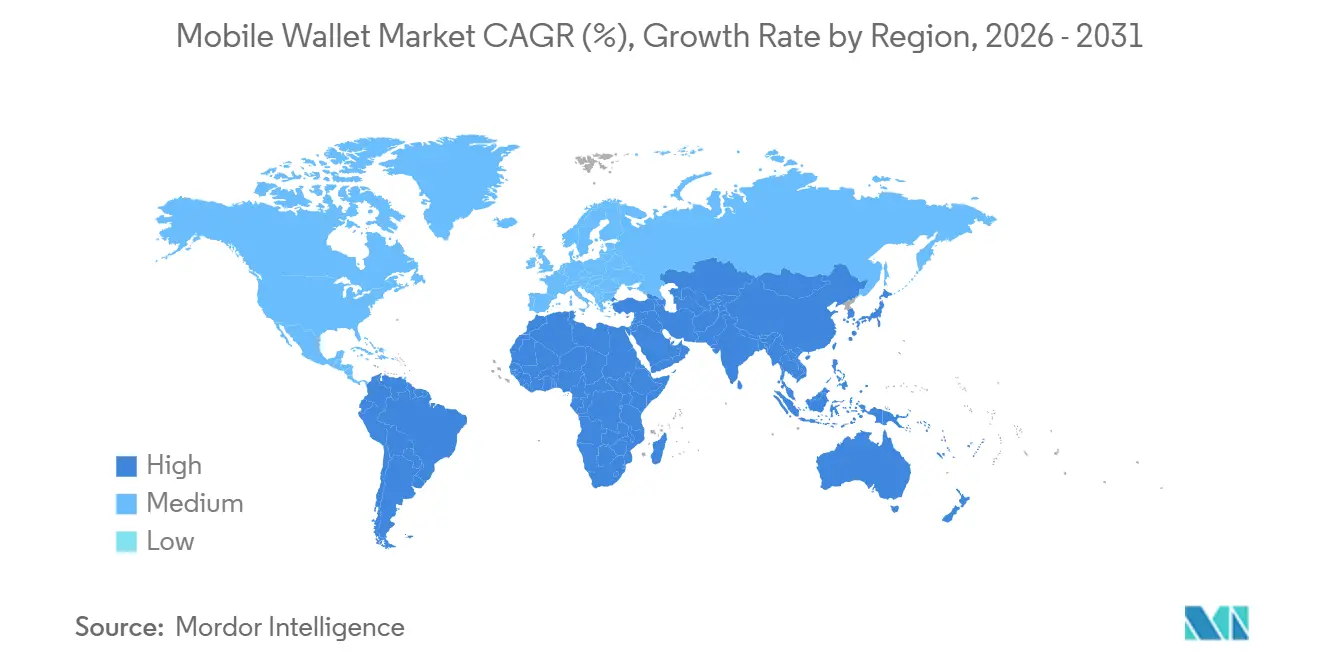
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für mobile Geldbörsen von Mordor Intelligence
Die Marktgröße für mobile Geldbörsen wird voraussichtlich von USD 266,85 Milliarden im Jahr 2025 und USD 317,12 Milliarden im Jahr 2026 auf USD 616,39 Milliarden bis 2031 anwachsen, was einer CAGR von 14,2 % zwischen 2026 und 2031 entspricht. Nationale Sofortzahlungsinfrastrukturen, die innerhalb von Sekunden abwickeln, die Akzeptanz kostengünstiger QR-Codes durch Händler in Schwellenländern sowie Super-App-Ökosysteme, die Zahlungen mit Handel, Kreditvergabe und Logistik verknüpfen, treiben dieses Wachstum an. Der asiatisch-pazifische Raum dominiert derzeit den Umsatz aufgrund des Duopols von WeChat Pay und Alipay in China sowie der Unified Payments Interface in Indien, während Afrika den schnellsten regionalen Aufschwung verzeichnet, da mobile Geldsalden in interoperable Geldbörsen migrieren. Produktinnovationen haben sich von der bloßen Nutzergewinnung hin zur Vertiefung von Ökosystemen durch biometrische Authentifizierung, grenzüberschreitende Interoperabilität und Mehrwertdienste wie Versicherungsvertrieb verlagert. Gleichzeitig kalibrieren Geldbörsenanbieter ihre Umsatzmodelle als Reaktion auf Interbankenentgeltobergrenzen, fragmentierte Know-your-Customer-Vorschriften und zunehmenden biometrischen Betrug neu.
Wichtigste Erkenntnisse des Berichts
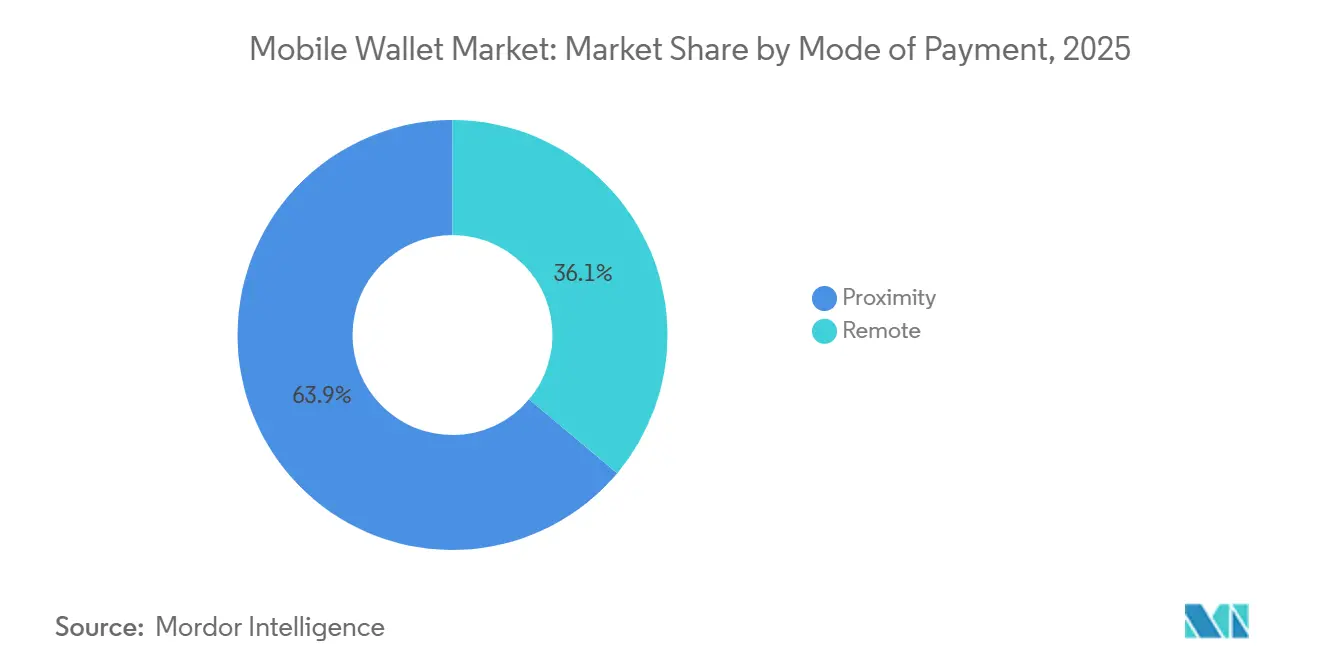
- Nach Zahlungsart führten Proximity-Transaktionen im Jahr 2025 mit einem Umsatzanteil von 63,89 %, während Remote-Zahlungen bis 2031 mit einer CAGR von 16,37 % wachsen.
- Nach Geldbörsentyp hielten geschlossene Geldbörsen im Jahr 2025 einen Anteil von 45,67 % am Markt für mobile Geldbörsen, während offene Geldbörsen voraussichtlich mit einer CAGR von 15,14 % über 2026–2031 wachsen werden.
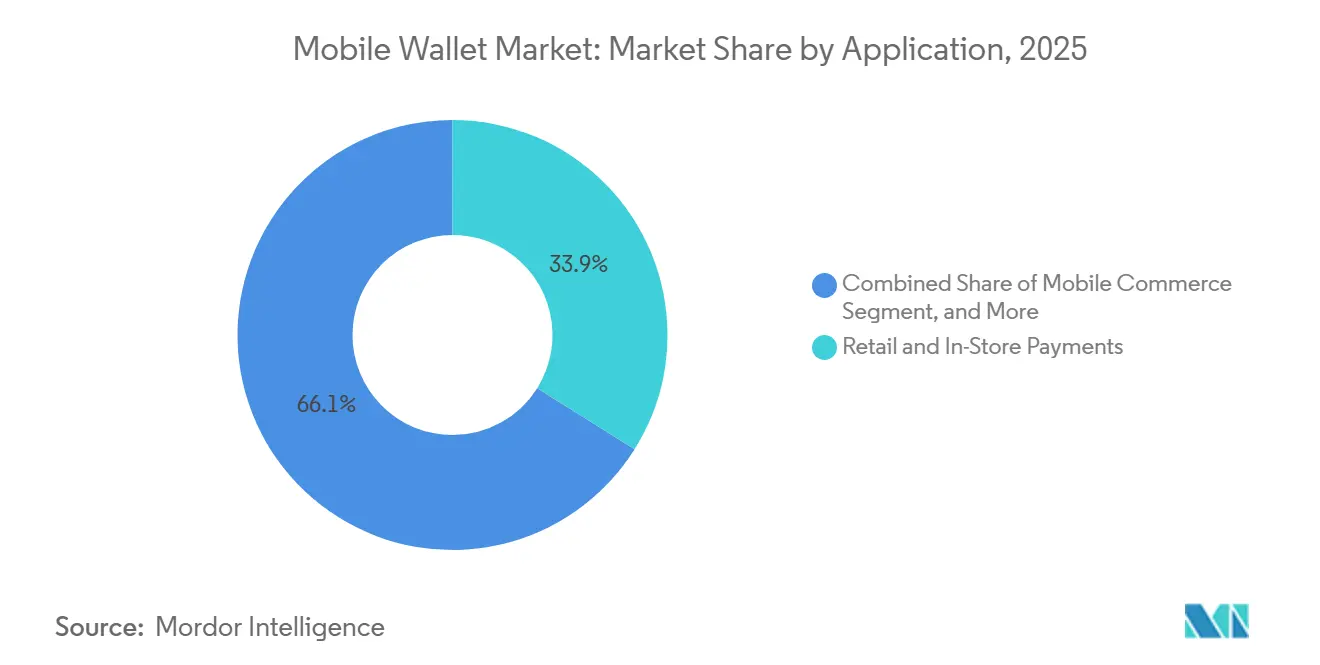
- Nach Anwendung entfielen auf Einzel- und Ladengeschäftszahlungen 33,92 % des Umsatzes im Jahr 2025, und Rechnungszahlungen sind das am schnellsten wachsende Teilsegment mit einer CAGR von 17,27 % bis 2031.
- Nach Geografie erfasste der asiatisch-pazifische Raum im Jahr 2025 48,59 % des Umsatzes, während Afrika voraussichtlich das höchste regionale Wachstum mit einer CAGR von 18,16 % im Prognosezeitraum verzeichnen wird.
- Nach Endnutzer dominierten private Geldbörsen im Jahr 2025 mit 81,59 % des Transaktionsvolumens, während geschäftliche Geldbörsen voraussichtlich mit einer CAGR von 16,46 % bis 2031 wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Händlerakzeptanz von QR-Code-Geldbörsen in Südostasien | +2.8% | Südostasien, Indien, Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Super-App-Ökosystemen mit integrierter Zahlungsabwicklung in China und Indien | +2.5% | Asiatisch-pazifischer Kernraum, Ausweitung auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Staatlich vorgeschriebene Echtzeit-Zahlungsschienen fördern die Nutzung von Geldbörsen | +3.1% | Global, mit frühen Gewinnen in Indien, Brasilien und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Verkehrsbehörden stellen auf kontaktlose Fahrkartenerfassung um | +1.6% | Europa, Nordamerika, städtische Zentren im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Open-Banking-APIs ermöglichen kontofinanzierte Geldbörsen in Europa und dem Vereinigten Königreich | +2.0% | Europa, Vereinigtes Königreich, Ausweitung auf Australien und Singapur | Mittelfristig (2–4 Jahre) |
| Aufstieg von Embedded Finance in B2B-SaaS-Plattformen mit integrierter Geldbörse | +1.4% | Nordamerika, Europa, asiatisch-pazifische Unternehmensstandorte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich vorgeschriebene Echtzeit-Zahlungsschienen fördern die Nutzung von Geldbörsen
Sofortzahlungssysteme, die in unter drei Sekunden abwickeln, verändern die Erwartungen der Verbraucher und senken die Kosten für Händler. Indiens Unified Payments Interface verzeichnete im Dezember 2025 16,58 Milliarden Transaktionen – mehr als eine Verdoppelung im Jahresvergleich, da gebührenfreie Peer-Transfers Gelder in Geldbörsen halten statt auf Bankeinlagen. Brasiliens PIX registrierte im Jahr 2025 42,5 Milliarden Zahlungen, nachdem die Zentralbank jede lizenzierte Geldbörse zur Unterstützung von PIX-Transfers verpflichtet hatte, was die Dominanz der Kartennetzwerke untergräbt. Die Einführung von FedNow in den Vereinigten Staaten brachte bis Januar 2026 900 Banken auf eine stets verfügbare Schiene, sodass PayPal und Cash App sofortige Konto-zu-Konto-Auszahlungen anbieten können. Das Mandat zur sofortigen Zahlungsabwicklung im Rahmen von TARGET in Europa beschleunigt ähnliches Verhalten, indem Echtzeittransfers zu einem universellen Recht im gesamten Euroraum werden.[1] Niedrigere Überweisungsgebühren und schnellere Abwicklung stärken die Präferenz, Salden in Geldbörsen zu halten, was die Transaktionshäufigkeit und -bindung erhöht.
Schnelle Händlerakzeptanz von QR-Code-Geldbörsen in Südostasien
Nationale QR-Rahmenwerke wie Indonesiens QRIS und Thailands PromptPay ermöglichen es jeder Geldbörse, jeden Händlercode zu scannen, wodurch Hardwarekosten entfallen, die früher Kleinstunternehmen abschreckten. QRIS verarbeitete im Jahr 2025 18,2 Milliarden Zahlungen im Wert von IDR 621 Billionen (USD 39,4 Milliarden), ein Anstieg von 47 % gegenüber dem Vorjahr.[2] PromptPay zählte bis Dezember 2025 74 Millionen Nutzer und unterstützt nun grenzüberschreitende Scans im gesamten ASEAN-Zahlungskonnektivitätskorridor. Im Vergleich zu NFC-Terminals, die USD 150–300 kosten, sind gedruckte QR-Aufkleber nahezu kostenlos, was die Akzeptanz für Händler mit einem monatlichen Umsatz von unter USD 500 rentabel macht. Dieselbe Wirtschaftlichkeit breitet sich westwärts aus, da Brasiliens PIX-QR-Codes im Jahr 2025 das Debitkartenvolumen übertrafen. Da die Händlerallgegenwart zunimmt, gewinnen Verbraucher das Vertrauen, dass eine einzige Geldbörse überall funktioniert, was die Akzeptanz ohne kostspielige Subventionen stärkt.
Wachstum von Super-App-Ökosystemen mit integrierter Zahlungsabwicklung in China und Indien
WeChat Pay und Alipay haben Zahlungsdienstprogramme in vertikale Multi-Hubs umgewandelt, bei denen Geldbörsenbalden Fahrdienste, Essenslieferungen, Investitionen und Mikroversicherungen finanzieren. Alipay allein beherbergte Ende 2025 mehr als 3 Millionen Mini-Programme.[3] Indiens PhonePe erzielte im Dezember 2025 6,9 Milliarden Unified-Payments-Interface-Transaktionen, indem Goldspareinlagen und Investmentfondskäufe in die Geldbörse integriert wurden. Da sich Geldbörsen auf Handel und Kredit ausweiten, sinkt die Nutzerabwanderung, weil das tägliche Leben in einer einzigen Super-App konvergiert. Betreiber, die diese Breite nicht erreichen können, verzeichnen stagnierende Umsätze trotz gesunder Zahlungszahlen – ein Muster, das bei Paytms niedrigerem durchschnittlichen Umsatz pro Nutzer im Vergleich zu PhonePe deutlich wird.
Open-Banking-APIs ermöglichen kontofinanzierte Geldbörsen in Europa und dem Vereinigten Königreich
Überarbeitete Richtlinien zur Zahlungsdiensterichtlinie verpflichten Geldbörsenaussteller, Programmierschnittstellen sowohl für Kontoinformationen als auch für die Zahlungsauslösung bereitzustellen, sodass Software von Drittanbietern Gelder ohne Kartenschienen abrufen oder übertragen kann. Herausfordernde Banken wie Revolut lizenzieren ihre Geldbörsen-Schienen bereits an E-Commerce-Plattformen, die Embedded Finance ohne Banklizenz wünschen. Im Vereinigten Königreich hat der Open-Banking-Fahrplan der Wettbewerbs- und Marktbehörde Einzelhändlern geholfen, die Händlerrabattsätze von 1,8 % für Karten auf unter 0,5 % für kontofinanzierte Geldbörsentransaktionen zu senken, was die Akzeptanz fördert. Australien, Singapur und Kanada übernehmen ähnliche Standards und schaffen ein gemeinsames Regelwerk, das Geldbörsen mit Echtzeit-Bankkonnektivität bevorzugt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Interbankenentgeltobergrenzen in Europa belasten Umsatzmodelle von Geldbörsen | -1.2% | Europa, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Lückenhafte NFC-Gerätedurchdringung in Lateinamerika | -0.9% | Lateinamerika, Afrika südlich der Sahara | Mittelfristig (2–4 Jahre) |
| Mittelklasse-Android-Basis | -0.6% | Südasien, Südostasien, Afrika | Mittelfristig (2–4 Jahre) |
| Fragmentierte KYC-Vorschriften verzögern das Onboarding im Nahen Osten | -0.7% | Naher Osten, Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Deepfake-biometrischer Betrug untergräbt das Vertrauen in digitales KYC | -0.8% | Global, konzentriert in Märkten mit hohem Betrugsaufkommen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Interbankenentgeltobergrenzen in Europa belasten Umsatzmodelle von Geldbörsen
Das Interbankenentgelt für Verbraucherkarten in der Europäischen Union ist auf 0,2 % für Debit- und 0,3 % für Kreditkarten begrenzt, was Geldbörsenanbietern nach Abzug der Netzwerkgebühren eine Wirtschaftlichkeit von unter 0,15 % lässt. Revolut, das im Jahr 2025 ein Volumen von GBP 200 Milliarden (USD 253 Milliarden) verarbeitete, erzielt kaum ein Fünftel seines Umsatzes aus Interbankenentgelten und monetarisiert stattdessen Abonnements und Devisenspreads. Die bevorstehende Zahlungsdiensterichtlinie 3 könnte die von Händlern gezahlten Gebühren für sofortige Konto-zu-Konto-Transfers weiter einschränken und Geldbörsen in Richtung Freemium-Stufen drängen, die für Budget- oder Kryptomodule Gebühren erheben. Infrastrukturanbieter wie Adyen haben Investitionen bereits in Märkte umgeleitet, in denen die gemischten Sätze 1,2 % übersteigen, während kleinere rein europäische Anbieter mit negativen Betriebsmargen kämpfen.
Lückenhafte NFC-Gerätedurchdringung in Lateinamerika
Nur ein Drittel der Smartphones in Lateinamerika verfügt über NFC-Sicherheitselemente, die für tokenisierte Tap-and-Go-Zahlungen erforderlich sind.[4] Mittelklasse-Android-Modelle werden oft mit dem Chip geliefert, verfügen jedoch nicht über die Zertifizierung, was Geldbörsen dazu zwingt, auf QR-Codes zurückzugreifen, die an der Kasse 8–12 Sekunden zusätzlich benötigen. Die mexikanische Zentralbank meldete im Januar 2026 eine kontaktlose Durchdringung von nur 22 % am Point of Sale, was die Hardwarelücke unterstreicht. Argentiniens sich verlängernder Geräteerneuerungszyklus verlangsamt den Fortschritt weiter, wobei Mobiltelefone im Jahr 2025 durchschnittlich 3,8 Jahre alt waren. Bis Netzbetreiber und Gerätehersteller diese Funktionslücke schließen, wird die reale Akzeptanz von Tap-basierten Geldbörsen hinter den Gewinnen in der asiatisch-pazifischen Region und Europa zurückbleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsart:
Proximity behält die Skalierung, Remote beschleunigt sichProximity-Transaktionen machten 63,89 % des Umsatzes im Jahr 2025 aus und festigten damit ihren Status als Anker des Marktes für Mobile Wallets. Einzelhandelskassen, Durchgänge im öffentlichen Nahverkehr und Verkaufsautomaten profitieren alle von einer Authentifizierung in unter zwei Sekunden mithilfe von Near-Field-Communication-Chips oder gedruckten QR-Codes. Remote-Abläufe, die E-Commerce, In-App-Käufe und Peer-Transfers umfassen, expandieren bis 2031 mit einem CAGR von 16,37 %, da Händler eingebettete Checkout-Prozesse fördern, die Wallet-Zugangsdaten automatisch ausfüllen und den Warenkorbabbruch um zweistellige Margen reduzieren. Offene Echtzeit-Zahlungsschienen wie PIX und das Unified Payments Interface haben die Online-Händlergebühren von über 2 % auf unter 0,5 % gesenkt und motivieren Plattformen dazu, Wallets gegenüber Karten zu bevorzugen.
Proximity wuchs, da Voice-Commerce und vernetzte Geräte Wallet-Token in Smart Speaker und Kühlschränke integrieren. Dennoch werden Tankstellen, Schnellrestaurants und U-Bahn-Systeme Proximity unverzichtbar halten, da Offline-Fähigkeit und sofortige Bestätigung an diesen Standorten weiterhin entscheidend sind.


Nach Geldbörsentyp:
Geschlossene Netzwerke führen noch, interoperable offene Geldbörsen steigen stark anGeschlossene Geldbörsen hielten im Jahr 2025 45,67 % des Marktanteils für mobile Geldbörsen dank starker Treueprogramme, die den Kundenwert über die Lebensdauer steigern. Halb-geschlossene Modelle, die nur bei vertraglich gebundenen Händlernetzwerken akzeptiert werden, kamen auf weitere 31 %, sehen sich jedoch strukturellen Gegenwind ausgesetzt, wo Regulierungsbehörden offenen Zugang bevorzugen. Offene Geldbörsen, die Geld an Banken, Peers oder Geldautomaten überweisen können, werden voraussichtlich mit einer CAGR von 15,14 % wachsen, da Regierungen Plattform-Lock-in verbieten. Indiens Unified Payments Interface behandelt jede Geldbörse als adressierbaren Endpunkt – ein Schritt, der offenen Geldbörsen half, im Dezember 2025 92 % des Transaktionsvolumens zu erobern.
Brasilien folgte 2024 mit der Verpflichtung zur PIX-Konnektivität für alle Aussteller, während Europas Open-Banking-Regeln die Interoperabilität gesetzlich verankerten. Geschlossene Ökosysteme gewinnen weiterhin bei hochfrequenten Mikrokäufen wie Kaffeeketten oder Fahrdiensten, wo gespeicherte Salden die Authentifizierungsreibung reduzieren. Dennoch wird ihr kollektiver Anteil bis 2031 voraussichtlich auf 38 % sinken, da Verbraucher es ablehnen, mehrere isolierte Salden zu verwalten.
Nach Anwendung:
Einzelhandel dominiert, Rechnungszahlungen gewinnen an DynamikEinzel- und Ladengeschäftszahlungen machten 33,92 % des Umsatzes im Jahr 2025 aus, gestützt durch Lebensmittelketten, Tankstellen und Schnellrestaurants, die die Bargeldbearbeitungskosten um bis zu 30 % senkten. Mobiler Handel machte 28 % des Geldbörsenvolumens aus, da Ein-Klick-Zahlungen den Kassenvorgang auf unter acht Sekunden reduzierten. Das am schnellsten wachsende Segment sind jedoch Rechnungszahlungen und Aufladungen, die mit einer CAGR von 17,27 % wachsen, da Versorgungsunternehmen und Telekommunikationsanbieter Geldbörsen-Links in digitale Rechnungen einbetten. Indiens Bharat Bill Payment System verarbeitete im Jahr 2025 1,2 Milliarden Rechnungen im Wert von INR 1,8 Billionen (USD 21,6 Milliarden).
Geldtransfers, inländisch und grenzüberschreitend, nutzen Echtzeit-Schienen für zweistelliges Wachstum, während Transport- und Mautzahlungen, obwohl sie nur 6 % des Volumens ausmachen, tägliche Nutzungsgewohnheiten fördern, die sich auf Einzelhandelskäufe übertragen. Essenslieferung und Gastgewerbe wuchsen um 13,6 %, da Plattformen wie DoorDash geldbörsenexklusive Rabatte anboten, um die Kundenakquisitionskosten zu senken.


Nach Endnutzer:
Privates Volumen überwiegt, geschäftliche Geldbörsen skalieren durch Embedded FinancePrivatnutzer generierten 81,59 % der Transaktionen im Jahr 2025, da Peer-to-Peer-, Einzel- und Rechnungszahlungen im Verbraucherbereich entstanden. Die geschäftliche Nutzung wächst bis 2031 mit einer CAGR von 16,46 %, da Software-as-a-Service-Anbieter Geldbörsenmodule in Beschaffung, Gehaltsabrechnung und Rechnungsstellung integrieren. Stripe Treasury hatte bis Dezember 2025 über 4.000 Plattformen eingebunden, sodass jede White-Label-Geldbörsen für Auszahlungen an Gig-Worker einbetten kann.
Cash App Pay for Business beseitigte die Point-of-Sale-Hardwarekosten für Einzelunternehmer und verarbeitete im Jahr 2025 ein Volumen von USD 228 Milliarden. Obwohl private Geldbörsen mehr Transaktionen auslösen – 18 bis 24 pro Monat gegenüber 8 bis 12 für Unternehmen – sind die durchschnittlichen Beträge im Geschäftssegment höher, was den Umsatz pro Zahlung steigert. Unternehmen sind auch günstiger zu akquirieren, da Anmeldungen über Software-Integrationen statt über Massenmarktwerbung erfolgen.
Geografische Analyse
Markt für mobile Geldbörsen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 48,59 % am Umsatz, wobei Chinas Super-Apps und Indiens Echtzeit-Infrastruktur globale Nutzungsrekorde aufstellten. Im ländlichen China stiegen mobile Zahlungen 2025 um 29 %, da Landwirte und Sozialleistungsempfänger Bargeld gegen QR-Scans eintauschten. Indien verzeichnete einen Anstieg der Unified Payments Interface-Transaktionen um 38 %, unterstützt durch QR-Pflichten für Lebensmittel- und Apothekenketten. Die Verbreitung von Geldbörsen in Japan liegt mit 42 % noch zurück, da Bargeldgewohnheiten tief verwurzelt sind, verbessert sich jedoch durch ein 2024 eingeführtes Mandat, das kleine Unternehmen zur Akzeptanz digitaler Zahlungen verpflichtet. Kakao Pay und Naver Pay aus Südkorea verarbeiteten 2025 gemeinsam KRW 186 Billionen (140 Milliarden USD), nachdem Open-Banking-Regeln direkte Überweisungen ermöglichten.
Markt für mobile Geldbörsen in Afrika
Afrika ist die am schnellsten wachsende Region mit einer CAGR von 18,16 % bis 2031. Kenias M-Pesa verzeichnete 33,6 Millionen aktive Nutzer, die 2025 Zahlungen in Höhe von KES 38,5 Billionen (298 Milliarden USD) abwickelten. MTN MoMo bediente 68 Millionen Nutzer und bewegte 146 Milliarden USD in seinem 15-Länder-Netzwerk. Nigerias Mandat zur Interoperabilität von Geldbörsen katalysierte 2025 einen Anstieg der Geldbörse-zu-Geldbörse-Überweisungen um 67 %. Südafrika verzeichnete trotz strengerer Lizenzierungsregeln ein jährliches Wachstum von 19 %, da große Lebensmittelhändler die QR-Akzeptanz einführten.
Markt für mobile Geldbörsen in Nordamerika, Europa, Lateinamerika und dem Nahen Osten
Nordamerika und Europa weisen eine hohe, aber verlangsamte Akzeptanz auf, mit Sättigungsniveaus bei 68 % bzw. 61 %. Apple Pay verarbeitete 2025 48 % der mobilen Geldbörsen-Transaktionen in den Vereinigten Staaten, und die Einführung von FedNow fördert zusätzliche kontobasierte Überweisungen über Geldbörsen. Kanadas Interac e-Transfer wickelte 2025 CAD 612 Milliarden (450 Milliarden USD) ab, nachdem Geldbörsen-Infrastrukturen in Banking-Apps integriert wurden. MobilePay in Dänemark erreicht eine Verbreitung von 68 %, während der Marktanteil von Geldbörsen in Deutschland aufgrund einer starken Lastschriftkultur lediglich 22 % beträgt. In Lateinamerika dominiert Brasilien dank PIX, während die dreistellige Inflation in Argentinien Verbraucher dazu veranlasst, Geldbörsen als Absicherung gegen den Wertverlust von Bargeld zu nutzen. Die Vereinigten Arabischen Emirate weisen eine Verbreitung von 58 % auf, jedoch dauern die Onboarding-Prozesse im Golf-Kooperationsrat aufgrund fragmentierter Know-your-Customer-Regeln zwischen 14 und 21 Tagen.
Regulatorisches Umfeld
Die Regulierung im Bereich Identität, Authentifizierung und Interoperabilität wird strenger, da mobile Wallets zunehmend Bestandteil der allgemeinen Zahlungsinfrastruktur werden. In der Europäischen Union ging der Rahmen für die europäische digitale Identitätsbrieftasche (EUDI-Wallet) durch mehrere im November 2024 verabschiedete Durchführungsverordnungen, die Integrität, Zertifizierung sowie Protokolle/Schnittstellen abdecken, von der Politik in die Umsetzungsdetails über. Die Durchführungsverordnung (EU) 2026/798 der Kommission (verabschiedet am 7. April 2026) legt Spezifikationen für das Remote-Onboarding auf hohem Vertrauensniveau fest, und die EU-Mitgliedstaaten sind gemäß der Verordnung (EU) 2024/1183 verpflichtet, EUDI-Wallets bis Ende 2026 verfügbar zu machen. Diese Anforderung zwingt Wallet-Betreiber und Händlerplattformen dazu, Onboarding-, Authentifizierungs- und Trust-Service-Workflows an standardisierten, zertifizierten Mechanismen auszurichten.
In Indien konsolidiert die Reserve Bank of India (RBI) weiterhin die Aufsicht über wallet-ähnliche Instrumente und digitale Zahlungskontrollen. Die RBI erließ das Digital Payments E-mandate Framework, 2026 (21. April 2026), um die Regeln für wiederkehrende Transaktionen über Karten, Prepaid-Zahlungsinstrumente (PPIs) und UPI hinweg zu konsolidieren, und führte über die Commercial Banks Digital Payment Security Controls Directions, 2026 neue Sicherheitsanforderungen ein, die bankgeführte Wallet-Infrastrukturen und Partnerintegrationen betreffen. Mit zusätzlichen Master-Direction-Initiativen für PPIs im Jahr 2026 steigen die Compliance-Anforderungen für Onboarding, Authentifizierung und Transaktionsrisikomanagement, insbesondere für Nichtbanken-Wallet-Anbieter, die über Bankensponsoring oder große Händler-Ökosysteme operieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette mobiler Wallets umfasst Credential-Provisionierung, Transaktionsautorisierung, Clearing/Abwicklung, Betrugs- und Risikokontrollen sowie Händlerakzeptanz, wobei sich die Wege für kartenbasierte Wallets und Account-to-Account-(A2A)-Wallets unterscheiden. Bei kartenbasierten Wallets (einschließlich Apple Pay, Google Pay und Samsung Wallet) stehen Emittenten und Kartennetzwerke vorgelagert, während Token-Service-Provider über Tokenisierungsstandards eine sichere Speicherung und ein Lifecycle-Management der Anmeldedaten ermöglichen und sich mit Acquirern, Zahlungsabwicklern und Händlern für Autorisierung und Abwicklung verbinden. Bei A2A-Wallets, die auf Echtzeit-Zahlungsschienen (wie UPI, PIX und FedNow-verbundene Wallets) aufbauen, kann die Kette Kartennetzwerke umgehen und Zwischenschichten verkürzen, wodurch sich die Wirtschaftlichkeit hin zu Echtzeit-Zugang, Verzeichnis- und Adressierungsdiensten sowie Compliance-Abläufen der Zahlungsinstitute verschiebt.
Nachgelagert treiben Händler, Verkehrsbetreiber und Rechnungssteller die Akzeptanz über NFC- und QR-Code-Infrastrukturen voran. QR senkt die Akzeptanzkosten für Kleinsthändler, während NFC Geschwindigkeit und Verbrauchererlebnis dort verbessert, wo zertifizierte Geräte und Terminals weit verbreitet sind. Daten-, Betrugserkennungs- sowie Identitäts- und KYC-Anbieter fungieren als Enabler, da biometrische Authentifizierung und Remote-Onboarding zunehmen, und die Plattformverteilung (mobiles Betriebssystem, OEM-Secure-Elements und Super-App-Ökosysteme) beeinflusst die Verhandlungsmacht durch Standard-Wallet-Platzierung und Nutzerreisen. Die Umsatzerfassung variiert je nach Modell: Containerisierte Karten-Wallets prägen Routing und Nutzererlebnis, während Stored-Value- und offene Wallets mehr Transaktionswirtschaftlichkeit erfassen und angrenzende Dienste wie Kredite, Versicherungen und Abonnements querverkaufen können, sofern sie Sicherheits-, Onboarding- und regulatorische Anforderungen über Ländergrenzen hinweg erfüllen können.
Wettbewerbslandschaft
Marktkonzentration
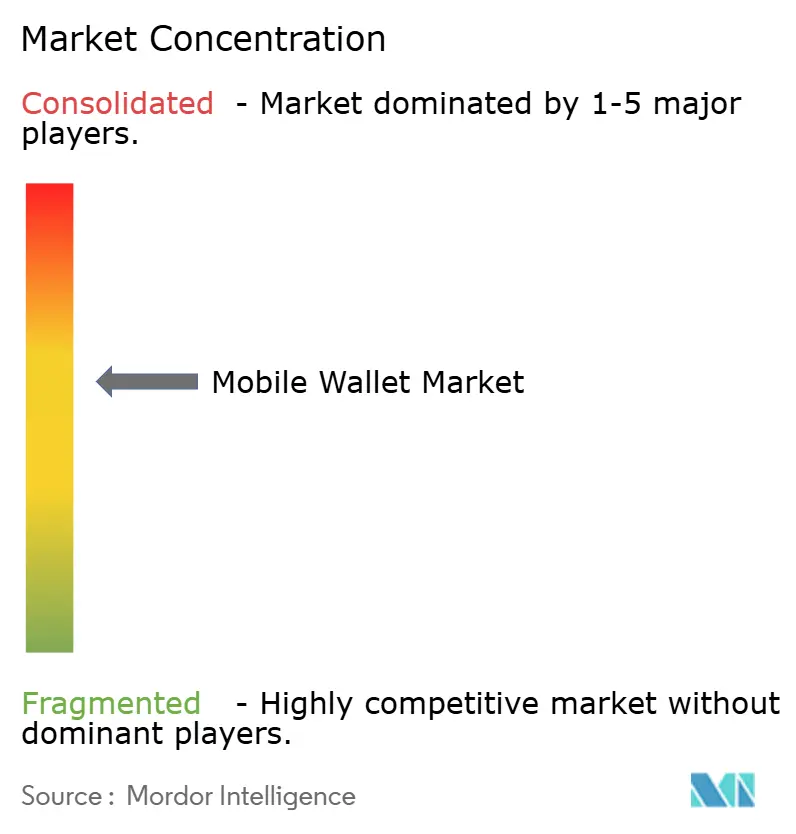
Die Marktkonzentration ist moderat. Die fünf größten Anbieter verarbeiteten im Jahr 2025 42 % des globalen Volumens, doch regionale Spezialisten wie GrabPay in Südostasien und M-Pesa in Ostafrika behalten verteidigbare Nischen. Der Wettbewerb hat sich von Nutzeranzahl-Rennen hin zu Ökosystemtiefe entwickelt. Apples geschlossenes Ökosystem erzielte im Jahr 2025 einen Umsatz von etwa USD 8,2 Milliarden, sieht sich nun jedoch europäischen Regeln des Digital Markets Act gegenüber, die iOS bis März 2026 zur Öffnung des NFC-Zugangs verpflichten. Google Pay verarbeitete USD 1,3 Billionen ohne wesentliche direkte Einnahmen und nutzte stattdessen Zahlungsdaten für Cross-Selling von Werbung. Tencent und Ant Group kontrollieren weiterhin über 90 % des chinesischen Volumens, doch eine Obergrenze für QR-Händlergebühren im Jahr 2024 drückte die Margen auf 0,38 %.
Strategische Schritte gestalten die Grenzen weiterhin um. Visa tokenisierte bis Dezember 2025 12,3 Milliarden Zugangsdaten, von denen 68 % mobile Geldbörsen speisen. Mastercards Click to Pay verzeichnete 4,2 Milliarden Ein-Klick-Kassenvorgänge und reduzierte den Abbruch um fast ein Fünftel. Revolut erhielt eine europäische Banklizenz, die es ermöglicht, Einlagen zu halten und Kredite ohne Drittverwahrer zu vergeben. Blocks Cash App Pay for Business führte gebührenfreie Abwicklung ein, um Kleinsthändler von Kartenlesegeräten abzuwerben. Aufstrebende Disruptoren wie PhonePe sammeln nahezu milliardenschwere Runden ein, um die internationale Expansion zu finanzieren.
Technologische Prioritäten konzentrieren sich auf Tokenisierung, Biometrie und auf maschinellem Lernen basierende Betrugsabwehr, die Verlustquoten unter 0,08 % halten. Apples Face ID authentifiziert nun in unter einer Sekunde und entspricht der Geschwindigkeit kontaktloser Karten bei verbesserter Sicherheit. Modelle des maschinellen Lernens von Adyen und Stripe haben falsch-positive Raten auf unter 2 % gesenkt und bewahren so das Kundenerlebnis ohne Abstriche bei der Risikokontrolle. Da grenzüberschreitende Zahlungen enger werden, verbindet Visas Partnerschaft mit der brasilianischen Zentralbank vom Januar 2026 PIX mit Visa Direct und senkt die Überweisungsspreads auf 1,2 %.
Marktführer im Bereich mobile Geldbörsen
-
Apple Inc.
-
Tencent Holdings Ltd.
-
PayPal Holdings Inc.
-
Samsung Electronics Co. Ltd.
-
Visa Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für mobile Geldbörsen Unternehmen in diesem Bericht
- Apple Inc.
- Alphabet Inc.
- Samsung Electronics Co. Ltd.
- PayPal Holdings Inc.
- Tencent Holdings Ltd.
- Ant Group
- Visa Inc.
- Mastercard Inc.
- JPMorgan Chase and Co.
- Adyen NV
- Block Inc. (formerly Square)
- Revolut Ltd.
- Grab Holdings Ltd.
- Paytm Payments Bank Ltd.
- One97 Communications Ltd.
- PhonePe Pvt. Ltd.
- MobiKwik Systems Ltd.
- Mercado Libre Inc. (Mercado Pago)
- MTN Group Ltd. (MoMo)
- Orange SA
- Kakao Corp. (Kakao Pay)
- Klarna Bank AB
Marktchancen und Zukunftsaussichten
Grenzüberschreitende Nutzbarkeit und Zahlungen von Einreisenden sind ein erkennbarer Freiraum, in dem inländische QR-Ökosysteme und internationale Wallets aktiv verbunden werden. Tencent gab über TenPay Global im Mai 2026 eine Zusammenarbeit bekannt, die es in den USA ansässigen PayPal-Nutzern ermöglicht, bei Weixin-Pay-Händlern in China per QR-Scan zu bezahlen, verbunden mit Initiativen zur Reduzierung von Reibungsverlusten für internationale Besucher rund um die APEC 2026. Dieser Ansatz erweitert die Händlerabdeckung, ohne dass Reisende vollständig lokale Wallet-Konten eröffnen müssen, und gibt PSPs, Tokenisierungsanbietern sowie FX- und Abwicklungspartnern zudem eine Möglichkeit, konforme grenzüberschreitende Wallet-Akzeptanz zu bündeln.
Ein zweiter Chancenbereich ist das Multi-Rail-Wallet-Design, das Karte, Echtzeitzahlungen und regulierte Ausgaben digitaler Vermögenswerte, wo zulässig, kombiniert und durch klarere Trust- und Onboarding-Rahmenwerke unterstützt wird. In Europa bieten das Ende-2026-Mandat für die Verfügbarkeit der EU-Digital-Identity-Wallet und die Durchführungsverordnung (EU) 2026/798 vom April 2026 zum Remote-Onboarding auf hohem Vertrauensniveau konkrete Standards, an denen sich Wallet-Emittenten und Händler orientieren können, insbesondere für vertrauenskritische Anwendungsfälle wie Kontoeröffnung, wiederkehrende Mandate und regulierte Dienstleistungen. Daneben tauchen im Wallet-Ökosystem neue Endgeräteformen und an Stablecoins gekoppelte Zahlungsprodukte auf, darunter Inter and Co, das im Juli 2026 NFC-Wearables in den USA einführte, und MiniPay (Opera), das im Juni 2026 eine Visa-Debitkarte mit Gnosis Pay einführte, um Ausgaben aus Stablecoin-Guthaben an Visa-akzeptierenden Standorten zu ermöglichen. Dies schafft zusätzlichen Freiraum für Emittenten und Abwickler, die Compliance, Tokenisierung sowie Streit- oder Rückbuchungsäquivalente über neu entstehende Wallet-Infrastrukturen hinweg unterstützen können.
Neueste Industrielle Entwicklungen in Markt für mobile Geldbörsen
- Juli 2026: Inter and Co führte in den USA Inter Ring und Inter Wristband ein, die NFC-basierte kontaktlose Zahlungen über ein Wearable-Format ermöglichen. Die Einführung erweitert die Nutzung mobiler Wallets über Smartphones hinaus und zielt auf alltägliche Nahfeldtransaktionen ab, bei denen Geschwindigkeit und Bequemlichkeit die Häufigkeit fördern.
- Mai 2026: Tencent Financial Technology gab eine Zusammenarbeit zwischen TenPay Global und PayPal bekannt, die es in den USA ansässigen PayPal-Nutzern ermöglicht, bei Weixin-Pay-Händlern in China durch das Scannen von QR-Codes zu bezahlen. Die Zusammenarbeit senkt die Reibungsverluste für einreisende Reisende und stärkt die grenzüberschreitende Wallet-Interoperabilität zwischen einer globalen Wallet-Marke und Chinas dominierendem QR-Akzeptanznetzwerk.
- Januar 2026: Visa ging eine Partnerschaft mit der Zentralbank Brasiliens ein, um grenzüberschreitende PIX-Überweisungen zu ermöglichen, die in weniger als 30 Sekunden abgewickelt werden, wobei Wechselkursaufschläge auf 1,2 % begrenzt sind. Die Verknüpfung einer großen Kartennetzwerk-Auszahlungsfunktion mit einer nationalen Echtzeit-Zahlungsschiene unterstützt wallet-gestützte Überweisungen und Händlerabwicklungs-Anwendungsfälle, die auf PIX-Konnektivität aufbauen.
Markt für mobile Geldbörsen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Mobile Wallets die Funktionalität digitaler Wallets, die auf einem mobilen Gerät genutzt wird, um Zahlungsdaten zu speichern und Zahlungen sowie Überweisungen über stationäre und Remote-Kanäle zu ermöglichen. Die Berichterstattung erfolgt als Wertmarkt in USD auf globaler Ebene.
Ausschlüsse aus dem Umfang: Wir schließen reine Mobile-Banking-Funktionen aus, die keine Wallet-basierten Zahlungen ermöglichen, sowie eigenständige Händler-POS-Hardware und nicht verwandte Mehrwertdienste.
Segmentierungsübersicht
- Nach Zahlungsart
- Proximity
- Remote
- Nach Geldbörsentyp
- Geschlossen
- Halb-Geschlossen
- Offen
- Nach Anwendung
- Einzel- und Ladengeschäftszahlungen
- Mobiler Handel
- Geldtransfer und Überweisungen
- Rechnungszahlungen und Aufladungen
- Öffentlicher Nahverkehr und Maut
- Lebensmittel und Gastgewerbe
- Nach Endnutzer
- Privat
- Geschäftlich
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Angleichung der Definition einer Mobile Wallet in Regionen, in denen die Terminologie abweicht, und der anschließenden Erfassung dessen, was konsistent gemessen werden kann. Wir nutzten öffentliche Quellen wie Zentralbankpublikationen zu Zahlungssystemen, Materialien der Bank für Internationalen Zahlungsausgleich zu Zahlungsinnovationen, Konnektivitätsdaten der Internationalen Fernmeldeunion und Weltbankindikatoren, die die digitale Akzeptanz signalisieren.
Anschließend haben wir gemeldete Aktualisierungen aus Wallet-Ökosystemen anhand von Quellen wie Regulierungshinweisen zu KYC- und E-Geld-Vorschriften, Branchenverbandsmitteilungen zu QR- und kontaktlosen Standards sowie Unternehmensberichten und Investorenpräsentationen ausgewertet, die Monetarisierungshebel erläutern. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde zur Plausibilitätsprüfung des Geschäftsumfangs genutzt, und eine Patentdatenbank wurde herangezogen, um die Funktionsentwicklung in den Bereichen Sicherheit und Authentifizierung zu verfolgen. Diese Quellen sind lediglich illustrativ; wir haben zusätzlich weitere öffentliche Referenzen genutzt, um spezifische Datenpunkte zu bestätigen und zu präzisieren.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu überprüfen, welche Umsatzströme tatsächlich als Mobile-Wallet-Wert in Proximity- und Remote-Anwendungsfällen gezählt werden, und um zu bestätigen, wie Wallet-Typen in verschiedenen Märkten behandelt werden. Wir haben mit einer Mischung aus Ökosystemteilnehmern (Rollen auf Plattformseite, Zahlungsabwicklung, Compliance und Go-to-Market-Verantwortliche) in den wichtigsten Regionen gesprochen, sodass Annahmen zu Take Rates, Nutzungsmix und Regulierungszeitplänen vor der Finalisierung angepasst werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 12 % | APAC: 51 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 40 % | EMEA: 30 % |
| Kleinere Akteure: 19 % | Manager: 48 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem Indikatoren zur Zahlungsadoption in einen Wallet-fähigen Nachfragepool übersetzt und anschließend mithilfe von Wallet-Typ- und Anwendungsfall-Aufteilungen in Werte umgerechnet werden. Um es praxisnah zu halten, gleichen wir die Gesamtwerte mit selektiven Bottom-up-Näherungen ab, wie z. B. Stichprobenvolumen multipliziert mit impliziter Monetarisierung, Kanalprüfungen zu typischen Preisen und Zusammenfassungen aus einem begrenzten Satz offengelegter Wallet-Ökonomien.
Die Eingaben sind praktisch und reproduzierbar gehalten und umfassen Smartphone- und mobile Internetdurchdringung, Anteil digitaler Zahlungen, die Wallet-initiiert sind, Proximity- versus Remote-Mix, aktive Nutzer- und Transaktionshäufigkeitsbereiche sowie die Verbreitung von QR- und NFC-Akzeptanz. Wo ein Land nur geringe Offenlegung aufweist, schließen wir Lücken mithilfe von Proxy-Märkten mit ähnlicher Regulierung und Infrastruktur und passen diese dann anhand von Expertenfeedback zum lokalen Verhalten an.
Für die Prognose wird eine Szenarioanalyse rund um einen Basispfad angewendet, da Regulierung, Gebührenobergrenzen und Betrugskontrollen die Wallet-Ökonomie schnell verschieben können. Die Vorausschau wird durch das erwartete Einführungstempo von Echtzeit-Zahlungsschienen, das Wachstum der Händlerakzeptanz und Änderungen der Wallet-Interoperabilität geleitet, die durch Interview-Konsens validiert und anschließend in jährlichen Annahmen berücksichtigt wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie dem Wachstum digitaler Zahlungen, Konnektivitätstrends und gemeldeten Änderungen bei der Wallet-Akzeptanz überprüft, und Abweichungen werden vor der Freigabe untersucht. Wenn sich ein wesentlicher Treiber stark verändert (z. B. eine neue KYC-Vorschrift, eine Gebührenobergrenze oder ein plötzlicher Nutzungsanstieg), nehmen wir erneut Kontakt zu ausgewählten Befragten auf, um zu bestätigen, ob die Verschiebung struktureller oder vorübergehender Natur ist.
Es wird ein mehrstufiger interner Überprüfungsprozess befolgt, damit Berechnungen, Annahmen und Umfangsbehandlung über Regionen und Anwendungsfälle hinweg konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse den kurzfristigen Ausblick maßgeblich verändern. Vor der Auslieferung wird ein abschließender Analystencheck durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Mobile Wallets von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Mobile Wallets stimmen häufig nicht überein, da Herausgeber unterschiedliche Wertdefinitionen vermischen und dann unterschiedliche Annahmen darüber anwenden, wie Wallets Umsatz erzielen. Das verwendete Jahr, der Währungszeitpunkt und die Behandlung von Proximity- versus Remote-Aktivitäten treiben die Gesamtwerte ebenfalls auseinander.
Krypto-Wallets und IoT-Wallets liegen außerhalb des Umfangs von Mordor Intelligence für diesen Markt für Mobile Wallets, was ein Grund dafür ist, dass unser Wert für 2026 niedriger erscheint als einige Schätzungen, die diese angrenzenden Kategorien einbeziehen. Eine weitere Diskrepanz ergibt sich daraus, ob eine Zahl den durch Wallets fließenden Transaktionswert oder den durch Wallet-geführte Dienste erfassten Wert widerspiegelt und ob eine Doppelzählung auftritt, wenn dieselbe Aktivität unter dem breiteren Begriff Mobile Payments gemeldet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 317,12 Mrd. USD (2026) | |
| Global Consultancy A | 3.635,30 Mrd. USD (2026) | Bezieht angrenzende Krypto-Wallet- und IoT-Wallet-Umsätze in die Gesamtsumme ein und wendet eine breite Umsatzdefinition an, die den adressierbaren Pool über zahlungsfähige Mobile Wallets hinaus erweitern kann. |
| Industry Analytics B | 329,03 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und eine engere Segmentperspektive nach Technologie und einigen Anwendungen, was regionale Gewichtungen und den Mix zwischen Proximity- und Remote-Aktivitäten verschieben kann. |
Die Streuung der drei Zahlen erklärt sich hauptsächlich dadurch, was als Wallet gegenüber einem benachbarten digitalen Zahlungsmittel oder Wallet-Typ gezählt wird und ob der Wert das durch Wallets fließende Geld oder den Wallet-Diensten zugeschriebenen Wert darstellt. Indem wir jeden Schritt an beobachtbaren Adoptionsindikatoren ausrichten und die Aufteilungen durch Interviews validieren, erhalten wir eine ausgewogene Schätzung, die reproduziert und aktualisiert werden kann, wenn neue Zahlungssignale entstehen.
Im Bericht beantwortete Schlüsselfragen
Wie groß werden globale Geldbörsen-Zahlungen bis 2031 werden?
Die Marktgröße für mobile Geldbörsen wird voraussichtlich bis 2031 USD 616,39 Milliarden erreichen und ab 2026 mit einer CAGR von 14,22 % wachsen.
Welche Region wächst am schnellsten?
Afrika wird voraussichtlich bis 2031 die höchste regionale CAGR von 18,16 % verzeichnen, angetrieben durch die Umwandlung von Mobile-Money-Guthaben und regulatorischen Impulsen für Interoperabilität.
Welche Faktoren beschleunigen die Akzeptanz am stärksten?
Staatlich unterstützte Sofortzahlungsschienen, die Allgegenwart von Händler-QR-Codes und Super-App-Ökosysteme, die Zahlungen mit Kreditvergabe und Handel bündeln, sind die primären Wachstumskatalysatoren.
Warum gewinnen offene Geldbörsen an Boden?
Regulatorische Mandate in Indien, Brasilien und der Europäischen Union verlangen Interoperabilität, die es Nutzern ermöglicht, Salden frei zu bewegen, und fördern eine CAGR von 15,14 % für offene Geldbörsen.
Wie verändern sich die Umsatzmodelle in Europa?
Interbankenentgeltobergrenzen haben die Einnahmesätze auf unter 0,15 % gedrückt und europäische Geldbörsenanbieter in Richtung Abonnementgebühren, Premium-Zusatzleistungen und datengetriebene Dienste gedrängt.
Wie ist der Ausblick für geschäftliche Geldbörsen?
Die geschäftliche Akzeptanz wird voraussichtlich mit einer CAGR von 16,46 % wachsen, da Embedded-Finance-Plattformen Geldbörsenkonten in Beschaffung, Gehaltsabrechnung und Marktplatz-Auszahlungen integrieren.