
Marktgröße und Marktanteil für Biohazard-Beutel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 472.37 Millionen US-Dollar |
| Marktgröße (2031) | 701.32 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Biohazard-Beutel von Mordor Intelligence
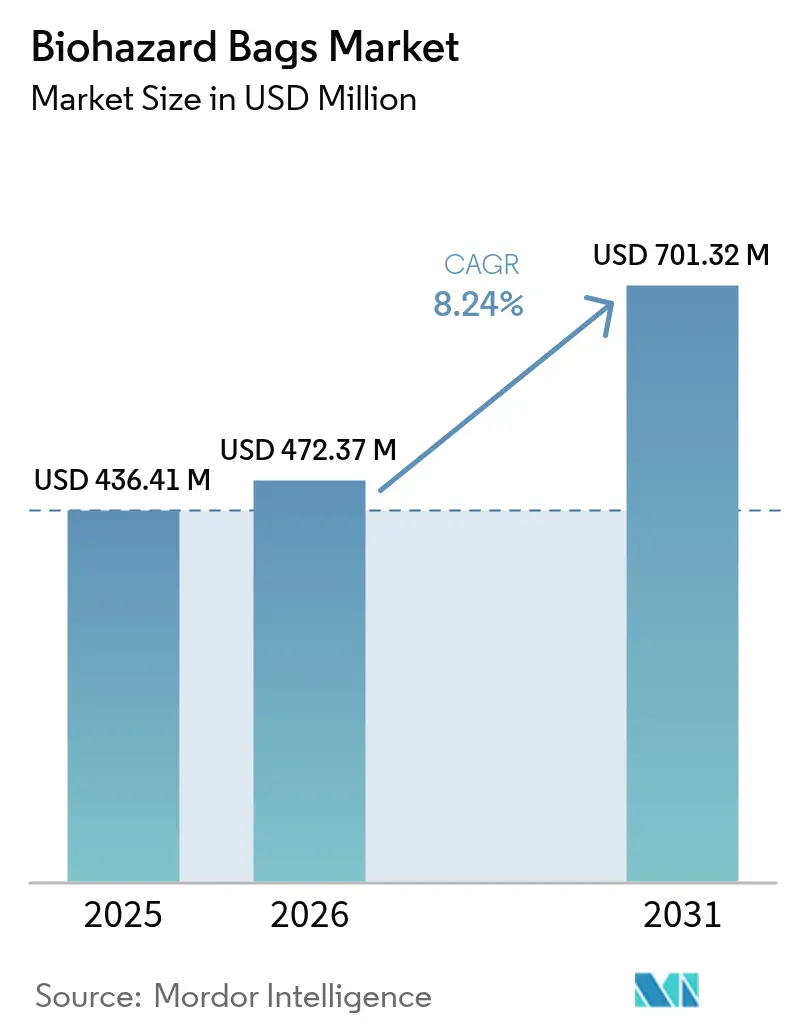
Die Marktgröße für Biohazard-Beutel wurde im Jahr 2025 auf USD 436,41 Millionen bewertet und wird voraussichtlich von USD 472,37 Millionen im Jahr 2026 auf USD 701,32 Millionen bis 2031 wachsen, mit einer CAGR von 8,24 % während des Prognosezeitraums (2026–2031). Die Expansion spiegelt den verstärkten Fokus des Gesundheitssektors auf Infektionskontrollprotokolle, den postpandemischen Anstieg von Einwegverbrauchsmaterialien sowie die stetige Verschärfung der Vorschriften für gefährliche Abfälle wider. Die Nachfrage wird zusätzlich durch das Volumen an biomedizinischen Abfällen gestützt, von denen 15 % als gefährlich eingestuft werden, sowie durch die Ausbreitung standardisierter Compliance-Vorschriften wie der Hazardous Waste Generator Improvements Rule, die von 40 US-Bundesstaaten übernommen wurde. Krankenhäuser, Diagnostiklabore und Pharmaunternehmen bauen ihre Kapazitäten weiter aus, und jede neue Einrichtung integriert Anforderungen zur Abfalltrennung bereits in der Planungsphase. Diese kombinierten Faktoren stärken den nachhaltigen Einkauf von farbcodierten, stichfesten Eindämmungsprodukten im Markt für Biohazard-Beutel[1]Centers for Disease Control and Prevention, „Prävention und Kontrolle von Gesundheitsinfektionen”, cdc.gov.
Wichtigste Erkenntnisse des Berichts
- Nach Produktmaterial führte Polyethylen niedriger Dichte im Jahr 2025 mit einem Umsatzanteil von 42,11 %; Polypropylen wird voraussichtlich bis 2031 mit einer CAGR von 10,01 % wachsen.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 45,78 % der Marktgröße für Biohazard-Beutel auf infektiöse Abfälle, während der allgemeine medizinische Abfall im Gesundheitswesen die höchste erwartete CAGR von 9,74 % bis 2031 verzeichnet.
- Nach Endverbraucher hielten Krankenhäuser im Jahr 2025 einen Marktanteil von 55,02 % am Markt für Biohazard-Beutel, während Diagnostiklabore während des Prognosezeitraums voraussichtlich eine CAGR von 10,92 % erzielen werden.
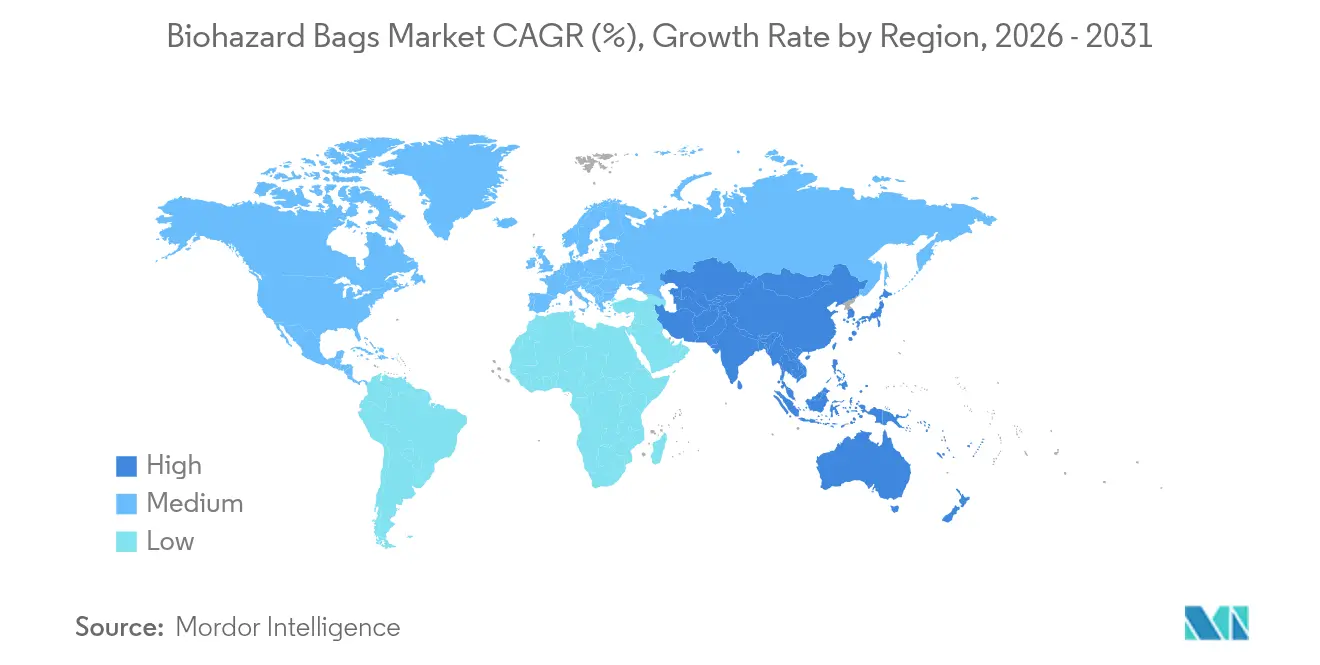
- Nach Geografie entfiel im Jahr 2025 ein Umsatzanteil von 38,12 % auf Nordamerika; Asien-Pazifik wird voraussichtlich mit der höchsten Rate wachsen, mit einer CAGR von 9,34 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Erzeugung biomedizinischer Abfälle | +2.1% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau der globalen Gesundheitsinfrastruktur | +1.8% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Strengere regulatorische Compliance bei der Trennung gefährlicher Abfälle | +1.6% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verwendung von medizinischen Einwegverbrauchsmaterialien | +1.4% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Wachstum der pharmazeutischen Produktion und der Biologika-Herstellung | +1.2% | Nordamerika, Europa und aufstrebende Asien-Pazifik-Zentren | Langfristig (≥ 4 Jahre) |
| Zunehmendes öffentliches Gesundheitsbewusstsein für Infektionskontrolle | +1.0% | Global nach der Pandemie | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Erzeugung biomedizinischer Abfälle
Gesundheitseinrichtungen klassifizieren mittlerweile 15 % ihrer Abfälle als gefährlich – ein Anteil, der nach 2020 erhöht geblieben ist. Intensivstationen und Notaufnahmen erzeugen größere Mengen kontaminierter Einwegprodukte als zuvor, und die Leitlinien der Weltgesundheitsorganisation zur quellennahen Trennung sind zum gängigen Maßstab geworden. Krankenhäuser reagieren darauf, indem sie farbcodierte Beutelsysteme beschaffen, die den bundesstaatlichen, staatlichen und internationalen Anforderungen hinsichtlich Rückverfolgbarkeit, Stichfestigkeit und Lecksicherheit entsprechen. Obligatorische Mitarbeiterschulungsmodule zu Handhabungsverfahren erhöhen die Nachbestellhäufigkeit weiter, was diesen Faktor zu einem der dauerhaftesten Wachstumsbeiträge im Markt für Biohazard-Beutel macht.
Ausbau der globalen Gesundheitsinfrastruktur
Regierungen im Asien-Pazifik-Raum errichten Krankenhäuser, ambulante Kliniken und Diagnosezentren in einem Tempo, das anderswo unübertroffen ist. Diese Projekte integrieren medizinische Abfallräume, automatisierte Beutelversiegelungsgeräte und Inspektionspunkte in die Gebäudepläne. Neue Produktionsstätten für Biologika und Impfstoffe verwenden Eindämmungsspezifikationen, die auf den Vorschriften der Vereinigten Staaten und der Europäischen Union basieren, was die Nachfrage nach dickwandigen Polypropylen- und Polyethylen-hoher-Dichte-Beuteln beschleunigt. Bauunternehmen und Betreiber schreiben zudem Umweltzeichen vor, da sie auf nachhaltige Beschaffungsziele regionaler Behörden hinarbeiten. Der langfristige Investitionszyklus fördert daher ein kontinuierliches Mengenwachstum im Markt für Biohazard-Beutel.
Strengere regulatorische Compliance bei der Trennung gefährlicher Abfälle
Vierzig US-Bundesstaaten setzen nun die Hazardous Waste Generator Improvements Rule durch, und das e-Manifest-System der Umweltschutzbehörde (EPA) verpflichtet Gesundheitsdienstleister, Abfälle vom Entstehungsort bis zur Entsorgung zu dokumentieren. Die Managementstandards für gefährliche Abfallarzneimittel verbieten die Entsorgung über die Kanalisation und verweisen Erzeuger auf konforme Eindämmung und Verbrennung. Jüngste staatliche Vorschläge zur Handhabung scharfer Gegenstände fügen weitere Spezifikationen hinzu und veranlassen Krankenhäuser, robuste Beutelformate zu verwenden, die sowohl für Reißfestigkeit als auch für Barcodeerfassung zertifiziert sind. Anbieter, die diese Nischenanforderungen erfüllen können, verschaffen sich einen Vorteil im Markt für Biohazard-Beutel.
Zunehmende Verwendung von medizinischen Einwegverbrauchsmaterialien
Die FDA hat 2024 die Sicherheitsleitlinien für Einwegmedizinprodukte erneut bekräftigt und die Wiederaufbereitung von Artikeln, die mit sterilem Gewebe in Kontakt kommen, abgeraten. Zahnarztpraxen und ambulante Zentren müssen nun Handschuhe, Kittel und Schläuche unmittelbar nach dem Patientenkontakt entsorgen; jeder Artikel wird als regulierter medizinischer Abfall klassifiziert. Die ordnungsgemäße Entsorgung basiert auf Beuteln, die den ASTM-Schwellenwerten für Stich- und Schlagfestigkeit entsprechen. Einrichtungen integrieren Entsorgungsrichtlinien in tägliche Checklisten, was sich direkt in einem höheren Beutelverbrauch pro Eingriff niederschlägt.
Analyse der Hemmnisfaktoren*
| Analyse der Hemmnisfaktoren | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfügbarkeit wiederverwendbarer Abfallbehältersysteme | -0.8% | Global, stärker in nachhaltigkeitsorientierten Märkten | Mittelfristig (2–4 Jahre) |
| Volatilität der Rohstoffpreise für Polyethylen | -0.6% | Global, mit regionalen Lieferkettenvariationen | Kurzfristig (≤ 2 Jahre) |
| Aufkommende Verbote von Einwegkunststoffen | -0.7% | Europa, Nordamerika und ausgewählte Asien-Pazifik-Rechtsordnungen | Mittelfristig (2–4 Jahre) |
| Hohe Kapitalanforderungen für die Einhaltung von Abfallbehandlungsvorschriften | -0.5% | Global, stärker ausgeprägt in Entwicklungsmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit wiederverwendbarer Abfallbehältersysteme
Große Krankenhäuser, die Kreislaufwirtschaftsziele verfolgen, erproben beutellose Transportsysteme, die feste Kunststoffauskleidungen und versiegelte Deckel integrieren. Unternehmen wie Daniels Health vermarkten kassettenförmige Behälter für scharfe Gegenstände, die entleert, sterilisiert und erneut eingesetzt werden können. Nachhaltigkeitsausschüsse verweisen auf geringere Emissionen über den gesamten Lebenszyklus und ein reduziertes Verletzungsrisiko für Mitarbeiter im Vergleich zu Doppelbeuteltechniken. Die anfänglichen Kapitalkosten und umfassende Mitarbeiterschulungen beschränken die Einführung auf große Netzwerke, dennoch führt diese Option zu einer Preissensitivität im Markt für Biohazard-Beutel, insbesondere bei kostengünstigen roten Beuteln.
Volatilität der Rohstoffpreise für Polyethylen
Anstiege bei den Feedstockkosten für Naphtha und Ethan verursachen Schwankungen bei den Harzpreisen, was die Margen für Verarbeiter komprimiert und Gesundheitseinkäufer dazu veranlasst, Verträge neu zu verhandeln. Hersteller sichern sich durch mehrmonatige Lagerbestände ab, doch kleinere Verarbeiter bleiben den Spotpreisschwankungen ausgesetzt. Einige Krankenhäuser testen alternative Materialien oder fordern Preisüberprüfungen während der Vertragslaufzeit. Unterdessen diversifizieren Lieferkettenabteilungen ihre Lieferanten, um das Störungsrisiko zu reduzieren. Anhaltende Volatilität verzögert daher Massenbestellungsentscheidungen und hat eine moderat dämpfende Wirkung auf das Wachstum des Marktes für Biohazard-Beutel[2]Umweltschutzbehörde, „Hazardous Waste Generator Improvements Rule”, epa.gov.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktmaterial:
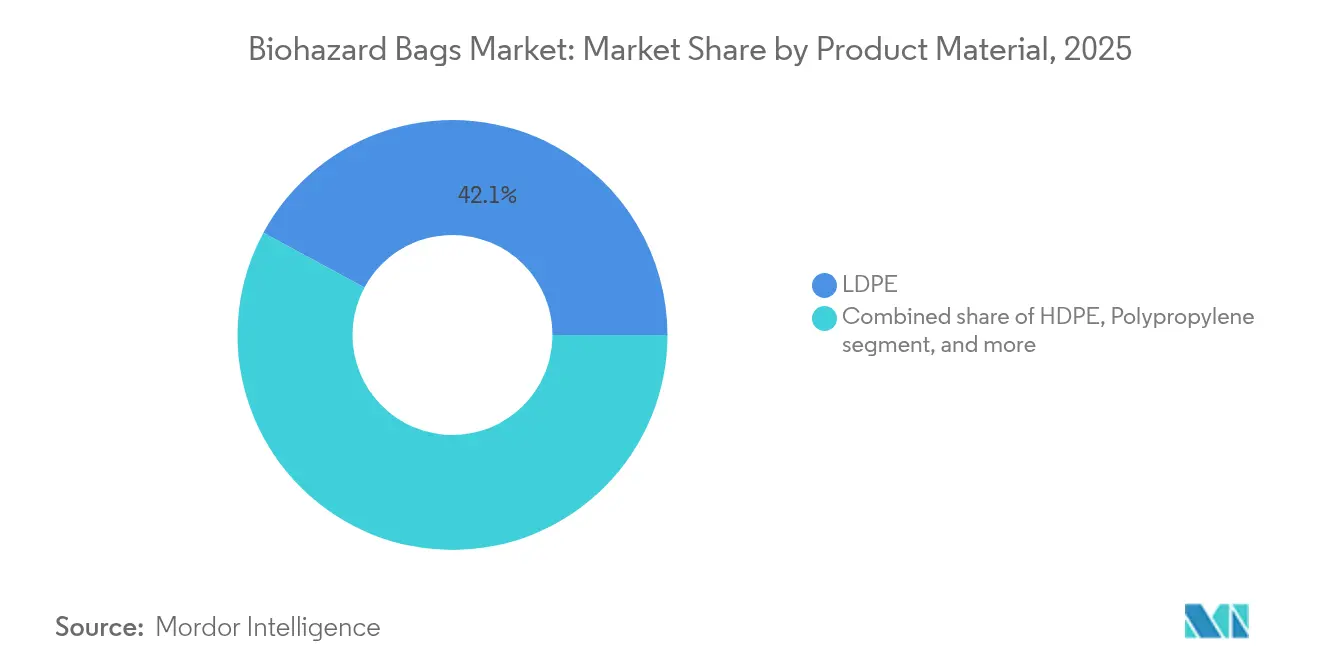
Polypropylen gewinnt an Bedeutung trotz der Dominanz von LDPEPolyethylen niedriger Dichte hatte im Jahr 2025 einen Marktanteil von 42,11 % im Markt für Biohazard-Beutel inne, was seine bewährten Flexibilitäts- und Stichfestigkeitseigenschaften widerspiegelt, die die allgemeinen Anforderungen an die Handhabung infektiöser Abfälle erfüllen. Das Material dominiert in Krankenhäusern mit hohem Durchsatz, wo Kosten, Verfügbarkeit und die Kompatibilität mit automatischen Versiegelungsgeräten am wichtigsten sind. Polypropylen wächst jedoch weiterhin schneller als alle anderen Harze, und die Marktgröße für Biohazard-Beutel im Polypropylen-Segment wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 10,01 % wachsen, dank seiner höheren chemischen Beständigkeit, seiner Eignung für chemotherapeutische und pharmazeutische Abfälle sowie seiner Fähigkeit, Hochtemperatur-Autoklavierzyklen standzuhalten.
Die Präferenzlandschaft befindet sich im Wandel. Spezialisierte Krebszentren und Biologika-Produktionsstätten schreiben häufig Polyethylen hoher Dichte oder mehrschichtige coextrudierte Strukturen vor, um eine zusätzliche Lecksicherheit zu gewährleisten. Eine Nischengruppe von Einrichtungen erprobt auch Biopolymere aus Polymilchsäure oder Polyhydroxyalkanoat mit dem Ziel, den CO₂-Fußabdruck zu reduzieren, doch die Akzeptanz bleibt noch in den Anfängen, da die Gesundheitsbehörden eine umfassende Validierung vor der Genehmigung von Beutelmaterialien für gefährliche Abfälle verlangen. Hersteller balancieren daher Umweltversprechen mit obligatorischen ASTM- und ISO-Tests auf Stichfestigkeit, Reißfestigkeit und Übertragbarkeit, um sicherzustellen, dass Innovationen die grundlegenden Leistungserwartungen im Markt für Biohazard-Beutel nicht untergraben.


Nach Anwendung:
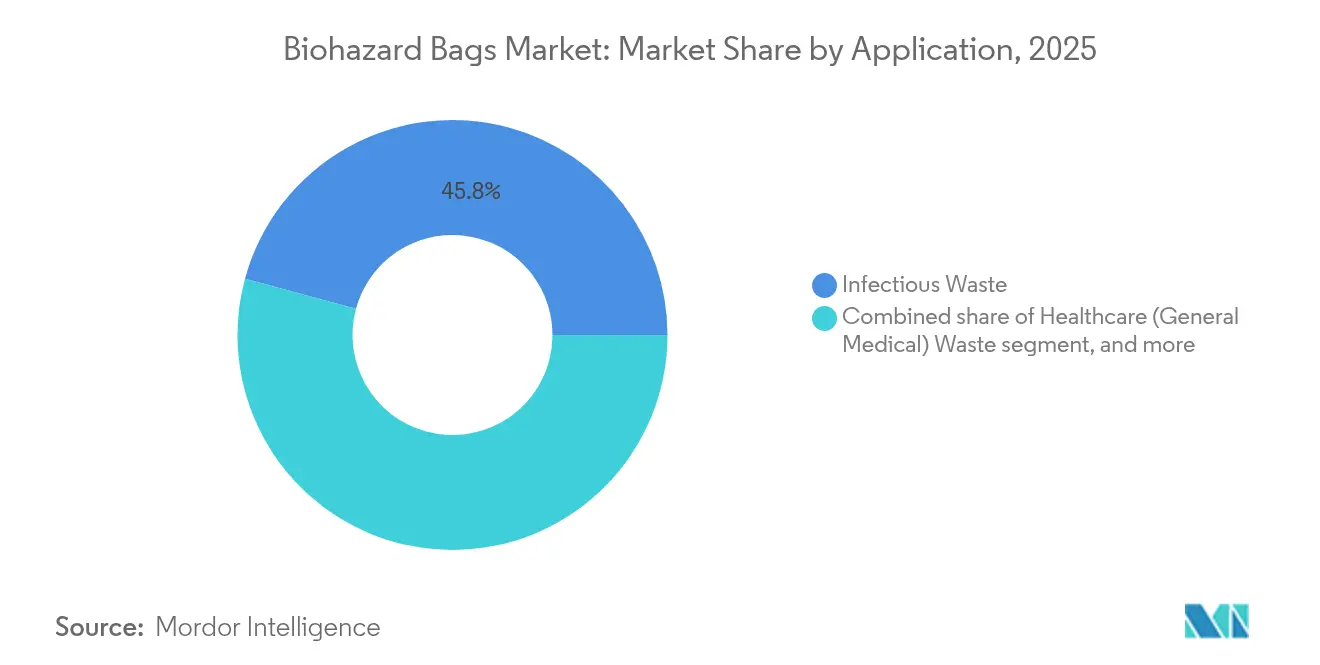
Allgemeiner medizinischer Abfall im Gesundheitswesen treibt das Wachstum voranInfektiöser Abfall machte im Jahr 2025 45,78 % der Marktgröße für Biohazard-Beutel aus, angetrieben durch den anhaltenden Einsatz von Einwegabdeckungen, Kitteln und Handschuhen in Operationssälen und Intensivstationen. Diese Eingriffe erzeugen konsistente tägliche Mengen, die schnell entfernt werden müssen, was rote Beutel für infektiöse Abfälle zum Rückgrat des Krankenhausbetriebs macht. Gleichzeitig wird die Kategorie des allgemeinen medizinischen Abfalls im Gesundheitswesen voraussichtlich am schnellsten wachsen, mit einer CAGR von 9,74 % bis 2031, da ambulante Kliniken und Diagnosestellen am Behandlungsort zunehmen. Diese Einrichtungen erzeugen eine breite Mischung teilweise kontaminierter Artikel, die dennoch einer Eindämmung bedürfen, aber nicht immer den infektiösen Schwellenwert erreichen, was die Nachfrage nach mittelstarken Beuteln ausweitet.
Chemische und pharmazeutische Abfälle bleiben ein spezialisiertes Teilsegment, das Nachfrage nach dickeren, gelben oder schwarzen Beuteln mit schwerem Polypropylen zur Beständigkeit gegen aggressive Lösungsmittel erzeugt. Andere Kategorien, wie pathologische Abfälle, halten kleinere Anteile, erfordern jedoch Konfigurationen mit Dampfsperre zu Premiumpreisen. Regulierungsbehörden verfeinern weiterhin die Beutelspezifikationen, insbesondere für arzneimittelkontaminierte Einwegprodukte, was zusätzliche Bestellungen an Anbieter leitet, die auf anwendungsspezifische Designs im Markt für Biohazard-Beutel spezialisiert sind.
Nach Endverbraucher:
Diagnostiklabore treiben das schnellste Wachstum voranKrankenhäuser repräsentierten im Jahr 2025 mit 55,02 % mehr als die Hälfte der Marktgröße für Biohazard-Beutel – ein Anteil, der ihren hohen Patientendurchsatz, komplexe Abfallmatrizen und hauseigene Autoklaviereinrichtungen widerspiegelt. Innerhalb von Krankenhäusern verbrauchen perioperative Abteilungen und Herzkatheterlabore den Großteil der Beutel aufgrund des konstanten Instrumentenumschlags. Diagnostiklabore werden jedoch voraussichtlich das höchste Wachstum mit einer CAGR von 10,92 % bis 2031 verzeichnen, da das Volumen der Molekulartests steigt und dezentralisierte Testformate sich auf Apotheken und Einzelhandelskliniken ausbreiten. Jede Probenentnahme-Schleife, jede Pipettenspitze und jedes Mikrozentrifugenröhrchen muss in einem konformen Behälter entsorgt werden, was häufige Nachbestellzyklen antreibt.
Pharmazeutische Produktionsstätten fügen ebenfalls inkrementelle Nachfrage hinzu, da sie die Chargengrößen für Biologika und Impfstoffe ausweiten. Diese Standorte benötigen Beutel, die chemischen Dekontaminationsschritten vor der Verbrennung standhalten, was mehrschichtige Polypropylen- oder coextrudierte Substrate begünstigt. Forschungseinrichtungen und Veterinäranlagen runden das Endverbraucher-Portfolio ab und bilden kleinere, aber stetige Einnahmequellen im breiteren Markt für Biohazard-Beutel.
Geografische Analyse
Markt für Biohazard-Beutel in Nordamerika
Nordamerika behauptete im Jahr 2025 mit einem Umsatzanteil von 38,12 % die Marktführerschaft, gestützt auf ein gut etabliertes Regulierungsnetzwerk aus EPA, OSHA und FDA. Krankenhäuser weisen dedizierte Compliance-Budgets zu, um die Genauigkeit der Abfallverfolgung sicherzustellen und Beutel zu beschaffen, die den ASTM-D1709-Durchstichstandards entsprechen. Die Übernahme der Hazardous Waste Generator Improvements Rule durch die Bundesstaaten harmonisiert die Dokumentationsanforderungen, verankert die standardisierte Verwendung von Einlagen weiter und erhält die Nachfrage in den Vereinigten Staaten und Kanada aufrecht. Obwohl das Wachstum langsamer ist als in Entwicklungsregionen, erhalten Austauschzyklen, Subventionen für rote Beutel in ländlichen Kliniken sowie die Konsolidierung unter Abfallwirtschaftsdienstleistern die Marktdynamik.
Markt für Biohazard-Beutel im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum liefert die dynamischste Wachstumsstory. Staatliche Finanzierungen für neue stationäre Betten, Onkologiezentren, Dialyseeinheiten und Impfstoffwerke werden von verbindlichen Abfalltrennungsrichtlinien begleitet, die an den Vorgaben der Vereinigten Staaten und der Europäischen Union orientiert sind. Während die Regierungen diese Vorschriften umsetzen, legen Beschaffungsteams Mindestbeuteldicke, Beutelfarbe nach Abfallklasse und Rückverfolgbarkeitsmerkmale fest. Lokale Hersteller steigern ihre Produktion, doch Premium-Importe dominieren weiterhin Aufträge mit hohen Spezifikationsanforderungen, sodass grenzüberschreitende Lieferketten einen integralen Bestandteil des Marktes für Biohazard-Beutel bilden. Da die Gesundheitsausgaben parallel zum Wachstum der städtischen Bevölkerung steigen, dürfte die CAGR von 9,34 % im asiatisch-pazifischen Raum in diesem Jahrzehnt bestehen bleiben.
Markt für Biohazard-Beutel in EMEA und Südamerika
Europa behauptet dank der politischen Anreize des Green Deal und strenger Kreislaufwirtschaftsziele eine bedeutende Marktposition. Krankenhäuser erproben kohlenstoffarme oder wiederverwendbare Abfallsysteme, doch Infektionsschutzprioritäten halten Einwegeinlagen für risikoreiche Abfallströme weiterhin fest im Einsatz. Regulierungsbehörden wie die Europäische Chemikalienagentur aktualisieren regelmäßig die Leitlinien zu halogenierten Kunststoffen, was Hersteller zur Anpassung ihrer Formulierungen veranlasst. Der Nahe Osten und Afrika verzeichnen moderates, jedoch sich beschleunigendes Wachstum, da Golfstaaten Lehrkrankenhäuser mit westlich gestalteten Abfallräumen in Betrieb nehmen, während Südamerika stetige Fortschritte erzielt, da öffentliche Krankenhäuser auf überarbeitete Abfallhandhabungsvorschriften umrüsten.

Regulatorisches Umfeld
Die Regulierung von Biohazard-Beuteln liegt an der Schnittstelle von Arbeitsschutzvorschriften, Anforderungen an gefährliche Abfälle und Leistungsstandards für Verpackungen. In den Vereinigten Staaten prägen die OSHA-Anforderungen zu bloodborne pathogens (29 CFR 1910.1030) die zentralen Eigenschaften von Beuteln für regulierte Abfälle, einschließlich Auslaufsicherheit und eindeutiger Biohazard-Kennzeichnung (oder gleichwertiger roter Beutel), während die Aufsicht über medizinische Abfälle dezentral über staatliche Umwelt- und Gesundheitsbehörden erfolgt, was für Hersteller und bundesstaatenübergreifende Gesundheitsnetzwerke eine fragmentierte Compliance-Landschaft schafft.
Bei der globalen Beschaffung stützt sich die technische Qualifizierung häufig auf weit verbreitete Folientestnormen wie ASTM D1709 für Schlagfestigkeit und ASTM D1922 für Weiterreißverhalten. Käufer nutzen diese Tests, um die Haltbarkeit bei Handhabung und Transport zu validieren. In Europa legt die Verordnung (EU) 2017/745 (MDR) zusätzlichen Wert auf Verpackungsinformationen, die eine sichere Handhabung und Entsorgung von Produkten mit Infektionsrisiko unterstützen, und verstärkt damit den Bedarf an klarer Kennzeichnung, Anweisungen und Rückverfolgbarkeitshinweisen, die auf die Trennprotokolle des Abfallstroms in Einrichtungen abgestimmt sind.
Wettbewerbslandschaft
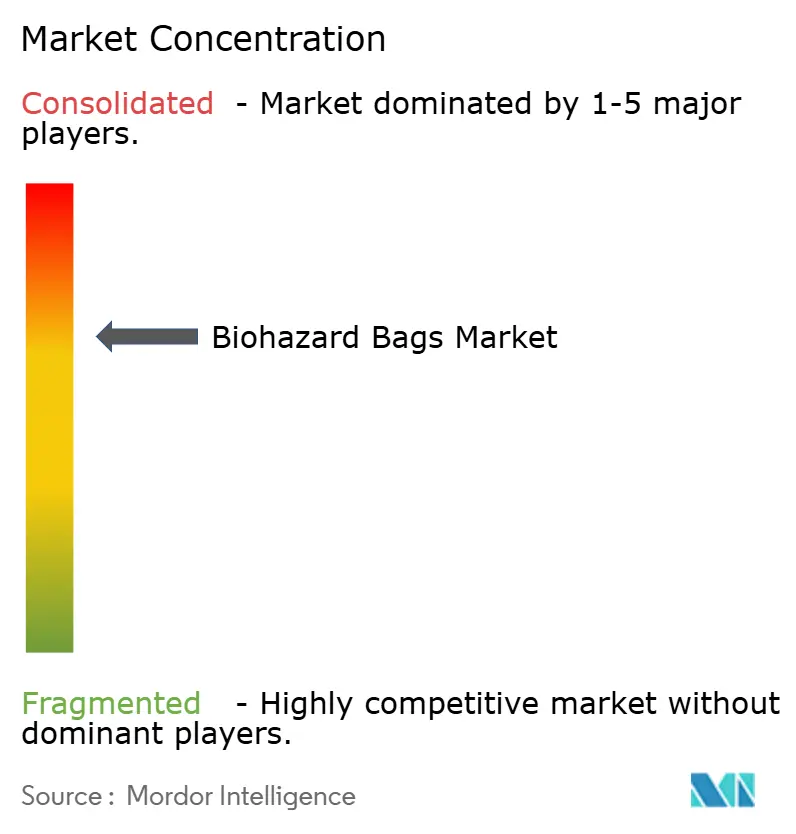
Der Markt für Biohazard-Beutel ist mäßig konsolidiert. Die USD 7,2-Milliarden-Übernahme von Stericycle durch Waste Management im Juni 2024 schuf das größte integrierte Unternehmen für medizinische Abfallentsorgung in Nordamerika und erzielte jährliche Synergien von USD 125 Millionen, was die Cross-Selling-Möglichkeiten für proprietäre Beutellinien neben Abholdienstleistungen stärkt. Die Fusion beschleunigt die vertikale Integration und ermöglicht gebündelte Verträge, die Auskleidungsversorgung, Abholung, Behandlung und Compliance-Berichterstattung in einer einzigen Servicevereinbarung abdecken.
Traditionelle Beutelspezialisten konkurrieren durch die Verfeinerung von Nischenprodukten. STERIS führte Verafit Sterilisationsbeutel mit Sichtfenstern ein, die die Trockenheit nach der Dampfexposition bestätigen und speziell auf die EU-GMP-Anhang-1-Anforderungen für Sterilherstellungs-Abfüll- und -Abschlussbereiche abzielen[3]STERIS, „Verafit Sterilisationsbeutel und -abdeckungen”, steris.com. Kleinere Verarbeiter differenzieren sich durch Kleinauflagen-Farbdruck, biologisch abbaubare Zusatzstoffe und starken Kundenservice für ländliche oder Spezialisten-Kliniken. Unterdessen treiben Nachhaltigkeitsambitionen Hersteller dazu, pflanzliche Harze zu erforschen oder mit chemischen Recyclern zusammenzuarbeiten, die darauf abzielen, den Kreislauf für Polyethylenabfälle zu schließen.
Die Technologieeinführung ist ein weiterer Differenzierungsfaktor. Intelligente Beutelspender mit RFID-Tags ermöglichen es Teams für Umweltdienstleistungen, den täglichen Auskleidungsverbrauch nach Abteilung zu verfolgen. Die generierten Daten helfen Krankenhäusern, Versorgungsprognosen zu verfeinern und Fehlbestände zu minimieren. Anbieter, die digitale Tracking-Optionen integrieren, konforme Folienrezepturen anbieten und eine vollständige Rückverfolgungskette dokumentieren können, sichern sich weiterhin Verträge mit höheren Margen. Die Konsolidierung wird voraussichtlich anhalten, da Dienstleister und Beutelhersteller Skalenvorteile anstreben, insbesondere in internationalen Märkten, in denen Mehrstandort-Gesundheitsnetzwerke eine harmonisierte Versorgung fordern.
Marktführer für Biohazard-Beutel
Thermo Fisher Scientific, Inc.
Inteplast Group (Minigrip)
Transcendia Inc.
SP Bel-Art
Merck KGaA (MilliporeSigma)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Biohazard-Beutel
- Thermo Fisher Scientific
- SP Bel-Art
- International Plastics Inc.
- Inteplast Group (Minigrip)
- Merck KGaA (MilliporeSigma)
- Transcendia Inc.
- Champion Plastics
- Desco Medical
- Welpack Industries Pvt. Ltd
- Propper Manufacturing Co.
- Daniels Health
- Stericycle Inc.
- Lithey Inc.
- BioMedical Waste Solutions LLC
- Dana Poly Inc.
- Plasti-Med (Turkey)
- PacMed Labs
- Safetec of America
- Jiangsu Huanxin High-Tech Materials Co.

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf Lösungen, die die Compliance-Reibung reduzieren und zugleich die Rückverfolgbarkeit und Handhabungssicherheit in stark frequentierten Abfallströmen von Krankenhäusern und Laboren verbessern. Gesundheitsdienstleister müssen verschließbare, auslaufsichere und klar gekennzeichnete Verpackungen für regulierte medizinische Abfälle verwenden, was Freiraum für höherwertige Beutel schafft (dickere Stärken, verbesserte Reiß- und Schlagfestigkeit gemäß ASTM-Testregimen) sowie für workflow-fördernde Formate wie fächerunterteilte oder manipulationssichere Beutel, die für den Probentransport und den internen Transport zwischen Abteilungen genutzt werden. Angebote von Lieferanten, die konforme Beutel mit digitaler Verbrauchsverfolgung am Einsatzort kombinieren, passen ebenfalls zu den Bemühungen der Krankenhaus-Lieferkette, Fehlbestände zu minimieren und die Abfalltrennung abteilungsübergreifend zu standardisieren.
Ein zweiter Chancenbereich liegt an der Schnittstelle zwischen Behälterprodukten und dezentralen oder Vor-Ort-Behandlungsinitiativen, insbesondere dort, wo der Transport zu zentralisierten Einrichtungen kostspielig oder logistisch schwierig ist. Im Juni 2025 berichtete CSIR-NIIST über die Entwicklung einer In-situ-Technologie zur Entsorgung biomedizinischer Abfälle, die in Militärkrankenhäusern (einschließlich eines Standorts am Siachen-Gletscher) und am AIIMS New Delhi getestet wurde, was einen Trend zur lokalisierten Abfallverarbeitung in Teilen Asiens unterstreicht. Mit der Ausweitung dieser Programme konzentrieren sich die Beschaffungsanforderungen zunehmend auf die Kompatibilität mit Autoklaven- und Behandlungsabläufen, einschließlich autoklavengeeigneter Materialien und klarer Prozessindikatoren, was differenzierte Produktlinien über den Standard-Rotbeutel für infektiöse Abfälle hinaus unterstützt.
Recent Industry Developments in Markt für Biohazard-Beutel
- Januar 2026: Die konsolidierten Textaktualisierungen der Europäischen Union zur Verordnung (EU) 2017/745 (MDR) verstärkten weiterhin die Anforderungen an Verpackungsinformationen im Zusammenhang mit der sicheren Handhabung und Entsorgung kontaminierter Stoffe. Dies erhöht weiterhin den Druck auf Lieferketten im Gesundheitswesen und Lieferanten, klare, standardisierte Kennzeichnungen und Entsorgungsanweisungen bereitzustellen, die mit den Praktiken der Infektionskontrolle und Abfalltrennung in EU-Einrichtungen übereinstimmen.
- Juni 2025: CSIR-NIIST gab die Entwicklung einer In-situ-Technologie zur Entsorgung biomedizinischer Abfälle bekannt, mit Einheiten, die für Militärkrankenhäuser (einschließlich eines Standorts am Siachen-Gletscher) und AIIMS New Delhi getestet wurden. Die Initiative unterstreicht die zunehmende Aufmerksamkeit für dezentrale Abfallverarbeitung, was die Nachfrage nach Behälterverbrauchsmaterialien steigert, die sich reibungslos in Vor-Ort-Behandlungsschritte wie Autoklavieren und kontrollierten Transfer integrieren lassen.
- Juni 2024: Waste Management schloss die Übernahme von Stericycle im Wert von 7,2 Milliarden USD ab und schuf damit eine größere integrierte Plattform für das Management medizinischer Abfälle in Nordamerika. Der Zusammenschluss stärkt die gebündelte Vertragsgestaltung über Beutellieferung, Abholung, Behandlung und Compliance-Dokumentation hinweg und beeinflusst Kaufentscheidungen für Biohazard-Beutel durch konsolidierte, serviceorientierte Beschaffung.


Markt für Biohazard-Beutel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt umfasst Umsätze, die mit Biohazard-Beuteln erzielt werden, die zur Sammlung, Lagerung und Bewegung infektiöser oder biomedizinischer Abfälle in regulierten Umgebungen verwendet werden, in denen bei Handhabung und Entsorgung Kennzeichnung und sichere Behältnisse erforderlich sind.
Ausgeschlossene Bereiche: Behälter für scharfe/spitze Gegenstände, starre wiederverwendbare Kanister und breitere chemische Verpackungen sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Produktmaterial
- LDPE
- HDPE
- Polypropylen
- Zellophan
- Sonstige Produktmaterialien
- Nach Anwendung
- Infektiöser Abfall
- Allgemeiner medizinischer Abfall im Gesundheitswesen
- Chemischer und pharmazeutischer Abfall
- Sonstige Anwendungen
- Nach Endverbraucher
- Krankenhäuser
- Diagnostiklabore
- Pharmazeutische und biologische Herstellung
- Sonstige Endverbraucher
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Klärung, was als Biohazard-Beutel gilt und wo die Nachfrage entsteht, und wird dann auf beobachtbare Abfallhandhabungsaktivitäten im Gesundheitswesen und in Laboren übertragen. Wir stützen uns auf öffentliche Referenzen wie CDC-Leitlinien zu Gesundheitsabfällen und Infektionskontrolle, WHO-Materialien zu medizinischen Abfällen, EPA-Vorschriften für gefährliche Abfälle und staatliche Umsetzungshinweise sowie OSHA-Anforderungen zu bloodborne pathogens, um die Definition regionübergreifend konsistent zu halten.
Um Mengen- und Adoptionssignale zu verankern, prüfen wir außerdem nationale Gesundheitsstatistiken, Zoll- und Handelsdatensätze für relevante Polymerfolien und Beutel sowie von Experten begutachtete Artikel, die die Entstehungsraten biomedizinischer Abfälle nach Einrichtungstyp behandeln. Unternehmensberichte, Investorenpräsentationen, Verbandswebsites und angesehene Presseberichte werden verwendet, um Kapazitätserweiterungen, Preisentwicklungen und Vertriebsreichweite auf Plausibilität zu prüfen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten hilft, Veränderungen zu verfolgen, die nicht schnell in öffentlichen Veröffentlichungen sichtbar werden. Diese Liste ist nur beispielhaft, und viele weitere Quellen wurden für Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden genutzt, um Beutelverbrauchsraten, compliancegetriebene Kaufmuster und regionale Unterschiede bei Farbkodierung und Kennzeichnungserwartungen zu überprüfen. Wir sprechen typischerweise mit Herstellern, Verarbeitern, Distributoren, Beschaffungsteams im Gesundheitswesen und Interessengruppen der Abfallwirtschaft in APAC, EMEA und Amerika, sodass Annahmen aus der Schreibtischforschung bestätigt und angepasst werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39% | CXOs: 14% | APAC: 38% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 36% | EMEA: 36% |
| Kleinere Akteure: 14% | Manager: 50% | Amerika: 26% |
Marktgrößenbestimmung & Prognose
Für die Größenbestimmung verwenden wir einen Top-down-Ansatz, bei dem die Entstehung biomedizinischer Abfälle und regulierte Handhabungsanforderungen in einen adressierbaren Beutelnachfragepool übersetzt und anschließend anhand von Preisbenchmarks in Werte umgerechnet werden. Da die Berichterstattungspraktiken von Land zu Land variieren, wird das Modell zunächst auf regionaler Ebene erstellt und dann zum globalen Gesamtmarkt zusammengeführt, wodurch die Annahmen nachvollziehbar bleiben.
Zu den wichtigsten Eingaben zählen Trends beim Volumen biomedizinischer Abfälle nach Versorgungsumgebung, Aktivitätsniveaus in Krankenhäusern und diagnostischen Laboren, die Verbreitung von Trennpraktiken, der durchschnittliche Beutelverbrauch pro Bett oder pro Behandlungstag (soweit zutreffend) sowie typische Stückpreise nach Stärke und Materialfamilie. Ist eine Eingabereihe unvollständig, schließen wir die Lücke anhand naheliegender öffentlicher Indikatoren und bestätigen die Plausibilität durch Interview-Feedback, bevor sie in den finalen Durchlauf einfließt.
Für die Prognose verwenden wir Szenarioanalysen, unterstützt durch regressionsähnliche Prüfungen von Treibern wie Gesundheitsnutzung, Laboruntersuchungsvolumen und Intensität der Regulierungsdurchsetzung, und wenden dann eine realistische Preisentwicklung basierend auf der Richtung der Harz- und Folienkosten an. Die Ergebnisse werden durch selektive Bottom-up-Näherungen abgeglichen, etwa gemessene Lieferanten- und Vertriebskanalpreise multipliziert mit abgeleiteten Volumina, was hilft, Gesamtwerte zu vermeiden, die zwar mathematisch stimmig aussehen, aber nicht dem tatsächlichen Kaufverhalten entsprechen.
Datenvalidierung & Aktualisierungszyklus
Modellergebnisse werden mit unabhängigen Signalen abgeglichen, einschließlich der Richtung der Ausgaben für Abfallmanagement, dem Wachstum von Gesundheitseinrichtungen und beobachteten Preisänderungen bei vergleichbaren Polymerverpackungen. Ausreißer werden markiert, untersucht und überarbeitet, wenn die Treiberkette die Veränderung nicht erklären kann, und anschließend wird der gesamte Satz an Annahmen in mehr als einem internen Durchgang überprüft, bevor die Freigabe erfolgt.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis eintritt, etwa eine größere regulatorische Änderung, eine starke Verschiebung der Harzpreise oder eine Lieferunterbrechung, die Preise und Verfügbarkeit beeinflusst. Vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit Kunden einen Ausblick erhalten, der die aktuellsten öffentlichen Informationen und validierten Expertenbeiträge widerspiegelt.
Vergleich der Marktschätzung von Mordor Intelligence für Biohazard-Beutel mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Biohazard-Beutel können sich unterscheiden, selbst wenn der Themenname identisch erscheint, da jeder Herausgeber die Abgrenzung von Produkten, Endanwendungen und Zeiträumen etwas anders vornimmt. Unterschiede zeigen sich auch dann, wenn die Preisgestaltung als einzelner Durchschnittswert behandelt wird versus mit dem Beutelmaterial und der Stärke verknüpft wird, die Käufer tatsächlich spezifizieren.
Kategorien für Abfälle von scharfen/spitzen Gegenständen sowie chemische oder pharmazeutische Abfälle liegen hier außerhalb des Anwendungsbereichs von Mordor Intelligence, was erklärt, warum manche breiter angelegten Berichte zur Abfallbehälterung auf eine höhere Zahl kommen, selbst wenn die Wachstumsrichtung ähnlich ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 472,37 Mio. USD (2026) | |
| Globaler Forschungsverlag A | 407,40 Mio. USD (2024) | Verwendet ein früheres Basisjahr, und die Umfangsbeschreibung ist breiter hinsichtlich der Abfallströme gefasst, was Biohazard-Beutel bei der Zusammenfassung von Gesamtwerten mit angrenzenden Abfallhandhabungskategorien vermischen kann. |
| Branchenverlag B | 512,51 Mio. USD (2025) | Weist einen höheren Basiswert auf, ohne klar angegebene Umfangsausschlüsse, und der Preisaufbau ist weniger transparent, was den Gesamtwert erhöhen kann, wenn dickere Beutel oder Premium-Kennzeichnungsformate als Standard angenommen werden. |
Insgesamt lässt sich die Streuung der veröffentlichten Zahlen hauptsächlich dadurch erklären, welche Abfallkategorien einbezogen werden, welches Jahr als Ausgangspunkt gewählt wird und wie der Durchschnittspreis in das Modell einfließt. Unsere Größenbestimmung bleibt nachvollziehbar, da der Nachfragepool mit der Handhabungstätigkeit regulierter infektiöser Abfälle verknüpft ist und anschließend durch Interviews validiert wird, die Nutzungsraten und Preisspannen überprüfen, bevor die Prognose finalisiert wird.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Biohazard-Beutel?
Der Markt beläuft sich im Jahr 2026 auf USD 472,37 Millionen und wird voraussichtlich bis 2031 USD 701,32 Millionen erreichen.
Welches Material führt die Umsätze im Markt für Biohazard-Beutel an?
Polyethylen niedriger Dichte führt mit einem Umsatzanteil von 42,11 % im Jahr 2025.
Warum sind Diagnostiklabore die am schnellsten wachsende Endverbrauchergruppe?
Steigende Volumina von Molekulartests und die Ausbreitung dezentralisierter Diagnostik am Behandlungsort erhöhen kontaminierte Verbrauchsmaterialien, was eine CAGR von 10,92 % für Labore antreibt.
Welche Region verzeichnet das schnellste Marktwachstum?
Asien-Pazifik verzeichnet mit 9,34 % bis 2031 die höchste CAGR, aufgrund großer Investitionen in die Gesundheitsinfrastruktur und strengerer Abfallhandhabungsvorschriften.
Welche Nachhaltigkeitsinitiativen beeinflussen den Markt für Biohazard-Beutel?
Krankenhäuser in Nordamerika und Europa erproben wiederverwendbare Behältersysteme und erkunden pflanzenbasierte Harze, was Anbieter dazu drängt, in kohlenstoffärmere oder recycelbare Produktlinien zu investieren.
Seite zuletzt aktualisiert am:



