
Marktgröße und Marktanteil für Katastrophenschadensbehebungsdienstleistungen
Marktanalyse für Katastrophenschadensbehebungsdienstleistungen von Mordor Intelligence
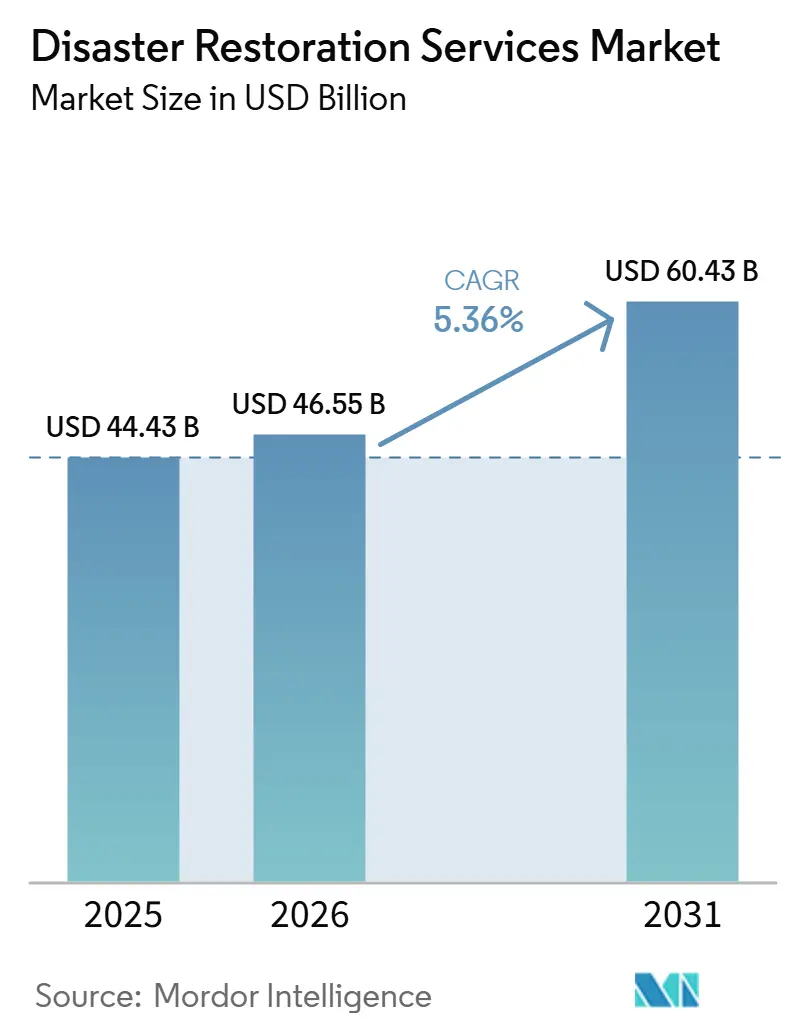
Die Marktgröße für Katastrophenschadensbehebungsdienstleistungen wird im Jahr 2026 auf 46,55 Milliarden USD geschätzt und soll im Jahr 2027 49,05 Milliarden USD erreichen, bis 2032 auf 62,96 Milliarden USD anwachsen und dabei von 2027 bis 2032 eine CAGR von 5,12 % verzeichnen.
Die Exposition gegenüber extremen Wetterereignissen schafft Nachfrage nach der Wiederherstellung von Immobilien, während versicherungsgebundene Arbeitsabläufe den Zugang zu Sanierungsaufträgen prägen. In den Vereinigten Staaten veranschaulicht der Rauchschaden an überlebenden Wohnhäusern in Kalifornien infolge von Waldbränden eine Aufgabe der Wohngebäudesanierung, die über den Wiederaufbau zerstörter Immobilien hinausgeht. Arbeitskräftemangel und Kostendruck bei Einsatzmitteln können die Fertigstellung verlangsamen und den Wert einschränken, den Auftragnehmer aus zusätzlichen Arbeiten erzielen. Regionale Netzwerke, die lokale Betreiber aufnehmen, können die über ihren bestehenden Lieferfußabdruck verfügbaren Reparaturkapazitäten erweitern. Die Durchführung der Rauchsanierung in überlebenden Häusern hängt daher davon ab, spezialisierte Sanierungsarbeiten mit den erforderlichen Arbeitskräften und Margen zu koordinieren, um sie aufrechtzuerhalten.
Wichtigste Erkenntnisse des Berichts
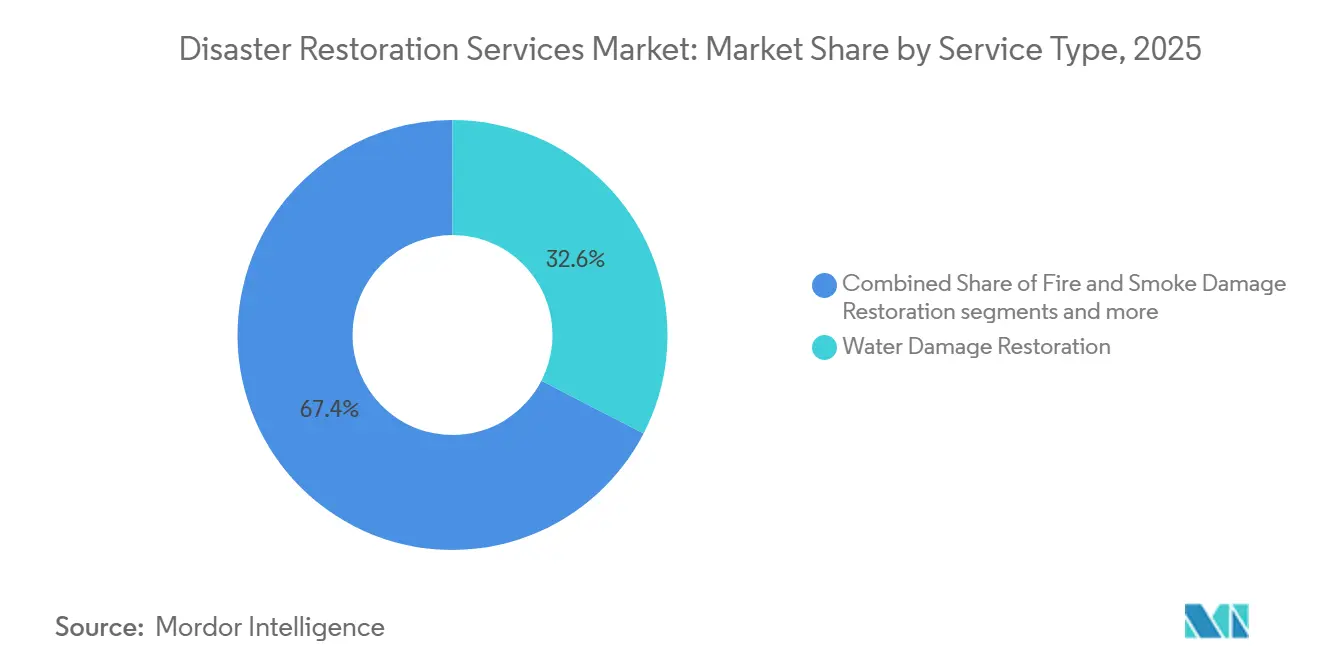
- Nach Dienstleistungsart führte die Wasserschadensanierung im Jahr 2026 mit einem Marktanteil von 32,4 % im Markt für Katastrophenschadensbehebungsdienstleistungen, während die Kategorie „Sonstige”, einschließlich Inhaltsrestaurierung, Auslagerung, Reinigung und Lagerung, voraussichtlich mit einer CAGR von 6,5 % von 2027 bis 2032 am schnellsten wachsen wird.
- Gewerbliche, industrielle und infrastrukturelle Anwendungen hielten im Jahr 2026 einen Anteil von 53,22 % an der Marktgröße für Katastrophenschadensbehebungsdienstleistungen, während der Wohnbereich voraussichtlich mit einer CAGR von 5,3 % von 2027 bis 2032 am schnellsten wachsen wird.
- Bei den Kunden-/Zahlertypen führten versicherungsfinanzierte Sanierungsarbeiten im Jahr 2026 mit 51,84 % der Ausgaben, und öffentlich- sowie staatlich finanzierte Arbeiten werden voraussichtlich mit einer CAGR von 5,4 % von 2027 bis 2032 am schnellsten wachsen.
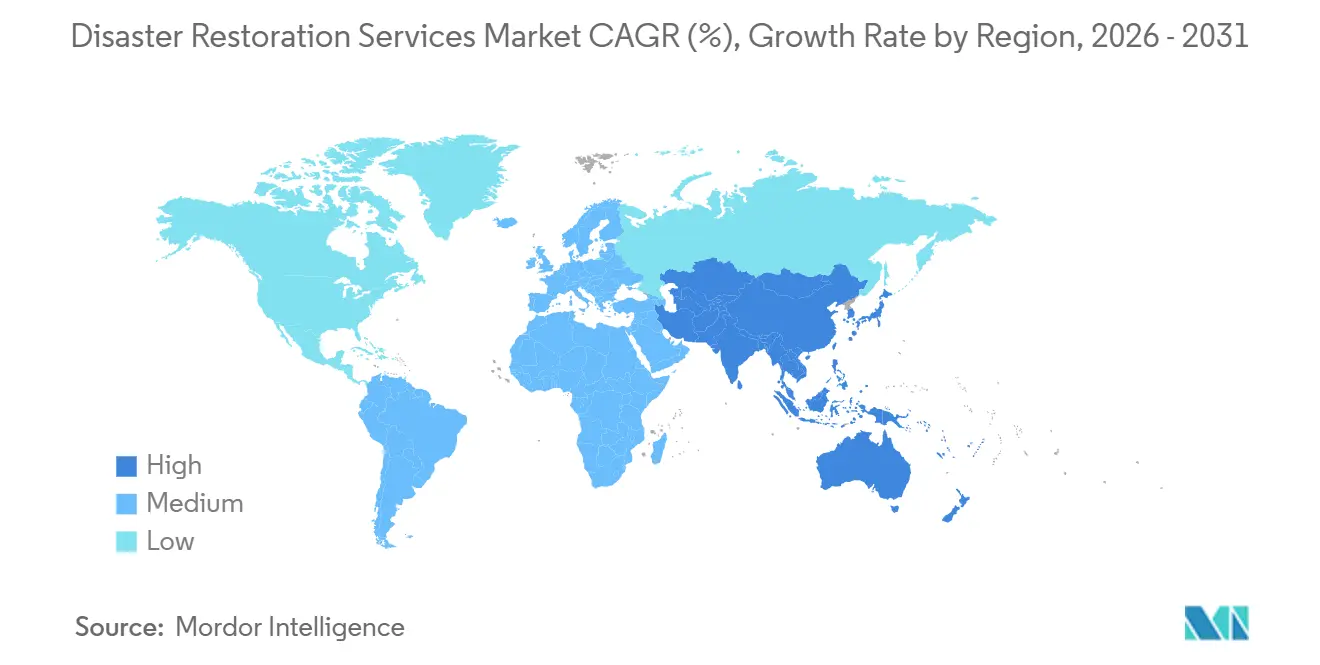
- Geografisch führte Nordamerika im Jahr 2026 mit 44,98 % der Dienstleistungsausgaben, während der asiatisch-pazifische Raum voraussichtlich mit einer CAGR von 6,05 % von 2027 bis 2032 am schnellsten wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klimawandelbedingter Anstieg extremer Wetterereignisse | +4% | Nordamerika und der Nordatlantik | Kurzfristig (≤ 2 Jahre) |
| Prädiktive IoT-Sensoren unterstützen proaktive Verträge | +0.9% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Digitalisierung von Versicherungsplattformen beschleunigt den Auftragseingang | +1.4% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Franchise-Expansion erschließt unterversorgte Sekundärstädte | +1.1% | Texas, Florida, Colorado, Ohio, Kentucky und Kalifornien | Mittelfristig (2–4 Jahre) |
| ESG-Nachfrage nach schadstoffarmen, nachhaltigen Chemikalien | +0.2% | Großbritannien und Nordirland | Langfristig (≥ 4 Jahre) |
| Staatliche Resilienzfinanzierung für Nachrüstprogramme | +0.5% | Kanadas Provinzen und Territorien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Klimawandelbedingter Anstieg extremer Wetterereignisse
Im Jahr 2025 verursachten Überschwemmungen, schwere konvektive Stürme und Waldbrände weltweit Schäden in Höhe von 166 Milliarden USD und übertrafen damit die inflationsbereinigten 10- und 30-Jahres-Durchschnittswerte.[1] Munich Re erklärte, dass viele extreme Ereignisse in jenem Jahr wahrscheinlich durch den Klimawandel beeinflusst wurden. Das Unternehmen berichtete auch von einem breiten wissenschaftlichen Konsens, dass diese Gefahren in vielen Teilen der Welt immer schwerwiegender und häufiger werden. Diese Gefahren schaffen für beschädigte Immobilien unterschiedliche Sanierungsaufgaben und verbinden den gemischten Schadenspool mit mehr als einem Bedarf an Sanierungsdienstleistungen. Anbieter können ihr adressierbares Arbeitsvolumen erweitern, indem sie Wasserschadens- und Brandschadensanierungskapazitäten innerhalb desselben Dienstleistungsportfolios kombinieren.
Prädiktive IoT-Sensoren unterstützen proaktive Verträge
Crawfords Escape-of-Water-Dienst in den Vereinigten Staaten nutzt IoT-Sensoren zur Leckageerkennung und verbindet Alarme über sein Auftragnehmer-Netzwerk mit der Schadensbegrenzungs- und Sanierungsabwicklung. Die Verknüpfung von Erkennung und Einsatz gibt Sanierungsanbietern einen Zugang zu Schadensaufträgen, wenn ein Leck identifiziert wird. Für einen Immobilieneigentümer besteht die nützliche Verbindung zwischen dem Alarm und einem Team, das den entstandenen Schaden beheben kann. Die Umsatzmöglichkeit liegt in der Schadensbegrenzungs- und Sanierungsreaktion, wobei die Überwachung als Eingangskanal dient. Da Crawford nach einem Alarm Sanierungsauftragnehmer aus seinem bevorzugten Netzwerk zuweist, ist die Netzwerkmitgliedschaft der Weg, über den Sanierungsunternehmen an diese Aufträge gelangen.
Digitalisierung von Versicherungsplattformen beschleunigt den Auftragseingang
Eine digitale Auftragsinfrastruktur kann ein Sanierungsnetzwerk für Versicherer nutzbarer machen, indem Reparaturarbeiten mit einem gemeinsamen Arbeitsablauf verbunden werden. Am 1. Juni 2026 meldete Crawford Contractor Connection, dass der Helixco-Arbeitsablauf in seinem gewerblichen Managed-Repair-Programm vollständig in Betrieb war und national über komplexe gewerbliche Reparatur- und Sanierungsprojekte skaliert wurde. Crawford betreibt das Programm, während Helixco die Technologieplattform für das Auftragnehmer-Netzwerk bereitstellt. Für Auftragnehmer verbindet der gemeinsame Arbeitsablauf die Reparaturabwicklung mit den Versicherern und Programmteams, die an einem komplexen Projekt beteiligt sind. Der kommerzielle Wert der Plattform besteht darin, Auftragnehmer mit versicherungsgebundenen Reparaturprogrammen zu verbinden und die Programmteilnahme zu einem Vertriebskanal für Dienstleistungen bei komplexen Projekten zu machen.
Franchise-Expansion erschließt unterversorgte Sekundärstädte
Franchise-Wachstum kann Sanierungsdienstleistungen für Immobilieneigentümer in weiteren lokalen Gebieten zugänglich machen. ServiceMaster Restore eröffnete im Jahr 2025 25 Franchise-Standorte und erweiterte die Abdeckung in Texas, Florida, Colorado, Ohio, Kentucky und Kalifornien. PuroClean begrüßte im ersten Quartal 2025 16 Franchise-Nehmer für geplante Servicegebiete, darunter Davenport, Iowa, und Lakeville, Minnesota. Fertiggestellte Standorte geben Eigentümern einen lokalen Einstiegspunkt für die Beauftragung von Schadensanierungen und erweitern die Reichweite eines Netzwerks über seine bestehenden Standorte hinaus. Die Gewinnung von Eigentümern stellt eine potenzielle zusätzliche Abdeckung dar, wobei die Dienstverfügbarkeit von den Eröffnungen abhängt. Die Eröffnungen erweitern die geografische Reichweite des Sanierungsangebots der Marke und geben Immobilieneigentümern in den hinzugefügten Gebieten einen weiteren lokalen Weg zur Beauftragung von Sanierungsarbeiten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel verlängert Reaktionszeiten | -1.2% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Volatile Material- und Kraftstoffkosten komprimieren Margen | -0.9% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Prävention könnte reaktive Umsätze kannibalisieren | -0.3% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Rückstaus bei der Versicherungsschadenregulierung belasten den Cashflow | -0.6% | Los Angeles, Kalifornien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel verlängert Reaktionszeiten
Arbeitskräftemangel schränkt den Sanierungsdurchsatz ein, wenn bestehende Aufträge knappe Teams länger binden. Die US-amerikanische Umfrage von Contractor Connection aus dem Jahr 2026 ergab, dass Herausforderungen am Arbeitsmarkt das Geschäft von 86 % der befragten Sanierungsauftragnehmer beeinträchtigten.[2] Es wurde festgestellt, dass 73 % operative Auswirkungen meldeten, am häufigsten in Form längerer Auftragszykluszeiten. Für einen Betreiber, der mit dieser Einschränkung konfrontiert ist, kann die Annahme eines weiteren Schadensauftrags die Arbeitslast erhöhen, ohne die erforderliche Arbeitskapazität zu schaffen, um ihn abzuschließen. Ein größerer Pool an Aufträgen bietet daher nur begrenzten kommerziellen Nutzen, wenn dieselben Teams ihre Zeit auf mehr unfertige Reparaturen aufteilen müssen. Die Einschränkung kann dazu führen, dass Immobilieneigentümer auf den Abschluss warten, während Auftragnehmer Arbeiten tragen, die noch nicht in abgelieferte Sanierungsdienstleistungen umgewandelt werden können.
Volatile Material- und Kraftstoffkosten komprimieren Margen
Materialinflation kann die Sanierungsarbeiten einschränken, die ein Auftragnehmer rentabel annehmen kann, wenn Preismodelle hinter seinen Kosten zurückbleiben. In Crawfords Umfrage aus dem Jahr 2026 nannten 19 % der befragten US-amerikanischen Versicherungssanierungsauftragnehmer steigende Materialkosten als führendes Geschäftsanliegen. Befragte aus der Sanierungsbranche berichteten in der Cleanfax-Umfrage 2026 auch, dass die Kosten schneller stiegen als die Xactimate/Cotality-Preismodelle. Diese Umfrage ergab, dass 19 % Bruttogewinnmargen unter 20 % meldeten, verglichen mit 12 % im Jahr 2025. Ein Auftragnehmer, der mit beiden Drücken konfrontiert ist, hat weniger Spielraum, um Einsatzmittelpreisänderungen zwischen der Kalkulation und dem Abschluss einer Schadensreparatur aufzufangen. Zusätzliche Arbeiten können daher Kapazitäten verbrauchen, ohne einen ausreichenden Margen-Puffer zu bieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Wasserschadenseinstiegskanäle unterstützen SkalierungDie Wasserschadensanierung machte im Jahr 2026 einen Anteil von 32,4 % an der Marktgröße für Katastrophenschadensbehebungsdienstleistungen aus und war damit das größte Segment. Chemed meldete für Roto-Rooter im Jahr 2025 einen Umsatz aus der Wasserschadensanierung von 190,2 Millionen USD, der hauptsächlich US-amerikanische Wohn- und Gewerbekunden bedient. Roto-Rooter bietet auch Klempner- und Rohrreinigungsdienstleistungen an, und seine Wasserschadensanierungsaufträge folgen in der Regel auf anfängliche Rohrreinigungskundengespräche. Das zugrunde liegende Rohrleitungsproblem und der daraus resultierende Sachschaden können daher innerhalb einer Kundenbeziehung separate Leistungsumfänge schaffen. Sanierungskapazitäten ermöglichen es einem Betreiber, diesen zweiten Umfang aus dem Erstkontakt heraus zu verfolgen, wodurch die Übergabe vom Rohrreinigungsdienst zu einer kommerziellen Entscheidung darüber wird, wer den Schadensanierungsauftrag behält.
Die Kategorie „Sonstige”, die Inhaltsrestaurierung, Auslagerung, Reinigung und Lagerung umfasst, ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,5 % von 2027 bis 2032. In der US-amerikanischen Cleanfax-Umfrage 2025 gaben 52 % der befragten Sanierungsauftragnehmer an, Inhaltsrestaurierung anzubieten. Eine separate Messung des Dienstleistungsangebots in derselben Umfrage ergab, dass 59 % der Befragten Auslagerungs- oder Umzugsdienstleistungen anboten. Für einen Auftragnehmer, der beide Tätigkeiten anbietet, erstreckt sich die kommerzielle Möglichkeit von der Handhabung beschädigter Gegenstände bis zur Koordinierung ihrer Bewegung während der Immobiliensanierung. Die Koordinierung der Bewegung mit der Sanierungsabfolge der Immobilie hält die Inhaltshandhabung an den Sanierungsplan gebunden und verbindet die Pflege beschädigter Gegenstände mit den Arbeiten am Gebäude.

Nach Anwendung:
Betriebsstandortsanierung und Haushaltssanierung divergierenGewerbliche, industrielle und infrastrukturelle Anwendungen repräsentierten im Jahr 2026 einen Marktanteil von 53,22 % im Markt für Katastrophenschadensbehebungsdienstleistungen und bildeten das größte Segment. First Onsite Restoration, eine Tochtergesellschaft von FirstService Corporation, bedient weltweit gewerbliche, industrielle und staatliche Kunden durch Bau-, Sanierungs- und Notfalldienstleistungen. Der Anbieter meldet mehr als 110 nordamerikanische Standorte und mehr als 2.600 Teammitglieder in seinen Betrieben. Beschädigte Betriebsstandorte können sowohl Notfallmaßnahmen als auch anschließende Bauarbeiten erfordern, was diese Kombination für den Umfang relevant macht, den ein Anbieter übernehmen kann. Ein Anbieter, der diese Tätigkeiten abdeckt, kann für einen umfassenderen Anlagenwiederherstellungsauftrag konkurrieren als nur für die Notfallschadensbegrenzung allein, was Geschäftskunden Kontinuität über verschiedene Phasen der Wiederherstellung eines Betriebsstandorts hinweg bietet.
Der Wohnbereich ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,3 % von 2027 bis 2032. Das California Department of Insurance schätzte, dass mehr als 13.000 Ansprüche aus den Bränden vom Januar 2025 Rauchschäden an Häusern betrafen, die nicht abgebrannt waren. Diese Ansprüche veranschaulichen einen Sanierungsbedarf im Wohnbereich, der über Häuser hinausgeht, die nach direktem Brandschaden wiederaufgebaut werden müssen. Für Hausbesitzer, deren Gebäude überleben, kann die Beurteilung und Behebung von Rauchschäden dennoch einen eigenständigen Sanierungsauftrag schaffen. Anbieter, die in der Lage sind, diese Arbeiten auf den Zustand überlebender Häuser abzustimmen, können einen anderen Käuferbedarf als den Wiederaufbau zerstörter Immobilien ansprechen und damit die Wohndienstleistungsmöglichkeit innerhalb desselben Katastrophenschutzeinsatzes erweitern.
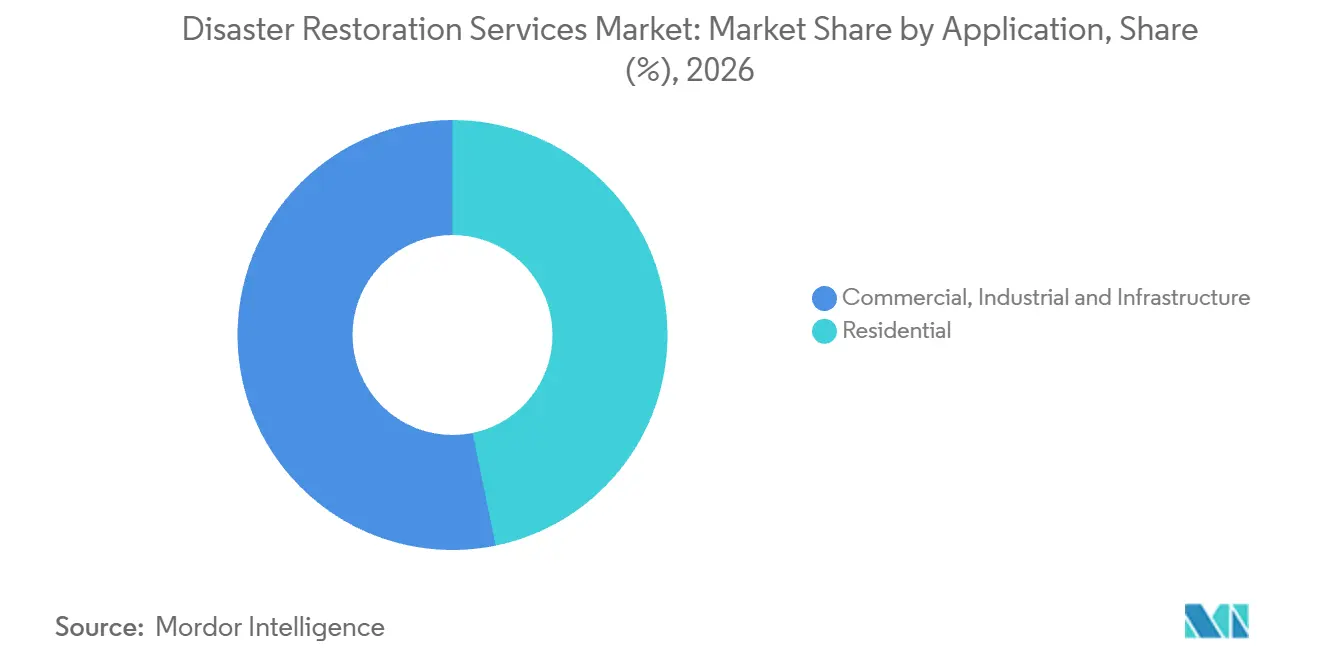
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kunden-/Zahlertyp:
Finanzierungskanäle prägen die AuftragnehmerexpositionVersicherungsfinanzierte Sanierungsarbeiten waren das größte Segment und machten im Jahr 2026 51,84 % der gesamten Dienstleistungsausgaben aus. Separat machten Versicherungsarbeiten im Durchschnitt 74,1 % der im Jahr 2025 gemeldeten Aktivitäten unter den 19 US-amerikanischen Versicherungssanierungsunternehmen in Qualified Remodelers Top 500 von 2026 aus. Der gemeldete Mix deutet auf versicherungsbezogene Aufträge als einen zentralen Arbeitskanal für diese Spezialisten hin, was mit der führenden Position des Segments übereinstimmt. Unter denselben 19 Unternehmen sank der Umsatz im Jahr 2025 um 9,1 % und die abgeschlossenen Aufträge fielen um 18,6 %, sodass ein Arbeitsvolumen, das hauptsächlich aus Versicherungsarbeiten besteht, mit dem Volumen der versicherten Projekte schwankt.
Öffentlich- und staatlich finanzierte Sanierungsarbeiten sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,4 % von 2027 bis 2032. Kalifornien meldete am 7. Juli 2025 den weitgehenden Abschluss der öffentlich verwalteten Trümmerbeseitigung an mehr als 10.000 brandgeschädigten Parzellen nach den Bränden in Los Angeles vom Januar 2025. Das California Governor's Office of Emergency Services und das U.S. Army Corps of Engineers verwalteten das Programm gemeinsam mit Bundes- und Kommunalpartnern. Dieses Beispiel verbindet die öffentliche Wiederherstellungsnachfrage mit einer definierten Trümmerbeseitigungsaufgabe, die über beschädigte Parzellen hinweg durch ein gemeinsam verwaltetes Programm organisiert wird. Der parzellenbasierte Umfang macht die öffentliche Beauftragung zu einem eigenständigen Weg zur Reinigungsnachfrage, getrennt von einzelnen Versicherungsnehmern, die Arbeiten über ihre Versicherungsansprüche arrangieren.
Geografische Analyse
Markt für Katastrophenwiederherstellungsdienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 44,98 % im Markt für Katastrophenschadensbehebungsdienstleistungen und war damit die größte geografische Region. FirstServices Sanierungsunternehmen erzielten im Jahr 2025 systemweite Umsätze von 2,5 Milliarden USD in ihrem nordamerikaweiten Betrieb. Sein Sanierungsnetzwerk umfasste in jenem Jahr 516 Niederlassungen, darunter 144 eigene und 372 Franchise-Niederlassungen. Die meisten Niederlassungen waren Franchise-Betriebe, was einen Großteil der geografischen Präsenz des Netzwerks bei Franchise-Betreibern verortet. Für Käufer, die Sanierungsdienstleistungen an mehreren Standorten suchen, macht der Niederlassungsmix Franchise-Betreiber zu einem bedeutenden Teil von FirstServices regionalem Angebot.
Markt für Katastrophenschadensbehebungsdienstleistungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 6,05 % von 2027 bis 2032. Johns Lyng Group Limited meldete im Geschäftsjahr 2025 einen integrierten Gebäudedienstleistungs-Fußabdruck von 65 Standorten in Australien und Neuseeland (ANZ), darunter 39 in Australien, ohne Bright & Duggan Strata Management und Steamatic Australia. Die ASIC-Überprüfung von 5 australischen Wohngebäudeversicherern aus dem Jahr 2026 beschrieb Teilvergleiche, die Barzahlungen mit versichererverwalteten Reparaturen oder Wiederaufbauten kombinierten. Die Reparaturkomponente zeigt einen versicherervermittelten Weg zu Sanierungsaufträgen in Australien, der neben dem ANZ-Fußabdruck einer integrierten Gebäudedienstleistungsgruppe steht.
In Europa schlug die Europäische Kommission im Mai 2026 Solidarfondsunterstützung für Spanien, Rumänien und Zypern nach den Katastrophen von 2025 vor, wobei die vollständige Auszahlung der Genehmigung durch das Parlament und den Rat unterliegt. Dieser supranationale Kanal macht den Genehmigungszeitpunkt zu einem Teil der kommerziellen Abfolge für die Infrastrukturwiederherstellung. In Südamerika meldete Brasiliens Rio Grande do Sul im Juni 2026 48 laufende Straßensanierungs- und Brückenarbeiten nach den Überschwemmungen von 2024, finanziert vom Staat und ausgeführt von der staatlichen Straßenbehörde DAER. Im Nahen Osten und Afrika übertrug Südafrikas National Disaster Management Centre Notfallreparaturzuschüsse an 5 Gemeinden der Garden Route, wie im September 2026 berichtet, mit der Anforderung, diese innerhalb von 6 Monaten für Schäden durch schwere Wetterereignisse vom Mai 2026 auszugeben. Anbieter, die öffentlich finanzierte Arbeiten anstreben, sehen sich daher unterschiedlichen Wegen von regionalen Finanzierungsentscheidungen bis hin zur staatlichen Ausführung oder zeitlich begrenzten kommunalen Reparaturaufträgen gegenüber.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive eines Sanierungsauftragnehmers, der regulierte Gefahrstoffreinigung oder Katastrophentrümmerarbeiten durchführt. Die relevanten kommerziellen Anforderungen betreffen abgedeckte Tätigkeiten, einschließlich Gefahrstoffreinigung nach Notfällen, Bauschutt-Handhabung, kommunaler Katastrophenabfall und Sanierung verschmutzter Standorte. Die Attraktivität hängt davon ab, wie klar ein Auftragnehmer in diese Arbeiten einsteigen und eine konforme Abwicklung organisieren kann, während die politische Ausrichtung den Betriebsrahmen für diese spezifischen Tätigkeiten widerspiegelt.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | Brasilien | Japan | Saudi-Arabien |
|---|---|---|---|---|---|
| Primäre Behörde | Behörde für Arbeitssicherheit und Gesundheitsschutz (OSHA) | Regionale Regierungen | Kommunale Umweltbehörde oder zuständige Genehmigungsbehörde in Minas Gerais | Ministerium für Umwelt und beauftragende Kommunen | Nationales Zentrum für Umwelt-Compliance (NCEC) |
| Wesentliche Instrumente oder Ausrichtung | Gefahrstoffoperationen und Notfallreaktion (HAZWOPER), 29 CFR 1910.120(q)(11), für abgedeckte Notfallreinigung | Gewerbeabfallverordnung für bestimmte gewerbliche Abfälle und Bauabfälle | CONAMA-Resolution 307/2002 und Bauschutt-Pläne für Großerzeuger | Änderungen des Abfallwirtschaftsgesetzes für Katastrophenabfälle und Outsourcing-Standards, gültig ab 16. September 2026 | Vorschriften zur Umweltsanierung und Sanierung verschmutzter Standorte |
| Kommerzielle Auswirkung | Abgedeckte Reinigung folgt vorgeschriebenen Compliance-Wegen, einschließlich bestimmter Alternativen für Mitarbeiter vor Ort | Separate abgedeckte Abfallströme oder erforderliche Vorbehandlung | Großerzeuger implementieren Pläne; Überprüfung des Plans in Minas Gerais folgt dem Genehmigungsstatus | Kommunales Notfall-Abfall-Unterbeauftragungswesen erfordert die Einhaltung von Outsourcing-Standards | Lizenzierte Anbieter erstellen Pläne mit NCEC-genehmigten Ausnahmen und implementieren genehmigte Methodik und Zeitplanung |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Hoch | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Abgedeckte US-amerikanische Reinigung folgt HAZWOPER, während OSHAs Ersatz für Feuerwehrbrigaden vorgeschlagen wird, was mittlere Attraktivität unterstützt, während Japans bedingte kommunale Notfall-Abfall-Unterbeauftragungsregeln, gültig ab 16. September 2026, den Einstieg unter einem operativen Rahmen klären. Deutschlands Getrenntsammlungs- oder Vorbehandlungspflichten für bestimmte gewerbliche Abfälle und Bauabfälle unterstützen mittlere Attraktivität, wobei eine strengere Aufsicht vorgeschlagen, aber von der Tagesordnung des Bundesrats im Sommer 2025 gestrichen wurde. Brasiliens Großbauschutterzeuger implementieren Pläne, wobei Minas Gerais die Überprüfung nach Genehmigungsstatus leitet, was mittlere Attraktivität unterstützt, während CONAMAs umfassende Überprüfung der Resolution 307 archiviert ist, mit zuletzt aufgeführten Sitzungen im Jahr 2011. Saudische Arbeiten an verschmutzten Standorten haben eine geringe Einstiegsattraktivität, da die Planerstellung lizenzierte Anbieter erfordert, vorbehaltlich NCEC-genehmigter Ausnahmen, während die Implementierungslizenzierung geeignete Ausrüstung, geschultes Personal sowie Qualitäts- und Sicherheitspläne erfordert.
Wertschöpfungskettenstufen
Dieser Vergleich verfolgt die Arbeit des Sanierungsanbieters von der Schadensbewertung über Schadensbegrenzung, Inhaltswiederherstellung und Wiederaufbau. Schadensbegrenzungsauftragnehmer wie Servpro Industries LLC und BELFOR Holdings Inc. bieten Extraktion und Trocknung an und schaffen damit eine Dienstleistungsstufe vor der Gebäudereparatur. Inhaltsrestaurierungsauftragnehmer wie ServiceMaster Restore und Servpro Industries LLC bieten Auslagerung und Inhaltswiederherstellung an und verbinden die Handhabung von Gegenständen mit dem Standortplan. Wiederaufbauanbieter wie BELFOR können Gebäudearbeiten gegen die Bereitschaft zur Reinigung sequenzieren, was unfertige Schadensbegrenzung zu einer Einschränkung dafür macht, wann die nächste Stufe beginnen kann.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Schadensbewertung | Sachschadensgutachter wie ServiceMaster Restore | Bewertungsarbeit innerhalb der Sanierungsgebühren | Umfangslücken, die in spätere Arbeiten übertragen werden | Einen dokumentierten Schadensumfang in die Schadensbegrenzung einbringen |
| Notfallschadensbegrenzung und Trocknung | Schadensbegrenzungsauftragnehmer wie Servpro Industries LLC und BELFOR Holdings Inc. | Umsatz aus Schadensbegrenzungs- und Trocknungsdienstleistungen | Trocknungskapazität, die über gleichzeitige Aufträge hinweg gebunden ist | Extraktions- und Trocknungsressourcen nach Auftragsbereitschaft sequenzieren |
| Inhaltshandhabung und -restaurierung | Inhaltsrestaurierungsauftragnehmer wie Servpro Industries LLC und ServiceMaster Restore | Umsatz aus Auslagerungs- und Inhaltsrestaurierungsdienstleistungen | Auslagerungskapazität, die nicht mit dem Wiederaufbauzeitplan übereinstimmt | Inhaltshandhabung mit dem Standortplan koordinieren |
| Wiederaufbau | Immobilienwiederaufbauauftragnehmer wie Servpro Industries LLC, ServiceMaster Restore und BELFOR Holdings Inc. | Wiederaufbauvertragsumsatz | Bauteams, die gebunden sind, bevor die Reinigung abgeschlossen ist | Wiederaufbaukapazität gegen Schadensbegrenzungsmeilensteine freigeben |
| Quelle: Mordor Intelligence | ||||
Die Verteilung der Dienstleistungserlöse kann sich ändern, wenn ein Auftragnehmer die Inhaltsrestaurierung in seinem eigenen Angebot behält, anstatt diese Tätigkeit an einen separaten Anbieter zu verweisen. Die Kombination von Auslagerung und Wiederaufbau, wie von Servpro Industries LLC in den Vereinigten Staaten angeboten, kann diesem Auftragnehmer eine Rolle über einen größeren Teil des Sanierungsauftrags hinweg geben. Der Inhaltsumfang beeinflusst daher, wie Sanierungserlöse zwischen dem Immobilienreparaturauftragnehmer und einem separaten Spezialisten aufgeteilt werden.
Wettbewerbslandschaft
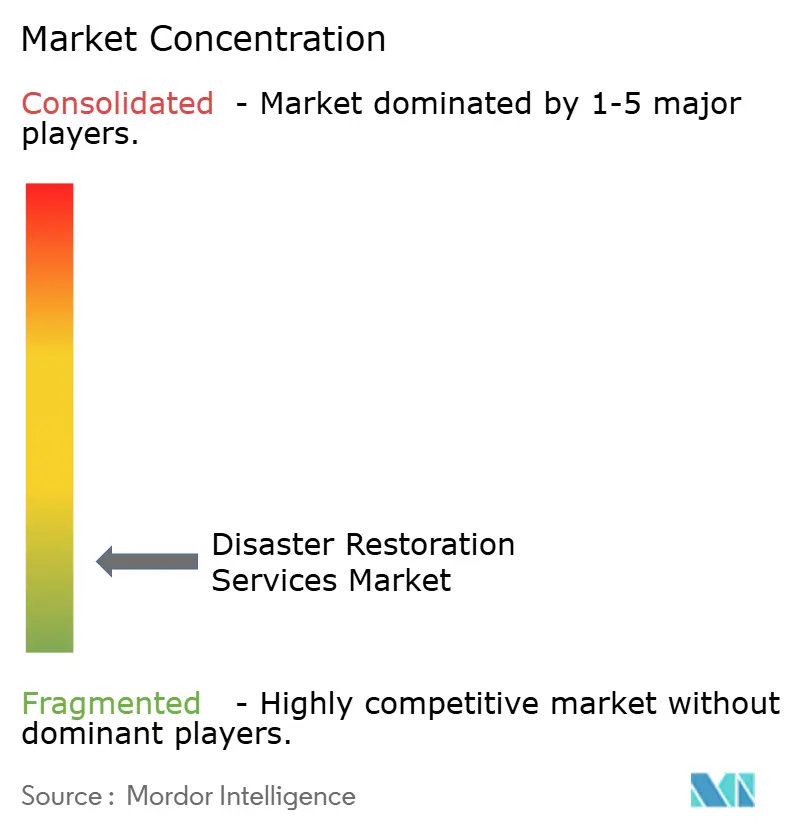
Die Branche kombiniert Markennetzwerke mit lokalen Betriebsunternehmen, wobei Servpro Industries LLC, BELFOR Holdings Inc., Polygon Group, ServiceMaster Restore und Paul Davis Restoration als wesentliche Wettbewerber auftreten. In den Vereinigten Staaten bietet Servpro Notfall-Wasserextraktion, strukturelle Trocknung, Inhaltsauslagerung und -restaurierung sowie Wiederaufbau an. ServiceMaster Restore liefert US-amerikanische Wohn- und Gewerbebewertung, Schadensbegrenzung, Sanierung, Wiederaufbau und Auslagerung über unabhängig eigene und betriebene Franchises oder eine unternehmenseigene Niederlassung. BELFOR meldete im Jahr 2025 einen Renovierungsumsatz von 2,24 Milliarden USD über 258.901 Aufträge und belegte Platz 2 in Qualified Remodelers Top 500 von 2026, was den Projektumfang eines nationalen Netzwerks zeigt.
Akquisitionen können die geografische Reichweite einer Sanierungsgruppe erweitern oder einen einzelnen Betreiber innerhalb eines Franchise-Netzwerks einbeziehen. Am 27. Mai 2025 gab Polygon Group die Übernahme der in Dublin ansässigen ATR Group (All Trades Response Group Ltd), einem Unternehmen für Immobilienschadensanierung, bekannt.[3] Polygon Irelands Mitteilung vom 2. Oktober 2026 bestätigte die Übernahme und abgeschlossene Integration von ATR durch Polygon Ireland im Jahr 2025. Am 28. Mai 2025 gab Justin Graham, Präsident von Paul Davis Restoration of Portland/Vancouver, die Übernahme des Paul Davis Restoration of Greater Seattle-Franchise bekannt. Polygons Übernahme und Grahams Franchise-Kauf zeigen, dass territoriale Expansion auf verschiedenen Eigentumsebenen innerhalb von Markensanierungsnetzwerken stattfinden kann.
Das Institut für Inspektion, Reinigung und Sanierungszertifizierung (IICRC) veröffentlichte im Januar 2025 ANSI/IICRC S700 für Brand- und Rauchschäden außer Waldbränden und befasste sich mit Auftragnehmerqualifikationen und Dokumentation. Die Norm befasst sich auch mit der Einhaltung der Vorschriften der zuständigen Behörden. BELFORs US-amerikanische gewerbliche Brandschadensanierungsdienstleistungen umfassen Schadensbegrenzung, Rauch- und Rußentfernung, Wasserextraktion, Inhaltsrestaurierung und Wiederaufbau. Ein gemeinsamer Brandschadensanierungsrahmen kann Käufern einen gemeinsamen Maßstab für den Vergleich des Umfangs von Angeboten aus Netzwerken und lokalen Betreibern geben. Für einen gewerblichen Käufer besteht die daraus resultierende Unterscheidung zwischen dem beworbenen Dienstleistungsumfang eines Auftragnehmers und dem dokumentierten Arbeitsplan für den jeweiligen Nicht-Waldbrand-Brandschaden.
Branchenführer im Markt für Katastrophenschadensbehebungsdienstleistungen
-
Servpro Industries LLC
-
BELFOR Holdings Inc.
-
Polygon Group
-
ServiceMaster Restore
-
Paul Davis Restoration
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Katastrophenwiederherstellungsdienste Unternehmen in diesem Bericht
- BELFOR Holdings Inc.
- Servpro Industries LLC
- Polygon Group
- ServiceMaster Restore
- Paul Davis Restoration
- Rainbow Restoration
- PuroClean
- First Onsite Restoration
- DKI Services
- BluSky Restoration
- ATI Restoration
- BMS CAT
- Steamatic
- Restoration
- Duraclean Corporation
- Bio-One Inc.
- Restoration 1
- RestorePro Reconstruction
- Signal Restoration Services
- United Water Restoration Group
- COIT Services
- Johns Lyng Group Limited
Wesentliche Chancen für Marktteilnehmer
Dieser Vergleich trennt drei Sanierungsdienstleistungsbedarfe, die sich aus Kaliforniens Ansatz zur Wiederherstellung qualifizierender rauchgeschädigter Häuser in Waldbrandzonen ergeben. Das am 15. September 2026 unterzeichnete Paket legt Versicherungsdeckungspflichten für Blei- und Asbesttests und -sanierung sowie vollständige Reinigung und Wiederherstellung in den Zustand vor dem Schaden fest, wobei Standards für zukünftige Brände entwickelt werden. BELFOR Holdings Inc. bietet strukturelle Reinigung, Rauch- und Rußentfernung, Sanierung und Wiederaufbau im Großraum Los Angeles an. Die kommerzielle Öffnung besteht darin, diese Sanierungsaufgaben in Angebote zu integrieren, die den spezifischen Zustand jedes beschädigten Hauses ansprechen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer-/Lead-Segment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Sanierung qualifizierender Schadstoffe | Das unterzeichnete Paket umfasst Deckungspflichten für Blei- und Asbesttests und -sanierung | Eigentümer qualifizierender rauchgeschädigter Häuser in Waldbrandzonen | Tests mit entsprechend qualifizierten Sanierungsteams koordinieren | Integration von Spezialisten-Erkenntnissen in den Reinigungsumfang | Qualifizierte Blei- und Asbestsanierungsauftragnehmer |
| Umfassende Rauchschadensreinigung | Das Paket sieht eine vollständige Reinigung in den Zustand vor dem Schaden vor | Hausbesitzer, die eine qualifizierende Rauchschadensreinigung benötigen | Strukturelle Reinigung mit Rauch- und Rußentfernung kombinieren | Koordinierung von Reinigungsaufgaben über die beschädigte Immobilie hinweg | Strukturelle Reinigungsanbieter wie BELFOR Holdings Inc. |
| Mit Sanierung verbundene Reparatur | Das Paket verbindet qualifizierende Reinigung mit der Wiederherstellung in den Zustand vor dem Schaden | Hausbesitzer, die Reparaturen als Teil der qualifizierenden Sanierung benötigen | Wiederaufbauarbeiten mit dem abgeschlossenen Sanierungsumfang abstimmen | Übertragung von Sanierungserkenntnissen in einen kohärenten Reparaturauftrag | Wiederaufbauanbieter wie BELFOR Holdings Inc. |
| Quelle: Mordor Intelligence | |||||
Die stärkste Öffnung ist ein Hauswiederherstellungsdienst, der Schadstoffarbeiten mit der Reinigung und Reparatur verbindet, die zur Wiederherstellung der Immobilie erforderlich sind. Ein Anbieter kann diese Aufgaben um einen Sanierungsumfang herum organisieren und dabei spezialisierte Kapazitäten einsetzen, wo der Auftrag dies erfordert. Die Versicherungszahlungspflichten des unterzeichneten Pakets machen die Deckungsberechtigung zentral für die Finanzierung qualifizierender Blei- und Asbesttests und -sanierung.
Neueste Industrielle Entwicklungen in Markt für Katastrophenwiederherstellungsdienste
- August 2026: Liberty Restoration Group, ein ServiceMaster Restore-Franchisenehmer mit mehreren Märkten, schloss die Übernahme von ServiceMaster Restoration Services by KRS ab und fügte Büros in Peoria und Bloomington, Illinois, sowie Milwaukee, Wisconsin, hinzu.
- Mai 2026: Aviva schloss die Übernahme der DisasterCare Group ab, einschließlich CJN Holdings Limited, Disaster Care Limited und The Flood School Limited. Die Transaktion brachte ein Netzwerk, das Versicherer und Kunden mit lokalen Sanierungslieferanten verbindet, sowie einen Anbieter von Hochwassersanierungsschulungen in die Gruppe des britischen Versicherers.
Markt für Katastrophenwiederherstellungsdienste Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Katastrophenschadensbehebungsdienstleistungen misst die jährlichen Kundenausgaben für vertraglich vereinbarte Sanierungs- und Reinigungsarbeiten weltweit. Die Arbeiten dienen Wohn- und Gewerbe-, Industrie- und Infrastrukturimmobilien und werden durch Versicherungen, direkt durch Kunden oder durch öffentliche und staatliche Finanzierung bezahlt.
Umfangsausschlüsse: Eigenständige Verkäufe von Sanierungsgeräten, Chemikalien und anderen Verbrauchsmaterialien, eigenständige Präventions-, Überwachungs-, Schadensbegrenzungs- oder Nachrüstdienstleistungen, eigenständige Versicherungsschadensregulierung und Schadensabwicklung sowie Neubau- und allgemeine Renovierungsarbeiten sind ausgeschlossen.
Segmentierungsübersicht
- Nach Dienstleistungsart
- Wasserschadensanierung (Trocknung/Entfeuchtung, Abwasserrückstau)
- Brand- und Rauchschadensanierung
- Schimmelpilzsanierung
- Sturm- und Katastrophenschadensanierung (Wind, Hagel, Überschwemmungsreaktion, Großschäden)
- Biogefährdungs- und Traumabereinigung (Tatortbereinigung, unbeaufsichtigter Tod, Infektionsbereinigung)
- Sonstiges (Inhaltswiederherstellung, Auslagerung, Reinigung, Lagerung usw.)
- Spezial- und Sturmdienstleistungen
- Nach Anwendung
- Wohnbereich
- Gewerbe und Industrie
- Nach Kunden-/Zahlertyp
- Versicherungsfinanzierte Schadensbehebungsarbeiten
- Selbstfinanzierte / Direktzahlungs-Schadensbehebungsarbeiten
- Öffentlich-sektorale / staatlich finanzierte Schadensbehebungsarbeiten
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- ASEAN (Indonesien, Thailand, Philippinen, Malaysia, Vietnam)
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Quellen wie Munich Res jährliche Naturkatastrophenzahlen und NOAAs archiviertes Datensatz zu Milliarden-Dollar-Wetter- und Klimakatastrophen bis 2024 helfen dabei, aktuelle Gefahrenverluste zu charakterisieren und eine historische Ereignisbasis für Muster und geografische Exposition bereitzustellen, die zu Sanierungsnachfrage führen können. Das IICRC-S700-Material und OSHAs Leitfaden zur Reaktion am Arbeitsplatz informieren über die Dienstleistungsgrenze und den technischen Kontext für Brand- und Rauchsanierung sowie Gefahrstoffreinigung.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien, öffentliche Beschaffungsbekanntmachungen und seriöse Presse können helfen, Anbieterdienstleistungsmixe, geografische Reichweite, Vertragskanäle und öffentlich finanzierte Sanierungsarbeiten zu überprüfen. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden sich an Führungskräfte und Funktionsleiter von Sanierungsanbietern sowie an Manager richten, die für Betrieb, Schadensbeziehungen, Dienstleistungslinien und regionale Abwicklung verantwortlich sind. Die Befragten würden gebeten, sekundäre Erkenntnisse über Dienstleistungsmix, Zahlerkanäle, Projektzeitplanung und lokale Kapazitäten zu überprüfen, während ungelöste Unterschiede für die Nachverfolgung protokolliert würden. Schätzungen würden gegen Unternehmensoffenlegungen, öffentliche Sanierungsauszeichnungen und unabhängige Gefahren- und Versicherungsindikatoren trianguliert.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXOs): 20 % | Asiatisch-pazifischer Raum: 40 % |
| Mittlere Ebene: 55 % | Funktions-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell würde die globalen jährlichen Ausgaben für vertraglich vereinbarte Sanierungsarbeiten schätzen und dann Dienstleistungsart-, Anwendungs-, Zahler- und regionale Anteile mit Anbieteroffenlegungen und selektiven Überprüfungen wie Stichproben von Anbieterumsatz-Zusammenfassungen und lokalen Kanalüberprüfungen abgleichen. Wesentliche Indikatoren würden das Auftreten und die Schwere von Katastrophenschäden zur Rahmung des Pools beschädigter Immobilien, exponierte Wohn- und Gewerbeimmobilien zur Widerspiegelung des adressierbaren Bestands, Versicherungsanspruchs- und Sanierungsaktivitäten zur Anzeige finanzierter Aufträge, öffentliche Sanierungsauszeichnungen zur Verfolgung staatlich finanzierter Arbeiten sowie Arbeits- und Einsatzmittelbedingungen zur Information über Dienstleistungskapazität und abgerechneten Projektwert umfassen. Die Szenarioanalyse würde ereignisbedingte Volatilität durch die Prognose tragen, mit alternativen Pfaden für Katastrophenaktivität, versicherungsgebundene Aufträge, öffentliche Sanierungsausgaben und Anbieterkapazität. Anteile würden aus gemeldeten Dienstleistungsangeboten, Kunden- und Zahlerbeschreibungen, regionalen Betrieben und Projektnachweisen aufgebaut, wobei jede Achse mit ihrem vollständigen Marktgesamtwert abgeglichen würde. Primäre Befragte würden die Richtung und praktische Plausibilität einzelner Treiber und Prognosenannahmen überprüfen. Wo Anbieterumsatz- oder Projektdaten unvollständig sind, würde das Modell vergleichbare Offenlegungen beibehalten, die Schätzung mit unabhängigen Indikatoren begrenzen und den ungelösten Eingang zur Überprüfung aufzeichnen.
Datenvalidierung und Aktualisierungszyklus
Analysten würden Anbieteroffenlegungen, öffentliche Sanierungsaktivitäten, Gefahrenaufzeichnungen und Versicherungssignale triangulieren und dann wesentliche Unterschiede in Abdeckung, Zeitplanung oder Einheiten vor der Freigabe untersuchen. Eine zweite Überprüfung würde Gesamtwerte, Segmentanteile, regionale Konsistenz und ungewöhnliche Änderungen gegen frühere Perioden und unabhängige Indikatoren testen, wobei eine erneute Kontaktaufnahme mit Befragten durch unerklärte Änderungen oder widersprüchliche Beschreibungen von Dienstleistungs- oder Zahlerabdeckung ausgelöst würde. Die Daten würden jährlich aktualisiert, zwischen den Zyklen überprüft, wenn ein wesentliches Katastrophen-, Richtlinien- oder Branchenereignis die erwartete Aktivität ändert, und in einem neuen Vorablieferungsdurchgang erneut überprüft.
Mordor Intelligences Marktgröße für Katastrophenschadensbehebungsdienstleistungen im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Markt für Katastrophenschadensbehebungsdienstleistungen misst die jährlichen Kundenausgaben für vertraglich vereinbarte Sanierungs- und Reinigungsarbeiten weltweit.
Wesentliche Lücken-Treiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Wesentliche Indikatoren würden das Auftreten und die Schwere von Katastrophenschäden zur Rahmung des Pools beschädigter Immobilien, exponierte Wohn- und Gewerbeimmobilien zur Widerspiegelung des adressierbaren Bestands, Versicherungsanspruchs- und Sanierungsaktivitäten zur Anzeige finanzierter Aufträge, öffentliche Sanierungsauszeichnungen zur Verfolgung staatlich finanzierter Arbeiten sowie Arbeits- und Einsatzmittelbedingungen zur Information über Dienstleistungskapazität und abgerechneten Projektwert umfassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 49,05 Milliarden USD (2027) | |
| Globale Investmentbank A | 70 Milliarden USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 42,7 % über dem Wert dieses Berichts von 49,05 Milliarden USD für 2027, 3 Jahre später. Der angegebene Dienstleistungsumfang umfasst Immobilienschutzberatung, während dieser Bericht kundenseitige Sanierungsarbeiten zählt und eigenständige Präventions- und Schadensbegrenzungsdienstleistungen ausschließt. |
| Globales Marktforschungsunternehmen B | 45,2 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 7,8 % unter dem Wert dieses Berichts von 49,05 Milliarden USD für 2027, 2 Jahre später. Das frühere Basisjahr platziert die Schätzung vor der Beobachtung dieses Berichts für 2027, was einen niedrigeren Vergleich unterstützt. |
Mordor Intelligences Analysten würden Anbieteroffenlegungen, öffentliche Sanierungsaktivitäten, Gefahrenaufzeichnungen und Versicherungssignale triangulieren und dann wesentliche Unterschiede in Abdeckung, Zeitplanung oder Einheiten vor der Freigabe untersuchen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Katastrophenschadensbehebungsdienstleistungen und wie ist der Wachstumsausblick?
Die Größe wird im Jahr 2026 auf 46,55 Milliarden USD geschätzt und im Jahr 2027 auf 49,05 Milliarden USD prognostiziert, mit einem Anstieg auf 62,96 Milliarden USD bis 2032 bei einer CAGR von 5,12 % von 2027 bis 2032.
Was treibt die Nachfrage nach Katastrophenschadensbehebungsdienstleistungen an?
Treiber umfassen die Exposition gegenüber extremen Wetterereignissen, digitale Managed-Repair-Arbeitsabläufe und Franchise-Expansion. ServiceMaster Restore eröffnete im Jahr 2025 25 Franchise-Standorte.
Welcher Sanierungsdienstleistungstyp hat den größten Anteil?
Die Wasserschadensanierung führte im Jahr 2026 mit 32,4 % der Dienstleistungsausgaben.
Welche Unternehmen sind wesentliche Anbieter von Katastrophenschadensbehebungsdienstleistungen?
Wesentliche Anbieter sind Servpro Industries LLC, BELFOR Holdings Inc., Polygon Group, ServiceMaster Restore und Paul Davis Restoration.
Was ist die wesentliche operative Herausforderung für Sanierungsauftragnehmer?
In der Contractor-Connection-Umfrage von 2026 meldeten 73 % der befragten Sanierungsauftragnehmer operative Auswirkungen durch Herausforderungen am Arbeitsmarkt, am häufigsten in Form längerer Auftragszykluszeiten.
Welche Region hat den größten Anteil an Sanierungsdienstleistungen, und welche wächst am schnellsten?
Nordamerika führte im Jahr 2026 mit 44,98 % der Dienstleistungsausgaben. Der asiatisch-pazifische Raum wird voraussichtlich am schnellsten wachsen, mit einer CAGR von 6,05 % von 2027 bis 2032.