
Marktgröße und Marktanteil für Fotografie-Dienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
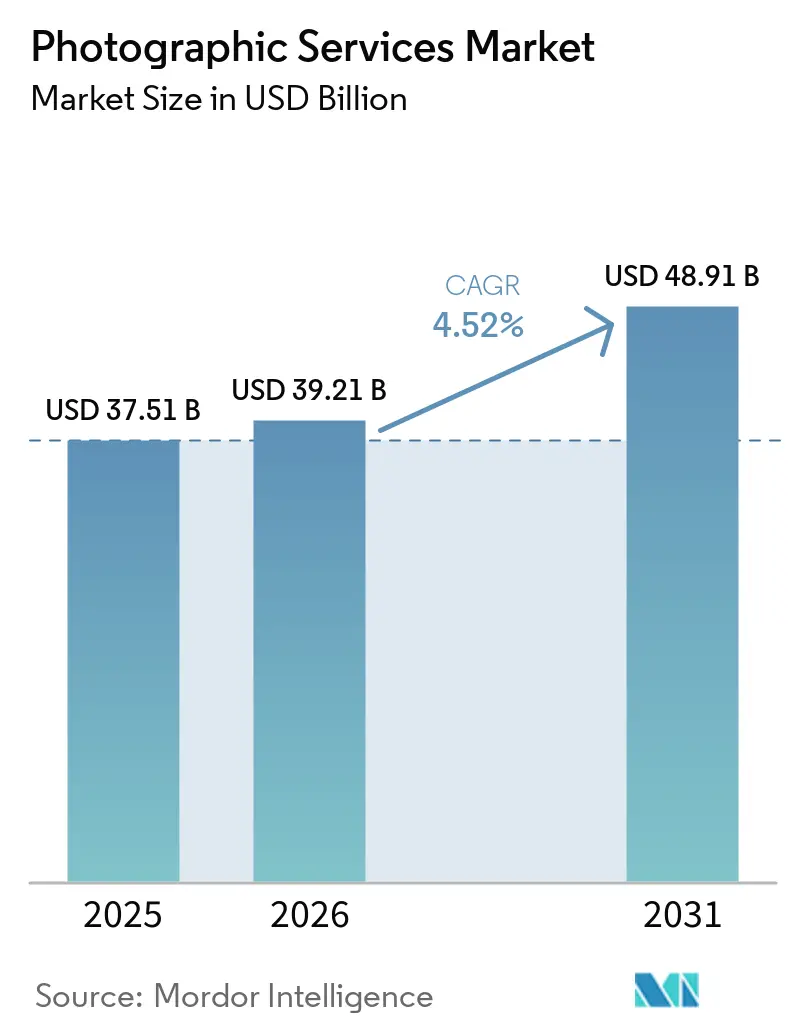
| Marktgröße (2026) | 39.21 Milliarden US-Dollar |
| Marktgröße (2031) | 48.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
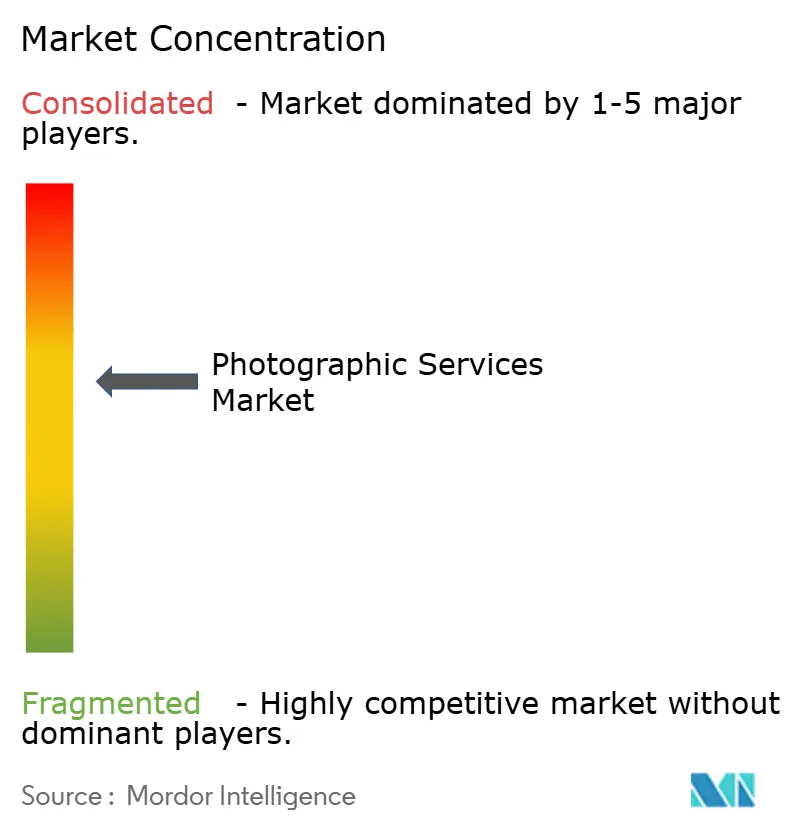
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Fotografie-Dienstleistungen von Mordor Intelligence
Die Marktgröße für Fotografie-Dienstleistungen wird voraussichtlich von 37,51 Milliarden USD im Jahr 2025 auf 39,21 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,52 % über den Zeitraum 2026–2031 einen Wert von 48,91 Milliarden USD erreichen. Das gesunde Wachstum spiegelt eine stetige globale Nachfrage nach überzeugenden visuellen Inhalten wider, die durch die rasche Einführung abonnementbasierter Plattformen, steigende Unternehmensausgaben für Marken-Storytelling und einen erweiterten Technologie-Stack – der nun generative KI für Bearbeitung und Asset-Erstellung umfasst – untermauert wird. Die Konsolidierung unter führenden Stockbild-Bibliotheken verändert die Wettbewerbsdynamik, während professionelle Dienstleister sich durch Spezialisierung, Workflow-Automatisierung und ökologische Nachweise differenzieren. Digitale Kanäle, insbesondere Online-Marktplätze, bleiben die primäre Umsatzquelle, doch physische Studios behalten ihre Relevanz für hochwertige Unternehmensporträts und Premium-Druckerzeugnisse. Regional gesehen behält Nordamerika Skalenvorteile, doch die beschleunigte Unternehmensdigitalisierung im asiatisch-pazifischen Raum positioniert die Region als langfristigen Volumentreiber.
Wichtigste Erkenntnisse des Berichts
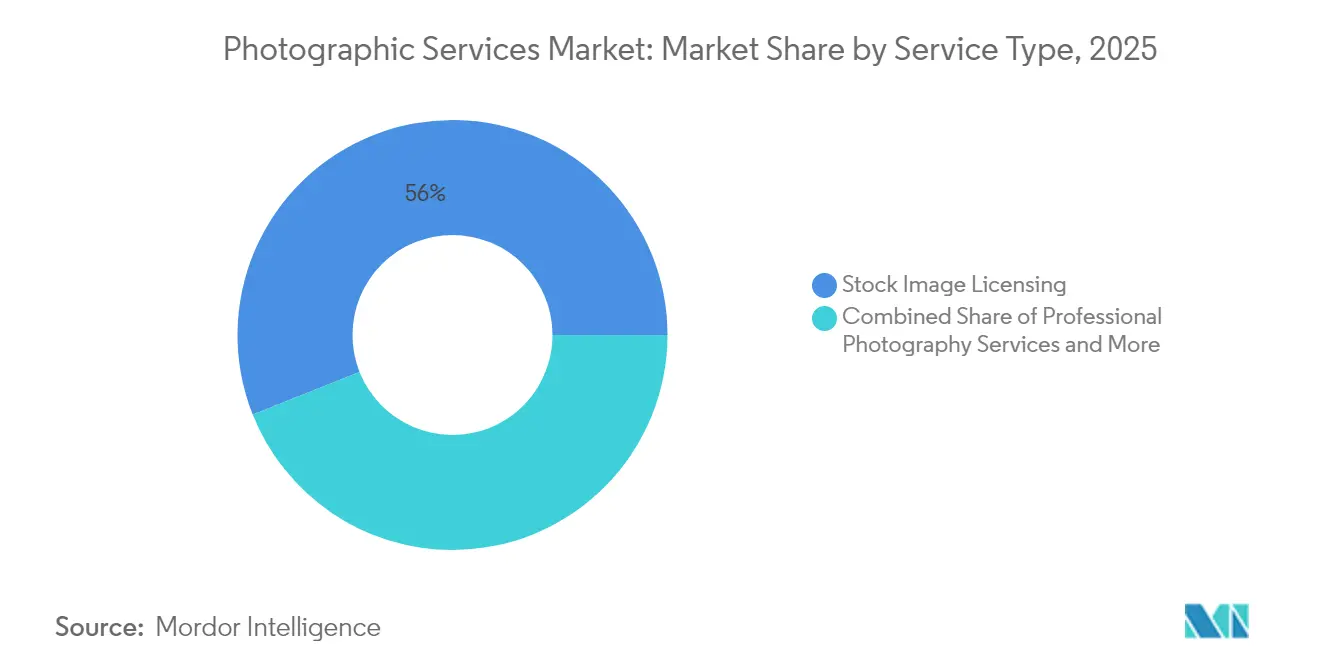
- Nach Dienstleistungsart führte die Lizenzierung von Stockbildern im Jahr 2025 mit einem Anteil von 56,02 % am Markt für Fotografie-Dienstleistungen, während Professionelle Fotografie-Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 6,64 % wachsen werden.
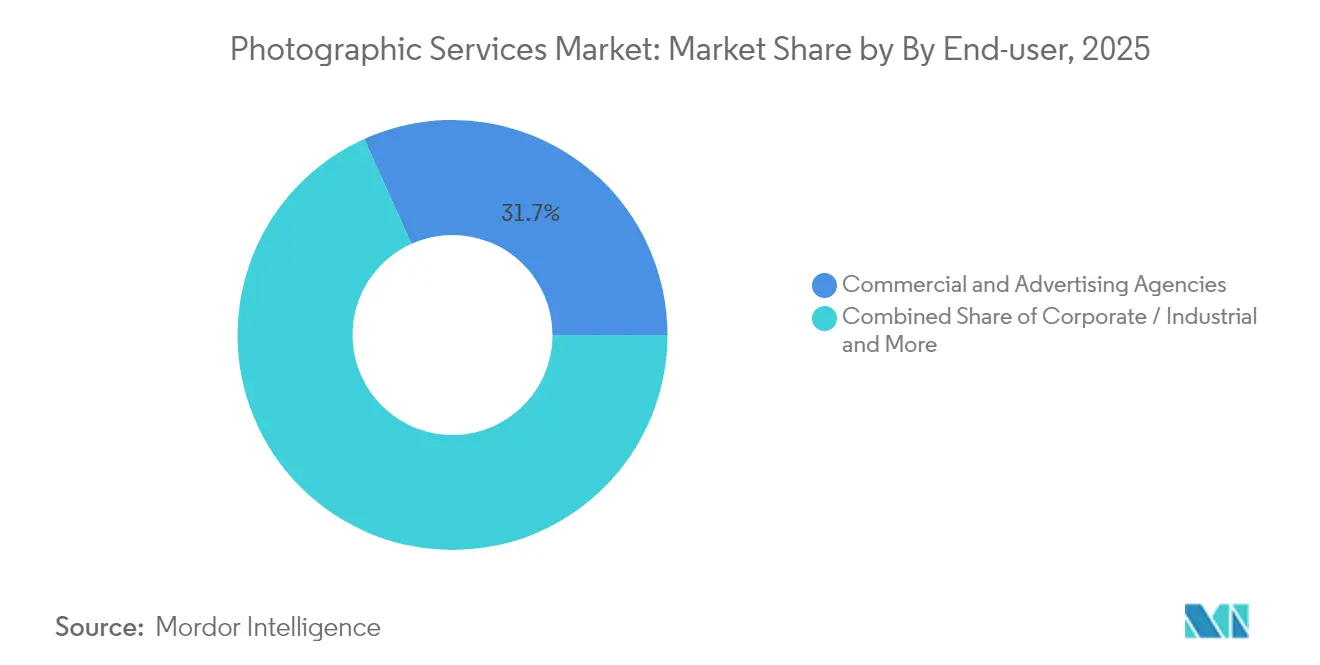
- Nach Endnutzer entfielen im Jahr 2025 31,74 % des Umsatzanteils auf Werbe- & Kommunikationsagenturen; Unternehmens- & Industrieanwendungen wachsen im Markt für Fotografie-Dienstleistungen am schnellsten mit einer CAGR von 7,1 % bis 2031.
- Nach Vertriebskanal entfielen im Jahr 2025 63,67 % der Marktgröße für Fotografie-Dienstleistungen auf Online-Plattformen & Marktplätze, die mit einer CAGR von 6,47 % wachsen.
- Nach Geografie trug Nordamerika im Jahr 2025 36,18 % zum Umsatz bei, während der asiatisch-pazifische Raum im Markt für Fotografie-Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 6,19 % wachsen wird.
- Die fünf größten Akteure, darunter Getty Images, Shutterstock, Adobe Stock, Alamy und Shutterfly, halten im Jahr 2024 einen bedeutenden Marktanteil.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunahme digitaler Markenkampagnen | +1.2% | Global, mit frühen Gewinnen in Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| E-Commerce-Boom treibt Nachfrage nach Produktbildern | +1.8% | Global, am stärksten im asiatisch-pazifischen Raum & Nordamerika | Mittelfristig (2–4 Jahre) |
| Verbreitung von Smartphones & professionelle Erweiterungs-Add-ons für höhere Bildqualität | +0.9% | Global, insbesondere in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Expansion abonnementbasierter Stockbild-Plattformen | +1.1% | Nordamerika & Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Bedarf an generativer KI für kuratierte Fotodatensätze zum Training | +1.3% | Global, konzentriert in Technologiezentren | Kurzfristig (≤ 2 Jahre) |
| NFT- & Web3-Monetarisierung von Foto-Assets | +0.4% | Nordamerika & Europa, selektive Einführung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme digitaler Markenkampagnen
Unternehmensmarketingstrategien priorisieren zunehmend visuelles Storytelling über digitale Kanäle, was eine anhaltende Nachfrage nach professionellen Fotografie-Dienstleistungen erzeugt. Es werden 23 % mehr Budget für visuelle Inhalte als im Jahr 2023 bereitgestellt, und Unternehmenskunden beauftragen zunehmend maßgeschneiderte Fotografie, um Markennarrative zu differenzieren[1]. Individuelle Aufnahmen für Produkteinführungen, Führungskräfteporträts und Omnichannel-Anzeigen haben viele Studios dazu veranlasst, Besichtigungstermin-Workflows hinzuzufügen, die den durchschnittlichen Bestellwert um bis zu 20 % steigern. Die anhaltende Verlagerung hin zu Always-on-Content-Strategien begründet eine wiederkehrende Nachfrage, von der sowohl Stockbild-Plattformen als auch professionelle Anbieter im Markt für Fotografie-Dienstleistungen profitieren.
E-Commerce-Boom treibt Nachfrage nach Produktbildern
Online-Verkäufer führen 90 % der Kaufabsicht auf die Bildqualität zurück, was Einzelhändler dazu veranlasst, in studioqualitative Hauptaufnahmen zu investieren, die die Klickraten deutlich über Standard-Verpackungsbilder hinaus steigern[2]. Die hochvolumige E-Commerce-Fotografie hat spezialisierte Mikrostudios hervorgebracht, die auf schnelle Auftragsabwicklung ausgerichtet sind, und deren skalierte Betriebe unterstützen den breiteren Markt für Fotografie-Dienstleistungen, während der globale E-Einzelhandel wächst.
Verbreitung von Smartphones & professionelle Erweiterungs-Add-ons für höhere Bildqualität
Professionelle Fotografen setzen auf Smartphone-Technologie: 13 % nutzen mobile Geräte für die Hälfte oder mehr ihrer professionellen Arbeit, während 64 % Smartphones in ihre privaten Fotoworkflows integrieren. Sensor-Upgrades, KI-gestützte Objektive und verbesserte computergestützte Bildverarbeitung steigern die Ausgabequalität, ermöglichen hybride Aufnahmen und erweitern den Kundenkreis für Unternehmensaufträge vor Ort. Computergestützte Fotografie ist mittlerweile in Kamera-interner Software und Kameramodulen für eigenständige Kameras, Maschinenvisionskameras, eigenständige Kameras für Smartphones, Mixed-Reality-Bildgebung, digitale Bildgebung, Augmented-Reality-Bildgebung und weitere Anwendungen verfügbar.
Expansion abonnementbasierter Stockbild-Plattformen
Jahresabonnementpläne generieren 57 % des Umsatzes von Getty Images und validieren ein Modell, das Beitragenden ein vorhersehbares Einkommen und Käufern niedrigere Grenzkosten bietet. Der Q1-2025-Bericht von Shutterstock bestätigte ein Wachstum des Inhaltsumsatzes von 17 % bei ähnlichen Plänen und festigte damit die Verlagerung hin zu wiederkehrenden Einnahmen, die die Skalierung des Marktes für Fotografie-Dienstleistungen untermauert. Dieses Modell bietet Fotografen stabilere Einnahmen und ermöglicht Kunden einen kosteneffizienten Zugang zu umfangreichen Bildbibliotheken.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR- Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Überfluss an kostenlosem nutzergenerierten Inhalt, der Preispunkte komprimiert | -1.4% | Global, insbesondere in durch soziale Medien getriebenen Märkten | Kurzfristig (≤ 2 Jahre) |
| Komplexe Streitigkeiten über geistiges Eigentum & Lizenzierung | -0.8% | Global, konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsprüfung schränkt Aufnahmen vor Ort ein | -0.6% | Europa & Nordamerika, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Verifizierungskosten gegenüber Deepfakes & synthetischen Medien | -0.5% | Global, kritisch im Journalismus & in kommerziellen Sektoren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Überfluss an kostenlosem nutzergenerierten Inhalt, der Preispunkte komprimiert
Smartphones erfassen nun 92,5 % aller Fotos und sättigen soziale Plattformen mit kostenlosen visuellen Inhalten, die die Kundenerwartungen neu setzen[3]. Professionelle Fotografen berichten von sinkenden Honoraren für Basisdienstleistungen, da Kunden zunehmend qualitativ minderwertige Alternativen akzeptieren, was eine Spezialisierung auf hochwertige Anwendungen erzwingt, die technisches Fachwissen und kreative Vision erfordern, die durch Amateurfotografie nicht repliziert werden können.
Komplexe Streitigkeiten über geistiges Eigentum & Lizenzierung
Die Flut KI-generierter Kunst verwischt Eigentumsgrenzen, veranlasst Agenturen zur Überarbeitung von Einreichungsrichtlinien und erhöht die Rechtsausgaben für die Nutzungsprüfung. Dreamstime's selektive Akzeptanz von KI-generierten Bildern veranschaulicht die betrieblichen Reibungspunkte, mit denen kleine Anbieter konfrontiert sind, und anhaltende Unsicherheit bremst die Marktdynamik. Diese Streitigkeiten schaffen betriebliche Unsicherheit und erhöhen die Kosten für die Einhaltung rechtlicher Vorschriften, was insbesondere kleinere Anbieter von Fotografie-Dienstleistungen betrifft, denen die Ressourcen für ein umfassendes Management des geistigen Eigentums fehlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Stockbild-Lizenzierung dominiert, während professionelle Dienstleistungen beschleunigenDie Lizenzierung von Stockbildern hielt im Jahr 2025 einen Marktanteil von 56,02 % am Markt für Fotografie-Dienstleistungen und profitierte von langjährig etablierten Vertriebskanälen und skalierbaren Abonnementeinnahmen. Die Nachfrage von Marketingteams nach schnellen, kosteneffizienten visuellen Inhalten hält das Volumen aufrecht, während große Bibliotheken Legacy-Archive durch KI-Datenvereinbarungen monetarisieren. Wertmäßig verankert das Segment die aktuelle Marktgröße für Fotografie-Dienstleistungen mit wiederkehrenden Einnahmeströmen, die den Cashflow auch in wirtschaftlich schwachen Phasen stabilisieren.
Professionelle Fotografie-Dienstleistungen wachsen, obwohl sie umsatzmäßig kleiner sind, bis 2031 mit einer prognostizierten CAGR von 6,64 % aufgrund der gestiegenen Unternehmensnachfrage nach einzigartigen Markeninhalten und technischen Aufnahmen, die freie Stockbilder nicht liefern können. Studiosinvestitionen in automatisierte Bearbeitung, KI-kuratiertes Proofing und Live-Kollaborations-Workflows steigern den Durchsatz und ermöglichen ein höheres Auftragsvolumen ohne entsprechende Personalausweitung. Die zweigleisige Dynamik – bei der Lizenzierung Breite und maßgeschneiderte Dienstleistungen Tiefe liefern – unterstreicht das sich entwickelnde Gleichgewicht innerhalb des Marktes für Fotografie-Dienstleistungen.


Nach Endnutzer:
Der Unternehmenssektor wird zum wichtigsten WachstumsmotorWerbe- & Kommunikationsagenturen entfielen im Jahr 2025 auf 31,74 % des Umsatzes und nutzten mehrjährige Verträge für Kampagnen-Assets, die vielfältige Aufnahmelisten und schnelle Iteration erfordern. Agenturen schätzen nutzungsrechtlich geklärte Stockbild-Pakete und agile Fotografen, die Mixed-Media-Lieferungen ermöglichen. Auch wenn Budgets über Kanäle hinweg fragmentieren, bleibt die Agenturausgabe das Fundament der aktuellen Marktgröße für Fotografie-Dienstleistungen und stützt etablierte Studios und globale Stockbild-Häuser gleichermaßen.
Unternehmens- & Industriekunden verzeichnen die schnellste Expansion mit einer CAGR von 7,1 %, da Unternehmen professionelle Bildsprache in Investorenberichte, Fertigungsdokumentation und Arbeitgebermarken-Portale integrieren. Sicherheitskonforme Industrieaufnahmen, VR-Rundgänge durch Fabriken und Führungskräfteporträts werden nun häufig mit Videokomponenten gebündelt, was den durchschnittlichen Projektwert erhöht. Medien- & Unterhaltungsteilnehmer setzen Drohnen-Rigs für kinematografische Aufnahmen ein und nutzen 3D-Erfassung für Streaming-Plattformen, während die Nachfrage von Einzelpersonen/Verbrauchern sich auf emotionsgeladene Ereignisse wie Hochzeiten konzentriert – ein Segment, das weiterhin bereit ist, für Vor-Ort-Teams und Premium-Postproduktion zu zahlen. Zusammen vertiefen vielfältige Anwendungsfälle die Marktdurchdringung für Fotografie-Dienstleistungen in verschiedenen Wirtschaftssektoren.
Nach Vertriebskanal:
Digitale Plattformen treiben den Umsatz, während Offline-Studios sich neu ausrichtenOnline-Plattformen & Marktplätze erwirtschafteten 63,67 % des Umsatzes im Jahr 2025 und sollen mit einem CAGR von 6,47 % wachsen, da Kunden reibungslose Suche, Abonnementzugang und sofortige Downloads bevorzugen. Die durch die Fusion entstandene Größe von Getty Images und Shutterstock, mit einem kombinierten Umsatz von nahezu 2 Milliarden USD, stärkt Netzwerkeffekte durch algorithmische Auffindbarkeit und vielfältige Inhaltsstufen. Integrierte Bearbeitungs-APIs betten die Bildauswahl in Design-Software ein und festigen so die Kundenbindung innerhalb des Marktes für Fotografiedienstleistungen weiter.
Offline-Studios & Einzelhandelslabore priorisieren nun erstklassige Porträtfotografie, Fotodruck, großformatigen Archivdruck und erlebnisorientierte Dienstleistungen, die digitale Kanäle nicht replizieren können. Nachhaltigkeitsinitiativen, wie solarbetriebene Labore und umweltzertifizierte Substrate, sprechen umweltbewusste Kunden an und bieten Differenzierungspotenzial. Hybride Ladengeschäft-plus-Web-Modelle ermöglichen die Fernkorrektur mit Abholung im Geschäft, wodurch der Kundenverkehr aufrechterhalten und die operative Reichweite maximiert wird. Infolgedessen sichert der ausgewogene Kanalmix die allgemeine Widerstandsfähigkeit des Marktes für Fotografiedienstleistungen, selbst angesichts der digitalen Dominanz.
Geografische Analyse
Markt für Fotografische Dienstleistungen in Nordamerika
Nordamerika profitiert von Unternehmensmarketingbudgets, früher Abonnementakzeptanz und einer fortschrittlichen Infrastruktur für die Inhaltsverteilung. Die reife Kundenbasis der Region legt Wert auf entschädigungsgesicherte Lizenzen und drängt Agenturen zu Premium-Anbietern, die Rechtssicherheit garantieren. Gleichzeitig führt die weit verbreitete KI-Experimentierung zu Wettbewerbsdruck und veranlasst professionelle Studios, in proprietäre Workflows zu investieren, die die Margen im Markt für fotografische Dienstleistungen schützen.
Markt für Fotografische Dienstleistungen im asiatisch-pazifischen Raum
Asien-Pazifik ist das am schnellsten wachsende Gebiet im Markt für fotografische Dienstleistungen mit einem prognostizierten CAGR von 6,19 % bis 2031. Die rasche Expansion des digitalen Handels treibt die Nachfrage nach Produktbildern an, während staatliche Anreize für die Entwicklung der Kreativwirtschaft die Gründung lokaler Studios fördern. China treibt das absolute Volumen an, während Japan und Südkorea Qualitätsmaßstäbe setzen und gemeinsam den regionalen Markt für fotografische Dienstleistungen bereichern.
Markt für Fotografische Dienstleistungen in EMEA
Europa balanciert reifen Konsum mit aufkommenden Nachhaltigkeitsvorgaben. EU-Umweltrichtlinien fördern kohlenstoffarme Druckbetriebe und das Recycling von Verbrauchsmaterialien und drängen Dienstleister zu umweltfreundlicheren Workflows. Lieferketten für Ausrüstung erlebten Brexit-bedingte Importreibungen, was europäische Studios dazu veranlasste, lokale Wartungskapazitäten aufzubauen und Lieferanten zu diversifizieren. Trotz des regulatorischen Aufwands sichern das vielfältige kulturelle Erbe des Kontinents und die hohe Aktivität auf dem Kunstmarkt ein stabiles Premiumsegment im Markt für fotografische Dienstleistungen. Im Nahen Osten & Afrika erschließen verbesserte Konnektivität und die Verbreitung von Smartphones die digitale Distribution, obwohl Infrastrukturlücken außerhalb der wichtigsten Zentren das kurzfristige Wachstum dämpfen.
Regulatorisches Umfeld
Der regulatorische Druck auf fotografische Dienstleistungen wird zunehmend durch Urheberrecht, Lizenzierung und KI-Governance getrieben, insbesondere wenn Stockbibliotheken und professionelle Archive für das Training von Modellen oder KI-gestützte Suche genutzt werden. In der Europäischen Union führt der EU AI Act (Verordnung (EU) 2024/1689) Transparenz- und Urheberrechts-Compliance-Pflichten für Anbieter von KI-Modellen mit allgemeinem Verwendungszweck ein, und die Europäische Kommission verabschiedete am 24. Juli 2025 eine verbindliche Transparenzvorlage für GPAI-Trainingsdaten. Dies verstärkt die Offenlegungserwartungen, die bestimmen, wie Bildbibliotheken Herkunft und Rechtsvorbehalte dokumentieren.
Im Vereinigten Königreich fließen Entwicklungen in Politik und Rechtsprechung in Lizenzierungsstrategien für synthetische Medien ein. Die britische Regierung veröffentlichte am 2. April 2026 ihren Bericht zu Urheberrecht und künstlicher Intelligenz, der sich auf Transparenz-, Lizenzierungs- und Durchsetzungsoptionen für in der KI-Entwicklung genutzte Inhalte konzentriert, während das Urteil des britischen High Court in der Sache Getty Images gegen Stability AI (4. November 2025) Aspekte klärte, wie KI-Systeme nach britischem Urheberrecht bewertet werden. Auch die Wettbewerbsaufsicht hat den Sektor berührt: Die britische Competition and Markets Authority (CMA) prüfte 2026 die Konsolidierung unter großen Stock-Plattformen, was Einfluss darauf hat, wie Plattformen ihre redaktionellen und kommerziellen Lizenzierungsgeschäfte strukturieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette fotografischer Dienstleistungen reicht von der Akquise von Urhebern (professionelle Fotografen, Agenturen und Beitragende) über Produktion und Postproduktion (Aufnahme, Bearbeitung, Verschlagwortung, Model Releases und Rechteklärung) bis hin zum Vertrieb (Online-Marktplätze, Abonnements und in Designtools eingebettete APIs). Die Monetarisierung erfolgt über Lizenzgebühren, Abonnements, Unternehmensvereinbarungen und Daten-/Display-Partnerschaften. Online-Plattformen und Marktplätze bleiben der dominierende Vertriebsweg, während sich Anbieter durch schnellere Workflows, KI-gestützte Bearbeitung und ein rechteverwaltetes Katalogmanagement differenzieren, das das Käuferrisiko bei kommerziellen und unternehmerischen Anwendungsfällen reduziert.
Der vorgelagerte Wertschöpfungsanteil verschiebt sich hin zu Metadatenqualität, Freistellung (Indemnifizierung) und Content-Provenienz, da generative KI den Substitutionsdruck erhöht und die Anforderungen an Verifizierung steigert. Auf Plattformebene können Konsolidierung und regulatorische Prüfung die Organisation redaktioneller Bestände und Netzwerke von Beitragenden neu gestalten. In Großbritannien genehmigte die CMA am 15. Mai 2026 die Fusion von Getty Images und Shutterstock unter der Bedingung einer Veräußerung des redaktionellen Geschäfts von Shutterstock, und Getty Images gab die Übernahme später nach diesen Bedingungen auf. Nachgelagert schaffen KI-integrierte Such- und Display-Partnerschaften einen weiteren Vertriebsweg, der die Wertschöpfungskette über traditionelle Stock-Such- und -Download-Workflows hinaus auf eingebettete Konsumoberflächen ausdehnt.
Wettbewerbslandschaft
Die im Januar 2025 vereinbarte Übernahme von Shutterstock durch Getty Images für 3,7 Milliarden USD schafft ein Kraftzentrum für visuelle Inhalte mit erwarteten jährlichen Kostensynergien von 150–200 Millionen USD bis zum dritten Jahr. Nach dem Abschluss verfügt das vergrößerte Unternehmen über eine unübertroffene Reichweite bei Beitragenden, proprietäre KI-Assets und Cross-Selling-Potenzial in den Bereichen Großunternehmen, KMU und Medien und festigt die Dominanz im Hochpreissegment des Marktes für Fotografie-Dienstleistungen.
Jenseits von Stockbildern bleibt der Wettbewerb fragmentiert. Tausende von Boutique-Studios und regionalen Veranstaltungsspezialisten konkurrieren auf der Grundlage von Nähe, Nischenstil und persönlichem Service. Adobe Stock, Alamy und Shutterfly vervollständigen die fünf größten digitalen Bibliotheken, wobei jede auf unverwechselbare Anreize für Beitragende und Markenwert setzt. Ausrüstungshersteller dringen nun in Dienstleistungen vor: Nikons Kauf des Kinokamera-Unternehmens RED.com positioniert das Unternehmen, um Hardware, Support und Produktionsexpertise für professionelle Kunden zu bündeln. KI-Entwickler kooperieren auch mit Inhaltseigentümern – Clarifai integriert Getty-Assets, um KI-Anwendungen für Unternehmen zu betreiben – und verwischen die Grenze zwischen Technologieanbieter und kreativem Lieferanten.
Strategische Allianzen konzentrieren sich auf Workflow-Effizienz. Die Integration von Imagen „Edit to Delivery” mit Pic-Time reduziert die Bearbeitungszeit um bis zu 96 % und ermöglicht es Fotografen, ein größeres Projektvolumen zu bewältigen. Die Übernahme von BorrowLenses durch Lensrentals konsolidiert die Mietkapazität und erweitert die geografische Abdeckung für Spezialausrüstung. Während Fusionen und Übernahmen unter den Top-Akteuren zunehmen, weisen die meisten nationalen Märkte noch immer einen langen Schwanz von Unabhängigen auf, was die Kundenauswahl lebendig hält und Innovationen im gesamten Markt für Fotografie-Dienstleistungen fördert.
Marktführer im Bereich Fotografie-Dienstleistungen
-
Getty Images
-
Shutterstock
-
Adobe Stock
-
Alamy
-
Shutterfly
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fotografische Dienstleistungen
- Getty Images
- Shutterstock
- Adobe Stock
- Alamy
- iStock
- Unsplash
- 500px
- SmugMug
- Shutterfly
- CEWE
- Photobox
- Snapfish
- Canva Photos
- Dreamstime
- Depositphotos
- Kodak Moments (Kodak Alaris)
- Fujifilm Imaging
- PhotoSi
- Fotomax
- PicTime*
Lesen Sie die Analyse der Fotografische Dienstleistungen-Unternehmen

Marktchancen und Zukunftsaussichten
Ein zentraler Weißraum bleibt rechtefreies, von Menschen erstelltes Bildmaterial, das für die KI-Ära verpackt ist, einschließlich lizenzierter Inhalte für KI-gestützte Suche, Zusammenfassung und in Produkte integrierte kreative Workflows, bei denen Herkunft und Berechtigungen vertraglich ausdrücklich geregelt sind. Sichtbare Marktbewegungen unterstützen diese Richtung, darunter die Ankündigung von Getty Images im Juni 2026, eine mehrjährige Display-Partnerschaft mit OpenAI einzugehen, um lizenzierte Inhalte in die ChatGPT-Entdeckungserlebnisse einzubringen, sowie der Abschluss einer mehrjährigen Bildpartnerschaft mit Perplexity im Jahr 2026, was auf einen Monetarisierungspfad hinweist, der über die reine Datenlizenzierung für Modelltraining hinausgeht.
Compliance-getriebene Transparenzanforderungen schaffen auch kommerzielle Chancen für Plattformen und professionelle Dienstleister, Dokumentation (Freigaben, Nutzungsbeschränkungen, Herkunftsnachweise und Opt-out-/Rechtsvorbehaltsbearbeitung) zu produktisieren und Unternehmenskäufern, die ihr rechtliches Risiko managen, Lizenzpakete auf Enterprise-Niveau zu verkaufen. In Europa erhöhen die Pflichten des EU AI Act für Anbieter von KI-Modellen mit allgemeinem Verwendungszweck, einschließlich Transparenz bei Trainingsdaten und Urheberrechts-Compliance-Richtlinien, die Nachfrage nach Katalogen mit robustem Rechtemanagement und nachvollziehbarer Herkunft. Gleichzeitig haben Wettbewerbsbehörden generative KI ausdrücklich als Einschränkung für traditionelle Stock-Anbieter behandelt (UK CMA, 2026), was eine Differenzierung durch Premium-Zugang zu redaktionellen Inhalten, verifizierte Inhalte und integrierte Vertriebspartnerschaften unterstützt, statt sich allein auf Standardlizenzierung zu verlassen.
Recent Industry Developments in Markt für Fotografische Dienstleistungen
- Juli 2026: Getty Images erweitert Creative- und Editorial-Bildabonnements auf einzelne Fachkräfte. Der Schritt vergrößert Gettys Anteil an Multi-Asset-Abonnements und stärkt KI-gestützte Workflows für Profis im Markt.
- Juni 2026: Getty Images kündigte eine mehrjährige Display-Partnerschaft mit OpenAI an, um lizenzierte Inhalte in die Such- und Entdeckungserlebnisse von ChatGPT zu bringen. Verbessert die Vertriebsreichweite und KI-gestützte Lizenzierungsmöglichkeiten für Gettys Katalog.
- April 2026: Shutterstock brachte die Shutterstock-App in ChatGPT auf den Markt, die es Nutzern ermöglicht, Assets direkt in der KI-nativen Umgebung zu entdecken und zu lizenzieren. Erhöht die Lizenzierungsgeschwindigkeit und bettet Shutterstock-Assets in KI-gestützte Content-Erstellungs-Ökosysteme ein.


Markt für Fotografische Dienstleistungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige Fotografiedienstleistungen, bei denen ein Fachmann Bilder für den persönlichen und gewerblichen Gebrauch erstellt, bearbeitet, lizenziert oder liefert, einschließlich der damit verbundenen Nachbearbeitung und Lieferung, die als Teil der Dienstleistung in Rechnung gestellt wird.
Ausschlüsse aus dem Umfang: Wir schließen den Verkauf von Verbraucherkameras und Smartphone-Hardware sowie Allzwecksoftware, die als Produkt verkauft wird (nicht als Fotografiedienstleistung bepreist), aus.
Segmentierungsübersicht
- Nach Dienstleistungsart
- Professionelle Fotografie-Dienstleistungen
- Lizenzierung von Stockbildern
- Fotoentwicklung & Druck
- Fotoautomaten & Veranstaltungsbildgebung
- Sonstige (Restaurierung, Digitalisierung)
- Nach Endnutzer
- Werbe- & Kommunikationsagenturen
- Medien & Unterhaltung
- Einzelpersonen / Verbraucher
- Unternehmens- / Industriekunden
- Nach Vertriebskanal
- Offline-Studios & Einzelhandelslabore
- Online-Plattformen & Marktplätze
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Asiatisch-pazifischer Raum
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Übriger asiatisch-pazifischer Raum
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Übriges Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research begann mit der Erfassung, wie Fotografiedienstleistungen über Aufträge, Lizenzvergabe und Druck monetarisiert werden, und der anschließenden Ausrichtung dieser Umsatzströme an messbaren öffentlichen Indikatoren. Wir nutzten offizielle und öffentlich zugängliche Quellen wie das US Bureau of Labor Statistics für Branchen-Lohn- und Beschäftigungssignale, das US Census Bureau für den Kontext des Dienstleistungssektors sowie internationale Handelsstatistiken aus Quellen wie UN Comtrade, wo fotobezogene Druckeingaben und -ausgaben richtungsweisend überprüft werden können.
Um die Annahmen fundiert zu halten, haben wir auch Verbände und Normungsgremien, die die Branche berühren, überprüft (zum Beispiel PPA- und ISO-Referenzen für Bildgebungsterminologie), sowie Einreichungen börsennotierter Unternehmen, Investorenpräsentationen und seriöse Wirtschaftspresse, die Preisgestaltung, Nachfragezyklen und Kanalverschiebungen widerspiegeln. Bei Bedarf griffen Analysten auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-Export-Versanddaten auf Sendungsebene zurück, um Größen- und Aktivitätssignale zu verifizieren. Diese Liste ist nur illustrativ, und es wurden auch andere Quellen für die Datenerhebung, Querprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was tatsächlich als Dienstleistungsumsatz über verschiedene Anwendungsfälle wie Veranstaltungen, Porträts, kommerzielle Aufnahmen sowie Stock- und Lizenzierung in Rechnung gestellt und verbucht wird. Wir sprachen mit Dienstleistern, Kanalpartnern und Unternehmenskunden in den wichtigsten Regionen, um Preislogik, Auslastungsmuster und Trends bei der digitalen Lieferung zu bestätigen und diese Details dann in das Modell einfließen zu lassen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 13 % | APAC: 41 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 33 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 54 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung verwendet eine Top-down-Rekonstruktion, bei der Dienstleistungsumsatzpools nach Geografie und Anwendungsfall aufgebaut und dann an beobachtbaren Nachfragesignalen ausgerichtet werden, wie z. B. der Intensität der Unternehmensmarketingausgaben, dem Wachstum des Bedarfs an E-Commerce-Inhalten sowie dem Tempo von Veranstaltungen und Lebensmeilensteinen, die Buchungen antreiben. Sobald der Marktgesamtwert festgestellt ist, wird er anhand praktischer Anteile dafür aufgeteilt, wie Arbeit erbracht wird (Studio, vor Ort und Online-Bestellung) und wie Umsatz erfasst wird (Aufnahmegebühren, Bearbeitungspakete, Lizenzierung und Druckpakete).
Die Gesamtwerte werden dann durch selektive Bottom-up-Prüfungen bestätigt, bei denen Stichprobenpreispunkte mit realistischen Volumina multipliziert werden, gefolgt von Kanalprüfungen zu typischen Paketpreisen und Auslastung. Zu den im Modell verfolgten Eingaben gehören die durchschnittliche Projektpreisgestaltung für Verbraucher- und Gewerbearbeiten, die Verschiebung des Mixes hin zur digitalen Lieferung gegenüber physischen Abzügen, die Lizenzierungsaktivität für Stock-Bilder, der Anteil der über Online-Marktplätze bezogenen Arbeiten sowie Trends bei der Arbeitskräfteverfügbarkeit, die Kapazität und Durchlaufzeiten beeinflussen. Prognosen werden mithilfe von Szenarioanalysen erstellt, die durch Expertenmeinungen zur Preisentwicklung, zum Bedarf an Unternehmensinhalten und zu Substitutionseffekten durch Smartphones und KI-Bearbeitung unterstützt werden, und die Bandbreiten werden durch Folgevalidierungen eingeengt. Wenn in kleineren Regionen Lücken auftreten, werden zunächst Proxy-Indikatoren verwendet, und die Annahme wird nach dem primären Feedback erneut überprüft, um zu bestätigen, ob sich lokale Preisgestaltung und Kaufhäufigkeit anders verhalten.
Datenvalidierung und Aktualisierungszyklus
Modellausgaben werden anhand unabhängiger Signale überprüft, wie z. B. der Richtung von Beschäftigung und Löhnen, gemeldeten Umsatztrends relevanter Unternehmen und beobachteten Preisbewegungen bei gängigen Dienstleistungspaketen. Wenn ein Marktteilwert schneller wächst als seine Nachfrageindikatoren, markieren wir ihn, überprüfen den Treiber erneut und überarbeiten dann die Annahme mit einer neuen Runde von Experteneingaben vor der Freigabe.
Jeder Bericht durchläuft eine mehrstufige interne Überprüfung, bei der Berechnungen, Einheitenkonsistenz und Währungsbehandlung verifiziert und dann von einem weiteren Analysten erneut verifiziert werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Nachfrage, Preisgestaltung oder Wirtschaftlichkeit der Dienstleistungserbringung verschieben können. Vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung für Fotografiedienstleistungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Fotografiedienstleistungen können weit auseinanderliegen, da die Dienstleistungsgrenze nicht immer gleich behandelt wird, insbesondere in Bezug auf Stock-Lizenzierung, Fotofinishing und gebündelte Bearbeitungspakete. Unterschiede entstehen auch dadurch, wie jeder Herausgeber Währungen umrechnet, ein Basisjahr auswählt und schnelle Kanalverschiebungen hin zu Online-Bestellungen und abonnementähnlicher Lizenzierung handhabt.
Durch die Verfolgung abgerechneter Dienstleistungsumsatzströme und die Aktualisierung der Umfangsregeln bei jeder Aktualisierung hält Mordor Intelligence den Gesamtwert an tatsächlich bezahlten Fotografiearbeiten gebunden, was eine stille Einbeziehung angrenzender Kategorien wie Hardwareverkäufe oder Allzwecksoftware vermeidet. Darüber hinaus stützen sich einige Schätzungen auf eine einzige Wachstumsansicht für den gesamten Zeitraum, während unser Modell Szenarioprüfungen zu Preisgestaltung, Veranstaltungsnachfragezyklen und Unternehmensinhaltbudgets verwendet, damit der Prognosepfad realistisch bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 39,21 Milliarden USD (2026) | |
| Trade Publisher A | 45,37 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und eine engere Typaufteilung, die Umsätze studioartigen Dienstleistungen überproportional zuschreiben kann, und trennt möglicherweise Lizenzierung und gebündelte Nachbearbeitung nicht konsistent von breiteren Mediendiensten. |
| Industry Bulletin B | 11,25 Milliarden USD (2024) | Der Wert ist wahrscheinlich auf eine Teilmenge von Dienstleistungen beschränkt (häufig verbraucherorientierte Aufnahmen oder ein begrenztes Kanalset), was den adressierbaren Pool reduziert und den globalen Gesamtwert materiell kleiner erscheinen lässt. |
Die Streuung der Werte erklärt sich hauptsächlich dadurch, was als Fotografiedienstleistungen gezählt wird und wie Basisjahr und Währungsbehandlung festgelegt werden. Wenn der Umfang über Aufträge, Lizenzierung und kostenpflichtige Bearbeitung hinweg konsistent gehalten wird und wenn Annahmen mit Marktteilnehmern erneut überprüft werden, wird die resultierende Marktgröße von Jahr zu Jahr leichter nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Fotografie-Dienstleistungen im Jahr 2026 und wie ist sein Wachstumsausblick?
Der Markt wird im Jahr 2026 auf 39,21 Milliarden USD geschätzt und soll bis 2031 einen Wert von 48,91 Milliarden USD erreichen, mit einer CAGR von 4,52 %.
Welche Dienstleistungsart hält derzeit den größten Anteil am Branchenumsatz?
Die Lizenzierung von Stockbildern führt mit einem Marktanteil von 56,02 % im Jahr 2025, unterstützt durch ausgereifte Abonnementmodelle und globale Vertriebsnetzwerke.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum soll mit einer CAGR von 6,19 % wachsen, angetrieben durch die rasche Einführung des E-Commerce und die steigende Unternehmensnachfrage nach professionellen visuellen Inhalten.
Wie beeinflusst generative KI die Unternehmensausgaben für Fotografie-Dienstleistungen?
Unternehmen lizenzieren kuratierte Bildbibliotheken für KI-Training und setzen Text-zu-Bild-Tools ein, was neue Einnahmequellen schafft und gleichzeitig die Workflows zur Inhaltserstellung beschleunigt.
Welchen Einfluss hat kostenloser nutzergenerierter Inhalt auf die professionelle Preisgestaltung?
Die Verbreitung von Smartphone-Fotos, die nun 92,5 % aller Bilder ausmachen, komprimiert die Preise für standardisierte Aufnahmen und drängt Profis in Richtung hochwertiger Spezialangebote.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
