
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 51.88 Milliarden US-Dollar |
| Marktgröße (2026) | 53.55 Milliarden US-Dollar |
| Marktgröße (2031) | 62.81 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.23 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Prüfungsdienstleistungen in den Vereinigten Staaten von Mordor Intelligence
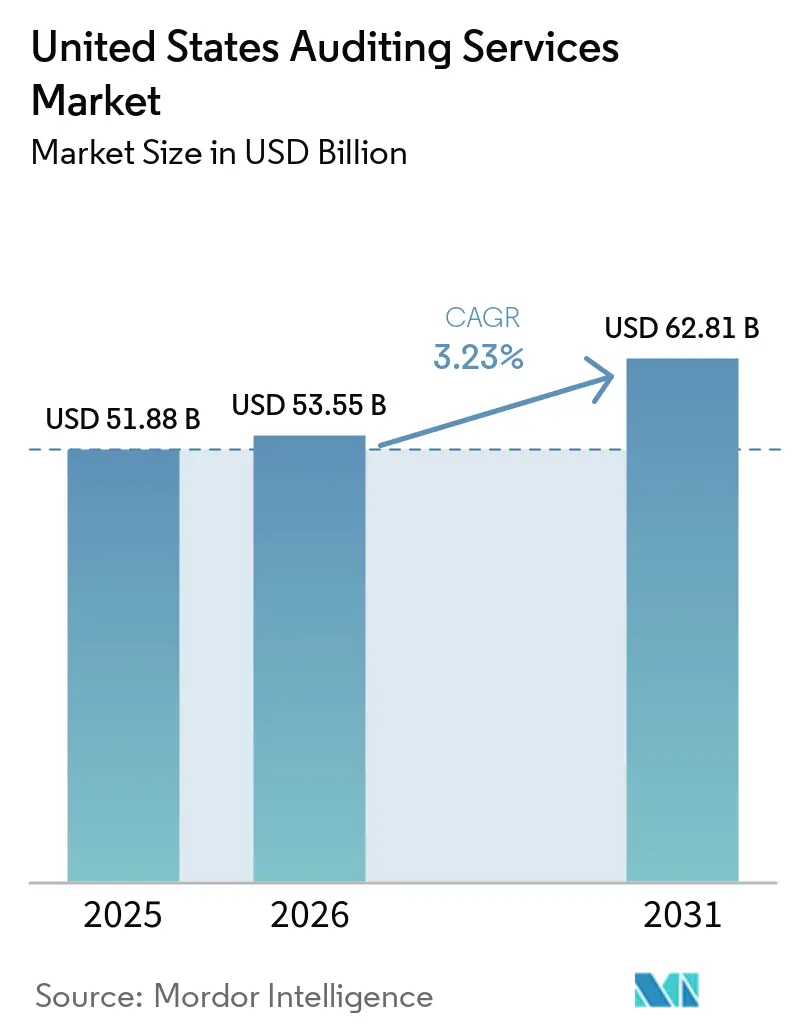
Die Marktgröße für Prüfungsdienstleistungen in den Vereinigten Staaten wird im Jahr 2026 auf 53,55 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 51,88 Milliarden USD, mit Projektionen für 2031 von 62,81 Milliarden USD, was einem CAGR von 3,23 % über den Zeitraum 2026–2031 entspricht. Diese Wachstumsdynamik spiegelt den Übergang des Marktes für Prüfungsdienstleistungen in den Vereinigten Staaten von einem compliance-zentrierten Modell hin zu einer integrierten Assurance wider, die Cybersicherheit, ESG-Offenlegungen und operationelle Risiken abdeckt. Verschärfte SEC-Aufsicht über interne Kontrollen, zunehmende Cyberbedrohungen und obligatorische Nachhaltigkeitsprüfungen treiben die Nachfrage gemeinsam in die Höhe, während Automatisierungsplattformen und Offshore-Leistungserbringung die Preissetzungsmacht dämpfen. Der Markt für Prüfungsdienstleistungen in den Vereinigten Staaten wird zusätzlich durch Bundesausgaben für Infrastruktur gestützt, die Anforderungen für Einzelprüfungen auslösen, obwohl Arbeitskräftemangel und Preisdruck durch analysegestützte Effizienzgewinne strukturelle Wachstumsbremsen bleiben. Die externe Prüfung macht 2025 63,63 % des Umsatzes aus, doch interne Prüfungsdienstleistungen, gestärkt durch Technologien zur kontinuierlichen Überwachung und die Einführung von Enterprise-Risk-Management, wachsen bis 2031 mit einem CAGR von 9,15 %. Die Prüfung von Informationssystemen wächst innerhalb der Dienstleistungsbereiche am schnellsten, da Kunden IT-Kontrollprüfungen in gesetzliche Abschlussprüfungen integrieren.
Wichtigste Erkenntnisse des Berichts
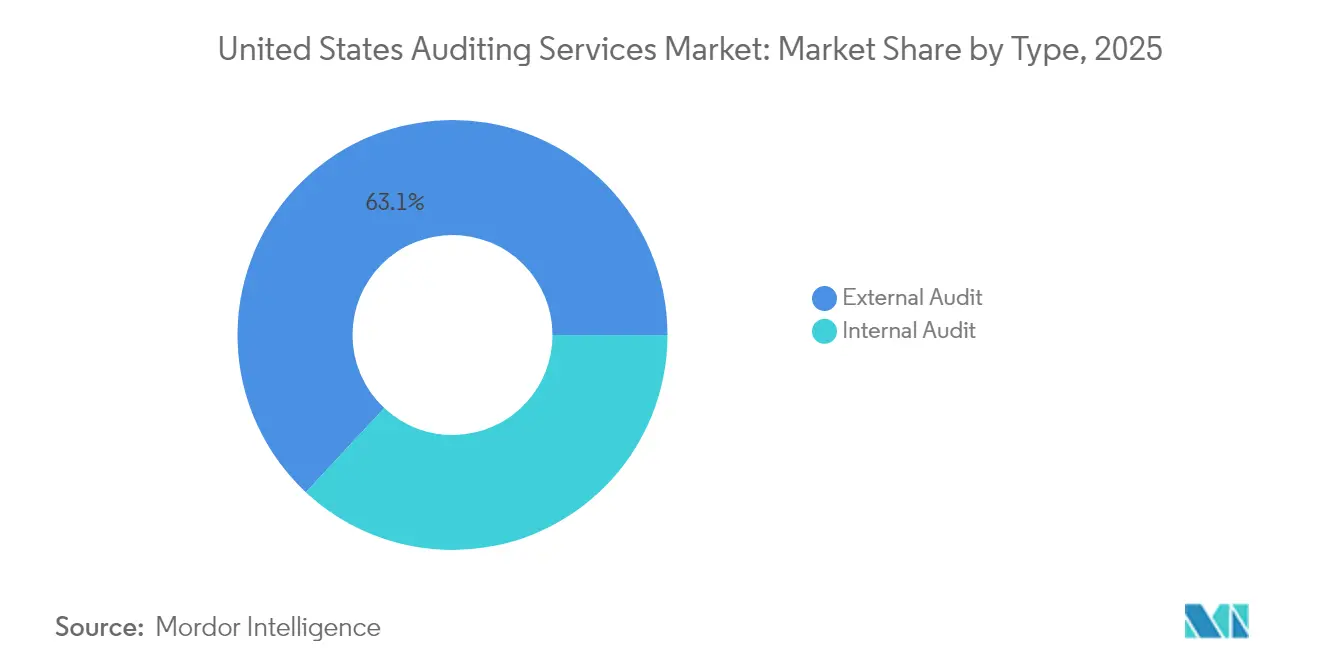
- Nach Art entfiel im Jahr 2025 ein Marktanteil von 63,05 % auf die externe Prüfung im Markt für Prüfungsdienstleistungen in den Vereinigten Staaten, während die interne Prüfung bis 2031 eine CAGR von 8,72 % erreichen wird.
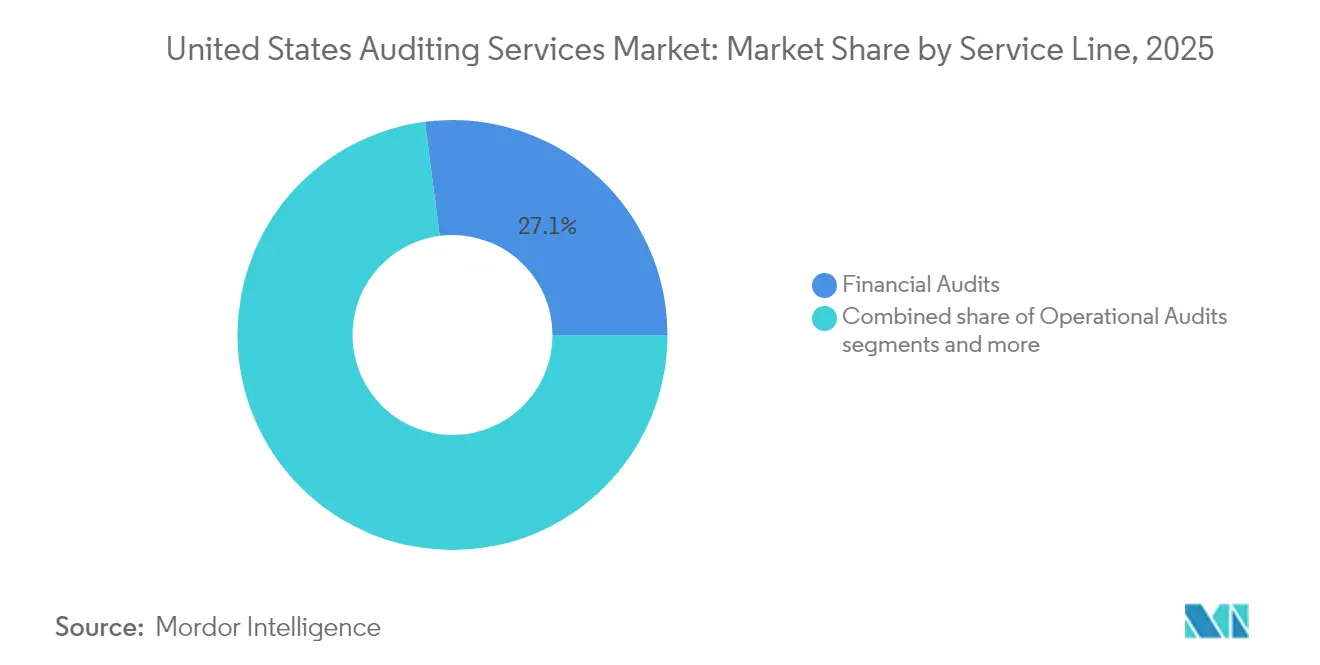
- Nach Dienstleistungsbereich führten Finanzprüfungen mit einem Anteil von 27,05 % an der Marktgröße für Prüfungsdienstleistungen in den Vereinigten Staaten im Jahr 2025, während Informationssystemprüfungen bis 2031 mit einer CAGR von 12,18 % wachsen dürften.
- Nach Endnutzerbranche entfiel auf das BFSI-Segment im Jahr 2025 ein Anteil von 22,10 % an der Marktgröße für Prüfungsdienstleistungen in den Vereinigten Staaten, doch IT und Telekommunikation wird voraussichtlich die höchste CAGR von 8,29 % zwischen 2026 und 2031 verzeichnen.
- Nach Geografie entfiel auf den Süden im Jahr 2025 ein Anteil von 29,05 % an der Marktgröße für Prüfungsdienstleistungen in den Vereinigten Staaten, während für den Westen bis 2031 eine CAGR von 6,88 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Prüfungsdienstleistungen in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfte SEC-Durchsetzung von Vorschriften zu internen Kontrollen | 0.8% | National, konzentriert in wichtigen Finanzzentren | Mittelfristig (2–4 Jahre) |
| Steigendes Cyberrisiko mit Nachfrage nach integrierten IT-Prüfungen | 0.6% | National, mit stärkerer Auswirkung in technologieintensiven Regionen | Kurzfristig (≤ 2 Jahre) |
| Obligatorische ESG-bezogene Sicherung für börsennotierte Unternehmen | 0.4% | National, mit früher Einführung in Kalifornien und im Nordosten | Mittelfristig (2–4 Jahre) |
| Schnelle Einführung von Plattformen für kontinuierliche Prüfungsanalysen | 0.3% | National, angeführt von großen Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Nachfrage von KMU nach SOC 2 Typ II-Attestierungen zur Gewinnung von SaaS-Verträgen | 0.2% | Technologiekorridore an der Westküste und im Nordosten | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der föderalen Infrastrukturausgaben, die Einzelprüfungsanforderungen auslösen | 0.1% | National, mit Konzentration in infrastrukturintensiven Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte SEC-Durchsetzung von Vorschriften zu internen Kontrollen
Der verstärkte Fokus der Securities and Exchange Commission auf Mängel bei internen Kontrollen verändert den Prüfungsumfang und die Anforderungen an die Prüfungsmethodik bei börsennotierten Unternehmen. Die SEC-Durchsetzungsmaßnahmen stiegen im Jahr 2024 um 22 %, mit besonderem Schwerpunkt auf der Beurteilung des Managements hinsichtlich der internen Kontrolle über die Finanzberichterstattung und der Testverfahren der Prüfer [1]. Dieser regulatorische Druck schafft eine anhaltende Nachfrage nach externen Prüfungsdienstleistungen, da Unternehmen in die Behebung von Kontrollmängeln und verbesserte Testprotokolle investieren. Der erweiterte Inspektionsfokus des PCAOB auf Qualitätsindikatoren für Prüfungen und Risikobeurteilungsverfahren zwingt Prüfungsgesellschaften, zusätzliche Ressourcen für Kontrolltests bereitzustellen, was sich direkt auf die abrechenbaren Stunden und die Rentabilität von Aufträgen auswirkt und gleichzeitig die Marktnachfrage nach spezialisierten Beratungsdienstleistungen für interne Kontrollen stärkt.
Steigendes Cyberrisiko mit Nachfrage nach integrierten IT-Prüfungen
Cybersicherheitsvorfälle, die Systeme der Finanzberichterstattung betreffen, haben Regulierungsbehörden und Prüfungsausschüsse dazu veranlasst, integrierte IT-Prüfungsverfahren innerhalb traditioneller Finanzprüfungen zu fordern. Die Cybersicherheits-Offenlegungsregeln der SEC, die im Dezember 2023 in Kraft getreten sind, verpflichten börsennotierte Unternehmen, wesentliche Cybersicherheitsvorfälle innerhalb von 4 Werktagen offenzulegen, was Prüfungsimplikationen für nachfolgende Finanzberichterstattungsperioden schafft. Prüfungsgesellschaften bauen ihre IT-Prüfungskapazitäten rasch aus, wobei KPMG über 1 Milliarde USD in Prüfungstechnologieplattformen investiert, die die Bewertung von Cybersicherheitsrisiken mit Finanzprüfungsverfahren integrieren. Diese Konvergenz von Finanz- und IT-Prüfung schafft neue Umsatzquellen und erfordert gleichzeitig erhebliche Vorabinvestitionen in spezialisierte Talente und Technologieplattformen.
Obligatorische ESG-bezogene Sicherung für börsennotierte Unternehmen
Die im März 2024 verabschiedeten Klimaoffenlegungsregeln der SEC begründen das erste bundesstaatliche Mandat für nachhaltigkeitsbezogene Sicherungsdienstleistungen und erweitern den adressierbaren Prüfungsmarkt grundlegend über die traditionelle Finanzberichterstattung hinaus. Große beschleunigte Einreicher müssen ab 2029 eine begrenzte Sicherung über Scope-1- und Scope-2-Treibhausgasemissionen einholen, wobei bis 2033 eine hinreichende Sicherung erforderlich ist [2]. Dieser regulatorische Wandel schafft eine geschätzte jährliche Marktchance von 2–3 Milliarden USD für spezialisierte ESG-Sicherungsdienstleistungen, obwohl die aktuelle Anbieterkapazität stark eingeschränkt bleibt. Die Schnittstelle zwischen Finanzberichterstattung und Nachhaltigkeitskennzahlen erfordert, dass Prüfungsgesellschaften neue Kompetenzen in der Überprüfung von Umweltdaten, Kohlenstoffbuchhaltungsmethoden und Verfahren zur Bewertung von Klimarisiken entwickeln.
Schnelle Einführung von Plattformen für kontinuierliche Prüfungsanalysen
Technologien der künstlichen Intelligenz und des maschinellen Lernens ermöglichen Echtzeit-Prüfungstestkapazitäten, die den traditionellen Prüfungsumfang erweitern und gleichzeitig die Effizienzmetriken verbessern. Die Einführung der EYQ-Plattform für künstliche Intelligenz durch EY in 180 Ländern, wobei über 75 % der Mitarbeiter die Technologie für Prüfungsverfahren nutzen, verdeutlicht die schnelle Technologieeinführung in der Branche. Diese Plattformen ermöglichen die kontinuierliche Überwachung von Finanztransaktionen, automatisierte Ausnahmetests und prädiktive Risikoanalysen, die potenzielle Falschdarstellungen vor den traditionellen Jahresendprüfungsverfahren identifizieren. Der technologische Wandel ermöglicht es Prüfungsgesellschaften, verbesserte Dienstleistungen bei wettbewerbsfähigen Preisen anzubieten, obwohl anfängliche Implementierungskosten und Schulungsanforderungen kurzfristigen Margendruck für einführende Unternehmen erzeugen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Talentmangel treibt Stundensätze in die Höhe | -0.4% | National, akut in Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Automatisierung reduziert wiederkehrende Prüfungsstunden | -0.3% | National, technologieorientierte Unternehmen | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung interner Shared-Service-Center | -0.2% | National, stärker verbreitet bei großen Unternehmen | Mittelfristig (2–4 Jahre) |
| Haftungsrisiken und steigende Prämien für Berufsschadensversicherungen | -0.3% | National, mit Konzentration in streitanfälligen Sektoren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Talentmangel treibt Stundensatzinflation an
Der Buchhaltungsberuf steht vor einer beispiellosen Talentknappheit, da die Zahl der CPA-Prüfungskandidaten zwischen 2020 und 2024 um 17 % zurückgegangen ist, während die Nachfrage nach Prüfungsdienstleistungen weiter zunimmt. Dieses Ungleichgewicht zwischen Angebot und Nachfrage hat zu jährlichen Gehaltserhöhungen für Prüfungsmitarbeiter von 15–25 % geführt, was Unternehmen zwingt, die Abrechnungssätze für Kunden zu erhöhen und möglicherweise kleinere Kunden von professionellen Prüfungsdienstleistungen auszuschließen. Der Mangel betrifft insbesondere erfahrene Fach- und Führungskräfte auf Senior- und Manager-Ebene, was Engpässe bei der Prüfungsdurchführung und Qualitätsprüfungsprozessen schafft. Unternehmen reagieren durch beschleunigte Offshore-Liefermodelle, verstärkte Automatisierung und alternative Personalvereinbarungen, obwohl diese Lösungen 2–3 Jahre zur vollständigen Umsetzung benötigen und den inländischen Talentmangel möglicherweise nicht vollständig ausgleichen.
Automatisierung reduziert wiederkehrende Prüfungsstunden
Fortschrittliche Prüfungstechnologien eliminieren systematisch routinemäßige Testverfahren, die historisch erhebliche abrechenbare Stunden generiert haben, und erzeugen deflationären Druck auf die traditionelle Wirtschaftlichkeit von Prüfungsaufträgen. Datenanalyseplattformen können nun umfassende Transaktionsprüfungen in Stunden statt in Wochen durchführen, während Algorithmen der künstlichen Intelligenz Anomalien und Risikomuster identifizieren, die zuvor umfangreiche manuelle Verfahren erforderten [3]. Dieser Effizienzgewinn kommt Kunden durch reduzierte Prüfungsgebühren zugute, belastet jedoch die Rentabilität der Unternehmen, sofern er nicht durch erweiterte Dienstleistungsangebote oder Premiumpreise für spezialisiertes Fachwissen ausgeglichen wird. Der Übergang zwingt Prüfungsgesellschaften, von zeitbasierter Abrechnung zu wertbasierter Preisgestaltung zu wechseln und gleichzeitig stark in Technologieinfrastruktur und Mitarbeiterschulungsprogramme zu investieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art: Transformation der internen Prüfung beschleunigt sich
Interne Prüfungsdienstleistungen verzeichnen ein rasantes Wachstum mit einer CAGR von 8,72 % bis 2031 und übertreffen damit deutlich die bescheidenere Expansion der externen Prüfung, da Organisationen den strategischen Wert der internen Prüfung über traditionelle Compliance-Funktionen hinaus erkennen. Die externe Prüfung behauptet ihre Marktdominanz mit einem Anteil von 63,05 % im Jahr 2025, was die regulatorischen Anforderungen für Prüfungen börsennotierter Unternehmen und die erhebliche Umsatzbasis der Big-Four-Unternehmen widerspiegelt, die große Unternehmenskunden betreuen. Die Beschleunigung des Segments der internen Prüfung spiegelt die Unternehmensnachfrage nach kontinuierlicher Risikoüberwachung, Bewertungen der operativen Effizienz und integrierten Governance-Rahmen wider, die über die Compliance der Finanzberichterstattung hinausgehen.
Die Ausweitung der internen Prüfungsdienstleistungen durch Protiviti mittels technologiegestützter Plattformen für kontinuierliche Überwachung verdeutlicht die Entwicklung des Segments hin zu Echtzeit-Sicherungskapazitäten. Interne Prüfungsfunktionen integrieren zunehmend die Bewertung von Cybersicherheitsrisiken, die Validierung der ESG-Berichterstattung und das Management von Drittparteirisiken, was neue Umsatzquellen schafft, die im Vergleich zu traditionellen compliance-orientierten Verfahren Premiumpreise erzielen. Die Betonung digitaler Transformation und Datenanalysefähigkeiten durch das Institute of Internal Auditors spiegelt den Wandel des Berufs hin zu strategischen Beratungsrollen wider, die die Entscheidungsfindung der Führungsebene und die Aufsichtsverantwortung des Vorstands direkt unterstützen.



Nach Dienstleistungsbereich: Informationssysteme treiben das Wachstum an
Informationssystemprüfungen stellen den am schnellsten wachsenden Dienstleistungsbereich mit einer CAGR von 12,18 % bis 2031 dar und spiegeln die kritische Schnittstelle von Cybersicherheitsrisiken und der Integrität der Finanzberichterstattung in einem zunehmend digitalen Geschäftsumfeld wider. Finanzprüfungen beanspruchen mit 27,05 % im Jahr 2025 den größten Marktanteil und profitieren von obligatorischen Anforderungen für Prüfungen börsennotierter Unternehmen und den erheblichen Auftragsgebühren großer Unternehmenskunden. Compliance-Prüfungen verzeichnen eine stabile Nachfrage mit einem Marktanteil von 22,00 %, getrieben durch wachsende regulatorische Anforderungen in den Bereichen Gesundheitswesen, Finanzdienstleistungen und staatliche Auftragsvergabe.
Beratungs- und Consulting-Dienstleistungen erfassen einen Marktanteil von 18,00 % und wachsen mit einer CAGR von 9,72 %, da Prüfungsgesellschaften Kundenbeziehungen nutzen, um über traditionelle Sicherungsfunktionen hinaus umfassendere Unternehmensberatungsdienstleistungen anzubieten. Operative Prüfungen und Untersuchungsprüfungen bedienen spezialisierte Marktnischen, wobei Untersuchungsdienstleistungen besonders von verstärkter Corporate-Governance-Kontrolle und Whistleblower-Schutzregelungen profitieren. Die Betonung von IT-Governance- und Risikomanagement-Rahmen durch die ISACA-Organisation unterstützt die Expansion des Segments der Informationssystemprüfungen, da Organisationen die kritische Bedeutung von Technologiekontrollen für die Zuverlässigkeit der Finanzberichterstattung und die operative Resilienz erkennen.

Nach Endnutzerbranche: Technologiesektor führt das Wachstum an
Der IT- und Telekommunikationssektor weist mit einer CAGR von 8,29 % bis 2031 die höchste Wachstumsdynamik auf, angetrieben durch rasante digitale Transformation, Cyberbedrohungen und Due-Diligence-Anforderungen von Risikokapitalgebern, die spezialisiertes Prüfungs-Know-how erfordern. Banken, Finanzdienstleistungen und Versicherungen behalten mit 22,10 % im Jahr 2025 den größten Marktanteil, was die regulatorische Komplexität des Sektors, systemische Risikoüberlegungen und obligatorische Prüfungsanforderungen für Finanzinstitute widerspiegelt. Gesundheitswesen und Biowissenschaften stellen einen bedeutenden Teil des Prüfungsmarktes dar und verzeichnen ein starkes Wachstum, angetrieben durch strenge FDA-Vorschriften, die Aufsicht über klinische Studien und Mandate rund um den Datenschutz im Gesundheitswesen. Der Regierungs- und öffentliche Sektor hält ebenfalls einen großen Anteil, getrieben durch föderale Einzelprüfungsanforderungen und wachsende Anforderungen an Transparenz auf Bundes- und Kommunalebene. Die Fertigung bleibt ein wichtiges Segment, mit Nachfrage nach Prüfungen, die sich auf Lieferkettenrisiken, Umwelt-Compliance und operative Effizienz konzentrieren. Der Energie- und Versorgungssektor expandiert stetig, unterstützt durch laufende Infrastrukturinvestitionen und sich entwickelnde Umweltvorschriften. In all diesen Branchen schafft die Verbindung traditioneller Finanzprüfungen mit branchenspezifischen Compliance-Anforderungen Möglichkeiten für Unternehmen, spezialisierte Dienstleistungen zu Premiumpreisen anzubieten.
Geografische Analyse
Die Region Süden dominiert den Markt für Prüfungsdienstleistungen in den Vereinigten Staaten mit einem Anteil von 29,05 % im Jahr 2025 und profitiert von robustem Fertigungswachstum, Investitionen im Energiesektor und günstigen Geschäftsklimata, die Unternehmensansiedlungen anziehen, die Prüfungsdienstleistungen benötigen. Die Wachstumsdynamik der Region mit einer CAGR von 6,18 % bis 2031 spiegelt die anhaltende wirtschaftliche Expansion in Texas, Florida und North Carolina wider, wo Technologieunternehmen und Finanzdienstleistungsunternehmen wichtige Niederlassungen gründen. Föderale Infrastrukturausgaben durch den Infrastructure Investment and Jobs Act kommen insbesondere den Südstaaten mit großen Transport- und Energieprojekten zugute, die Einzelprüfungs-Compliance-Verfahren für Empfänger föderaler Zuschüsse erfordern.
Die Region Nordosten erfasst im Jahr 2025 einen bedeutenden Marktanteil und nutzt ihre Konzentration von Finanzdienstleistungsunternehmen, Pharmaunternehmen und etablierten Unternehmenszentralen, die anspruchsvolle Prüfungsdienstleistungen benötigen. Trotz reifer Marktbedingungen verzeichnet die Region bis 2031 ein gutes CAGR-Wachstum, unterstützt durch ESG-Berichterstattungsmandate, die insbesondere große börsennotierte Unternehmen betreffen, die in New York und Massachusetts konzentriert sind. Das regulatorische Fachwissen der Region und die Nähe zum SEC-Hauptsitz schaffen Wettbewerbsvorteile für Prüfungsgesellschaften, die komplexe börsennotierte Unternehmenskunden mit spezialisierten Compliance-Anforderungen betreuen.
Die Region Westen weist mit einer CAGR von 6,88 % bis 2031 das höchste Wachstumspotenzial auf, angetrieben durch die Expansion des Technologiesektors, Risikokapitalaktivitäten und Kaliforniens Vorreiterrolle bei Umweltvorschriften, die die Nachfrage nach spezialisierten Sicherungsdienstleistungen schafft. Die Region Westen führt den Prüfungsmarkt im Jahr 2025 an, angetrieben durch die Präsenz wachstumsstarker Unternehmen im Silicon Valley, die SOC-2-Attestierungen, Cybersicherheitsprüfungen und Dienstleistungen zur Vorbereitung auf Börsengänge nachfragen. Unterdessen spielt auch der Mittlere Westen eine wichtige Rolle, mit starker Nachfrage aus seiner Fertigungsbasis und Unternehmen des Agrarwarenhandels. Diese Organisationen benötigen häufig spezialisierte Prüfungsverfahren, die sich auf derivative Instrumente und das Management von Rohstoffpreisrisiken konzentrieren, was die Region zu einem wichtigen Zentrum für branchenspezifisches Prüfungs-Know-how macht.
Regulatorisches Umfeld
Der US-amerikanische Markt für Wirtschaftsprüfungsleistungen wird durch eine duale Struktur aus Standardsetzung und Aufsicht gestützt. Für Prüfungen von Emittenten legt das Public Company Accounting Oversight Board (PCAOB) unter Aufsicht der SEC Prüfungs- und Qualitätskontrollstandards fest und inspiziert registrierte Prüfungsgesellschaften. Jüngste Rechtsetzung verschärft die Praxisanforderungen: Der PCAOB-Prüfungsstandard AS 1000 trat für Prüfungen von Abschlüssen für Geschäftsjahre, die am oder nach dem 15. Dezember 2024 beginnen, in Kraft, und das PCAOB verabschiedete im Mai 2024 das Qualitätskontrollrahmenwerk QC 1000, wobei der Geltungstermin später auf den 15. Dezember 2026 verschoben wurde, was die Umsetzungszeitpläne für registrierte Prüfungsgesellschaften neu festlegt.
Neben den PCAOB-Standards für Prüfungen börsennotierter Unternehmen legt das AICPA Auditing Standards Board die US-GAAS für Prüfungen von Nicht-Emittenten fest, während eine breitere Rechenschaftspflicht durch die Aufmerksamkeit der SEC für die Unabhängigkeit von Prüfern verstärkt wird. Im Juni 2026 bekräftigte SEC Chief Accountant Kurt Hohl den Fokus der Behörde auf die Unabhängigkeit von Prüfern, da Prioritäten des Anlegerschutzes angesichts sich wandelnder Modelle der Prüfungsdurchführung – einschließlich des erweiterten Einsatzes von Technologie und neuer Eigentumsstrukturen – weiterhin bestehen. Parallel dazu erhöhten im Dezember 2024 verabschiedete PCAOB-Änderungen die Transparenzanforderungen für registrierte Prüfungsgesellschaften, indem sie die Offenlegung von Governance- und Netzwerkinformationen über PCAOB-Berichtsformulare erweiterten, was den Compliance-Aufwand für Multi-Standort- und vernetzte Praxen erhöht.
Wertschöpfungskettenanalyse
Die Nachfrage kommt von börsennotierten Unternehmen, privaten Unternehmen sowie staatlich finanzierten und durch Zuschüsse geförderten Einrichtungen, die gesetzliche Abschlussprüfungen, Unterstützung bei der internen Revision und spezialisierte Prüfungsleistungen benötigen, einschließlich IT-Kontrollen und Compliance-Bescheinigungen. Aufträge werden in der Regel über Prüfungsausschüsse, die Finanzleitung und Beschaffungsprozesse initiiert, wobei der Umfang durch geltende Standards (PCAOB für Emittenten, US-GAAS für Nicht-Emittenten) sowie durch Inspektions- und Durchsetzungserwartungen geprägt wird. Vorgelagerte Inputs umfassen qualifizierte Prüfungsfachkräfte (CPAs, IT-Prüfer, Spezialisten), Prüfungsmethodiken und Vorlagen sowie eine wachsende Ebene an Prüfungstechnologie, etwa Plattformen zur Datenerfassung, Analyse und Dokumentation, die die Risikobeurteilung, Beweiserhebung und Erstellung von Arbeitsunterlagen unterstützen.
Die Leistungserbringung reicht von Planung und Risikobeurteilung über Feldarbeit und Prüfungshandlungen bis hin zur Berichterstattung und Dokumentation nach Veröffentlichung. Regulatorische Fristen und Standardänderungen sind operative Knotenpunkte, die die Ressourcenplanung und die Einführung von Tools entlang der Kette beeinflussen: AS 1000 ist nun für relevante Prüfungen ab Geschäftsjahren, die am 15. Dezember 2024 beginnen, verankert, und das PCAOB-Qualitätskontrollsystem QC 1000 tritt am 15. Dezember 2026 in Kraft, wodurch Prüfungsgesellschaften ihre Qualitätssysteme im großen Maßstab formalisieren und dokumentieren müssen. Im Segment der Nicht-Emittenten aktualisierte das AICPA Auditing Standards Board im Juli 2026 Standards zu externen Bestätigungen, was beeinflusst, wie Prüfungsgesellschaften mit Banken, Kunden und anderen Dritten koordinieren, die Prüfungsnachweise liefern.
Wettbewerbslandschaft
Marktkonzentration
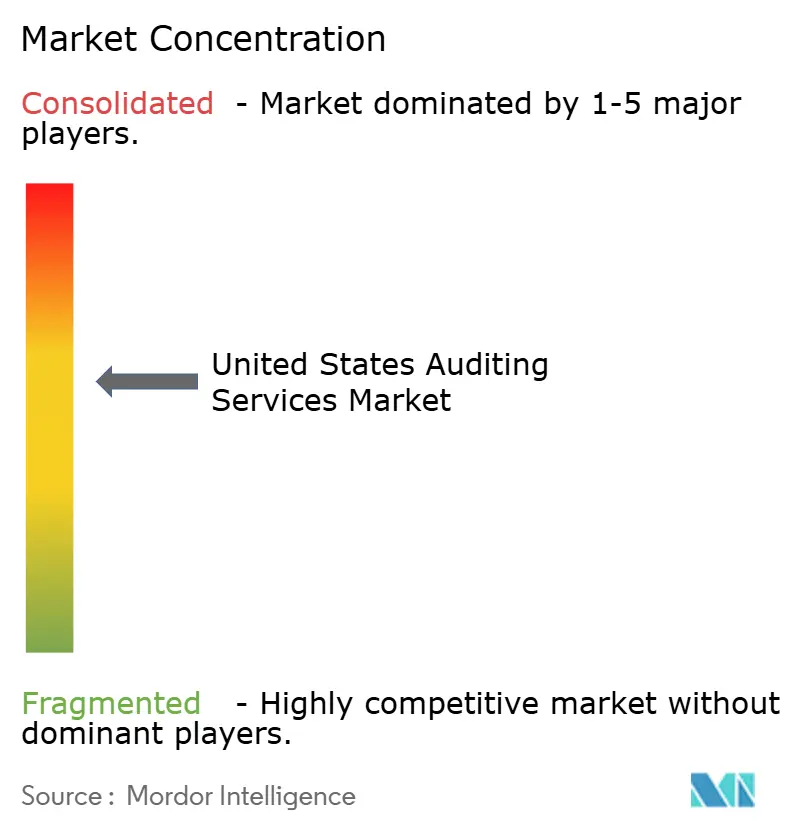
Der US-amerikanische Markt für Prüfungsdienstleistungen weist eine moderate Konzentration auf, wobei die Big-Four-Unternehmen gemeinsam den Großteil des Marktanteils dominieren. Diese oligopolistische Struktur ermöglicht es ihnen, Premiumpreise für komplexe Aufträge zu erzielen, während sie bei standardisierteren Prüfungen nur begrenztem Wettbewerb ausgesetzt sind. Ihre Größe ermöglicht eine globale Methodenstandardisierung und jährliche Technologieinvestitionen von über einer Milliarde Dollar, was ihren Wettbewerbsvorteil stärkt. Regulatorisches Fachwissen stellt ebenfalls eine erhebliche Eintrittsbarriere dar, die kleinere Unternehmen nur schwer kosteneffizient überwinden können. Diese Vorteile schaffen hohe Markteintrittsbarrieren, die es den führenden Unternehmen ermöglichen, kontinuierlich in künstliche Intelligenz, Offshore-Liefermodelle und spezialisiertes Branchenwissen zu reinvestieren.
Trotz der Dominanz der Big Four entstehen neue Wachstumsmöglichkeiten in Nischen-Prüfungsdienstleistungen wie Cybersicherheit, ESG-Sicherung und Unterstützung für Technologie-Start-ups. In diesen spezialisierten Bereichen können traditionelle Big-Four-Ansätze für Kunden unnötig komplex und kostspielig sein. Mittelgroße Unternehmen wie BDO, RSM und Grant Thornton nutzen diese Lücke, indem sie maßgeschneiderte Dienstleistungen, wettbewerbsfähige Preise und flexible Lieferung anbieten. Ihr tiefes Branchenwissen und ihre Reaktionsfähigkeit sprechen mittelständische Kunden an, die persönlichere Prüfungserfahrungen suchen. Diese Dynamiken ermöglichen es kleineren Unternehmen, in bestimmten wachstumsstarken Segmenten schrittweise Boden zu gewinnen.
Regulatorischer Druck prägt ebenfalls die Wettbewerbslandschaft, wobei PCAOB-Inspektionen Qualitätskontrollprobleme bei großen und kleinen Unternehmen aufzeigen. Dies hat den Fokus auf ein robustes internes Qualitätsmanagement und kontinuierliche Verbesserungsbemühungen verstärkt. Unternehmen mit robusten Systemen sind besser positioniert, um regulatorischer Kontrolle standzuhalten und eine konsistente Prüfungsqualität zu liefern. Da Regulierungsbehörden Effektivität über Unternehmensgröße stellen, verschiebt sich das Spielfeld subtil zugunsten von Unternehmen, die operative Exzellenz nachweisen können. In diesem sich entwickelnden Umfeld werden Prüfungsqualität und Innovation ebenso wichtig wie Größe.
Marktführer für Prüfungsdienstleistungen in den Vereinigten Staaten
-
Deloitte
-
PwC
-
EY
-
KPMG
-
BDO USA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Plattformen zur Prüfungsdurchführung und KI-gestützte Arbeitsabläufe schaffen Raum für differenzierte Angebote, die traditionelle Prüfungsleistungen mit kontinuierlichem Testing, Abdeckung von Cyber- und IT-Kontrollen sowie schnellerer Abschlussunterstützung kombinieren. Im Jahr 2026 haben große Prüfungsgesellschaften die plattformgestützte Modernisierung der Prüfung vorangetrieben, darunter EY, das im Rahmen von Assurance über die EY-Canvas-Umgebung agentenbasierte KI im Unternehmensmaßstab einführt und dabei mit Microsoft Azure und Datenplattformen integriert, sowie Grant Thornton, das seine cloudbasierte Grant Thornton Analytics and Automation Platform (GTAP) einführt, um Analytik, Automatisierung und KI über den gesamten Prüfungszyklus hinweg einzubetten. Diese Initiativen unterstützen Chancen für Prüfungsgesellschaften, verwaltete, durchgängig verfügbare Prüfungsleistungen für Cloud-Umgebungen zu bündeln und die Beweiserhebung sowie den Umgang mit Ausnahmen bei Mandanten mit mehreren Einheiten zu standardisieren.
Kurzfristige Chancen sind auch mit Compliance-Infrastrukturarbeiten verbunden, die durch PCAOB-Standardänderungen und strategische Prioritäten vorangetrieben werden. Der Geltungstermin des QC 1000 am 15. Dezember 2026 beschleunigt die Nachfrage nach Fähigkeiten zur Gestaltung, Überwachung und Dokumentation des Qualitätsmanagements, die Prüfungsgesellschaften über Netzwerke und Offshore-Liefermodelle hinweg skalieren können. Getrennt davon bietet der strategische Planungsprozess des PCAOB für 2026–2030, einschließlich seiner öffentlichen Sitzungsagenda im Juli 2026 zur Einholung öffentlicher Kommentare zu Entwurfszielen, einen sichtbaren Kanal für Prüfungsgesellschaften und Auftraggeber, um Investitionen in Prüfungsqualität, Technologie und Talentmodelle mit der Aufsichts-Roadmap abzustimmen, was erweiterte Beratungs-, Umsetzungs- und Prüfungsdienstleistungen im Zusammenhang mit der Inspektionsbereitschaft und der Transformation der Prüfung unterstützt.
Aktuelle Branchenentwicklungen
- Mai 2026: KPMG gab eine globale Allianz mit Anthropic bekannt und führte KPMG Digital Gateway Powered by Claude ein, zunächst ausgerichtet auf Arbeitsabläufe im Bereich Steuern und Private Equity. Die Ankündigung signalisiert eine tiefere Integration von Basismodellen Dritter in die Erbringung professioneller Dienstleistungen, mit Auswirkungen darauf, wie prüfungsnahe Arbeit über Aufträge hinweg standardisiert, dokumentiert und kontrolliert wird.
- Oktober 2025: KPMG schloss eine endgültige Vereinbarung zum Erwerb der geistigen Eigentumsrechte und Technologievermögenswerte von YData Labs Inc. ab, um die KI-gestützte Leistungserbringung in den Bereichen Audit und Assurance, Steuern und Beratung zu stärken. Die Ergänzung um synthetische Daten und datenschutzorientierte Tools unterstützt skalierte Analytik und Modellentwicklung und begegnet gleichzeitig Einschränkungen im Umgang mit sensiblen Mandantendaten, die bei prüfungsbezogenen Tests verwendet werden.
- Dezember 2024: Das PCAOB verabschiedete Änderungen, die registrierte Prüfungsgesellschaften verpflichten, zusätzliche Governance- und Netzwerkinformationen im Formular 2 und im jährlichen Berichtsformular anzugeben. Erweiterte Offenlegungen erhöhen die Transparenz für Anleger und Prüfungsausschüsse und steigern die Bedeutung zentralisierter Compliance-Abläufe für Prüfungsgesellschaften mit komplexen Strukturen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die in den Vereinigten Staaten durch die Erbringung von Prüfungsleistungen erzielt werden, bei denen Nachweise gesammelt und geprüft werden, um eine Assurance-Schlussfolgerung zu Finanzberichterstattung, Kontrollen, Systemen oder Compliance abzugeben.
Ausschlüsse aus dem Umfang: Nicht enthalten sind allgemeine Buchhaltungs-, Buchführungs- oder rein steuerliche Mandate, die ohne ein Prüfungs-, Bestätigungs- oder prüfungsähnliches Assurance-Ergebnis erbracht werden.
Segmentierungsübersicht
- Nach Art
- Interne Prüfung
- Externe Prüfung
- Nach Dienstleistungsbereich
- Operative Prüfungen
- Finanzprüfungen
- Beratung und Consulting
- Untersuchungsprüfungen
- Informationssystemprüfungen
- Compliance-Prüfungen
- Sonstige Dienstleistungsbereiche
- Nach Endnutzerbranche
- BFSI
- Fertigung
- Regierung und öffentlicher Sektor
- Gesundheitswesen und Biowissenschaften
- IT und Telekommunikation
- Energie und Versorgung
- Sonstige Branchen
- Nach Geografie
- Nordosten
- Mittlerer Westen
- Süden
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit der Festlegung einer klaren Definition für US-amerikanische Prüfungsdienstleistungen und der anschließenden Erhebung öffentlich zugänglicher Signale, die Prüfungsnachfrage und Preisgestaltung erklären. Wir stützen uns auf nicht kostenpflichtige Quellen wie SEC-Einreichungen und Emittentenstatistiken, PCAOB-Inspektionsberichte und Standardaktualisierungen, AICPA-Leitlinien sowie Daten des Bureau of Labor Statistics zu Beschäftigungs- und Lohntrends im Rechnungswesen und Prüfungswesen. Je nach untersuchtem Thema werden zusätzliche öffentliche Quellen herangezogen, darunter Unternehmensmuster des U.S. Census Bureau, GAO- und Bundesprüfungs-Compliance-Publikationen (einschließlich Leitlinien zu Einzelprüfungen) sowie begutachtete Fachzeitschriften für Rechnungswesen und Assurance.
Um die Daten für die Marktgrößenbestimmung nutzbar zu machen, werden Jahresberichte, 10-K-Einreichungen und Investorenpräsentationen von Unternehmen ausgewertet, um zu verstehen, wie Prüfungs- gegenüber Beratungsumsätzen dargestellt werden und wo Unternehmen ihren Dienstleistungsschwerpunkt setzen. Die Darstellung wird anschließend mit renommierten Presseberichten abgeglichen, um zu bestätigen, dass die beschriebene Umsatzaufteilung dem entspricht, was am Markt beobachtet wird. Parallel dazu nutzen unsere Analysten kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten sowie Patentdatenbanken, um Themen rund um Prüfungsanalytik und Automatisierung zu verfolgen, die Produktivität und Preisdruck beeinflussen können. Diese Beispiele sind nicht abschließend; viele weitere Quellen wurden im Rahmen des Forschungsprozesses zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu bestätigen, was als Prüfungs- gegenüber Beratungsleistung abgerechnet wird, und um Honorarbewegungen, Personalengpässe und die Mandatszusammensetzung über verschiedene Kundentypen hinweg auf Plausibilität zu prüfen. Wir sprechen mit Partnern, Praxisleitern, Managern sowie Finanz- und Beschaffungsverantwortlichen in den gesamten Vereinigten Staaten, damit Annahmen zu Prüfungszyklen, Compliance-Intensität und Auslagerungsmustern vor der Finalisierung des Modells präzisiert werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberes Segment: 37 % | CXOs: 15 % |
| Mittleres Segment: 48 % | Funktions-/Bereichsleiter: 25 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 60 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem der US-amerikanische Prüfungsnachfragepool anhand der Abdeckung börsennotierter Unternehmen, der Präsenz regulierter Einheiten und sektorspezifischer gesetzlicher Prüfungsanforderungen rekonstruiert und anschließend mithilfe typischer Mandatshäufigkeiten und Honorarspannen in Dienstleistungsumsätze übersetzt wird. Die Ergebnisse werden durch selektive Bottom-up-Schätzungen bestätigt, darunter Stichproben aus offengelegten Prüfungshonoraren, soweit verfügbar, Kanalprüfungen aus Interviews zur Entwicklung der Abrechnungssätze sowie eine Plausibilitätszusammenführung anhand von Kommentaren zur Umsatzmixzusammensetzung der Anbieter.
Zu den Faktoren, die die Gesamtwerte wesentlich beeinflussen, zählen Emittentenzahlen und Einreichungsaktivitäten, Inspektionsdruck und Sanierungszyklen, Verfügbarkeit von Prüfungspersonal und Lohninflation, die Verschiebung des Mixes hin zu Informationssystem- und Compliance-Prüfungen sowie der Anteil der als wiederkehrende interne Prüfungsunterstützung gegenüber einmaligen Untersuchungen erbrachten Leistungen. Für die Prognose wird eine Szenarioanalyse zu Honorarsatzentwicklung und Personalkapazität angewendet, und der gewählte Pfad wird dann an den Expertenerwartungen hinsichtlich Regulierung, Risikobereitschaft der Kunden und Produktivitätsgewinnen durch Automatisierung ausgerichtet. Wenn detaillierte Angaben kleinerer Unternehmen begrenzt sind, werden Lücken durch Anwendung validierter Honorarbänder auf eine geschätzte Mandatsbasis geschlossen, gefolgt von Plausibilitätsprüfungen anhand von Personalstärken und Auslastungsmustern.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Prüfungen, bei denen Modellergebnisse mit unabhängigen Signalen verglichen werden, wie etwa Personalstärken im Prüfungswesen, der von Praktikern gemeldeten Entwicklung der Abrechnungssätze und beobachteten Verschiebungen im Verhältnis von Prüfungs- zu Beratungsleistungen. Größere Abweichungen werden markiert und auf einen Treiber zurückgeführt; ist der Grund nicht eindeutig, wird eine erneute Kontaktaufnahme eingeleitet, um zu bestätigen, ob die Annahme und der Zeitplan noch zutreffen.
Vor der Freigabe überprüft ein weiterer Analyst die Berechnungen, Definitionen und die Kontinuität von Jahr zu Jahr, damit derselbe Umfang konsistent angewendet wird. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche regulatorische Änderungen oder Marktereignisse voraussichtlich Prüfungsvolumina oder Preisgestaltung beeinflussen werden. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung für US-amerikanische Prüfungsdienstleistungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für US-amerikanische Prüfungsdienstleistungen können weit auseinanderliegen, selbst wenn die Bezeichnung ähnlich klingt. Die einbezogenen Dienstleistungen sind in der Regel unterschiedlich definiert, und der Aktualisierungszeitpunkt ist selten aufeinander abgestimmt. Die Streuung wird zudem durch das verwendete Basisjahr, die Art der Anwendung von Honorarsatzänderungen und die Frage beeinflusst, ob die Gesamtwerte prüfungsnahe Beratungsleistungen einschließen, die nicht immer als Assurance-Leistung erbracht werden.
Einige veröffentlichte Zahlen bündeln breitere Umsätze aus Professional Services, die Buchhaltungsunterstützung und nicht prüfungsbezogene Beratungshonorare im Zusammenhang mit Risikoprogrammen umfassen können. Bei Mordor Intelligence werden ausschließlich definierte Prüfungsdienstleistungen gezählt (einschließlich interner und externer Prüfungen sowie Informationssystem- und Compliance-Prüfungen), während rein steuerliche und allgemeine Buchhaltungsleistungen außerhalb des Umfangs verbleiben, damit der Umsatzpool den Mustern der Prüfungserbringung entspricht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 51,88 Mrd. USD (2025) | |
| Branchendatenbank A | 56,30 Mrd. USD (2026) | Verwendet eine branchenumsatzbezogene Sichtweise, die an CPA-Prüfungsbranchendefinitionen und -klassifikationen geknüpft ist; dies kann die Gesamtwerte verschieben, je nachdem, wie Unternehmen kodiert und wie Umsatzzeitpunkte erfasst werden, und ist zudem für ein anderes Jahr als das Basisjahr angegeben. |
| Marktblog B | 23,80 Mrd. USD (2026) | Scheint sich auf eine engere Prüfungsteilmenge zu konzentrieren und schließt möglicherweise Dienstleistungsbereiche aus, die häufig im Rahmen von Prüfungsprogrammen abgerechnet werden (wie Informationssystemprüfungen und umfassendere Compliance-Prüfungen), was den Gesamtwert senkt, selbst wenn die Wachstumsannahmen stärker sind. |
Die wichtigsten Erkenntnisse sind, dass die Jahresausrichtung und die Einbeziehung von Dienstleistungsbereichen den größten Teil der Differenz erklären, während Preis- und Personalannahmen die Lücke weiter vergrößern. Wenn der Umfang auf die Prüfungserbringung festgelegt und anhand von Einreichungsaktivitäten, Inspektionsintensität und Personalsignalen überprüft wird, lässt sich die endgültige Zahl leichter replizieren und im Zeitverlauf verfolgen.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Prüfungsdienstleistungen in den Vereinigten Staaten bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 62,81 Milliarden USD erreichen.
Welcher Prüfungsdienstleistungsbereich wächst bis 2031 am schnellsten?
Informationssystemprüfungen werden voraussichtlich mit einer CAGR von 12,18 % wachsen.
Welche US-amerikanische Region weist das höchste Wachstum für Prüfungsdienstleistungen auf?
Die Region Westen wird voraussichtlich die höchste CAGR von 6,88 % verzeichnen.
Welche wichtige Regulierung treibt die Nachfrage nach ESG-Sicherung an?
Die SEC-Klimaoffenlegungsregel von 2024 führt eine schrittweise Sicherung über Treibhausgasemissionen ein.