
Marktgröße und Marktanteil für Finanzberatungsdienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 122.39 Milliarden US-Dollar |
| Marktgröße (2031) | 161.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.66 % |
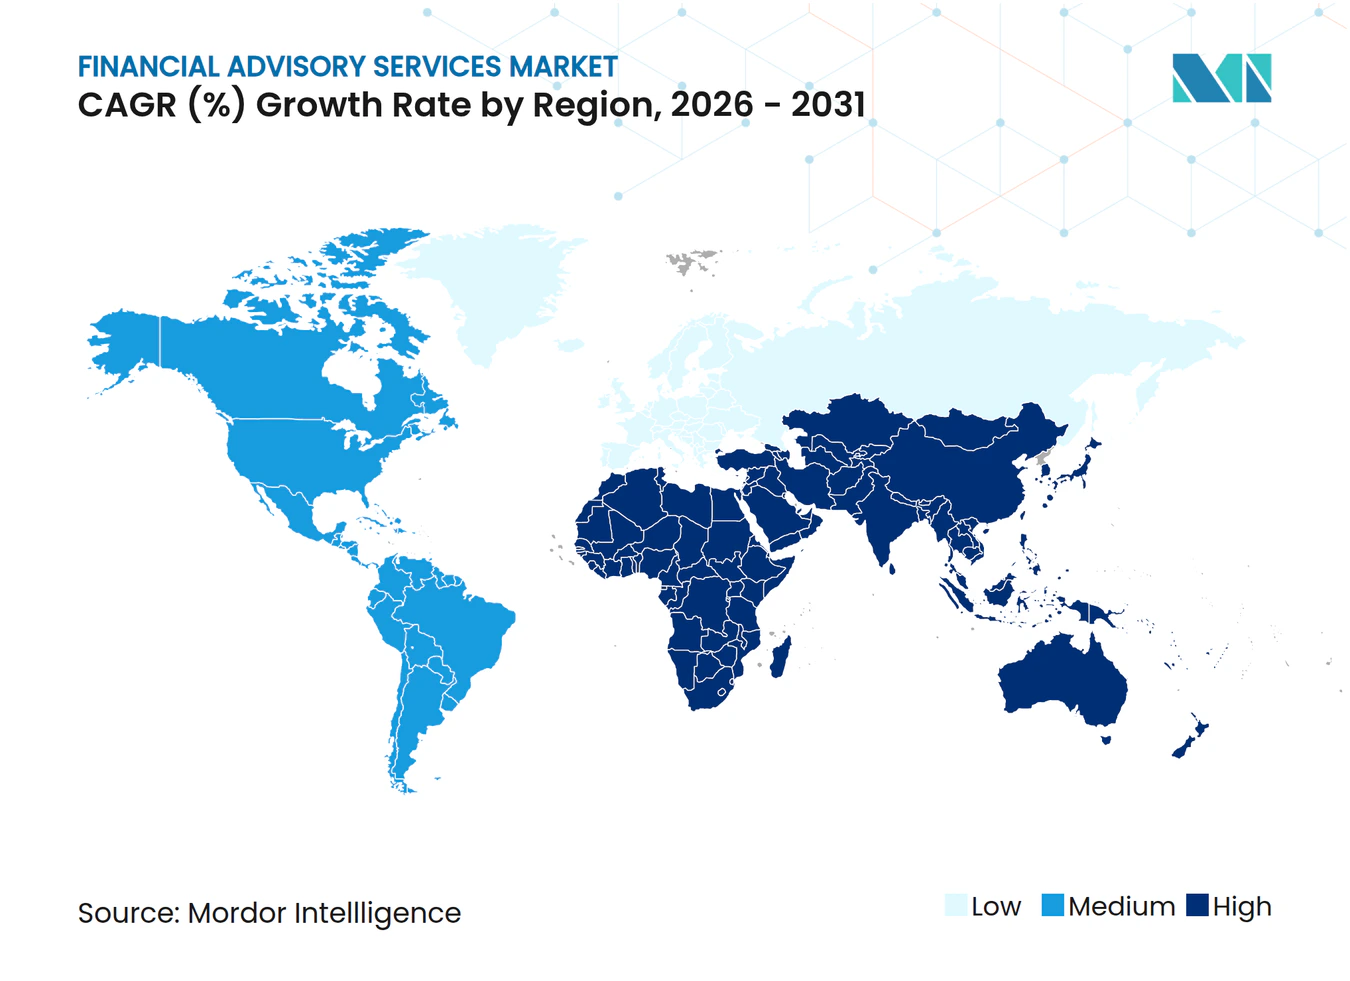
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Finanzberatungsdienstleistungen von Mordor Intelligence
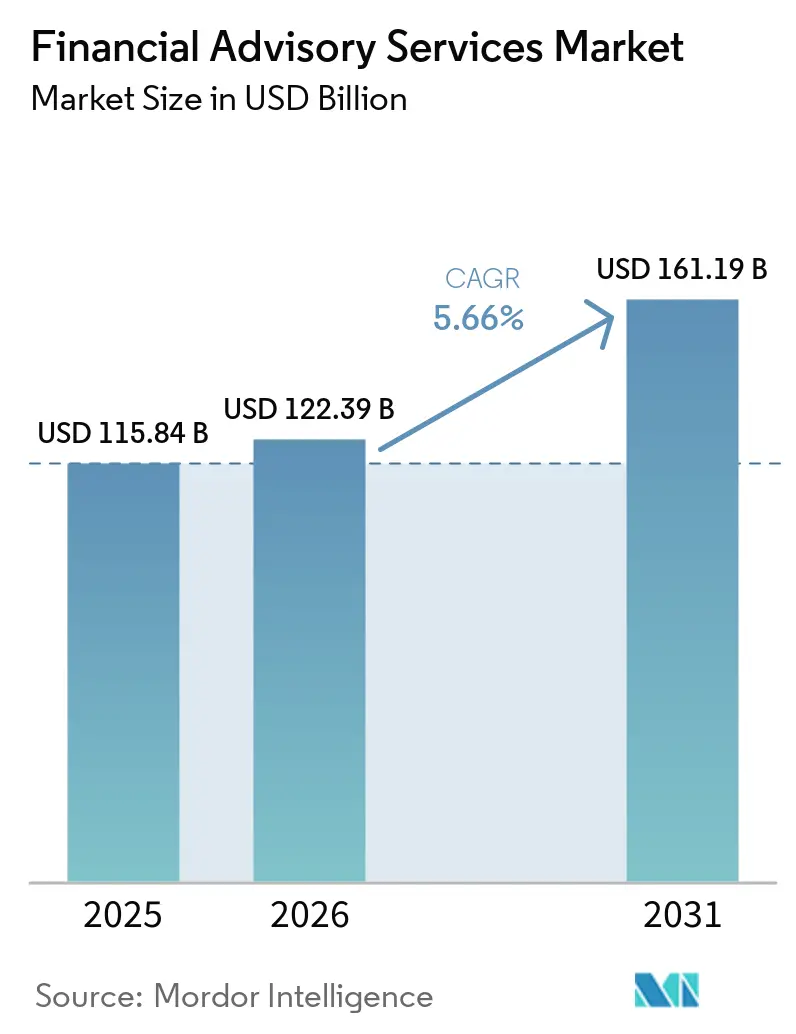
Die Marktgröße für Finanzberatungsdienstleistungen wird voraussichtlich von 115,84 Mrd. USD im Jahr 2025 auf 122,39 Mrd. USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,66 % über den Zeitraum 2026–2031 einen Wert von 161,19 Mrd. USD erreichen. Das gesunde Wachstum ist mit der raschen Digitalisierung, einer strengeren Regulierungsaufsicht und veränderten Kundenerwartungen verbunden, die transparente provisionsfreie Vergütungsmodelle belohnen. Werkzeuge der künstlichen Intelligenz liefern hyperpersonalisierte Beratung, die das Kundenengagement steigert, während kostengünstige Robo-Plattformen das professionelle Portfoliomanagement weiter demokratisieren. Neue hybride Bereitstellungsmodelle, die menschliches Urteilsvermögen mit algorithmischer Effizienz verbinden, gewinnen insbesondere bei wohlhabenden Millennials und Erben der Generation Z an Bedeutung. Beratungsunternehmen, die Technologie erfolgreich integrieren, sich mit den sich entwickelnden ESG-Offenlegungspflichten auseinandersetzen und einen schrumpfenden Talentpool verwalten, sind gut positioniert, um im Markt für Finanzberatungsdienstleistungen überproportionale Gewinne zu erzielen.
Wesentliche Erkenntnisse des Berichts
- Nach Dienstleistungsart führte die Anlageberatung mit einem Anteil von 38,25 % am globalen Markt für Finanzberatungsdienstleistungen im Jahr 2025; bis 2031 wird eine Expansion mit einer CAGR von 7,29 % erwartet.
- Nach Unternehmensgröße entfielen 63,10 % des globalen Marktanteils für Finanzberatungsdienstleistungen im Jahr 2025 auf Großunternehmen, während kleine und mittelständische Unternehmen (KMU) mit einer CAGR von 6,59 % bis 2031 das stärkste Wachstum verzeichnen dürften.
- Nach Branchenvertikale hielt der BFSI-Sektor im Jahr 2025 einen Anteil von 35,75 % am globalen Markt für Finanzberatungsdienstleistungen; das Gesundheitswesen und die Pharmaindustrie werden voraussichtlich mit einer CAGR von 6,86 % bis 2031 die am schnellsten wachsenden Vertikalen sein.
- Nach Dienstleistungskanal entfielen im Jahr 2025 65,02 % des globalen Marktanteils für Finanzberatungsdienstleistungen auf die menschliche Beratung, und die Robo-Beratung soll bis 2031 mit der höchsten CAGR von 16,95 % wachsen.
- Nach Bereitstellungsmodus entfiel im Jahr 2025 die Vor-Ort-Beratung auf 73,40 % der globalen Marktgröße für Finanzberatungsdienstleistungen; die Fern- und Virtualberatung wird voraussichtlich mit einer CAGR von 10,45 % bis 2031 zunehmen.
- Nach Region behielt Nordamerika im Jahr 2025 einen Anteil von 39,95 % am globalen Markt für Finanzberatungsdienstleistungen; für den asiatisch-pazifischen Raum wird bis 2031 die stärkste CAGR von 7,78 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von KI-gestützter hyperpersonalisierter Beratung | +1.2% | Global, frühe Einführung in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wechsel von provisionsbasierten zu honorarbasierten Modellen | +0.8% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Demokratisierung durch kostengünstige Robo-Plattformen | +1.5% | Global, am stärksten in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Generationenübergreifender Vermögenstransfer an digital affine Erben | +0.9% | Nordamerika und EU, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Regulierungstechnologie zur Senkung der Compliance-Last | +0.6% | Global, zunächst in regulierungsintensiven Märkten | Mittelfristig (2–4 Jahre) |
| Auslagerung von Mandaten durch staatliche Vermögensfonds | +0.4% | Naher Osten, asiatisch-pazifischer Raum, selektive globale Auswirkungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von KI-gestützter hyperpersonalisierter Beratung
Künstliche Intelligenz verändert grundlegend, wie Beratungsunternehmen Kundendaten erheben, verarbeiten und nutzen, und schafft maßgeschneiderte Portfolios, die sich in Echtzeit an veränderte Lebensereignisse, Steuerregimes und Marktbedingungen anpassen. Umfragen der Federal Reserve beziffern den KI-Einsatz unter Beschäftigten im Finanzdienstleistungssektor auf 20 % bis 40 %, wobei das Jahreswachstum bis zu 145 % erreicht[1]. Der Vermögensverwaltungsbereich von Morgan Stanley, der mehr als 4,2 Milliarden USD verwaltet, stützt sich auf proprietäre KI-Forschung, um die Vermögensallokation zu schärfen und die Kundenbindung zu vertiefen. Während menschliche Berater früher Tabellen durchforsteten, scannen maschinelle Lernalgorithmen heute Millionen von Datenpunkten in Sekunden und ermöglichen es Fachleuten, sich auf komplexe Planungsaufgaben zu konzentrieren. Die Akzeptanz ist besonders stark in den digital reifen Vermögensverwaltungszentren im asiatisch-pazifischen Raum, wo Kunden fortschrittliche Analysen als selbstverständlichen Standard und nicht als Differenzierungsmerkmal betrachten. Unternehmen, die KI-gesteuerte Personalisierung beherrschen, erzielen einen höheren Anteil am Kundenvermögen und eine dauerhaftere Kundenbindung.
Wechsel von provisionsbasierten zu honorarbasierten Modellen
Regulierungsbehörden und Kunden beschleunigen den Schwenk hin zu Honorartransparenz und reduzieren Interessenkonflikte, die in Produktprovisionen eingebettet sind. T. Rowe Price verwaltet bereits rund 1,5 Bil. USD auf honorarangepassten Mandaten und beweist damit die kommerzielle Tragfähigkeit von vermögensbasierten Vergütungsmodellen[2]. Das Consumer Financial Protection Bureau (CFPB) hat seine Maßnahmen gegen intransparente Gebühren intensiviert und bezeichnet Überziehungsgebühren und ähnliche Abgaben als „versteckte Gebühren”. Der europäische MiFID-II-Rahmen, der Beratungshonorare abgrenzt, bietet ein Modell, das sich nun auf andere Regionen ausbreitet. Wenn Unternehmen umschwenken, verbessern stabile wiederkehrende Einnahmequellen die Bewertungsmultiplikatoren, setzen Berater jedoch auch unter Margendruck, wenn die Anlageperformance hinter den Erwartungen zurückbleibt. Erfolgreiche Anbieter verbinden honorarbasierte Portfolios mit umfassenden Planungs-, Steuer- und Ruhestandsstrategien, die den wahrgenommenen Mehrwert untermauern.
Demokratisierung durch kostengünstige Robo-Plattformen
Robo-Berater senken Eintrittsbarrieren erheblich, indem sie Portfoliokonstruktion, Neugewichtung und Steuerverlustrealisierung zu einem Bruchteil der traditionellen Beraterpreise automatisieren. Personalisierte Zieldatumsfonds stellen die nächste Evolutionsstufe dar, wobei Anbieter wie Capital Group und PIMCO Allokationen an Einkommen und Beitragsraten anpassen und die Kosten zwischen Dachfonds und maßgeschneiderten Mandaten halten. Untersuchungen der Bank of America zeigen, dass junge Erwachsene, die mit Wohnkosten und Studienkrediten kämpfen, digitalen Anlage-Apps und „Jetzt kaufen, später zahlen”-Tools weiterhin Priorität einräumen[3]. Da die wohlhabende Mittelschicht wächst, lenken reibungslose Onboarding-Prozesse und intuitive mobile Oberflächen eine neue Welle von Vermögen auf Robo-Plattformen und zwingen traditionelle Berater dazu, ihre Wertversprechen zu schärfen oder Gebührenerosion in Kauf zu nehmen.
Generationenübergreifender Vermögenstransfer an digital affine Erben
Rund 84 Bil. USD sollen über zwei Jahrzehnte von der Babyboomer-Generation an Millennials und die Generation Z fließen. Ein Bericht legt nahe, dass 44 % der Family Offices ihr Engagement in Gewerbeimmobilien ausbauen und ihre Beteiligungen gleichzeitig anhand von ESG-Kriterien prüfen werden. Digital natives schätzen nahtlose Erlebnisse, Echtzeit-Dashboards und nachhaltige Portfolios, was Berater dazu veranlasst, Impact-Scoring-Tools und Klimaanalytik hinzuzufügen. Der asiatisch-pazifische Raum nimmt den schärfsten Kurs dieses Trends auf, angesichts seiner hohen Smartphone-Durchdringung und des raschen Vermögenszuwachses. Hybride Modelle, die virtuelle Betreuung mit periodischen persönlichen Beratungsgesprächen verbinden, entstehen als neuer Standard, der persönliches Vertrauen bewahrt und gleichzeitig die dauerhaften digitalen Erwartungen erfüllt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Talentmangel bei Beratern und alternde Belegschaft | -1.1% | Global, besonders ausgeprägt in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Margenverengung durch den Trend zu passiven Anlagen | -0.7% | Global, am stärksten in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Haftungsrisiken im Bereich Cybersicherheit und Datenschutz | -0.5% | Global, zunächst in regulierungsintensiven Märkten | Kurzfristig (≤ 2 Jahre) |
| ESG-Greenwashing-Klagen | -0.3% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Talentmangel bei Beratern und alternde Belegschaft
Mehr als ein Drittel der praktizierenden Berater in Nordamerika und Westeuropa steht innerhalb eines Jahrzehnts vor dem Ruhestand, was eine Lücke in der Nachwuchsplanung schafft, die die Kapazität einschränkt und das Serviceniveau belastet. Jüngere Fachkräfte tendieren zu Technologie- oder unternehmerischen Tätigkeiten, die flexible Arbeitszeiten und Eigenkapitalbeteiligungen bieten, sodass Beratungsunternehmen darum kämpfen, ihren Personalbestand zu erneuern. Die gestiegene Regulierungskomplexität erhöht die Eintrittsbarrieren weiter, da sie fortgeschrittene Qualifikationen erfordert, die Zeit und Kapital beanspruchen. In Spezialgebieten wie der Nachlassplanung verlangen Berater mit tiefgreifenden Steuerkenntnissen Spitzengehälter, was die Kostenstrukturen in die Höhe treibt. Die Unternehmen reagieren mit Ausbildungsprogrammen, Studienkostenrückerstattungen und einer stärkeren Nutzung digitaler Arbeitsabläufe, die es erfahrenen Beratern ermöglichen, über Nachwuchskräfte eine größere Kundenbasis zu betreuen.
Margenverengung durch den Trend zu passiven Anlagen
Passive Fonds, ETFs und direktes Indexieren ziehen Vermögen aus hochgebührenpflichtigen aktiven Strategien ab und veranlassen Kunden, den Mehrwert von Beratern zu hinterfragen. Daten von Morningstar zeigen, dass die aggregierten Fondsgebühren seit 2015 jedes Jahr sinken – ein Trend, der sich voraussichtlich nicht umkehren wird. Da die Anlageauswahl zunehmend zur Massenware wird, verlagern Berater ihren Schwerpunkt auf Planung, Verhaltenscoaching und Steueroptimierung, um Gebühren zu verteidigen. Die Skalierung dieser ganzheitlichen Dienstleistungen erfordert jedoch Technologieinvestitionen und kontinuierliche Mitarbeiterschulung, was kleinere Unternehmen unter Druck setzt. Die Forderung europäischer Regulierungsbehörden nach Gebührenentflechtung verstärkt den Druck, fördert den Preiswettbewerb und überträgt sich auf Nordamerika und Asien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
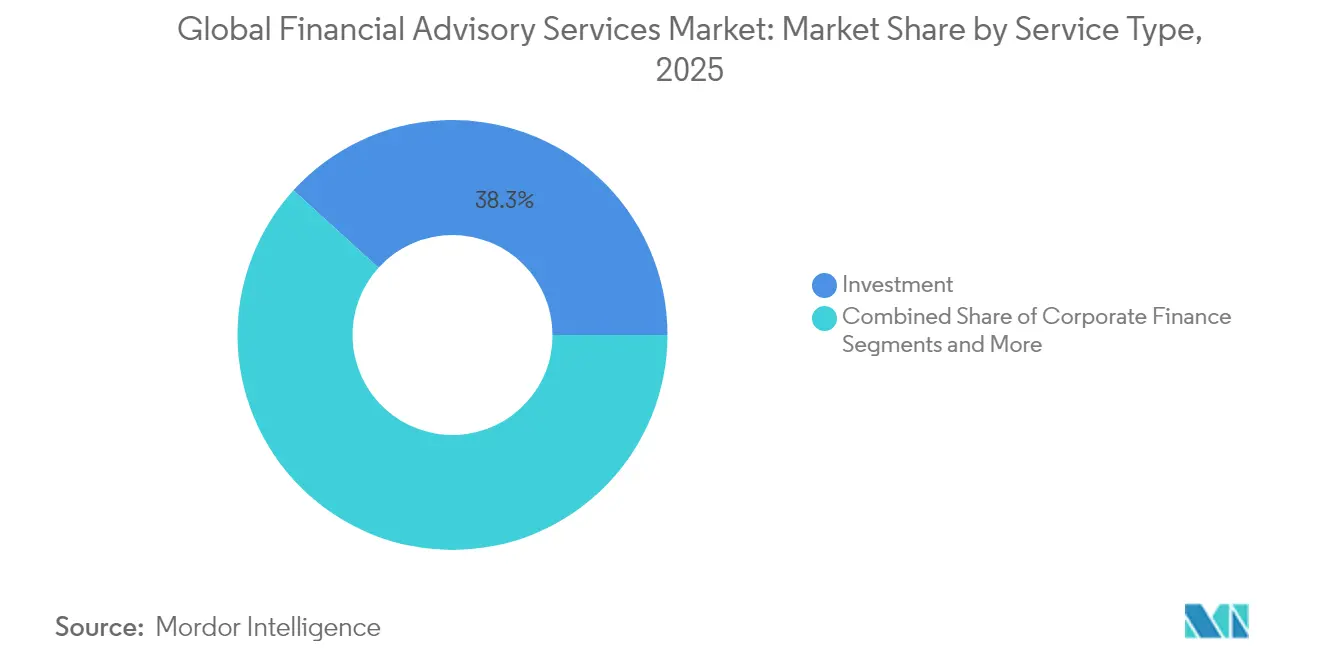
Anlageberatung setzt Führungsposition fortAnlageberatungsdienstleistungen erzielten im Jahr 2025 den größten Anteil von 38,25 % am Markt für Finanzberatungsdienstleistungen und werden das Gesamtwachstum mit einer CAGR von 7,29 % bis 2031 vorantreiben. Diese Kombination aus Größe und Dynamik unterstreicht den Wunsch der Kunden nach Portfolios, die Planungs-, Steuer- und Nachlassaspekte innerhalb einer einzigen Beraterbeziehung integrieren. Da Vermögen in honorarbasierte Konten migriert, wird die Marktgröße für Finanzberatungsdienstleistungen im Bereich der Anlageberatung voraussichtlich in absoluten USD-Werten in einem Tempo zunehmen, das andere Kategorien übertrifft. Bedeutende Transaktionsberatung, insbesondere der Kauf von Discover Financial durch Capital One für 35 Mrd. USD, verdeutlicht, wie sehr sich Unternehmensfinanzierungsteams auf Spezialberater für Bewertung, Strukturierung und Aktionärskommunikation stützen.
Im breiteren Dienstleistungsumfeld erfreuen sich Buchhaltungs- und Steuerberatungsdienstleistungen eines stetigen Zuspruchs, da grenzüberschreitende Berichterstattungspflichten und ESG-Kennzahlen eine hohe Datenkomplexität schaffen. Teilsegmente für digitale Vermögenswerte und Nachfolgeplanung, die unter „sonstige Dienstleistungen” eingeordnet sind, verzeichnen spezifische, aber wachsende Beiträge. Die Wettbewerbsdifferenzierung hängt nun zunehmend von der Bündelung von Leistungen ab: Unternehmen, die Investmentmanagement mit ganzheitlicher Planung verbinden, verzeichnen eine geringere Kundenabwanderung und eine stärkere Cross-Selling-Rate. Da Technologie viele Allokationsaufgaben automatisiert, setzen Berater ihre Kapazitäten für das Verhaltenscoaching ein, das Kundenpräferenzen und emotionale Reaktionen in volatilen Märkten adressiert.



Nach Unternehmensgröße:
Stärke der Großunternehmen trifft auf die Dynamik der KMUGroßunternehmen entfielen im Jahr 2025 auf 63,10 % des Marktes für Finanzberatungsdienstleistungen, was auf fest verankerte Beziehungen und komplexe Bilanzerfordernisse zurückzuführen ist, die eine maßgeschneiderte Beratung erfordern. Treasury-Optimierung, Schuldenstrukturierung und grenzüberschreitende Fusionen und Übernahmen (M&A) sichern beständige Mandate. Das KMU-Segment, unterstützt durch digitales Onboarding und modulare Dienstleistungspakete, wird jedoch voraussichtlich mit einer CAGR von 6,59 % wachsen und seinen Anteil an der Marktgröße für Finanzberatungsdienstleistungen ausbauen. Technologieplattformen senken die Mindestbetragschwellen und ermöglichen es Beratern, familiengeführte Hersteller, Technologie-Start-ups und Berufspartnerschaften profitabel zu betreuen, die sich zuvor auf interne Finanzabteilungen oder Retailbanken stützten.
Viele KMU sehen sich mit ähnlichen regulatorischen Anforderungen wie Großunternehmen konfrontiert – wie der Meldepflicht für wirtschaftliche Eigentümer und Nachhaltigkeitsberichten – verfügen jedoch nicht über das erforderliche Spezialwissen. Cloud-basierte Dashboards, die Cashflow-Prognosen, Steuerkalender und Portfolioanalytik zusammenführen, ermöglichen es Inhabern, schnell zu handeln. Führende Berater setzen KI-Chatbots ein, um Routineanfragen zu beantworten, und reservieren die menschliche Interaktion für die jährliche Planung und Transaktionsereignisse. Die geografische Streuung nimmt zu; KMU in Südostasien und Lateinamerika suchen zunehmend Beratung zur Emission von auf US-Dollar lautenden Anleihen, was das grenzüberschreitende Engagement antreibt.
Nach Branchenvertikale:
BFSI-Dominanz, Beschleunigung im GesundheitswesenDer BFSI-Sektor behielt im Jahr 2025 einen Anteil von 35,75 % am Markt für Finanzberatungsdienstleistungen, gestützt auf Bank-Treasury-Einheiten, Versicherungs-Eigenportfolios und Vermögensverwalter-Tochtergesellschaften, die für Kapitaloptimierung und regulatorische Einblicke auf externe Berater angewiesen sind. Das Segment profitiert von kontinuierlichen Änderungen der Eigenkapitalvorschriften und digitalen Banking-Transformationen, die strategische Beratung erfordern. Für das Gesundheitswesen und die Pharmaindustrie wird bis 2031 eine CAGR von 6,86 % prognostiziert – die höchste unter allen Vertikalen –, wodurch ihr Anteil am Markt für Finanzberatungsdienstleistungen bis 2031 steigen wird. Reformen der Arzneimittelpreisgestaltung, der Finanzierungsbedarf für klinische Studien und die Monetarisierung von geistigem Eigentum befeuern die Nachfrage nach maßgeschneiderter Finanzstrukturierung.
Informationstechnologie und Telekommunikation verfügen ebenfalls über erhebliche Beratungsbudgets, insbesondere für die grenzüberschreitende Finanzierung von Cloud-Rechenzentren und die Gestaltung von Mitarbeiteraktienprogrammen. Fertigungs- und Einzelhandelssektoren stützen sich weiterhin auf Berater für die Lieferkettenfinanzierung und ESG-gebundene Kreditvergabe, während öffentliche Einrichtungen Orientierung bei der Emission von grünen Anleihen und der Finanzierung digitaler Identitätsinfrastruktur suchen. Der Aufstieg des Gesundheitswesens unterstreicht die Verlagerung hin zu wissensintensiven, F&E-intensiven Modellen, bei denen der Zugang zu anspruchsvoller Kapitalmarktberatung Wettbewerbsvorteile schafft.
Nach Dienstleistungskanal:
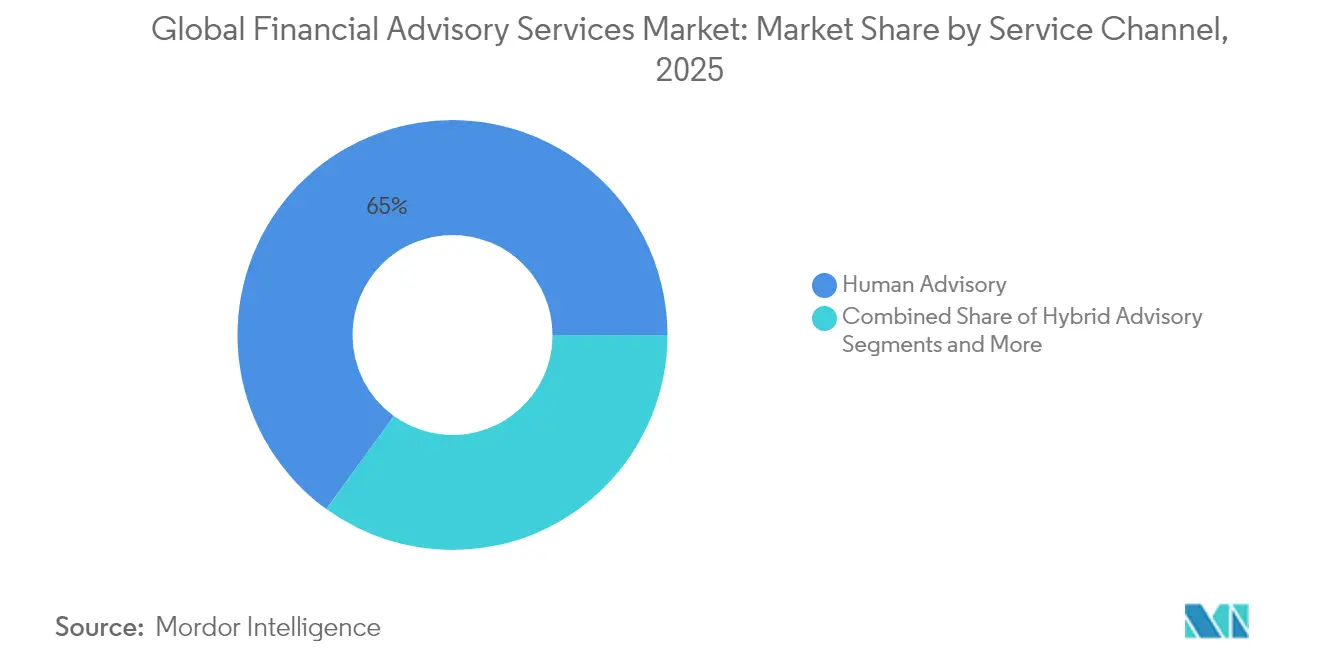
Menschliche Beratung behält Kernstellung, Robo-Beratung skaliert schnellMenschliche Berater kontrollierten im Jahr 2025 65,02 % des Marktanteils für Finanzberatungsdienstleistungen und betreuten komplexe Kunden mit hohem Vermögen, die Einfühlungsvermögen und maßgeschneiderte Planung schätzen. Dennoch werden Robo-Plattformen voraussichtlich mit einer CAGR von 16,95 % wachsen und ihren Anteil am gesamten Markt für Finanzberatungsdienstleistungen stetig ausbauen. Große Marktteilnehmer wie Betterment und Wealthfront verfeinern zielorientierte Algorithmen, während etablierte Anbieter wie Charles Schwab Robo-Module in traditionelle Beratungsangebote integrieren, um abgestufte Dienstleistungen anzubieten. Die Marktgröße für Finanzberatungsdienstleistungen, die hybriden Modellen zugeordnet wird, dürfte deutlich zunehmen, da Berater automatisierte Steuerverlustrealisierung und prädiktive Ausgabenanalytik in persönliche Beratungsgespräche integrieren.
Verbraucherpräferenzerhebungen zeigen, dass junge Berufstätige Chat-basierte Check-ins und digitale Dokumentenspeicher akzeptieren und Videoanrufe für Meilenstein-Ereignisse wie Hauskäufe oder Erbschaftsregelungen vorbehalten. Die Gebührenverengung treibt die Innovation voran; Abonnementpreismodelle und „Pay-per-Plan”-Pakete verbreiten sich. Berater verfolgen Engagement-Kennzahlen – Login-Häufigkeit, Inhaltskonsummuster – um die Kundenansprache zu personalisieren und Kundenverlust proaktiv entgegenzuwirken.

Nach Bereitstellungsmodus:
Stärke der Vor-Ort-Beratung, Anstieg der virtuellen BeratungDie Vor-Ort-Beratung entfiel im Jahr 2025 auf 73,40 % des Marktanteils für Finanzberatungsdienstleistungen, was zeigt, dass für Familien mit sehr hohem Nettovermögen mehrsitzige Nachlassplanungen und treuhänderische Besprechungen weiterhin von der physischen Präsenz profitieren. Die Pandemie hat jedoch virtuelle Interaktionen normalisiert und der Fernberatung mit einer CAGR von 10,45 % im Prognosezeitraum Auftrieb gegeben. Die Marktgröße für Finanzberatungsdienstleistungen im Bereich der virtuellen Bereitstellung wird sich bis 2031 mehr als verdoppeln, wenn die derzeitige Akzeptanzrate anhält. Berater organisieren zunehmend vierteljährliche Video-Reviews, ergänzt durch sichere Portal-Dashboards, auf die Kunden jederzeit zugreifen können.
New York Life Investments stellt fest, dass viele Anlegerinnen Kontaktpunkte alle 4–6 Monate bevorzugen, und virtuelle Meetings erfüllen diesen Rhythmus ohne Reiseaufwand. Produktivitätsgewinne entstehen, da Berater größere geografische Gebiete abdecken; ein einzelner Spezialist kann Kunden in Boston, Singapur und Dubai innerhalb eines Tages beraten. Compliance-Teams passen sich an, indem sie Sitzungen aufzeichnen und Bildschirmfreigaben archivieren, um Prüfpfade zu erfüllen. Unternehmen führen auch Virtual-Reality-Pilotprojekte für immersive Risikoprofilierungserlebnisse ein, obwohl die Verbreitung im Mainstream noch am Anfang steht.
Geografische Analyse
Markt für Finanzberatungsdienstleistungen in Nordamerika
Nordamerika dominierte den Markt für Finanzberatungsdienstleistungen im Jahr 2025 mit einem Marktanteil von 39,95 %. Reife Kapitalmärkte, tiefe Vermögenspools und ein rigoroses, aber stabiles regulatorisches Umfeld ermöglichen es Beratern, komplexe Planungsdienstleistungen zu Premiumpreisen anzubieten. New York, Chicago und San Francisco bleiben Kommandozentren und beherbergen JPMorgan Chase, Goldman Sachs und Morgan Stanley, die jeweils Bücher im Wert von mehreren Billionen US-Dollar verwalten. Kanadische Institute stärken das regionale Gewicht; die geplante Fusion von Prospera, Coast Capital und Sunshine Coast Credit Unions würde eine zweckorientierte Genossenschaft schaffen, die Vermögenswerte in Höhe von 38,6 Milliarden USD beaufsichtigt, was auf einen Konsolidierungsimpuls hindeutet.
Markt für Finanzberatungsdienstleistungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region sein und bis 2031 eine CAGR von 7,78 % verzeichnen. Wachsender Wohlstand der Mittelschicht, Innovationen im Bereich digitaler Banken und progressive regulatorische Sandboxes schaffen fruchtbaren Boden für die Expansion von Beratern. SBI Holdings und SMBC Group aus Japan werden 2026 „Olive Infinite” einführen, das algorithmische Allokation mit Live-Beratern kombiniert. Taiwan wählte Kaohsiung als Pilotstandort für ein asiatisches Vermögensverwaltungszentrum, das darauf abzielt, mehr als 30 Billionen TWD in professionelle Portfolios zu lenken. Chinesische und indische fintech-Unternehmen gewinnen weiterhin Millionen von Erstinvestoren und bringen regionale Robo-Marktführer hervor.
Markt für Finanzberatungsdienstleistungen in Europa, dem Nahen Osten und Afrika
Europa trägt eine beträchtliche Umsatzbasis bei, die von London, Frankfurt und Zürich getragen wird, obwohl wirtschaftliche Unsicherheit und dichte Regulierung das Wachstum dämpfen. Schweden hat die EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen im Jahr 2024 in nationales Recht umgesetzt, was die Nachfrage nach ESG-Prüfung und -Beratung erhöht. Die Brexit-Neuausrichtung verursacht zusätzliche Lizenzierungskosten und Datentransferkomplexitäten, die Berater absorbieren müssen, um kontinentale Kunden von britischen Standorten aus zu betreuen. Unterdessen rekrutieren GCC-Vermögenszentren im Nahen Osten globale Berater zur Verwaltung diversifizierter Staatsvermögensportfolios, während politische Instabilität in Teilen Afrikas die breitere regionale Durchdringung hemmt.
Regulatorisches Umfeld
Finanzberatungsdienstleistungen unterliegen einer wachsenden Zahl von Verhaltens-, Offenlegungs- und Betriebsresilienzanforderungen, die bestimmen, wie Beratung über verschiedene Rechtsordnungen hinweg erbracht, bepreist und beaufsichtigt wird. In den Vereinigten Staaten verfolgt die SEC weiterhin Durchsetzungsmaßnahmen im Zusammenhang mit den Vertriebspraktiken von Beratern und verstärkt damit die Prüfung von Interessenkonflikten und Eignung. Parallel dazu wird die Bankenaufsicht durch Kapital- und Stresstest-Regelungen wie die Federal-Reserve-Szenarien geprägt, die in den unternehmensdurchgeführten Dodd-Frank Act Stress Tests (DFAST) verwendet werden, welche Goldman Sachs im April 2026 offenlegte. In Europa hält die MiFID-II-Gebührenentbündelung den Druck auf transparente Preisgestaltung und Dokumentation aufrecht, während das EU-Programm zum Digital Operational Resilience Act (DORA) Unternehmen bis 2026 hin zu formalisierteren IKT-Risikokontrollen und einer Überwachung von Drittanbietern bewegt.
Auch die regulatorische Fragmentierung nimmt zu, da Rechtsordnungen die lokale Wettbewerbsfähigkeit und innenpolitische Ziele über die globale Harmonisierung stellen. Dies erhöht den Compliance-Aufwand für grenzüberschreitende Beratungsplattformen und Mehrfirmengruppen. Hongkong hat zum 1. Januar 2026 Rechtsvorschriften zur Betriebsresilienz und Cybersicherheit eingeführt und schafft damit einen weiteren Regelungsschwerpunkt für Unternehmen, die asiatisch-pazifische Vermögenszentren bedienen. Diese Änderungen weiten die Governance-Erwartungen über das Berater-Frontoffice hinaus auf Lieferantenmanagement, Datenkontrollen und die Verantwortlichkeit auf Tochtergesellschaftsebene aus und erhöhen die Nachfrage nach Reg-Tech, prüffähiger Kundenkommunikation und standardisierten Kontrollen über menschliche, hybride und Robo-Advisory-Kanäle hinweg.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Finanzberatungsdienstleistungen beginnt mit der Kundengewinnung und dem Onboarding, einschließlich KYC/AML-Prüfungen, Risikoprofilierung und Gebührenoffenlegungen. Sie geht dann in die Phase der Bedarfsermittlung und Planung über, etwa Ziele, steuerliche und erbrechtliche Überlegungen sowie Verbindlichkeiten, bevor Portfoliokonstruktion und Produktauswahl über Brokerage-, Bank- und Fondsplattformen erfolgen. Die laufende Betreuung konzentriert sich auf Überwachung, Rebalancing, Reporting und Kundenkommunikation, die über menschliche Berater, hybride Modelle und Robo-Schnittstellen erbracht wird.
Vorgelagerte Inputs umfassen Markt- und Emittentendaten, Research und Analysen sowie proprietäre Modelle. Nachgelagerte Outputs umfassen Beratungsdokumentation, Anlagerichtlinien (Investment Policy Statements), Performance-Reporting und Compliance-Unterlagen, die Prüfungen und Streitbeilegungen unterstützen. Ermöglichende Ebenen bestimmen zunehmend Differenzierung und Bedienungskosten, insbesondere Dateninfrastruktur, KI- und Workflow-Tools, Cybersicherheit und Compliance-Operationen. Große Institutionen integrieren diese Fähigkeiten mit dem Zugang zu Kapitalmärkten und Finanzierungsquellen, während regulatorische Offenlegungsrahmen (zum Beispiel an Basel III ausgerichtete Säule-3-Offenlegungen, die von großen Banken wie Goldman Sachs verwendet werden) die Risiko-Governance für institutionelle Kunden und Vermögenskunden verankern. Auf Ökosystemebene erweitert sich der operative Rahmen, um kritische Technologieanbieter von Drittparteien, Kryptoasset-Unternehmen und ESG-Ratinganbieter zu erfassen, die die Beratungserbringung und Offenlegung beeinflussen. Dies drängt Beratungsunternehmen dazu, Lieferantenüberwachung, Resilienztests und Vorfallreaktion als Teil der Standarddienstleistungserbringung zu formalisieren.
Wettbewerbslandschaft
Marktkonzentration
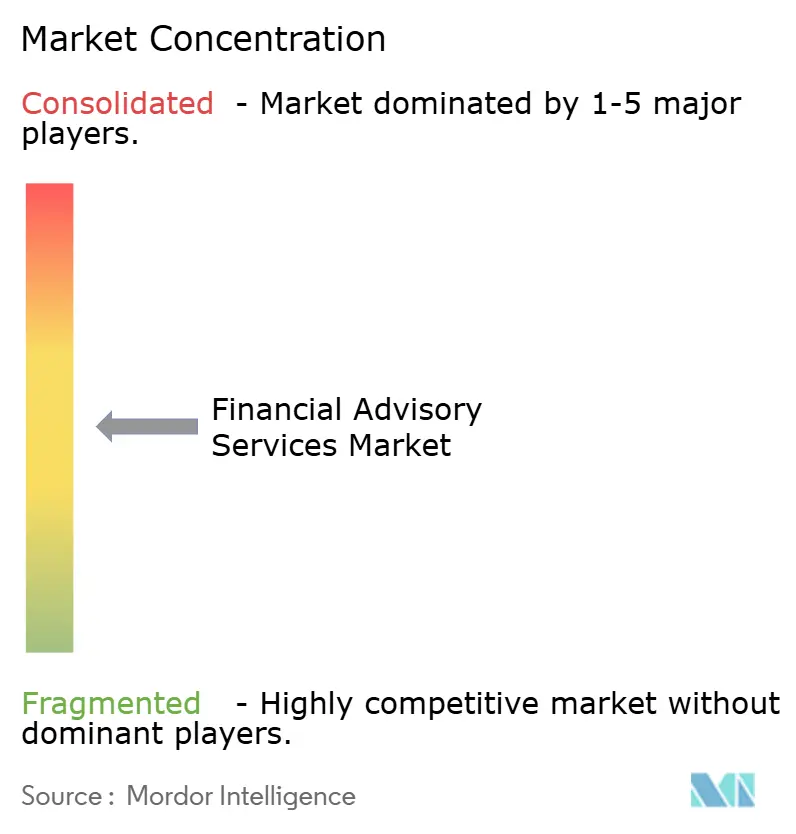
Der Markt für Finanzberatungsdienstleistungen bleibt mäßig fragmentiert und umfasst globale Banken, Beratungsunternehmen der „Big Four”, spezialisierte Boutiquen und digitale Disruptoren. Etablierte Marktmächte wie JPMorgan Chase, Bank of America und Goldman Sachs verbinden Bilanzkraft mit multidisziplinären Beratungssparten. Sie investieren Milliarden in generative KI-Forschung, kundenorientierte Apps und Datenseen, um ihren Marktanteil gegen agile Fintechs zu verteidigen. Deloitte, EY, KPMG und PwC nutzen ihre Expertise in Regulierung, Cybersicherheit und Steuern, um Investmentbanken bei Fusionen und Übernahmen im mittleren Marktsegment und bei Restrukturierungsmandaten zu unterbieten.
Die Robo-Pioniere Betterment und Wealthfront nutzen kostengünstige Strukturen und spielerische Benutzeroberflächen, um Kapitalzuflüsse aus der wohlhabenden Mittelschicht anzuziehen. Ihr kombiniertes verwaltetes Vermögen überstieg im Jahr 2024 65 Mrd. USD und spiegelt ein kumuliertes Wachstum von mehr als 25 % wider. Als Reaktion darauf starten traditionelle Akteure White-Label-Robo-Angebote oder übernehmen Fintechs; der Kauf von E*TRADE durch Morgan Stanley im Jahr 2020 erzeugt weiterhin Cross-Selling-Synergien, und der Investmentmanagement-Bereich erreichte bis Dezember 2024 ein verwaltetes Vermögen von 1,66 Bio. USD. Die Wettbewerbsfelder drehen sich nun um Inhalte (ESG-Forschung, Zugang zu privaten Märkten), Erfahrung (hyperpersonalisierte Dashboards) und Vertrauen (Cybersicherheitszertifizierungen).
Die Preisdynamik verschiebt sich, da die Ansprüche der Kunden steigen. Abonnementtierungen, erfolgsgebundene Honorare und Mikrogebührenpläne nehmen zu. Unternehmen, die Beratungsökosysteme annehmen – die rechtliche, steuerliche und philanthropische Partner integrieren – behalten einen höheren Anteil am Kundenvermögen. Talentstrategien umfassen zunehmend interne Datenwissenschaftler, Verhaltenspsychologen und Nachhaltigkeitsanalysten, was eine erweiterte Definition von Berater-Expertise widerspiegelt. Die Fähigkeit, diese multidisziplinären Teams zu orchestrieren und gleichzeitig die Vertraulichkeit der Kundendaten zu schützen, unterscheidet Marktführer von skalegetriebenen Nachzüglern.
Marktführer im Bereich Finanzberatungsdienstleistungen
-
Bank of America Corporation
-
Goldman Sachs Group Inc.
-
Morgan Stanley
-
Deloitte
-
EY
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Finanzberatungsdienstleistungen Unternehmen in diesem Bericht
- Bank of America Corporation
- Goldman Sachs Group Inc.
- Morgan Stanley
- Deloitte
- Ernst & Young (EY)
- JPMorgan Chase & Co.
- KPMG
- PwC
- Charles Schwab Corporation
- Wells Fargo & Co.
- Citigroup Inc.
- UBS Group AG
- Edward Jones
- Raymond James Financial Inc.
- Ameriprise Financial Inc.
- LPL Financial Holdings Inc.
- Stifel Financial Corp.
- RBC Wealth Management
- Betterment LLC
- Wealthfront Corporation
Lesen Sie die Analyse der Finanzberatungsdienstleistungen-Unternehmen
Marktchancen und Zukunftsaussichten
Weißer Raum eröffnet sich dort, wo Beratungsunternehmen transparente, gebührenbasierte Planung mit technologiegestützter Personalisierung im großen Maßstab kombinieren, insbesondere für vermögende Massenkunden und KMU, die historisch unter der Wirtschaftlichkeitsschwelle von Modellen mit hoher persönlicher Betreuung lagen. Ferne und virtuelle Beratung ist einer der klarsten kommerziellen Hebel, da sie es Spezialisten (Steuern, Nachlass, grenzüberschreitend und Altersvorsorge) ermöglicht, breitere geografische Gebiete zu bedienen und dabei durch aufgezeichnete Sitzungen und sichere Kundenportale Prüfpfade aufrechtzuerhalten. Auch hybride Angebote profitieren, da etablierte Anbieter Automatisierung — einschließlich Tax-Loss-Harvesting, zielbasierter Modellierung und Dokumententresoren — in beraterorientierte Beziehungen einbetten. Dies entspricht den Kundenerwartungen an digitale Dashboards, während gleichzeitig menschliches Coaching für komplexe Entscheidungen erhalten bleibt.
Institutionelle Beratungschancen erweitern sich durch ausgelagerte Anlage- und Altersvorsorgelösungen sowie durch den Zugang zu Privatmärkten und Privatkreditallokationen, bei denen Governance, Liquidität und Offenlegungskomplexität die Abhängigkeit von Fachberatung erhöhen. Dasselbe Muster zeigt sich bei großen OCIO-Mandaten, unter anderem der Ernennung von Goldman Sachs durch Verizon Communications und Lockheed Martin im Juli 2026 für Altersvorsorgevermögen von insgesamt über 70 Milliarden USD. Auf der Unternehmensberatungsseite bauen Banken Abdeckungskapazität und Branchenspezialisierung aus, veranschaulicht durch die Erweiterung der regionalen Investmentbanking-Abdeckung von Bank of America im Juli 2026, die eine lokalisiertere M&A- und Finanzierungsberatung für Kunden im mittleren Marktsegment unterstützt. Programme zur Betriebsresilienz und Drittanbieterüberwachung, wie die EU-DORA-Einführung bis 2026 und neue Vorschriften zur Betriebsresilienz und Cybersicherheit, die in Hongkong ab 1. Januar 2026 in Kraft treten, schaffen zudem Nachfrage nach Beratungsdienstleistungen, die Strategie, Kontrollen und Technologie-Governance über Finanzinstitute und regulierte Vermögensverwalter hinweg verbinden.
Neueste Industrielle Entwicklungen in Markt für Finanzberatungsdienstleistungen
- Juli 2026: Bank of America erweitert die regionale Investmentbanking-Abdeckung, um Kunden im mittleren Marktsegment mit lokalen Marktteams besser zu bedienen. Die Erweiterung stärkt die Beratungsabdeckung für M&A und Finanzierung im Mid-Market. Der Schritt verbessert den Kundenzugang zu grenzüberschreitenden Transaktionen und regionaler Beratungskapazität
- Juli 2026: Goldman Sachs wurde für Verizon Communications und Lockheed Martin als Outsourced Chief Investment Officer für Altersvorsorgevermögen von über 70 Milliarden ernannt. Das OCIO-Mandat erweitert die Beratungspräsenz bei Großinstitutionen. Erhöht Skalierungs- und Integrationsmöglichkeiten für institutionelle Vermögensverwaltungsberatungsdienste
- Mai 2026: Partnerschaft von Goldman Sachs mit Anthropic, Blackstone und Hellman and Friedman zur Gründung eines KI-nativen Unternehmensdienstleistungsunternehmens. Entwicklung KI-gestützter Unternehmensberatungsdienstleistungen. Erweitert KI-getriebene Beratungsfähigkeiten und Cross-Selling-Potenzial mit strategischen Partnern
Markt für Finanzberatungsdienstleistungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt entgeltliche, professionelle Finanzberatungsleistungen, die an Privatpersonen und Organisationen erbracht werden, wobei das Kernergebnis Beratung, Planung oder Transaktionsunterstützung mit Bezug zu finanziellen Ergebnissen ist. Wir bemessen den Markt anhand der Dienstleistungserlöse aus Beratungsmandaten in den wichtigsten Regionen.
Ausschlüsse aus dem Geltungsbereich: Reine Produktfertigungserlöse (beispielsweise Fondsverwaltungsgebühren) werden nicht berücksichtigt, es sei denn, sie sind gebündelt und werden als Erlöse aus Beratungsdienstleistungen abgerechnet.
Segmentierungsübersicht
- Nach Dienstleistungsart
- Unternehmensfinanzierung
- Buchhaltungs- und Steuerberatung
- Anlage
- Sonstige Dienstleistungen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittelständische Unternehmen (KMU)
- Nach Branchenvertikale
- Banken, Finanzdienstleistungen und Versicherungen (BFSI)
- IT und Telekommunikation
- Fertigung
- Einzelhandel und E-Commerce
- Öffentlicher Sektor
- Gesundheitswesen und Pharmazeutika
- Sonstige Branchenvertikalen
- Nach Dienstleistungskanal
- Menschliche Beratung
- Hybride Beratung
- Robo-Beratung
- Nach Bereitstellungsmodus
- Vor-Ort-Beratung
- Fern-/Virtualberatung
- Nach Region
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Peru
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Benelux (Belgien, Niederlande und Luxemburg)
- Nordics (Schweden, Norwegen, Dänemark, Finnland und Island)
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Südostasien (Singapur, Indonesien, Malaysia, Thailand, Vietnam und Philippinen)
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Sekundärforschung
Die Sekundärforschung bildet die Grundlage des Modells, indem sie verankert, wie groß der adressierbare Kundenpool ist und wie sich die Beratungsnachfrage mit Makro- und Finanzzyklen verändert. Wir haben öffentliche Quellen herangezogen, darunter Makrodatenreihen der Weltbank und des IWF, BIZ-Indikatoren zu Kredit- und Finanzbedingungen, OECD-Statistiken, Anleger- und Branchenpublikationen der SEC und FINRA sowie Zentralbankmitteilungen, die Zins- und Inflationsregimes widerspiegeln.
Um diese Signale in ein verwendbares Erlösmodell umzuwandeln, haben wir außerdem Materialien wie Jahresberichte von Unternehmen, Einreichungen im Stil von 10-K-Berichten, Investorenpräsentationen, regulatorische Leitlinienseiten und seriöse Wirtschaftspresseberichte über Gebührentrends, Eignungsregeln und die Akzeptanz digitaler Beratung ausgewertet. In einigen Fällen wurden kostenpflichtige Abonnements ausschließlich zur Gegenprüfung von Unternehmensfinanzdaten, zur Verfolgung wichtiger Verträge und Ausschreibungen sowie zur Überprüfung allgemeiner Patent- und Innovationsaktivitäten im Zusammenhang mit Beratungswerkzeugen genutzt. Die hier aufgeführten Sekundärquellen sind illustrativ; für die Datenerfassung, Validierung und Klärung wurden auch viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um den Leistungsumfang, typische Gebührenstrukturen und die Abgrenzung von Beratungserlösen gegenüber angrenzenden Makler- oder vermögensbasierten Gebühren zu überprüfen. Wir haben mit einer Mischung aus Führungskräften von Beratungsunternehmen, Praxisleitern und Managern in den wichtigsten Regionen gesprochen, damit die Annahmen zu Kundenmix, Liefermodellen (menschlich, hybrid und digital) und Nachfragetreibern auf das abgestimmt werden konnten, was im Tagesgeschäft beobachtet wird.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 14 % | Asien-Pazifik: 43 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 37 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 49 % | Amerika: 20 % |
Marktbemessung und Prognose
Die Bemessung beginnt mit einem Top-down-Ansatz, bei dem wir den Nachfragepool aus der allgemeinen Wirtschaftstätigkeit sowie aus Signalen zu investierbaren Vermögenswerten und Kapitalmärkten rekonstruieren, die anschließend mithilfe von Annahmen zur Dienstleistungsdurchdringung und Gebührenintensität in Beratungsausgaben umgerechnet werden. Um die Zahlen zu erden, werden die Gesamtwerte zusätzlich durch selektive Bottom-up-Prüfungen bestätigt, darunter Stichproben von Erlösspannen nach Beratungsbereich, Prüfungen des Kanalmix sowie Plausibilitätstests anhand typischer Gebührensätze, die auf realistische Mandatsvolumina angewendet werden.
Zu den wichtigsten Modelleingaben zählen Zins- und Inflationsregimes, die Entwicklung der Aktien- und Rentenmärkte (als Proxy für Kundenaktivität und Risikobereitschaft), Unternehmenstransaktions- und Refinanzierungszyklen, regulatorischer Veränderungsdruck, der compliance-getriebene Beratungsarbeit auslöst, sowie die Akzeptanzrate digitaler und hybrider Beratung. Wo Bottom-up-Ansätze Lücken aufweisen, werden diese durch konservative Proxys auf Basis ähnlicher Kundenkohorten geschlossen, und anschließend wird die Auswirkung im Rahmen der Expertenvalidierung erneut geprüft.
Für die Prognose wird eine Szenarioanalyse um einen Basisfall herum angewendet, wobei die Hauptvariablen anhand extern beobachtbarer Reihen projiziert und dann mithilfe interviewbasierter Erwartungen zu Gebührendruck, Kundenverhalten und Beratungskapazitäten angepasst werden. Dies hält die Prognose nachvollziehbar und reproduzierbar, auch wenn die lokale Datentiefe je nach Land variiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit ein einzelner fehlerhafter Eingabewert nicht das Endergebnis bestimmt. Wir vergleichen die impliziten Beratungsausgaben mit unabhängigen Signalen wie Makrowachstum, Marktaktivitätsbedingungen und offengelegten Erlöstrends aus öffentlichen Einreichungen und überprüfen Abweichungen vor der Freigabe.
Wenn das Modell ungewöhnliche Sprünge zeigt, überprüfen wir die Annahmen hinter Gebührensätzen, Kanalmix und regionalen Aufteilungen und führen bei anhaltenden Abweichungen gezielte Rückfragen bei Experten durch. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie starke Zinsverschiebungen, bedeutende regulatorische Änderungen oder plötzliche Umkehrungen im Transaktionszyklus ausgelöst werden. Vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit Kunden die aktuellste Einschätzung erhalten, die mit den neuesten Datenveröffentlichungen abgestimmt ist.
Vergleich der Marktbemessung für Finanzberatungsdienstleistungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Finanzberatungsdienstleistungen können erheblich voneinander abweichen, selbst wenn die Bezeichnungen ähnlich aussehen, da die erfassten Erlösströme nicht immer identisch sind und die Zeitbasis sich um ein Jahr verschieben kann. Unterschiede entstehen auch dadurch, wie Unternehmen digitale Beratung behandeln, wie sie Währungen normalisieren und ob sie eine einheitliche Wachstumsrate auf alle Regionen anwenden.
Die größten Treiber von Abweichungen in diesem Markt liegen in der Regel darin, was in die Beratung einbezogen wird, beispielsweise ob Makler- und vermögensbasierte Vermögensverwaltungsgebühren hinzugerechnet werden und ob die Unterstützung bei Unternehmensfinanzierungen über die Hauptzyklen von Fusionen und Übernahmen hinaus erfasst wird. Eine weitere Quelle von Streuung ist der Aktualisierungsrhythmus für Gebührendruck und Kundenmixverschiebungen, der den aktuellen Jahreswert schnell verschieben kann, wenn die Märkte volatil sind; dies wird bei Mordor Intelligence durch Prüfungen auf Dienstleistungsebene und eine erneute Validierung der Gebührenannahmen vor der Finalisierung der Zahl gehandhabt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 122,39 Mrd. USD (2026) | |
| Branchenpublizist A | 215,92 Mrd. USD (2024) | Verwendet eine breitere Definition, die Bank-, Makler- und andere Finanzdienstleistungserlöse einschließen kann, sodass die reine Beratungsabrechnung nicht sauber abgegrenzt wird, und das Basisjahr liegt vor dem aktuellen Zyklus. |
| Branchenpublizist B | 162,60 Mrd. USD (2025) | Orientiert sich häufig an Finanzplanung und -beratung als ökonometrischer Kategorie, was Unternehmensfinanzierungs- und transaktionsbasierte Beratungslinien außer Acht lassen kann, und wendet möglicherweise eine einheitliche regionale Skalierung an, die Unterschiede beim Gebührendruck nicht widerspiegelt. |
Die Tabelle zeigt vor allem, dass Entscheidungen zum Geltungsbereich und das für die Messung verwendete Jahr den Gesamtwert stärker verschieben können als die Wachstumsrechnung selbst. Indem die Erlösdefinition an Beratungsdienstleistungen geknüpft und mit beobachtbarer Aktivität sowie Gebührensignalen gegengeprüft wird, bleibt die endgültige Schätzung auf klare Eingaben zurückführbar und kann wiederholt werden, wenn neue Daten vorliegen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Finanzberatungsdienstleistungen heute?
Er erzielte im Jahr 2026 einen Umsatz von 122,39 Mrd. USD und soll bis 2031 bei einer CAGR von 5,66 % einen Wert von 161,19 Mrd. USD erreichen.
Welche Region führt beim Umsatz im Markt für Finanzberatungsdienstleistungen?
Nordamerika belegt den Spitzenplatz mit einem Marktanteil von 39,95 % im Jahr 2025, gestützt auf tiefe Kapitalmärkte und eine hohe Bevölkerung mit hohem Nettovermögen.
Was treibt das Wachstum im asiatisch-pazifischen Raum an?
Der wachsende Wohlstand der Mittelschicht, die Verbreitung digitaler Technologien und unterstützende regulatorische Sandboxen treiben bis 2031 eine CAGR von 7,78 % voran.
Ersetzen Robo-Berater menschliche Berater?
Nein; menschliche Berater verwalteten im Jahr 2025 immer noch 65,02 % des Marktanteils, aber Robo-Plattformen werden voraussichtlich schnell mit einer CAGR von 16,95 % skalieren, was zu hybriden Servicemodellen führt.
Welche Branchenvertikale wächst am schnellsten?
Das Segment Gesundheitswesen und Pharmazeutika soll aufgrund komplexer F&E-Finanzierung und regulatorischer Anforderungen mit einer CAGR von 6,86 % wachsen.
Was ist die größte Bedrohung für Beratungsunternehmen?
Talentmangel und alternde Belegschaften könnten das Sektorwachstum um 1,1 % der prognostizierten CAGR verringern, sofern die Unternehmen keine Maßnahmen zur Mitarbeitergewinnung und zur Implementierung von Produktivitätstechnologien ergreifen.