
Marktgröße und -anteil für Betriebsberatungsdienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
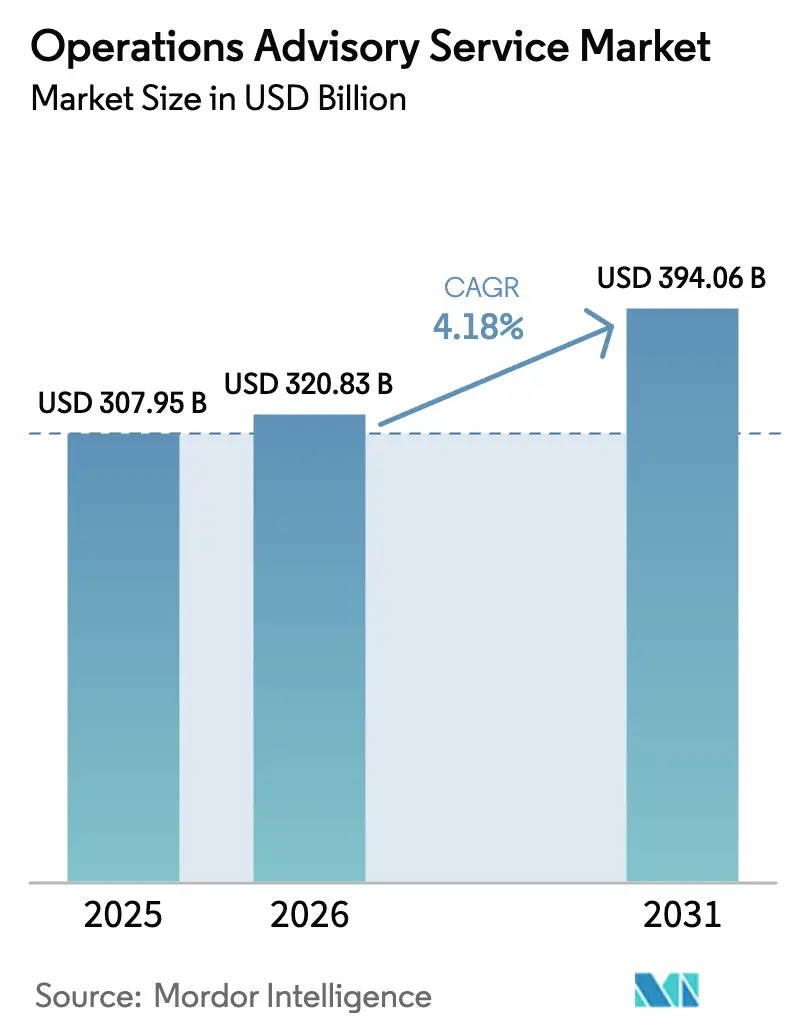
| Marktgröße (2026) | 320.83 Milliarden US-Dollar |
| Marktgröße (2031) | 394.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.18 % |
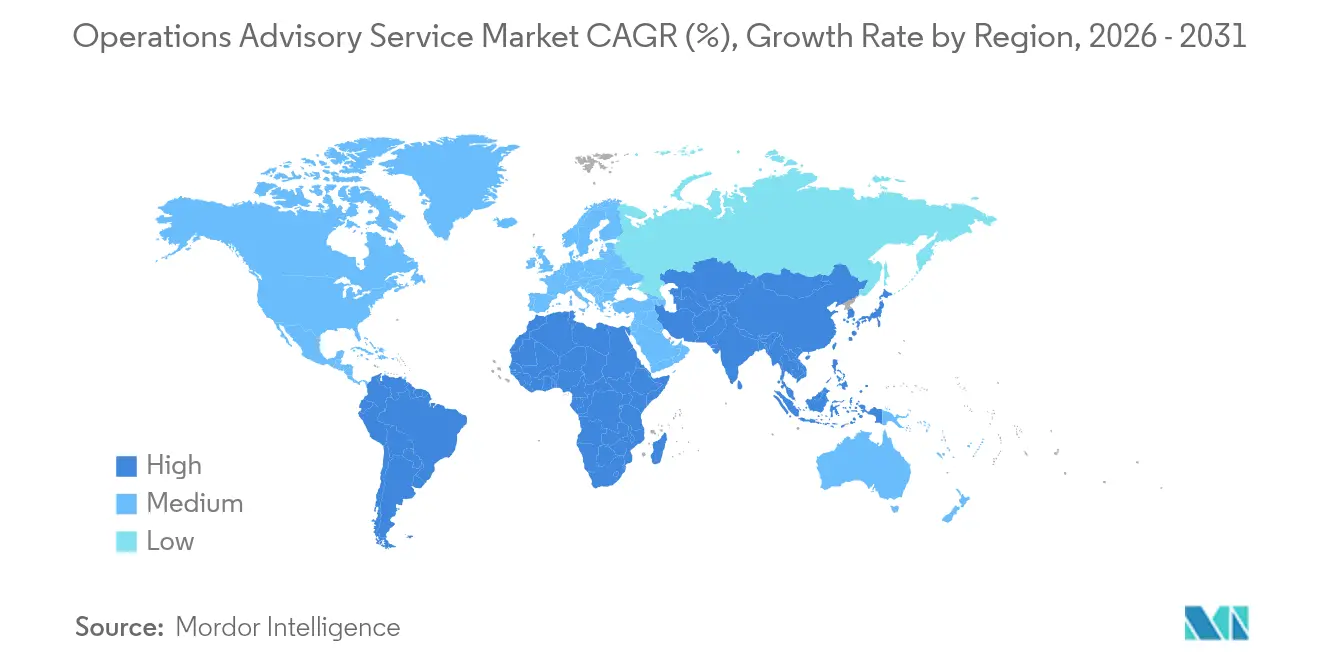
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
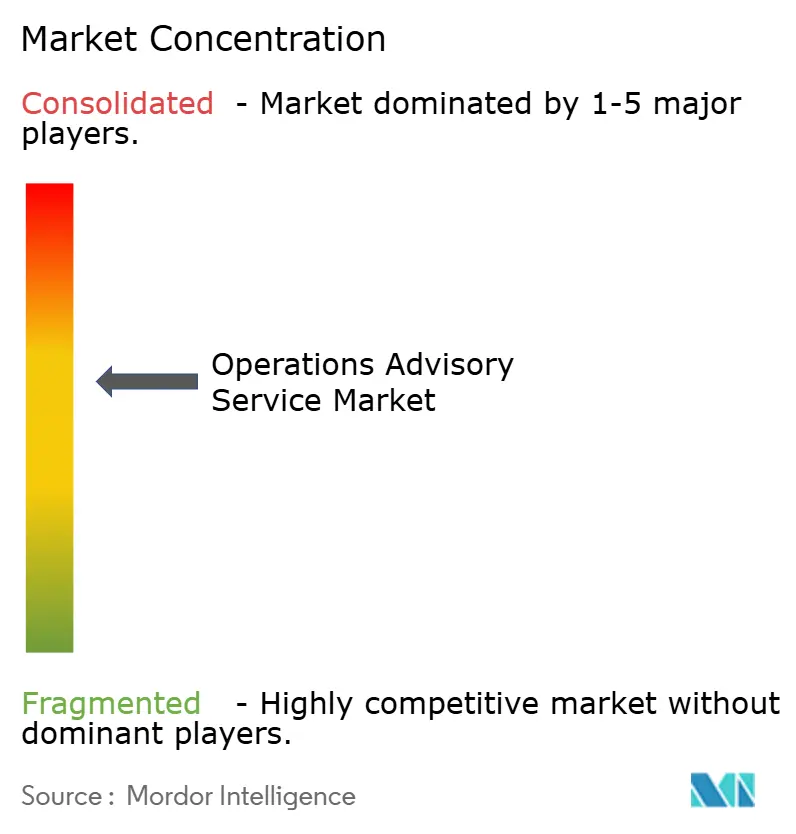
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Betriebsberatungsdienstleistungen von Mordor Intelligence
Die Größe des Marktes für Betriebsberatungsdienstleistungen wird voraussichtlich von USD 307,95 Milliarden im Jahr 2025 auf USD 320,83 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,18 % über den Zeitraum 2026–2031 USD 394,06 Milliarden erreichen. Der Markt für Betriebsberatungsdienstleistungen entwickelt sich weg von Lohnkostenreduktionsstrategien hin zu Resilienz und Wertschöpfung, da Unternehmen ihre globalen Netzwerke als Reaktion auf die pandemiebedingten Lieferkettenschocks neu ausrichten. Kundenmandate verbinden nun Cloud-native ERP-Migrationen, Digitaler-Zwilling-Modellierung und präskriptive KI-Analysen, die gemeinsam den Durchsatz steigern und gleichzeitig das Ermessensbudget senken. Großunternehmen dominieren weiterhin den Vertragswert, doch kleine und mittlere Unternehmen (KMU) weiten ihre Engagement-Volumina aus, da ergebnisgebundene Preismodelle die Vorabkosten senken und die Amortisationszeiträume klarer definieren. Die Wettbewerbsdifferenzierung im Markt für Betriebsberatungsdienstleistungen hängt von proprietären Datenplattformen, vertikalisierten Beschleunigern und multidisziplinären Talenten ab, die in der Lage sind, Analysen in Maßnahmen auf Vorstandsebene zu übersetzen.
Wichtigste Erkenntnisse des Berichts
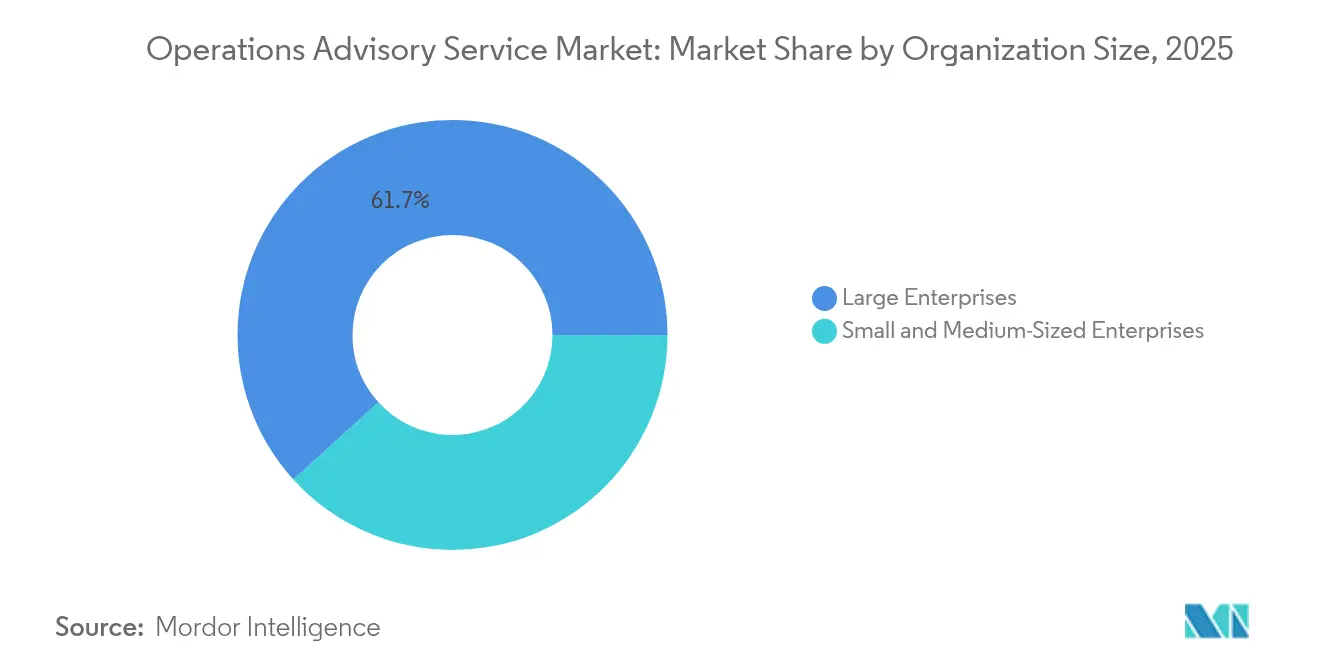
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Marktanteil von 61,74 % am Markt für Betriebsberatungsdienstleistungen. KMU expandieren mit einer CAGR von 14,05 % bis 2031 und verzeichnen damit das schnellste Wachstum aller Größensegmente im Markt für Betriebsberatungsdienstleistungen.
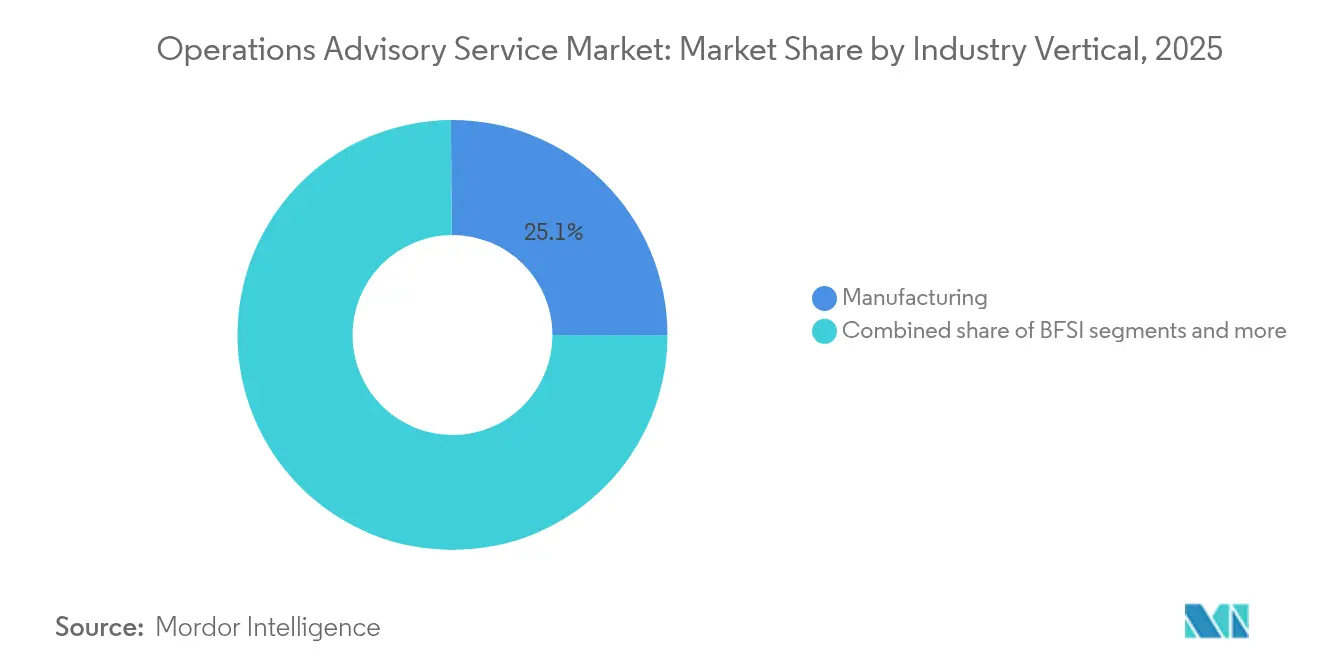
- Nach Branchenvertikale trug die Fertigung im Jahr 2025 mit einem Umsatzanteil von 25,12 % bei – dem höchsten im Markt für Betriebsberatungsdienstleistungen. Für den Einzel- und E-Commerce-Bereich wird bis 2031 eine CAGR von 14,89 % prognostiziert, was ihn zur am schnellsten wachsenden Vertikale im Markt für Betriebsberatungsdienstleistungen macht.
- Nach Anwendung entfiel im Jahr 2025 auf die Lieferkettenberatung ein Anteil von 29,76 % am Marktvolumen für Betriebsberatungsdienstleistungen. Das digitale Prozessmanagement wird im gleichen Zeitraum mit einer CAGR von 15,42 % wachsen – die steilste Wachstumskurve auf Anwendungsebene im Markt für Betriebsberatungsdienstleistungen.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 39,02 %. Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 12,74 % wachsen – das schnellste regionale Tempo im Markt für Betriebsberatungsdienstleistungen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Rasche Investitionen in die Lieferkettenresilienz nach der Pandemie | +1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende regulatorische Komplexität im globalen Betrieb | +0.8% | Global, insbesondere in der EU, Nordamerika und den APAC-Finanzzentren | Langfristig (≥ 4 Jahre) |
| Cloud-native ERP-Migrationswellen | +0.7% | Kernregionen Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Adoption von Digitalen Zwillingen zur Prozessoptimierung | +0.6% | Fertigungszentren in Deutschland, den USA, China und Japan | Langfristig (≥ 4 Jahre) |
| Ergebnisbasierte Gebührenmodelle sind für KMU attraktiv | +0.5% | Global, mit früher Einführung in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| ESG-verknüpfte Mandate zur betrieblichen Transparenz | +0.4% | EU- Führerschaft, Ausbreitung auf Nordamerika und den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Investitionen in die Lieferkettenresilienz nach der Pandemie
Hersteller, Einzelhändler und Logistikanbieter, die in den Jahren 2020–2021 Kapazitätsengpässe erlebt haben, finanzieren nun Multi-Sourcing-, Near-Shoring- und Pufferlagerhaltungsstrategien, die Risikokennzahlen neben Kosten- und Servicelevelzielen integrieren. Beratungsprojekte schichten regelmäßig digitale Steuerungstürme mit präskriptiver Analytik übereinander und erzielen so Durchsatzsteigerungen von 10–15 % sowie Senkungen der Gesamtkosten um 5–10 %, ohne zusätzliche Anlagenausgaben [1]McKinsey & Company, „Eine widerstandsfähigere Lieferkette durch optimierte Betriebsplanung,” mckinsey.com . Eine begrenzte Anzahl globaler Unternehmen hat erfolgreich umfassende End-to-End-Risikogovernance-Rahmenwerke institutionalisiert. Diese Organisationen haben die Fähigkeit unter Beweis gestellt, eine mehrjährige Pipeline aufrechtzuerhalten, indem sie strategische Modellierung effektiv mit taktischer Umsetzung verbinden und so die Ausrichtung zwischen langfristigen Zielen und operativen Entscheidungsprozessen sicherstellen. Nordamerikanische und europäische Konzerne führen die Investitionsdynamik an, während erstrangige asiatische Zulieferer ähnliche Strategiebücher einsetzen, um bevorzugte Partner zu bleiben. Der Markt für Betriebsberatungsdienstleistungen verzeichnet daher eine anhaltende Nachfrage, da Unternehmen Notfallmaßnahmen in systemische Resilienzprogramme umwandeln.
Zunehmende regulatorische Komplexität im globalen Betrieb
Cybersicherheits-Offenlegungsregeln, ESG-Berichtspflichten und sich verschiebende Handelssanktionsregime überschneiden sich nun und zwingen Betriebsleiter dazu, Compliance und Produktivität gleichzeitig zu managen. Die Cybersicherheitsregel der US-amerikanischen Börsenaufsichtsbehörde (U.S. Securities and Exchange Commission) aus dem Jahr 2024 hat die Governance-Schwellenwerte für Emittenten und Berater angehoben[2]U.S. Securities & Exchange Commission, „Cybersicherheits-Risikomanagement und Vorfallsmeldung,” sec.gov . Die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen der Europäischen Union hat die Anforderungen an die Datenerhebung in Lieferketten verschärft und Organisationen dazu veranlasst, ihre Umwelt-, Sozial- und Governance-Strategien (ESG) zu überdenken. Infolgedessen erhöhen viele befragte Unternehmen ihre ESG-Budgets, um die Compliance sicherzustellen und die Nachhaltigkeitsleistung zu verbessern. Beratungsengagements verlagern sich von Checklisten-Audits hin zu integrierten Programmen, die regulatorische Bereitschaft als Wettbewerbsvorteil statt als versunkene Kosten behandeln. Diese Dynamik treibt den Markt für Betriebsberatungsdienstleistungen voran, da Kunden mehrschichtige Rahmenwerke navigieren, die Datenschutz, CO₂-Bilanzierung und menschenrechtliche Sorgfaltspflichten umfassen.
Cloud-native ERP-Migrationswellen
Ältere On-Premises-Systeme können keine Echtzeitdaten bereitstellen oder KI-Module integrieren, was Unternehmen in Richtung Cloud-first-Plattformen drängt, die Analysen, IoT-Datenfeeds und Nachhaltigkeitsbuchhaltungen integrieren. Der Anteil der Unternehmen, die mehr als USD 1 Million für Beschaffungs-KI budgetieren, wird sich voraussichtlich zwischen 2024 und 2025 verdoppeln, was die Nachfrage nach Partnern verstärkt, die ERP-Modernisierung mit Roadmaps für intelligente Automatisierung synchronisieren können[3]SupplyChainBrain, „Beschaffungspersonal im Jahr 2025: Fünf zentrale Trends,” supplychainbrain.com. Beratungsteams koordinieren Datenbereinigungssprints, Prozessneugestaltung und Change-Management-Büros, typischerweise unter hybriden Liefermodellen, die Near-Shore-Architekten und agile Teams vor Ort kombinieren. Nordamerika treibt die frühe Einführung voran, aber Datensouveränitätsklauseln in Europa und Asien katalysieren regionale Migrationen und erweitern den adressierbaren Umsatz für den Markt für Betriebsberatungsdienstleistungen.
Adoption von Digitalen Zwillingen zur Prozessoptimierung
Digitale Zwillinge erstellen hochpräzise Replikate von Anlagen, Fertigungslinien oder ganzen Werken und ermöglichen die Simulation von Parameteränderungen vor einem physischen Eingriff. Obwohl die aktuelle Adoptionsrate bei 21 % liegt, haben überwältigende 97 % der Nutzer eine messbare Wertrealisierung gemeldet. Zu diesen Vorteilen zählen Verbesserungen der Betriebseffizienz, wie verlängerte Intervalle zwischen Ausfällen, sowie erhebliche Senkungen des Energieverbrauchs[4]PricewaterhouseCoopers, „Digitale Trends im operativen Betrieb 2025: Umfrage,” pwc.com . Beratungsunternehmen verbinden ingenieurtechnisches Know-how mit Data-Science-Technologiestacks, um Sensoren zu kalibrieren, Vorhersagemodelle zu erstellen und Governance für Versionskontrolle und Cyber-Resilienz zu operationalisieren. Deutschland, die Vereinigten Staaten, Japan und die Küstenregionen Chinas sind frühe Anwender, aber eine beschleunigte Industriepolitik in Südostasien weitet den Kundenstamm für Digitale-Zwilling-Projekte im Markt für Betriebsberatungsdienstleistungen aus.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Mangel an erfahrenen Betriebsberatungstalenten | -0.9% | Global, akut in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Datensicherheits- bedenken bei der Fernberatung | -0.6% | Global, verstärkt in regulierten Branchen | Kurzfristig (≤ 2 Jahre) |
| Hyperautomatisierungs- tools kannibalisieren klassische Beratung | -0.5% | Fortgeschrittene Märkte: Nordamerika, EU, Japan | Langfristig (≥ 4 Jahre) |
| Preisdruck durch Gig-Talente und Boutique-Firmen | -0.4% | Global, am intensivsten in reifen Beratungsmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an erfahrenen Betriebsberatungstalenten
Die Verfügbarkeit hybrider Kompetenzen, die Prozessneugestaltung, Data-Science-Kompetenz und branchenspezifisches Fachwissen verbinden, bleibt begrenzt und schafft eine erhebliche Talentlücke. Fachleute mit mehr als einem Jahrzehnt Erfahrung in schlanken Produktionsmethoden (Lean), künstlicher Intelligenz und regulatorischen Rahmenbedingungen fordern höhere Vergütungsniveaus und üben damit zunehmenden Margendruck auf etablierte Unternehmen aus. Laut internen Daten von Korn Ferry hat die zweistellige Gebühreninflation bei Senior-Beratungsrollen die Unternehmen dazu veranlasst, die Entwicklung von Akademieprogrammen zu beschleunigen und Partnerschaften mit Universitäten einzugehen, um den Talentmangel zu beheben. Der Zeitraum, der erforderlich ist, um in diesen Rollen Kompetenz zu entwickeln, erstreckt sich jedoch häufig auf bis zu 24 Monate, was zu kurzfristigen Kapazitätsbeschränkungen führt. Diese Einschränkungen hemmen das Wachstumspotenzial des Marktes für Betriebsberatungsdienstleistungen auf kurze Sicht.
Hyperautomatisierungstools kannibalisieren klassische Beratung
Robotic Process Automation, Low-Code-Plattformen und KI-gestützte Analysen führen nun wiederholbare Diagnosen durch, die zuvor von Nachwuchsberatern erledigt wurden. KPMG stellt fest, dass Abonnement-Software die Vollzeit-Beratungskapazitäten in der Rechnungsverarbeitung, der grundlegenden Bestandsanalyse und der Toleranzprüfung verdrängt. Firmen reagieren darauf, indem sie sich auf Governance-Rahmenbedingungen, komplexe Systemintegration und Mensch-Maschine-Orchestrierung konzentrieren – höherwertige Angebote, die weniger anfällig für Automatisierung sind. Dennoch sinken die gesamten abrechenbaren Stunden für einfache Tätigkeiten, was das Umsatzwachstumspotenzial im Markt für Betriebsberatungsdienstleistungen dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Unternehmensgröße:
Strategische Größe vs. agiles WachstumGroßunternehmen erwirtschafteten 61,74 % der Abrechnungen im Jahr 2025 im Markt für Betriebsberatungsdienstleistungen, was ihren Bedarf an globaler Koordination bei ERP-Migrationen, Lieferkettenneugestaltungen und integrierten ESG-Dashboards widerspiegelt. Typische Engagements erstrecken sich über 18–36 Monate, umfassen Hunderte von Stakeholder-Kontaktpunkten und verbinden die Legacy-Infrastruktur mit KI-Mikrodiensten. Diese Kunden erproben auch autonome Agenten, die konzerninterne Transaktionen nächtlich abgleichen und CFOs Echtzeittransparenz bieten. Historische Daten zeigen, dass Großunternehmen während makroökonomischer Schocks ihren Beratungsaufwand aufrechterhalten, um Risiken zu mindern, und so den Grundumsatz für den Markt für Betriebsberatungsdienstleistungen stabilisieren.
KMU verzeichnen mit einer CAGR von 14,05 % bis 2031 die schnellste Wachstumsrate, ermöglicht durch Cloud-Kollaborationstools, standardisierte Strategiebücher und ergebnisbasierte Preisgestaltung. Ihre kürzeren Entscheidungszyklen – oft durch einen internen Verfechter statt durch Gremienentscheidungen geprägt – beschleunigen Vertragsabschlüsse und die Einführung von Veränderungen. KMU nutzen das Beratungs-Know-how auch, um Zertifizierungen oder regulatorische Genehmigungen zu erhalten, die für den grenzüberschreitenden Handel erforderlich sind. Anbieter, die Diagnosen in Abonnementportale verpacken, gewinnen einen überproportionalen Anteil des KMU-Budgets im Markt für Betriebsberatungsdienstleistungen.


Nach Branchenvertikale:
Die dominierende Führung der Fertigung und der agile Aufschwung des EinzelhandelsDie Fertigung vereinnahmte 25,12 % der Umsätze im Jahr 2025, da Fabriken mit Industrie-4.0-Technologien, vorausschauender Wartung und Energieoptimierungsalgorithmen modernisiert werden. Engagements integrieren häufig Wertstromanalysen, Sensornachrüstungen und modellprädiktive Regelung, was zu rascher Amortisation und standortübergreifenden Rollouts führt. Die Vertikale ist auch Vorreiterin bei der ESG-Berichterstattung innerhalb von Produktionsabläufen und erhöht damit die Nachfrage nach Beratungskompetenzen, die Betriebseffizienz mit der Reduzierung der Kohlenstoffintensität verbinden.
Der Einzel- und E-Commerce-Bereich, der mit einer CAGR von 14,89 % prognostiziert wird, beschleunigt sich aufgrund von Omnichannel-Fulfillment, Last-Mile-Orchestrierung und Echtzeit-Bestandstransparenz. Berater entwerfen Dark Stores, Micro-Fulfillment-Hubs und KI-gestützte Nachfrageprognosen, die den Online- und den stationären Handel harmonisieren. Über diese beiden Pole hinaus hält der BFSI-Bereich seine Ausgaben für operative Risikorahmen und Cyber-Resilienz aufrecht, während Behörden des öffentlichen Sektors nach digitalen Genehmigungsprozessen und der Neugestaltung von Bürgerdiensten suchen. Die einzigartigen Compliance- und Nachfragemuster jeder Vertikale schaffen reichhaltige Spezialisierungsnischen im Markt für Betriebsberatungsdienstleistungen.
Nach Anwendung:
Dominanz der Lieferkette und Schwung im ProzessmanagementDie Lieferkettenberatung vereinnahmte 29,76 % des Umsatzes im Jahr 2025, da die Unternehmensführung Transparenz, Dual-Sourcing und geopolitisch informiertes Netzwerkdesign priorisierte. Berater betreiben zunehmend Simultanplanungsmotoren, die Szenarioergebnisse direkt in S&OP-Meetings der Führungsebene einspeisen und Strategie mit Umsetzung verknüpfen. Engagements integrieren auch Nachhaltigkeitskennzahlen – wie Scope-3-Emissionen – in Lieferanten-Scorecards und stärken so die Compliance.
Das digitale Prozessmanagement wird bis 2031 mit einer CAGR von 15,42 % wachsen und RPA-Pilotprojekte in unternehmensweite Orchestrierungsschichten umwandeln. Beratungsteams setzen Process-Mining-Diagnosen ein, entwickeln gemeinsam Citizen-Developer-Center und gestalten Governance-Modelle, die kontinuierliche Verbesserung sicherstellen. Finanzoperationen, Personaloptimierung und Fertigungsoperationen runden die Anwendungsnachfrage ab, wobei jede Bereich maßgeschneiderte Methoden erfordert, jedoch die für den Markt für Betriebsberatungsdienstleistungen charakteristische Analytics-first-Denkweise teilt.
Geografische Analyse
Markt für Operations-Advisory-Services in Nordamerika
Nordamerika erwirtschaftete 39,02 % des Umsatzes im Markt für Operations-Advisory-Services im Jahr 2025, gestützt durch strenge regulatorische Rahmenbedingungen und eine führende Einführung KI-gestützter operativer Modernisierung. Fortune-500-Unternehmen beschleunigen generative KI-Pilotprojekte für Planung, Risikobewertung und Kundendienst-Triage. Kanada und Mexiko leisten regionale Beiträge durch Investitionen in die Souveränität der Lieferkette und USMCA-gesteuerte Compliance-Programme. Ausgereifte Beschaffungsfunktionen und ergebnisorientierte Vertragsnormen veranlassen Berater dazu, bei jedem Auftrag quantifizierten Mehrwert zu liefern, was den Wettbewerbsdruck innerhalb des Marktes für Operations-Advisory-Services verstärkt.
Markt für Operations-Advisory-Services im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 12,74 % prognostiziert, was Chinas Agenda zur industriellen Modernisierung, Indiens Aufbau digitaler öffentlicher Infrastrukturen und die Expansion der Fertigungskorridore in Südostasien widerspiegelt. Japanische Automobilkonzerne betreiben Fabriken mit digitalen Zwillingen, und südkoreanische Elektronikunternehmen setzen autonome Produktionsplaner ein. Die Unterschiede in der regulatorischen Reife und in den Landessprachen erfordern lokale Allianzen und kulturell sensible Veränderungsführung, was die Partnerökosysteme innerhalb des Marktes für Operations-Advisory-Services erweitert.
Markt für Operations-Advisory-Services in Europa
Europa hält einen robusten Marktanteil, getragen von Deutschlands Industrie-4.0-Initiativen und der EU-Nachhaltigkeitsgesetzgebung. Die Beratungsnachfrage umfasst Kreislaufwirtschafts-Roadmaps, CO₂-neutrale Versorgungsnetzwerke und die Optimierung des Post-Brexit-Zollwesens im Vereinigten Königreich. Frankreich und Italien konzentrieren sich auf die Modernisierung der Luft- und Raumfahrt sowie der Luxusgüterbranche, während die nordischen Länder in den Betrieb erneuerbarer Energien und grüne Wasserstoff-Wertschöpfungsketten investieren. Strenge Datenschutzgesetze fördern Near-Shore-Lieferzentren in Polen und Portugal, was zwar Komplexität hinzufügt, aber gleichzeitig spezialisierte Beschäftigung im gesamten Markt für Operations-Advisory-Services fördert.

Regulatorisches Umfeld
Die Erbringung von Beratungsleistungen im Bereich Operations wird zunehmend durch bereichsübergreifende Vorschriften zu Cybersicherheit, KI-Nutzung und Nachhaltigkeitsberichterstattung geprägt, die die Compliance-Pflichten von der IT auf die Gestaltung des Betriebsmodells ausweiten. In den Vereinigten Staaten hat die Vorschrift der U.S. Securities and Exchange Commission (SEC) zum Cybersicherheitsrisikomanagement und zur Vorfallmeldung (verabschiedet 2023 und mit gestaffelter Umsetzung ab 2024 wirksam) die Erwartungen an die Governance auf Vorstandsebene und die Berichterstattung erhöht und zieht Berater in Betriebsabläufe nach dem Prinzip „Security-by-Design“, Vorfallhandbücher und Kontrollprüfungen als Teil umfassenderer Transformationsprogramme hinein.
In Europa führt das EU-KI-Gesetz risikobasierte Pflichten für KI-Systeme ein, die in sensiblen beruflichen Kontexten eingesetzt werden, und verstärkt die Anforderungen an Transparenz, Dokumentation und Kontrollen. Die Corporate Sustainability Reporting Directive (CSRD) erhöht zudem die Erwartungen an die Erfassung von Lieferkettendaten und die Prüffähigkeit der ESG-Berichterstattung. In Australien veröffentlichte das Finanzministerium (Juli 2026) ein Optionspapier zur Reform der Regulierung von Wirtschaftsprüfungs- und Beratungsunternehmen, einschließlich diskutierter Vorschläge zu Lizenzierungs- und Trennungsmaßnahmen, was auf ein strengeres Aufsichtsumfeld hindeutet, das die Betriebsstrukturen, Unabhängigkeitsrichtlinien und die Governance der Leistungserbringung von Beratungsunternehmen beeinflussen kann.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Beratungsdienstleistungen im Bereich Operations beginnt mit der Nachfragegenerierung und diagnostischen Untersuchung (Process Mining, Benchmarking, Reifegradbewertungen) und geht dann in die Lösungsgestaltung über (Zielbetriebsmodell, Design des Lieferkettennetzwerks, ERP- und Datenarchitektur). Die Umsetzung umfasst typischerweise Implementierungsunterstützung wie PMO, Change Management und die Koordination der Systemintegration, gefolgt von der Aufrechterhaltung durch Managed Services und kontinuierliche Verbesserungszyklen. Der Einsatz von Technologie ist für die Leistungserbringung zentral geworden, wobei große Anbieter wiederverwendbare Assets und Beschleuniger über proprietäre Plattformen wie PwC Aura, EY.ai und KPMG Digital Gateway skalieren, was eine schnellere Basisermittlung, standardisierte Kontrollen und funktionsübergreifende Zusammenarbeit in den Bereichen Finanzen, Lieferkette und Kundenoperationen unterstützt.
Zu den wichtigsten Inputs zählen spezialisierte Talente (Branchenexperten, Datenwissenschaftler, Prozessingenieure), Cloud- und Unternehmenssoftware-Ökosysteme sowie sichere Kollaborationstools für hybride Leistungserbringung. Die Kommerzialisierung verschiebt sich häufig von einer Beratung mit festem Umfang hin zu ergebnisabhängiger Preisgestaltung und in einigen Fällen hin zu wiederkehrenden Umsatzmodellen, bei denen Berater Prozesse durchführen oder mitdurchführen (zum Beispiel Betriebsmodelle für globale Unternehmensdienstleistungen), zusammen mit Governance-, Risiko- und Compliance-Instrumenten, die Regulierungsbehörden und Kunden verlangen.
Wettbewerbslandschaft
Der Markt für Betriebsberatungsdienstleistungen weist eine moderate Konzentration auf, wobei erstrangige Anbieter einen erheblichen Anteil der Umsätze im Jahr 2024 auf sich vereinen, jedoch spezialisierten Unternehmen Möglichkeiten zur Nischenbesetzung offenlassen. Deloitte führt den Markt weiterhin an und meldete USD 37,5 Milliarden an Beratungseinnahmen durch die Kombination aus tiefem Sektorwissen und strategischen Technologieallianzen. Capgemini beabsichtigt, WNS für USD 3,3 Milliarden zu übernehmen und damit seinen Talentpool für agentische KI sowie seine Infrastruktur für Business-Process-Services auszubauen. Cognizant verzeichnete USD 27,8 Milliarden an Buchungen in den letzten zwölf Monaten und stellte Agent Foundry vor, eine Plattform für autonome Agenten, die KI in den Bereichen Finanzen, Lieferkette und Kundensupport operationalisiert. Dies zeigt, wie führende Unternehmen fortschrittliche Technologielösungen integrieren, um die Betriebseffizienz und die Beratungskompetenzen weltweit zu verbessern.
Marsh McLennan hat sein Risikoberatungsangebot durch die Übernahme von McGriff für USD 7,75 Milliarden erweitert, was die zunehmende Konvergenz zwischen Versicherungsberatung und operativen Resilienzdienstleistungen widerspiegelt. Boutique- und Spezialanbieter nutzen Cloud-basierte Analysen, Mikrospezialisierung und innovative Servicemodelle, um effektiv mit etablierten Anbietern zu konkurrieren. Diese kleineren Akteure zielen häufig auf hochwertige Nischen ab, wie beispielsweise pharmazeutische Qualitätssysteme oder die Wartung erneuerbarer Energieanlagen, und bieten dabei tiefgreifendes Fachwissen zu wettbewerbsfähigen Preisen. Cloud-Adoption und branchenspezifische digitale Tools ermöglichen es diesen Unternehmen, skalierbare Lösungen bereitzustellen, ohne die Breite von Full-Service-Beratungsangeboten replizieren zu müssen. Infolgedessen begünstigt die Marktdynamik zunehmend die Koexistenz von großen integrierten Unternehmen und agilen Nischenanbietern im Betriebsberatungsbereich.
Der Talentmangel stellt weiterhin eine systemische Herausforderung im gesamten Markt für Betriebsberatungsdienstleistungen dar und veranlasst Unternehmen, ihre Investitionen in interne Akademien und KI-gestützte Ergänzungsprogramme zu erhöhen. Diese Initiativen zielen darauf ab, die Beraterproduktivität zu steigern, die steigende Lohnkostensteigerung auszugleichen und die Lieferqualität bei komplexen Kundenprojekten aufrechtzuerhalten. Während diese Strategien Markteintrittsbarrieren für neue Wettbewerber stärken, begrenzen sie auch rasche Skalierungsmöglichkeiten selbst für etablierte Akteure. Der kombinierte Effekt aus Talentbeschränkungen, technologischen Investitionen und Kundenerwartungen prägt eine Wettbewerbslandschaft, die auf spezialisiertes Fachwissen, operative Exzellenz und digitale Transformation ausgerichtet ist. Insgesamt entwickelt sich der Markt zu einem hybriden Umfeld, in dem Technologie, Kompetenz und strategische Übernahmen den Erfolg definieren.
Marktführer der Branche für Betriebsberatungsdienstleistungen
Accenture
Deloitte
PwC
Ernst & Young
KPMG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Operations-Advisory-Services
- Accenture
- Deloitte
- PwC
- Ernst & Young
- KPMG
- McKinsey & Company
- Bain & Company
- Boston Consulting Group
- IBM Consulting
- Cognizant
- Capgemini
- Infosys Consulting
- Tata Consultancy Services
- Kearney
- Alvarez & Marsal
- Grant Thornton
- Protiviti
- L.E.K. Consulting
- Roland Berger
- Oliver Wyman
Lesen Sie die Analyse der Operations-Advisory-Service-Unternehmen

Marktchancen und Zukunftsaussichten
KI-Governance und Compliance-by-Design-Dienstleistungen erzeugen eine klare Nachfrage, da Kunden agentenbasierte Workflows innerhalb regulierter Prozesse operationalisieren. Da das EU-KI-Gesetz und das SEC-Regime zur Offenlegung von Cybersicherheit die operativen Teams dazu drängen, Modelldokumentation, Risikobewertungen, Kontrollprüfungen und vorfallbereite Betriebsabläufe zu formalisieren, haben Berater die Möglichkeit, Prozessneugestaltung, Datengovernance und prüfungsbereite Nachweispfade in den Tagesbetrieb zu integrieren, anstatt Compliance als parallelen Arbeitsstrang zu behandeln.
Die technologiegestützte Modernisierung von Betriebsmodellen bewegt sich zudem in Richtung Co-Investition und ökosystemgeführter Leistungserbringung, wodurch sich der adressierbare Arbeitsumfang von der Strategie hin zu Build-and-Run-Dienstleistungen ausweitet. Im Mai 2026 kündigten EY und Microsoft eine globale Initiative an, die mit einer Investition von über 1 Milliarde USD verbunden ist, um Kunden bei der unternehmensweiten Skalierung von KI zu unterstützen, und im Juli 2026 gab PwC eine Zusammenarbeit mit OpenAI bekannt, die sich auf agentenbasiertes Kundenengagement und Serviceoperationen konzentriert. Diese Ankündigungen deuten auf eine Nachfrage nach wiederholbaren, KI-gestützten Serviceoperationen hin, die sich in Cloud-Plattformen integrieren und messbare Umsetzungsergebnisse in den Bereichen Lieferkette, Finanzoperationen und Kundenoperationen liefern.
Recent Industry Developments in Markt für Operations-Advisory-Services
- Juli 2026: PwC führte gemeinsam mit OpenAI agentenbasierte Kontakt- und Servicelösungen ein, um Kundenengagement und Serviceoperationen zu modernisieren. Die Initiative stärkt agentengestützte Kundenoperationen und erweitert die Managed-Services-Fähigkeiten von PwC. Sie steigert zudem die wiederkehrenden Umsätze, indem KI-gestütztes Engagement in Serviceangebote eingebettet wird.
- Juni 2026: Deloitte ging eine strategische Allianz mit Ironclad ein, um KI-gestütztes Vertragslebenszyklusmanagement in rechtliche und geschäftliche Abläufe zu integrieren. Die Zusammenarbeit verbessert die durchgängige Vertragsabwicklung und Governance in Beratungsprojekten. Dies erweitert Deloittes Präsenz im Bereich KI-gestütztes CLM innerhalb der Operations-Beratung.
- Mai 2026: EY kündigte eine mehrjährige Investition von über 1 Milliarde USD mit Microsoft an, um die Einführung von Unternehmens-KI und die agentenbasierte Transformation zu beschleunigen. Die Investition beschleunigt die Einführung von Unternehmens-KI und die agentenbasierte Transformation über Kundenprogramme hinweg. Sie signalisiert ein großes Kapitalengagement für KI-geführte Angebote in der Operations-Beratung.


Markt für Operations-Advisory-Services Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt definiert als Drittanbieter-Fachdienstleistungen, die Organisationen helfen, ihre Betriebsleistung durch Diagnose von Problemen, Gestaltung von Lösungen und Unterstützung der Umsetzung in Funktionen wie Lieferkette, Fertigung, Beschaffung und Shared Services zu verbessern.
Ausschlüsse: Nicht erfasst werden interne Unternehmens-Operations-Teams, reine Personalvermittlung, eigenständige Outsourcing-Liefergebühren oder Softwarelizenzeinnahmen, selbst wenn Tools während der Beratungsarbeit verwendet werden.
Übersicht der Segmentierung
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Branchenvertikale
- BFSI
- IT und Telekommunikation
- Fertigung
- Einzel- und E-Commerce
- Öffentlicher Sektor
- Gesundheitswesen
- Sonstige
- Nach Anwendung
- Lieferkette
- Finanzoperationen
- Personaloperationen
- Projektmanagement
- Prozessmanagement
- Fertigungsoperationen
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX
- NORDICS
- Rest von Europa
- Asiatisch-pazifischer Raum
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde verwendet, um die anfängliche Marktstruktur aufzubauen und das Modell an realen Ausgaben- und Aktivitätssignalen zu verankern. Wir haben öffentliche Informationen ausgewertet, wie z. B. Beschäftigungs- und Lohndatenreihen des U.S. Bureau of Labor Statistics für Management- und Operations-Beratungsrollen, Daten des U.S. BEA zum Dienstleistungshandel sowie OECD-Indikatoren, die helfen, Unternehmensinvestitionszyklen zu erklären.
Um die Inputs praxisnah zu halten, stützten wir uns zudem auf Quellen wie Makrodatenreihen der Weltbank und des IWF zu BIP und Unternehmensinvestitionen sowie auf Veröffentlichungen von Berufsverbänden und staatliche Beschaffungsportale zur Bestimmung der Nachfragerichtung. Geschäftsberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen wurden verwendet, um den Dienstleistungsmix, die Liefermodelle und die Preisgestaltungssprache zu verstehen. Für Gegenprüfungen wurden selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten-Intelligence genutzt, zusammen mit einer Patentdatenbank, um zu erkennen, wo Methoden der Operations-Transformation kodifiziert werden. Dies sind lediglich beispielhafte Quellen, und viele weitere öffentliche Referenzen wurden ebenfalls für Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was als Umsatz aus Operations-Beratung gezählt wird und wie sich die Preisgestaltung über gängige Auftragsarten hinweg verändert (Diagnose, Unterstützung von Transformationsprogrammen und kontinuierliche Verbesserung). Wir sprachen mit einer Mischung aus Dienstleistern, unabhängigen Praktikern und Käufern aus Großunternehmen und mittelständischen Firmen in den Regionen APAC, EMEA und Amerika, sodass die regionale Nachfrageintensität und der Liefermix überprüft und dann im Modell normalisiert werden konnten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 16% | APAC: 51% |
| Mid-Tier: 43% | Funktions-/Bereichsleiter: 39% | EMEA: 30% |
| Kleinere Anbieter: 21% | Manager: 45% | Amerika: 19% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-Down-Aufbau, bei dem die Nachfrage nach Beratungs- und Fachdienstleistungen anhand von Makroindikatoren und der Richtung der Unternehmensausgaben rekonstruiert wird und dann durch Signale des Dienstleistungsmix auf den Anteil der Operations-Beratung gefiltert wird. Sobald diese Form gebildet ist, bestätigen wir die Summen mit selektiven Bottom-up-Näherungen wie stichprobenartigen Umsatzoffenlegungen, Kanalprüfungen zu typischen Auftragswerten und einem ASP-nach-Volumen-Plausibilitätscheck für wiederkehrende Verbesserungsprogramme.
Zu den wichtigsten im Modell verwendeten Inputs gehören Zyklen zur Unternehmenskostenoptimierung, Häufigkeit von Lieferkettenstörungen und entsprechende Reaktionsausgaben, Investitionstrends in Fertigung und Logistik, die Einführung von Lean- und kontinuierlichen Verbesserungsprogrammen sowie das Wachstum von Roadmaps zur Unternehmenstransformation, die Change Management und Unterstützung des Betriebsmodells erfordern. Prognosen werden mittels Szenarioanalyse entwickelt, wobei Basis-, konservative und optimistische Pfade an den makroökonomischen Ausblick und interviewbasierte Erwartungen zu Auslastung, Preisgestaltung und Vertragsabschlussrate rückgekoppelt werden. Wo die Bottom-up-Sichtbarkeit für kleinere Firmen schwächer ist, werden Lücken durch kalibrierte, aus Befragtenfeedback abgeleitete Verhältnisse behandelt und dann gegen Beschäftigungs- und Dienstleistungshandelssignale stresstestet.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale validiert, und wir führen Abweichungsprüfungen durch, um Ergebnisse zu kennzeichnen, die nicht mit der in öffentlichen Datenreihen und Interviewrückmeldungen erkennbaren Nachfragerichtung übereinstimmen. Anomalien werden schrittweise überprüft, zunächst auf Annahmeebene, dann auf regionaler und Endnutzerebene, bevor eine abschließende Analystenprüfung erfolgt.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung verändern, etwa größere regulatorische Vorstöße, starke makroökonomische Veränderungen oder große Verschiebungen bei Budgets für Unternehmenstransformation. Vor der Auslieferung führen wir eine erneute Prüfung der wichtigsten Inputs durch, damit Kunden die aktuellste Sichtweise basierend auf denselben wiederholbaren Schritten erhalten.
Marktgröße von Mordor Intelligence für den Operations-Beratungsdienstleistungsmarkt im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Operations-Beratungsdienstleistungen unterscheiden sich häufig, da Unternehmen die Dienstleistungsgrenzen unterschiedlich definieren und dann unterschiedliche Umsatzzeitpunkte, Währungsannahmen und Aktualisierungspläne anwenden.
Dienstleistungshandelsdatenreihen, Beschäftigungssignale im Beratungsbereich und interviewbasierte Preisprüfungen werden verwendet, um Mordor Intelligence ausschließlich an den für externe Operations-Beratungsarbeit erfassten Umsatz zu binden. Dieser Ansatz vermeidet die Einbeziehung angrenzender Outsourcing-Liefergebühren oder umfassenderer Transformationsausgaben, die nicht beratungsbezogen sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 320,83 Mrd. USD (2026) | |
| Fachzeitschrift A | 292,29 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und tendiert dazu, konservative Wachstumsraten anzuwenden, wodurch neuere digitale Operations-Programme unterrepräsentiert sein können, die als höherwertige Transformationsarbeit bepreist werden. |
| Regionale Beratungsgesellschaft B | 345,78 Mrd. USD (2024) | Vermischt in manchen Fällen Operations-Beratung mit umfassenderer Operations-Consulting- und verwandter Umsetzungsarbeit, was die Summen aufblähen kann, wenn Umsetzungsarbeit zusammen mit Beratungsumsatz gezählt wird. |
Die Streuung zwischen den Quellen ergibt sich hauptsächlich daraus, was als Umsatz innerhalb des Leistungsumfangs behandelt wird und wie das Basisjahr festgelegt wird, und diese Entscheidungen fließen in die gesamte Prognose ein. Indem das Modell an beobachtbaren Nachfragesignalen und klaren Einbeziehungsregeln verankert bleibt, bleibt die endgültige Schätzung leichter zu prüfen und zu wiederholen, wenn neue Datenpunkte hinzugefügt werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Betriebsberatungsdienstleistungen im Jahr 2026 und welchen Wert wird er bis 2031 voraussichtlich erreichen?
Er beläuft sich im Jahr 2026 auf USD 320,83 Milliarden und soll bis 2031 USD 394,06 Milliarden erreichen, was einer CAGR von 4,18 % über den Zeitraum 2026–2031 entspricht.
Welche geografische Region entfällt der größte Anteil der Ausgaben für Betriebsberatungsdienstleistungen?
Nordamerika führt mit 39,02 % des globalen Umsatzes im Jahr 2025, angetrieben durch komplexe regulatorische Rahmenbedingungen und die rasche Einführung KI-gesteuerter Transformationsprogramme.
Welcher Anwendungsbereich erzeugt die stärkste Nachfrage nach Beratungsunterstützung?
Lieferkettenengagements dominieren mit 29,76 % des Umsatzes im Jahr 2025, da Unternehmen in Resilienz, Dual-Sourcing-Strategien und End-to-End-Transparenzplattformen investieren.
Warum beschleunigen kleine und mittlere Unternehmen (KMU) ihren Einsatz von Beratungsdienstleistungen?
Ergebnisbasierte Gebührenmodelle knüpfen die Vergütung von Beratern an messbare Ergebnisse, senken die Vorabkosten für KMU und machen hochwertiges Fachwissen zugänglicher.
Wie gestalten KI-Tools wie Digitale Zwillinge Betriebsberatungsprojekte um?
Mithilfe von KI-Copilots, Process-Mining und Digitale-Zwilling-Simulationen können Unternehmen eine vorausschauende Optimierung erreichen, die zu verbesserter Betriebszeit und Energieeinsparungen führt – ganz ohne neue Kapitalinvestitionen.
Welche Faktoren könnten das Wachstum des Sektors in den nächsten fünf Jahren bremsen?
Qualifikationslücken, Datensicherheitsbedenken bei der Fernlieferung, automatisierungsbedingte Gebührenkomprimierung und Preisdruck durch Gig-Economy-Berater können die Expansion dämpfen.
Seite zuletzt aktualisiert am:



