
Marktgröße und Marktanteil für digitale Tinten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
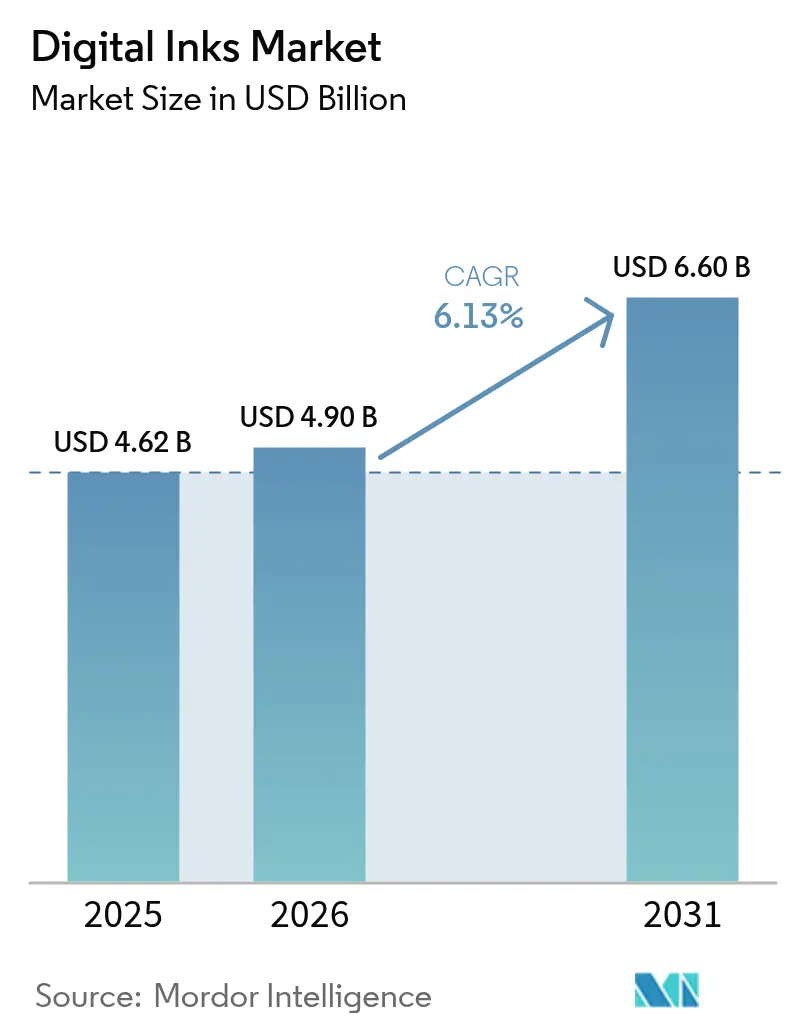
| Marktgröße (2026) | 4.9 Milliarden US-Dollar |
| Marktgröße (2031) | 6.6 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
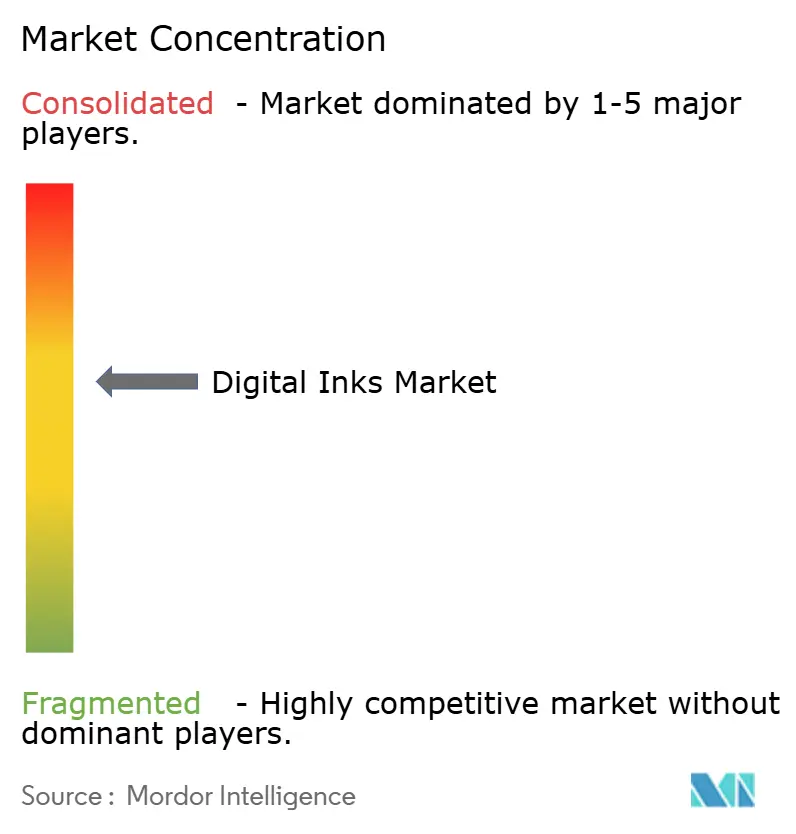
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für digitale Tinten durch Mordor Intelligence
Die Marktgröße für digitale Tinten wird im Jahr 2026 auf 4,9 Milliarden USD geschätzt, ausgehend von einem Wert von 4,62 Milliarden USD im Jahr 2025, mit Projektionen von 6,6 Milliarden USD für 2031 bei einer CAGR von 6,13 % über den Zeitraum 2026–2031. Diese nachhaltige Expansion spiegelt den raschen Wandel von analogen zu digitalen Druckabläufen wider, die On-Demand-Individualisierung, Ressourceneffizienz und die Einhaltung zunehmend strengerer Umweltvorschriften begünstigen. Das Nachfragewachstum beschleunigt sich rund um UV-härtbare Formulierungen, die sofort aushärten, nanoskalige leitfähige Materialien, die gedruckte Elektronik ermöglichen, sowie substratspezifische Haftvermittlerchemien, die neue industrielle Anwendungsfälle erschließen. Kontinuierliche Fortschritte bei der Druckkopfpräzision, der Steuerung der Flüssigkeitsviskosität und der inline-Qualitätsprüfung schaffen Produktivitätsvorteile, die Kapitalinvestitionen in Pressen der nächsten Generation rechtfertigen. Gleichzeitig beschleunigen strengere globale Standards für flüchtige organische Verbindungen (VOC) die Abkehr von lösungsmittelreichen oder lösungsmittelbasierten Tintenzusammensetzungen hin zu lösungsmittelarmen oder lösungsmittelfreien Alternativen, was die technologische Differenzierung unter den Anbietern stärkt. Anwendungen wie Verpackung, Textilien und flexible Elektronik setzen diese technischen Verbesserungen in kürzere Produktionsläufe, schnelle Designiterationen und geringere Lagerbestände um und stärken die allgemeine Marktdynamik für digitale Tinten.
Wichtigste Erkenntnisse des Berichts
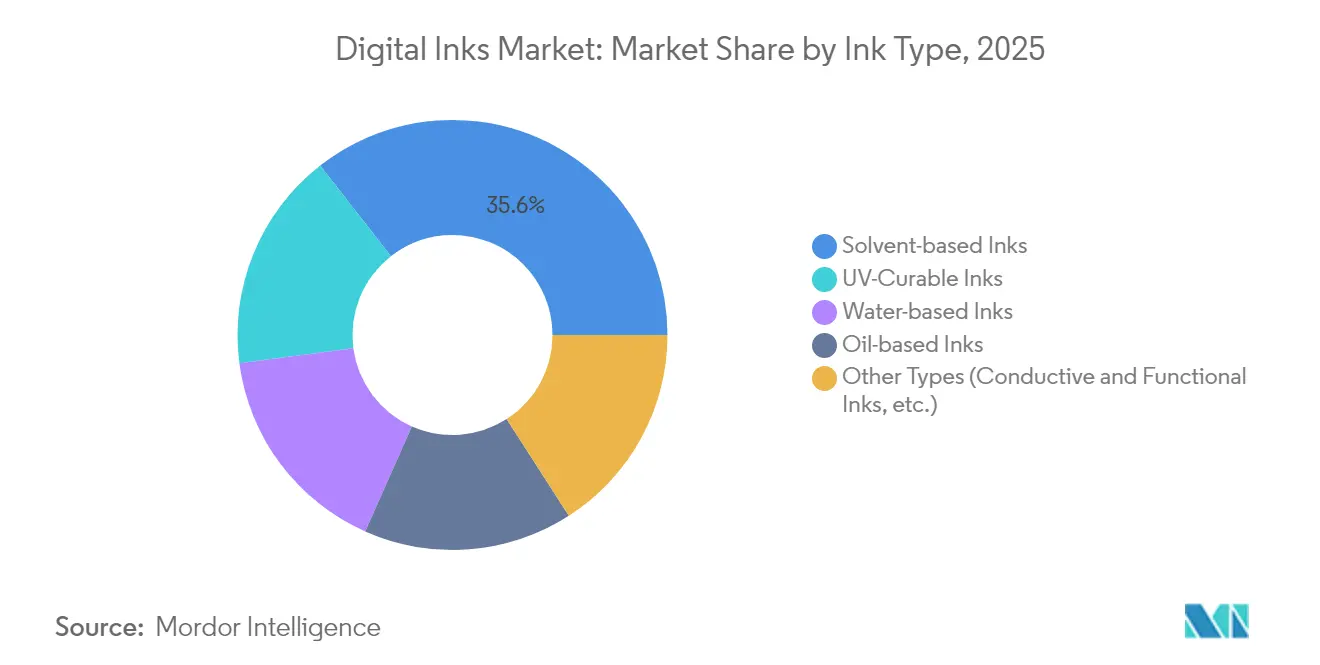
- Nach Tintentyp behielten lösungsmittelbasierte Systeme im Jahr 2025 einen Marktanteil von 35,55 % im Markt für digitale Tinten, während UV-härtbare Tinten bis 2031 voraussichtlich mit einer CAGR von 6,86 % wachsen werden.
- Nach Drucktechnologie hielt Drop-on-Demand-Inkjet im Jahr 2025 einen Anteil von 54,60 % an der Marktgröße für digitale Tinten, während kontinuierlicher Inkjet zwischen 2026 und 2031 voraussichtlich eine CAGR von 7,18 % verzeichnen wird.
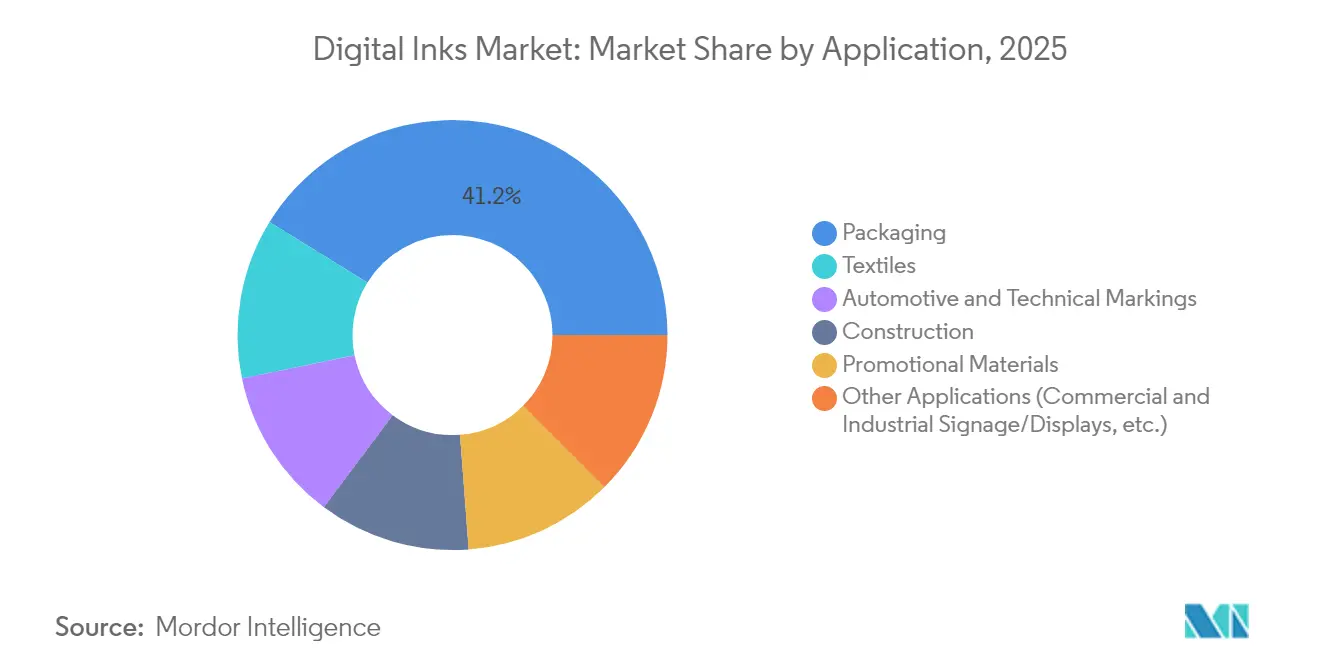
- Nach Anwendung entfiel auf Verpackung im Jahr 2025 ein Umsatzanteil von 41,20 %; andere Anwendungen stellen das am schnellsten wachsende Segment mit einer CAGR von 7,22 % bis 2031 dar.
- Nach Geografie führte Asien-Pazifik mit einem Marktanteil von 48,10 % im Markt für digitale Tinten im Jahr 2025 und wächst im Prognosezeitraum mit einer CAGR von 6,95 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Starke Nachfrage nach UV-härtbaren Tinten in Verpackung und Beschilderung | +1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rasche Einführung von Inkjet-Druck für die Textiladigitalisierung | +1.8% | Asien-Pazifik als Kernmarkt, Ausweitung auf Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Nutzung von Öko-Lösungsmitteltinten aus Nachhaltigkeitsgründen | +0.9% | Europa führend, gefolgt von Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Aufkommen leitfähiger Nano-Tinten für flexible Elektronik | +0.7% | Asien-Pazifik als Fertigungszentrum, F&E in Nordamerika | Langfristig (≥ 4 Jahre) |
| Expansion des E-Commerce und der On-Demand-Verpackung | +1.1% | Global, mit höchsten Auswirkungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke Nachfrage nach UV-härtbaren Tinten in Verpackung und Beschilderung
Die sofortige Polymerisation unter ultraviolettem Licht beseitigt Trocknungsengpässe und ermöglicht einen höheren Durchsatz sowie Energieeinsparungen im Vergleich zu Lösungsmittelsystemen. Minimale VOC-Emissionen machen UV-härtbare Tinten zu einem wirksamen Weg zur Einhaltung gesetzlicher Vorschriften, und Hersteller wie DuPont haben wasserbasierte Pigmentserien kommerzialisiert, die Lebensmittelkontaktnormen erfüllen, ohne Farbdichte einzubüßen[1]DuPont, „Artistri PN1000 Wasserbasierte Inkjet-Tinten”, dupont.com. Verpackungskonverter schätzen die Möglichkeit, Glas, Metall und mehrschichtige Polymerfolien zu dekorieren und dabei die Barriereeigenschaften zu erhalten, während Anbieter von Außenbeschilderung auf die überlegene Witterungsbeständigkeit und Farbstabilität der Tinten angewiesen sind. Die beschleunigte Einführung wird durch geringere Wartungskosten und die zunehmende Verfügbarkeit mittelstrahlender LED-Härtungsmodule unterstützt, die die Wärmebelastung der Presse reduzieren. Diese kombinierten Vorteile stellen UV-härtbare Systeme auf einen kontinuierlichen Adoptionspfad in etablierten und aufstrebenden Druckzentren.
Rasche Einführung von Inkjet-Druck für die Textildigitalisierung
Digitale Inkjet-Technologie ersetzt wasserintensive Färbelinien durch Präzisionsauftrag, der den Wasserverbrauch bei bestimmten Baumwoll- und Polyestersubstraten um bis zu 95 % reduziert. Gerätehersteller wie Kyocera und Epson haben Druckköpfe mit einer Bahnbreite von 2 m entwickelt, die Rolle-zu-Rolle-Textildruck mit industriellen Geschwindigkeiten ermöglichen. Kapazitätserweiterungen, darunter Epsons neue Einrichtungen in Akita und Tōhoku, signalisieren Vertrauen in eine langfristige Nachfrage, die durch die Massenindividualisierung in der Modeindustrie getragen wird. In RIP-Software eingebettete Künstliche Intelligenz beschleunigt die Workflow-Einrichtung und ermöglicht algorithmische Mustergenerierung, was Design-zu-Muster-Zyklen verkürzt. Käufer profitieren von kleineren Mindestbestellmengen und serialisierter Kleidungsidentifikation – Vorteile, die die Verlagerung der Beschaffung hin zu nationalen oder nahe gelegenen Mikrofabriken verstärken.
Zunehmende Nutzung von Öko-Lösungsmitteltinten aus Nachhaltigkeitsgründen
Überarbeitungen der nationalen Emissionsstandards für flüchtige organische Verbindungen der Vereinigten Staaten, die im Januar 2025 angekündigt wurden, drängen Konverter zu reaktionsärmeren Lösungsmitteln, während der Europäische Green Deal die Ausstiegspläne für mineralbasierte Träger beschleunigt. Deutsche und französische Gesetzgebung legt strenge Meldeschwellenwerte fest, die de facto zur Substitution durch pflanzlich gewonnene Alternativen mit vergleichbaren Trocknungszeiten und Reibungsbeständigkeiten zwingen. Anbieter wie INX International vermarkten aktiv Lösungsmittel natürlichen Ursprungs und Rezyklat-Materialanteile, um Prämien bei früher Regulierungskonformität zu erzielen. Verbesserte Geruchsprofile und eine bessere Luftqualität in Innenräumen erweitern den adressierbaren Markt auf Innenraumdekoration und Tapeten und verlängern das Wachstumspotenzial für Öko-Lösungsmitteltinten.
Aufkommen leitfähiger Nano-Tinten für flexible Elektronik
Formulierungen auf Basis von Silbernanopartikeln, Graphen und Kohlenstoffnanoröhren ermöglichen gedruckte Leiterbahnen, die unter wiederholtem Biegen leitfähig bleiben und so sensorenreiche Wearables und intelligente Verpackungen erschließen. Akademische Durchbrüche, wie das Laser-Lift-off-Verfahren der Seoul National University, das Kohlenstoffrückstände um 92,8 % reduziert, senken die Fehlerquoten in ultradünnen Schaltkreisen. Der Teilmarkt für gedruckte Sensoren wird im Jahr 2025 auf 12,1 Milliarden USD geschätzt und soll bis 2030 auf 16,84 Milliarden USD wachsen, was eine beachtliche Chance für Tintenhersteller bietet, die Dispersionsstabilität und Niedertemperatursintern beherrschen. OEM-Hersteller von Unterhaltungselektronik spezifizieren zunehmend tintenbasierte Antennen und kraftsensitive Widerstände, was einen Weg für hochmargige Spezialqualitäten innerhalb des breiteren Marktes für digitale Tinten ebnet.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Volatilität der Pigment- und Rohstoffpreise | -0.8% | Global, mit höchsten Auswirkungen in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Strenge globale VOC-Emissionsvorschriften für Lösungsmitteltinten | -0.6% | Europa und Nordamerika führend, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Haltbarkeitsprobleme bei Polyester- und Mischfasersubstraten | -0.4% | Asien-Pazifik-Textilfertigung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Pigment- und Rohstoffpreise
Titandioxid und spezielle organische Pigmente machen einen hohen Anteil der Tintenherstellungskosten aus, und Preisschwankungen aufgrund von Zöllen auf chinesische und mexikanische Importe belasten die Gewinnmargen entlang der gesamten Wertschöpfungskette. Spezialchemikalienlieferanten sind geopolitischen Störungen ausgesetzt, die sich in inkonsistenten Vorlaufzeiten und Absicherungsschwierigkeiten niederschlagen und Tintenformulierungsunternehmen zu einer Dual-Sourcing-Strategie und indexgebundenen Verträgen veranlassen. Druckdienstleister fügen Kostenzuschläge hinzu oder wählen dünnere Druckdeckungsdesigns zum Schutz der Margen, obwohl diese Maßnahmen in preissensiblen Werbe- und Textilanwendungen auf Widerstand stoßen. Die Working-Capital-Intensität steigt, da Unternehmen Sicherheitsbestände aufbauen, um Unsicherheiten abzupuffern, was die Eintrittsbarrieren für kleinere Marktteilnehmer erhöht.
Strenge globale VOC-Emissionsvorschriften für Lösungsmitteltinten
Nordamerikanische Bundesstaaten wie Washington schlagen vollständige Verbote bestimmter lösungsmittelbasierter Formulierungen vor, während die Europäische Union den Aktionsplan für die Kreislaufwirtschaft voranbringt, der die Verbraucherschutzschwellen für potenzielle Karzinogene erhöht. Materialregister im Rahmen des Toxic Substances Control Act führen zu zusätzlichem Verwaltungsaufwand und Vorab-Benachrichtigungszyklen, die die Markteinführungszeit verlängern. Indiens Toluolverbot für lebensmittelkontaktierte Tinten und Chinas Rahmenwerk GB 4806.14-2023 spiegeln ähnliche Einschränkungen in Asien wider und unterstreichen den globalen Umfang des Compliance-Drucks. Investitionen in lösungsmittelfreie Pilotlinien und analytische Validierungslabore beeinträchtigen die Wettbewerbsfähigkeit kleinerer Unternehmen und verstärken Marktkonsolidierungstendenzen im Markt für digitale Tinten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tintentyp:
Lösungsmittelsysteme sehen sich regulatorischem Gegenwind ausgesetztLösungsmittelbasierte Tinten machten 35,55 % des Umsatzes im Jahr 2025 aus, doch die Marktgröße für UV-härtbare Qualitäten wird bis 2031 voraussichtlich mit einer CAGR von 6,86 % schneller wachsen. Zu den Leistungsvorteilen zählen das Aushärten auf der Presse innerhalb von Sekunden und ein vernachlässigbarer VOC-Gehalt, was den Bestrebungen der Verpackungskonverter nach schlankeren Abläufen und Lebensmittelsicherheit entspricht. Wasserbasierte Pigmente beschleunigen sich im Etiketten- und Flexibelbeutelformat, da geringe Geruchseigenschaften den Betrieb von Pressen in belebten Produktionshallen ohne Absaugaufrüstungen ermöglichen. Nischenölbasierte Systeme bleiben für thermoplastische Substrate relevant, die erhöhte Filmbildungstemperaturen und Schmiermittelfunktionalität erfordern, obwohl die Volumenaussichten begrenzt bleiben.
Eine separate Chance entfaltet sich bei leitfähigen und anderen funktionalen Tinten, wo graphenreiche Formulierungen Leitfähigkeiten von bis zu 7,3 × 10⁵ S/m erreichen und dabei eine Dehnbarkeit von 800 % beibehalten, was sie für medizinische Pflaster und biegbare Schaltkreise attraktiv macht. Europäische Richtlinien, die Mineralöle auslaufen lassen, verstärken den strategischen Druck für umweltfreundlichere Alternativen und veranlassen Anbieter, biobasierte Verdünnungsmittel zu testen, die Trocknungsgeschwindigkeiten und Farbintensität entsprechen. Da die Compliance-Fristen enger werden, riskieren Lösungsmittellinien Marktanteilsverluste, während UV-härtbare und wasserbasierte Chemien im Markt für digitale Tinten in Richtung Mainstream-Status vorrücken.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtkauf verfügbar


Nach Drucktechnologie:
Dominanz des Drop-on-Demand-Verfahrens sieht sich Herausforderung durch kontinuierlichen Inkjet gegenüberDie Drop-on-Demand-Architektur (DOD) hielt im Jahr 2025 einen Anteil von 54,60 % und prägt weiterhin den Markt für digitale Tinten durch Düsenverfeinerungen, die native 2-Pikoliter-Tröpfchen und Auflösungen von über 1.200 dpi ermöglichen. Zuverlässigkeitsverbesserungen wie rezirkulierende Kopfverteiler reduzieren Ausfallzeiten und unterstützen wässrige Chemien mit niedriger Viskosität, was die adressierbaren Substrate von unbeschichtetem Papier bis hin zu starren Kunststoffen erweitert. Kontinuierliche Inkjet-Systeme (CIJ), historisch im Kodier- und Markierungsbereich verwurzelt, integrieren jetzt Doppelfrequenzablenkung, um variable Daten bei Liniengeschwindigkeiten über 400 m/min zu drucken, was dem Segment eine prognostizierte CAGR von 7,18 % verleiht. UV-Inkjet überbrückt den deckungsstarken weißen Unterdruckt auf Metallen und Glas und dringt damit in den Siebdruckanteil bei industriellen Dekorationsanwendungen ein.
Jüngste Investitionen unterstreichen den künftigen Schwung. Epsons 5,1-Milliarden-Yen-Anlage in Tōhoku, die bis September 2025 in Betrieb gehen soll, wird die jährliche PrecisionCore-Druckkopfproduktion vervierfachen und eine sichere Versorgung für wachsende OEM-Partnerschaften sicherstellen. Hybridplattformen, die flexografische Grundierungsstationen mit inline-Inkjet-Modulen verbinden, bedienen Konverter, die Kosteneffizienz pro Quadratmeter und SKU-Proliferation ausbalancieren. Insgesamt stellen diese Dynamiken sicher, dass die Drucktechnologieinnovation ein entscheidender Faktor für die Aufrechterhaltung der Expansion im Markt für digitale Tinten bleibt.
Nach Anwendung:
Verpackungsdominanz inmitten der TextilbeschleunigungVerpackung machte 41,20 % des Verbrauchs im Jahr 2025 aus, begünstigt durch E-Commerce-Erfüllungsmodelle und Markenanforderungen für serialisierte Fälschungsschutzcodes. Variable-Daten-Fähigkeiten senken Plattenkosten, was digitalen Druck für Auflagen unter 10.000 Laufmetern in Wellpappe- und Faltkartonformaten attraktiv macht. Automobil- und Luftfahrtmärkte spezifizieren hochtemperaturbeständige Tinten für den Motorraum und die Kabinenverkleidung, bleiben jedoch volumenmäßig eine Nische. Branding von Baumaterialien erfordert UV-stabile Pigmente für Außenverkleidungen und Vinyl-Wandverkleidungen.
Das Segment der weiteren Anwendungen – das kommerzielle Beschilderung, industrielle Displays, Dekorplatten und aufkommende interaktive Oberflächen umfasst – wuchs von 2025 mit einer CAGR von 7,22 % und soll bis 2031 die schnellste Entwicklung unter allen Marktsegmenten aufrechterhalten, was seinen Anteil an der Marktgröße für digitale Tinten erhöht, da Konverter kurzläufige Grafiken von Lösungsmittelsiebpressen auf Hochgeschwindigkeits-UV-Inkjet-Systeme verlagern. Leistungsgewinne resultieren aus ultra-adhäsiven Formulierungen, die ohne Primer auf Glas, Metall und Polycarbonat haften und langlebige Schaufenstergrafiken, Fahrzeugbeschriftungen und Fabriksicherheitsschilder ermöglichen, die UV-Exposition und chemischen Reinigungen standhalten. Variable-Daten-Fähigkeiten ermöglichen auch schnelle Überarbeitungen für saisonale Aktionen und Behördenbeschilderungen, was Abfall und Lagerbestände reduziert.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtkauf verfügbar
Geografische Analyse
APAC-Markt für digitale Tinten
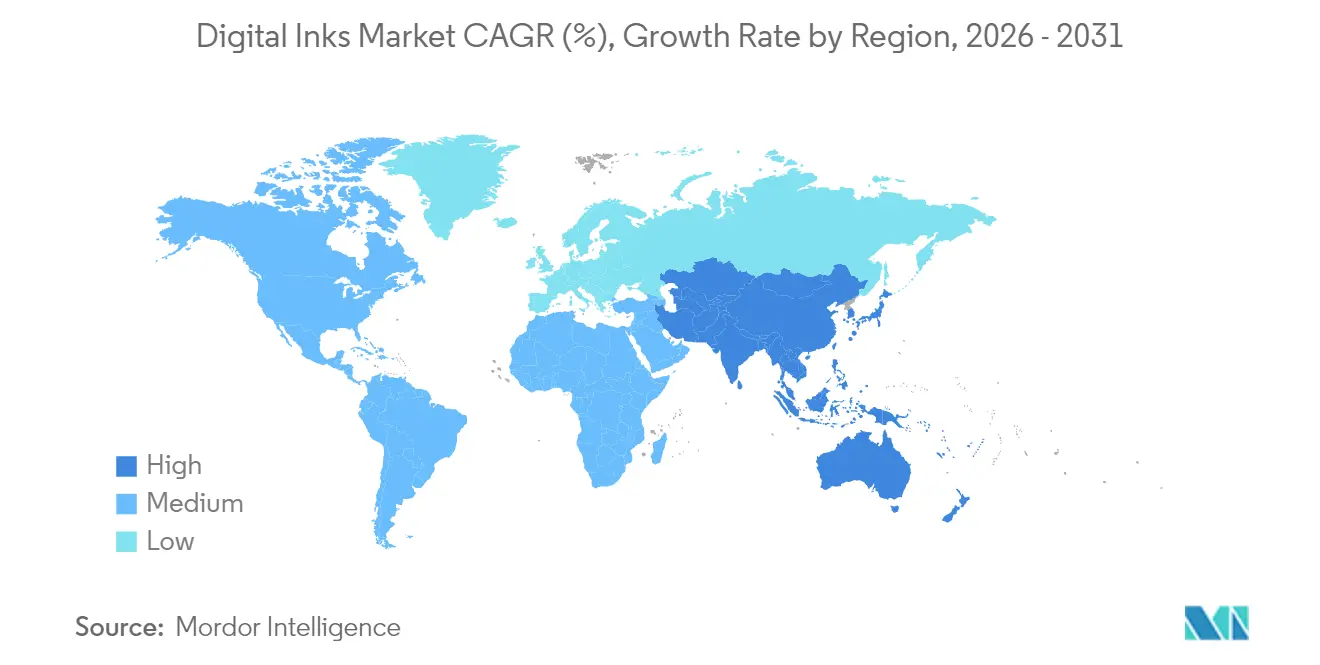
Asien-Pazifik kontrollierte 2025 48,10 % des Marktes für digitale Tinten und wird voraussichtlich bis 2031 mit einem CAGR von 6,95 % wachsen. China verankert die regionale Dynamik mit einer umfangreichen Wellpappen- und Elektronikproduktion, während Japan hochpräzise Komponenten und eine wachsende Installationsbasis für Textil- und Industriedrucker liefert. Indien beschleunigt Kapazitätsinvestitionen, veranschaulicht durch DIC Indias INR 1,1 Milliarden Anlage in Gujarat, die toluolfreie Flüssigtinten produziert. Südkorea und Taiwan nutzen das Know-how der Elektronikhersteller, um die Einführung leitfähiger Tinten in Display- und Sensoranwendungen auszubauen. ASEAN-Volkswirtschaften wie Vietnam profitieren von Exportbooms im Bekleidungsbereich, die die Nachfrage nach wasserarmen Textildruckverfahren ankurbeln.
Nordamerikanischer Markt für digitale Tinten
Nordamerika bleibt ein Innovationszentrum, in dem die regulatorische Führungsrolle die rasche Einführung von UV-härtbaren und Öko-Lösemittel-Chemikalien vorantreibt. Der lebhafte E-Commerce-Sektor der Vereinigten Staaten stimuliert das Wachstum von On-Demand-Verpackungen und fördert Druckerinstallationen rund um Omnichannel-Fulfillment-Center. Kanada und Mexiko liefern Harze und Pigmente, sehen sich jedoch mit tarifbedingten Kostenschwankungen konfrontiert, was zu Notfallbeschaffungs- und lokalen Mischstrategien führt. INX Internationals Jahresumsatz von 1,6 Milliarden USD unterstreicht die industrielle Tiefe und das F&E-Engagement der Region im Markt für digitale Tinten.
EMEA- und südamerikanischer Markt für digitale Tinten
Europa prägt globale Standards durch die frühzeitige Einführung von Kreislaufwirtschaftspolitiken, die recycelbare Materialien und schadstoffarme Formulierungen vorschreiben. Deutschlands Ingenieurstradition unterstützt Gerätefortschritte, während Frankreich politische Instrumente einsetzt, um mineralölbasierte Tinten in Lebensmittelverpackungen zu eliminieren. Nordische Innovationen konzentrieren sich auf biologisch abbaubare Bindemittel aus Lignin und Tallöl, die mit waldreichen Volkswirtschaften übereinstimmen. Italien festigt seine Führungsposition bei Modedruck-Anwendungen, und das Vereinigte Königreich behauptet seine Stärke im Etiketten- und Spezialgrafik-Bereich. Obwohl Russland mit Handelsbeschränkungen konfrontiert ist, besteht eine inländische Nachfrage nach industriellen Markierungstinten, während Osteuropa als Near-Shore-Produktionsbasis wächst. Südamerika sowie der Nahe Osten und Afrika, obwohl wertmäßig kleiner, verzeichnen zweistelliges lokales Wachstum, wo die Infrastruktur modernisiert wird und ausländische Direktinvestitionen flexible Verpackungs- und Textildruckcluster finanzieren.

Regulatorisches Umfeld
Die Regulierung digitaler Tinten konzentriert sich zunehmend auf chemische Sicherheit, Lebensmittelkontakt-Konformität und Dokumentation entlang der Verpackungswertschöpfungskette. Dies beschleunigt die Reformulierung weg von Substanzklassen mit höherem VOC-Gehalt und höherem Besorgnisgrad. In Europa fallen Druckfarben, die in Materialien mit Lebensmittelkontakt eingesetzt werden, unter den breiteren EU-Rahmen für Materialien mit Lebensmittelkontakt, und Branchenleitlinien sowie GMP-Programme werden genutzt, um die Konformität dort operativ umzusetzen, wo Tintenvorschriften nicht harmonisiert sind. Die European Printing Ink Association (EuPIA) aktualisierte ihre Gute Herstellungspraxis (GMP) auf eine 5. Version (veröffentlicht im November 2025) und begann mit der Umsetzung im Januar 2026, zusammen mit einer EuPIA-Charta 2026 für die Auswahl von Rohstoffen, die die Erwartungen an die vorgelagerte Auswahl und die nachgelagerte Kommunikation verschärft.
Die Schweiz bietet einen spezifischeren Compliance-Ankerpunkt für Tintenschichten in Lebensmittelverpackungen. Die überarbeitete Schweizer Verordnung über Materialien und Gegenstände, die dazu bestimmt sind, mit Lebensmitteln in Kontakt zu kommen (SR 817.023.21), trat im Februar 2026 in Kraft und enthält spezifische Anforderungen an die Konformitätserklärung (DoC) für Druckfarbenschichten, nicht beschränkt auf den direkten Lebensmittelkontakt, was die Erwartungen an Rückverfolgbarkeit und Lieferantenerklärungen erhöht. Auch PFAS-Beschränkungen bewegen sich von einem aufkommenden Anliegen hin zur Verpackungsgesetzgebung, wobei die EuPIA im April 2026 eine Informationsmitteilung zu PFAS und Druckfarben im Kontext der EU-Verpackungs- und Verpackungsabfallverordnung (PPWR) herausgab. Da die PPWR-Bestimmungen zur Beschränkung von PFAS in Lebensmittelverpackungen an Intensität gewinnen, stehen Lieferanten vor einem größeren Bedarf an dokumentiertem PFAS-Status und Screening auf besorgniserregende Stoffe in Tinten- und Beschichtungsformulierungen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette digitaler Tinten beginnt mit vorgelagerten Spezialchemikalien und Farbstoffinputs, einschließlich Pigmenten und Dispersionen (zum Beispiel Phthalocyanin- und Chinacridon-Qualitäten), Harzen und Bindemitteln (Acryl, Polyurethan), Lösungsmitteln oder reaktiven Verdünnern sowie leistungssteigernden Additiven wie Feuchthaltemitteln, Tensiden und Entschäumern. Formulierer wandeln diese Inputs in Tintensysteme um, die auf Druckkopfkompatibilität (Viskosität, Oberflächenspannung, Filtration und Stabilität) und Anwendungsanforderungen wie Haftung, Abrasionsbeständigkeit, Lichtechtheit und geringe Migration für Verpackungen ausgelegt sind. Die Qualifizierung durch Drucker-OEMs und Druckkopfplattformen stellt ein vorgelagertes Zwischentor dar, das häufig eine umfangreiche technische Validierung vor der Kommerzialisierung erfordert, was die Wechselkosten erhöht und die Substitution verlangsamt.
Nachgelagert fließen Tinten über OEM-Kanäle, Distributoren und den direkten Vertrieb an Verarbeiter und Druckdienstleister in den Bereichen Verpackung, Textilien und industrielle Grafik. Logistik- und Betriebskapitalanforderungen sind zu sichtbareren Einschränkungen geworden: Im März 2026 stellte die EuPIA fest, dass die Umleitung von Schifffahrtsrouten um das Kap der Guten Hoffnung die Transitzeiten für chemische Ausgangsstoffe und Rohstoffe für Druckfarben um etwa 10 bis 14 Tage verlängerte. Dies veranlasste Käufer, mehr Sicherheitsbestände zu halten und die Beschaffung zu überdenken, während im selben Zeitraum mehrere Lieferanten Preisanpassungen im Zusammenhang mit Energie- und Logistikstörungen ankündigten. Vertragsstrukturen integrieren zunehmend Preisanpassungsklauseln, doppelte Beschaffungsquellen und, soweit machbar, lokalisierte Mischung, um die Kontinuität für qualifizierte Tintensets zu schützen.
Wettbewerbslandschaft
Die Herstellung digitaler Tinten weist eine moderate Konzentration auf, wobei führende Akteure vertikale Integration anstreben, um die Pigmentversorgung zu sichern, maßgeschneiderte Chemien zu formulieren und Analysen entlang der Produktionslinien einzubetten. INX International exemplifiziert diese Strategie, indem es in den Jahren 2024–2025 68,5 Millionen USD in das KI-Analytikunternehmen Oden Technologies und den Predictive-Maintenance-Spezialisten AssetWatch kanalisierte, um die Anlagenverfügbarkeit zu steigern und Umrüstzeiten um 71 % zu verkürzen[2]INX International, „Unternehmens-Investitionshighlights 2024–2025”, inxinternational.com . Technologieorientierte Neueinsteiger nutzen Weißraum bei leitfähigen Nano-Tinten, wobei E Ink energiesparende elektrophoretische Module vorstellt, die von –20 °C bis 65 °C funktionieren und auf digitale Außenbeschilderung abzielen.
Fusionen und Übernahmen bleiben ein Hebel für Skalierung und Portfoliobreite: Xerox' Übernahme von Lexmark für 1,5 Milliarden USD positioniert die kombinierte Einheit unter den Top-Fünf der Drucklösungsanbieter und erhöht die Präsenz in der Region Asien-Pazifik. Die Patenttiefe gewinnt an Bedeutung, da Unternehmen Druckkopfarchitekturen und Rheologiemodulatoren lizenzieren; Wacoms Bibliothek mit über 3.000 Einreichungen bietet eine verteidigbare Verbindung zwischen digitalen Stift-Ökosystemen und Tintenwiedergabe. Technologieorientierte Neueinsteiger nutzen Weißraum bei leitfähigen Nano-Tinten, wobei E Ink energiesparende elektrophoretische Module vorstellt, die von –20 °C bis 65 °C funktionieren und auf digitale Außenbeschilderung abzielen.
Die Preisdisziplin verschärft sich unter dem Druck der Rohstoffinflation, was führende Anbieter dazu veranlasst, mengenbasierte Rabatte mit Pigmentherstellern auszuhandeln und das SKU-Portfolio auf hochmargige Speziallinien zu rationalisieren. Servicemodelle entwickeln sich hin zu abonnementbasierter Tintenlieferung, Ferndiagnose und Farbmanagement-Expertise, was Renteneinnahmen jenseits des ursprünglichen Pressenverkaufs schafft. Insgesamt halten diese Maßnahmen einen moderaten Wettbewerb aufrecht, während sie zu einer schrittweisen Konsolidierung im Markt für digitale Tinten führen.
Marktführer für digitale Tinten
Sun Chemical (DIC Corporation)
FUJIFILM Speciality Ink Systems Limited
Siegwerk Druckfarben AG & Co. KGaA
Flint Group
INX International Ink Co
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Tinten
- Artience Co., Ltd.
- ATLANTA
- Brother Industries, Ltd.
- Canon Inc.
- DIC Corporation
- DuPont
- Epson India Pvt Ltd.
- Flint Group
- FUJIFILM Speciality Ink Systems Limited
- HP Development Company, L.P
- INX International Ink Co.
- Kornit Digital
- Marabu GmbH & Co. KG
- MIMAKI ENGINEERING CO., LTD.
- Nazdar
- Ricoh UK Products Limited.
- Siegwerk Druckfarben AG & Co. KGaA
- Wikoff Color Corporation

Marktchancen und Zukunftsaussichten
Ein klarer Chancenbereich ist die compliance-getriebene Reformulierung für Verpackungen und Etiketten. Portfolios, die migrationsarme, VOC-arme und PFAS-bewusste Formulierungen dokumentieren können, helfen Verarbeitern, Anforderungen an Lebensmittelkontakt und Verpackung zu erfüllen. Das Inkrafttreten der überarbeiteten Schweizer Verordnung über Materialien mit Lebensmittelkontakt (SR 817.023.21) im Februar 2026, einschließlich der Anforderungen an die Konformitätserklärung für Druckfarbenschichten, schafft direkte Nachfrage nach vollständigerer Dokumentation der Wertschöpfungskette und disziplinierter Rohstoffauswahl. Dies steht auch im Einklang mit der EuPIA-GMP-Umsetzung, die im Januar 2026 beginnt, und den EuPIA-Leitlinien zu PFAS im Kontext der PPWR (April 2026). Lieferanten, die ihre Produktlinien um die Reduzierung besorgniserregender Stoffe positionieren (zum Beispiel durch den Verzicht auf Initiatoren und Substanzklassen wie PFAS und Phthalate) und schneller aushärtende UV/LED-Systeme anbieten, können regulatorische Unterlagen mit druckkopftauglicher Leistung verbinden.
Kapazitätserweiterungen und Portfolio-Skalierungen deuten auf aktive Marktlücken bei industriellen UV/UV-LED- und wasserbasierten digitalen Tinten für Verpackungssubstrate hin, neben Hochgeschwindigkeits-Inkjet-Architekturen. Im Mai 2026 investierte die Tritron GmbH 9,4 Millionen EUR in eine neue Ink-Cube-Produktionsanlage in Deutschland, um die Kapazität für UV- und UV-LED-industrielle digitale Drucktinten zu verdoppeln. Sun Chemical kündigte ebenfalls eine Investition von 10 Millionen USD (Februar 2026) an, um die Produktion von Chinacridon-Pigmenten in seiner Anlage in Newport, Delaware, zu erweitern und damit die Kontinuität eines kritischen Farbstoffs zu unterstützen, der in mehreren Tintensystemen verwendet wird. In Indien verschärfen Konsolidierung und der Aufbau lokaler Kapazitäten die Wettbewerbsintensität für Verpackungstinten und angrenzende digitale Plattformen, einschließlich des Abschlusses der Übernahme von Hi-Tech Inks durch Siegwerk im Juni 2026, um ein skaliertes Geschäft mit flexiblen Verpackungstinten im Land zu bilden. Insgesamt unterstützen diese Schritte Chancen im Bereich lokalisierter Versorgung, schnellerer Qualifizierungsunterstützung und maßgeschneiderter Tintensets für recyclingfähige Monomaterial- und faserbasierte Verpackungen, während Verarbeiter Strukturen neu gestalten.
Recent Industry Developments in Markt für digitale Tinten
- April 2026: Sun Chemical stellte auf der FESPA 2026 Streamline Kashu vor, eine wasserbasierte Pigmenttinte für Papier-, Poster- und Wellpappedruck. Die Einführung erweitert Sun Chemicals wasserbasiertes digitales Portfolio für verpackungsnahe und Display-Anwendungen, bei denen Geruchs- und VOC-Profile eine Rolle spielen, und zielt gleichzeitig auf die Kompatibilität mit modernen industriellen Inkjet-Workflows ab.
- Oktober 2025: Sun Chemical brachte die wasserbasierte Tintentechnologie Streamline Toccata für Poster- und Wellpappe-Display-Anwendungen auf den Markt. Die Erweiterung der wasserbasierten Optionen unterstützt Druckereien beim Wechsel von Lösungsmittelsystemen zu VOC-ärmeren Tintensets und entspricht der Nachfrage nach kurzläufigen, hochgemischten Grafiken im Einzelhandel und in E-Commerce-bezogenen Verpackungsdisplays.
- September 2024: DuPont stellte die digitale Tintenserie Artistri PN1000 vor, eine wasserbasierte Pigment-Inkjet-Tinte mit niedriger Viskosität für den kommerziellen Druck, die für den Einsatz mit Standard-Trocknungssystemen konzipiert ist. Die Einführung stärkte die Lieferantenlandschaft für wasserbasierte Pigmenttinten, die zunehmend genutzt werden, um regulatorische Anforderungen und Anforderungen an die Arbeitsplatzexposition neben Leistungszielen zu erfüllen.


Markt für digitale Tinten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus digitalen Tintenformulierungen, die in digitalen Drucksystemen verwendet werden, bei denen Tinte durch gesteuerte Druckköpfe auf Substrate aufgebracht wird, um sie zu dekorieren, zu markieren, zu codieren oder für funktionale Druckanwendungen in den wichtigsten Endanwendungen zu nutzen.
Ausgeschlossen aus dem Anwendungsbereich: Wir schließen konventionelle analoge Druckfarben aus, die hauptsächlich im Flexodruck, Tiefdruck, Offsetdruck und anderen nicht-digitalen Verfahren verwendet werden.
Übersicht der Segmentierung
- Nach Tintentyp
- Lösungsmittelbasierte Tinten
- Wasserbasierte Tinten
- UV-härtbare Tinten
- Ölbasierte Tinten
- Weitere Typen (leitfähige und funktionale Tinten usw.)
- Nach Drucktechnologie
- Drop-on-Demand-Inkjet
- Kontinuierlicher Inkjet (CIJ)
- UV-Inkjet
- Digitaler Siebdruck
- Weitere Technologien (Hybrid-Inkjets usw.)
- Nach Anwendung
- Verpackung
- Automobil- und technische Markierungen
- Bau
- Werbematerialien
- Textilien
- Weitere Anwendungen (kommerzielle und industrielle Beschilderung/Displays usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Schreibtischarbeit beginnt mit dem Aufbau eines klaren Bildes des Nachfragepools, das anschließend anhand von Handels- und Produktionssignalen überprüft wird. Wir haben öffentliche Quellen wie Fertigungs- und Handelstabellen des US Census Bureau, Eurostat-Industriestatistiken, UN-Comtrade-Zolldaten und nationale Umweltbehörden herangezogen, die VOC- und Chemikaliennutzungsrichtlinien veröffentlichen, die die Tintenauswahl beeinflussen.
Der Branchenkontext wurde unter Verwendung von Quellen wie Patentdatenbanken, von Fachkollegen geprüften Zeitschriften zu Inkjet-Materialien und Aushärtungschemie sowie Websites von Verbänden im Bereich Druck und Verpackung ergänzt. Wir haben zudem Unternehmensberichte, Ergebnispräsentationen und Presseberichte ausgewertet, um Kapazitätsveränderungen, neue Produkteinführungen und regionale Mischverschiebungen zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Import- und Exportdaten auf Sendungsebene genutzt, um die Exposition gegenüber digitalen Tinten zu überprüfen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um Aspekte zu überprüfen, die die Schreibtischforschung nicht vollständig aufzeigen konnte, insbesondere Preisbewegungen, Verschiebungen im Produktmix und wie sich die Nachfrage je nach Drucktechnologie und Substrat unterscheidet. Wir sprachen mit Tintenherstellern, Rohstoffteilnehmern, Kontakten aus dem Drucker- und Ausrüstungsökosystem, Verarbeitern und Endnutzern in APAC, EMEA und Amerika, damit die Modellannahmen dort angepasst werden konnten, wo tatsächliche Kaufmuster nicht mit den übergeordneten Produktionsdaten übereinstimmten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39 % | CXOs: 15 % | APAC: 47 % |
| Mittleres Segment: 43 % | Funktions-/Bereichsleiter: 28 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 57 % | Amerika: 23 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert praktisch auf einer Top-Down- und Bottom-Up-Logik. Die Top-Down-Betrachtung rekonstruiert den Wert aus der Druckaktivität nach Anwendung und Technologie und wandelt ihn dann in Tintennachfrage um, unter Verwendung typischer Tintenverbrauchsfaktoren, der Durchdringung des digitalen Drucks nach Substrat und durchschnittlicher Verkaufspreise, die je nach Formulierung und Region variieren.
Um die Gesamtwerte realistisch zu halten, gleichen wir sie mit selektiven Bottom-Up-Näherungen ab, wie etwa Umsatzaufteilungen der Lieferanten, stichprobenartig erhobenen Preispunkten aus Kanalgesprächen und Volumenrichtungsprüfungen anhand von Import- und Exportsignalen, wo Tinten gehandelt werden. Zu den wichtigsten Modelleingaben zählen Trends bei Verpackungsdruckauflagen, die Akzeptanz des digitalen Textildrucks, Verschiebungen beim UV-härtenden Anteil, die regionale Fertigungsleistung sowie beobachtete Preisänderungen pro Liter nach Chemie (wasserbasiert, lösungsmittelbasiert, UV-härtend), die in den realisierten ASP einfließen.
Für die Prognose wurde eine Szenarioanalyse verwendet, gestützt auf Expertenmeinungen zu Treibern wie regulatorisch bedingten Verschiebungen weg von lösungsmittelstarken Systemen, dem Wachstum der installierten Gerätebasis und Veränderungen im Substratmix. Wenn Bottom-Up-Daten in kleineren Ländern spärlich sind, schließen wir Lücken mithilfe von Proxy-Indikatoren wie Verpackungsleistung und Textilaktivität, gefolgt von einer Normalisierung anhand vergleichbarer Märkte, damit Ausreißer die Nachfrage nicht überzeichnen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchgängen überprüft, damit die Erzählung mit den Zahlen übereinstimmt. Wir vergleichen den implizierten Tintenverbrauch und die implizierten Preisniveaus mit unabhängigen Signalen, und Anomalien werden überprüft, bis ein klarer Grund dokumentiert ist, etwa ein einmaliger Preisanstieg oder eine starke Mischverschiebung hin zu UV-härtenden Tinten.
Die Annahmen werden anschließend von einem weiteren Analysten überprüft, gefolgt von einer abschließenden Freigabeprüfung, die sich auf Jahr-für-Jahr-Bewegungen nach Region und Anwendung konzentriert, damit es keine versteckten Sprünge gibt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere Kapazitätserweiterungen, starke Währungsbewegungen oder eine regulatorische Änderung, die die Lösungsmittelnutzung betrifft. Vor der Auslieferung wird eine erneute Validierungsprüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für digitale Tinten mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für digitale Tinten zu sehen, da jeder Herausgeber die Grenze unterschiedlich zieht und auch wichtige Annahmen nach einem anderen Zeitplan aktualisiert. Die größte Abweichung ergibt sich meist daraus, was als Umsatz mit digitalen Tinten gezählt wird, wie die Preisgestaltung in USD umgerechnet wird und ob die neuesten Preis- und Mischsignale berücksichtigt werden.
Eine durch Aktualisierungen bedingte Lücke ist in diesem Markt üblich, da sich die ASPs mit Rohstoffkosten, Energie und Währungstiming bewegen und sich der Mix zwischen wasserbasierten, lösungsmittelbasierten und UV-härtenden Tinten innerhalb eines Jahres verschieben kann. Der nachstehende Vergleich zeigt, wie Aktualisierungen des Zeitpunkts der FX-Umrechnung, die Art und Weise, wie der realisierte ASP nach Formulierung und Region modelliert wird, und wie schnell Annahmen durch neue Interviews erneut validiert werden, den Endwert beeinflussen können, weshalb der Wert für 2026 bei Mordor Intelligence eng mit seiner angegebenen Aktualisierung und Validierungsprüfung für das Studienjahr übereinstimmt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,90 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 4,00 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und einen schnelleren implizierten Wachstumspfad, was jüngste ASP- und Mischänderungen bei der Umrechnung in aktuelle Dollarwerte unterbewerten kann. Die regionale Abdeckung ist breiter, aber weniger explizit hinsichtlich der Art, wie die Preisgestaltung auf Formulierungsebene aktualisiert oder konstant gehalten wird. |
| Branchenverlag B | 3,52 Mrd. USD (2024) | Verankert den Markt in einem anderen Basisjahr und wendet ein längeres Prognosefenster an, was die Laufrate für 2026 je nach FX-Timing und danach verschieben kann, ob UV-härtende Preisaufschläge einheitlich über alle Regionen hinweg fortgeführt werden. |
Betrachtet man die drei Zahlen zusammen, erklärt sich die Lücke hauptsächlich durch die Wahl des Basisjahres und die Geschwindigkeit, mit der Preis- und Währungsannahmen nach Marktbewegungen aktualisiert werden. Indem wir den Anwendungsbereich eng an digitale Drucktinten binden und den ASP auf Formulierungsebene sowie den regionalen Mix während des Aktualisierungszyklus erneut überprüfen, bleibt unser Modell auf klare Eingaben rückführbar und kann mit denselben Schritten wiederholt werden, sobald neue Daten eingehen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für digitale Tinten?
Die Marktgröße für digitale Tinten wird im Jahr 2026 auf 4,9 Milliarden USD geschätzt, was eine stetige Einführung in den Bereichen Verpackung, Textilien und industriellem Druck widerspiegelt.
Welches Segment wächst am schnellsten im Markt für digitale Tinten?
UV-härtbare Tinten verzeichnen das höchste prognostizierte Wachstum mit einer CAGR von 6,86 % bis 2031, angetrieben durch sofortige Härtung und geringe VOC-Vorteile.
Warum sind leitfähige Nano-Tinten wichtig?
Leitfähige Nano-Tinten ermöglichen gedruckte Elektronik wie tragbare Sensoren und intelligente Verpackungen und schaffen bis 2031 eine Teilmarktchance von 2,31 Milliarden USD.
Wie wirken sich Vorschriften auf lösungsmittelbasierte Tinten aus?
Strengere VOC-Emissionsstandards in Nordamerika und Europa zwingen Anbieter, Formulierungen zu überarbeiten oder auf Öko-Lösungsmittel- und wasserbasierte Systeme umzusteigen, was den Anteil von Lösungsmitteltinten reduziert.
Welche Region führt den Markt für digitale Tinten an?
Asien-Pazifik hält 48,10 % des Marktumsatzes dank Fertigungskapazitäten in China, Präzisionstechnik in Japan und Textildigitalisierung in Indien.
Seite zuletzt aktualisiert am:



