
Marktgröße und Marktanteil für digitale Fitness-Apps
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
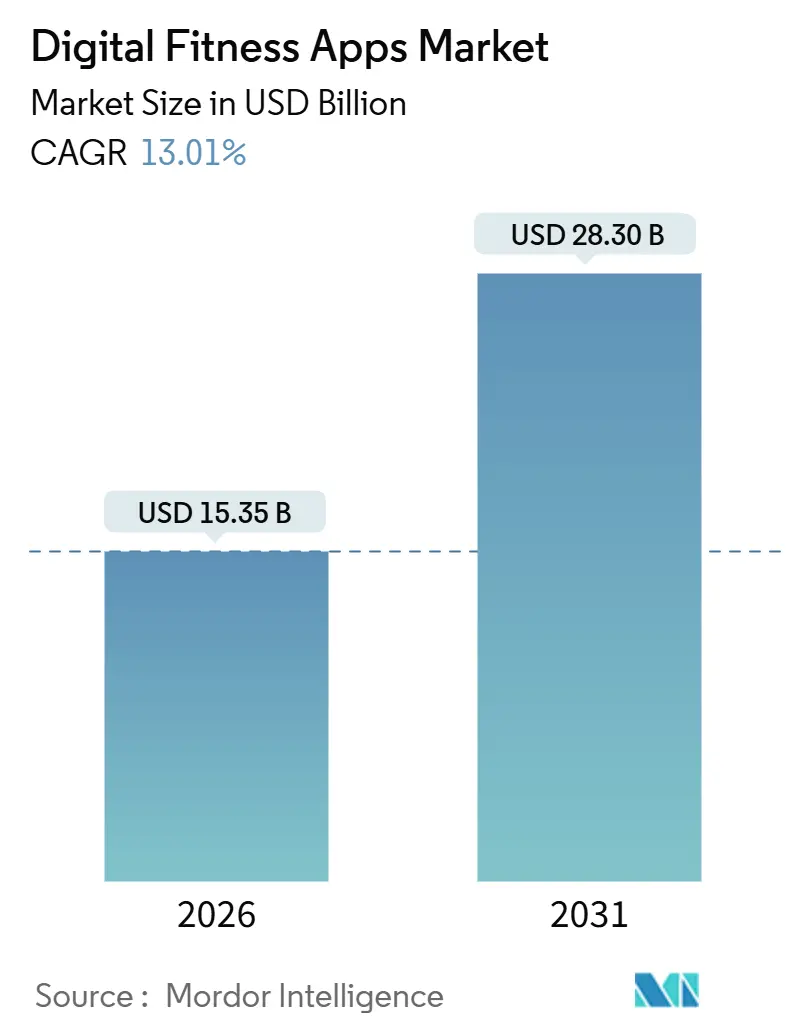
| Marktgröße (2026) | 15.35 Milliarden US-Dollar |
| Marktgröße (2031) | 28.30 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.01 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für digitale Fitness-Apps von Mordor Intelligence
Die Marktgröße für digitale Fitness-Apps beläuft sich im Jahr 2026 auf USD 15,35 Milliarden und wird voraussichtlich bis 2031 USD 28,30 Milliarden erreichen, was einer CAGR von 13,01 % über den Prognosezeitraum entspricht. Die anhaltende Ausrichtung auf GLP-1-Gewichtsabnahmetherapien, rasche Fortschritte beim geräteseitigen KI-Sprach-Coaching und die stetige Ausweitung arbeitgeberfinanzierter Gesundheitsleistungen positionieren digitale Apps neu – von optionalen Lifestyle-Ergänzungen zu zentralen Werkzeugen der Präventivgesundheit. Gerätehersteller, die FDA-zugelassene Sensoren in Uhren, Ringe und Bänder einbetten, vertiefen Datenpipelines, die generative KI-Modelle speisen, verbessern die Echtzeit-Personalisierung und erhöhen die Wechselkosten. Parallel dazu übernehmen Versicherungsunternehmen und selbstversicherte Arbeitgeber die Finanzierung von Premium-Abonnements, schützen Entwickler vor volatiler Kundenfluktuation und verschärfen gleichzeitig die Anforderungen an die klinische Validierung. Verschärfte Datenschutzkontrolle und steigende Akquisitionskosten bremsen die Dynamik, doch eine anhaltende Hardware-Durchdringung und die Konvergenz von Medikamenten und Software halten den Markt für digitale Fitness-Apps auf einem Verdoppelungskurs bis 2031.
Wichtigste Erkenntnisse des Berichts
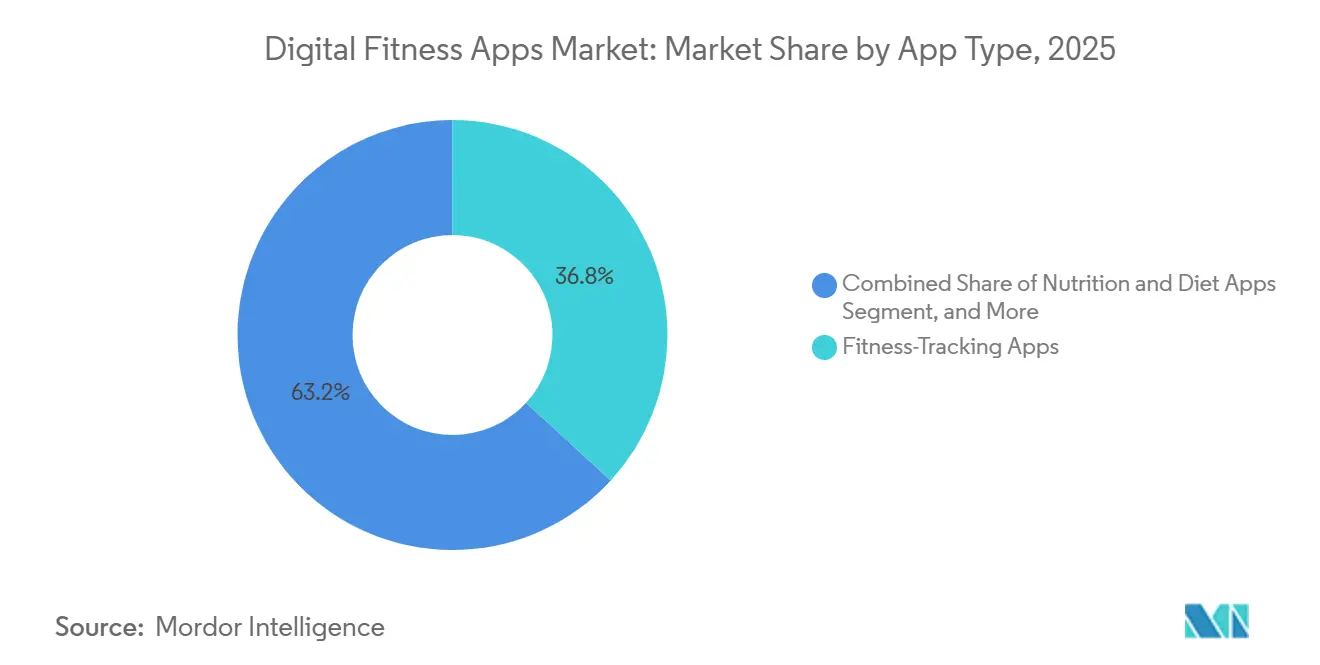
- Nach App-Typ führten Fitness-Tracking-Anwendungen im Jahr 2025 mit einem Umsatzanteil von 36,83 %, während Angebote für Fruchtbarkeit und Verhütung mit einer CAGR von 13,88 % bis 2031 wachsen.
- Nach Plattform dominierte iOS im Jahr 2025 mit 55,73 % des Marktanteils, während native Titel für Wearable-Betriebssysteme bis 2031 mit einer CAGR von 14,67 % zulegen.
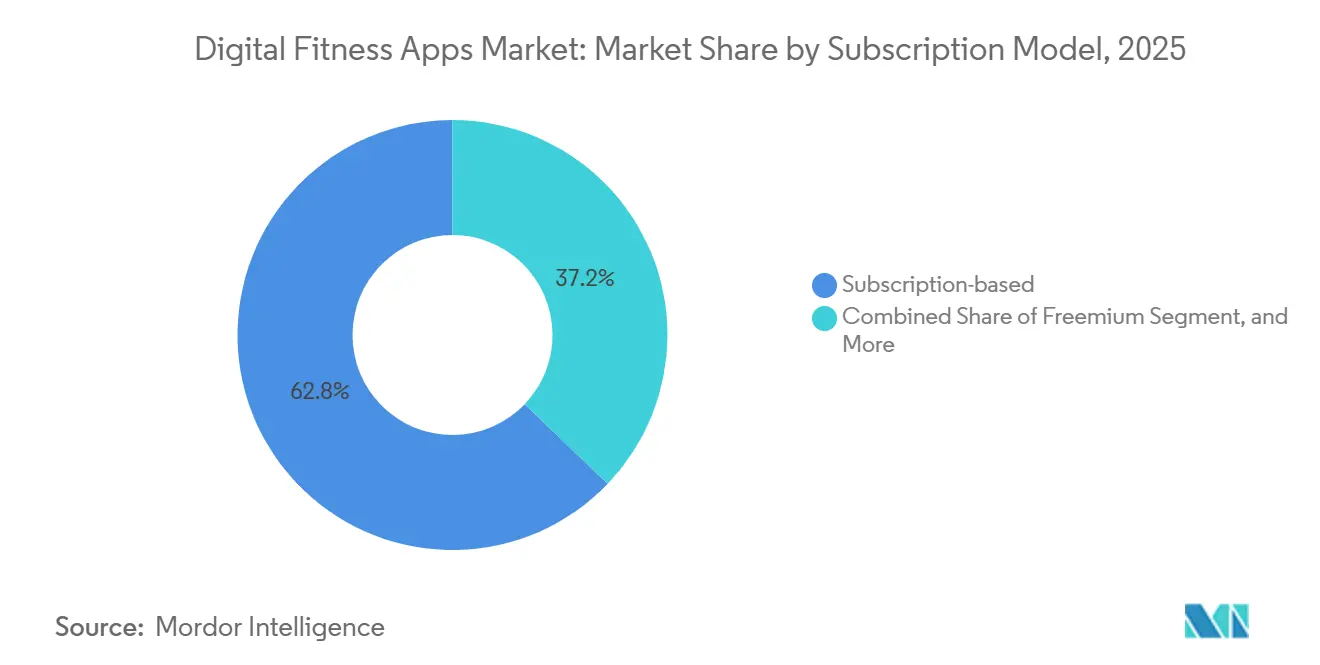
- Nach Abonnementmodell repräsentierten abonnementbasierte Dienste im Jahr 2025 62,83 % des Umsatzes, während Freemium-Angebote mit einer CAGR von 14,89 % wachsen, da die Akquisitionseffizienz sinkt.
- Nach Endnutzer hielten Einzelverbraucher im Jahr 2025 einen Anteil von 56,82 %, während Gesundheitsdienstleister und Versicherer mit der schnellsten CAGR von 14,78 % wachsen, da wertbasierte Vergütungsmodelle zunehmen.
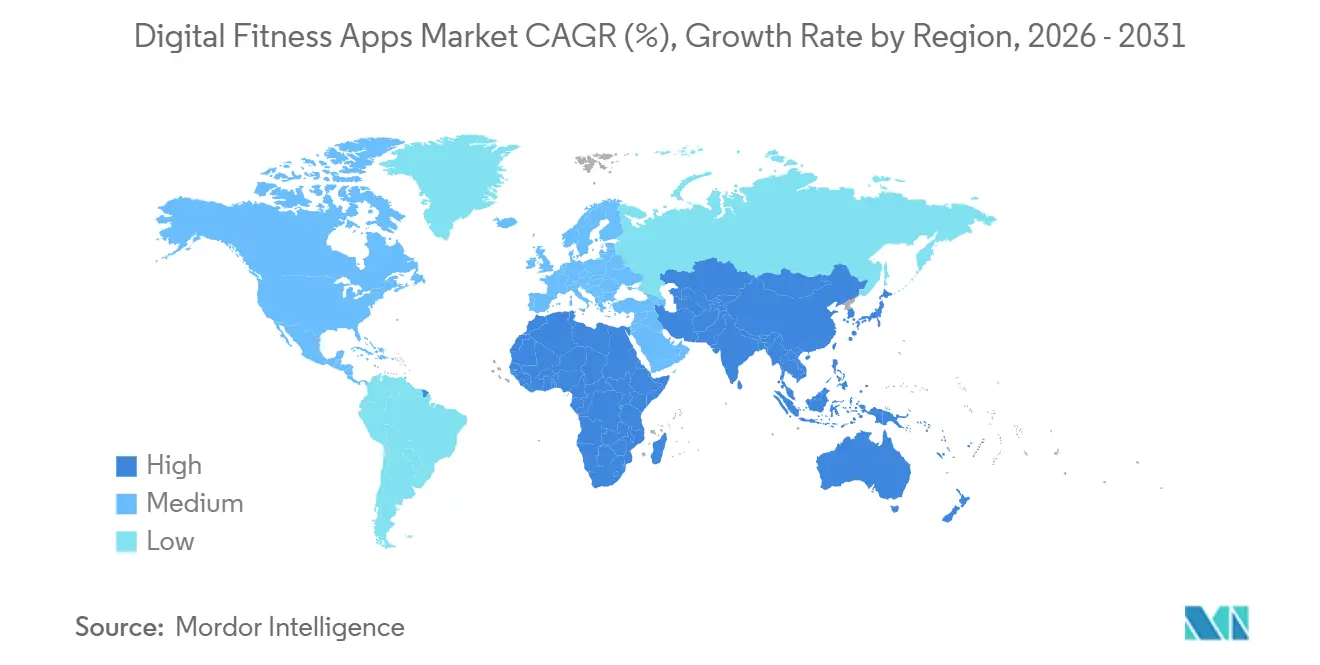
- Nach Geografie erfasste Nordamerika im Jahr 2025 einen Anteil von 38,73 %, während der asiatisch-pazifische Raum voraussichtlich mit einer CAGR von 14,66 % bis 2031 das Feld anführen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (∼) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Integrationen von GLP-1-Gewichtsabnahmeprogrammen | +3.2% | Nordamerika, Europa, mit früher Einführung in städtischen Märkten des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Differenzierung durch generative KI-Sprach-Coaches | +2.8% | Global, mit Premium-Tier-Durchdringung in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Steigende Anreize von Versicherern und Arbeitgebern für app-basierte Gesundheitsförderung | +2.5% | Nordamerika, Europa, mit Pilotprogrammen in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Explosives Wachstum der Smartphone- und Wearable-Durchdringung | +2.1% | Kern des asiatisch-pazifischen Raums, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Gamifizierung und soziale Fitness-Netzwerkeffekte | +1.3% | Global, mit höchstem Engagement in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Seniorenfitness aus der Altersgruppe 55+ | +1.1% | Nordamerika, Europa, Japan, mit aufkommendem Interesse in China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationen von GLP-1-Gewichtsabnahmeprogrammen
Verschreibungspflichtige Therapien, die auf Semaglutid und Tirzepatid basieren, werden in führende Plattformen integriert und verbinden Hilfsmittel zur Medikamentenadhärenz mit Aktivitäts-Coaching. WeightWatchers begann, GLP-1-Verschreibungen innerhalb seiner App auszustellen, leitete Mitglieder an Telemedizin-Anbieter weiter und vereinfachte die Lieferung nach Hause. Apple Fitness+ fügte Trainingspläne hinzu, die mit Dosierplänen synchronisiert werden und das von Endokrinologen festgestellte Muskelverlustrisiko mindern. Omada Health erweiterte seinen erstattungsfähigen Diabetes-Präventionspfad um GLP-1-Unterstützung und verlagerte die Zahlungsverantwortung von Nutzern auf Versicherer. Die Einbettung von Pharmakotherapie erhebt Apps zu hybriden Pflegekoordinatoren, verlängert die Engagement-Zyklen weit über den typischen 90-Tage-Fluktuationshorizont hinaus und erschließt Versicherungsfinanzierung, die bisher auf klinische Besuche beschränkt war.
Differenzierung durch generative KI-Sprach-Coaches
Große Sprachmodelle verwandeln statische Tutorials in bidirektionale Dialoge, die Form, Intensität und Erholungspausen in Echtzeit anpassen. Der Coach von WHOOP nutzt GPT-4, um Erholungsdaten der Nacht zu analysieren und während des Trainings Echtzeit-Hinweise zu geben. Die Gemini-Integration von Fitbit fügt konversationelle Fragen und Antworten hinzu und stützt die Antworten auf begutachtete Wissenschaft.[1] Stravas Athleten-Intelligenz schätzt das Renntempo mithilfe von Kohortenvergleichen. Sprachinteraktion befreit Nutzer von Blicken auf den Bildschirm, verringert den Abstand zu menschlichen Trainern und senkt die Coaching-Kosten – und generiert dabei granulare Verhaltensdatensätze, die Personalisierungs-Engines bereichern.
Steigende Anreize von Versicherern und Arbeitgebern für app-basierte Gesundheitsförderung
Kostenträger gehen über passive Erstattung hinaus hin zu proaktiver Subventionierung. UnitedHealthcare zahlt Mitgliedern, die über verbundene Wearables verfolgte Aktivitätsmeilensteine erreichen, jährlich bis zu USD 1.000 aus. JPMorgan Chase übernimmt Peloton- und Calm-Abonnements für 250.000 Mitarbeiter, nachdem ein Rückgang der psychisch bedingten Fehlzeiten um 12 % beobachtet wurde. Aetna finanziert Nooms Diabetes-Präventionsprogramm abhängig von den Abschlussraten nach 16 Wochen. Subventionen verlagern das Kostenrisiko von Verbrauchern weg, erweitern die Einnahmen aus Unternehmenslizenzen und schaffen mehrjährige Verträge, die die Fluktuation dämpfen – erhöhen jedoch gleichzeitig die Nachfrage nach klinischer Validierung und HIPAA-Konformität.
Explosives Wachstum der Smartphone- und Wearable-Durchdringung
Die weltweiten Smartwatch-Lieferungen verzeichneten im Jahr 2024 ein erhebliches Stückzahlwachstum – ein Hardware-Anstieg, der kontinuierliche Datenschleifen in Apps speist. Die Apple Watch Series 10 erhielt die FDA-zugelassene Schlafapnoe-Erkennung und positioniert das Gerät als diagnostikfähigen Monitor neu.[2] Samsungs Galaxy Ring für USD 399 bietet ganztägiges Vitalzeichen-Tracking in einem Ring-Formfaktor und erleichtert die Nutzung für Anwender, die Armbandgeräte als störend empfinden. Garmin gab bekannt, dass 80 % seiner Wearables aus dem Jahr 2024 Daten mit Apps von Drittanbietern synchronisierten, was die Rolle offener APIs bei der App-Entdeckung unterstreicht. Eine tiefere Sensor-Reichweite bereichert KI-Modelle, erhöht die Genauigkeit und senkt die Einstiegshürden – was direkt die Kundenbindung und Premium-Upsells ankurbelt.
Analyse der Hemmnisse*
| Hemmnis | (∼) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Verschärfte Datenschutzvorschriften (DSGVO, DMA, ADPPA) | -1.8% | Europa (DSGVO, DMA), Nordamerika (ADPPA-Vorschläge), mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| App-Erschöpfung nach der Pandemie und Rückgang der Nutzerbindung | -1.5% | Global, mit den stärksten Auswirkungen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Kundenakquisitionskosten auf gesättigten Werbekanälen | -0.9% | Global, mit der höchsten Inflation der Kundenakquisitionskosten in Nordamerika | Mittelfristig (2–4 Jahre) |
| Genauigkeitslücken gegenüber klinisch zertifizierten Wearables | -0.7% | Global, mit auf Nordamerika und Europa konzentrierter regulatorischer Kontrolle | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte Datenschutzvorschriften
Regulierungsbehörden verschärfen die Aufsicht über sensible Gesundheitstelemetrie. Die irische Datenschutzbehörde verhängte im Jahr 2024 gegen Meta eine Geldstrafe von EUR 91 Millionen (USD 98 Millionen) wegen des unsachgemäßen Umgangs mit Fitnessdaten. Der Digitale-Märkte-Gesetz der Europäischen Union verbietet Torwächtern, eigene Apps automatisch zu installieren, und zwingt Apple und Google, auf Grundlage ihrer Leistung zu konkurrieren.[3] Vorgeschlagene US-amerikanische Rechtsvorschriften würden eine ausdrückliche Einwilligung zur Datenweitergabe vorschreiben – eine Hürde, die 40 % der Nutzer ablehnen, wenn sie dazu aufgefordert werden. Die Compliance erhöht den Entwicklungsaufwand, erschwert die plattformübergreifende Personalisierung und drängt kleinere Entwickler zur Konsolidierung.
App-Erschöpfung nach der Pandemie und Rückgang der Nutzerbindung
Die anfänglichen Download-Spitzen aus der Lockdown-Ära erwiesen sich als kurzlebig. Die 30-Tage-Bindungsrate für die meisten Gesundheits-Apps sank im Jahr 2024 auf 3–8 %. Die Bindungsrate am ersten Tag liegt bei 30–35 % und fällt innerhalb eines Monats auf unter 2 % bezahlter Konvertierung. Pelotons Abonnenten für vernetztes Fitness sanken von 3 Millionen im Jahr 2023 auf 2,9 Millionen bis Q3 des Geschäftsjahres 2024, was eine Schuldenrefinanzierung in Höhe von USD 1,4 Milliarden und eine strategische Neuausrichtung auf Inhalte und Unternehmenspläne nach sich zog. Schrumpfende Engagement-Fenster erzwingen ein frühzeitiges Onboarding, doch zu aggressive Aufforderungen riskieren einen Rückschlag, der die Fluktuation verstärkt und die Kundenakquisitionskosten erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach App-Typ:
Regulatorische Zulassungen treiben Fruchtbarkeits-Apps voranTitel zu Fruchtbarkeit und Verhütung machen zwar einen kleineren Anteil am Markt für digitale Fitness-Apps aus, wachsen jedoch mit einer CAGR von 13,88 % und übertreffen damit die 36,83 % Marktdominanz der Fitness-Tracker im Jahr 2025. Flo Healths CE-zertifizierter Ovulationsalgorithmus ermöglicht es europäischen Versicherern, Abonnements zu erstatten, während das FDA-zugelassene Protokoll von Natural Cycles im Jahr 2024 2,5 Millionen zahlende Nutzer gewann. Die Integration mit Temperatursensoren der Apple Watch und des Samsung Galaxy Ring steigert die Vorhersagegenauigkeit auf bis zu 95 % und bringt die App-Ergebnisse in Einklang mit klinischen Benchmarks. Die Marktgröße für digitale Fitness-Apps im Bereich Fruchtbarkeitslösungen wächst weiter, da Arbeitgeber diese Tools in ihre Fruchtbarkeits-Leistungsbudgets integrieren und Abonnementeinnahmen an Unternehmensbudgets knüpfen. Der Wettbewerbsdruck bei generischen Trackern treibt die Konsolidierung von Anbietern voran, während regulatorische Zulassungswege bei Fruchtbarkeits-Apps verteidigungsfähige Wettbewerbsvorteile schaffen.
Klinische Funktionalität erhöht auch in anderen Kategorien das Erstattungspotenzial. Diät- und Ernährungs-Apps verknüpfen GLP-1-Ausschleichprogramme mit Makronährstoff-Dashboards, während Meditationsmarken wie Calm Unternehmensverträge durch die Bündelung von Stressmanagement-Kennzahlen sichern. Schlaf- und Haltungs-Tracker nutzen Versichererprogramme, die biometrische Meilensteine belohnen, und verlängern so die Nutzerreisen über den typischen 90-Tage-Horizont hinaus. Umgekehrt kämpfen reine Trainingsprotokoll-Apps ohne klinische Anknüpfungspunkte um Differenzierung gegenüber Ökosystem-Giganten, die Abonnements durch Geräteverkäufe subventionieren. Insgesamt gestalten regulatorische Entwicklungen und die Ausrichtung an Medizinprodukten die App-Typ-Hierarchie im Markt für digitale Fitness-Apps neu.

Nach Plattform:
Native Wearable-Betriebssysteme erweitern den NutzeniOS behielt im Jahr 2025 einen Anteil von 55,73 %, doch watchOS- und Wear OS-Instanzen steigen bis 2031 mit 14,67 % CAGR, da die Verarbeitung direkt auf das Handgelenk verlagert wird. Apples watchOS 11 Vitals-App zeigt nächtliche HRV- und Atemfrequenzabweichungen an und bewegt Nutzer zu präventivem Verhalten ohne Eingreifen des Telefons. Googles Wear OS 5 verbesserte die Akkulaufzeit um 20 % – ein Schwellenwert, der mehrtägiges Tracking für Android-Nutzer zur Realität werden lässt. Samsungs Energy Score bündelt Schlaf-, Aktivitäts- und Herzfrequenzsignale zu einem Bereitschaftsindex und übersetzt komplexe biometrische Daten in eine einzige umsetzbare Kennzahl.
Der Marktanteil für digitale Fitness-Apps verlagert sich entlang dieser Betriebssystem-Trends, da dauerhaft aktive Sensoren reichhaltigere Daten an KI-Modelle liefern und Personalisierungszyklen stärken, die Nutzer an bestimmte Hardware-Linien binden. Nicht-native Web-Apps hinken hinterher, eingeschränkt durch Sensor-Berechtigungen und fehlende Hintergrundverarbeitung. Für Entwickler erschließt die native Entwicklung geräteseitige Inferenz und vereinfacht die Einhaltung von Datenschutzvorschriften durch die lokale Speicherung von Rohdaten. Folglich sind wearable-first Roadmaps zunehmend zentral für Monetarisierungsdiskussionen in der Branche für digitale Fitness-Apps.
Nach Abonnementmodell:
Freemium-Strategie balanciert KundenakquisitionskostendruckAbonnementformate erfassten im Jahr 2025 62,83 % des Umsatzes, doch Freemium-Kohorten steigen mit einer CAGR von 14,89 %, da die Akquisitionskosten auf gesättigten Werbekanälen um 40–60 % steigen. Strava konvertiert 1,7 % einer Nutzerbasis von 150 Millionen in bezahlte Stufen und erzielte im Jahr 2024 mit wertsteigernden Funktionen wie Segment-Bestenlisten dennoch USD 275 Millionen. MyFitnessPals 200 Millionen Downloads befeuern einen Upsell-Trichter für seinen Jahresplan zu USD 80, der Mahlzeitenplanung und Makronährstoff-Analysen abdeckt.
Die Marktgrößenexpansion für digitale Fitness-Apps beruht auf der Balance zwischen kostenfreier Reichweite und Infrastrukturkosten. Unternehmenslizenzen bieten eine Absicherung: Cigna finanziert Headspace-Zugang für 16 Millionen Mitglieder und sicherte einen Rückgang der psychisch bedingten Leistungsansprüche um 8 %. Einmalige Zahlungsnischen bestehen, ihr begrenzter Cashflow schränkt jedoch die Feature-Geschwindigkeit ein. Da die Inflation der Kundenakquisitionskosten anhält, werden Freemium-Ökonomien, die Verhaltensdaten für KI-Engines ernten, insbesondere für gut kapitalisierte Marktführer voraussichtlich dominieren.
Nach Endnutzer:
Gesundheitseinrichtungen weiten digitale Verschreibungen ausEinzelne Nutzer repräsentierten im Jahr 2025 noch immer 56,82 % der Basis, doch Gesundheitsdienstleister und Versicherer beschleunigen sich mit einer CAGR von 14,78 % und positionieren den Kanal als langfristigen Wachstumsmotor. Das auf belohnte Schritte basierende Modell von UnitedHealthcare zahlte USD 1.000 pro konformem Mitglied aus und beweist, dass zielgerichtete Anreize versicherungsmathematische Ergebnisse verändern können. Omada Healths monatliche Pro-Mitglied-Verträge umfassen nun 10 Millionen versicherte Leben und veranschaulichen die Skalierbarkeit klinisch hochwertiger digitaler Therapeutika.
Für den Markt für digitale Fitness-Apps verändert die Einführung durch Anbieter die Produktentwicklungskalender und rückt HIPAA-Konformität, interoperable EHR-Anbindungen und Belege aus randomisierten kontrollierten Studien in den Vordergrund. Plattformen, die diese Hürden überwinden, genießen mehrjährige Verträge und geringere Fluktuation. Unterdessen nutzen Fitnessstudios White-Label-Apps, um auch außerhalb der Räumlichkeiten mit Mitgliedern in Verbindung zu bleiben, und setzen dabei Mindbodys Infrastruktur an 60.000 Standorten ein. Die doppelten Rückenwinde aus Versicherungsunterstützung und betrieblichen Gesundheitsbudgets verankern einen dauerhaften Wandel im Endnutzer-Mix weg von rein verbraucherorientierten Ansätzen.
Geografische Analyse
Markt für digitale Fitness-Apps in Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 38,73 %, gestützt durch Medicare-Advantage-Subventionen und Arbeitgeberverpflichtungen, die digitale Abonnements in Leistungspakete integrieren. Ältere US-Bürger nutzen die Sturzpräventionsmodule von SilverSneakers, während Apple Fitness+ seine Bibliothek „Ältere Erwachsene” ausbaut, um dieselben Erstattungsströme zu erschließen. Kanadas Wachstum bleibt auf städtische Gebiete konzentriert, bedingt durch lückenhaftes Breitband im ländlichen Raum, und Mexikos wachsende Mittelschicht steigt über mobile Ökosysteme ein.
Markt für digitale Fitness-Apps im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 14,66 % bis 2031 das stärkste Wachstum. Indien und Indonesien überspringen das Desktop-Computing und setzen auf mobile Gesundheitsplattformen, die auf kostengünstigen Android-Geräten gedeihen. WeChat Sports von Tencent Holdings Ltd. erreichte 300 Millionen monatliche Nutzer, indem Aktivitäts-Feeds in eine alltägliche Super-App eingebettet wurden, und Samsungs Hardware-Dominanz in Südkorea stellt sicher, dass Samsung Health auf zwei Dritteln der heimischen Geräte vorinstalliert ist. Aufstrebende ASEAN-Märkte wie Thailand und Vietnam gewinnen an Dynamik, da die 4G-Abdeckung zunimmt und die Abrechnung über Mobilfunkanbieter die Konvertierung zu kostenpflichtigen Apps ohne Kreditkarte ermöglicht.
Markt für digitale Fitness-Apps in EMEA
Europa macht 22 % des Wertes im Jahr 2025 aus, wobei Deutschland, das Vereinigte Königreich und Frankreich 60 % der regionalen Ausgaben tragen. Der Digital Markets Act schafft gleiche Wettbewerbsbedingungen bei der Auffindbarkeit für mittelgroße Anbieter, indem er Vorinstallationen untersagt und die Sichtbarkeit von Marken wie Strava verbessert. Der Nahe Osten und Afrika hinken aufgrund hoher Datenkosten hinterher, doch es gibt Chancenpotenziale, insbesondere durch Saudi-Arabiens Vision-2030-Fonds in Höhe von 500 Millionen USD, der Telemedizin-Pilotprojekte finanziert. Die von südafrikanischen Mobilfunkanbietern gebündelten Datenpakete, die Fitness-Apps einschließen, veranschaulichen ein aufstrebendes Modell für preissensible Märkte.
Regulatorisches Umfeld
Digitale Fitness-Apps bewegen sich zwischen Consumer-Wellness-Funktionen und reguliertem digitalem Gesundheitswesen, sodass die Formulierung von Aussagen und der Umgang mit Daten die wichtigsten Compliance-Hebel sind. In den Vereinigten Staaten aktualisierte die Food and Drug Administration (FDA) im Januar 2026 ihre General Wellness: Policy for Low Risk Devices Guidance und stellte klar, wo risikoarme Wellness-Funktionalität außerhalb der Medizinprodukteaufsicht verbleiben kann, während medizinisch anmutende Diagnoseaussagen Produkte in Richtung FDA-Regulierung ziehen. Diese Grenze wird zunehmend relevant, da Hersteller von Uhren und Ringen FDA-zugelassene Sensorfunktionen integrieren (zum Beispiel die Schlafapnoe-Erkennung bei der Apple Watch) und Apps Coaching-Funktionen hinzufügen, die als klinische Beratung interpretiert werden können.
Datenschutz- und Cybersicherheitspflichten prägen ebenfalls die Produktarchitektur und die Auswahl von Partnern. In Europa erhöht die DSGVO-Durchsetzung weiterhin die Sensibilität gegenüber Fitness- und Gesundheitstelemetrie, während der Digital Markets Act (DMA) die Vertriebs- und Standard-App-Dynamik für Gatekeeper verändert und beeinflusst, wie große Ökosysteme Fitness-Dienste bündeln oder bewerben. In der Praxis stehen App-Anbieter unter paralleler Beobachtung durch Verbraucherschutzbehörden (zum Beispiel FTC Section 5 in den Vereinigten Staaten bei irreführenden Datenpraktiken) sowie durch Gesundheitsdatenregeln, wenn sie mit unter HIPAA erfassten Einrichtungen zusammenarbeiten, was die Compliance-Anforderungen für von Versicherern und Leistungserbringern finanzierte Einführungen erhöht.
Wertschöpfungskettenanalyse
Vorgelagert hängt die Wertschöpfungskette von Sensor- und Geräte-Ökosystemen (Smartwatches, Ringe, Armbänder), Betriebssystemen (iOS, Android, watchOS, Wear OS) und Konnektivitätsebenen ab, die kontinuierliche Biometriedaten erfassen. In der Mittelstufe erfassen und normalisieren Entwickler digitaler Fitness-Apps geräteabhängige Biosignale, wenden Analytik und KI-Coaching an und betreiben Identitäts-, Einwilligungs- und Sicherheitskontrollen, wobei zunehmend On-Device-Verarbeitung eingesetzt wird, um die Datenschutzexposition zu verringern. Inhalte und Engagement-Elemente (Trainingsbibliotheken, Musikintegration und -lizenzierung, Community-Funktionen) differenzieren die Angebote, während App-Stores und OEM-Vorinstallationen wichtige Vertriebszugänge bleiben.
Nachgelagert machen Unternehmenskunden (Arbeitgeber), Versicherer und Gesundheitsdienstleister einen größeren Anteil der kostenpflichtigen Nutzung aus und bringen zusätzliche Anforderungen an die Integration in klinische Workflows mit sich, wie EHR-kompatible Formatierung und Nachvollziehbarkeit. Reibungspunkte konzentrieren sich auf uneinheitliche Datenformate über Geräte hinweg, höhere Sicherheitsanforderungen und Validierungsanforderungen, die die Skalierung für kleinere Entwickler verlangsamen. Hybridmodelle, die Apps mit Offline-Diensten verbinden (etwa Fitnessstudio-Netzwerke, die Mitgliederdaten zur Senkung der Akquisitionskosten nutzen), erweitern die Kette, indem sie digitales Engagement mit physischer Leistungserbringung und lokalen Partnerschaften verknüpfen.
Wettbewerbslandschaft
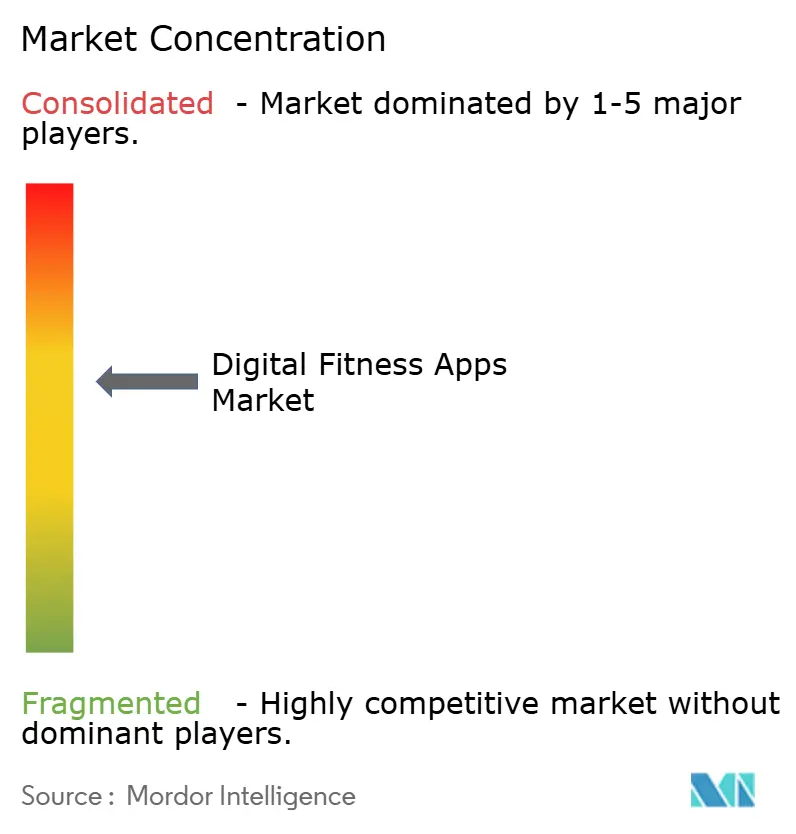
Der Markt für digitale Fitness-Apps ist mäßig fragmentiert, doch Geräte-Ökosystem-Giganten festigen ihren Marktanteil. Apple bündelt Fitness+ in einem geschlossenen iOS-Ökosystem und nutzt den A18-Chip für geräteseitige Inferenz, die Datenschutzbedenken mindert. Samsung baut klinische Glaubwürdigkeit durch FDA-zugelassenes Schlafapnoe-Screening auf der Galaxy Watch auf und positioniert den Galaxy Ring für Nutzer, die Armbandgeräte nicht mögen. Alphabet integriert Gemini-KI in Google Fit und Fitbit und verbindet offene APIs mit Premium-KI-Hinweisen.
Spezialisten erschließen weiterhin verteidigbare Nischen. WHOOPs monatliches Hardware-plus-Software-Bündel zu USD 30 eliminiert anfängliche Investitionsausgaben und gewinnt ernsthafte Sportler, die Erholungsanalysen benötigen. Strava erhält Netzwerkeffekte durch 5,3 Millionen jährliche Gruppenherausforderungs-Teilnehmer, und Zwift verbindet Radfahren mit Spielmechaniken, um die Bindung im Vergleich zu Einzelfahrten zu verdreifachen. Freie Marktbereiche bestehen bei Seniorenfitness-Inhalten und digitalen Therapeutika für chronische Erkrankungen, wo Omada Health und Livongo FDA-Zulassungspfade verfolgen, die viele Verbraucher-Apps aufgrund regulatorischer Kosten meiden.
Die Preissetzungsmacht korreliert mit proprietären Sensoren und klinischer Validierung. Anbieter ohne Hardware-Stacks verlassen sich auf offene Plattformdaten, die das Gesetz über digitale Märkte zu begrenzen droht. Mittelgroße Entwickler suchen die Übernahme durch Hardware-Majors oder Versicherer, die Engagement-Berührungspunkte besitzen wollen. Das Wettbewerbsgleichgewicht pendelt daher zwischen horizontaler Plattform-Bündelung und vertikaler Integration, die Geräte-, Daten- und Inhaltsebenen umspannt.
Marktführer im Bereich digitaler Fitness-Apps
-
Apple Inc.
-
Alphabet Inc. (Google Fit)
-
Fitbit LLC (Google)
-
Nike Inc.
-
Adidas AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Fitness-Apps Unternehmen in diesem Bericht
- Apple Inc.
- Alphabet Inc. (Google Fit)
- Fitbit LLC (Google)
- Samsung Electronics Co., Ltd.
- Nike, Inc.
- adidas AG
- Under Armour, Inc.
- Strava, Inc.
- Peloton Interactive, Inc.
- MyFitnessPal, Inc.
- Headspace Inc.
- Noom, Inc.
- Calm.com, Inc.
- Azumio, Inc.
- Sworkit Health
- Flo Health UK Ltd.
- Jefit, Inc.
- ASICS Digital, Inc. (Runkeeper)
- CureFit Healthcare Pvt. Ltd.
- Tencent Holdings Ltd. (WeChat Sports)
- Garmin Ltd.
- Zwift, Inc.
- WHOOP, Inc.
Marktchancen und Zukunftsaussichten
Eine wesentliche Chance liegt in der Konvergenz von Fitness-Engagement mit klinisch nahen Pfaden, die eine Zahlung durch Dritte unterstützen. Aktuelle Marktbelege umfassen Subventionsprogramme von Versicherern und Arbeitgebern, darunter Aktivitätsanreize von UnitedHealthcare und große Arbeitgeber, die Premium-Abonnements finanzieren, wodurch sich die Monetarisierung von volatiler Kundenabwanderung hin zu vertragsbasierten Erlösen verschiebt. Diese Modelle erhöhen zudem die Anforderungen an Datenschutzkontrollen, Sicherheitsniveau und messbare Ergebnisse. Fertilitäts- und Verhütungs-Apps liefern einen zweiten Beleg, bei dem regulatorische Zulassungen über CE-gekennzeichnete und FDA-zugelassene Ansätze verteidigungsfähige Erstattungswege unterstützen können, die Apps näher an regulierte Versorgung heranführen.
Ein weiteres Whitespace-Feld ist die Premium-Personalisierung auf Basis von KI und reichhaltigeren Sensordaten, insbesondere da native Apps für Wearable-Betriebssysteme expandieren und Ökosysteme Datenzentren konsolidieren. Googles Konsolidierungsaktivitäten im Jahr 2026 rund um Fitbit in Richtung einer breiteren Google-Health-Ausrichtung sowie die fortgesetzte Erweiterung von Apples Fitness+-Programm spiegeln Plattforminvestitionen in KI-Coaching, Geräte-zu-App-Telemetrie und Abonnement-Bündelung wider. Für kleinere Entwickler liegt die Chance in interoperablen Datenebenen (Normalisierung von Multi-Geräte-Biosignalen in unternehmenstaugliche Formate), datenschutzorientierten Architekturen, die die Bewegung von Rohdaten reduzieren, und Partnerschaften, die Fähigkeitslücken schließen (etwa Musiklizenzierung, Bewegungsanalyse und sichere Infrastruktur), ohne dass eine vollständige Eigenentwicklung erforderlich ist.
Neueste Industrielle Entwicklungen in Markt für digitale Fitness-Apps
- Mai 2026: Übergang der mobilen Fitbit-Anwendung zur Google-Health-App, wobei die Konsolidierung am 19. Mai 2026 wirksam wird. Der Übergang konsolidiert Gesundheitsplattformen und Datenübertragbarkeit. Stärkt das Google-Health-Ökosystem und die Eigentümerschaft an Nutzerdaten und verschärft den Wettbewerb mit Apple Fitness+.
- Mai 2026: Einführung des Fitbit Air, eines bildschirmlosen Wearable-Trackers; Vorbestellung startete am 7. Mai 2026; Verfügbarkeit in US-Geschäften ab 26. Mai 2026. Die Erweiterung der Wearable-Hardware ist mit einer einheitlichen Gesundheits-App verknüpft. Erweitert die Produktreichweite und verbessert die Erfassung von Wearable-Daten für KI-Coaching innerhalb des Google-Health-Ökosystems.
- Mai 2026: Umbenennung von Fitbit Premium zu Google Health Premium unter Einbindung KI-gestützter Google-Health-Coach-Funktionen. Die Änderung schafft ein Premium-Angebot auf Plattformebene innerhalb des Google-Health-Ökosystems. Vertieft die KI-gestützte Personalisierung und Nutzerbindung und stärkt die Ökosystem-Bindung gegenüber Wettbewerbern.
Markt für digitale Fitness-Apps Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Einnahmen aus verbraucher- und arbeitgeberfinanzierten digitalen Fitness-Apps, die Trainings-, Coaching-, Tracking- oder Wellnessprogramme auf Smartphones und vernetzten Geräten unterstützen, einschließlich bezahlter Abonnements, In-App-Käufe und werbebasierter Monetarisierung, sofern zutreffend.
Ausschlüsse: Wir schließen reine Hardware-Verkäufe (Wearables und Heimgeräte) sowie persönliche Fitnessstudio- oder Studiomitgliedschaften aus, sofern diese nicht gebündelt und als App-Einnahmen erfasst werden.
Segmentierungsübersicht
- Nach App-Typ
- Fitness-Tracking-Apps
- Ernährungs- und Diät-Apps
- Meditations- und mentale Wohlbefindens-Apps
- Fruchtbarkeits- und Verhütungs-Apps
- Medikamenten- und Pillen-Erinnerungs-Apps
- Weitere Wellness-Apps (Schlaf, Haltung usw.)
- Nach Plattform
- iOS
- Android
- Web / Progressive-Web-App
- Natives Wearable-Betriebssystem (watchOS, Wear OS usw.)
- Nach Abonnementmodell
- Freemium
- Abonnementbasiert
- Einmalkauf
- Unternehmenslizenzen
- Nach Endnutzer
- Einzelverbraucher
- Betriebliche Gesundheitsprogramme
- Fitnesszentren und Studios
- Gesundheitsdienstleister und Versicherer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen festzulegen, die Monetarisierungsmodelle der Apps zu kartieren und eine erste Schätzung der regionalen Nachfrage zu erstellen. Wir stützten uns auf seriöse öffentliche Quellen wie die Weltgesundheitsorganisation, OECD-Gesundheitsstatistiken, die US-amerikanischen Centers for Disease Control and Prevention sowie die Leitlinien der US-amerikanischen Food and Drug Administration zu digitaler Gesundheit, um die Treiber der Nutzung von Fitness- und Wellness-Angeboten sowie die Compliance-Signale zu verstehen, die die Positionierung und den Vertrieb von Wellness-Apps beeinflussen.
Um die Nachfrage mit zahlungswirksamen Ergebnissen zu verknüpfen, haben wir Kategorie-Berichte aus App-Stores und öffentliche Kommentare aus der mobilen Analyse sowie Unternehmensberichte, Investorenpräsentationen und Presseberichte ausgewertet, die Abonnementpreise, Abwanderungsraten und Produkt-Roadmaps erläutern. Zur Überprüfung nutzten wir kostenpflichtige Abonnementquellen, die Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken bereitstellen, um Finanzierungszyklen und Funktionsinnovationen zu bestätigen. Diese Desk-Research-Quellen sind illustrativ und nicht erschöpfend; weitere öffentliche Datensätze und Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Klärung der Umsatzerfassung bei Abonnements, der Konvertierung von Freemium zu kostenpflichtigen Angeboten sowie der Erstattung durch betriebliche Wellness-Programme. Diese Erkenntnisse wurden genutzt, um auf Desk Research basierende Annahmen zu korrigieren und realistische Preisspannen nach Region zu bestätigen. Zu den Gesprächspartnern zählten Führungskräfte aus den Bereichen Produkt, Wachstum und Partnerschaften sowie Manager, die zahlende Abonnentenkohorten und die Kundenbindung verfolgen, damit das Modell das beobachtete Kaufverhalten in den wichtigsten Regionen besser abbilden konnte.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Großunternehmen: 25 % | Führungskräfte (CXOs): 15 % | APAC: 46 % |
| Mittlere Unternehmen: 60 % | Funktions-/Bereichsleiter: 37 % | EMEA: 33 % |
| Kleinere Unternehmen: 15 % | Manager: 48 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Smartphone-Nutzerpools, die Akzeptanz von Gesundheits- und Fitness-Apps sowie Konversionsraten zu kostenpflichtigen Angeboten nach Region angewendet und anschließend mithilfe beobachteter Abonnementpreisspannen und der Intensität von In-App-Käufen in Umsatz umgerechnet werden. Sobald dieser Nachfragepool gebildet ist, wird er durch selektive Bottom-up-Schätzungen bestätigt, beispielsweise durch Stichproben aus Umsatzangaben von App-Publishern, Kanal-Checks zu betrieblichen Wellness-Verträgen und impliziten Umsätzen aus der Anzahl zahlender Abonnenten, sofern verfügbar.
Einige für das Modell relevante Eingangsgrößen waren die Dynamik bei aktiven Nutzern und Downloads nach App-Kategorie, der Anteil der Freemium-Nutzer, die auf kostenpflichtige Tarife umsteigen, der annualisierte Umsatz pro zahlendem Nutzer, die Durchdringung der Arbeitgebererstattung sowie die Verschiebung im Mix zwischen Training, Ernährung und mentaler Wellness-Nutzung. Für die Prognose wurde eine Szenarioanalyse eingesetzt, die durch Expertenmeinungen zu Bindungsquoten, Preisanpassungen und dem Tempo der Ausweitung von Arbeitgeberleistungen gestützt wurde; diese Szenarien wurden anschließend in einen einzigen Basisszenario-Fall überführt. Wo Bottom-up-Signale für kleinere Regionen fehlten, wurden Lücken durch Proxy-Märkte mit ähnlichem Einkommensniveau und ähnlicher Smartphone-Durchdringung geschlossen, gefolgt von einer Plausibilitätsprüfung der impliziten Ausgaben pro aktivem Nutzer.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Abgleich des Modells mit unabhängigen Signalen und die anschließende Nachverfolgung von Ausreißern, bis die Logik über Regionen und Jahre hinweg konsistent ist. Wir vergleichen die Ergebnisse mit Ausgabenindikatoren aus App-Stores, öffentlichen Umsatzangaben und Nutzer-Wachstumsmustern. Wenn Anomalien auftreten, führen wir eine zweite Analystenprüfung durch und nehmen erneut Kontakt zu ausgewählten Gesprächspartnern auf.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Preisgestaltung, Regulierung oder Nachfragemuster verändern. Vor der Auslieferung wird ein abschließender Analysten-Durchgang durchgeführt, damit die Kunden eine aktualisierte Sichtweise erhalten, die die neuesten verfügbaren Informationen widerspiegelt.
Marktgröße für digitale Fitness-Apps von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Verschiedene Herausgeber kommen häufig zu unterschiedlichen Marktgrößen, weil sie nicht alle dieselben Umsatzströme berücksichtigen und einige stärker auf breite App-Kategorie-Gesamtwerte statt auf fitnessspezifische Monetarisierung zurückgreifen. Auch der Zeitpunkt spielt eine Rolle, da die Verbraucherausgaben durch Saisonalität, Aktionen und kurzfristige Wellness-Trends schwanken können.
Umsatzsignale aus In-App-Käufen in App-Stores und Download-Trends werden als externe Prüfgrößen verwendet, die die Schätzung von Mordor Intelligence auf die Monetarisierung kostenpflichtiger Fitness-Apps ausrichten, anstatt das breitere Gesundheits-App-Universum zu erfassen; anschließend werden die Gesamtwerte mit den in Interviews geteilten Abonnement- und betrieblichen Wellness-Realitäten abgeglichen. In der Praxis entstehen die größten Abweichungen meist dadurch, ob betriebliche Wellness-Erstattungen einbezogen werden, ob angrenzende Gesundheits-Tracking-Apps mitgezählt werden und wie die Entwicklung der Abonnementpreise über Regionen und Währungen hinweg gehandhabt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,35 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 8,51 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und eine breitere Definition digitaler Fitness, die betrieblich finanzierte Wellness-Abonnements unterschätzen kann, und wendet möglicherweise einfachere Preisstufenmodelle an, die den regionalen Tarifmix und Rabatte nicht widerspiegeln. |
| Marktbulletin B | 9,85 Milliarden USD (2024) | Misst einen breiteren Gesundheits- und Fitness-App-Bereich mit unklarer Umsatzabdeckung, was Fitness-Apps mit angrenzenden Gesundheits-Tracking-Apps vermischen kann, und zeigt nicht klar, wie reine In-App-Kauf-Berichte von vollständigen Abonnementeinnahmen getrennt werden. |
Der größte Teil der Abweichung zwischen den drei Zahlen lässt sich durch Abgrenzungsunterschiede und das für den Ausgangspunkt verwendete Jahr erklären, gefolgt davon, wie Konversionsraten zu kostenpflichtigen Angeboten und Preisgestaltung fortgeschrieben werden. Durch die Verankerung des Modells an beobachtbaren App-Economy-Signalen und die Validierung des Umsatzaufbaus mit Rückmeldungen aus der Praxis bleibt die endgültige Schätzung auf einen reproduzierbaren Satz von Eingangsgrößen zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für digitale Fitness-Apps im Jahr 2026?
Der Markt ist im Jahr 2026 mit USD 15,35 Milliarden bewertet und auf Kurs, bis 2031 USD 28,30 Milliarden zu erreichen.
Welche CAGR wird für digitale Fitness-Apps bis 2031 erwartet?
Der Sektor wird voraussichtlich mit einer CAGR von 13,01 % während des Zeitraums 2026–2031 wachsen.
Welche App-Kategorie wächst am schnellsten?
Fruchtbarkeits- und Verhütungs-Apps steigen mit einer CAGR von 13,88 %, unterstützt durch regulatorische Zulassungen, die Versicherungserstattungen ermöglichen.
Warum finanzieren Versicherer und Arbeitgeber Abonnements?
Belege für reduzierte Gesundheitskosten haben Kostenträger wie UnitedHealthcare und Unternehmen wie JPMorgan Chase dazu veranlasst, Premium-Fitness-, Ernährungs- und psychische Gesundheits-Apps zu subventionieren.
Welche Rolle spielen GLP-1-Medikamente bei der App-Adoption?
Integrationen mit Semaglutid- und Tirzepatid-Protokollen verlängern das Nutzer-Engagement, verlagern Kosten auf Versicherer und schaffen hybride Versorgungsmodelle, die Medikamente mit Verhaltens-Coaching bündeln.