
Größe und Marktanteil des Marktes für mobile Anwendungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 391.30 Milliarden US-Dollar |
| Marktgröße (2031) | 864.5 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.18 % |
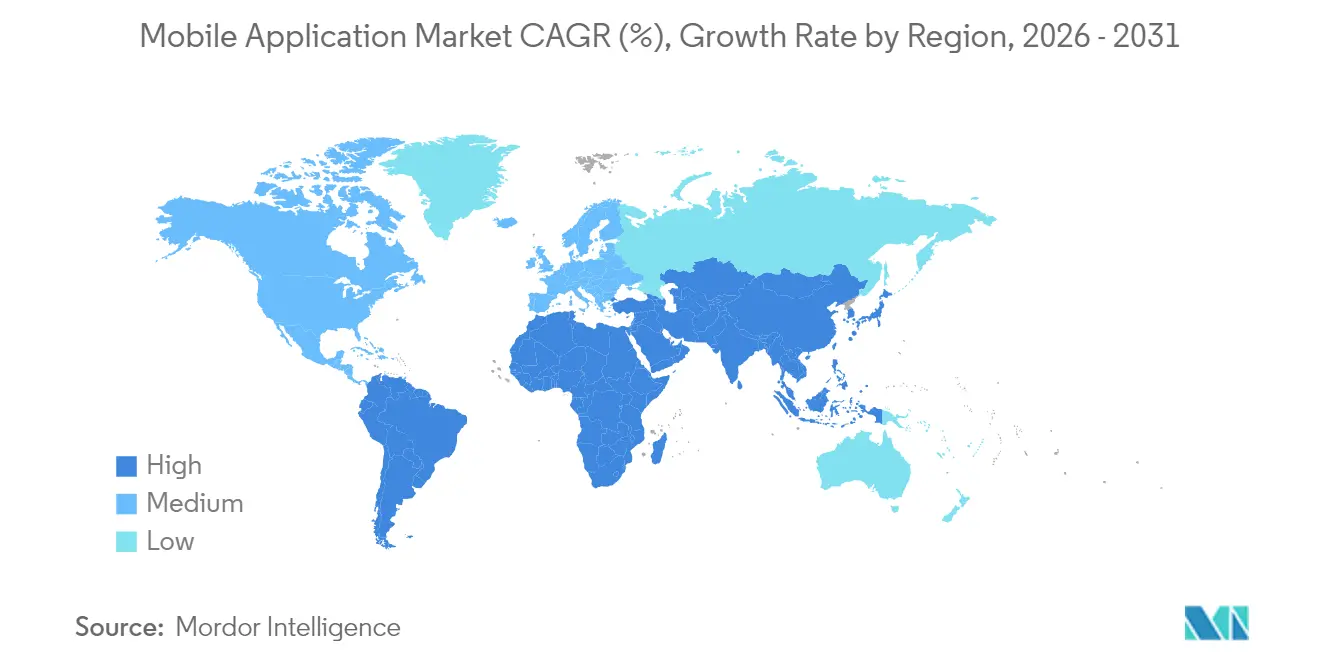
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
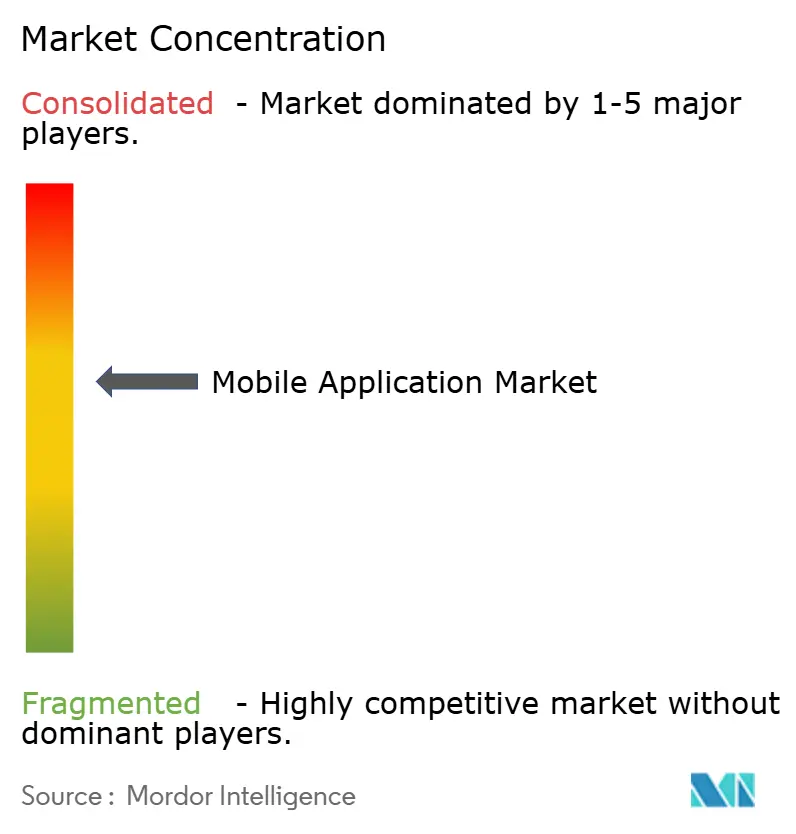
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für mobile Anwendungen von Mordor Intelligence
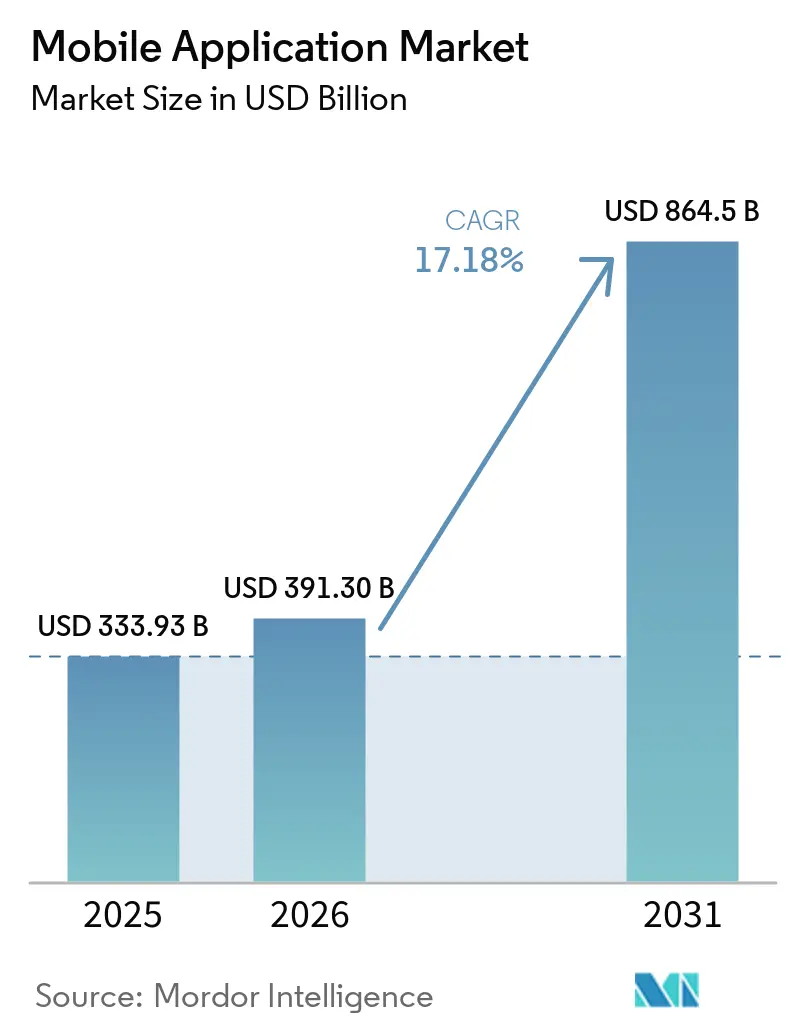
Die Marktgröße für mobile Anwendungen wird für 2025 auf 333,93 Milliarden USD, für 2026 auf 391,30 Milliarden USD prognostiziert und soll bis 2031 864,5 Milliarden USD erreichen, mit einer CAGR von 17,18 % von 2026 bis 2031.
Die Verlagerung der Nachfrage hin zu KI-eingebetteter Funktionalität, Plattformdiversifizierung und reibungslosen Zahlungserlebnissen stärkt die Umsatzmöglichkeiten, auch wenn reife Märkte eine Sättigung bei Downloads erreichen. Kommerzielle 5G-Einführungen fördern hochauflösendes Streaming, Gaming mit geringer Latenz und Extended-Reality-Anwendungsfälle, während generative KI-Software-Entwicklungskits (SDKs) eine Echtzeit-Personalisierung ermöglichen, die den Lifetime-Value pro Nutzer steigert. Asien-Pazifik bleibt dank Super-App-Ökosystemen der primäre Wachstumsmotor, während Lateinamerika durch Initiativen zur digitalen finanziellen Inklusion an Dynamik gewinnt. Monetarisierungsstrategien entwickeln sich ebenfalls weiter: In-App-Käufe führen nach wie vor, doch Abonnements und hybride Modelle skalieren schnell, da Entwickler planbare Cashflows und niedrigere Nutzerakquisitionskosten anstreben
Wichtigste Erkenntnisse des Berichts
- Nach Store-Typ führte der Apple App Store mit einem Marktanteil von 62,95 % im Markt für mobile Anwendungen im Jahr 2025; Drittanbieter-Android-Stores werden voraussichtlich mit einer CAGR von 18,18 % im Zeitraum 2026–2031 wachsen.
- Nach Anwendungskategorie behielt Gaming im Jahr 2025 einen Umsatzanteil von 43,00 %; Gesundheit und Fitness wird voraussichtlich bis 2031 mit einer CAGR von 19,05 % stark wachsen.
- Nach Betriebssystem hielt iOS im Jahr 2025 einen Anteil von 52,95 % an der Marktgröße für mobile Anwendungen, während HarmonyOS zwischen 2026 und 2031 mit einer CAGR von 18,08 % wachsen soll.
- Nach Monetarisierungsmodell entfielen In-App-Käufe im Jahr 2025 auf 48,85 % der Marktgröße für mobile Anwendungen; Abonnements verzeichnen mit einer CAGR von 19,22 % bis 2031 das schnellste Wachstum.
- Nach Geografie erfasste Asien-Pazifik im Jahr 2025 einen Marktanteil von 39,35 % im Markt für mobile Anwendungen; Südamerika ist mit einer CAGR von 19,07 % für 2026–2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Massenmarkt-5G-Einführungen steigern die Nutzung hochwertiger Apps | +3.2% | Global, mit Asien-Pazifik und Nordamerika als führende Regionen bei der Einführung | Mittelfristig (2–4 Jahre) |
| Generative KI-SDK-Integrationen beschleunigen die App-Monetarisierung | +4.1% | Global, zunächst konzentriert auf entwickelte Märkte | Kurzfristig (≤ 2 Jahre) |
| Super-App- und Mini-Programm-Adoption im aufstrebenden Asien | +2.8% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Lateinamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Cloud-Gaming-Abonnements steigern In-App-Ausgaben | +1.9% | Nordamerika, Europa und städtische Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Datenschutzfreundliche Werbetechnologie erhöht CPMs für qualitativ hochwertige Apps | +2.3% | Global, mit regulatorischem Fokus auf EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Low-Code/No-Code-Plattformen erweitern die Entwicklerbasis im Long-Tail-Bereich | +1.5% | Global, mit Unternehmensadoption in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Massenmarkt-5G-Einführungen steigern die Nutzung hochwertiger Apps
Kommerzielle 5G-Netze liefern eine Latenz von unter 10 Millisekunden und Gigabit-Durchsatz, was Echtzeit-Augmented-Reality-Navigation, ferngesteuerte industrielle Steuerung und hochauflösendes Cloud-Gaming ermöglicht, die zuvor auf mobilen Geräten nicht praktikabel waren [1]. Mobilfunkbetreiber berichten von einem 25%igen Anstieg der Sitzungsdauer, wenn die Ladezeiten unter zwei Sekunden fallen, und die Geräteverdichtung von bis zu 1 Million Verbindungen pro Quadratkilometer erweitert die adressierbare Basis auf IoT-Endpunkte. Entwickler, die für 5G optimieren, erzielen eine bis zu 50 % schnellere Darstellung im Vergleich zu 4G, was zu einer überlegenen Nutzerbindung und Monetarisierung führt.
Generative KI-SDK-Integrationen beschleunigen die App-Monetarisierung
KI-gestützte Funktionen trieben die In-App-Konsumausgaben im Jahr 2024 auf 150 Milliarden USD, wobei Echtzeit-Empfehlungsmaschinen die Konversion und den durchschnittlichen Umsatz pro täglich aktivem Nutzer steigerten. Zugängliche SDKs ermöglichen es mittelgroßen Studios, Sprach- oder Bildsynthese einzubetten, ohne kostspielige Modelle zu unterhalten, was Premium-Stufen und personalisierte Upsells erleichtert. Die globale KI-Softwarewirtschaft wird voraussichtlich bis 2030 826 Milliarden USD übersteigen, und mobile Kanäle sind auf dem Weg, einen erheblichen Anteil dieser Wertschöpfung zu absorbieren.
Super-App- und Mini-Programm-Adoption im aufstrebenden Asien
Plattformen wie WeChat veranschaulichen die Stärke eingebetteter Dienste: Über 1,3 Milliarden monatliche Nutzer können von Chat zu Zahlung bis hin zu Fahrdiensten wechseln, ohne zusätzliche Apps herunterzuladen, was sowohl den Datenverbrauch als auch die Entdeckungsreibung verringert. Achtundvierzig Prozent der Unternehmen in Asien-Pazifik entwickeln bereits für Super-Apps, verglichen mit 33 % im Westen, was eine klare regionale Präferenz für integrierte mobile Erlebnisse zeigt. Mini-Programme komprimieren die Vertriebskosten weiter, indem sie sofort nutzbare Erlebnisse innerhalb der übergeordneten Super-App bereitstellen.
Cloud-Gaming-Abonnements steigern In-App-Ausgaben
Die Cloud-Gaming-Umsätze werden voraussichtlich von 2,4 Milliarden USD im Jahr 2024 auf 8,2 Milliarden USD im Jahr 2025 steigen, angetrieben durch den Ausbau von 5G und Edge-Computing-Infrastrukturen [2]. Remote-Rendering beseitigt Gerätespezifikationsbeschränkungen und lädt Mainstream-Nutzer über Abonnementpakete wie Xbox Cloud Gaming in Premium-Inhalte ein. Die Abonnentenzahlen könnten im nächsten Jahr 87 Millionen erreichen, wobei Betreiber erlebnisbasierte Datentarife entwickeln, um die steigende Bandbreitennachfrage zu monetarisieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückschlag gegen App-Store-Provisionen und alternatives Abrechnungssystem | -2.1% | Global, mit regulatorischem Fokus auf EU, USA und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Sättigung in reifen Märkten bremst Download-Wachstum | -1.8% | Nordamerika, Westeuropa, entwickelte Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Regulatorische Kontrolle von Kinderdaten und suchtförderndem Design | -1.2% | Global, mit strengerer Durchsetzung in EU und USA | Langfristig (≥ 4 Jahre) |
| Anhaltende Netzwerklücken in Schwellenmärkten | -0.9% | Subsahara-Afrika, ländliches Lateinamerika, abgelegenes Asien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückschlag gegen App-Store-Provisionen und alternatives Abrechnungssystem
Gesetzgeber stellen die 30%ige Provisionsnorm in Frage: Südkorea schreibt externe Zahlungsoptionen vor, Google einigte sich auf einen US-Vergleich über 700 Millionen USD, und das Epic-Apple-Urteil erlaubt es, Nutzer zu externen Zahlungsgateways weiterzuleiten. Entwickler begrüßen eine höhere Umsatzbeteiligung, stehen jedoch vor zusätzlicher Compliance-Komplexität. Plattformen müssen daher Gebühren durch verbesserte Entdeckungstools, Sicherheitsüberprüfungen und Workflow-Automatisierung rechtfertigen oder riskieren Umsatzerosion.
Sättigung in reifen Märkten bremst Download-Wachstum
Installationsvolumina stagnieren in Nordamerika und Westeuropa, wo die Gerätedurchdringung nahezu 90 % erreicht und Nutzer „App-Müdigkeit” zeigen. Der Umsatz hängt nun von der Bindung und tieferem Engagement ab, anstatt von rohen Download-Akquisitionen. Diese Dynamik verlagert Marketingbudgets hin zu Loyalitätsfunktionen, veranlasst Verlage, unerschlossene demografische Gruppen zu erkunden, und hebt aufstrebende Regionen als primäre Motoren der Nutzerbasisexpansion hervor.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Filialtyp:
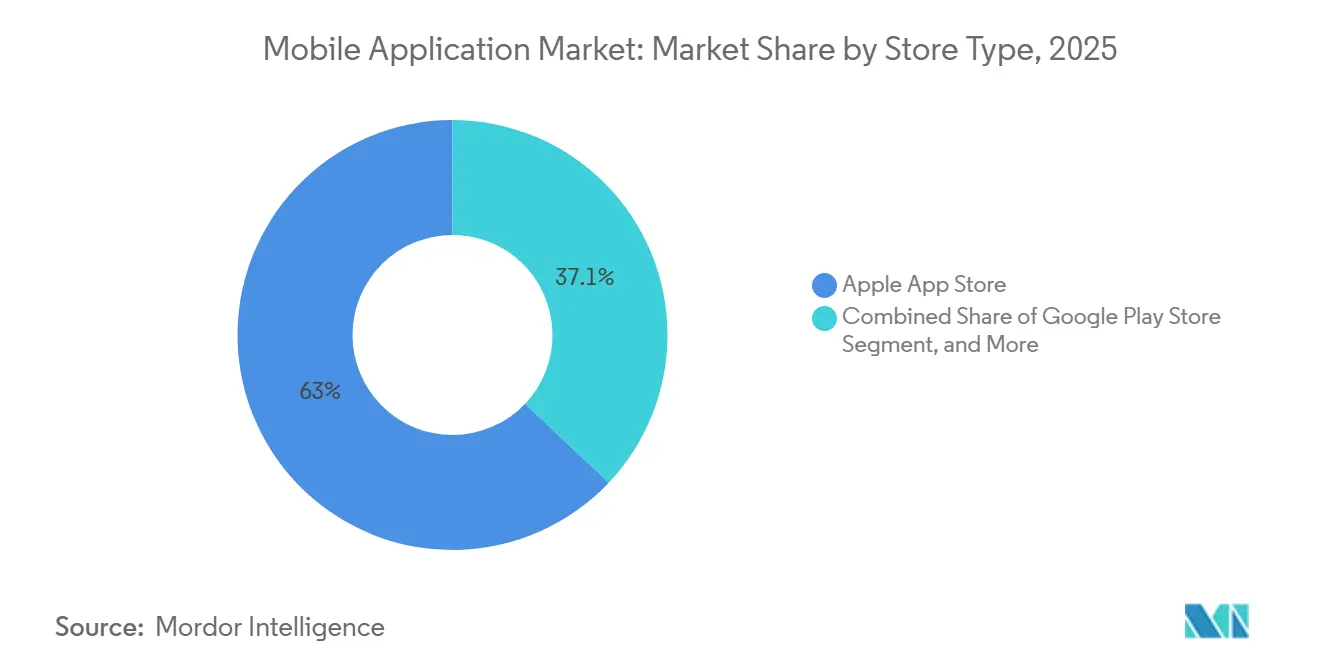
Plattformdiversifizierung beschleunigt sichDer Apple App Store erfasste im Jahr 2025 einen Marktanteil von 62,95 % im Markt für mobile Anwendungen und ist damit der mit Abstand größte Vertriebskanal. Die strengen Prüfrichtlinien des Stores und die hohe Kaufkraft der iOS-Nutzer führen zu einem höheren durchschnittlichen Umsatz pro Nutzer und sichern seine Vorrangstellung im Markt für mobile Anwendungen. Dennoch haben regulatorische Kontrollen und Kartellverfahren den historischen Vorteil als Gatekeeper geschwächt und Entwickler dazu ermutigt, Multi-Channel-Strategien zu erproben.
Drittanbieter-Android-Stores skalieren mit einer CAGR von 18,18 % für 2026–2031, insbesondere in China, Indien und Teilen Südostasiens, wo OEM-gestützte Storefronts oder regionale Marktführer bevorzugte Konditionen anbieten. Progressive Web-Anwendungen (PWAs) verringern die Abhängigkeit von nativen Stores weiter, indem sie app-ähnliche Erlebnisse direkt über mobile Browser zugänglich machen. Insgesamt senken diese Kanäle die Provisionsabflüsse für Publisher und erweitern gleichzeitig die geografische Reichweite, wodurch die verfügbare Marktgröße für mobile Anwendungen für Long-Tail-Entwickler wächst.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendungskategorie:
Gesundheits-Apps überholen GamingGaming behielt im Jahr 2025 einen dominanten Umsatzanteil von 43,00 % im Markt für mobile Anwendungen, da AAA-Publisher, Casual-Studios und Hyper-Casual-Innovatoren weiterhin durch mehrschichtige In-App-Käufe monetarisieren. Cloud-Streaming-Erweiterungen versprechen, den Lebenszyklus-Wert zu verlängern, indem sie konsolenähnliche Grafiken über 5G liefern. Im Gegensatz dazu werden Gesundheits- und Fitness-Anwendungen voraussichtlich bis 2031 mit einer CAGR von 19,05 % wachsen, was die nach der Pandemie gestiegene Priorisierung von Wellness und die Integration von tragbaren Biosensoren widerspiegelt, die personalisiertes Coaching ermöglichen.
Abonnementbasierte Achtsamkeitsprogramme, Telemedizin-Konsultationen und KI-gestützte Ernährungspläne helfen Wellness-Apps, die Monetarisierungslücke zu Gaming zu schließen. Infolgedessen wird die dem digitalen Gesundheitsbereich zugeschriebene Marktgröße für mobile Anwendungen voraussichtlich deutlich steigen und die Kategorie als neue Umsatzsäule positionieren. Diese Verschiebung zwingt Marktführer in Lifestyle-Segmenten, sich durch klinische Partnerschaften, regulatorische Compliance und Datensicherheitsnachweise zu differenzieren, während Gaming-Studios auf Community, Wettbewerbsveranstaltungen und plattformübergreifende Kontinuität setzen.
Nach Betriebssystem:
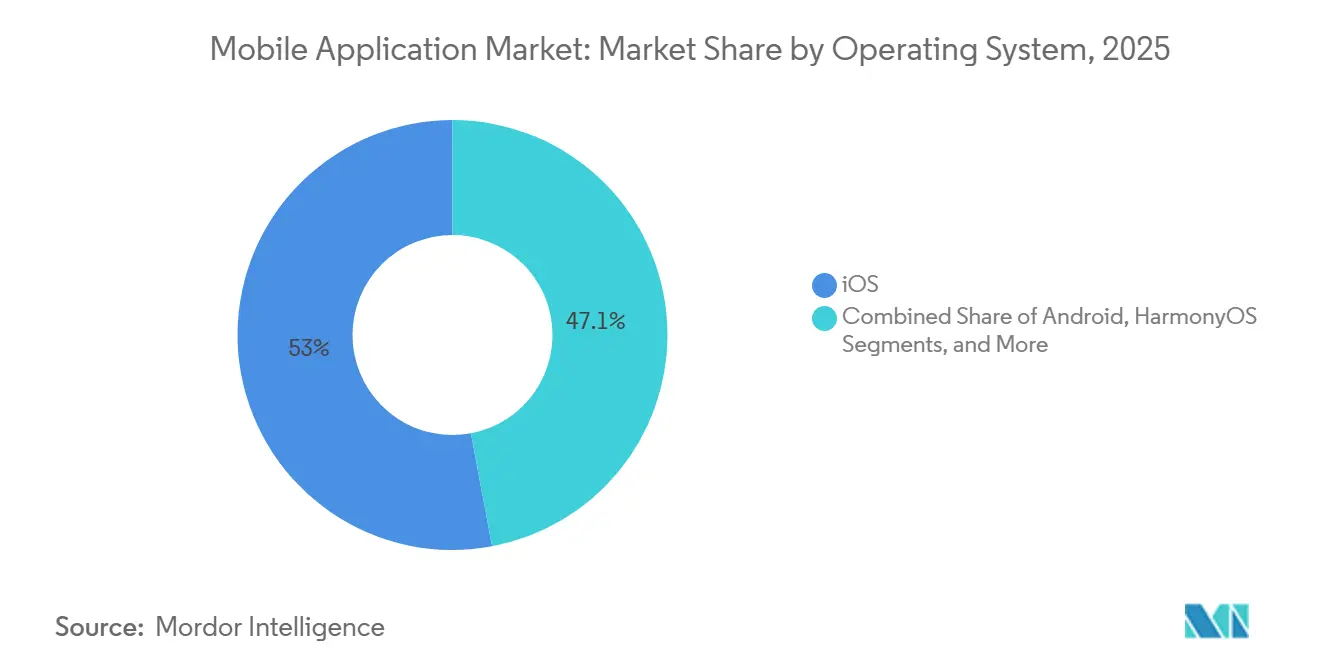
HarmonyOS stört das DuopoliOS entfiel im Jahr 2025 auf 52,95 % der Marktgröße für mobile Anwendungen, gestützt durch höhere Pro-Kopf-Ausgaben und einen robusten Geräteerneuerungszyklus. Android dominiert weltweit nach wie vor den Geräteeinheitsanteil, leidet jedoch unter Fragmentierung, die die Optimierung für die wachsende Vielfalt an Chipsätzen und Bildschirmformaten erschwert. Huaweis HarmonyOS verändert die Wettbewerbsdynamik, verzeichnet einen nationalen Marktanteil von 17 % und wächst mit einer CAGR von 18,08 % dank politischer Unterstützung und nahtloser geräteübergreifender Erlebnisse.
Das Mikrokernel-Design von HarmonyOS läuft effizient auf Smartphones, Tablets und IoT-Geräten und reduziert den Portierungsaufwand für Entwickler, die eine Multi-Device-Präsenz anstreben. Da es iOS in China überholt, könnten internationale Expansionspläne das traditionelle Duopol weiter aufbrechen und den Markt für mobile Anwendungen weiter fragmentieren. Entwickler müssen daher adaptive Frameworks und automatisiertes Testen einsetzen, um eine reibungslose Leistung über eine wachsende Anzahl von Betriebssystemen hinweg sicherzustellen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Monetarisierungsmodell:
Abonnements gewinnen an DynamikIn-App-Käufe sicherten sich im Jahr 2025 einen Anteil von 48,85 % an der Marktgröße für mobile Anwendungen und profitierten von bewährter Preispsychologie und impulsgesteuerten Mikrotransaktionen. Abonnements wachsen jedoch am schnellsten mit einer CAGR von 19,22 %, da Studios und Unternehmen planbare monatlich wiederkehrende Einnahmen anstreben. Branchenübergreifende Erfolge – von Streaming-Medien bis hin zu Flash-Learning-Apps – bestätigen die Widerstandsfähigkeit des Modells, selbst wenn das Nutzerwachstum nachlässt.
Kundenbindung bleibt die zentrale Herausforderung: Nur 10 % der Abonnenten bleiben typischerweise über zwölf Monate hinaus, was Publisher dazu veranlasst, auf personalisierte Inhalte, gamifizierte Treueanreize und granulare Abrechnungsstufen zu setzen. Hybride Modelle, die Abonnements mit à-la-carte In-App-Käufen oder kontextuellen Anzeigen kombinieren, gewinnen an Beliebtheit, da sie preissensiblen Nutzern die Teilnahme ermöglichen, während hochwertige Nutzer auf Premium-Pakete upgraden. Diese Entwicklung verstärkt den übergeordneten Trend zur Umsatzdiversifizierung im Markt für mobile Anwendungen.
Geografische Analyse
APAC-Markt für mobile Anwendungen
Asien-Pazifik erwirtschaftete im Jahr 2025 39,35 % der Markterlöse für mobile Anwendungen, begünstigt durch Super-App-Ökosysteme, die Zahlungen, Mobilität und Handel in einer einzigen Oberfläche vereinen. Die rasche Verbreitung von Smartphones, günstige demografische Verhältnisse und pragmatische regulatorische Rahmenbedingungen stützen eine mehrschichtige Monetarisierung. Super-App-Marktführer wie Grab und Gojek veranschaulichen, wie Zahlungsfunktionen Netzwerkeffekte erzeugen, Nutzer länger in der App halten und Cross-Selling-Möglichkeiten fördern.
Südamerika-Markt für mobile Anwendungen
Südamerika ist mit einer CAGR von 19,07 % zwischen 2026 und 2031 die am schnellsten wachsende Region. Allein Brasilien trug im Jahr 2024 520 Milliarden USD zum regionalen Bruttoinlandsprodukt durch seine mobile Wirtschaft bei, während die Verfügbarkeit von mobilem Internet 65 % der Bevölkerung erreichte (GSMA). Fintech-Apps, insbesondere Sofortzahlungslösungen wie PIX, reduzieren die Bargeldabhängigkeit und fördern das erstmalige digitale Engagement, was den Markt für mobile Anwendungen vergrößert. Argentinien, Kolumbien und Chile folgen einem ähnlichen Entwicklungspfad, unterstützt durch die Verbreitung erschwinglicher 4G-Geräte und die Beschleunigung von 5G-Einführungen.
Markt für mobile Anwendungen in Nordamerika und EMEA
Nordamerika behauptet seine Führungsposition bei den Erlösen dank hoher Konsumausgaben und ausgereifter Werbetechnologie. Dennoch verlangsamen sich die Wachstumsraten aufgrund der Sättigung in den App-Stores und datenschutzorientierter Betriebssystemrichtlinien, die die Akquisitionskosten erhöhen. Europa kämpft mit der Durchsetzung des Digital Markets Act, der Plattformen zur Öffnung von APIs und zur Zulassung des Sideloadings zwingt, bleibt jedoch dank einer ausgeprägten Durchdringung digitaler Zahlungsmittel ein attraktiver Markt für Premium-Inhalte. Der Nahe Osten und Afrika befinden sich noch in einer früheren Phase der Akzeptanzkurve: Mobile Technologien trugen im Jahr 2024 310 Milliarden USD bzw. 5,5 % des BIP bei, doch eine lückenhafte Abdeckung im ländlichen Raum schränkt das volle Potenzial des Marktes für mobile Anwendungen in der Region weiterhin ein. Infrastrukturinvestitionen und Lokalisierungsstrategien werden darüber entscheiden, ob diese Schwellenmärkte die nächste Welle des Nutzerwachstums erschließen können.
Wettbewerbslandschaft
Der Wettbewerb im Markt für mobile Anwendungen verschärft sich, da die Grenzen zwischen Storefronts, Cloud-Hosts, Zahlungs-Gateways und Content-Publishern verschwimmen. Apple und Google stehen unter regulatorischer Kontrolle hinsichtlich ihrer Provisionen, was sie dazu veranlasst, verstärkt auf wertschöpfende Entwicklerdienste wie erweiterte Analysen und datenschutzfreundliche Werbenetzwerke zu setzen. Huawei bewegt sich mit HarmonyOS und seinem AppGallery schnell voran, profitiert von der inländischen Gerätedominanz und einer günstigen Politik, benötigt jedoch internationale Entwickler-Mindshare, um die Dynamik aufrechtzuerhalten.
Unterdessen erzielte Meta im Jahr 2024 einen Umsatz von 164,50 Milliarden USD, größtenteils durch mobile Werbung, was die Skalierbarkeit datengesteuerter Werbemodelle unterstreicht, selbst wenn Tracking-Beschränkungen zunehmen. Die Verbreitung von Low-Code/No-Code-Plattformen – die bis 2027 voraussichtlich einen Umsatz von rund 65 Milliarden USD erreichen werden – senkt die Einstiegshürde für nicht-technische Entwickler und überfüllt App-Stores mit Nischen-Utilities und spezialisierten Geschäftstools. Strategische Partnerschaften rund um KI-Inferenz-Engines, Telekommunikationsabrechnung und Edge-Computing entstehen, da Wettbewerber nach verteidigbaren Nischen suchen.
Chancen in weißen Flecken materialisieren sich in der Fahrzeuginfotainment-Branche, datenschutzorientierten sozialen Plattformen und ländlich ausgerichtetem fintech. Plattformübergreifende Tool-Chains sind entscheidend geworden, da Publisher iOS, Android, HarmonyOS und PWAs gleichzeitig anvisieren. Insgesamt differenzieren nachhaltige Investitionen in KI, Netzwerkoptimierung und kreative Monetarisierung die Marktführer vom Long-Tail im wettbewerbsintensiven Markt für mobile Anwendungen.
Marktführer im Bereich mobile Anwendungen
-
Apple Inc.
-
Google LLC
-
Tencent Holdings Ltd.
-
ByteDance Ltd.
-
Meta Platforms, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für mobile Anwendungen Unternehmen in diesem Bericht
- WebiMax, Inc.
- Digital Firefly Marketing, LLC
- Outspoken Media, Inc.
- NetReputation, LLC
- Heartiest Communication, Inc.
- WebFX, Inc.
- Netmark, LLC
- Igniyte Limited
- Gadook, LLC
- SEO Valley Solutions Private Ltd.
- Greybox Creative, LLC
- Reputation Rhino, LLC
- Reputation.com, Inc.
- BrandYourself Inc.
- Birdeye, Inc.
- Podium Corporation, Inc.
- Yext, Inc.
- Trustpilot A/S
- ReviewTrackers, Inc.
- Sprout Social, Inc.
- Meltwater N.V.
- Synup, Inc.
- Hootsuite Inc.
- Sprinklr, Inc.
- Revinate, Inc.
- TrustYou GmbH
- Mentionlytics Ltd.
- SOCi, Inc.
- Broadly Inc.
- Swell CX, Inc.
Neueste Industrielle Entwicklungen in Markt für mobile Anwendungen
- Juni 2025: Apple gab bekannt, dass der App Store im Jahr 2024 Abrechnungen und Verkäufe in Höhe von 1,3 Billionen USD unterstützte, wobei der Großteil außerhalb provisionspflichtiger digitaler Güter generiert wurde.
- Juni 2025: Koreanische Spieleverlage reichten in den USA eine Sammelklage über 7,4 Milliarden USD gegen Google wegen In-App-Zahlungsgebühren ein und verschärften damit den globalen regulatorischen Druck.
- Mai 2025: Phunware meldete einen 40%igen Anstieg des Software-Abonnementumsatzes im Jahresvergleich, führte einen KI-Concierge für das Gastgewerbe ein und sicherte sich eine Buchung über 0,5 Millionen USD mit einer Gesundheitseinrichtung.
- April 2025: Die US-amerikanische Bundeshandelskommission schloss COPPA-Änderungen ab, die biometrische Identifikatoren zur Definition personenbezogener Daten hinzufügen und die Compliance-Pflichten für auf Kinder ausgerichtete Apps erweitern.
Markt für mobile Anwendungen Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie klassifiziert gemäß Mordor Intelligence den Markt für mobile Anwendungen als alle Einnahmen aus kostenpflichtigen Downloads, In-App-Käufen, Abonnementgebühren und Werbung, die mit nativen Consumer- und Enterprise-Apps verbunden sind, die auf mobilen Betriebssystemen wie Android, iOS und HarmonyOS laufen. Der Markt wird im Jahr 2024 auf 228,98 Milliarden USD geschätzt und soll bis 2029 352,28 Milliarden USD erreichen.
Ausschlüsse aus dem Umfang: Wir schließen mobiloptimierte Webseiten, vorinstallierte OEM-Widgets oder Einnahmen aus Gerätehardware nicht ein.
Segmentierungsübersicht
- Nach Filialtyp
- Google Play Store
- Apple App Store
- Drittanbieter-Android-Stores
- Progressive Web-Anwendungen (PWAs)
- Nach Anwendungskategorie
- Gaming
- Soziale Netzwerke und Kommunikation
- Unterhaltung und Medien
- Gesundheit und Fitness
- Einzelhandel und E-Commerce
- Reisen und Gastgewerbe
- Bildung und Lernen
- Finanzdienstleistungen und Fintech
- Weitere Kategorien
- Nach Betriebssystem
- Android
- iOS
- HarmonyOS
- Sonstige
- Nach Monetarisierungsmodell
- Kostenpflichtige Apps
- In-App-Käufe
- Abonnementbasiert
- Werbeunterstützt
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Analysten führten strukturierte Gespräche mit unabhängigen Entwicklern, Führungskräften von mobilen Werbenetzwerken und Käufern von Enterprise-Mobility-Lösungen in Nordamerika, Europa und Asien-Pazifik. Ihre Erkenntnisse verfeinerten gemischte Verkaufspreise, validierten Freemium-Aufnahmeraten und testeten Adoptionsfaktoren, die Sekundärdaten nicht vollständig aufdecken konnten.
Desk-Research
Wir begannen mit der Kartierung von Nachfrageindikatoren aus offenen Datensätzen wie den IWF-ICT-Ausgabentabellen, den ITU-Dateien zur Mobilbreitbandpenetration und den GSMA-Abonnement-Trackern. Branchenverbände wie die Mobile Marketing Association, über Questel abgerufene Patentcluster und FTC-Offenlegungen zu Abrechnungsmustern in App-Stores hoben aufkommende Umsatzhebel hervor. Unternehmens-10-Ks, Entwicklerpräsentationen und Dow Jones Factiva-Nachrichtenfeeds lieferten historische Finanzdaten für führende Publisher. Diese Quellen sind illustrativ; viele weitere Materialien flossen in die Datenerhebung, -validierung und -klärung ein.
Marktgrößenbestimmung und Prognose
Wir rekonstruierten den Wert für 2024 durch eine Top-down-Abstimmung der globalen mobilen Medienausgaben, indem wir Anteile auf kostenpflichtige Downloads, Abonnements und werbegestützte Impressionen aufteilten, bevor wir die Ergebnisse mit den Umsätzen ausgewählter Publisher abglichen. Lieferanten-Rollups von SDK-Deployments und Kanalprüfungen bei Aggregator-Auszahlungen boten eine selektive Bottom-up-Plausibilitätsprüfung. Schlüsselvariablen wie die aktive Smartphone-Basis, der durchschnittliche Umsatz pro Nutzer, die Sitzungsdauer, regulatorische Gebührenänderungen und Enterprise-Mobility-Budgets fließen in eine multivariate Regression ein, die vierteljährliche Gesamtwerte bis 2029 projiziert. Regionale Lücken in der Erhebungstiefe wurden durch Smartphone-Penetrationsdeltas überbrückt.
Datenvalidierung und Aktualisierungszyklus
Jeden Quartal führen Mordor-Analysten Varianzprüfungen durch, vergleichen Ergebnisse mit GSMA-Verkehrsstatistiken und nehmen erneut Kontakt mit Experten auf, wenn Abweichungen voreingestellte Schwellenwerte überschreiten. Berichte werden jährlich aktualisiert, mit Zwischenberichten bei wesentlichen Plattform- oder Richtlinienereignissen.
Warum Mordors Ausgangsbasis im Markt für mobile Anwendungen Vertrauen verdient
Veröffentlichte Schätzungen weichen häufig voneinander ab, da Unternehmen Umsatzpools, Basisjahre und Aktualisierungsrhythmen unterschiedlich definieren. Eine externe Unternehmensberatung bezifferte den Umsatz für 2022 auf 206,85 Milliarden USD. Ein Fachmagazin setzte den Umsatz für 2024 auf 240,94 Milliarden USD an, nachdem es die Brutto-In-App-Commerce-Ströme einbezogen hatte. Unser Team legt Umfangsgrenzen offen, gleicht Währungsumrechnungen ab und aktualisiert Annahmen, wenn sich Plattformregeln oder Werbe-Technologie-Vorschriften ändern.
Wesentliche Ursachen für Abweichungen sind die Nichtberücksichtigung von In-App-Werbung in einigen Studien, die gesonderte Behandlung von mobilen Gaming-Mikrotransaktionen in anderen sowie aggressive ARPU-Multiplikatoren, die die Nettierung von Store-Provisionen ignorieren. Da wir offizielle Store-Auszahlungen mit Entwicklerumfragen triangulieren, bleibt unsere Ausgangsbasis für 2024 ausgewogen und transparent.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Primäre Ursache der Abweichung |
|---|---|---|
| 228,98 Milliarden USD (2024) | Mordor Intelligence | |
| 206,85 Milliarden USD (2022) | Globale Unternehmensberatung A | schließt Werbe- und Enterprise-Mobility-Einnahmen aus |
| 240,94 Milliarden USD (2024) | Fachmagazin B | beinhaltet Brutto-In-App-Commerce vor Provisionsabzug |
Diese Kontraste zeigen, dass Mordors disziplinierter Umfang und die Mixed-Method-Validierung Entscheidungsträgern eine verlässliche, reproduzierbare Ausgangsbasis bieten, die auf verifizierbaren Transaktionsströmen basiert.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für mobile Anwendungen heute und wie schnell wächst er?
Der Markt für mobile Anwendungen wird im Jahr 2026 auf 391,3 Milliarden USD geschätzt und soll bis 2031 auf 864,5 Milliarden USD expandieren, bei einer CAGR von 17,18 % während 2026–2031, was eine der höchsten Wachstumsraten in verbraucherorientierten digitalen Segmenten widerspiegelt.
Wie verändert generative KI die Branche der mobilen Anwendungen?
Generative KI-SDKs ermöglichen Echtzeit-Personalisierung, intelligentere Inhaltserstellung und kontextuelles Upselling, was zusammen die In-App-Konsumausgaben im Jahr 2024 auf 150 Milliarden USD gesteigert hat und in den nächsten zwei Jahren die Umsatzdiversifizierung beschleunigen soll.
Welches Monetarisierungsmodell gewinnt bei Verlagen am meisten an Dynamik?
Abonnementabrechnung ist das am schnellsten wachsende Monetarisierungsmodell, das bis 2031 mit einer CAGR von 19,22 % steigt, da Entwickler planbare wiederkehrende Einnahmen anstreben und KI-gestützte Bindungstaktiken einsetzen, um die Abwanderung zu bekämpfen.
Warum ist HarmonyOS für die Plattformdynamik mobiler Anwendungen bedeutsam?
HarmonyOS hat einen inländischen Marktanteil von 17 % erreicht und wächst mit einer CAGR von 18,08 %, indem es geräteübergreifende Kompatibilität bietet und die politische Unterstützung in China nutzt, wodurch das langjährige iOS-Android-Duopol herausgefordert wird.
Was sind die wichtigsten regulatorischen Gegenwindfaktoren für den Markt für mobile Anwendungen?
Obergrenzen für App-Store-Provisionen, strengere Datenschutzgesetze wie COPPA-Änderungen und Kartellverfahren, die alternatives Abrechnungssystem erzwingen, gestalten Umsatzaufteilungen und Compliance-Kosten neu, insbesondere in den Vereinigten Staaten, der Europäischen Union und Südkorea.