
Zahnprothesenmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
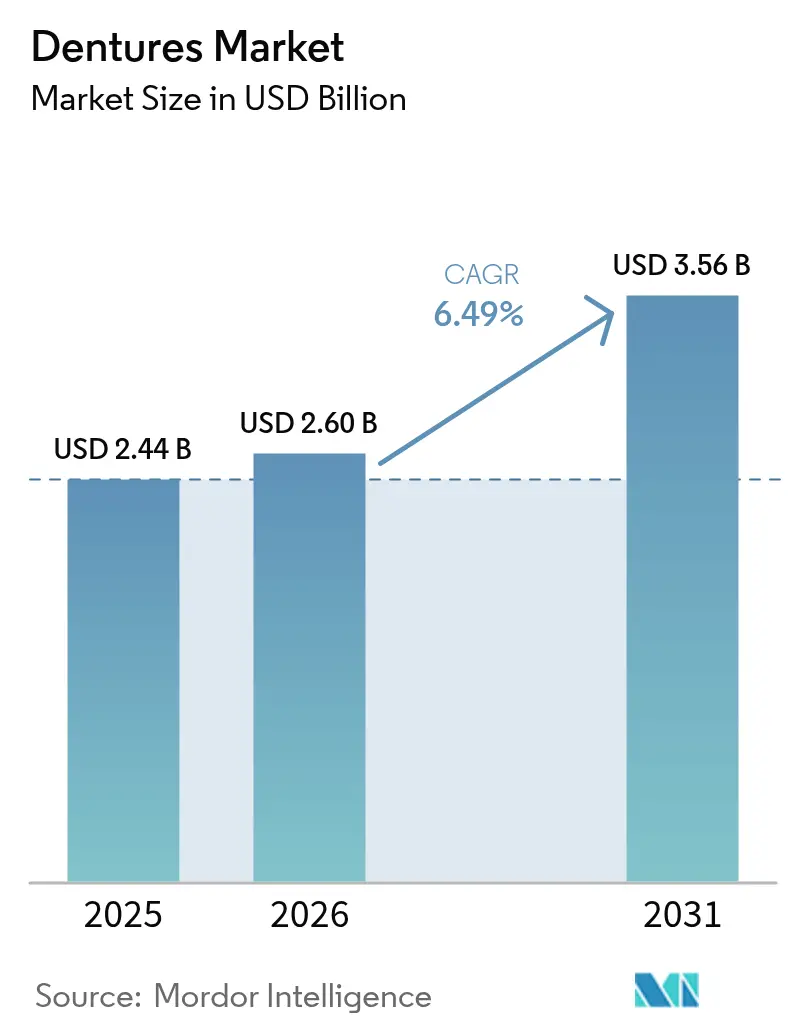
| Marktgröße (2026) | 2.6 Milliarden US-Dollar |
| Marktgröße (2031) | 3.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.49 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Zahnprothesenmarkt Analyse von Mordor Intelligence
Der globale Zahnprothesenmarkt hatte im Jahr 2025 einen Wert von 2,44 Milliarden USD und wird voraussichtlich von 2,6 Milliarden USD im Jahr 2026 auf 3,56 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 6,49 % während des Prognosezeitraums (2026–2031). Das Wachstum stützt sich auf den demografischen Schwung, da die ältere Weltbevölkerung zunimmt und die Prävalenz von Zahnverlust hoch bleibt – mehr als 280 Millionen ältere Erwachsene leiden an Zahnlosigkeit (Edentulismus), was die Nachfrage nach Zahnprothesen direkt stützt. Die Ausweitung der Krankenversicherung in reifen Volkswirtschaften, der zunehmende Zugang zur Gesundheitsversorgung in aufstrebenden Regionen und die rasche Übernahme digitaler Fertigungsabläufe verstärken den Aufwärtstrend. 3D-Druck, CAD/CAM-Fräsen und Photopolymere der nächsten Generation verkürzen Produktionszyklen, verbessern die Passform und senken die Stückkosten, was Anbieter und Patienten gleichermaßen anzieht. Gleichzeitig fördert ein stärkeres öffentliches Bewusstsein für den Zusammenhang zwischen Mund- und Allgemeingesundheit die Bereitschaft älterer Menschen, rechtzeitig prothetische Therapien in Anspruch zu nehmen[1]Zentren für Seuchenbekämpfung und Prävention, „Bericht zur Überwachung der Mundgesundheit 2024”, cdc.gov. Obwohl alternative Zahnersatzlösungen wie Implantate an Bedeutung gewinnen, haben Fortschritte bei hybriden, implantatgetragenen herausnehmbaren Prothesen die konventionelle Zahnprothesentherapie weiterhin relevant gehalten.
Wesentliche Erkenntnisse des Berichts
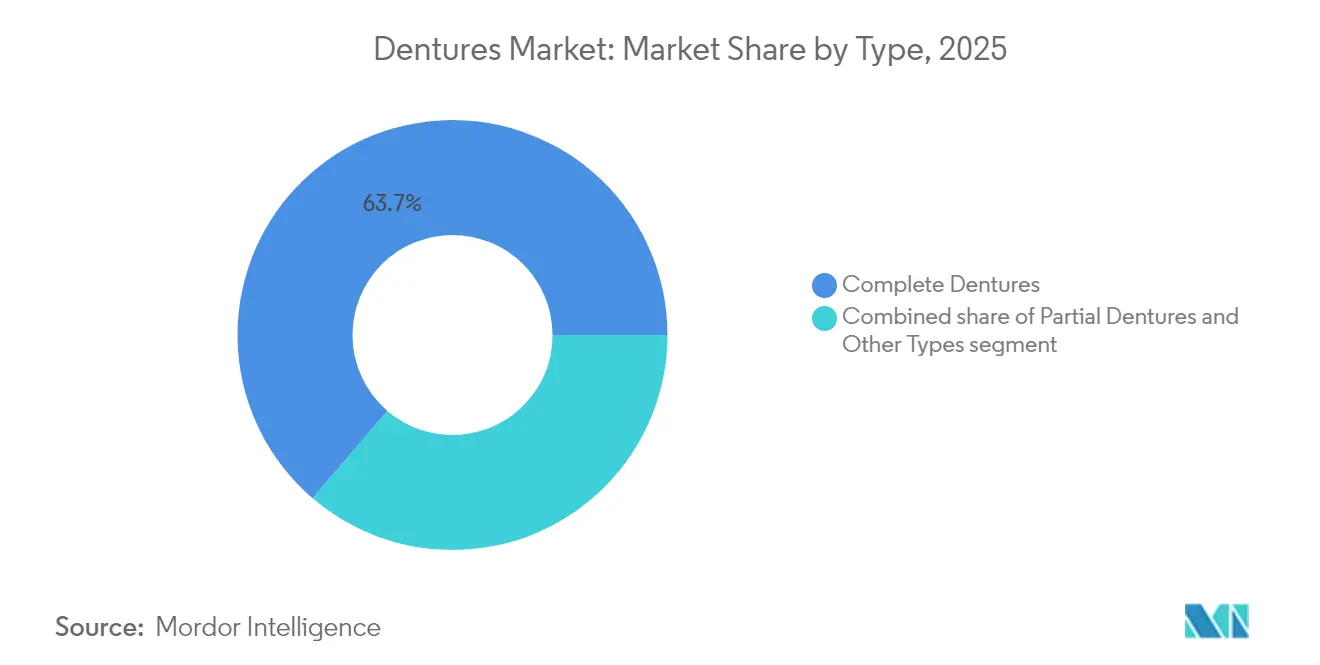
- Nach Typ führten Totalprothesen im Jahr 2025 mit einem Umsatzanteil von 63,72 %; Andere Typen werden bis 2031 voraussichtlich mit einer CAGR von 8,25 % wachsen.
- Nach Verwendung hielt das herausnehmbare Segment im Jahr 2025 einen Anteil von 70,58 % am Zahnprothesenmarkt, während feste Zahnprothesen bis 2031 eine CAGR von 7,72 % erzielen sollen.
- Nach Material erfasste Acrylharz im Jahr 2025 einen Anteil von 67,89 % der Zahnprothesenmarktgröße; 3D-gedruckte Photopolymermaterialien sollen im Prognosezeitraum mit einer CAGR von 8,29 % wachsen.
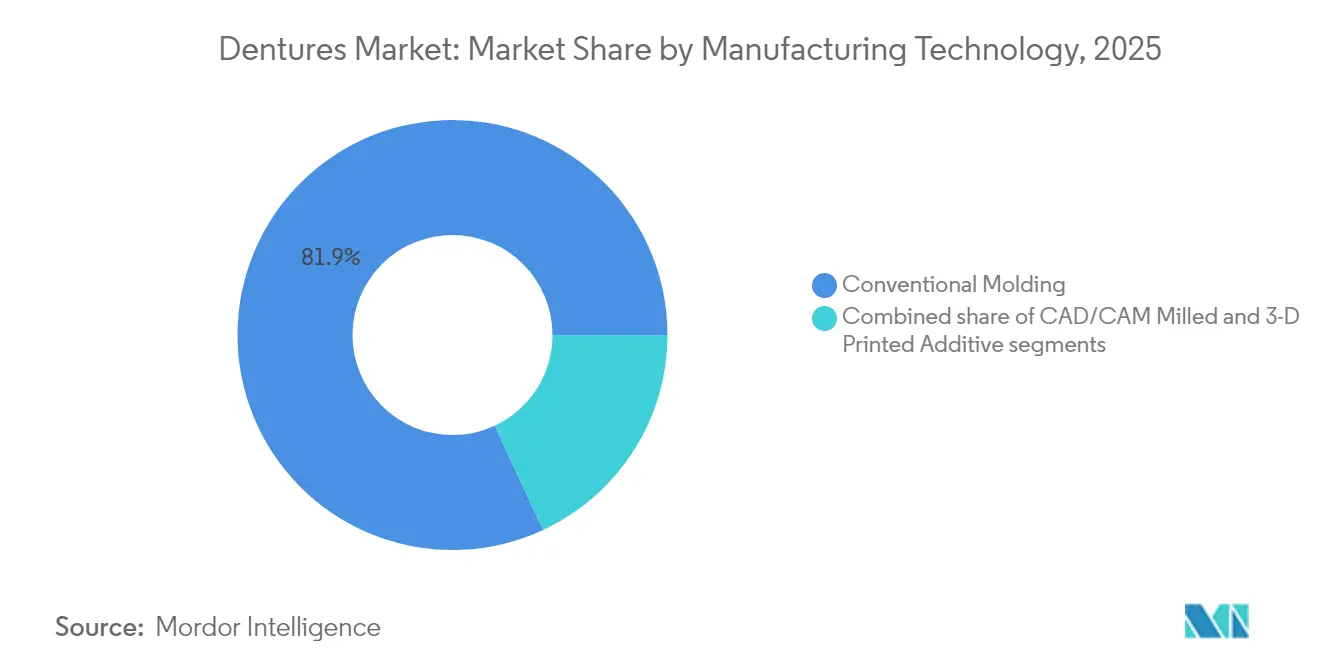
- Nach Fertigungstechnologie kontrollierte das konventionelle Gießformen im Jahr 2025 einen Anteil von 81,93 % der Zahnprothesenmarktgröße, während der 3D-gedruckte additive Fertigungsbereich bis 2031 voraussichtlich mit einer CAGR von 8,88 % expandieren wird.
- Nach Endnutzer hielten Zahnkliniken und Krankenhäuser im Jahr 2025 einen Anteil von 59,02 % der Zahnprothesenmarktgröße, während Dentallabore zwischen 2026 und 2031 eine CAGR von 9,33 % erzielen sollen.
- Nach Geografie erfasste Nordamerika im Jahr 2025 einen Anteil von 42,11 % am globalen Zahnprothesenmarkt; für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 7,74 % erwartet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Zahnprothesenmarkts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Prävalenz von Mundgesundheitsstörungen | +1.2% | Global, stärker ausgeprägt in Entwicklungsregionen | Langfristig (≥ 4 Jahre) |
| Rasches Wachstum der alternden Bevölkerung | +1.8% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte in der digitalen Zahnprothesenherstellung | +1.5% | Nordamerika & EU führend; Asien-Pazifik beschleunigt | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach ästhetischen Dentallösungen | +0.9% | Global, Premium-Märkte führend | Mittelfristig (2–4 Jahre) |
| Ausweitung der Zahnzusatzversicherungsabdeckung | +0.8% | Nordamerika primär, EU sekundär | Kurzfristig (≤ 2 Jahre) |
| Wachsender Dentaltourismus in aufstrebenden Volkswirtschaften | +0.6% | Asien-Pazifik als Kern; Ausweitung auf Naher Osten und Afrika & Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Mundgesundheitsstörungen
Chronische Parodontalerkrankungen und unbehandelte Karies treiben jährlich Millionen von Menschen in Richtung Zahnverlust und stützen so den Zahnprothesenmarkt, da Zahnlosigkeit trotz Präventionsinvestitionen weit verbreitet bleibt. Eine Bewertung der globalen Krankheitslast prognostizierte eine anhaltend hohe Prävalenz von Zahnlosigkeit bis 2050 und unterstreicht damit die langfristige Relevanz der Zahnprothesentherapie. Geriatrische Mundgesundheitsprogramme verwenden nun multidisziplinäre Beurteilungsmodelle, die komplexe prothetische Bedürfnisse früher erkennen und mehr Kandidaten in den Zahnprothesenablauf lenken. Es gibt auch Belege für einen Zusammenhang zwischen schlechter Mundgesundheit und chronischen Erkrankungen wie Diabetes und Herz-Kreislauf-Erkrankungen, was den Bedarf an einer zeitgerechten prothetischen Rehabilitation erhöht. Die öffentliche Wahrnehmung wandelt sich: 91 % der Erwachsenen bewerten Zahnarztbesuche als ebenso wichtig wie jährliche Vorsorgeuntersuchungen, was die Mundbehandlung als Präventivmedizin in den Fokus rückt. Paradoxerweise decken umfassendere Vorsorgeuntersuchungen ungedeckten Zahnersatzbedarf auf und lenken Patienten auf Zahnprotheselösungen um.
Rasches Wachstum der alternden Bevölkerung
Erwachsene ab 65 Jahren stellen die Kernzielgruppe für Zahnprothesen dar, und ihre Anzahl wächst schneller als jede andere demografische Gruppe. Studien zeigen, dass ältere Erwachsene, die partielle Zahnprothesen erhalten, einen langsameren kognitiven Abbau aufweisen, was einen medizinischen Anreiz zur Behandlung schafft. Die heutige Generation älterer Menschen behält natürliche Zähne länger, doch sobald ein Verlust eintritt, treiben Lebensqualitätserwartungen und Ernährungsfreiheit die Nachfrage nach hochwertigen, digital gefertigten Prothesen an. Politische Entscheidungsträger erkennen die Zahnprothesentherapie zunehmend als wesentliche Gesundheitsmaßnahme statt als kosmetische Leistung an, was den Weg für verbesserte Erstattungsrahmen ebnet. Mit steigender Lebenserwartung verlängert sich auch der kumulative Zeitraum, in dem Senioren eine funktionelle orale Rehabilitation benötigen, was den Zahnprothesenmarkt zu einem strukturellen Begünstigten des demografischen Alterungsprozesses macht.
Technologische Fortschritte in der digitalen Zahnprothesenherstellung
Digitale Arbeitsabläufe, die Intraoralscanner, CAD/CAM-Design und 3D-Druck einsetzen, haben die Lieferzeit für Zahnprothesen von Wochen auf Tage verkürzt und dabei die klinische Präzision verbessert. Vergleichende Studien zeigen, dass digitale Zahnprothesen eine durchschnittliche Intagliooberflächen-Maßgenauigkeit von 176,9 µm gegenüber 342 µm bei konventionellen Prothesen erreichen, was Nachlieferungskorrekturen drastisch reduziert. Kliniken berichten von Einsparungen bei der Behandlungszeit von mehr als 60 Minuten pro Fall und Kostensenkungen im Labor von über 80 EUR, was die Erschwinglichkeit erhöht. Material-Jetting-Systeme produzieren nun polychromatische Basen und Zähne in einem einzigen Durchlauf, was die Ästhetik und die Ablaufeinfachheit verbessert. Diese Effizienzgewinne vergrößern den adressierbaren Anbieterkreis, der Zahnprothesen anbieten kann, und treiben so die Expansion des Zahnprothesenmarkts direkt voran.
Steigende Nachfrage nach ästhetischen Dentallösungen
Die Patientenpräferenz hat sich von einer rein funktionellen Ersatzversorgung hin zu natürlich wirkenden, das Selbstbewusstsein stärkenden Prothesen verlagert. Studien zur mundgesundheitsbezogenen Lebensqualität dokumentieren signifikante psychologische Gewinne, wenn Farbe, Transluzenz und Zahnmorphologie die natürliche Bezahnung imitieren. Interdisziplinäre Behandlungsplanung verbindet nun Prothetik, Parodontologie und ästhetische Zahnheilkunde, um ein harmonisches Ergebnis zu gewährleisten. Hochfeste Keramiken und bioaktive Komposite ermöglichen dünnere, natürlichere Zahnformen, die ihre Haltbarkeit erhalten, während digitale Designwerkzeuge eine chairside-Visualisierung für Echtzeit-Ästhetikkorrekturen ermöglichen. Anspruchsvolle Einfärbearbeitsabläufe, die früher Einzelkronen vorbehalten waren, sind nun bei vollständigen Zahnbögen Standard, was die Wertwahrnehmung erhöht und eine Premiumpreisgestaltung im gesamten Zahnprothesenmarkt unterstützt.
Ausweitung der Zahnzusatzversicherungsabdeckung
Die Versicherungspolicen in den Vereinigten Staaten und Teilen Europas weiten schrittweise die Anspruchsberechtigung für Zahnprothesen aus. Die Zentren für Medicare & Medicaid-Dienste haben im Jahr 2024 klargestellt, dass Dentalleistungen, die für systemische Behandlungen – wie z. B. Dialyse – unerlässlich sind, ab 2025 erstattungsfähig sein werden, was die Eigenkosten vieler Senioren direkt senkt[2]Medicare-Rechtszentrum, „Ausweitung der Dentalabdeckung unter Medicare 2024”, medicarerights.org. Neun US-Bundesstaaten haben die vollständige Zahnprothesentherapie bereits als abgedeckte Erwachsenen-Medicaid-Leistung eingestuft, gegenüber drei im Jahr 2020. Kommerzielle Versicherer haben darauf reagiert, indem sie prothetische Leistungen verbessert haben, um wettbewerbsfähig zu bleiben, was die Behandlungsreichweite insgesamt verbessert und die Einführung auf dem Zahnprothesenmarkt beschleunigt.
Hemmnisauswirkungsanalyse des Zahnprothesenmarkts*
| Analyse der Hemmnisauswirkungen | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Behandlungs- und Produktkosten | -1.4% | Global, stärker ausgeprägt in Entwicklungsregionen | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit alternativer Zahnersatzoptionen | -1.1% | Vorwiegend in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Fachkräfte für fortschrittliche Zahntechnologien | -0.7% | Schwellenländer und ländliche Gebiete weltweit | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische Genehmigungsverfahren | -0.5% | Nordamerika, Europa, ausgewählte Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Behandlungs- und Produktkosten
Trotz Fertigungsfortschritten bleiben die Gesamtbehandlungskosten – einschließlich klinischer Zeit, Bildgebung und Nachsorge – eine Hürde, insbesondere dort, wo die Versicherungsdurchdringung gering ist. Das traditionelle Medicare schließt nach wie vor routinemäßige Prothetik aus, sodass viele Senioren die Zahnprothesentherapie selbst finanzieren müssen. Obwohl die Ausweitung des Medicaid den Zugang in einigen US-Bundesstaaten verbessert hat, verschieben oder verzichten Rentner mit festem Einkommen in anderen Bundesstaaten weiterhin auf Behandlungen. Kleinere Praxen haben auch Schwierigkeiten, Kapitalausgaben für digitale Ausrüstung zu rechtfertigen, was eine Kostenlücke zwischen Hightech-Laboren und konventionellen Einrichtungen verstärkt. Selbst in Europas sozialisierten Systemen schaffen Haushaltsbeschränkungen Wartelisten, die Patienten zu günstigeren, selbst finanzierten internationalen Alternativen drängen.
Verfügbarkeit alternativer Zahnersatzoptionen
Der stetige Anstieg der Implantattherapie stellt eine Substitutionsbedrohung dar, indem sie für geeignete Patienten eine überlegene Retention und Kaufunktion bietet. Die leistungsbasierten FDA-Leitlinien, die 2024 herausgegeben wurden, haben die Zulassungshürden für innovative Implantatdesigns gesenkt und die Produktverfügbarkeit beschleunigt[3]Behörde für Lebensmittel- und Arzneimittelsicherheit, „Sicherheits- und leistungsbasierter Pfad: Leitfaden für Dentalimplantate 2024”, fda.gov. Die Implantateignung hängt jedoch von der Allgemeingesundheit, der Knochendichte und der Bereitschaft des Patienten zu einem chirurgischen Eingriff ab, sodass eine beträchtliche Gruppe verbleibt, für die konventionelle Zahnprothesen die einzig machbare Lösung bleiben. Hybride Überkopfprothesen, die Implantatunterstützung mit herausnehmbarer Funktionalität verbinden, verwischen die Wettbewerbsgrenzen, stützen sich jedoch weiterhin auf die zugrunde liegende Prothesenbase – was die langfristige Relevanz des Zahnprothesenmarkts erhält.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Zahnprothesenmarkts
Nach Typ:
Totalprothesen dominieren trotz hybrider InnovationTotalprothesen repräsentierten im Jahr 2025 63,72 % des globalen Umsatzes, gestützt durch eine große zahnlose Bevölkerung, die eine Vollbogenrehabilitation benötigt. Diese Kategorie verbessert die mundgesundheitsbezogene Lebensqualität innerhalb eines Jahres der Verwendung um mehr als 9 %, wie systematische klinische Übersichten zeigen. Digitale Arbeitsabläufe ermöglichen nun eine präzise Duplikation etablierter Okklusionsschemata, was die Akzeptanz bei Behandlern und Patienten steigert. Teilprothesen bleiben für Mischbezahnungsfälle wichtig und dienen als konservative, zahnerhaltende Option. Das Segment Andere Typen – hauptsächlich implantatgetragene Überkopfprothesen und festsitzende Hybridprothesen – wächst mit einer CAGR von 8,25 %, da Implantatchirurgie erschwinglicher wird. Überlegene Stabilität und reduzierter Würgereiz sind wichtige Verkaufsargumente, insbesondere für jüngere zahnlose Patienten, die eine höhere Funktionalität fordern. Insgesamt werden sich verändernde Patientenerwartungen und die fachübergreifende Zusammenarbeit weiterhin die Typenpräferenz neu ausrichten, doch Totalprothesen werden bis 2031 voraussichtlich eine führende Rolle im Zahnprothesenmarkt behalten.
Die wachsende Akzeptanz von Hybridlösungen kannibalisiert den traditionellen Absatz nicht vollständig; stattdessen erweitert sie die Zahnprothesenmarktgröße, indem sie Kandidaten anzieht, die zuvor gegenüber herausnehmbaren Apparaturen skeptisch waren. Viele Kliniker bieten nun einen zweiphasigen Behandlungsweg an, der mit Totalprothesen zur Gewebekonditionierung beginnt und nach Stabilisierung des Knochenstoffwechsels zu implantatgetragenen Konfigurationen übergeht. Dieser gestufte Ansatz balanciert Kosten, chirurgisches Risiko und Anpassung und sichert die Kontinuität des Zahnprothesenmarkts über alle Einkommensgruppen hinweg.
Notiz: Anteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar


Nach Verwendung:
Herausnehmbare Lösungen führen den traditionellen Markt anHerausnehmbare Apparaturen erfassten im Jahr 2025 einen Anteil von 70,58 %, bevorzugt wegen ihrer nicht-invasiven Natur und sofortigen Reversibilität. Digitale Abdrucksysteme reduzieren den Würgereiz und verbessern die Genauigkeit, was wichtige Einwände der Patienten entkräftet. Niedrigere Stückkosten machen herausnehmbare Zahnprothesen zum Grundpfeiler der Versicherungserstattungspläne und halten sie sowohl im öffentlichen als auch im privaten Gesundheitswesen relevant. Feste Optionen, die weitgehend von Implantatfixaturen abhängen, wachsen mit einer CAGR von 7,72 %, da neue Miniimplantat-Protokolle die Basis geeigneter Patienten erweitern. Kaueffiziensstudien zeigen durchgängig, dass festsitzende Restaurationen herausnehmbare Varianten übertreffen, doch der Abstand verringert sich, da Präzisionsverankerungen und Weichunterfütterungsmaterialien die Stabilität herausnehmbarer Prothesen verbessern.
Hybride Überkopfprothesen veranschaulichen eine Konvergenz: Sie rasten auf Steg- oder Locator-Verankerungen ein, behalten aber die tägliche Herausnehmbarkeit zur Hygienepflege bei. Dieses Modell bietet einen Großteil der Stabilität eines festsitzenden Systems und bewahrt dabei die Erschwinglichkeit der herausnehmbaren Therapie. Da Kliniker chairside-CAD/CAM-Systeme integrieren, können Patienten virtuelle Aufstellungen testen, was das Vertrauen und die Akzeptanz beider Verwendungstypen im gesamten Zahnprothesenmarkt steigert.
Nach Material:
Die Dominanz von Acrylharz steht vor digitaler DisruptionAcrylharz behielt im Jahr 2025 einen Marktanteil von 67,89 % aufgrund jahrzehntelanger bewährter Leistung, unkomplizierter Verarbeitung und akzeptabler Ästhetik bei niedrigen Kosten. Seine stoßdämpfenden Eigenschaften reduzieren Schleimhauttraumata, ein weiterer Beitrag zur anhaltenden Präferenz. Allerdings erodieren Fortschritte in der Photopolymerchemie diesen Vorsprung. 3D-gedruckte Photopolymerbasen wachsen mit einer CAGR von 8,29 % und übertreffen konventionelles Polymethylmethacrylat (PMMA) bereits in Biegefestigkeitsbenchmarks. Wasseraufnahmetests zeigen eine deutlich geringere Aufnahme, was sich in Geruchs- und Fleckenbeständigkeit über lange Gebrauchszeiträume niederschlägt. Porzellan- und Metallkeramiksysteme behalten eine Nischenrolle, wo Verschleißfestigkeit vorrangig ist, etwa bei Bruxismusfällen.
Regulatorische Klarheit für biokompatible Druckharze hat die Zertifizierung beschleunigt und das Vertrauen der Anbieter gestärkt. Die Optimierung der Nachaushärtung – durch Erhöhung der Temperatur zur Verbesserung der Polymernetzwerkdichte – verbessert die mechanische Integrität weiter und macht gedruckte Materialien selbst für hochbelastete Unterkieferanwendungen geeignet. Folglich bietet der Zahnprothesenmarkt nun eine diversifizierte Materialpalette, die Klinikern ermöglicht, die Wahl auf Patientenallergien, ästhetische Präferenzen und Budget abzustimmen.
Nach Fertigungstechnologie:
Digitale Revolution beschleunigt sichKonventionelle Gießformverfahren machen nach wie vor 81,93 % der Produktion aus, da sie auf allgegenwärtigen Maschinen und Fachkenntnissen beruhen. Dennoch überzeugen die durch 3D-Druck und CNC-Fräsen freigesetzten Effizienzgewinne Labore dazu, aufzurüsten. CAD/CAM-gefräste Zahnprothesen weisen Randspalten auf, die mit traditionellen Gussrahmen vergleichbar sind, was ihre klinische Legitimität bestätigt. Das 3D-gedruckte Segment, das mit einer CAGR von 8,88 % wächst, profitiert von sinkenden Druckerkosten und für schnelle Nachaushärtung entwickelten Harzen. Diese Systeme rationalisieren auch die Mehrfachproduktion und ermöglichen es Laboren, bis zu acht vollständige Zahnbögen in einem einzigen Bauprozess zu fertigen, was die Kosten pro Einheit senkt und die Lieferzeiten verkürzt.
Hybridarbeitsabläufe, bei denen Prothesenbasen gefräst und Zähne gedruckt werden oder umgekehrt, gewinnen an Bedeutung und verbinden die Oberflächenqualität des Fräsens mit den Anpassungsvorteilen des Drucks. Diese Flexibilität erweitert die Zahnprothesenmarktgröße, indem sie vielfältige Laborinvestitionskapazitäten und klinische Zielsetzungen berücksichtigt.
Notiz: Anteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer:
Dentallabore treiben Innovationsübernahme voranZahnkliniken und Krankenhäuser hielten im Jahr 2025 einen Anteil von 59,02 % und dienen als primärer Patientenkontaktpunkt. Dennoch findet die schnellste Expansion in Dentallaboren statt, die eine CAGR von 9,33 % verzeichnen, da sie zu digitalen Fertigungszentren für regionale Netzwerke werden. Die Konsolidierung hat dazu geführt, dass Mehrstandort-Labore ihre Skalierung nutzen, um hochwertige Fräszentren und industrietaugliche Harzdrucker zu erwerben und sich durch schnelle Lieferzeiten und Präzision zu differenzieren. Akademische Einrichtungen sind zwar ein kleinerer Umsatzbeitrag, liefern jedoch unverzichtbare Forschungsvalidierungen und Praktikerschulungen, die eine evidenzbasierte Verbreitung neuer Arbeitsabläufe sicherstellen. Ihre Rolle in klinischen Studien bestätigt Sicherheit und Wirksamkeit für regulatorische Einreichungen und stützt indirekt den Zahnprothesenmarkt.
Geografische Analyse
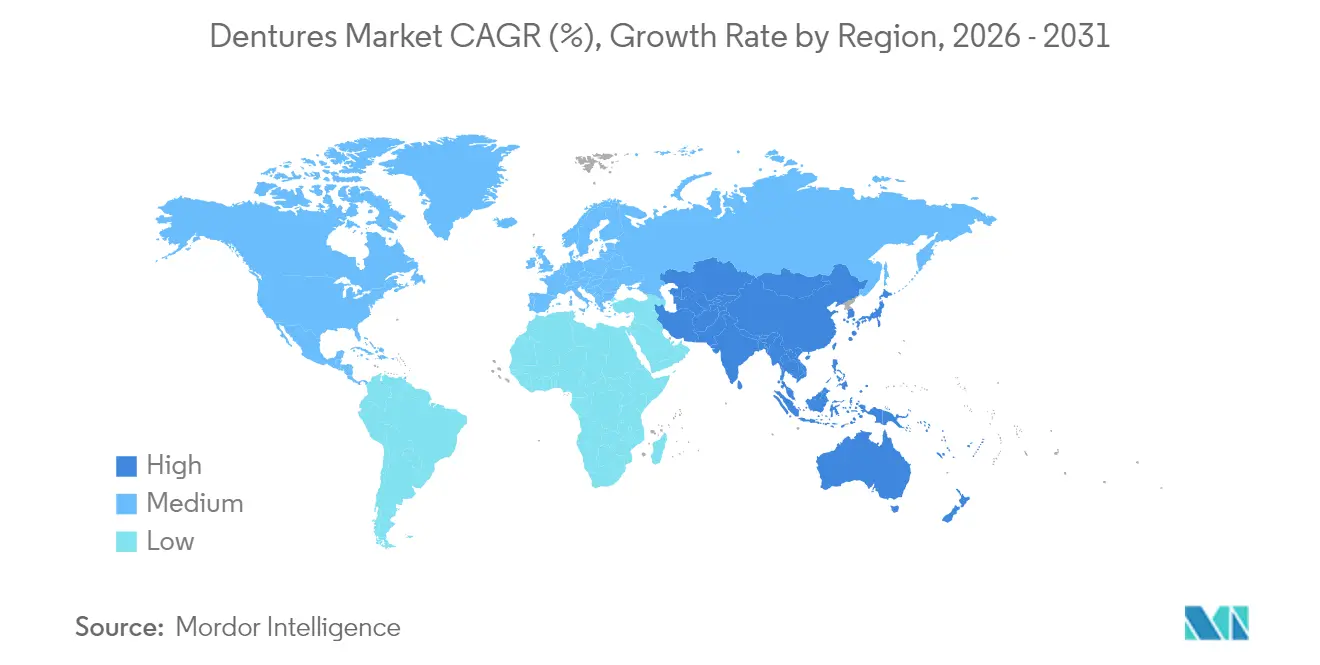
Zahnprothesenmarkt Nordamerika
Nordamerika dominierte den Zahnprothesenmarkt mit einem Umsatzanteil von 42,11 % im Jahr 2025, angetrieben durch Versicherungsreformen und die breite Einführung der digitalen Stuhlseitenzahnheilkunde. Änderungen der Medicare-Regeln, die 2025 in Kraft treten, werden medizinisch notwendige prothetische Leistungen im Zusammenhang mit systemischen Behandlungen erstatten und damit finanzielle Hürden senken. Die Erweiterungen der zahnärztlichen Leistungen für Erwachsene im Rahmen von Medicaid in neun Bundesstaaten haben den Zugang ebenfalls ausgeweitet. Zahnprothesenherstellern kommt ein dichtes Netzwerk von Dental-Support-Organisationen zugute, die Technologie-Upgrades systemweit schnell einführen und damit die regionale Führungsposition stärken.
Zahnprothesenmarkt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 7,74 % bis 2031. Die rasch alternde Bevölkerung Chinas und das steigende Einkommen der Mittelschicht stützen ein starkes Volumenwachstum, während lokale Hersteller die Einführung von Intraoralscannern und UV-gehärteten Harzen zur Versorgung inländischer Kliniken beschleunigen. Straumann Group verzeichnete Anfang 2024 ein regionales Wachstum von 82 % im Jahresvergleich und verwies auf die stark steigende Nachfrage nach Scannern und implantatgestützten Totalprothesen. Südostasiatische Länder fördern kombinierte Tourismus- und Zahnprothesenangebote und nutzen niedrigere Arbeitskosten, um westliche Patienten anzuziehen. Dieser grenzüberschreitende Patientenverkehr stimuliert Investitionen in moderne Laborausstattung und trägt so zur Expansion des regionalen Zahnprothesenmarkts bei.
Zahnprothesenmarkt Europa
Europa verzeichnet ein stetiges, technologiegetriebenes Wachstum, das durch obligatorische Krankenversicherung und ein hohes Qualifikationsniveau der Behandler gestützt wird. Deutsche und spanische Kliniken verzeichneten 2024 ein zweistelliges organisches Wachstum für das EMEA-Segment von Straumann. Die klar definierte Medizinprodukteverordnung der Europäischen Union fördert transparente Zulassungswege für neue Prothesenmaterialien und ermöglicht einen schnelleren Markteintritt. Wirtschaftliche Einschränkungen in Süd- und Osteuropa verlängern jedoch die Zeiträume für die Fallakzeptanz, was den regionalen CAGR insgesamt im Vergleich zu Asien-Pazifik verlangsamt, aber eine hohe Durchdringung der digitalen Zahnheilkunde erhält.
Zahnprothesenmarkt Naher Osten & Afrika und Südamerika
Der Nahe Osten & Afrika und Südamerika haben heute zusammen einen kleineren Marktanteil, weisen jedoch durch Urbanisierung und steigende verfügbare Einkommen wachsende Chancen auf. Partnerschaften zwischen Zahnmedizinschulen und westlichen Universitäten verbessern die Kapazitäten der Kliniker und legen den Grundstein für eine langfristige Entwicklung des Zahnprothesenmarkts. Von der Regierung geförderte Krankenversicherungspilotprojekte im Rahmen des Golfkooperationsrats beginnen, festsitzende und herausnehmbare Prothetik einzuschließen, was auf neue erstattungsfähige Nachfrageströme hindeutet.

Regulatorisches Umfeld
Prothesen und prothesenbezogene Materialien werden in den wichtigsten Märkten als Medizinprodukte behandelt, wobei Erwartungen an Qualitätssysteme und klinische Nachweise beeinflussen, wie sowohl konventionell als auch digital gefertigte Prothesen vermarktet werden. In den Vereinigten Staaten werden Prothesengeräte gemäß den FDA-Zahnprodukteklassifizierungen in 21 CFR Part 872 eingestuft, und die FDA Quality Management System Regulation (QMSR) trat am 2. Februar 2026 in Kraft. Diese Änderung richtet Gerätehersteller an ISO 13485:2016 aus und erhöht die Dokumentations- und Prozesskontrollanforderungen für Hersteller und Dentallabor-Partner, die fertige Prothesen und druckbare Kunstharze liefern.
In Europa strukturiert die Verordnung (EU) 2017/745 (EU MDR) weiterhin die klinische Bewertung, die technische Dokumentation und die Überwachung durch Benannte Stellen für Dentalprodukte und -materialien. Dieser Rahmen beeinflusst Zeitpläne und Kosten für den Markteintritt, insbesondere für additiv gefertigte Kunstharze und integrierte Druck-Workflows. Ein Compliance-Meilenstein für 2026 in dieser Kategorie ist, dass 3D Systems die Klasse-IIa-EU-MDR-Zertifizierung für seine NextDent Jetted Denture Solution erhalten hat, was einen vollständigen europäischen kommerziellen Launch Anfang Mai 2026 ermöglicht. Auch Australien verschärft die Aufsicht über patientenspezifische Produkte, wobei die Therapeutic Goods Administration (TGA) Übergangsregelungen für Patient-Matched Medical Devices (PMMDs), einschließlich Dentalprodukte, bis zum 1. Juli 2029 aufrechterhält. Der Ansatz stärkt die Rückverfolgbarkeit und klärt die Verantwortlichkeiten zwischen Behandler und Hersteller für personalisierte Prothesen.
Wettbewerbslandschaft
Der Zahnprothesenmarkt weist eine moderate Konsolidierung auf: Globale Hersteller und führende Dental-Service-Organisationen dominieren Premiumsegmente, während Tausende regionaler Labore wertorientierte Produkte liefern. DENTSPLY SIRONA, einer der größten Akteure, meldete im Jahr 2024 einen Umsatz von 3,965 Milliarden USD – ein Rückgang von 4,3 % im Jahresvergleich – hauptsächlich aufgrund der Schwäche im Kieferorthopädie- und Implantat-Segment sowie makroökonomischer Gegenwindsituationen. Das Management hat Betriebseffizienzprogramme gestartet, die darauf abzielen, die Margen durch rationalisierte Lieferketten und Portfolio-Bereinigung wiederherzustellen.
Straumann Group hingegen meldete für 2023 einen Umsatz von 2,41 Milliarden CHF und befindet sich weiterhin auf einem Wachstumskurs, der durch Akquisitionen in den Bereichen Software, Oberflächenbehandlung und Implantatreinigungstechnologien unterstützt wird. Die Strategie des Unternehmens betont den vollständigen Workflowbesitz – von Intraoralscannern bis zu endgültigen Prothesen. Envista Holdings positioniert sich rund um digitale Plattformen neu und absorbiert eine einmalige Firmenwertminderung, die einen vorübergehenden Nettoverlust verursachte, setzt jedoch Ressourcen für Forschung und Entwicklung bei Photopolymerharzen frei.
Die Wettbewerbsgrenze wird zunehmend durch die Kontrolle über Daten und Arbeitsabläufe statt nur über physische Produkte definiert. Große Akteure integrieren cloudbasierte Design-Portale und KI-gesteuerte Okklusionsanalysen, um klinische Nutzer zu binden und ein Ökosystem aus Material und Hardware zu schaffen. Start-ups zielen auf Direkt-zu-Verbraucher-Segmente mit Heimabdruckkits und zentralisierter Fertigung ab, doch hohe regulatorische Kontrolle und klinische Haftungsrisiken begrenzen die Durchdringung auf nicht-komplexe Fälle. FDA-Leitlinien zu patientenbezogenen Präferenzinformationen unterstützen eine iterative, nutzerzentrierte Produktentwicklung, die mittelgroßen Unternehmen ermöglichen könnte, etablierte Marken mit hochgradig individualisierten Angeboten zu überholen.
Branchenführer im Zahnprothesenmarkt
DENTSPLY SIRONA Inc.
Zimmer Biomet Holdings Inc.
Ivoclar Vivadent AG
Modern Dental Group Ltd.
COLTENE Holding AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen des Zahnprothesenmarkts
- Dentsply Sirona
- Zimmer Biomet
- Ivoclar Vivadent
- Modern Dental Group
- Coltene Holding
- Amann Girrbach
- VITA Zahnfabrik H. Rauter GmbH & Co. KG
- Shofu Inc.
- Kulzer
- GC Corporation
- Panthera Dental
- 3M Company (Dental Solutions)
- VOCO
- Mitsui Chemicals (Sun Medical)
- Aspen Dental
- Candulor AG
- Huge Dental Material Co. Ltd.
- Thommen Medical
- DIO
- Straumann Group
- Iverson Dental Laboratories
- Lazarus 3D
- SprintRay
- Formlabs Inc.
- Corus Dental

Marktchancen und Zukunftsaussichten
Der wichtigste Freiraum liegt in der Skalierung digitaler Prothesen über frühe Anwenderlabore hinaus in Klinik- und Labornetzwerke mit höherem Volumen, wo Workflow-Integration (intraorale Scans, CAD-Design und zertifizierte additive Materialien) Nacharbeiten reduzieren und Lieferzyklen verkürzen kann. Europa bietet einen konkreten Kommerzialisierungspfad für additiv gefertigte Prothesen, bei dem Hersteller die EU-MDR-Klasse-IIa-Positionierung sowohl für Materialien als auch für End-to-End-Systeme erhalten haben, unterstützt durch Zertifizierungen und Markteinführungen im Jahr 2026 wie die NextDent Jetted Denture Solution von 3D Systems (kommerzielle Verfügbarkeit ab 4. Mai 2026) und die CE-Kennzeichnung für Stratasys TrueDent Dentalkunstharze. Zusammen erweitern diese Meilensteine die Auswahl an validierten, konformen Materialoptionen, die Labore mit besser vorhersehbarer regulatorischer Dokumentation und rückverfolgbarer Produktion übernehmen können.
Chancen ergeben sich auch an der Schnittstelle zwischen Prothesen und Implantaten, wo Verbindungs- und Deckprothesen-Ökosysteme konventionelle Prothesenbasen in implantatgestützte Versorgungspfade ziehen und Upgrade-Zyklen für bestehende Prothesenträger antreiben können. Auf der Zugangsseite schaffen ab 2025 wirksame Erstattungs- und Deckungsänderungen, einschließlich der Medicare-Zahlung für medizinisch notwendige Zahnbehandlungen im Zusammenhang mit systemischen Therapien sowie erweiterten zahnärztlichen Medicaid-Leistungen für Erwachsene in mehreren US-Bundesstaaten, Raum, um diagnostische, prothetische und Laborleistungen in stärker standardisierte Pfade zu bündeln. Gleichzeitig unterstützen erhöhte Erwartungen an Materialsicherheit und Zertifizierung für einige flexible Prothesenkunstharzkategorien in der EU weiterhin die Nachfrage nach konformen Alternativen, insbesondere für Hersteller, die klinische Nachweiserzeugung und Post-Market-Dokumentation im großen Maßstab aufrechterhalten können.
Aktuelle Branchenentwicklungen im Zahnprothesenmarkt
- Juni 2026: DENTSPLY SIRONA erweiterte seinen digitalen Prothesen-Workflow durch die Validierung von Lucitone Digital Print Denture-Kunstharzen für die einteilige Prothesenherstellung auf dem HeyGears UltraCraft Multi-Material Fusion (MMF) DLP-3D-Drucker. Dies erweitert die Hardwarekompatibilität für proprietäre Prothesenmaterialien und hilft Laboren, manuelle Klebeschritte zu reduzieren, die Zeit und Variabilität hinzufügen. Die Änderung unterstützt einen schnelleren Durchsatz und eine stärker standardisierte Produktion über Flotten von Drittanbieter-Druckern hinweg.
- Februar 2025: Die FDA aktualisierte die prothesenbezogenen Formulierungen in 21 CFR Part 872 und klärte Erwartungen an Tests und Kennzeichnung, die für bestimmte Merkmale von Prothesenprodukten wie hydrophile Beschichtungen relevant sind. Klarere Anforderungen reduzieren die Mehrdeutigkeit für Einreichungen und Designkontrollen, was besonders wichtig ist, da Hersteller neue Oberflächenchemien und digital gefertigte Komponenten einführen. Es verschärft auch die Vergleichbarkeitserwartungen zwischen älteren und neueren Produktionsmethoden.
- Dezember 2024: CMS erweiterte die Medicare-Zahndeckung für medizinisch notwendige Verfahren, einschließlich Prothetik im Zusammenhang mit systemischen Behandlungen für Dialysepatienten, wirksam ab 2025. Diese Richtlinienänderung unterstützt eine höhere Behandlungskonversion in abgedeckten Kohorten, indem sie Selbstkostenbarrieren für berechtigte Senioren und medizinisch komplexe Patienten senkt. Anbieter und Labore profitieren von einem vorhersehbareren Erstattungsanker für ausgewählte Prothesenfälle.


Zahnprothesenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Prothesenmarkt den Verkaufswert von vollständigen und partiellen Prothesen, die fehlende Zähne und angrenzendes Mundgewebe ersetzen, über herausnehmbare und festsitzende Formate hinweg. Umsätze werden ab Werk von Dentallaboren und Herstellern an Kliniken, Krankenhäuser und Distributoren erfasst.
Ausschlüsse des Anwendungsbereichs: Chairside-Unterfütterungen, rezeptfreie Bleaching-Schienen und eigenständige Implantatfixturen, die ohne Prothesenbasis verkauft werden, werden nicht erfasst.
Übersicht der Segmentierung
- Nach Typ
- Totalprothesen
- Teilprothesen
- Andere Typen
- Nach Verwendung
- Fest
- Herausnehmbar
- Nach Material
- Acrylharz
- Porzellan
- Metallkeramik
- Flexibel (auf Nylonbasis)
- 3D-gedrucktes Photopolymer
- Nach Fertigungstechnologie
- Konventionelles Gießformen
- CAD/CAM-Fräsen
- 3D-gedruckte additive Fertigung
- Nach Endnutzer
- Zahnkliniken & Krankenhäuser
- Dentallabore
- Akademische & Forschungseinrichtungen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten & Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit der Kartierung von Nachfragesignalen für Zahnverlust und Prothesenakzeptanz und übersetzte diese Signale dann in einen nutzbaren Umsatzpool nach Region. Wir stützten uns auf öffentliche Gesundheits- und demografische Referenzen wie die Weltgesundheitsorganisation, die Veröffentlichungen der US CDC zur Mundgesundheit und UN-Bevölkerungsalterungstabellen, um Prävalenz und Altersmix realistisch zu halten.
Um die Seite der Versorgungsumgebung zu verankern, überprüften wir auch Quellen wie die American Dental Association, staatliche Gesundheitsministerien und Statistikämter sowie begutachtete Zahnmedizinzeitschriften, die prothetische Behandlungsmuster und Materialien (Acrylharze, Metallgerüste und neuere digitale Workflows) diskutieren. Handelsstatistiken und Zollveröffentlichungen wurden dort verwendet, wo relevant, um grenzüberschreitende Bewegungen von Dentalmaterialien und verwandten Vorleistungen zu überprüfen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzen und Nachrichten half, Umsätze zu standardisieren und größere Kapazitäts- oder Preisänderungen zu erkennen. Die oben genannten Quellen sind beispielhaft, und viele weitere Referenzen wurden für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, wie Prothesen tatsächlich bestellt und bezahlt werden, da Labore, Kliniken und Distributoren Volumina auf unterschiedliche Weise melden können. Wir sprachen mit einer Mischung aus Entscheidungsträgern von Dentallaboren, Klinikinhabern, Beschaffungsmanagern und Zahnmedizinfachleuten in den wichtigsten Regionen, sodass Preisannahmen, Durchlaufzeiten und die Akzeptanz digitaler Prothesen gegen das Desk-Modell überprüft werden konnten, bevor die Gesamtwerte finalisiert wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 17% | APAC: 47% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 39% | EMEA: 33% |
| Kleinere Akteure: 21% | Manager: 44% | Amerika: 20% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mithilfe einer Kombination aus Top-down- und Bottom-up-Ansatz erstellt. Wir verwendeten Zahnlosigkeits- und Alterskohortenmuster sowie Prothesenbehandlungsraten, um einen Nachfragepool nach Region zu rekonstruieren, und wandelten diesen dann anhand des typischen Fallmixes und der durchschnittlichen Verkaufspreise in einen Wert um. Um das Ergebnis fundiert zu halten, haben wir die Gesamtwerte auch mit selektiven Bottom-up-Näherungen abgeglichen, etwa durch Aggregation von Stichproben des Labordurchsatzes, Kanalprüfungen zu Prothesenlieferungen und beobachteten Preispunkten bei gängigen Materialien.
Zu den im Modell verwendeten Eingaben gehörten die Bevölkerungsentwicklung der Altersgruppe 65+, Signale zur Prävalenz von Zahnverlust, die Aufteilung zwischen Vollprothesen und Teilprothesen, der Anteil implantatgestützter herausnehmbarer Lösungen, die weiterhin eine Prothesenbasis verwenden, sowie die ASP-Entwicklung im Zusammenhang mit dem Materialmix und der Einführung digitaler Fertigung (CAD/CAM und 3D-Druck). Wo länderspezifische Eingaben dünn waren, wurden Lücken durch die Verwendung von Proxy-Märkten mit ähnlicher Altersstruktur und Zahnversicherungsdeckung behandelt und dann mit Primärfeedback zu Nutzung und Preisgestaltung angepasst. Prognosen wurden mithilfe von Szenarioanalysen zur Adoptionsgeschwindigkeit digitaler Prothesen und zu Änderungen der Versicherungsdeckung erstellt, und der gewählte Pfad wurde dann mit Expertenkonsens überprüft, bevor der endgültige Ausblick festgelegt wurde.
Datenvalidierung & Aktualisierungszyklus
Wir validierten die Ergebnisse, indem wir die modellierten Umsatzgesamtwerte mit unabhängigen Signalen verglichen, wie z. B. der Aktivität bei prothetischen Verfahren, Erzählungen zur Laborkapazität und Materialpreisbewegungen, die den ASP beeinflussen. Ausreißer wurden Land für Land markiert, dann wurden die Annahmen überarbeitet, gefolgt von einer zweiten Analystenüberprüfung, um sicherzustellen, dass die Revisionen konsistent und nachvollziehbar waren.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis Angebot, Preisgestaltung oder Versorgungsmuster ändert. Vor der Lieferung wird eine abschließende Aktualitätsprüfung durchgeführt, sodass Kunden die neueste aktualisierte Ansicht erhalten und nicht einen älteren Modelllauf.
Vergleich der Mordor-Intelligence-Schätzung des Prothesenmarktes mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Prothesen stimmen oft nicht überein, da Analysten nicht immer dieselbe Gruppe von Produkten, Kanälen und Versorgungsumgebungen zählen und auch unterschiedliche Basisjahre wählen. Unterschiede darin, was als Prothesenverkauf behandelt wird (Laborumsatz versus vollständige Klinikabrechnung), können die Gesamtsumme verändern, selbst wenn die Stückzahlen ähnlich erscheinen.
Die Tabelle zeigt eine Spanne, die hauptsächlich aus Umfangs- und Preisentscheidungen resultiert. Wesentliche Unterschiede umfassen, ob Prothesenzähne als separater Produktbereich gezählt werden, wie der ASP-Aufschlag für digitale Prothesen angewendet wird und wie schnell die durch Zahnlosigkeit bedingte Nachfrage in behandelte Fälle umgesetzt wird. Der Zeitpunkt der Aktualisierung und der Währungsumrechnung spielt ebenfalls eine Rolle, insbesondere wenn sich Material- und Laborkosten ändern und Annahmen zu lange fortgeschrieben werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,60 Mrd. USD (2026) | |
| Fachzeitschrift A | 2,92 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und spiegelt üblicherweise eine breitere Abrechnungsebene wider, die professionelle Servicegebühren mit dem Preis des Hilfsmittels vermischen und den Headline-Wert erhöhen kann. |
| Branchenportal B | 4,75 Mrd. USD (2025) | Erweitert die erfassten Posten um Prothesenzähne und angrenzende Kategorien und wendet einen einheitlicheren ASP-Aufschlag an, der nicht immer auf den Fallmix und die Herstellungsmethode zurückgeführt wird. |
Die Tabelle zeigt, dass der größte Einflussfaktor ist, welche Umsatzebene und welcher Produktbereich gezählt wird, gefolgt davon, wie der Preisaufschlag durch digitale Workflows fortgeschrieben wird. Im Modell von Mordor Intelligence werden die Gesamtwerte auf Ab-Werk-Umsätze für vollständige und partielle Prothesen beschränkt, und Implantatfixturen werden nur gezählt, wenn sie mit einer Prothesenbasis verkauft werden, was dazu beiträgt, die Schätzung nachvollziehbar mit dem Fallmix und realistischen ASP-Prüfungen zu verknüpfen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Zahnprothesenmarkt derzeit?
Der Markt wird im Jahr 2026 auf 2,6 Milliarden USD geschätzt und soll bis 2031 einen Wert von 3,56 Milliarden USD erreichen.
Welche zusammengesetzte jährliche Wachstumsrate (CAGR) wird für den Zahnprothesenmarkt bis 2031 prognostiziert?
Der Branchenumsatz soll im Zeitraum 2026–2031 mit einer CAGR von 6,49 % wachsen.
Welche Regionen führen den Zahnprothesenmarkt an und wachsen am schnellsten?
Nordamerika hält im Jahr 2025 den größten Anteil mit 42,11 %, während der asiatisch-pazifische Raum mit einer CAGR von 7,74 % bis 2031 die am schnellsten wachsende Region ist.
Wie beeinflussen digitale Fertigungstechnologien das Marktwachstum?
Die Einführung von CAD/CAM-Fräsen und 3D-Druck verkürzt Produktionszyklen, verbessert die Passform und senkt Laborkosten, was die Produktakzeptanz in Kliniken und Laboren beschleunigt.
Welche wesentlichen Hemmnisse schränken die Einführung von Zahnprothesen weiterhin ein?
Hohe Eigenkosten in Märkten mit begrenzter Versicherungsabdeckung und der Wettbewerb durch Implantatkonkurrenz schränken weiterhin einige Patientensegmente ein.
Wie werden sich verändernde Versicherungspolicen die künftige Nachfrage nach Zahnprothesen beeinflussen?
Die Ausweitung der Erwachsenen-Dentalleistungen des Medicaid und die neue Medicare-Abdeckung für medizinisch notwendige Prothetik sollen ab 2025 finanzielle Hürden senken und das Behandlungsvolumen erhöhen.
Seite zuletzt aktualisiert am:



